
Taille et part du marché des après-shampoings
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
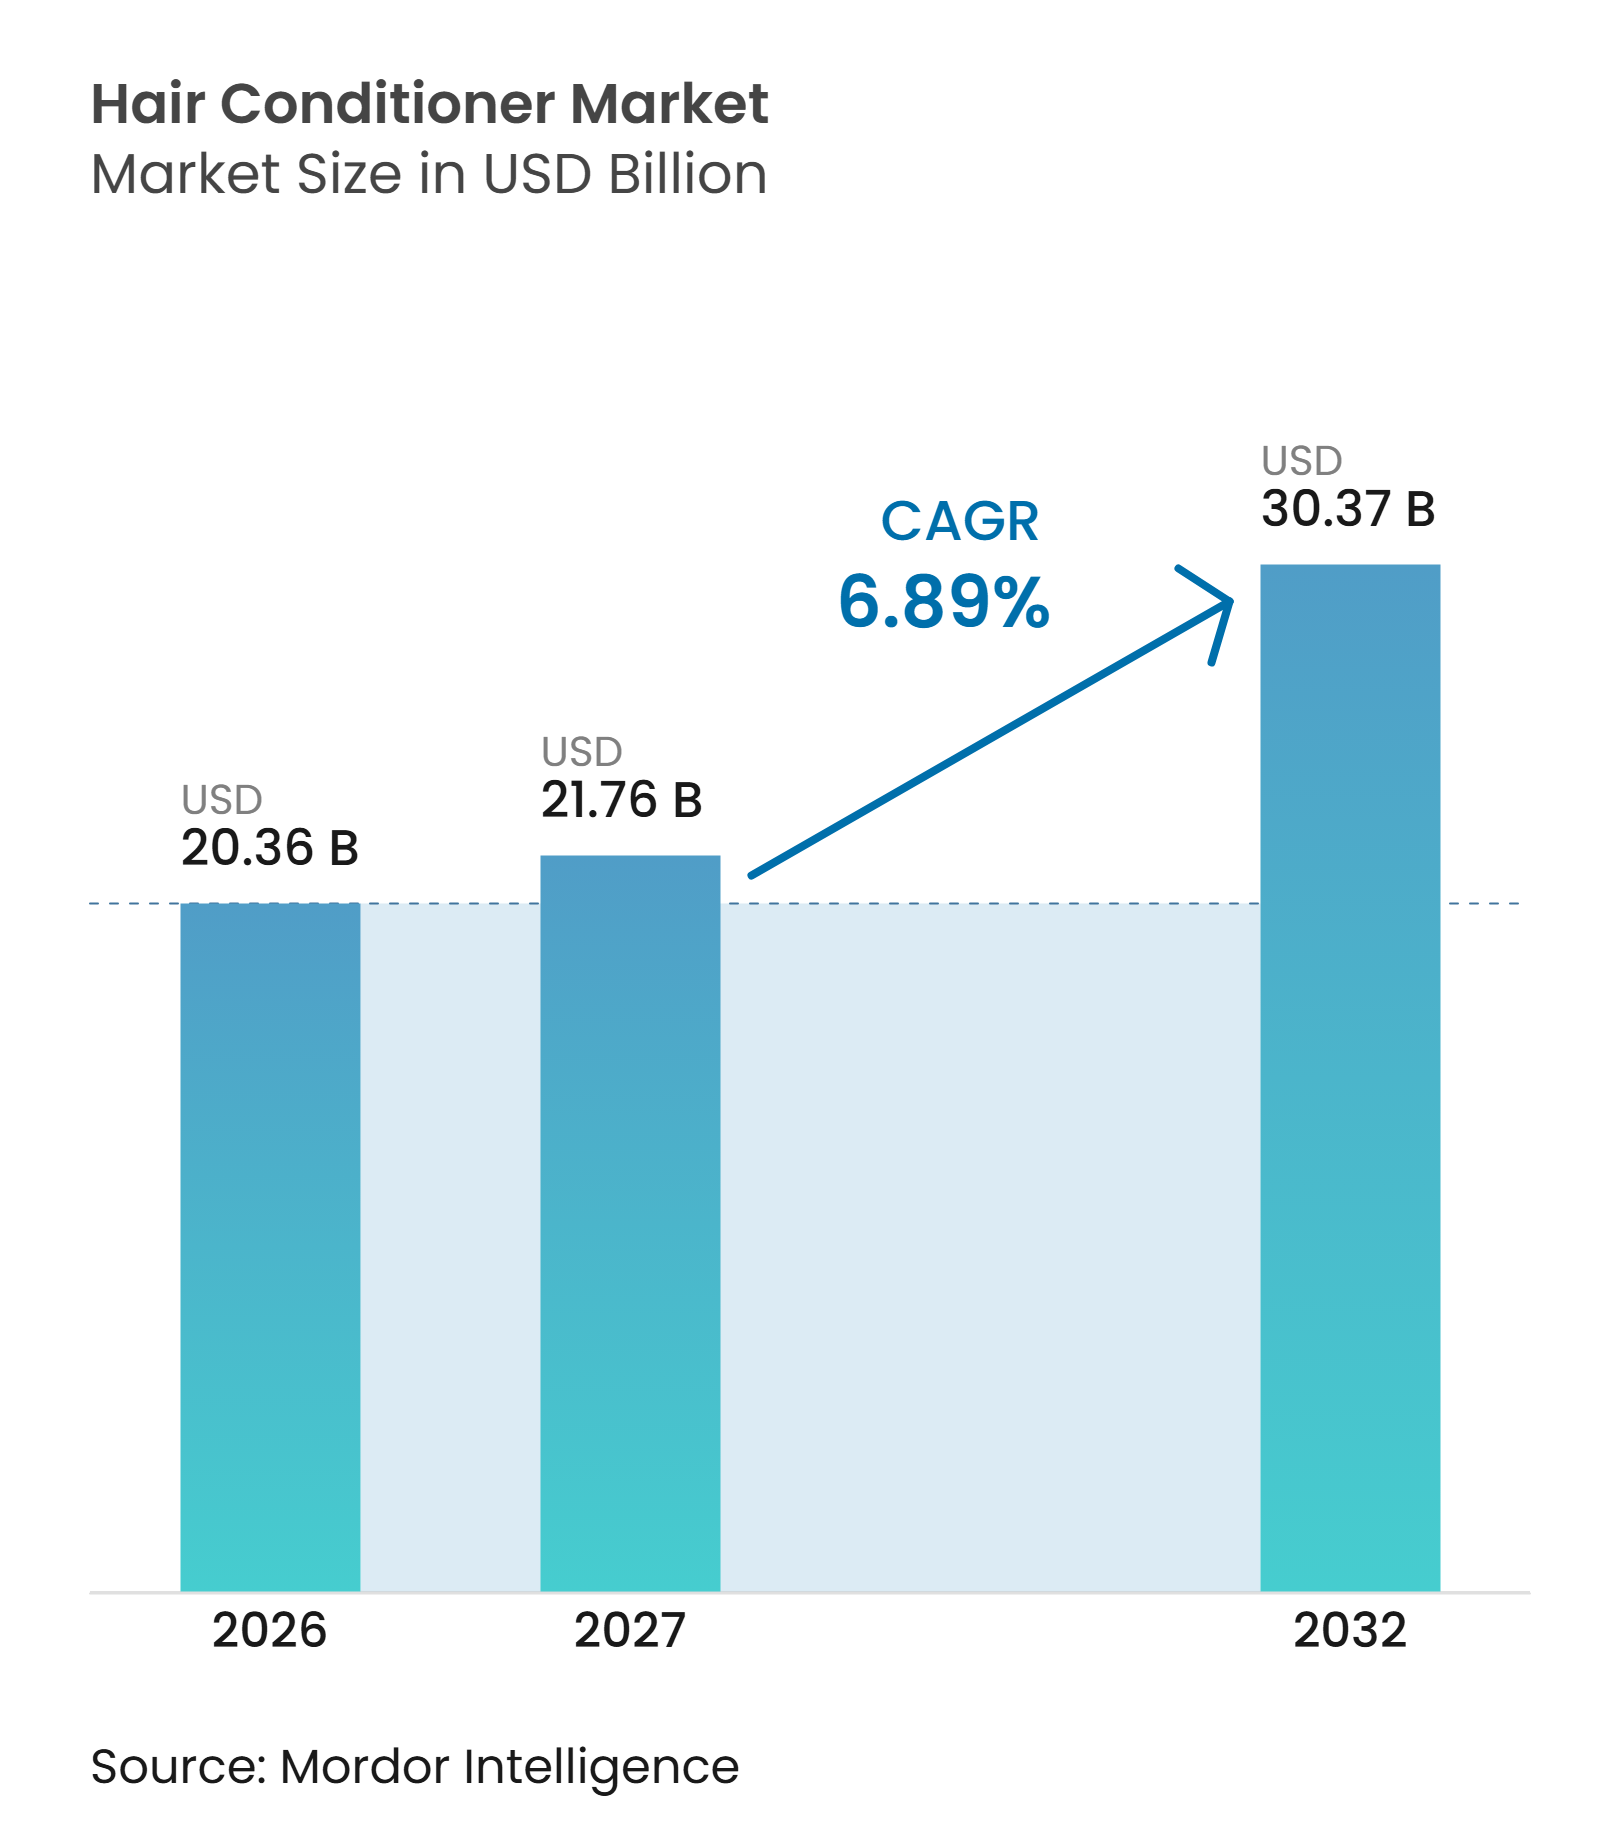
| Taille du Marché (2027) | 21.76 Milliards de dollars |
| Taille du Marché (2032) | 30.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.89 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des après-shampoings par Mordor Intelligence
La taille du marché des après-shampoings devrait augmenter de 20,36 milliards USD en 2026 à 21,76 milliards USD en 2027 et atteindre 30,37 milliards USD d'ici 2032, avec un CAGR de 6,89 % sur la période 2027–2032. La croissance est soutenue par l'intérêt croissant des consommateurs pour la santé capillaire, la demande croissante de formulations de soins capillaires spécialisées, et une meilleure sensibilisation à la réparation des dommages, aux soins du cuir chevelu et à la prévention de la chute des cheveux. Les produits de réparation des dommages et de renforcement représentent la plus grande part, à 35,00 % en 2026, reflétant une demande soutenue pour des après-shampoings qui améliorent la résistance, la maniabilité et la santé globale des cheveux. La popularité croissante des formulations anti-chute, des produits de soins capillaires premium et des ingrédients naturels et biologiques crée des opportunités de différenciation des produits et d'offres à valeur ajoutée. Par ailleurs, les supermarchés et hypermarchés restent le principal canal de distribution, tandis que les boutiques de vente en ligne devraient enregistrer la croissance la plus rapide, avec un CAGR de 8,41 % sur la période 2026–2031, soutenues par l'expansion de l'accessibilité au commerce électronique et la découverte numérique des produits. L'Asie-Pacifique domine le marché avec une part de 47,12 % en 2026, portée par sa large base de consommateurs et ses habitudes de consommation de soins capillaires bien établies. Cependant, la concurrence entre les marques établies, les préoccupations concernant les ingrédients des produits, les produits contrefaits et les fluctuations des prix des matières premières pourraient freiner l'expansion du marché. La croissance favorise donc les fabricants capables de développer des solutions de soins capillaires ciblées, de renforcer leurs portefeuilles de produits naturels et premium, et d'élargir leur présence sur les canaux de distribution physiques et numériques.
Principaux enseignements du rapport
- Par préoccupation capillaire, les produits de réparation des dommages et de renforcement ont représenté la plus grande part, à 35,00 % en 2026, tandis que les produits anti-chute et de croissance capillaire devraient enregistrer la croissance la plus rapide, avec un CAGR de 7,20 % sur la période 2026–2031.
- Par utilisateur final, les adultes ont représenté la plus grande part, à 74,05 % en 2026, tandis que le segment des enfants devrait enregistrer la croissance la plus rapide, avec un CAGR de 7,12 % sur la période 2026–2031.
- Par catégorie, les produits grand public ont dominé avec une part de marché de 65,64 % en 2026, tandis que les produits premium devraient enregistrer la croissance la plus rapide, avec un CAGR de 7,49 % sur la période 2026–2031.
- Par ingrédients, les produits conventionnels/synthétiques ont détenu la plus grande part, à 63,85 % en 2026, tandis que les produits naturels/biologiques devraient enregistrer la croissance la plus rapide, avec un CAGR de 6,95 % sur la période 2026–2031.
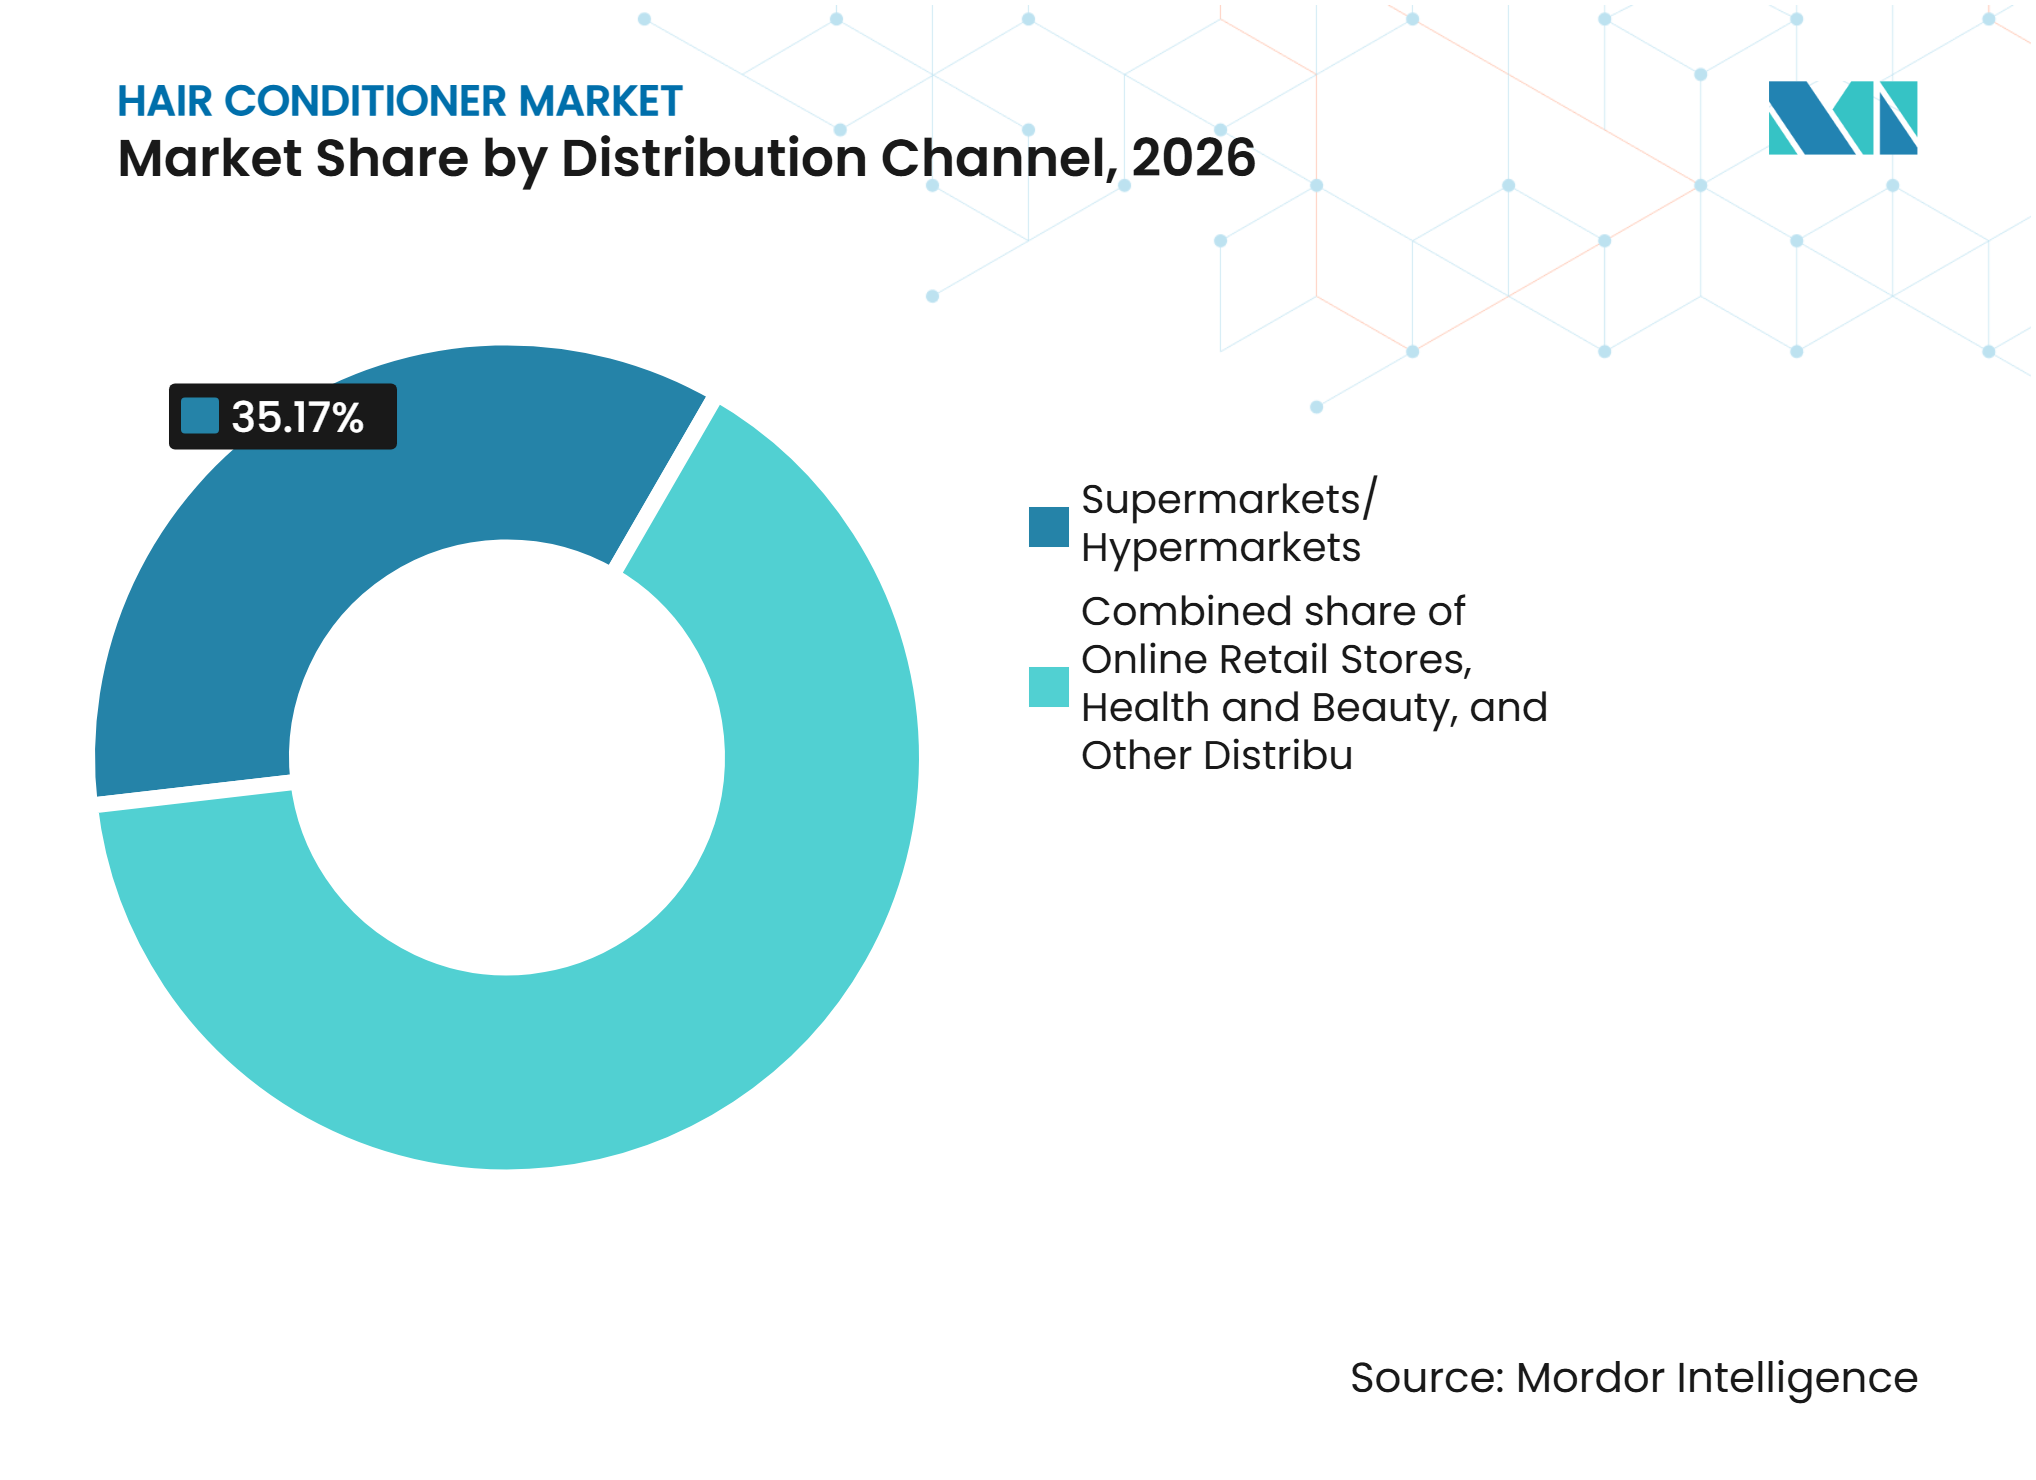
- Par canal de distribution, les supermarchés/hypermarchés ont représenté la plus grande part, à 35,17 % en 2026, tandis que les boutiques de vente en ligne devraient enregistrer la croissance la plus rapide, avec un CAGR de 8,41 % sur la période 2026–2031.
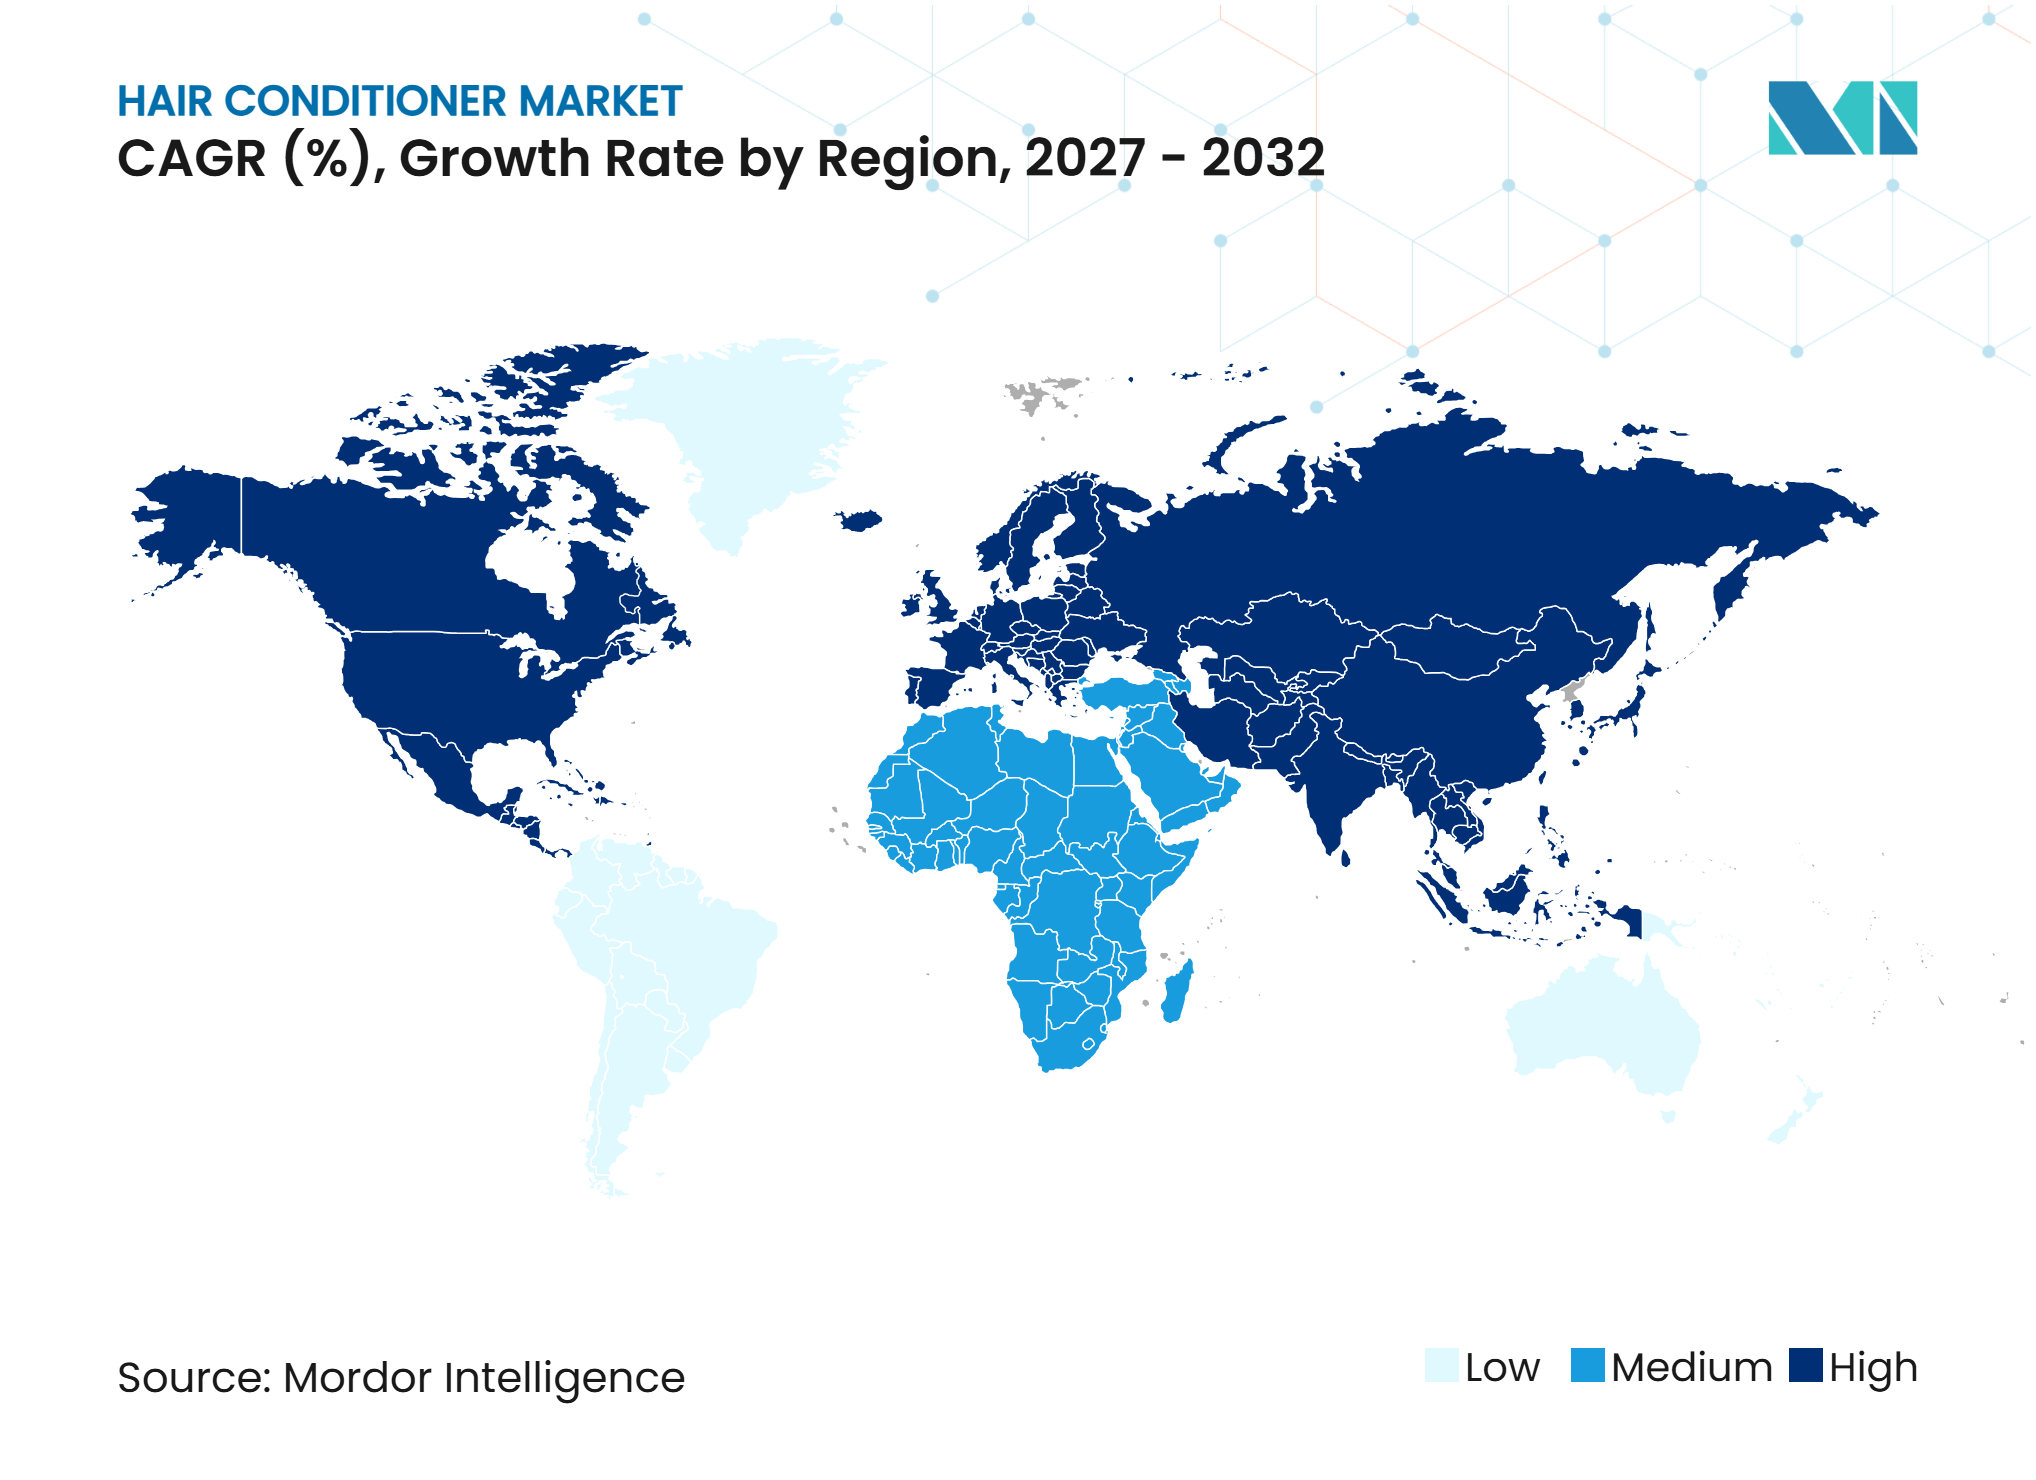
- Parmi les zones géographiques, l'Asie-Pacifique a dominé avec une part de 47,12 % du marché des après-shampoings en 2026 et devrait également enregistrer la croissance la plus rapide, avec un CAGR de 6,90 % sur la période 2026–2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Forte demande d'après-shampoings formulés avec des ingrédients à étiquette propre | +0.8% | Mondial, en particulier en Amérique du Nord et en Europe, où les consommateurs accordent de plus en plus d'importance à la transparence des ingrédients et aux formulations plus propres | Moyen terme (2 à 4 ans) |
| Influence des médias sociaux et des recommandations de célébrités sur les décisions d'achat de soins capillaires | +0.7% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où les plateformes numériques et les influenceurs beauté façonnent la découverte des produits et les préférences de marque | Court terme (moins de 2 ans) |
| Attrait des consommateurs pour les après-shampoings naturels et biologiques | +0.8% | Mondial, en particulier en Amérique du Nord et en Europe, avec des opportunités croissantes en Asie-Pacifique à mesure que la demande de formulations d'origine végétale et à positionnement naturel se développe | Moyen terme (2 à 4 ans) |
| Demande des consommateurs pour des après-shampoings multiculturels répondant à la diversité des textures et des besoins capillaires | +0.6% | Mondial, en particulier en Amérique du Nord et en Europe, où la diversité des profils de consommateurs soutient la demande de formulations de soins capillaires spécialisées | Moyen terme (2 à 4 ans) |
| Popularité croissante des solutions de soins capillaires personnalisées et des formulations d'après-shampoings ciblées | +0.7% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où les produits de beauté personnalisés et les routines de soins capillaires ciblées suscitent un intérêt croissant de la part des consommateurs | Long terme (plus de 4 ans) |
| Source: Mordor Intelligence | |||
Forte demande de produits formulés avec des ingrédients à étiquette propre
Les consommateurs évaluent de plus en plus les formulations d'après-shampoings en fonction de la transparence des ingrédients, de la sécurité perçue et des performances du produit. La demande de positionnement à étiquette propre encourage les fabricants à proposer des après-shampoings avec des listes d'ingrédients clairement communiquées, des composants d'origine végétale et des formulations répondant à des besoins spécifiques en matière de soins capillaires. La recherche consommateurs 2025 de NSF a révélé que 74 % des consommateurs américains interrogés considéraient les ingrédients biologiques comme importants dans les produits de soins personnels, soulignant la pertinence des choix d'ingrédients dans les décisions d'achat [1]. Cette tendance crée des opportunités pour les marques d'après-shampoings de différencier leurs portefeuilles grâce à des pratiques de formulation transparentes, des certifications crédibles et des allégations produits clairement étayées. Cependant, les fabricants doivent équilibrer le positionnement à étiquette propre avec la stabilité de la formulation, les performances conditionnantes et l'accessibilité financière.
Influence des médias sociaux et des recommandations de célébrités
Les plateformes de médias sociaux, les influenceurs beauté et les recommandations de célébrités façonnent de plus en plus la manière dont les consommateurs découvrent et évaluent les produits de soins capillaires. Les tutoriels, démonstrations de produits, avis et routines de soins capillaires aident les consommateurs à comparer les après-shampoings en fonction de la formulation, de l'adéquation à différents types de cheveux et des bénéfices attendus. L'analyse 2025 d'EMARKETER sur le comportement d'achat beauté aux États-Unis a révélé que 16,2 % des acheteurs de produits de beauté considéraient les recommandations de célébrités et d'influenceurs comme un facteur de conversion à l'achat, avec une influence nettement plus élevée chez les consommateurs de la génération Z [2]. Pour les fabricants d'après-shampoings, les partenariats avec des créateurs de contenu et les campagnes sur les médias sociaux offrent des opportunités de démontrer les performances des produits, d'introduire de nouvelles formulations et de renforcer la visibilité de la marque. Cependant, un engagement durable dépend de recommandations crédibles, d'une communication produit transparente et d'expériences consommateurs cohérentes.
Attrait des consommateurs pour les produits naturels et biologiques
L'intérêt croissant des consommateurs pour les produits de soins personnels à positionnement naturel encourage les fabricants à élargir les formulations d'après-shampoings intégrant des extraits botaniques, des huiles d'origine végétale et d'autres ingrédients d'origine naturelle. Cette préférence se reflète également dans le comportement d'achat plus large des soins personnels, la recherche 2025 de NSF identifiant un fort intérêt des consommateurs pour les ingrédients biologiques et la certification par des tiers [3]. Dans les soins capillaires, les ingrédients d'origine naturelle tels que l'aloe vera, les extraits botaniques et les huiles essentielles offrent des opportunités de développer des produits positionnés autour de la nutrition, de la rétention d'humidité et des soins du cuir chevelu. Les marques peuvent utiliser ces formulations pour différencier leurs portefeuilles et séduire les consommateurs à la recherche d'alternatives aux systèmes d'ingrédients conventionnels. Néanmoins, les fabricants doivent s'assurer que le positionnement naturel et biologique est soutenu par la traçabilité des ingrédients, l'efficacité de la formulation et l'exactitude des allégations produits.
Demande des consommateurs pour des après-shampoings multiculturels
La reconnaissance croissante de la diversité des textures capillaires et des besoins en conditionnement crée des opportunités pour des produits d'après-shampoings spécialisés. Les consommateurs aux cheveux lisses, ondulés, bouclés, frisés et texturés peuvent avoir des besoins différents en matière de rétention d'humidité, de contrôle du frisottis, de démêlage, de prévention de la casse et de maniabilité des cheveux. L'analyse beauté et soins personnels 2025 de Clearwater met en avant la texture, les boucles et l'inclusivité culturelle comme thèmes importants des soins capillaires, soulignant la nécessité de solutions adaptées à différents types de cheveux [4]. Cela crée des opportunités pour les fabricants de développer des après-shampoings ciblés pour des textures et des préoccupations capillaires spécifiques plutôt que de s'appuyer exclusivement sur des formulations standardisées. Les marques qui combinent un développement de produits inclusif avec des performances de formulation adaptées et une communication consommateur pertinente peuvent renforcer leur attrait auprès des groupes de consommateurs multiculturels.
Popularité croissante des solutions de soins capillaires personnalisées
La sensibilisation croissante des consommateurs aux caractéristiques individuelles de leurs cheveux soutient la demande de routines de soins capillaires personnalisées et de formulations d'après-shampoings ciblées. Les consommateurs recherchent de plus en plus des produits adaptés à leur type de cheveux, leur texture, leur état et leurs préoccupations spécifiques, notamment la sécheresse, les dommages, le frisottis et la chute des cheveux. La recherche 2024 de Mintel a révélé que 44 % des consommateurs indiens interrogés exprimaient un intérêt pour des produits de soins capillaires personnalisés adaptés à leurs types de cheveux individuels. Pour les fabricants d'après-shampoings, cette tendance crée des opportunités d'introduire des gammes de produits ciblées, des recommandations personnalisées et des outils numériques aidant les consommateurs à identifier les formulations adaptées. La découverte personnalisée de produits peut également encourager les achats basés sur des routines et renforcer l'engagement envers la marque. Cependant, les fabricants ont besoin d'informations fiables sur les consommateurs et de capacités de formulation pour s'assurer que les recommandations personnalisées se traduisent par des bénéfices produits significatifs.
Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Préoccupations des consommateurs concernant la sécurité et les ingrédients des produits | −0.7% | Mondial, en particulier en Amérique du Nord et en Europe, où la transparence des ingrédients, les attentes en matière de sécurité des produits et le contrôle réglementaire influencent les décisions d'achat | Moyen terme (2 à 4 ans) |
| Produits contrefaits affectant la réputation des marques | −0.5% | Mondial, en particulier sur les marchés de détail sensibles aux prix et fragmentés en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Forte concurrence entre les acteurs établis | −0.6% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où les grandes marques multinationales et les entreprises spécialisées dans les soins capillaires se disputent les segments de produits grand public et premium | Court terme (moins de 2 ans) |
| Fluctuations des prix des matières premières impactant les marges bénéficiaires | −0.5% | Mondial, en particulier sur les marchés dépendants de la fabrication et les régions tributaires des agents conditionnants, parfums, huiles et ingrédients spéciaux importés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations des consommateurs concernant la sécurité et les ingrédients des produits
Les formulations d'après-shampoings contiennent des combinaisons d'agents conditionnants, de conservateurs, de parfums, de tensioactifs, de silicones et d'autres ingrédients fonctionnels, faisant de la sécurité des produits et de la transparence des ingrédients des considérations importantes pour les consommateurs. La sensibilisation croissante aux irritations potentielles, aux réactions allergiques et à la sensibilité à certains ingrédients cosmétiques peut influencer les décisions d'achat, en particulier chez les consommateurs ayant des cuirs chevelus sensibles ou des besoins spécifiques en matière de soins capillaires. Les exigences réglementaires régissant les ingrédients cosmétiques, les évaluations de la sécurité des produits, l'étiquetage et les allégations autorisées augmentent également les responsabilités de conformité des fabricants. Les entreprises doivent donc investir dans les tests de formulation, l'évaluation des ingrédients et la communication transparente sur les produits pour maintenir la confiance des consommateurs. Ces exigences peuvent augmenter les coûts de développement des produits et de conformité, tandis que les préoccupations concernant certains ingrédients peuvent restreindre la demande pour certaines formulations d'après-shampoings conventionnels.
Produits contrefaits affectant la réputation des marques
La disponibilité de produits de soins capillaires contrefaits et non autorisés peut nuire à la confiance des consommateurs et affecter la réputation des marques d'après-shampoings établies. Les produits contrefaits peuvent imiter l'emballage de marque, les noms de produits et les allégations tout en utilisant des ingrédients ou des procédés de fabrication différents de ceux des produits authentiques. Ces produits peuvent créer des préoccupations en matière de sécurité et de performance, en particulier lorsque les consommateurs ne peuvent pas facilement distinguer les après-shampoings authentiques des alternatives non autorisées sur les places de marché en ligne et les canaux de distribution fragmentés. Le problème peut également entraîner des pertes de ventes, des pressions sur les prix et une réduction de la fidélité à la marque pour les fabricants légitimes. Les entreprises doivent donc renforcer l'authentification des produits, la sécurité des emballages, la surveillance de la distribution et la coopération avec les plateformes de commerce électronique pour protéger la valeur de la marque et la confiance des consommateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par préoccupation capillaire :
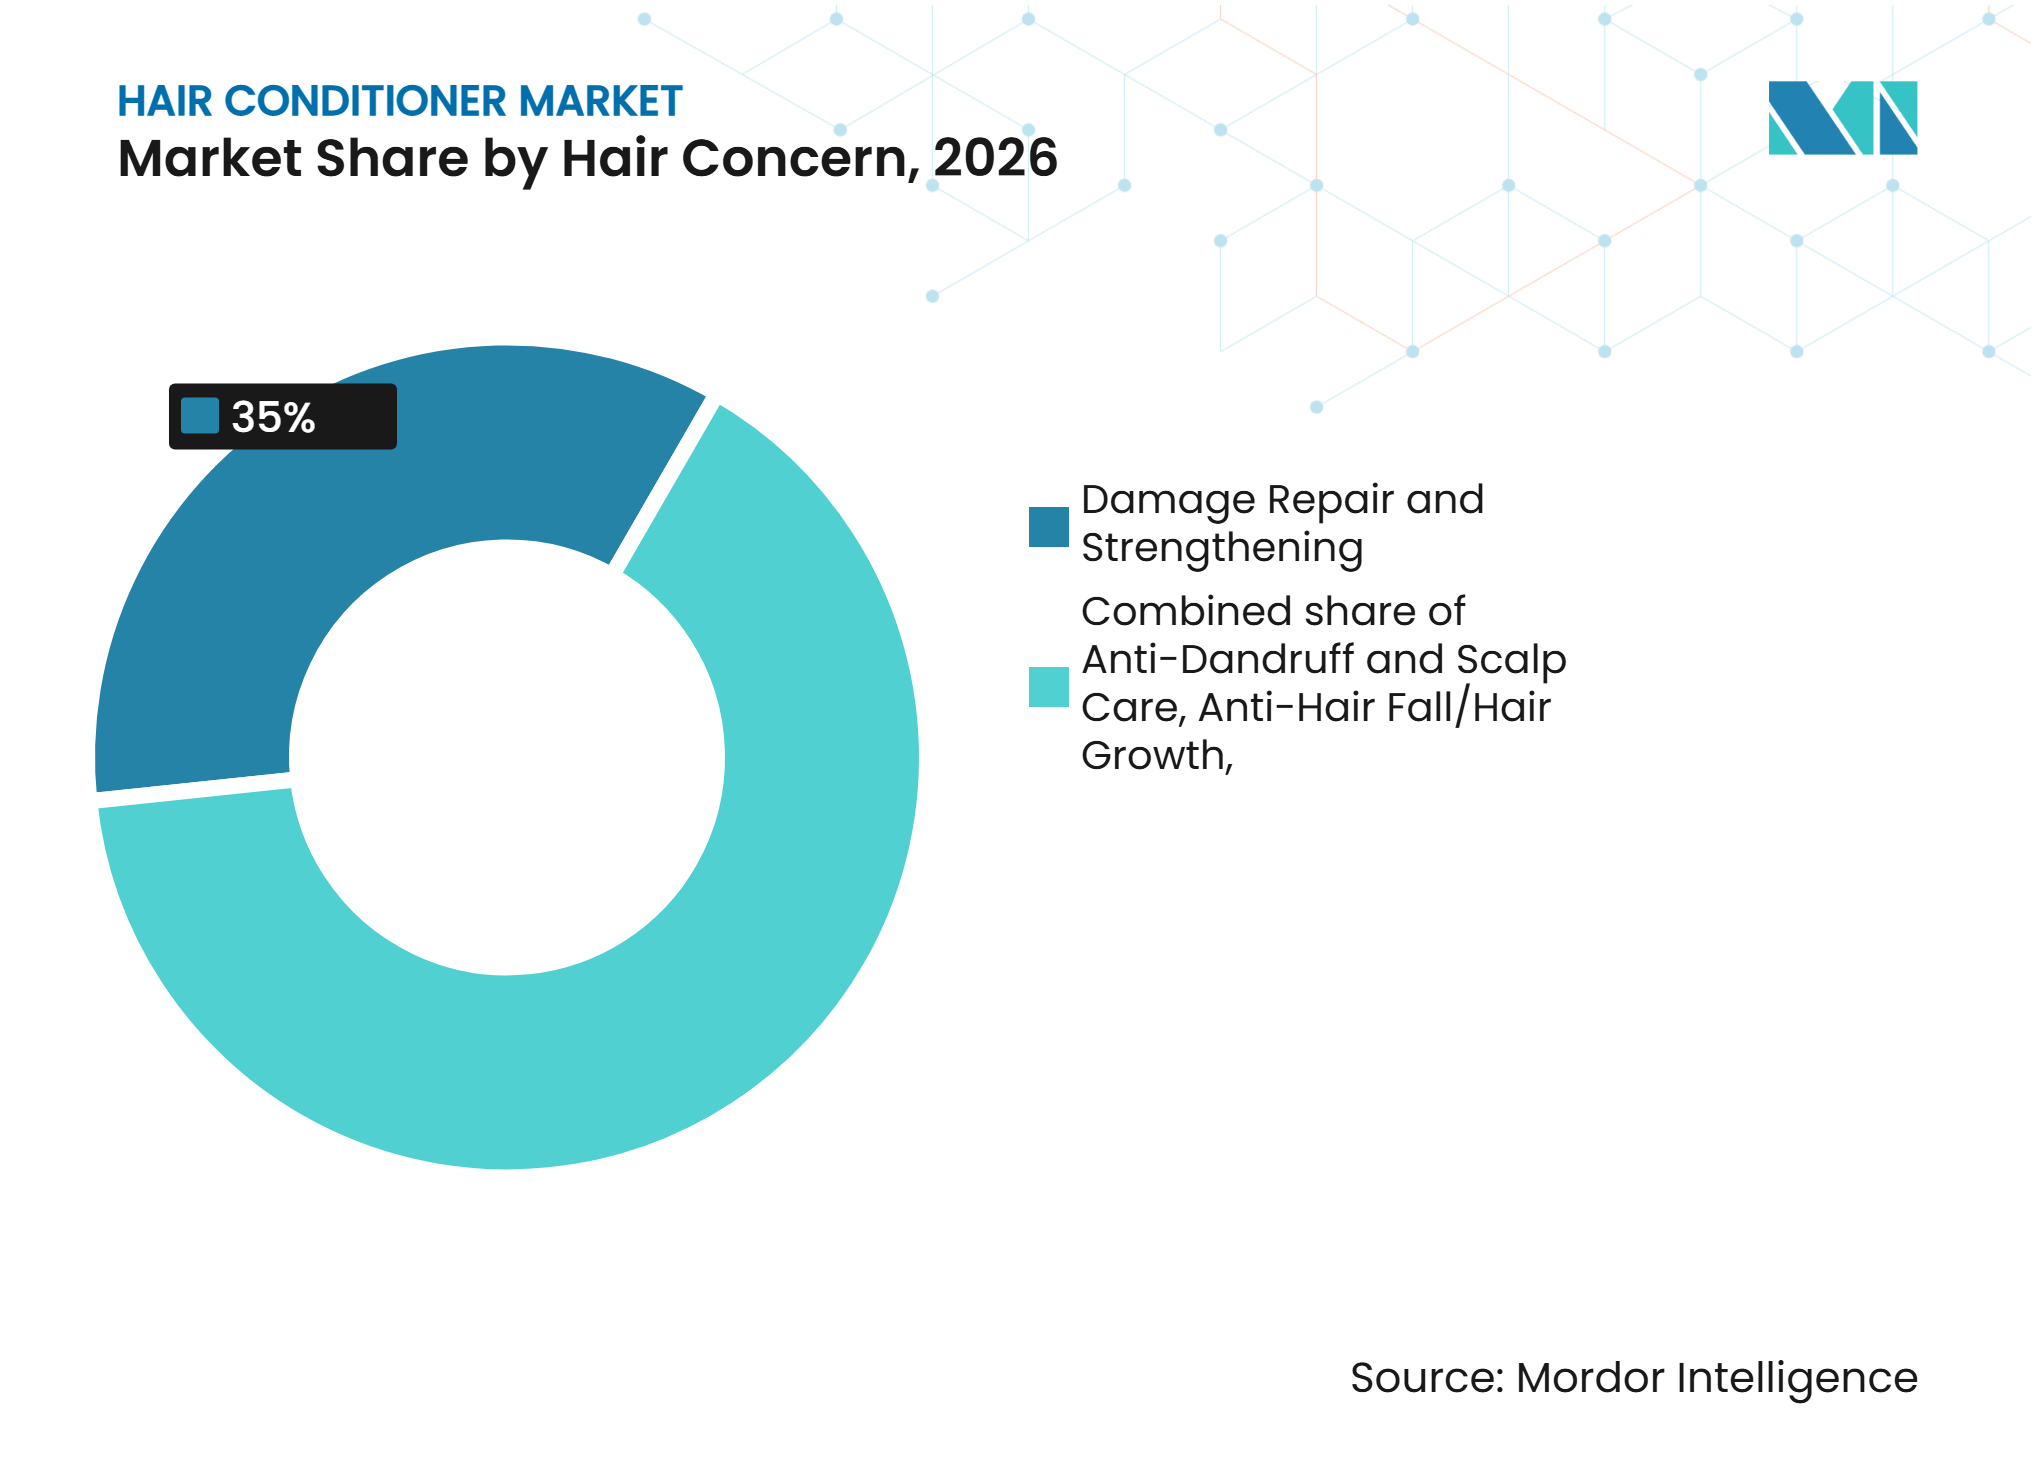
la réparation des dommages et le renforcement en tête, tandis que les produits anti-chute se développent plus rapidementEn 2026, les produits de réparation des dommages et de renforcement représentaient 35,00 % du marché des après-shampoings, ce qui en fait le segment leader par préoccupation capillaire. Leur position reflète la demande des consommateurs pour des après-shampoings qui traitent les problèmes capillaires courants tels que la sécheresse, la casse, les pointes fourchues et les dommages causés par le coiffage à la chaleur, les traitements chimiques et l'exposition environnementale. Par ailleurs, les après-shampoings anti-chute et de croissance capillaire devraient enregistrer la croissance la plus rapide, avec un CAGR de 7,20 % sur la période 2026–2031. L'attention croissante des consommateurs pour l'amincissement des cheveux, la santé du cuir chevelu et les routines de renforcement capillaire encourage les fabricants à développer des formulations ciblées avec des ingrédients positionnés pour soutenir des cheveux plus forts et plus sains.
Les après-shampoings anti-pelliculaires et pour soins du cuir chevelu traitent les préoccupations liées au confort du cuir chevelu, à la sécheresse et aux pellicules, tandis que les produits de protection de la couleur s'adressent aux consommateurs cherchant à maintenir l'apparence et la maniabilité des cheveux teints. D'autres formulations répondent à des besoins supplémentaires, notamment le contrôle du frisottis, l'hydratation et les soins capillaires spécialisés. Dans ces segments, les fabricants se concentrent sur des bénéfices produits ciblés, l'innovation en matière d'ingrédients et des formulations adaptées à différents types de cheveux et préoccupations. La capacité à combiner les performances conditionnantes avec des bénéfices spécialisés de soins capillaires restera importante pour la différenciation des produits et l'expansion du marché.



Par utilisateur final :
les adultes en tête, tandis que les produits pour enfants se développent plus rapidementEn 2026, les consommateurs adultes représentaient 74,05 % du marché des après-shampoings, ce qui en fait le segment d'utilisateurs finaux leader. Cette domination reflète l'utilisation plus large des après-shampoings dans les routines de soins capillaires des adultes, soutenue par la demande de produits traitant la sécheresse, la réparation des dommages, la gestion du frisottis, les soins du cuir chevelu et la protection de la couleur. Par ailleurs, le segment des enfants devrait enregistrer la croissance la plus rapide, avec un CAGR de 7,12 % sur la période 2026–2031. L'attention croissante des parents aux soins personnels des enfants et la demande de produits adaptés à leur âge créent des opportunités pour des après-shampoings formulés avec des systèmes de nettoyage et de conditionnement doux.
Les après-shampoings destinés aux adultes continuent de servir une plus large gamme de textures capillaires, de préférences de coiffage et de préoccupations capillaires spécifiques, encourageant les fabricants à maintenir des portefeuilles de produits étendus. En revanche, les produits pour enfants sont généralement positionnés autour de formulations douces, d'une facilité d'application et d'une adéquation aux utilisateurs plus jeunes. Les fabricants qui répondent aux exigences distinctes de formulation et de communication des deux groupes peuvent renforcer leur portée dans les achats de soins capillaires pour les ménages.
Par catégorie :
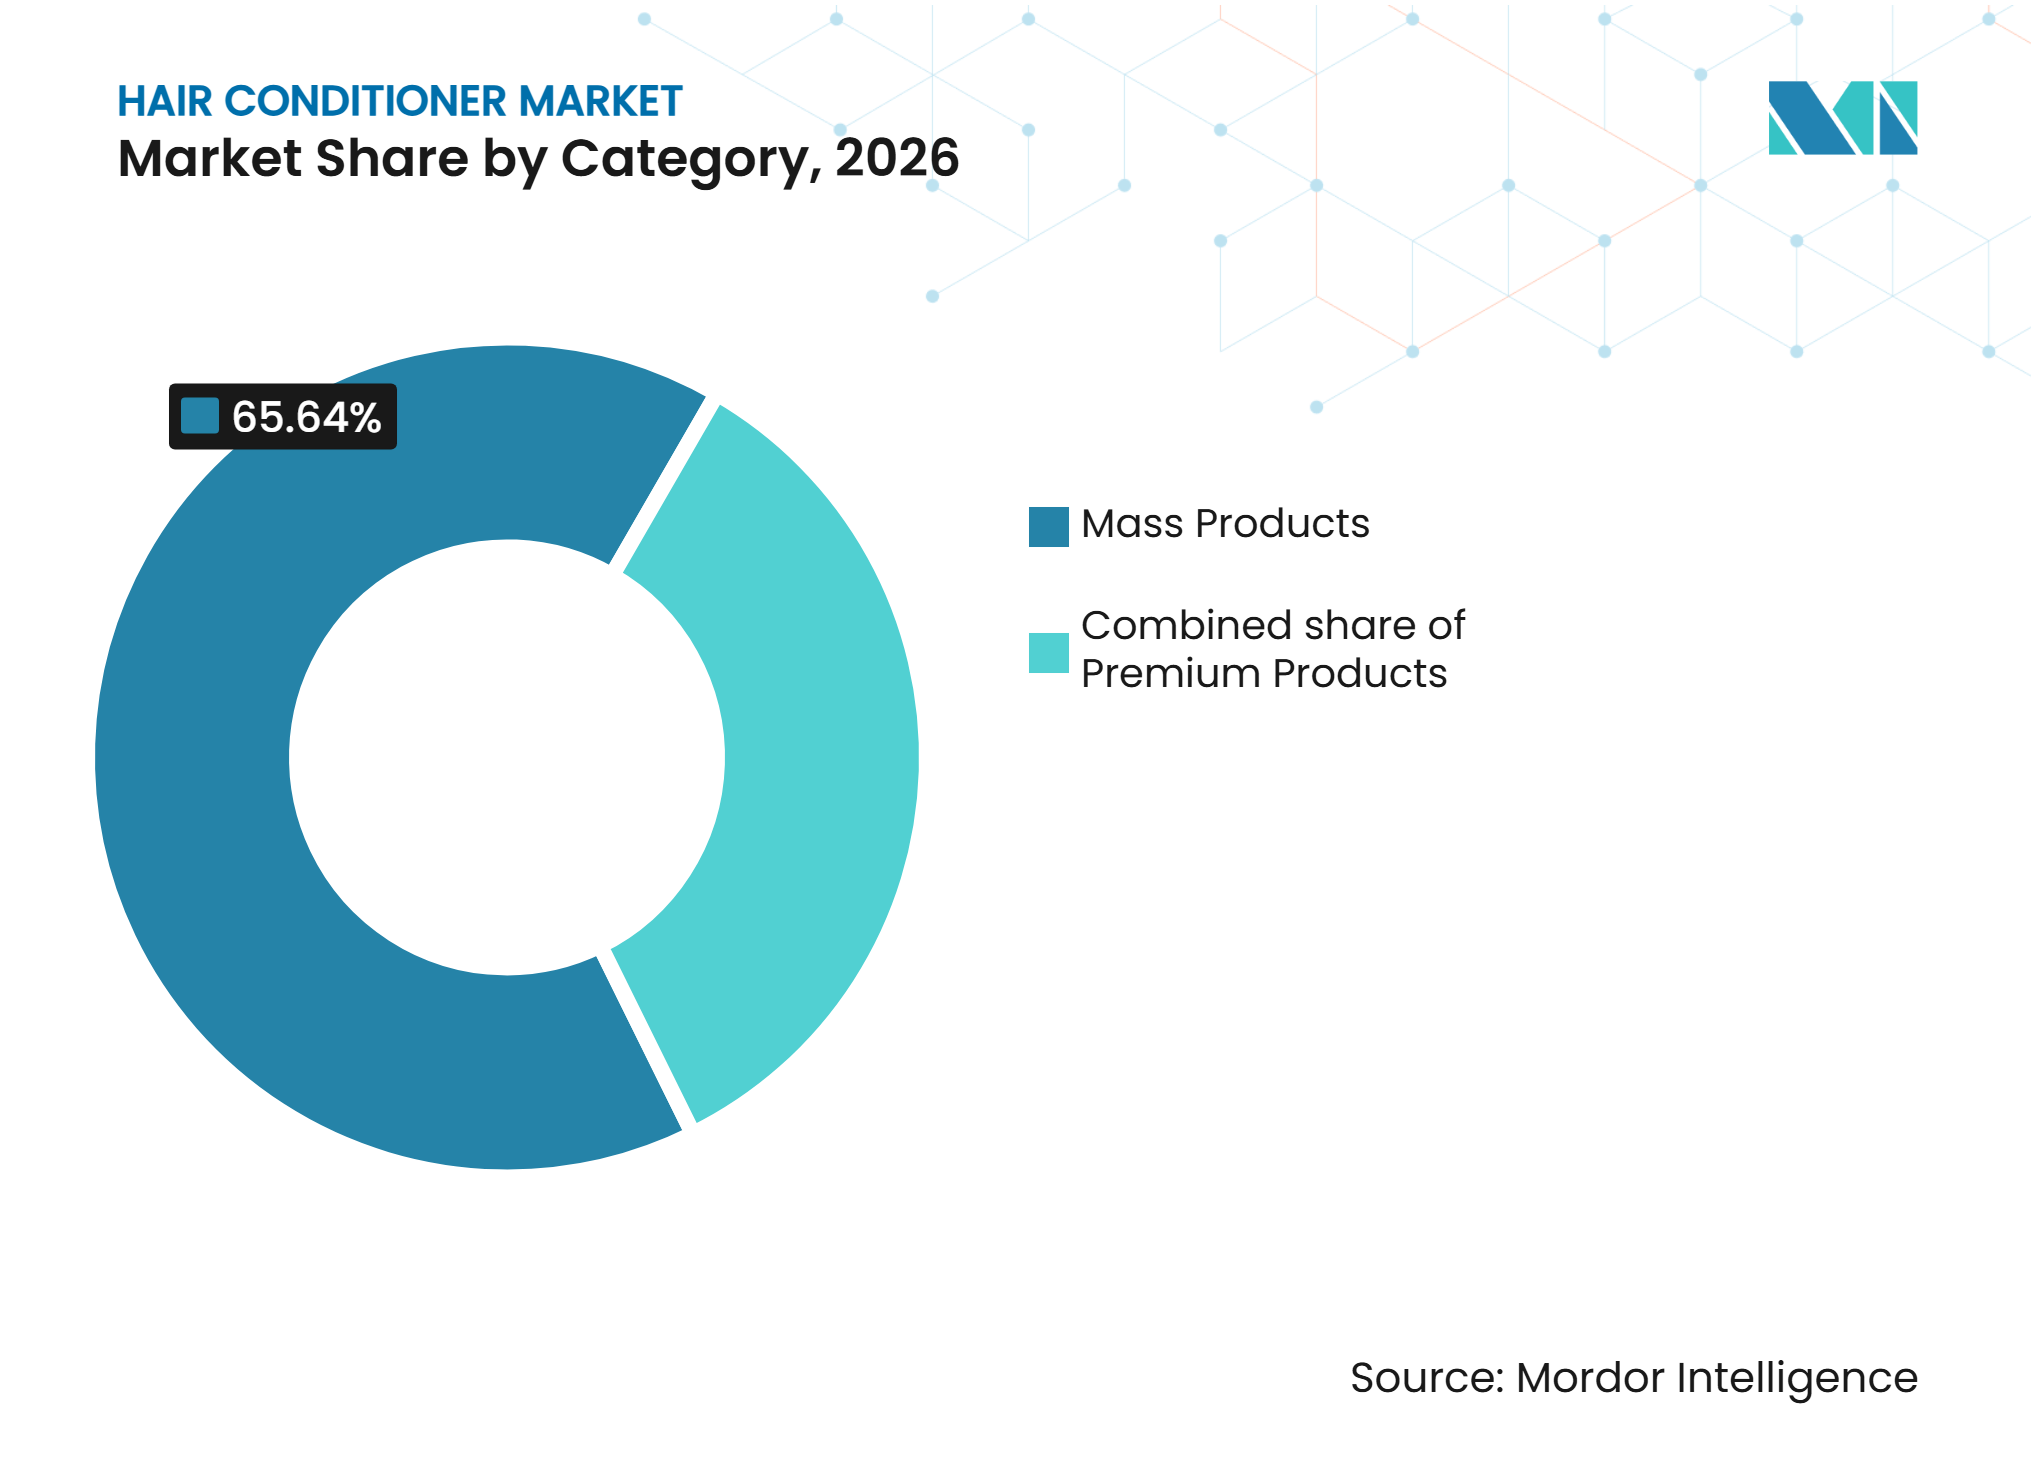
les produits grand public en tête, tandis que les produits premium se développent plus rapidementEn 2026, les produits grand public représentaient 65,64 % du marché des après-shampoings, ce qui en fait la catégorie leader. Leur domination reflète l'accessibilité large des consommateurs, la tarification compétitive, la disponibilité étendue des produits et la distribution établie via les supermarchés, hypermarchés et autres points de vente. Par ailleurs, les produits premium devraient enregistrer la croissance la plus rapide, avec un CAGR de 7,49 % sur la période 2026–2031. L'intérêt croissant pour les solutions de soins capillaires spécialisées, les formulations avancées, les produits d'inspiration salon et les bénéfices ciblés soutient la demande d'après-shampoings à plus haute valeur ajoutée.
Les après-shampoings grand public continuent d'attirer les consommateurs grâce à des produits abordables du quotidien conçus pour l'hydratation, le démêlage et l'entretien général des cheveux. Les offres premium, quant à elles, se différencient par des ingrédients spécialisés, des allégations de performance ciblées, des formulations distinctives et un positionnement de marque. Les fabricants équilibrent donc des portefeuilles grand public à fort volume avec des produits premium qui répondent à des besoins consommateurs plus spécifiques et soutiennent la croissance en valeur.

Par ingrédients :
les produits conventionnels/synthétiques en tête, tandis que les produits naturels/biologiques se développentEn 2026, les après-shampoings conventionnels/synthétiques représentaient 63,85 % du marché des après-shampoings, ce qui en fait la catégorie d'ingrédients leader. Leur position reflète l'utilisation établie d'agents conditionnants synthétiques, de silicones, d'émulsifiants et d'autres ingrédients fonctionnels qui favorisent la douceur, le démêlage, la maniabilité et la stabilité de la formulation. Par ailleurs, les après-shampoings naturels/biologiques devraient enregistrer la croissance la plus rapide, avec un CAGR de 6,95 % sur la période 2026–2031. L'intérêt croissant des consommateurs pour les ingrédients d'origine végétale, la transparence des ingrédients et les produits de soins personnels à positionnement naturel encourage les fabricants à élargir leurs portefeuilles de produits naturels et biologiques.
Les formulations conventionnelles restent importantes car elles offrent aux fabricants des systèmes d'ingrédients établis et une flexibilité dans le développement de produits pour différentes préoccupations capillaires. Les après-shampoings naturels et biologiques offrent des opportunités de différenciation grâce aux extraits botaniques, aux huiles végétales et aux ingrédients conditionnants alternatifs. Cependant, les fabricants doivent maintenir les performances des produits, la stabilité des formulations et l'accessibilité financière tout en répondant aux attentes des consommateurs en matière d'approvisionnement et de transparence des ingrédients.
Par canal de distribution :
les supermarchés/hypermarchés en tête, tandis que les boutiques de vente en ligne se développent plus rapidementEn 2026, les supermarchés et hypermarchés représentaient 35,17 % du marché des après-shampoings, ce qui en fait le principal canal de distribution. Leur position reflète la large disponibilité des produits, les réseaux de distribution établis, la visibilité des marques en magasin et la capacité des consommateurs à comparer différentes marques et formulations d'après-shampoings lors de leurs achats. Par ailleurs, les boutiques de vente en ligne devraient enregistrer la croissance la plus rapide, avec un CAGR de 8,41 % sur la période 2026–2031. L'expansion de l'accès au commerce électronique, la découverte numérique des produits, les avis clients, les options d'abonnement et les plateformes de vente directe aux consommateurs soutiennent les achats en ligne de produits de soins capillaires.
Les magasins de santé et de beauté servent les consommateurs à la recherche de produits de soins capillaires spécialisés, de recommandations professionnelles et de formulations premium. D'autres canaux de distribution, notamment les points de vente en salon et les autres points de vente alternatifs, offrent un accès supplémentaire aux gammes d'après-shampoings ciblées. Les fabricants sont de plus en plus tenus de maintenir une présence cohérente de leurs produits sur les canaux physiques et numériques, en utilisant les plateformes en ligne pour améliorer la découverte des produits tout en maintenant les relations avec les supermarchés et les détaillants spécialisés pour soutenir une portée consommateur plus large.
Analyse géographique
Marché des après-shampoings en Asie-Pacifique
L'Asie-Pacifique représentait environ 47,12 % du marché des après-shampoings en 2026, ce qui en fait le plus grand marché régional. La grande population de la région, la consommation établie de soins personnels et la diversité des textures capillaires créent une demande d'après-shampoings traitant la réparation des dommages, le contrôle du frisottis, la rétention d'humidité, les soins du cuir chevelu et les préoccupations liées à la chute des cheveux. Des pays tels que la Chine, l'Inde, le Japon, la Corée du Sud et l'Indonésie offrent des opportunités aux fabricants grâce à une combinaison de produits grand public et de formulations spécialisées. La pénétration croissante du commerce électronique et l'expansion des réseaux de distribution modernes améliorent également l'accès à une plus large gamme de produits de soins capillaires. Les fabricants peuvent renforcer leur présence régionale en adaptant les formulations, la tarification et le positionnement des produits aux préférences locales en matière de soins capillaires.
Perspectives de croissance du marché des après-shampoings en Asie-Pacifique
L'Asie-Pacifique devrait également être le marché régional à la croissance la plus rapide, avec un CAGR estimé de 6,90 % sur la période 2026–2031. La hausse des revenus disponibles, la sensibilisation croissante aux routines de soins capillaires spécialisées et l'intérêt croissant pour les produits premium et à positionnement naturel soutiennent la demande. L'expansion des boutiques de vente en ligne offre des opportunités supplémentaires aux marques pour atteindre les consommateurs grâce à la découverte numérique des produits, aux avis et au marketing ciblé. La demande d'après-shampoings anti-chute, de réparation des dommages et de renforcement peut également soutenir l'innovation produit dans toute la région. Cependant, les fabricants doivent tenir compte des différences de pouvoir d'achat des consommateurs, des préférences en matière de soins capillaires et des exigences réglementaires sur les marchés individuels.
Marchés des après-shampoings en Amérique du Nord, en Europe, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Nord représente un marché établi pour les après-shampoings, soutenu par la demande de formulations spécialisées traitant la réparation des dommages, la prévention de la chute des cheveux, les soins du cuir chevelu et la protection de la couleur. La région offre des opportunités pour les produits premium, les après-shampoings d'inspiration salon et les formulations ciblant différentes textures capillaires. L'Europe offre également des opportunités grâce à l'intérêt des consommateurs pour la transparence des ingrédients, les formulations naturelles et biologiques et les produits de soins capillaires spécialisés. En Amérique du Sud, la demande d'après-shampoings traitant la sécheresse, le frisottis et la maniabilité des cheveux crée des opportunités pour les fabricants de développer des produits adaptés aux types de cheveux régionaux et aux conditions climatiques. Par ailleurs, le Moyen-Orient et l'Afrique offrent un potentiel de croissance grâce à l'expansion de la consommation de soins personnels, à l'accès à la distribution moderne et à la disponibilité croissante de produits de soins capillaires grand public et premium. Dans ces régions, les fabricants doivent équilibrer l'innovation produit, l'accessibilité financière, les préférences en matière d'ingrédients et la portée de la distribution pour renforcer la pénétration du marché.
Paysage concurrentiel
Concentration du Marché
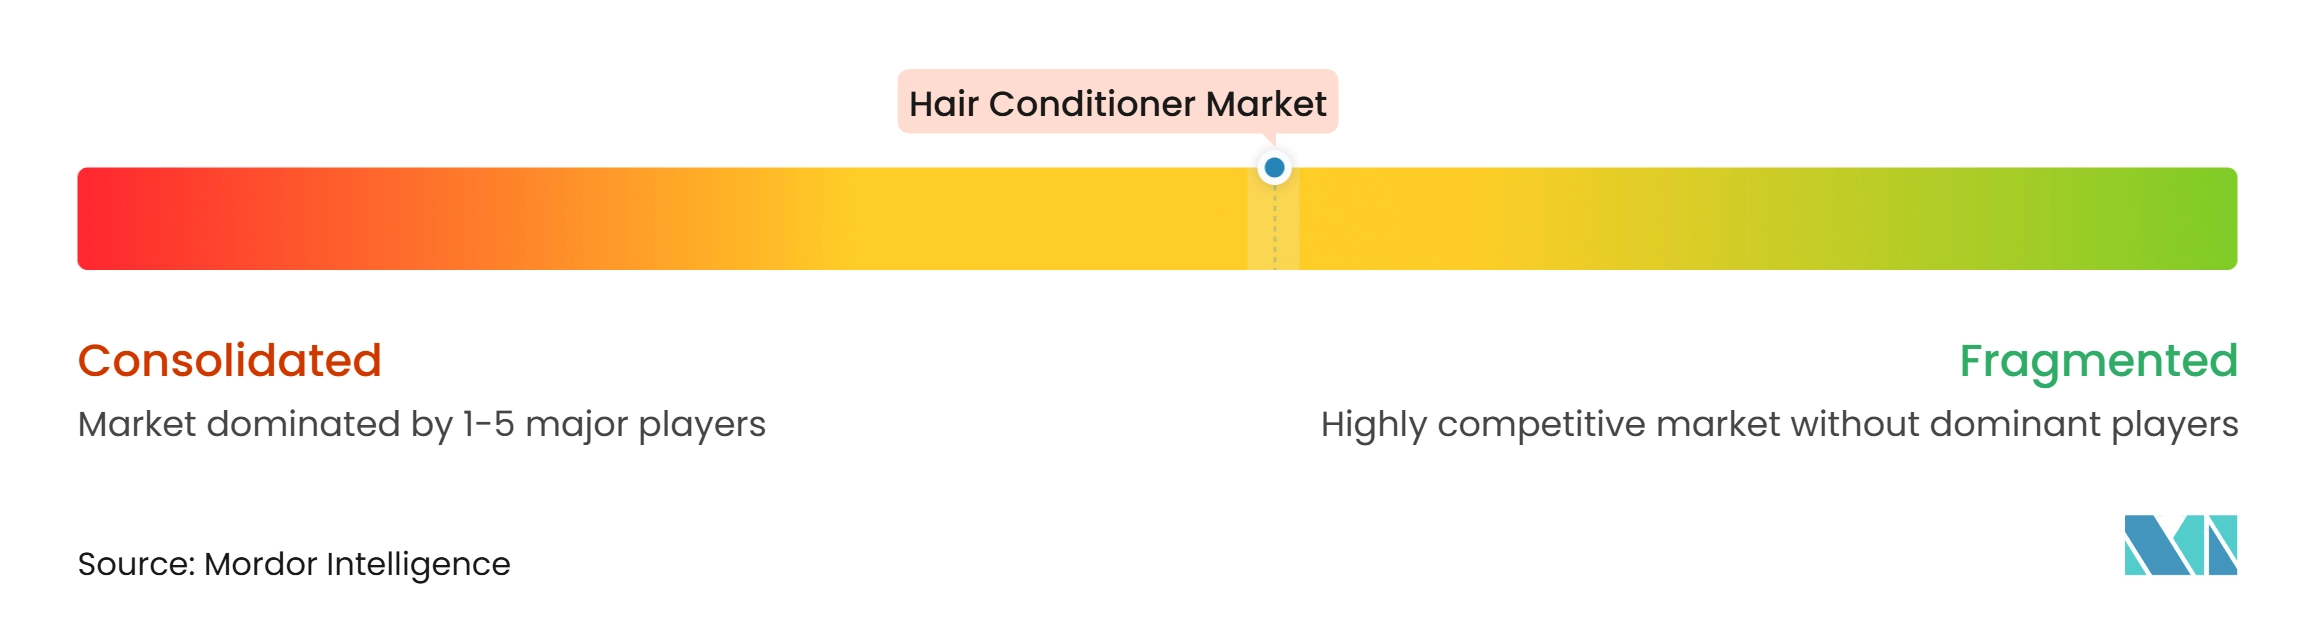
Le marché des après-shampoings comprend des entreprises multinationales de soins personnels, des marques de soins capillaires établies, des entreprises axées sur les salons et des fabricants spécialisés dans les traitements capillaires qui se font concurrence par l'innovation produit, la sélection des ingrédients, le positionnement de marque et la portée de la distribution. Ces entreprises participent à différentes parties du marché grâce aux après-shampoings grand public, aux formulations premium, aux traitements capillaires ciblés et aux produits conçus pour des préoccupations capillaires spécifiques. Les grandes entreprises de biens de consommation peuvent tirer parti de larges portefeuilles de produits et de vastes réseaux de distribution, tandis que les marques spécialisées se différencient par des formulations ciblées, un positionnement premium et une expertise capillaire ciblée.
Les stratégies concurrentielles sur le marché des après-shampoings se concentrent sur le développement de formulations ciblées, l'expansion des portefeuilles de produits premium et naturels, et la réponse aux besoins spécifiques des consommateurs en matière de soins capillaires. Par exemple, Procter & Gamble propose des marques d'après-shampoings telles que Pantene et Herbal Essences, tandis que L'Oréal participe via des marques telles que L'Oréal Paris, Kérastase et Garnier. Unilever commercialise des produits d'après-shampoings sous des marques telles que Dove et TRESemmé, tandis que des entreprises spécialisées telles que Olaplex, Moroccanoil et Davines se concentrent sur des produits positionnés autour de la réparation capillaire, de la nutrition et des soins capillaires professionnels. Ces stratégies permettent aux entreprises de répondre à différents besoins des consommateurs, allant du conditionnement quotidien et de la réparation des dommages aux routines de soins capillaires premium et spécialisées.
La différenciation des produits et la distribution restent des considérations concurrentielles importantes. Les fabricants élargissent leurs offres dans les domaines de la réparation des dommages et du renforcement, des soins anti-pelliculaires et du cuir chevelu, de l'anti-chute et de la protection de la couleur pour répondre à diverses préoccupations capillaires. L'intérêt croissant pour les ingrédients naturels et biologiques, les formulations premium et les solutions de soins capillaires personnalisées crée également des opportunités pour les marques de différencier leurs produits. Par ailleurs, les supermarchés et hypermarchés offrent un accès aux réseaux d'achat établis des consommateurs, tandis que les boutiques de vente en ligne soutiennent la découverte des produits, l'engagement de la marque et l'accès aux formulations spécialisées. Cependant, la concurrence des marques établies et des fabricants spécialisés, les fluctuations des prix des agents conditionnants et autres matières premières, les attentes en matière de sécurité des produits et les produits contrefaits peuvent affecter les performances du marché. Ces facteurs font du développement ciblé de produits, de la transparence des ingrédients, de la crédibilité de la marque, d'un approvisionnement fiable et d'une distribution omnicanale efficace des domaines de concurrence importants.
Leaders du secteur des après-shampoings
-
Procter & Gamble
-
L'Oréal
-
Unilever
-
Henkel
-
Kao
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des après-shampoings Entreprises couvertes dans ce rapport
- Procter & Gamble Company
- L'Oreal S.A.
- Unilever PLC
- Henkel AG and Co. KGaA
- Kao Corporation
- Kenvue Inc.
- The Estee Lauder Companies Inc.
- Church and Dwight Co., Inc.
- Olaplex Holdings, Inc.
- Moroccanoil, Inc.
- Davines Group SpA
- John Paul Mitchell Systems
- Coty Inc.
- Akita Brands, Inc. (Fable & Mane)
- L'Occitane Groupe S.A.
- Luxury Brand Partners, LLC
- LolaVie
- BondiBoost
- Cecred
- Zuru Edge Limited
Développements industriels récents dans Marché des après-shampoings
- Septembre 2026 : Dermis Oracle a lancé sa gamme de shampooing et d'après-shampoing Anable D-Calm Hard Water Repair en Inde, ciblant l'accumulation de minéraux, la sécheresse, le frisottis et les dommages causés par l'exposition à l'eau calcaire. L'après-shampoing combine du beurre de karité, de la protéine de pois hydrolysée, de l'huile d'argan et de la vitamine E pour soutenir la résistance et la douceur des cheveux.
- Septembre 2026 : SENSAI, une marque de beauté premium appartenant à Kao Corporation, est revenue dans la catégorie des soins capillaires avec une nouvelle gamme de soins capillaires et du cuir chevelu comprenant deux shampooings, un après-shampoing nourrissant, un masque et une essence de traitement. L'après-shampoing intègre la technologie CPX Repair Inner, conçue pour conditionner le cuir chevelu et renforcer la fibre capillaire.
- Juillet 2026 : Unilever a lancé TRESemmé Professional au Royaume-Uni et en Irlande, repositionnant la marque avec une gamme de soins capillaires premium à base scientifique. La mise à niveau du portefeuille couvre les produits de lavage et de soin ciblant les cheveux abîmés, l'hydratation, le contrôle du frisottis, la brillance, la protection de la couleur et la définition des boucles.
- Février 2026 : Pantene de Procter & Gamble a lancé le Miracle Rescue Bond Repair Conditioner en Inde, ciblant les dommages capillaires visibles causés par un coiffage fréquent. La formulation intègre la technologie Melting Pro-V et 5 000 perles de nutriments Pro-Vitamine B5, conçues pour reconstituer les lipides perdus et soutenir la réparation des liaisons capillaires.
Périmètre du rapport mondial sur le marché des après-shampoings
Pour cette étude, le marché des après-shampoings est défini comme la valeur des ventes de produits d'après-shampoings produits commercialement et formulés pour améliorer la douceur, le lissé, la maniabilité, l'hydratation et la santé globale des cheveux. Le marché couvre les après-shampoings pour différentes préoccupations capillaires, notamment la réparation des dommages et le renforcement, les soins anti-pelliculaires et du cuir chevelu, l'anti-chute et la croissance capillaire, la protection de la couleur et d'autres besoins de soins capillaires. Le marché est segmenté par utilisateur final en adultes et enfants ; par catégorie en produits premium et grand public ; par ingrédients en produits naturels/biologiques et conventionnels/synthétiques ; et par canal de distribution en supermarchés/hypermarchés, boutiques de vente en ligne, magasins de sant et de beauté et autres canaux de distribution. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. Les estimations et prévisions de marché sont présentées en termes de valeur (USD) pour les segments et zones géographiques définis.
Aperçu de la segmentation
| Réparation des dommages et renforcement |
| Soins anti-pelliculaires et du cuir chevelu |
| Anti-chute/Croissance capillaire |
| Protection de la couleur |
| Autres |
| Adultes |
| Enfants |
| Produits premium |
| Produits grand public |
| Naturels/Biologiques |
| Conventionnels/Synthétiques |
| Supermarchés/Hypermarchés |
| Boutiques de vente en ligne |
| Santé et beauté |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par préoccupation capillaire | Réparation des dommages et renforcement | |
| Soins anti-pelliculaires et du cuir chevelu | ||
| Anti-chute/Croissance capillaire | ||
| Protection de la couleur | ||
| Autres | ||
| Par utilisateur final | Adultes | |
| Enfants | ||
| Par catégorie | Produits premium | |
| Produits grand public | ||
| Par ingrédients | Naturels/Biologiques | |
| Conventionnels/Synthétiques | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Boutiques de vente en ligne | ||
| Santé et beauté | ||
| Autres canaux de distribution | ||
| Par zone géographique | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des après-shampoings ?
Le marché des après-shampoings est estimé à 20,36 milliards USD en 2026.
Quel est le taux de croissance prévu du marché des après-shampoings ?
Le marché devrait croître à un CAGR de 6,89 % sur la période 2027–2032.
Quel segment détient la plus grande part du marché des après-shampoings ?
La réparation des dommages et le renforcement détiennent la plus grande part par préoccupation capillaire, représentant 35,00 % du marché en 2026.
Quelle région domine le marché des après-shampoings ?
L'Asie-Pacifique domine le marché, représentant 47,12 % du marché en 2026.