
Marktgröße und Marktanteil für Haarspülungen
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
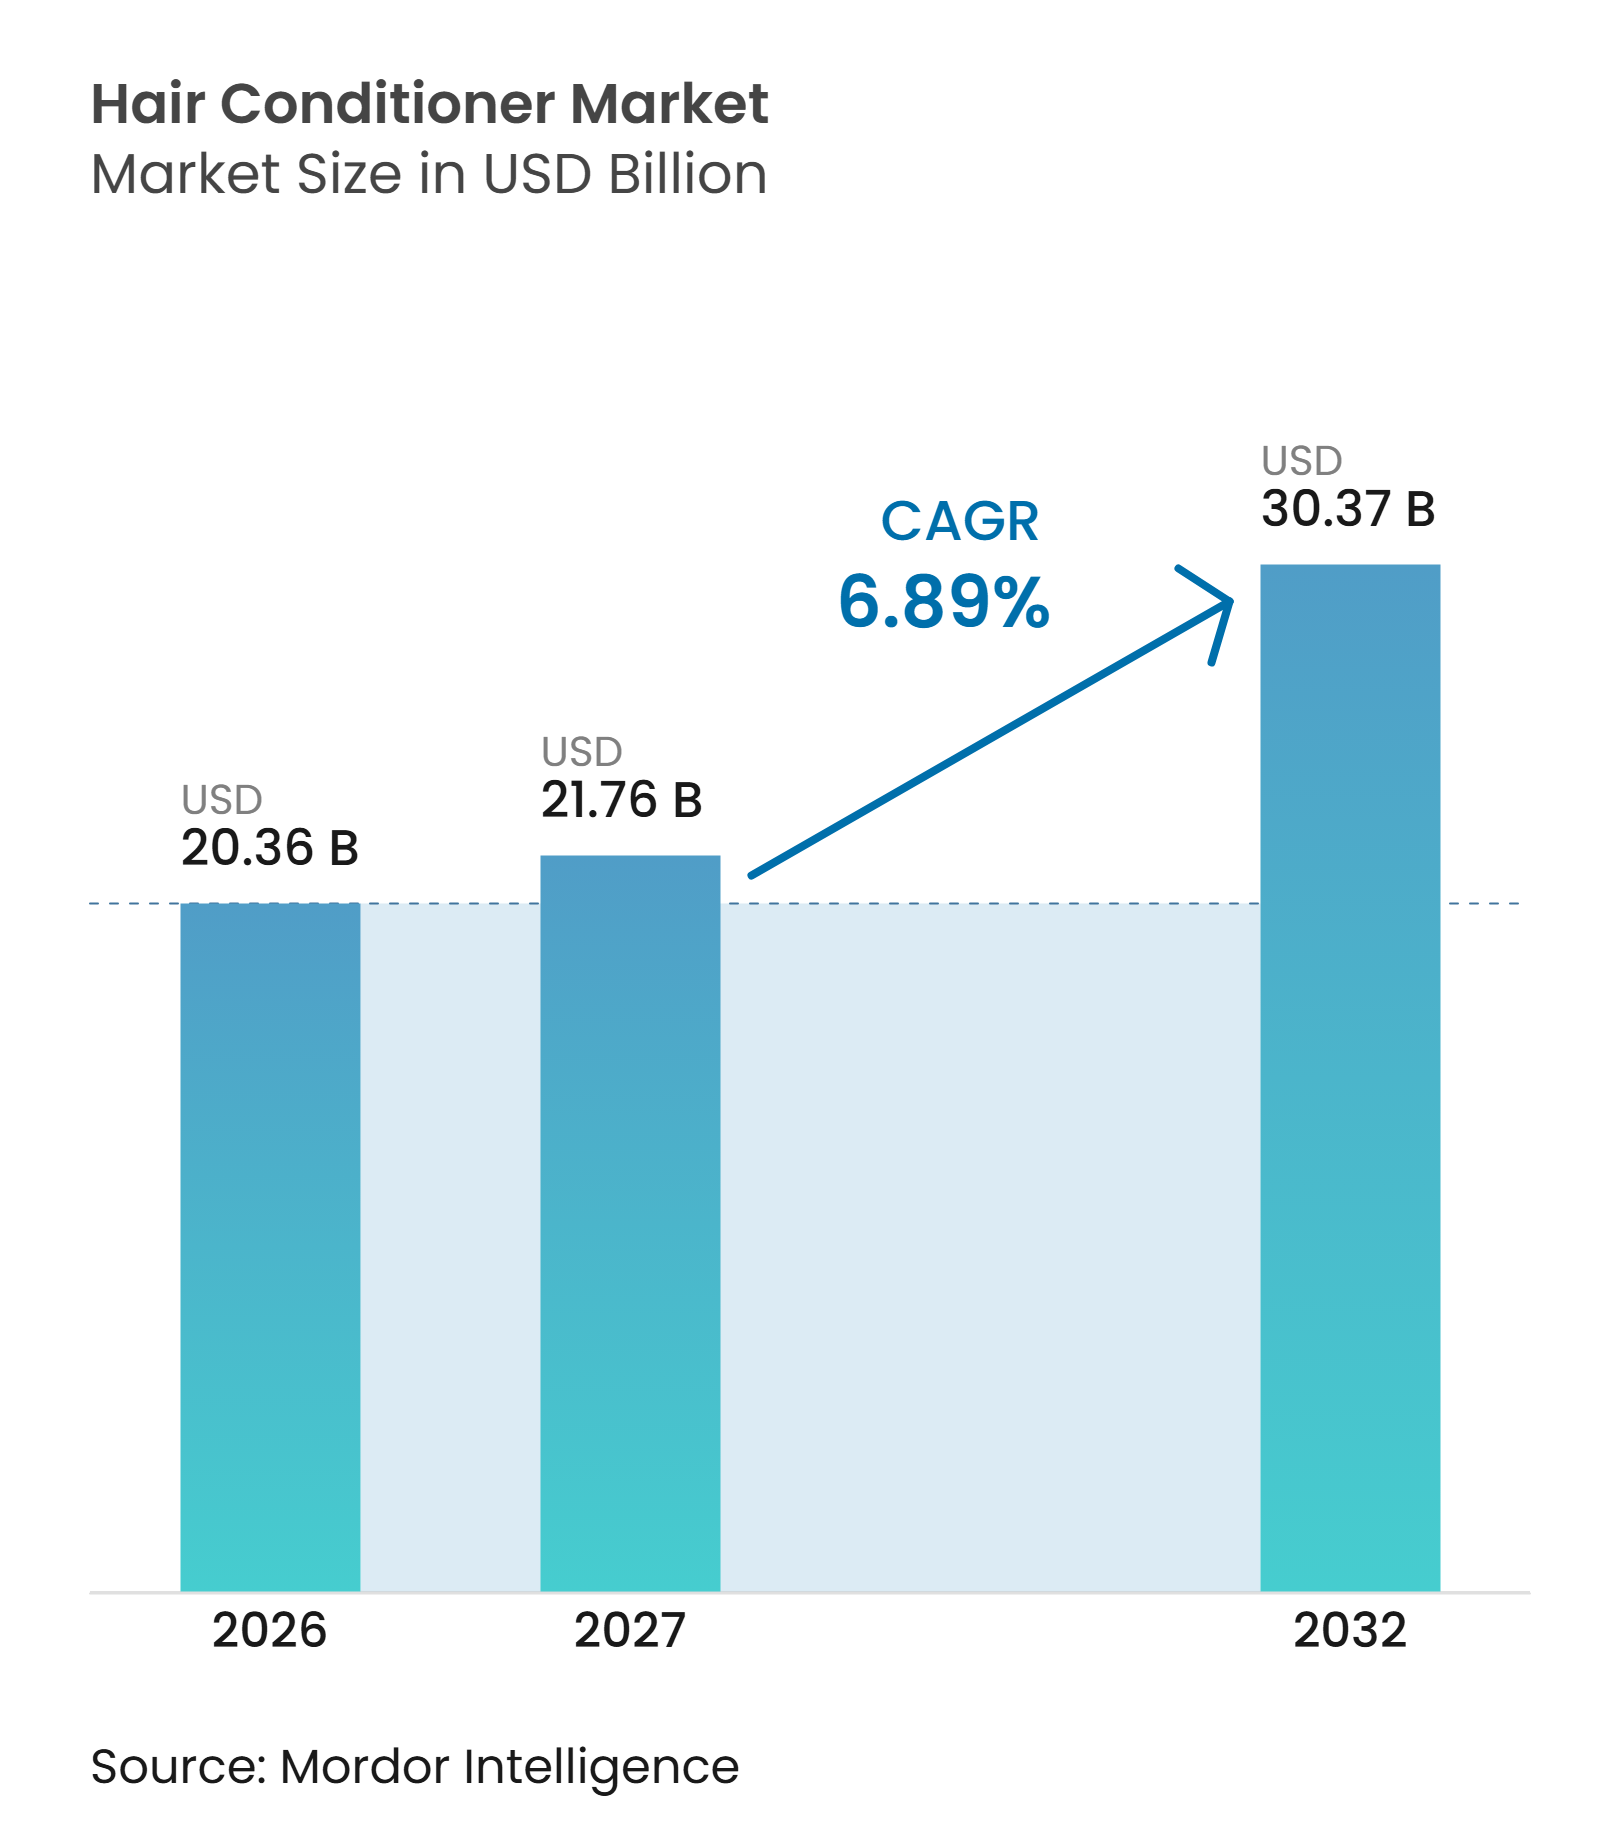
| Marktgröße (2027) | 21.76 Milliarden US-Dollar |
| Marktgröße (2032) | 30.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Haarspülungen von Mordor Intelligence
Die Marktgröße für Haarspülungen wird voraussichtlich von 20,36 Milliarden USD im Jahr 2026 auf 21,76 Milliarden USD im Jahr 2027 steigen und bis 2032 30,37 Milliarden USD erreichen, mit einem CAGR von 6,89 % über den Zeitraum 2027–2032. Das Wachstum wird durch das zunehmende Interesse der Verbraucher an Haargesundheit, die steigende Nachfrage nach spezialisierten Haarpflegeformulierungen sowie ein größeres Bewusstsein für Schadensreparatur, Kopfhautpflege und Haarausfall-Prävention gestützt. Produkte zur Schadensreparatur und Stärkung haben mit 35,00 % im Jahr 2026 den größten Anteil und spiegeln die anhaltende Nachfrage nach Conditionern wider, die Haarkraft, Kämmbarkeit und die allgemeine Haargesundheit verbessern. Die wachsende Beliebtheit von Anti-Haarausfall-Formulierungen, Premium-Haarpflegeprodukten sowie natürlichen und biologischen Inhaltsstoffen schafft Möglichkeiten zur Produktdifferenzierung und Mehrwertangeboten. Supermärkte und Hypermärkte bleiben der führende Vertriebskanal, während Online-Einzelhandelsgeschäfte mit einem CAGR von 8,41 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen dürften, unterstützt durch den Ausbau des E-Commerce-Zugangs und der digitalen Produktentdeckung. Asien-Pazifik dominiert den Markt mit einem Anteil von 47,12 % im Jahr 2026, angetrieben durch seine große Verbraucherbasis und etablierte Haarpflegekonsummuster. Wettbewerb unter etablierten Marken, Bedenken hinsichtlich Produktinhaltsstoffen, Produktfälschungen und Schwankungen bei Rohstoffpreisen können die Marktexpansion jedoch einschränken. Das Wachstum begünstigt daher Hersteller, die gezielte Haarpflegelösungen entwickeln, natürliche und Premium-Produktportfolios stärken und ihre Präsenz sowohl im stationären als auch im digitalen Einzelhandel ausbauen können.
Wichtigste Erkenntnisse des Berichts
- Nach Haarproblem entfielen auf Produkte zur Schadensreparatur und Stärkung im Jahr 2026 mit 35,00 % der größte Anteil, während Anti-Haarausfall- und Haarwachstumsprodukte mit einem CAGR von 7,20 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen dürften.
- Nach Endverbraucher entfielen auf Erwachsene im Jahr 2026 mit 74,05 % der größte Anteil, während das Segment Kinder mit einem CAGR von 7,12 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen dürfte.
- Nach Kategorie dominierten Massenprodukte mit einem Marktanteil von 65,64 % im Jahr 2026, während Premiumprodukte mit einem CAGR von 7,49 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen dürften.
- Nach Inhaltsstoffen hielten konventionelle/synthetische Produkte im Jahr 2026 mit 63,85 % den größten Anteil, während natürliche/biologische Produkte mit einem CAGR von 6,95 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen dürften.
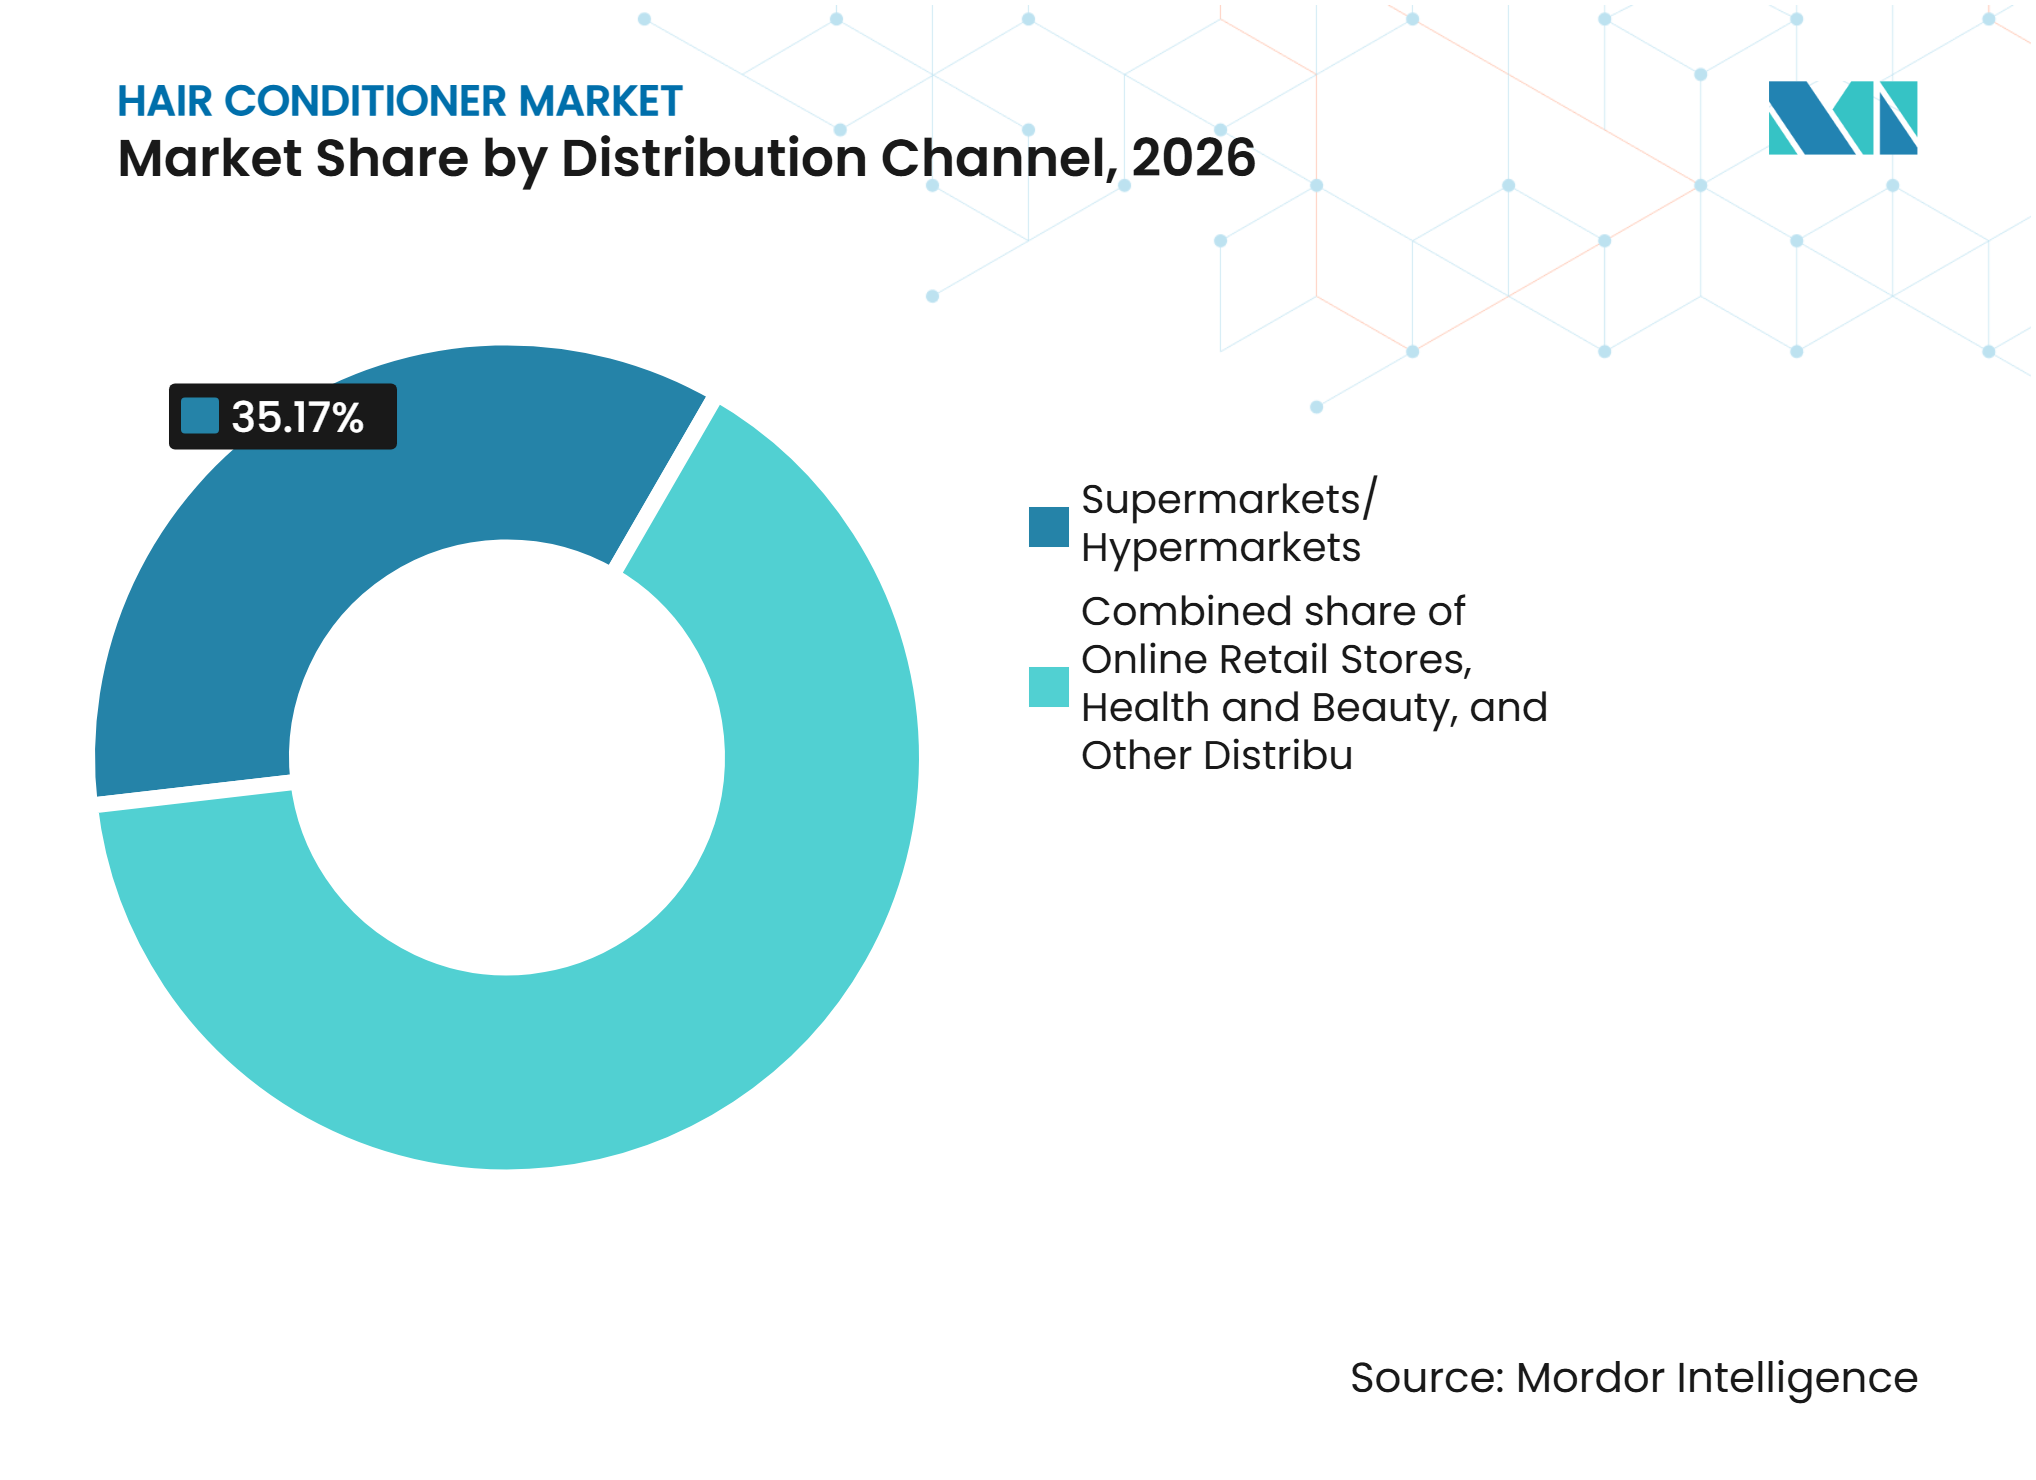
- Nach Vertriebskanal entfielen auf Supermärkte/Hypermärkte im Jahr 2026 mit 35,17 % der größte Anteil, während Online-Einzelhandelsgeschäfte mit einem CAGR von 8,41 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen dürften.
- Geografisch führte Asien-Pazifik mit einem Anteil von 47,12 % am Markt für Haarspülungen im Jahr 2026 und wird auch mit einem CAGR von 6,90 % im Zeitraum 2026–2031 das schnellste Wachstum verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Starke Nachfrage nach Haarspülungen mit Clean-Label-Inhaltsstoffen | +0.8% | Global, insbesondere in Nordamerika und Europa, wo Verbraucher zunehmend Wert auf Transparenz bei Inhaltsstoffen und sauberere Formulierungen legen | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und Prominentenempfehlungen auf Kaufentscheidungen im Bereich Haarpflege | +0.7% | Global, insbesondere in Nordamerika, Europa und Asien-Pazifik, wo digitale Plattformen und Beauty-Influencer die Produktentdeckung und Markenpräferenzen prägen | Kurzfristig (weniger als 2 Jahre) |
| Neigung der Verbraucher zu natürlichen und biologischen Haarspülungsprodukten | +0.8% | Global, insbesondere in Nordamerika und Europa, mit wachsenden Chancen in Asien-Pazifik, da die Nachfrage nach pflanzlichen und natürlich positionierten Formulierungen zunimmt | Mittelfristig (2–4 Jahre) |
| Verbrauchernachfrage nach multikulturellen Haarspülungen für unterschiedliche Haartexturen und -bedürfnisse | +0.6% | Global, insbesondere in Nordamerika und Europa, wo vielfältige Verbraucherdemografien die Nachfrage nach spezialisierten Haarpflegeformulierungen unterstützen | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit individualisierter Haarpflegelösungen und gezielter Conditioner-Formulierungen | +0.7% | Global, insbesondere in Nordamerika, Europa und Asien-Pazifik, wo personalisierte Schönheitsprodukte und gezielte Haarpflegeroutinen zunehmendes Verbraucherinteresse gewinnen | Langfristig (mehr als 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Nachfrage nach Produkten mit Clean-Label-Inhaltsstoffen
Verbraucher bewerten Haarspülungsformulierungen zunehmend anhand von Inhaltsstofftransparenz, wahrgenommener Sicherheit und Produktleistung. Die Nachfrage nach Clean-Label-Positionierung ermutigt Hersteller, Conditioner mit klar kommunizierten Inhaltsstofflisten, pflanzlichen Komponenten und Formulierungen anzubieten, die spezifische Haarpflegebedürfnisse ansprechen. Die Verbraucherforschung von NSF aus dem Jahr 2025 ergab, dass 74 % der befragten US-amerikanischen Verbraucher biologische Inhaltsstoffe in Körperpflegeprodukten als wichtig erachteten, was die Relevanz von Inhaltsstoffentscheidungen bei Kaufentscheidungen unterstreicht [1]. Dieser Trend schafft Möglichkeiten für Conditioner-Marken, ihre Portfolios durch transparente Formulierungspraktiken, glaubwürdige Zertifizierungen und klar belegte Produktaussagen zu differenzieren. Hersteller müssen jedoch die Clean-Label-Positionierung mit Formulierungsstabilität, Conditioningleistung und Erschwinglichkeit in Einklang bringen.
Einfluss sozialer Medien und Prominentenempfehlungen
Social-Media-Plattformen, Beauty-Influencer und Prominentenempfehlungen prägen zunehmend, wie Verbraucher Haarpflegeprodukte entdecken und bewerten. Tutorials, Produktdemonstrationen, Rezensionen und Haarpflegeroutinen helfen Verbrauchern, Conditioner anhand von Formulierung, Eignung für verschiedene Haartypen und erwarteten Vorteilen zu vergleichen. Die Analyse des US-amerikanischen Beauty-Kaufverhaltens von EMARKETER aus dem Jahr 2025 ergab, dass 16,2 % der Beauty-Käufer Prominenten- und Influencer-Empfehlungen als Faktor bei der Kaufentscheidung betrachteten, wobei der Einfluss bei Gen-Z-Verbrauchern deutlich höher war [2]. Für Hersteller von Haarspülungen bieten Creator-Partnerschaften und Social-Media-Kampagnen Möglichkeiten, Produktleistung zu demonstrieren, neue Formulierungen einzuführen und die Markensichtbarkeit zu stärken. Nachhaltiges Engagement hängt jedoch von glaubwürdigen Empfehlungen, transparenter Produktkommunikation und konsistenten Verbrauchererfahrungen ab.
Neigung der Verbraucher zu natürlichen und biologischen Produkten
Das wachsende Verbraucherinteresse an natürlich positionierten Körperpflegeprodukten ermutigt Hersteller, Conditioner-Formulierungen mit botanischen Extrakten, pflanzlichen Ölen und anderen natürlich gewonnenen Inhaltsstoffen zu erweitern. Diese Präferenz spiegelt sich auch im allgemeinen Kaufverhalten bei Körperpflegeprodukten wider, wobei die Forschung von NSF aus dem Jahr 2025 ein starkes Verbraucherinteresse an biologischen Inhaltsstoffen und Drittanbieter-Zertifizierungen identifizierte [3]. In der Haarpflege bieten natürlich gewonnene Inhaltsstoffe wie Aloe vera, botanische Extrakte und ätherische Öle Möglichkeiten zur Entwicklung von Produkten, die auf Nährung, Feuchtigkeitsspeicherung und Kopfhautpflege ausgerichtet sind. Marken können diese Formulierungen nutzen, um ihre Portfolios zu differenzieren und Verbraucher anzusprechen, die Alternativen zu konventionellen Inhaltsstoffsystemen suchen. Dennoch müssen Hersteller sicherstellen, dass die natürliche und biologische Positionierung durch Rückverfolgbarkeit der Inhaltsstoffe, Formulierungswirksamkeit und genaue Produktaussagen unterstützt wird.
Verbrauchernachfrage nach multikulturellen Haarspülungen
Die zunehmende Anerkennung unterschiedlicher Haartexturen und Conditioninganforderungen schafft Möglichkeiten für spezialisierte Haarspülungsprodukte. Verbraucher mit glattem, welligem, lockigem, krakem und texturiertem Haar können unterschiedliche Anforderungen an Feuchtigkeitsspeicherung, Frizz-Management, Entwirren, Bruchprävention und Kämmbarkeit haben. Die Beauty- und Körperpflegeanalyse von Clearwater aus dem Jahr 2025 hebt Textur, Locken und kulturelle Inklusivität als wichtige Haarpflegethemen hervor und betont die Notwendigkeit maßgeschneiderter Lösungen für verschiedene Haartypen [4]. Dies schafft Möglichkeiten für Hersteller, gezielte Conditioner für spezifische Texturen und Haarprobleme zu entwickeln, anstatt sich ausschließlich auf standardisierte Formulierungen zu verlassen. Marken, die inklusive Produktentwicklung mit geeigneter Formulierungsleistung und relevanter Verbraucherkommunikation verbinden, können ihre Attraktivität für multikulturelle Verbrauchergruppen stärken.
Zunehmende Beliebtheit individualisierter Haarpflegelösungen
Das wachsende Bewusstsein der Verbraucher für individuelle Haareigenschaften unterstützt die Nachfrage nach personalisierten Haarpflegeroutinen und gezielten Conditioner-Formulierungen. Verbraucher suchen zunehmend nach Produkten, die auf ihren Haartyp, ihre Textur, ihren Zustand und spezifische Probleme wie Trockenheit, Schäden, Frizz und Haarausfall abgestimmt sind. Die Forschung von Mintel aus dem Jahr 2024 ergab, dass 44 % der befragten indischen Verbraucher Interesse an personalisierten Haarpflegeprodukten bekundeten, die auf ihre individuellen Haartypen zugeschnitten sind. Für Conditioner-Hersteller schafft dieser Trend Möglichkeiten, gezielte Produktsortimente, individuelle Empfehlungen und digitale Tools einzuführen, die Verbrauchern helfen, geeignete Formulierungen zu identifizieren. Personalisierte Produktentdeckung kann auch routinebasierte Käufe fördern und das Markenengagement stärken. Hersteller benötigen jedoch zuverlässige Verbrauchereinblicke und Formulierungskompetenzen, um sicherzustellen, dass individuelle Empfehlungen in bedeutungsvolle Produktvorteile umgesetzt werden.
Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Verbraucherbedenken hinsichtlich Produktsicherheit und Inhaltsstoffen | −0.7% | Global, insbesondere in Nordamerika und Europa, wo Inhaltsstofftransparenz, Produktsicherheitserwartungen und regulatorische Kontrolle Kaufentscheidungen beeinflussen | Mittelfristig (2–4 Jahre) |
| Gefälschte Produkte beeinträchtigen den Markenruf | −0.5% | Global, insbesondere in preissensiblen und fragmentierten Einzelhandelsmärkten in Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Starker Wettbewerb unter etablierten Marktteilnehmern | −0.6% | Global, insbesondere in Nordamerika, Europa und Asien-Pazifik, wo etablierte multinationale Marken und spezialisierte Haarpflegeunternehmen in Massen- und Premiumproduktekategorien konkurrieren | Kurzfristig (weniger als 2 Jahre) |
| Schwankungen bei Rohstoffpreisen beeinträchtigen Gewinnmargen | −0.5% | Global, insbesondere in fertigungsabhängigen Märkten und Regionen, die auf importierte Conditioningmittel, Duftstoffe, Öle und Spezialinhaltsstoffe angewiesen sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherbedenken hinsichtlich Produktsicherheit und Inhaltsstoffen
Haarspülungsformulierungen enthalten Kombinationen aus Conditioningmitteln, Konservierungsstoffen, Duftstoffen, Tensiden, Silikonen und anderen funktionellen Inhaltsstoffen, was Produktsicherheit und Inhaltsstofftransparenz zu wichtigen Überlegungen für Verbraucher macht. Das wachsende Bewusstsein für potenzielle Reizungen, allergische Reaktionen und Empfindlichkeiten gegenüber bestimmten kosmetischen Inhaltsstoffen kann Kaufentscheidungen beeinflussen, insbesondere bei Verbrauchern mit empfindlicher Kopfhaut oder spezifischen Haarpflegeanforderungen. Regulatorische Anforderungen an kosmetische Inhaltsstoffe, Produktsicherheitsbewertungen, Kennzeichnung und zulässige Aussagen erhöhen auch die Compliance-Verantwortung für Hersteller. Unternehmen müssen daher in Formulierungstests, Inhaltsstoffbewertung und transparente Produktkommunikation investieren, um das Verbrauchervertrauen aufrechtzuerhalten. Diese Anforderungen können die Produktentwicklungs- und Compliance-Kosten erhöhen, während Bedenken hinsichtlich bestimmter Inhaltsstoffe die Nachfrage nach einigen konventionellen Conditioner-Formulierungen einschränken können.
Gefälschte Produkte beeinträchtigen den Markenruf
Die Verfügbarkeit gefälschter und nicht autorisierter Haarpflegeprodukte kann das Verbrauchervertrauen untergraben und den Ruf etablierter Conditioner-Marken beeinträchtigen. Gefälschte Produkte können Markenverpackungen, Produktnamen und -aussagen imitieren, dabei jedoch Inhaltsstoffe oder Herstellungsverfahren verwenden, die von denen der Originalprodukte abweichen. Solche Produkte können Sicherheits- und Leistungsbedenken aufwerfen, insbesondere wenn Verbraucher authentische Conditioner nicht leicht von nicht autorisierten Alternativen auf Online-Marktplätzen und in fragmentierten Einzelhandelskanälen unterscheiden können. Das Problem kann auch zu Umsatzeinbußen, Preisdruck und verringerter Markentreue für legitime Hersteller führen. Unternehmen müssen daher die Produktauthentifizierung, Verpackungssicherheit, Vertriebsüberwachung und Zusammenarbeit mit E-Commerce-Plattformen stärken, um Markenwert und Verbrauchervertrauen zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Haarproblem:
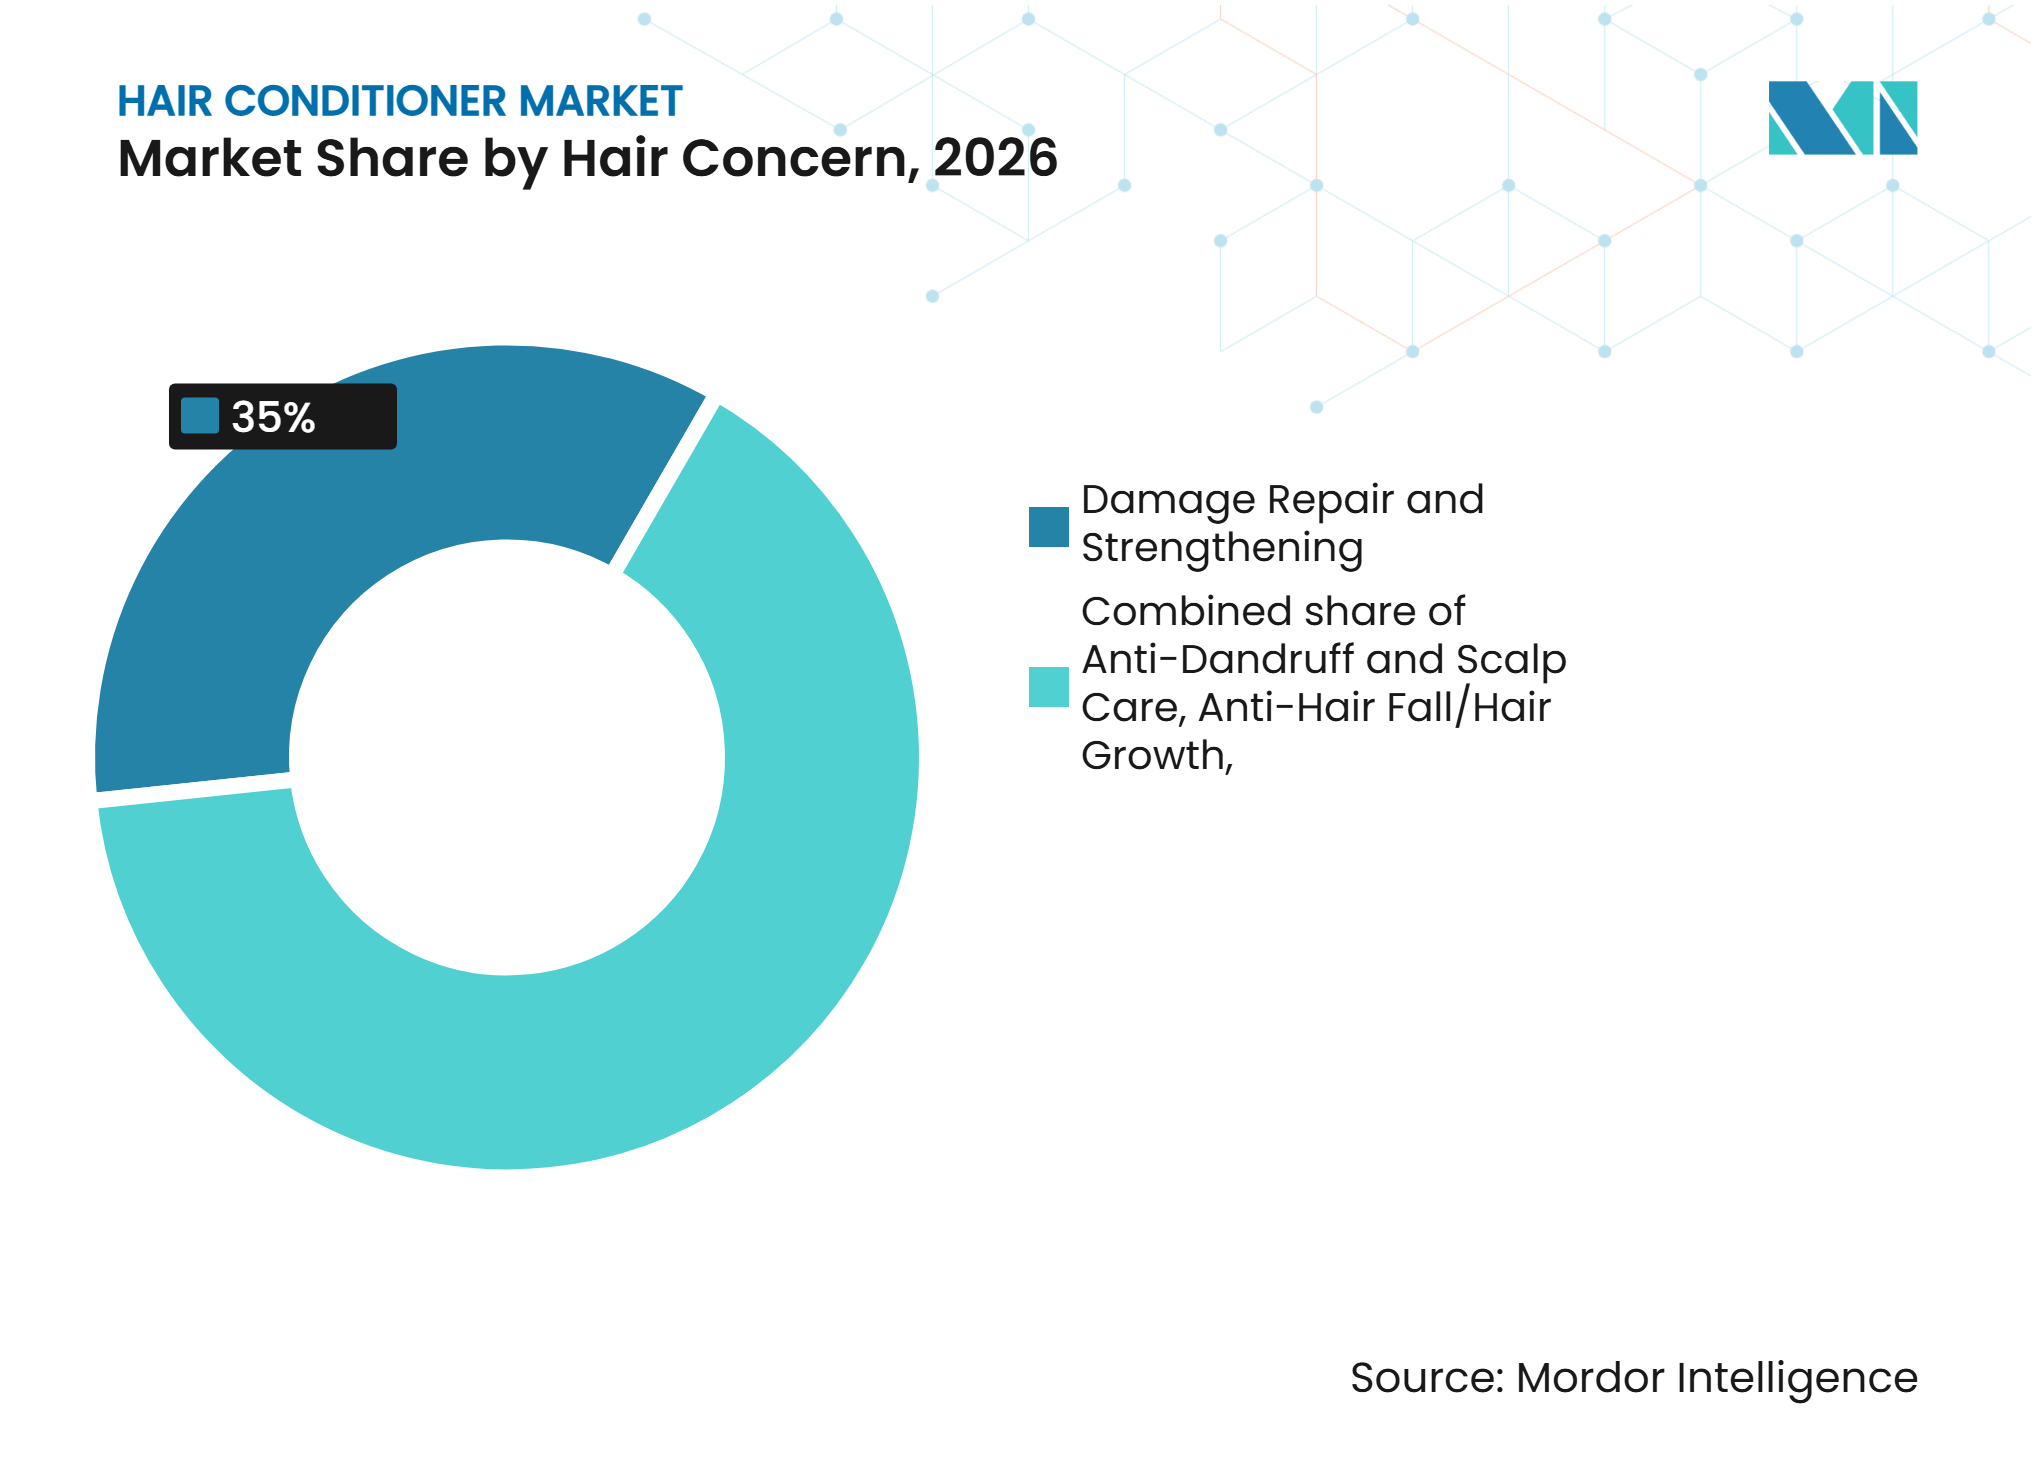
Schadensreparatur und Stärkung führt, während Anti-Haarausfall-Produkte schneller wachsenIm Jahr 2026 entfielen auf Produkte zur Schadensreparatur und Stärkung 35,00 % des Marktes für Haarspülungen, was sie zum führenden Segment nach Haarproblem macht. Ihre Position spiegelt die Verbrauchernachfrage nach Conditionern wider, die häufige Haarprobleme wie Trockenheit, Bruch, gespaltene Spitzen und Schäden durch Wärmestyling, chemische Behandlungen und Umwelteinflüsse beheben. Unterdessen werden Anti-Haarausfall- und Haarwachstums-Conditioner voraussichtlich das schnellste Wachstum mit einem CAGR von 7,20 % im Zeitraum 2026–2031 verzeichnen. Die wachsende Aufmerksamkeit der Verbraucher für Haarausdünnung, Kopfhautgesundheit und haarstärkende Routinen ermutigt Hersteller, gezielte Formulierungen mit Inhaltsstoffen zu entwickeln, die stärkeres und gesünder aussehendes Haar unterstützen sollen.
Anti-Schuppen- und Kopfhautpflege-Conditioner sprechen Bedenken hinsichtlich Kopfhautkomfort, Trockenheit und Schuppenbildung an, während Farbschutzprodukte Verbraucher ansprechen, die das Aussehen und die Kämmbarkeit von gefärbtem Haar erhalten möchten. Andere Formulierungen dienen zusätzlichen Anforderungen, darunter Frizz-Kontrolle, Feuchtigkeitspflege und spezialisierte Haarpflege. In diesen Segmenten konzentrieren sich Hersteller auf gezielte Produktvorteile, Inhaltsstoffinnovationen und Formulierungen, die für verschiedene Haartypen und -probleme geeignet sind. Die Fähigkeit, Conditioningleistung mit spezialisierten Haarpflegevorteilen zu kombinieren, wird für die Produktdifferenzierung und Marktexpansion wichtig bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Erwachsene führen, während Produkte für Kinder schneller wachsenIm Jahr 2026 entfielen auf erwachsene Verbraucher 74,05 % des Marktes für Haarspülungen, was sie zum führenden Endverbrauchersegment macht. Diese Dominanz spiegelt die breitere Verwendung von Conditionern in Haarpflegeroutinen von Erwachsenen wider, unterstützt durch die Nachfrage nach Produkten, die Trockenheit, Schadensreparatur, Frizz-Management, Kopfhautpflege und Farbschutz ansprechen. Unterdessen wird das Segment Kinder voraussichtlich das schnellste Wachstum mit einem CAGR von 7,12 % im Zeitraum 2026–2031 verzeichnen. Die wachsende elterliche Aufmerksamkeit für die Körperpflege von Kindern und die Nachfrage nach altersgerechten Produkten schaffen Möglichkeiten für Conditioner, die mit sanften Reinigungs- und Conditioningsystemen formuliert sind.
Auf Erwachsene ausgerichtete Conditioner bedienen weiterhin eine breitere Palette von Haartexturen, Stylingpräferenzen und spezifischen Haarproblemen, was Hersteller dazu veranlasst, umfangreiche Produktportfolios zu pflegen. Im Gegensatz dazu sind Kinderprodukte im Allgemeinen auf sanfte Formulierungen, einfache Anwendung und Eignung für jüngere Nutzer ausgerichtet. Hersteller, die die unterschiedlichen Formulierungs- und Kommunikationsanforderungen beider Gruppen berücksichtigen, können ihre Reichweite bei Haushaltskäufen für Haarpflege stärken.
Nach Kategorie:
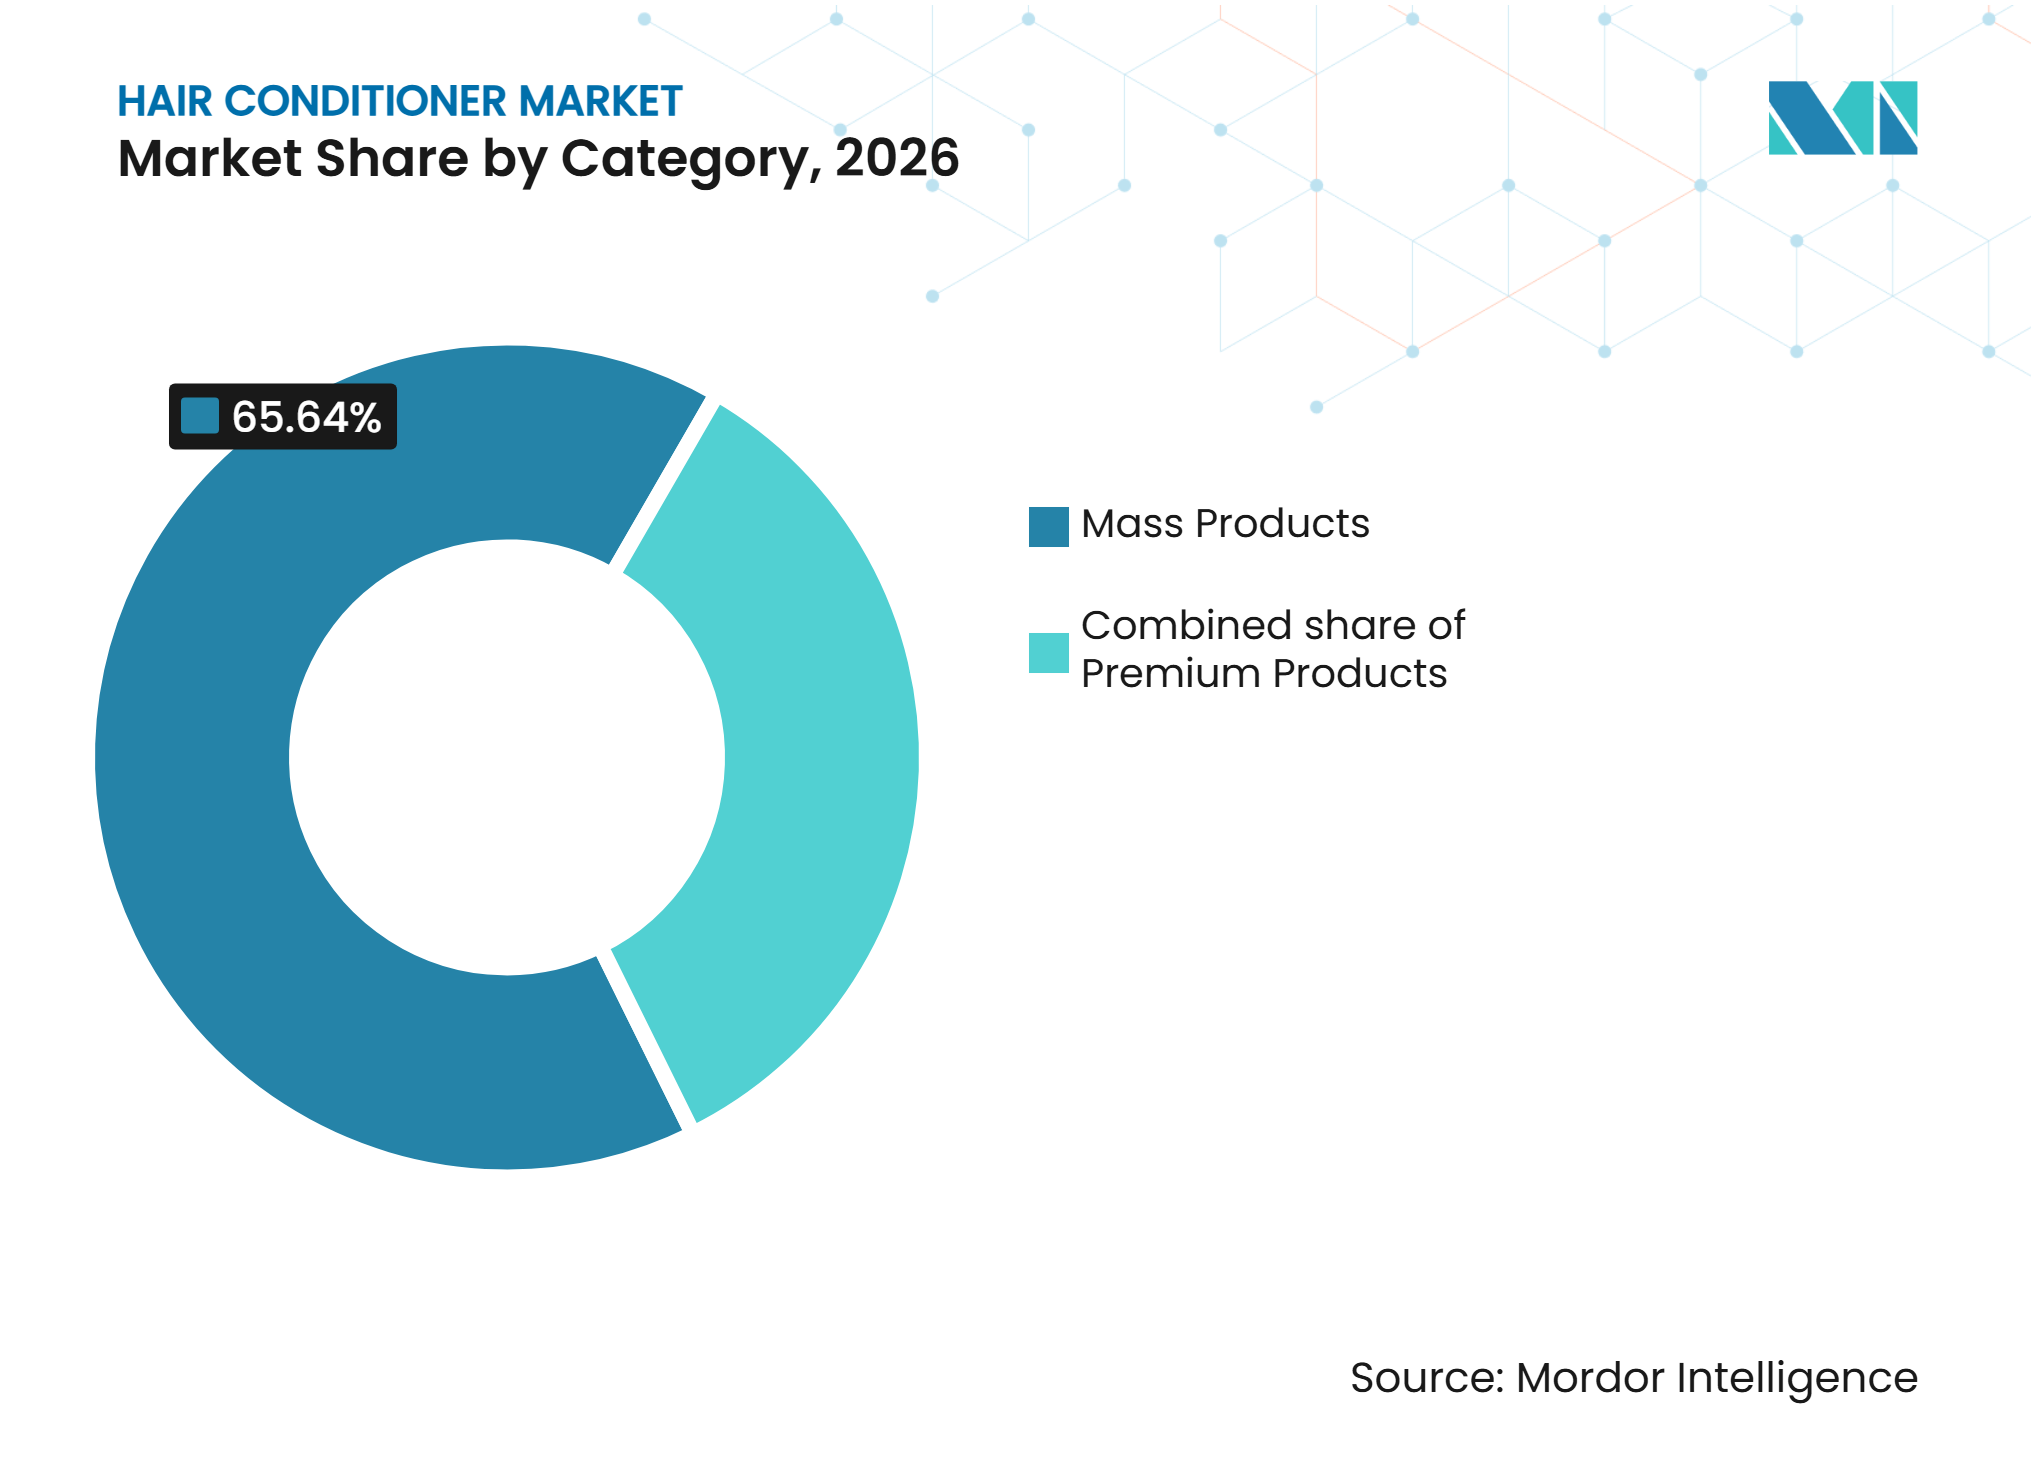
Massenprodukte führen, während Premiumprodukte schneller wachsenIm Jahr 2026 entfielen auf Massenprodukte 65,64 % des Marktes für Haarspülungen, was sie zur führenden Kategorie macht. Ihre Dominanz spiegelt die breite Verbraucherzugänglichkeit, wettbewerbsfähige Preisgestaltung, umfangreiche Produktverfügbarkeit und etablierten Vertrieb über Supermärkte, Hypermärkte und andere Einzelhandelsgeschäfte wider. Unterdessen werden Premiumprodukte voraussichtlich das schnellste Wachstum mit einem CAGR von 7,49 % im Zeitraum 2026–2031 verzeichnen. Das zunehmende Interesse an spezialisierten Haarpflegelösungen, fortschrittlichen Formulierungen, saloninspirierten Produkten und gezielten Vorteilen unterstützt die Nachfrage nach höherwertigen Conditionern.
Massenmarkt-Conditioner sprechen Verbraucher weiterhin durch erschwingliche Alltagsprodukte an, die für Feuchtigkeitspflege, Entwirren und allgemeine Haarpflege konzipiert sind. Premium-Angebote differenzieren sich unterdessen durch spezialisierte Inhaltsstoffe, gezielte Leistungsaussagen, unverwechselbare Formulierungen und Markenpositionierung. Hersteller balancieren daher hochvolumige Massenmarktportfolios mit Premiumprodukten, die spezifischere Verbraucheranforderungen ansprechen und Wertwachstum unterstützen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Inhaltsstoffen:
Konventionelle/synthetische Produkte führen, während natürliche/biologische Produkte wachsenIm Jahr 2026 entfielen auf konventionelle/synthetische Conditioner 63,85 % des Marktes für Haarspülungen, was sie zur führenden Inhaltsstoffkategorie macht. Ihre Position spiegelt den etablierten Einsatz synthetischer Conditioningmittel, Silikone, Emulgatoren und anderer funktioneller Inhaltsstoffe wider, die Glätte, Entwirren, Kämmbarkeit und Formulierungsstabilität unterstützen. Unterdessen werden natürliche/biologische Conditioner voraussichtlich das schnellste Wachstum mit einem CAGR von 6,95 % im Zeitraum 2026–2031 verzeichnen. Das wachsende Verbraucherinteresse an pflanzlichen Inhaltsstoffen, Inhaltsstofftransparenz und natürlich positionierten Körperpflegeprodukten ermutigt Hersteller, ihre natürlichen und biologischen Produktportfolios zu erweitern.
Konventionelle Formulierungen bleiben wichtig, da sie Herstellern etablierte Inhaltsstoffsysteme und Flexibilität bei der Entwicklung von Produkten für verschiedene Haarprobleme bieten. Natürliche und biologische Conditioner bieten Möglichkeiten zur Differenzierung durch botanische Extrakte, Pflanzenöle und alternative Conditioninginhaltsstoffe. Hersteller müssen jedoch Produktleistung, Formulierungsstabilität und Erschwinglichkeit aufrechterhalten und gleichzeitig die Verbrauchererwartungen hinsichtlich Inhaltsstoffbeschaffung und Transparenz erfüllen.
Nach Vertriebskanal:
Supermärkte/Hypermärkte führen, während Online-Einzelhandelsgeschäfte schneller wachsenIm Jahr 2026 entfielen auf Supermärkte und Hypermärkte 35,17 % des Marktes für Haarspülungen, was sie zum führenden Vertriebskanal macht. Ihre Position spiegelt die breite Produktverfügbarkeit, etablierte Einzelhandelsnetzwerke, Markensichtbarkeit im Geschäft und die Möglichkeit der Verbraucher wider, verschiedene Conditioner-Marken und -Formulierungen beim Einkauf zu vergleichen. Unterdessen werden Online-Einzelhandelsgeschäfte voraussichtlich das schnellste Wachstum mit einem CAGR von 8,41 % im Zeitraum 2026–2031 verzeichnen. Der Ausbau des E-Commerce-Zugangs, digitale Produktentdeckung, Kundenbewertungen, Abonnementoptionen und Direct-to-Consumer-Plattformen unterstützen Online-Käufe von Haarpflegeprodukten.
Gesundheits- und Schönheitsgeschäfte bedienen Verbraucher, die spezialisierte Haarpflegeprodukte, professionelle Empfehlungen und Premium-Formulierungen suchen. Andere Vertriebskanäle, einschließlich salonbasierter und alternativer Einzelhandelsgeschäfte, bieten zusätzlichen Zugang zu gezielten Conditioner-Sortimenten. Hersteller sind zunehmend gefordert, eine konsistente Produktpräsenz über physische und digitale Kanäle hinweg aufrechtzuerhalten, Online-Plattformen zur Verbesserung der Produktentdeckung zu nutzen und gleichzeitig Supermarkt- und Fachhandelsbeziehungen zu pflegen, um eine breitere Verbraucherreichweite zu unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Haarspülungen in Asien-Pazifik
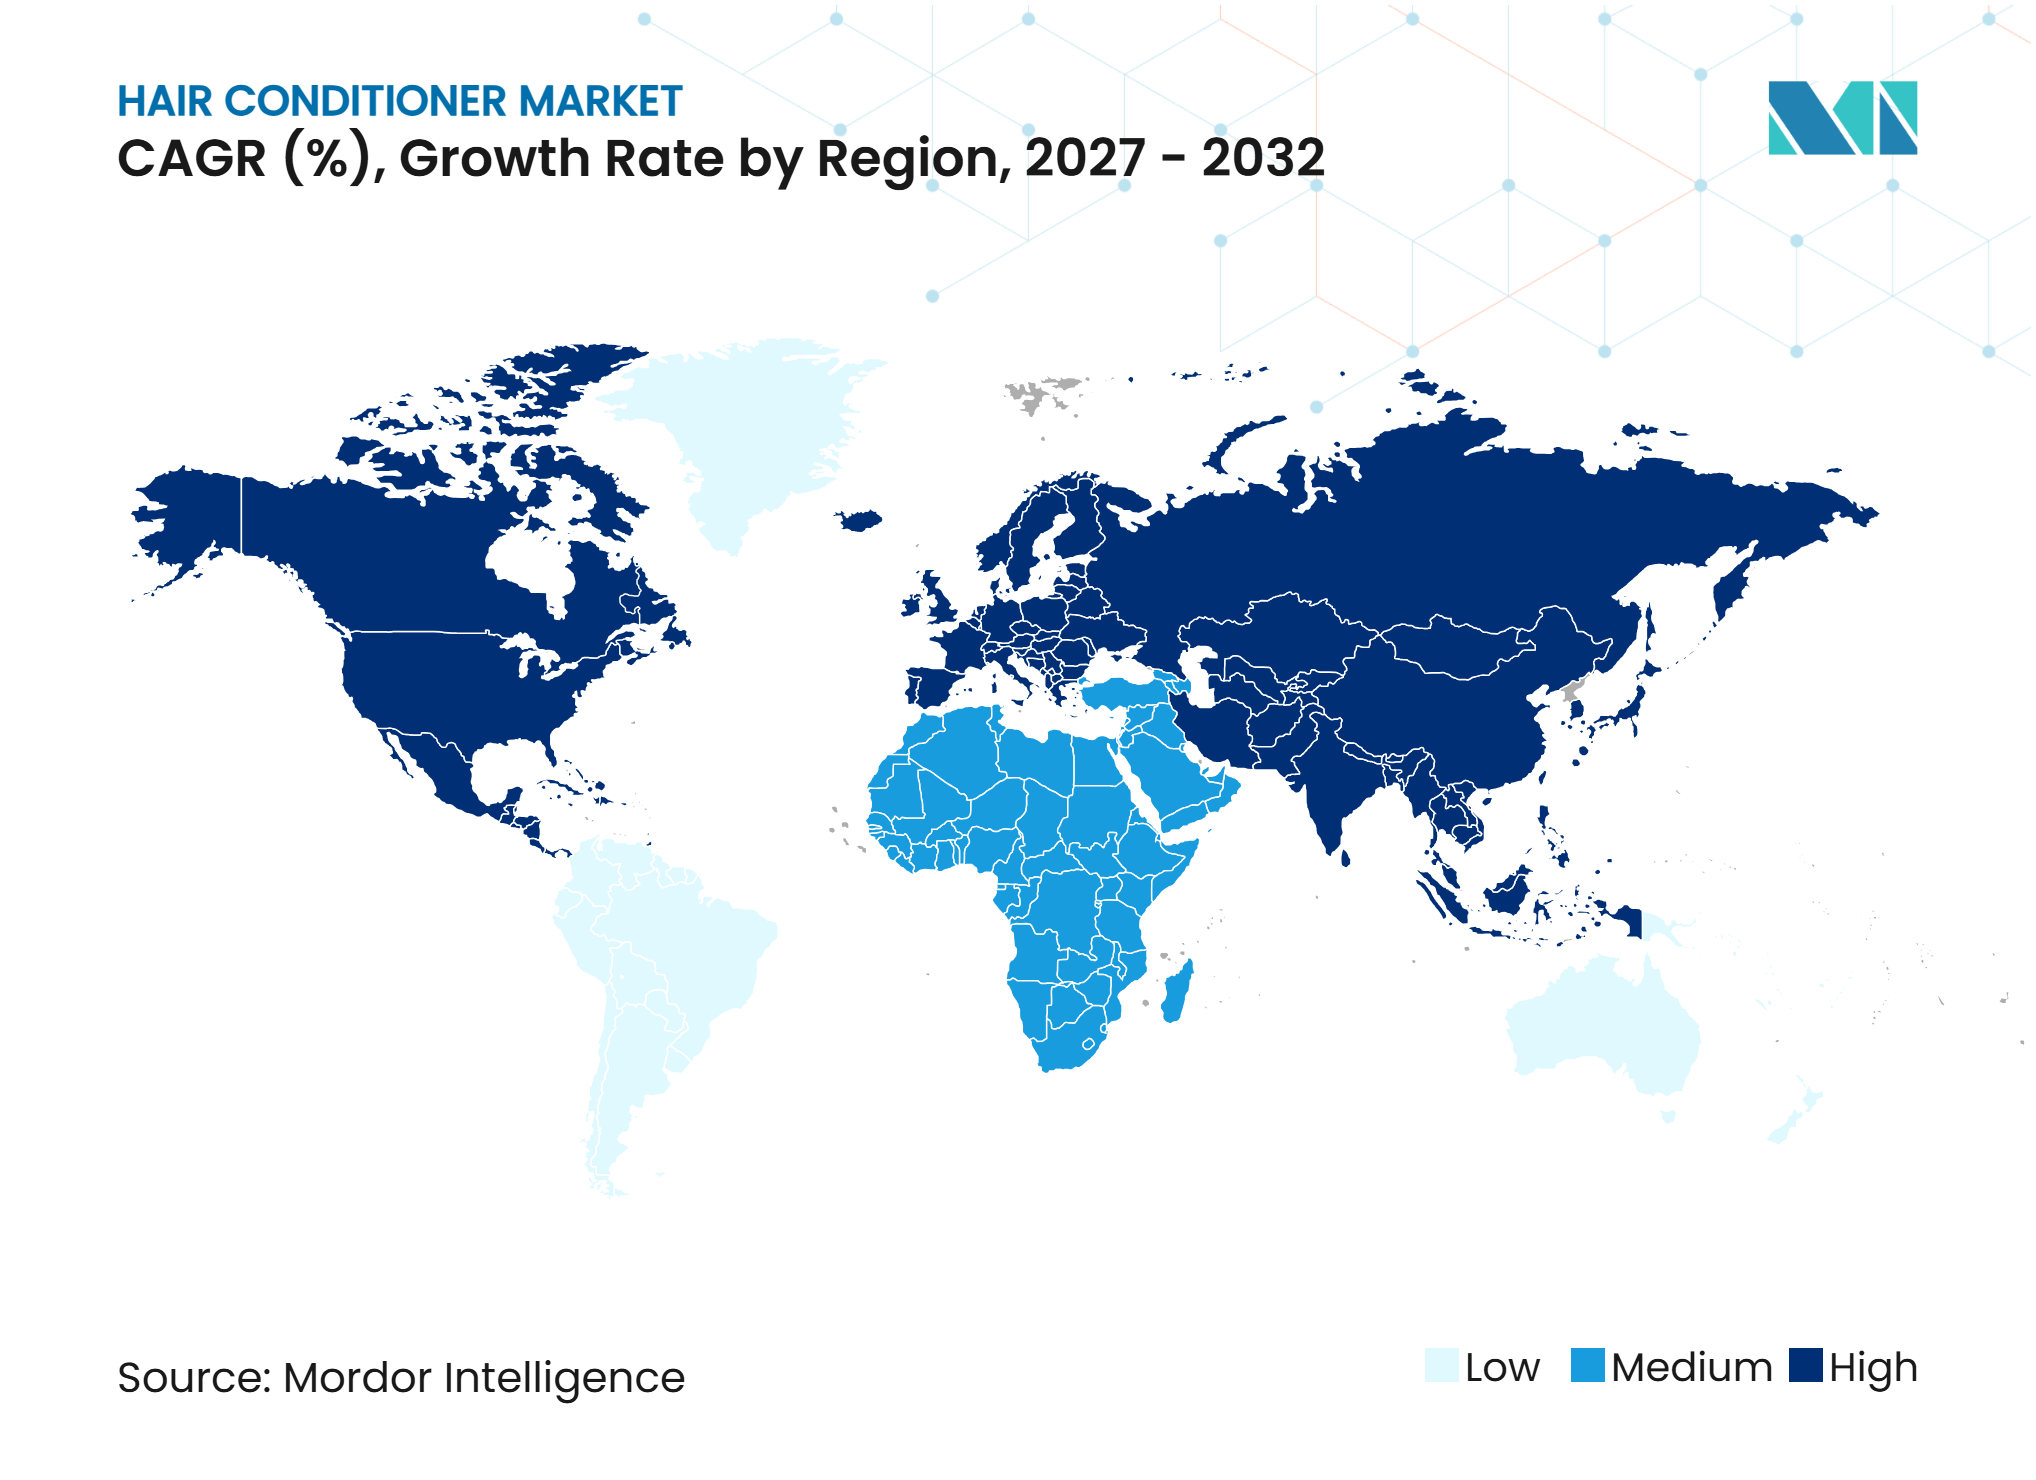
Asien-Pazifik hatte im Jahr 2026 einen geschätzten Anteil von 47,12 % am Markt für Haarspülungen und ist damit der größte regionale Markt. Die große Bevölkerung der Region, der etablierte Körperpflegekonsum und die vielfältigen Haartexturen schaffen Nachfrage nach Conditionern, die Schadensreparatur, Frizz-Kontrolle, Feuchtigkeitsspeicherung, Kopfhautpflege und Haarausfall-Bedenken ansprechen. Länder wie China, Indien, Japan, Südkorea und Indonesien bieten Herstellern durch eine Kombination aus Massenmarktprodukten und spezialisierten Formulierungen Möglichkeiten. Die wachsende E-Commerce-Durchdringung und der Ausbau moderner Einzelhandelsnetzwerke verbessern auch den Zugang zu einem breiteren Sortiment an Haarpflegeprodukten. Hersteller können ihre regionale Präsenz stärken, indem sie Formulierungen, Preisgestaltung und Produktpositionierung an lokale Haarpflegepräferenzen anpassen.
Wachstumsaussichten für den Markt für Haarspülungen in Asien-Pazifik
Asien-Pazifik wird voraussichtlich auch der am schnellsten wachsende regionale Markt sein, mit einem geschätzten CAGR von 6,90 % im Zeitraum 2026–2031. Steigende verfügbare Einkommen, zunehmendes Bewusstsein für spezialisierte Haarpflegeroutinen und wachsendes Interesse an Premium- und natürlich positionierten Produkten unterstützen die Nachfrage. Der Ausbau von Online-Einzelhandelsgeschäften bietet Marken zusätzliche Möglichkeiten, Verbraucher durch digitale Produktentdeckung, Bewertungen und gezieltes Marketing zu erreichen. Die Nachfrage nach Anti-Haarausfall-, Schadensreparatur- und Stärkungs-Conditionern kann die Produktinnovation in der gesamten Region weiter unterstützen. Hersteller müssen jedoch Unterschiede in der Kaufkraft der Verbraucher, Haarpflegepräferenzen und regulatorischen Anforderungen in den einzelnen Märkten berücksichtigen.
Märkte für Haarspülungen in Nordamerika, Europa, Südamerika sowie dem Nahen Osten und Afrika
Nordamerika ist ein etablierter Markt für Haarspülungen, unterstützt durch die Nachfrage nach spezialisierten Formulierungen, die Schadensreparatur, Haarausfall-Prävention, Kopfhautpflege und Farbschutz ansprechen. Die Region bietet Möglichkeiten für Premiumprodukte, saloninspiierte Conditioner und Formulierungen für verschiedene Haartexturen. Europa bietet ebenfalls Möglichkeiten durch das Verbraucherinteresse an Inhaltsstofftransparenz, natürlichen und biologischen Formulierungen sowie spezialisierten Haarpflegeprodukten. In Südamerika schafft die Nachfrage nach Conditionern, die Trockenheit, Frizz und Kämmbarkeit ansprechen, Möglichkeiten für Hersteller, Produkte zu entwickeln, die auf regionale Haartypen und klimatische Bedingungen zugeschnitten sind. Der Nahe Osten und Afrika bieten unterdessen Wachstumspotenzial durch expandierenden Körperpflegekonsum, modernen Einzelhandelszugang und zunehmende Verfügbarkeit von Massenmarkt- und Premium-Haarpflegeprodukten. In all diesen Regionen müssen Hersteller Produktinnovation, Erschwinglichkeit, Inhaltsstoffpräferenzen und Vertriebsreichweite ausbalancieren, um die Marktdurchdringung zu stärken.
Wettbewerbslandschaft
Marktkonzentration
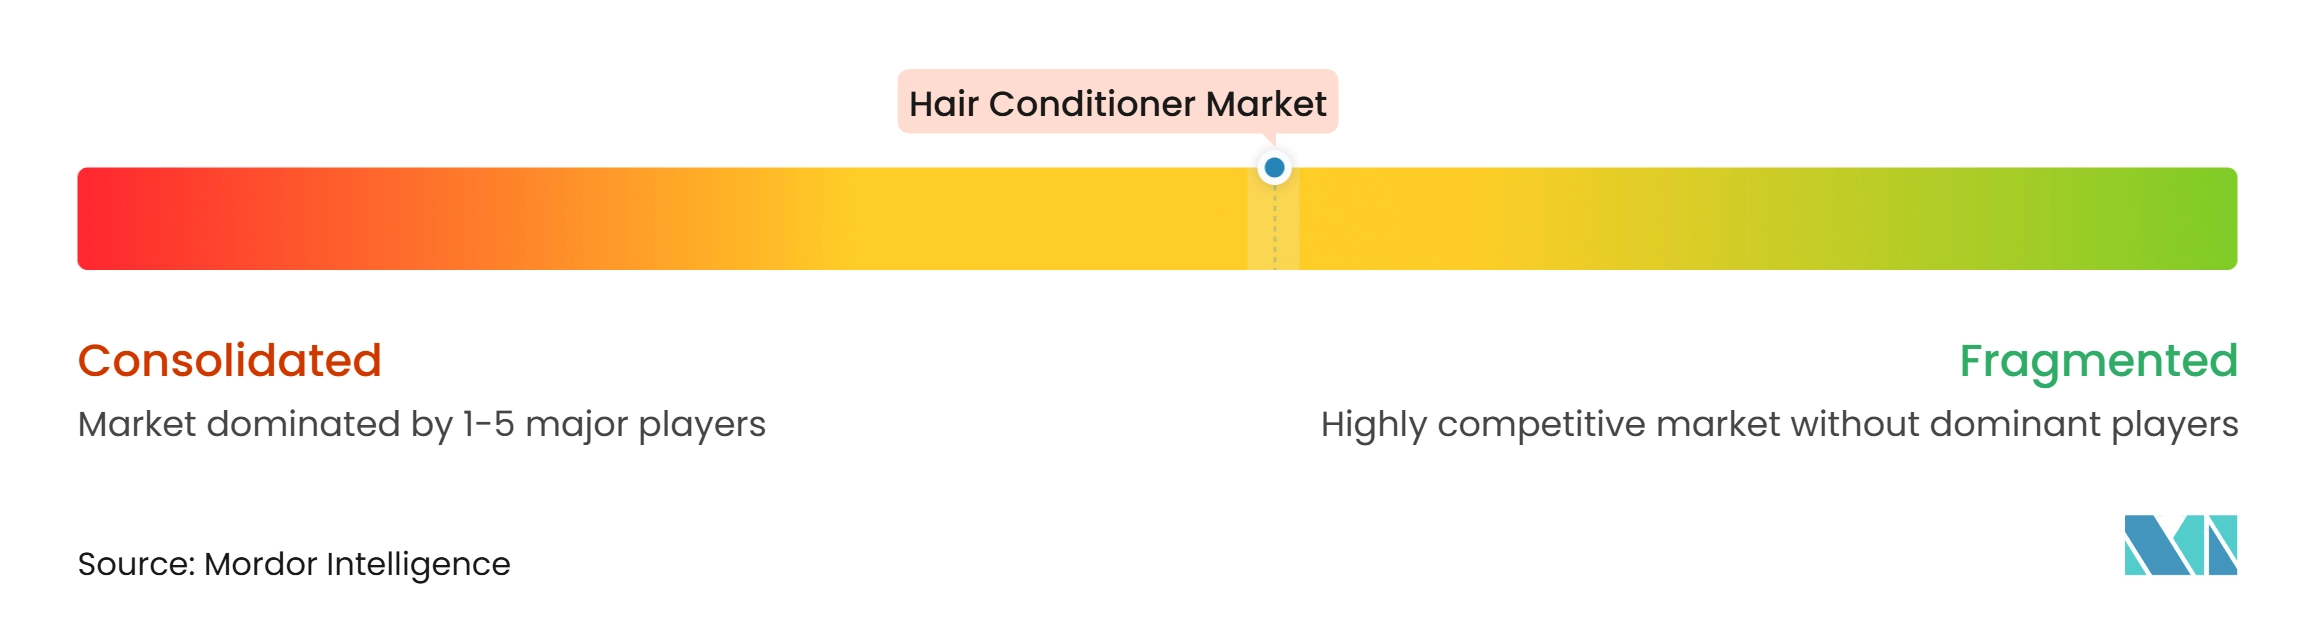
Der Markt für Haarspülungen umfasst multinationale Körperpflegeunternehmen, etablierte Haarpflegemarken, salonorientierte Unternehmen und spezialisierte Haarbehandlungshersteller, die durch Produktinnovation, Inhaltsstoffauswahl, Markenpositionierung und Vertriebsreichweite konkurrieren. Diese Unternehmen sind in verschiedenen Teilen des Marktes durch Massenmarkt-Conditioner, Premium-Formulierungen, gezielte Haarbehandlungen und Produkte für spezifische Haarprobleme tätig. Etablierte Konsumgüterunternehmen können breite Produktportfolios und umfangreiche Einzelhandelsnetzwerke nutzen, während Spezialmarken sich durch gezielte Formulierungen, Premium-Positionierung und fokussierte Haarpflegekompetenz differenzieren.
Wettbewerbsstrategien im Markt für Haarspülungen konzentrieren sich auf die Entwicklung gezielter Formulierungen, die Erweiterung von Premium- und Naturproduktportfolios sowie die Berücksichtigung spezifischer Haarpflegebedürfnisse der Verbraucher. Procter & Gamble bietet beispielsweise Conditioner-Marken wie Pantene und Herbal Essences an, während L'Oréal durch Marken wie L'Oréal Paris, Kérastase und Garnier vertreten ist. Unilever vermarktet Conditioner-Produkte unter Marken wie Dove und TRESemmé, während Spezialunternehmen wie Olaplex, Moroccanoil und Davines sich auf Produkte konzentrieren, die auf Haarreparatur, Nährung und professionelle Haarpflege ausgerichtet sind. Diese Strategien ermöglichen es Unternehmen, unterschiedliche Verbraucheranforderungen zu erfüllen, von der alltäglichen Conditionierung und Schadensreparatur bis hin zu Premium- und spezialisierten Haarpflegeroutinen.
Produktdifferenzierung und Vertrieb bleiben wichtige Wettbewerbsaspekte. Hersteller erweitern ihr Angebot in den Bereichen Schadensreparatur und Stärkung, Anti-Schuppen und Kopfhautpflege, Anti-Haarausfall und Farbschutz, um vielfältige Haarprobleme anzusprechen. Das wachsende Interesse an natürlichen und biologischen Inhaltsstoffen, Premium-Formulierungen und personalisierten Haarpflegelösungen schafft auch Möglichkeiten für Marken, ihre Produkte zu differenzieren. Supermärkte und Hypermärkte bieten unterdessen Zugang zu etablierten Verbrauchereinkaufsnetzwerken, während Online-Einzelhandelsgeschäfte Produktentdeckung, Markenengagement und Zugang zu spezialisierten Formulierungen unterstützen. Wettbewerb durch etablierte Marken und Spezialisten, Schwankungen bei den Preisen von Conditioningmitteln und anderen Rohstoffen, Produktsicherheitserwartungen und gefälschte Produkte können jedoch die Marktleistung beeinträchtigen. Diese Faktoren machen gezielte Produktentwicklung, Inhaltsstofftransparenz, Markenglaubwürdigkeit, zuverlässige Beschaffung und effektiven Omnichannel-Vertrieb zu wichtigen Wettbewerbsbereichen.
Marktführer in der Haarspülungsbranche
-
Procter & Gamble
-
L'Oréal
-
Unilever
-
Henkel
-
Kao
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Haarspülungen Unternehmen in diesem Bericht
- Procter & Gamble Company
- L'Oreal S.A.
- Unilever PLC
- Henkel AG and Co. KGaA
- Kao Corporation
- Kenvue Inc.
- The Estee Lauder Companies Inc.
- Church and Dwight Co., Inc.
- Olaplex Holdings, Inc.
- Moroccanoil, Inc.
- Davines Group SpA
- John Paul Mitchell Systems
- Coty Inc.
- Akita Brands, Inc. (Fable & Mane)
- L'Occitane Groupe S.A.
- Luxury Brand Partners, LLC
- LolaVie
- BondiBoost
- Cecred
- Zuru Edge Limited
Neueste Industrielle Entwicklungen in Markt für Haarspülungen
- September 2026: Dermis Oracle führte in Indien seine Anable D-Calm Hard Water Repair Shampoo- und Conditioner-Reihe ein, die auf Mineralablagerungen, Trockenheit, Frizz und Schäden durch hartes Wasser abzielt. Der Conditioner kombiniert Sheabutter, hydrolysiertes Erbsenprotein, Arganöl und Vitamin E zur Unterstützung von Haarkraft und Glätte.
- September 2026: SENSAI, eine Premium-Beauty-Marke im Besitz von Kao Corporation, kehrte mit einer neuen Haar- und Kopfhautpflegereihe in die Haarpflegekategorie zurück, die zwei Shampoos, einen pflegenden Conditioner, eine Maske und eine Behandlungsessenz umfasst. Der Conditioner verfügt über die CPX Repair Inner-Technologie, die zur Konditionierung der Kopfhaut und Stärkung der Haarfaser konzipiert ist.
- Juli 2026: Unilever führte TRESemmé Professional im Vereinigten Königreich und Irland ein und repositionierte die Marke mit einer Premium-Haarpflegereihe auf wissenschaftlicher Basis. Das Portfolio-Upgrade umfasst Wasch- und Pflegeprodukte für geschädigtes Haar, Feuchtigkeitspflege, Frizz-Kontrolle, Glanz, Farbschutz und Lockenformung.
- Februar 2026: Pantene von Procter & Gamble brachte in Indien den Miracle Rescue Bond Repair Conditioner auf den Markt, der auf sichtbare Haarschäden durch häufiges Styling abzielt. Die Formulierung enthält Melting Pro-V-Technologie und 5.000 Pro-Vitamin-B5-Nährstoffperlen, die zur Wiederauffüllung verlorener Lipide und zur Unterstützung der Haarbondreparatur konzipiert sind.
Berichtsumfang des globalen Marktes für Haarspülungen
Für diese Studie ist der Markt für Haarspülungen definiert als der Verkaufswert kommerziell hergestellter Haarpflegekonditionierungsprodukte, die zur Verbesserung von Haarweichheit, Glätte, Kämmbarkeit, Feuchtigkeitspflege und allgemeiner Haargesundheit formuliert sind. Der Markt umfasst Haarspülungen für verschiedene Haarprobleme, darunter Schadensreparatur und Stärkung, Anti-Schuppen und Kopfhautpflege, Anti-Haarausfall und Haarwachstum, Farbschutz und andere Haarpflegebedürfnisse. Der Markt ist nach Endverbraucher in Erwachsene und Kinder segmentiert; nach Kategorie in Premium- und Massenprodukte; nach Inhaltsstoffen in natürliche/biologische und konventionelle/synthetische Produkte; und nach Vertriebskanal in Supermärkte/Hypermärkte, Online-Einzelhandelsgeschäfte, Gesundheits- und Schönheitsgeschäfte sowie andere Vertriebskanäle. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und -prognosen werden in Wertangaben (USD) für die definierten Segmente und Geografien dargestellt.
Segmentierungsübersicht
| Schadensreparatur und Stärkung |
| Anti-Schuppen und Kopfhautpflege |
| Anti-Haarausfall/Haarwachstum |
| Farbschutz |
| Sonstige |
| Erwachsene |
| Kinder |
| Premiumprodukte |
| Massenprodukte |
| Natürlich/Biologisch |
| Konventionell/Synthetisch |
| Supermärkte/Hypermärkte |
| Online-Einzelhandelsgeschäfte |
| Gesundheit & Schönheit |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Korea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| briger Naher Osten und Afrika |
| Nach Haarproblem | Schadensreparatur und Stärkung | |
| Anti-Schuppen und Kopfhautpflege | ||
| Anti-Haarausfall/Haarwachstum | ||
| Farbschutz | ||
| Sonstige | ||
| Nach Endverbraucher | Erwachsene | |
| Kinder | ||
| Nach Kategorie | Premiumprodukte | |
| Massenprodukte | ||
| Nach Inhaltsstoffen | Natürlich/Biologisch | |
| Konventionell/Synthetisch | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Online-Einzelhandelsgeschäfte | ||
| Gesundheit & Schönheit | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Korea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| briger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Haarspülungen?
Der Markt für Haarspülungen wird im Jahr 2026 auf 20,36 Milliarden USD geschätzt.
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für Haarspülungen?
Der Markt wird voraussichtlich mit einem CAGR von 6,89 % im Zeitraum 2027–2032 wachsen.
Welches Segment hat den größten Anteil am Markt für Haarspülungen?
Schadensreparatur und Stärkung hat den größten Anteil nach Haarproblem und macht im Jahr 2026 35,00 % des Marktes aus.
Welche Region dominiert den Markt für Haarspülungen?
Asien-Pazifik dominiert den Markt und macht im Jahr 2026 47,12 % des Marktes aus.