
Taille et part du marché des robinets intelligents GCC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
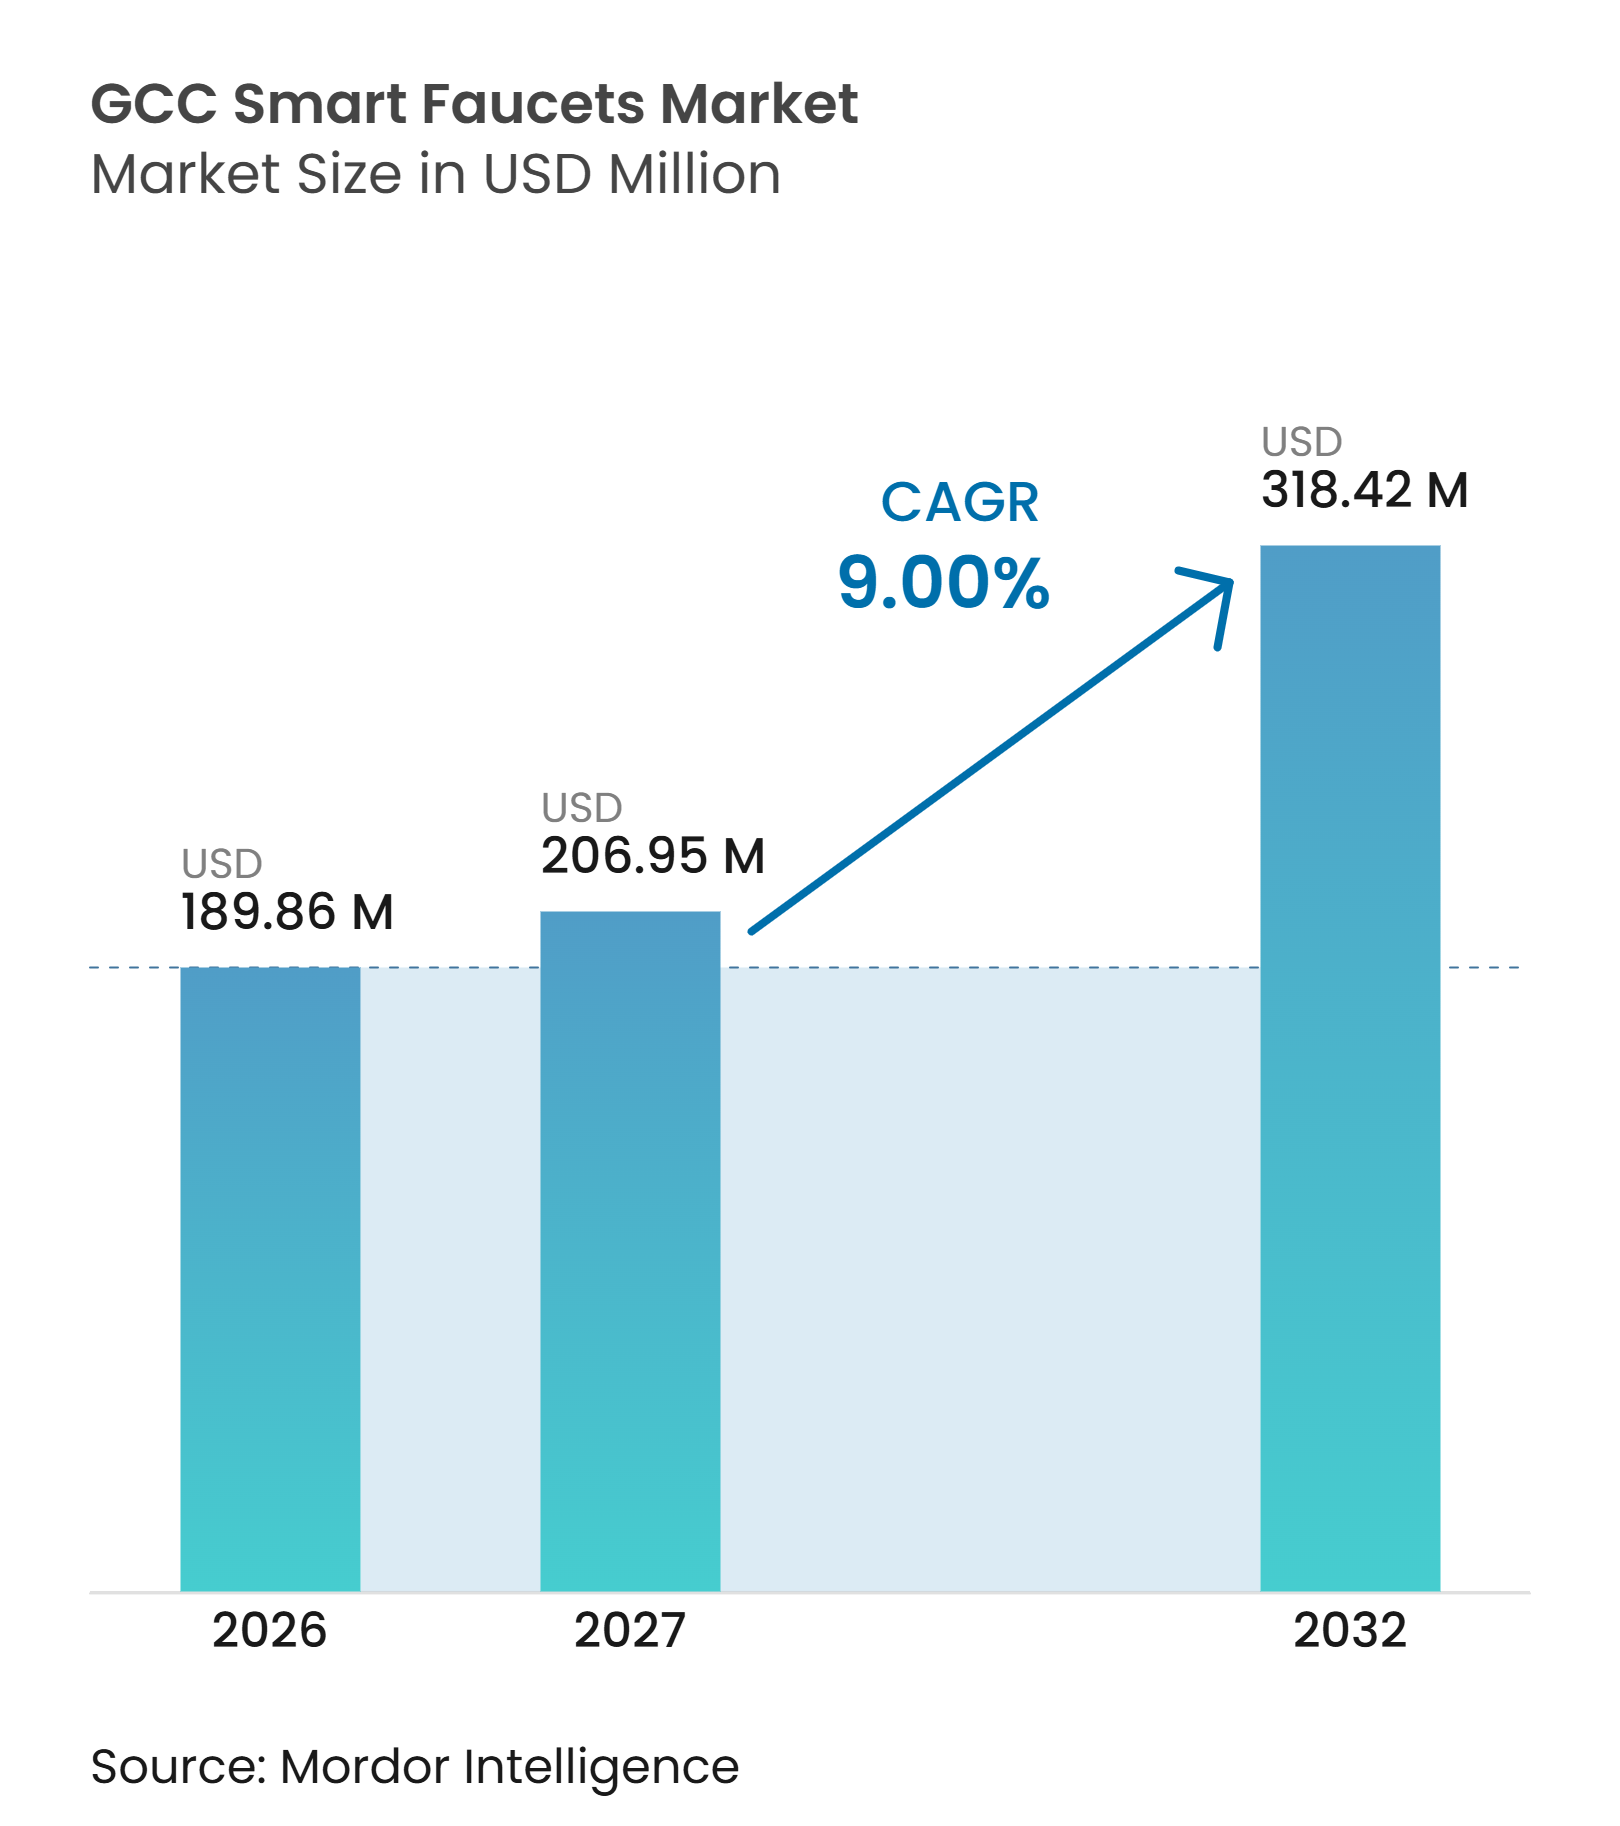
| Taille du marché de l'année de base (2026) | 189.86 Millions de dollars américains |
| Taille du Marché (2027) | 206.95 Millions de dollars américains |
| Taille du Marché (2032) | 318.42 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 9.00 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robinets intelligents GCC par Mordor Intelligence
Le marché des robinets intelligents GCC était évalué à 189,86 millions USD en 2026, est estimé à 206,95 millions USD en 2027 et devrait atteindre 318,42 millions USD d'ici 2032, avec une croissance à un CAGR de 9,00 % durant 2027–2032. Les exigences en matière d'efficacité hydrique en Arabie Saoudite et au Qatar font évoluer les robinets sans contact d'une caractéristique de durabilité vers une exigence de conformité pour les bâtiments spécifiés. Les projets commerciaux continuent de soutenir la demande, car les hôtels, aéroports, centres commerciaux et équipements publics nécessitent des équipements durables dotés de fonctions d'hygiène et de contrôle de l'eau. Le marché des robinets intelligents GCC bénéficie également des programmes de construction écologique qui relient l'efficacité des équipements aux normes de performance globale des bâtiments. Les fournisseurs de produits répondent par des conceptions économes en eau, des commandes connectées et des matériaux mieux adaptés aux eaux minéralisées. Les principales contraintes restent le coût d'achat et d'entretien plus élevé des équipements à capteurs, les calendriers de projets variables et les conditions d'exploitation difficiles dans les environnements côtiers et d'eau dessalée.
Points clés du rapport
-
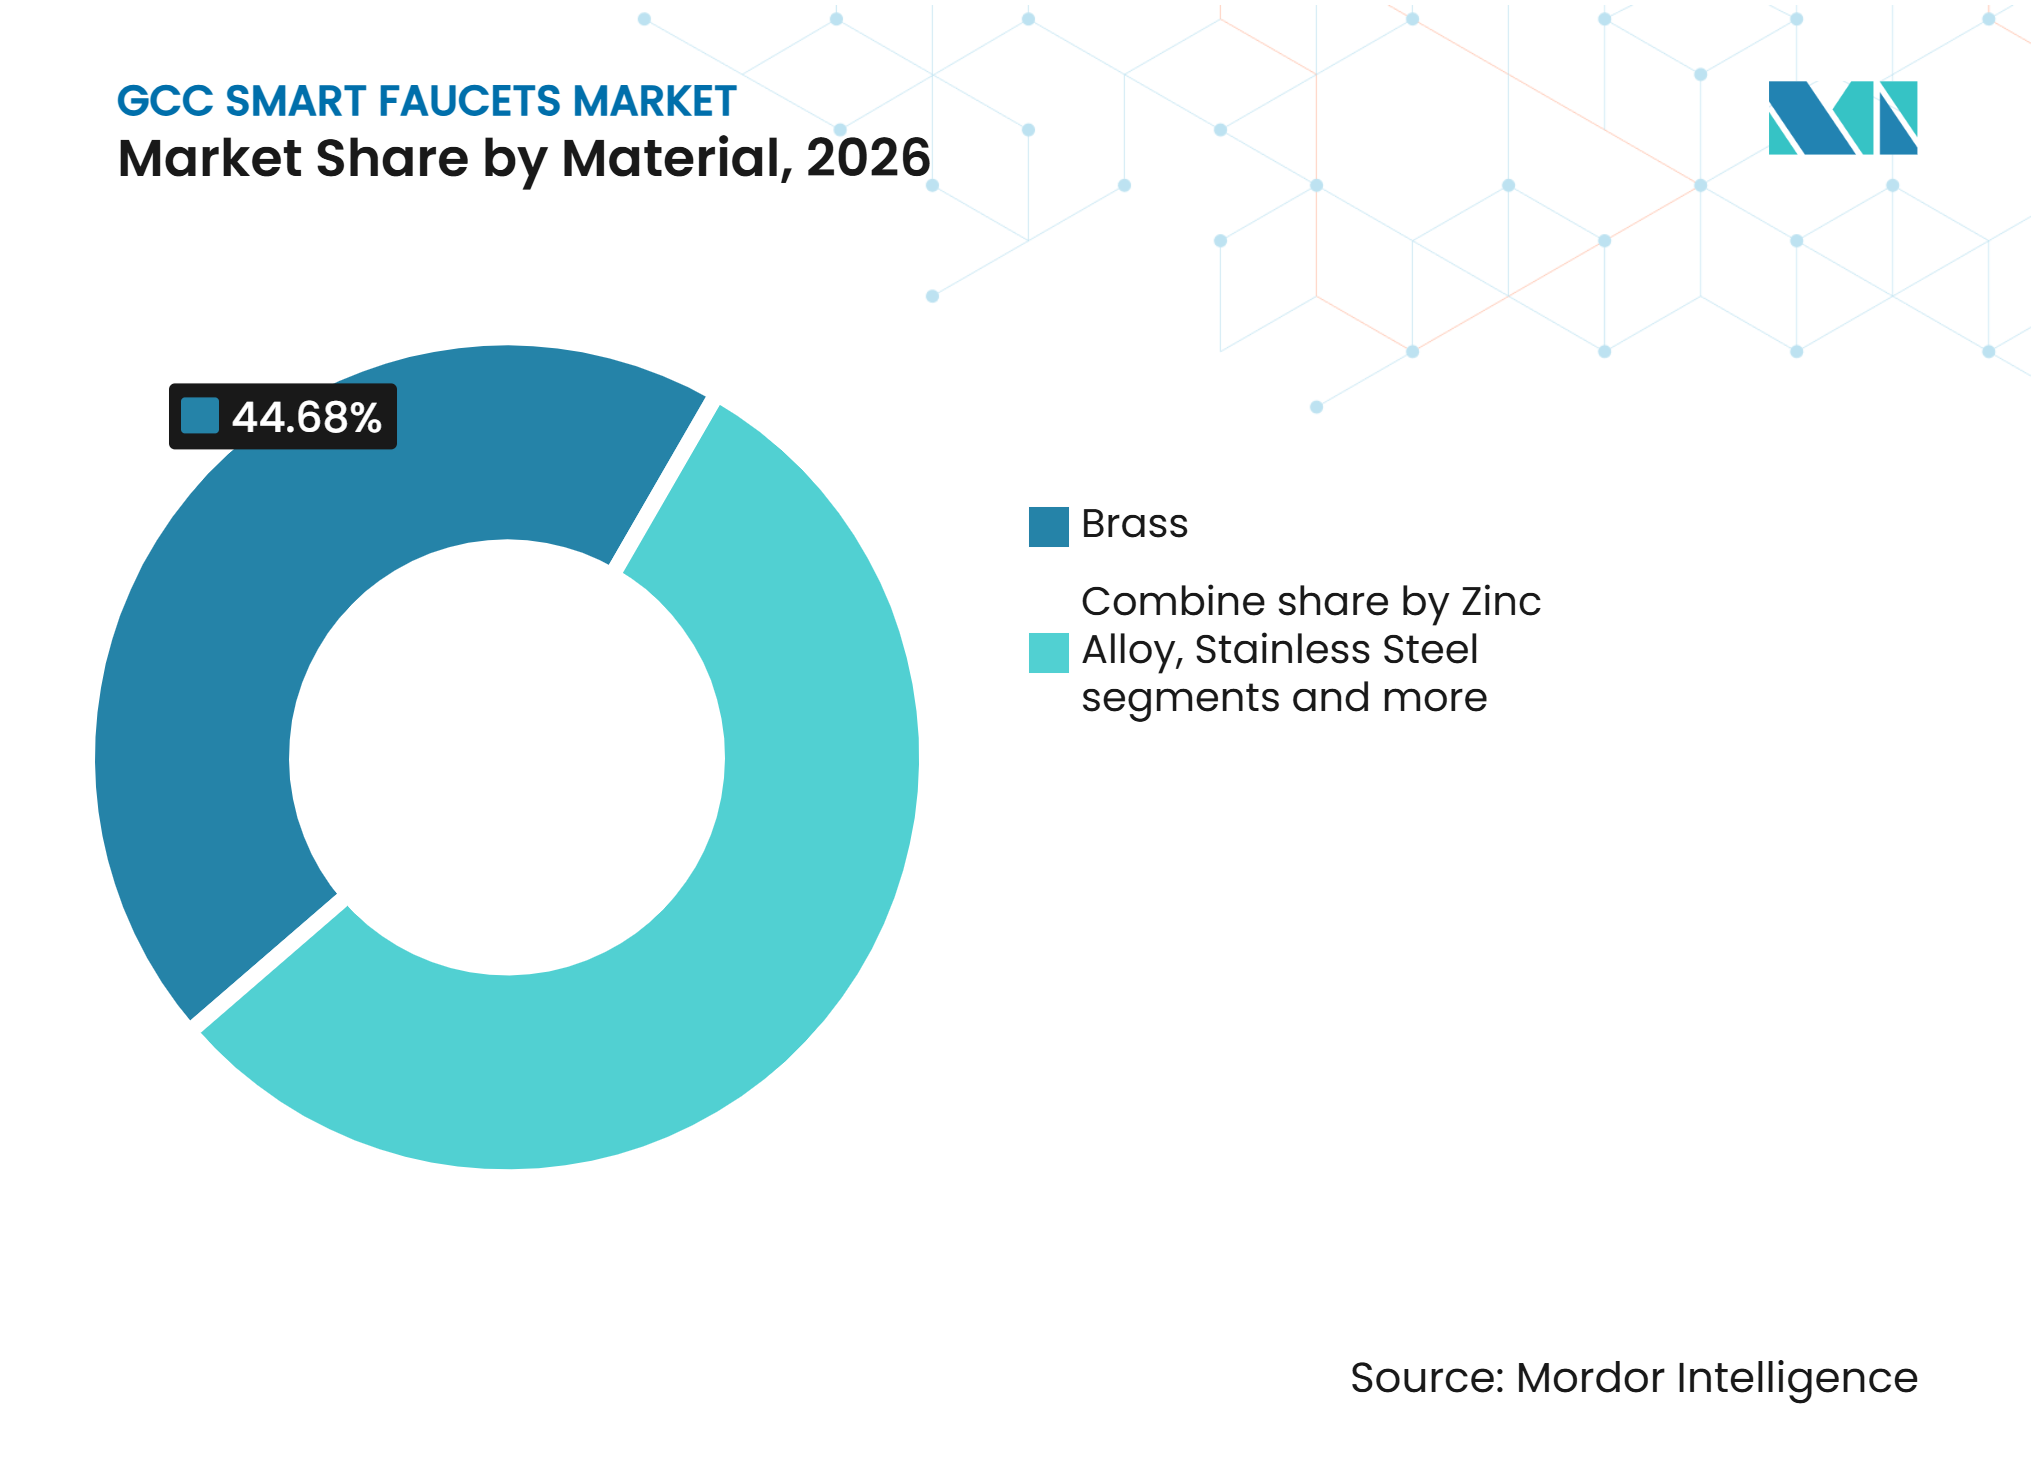
Par matériau, le laiton détenait 44,68 % de la part du marché des robinets intelligents GCC en 2026, tandis que les plastiques techniques et les composites polymères devraient croître à un CAGR de 10,58 % durant 2027–2032.
-
Par type d'installation, les systèmes à montage sur plan de travail représentaient 60,06 % de la part du marché des robinets intelligents GCC en 2026, tandis que les systèmes à montage mural devraient se développer à un CAGR de 10,26 % durant 2027–2032.
-
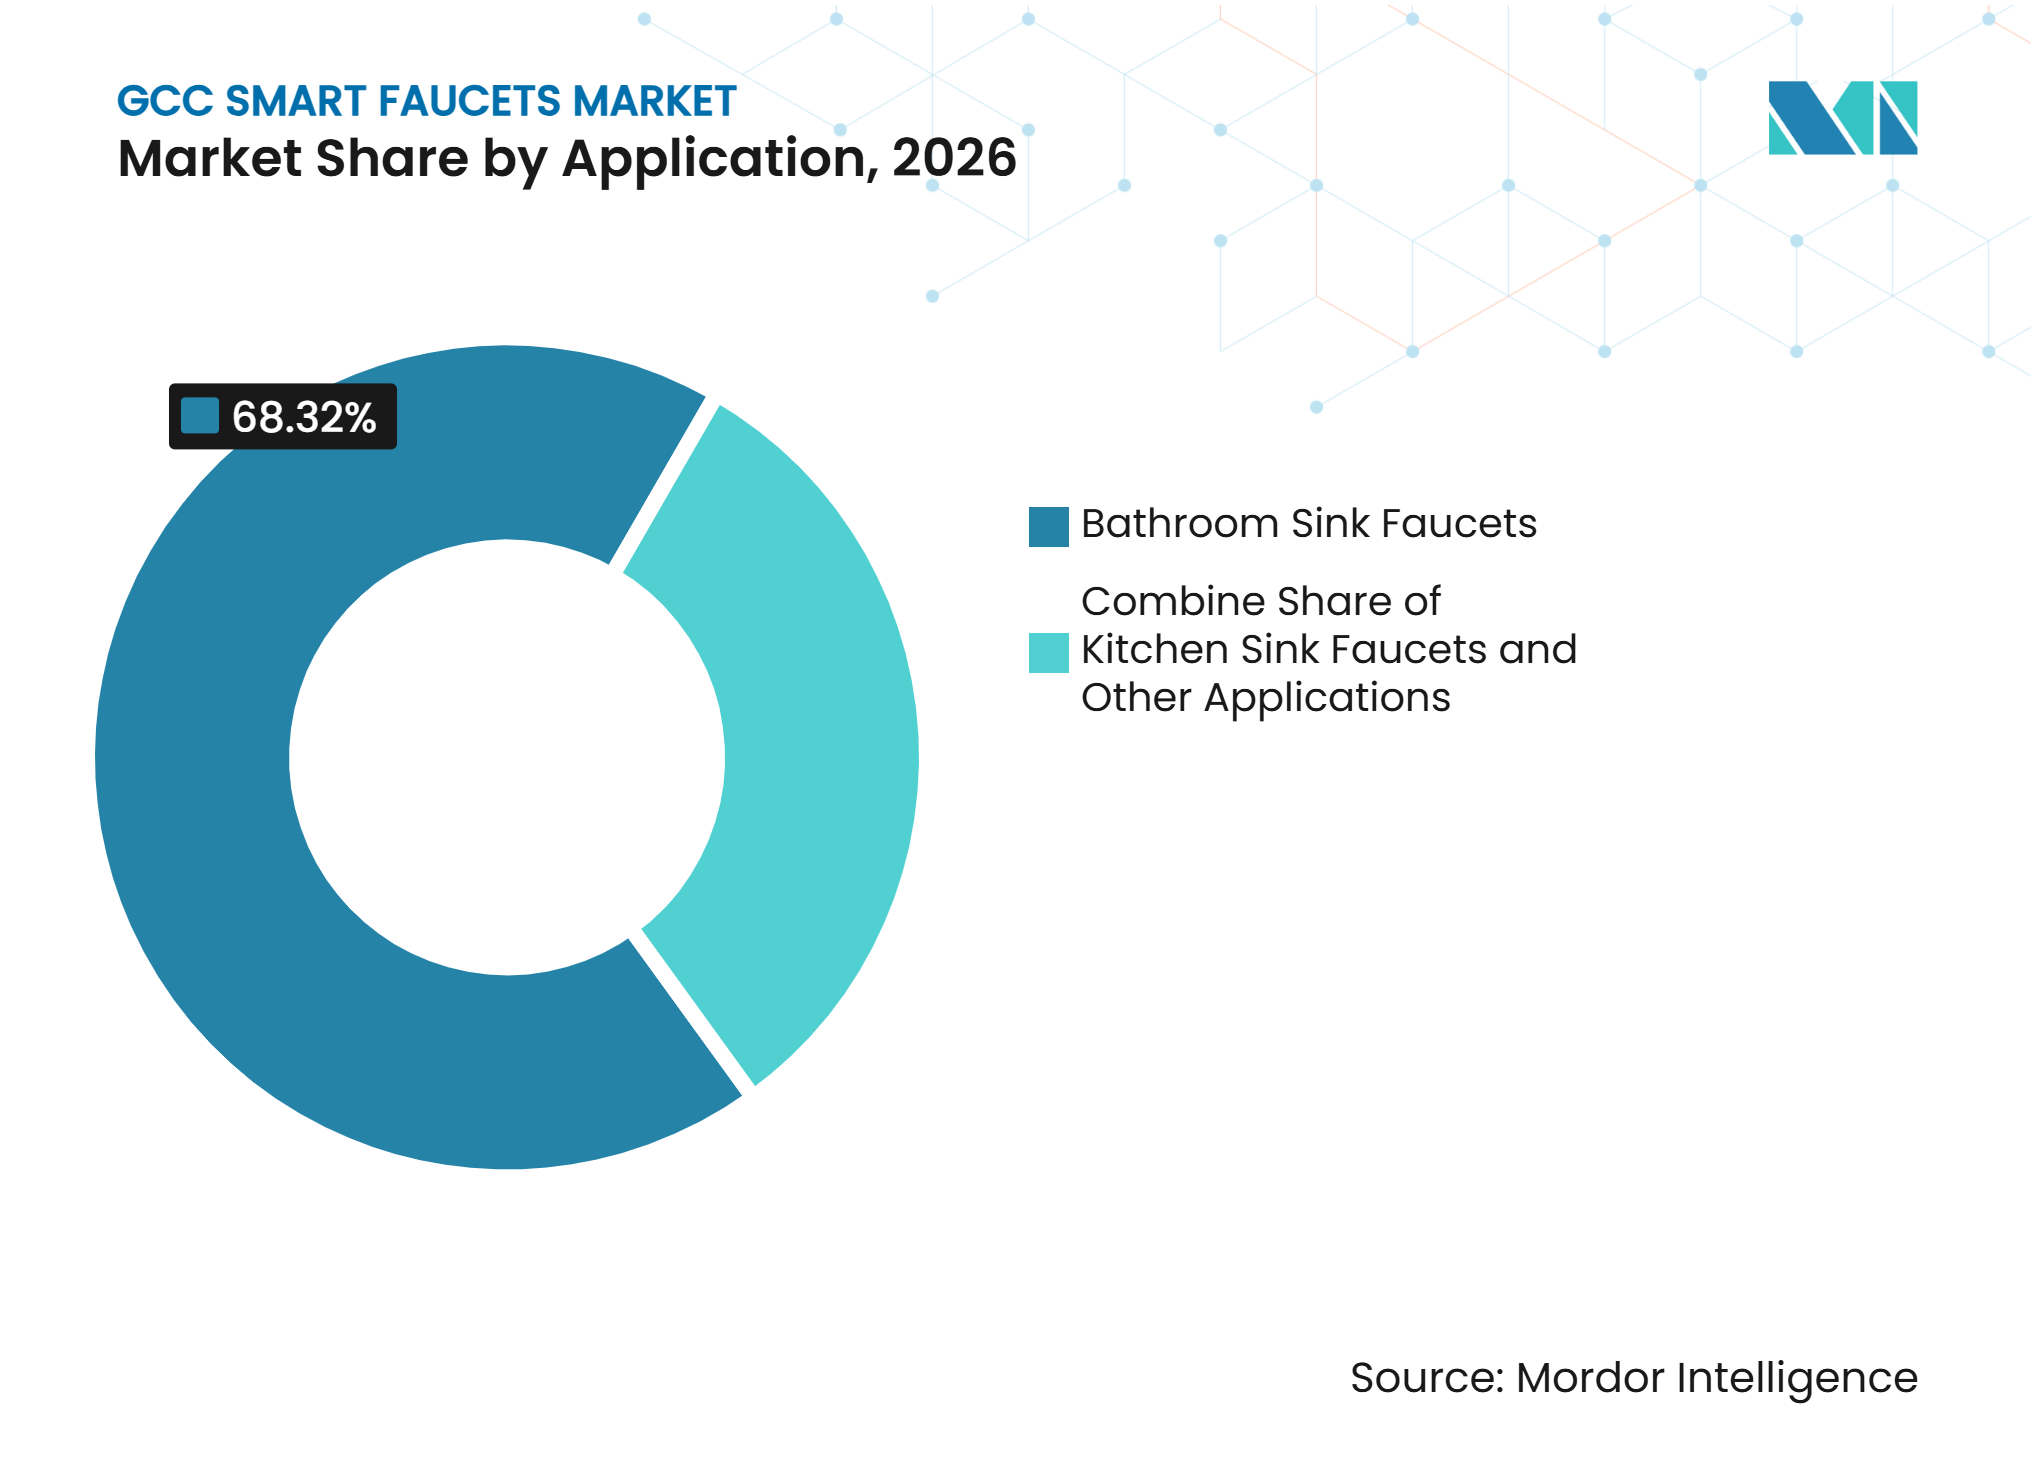
Par application, les robinets de lavabo de salle de bain détenaient 68,32 % de la part du marché des robinets intelligents GCC en 2026, tandis que les robinets d'évier de cuisine devraient se développer à un CAGR de 9,87 % durant 2027–2032.
-
Par type de construction, les installations de remplacement, rénovation et réhabilitation représentaient 53,41 % de la part du marché des robinets intelligents GCC en 2026 et devraient croître à un CAGR de 9,74 % durant 2027–2032.
-
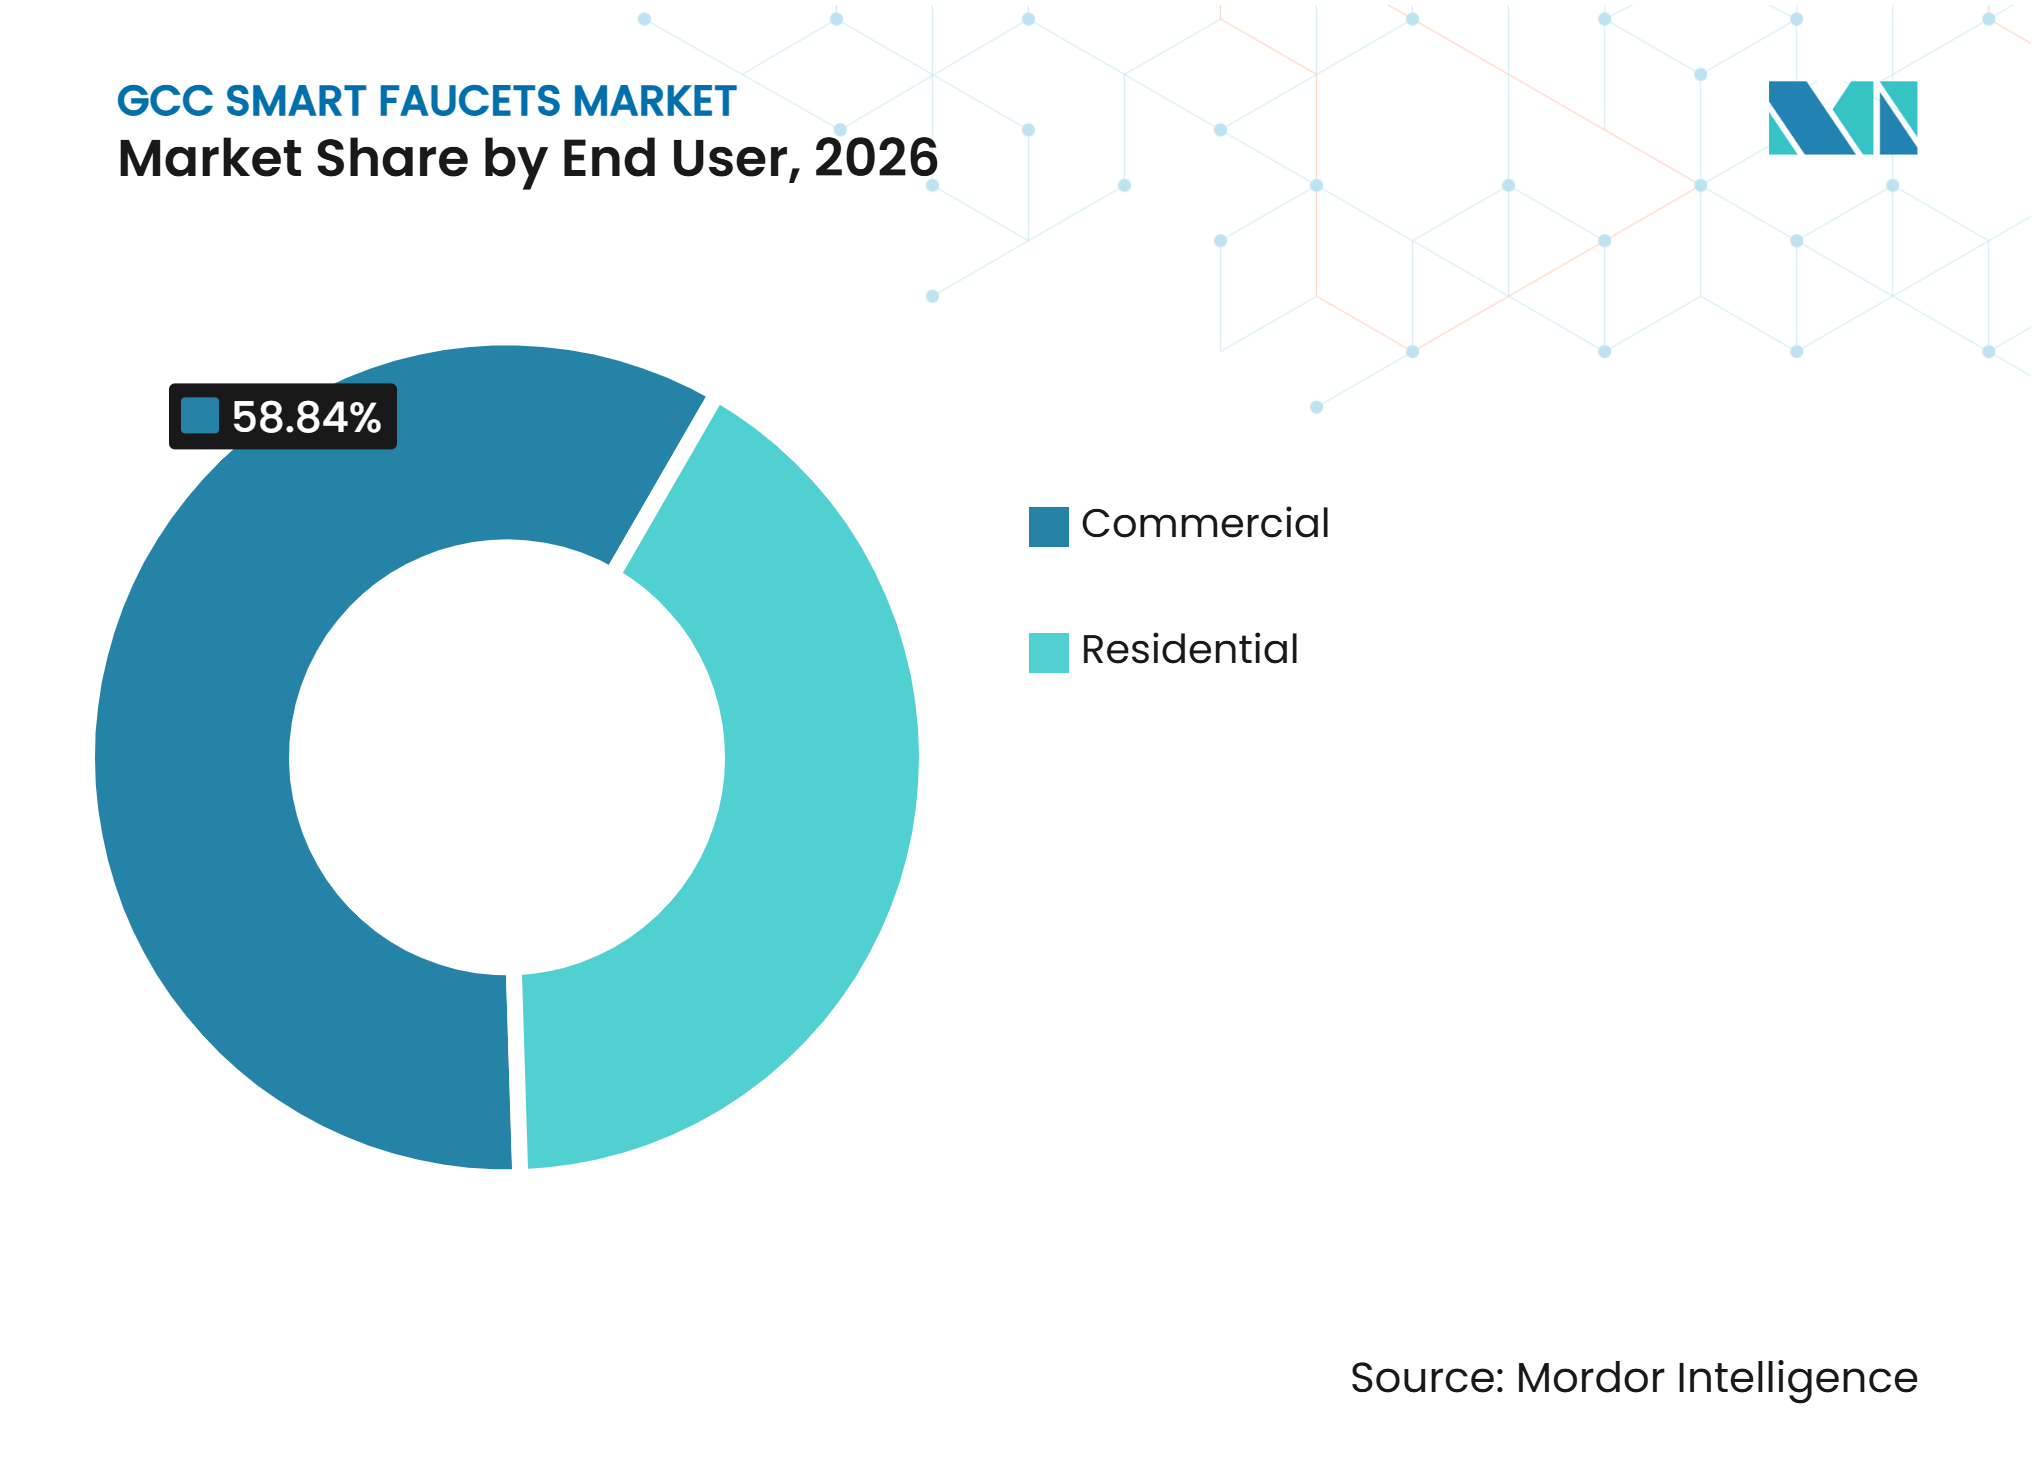
Par utilisateur final, les utilisateurs commerciaux détenaient 58,84 % de la part du marché des robinets intelligents GCC en 2026, tandis que les utilisateurs résidentiels devraient se développer à un CAGR de 11,63 % durant 2027–2032.
-
Par canal de distribution, le B2C et la vente au détail représentaient 75,77 % de la part du marché des robinets intelligents GCC en 2026 et devraient croître à un CAGR de 9,91 % durant 2027–2032.
-
Par géographie, l'Arabie Saoudite détenait 38,13 % de la part du marché des robinets intelligents GCC en 2026 et devrait se développer à un CAGR de 11,52 % durant 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des robinets intelligents GCC*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'eau et exigences en matière d'efficacité hydrique | +2.5% | Ensemble du GCC, avec la plus forte intensité d'application en Arabie Saoudite et au Qatar | Moyen terme (2-4 ans) |
| Hôtellerie de luxe, aéroports, centres commerciaux et développements à usage mixte | +2.0% | Arabie Saoudite et Émirats Arabes Unis, avec des retombées au Qatar et en Oman | Court terme (≤ 2 ans) |
| Programmes de villes intelligentes et de construction durable | +1.5% | Émirats Arabes Unis et Arabie Saoudite | Moyen terme (2-4 ans) |
| Automatisation résidentielle haut de gamme et salles de bain connectées | +1.0% | Émirats Arabes Unis et Arabie Saoudite, avec une demande émergente au Qatar | Moyen terme (2-4 ans) |
| Surveillance IoT, détection des fuites et optimisation du débit | +0.8% | Émirats Arabes Unis et Arabie Saoudite, avec une adoption précoce au Koweït et en Oman | Long terme (≥ 4 ans) |
| Spécification par les promoteurs et les entrepreneurs dans les grands projets | +0.6% | Méga-projets d'Arabie Saoudite et communautés planifiées des Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'eau et exigences en matière d'efficacité hydrique
Al-Muaili et ses coauteurs, écrivant dans l'Arabian Journal of Geosciences de 2025, ont identifié un déficit structurel en eau douce à travers la péninsule arabique. Leur évaluation a rapporté une consommation moyenne par habitant dans le GCC de 463 mètres cubes par an et a constaté que l'agriculture représentait 76 % de l'utilisation de l'eau. Les Règlements d'application pour la surveillance et la conformité aux normes d'efficacité et de conservation de l'eau en Arabie Saoudite sont devenus obligatoires le 21 mars 2026. Un cadre de sanctions distinct, finalisé en août 2026, s'appliquera à partir du 21 mars 2027. Il infligera aux utilisateurs urbains une amende de 1 000 SAR (266 USD) pour une première infraction impliquant des équipements sanitaires non conformes, 2 000 SAR (533 USD) pour une deuxième infraction et 10 000 SAR (2 665 USD) pour une troisième infraction. Les exigences du label vert GCC du Qatar intègrent également les robinets et mitigeurs dans un processus formel de conformité. La Stratégie de sécurité hydrique des Émirats Arabes Unis 2036 vise une réduction de 21 % de la demande en eau, soutenant l'intérêt institutionnel à long terme pour les équipements efficaces[1].
La construction hôtelière de luxe soutient les achats d'équipements sans contact haut de gamme
Les hôtels de luxe, aéroports, centres commerciaux et propriétés à usage mixte accordent la priorité à l'hygiène, à la cohérence du design et à la réduction de la consommation d'eau dans les spécifications des sanitaires. Cette préférence soutient les produits sans contact et à commande numérique, dont le coût initial peut être absorbé dans des budgets de projets plus importants. Les projets d'hôtels de luxe ont également tendance à utiliser des ensembles de salle de bain coordonnés, ce qui aide les fournisseurs à proposer des robinets aux côtés de douches, d'appareils sanitaires et de commandes connectées. Les ouvertures d'établissements hôteliers haut de gamme à Riyad et à Dubaï peuvent établir des références de design qui influencent les projets commerciaux environnants. Le marché des robinets intelligents GCC bénéficie lorsque les promoteurs adoptent des équipements haut de gamme dès le début du processus de conception, car une rénovation ultérieure nécessite souvent des travaux supplémentaires de plomberie et d'électricité. Les grands développements offrent également aux fournisseurs des opportunités de fournir des conseils d'installation, un support de maintenance et des pièces de rechange dans le cadre d'un seul contrat.
Programmes de villes intelligentes et de construction durable
Les programmes de construction écologique relient de plus en plus l'efficacité hydrique aux approbations de bâtiments et aux exigences de performance des projets. Le cadre Estidama d'Abou Dhabi exige que les projets financés par le gouvernement atteignent au moins le niveau deux perles, et l'efficacité des équipements sanitaires fait partie de l'évaluation requise. En janvier 2025, la Municipalité d'Abou Dhabi a signalé que 304 projets étaient en phase de conception et 81 en phase de construction selon les normes Estidama[1]. Le programme Mostadam d'Arabie Saoudite a délivré des certificats d'évaluation de durabilité à 6 projets au premier semestre 2025, soit une augmentation de 200 % par rapport à la même période en 2024[2]. Ces programmes encouragent les équipes de projet à spécifier des robinets avec des performances de débit vérifiées, des commandes fiables et une documentation technique appropriée. Le marché des robinets intelligents GCC est soutenu lorsque les certifications de bâtiments font de l'efficacité hydrique un critère d'achat plutôt qu'une caractéristique optionnelle.
Surveillance IoT, détection des fuites et optimisation du débit
Les fonctions des robinets intelligents s'étendent au-delà de l'activation sans contact vers la surveillance à l'échelle du bâtiment et le contrôle de l'eau. Les systèmes connectés peuvent fournir des informations sur l'utilisation qui aident les gestionnaires d'installations à identifier une consommation anormale et à planifier la maintenance. En mars 2024, WINT a achevé le déploiement d'un système de gestion de l'eau par intelligence artificielle dans 104 appartements de W The Palm Residences. L'étude de cas de l'entreprise a rapporté que le système a identifié plusieurs fuites et pourrait prévenir 9 millions de litres de gaspillage d'eau par an. La même étude de cas a estimé des économies annuelles récurrentes de 25 000 USD. Ces applications renforcent la valeur des équipements pouvant fonctionner avec des systèmes de gestion de bâtiment plus larges.
Analyse de l'impact des freins sur le marché des robinets intelligents GCC*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût plus élevée par rapport aux robinets manuels | -1.5% | Ensemble du GCC, en particulier les segments résidentiels et commerciaux sous-premium | Court terme (≤ 2 ans) |
| Dépendance au cycle de projet et concentration des entrepreneurs | -0.8% | Phasage des méga-projets d'Arabie Saoudite et cycles de construction des Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Eau dure, salinité, humidité et conditions d'entretien des capteurs | -0.7% | Marchés GCC côtiers et zones d'approvisionnement en eau dessalée | Long terme (≥ 4 ans) |
| Électronique importée, remplacement des piles et contraintes après-vente | -0.5% | Ensemble du GCC, en particulier Oman, Koweït et Bahreïn | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prime de coût plus élevée par rapport aux robinets manuels
Les robinets à capteurs de qualité commerciale provenant de fournisseurs haut de gamme peuvent coûter trois à cinq fois plus cher que les alternatives manuelles. Le coût d'installation augmente encore lorsque les projets utilisent des connexions électriques filaires au lieu de produits alimentés par piles. Le remplacement des piles, le recalibrage des capteurs et l'entretien des électrovannes créent également des coûts récurrents après l'installation. Ces dépenses peuvent décourager l'adoption dans les projets résidentiels standard et les établissements hôteliers de milieu de gamme. Les produits manuels peuvent rester le choix privilégié lorsqu'un projet ne nécessite pas de certification de construction écologique ou de documentation formelle sur l'efficacité hydrique. Le marché des robinets intelligents GCC est donc plus exposé à la sensibilité aux prix dans les développements où les économies sur le cycle de vie ne sont pas mesurées lors de l'achat.
L'eau dure et les conditions côtières dégradent les performances et la durée de vie des capteurs
L'eau dessalée minéralisée, l'exposition élevée aux chlorures côtiers et les variations d'humidité peuvent compliquer le fonctionnement des robinets à capteurs. Une revue scientifique de 2025 (Journal of Water Process Engineering) a constaté que la corrosion et la formation de tartre dans les réseaux d'eau s'intensifient avec les cycles thermiques. Le tartre sur les fenêtres des capteurs infrarouges et à temps de vol peut réduire la précision du signal. L'accumulation de minéraux dans les ouvertures des électrovannes peut également créer un débit d'eau irrégulier. Les boîtiers en acier inoxydable peuvent être soumis à une corrosion par piqûres dans les environnements côtiers à forte teneur en chlorures. Ces conditions augmentent la valeur des composants internes résistants à la corrosion et d'un entretien régulier, mais elles augmentent également le coût total de possession pour les acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
le laiton conserve sa position tandis que les composites polymères gagnent du terrainLe laiton détenait 44,68 % de la taille du marché des robinets intelligents GCC par matériau en 2026. Sa position établie reflète son usinabilité pour les corps de robinets de précision et sa familiarité auprès des prescripteurs de projets hôteliers de luxe. Le laiton reste adapté à de nombreuses applications haut de gamme nécessitant un extérieur durable et fini. L'acier inoxydable continue de servir les sanitaires à fort trafic où l'hygiène et la durabilité de surface influencent la sélection des produits. L'alliage de zinc reste pertinent dans les produits à moindre coût, où le prix d'achat est une considération plus importante.
Les plastiques techniques et les composites polymères devraient enregistrer le CAGR matériau le plus rapide de 10,58 % jusqu'en 2032. Leur croissance est liée à la résistance à la corrosion dans les environnements d'eau à forte teneur en chlorures et aux préoccupations concernant l'exposition au plomb provenant des composants métalliques. Syensqo a lancé des composés AvaSpire PAEK pour les tubes de plomberie flexibles utilisés dans les systèmes de robinets GROHE en octobre 2025[4]. L'entreprise a déclaré que le matériau peut éliminer le risque de contamination au plomb par rapport au laiton et offrir une meilleure résistance au fluage. Les composants polymères peuvent donc offrir une voie pratique pour améliorer la durabilité là où le tartre et la salinité augmentent les besoins de maintenance.



Par type d'installation :
les systèmes à montage sur plan de travail sont en tête tandis que les designs à montage mural progressentLes installations à montage sur plan de travail représentaient 60,06 % de la taille du marché des robinets intelligents GCC en 2026. Elles s'adaptent aux vasques à poser et aux vasques à encastrer couramment utilisées dans les hôtels de luxe et les salles de bain résidentielles. Ce format s'aligne également sur les configurations de plomberie existantes dans de nombreux projets de rénovation. Sa large base installée soutient la demande de remplacement, car les utilisateurs peuvent changer les équipements sans reconcevoir l'ensemble de la salle d'eau. Les produits à montage sur plan de travail restent pertinents dans les environnements commerciaux et résidentiels car ils sont familiers aux installateurs et aux acheteurs.
Les systèmes à montage mural devraient enregistrer le CAGR le plus rapide de 10,26 % jusqu'en 2032. Ils sont utilisés dans les sanitaires publics où maintenir les équipements à l'écart des surfaces du plan de travail peut faciliter le nettoyage et les routines d'hygiène. Les configurations à montage mural peuvent également soutenir des designs économes en espace dans les nouveaux projets résidentiels. D'autres configurations, notamment les systèmes encastrés et intégrés en surface, servent les aéroports et les projets hôteliers haut de gamme où la continuité visuelle est importante. Les exigences saoudiennes en matière d'efficacité hydrique s'appliquent à tous les types d'installation, soutenant le remplacement des anciens équipements manuels par des alternatives à débit contrôlé. Le marché des robinets intelligents GCC accommode par conséquent plusieurs formats d'installation plutôt que de s'appuyer sur une seule configuration.
Par application :
les robinets de lavabo de salle de bain soutiennent le volume tandis que les produits de cuisine se développentLes robinets de lavabo de salle de bain représentaient 68,32 % de la part du marché des robinets intelligents GCC par application en 2026. Les sanitaires commerciaux à fort passage nécessitent des équipements permettant une utilisation sans contact et une distribution d'eau contrôlée. Les exigences en matière d'efficacité hydrique dans les bâtiments certifiés renforcent également la demande pour les salles de bain. Les hôtels, centres commerciaux, aéroports et équipements publics créent des opportunités d'achat récurrentes pour ces produits. Les installations de salle de bain restent la plus grande application car elles combinent les attentes en matière d'hygiène avec une utilisation quotidienne fréquente.
Les robinets d'évier de cuisine devraient croître à un CAGR de 9,87 % jusqu'en 2032. Les établissements de restauration au sein des grands projets hôteliers nécessitent des équipements pratiques pouvant supporter un nettoyage fréquent et un fonctionnement contrôlé. Les produits de cuisine connectés séduisent également les propriétaires qui investissent dans des systèmes domestiques intégrés. D'autres applications, notamment les robinets de laboratoire, de buanderie et d'ablution, restent plus petites mais peuvent être sensibles aux exigences d'efficacité hydrique et de conformité. La sélection des produits dans ces applications dépend du cycle d'utilisation, des besoins de nettoyage, de la fiabilité des capteurs et des exigences de conformité locales. Les marques ont besoin de larges portefeuilles de produits pour répondre à ces différents environnements sur le marché des robinets intelligents GCC.

Par type de construction et de projet :
l'activité de rénovation combine volume et croissanceLes installations de remplacement, rénovation et réhabilitation détenaient 53,41 % de la taille du marché des robinets intelligents GCC en 2026. Le même segment devrait croître à un CAGR de 9,74 % jusqu'en 2032. Sa double position reflète une base installée importante d'hôtels, de centres commerciaux, d'aéroports et d'autres équipements commerciaux nécessitant des mises à niveau d'équipements. L'attention réglementaire portée à l'efficacité hydrique accroît la nécessité de remplacer les anciens équipements manuels. Les rénovations peuvent également permettre aux propriétaires d'améliorer l'hygiène et le contrôle de l'eau sans reconstruire l'ensemble de la propriété.
Les établissements hôteliers construits entre 2000 et 2015 constituent une source importante de demande de remplacement. Les rénovations peuvent nécessiter des équipements répondant aux attentes actuelles en matière d'efficacité hydrique tout en s'adaptant aux configurations de plomberie existantes. Les projets de nouvelle construction et de première installation représentaient 46,59 % de la demande en 2026. Ces projets restent soutenus par les grands développements saoudiens et émiratis, mais leur calendrier peut varier selon les phases de projet. La demande de rénovation est comparativement liée aux calendriers de maintenance et de conformité, ce qui peut fournir une source d'achat plus stable. Cet équilibre offre aux fournisseurs des opportunités à la fois dans les grandes spécifications de projets et dans les cycles de remplacement récurrents.
Par utilisateur final :
les utilisateurs commerciaux sont en tête tandis que l'adoption résidentielle s'accélèreLes utilisateurs finaux commerciaux détenaient 58,84 % de la part du marché des robinets intelligents GCC en 2026. Les hôtels, centres commerciaux, aéroports, hôpitaux et équipements publics nécessitent des équipements favorisant l'hygiène, le contrôle de l'eau et une utilisation fréquente. Les projets commerciaux sont généralement achetés sur la base de spécifications formelles, bien que ces spécifications puissent être satisfaites par des ventes directes, des distributeurs et des comptes professionnels adossés à la vente au détail. Cela favorise les fournisseurs qui proposent une documentation technique, une capacité de service et une offre complète d'appareils sanitaires. Les projets plus importants peuvent également générer des commandes répétées sur plusieurs bâtiments ou phases de développement.
Les utilisateurs résidentiels devraient enregistrer le CAGR le plus rapide de 11,63 % durant 2027–2032. La croissance reflète un intérêt croissant pour les produits de maison connectée et les rénovations de salles de bain haut de gamme. Aqara a rapporté dans une étude de cas d'entreprise qu'elle a déployé plus de 10 000 appareils de maison intelligente dans plus de 500 appartements au développement KAFD de Riyad. Ce déploiement indique que l'intégration d'appareils connectés dépasse les petits projets pilotes dans les grands développements résidentiels. Le marché des robinets intelligents GCC bénéficie lorsque les promoteurs intègrent des équipements intelligents dans des packages d'automatisation résidentielle plus larges.
Par canal de distribution :
la vente au détail occupe la plus grande position et les ventes directes restent importantesLes canaux B2C et de vente au détail représentaient 75,77 % de la part du marché des robinets intelligents GCC en 2026. Le canal devrait également croître à un CAGR de 9,91 % durant 2027–2032. Les showrooms et les plateformes en ligne permettent aux propriétaires, designers et installateurs de comparer les finitions, les commandes et les caractéristiques d'économie d'eau des produits. Les fournisseurs de détail peuvent utiliser des présentoirs de marque pour expliquer la valeur du fonctionnement sans contact et des commandes connectées. Cette approche est particulièrement pertinente pour les acheteurs en rénovation qui font leurs choix de produits après l'achèvement d'une propriété.
Les ventes B2B et directes représentaient 24,23 % de la demande en 2026. Bien que plus faible en valeur, le canal est pertinent pour les achats à plus haute valeur par les hôtels, aéroports, centres commerciaux et méga-projets. Les accords de fourniture directe peuvent améliorer la coordination des livraisons, le support technique et la planification des pièces détachées pour les entrepreneurs. Les comptes professionnels adossés à la vente au détail et les distributeurs peuvent également satisfaire les spécifications de projets, ce qui contribue à expliquer la valeur plus importante du canal de vente au détail. La vente au détail et les ventes directes servent donc des besoins d'achat qui se chevauchent au sein du marché des robinets intelligents GCC. Les fournisseurs opérant sur les deux canaux peuvent répondre à la demande des consommateurs tout en maintenant l'accès aux contrats pilotés par les projets.
Analyse géographique
Arabie Saoudite
L'Arabie Saoudite représentait 38,13 % de la taille du marché des robinets intelligents GCC en 2026 et devrait se développer à un CAGR de 11,52 % durant 2027–2032. La surveillance de l'efficacité hydrique, les exigences de conformité et la construction à grande échelle soutiennent sa position. Les Règlements d'application pour la surveillance et la conformité aux normes d'efficacité et de conservation de l'eau en Arabie Saoudite sont devenus obligatoires le 21 mars 2026. Un cadre de sanctions distinct, finalisé en août 2026, infligera aux utilisateurs urbains des amendes de 1 000 SAR (266 USD) à 10 000 SAR (2 665 USD) pour des équipements sanitaires non conformes à partir du 21 mars 2027. Le programme de certification Mostadam a délivré des certificats d'évaluation de durabilité à 6 projets au premier semestre 2025, soit une augmentation de 200 % par rapport à la même période en 2024. Geberit International AG a signé un protocole d'accord avec le groupe ROSHN en novembre 2025 pour fournir des technologies sanitaires durables et explorer la fabrication locale. Cet accord démontre comment les fournisseurs cherchent à établir des relations à long terme avec les grands promoteurs saoudiens.
Émirats Arabes Unis
Les Émirats Arabes Unis disposent d'un cadre établi pour la construction écologique et la gestion de l'eau. Estidama exige que les bâtiments financés par le gouvernement atteignent au moins le niveau deux perles, et l'efficacité des équipements sanitaires est un crédit requis. La Municipalité d'Abou Dhabi a recensé 385 projets conformes à Estidama en phase de conception ou de construction début 2025. Cette base de projets soutient la demande de produits avec des performances de débit vérifiées. DEWA a continué d'investir dans la surveillance intelligente des réseaux d'eau en 2025, ce qui renforce l'environnement général pour les solutions numériques de gestion de l'eau. La Stratégie de sécurité hydrique des Émirats Arabes Unis 2036 vise également une réduction de 21 % de la demande en eau, renforçant la pertinence à long terme des équipements efficaces.
Qatar, Oman, Koweït et Bahreïn
L'exigence du label vert GCC du Qatar pour les robinets et mitigeurs est devenue obligatoire à partir du 24 février 2026. Cette exigence intègre les équipements de salle d'eau, de cuisine, d'ablution et de bidet dans une structure de conformité définie. La numérisation plus large des services d'eau en Oman et les achats de compteurs intelligents au Koweït indiquent un intérêt croissant pour la gestion connectée de l'eau, bien que ces programmes ne mesurent pas directement la demande de robinets. La pénurie d'eau à Bahreïn maintient également l'attention des politiques sur la réduction de la consommation d'eau municipale. Sur ces marchés, la modernisation des infrastructures hydrauliques peut sensibiliser à la conservation au niveau du bâtiment. Les fournisseurs qui proposent une efficacité documentée, un service fiable et des produits adaptés aux conditions locales de l'eau peuvent renforcer leur position sur ces marchés GCC plus petits.
Paysage concurrentiel
Concentration du Marché
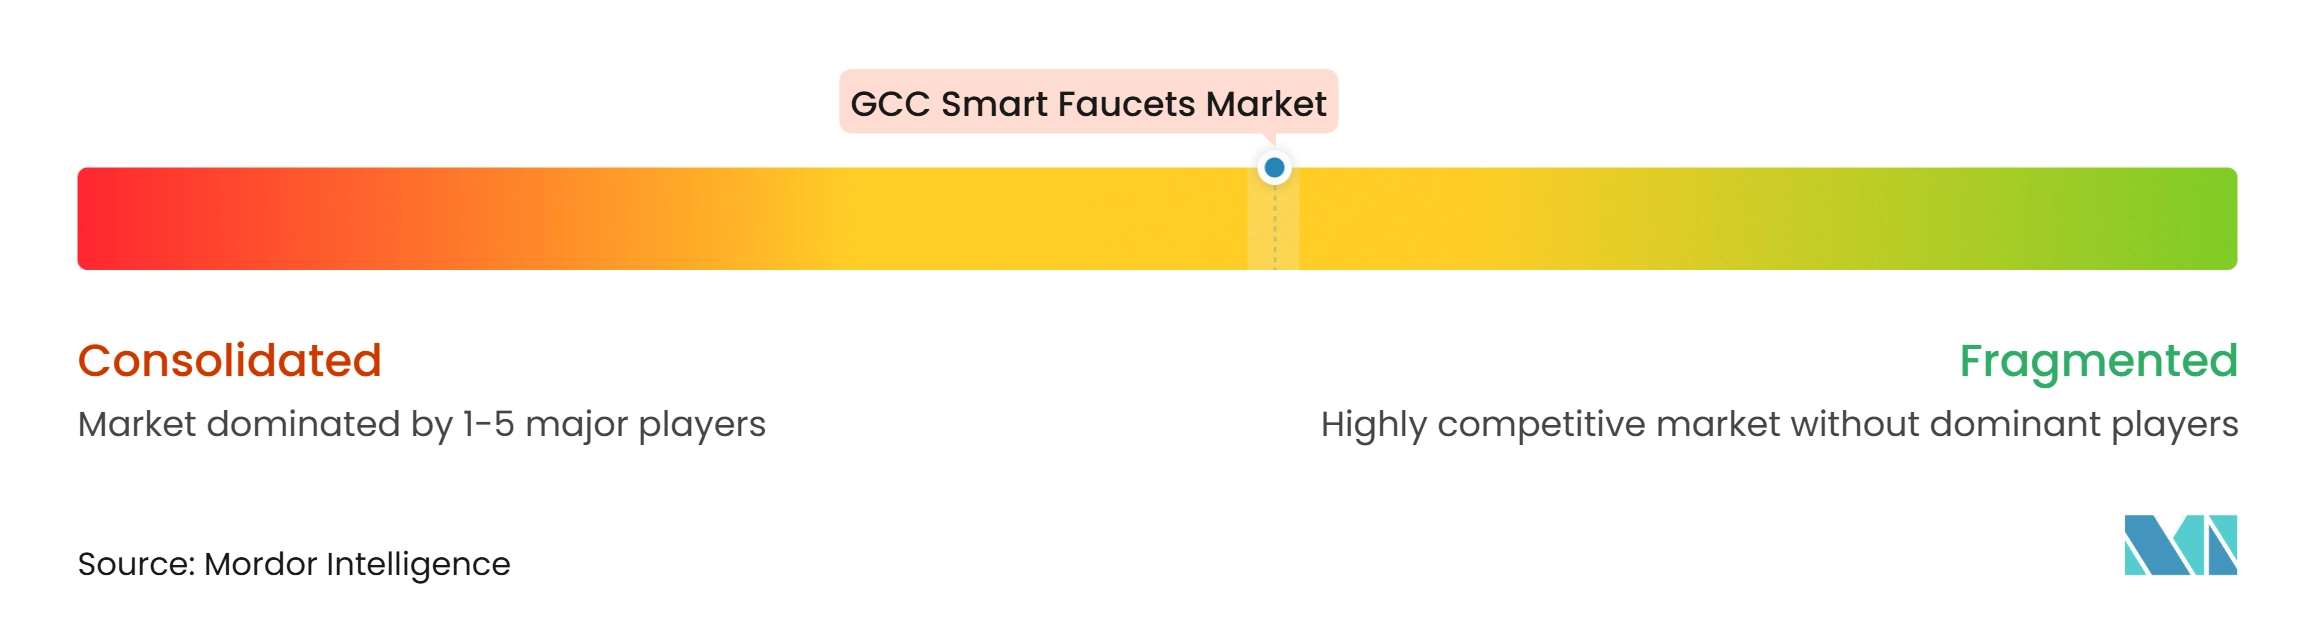
Le marché des robinets intelligents GCC est modérément concentré dans les spécifications commerciales haut de gamme. GROHE, Hansgrohe SE, Kohler Co. et Geberit International AG ont une forte visibilité dans les projets à haute valeur grâce à leurs portefeuilles de design, leurs certifications d'efficacité hydrique et leur support de prescription établi. Jaquar Group et les fournisseurs régionaux tels que RAK Ceramics PJSC se disputent la demande de milieu de gamme et orientée design. LIXIL Corporation a présenté des innovations de salle de bain connectée pour sa marque GROHE à ISH 2025. Son approche reflète l'importance des commandes connectées dans les portefeuilles de produits de salle de bain haut de gamme. Les fournisseurs se font également concurrence sur leur capacité à fournir les documents techniques nécessaires aux processus de label vert et autres processus de conformité.
Les partenariats avec les promoteurs deviennent de plus en plus importants sur le marché des robinets intelligents GCC. L'accord de novembre 2025 de Geberit International AG avec ROSHN couvre les technologies sanitaires durables et l'exploration de la fabrication locale en Arabie Saoudite. Ce type d'arrangement peut aider un fournisseur à maintenir sa visibilité de prescription sur plusieurs phases de développement. L'innovation matérielle est un autre domaine de concurrence, car les eaux à forte teneur en chlorures et minéralisées peuvent réduire la durée de vie des composants conventionnels. En octobre 2025, Uniwell a adopté les composés polymères AvaSpire PAEK de Syensqo pour les tubes de plomberie flexibles ondulés utilisés dans les systèmes de robinets GROHE.
RAK Ceramics PJSC a signé un accord de licence exclusif pluriannuel avec Roberto Cavalli en juin 2026 pour des collections de salle de bain, notamment des robinets, aux Émirats Arabes Unis, en Arabie Saoudite, à Bahreïn, en Oman, au Koweït, en Jordanie, au Liban, en Égypte, en Irak, en Turquie, au Maroc et en Inde. Le Qatar n'est pas inclus dans les territoires annoncés. L'accord ajoute une option de luxe orientée design dans les segments résidentiel et hôtelier. L'équilibre concurrentiel dépendra du design, de la préparation réglementaire, de la durabilité des produits et du support de service.
Leaders du secteur des robinets intelligents GCC
-
Grohe AG
-
Kohler Co.
-
Jaquar Group
-
LIXIL Corporation
-
TOTO Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des robinets intelligents GCC Entreprises couvertes dans ce rapport
- Kohler Co.
- Jaquar Group
- Delta Faucet Company
- Hansgrohe SE
- LIXIL Corporation
- TOTO Ltd.
- Moen Incorporated
- Sloan Valve Company
- Roca Sanitario, S.A.
- Geberit International AG
- Villeroy & Boch AG
- Duravit AG
- Dornbracht AG & Co. KG
- GESSI S.p.A.
- RAK Ceramics PJSC
- Bravat GmbH
- Franke Group
- PRESTO Group
- Zurn Elkay Water Solutions
- Oras Ltd.
Développements industriels récents dans Marché des robinets intelligents GCC
- Juin 2026 : RAK Ceramics PJSC a signé un accord de licence exclusif pluriannuel avec Roberto Cavalli pour développer et distribuer des carreaux de céramique, des appareils sanitaires et des robinets de marque aux Émirats Arabes Unis, en Arabie Saoudite, à Bahreïn, en Oman, au Koweït, en Jordanie, au Liban, en Égypte, en Irak, en Turquie, au Maroc et en Inde.
- Février 2026 : Le Qatar a rendu la conformité au label vert GCC obligatoire pour les robinets, mitigeurs et autres dispositifs de conservation de l'eau couverts à partir du 24 février 2026.
- Novembre 2025 : Geberit International AG a signé un protocole d'accord avec le groupe ROSHN pour fournir des technologies sanitaires durables et explorer la fabrication locale en Arabie Saoudite.
- Octobre 2025 : Uniwell a adopté les composés polymères AvaSpire PAEK de Syensqo pour les tubes de plomberie flexibles ondulés utilisés dans les systèmes de robinets de salle de bain et de cuisine GROHE.
Périmètre du rapport sur le marché des robinets intelligents GCC
Aperçu de la segmentation
| Alliage de zinc |
| Acier inoxydable |
| Laiton |
| Plastiques techniques / composites polymères |
| Autres matériaux |
| Montage sur plan de travail |
| Montage mural |
| Autres installations |
| Robinets d'évier de cuisine |
| Robinets de lavabo de salle de bain |
| Autres applications |
| Nouvelle construction / première installation |
| Remplacement / rénovation |
| Résidentiel |
| Commercial |
| B2C / Vente au détail | Magasins multimarques / grandes surfaces de bricolage |
| Showrooms spécialisés en plomberie et cuisine/salle de bain (y compris les points de vente exclusifs de marque) | |
| En ligne | |
| Quincailleries locales / commerce non organisé | |
| B2B / Ventes directes |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Qatar |
| Koweït |
| Bahreïn |
| Oman |
| Par matériau | Alliage de zinc | |
| Acier inoxydable | ||
| Laiton | ||
| Plastiques techniques / composites polymères | ||
| Autres matériaux | ||
| Par type d'installation | Montage sur plan de travail | |
| Montage mural | ||
| Autres installations | ||
| Par application | Robinets d'évier de cuisine | |
| Robinets de lavabo de salle de bain | ||
| Autres applications | ||
| Par type de construction/projet | Nouvelle construction / première installation | |
| Remplacement / rénovation | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C / Vente au détail | Magasins multimarques / grandes surfaces de bricolage |
| Showrooms spécialisés en plomberie et cuisine/salle de bain (y compris les points de vente exclusifs de marque) | ||
| En ligne | ||
| Quincailleries locales / commerce non organisé | ||
| B2B / Ventes directes | ||
| Par géographie | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Koweït | ||
| Bahreïn | ||
| Oman | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des robinets intelligents GCC d'ici 2032 ?
Il devrait atteindre 318,42 millions USD d'ici 2032, avec une expansion à un CAGR de 9,00 % durant 2027–2032.
Quel matériau est en tête de la demande de robinets intelligents dans le GCC ?
Le laiton était en tête avec une part de 44,68 % en 2026, tandis que les plastiques techniques et les composites polymères devraient croître le plus rapidement à un CAGR de 10,58 %.
Pourquoi les robinets sans contact gagnent-ils en adoption en Arabie Saoudite ?
Les exigences de surveillance sont devenues obligatoires le 21 mars 2026, et un cadre de sanctions distinct s'appliquera à partir du 21 mars 2027.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide pour les robinets intelligents GCC ?
Les utilisateurs résidentiels devraient croître à un CAGR de 11,63 % durant 2027–2032, soutenus par l'adoption de la maison connectée.