
GCC Smart Faucets Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 189.86 Millionen US-Dollar |
| Marktgröße (2027) | 206.95 Millionen US-Dollar |
| Marktgröße (2032) | 318.42 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.00 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC Smart Faucets Marktanalyse von Mordor Intelligence
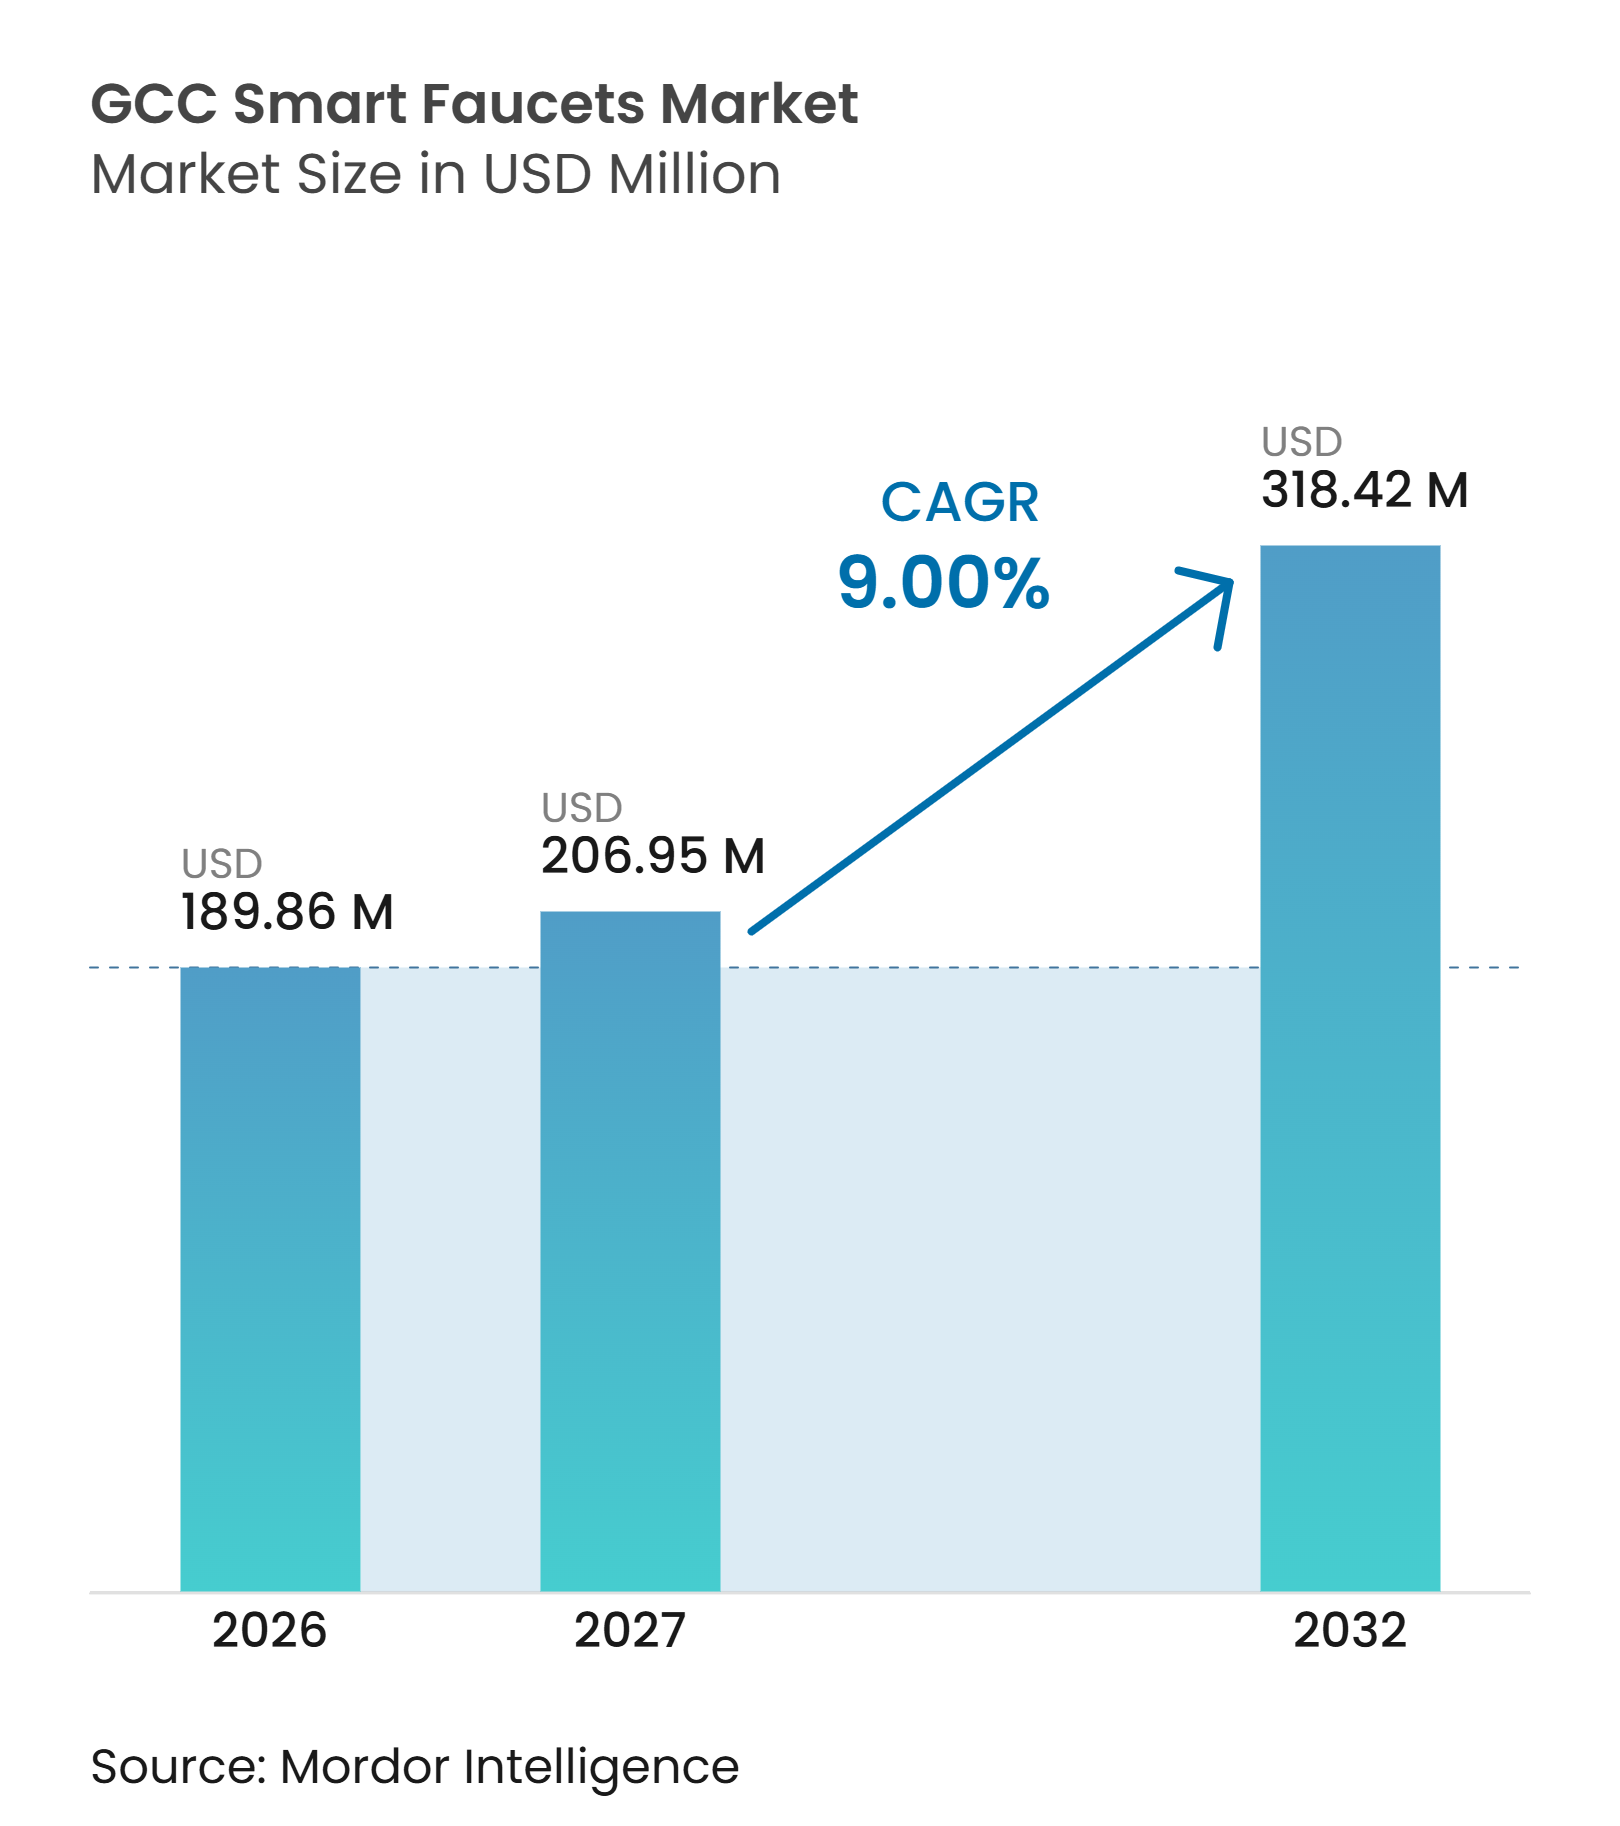
Der GCC-Markt für intelligente Armaturen wurde im Jahr 2026 auf 189,86 Millionen USD geschätzt, wird für 2027 auf 206,95 Millionen USD veranschlagt und soll bis 2032 einen Wert von 318,42 Millionen USD erreichen, mit einem CAGR von 9,00 % im Zeitraum 2027–2032. Die Anforderungen an die Wassereffizienz in Saudi-Arabien und Katar entwickeln berührungslose Armaturen von einem Nachhaltigkeitsmerkmal zu einer Konformitätsanforderung für bestimmte Gebäude. Gewerbliche Projekte stützen weiterhin die Nachfrage, da Hotels, Flughäfen, Einkaufszentren und öffentliche Einrichtungen langlebige Armaturen mit Hygiene- und Wassersteuerungsfunktionen benötigen. Der GCC-Markt für intelligente Armaturen profitiert auch von Grüne-Gebäude-Programmen, die die Armatureneffizienz mit umfassenderen Gebäudeleistungsstandards verknüpfen. Produktlieferanten reagieren mit wassersparenden Designs, vernetzten Steuerungen und Materialien, die mineralhaltigem Wasser besser standhalten können. Die wesentlichen Einschränkungen bleiben die höheren Anschaffungs- und Wartungskosten von Sensorarmaturen, variable Projektzeitpläne sowie schwierige Betriebsbedingungen in Küsten- und Entsalzungswasserumgebungen.
Wichtige Erkenntnisse des Berichts
-
Nach Material hielt Messing im Jahr 2026 einen Marktanteil von 44,68 % am GCC-Markt für intelligente Armaturen, während technische Kunststoffe und Polymerverbundwerkstoffe im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 10,58 % wachsen werden.
-
Nach Installationstyp entfielen im Jahr 2026 60,06 % des GCC-Marktanteils für intelligente Armaturen auf Aufbaumontageanlagen, während Wandmontageanlagen im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 10,26 % wachsen werden.
-
Nach Anwendung hielten Badezimmerarmaturen im Jahr 2026 einen Marktanteil von 68,32 % am GCC-Markt für intelligente Armaturen, während Küchenspülenarmaturen im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 9,87 % wachsen werden.
-
Nach Konstruktionstyp entfielen im Jahr 2026 53,41 % des GCC-Marktanteils für intelligente Armaturen auf Austausch-, Renovierungs- und Nachrüstungsinstallationen, die im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 9,74 % wachsen werden.
-
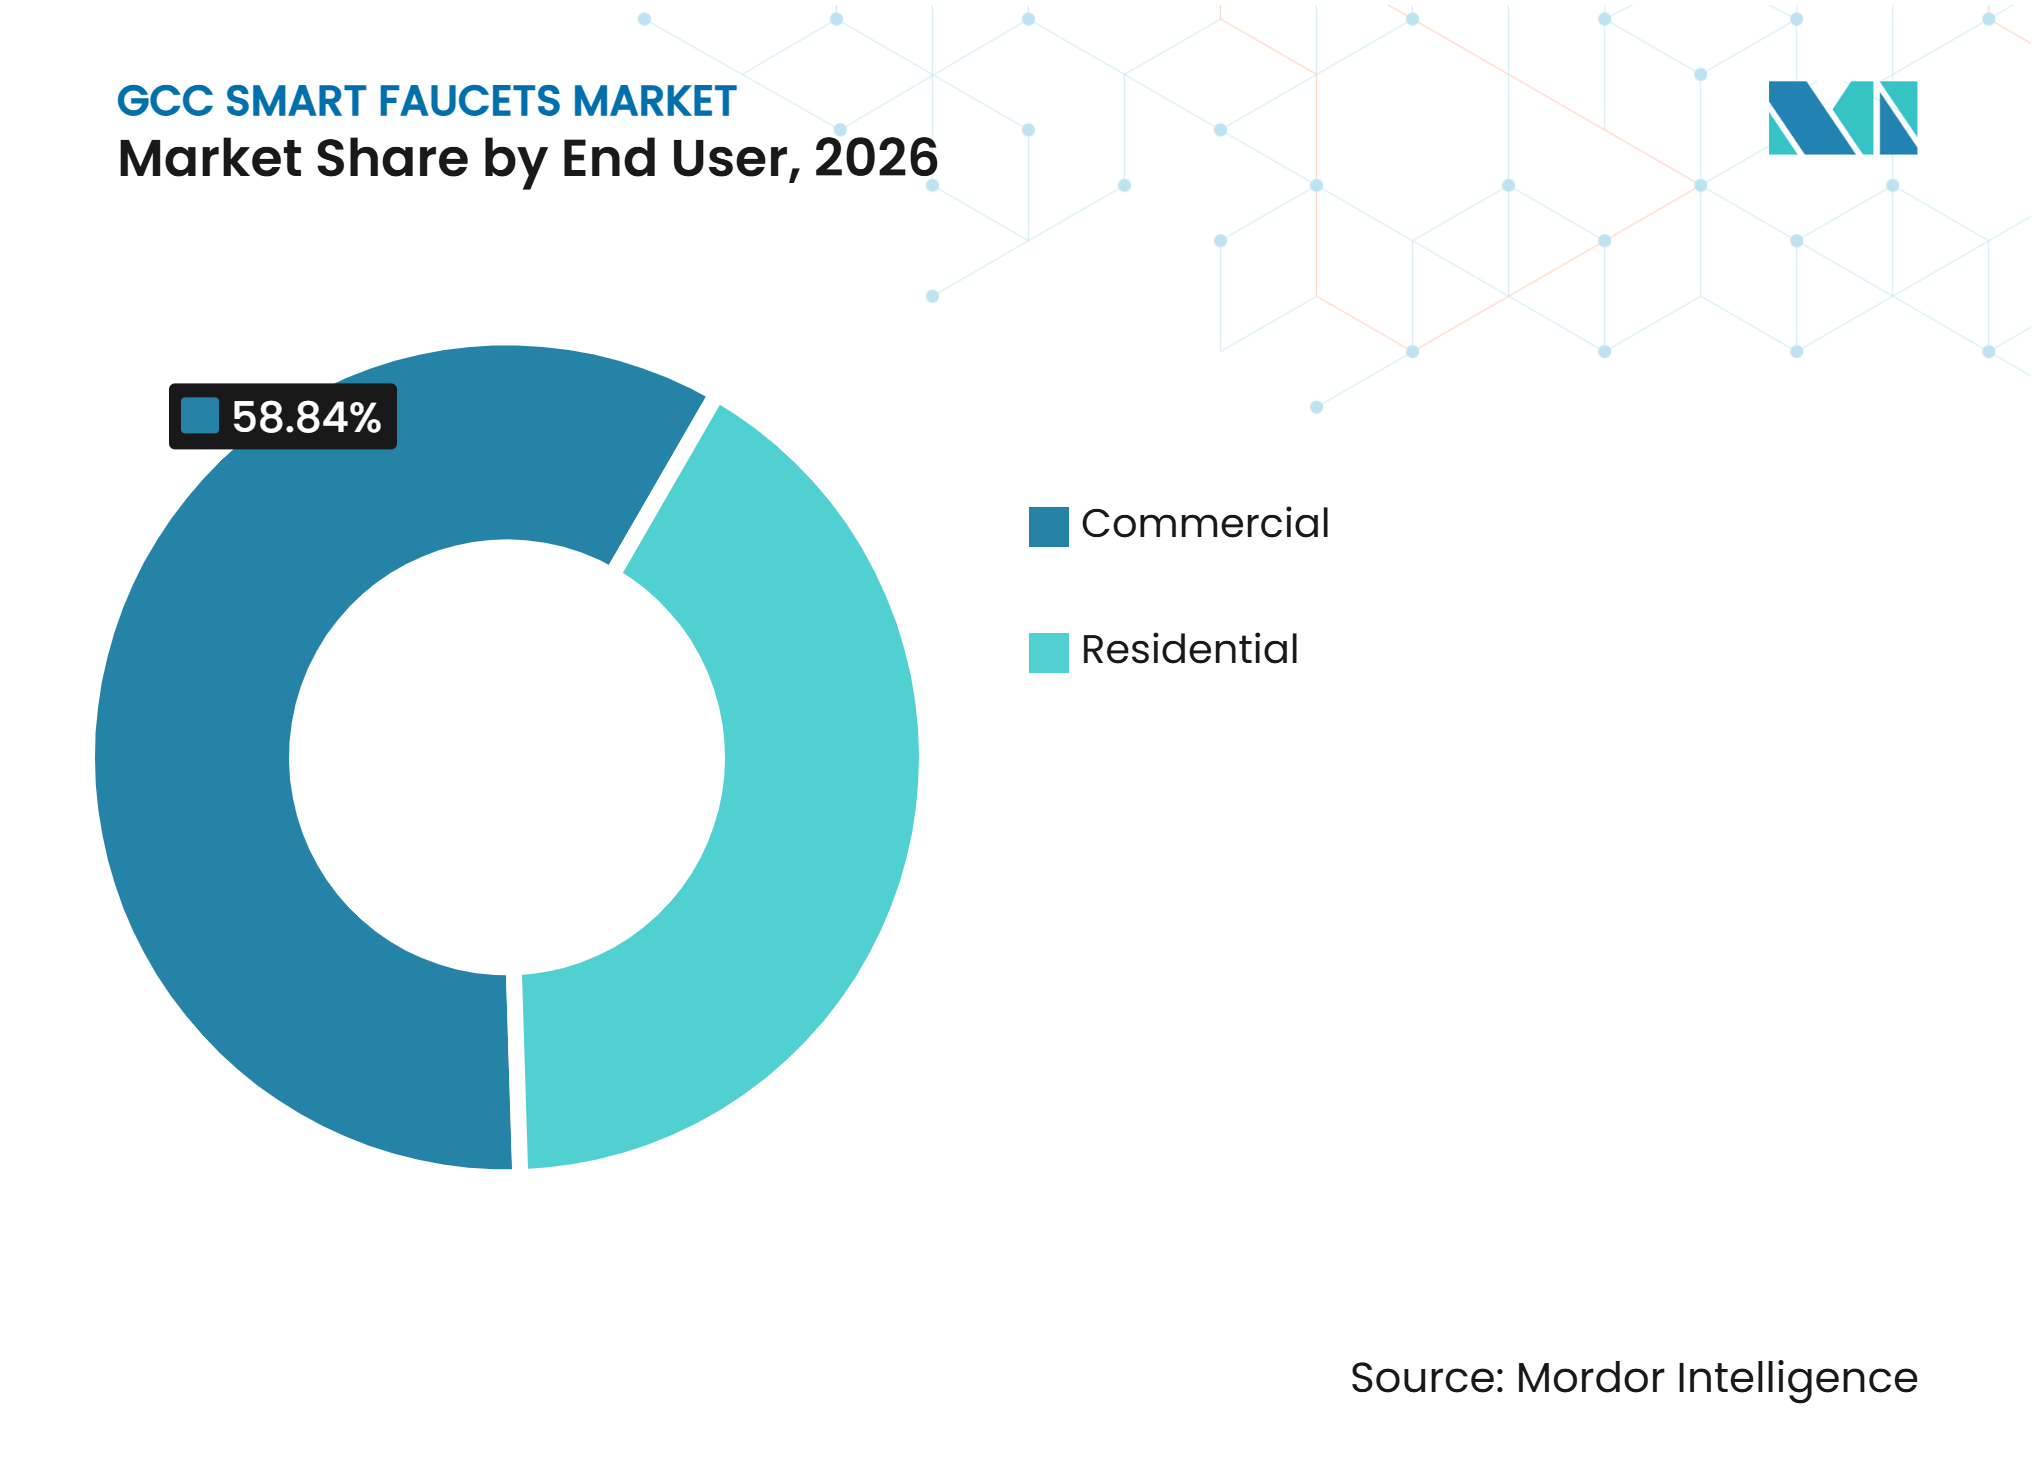
Nach Endnutzer hielten gewerbliche Nutzer im Jahr 2026 einen Marktanteil von 58,84 % am GCC-Markt für intelligente Armaturen, während Wohnnutzer im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 11,63 % wachsen werden.
-
Nach Vertriebskanal entfielen im Jahr 2026 75,77 % des GCC-Marktanteils für intelligente Armaturen auf B2C und Einzelhandel, die im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 9,91 % wachsen werden.
-
Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Marktanteil von 38,13 % am GCC-Markt für intelligente Armaturen und soll im Zeitraum 2027–2032 mit einem CAGR von 11,52 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den GCC-Markt für intelligente Armaturen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserknappheit und Anforderungen an die Wassereffizienz | +2.5% | GCC-weit, mit höchster Durchsetzungsintensität in Saudi-Arabien und Katar | Mittelfristig (2–4 Jahre) |
| Luxushotellerie, Flughäfen, Einkaufszentren und Mischnutzungsentwicklungen | +2.0% | Saudi-Arabien und VAE, mit Ausstrahlungseffekten auf Katar und Oman | Kurzfristig (≤ 2 Jahre) |
| Smart-City- und nachhaltige Bauprogramme | +1.5% | VAE und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Hochwertige Wohnraumautomatisierung und vernetzte Badezimmer | +1.0% | VAE und Saudi-Arabien, mit aufkommender Nachfrage in Katar | Mittelfristig (2–4 Jahre) |
| IoT-Überwachung, Leckageerkennung und Durchflussoptimierung | +0.8% | VAE und Saudi-Arabien, mit früher Einführung in Kuwait und Oman | Langfristig (≥ 4 Jahre) |
| Entwickler- und Auftragnehmer-Spezifikation in Großprojekten | +0.6% | Saudi-arabische Gigaprojekte und geplante Gemeinschaften in den VAE | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserknappheit und Anforderungen an die Wassereffizienz
Al-Muaili und Mitautoren, die 2025 im Arabian Journal of Geosciences veröffentlichten, identifizierten ein strukturelles Süßwasserdefizit auf der Arabischen Halbinsel. Ihre Bewertung berichtete von einem durchschnittlichen GCC-Pro-Kopf-Verbrauch von 463 Kubikmetern jährlich und stellte fest, dass die Landwirtschaft 76 % des Wasserverbrauchs ausmacht. Saudi-Arabiens Durchführungsverordnungen zur Überwachung und Einhaltung von Wassereffizienz- und Wasserschutzstandards wurden am 21. März 2026 verbindlich. Ein separater Strafrahmen, der im August 2026 abgeschlossen wurde, gilt ab dem 21. März 2027. Er wird städtische Nutzer mit SAR 1.000 (USD 266) für einen ersten Verstoß mit nicht konformen Sanitärarmaturen, SAR 2.000 (USD 533) für einen zweiten Verstoß und SAR 10.000 (USD 2.665) für einen dritten Verstoß bestrafen. Katars GCC-Green-Label-Anforderungen bringen Armaturen und Mischer ebenfalls in einen formalen Konformitätsprozess. Die VAE-Wassersicherheitsstrategie 2036 zielt auf eine Reduzierung der Wassernachfrage um 21 % ab und unterstützt das langfristige institutionelle Interesse an effizienten Armaturen[1].
Luxushotelleriebau stützt die Premium-Beschaffung berührungsloser Armaturen
Premium-Hotels, Flughäfen, Einkaufszentren und Mischnutzungsimmobilien priorisieren Hygiene, Designkonsistenz und geringeren Wasserverbrauch in Sanitärspezifikationen. Diese Präferenz unterstützt berührungslose und digital gesteuerte Produkte, bei denen die Anfangskosten in größere Projektbudgets eingerechnet werden können. Luxushotelprojekte neigen auch dazu, koordinierte Badezimmerpakete zu verwenden, was Lieferanten hilft, Armaturen zusammen mit Duschen, Sanitärkeramik und vernetzten Steuerungen anzubieten. Hochwertige Hoteleröffnungen in Riad und Dubai können Designmaßstäbe setzen, die benachbarte Gewerbeprojekte beeinflussen. Der GCC-Markt für intelligente Armaturen profitiert, wenn Entwickler Premium-Armaturen früh im Designprozess einsetzen, da eine spätere Nachrüstung oft zusätzliche Sanitär- und Elektroarbeiten erfordert. Große Entwicklungen bieten Lieferanten auch Möglichkeiten, Installationsberatung, Wartungsunterstützung und Ersatzteile über einen einzigen Vertrag bereitzustellen.
Smart-City- und nachhaltige Bauprogramme
Grüne-Gebäude-Programme verknüpfen Wassereffizienz zunehmend mit Baugenehmigungen und Projektleistungsanforderungen. Abu Dhabis Estidama-Rahmenwerk verlangt, dass staatlich finanzierte Projekte mindestens einen Zwei-Perlen-Standard erfüllen, und die Effizienz von Wasserarmaturen ist Teil der erforderlichen Bewertung. Im Januar 2025 meldete die Stadtverwaltung Abu Dhabi 304 Projekte in der Planungsphase und 81 in der Bauphase nach Estidama-Standards[1]. Saudi-Arabiens Mostadam-Programm erteilte im ersten Halbjahr 2025 Nachhaltigkeitsbewertungszertifikate für 6 Projekte, ein Anstieg von 200 % gegenüber dem gleichen Zeitraum im Jahr 2024[2]. Diese Programme ermutigen Projektteams, Armaturen mit nachgewiesener Durchflussleistung, zuverlässigen Steuerungen und geeigneter technischer Dokumentation zu spezifizieren. Der GCC-Markt für intelligente Armaturen wird unterstützt, wenn Gebäudebewertungen die Wassereffizienz zu einem Beschaffungskriterium statt zu einem optionalen Merkmal machen.
IoT-Überwachung, Leckageerkennung und Durchflussoptimierung
Die Funktionen intelligenter Armaturen erweitern sich über die berührungslose Aktivierung hinaus hin zur Überwachung auf Gebäudeebene und Wassersteuerung. Vernetzte Systeme können Nutzungsinformationen bereitstellen, die Facility-Managern helfen, abnormalen Verbrauch zu identifizieren und Wartungsarbeiten zu planen. Im März 2024 schloss WINT die Implementierung eines Wasserverwaltungssystems auf Basis künstlicher Intelligenz in 104 Wohnungen in W The Palm Residences ab. Die Fallstudie des Unternehmens berichtete, dass das System mehrere Lecks identifizierte und jährlich 9 Millionen Liter Wasserverschwendung verhindern könnte. Dieselbe Fallstudie schätzte wiederkehrende jährliche Einsparungen von 25.000 USD. Diese Anwendungen stärken den Wert von Armaturen, die mit umfassenderen Gebäudemanagementsystemen zusammenarbeiten können.
Analyse der Hemmnisauswirkungen auf den GCC-Markt für intelligente Armaturen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Kostenaufschlag gegenüber manuellen Armaturen | -1.5% | GCC-weit, insbesondere im Wohnbereich und im gewerblichen Segment unterhalb des Premium-Segments | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit vom Projektzyklus und Auftragnehmerkonzentration | -0.8% | Phasierung der saudi-arabischen Gigaprojekte und Bauzyklen in den VAE | Kurzfristig (≤ 2 Jahre) |
| Hartwasser-, Salzgehalt-, Feuchtigkeits- und Sensor-Wartungsbedingungen | -0.7% | Küstennahe GCC-Märkte und Entsalzungswasserversorgungszonen | Langfristig (≥ 4 Jahre) |
| Importierte Elektronik, Batterieaustausch und Einschränkungen beim Kundendienst | -0.5% | GCC-weit, insbesondere Oman, Kuwait und Bahrain | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Kostenaufschlag gegenüber manuellen Armaturen
Sensorarmaturen in Gewerbequalität von Premium-Lieferanten können drei- bis fünfmal mehr kosten als manuelle Alternativen. Die Installationskosten steigen weiter, wenn Projekte festverdrahtete Stromanschlüsse anstelle von batteriebetriebenen Produkten verwenden. Batterieaustausch, Sensorkalibrierung und Magnetventilwartung verursachen nach der Installation ebenfalls wiederkehrende Kosten. Diese Ausgaben können die Einführung in Standard-Wohnprojekten und Mittelklasse-Hotelbetrieben abschrecken. Manuelle Produkte können die bevorzugte Wahl bleiben, wenn ein Projekt keine Grüne-Gebäude-Bewertung oder formale Wassereffizienz-Dokumentation erfordert. Der GCC-Markt für intelligente Armaturen ist daher stärker der Preissensitivität in Entwicklungen ausgesetzt, bei denen Lebenszykluseinsparungen während der Beschaffung nicht gemessen werden.
Hartwasser- und Küstenbedingungen beeinträchtigen Sensorleistung und Lebensdauer
Mineralisiertes Entsalzungswasser, erhöhte Chloridbelastung an der Küste und Feuchtigkeitsschwankungen können den Betrieb von Sensorarmaturen erschweren. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 (Journal of Water Process Engineering) stellte fest, dass Korrosion und Kalkablagerungen in Wassernetzen mit Temperaturwechseln zunehmen. Kalkablagerungen auf Infrarot- und Time-of-Flight-Sensorfenstern können die Signalgenauigkeit verringern. Mineralablagerungen in Magnetventilöffnungen können ebenfalls zu unregelmäßigem Wasserfluss führen. Edelstahlgehäuse können in chloridreichen Küstenumgebungen Lochkorrosion ausgesetzt sein. Diese Bedingungen erhöhen den Wert korrosionsbeständiger Innenteile und regelmäßiger Wartung, erhöhen aber auch die Gesamtbetriebskosten für Käufer.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Messing behauptet seine Position, während Polymerverbundwerkstoffe an Boden gewinnenMessing hielt im Jahr 2026 44,68 % der GCC-Marktgröße für intelligente Armaturen nach Material. Seine etablierte Position spiegelt seine Bearbeitbarkeit für Präzisionsarmaturenkörper und seine Vertrautheit bei Spezifizierern von Luxushotellerieprojekten wider. Messing bleibt für viele Premium-Anwendungen geeignet, die ein langlebiges, fertig bearbeitetes Äußeres erfordern. Edelstahl dient weiterhin stark frequentierten Sanitärräumen, in denen Hygiene und Oberflächenbeständigkeit die Produktauswahl beeinflussen. Zinklegierung bleibt bei kostengünstigeren Produkten relevant, bei denen der Kaufpreis ein stärkeres Kriterium ist.
Technische Kunststoffe und Polymerverbundwerkstoffe werden voraussichtlich den schnellsten Material-CAGR von 10,58 % bis 2032 verzeichnen. Ihr Wachstum ist auf Korrosionsbeständigkeit in chloridreichen Wasserumgebungen und Bedenken hinsichtlich der Bleibelastung durch Metallkomponenten zurückzuführen. Syensqo brachte im Oktober 2025 AvaSpire-PAEK-Verbindungen für flexible Rohrleitungsschläuche auf den Markt, die in GROHE-Armaturensystemen verwendet werden[4]. Das Unternehmen erklärte, dass das Material im Vergleich zu Messing das Risiko einer Bleikontamination eliminieren und eine verbesserte Kriechfestigkeit bieten kann. Polymerkomponenten können daher einen praktischen Weg bieten, die Haltbarkeit zu verbessern, wo Kalk und Salzgehalt den Wartungsaufwand erhöhen.


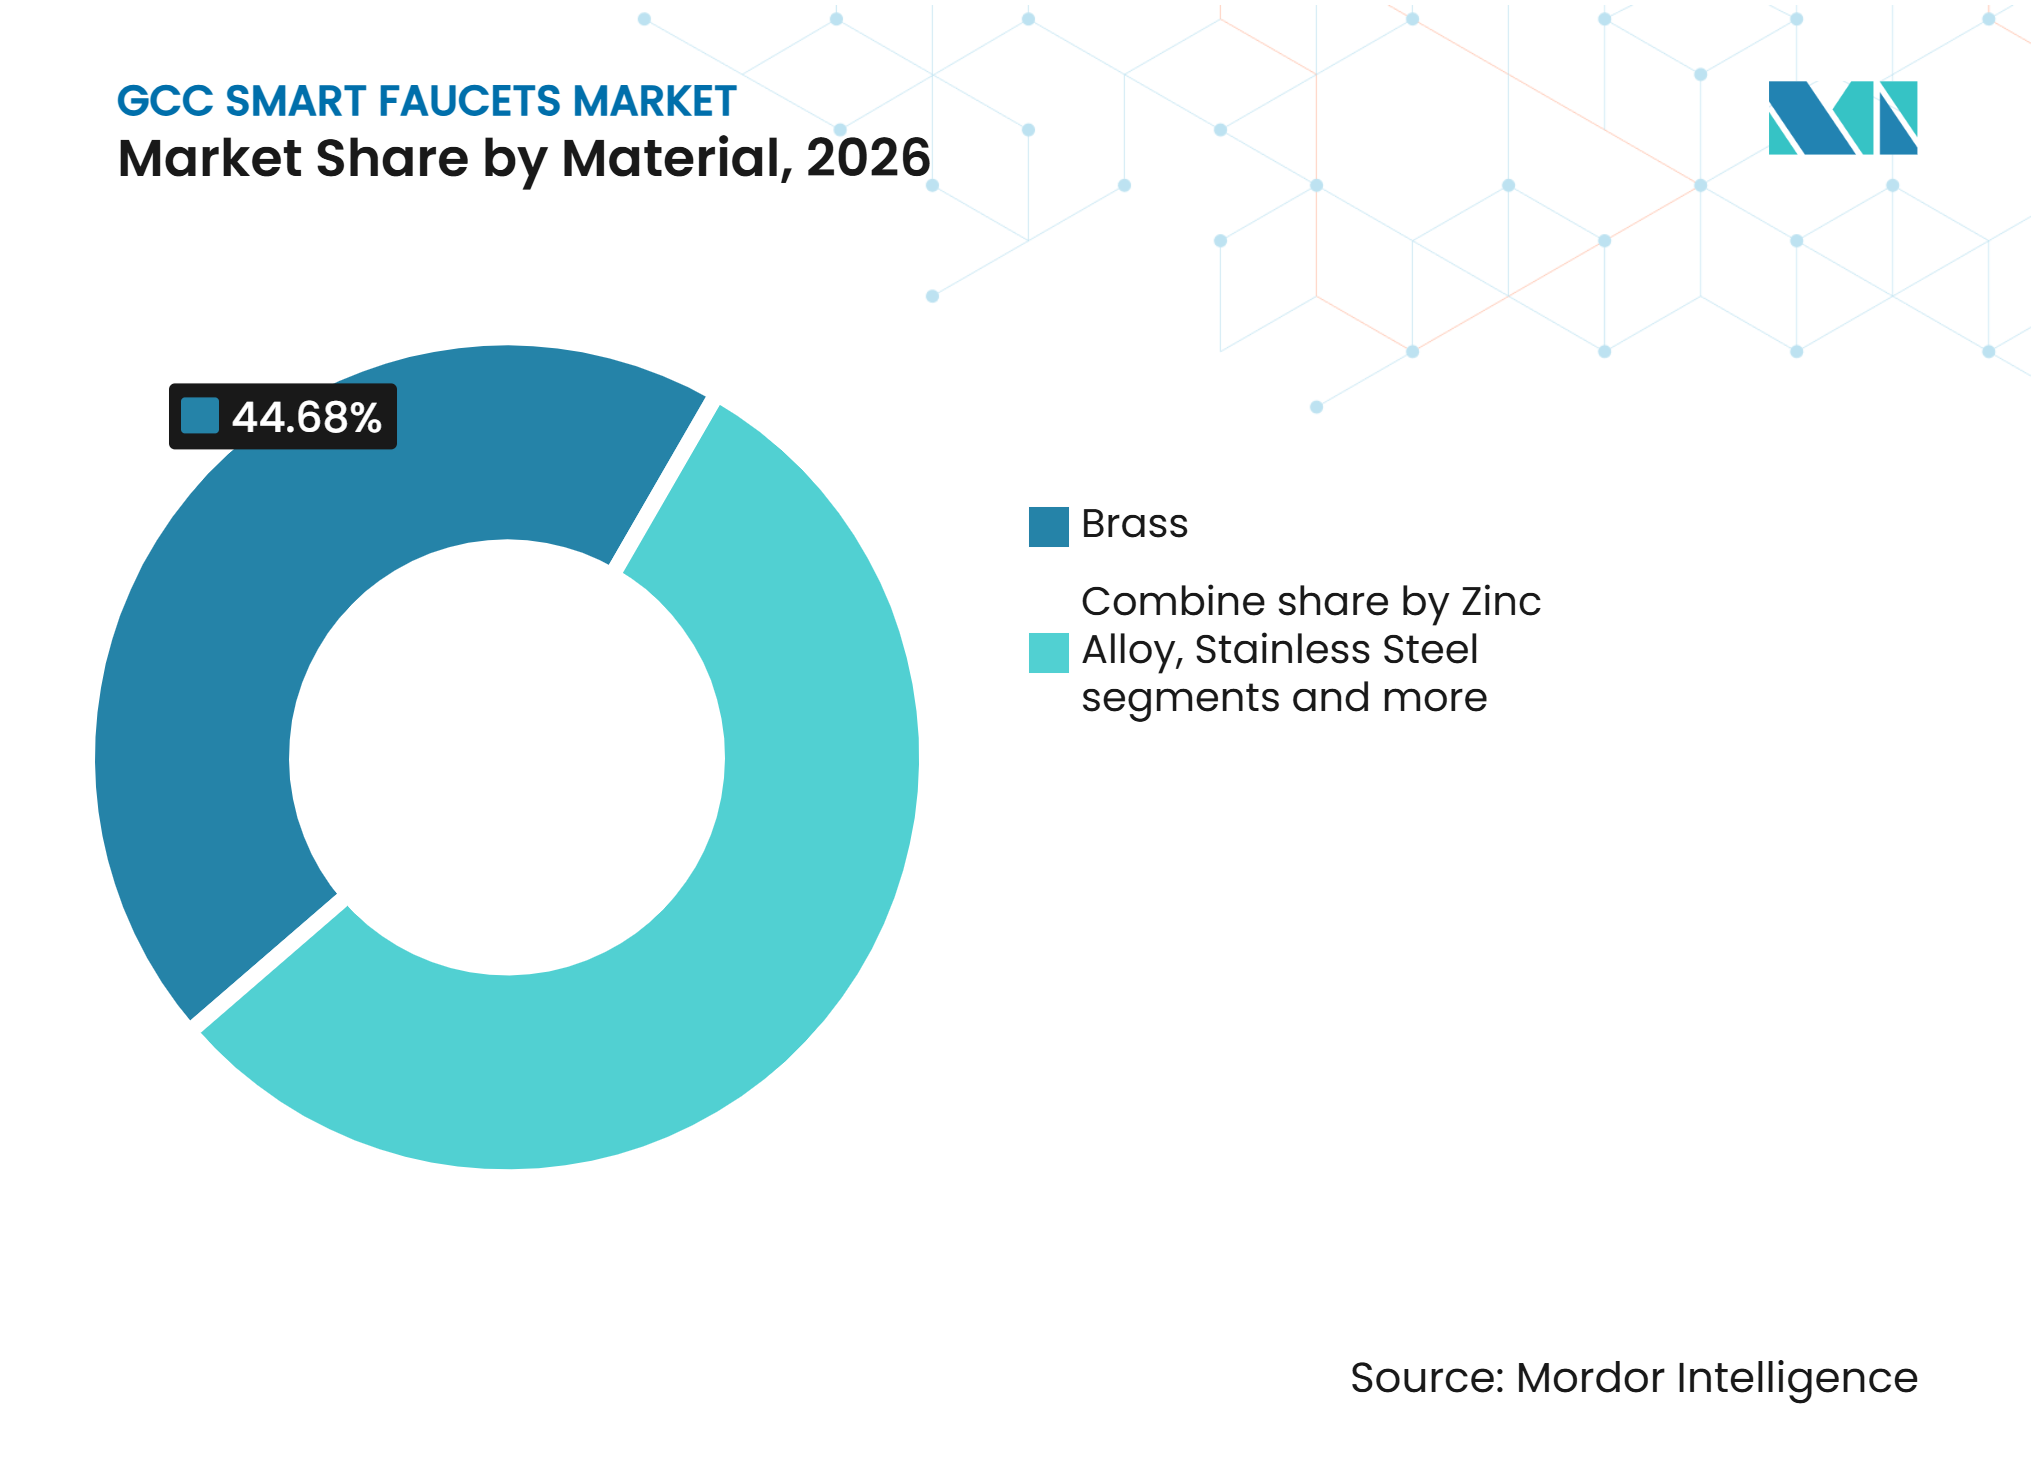
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Installationstyp:
Aufbaumontageanlagen führen, während Wandmontagedesigns wachsenAufbaumontageinstallationen entfielen im Jahr 2026 auf 60,06 % der GCC-Marktgröße für intelligente Armaturen. Sie passen zu Aufsatzbecken und Aufsatzwaschbecken, die häufig in Luxushotels und Wohnbadezimmern verwendet werden. Dieses Format entspricht auch bestehenden Sanitärlayouts in vielen Renovierungsprojekten. Sein breiter installierter Bestand stützt die Ersatznachfrage, da Nutzer Armaturen austauschen können, ohne den gesamten Waschraum neu zu gestalten. Aufbaumontierte Produkte bleiben in gewerblichen und Wohnumgebungen relevant, da sie Installateuren und Käufern vertraut sind.
Wandmontageanlagen werden voraussichtlich den schnellsten CAGR von 10,26 % bis 2032 verzeichnen. Sie werden in öffentlichen Sanitärräumen eingesetzt, wo das Fernhalten von Armaturen von Zählflächen Reinigungs- und Hygienemaßnahmen unterstützen kann. Wandmontierte Layouts können auch raumeffiziente Designs in neuen Wohnprojekten unterstützen. Andere Konfigurationen, einschließlich verdeckter und oberflächenintegrierter Systeme, dienen Flughäfen und hochwertigen Hotellerieprojekten, bei denen visuelle Kontinuität wichtig ist. Saudi-arabische Wassereffizienzanforderungen gelten für alle Installationstypen und unterstützen den Austausch älterer manueller Armaturen durch durchflussgeregelte Alternativen. Der GCC-Markt für intelligente Armaturen umfasst daher mehrere Installationsformate, anstatt sich auf eine Konfiguration zu verlassen.
Nach Anwendung:
Badezimmerarmaturen stützen das Volumen, während Küchenprodukte expandierenBadezimmerarmaturen entfielen im Jahr 2026 auf 68,32 % des GCC-Marktanteils für intelligente Armaturen nach Anwendung. Stark frequentierte gewerbliche Sanitärräume benötigen Armaturen, die berührungsfreie Nutzung und kontrollierte Wasserabgabe unterstützen. Wassereffizienzanforderungen in bewerteten Gebäuden stärken ebenfalls die Badezimmernachfrage. Hotels, Einkaufszentren, Flughäfen und öffentliche Einrichtungen schaffen wiederkehrende Beschaffungsmöglichkeiten für diese Produkte. Badezimmerinstallationen bleiben die größte Anwendung, da sie Hygieneerwartungen mit häufiger täglicher Nutzung verbinden.
Küchenspülenarmaturen werden voraussichtlich mit einem CAGR von 9,87 % bis 2032 wachsen. Gastronomie- und Getränkebetriebe in großen Hotellerieprojekten benötigen praktische Armaturen, die häufiges Reinigen und kontrollierten Betrieb unterstützen können. Vernetzte Küchenprodukte sprechen auch Hausbesitzer an, die in integrierte Haussysteme investieren. Andere Anwendungen, einschließlich Labor-, Wäscherei- und Ablutionsarmaturen, bleiben kleiner, können aber empfindlich auf Wassereffizienz- und Konformitätsanforderungen reagieren. Die Produktauswahl in diesen Anwendungen hängt von Betriebszyklus, Reinigungsanforderungen, Sensorzuverlässigkeit und lokalen Konformitätsanforderungen ab. Marken benötigen breite Produktportfolios, um diese unterschiedlichen Umgebungen im GCC-Markt für intelligente Armaturen anzusprechen.

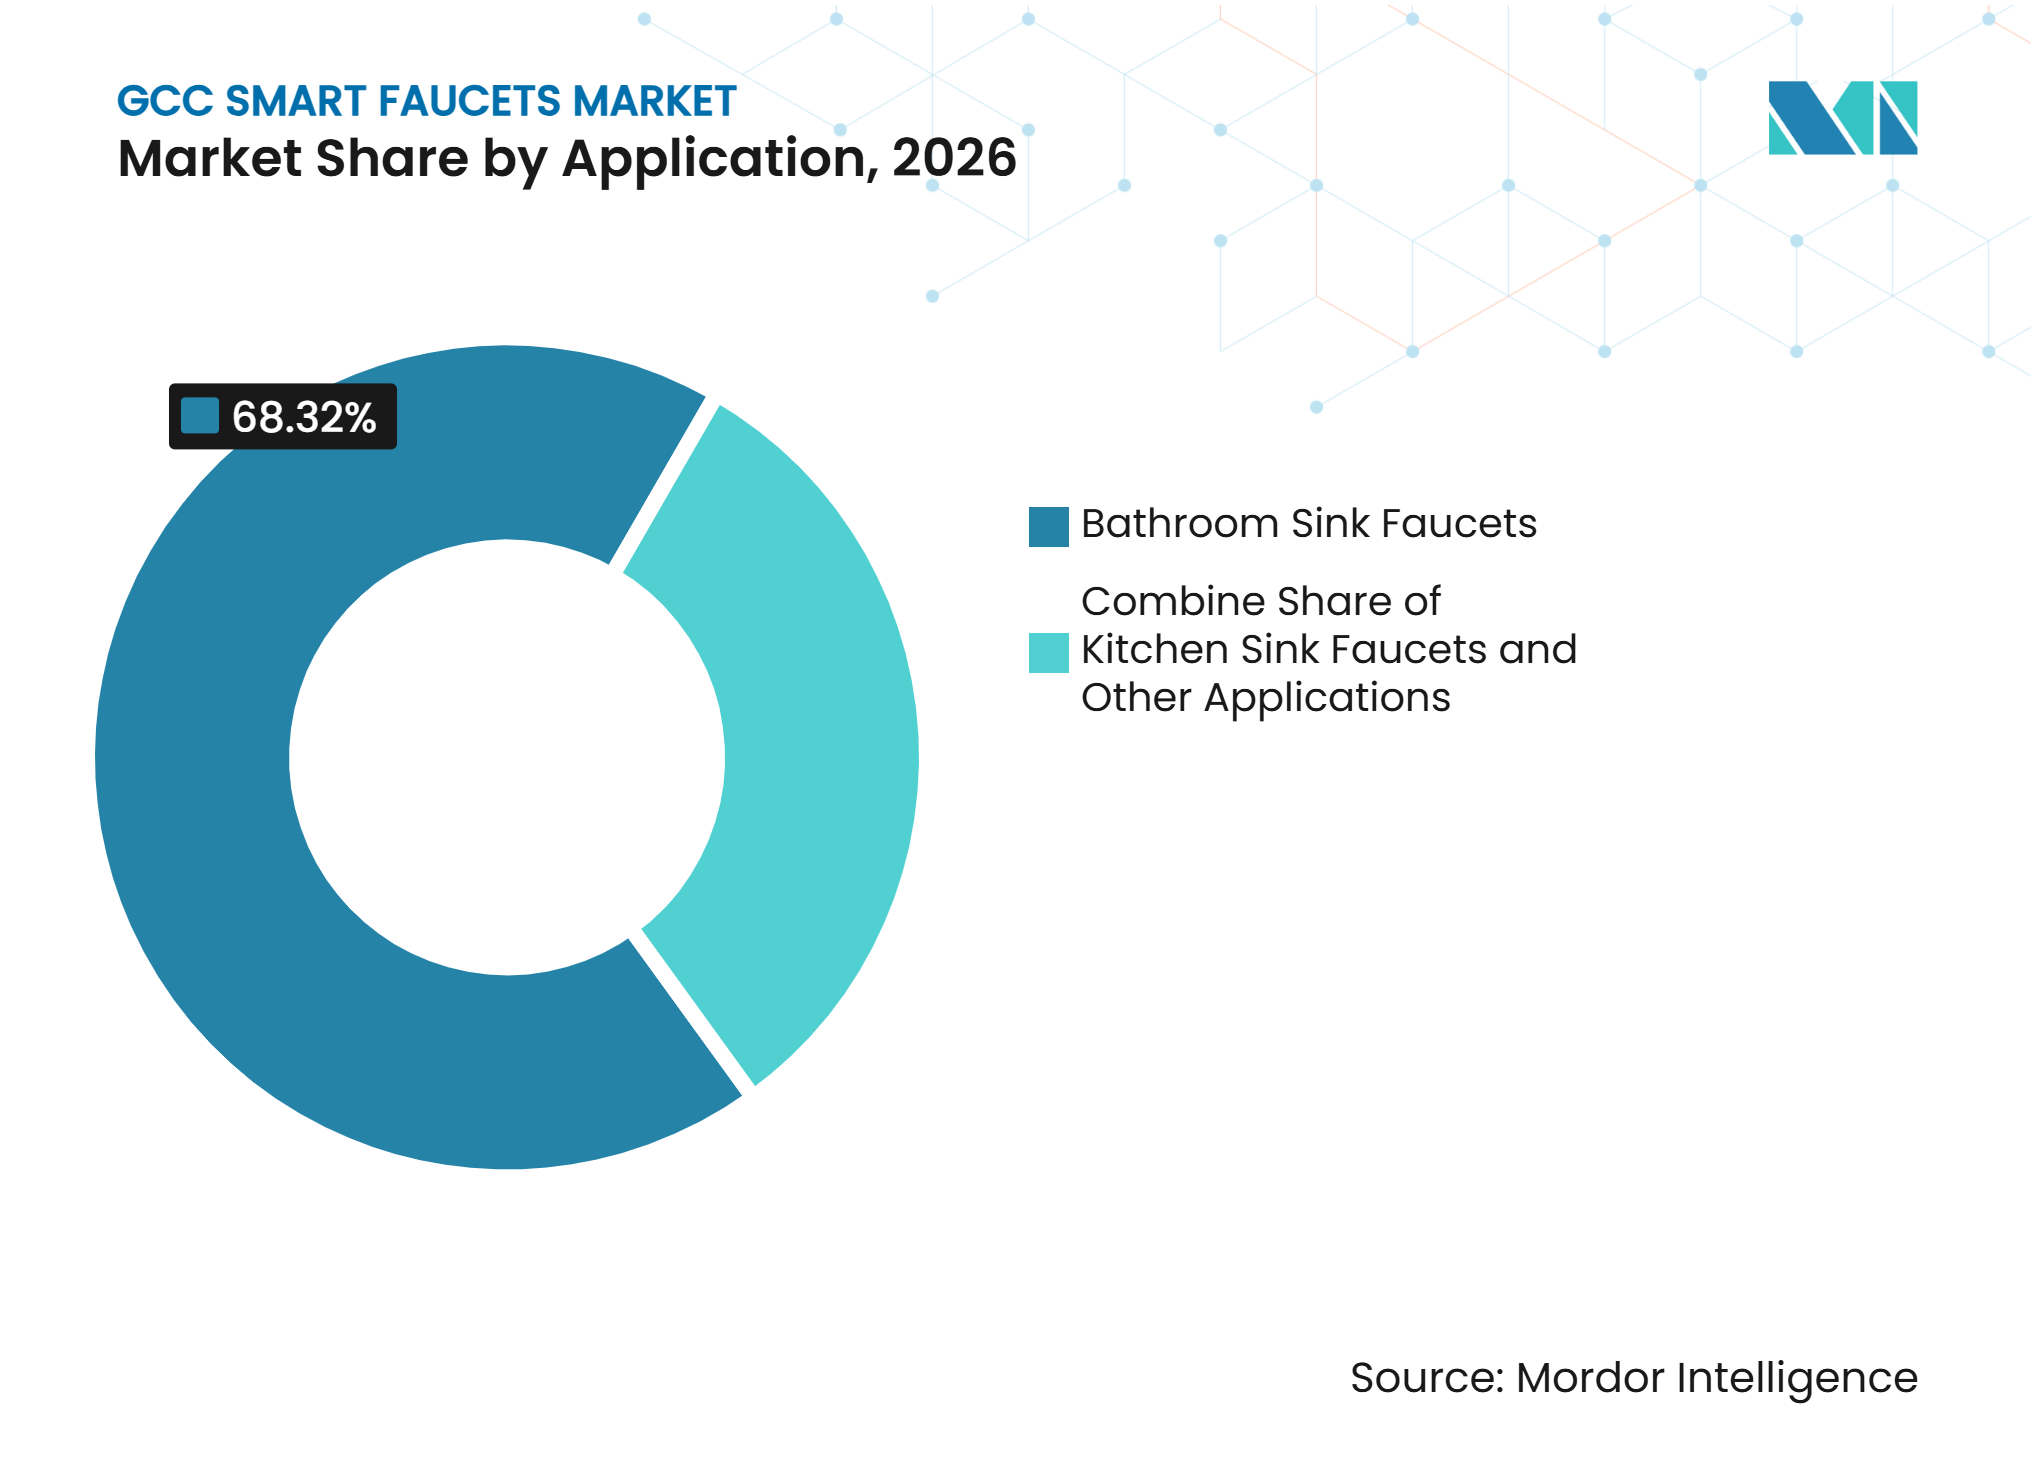
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Konstruktions- und Projekttyp:
Nachrüstungsaktivität verbindet Größe mit WachstumAustausch-, Renovierungs- und Nachrüstungsinstallationen hielten im Jahr 2026 53,41 % der GCC-Marktgröße für intelligente Armaturen. Dasselbe Segment wird voraussichtlich mit einem CAGR von 9,74 % bis 2032 wachsen. Seine doppelte Position spiegelt einen beträchtlichen installierten Bestand an Hotels, Einkaufszentren, Flughäfen und anderen gewerblichen Einrichtungen wider, die Armaturenaufrüstungen benötigen. Die regulatorische Aufmerksamkeit für Wassereffizienz erhöht den Bedarf, ältere manuelle Armaturen zu ersetzen. Nachrüstungen können Eigentümern auch ermöglichen, Hygiene und Wassersteuerung zu verbessern, ohne die gesamte Immobilie umzubauen.
Zwischen 2000 und 2015 errichtete Hotellerieobjekte bilden eine wichtige Quelle der Ersatznachfrage. Renovierungen können Armaturen erfordern, die aktuelle Wassereffizienzerwartungen erfüllen und gleichzeitig in bestehende Sanitärlayouts passen. Neubau- und Erstinstallationsprojekte entfielen im Jahr 2026 auf 46,59 % der Nachfrage. Diese Projekte werden weiterhin durch große saudi-arabische und VAE-Entwicklungen unterstützt, aber ihr Timing kann je nach Projektphasen variieren. Die Nachrüstungsnachfrage ist vergleichsweise mit Wartungs- und Konformitätsplänen verknüpft, was eine stetigere Beschaffungsquelle bieten kann. Dieses Gleichgewicht bietet Lieferanten Möglichkeiten sowohl in großen Projektspezifikationen als auch in wiederkehrenden Austauschzyklen.
Nach Endnutzer:
Gewerbliche Nutzer führen, während die Einführung im Wohnbereich zunimmtGewerbliche Endnutzer hielten im Jahr 2026 58,84 % des GCC-Marktanteils für intelligente Armaturen. Hotels, Einkaufszentren, Flughäfen, Krankenhäuser und öffentliche Einrichtungen benötigen Armaturen, die Hygiene, Wassersteuerung und häufige Nutzung unterstützen. Gewerbliche Projekte werden in der Regel gegen formale Spezifikationen beschafft, obwohl diese Spezifikationen über Direktverkäufe, Händler und einzelhandelsgestützte Handelskonten erfüllt werden können. Dies begünstigt Lieferanten, die technische Dokumentation, Servicekapazität und ein vollständiges Sanitärkeramiksortiment bereitstellen. Größere Projekte können auch Folgeaufträge über mehrere Gebäude oder Entwicklungsphasen hinweg generieren.
Wohnnutzer werden voraussichtlich den schnellsten CAGR von 11,63 % im Zeitraum 2027–2032 verzeichnen. Das Wachstum spiegelt das zunehmende Interesse an vernetzten Heimprodukten und Premium-Badrenovierungen wider. Aqara berichtete in einer Unternehmens-Fallstudie, dass es mehr als 10.000 Smart-Home-Geräte in mehr als 500 Wohnungen in Riads KAFD-Entwicklung installiert hat. Diese Implementierung zeigt, dass die Integration vernetzter Geräte in großen Wohnentwicklungen über kleine Pilotprojekte hinausgeht. Der GCC-Markt für intelligente Armaturen profitiert, wenn Entwickler intelligente Armaturen in umfassendere Wohnautomatisierungspakete integrieren.
Nach Vertriebskanal:
Einzelhandel hält die größte Position und Direktvertrieb bleibt wichtigB2C- und Einzelhandelskanäle entfielen im Jahr 2026 auf 75,77 % des GCC-Marktanteils für intelligente Armaturen. Der Kanal wird im Zeitraum 2027–2032 voraussichtlich auch mit einem CAGR von 9,91 % wachsen. Showrooms und Online-Plattformen ermöglichen es Hausbesitzern, Designern und Installateuren, Produktoberflächen, Steuerungen und wassersparende Funktionen zu vergleichen. Einzelhandelslieferanten können Markenausstellungen nutzen, um den Wert berührungsloser Bedienung und vernetzter Steuerungen zu erklären. Dieser Ansatz ist besonders relevant für Renovierungskäufer, die Produktentscheidungen nach Fertigstellung einer Immobilie treffen.
B2B und Direktvertrieb repräsentierten im Jahr 2026 24,23 % der Nachfrage. Obwohl kleiner nach Wert, ist der Kanal für höherwertige Beschaffungen durch Hotels, Flughäfen, Einkaufszentren und Gigaprojekte relevant. Direktliefervereinbarungen können die Lieferkoordination, den technischen Support und die Ersatzteilplanung für Auftragnehmer verbessern. Einzelhandelsgestützte Handelskonten und Händler können auch Projektspezifikationen erfüllen, was den größeren Einzelhandelskanal-Wert erklärt. Einzelhandel und Direktvertrieb bedienen daher überlappende Beschaffungsbedürfnisse im GCC-Markt für intelligente Armaturen. Lieferanten, die über beide Kanäle tätig sind, können die Verbrauchernachfrage bedienen und gleichzeitig den Zugang zu projektgeführten Verträgen aufrechterhalten.
Geografische Analyse
Saudi-Arabien
Saudi-Arabien entfiel im Jahr 2026 auf 38,13 % der GCC-Marktgröße für intelligente Armaturen und soll im Zeitraum 2027–2032 mit einem CAGR von 11,52 % wachsen. Wassereffizienzüberwachung, Konformitätsanforderungen und großflächige Bauprojekte stützen seine Position. Saudi-Arabiens Durchführungsverordnungen zur Überwachung und Einhaltung von Wassereffizienz- und Wasserschutzstandards wurden am 21. März 2026 verbindlich. Ein separater Strafrahmen, der im August 2026 abgeschlossen wurde, wird städtische Nutzer ab dem 21. März 2027 mit SAR 1.000 (USD 266) bis SAR 10.000 (USD 2.665) für nicht konforme Sanitärarmaturen bestrafen. Das Mostadam-Bewertungsprogramm erteilte im ersten Halbjahr 2025 Nachhaltigkeitsbewertungszertifikate für 6 Projekte, ein Anstieg von 200 % gegenüber dem gleichen Zeitraum im Jahr 2024. Geberit unterzeichnete im November 2025 ein Memorandum of Understanding mit der ROSHN Group zur Lieferung nachhaltiger Sanitärtechnologie und zur Erkundung lokaler Fertigung. Die Vereinbarung zeigt, wie Lieferanten langfristige Beziehungen zu großen saudi-arabischen Entwicklern anstreben.
Vereinigte Arabische Emirate
Die VAE verfügen über einen etablierten Rahmen für grünes Bauen und Wassermanagement. Estidama verlangt, dass staatlich finanzierte Gebäude mindestens eine Zwei-Perlen-Bewertung erfüllen, und die Effizienz von Wasserarmaturen ist ein erforderliches Kriterium. Die Stadtverwaltung Abu Dhabi verzeichnete Anfang 2025 385 Estidama-konforme Projekte in der Planungs- oder Bauphase. Diese Projektbasis stützt die Nachfrage nach Produkten mit nachgewiesener Durchflussleistung. DEWA investierte 2025 weiterhin in die Überwachung intelligenter Wassernetze, was das breitere Umfeld für digitale Wassermanagementlösungen stärkt. Die VAE-Wassersicherheitsstrategie 2036 zielt auch auf eine Reduzierung der Wassernachfrage um 21 % ab und unterstreicht die langfristige Relevanz effizienter Armaturen.
Katar, Oman, Kuwait und Bahrain
Katars GCC-Green-Label-Anforderung für Armaturen und Mischer wurde ab dem 24. Februar 2026 verbindlich. Die Anforderung bringt Sanitärraum-, Küchen-, Ablutions- und Bidet-Armaturen in eine definierte Konformitätsstruktur. Omans breitere Digitalisierung des Wasserdienstleistungssektors und Kuwaits Beschaffung intelligenter Zähler deuten auf wachsendes Interesse am vernetzten Wassermanagement hin, obwohl diese Programme die Armaturennachfrage nicht direkt messen. Bahrains Wasserknappheit hält auch die politische Aufmerksamkeit auf die Reduzierung des kommunalen Wasserverbrauchs aufrecht. In diesen Märkten kann die Modernisierung der Wasserinfrastruktur das Bewusstsein für Einsparungen auf Gebäudeebene schärfen. Lieferanten, die dokumentierte Effizienz, zuverlässigen Service und auf lokale Wasserbedingungen abgestimmte Produkte anbieten, können ihre Position in diesen kleineren GCC-Märkten stärken.
Wettbewerbslandschaft
Marktkonzentration
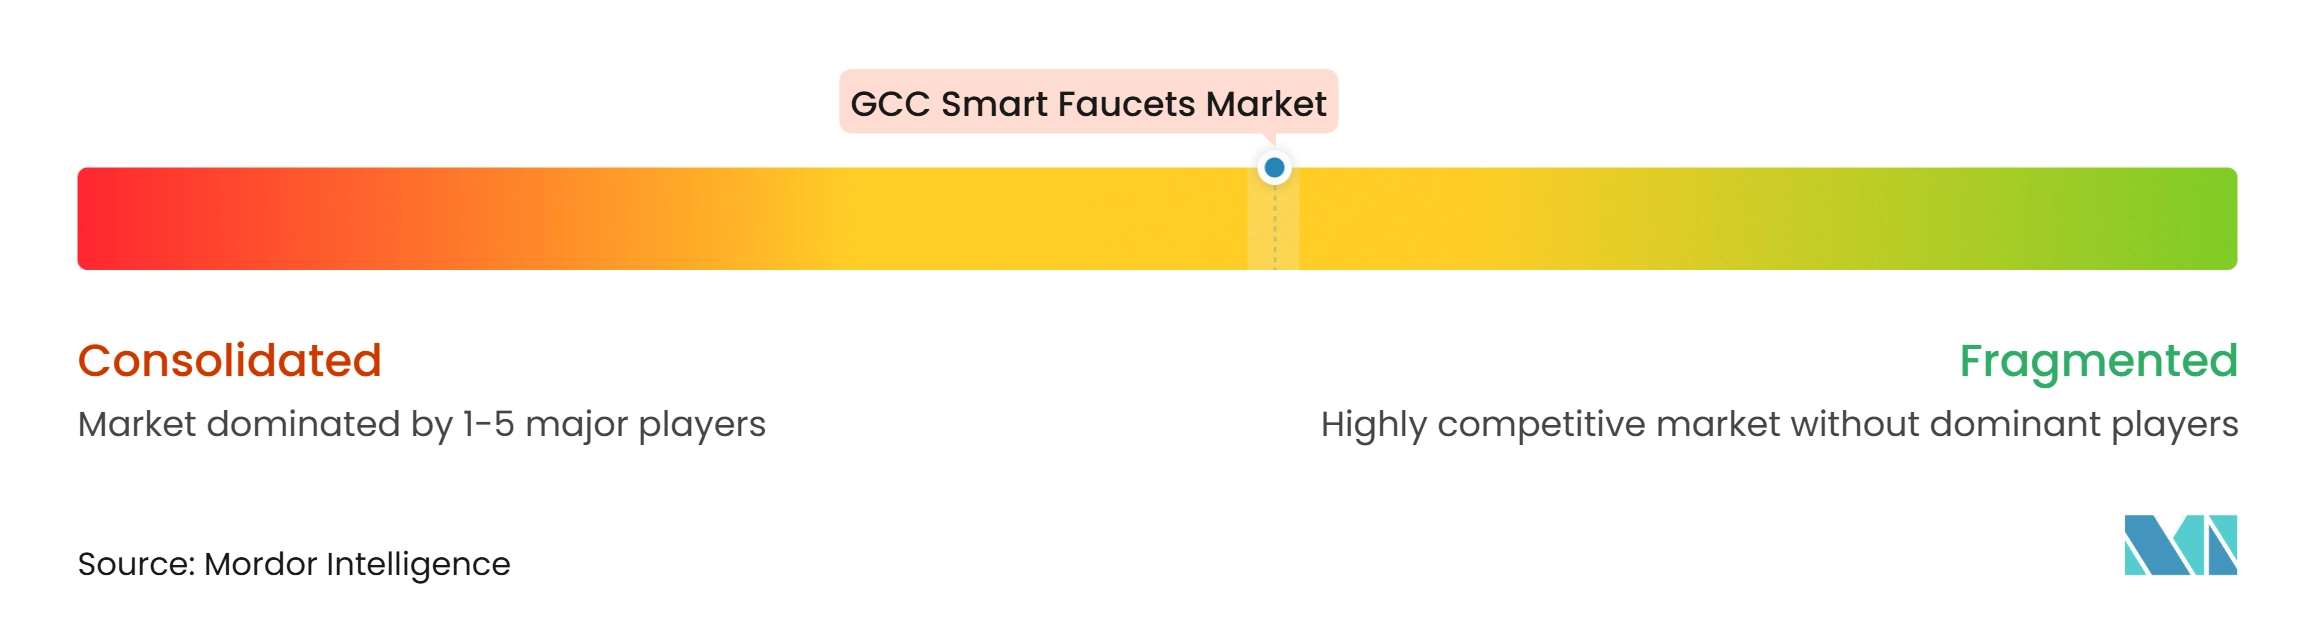
Der GCC-Markt für intelligente Armaturen ist in Premium-Gewerbespezifikationen mäßig konzentriert. GROHE, Hansgrohe, Kohler und Geberit haben in hochwertigen Projekten aufgrund ihrer Designportfolios, Wassereffizienz-Nachweise und etablierten Spezifikationsunterstützung eine starke Sichtbarkeit. Jaquar und regionale Lieferanten wie RAK Ceramics konkurrieren um mittelständische und designorientierte Nachfrage. LIXIL präsentierte auf der ISH 2025 vernetzte Badezimmerinnovationen für seine GROHE-Marke. Sein Ansatz spiegelt die Bedeutung vernetzter Steuerungen in Premium-Badezimmerproduktportfolios wider. Lieferanten konkurrieren auch auf der Grundlage ihrer Fähigkeit, technische Dokumente bereitzustellen, die für Green-Label- und andere Konformitätsprozesse erforderlich sind.
Entwicklerpartnerschaften gewinnen im GCC-Markt für intelligente Armaturen an Bedeutung. Geberits Vereinbarung vom November 2025 mit ROSHN umfasst nachhaltige Sanitärtechnologie und die Erkundung lokaler Fertigung in Saudi-Arabien. Diese Art von Vereinbarung kann einem Lieferanten helfen, die Spezifikationssichtbarkeit über mehrere Entwicklungsphasen hinweg aufrechtzuerhalten. Materialinnovation ist ein weiterer Wettbewerbsbereich, da chloridreiches und mineralisiertes Wasser die Lebensdauer konventioneller Komponenten verkürzen kann. Im Oktober 2025 übernahm Uniwell Syensqos AvaSpire-PAEK-Polymerverbindungen für gewellte flexible Rohrleitungsschläuche, die in GROHE-Armaturensystemen verwendet werden.
RAK Ceramics unterzeichnete im Juni 2026 eine exklusive mehrjährige Lizenzvereinbarung mit Roberto Cavalli für Badezimmerkollektionen, einschließlich Armaturen, in den VAE, Saudi-Arabien, Bahrain, Oman, Kuwait, Jordanien, Libanon, Ägypten, Irak, der Türkei, Marokko und Indien. Katar ist nicht in den angekündigten Gebieten enthalten. Die Vereinbarung fügt eine designorientierte Luxusoption in den Wohn- und Hotellerie-Segmenten hinzu. Das Wettbewerbsgleichgewicht wird von Design, regulatorischer Bereitschaft, Produkthaltbarkeit und Serviceunterstützung abhängen.
GCC Smart Faucets Branchenführer
-
Grohe AG
-
Kohler Co.
-
Jaquar Group
-
LIXIL Corporation
-
TOTO Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für intelligente Armaturen Unternehmen in diesem Bericht
- Kohler Co.
- Jaquar Group
- Delta Faucet Company
- Hansgrohe SE
- LIXIL Corporation
- TOTO Ltd.
- Moen Incorporated
- Sloan Valve Company
- Roca Sanitario, S.A.
- Geberit International AG
- Villeroy & Boch AG
- Duravit AG
- Dornbracht AG & Co. KG
- GESSI S.p.A.
- RAK Ceramics PJSC
- Bravat GmbH
- Franke Group
- PRESTO Group
- Zurn Elkay Water Solutions
- Oras Ltd.
Neueste Industrielle Entwicklungen in GCC-Markt für intelligente Armaturen
- Juni 2026: RAK Ceramics PJSC unterzeichnete eine exklusive mehrjährige Lizenzvereinbarung mit Roberto Cavalli zur Entwicklung und zum Vertrieb von Markenkeramikfliesen, Sanitärkeramik und Armaturen in den VAE, Saudi-Arabien, Bahrain, Oman, Kuwait, Jordanien, Libanon, Ägypten, Irak, der Türkei, Marokko und Indien.
- Februar 2026: Katar machte die GCC-Green-Label-Konformität für abgedeckte Armaturen, Mischer und andere Wasserschutzgeräte ab dem 24. Februar 2026 verbindlich.
- November 2025: Geberit International Sales unterzeichnete ein Memorandum of Understanding mit der ROSHN Group zur Lieferung nachhaltiger Sanitärtechnologie und zur Erkundung lokaler Fertigung in Saudi-Arabien.
- Oktober 2025: Uniwell übernahm Syensqos AvaSpire-PAEK-Polymerverbindungen für gewellte flexible Rohrleitungsschläuche, die in GROHE-Badezimmer- und Küchenarmaturensystemen verwendet werden.
GCC Smart Faucets Marktberichtsumfang
Segmentierungsübersicht
| Zinklegierung |
| Edelstahl |
| Messing |
| Technische Kunststoffe / Polymerverbundwerkstoffe |
| Sonstige Materialien |
| Aufbaumontage |
| Wandmontage |
| Sonstige Installationen |
| Küchenspülenarmaturen |
| Badezimmerarmaturen |
| Sonstige Anwendungen |
| Neubau / Erstinstallation |
| Austausch / Renovierung |
| Wohnbereich |
| Gewerbe |
| B2C / Einzelhandel | Mehrmarkenshops / Heimwerkerfachhändler |
| Spezialisierte Sanitär- und Küchen-/Badausstellungsräume (einschließlich exklusiver Markenshops) | |
| Online | |
| Lokale Baumärkte / nicht organisierter Einzelhandel | |
| B2B / Direktvertrieb |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Kuwait |
| Bahrain |
| Oman |
| Nach Material | Zinklegierung | |
| Edelstahl | ||
| Messing | ||
| Technische Kunststoffe / Polymerverbundwerkstoffe | ||
| Sonstige Materialien | ||
| Nach Installationstyp | Aufbaumontage | |
| Wandmontage | ||
| Sonstige Installationen | ||
| Nach Anwendung | Küchenspülenarmaturen | |
| Badezimmerarmaturen | ||
| Sonstige Anwendungen | ||
| Nach Konstruktions-/Projekttyp | Neubau / Erstinstallation | |
| Austausch / Renovierung | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Mehrmarkenshops / Heimwerkerfachhändler |
| Spezialisierte Sanitär- und Küchen-/Badausstellungsräume (einschließlich exklusiver Markenshops) | ||
| Online | ||
| Lokale Baumärkte / nicht organisierter Einzelhandel | ||
| B2B / Direktvertrieb | ||
| Nach Geografie | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Kuwait | ||
| Bahrain | ||
| Oman | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der GCC-Sektor für intelligente Armaturen bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 einen Wert von 318,42 Millionen USD erreicht und im Zeitraum 2027–2032 mit einem CAGR von 9,00 % wächst.
Welches Material führt die Nachfrage nach intelligenten Armaturen im GCC an?
Messing führte im Jahr 2026 mit einem Anteil von 44,68 %, während technische Kunststoffe und Polymerverbundwerkstoffe voraussichtlich am schnellsten mit einem CAGR von 10,58 % wachsen werden.
Warum gewinnen berührungslose Armaturen in Saudi-Arabien an Akzeptanz?
Überwachungsanforderungen wurden am 21. März 2026 verbindlich, und ein separater Strafrahmen gilt ab dem 21. März 2027.
Welche Endnutzergruppe wächst am schnellsten bei GCC-intelligenten Armaturen?
Wohnnutzer werden voraussichtlich mit einem CAGR von 11,63 % im Zeitraum 2027–2032 wachsen, unterstützt durch die Einführung vernetzter Heimprodukte.