
Taille et part du marché des Microgreens du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
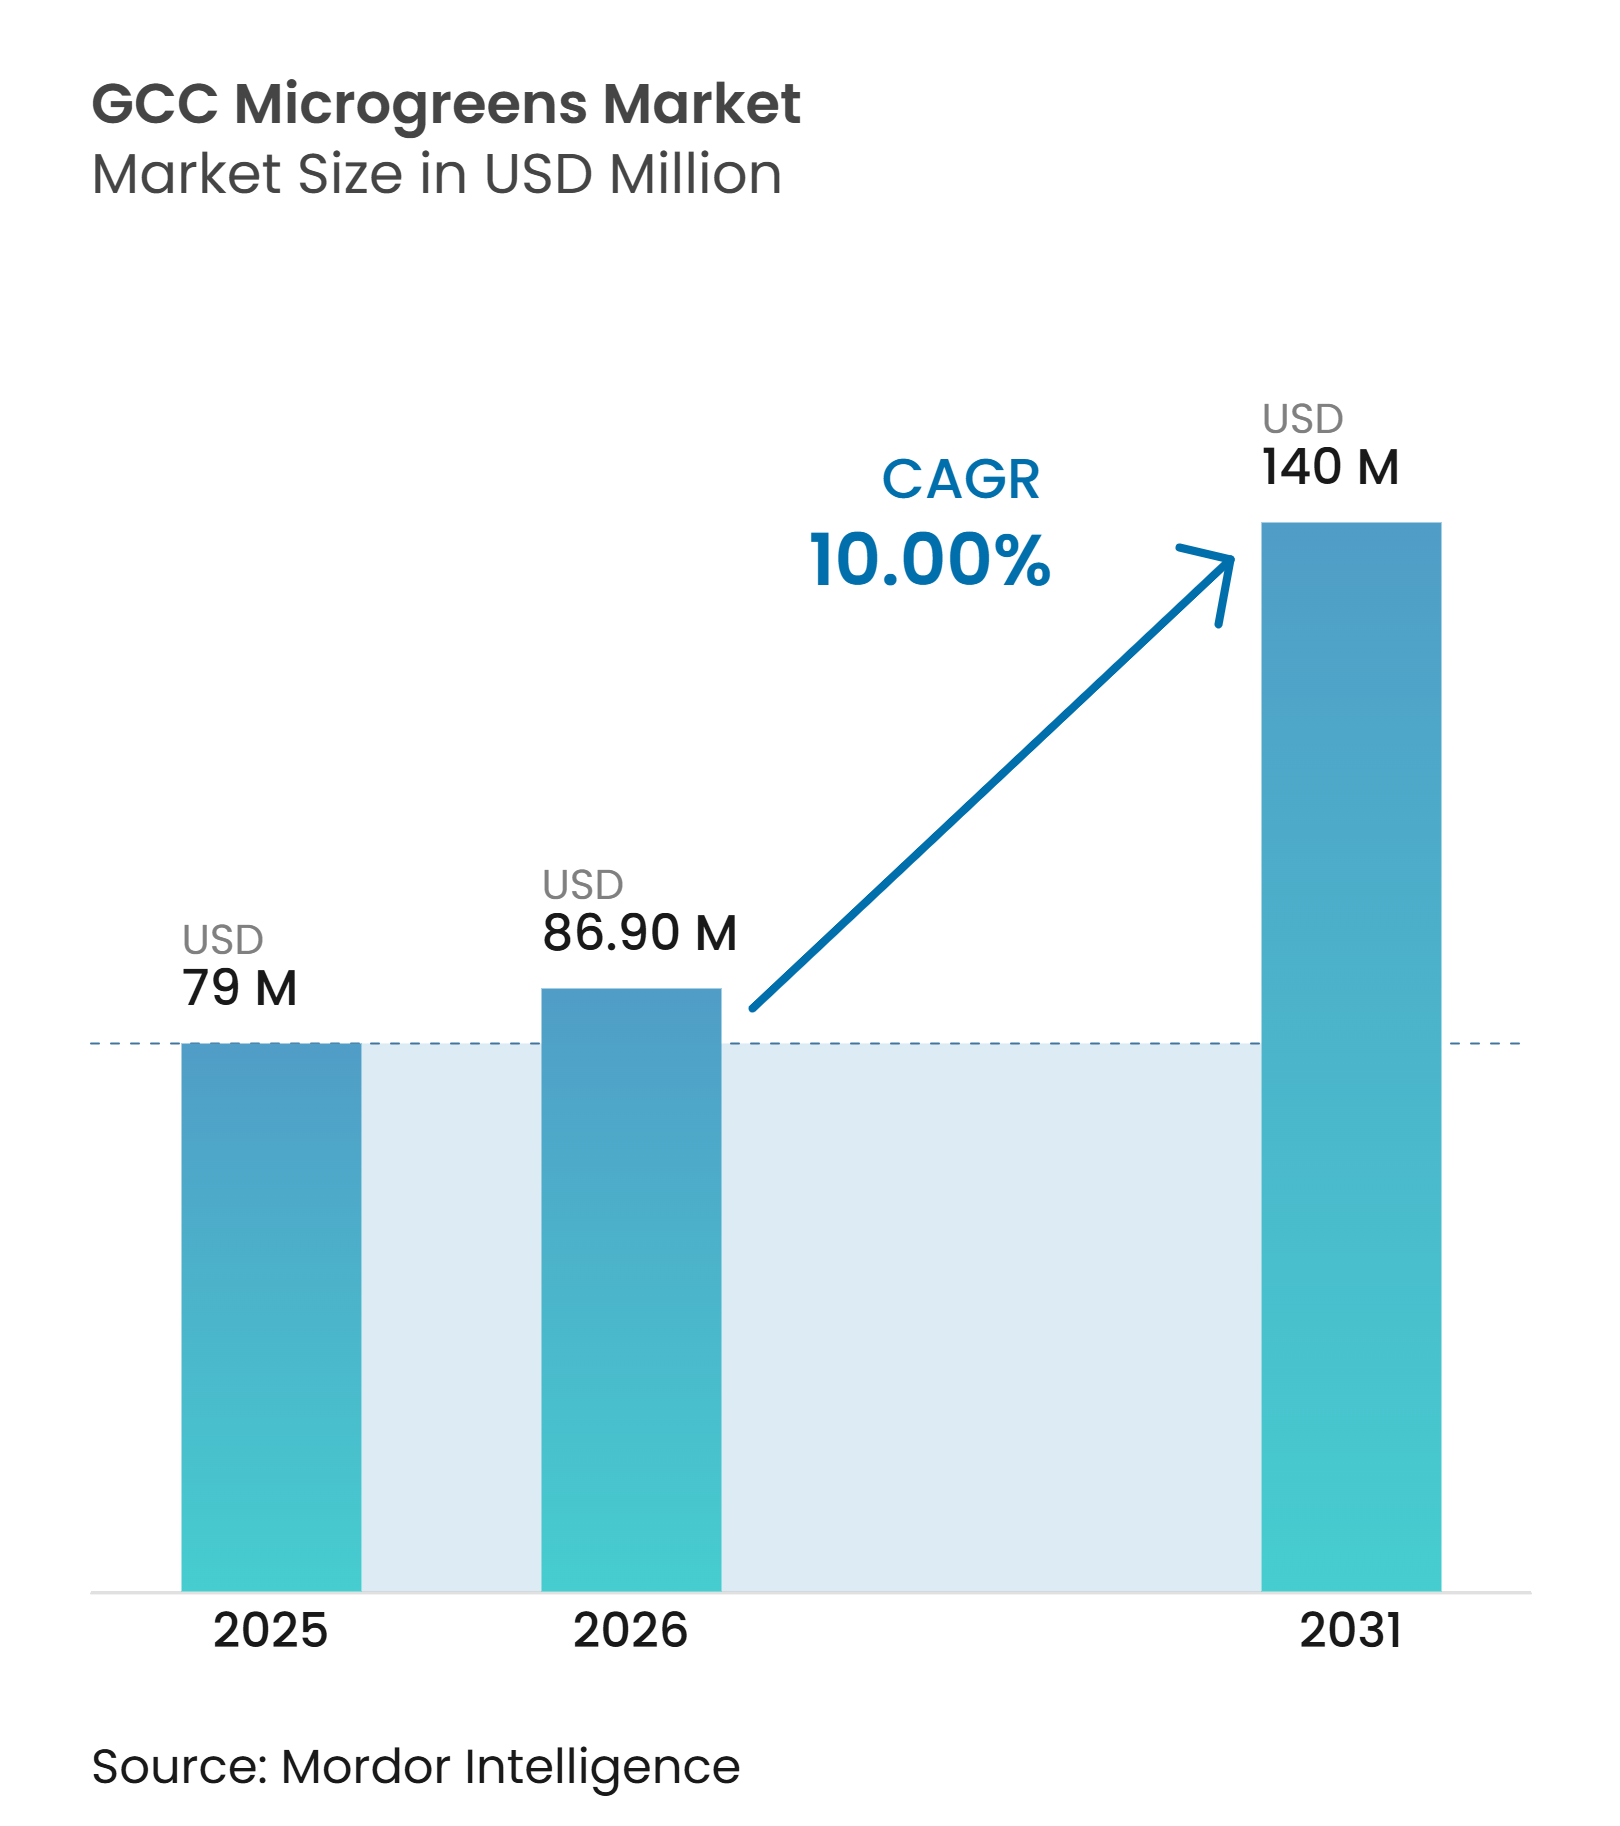
| Taille du marché de l'année de base (2025) | 79 Millions de dollars américains |
| Taille du Marché (2026) | 86.90 Millions de dollars américains |
| Taille du Marché (2031) | 140 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.00 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Microgreens du CCG par Mordor Intelligence
La taille du marché des microgreens du CCG était évaluée à 79 millions USD en 2025 et devrait croître de 86,9 millions USD en 2026 pour atteindre 140 millions USD d'ici 2031, à un CAGR de 10% durant la période de prévision (2026-2031). Les programmes de sécurité alimentaire qui favorisent la production locale en environnement contrôlé par rapport aux produits frais importés soutiennent la croissance du marché. La rareté de l'eau favorise davantage l'adoption de systèmes hydroponiques et verticaux, qui consomment moins d'eau que l'agriculture en plein champ. Les acheteurs du secteur de l'hôtellerie restent une source de demande importante, car les chefs utilisent les microgreens comme ingrédient récurrent dans leurs menus plutôt que comme achat occasionnel. Les canaux de vente au détail, de commerce rapide et de livraison directe ont le potentiel d'élargir la demande, bien que la disponibilité irrégulière en rayon continue de limiter l'adoption par les ménages. La capacité d'investissement, la consommation d'électricité et une infrastructure fiable de chaîne du froid détermineront quels opérateurs pourront étendre le marché au-delà des centres urbains haut de gamme.
Points clés du rapport
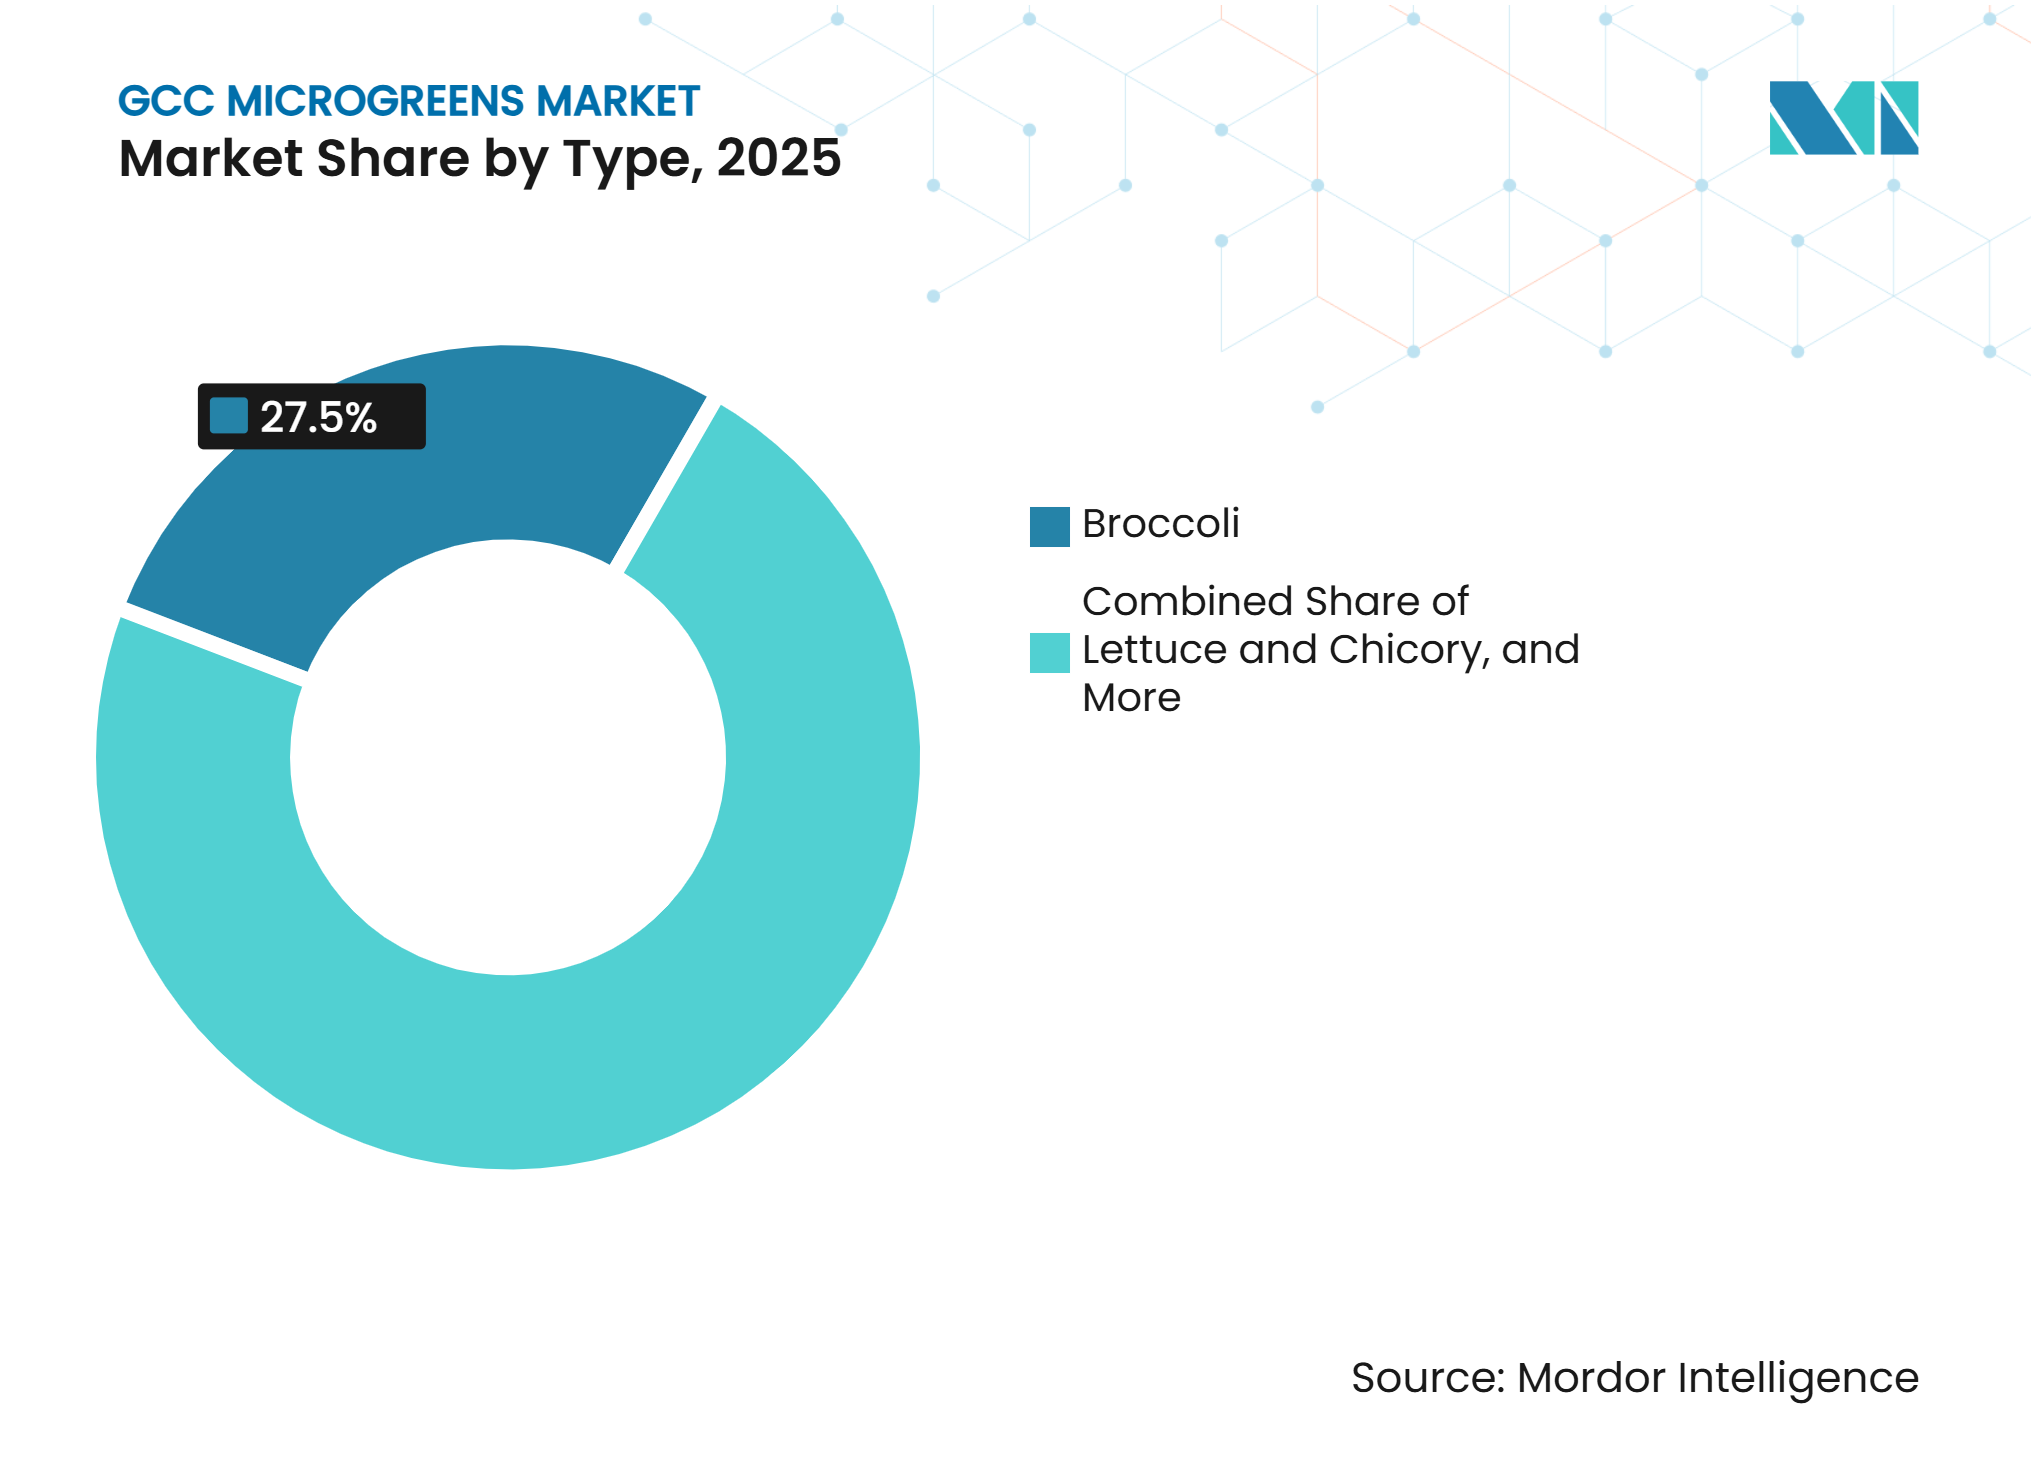
- Par type, le Brocoli représentait 27,5% de la part du marché des microgreens du CCG en 2025, tandis que le Basilic devrait croître à un CAGR de 14,6% de 2026 à 2031.
- Par méthode de culture, l'Agriculture Intérieure représentait 45,3% de la part du marché des microgreens du CCG en 2025, tandis que l'Agriculture Verticale devrait croître à un CAGR de 19,7% de 2026 à 2031.
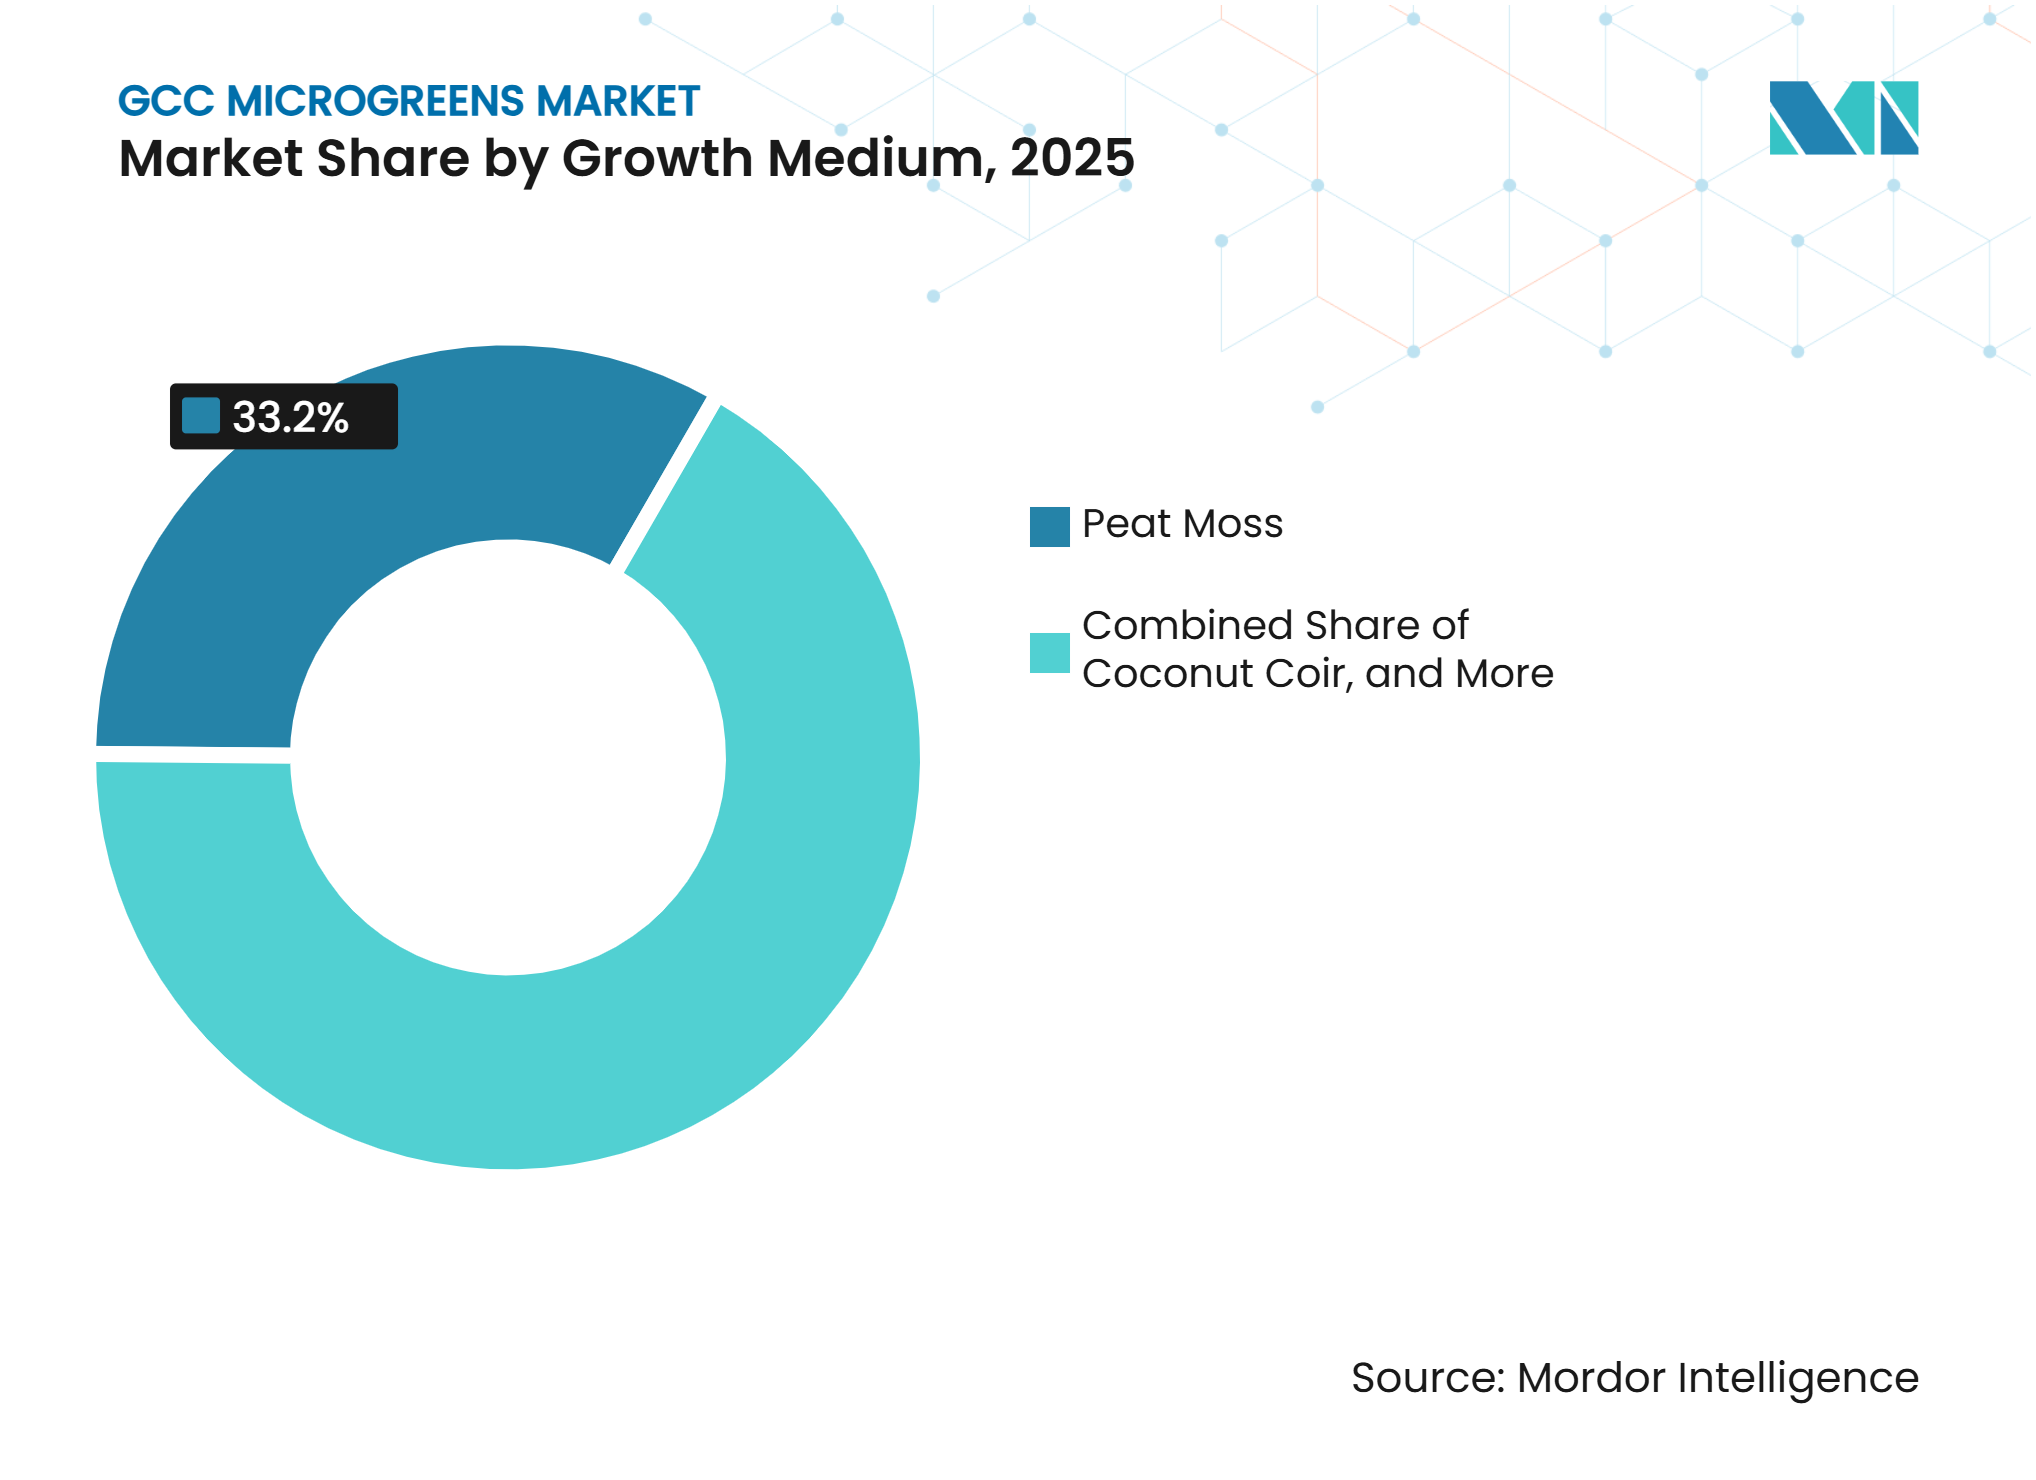
- Par substrat de croissance, la Tourbe représentait 33,2% de la part du marché en 2025, tandis que la Fibre de Coco devrait croître à un CAGR de 15,5% de 2026 à 2031.
- Par canal de distribution, les Restaurants représentaient 51,1% de la part du marché en 2025 et devraient croître au CAGR le plus rapide de 12,0% de 2026 à 2031.
- Par géographie, l'Arabie Saoudite détenait 47% de la part du marché en 2025, tandis que le segment des Émirats Arabes Unis devrait croître à un CAGR de 11,2% de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de sécurité alimentaire et de substitution aux importations | +2.5% | Arabie Saoudite, Émirats Arabes Unis, Qatar | Moyen terme (2-4 ans) |
| Adoption par l'hôtellerie haut de gamme et les menus dirigés par les chefs | +2% | Émirats Arabes Unis, Arabie Saoudite, Qatar | Court terme (≤ 2 ans) |
| Rareté de l'eau favorisant la production en environnement contrôlé en circuit fermé | +1.8% | Tous les pays du CCG | Long terme (≥ 4 ans) |
| Intérêt des consommateurs pour les aliments locaux à haute densité nutritionnelle | +1.5% | Émirats Arabes Unis, Arabie Saoudite, Koweït | Court terme (≤ 2 ans) |
| Livraison rapide d'épicerie et disponibilité en vente directe aux consommateurs | +1.2% | Émirats Arabes Unis, Bahreïn | Court terme (≤ 2 ans) |
| Fraîcheur transfrontalière depuis les plateformes régionales | +0.8% | Émirats Arabes Unis, Koweït, Arabie Saoudite, Bahreïn | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Programmes de sécurité alimentaire et de substitution aux importations
Les programmes gouvernementaux à travers le CCG soutiennent la production alimentaire locale et rendent les microgreens pertinents pour les plans d'agriculture en environnement contrôlé. Le marché des microgreens du CCG est soutenu par la dépendance de la région aux importations alimentaires, qui représentent jusqu'à 85% de l'apport calorique dans les six États membres. Une stratégie régionale de sécurité alimentaire identifie 30,5 milliards USD de contribution économique potentielle et 3,8 milliards USD d'investissement dans les technologies alimentaires.[1]Le Fonds de développement agricole d'Arabie Saoudite a approuvé 6,5 milliards SAR (1,73 milliard USD) de financement agricole en 2025 pour l'agriculture sous serre et les infrastructures de chaîne d'approvisionnement. Ces programmes peuvent offrir aux producteurs un meilleur accès au financement et réduire la dépendance à un nombre restreint d'acheteurs dans le secteur de l'hôtellerie.
Adoption par l'hôtellerie haut de gamme et les menus dirigés par les chefs
Les restaurants et les hôtels offrent au marché des microgreens du CCG une base fiable pour les produits haut de gamme. Greeneration a approvisionné plus de 350 restaurants et hôtels aux Émirats Arabes Unis en 2025, dont l'Atlantis, et avait investi plus de 5 millions USD dans ses fermes. Les spécifications des restaurants peuvent lier la variété et le volume aux menus saisonniers, ce qui aide les producteurs à planifier les récoltes. Bustanica a installé une unité de ferme verticale dans la cuisine Bull and Bear du Waldorf Astoria DIFC, réduisant le délai entre la récolte et l'utilisation.[2] Les projets touristiques en Arabie Saoudite et l'expansion continue de l'hôtellerie au Qatar créent des opportunités supplémentaires pour l'approvisionnement interentreprises. La collaboration avec les chefs aide également les producteurs à démontrer la qualité de leurs produits et à développer des comptes restaurants récurrents.
Rareté de l'eau favorisant la production en environnement contrôlé en circuit fermé
Les contraintes en eau rendent les systèmes en circuit fermé pertinents pour le marché des microgreens du CCG. Les fermes hydroponiques et verticales peuvent utiliser jusqu'à 90% moins d'eau par unité de biomasse comestible que l'agriculture conventionnelle en plein champ. L'installation de Bustanica à Dubaï utilise un système d'irrigation en circuit fermé qui économise 95% de l'eau et produit plus de 1 million de kilogrammes de produits frais chaque année. Le projet de Cité Agricole d'Oman comprend l'hydroponique, l'aéroponique et l'agriculture automatisée, démontrant que la production économe en eau dépasse le cadre des petites fermes urbaines. Une étude de 2026 publiée dans Plant Growth Regulation a révélé que des intensités lumineuses modérées et des spectres LED bleu-rouge équilibrés peuvent améliorer l'accumulation de biomasse et la production de composés bioactifs dans les microgreens.[3] De meilleures pratiques d'éclairage peuvent aider les fermes à limiter le gaspillage d'électricité tout en maintenant la qualité dans les climats à haute température.
Intérêt des consommateurs pour les aliments locaux à haute densité nutritionnelle
Le positionnement santé élargit le marché des microgreens du CCG auprès des consommateurs qui reconnaissent les produits cultivés localement. Une étude de 2025 publiée dans Scientific Reports a révélé que les microgreens de brocoli présentaient la teneur totale en composés phénoliques la plus élevée parmi les variétés testées, à 825,53 mg GAE pour 100 g de poids frais. La même recherche a révélé que les microgreens de pois contenaient jusqu'à 80,45 mg d'acide ascorbique pour 100 g de poids frais. Une étude sur les consommateurs des Émirats Arabes Unis publiée en 2026 dans Frontiers in Sustainable Food Systems a révélé que 74,7% des répondants étaient prêts à accepter une prime de prix pour des microgreens biologiques cultivés localement. La sensibilisation aux bénéfices pour la santé et la visibilité en commerce de détail ont été identifiées comme des prédicteurs de l'intention de consommation dans cette étude. Les fermes disposant de méthodes de production cohérentes peuvent utiliser ces différences de produits pour soutenir un positionnement haut de gamme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés en capital et en électricité pour les environnements contrôlés | -2.5% | Tous les pays du CCG | Long terme (≥ 4 ans) |
| Courte durée de conservation et sensibilité à la chaîne du froid | -1.8% | Arabie Saoudite, Oman, Qatar | Moyen terme (2-4 ans) |
| Sensibilisation inégale des consommateurs et disponibilité irrégulière en commerce de détail | -1.2% | Émirats Arabes Unis, Bahreïn, Oman | Court terme (≤ 2 ans) |
| Normes de sécurité et d'étiquetage limitées à l'échelle du CCG | -0.8% | Tous les pays du CCG | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés en capital et en électricité pour les environnements contrôlés
La production en environnement climatisé nécessite des investissements en capital substantiels, ce qui limite l'entrée sur le marché des microgreens du CCG. Les fermes nécessitent un refroidissement, un éclairage, une réfrigération et une surveillance continus lorsque les températures dépassent 45°C. Les deux fermes de Greeneration aux Émirats Arabes Unis représentaient un investissement de plus de 5 millions USD, tandis que Bustanica a été créée avec un investissement déclaré de 40 millions USD. Les opérateurs de taille plus modeste ont besoin de prix haut de gamme, d'un volume adéquat et d'accords fiables avec les acheteurs pour récupérer ces coûts. Des délais de remboursement plus longs peuvent rendre la levée de fonds difficile lorsque les investisseurs attendent des rendements dans un délai de trois à cinq ans. Les opérateurs de plus grande taille peuvent absorber plus facilement les pertes initiales, ce qui pourrait favoriser la consolidation du marché.
Courte durée de conservation et sensibilité à la chaîne du froid
Les microgreens nécessitent une manipulation stricte de la chaîne du froid tout au long de la récolte, du transport et de l'exposition en commerce de détail. Leur durée de vie utile varie de 7 à 14 jours lorsqu'ils sont stockés à 2°C à 4°C. Une étude de 2025 publiée dans Italus Hortus a révélé que l'emballage en polypropylène micro-perforé limitait la perte de chlorophylle dans les microgreens de roquette à 15% sur 14 jours. Bien que l'emballage améliore les performances, il ne remplace pas le contrôle de la température. Les fluctuations de température sur les sites de production éloignés peuvent réduire la durée de conservation de deux à trois jours avant qu'un produit n'atteigne les magasins. Les inspections aux frontières et les opérations de chargement présentent des risques supplémentaires pour les expéditions transfrontalières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le Brocoli soutient la demande haut de gamme tandis que le Basilic connaît la croissance la plus rapideLe Brocoli représentait 27,5% de la part du marché des microgreens du CCG en 2025, ce qui en fait le plus grand segment par type. Son profil d'aliment fonctionnel soutient la demande parmi les consommateurs soucieux de leur santé et les cuisines professionnelles. Une étude de 2025 publiée dans Scientific Reports a révélé que les microgreens de brocoli présentaient la teneur totale en composés phénoliques la plus élevée parmi les variétés testées, à 825,53 mg GAE pour 100 g de poids frais. La Laitue et la Chicorée sont restées importantes dans la restauration collective et les kits repas pour compagnies aériennes. La Roquette est soutenue par son profil aromatique et son utilisation dans la gastronomie, tandis que le Tournesol a suscité de l'intérêt dans le commerce de détail d'aliments santé.
Le Basilic devrait croître au CAGR le plus rapide de 14,6% de 2026 à 2031. Son utilisation dans les plats à base d'herbes soutient la demande dans les concepts de restauration méditerranéens et d'Asie du Sud-Est. Les microgreens de Radis gagnent en visibilité grâce aux abonnements ménagers et aux ventes directes. Les Pousses de Pois sont utilisées en restauration collective en raison de leur saveur douce et de leur teneur en acide ascorbique. Les mélanges et les cultivars de spécialité représentent la demande restante. Les plateformes de commerce rapide peuvent aider ces types plus petits à atteindre les consommateurs via des paniers de produits sélectionnés.



Par méthode de culture :
l'Agriculture Intérieure domine les revenus tandis que les Fermes Verticales augmentent la capacitéL'Agriculture Intérieure représentait 45,3% de la taille du marché des microgreens du CCG en 2025. Les fermes établies à Dubaï, Abou Dhabi et Riyad bénéficient de leur proximité avec les clients du secteur de l'hôtellerie. L'Agriculture Verticale devrait croître à un CAGR de 19,7% de 2026 à 2031, soutenue par des investissements dans des systèmes de production à haute densité et l'approvisionnement alimentaire urbain. Bustanica exploite une installation de 330 000 pieds carrés près de l'aéroport international Al Maktoum. UNS Farms exploite une installation à huit niveaux à Al Quoz avec une production allant jusqu'à 1 500 kilogrammes de produits mixtes par jour. Ces formats permettent aux fermes de gérer plus étroitement le calendrier des récoltes et la livraison urbaine.
Les Serres Commerciales se développent à Oman et à Bahreïn, où des coûts fonciers plus bas réduisent l'intensité capitalistique par rapport aux conceptions entièrement verticales. Le projet Mowreq et YesHealth à Riyad produit 2 tonnes de produits frais par jour. Les fermes en conteneurs et les systèmes sur les toits offrent des formats d'entrée à moindre capital. En juin 2026, la Municipalité de Dubaï a inspecté une ferme verticale au sein d'une tour résidentielle à Habtoor City. Ce modèle pourrait soutenir des fermes intégrées aux propriétés hôtelières et résidentielles.
Par substrat de croissance :
la Tourbe reste établie tandis que la Fibre de Coco gagne du terrainLa Tourbe détenait 33,2% de la part du marché des microgreens du CCG en 2025. Sa rétention d'humidité et sa familiarité opérationnelle soutiennent son utilisation dans les installations établies aux Émirats Arabes Unis et en Arabie Saoudite. La production à base de sol reste pertinente pour les petits producteurs. New Leaf à Dubaï cultive plus de 60 variétés de microgreens dans des systèmes à base de sol. Ces fermes peuvent utiliser le positionnement de culture en sol pour soutenir les revendications de saveur et de produit artisanal. Le Papier Tissu est principalement utilisé pour les cultures de spécialité et les cycles de production courts.
La Fibre de Coco devrait croître à un CAGR de 15,5% de 2026 à 2031, soutenue par ses caractéristiques renouvelables et ses propriétés de drainage élevées dans les systèmes hydroponiques et aéroponiques. C'est un sous-produit renouvelable du commerce d'importation de noix de coco de la région et offre un drainage élevé dans les systèmes hydroponiques et aéroponiques. Les acheteurs dans l'hôtellerie et le commerce de détail sont de plus en plus attentifs aux références de la chaîne d'approvisionnement. Une étude de 2026 publiée dans Frontiers in Plant Science a montré que les traitements LED peuvent influencer de manière significative les polyphénols, les flavonoïdes et l'activité antioxydante dans les microgreens de pois. Les fermes peuvent combiner les choix d'éclairage et de substrat pour développer des gammes de produits distinctes. Les nattes de chanvre et la laine minérale servent la demande restante dans les systèmes orientés vers la recherche et automatisés.

Par canal de distribution :
les Restaurants dominent la demande tandis que les Ventes Directes élargissent l'accèsLes Restaurants représentaient 51,1% du marché des microgreens du CCG en 2025 et devraient croître au CAGR le plus rapide de 12,0% de 2026 à 2031. La base de restauration de Dubaï comprend plus de 13 000 établissements, soutenant une demande récurrente pour des ingrédients haut de gamme. L'adoption par les chefs se répand de la gastronomie des Émirats Arabes Unis aux projets touristiques saoudiens et au secteur hôtelier du Qatar. Les restaurants offrent aux producteurs un accès direct à la planification des menus et aux commandes récurrentes, et contribuent également à faire découvrir des variétés inconnues aux consommateurs.
Les Hypermarchés et Supermarchés restent des canaux de vente au détail importants pour les microgreens. Carrefour, Spinneys, LuLu Hypermarket et Nesto sont des points de vente établis aux Émirats Arabes Unis pour les microgreens. La disponibilité en commerce de détail reste inégale, et 46,3% des répondants à l'enquête aux Émirats Arabes Unis n'avaient pas remarqué de microgreens dans les magasins en 2026. Les abonnements directs aux consommateurs et les applications de commerce rapide font partie du groupe des autres canaux. KASO connecte des fournisseurs tels que Greeneration avec les systèmes de commande des restaurants. Les packs ménagers abordables restent insuffisamment desservis sur l'ensemble du marché des microgreens du CCG.
Analyse géographique
L'Arabie Saoudite détenait 47% de la part du marché des microgreens du CCG en 2025, la plus grande part parmi les pays du CCG. Cette position est soutenue par le financement gouvernemental et la demande croissante à Riyad, dans la Région Occidentale et dans la Région Orientale. Le Fonds de développement agricole a approuvé 6,5 milliards SAR (1,73 milliard USD) de financement en 2025. La ferme Mowreq et YesHealth à Riyad approvisionne Panda et produit 2 tonnes de produits frais par jour. Une installation hydroponique à Médine a déclaré une production annuelle supérieure à 2 015 000 kilogrammes en 2025.
Les Émirats Arabes Unis devraient croître au CAGR le plus rapide de 11,2% de 2026 à 2031, soutenus par la densité hôtelière, la capacité logistique, le commerce numérique et les politiques d'agriculture urbaine. Greeneration, Bustanica, UNS Farms, Badia Farms et GreenVita approvisionnent les hôtels et les restaurants depuis les plateformes de production des Émirats Arabes Unis. Bustanica a élargi son portefeuille de vente au détail et de restauration collective à Gulfood 2026. Les régulateurs des Émirats Arabes Unis administrent les licences par l'intermédiaire de l'Autorité d'Abou Dhabi pour l'agriculture et la sécurité alimentaire et de la Municipalité de Dubaï. L'inspection de Habtoor City indique un soutien à la production intégrée en milieu urbain.
Le Koweït, le Qatar, Oman et Bahreïn représentent les marchés restants du CCG. Le Qatar bénéficie de la demande hôtelière et de l'intérêt des consommateurs pour les aliments sains, tandis que le Laboratoire de Sécurité Alimentaire 2025 d'Oman et les politiques de substitution aux importations soutiennent l'hydroponique et l'aéroponique. Bahreïn offre un itinéraire de transit court vers les clients proches. Badia Farms s'est associé à Edamah pour une Oasis Agricole de 50 000 mètres carrés à Hamala en 2024.
Paysage concurrentiel
Concentration du Marché
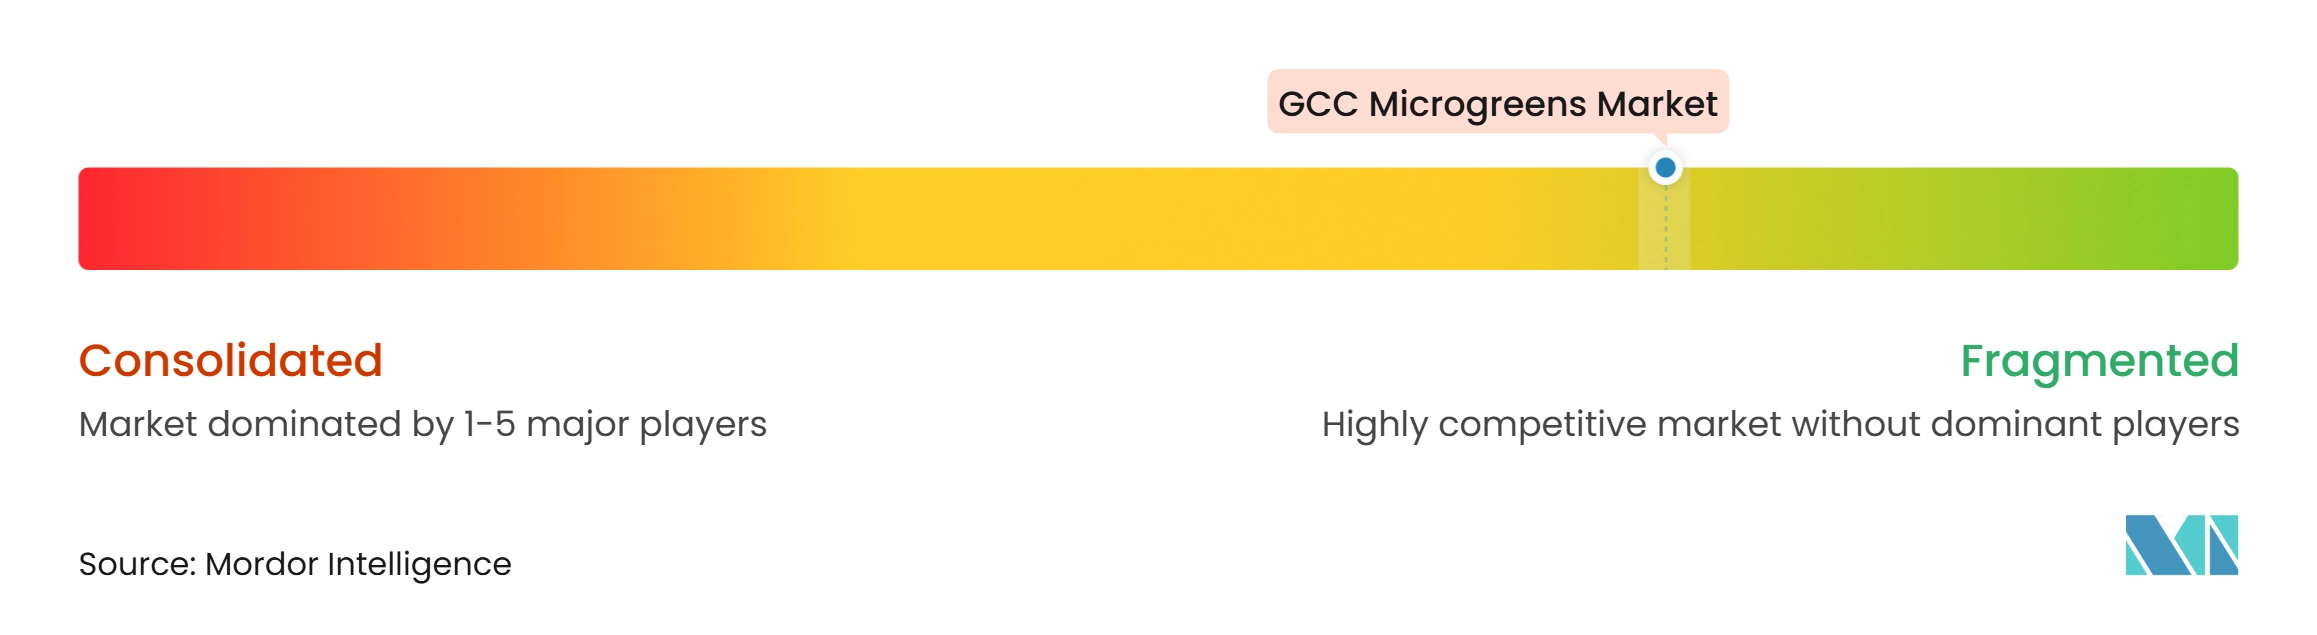
Le marché des microgreens du CCG est fragmenté, avec des acteurs établis tels que Greeneration, UNS Farms, Greenia Farms, Badia Farms, New Leaf et Bustanica en concurrence avec des fermes de spécialité locales, de petits producteurs intérieurs et des opérateurs en vente directe aux consommateurs. Les relations avec l'hôtellerie constituent une capacité concurrentielle centrale, tandis que la qualité de production fiable et la livraison rapide sont également importantes pour remporter des comptes restaurants.
Bustanica a adopté une approche distincte en combinant l'agriculture verticale, l'expansion du commerce de détail et l'approvisionnement en restauration. Son installation à Dubaï utilise l'optimisation des cultures basée sur les données et la gestion de l'eau en circuit fermé. La coentreprise Mowreq et YesHealth utilise une plateforme de ferme verticale modulaire à Riyad. Badia Farms a élargi sa portée géographique grâce au partenariat de l'Oasis Agricole à Bahreïn. Greenia Farms soutient un modèle transfrontalier depuis le Koweït grâce à son catalogue de livraison régionale. Ces développements indiquent que l'échelle, la localisation et l'accès à la livraison peuvent chacun servir de sources de différenciation.
Des réseaux de chaîne du froid et de planification de la demande à l'échelle du CCG pourraient également réduire les volumes de récoltes invendues. GreenVita, Go Fresh et Hygrow Farms ciblent la demande de niche des restaurants et des consommateurs directs. NADEC a accepté d'acquérir l'installation de serre de six hectares de Pure Harvest à Haradh pour 85 millions SAR, soit 22,67 millions USD, avec une remise prévue au quatrième trimestre 2026 et des opérations attendues au premier trimestre 2027. KASO et QuicKart démontrent comment les services d'approvisionnement et de livraison numériques peuvent affecter la concurrence au-delà de la capacité des fermes. Ces canaux favorisent la transparence des informations sur l'approvisionnement et la disponibilité des produits le jour même.
Leaders du secteur des Microgreens du CCG
-
Greeneration
-
UNS Farms (Speedex Group)
-
Greenia Farms
-
Badia Farms
-
New Leaf
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Microgreens du CCG Entreprises couvertes dans ce rapport
- UNS Farms (Speedex Group)
- Greenia Farms
- Badia Farms
- Greeneration
- New Leaf
- Green Farm L.L.C.
- Dubai Microgreens (JH Lifestyle)
- Hygrow Farms (Trovec)
- Bather Smart Farm
- Bustanica (Emirates Flight Catering)
- GreenVita
- Go Fresh
- 99 General Trading LLC
- Trufud Farm (Al Adrak Trading and Contracting)
- Pure Harvest Smart Farms Holding Limited
Développements industriels récents dans Marché des Microgreens du CCG
- Juin 2026 : La Municipalité de Dubaï a procédé à une inspection officielle de la première ferme verticale du CCG installée à l'intérieur d'une tour résidentielle dans le bâtiment Mira à Habtoor City. L'installation fonctionne comme une unité de production de microgreens et de légumes-feuilles au sein d'un développement résidentiel actif, indiquant une accommodation réglementaire croissante pour les modèles de production alimentaire intégrés en milieu urbain.
- Janvier 2026 : Bustanica, propriété d'Emirates Flight Catering, a présenté un portefeuille élargi de produits de vente au détail et de restauration collective à Gulfood 2026, comprenant des microgreens, des salades prêtes à consommer, des soupes et des jus. Cela marque un changement commercial de l'approvisionnement exclusif des compagnies aériennes vers une distribution multicanale en restauration et en commerce de détail.
- Octobre 2024 : KASO s'est associé à Greeneration pour connecter directement les restaurants avec l'approvisionnement en microgreens frais et en fleurs comestibles, réduisant les coûts intermédiaires et intégrant la production des fermes verticales des Émirats Arabes Unis dans les flux de commandes numériques interentreprises.
Périmètre du rapport sur le marché des Microgreens du CCG
Les microgreens sont de jeunes plantes comestibles récoltées peu après la germination et appréciées pour leur saveur, leur apparence et leurs propriétés nutritionnelles. Le rapport analyse le marché des microgreens du CCG et fournit un aperçu de ses principaux segments de marché.
Le rapport sur le marché des Microgreens du CCG est segmenté par type (Brocoli, Laitue et Chicorée, Roquette, Basilic, Tournesol, Radis, Pousses de Pois et autres types), par méthode de culture (Agriculture Intérieure, Agriculture Verticale, Serres Commerciales et autres méthodes de culture), par substrat de croissance (Tourbe, Sol, Fibre de Coco, Papier Tissu et autres substrats de croissance), par canal de distribution (Hypermarchés et Supermarchés, Restaurants et autres canaux) et par géographie (Arabie Saoudite, Émirats Arabes Unis, Qatar, Koweït, Oman, Bahreïn). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Brocoli |
| Laitue et Chicorée |
| Roquette |
| Basilic |
| Tournesol |
| Radis |
| Pousses de Pois |
| Autres types |
| Agriculture Intérieure |
| Agriculture Verticale |
| Serres Commerciales |
| Autres méthodes de culture |
| Tourbe |
| Sol |
| Fibre de Coco |
| Papier Tissu |
| Autres substrats de croissance |
| Hypermarchés et Supermarchés |
| Restaurants |
| Autres canaux |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Qatar |
| Koweït |
| Oman |
| Bahreïn |
| Par type | Brocoli |
| Laitue et Chicorée | |
| Roquette | |
| Basilic | |
| Tournesol | |
| Radis | |
| Pousses de Pois | |
| Autres types | |
| Par méthode de culture | Agriculture Intérieure |
| Agriculture Verticale | |
| Serres Commerciales | |
| Autres méthodes de culture | |
| Par substrat de croissance | Tourbe |
| Sol | |
| Fibre de Coco | |
| Papier Tissu | |
| Autres substrats de croissance | |
| Par canal de distribution | Hypermarchés et Supermarchés |
| Restaurants | |
| Autres canaux | |
| Par géographie | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Koweït | |
| Oman | |
| Bahreïn |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des microgreens du CCG ?
La taille du marché des microgreens du CCG est de 86,9 millions USD en 2026 et devrait atteindre 140 millions USD d'ici 2031 à un CAGR de 10%.
Quel pays du CCG possède le plus grand secteur des microgreens ?
L'Arabie Saoudite a dominé la région avec une part de 47% en 2025, soutenue par le financement agricole et les investissements en environnement contrôlé.
Quelle méthode de culture connaît la croissance la plus rapide pour les microgreens du CCG ?
L'Agriculture Verticale devrait croître à un CAGR de 19,7% de 2026 à 2031, soutenue par de nouvelles capacités en Arabie Saoudite et aux Émirats Arabes Unis.
Quel est le principal canal de distribution pour les microgreens dans le CCG ?
Les Restaurants représentaient 51,1% du marché en 2025 et devraient croître à un CAGR de 12,0% de 2026 à 2031.
Qu'est-ce qui limite l'adoption plus large des microgreens par les ménages ?
La disponibilité irrégulière en commerce de détail, la faible sensibilisation des consommateurs et la nécessité d'une manipulation fiable de la chaîne du froid restent des contraintes importantes.