
Tamaño y participación del mercado de microvegetales del CCG
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
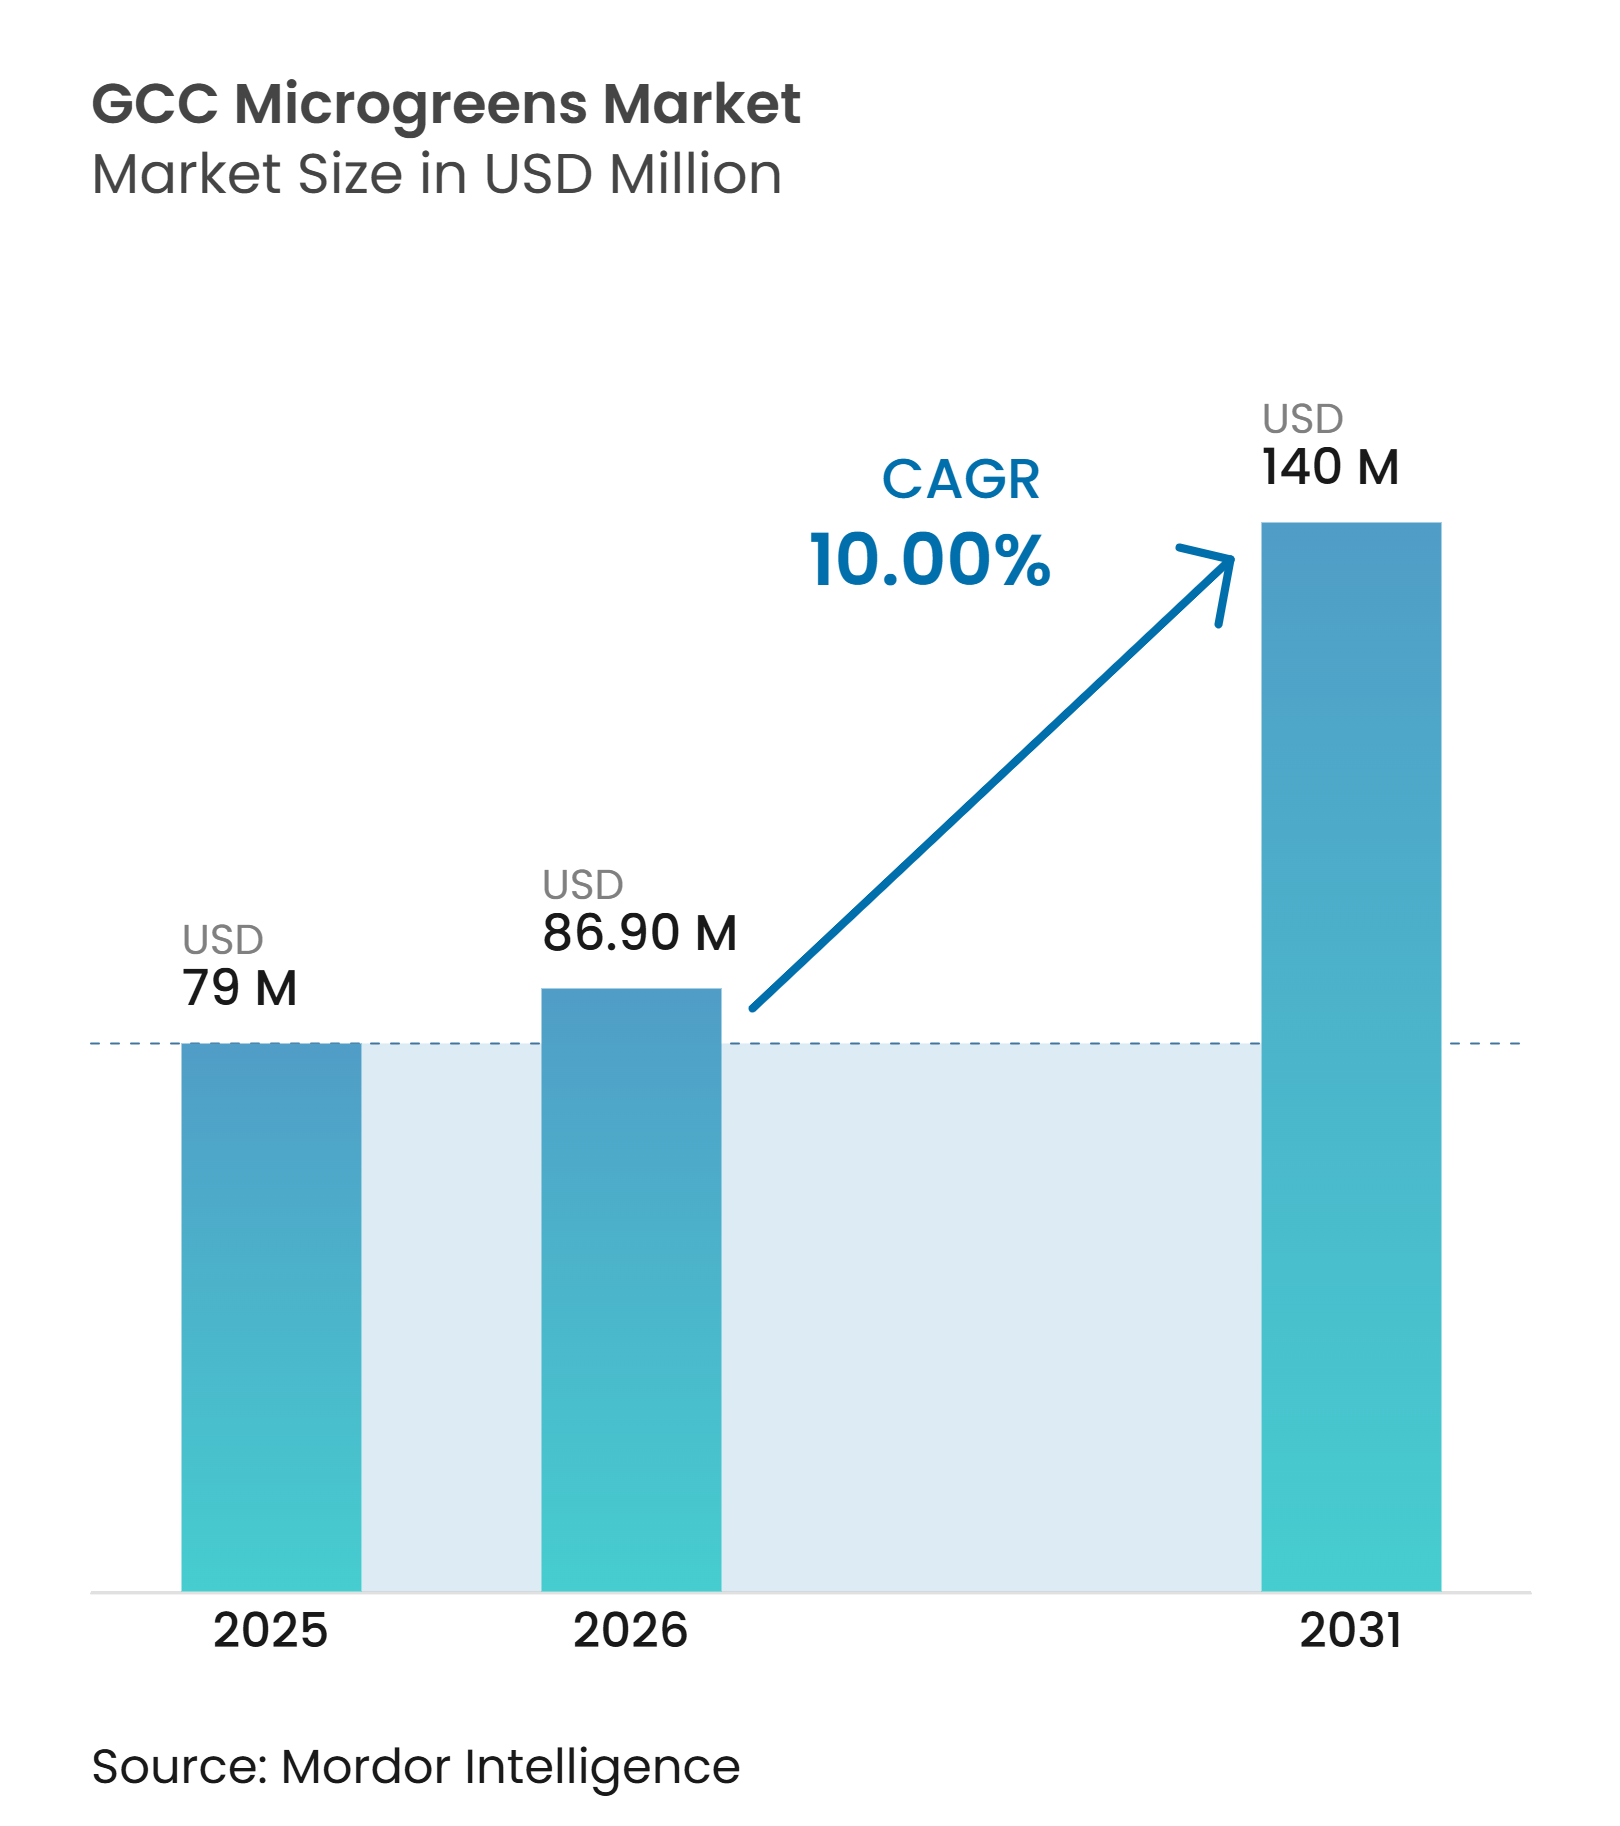
| Tamaño del mercado en el año base (2025) | 79 Millones de dólares |
| Tamaño del Mercado (2026) | 86.90 Millones de dólares |
| Tamaño del Mercado (2031) | 140 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.00 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de microvegetales del CCG por Mordor Intelligence
El tamaño del mercado de microvegetales del CCG se valoró en 79 millones de USD en 2025 y se estima que crecerá desde 86,9 millones de USD en 2026 hasta alcanzar los 140 millones de USD en 2031, a una CAGR del 10% durante el período de pronóstico (2026-2031). Los programas de seguridad alimentaria que favorecen la producción local en entornos controlados frente a los productos frescos importados respaldan el crecimiento del mercado. La escasez de agua impulsa aún más la adopción de sistemas hidropónicos y verticales, que consumen menos agua que la agricultura en campo abierto. Los compradores del sector hotelero siguen siendo una fuente de demanda importante, ya que los chefs utilizan los microvegetales como ingrediente recurrente en los menús en lugar de una compra ocasional. Los canales minoristas, de comercio rápido y de entrega directa tienen el potencial de ampliar la demanda, aunque la disponibilidad irregular en los estantes sigue limitando la adopción en los hogares. La capacidad de inversión, el consumo de electricidad y la infraestructura fiable de cadena de frío determinarán qué operadores pueden expandir el mercado más allá de los centros urbanos premium.
Conclusiones clave del informe
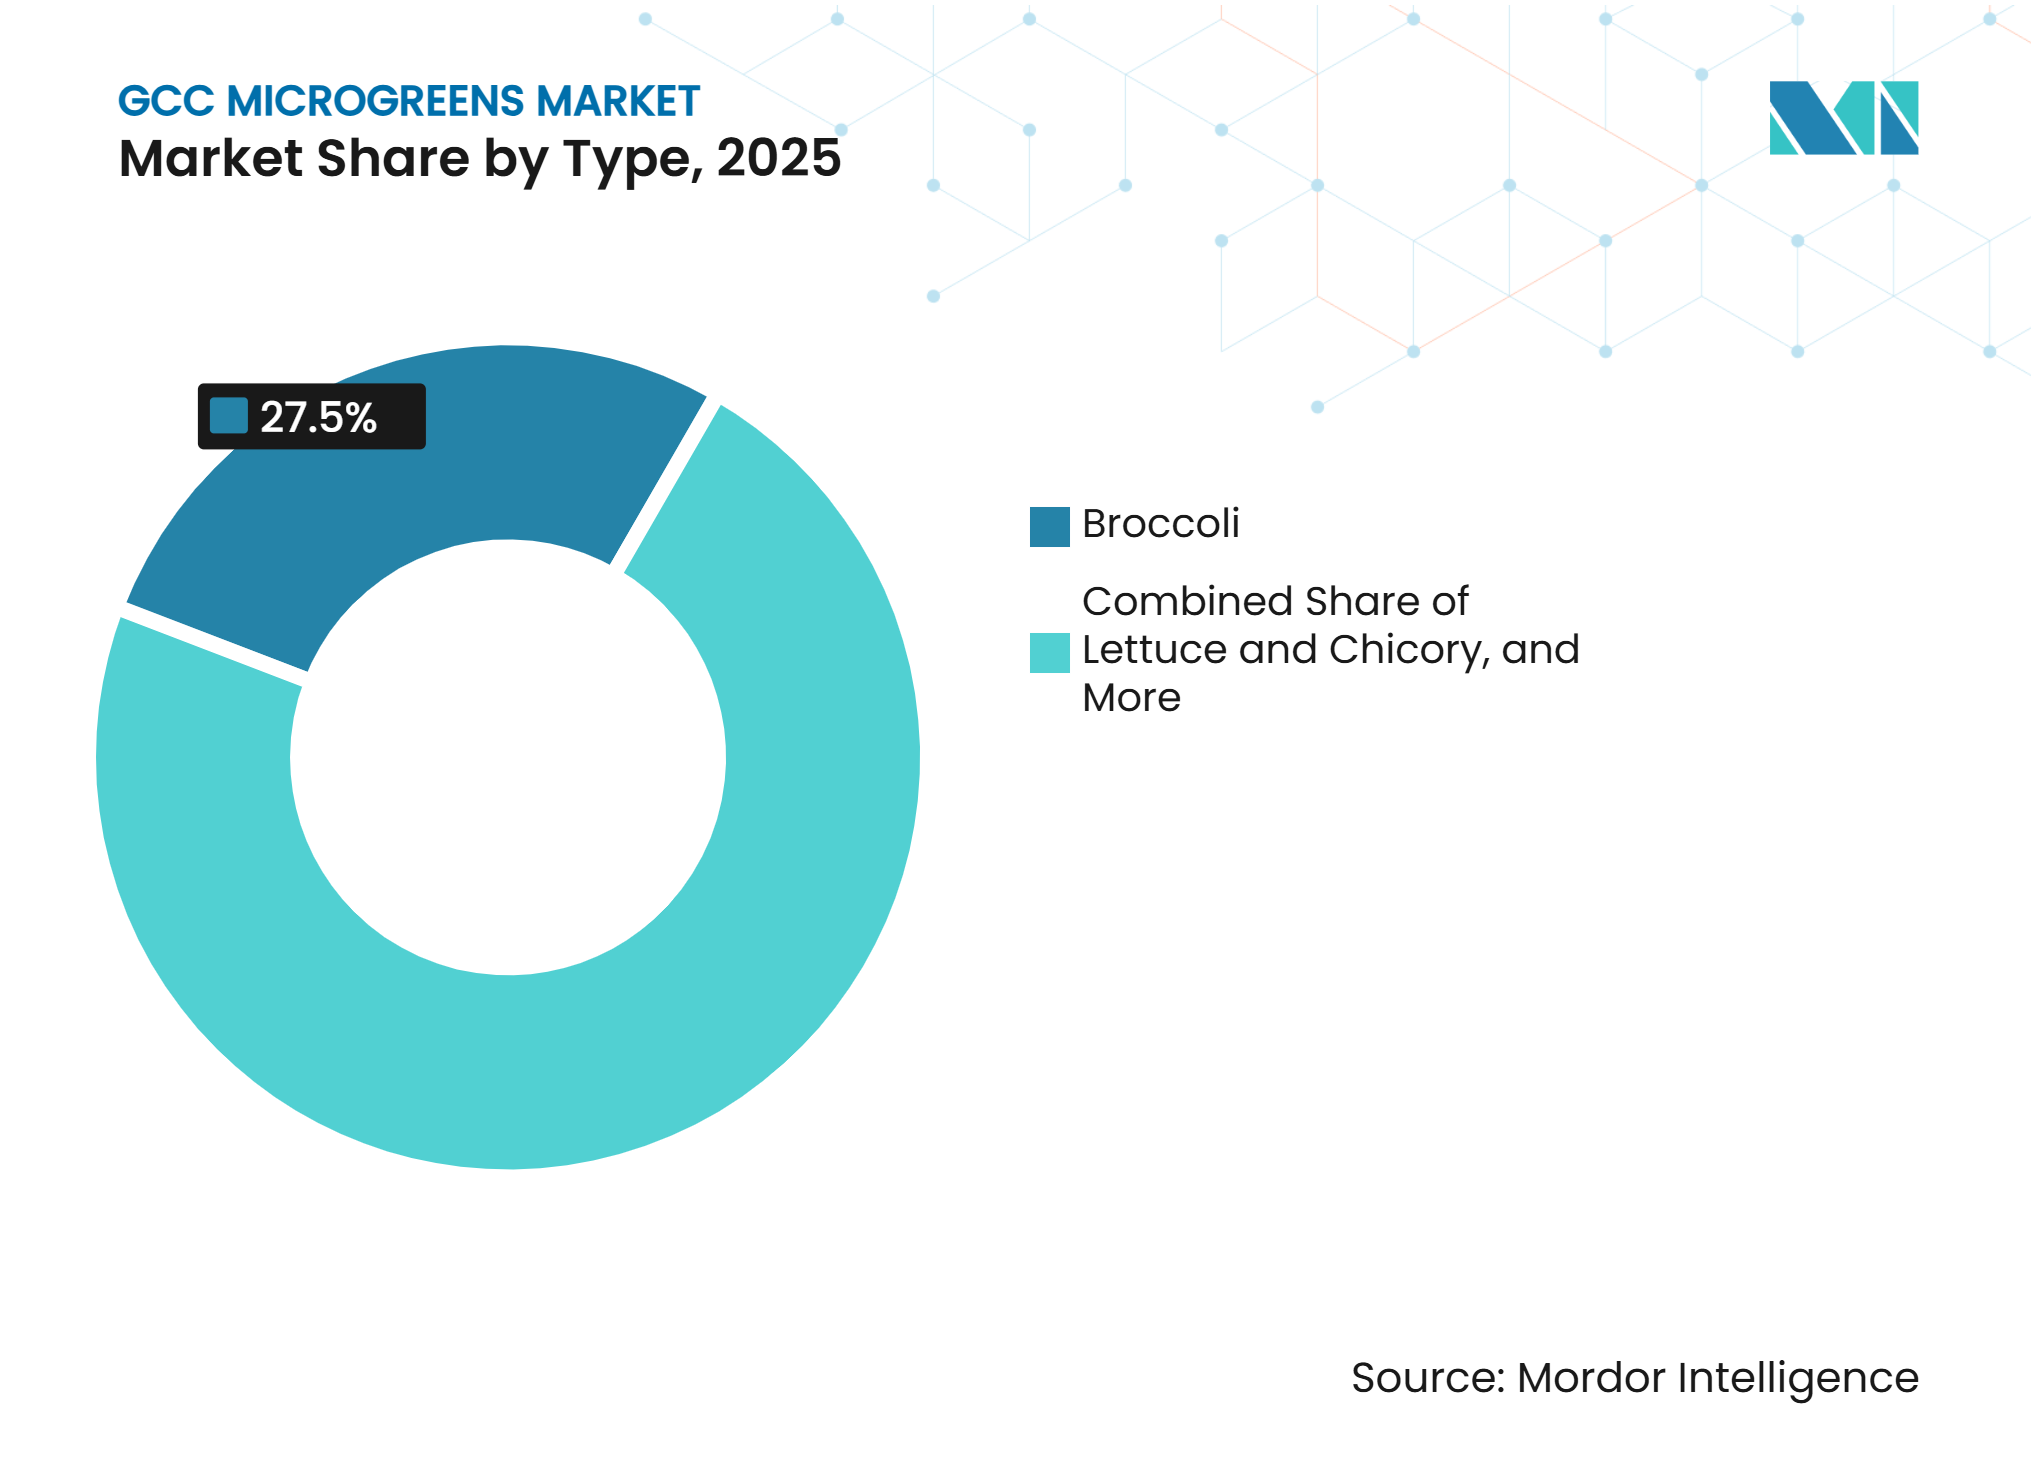
- Por tipo, el brócoli representó el 27,5% de la participación del mercado de microvegetales del CCG en 2025, mientras que se prevé que la albahaca crezca a una CAGR del 14,6% de 2026 a 2031.
- Por método de cultivo, la agricultura interior representó el 45,3% de la participación del mercado de microvegetales del CCG en 2025, mientras que se prevé que la agricultura vertical crezca a una CAGR del 19,7% de 2026 a 2031.
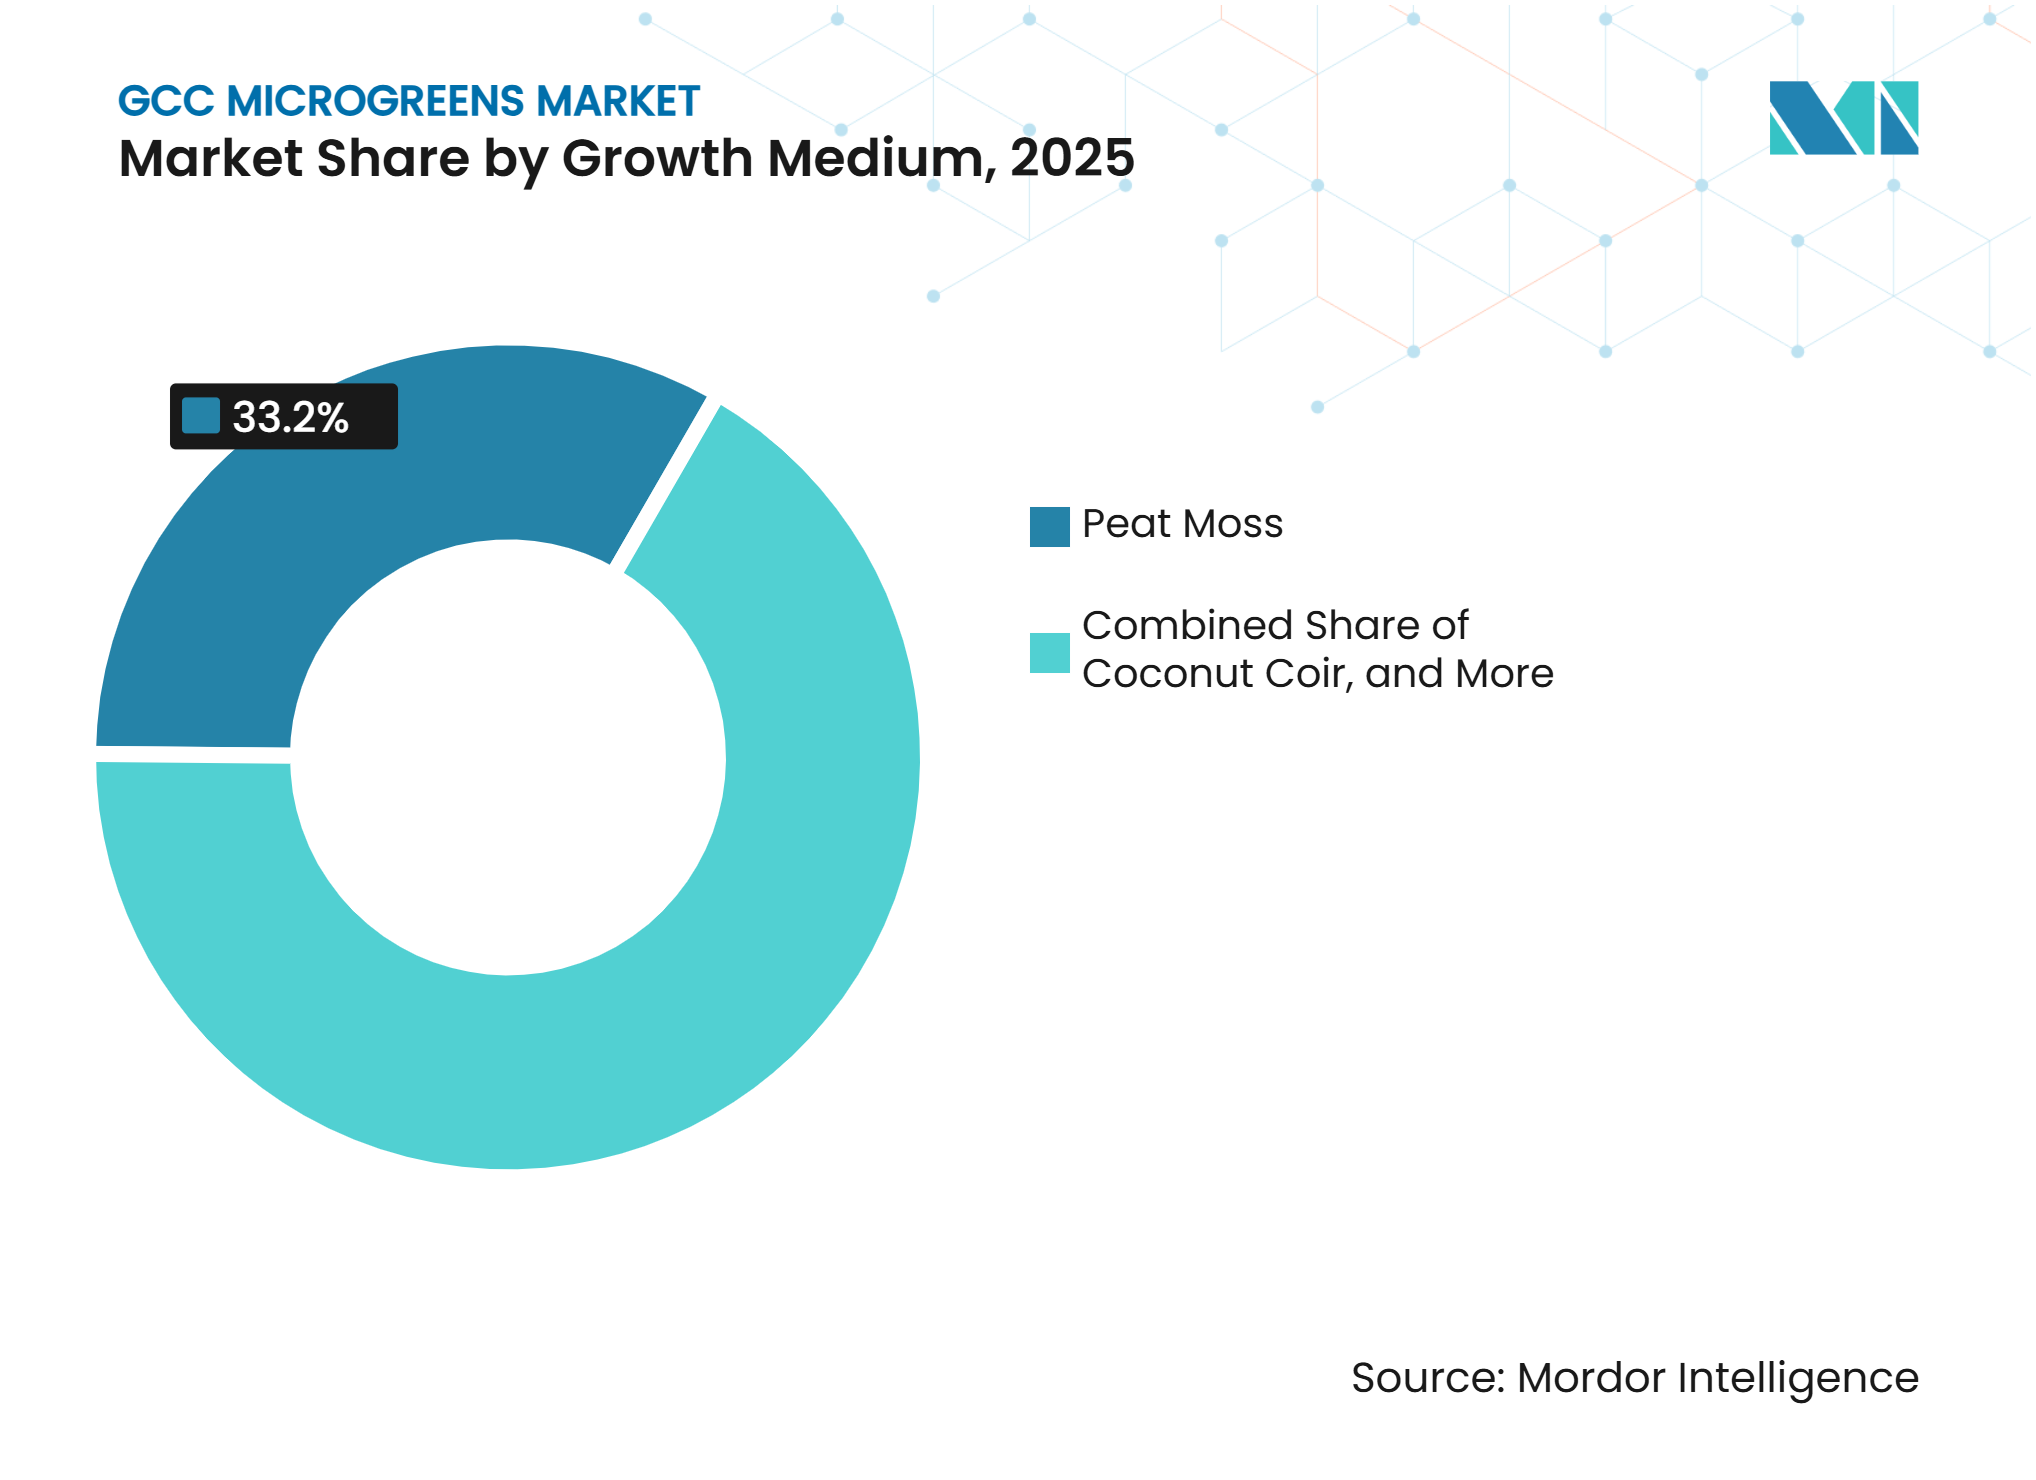
- Por medio de crecimiento, el musgo de turba representó el 33,2% de la participación del mercado en 2025, mientras que se prevé que la fibra de coco crezca a una CAGR del 15,5% de 2026 a 2031.
- Por canal de distribución, los restaurantes representaron el 51,1% de la participación del mercado en 2025 y se prevé que crezcan a la CAGR más rápida del 12,0% de 2026 a 2031.
- Por geografía, Arabia Saudita mantuvo el 47% de la participación del mercado en 2025, mientras que se prevé que el segmento de los EAU crezca a una CAGR del 11,2% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Programas de seguridad alimentaria y sustitución de importaciones | +2.5% | Arabia Saudita, EAU, Catar | Mediano plazo (2-4 años) |
| Adopción premium en hostelería y menús liderados por chefs | +2% | EAU, Arabia Saudita, Catar | Corto plazo (≤ 2 años) |
| Escasez de agua que favorece la producción en entornos controlados de circuito cerrado | +1.8% | Todos los países del CCG | Largo plazo (≥ 4 años) |
| Interés del consumidor en alimentos locales con alta densidad de nutrientes | +1.5% | EAU, Arabia Saudita, Kuwait | Corto plazo (≤ 2 años) |
| Entrega rápida de comestibles y disponibilidad directa al consumidor | +1.2% | EAU, Baréin | Corto plazo (≤ 2 años) |
| Frescura transfronteriza desde centros regionales | +0.8% | EAU, Kuwait, Arabia Saudita, Baréin | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programas de seguridad alimentaria y sustitución de importaciones
Los programas gubernamentales en todo el CCG apoyan la producción local de alimentos y hacen que los microvegetales sean relevantes para los planes de agricultura en entornos controlados. El mercado de microvegetales del CCG está respaldado por la dependencia de la región de los alimentos importados, que representan hasta el 85% del suministro calórico en los seis estados miembros. Una estrategia regional de seguridad alimentaria identifica 30,5 mil millones de USD en contribución económica potencial y 3,8 mil millones de USD en inversión en tecnología alimentaria.[1]El Fondo de Desarrollo Agrícola de Arabia Saudita aprobó 6.500 millones de SAR (1.730 millones de USD) en financiamiento agrícola durante 2025 para la agricultura en invernaderos e infraestructura de cadena de suministro. Estos programas pueden dar a los productores un mejor acceso a la financiación y reducir la dependencia de un conjunto reducido de compradores del sector hotelero.
Adopción premium en hostelería y menús liderados por chefs
Los restaurantes y hoteles ofrecen al mercado de microvegetales del CCG una base confiable para los productos premium. Greeneration suministró a más de 350 restaurantes y hoteles en los EAU durante 2025, incluido el Atlantis, y había invertido más de 5 millones de USD en sus granjas. Las especificaciones de los restaurantes pueden vincular la variedad y el volumen a los menús de temporada, lo que ayuda a los productores a planificar las cosechas. Bustanica instaló una unidad de granja vertical en la cocina Bull and Bear del Waldorf Astoria DIFC, reduciendo el tiempo entre la cosecha y el uso.[2] Los proyectos turísticos en Arabia Saudita y la continua expansión de la hostelería en Catar crean oportunidades adicionales para el suministro entre empresas. La colaboración con chefs también ayuda a los productores a demostrar la calidad del producto y a desarrollar cuentas recurrentes con restaurantes.
Escasez de agua que favorece la producción en entornos controlados de circuito cerrado
Las restricciones hídricas hacen que los sistemas de circuito cerrado sean relevantes para el mercado de microvegetales del CCG. Las granjas hidropónicas y verticales pueden usar hasta un 90% menos de agua por unidad de biomasa comestible que la agricultura convencional en campo. La instalación de Bustanica en Dubái utiliza un sistema de irrigación de circuito cerrado que ahorra el 95% del agua y produce más de 1 millón de kilogramos de productos frescos cada año. El proyecto de la Ciudad Agrícola de Omán incluye hidroponía, aeroponía y agricultura automatizada, lo que demuestra que la producción eficiente en el uso del agua va más allá de las pequeñas granjas urbanas. Un estudio de 2026 publicado en Plant Growth Regulation encontró que intensidades de luz moderadas y espectros LED azul-rojo equilibrados pueden mejorar la acumulación de biomasa y la producción de compuestos bioactivos en microvegetales.[3] Las mejores prácticas de iluminación pueden ayudar a las granjas a limitar el desperdicio de electricidad mientras mantienen la calidad en climas de altas temperaturas.
Interés del consumidor en alimentos locales con alta densidad de nutrientes
El posicionamiento en salud está expandiendo el mercado de microvegetales del CCG entre los consumidores que reconocen los productos cultivados localmente. Un estudio de 2025 publicado en Scientific Reports encontró que los microvegetales de brócoli tenían el mayor contenido total de fenoles entre las variedades analizadas, con 825,53 mg de GAE por 100 g de peso fresco. La misma investigación encontró que los microvegetales de guisante contenían hasta 80,45 mg de ácido ascórbico por 100 g de peso fresco. Un estudio de consumidores de los EAU publicado en 2026 en Frontiers in Sustainable Food Systems encontró que el 74,7% de los encuestados estaba dispuesto a aceptar un precio premium por microvegetales orgánicos cultivados localmente. La conciencia sobre los beneficios para la salud y la visibilidad en el comercio minorista fueron identificadas como predictores de la intención de consumo en ese estudio. Las granjas con métodos de producción consistentes pueden utilizar estas diferencias de producto para respaldar el posicionamiento premium.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de capital y electricidad en entornos controlados | -2.5% | Todos los países del CCG | Largo plazo (≥ 4 años) |
| Vida útil corta y sensibilidad a la cadena de frío | -1.8% | Arabia Saudita, Omán, Catar | Mediano plazo (2-4 años) |
| Conciencia desigual del consumidor y disponibilidad minorista inconsistente | -1.2% | EAU, Baréin, Omán | Corto plazo (≤ 2 años) |
| Normas de seguridad y etiquetado limitadas en todo el CCG | -0.8% | Todos los países del CCG | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de capital y electricidad en entornos controlados
La producción en entornos con clima controlado requiere una inversión de capital sustancial, lo que limita la entrada al mercado de microvegetales del CCG. Las granjas requieren refrigeración continua, iluminación, refrigeración y monitoreo cuando las temperaturas superan los 45°C. Las dos granjas de Greeneration en los EAU representaron una inversión de más de 5 millones de USD, mientras que Bustanica se estableció con una inversión reportada de 40 millones de USD. Los operadores más pequeños necesitan precios premium, volumen adecuado y acuerdos confiables con compradores para recuperar estos costos. Los períodos de recuperación más largos pueden dificultar la recaudación de fondos cuando los inversores esperan retornos en un plazo de tres a cinco años. Los operadores más grandes pueden absorber las pérdidas iniciales con mayor facilidad, lo que puede fomentar la consolidación del mercado.
Vida útil corta y sensibilidad a la cadena de frío
Los microvegetales requieren un manejo estricto de la cadena de frío durante la cosecha, el transporte y la exhibición minorista. Su vida útil oscila entre 7 y 14 días cuando se almacenan a temperaturas de 2°C a 4°C. Un estudio de 2025 publicado en Italus Hortus encontró que el embalaje de polipropileno microperforado limitó la pérdida de clorofila en los microvegetales de rúcula al 15% durante 14 días. Si bien el embalaje mejora el rendimiento, no reemplaza el control de temperatura. Las fluctuaciones de temperatura en sitios de producción remotos pueden reducir la vida útil entre dos y tres días antes de que el producto llegue a las tiendas. Las inspecciones fronterizas y los eventos de carga representan riesgos adicionales para los envíos transfronterizos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
el brócoli respalda la demanda premium mientras que la albahaca crece más rápidoEl brócoli representó el 27,5% de la participación del mercado de microvegetales del CCG en 2025, lo que lo convierte en el segmento más grande por tipo. Su perfil de alimento funcional respalda la demanda entre los consumidores enfocados en la salud y las cocinas profesionales. Un estudio de 2025 publicado en Scientific Reports encontró que los microvegetales de brócoli tenían el mayor contenido total de fenoles entre las variedades analizadas, con 825,53 mg de GAE por 100 g de peso fresco. La lechuga y la achicoria siguieron siendo importantes en la restauración institucional y los kits de comidas para aerolíneas. La rúcula está respaldada por su perfil de sabor y su uso en la alta gastronomía, mientras que el girasol ganó interés en el comercio minorista de alimentos saludables.
Se prevé que la albahaca crezca a la CAGR más rápida del 14,6% de 2026 a 2031. Su uso en platos con hierbas respalda la demanda en los conceptos de restauración mediterránea y del sudeste asiático. Los microvegetales de rábano están ganando visibilidad a través de suscripciones domésticas y ventas directas. Los brotes de guisante se utilizan en restauración debido a su sabor suave y su contenido de ácido ascórbico. Las mezclas y los cultivares especiales representan la demanda restante. Las plataformas de comercio rápido pueden ayudar a estos tipos más pequeños a llegar a los consumidores a través de cajas de productos seleccionados.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por método de cultivo:
la agricultura interior lidera los ingresos mientras que las granjas verticales añaden capacidadLa agricultura interior representó el 45,3% del tamaño del mercado de microvegetales del CCG en 2025. Las granjas establecidas en Dubái, Abu Dabi y Riad se benefician de la proximidad a los clientes del sector hotelero. Se prevé que la agricultura vertical crezca a una CAGR del 19,7% de 2026 a 2031, respaldada por inversiones en sistemas de producción de alta densidad y suministro urbano de alimentos. Bustanica opera una instalación de 330.000 pies cuadrados cerca del Aeropuerto Internacional Al Maktoum. UNS Farms opera una instalación de ocho niveles en Al Quoz con una producción de hasta 1.500 kilogramos de productos mixtos por día. Estos formatos permiten a las granjas gestionar el momento de la cosecha y la entrega urbana de manera más precisa.
Los invernaderos comerciales se están expandiendo en Omán y Baréin, donde los menores costos del suelo reducen la intensidad de capital en comparación con los diseños totalmente verticales. El proyecto conjunto de Mowreq y YesHealth en Riad produce 2 toneladas de productos frescos al día. Las granjas en contenedores y los sistemas en azoteas ofrecen formatos de entrada con menor capital. En junio de 2026, el Municipio de Dubái inspeccionó una granja vertical dentro de una torre residencial en Habtoor City. Este modelo podría respaldar granjas integradas con propiedades hoteleras y residenciales.
Por medio de crecimiento:
el musgo de turba sigue siendo el establecido mientras que la fibra de coco gana terrenoEl musgo de turba mantuvo el 33,2% de la participación del mercado de microvegetales del CCG en 2025. Su retención de humedad y su familiaridad operativa respaldan su uso en instalaciones establecidas en los EAU y Arabia Saudita. La producción en suelo sigue siendo relevante para los productores más pequeños. New Leaf en Dubái cultiva más de 60 variedades de microvegetales en sistemas basados en suelo. Estas granjas pueden utilizar el posicionamiento de cultivo en suelo para respaldar las afirmaciones de sabor y producto artesanal. El papel tisú se utiliza principalmente para cultivos especiales y ciclos de producción cortos.
Se prevé que la fibra de coco crezca a una CAGR del 15,5% de 2026 a 2031, respaldada por sus características renovables y sus sólidas propiedades de drenaje en sistemas hidropónicos y aeropónicos. Es un subproducto renovable del comercio de importación de coco de la región y proporciona un drenaje sólido en sistemas hidropónicos y aeropónicos. Los compradores en hostelería y comercio minorista prestan cada vez más atención a las credenciales de la cadena de suministro. Un estudio de 2026 publicado en Frontiers in Plant Science mostró que los tratamientos con LED pueden influir materialmente en los polifenoles, los flavonoides y la actividad antioxidante en los microvegetales de guisante. Las granjas pueden combinar opciones de luz y sustrato para desarrollar líneas de productos diferenciadas. Las esteras de cáñamo y la lana mineral satisfacen la demanda restante en sistemas orientados a la investigación y automatizados.

Por canal de distribución:
los restaurantes lideran la demanda mientras que las ventas directas amplían el accesoLos restaurantes representaron el 51,1% del mercado de microvegetales del CCG en 2025 y se prevé que crezcan a la CAGR más rápida del 12,0% de 2026 a 2031. La base de restauración de Dubái incluye más de 13.000 establecimientos, lo que respalda la demanda recurrente de ingredientes premium. La adopción por parte de los chefs se está extendiendo desde la alta gastronomía de los EAU hasta los proyectos turísticos de Arabia Saudita y el sector hotelero de Catar. Los restaurantes ofrecen a los productores una vía directa hacia la planificación de menús y los pedidos recurrentes, y también ayudan a introducir variedades desconocidas entre los consumidores.
Los hipermercados y supermercados siguen siendo canales minoristas importantes para los microvegetales. Carrefour, Spinneys, LuLu Hypermarket y Nesto son establecimientos consolidados en los EAU para la venta de microvegetales. La disponibilidad minorista sigue siendo desigual, y el 46,3% de los encuestados en los EAU no había notado microvegetales en las tiendas en 2026. Las suscripciones directas al consumidor y las aplicaciones de comercio rápido forman parte del grupo de otros canales. KASO conecta a proveedores como Greeneration con los sistemas de pedidos de restaurantes. Los paquetes domésticos asequibles siguen siendo un segmento desatendido en el mercado de microvegetales del CCG.
Análisis geográfico
Arabia Saudita mantuvo el 47% de la participación del mercado de microvegetales del CCG en 2025, la mayor participación entre los países del CCG. Esta posición está respaldada por el financiamiento gubernamental y la creciente demanda en Riad, la Región Occidental y la Región Oriental. El Fondo de Desarrollo Agrícola aprobó 6.500 millones de SAR (1.730 millones de USD) en financiamiento en 2025. La granja de Mowreq y YesHealth en Riad abastece a Panda y produce 2 toneladas de productos frescos por día. Una instalación hidropónica en Medina reportó una producción anual superior a 2.015.000 kilogramos en 2025.
Se prevé que los EAU crezcan a la CAGR más rápida del 11,2% de 2026 a 2031, respaldados por la densidad hotelera, la capacidad logística, el comercio digital y las políticas de agricultura urbana. Greeneration, Bustanica, UNS Farms, Badia Farms y GreenVita abastecen a hoteles y restaurantes desde los centros de producción de los EAU. Bustanica amplió su cartera de comercio minorista y restauración en Gulfood 2026. Los reguladores de los EAU administran las licencias a través de la Autoridad de Agricultura y Seguridad Alimentaria de Abu Dabi y el Municipio de Dubái. La inspección de Habtoor City indica apoyo a la producción integrada en entornos urbanos.
Kuwait, Catar, Omán y Baréin representan los mercados restantes del CCG. Catar se beneficia de la demanda hotelera y el interés de los consumidores en alimentos saludables, mientras que el Laboratorio de Seguridad Alimentaria de Omán 2025 y las políticas de sustitución de importaciones respaldan la hidroponía y la aeroponía. Baréin ofrece una ruta de tránsito corta hacia los clientes cercanos. Badia Farms se asoció con Edamah en un Oasis Agrícola de 50.000 metros cuadrados en Hamala durante 2024.
Panorama competitivo
Concentración del Mercado
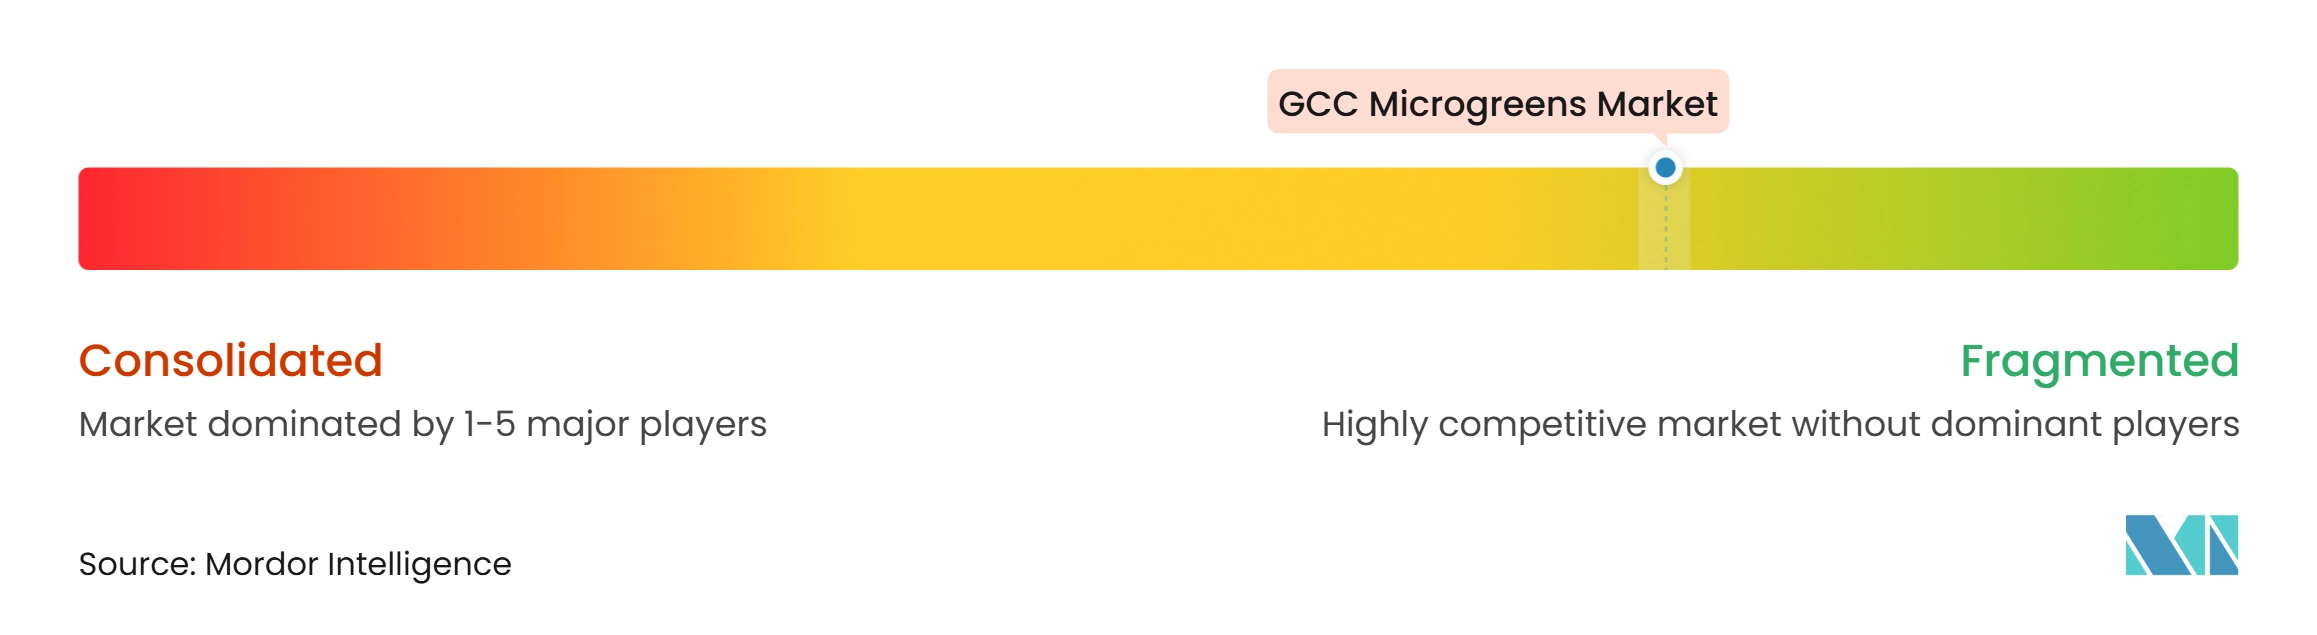
El mercado de microvegetales del CCG está fragmentado, con actores establecidos como Greeneration, UNS Farms, Greenia Farms, Badia Farms, New Leaf y Bustanica compitiendo junto a granjas especializadas locales, pequeños productores interiores y operadores de venta directa al consumidor. Las relaciones con el sector hotelero son una capacidad competitiva central, mientras que la calidad de producción confiable y la entrega rápida también son importantes para ganar cuentas en restaurantes.
Bustanica ha adoptado un enfoque diferenciado al combinar la agricultura vertical, la expansión minorista y el suministro a servicios de alimentación. Su instalación en Dubái utiliza la optimización de cultivos basada en datos y la gestión del agua en circuito cerrado. La empresa conjunta de Mowreq y YesHealth utiliza una plataforma de granja vertical modular en Riad. Badia Farms amplió su alcance geográfico a través de la asociación del Oasis Agrícola en Baréin. Greenia Farms respalda un modelo transfronterizo desde Kuwait a través de su catálogo de entrega regional. Estos desarrollos indican que la escala, la ubicación y el acceso a la distribución pueden servir cada uno como fuentes de diferenciación.
Las redes de cadena de frío y planificación de la demanda en todo el CCG también podrían reducir los volúmenes de cosecha no vendidos. GreenVita, Go Fresh y Hygrow Farms se dirigen a la demanda de nicho en restaurantes y consumidores directos. NADEC acordó adquirir la instalación de invernadero de seis hectáreas de Pure Harvest en Haradh por 85 millones de SAR, 22,67 millones de USD, con entrega prevista para el cuarto trimestre de 2026 y operaciones esperadas en el primer trimestre de 2027. KASO y QuicKart demuestran cómo los servicios digitales de adquisición y entrega pueden afectar la competencia más allá de la capacidad de las granjas. Estos canales favorecen la información transparente sobre el suministro y la disponibilidad del producto el mismo día.
Líderes de la industria de microvegetales del CCG
-
Greeneration
-
UNS Farms (Speedex Group)
-
Greenia Farms
-
Badia Farms
-
New Leaf
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de microvegetales del CCG Empresas cubiertas en este informe
- UNS Farms (Speedex Group)
- Greenia Farms
- Badia Farms
- Greeneration
- New Leaf
- Green Farm L.L.C.
- Dubai Microgreens (JH Lifestyle)
- Hygrow Farms (Trovec)
- Bather Smart Farm
- Bustanica (Emirates Flight Catering)
- GreenVita
- Go Fresh
- 99 General Trading LLC
- Trufud Farm (Al Adrak Trading and Contracting)
- Pure Harvest Smart Farms Holding Limited
Desarrollos recientes de la industria en Mercado de microvegetales del CCG
- Junio de 2026: el Municipio de Dubái realizó una inspección oficial de la primera granja vertical del CCG instalada dentro de una torre residencial en el edificio Mira en Habtoor City. La instalación opera como una unidad de producción de microvegetales y verduras de hoja dentro de un desarrollo residencial activo, lo que indica una creciente acomodación regulatoria para los modelos de producción de alimentos integrados en entornos urbanos.
- Enero de 2026: Bustanica, propiedad de Emirates Flight Catering, presentó una cartera ampliada de productos minoristas y de restauración en Gulfood 2026, que incluye microvegetales, ensaladas listas para consumir, sopas y jugos. Esto marca un cambio comercial del suministro exclusivo a aerolíneas hacia la distribución en múltiples canales de servicios de alimentación y comercio minorista.
- Octubre de 2024: KASO se asoció con Greeneration para conectar directamente a los restaurantes con el suministro de microvegetales frescos y flores comestibles, reduciendo los costos de intermediación e integrando la producción de granjas verticales de los EAU en los flujos de trabajo de pedidos digitales entre empresas.
Alcance del informe del mercado de microvegetales del CCG
Los microvegetales son plantas jóvenes y comestibles cosechadas poco después de la germinación y valoradas por su sabor, apariencia y propiedades nutricionales. El informe analiza el mercado de microvegetales del CCG y proporciona una visión general de sus principales segmentos de mercado.
El informe del mercado de microvegetales del CCG está segmentado por tipo (brócoli, lechuga y achicoria, rúcula, albahaca, girasol, rábano, brotes de guisante y otros tipos), por método de cultivo (agricultura interior, agricultura vertical, invernaderos comerciales y otros métodos de cultivo), por medio de crecimiento (musgo de turba, suelo, fibra de coco, papel tisú y otros medios de crecimiento), por canal de distribución (hipermercados y supermercados, restaurantes y otros canales) y por geografía (Arabia Saudita, EAU, Catar, Kuwait, Omán, Baréin). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Brócoli |
| Lechuga y achicoria |
| Rúcula |
| Albahaca |
| Girasol |
| Rábano |
| Brotes de guisante |
| Otros tipos |
| Agricultura interior |
| Agricultura vertical |
| Invernaderos comerciales |
| Otros métodos de cultivo |
| Musgo de turba |
| Suelo |
| Fibra de coco |
| Papel tisú |
| Otros medios de crecimiento |
| Hipermercados y supermercados |
| Restaurantes |
| Otros canales |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Catar |
| Kuwait |
| Omán |
| Baréin |
| Por tipo | Brócoli |
| Lechuga y achicoria | |
| Rúcula | |
| Albahaca | |
| Girasol | |
| Rábano | |
| Brotes de guisante | |
| Otros tipos | |
| Por método de cultivo | Agricultura interior |
| Agricultura vertical | |
| Invernaderos comerciales | |
| Otros métodos de cultivo | |
| Por medio de crecimiento | Musgo de turba |
| Suelo | |
| Fibra de coco | |
| Papel tisú | |
| Otros medios de crecimiento | |
| Por canal de distribución | Hipermercados y supermercados |
| Restaurantes | |
| Otros canales | |
| Por geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Kuwait | |
| Omán | |
| Baréin |
Preguntas clave respondidas en el informe
¿Cul es el tamaño del mercado de microvegetales del CCG?
El tamaño del mercado de microvegetales del CCG es de 86,9 millones de USD en 2026 y se prevé que alcance los 140 millones de USD en 2031 a una CAGR del 10%.
¿Qué país del CCG tiene el mayor sector de microvegetales?
Arabia Saudita lideró la región con una participación del 47% en 2025, respaldada por el financiamiento agrícola y la inversión en entornos controlados.
¿Qué método de cultivo está creciendo más rápido para los microvegetales del CCG?
Se prevé que la agricultura vertical crezca a una CAGR del 19,7% de 2026 a 2031, respaldada por la nueva capacidad en Arabia Saudita y los EAU.
¿Cuál es el principal canal de distribución para los microvegetales en el CCG?
Los restaurantes representaron el 51,1% del mercado en 2025 y se prevé que crezcan a una CAGR del 12,0% de 2026 a 2031.
¿Qué limita una mayor adopción doméstica de los microvegetales?
La disponibilidad minorista desigual, la baja conciencia del consumidor y la necesidad de un manejo confiable de la cadena de frío siguen siendo restricciones importantes.