
Taille et part du marché de la surveillance des sols en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
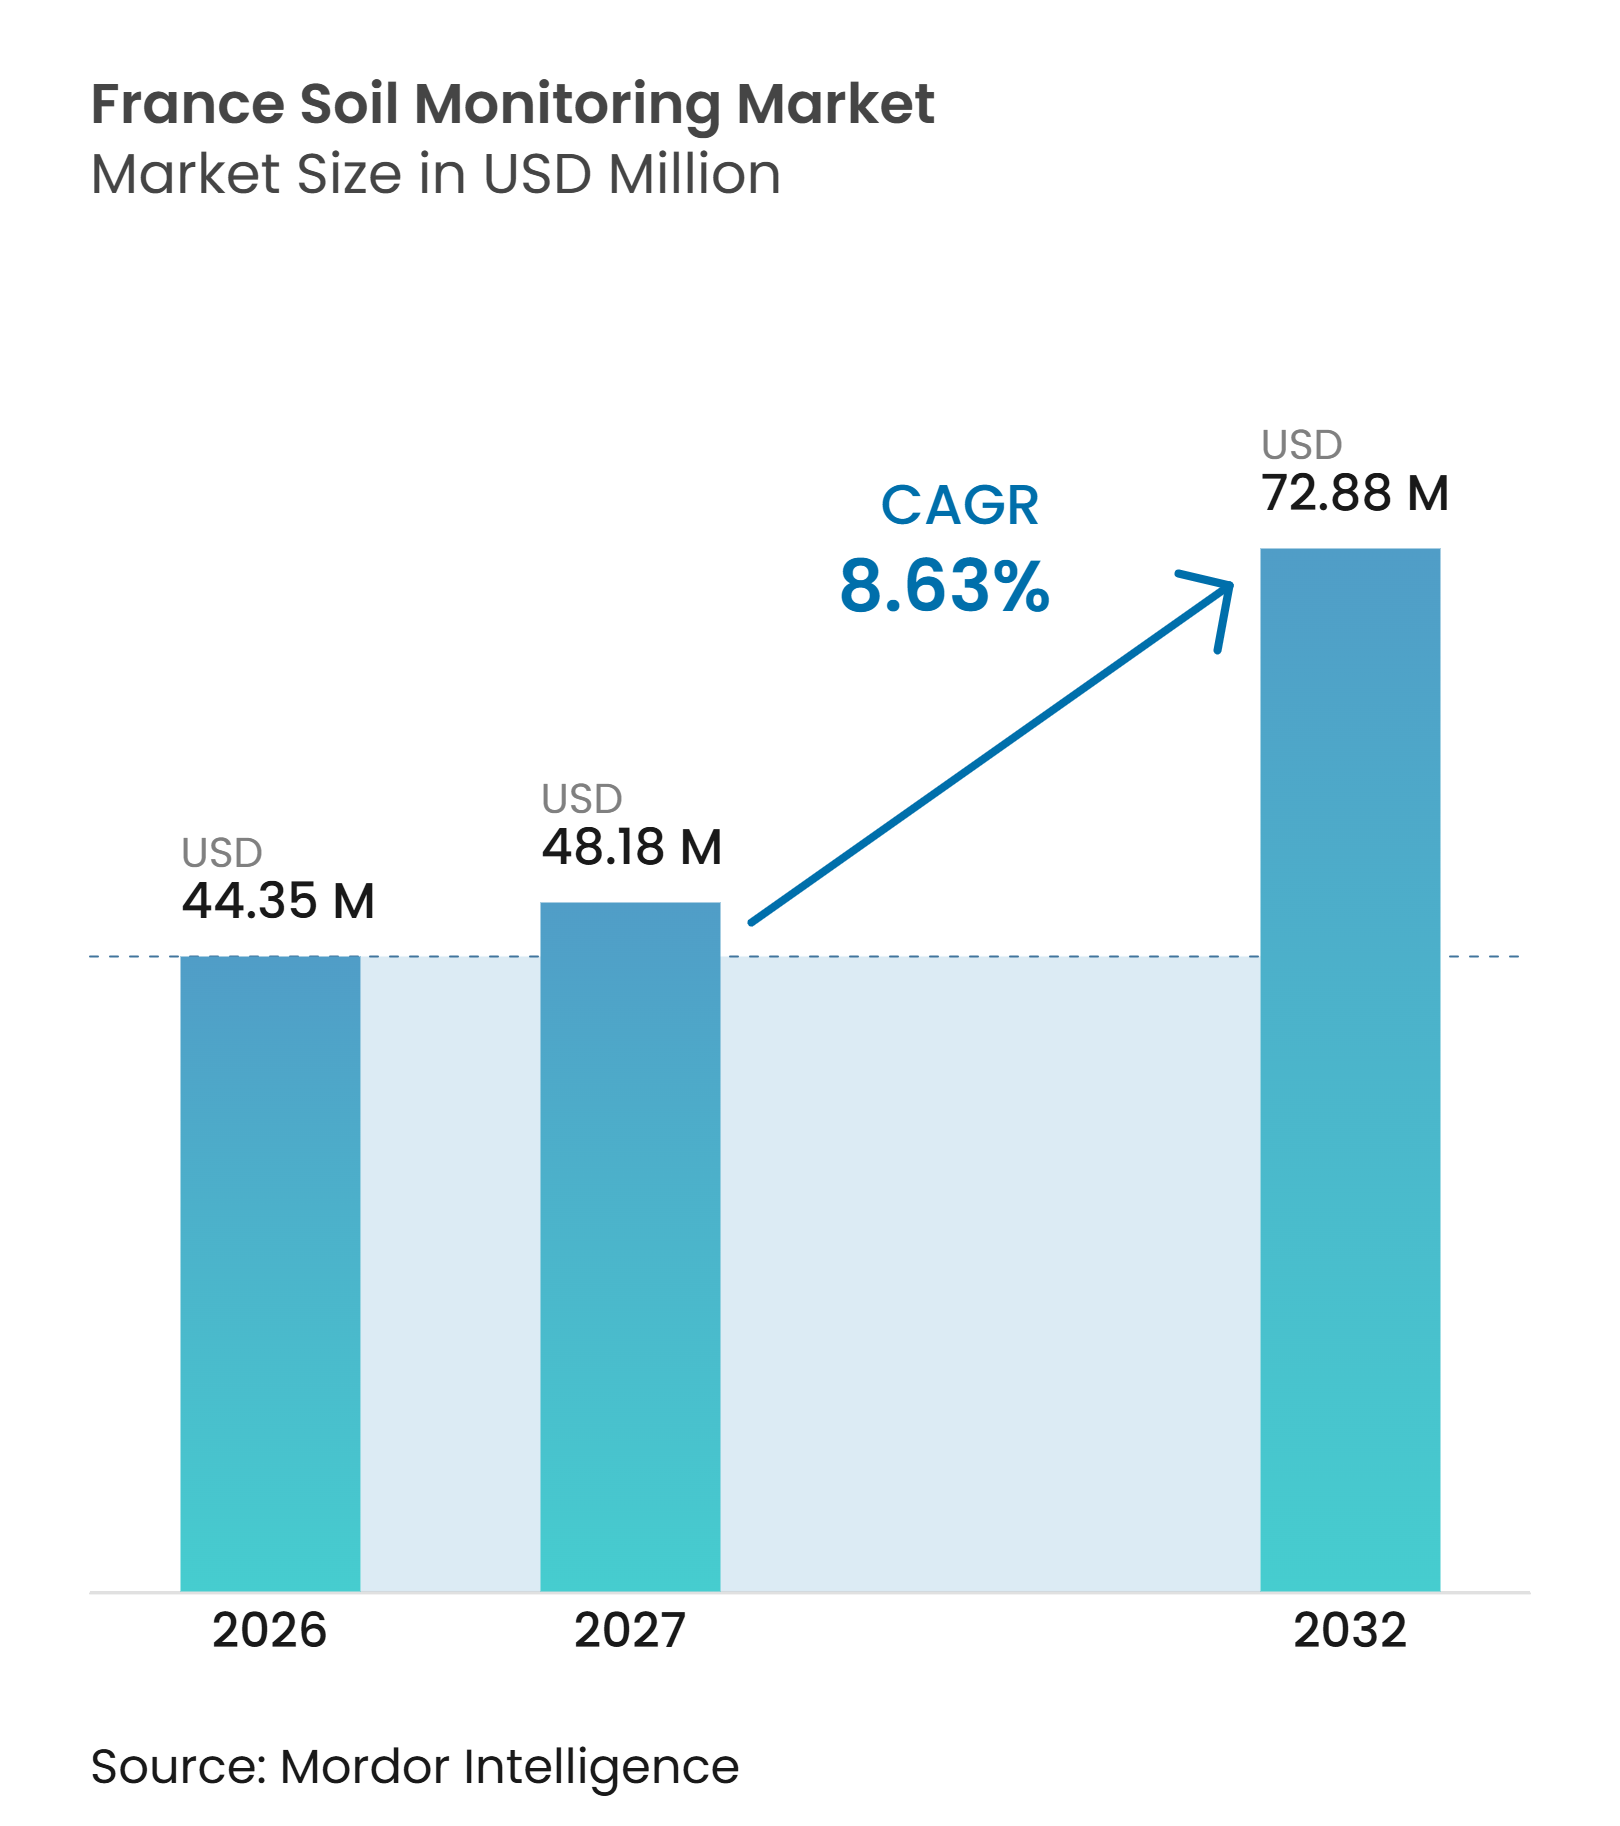
| Taille du marché de l'année de base (2026) | 44.35 Millions de dollars américains |
| Taille du Marché (2027) | 48.18 Millions de dollars américains |
| Taille du Marché (2032) | 72.88 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.63 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance des sols en France par Mordor Intelligence
Le marché de la surveillance des sols en France était évalué à 44,35 millions USD en 2026 et devrait atteindre 48,18 millions USD en 2027. La taille du marché est prévue pour atteindre 72,88 millions USD d'ici 2032, avec un CAGR de 8,63 % de 2027 à 2032. La base agricole de la France rend le diagnostic continu de plus en plus pertinent pour les exploitations, notamment lorsque l'utilisation des intrants, la disponibilité de l'eau et les obligations de reporting réglementaire sont étroitement liées. Le septième programme d'actions national sur les nitrates et les programmes régionaux associés ont fait de la mesure des reliquats azotés une exigence récurrente dans les zones vulnérables, offrant une base plus stable pour les achats de matériel de surveillance. Les fournisseurs répondent en combinant capteurs, connectivité et conseil agronomique plutôt qu'en vendant uniquement des équipements. Ce modèle peut rendre la surveillance plus accessible aux exploitations qui ont besoin d'aide pour interpréter les mesures et documenter les décisions dans le marché de la surveillance des sols en France.
Points clés du rapport
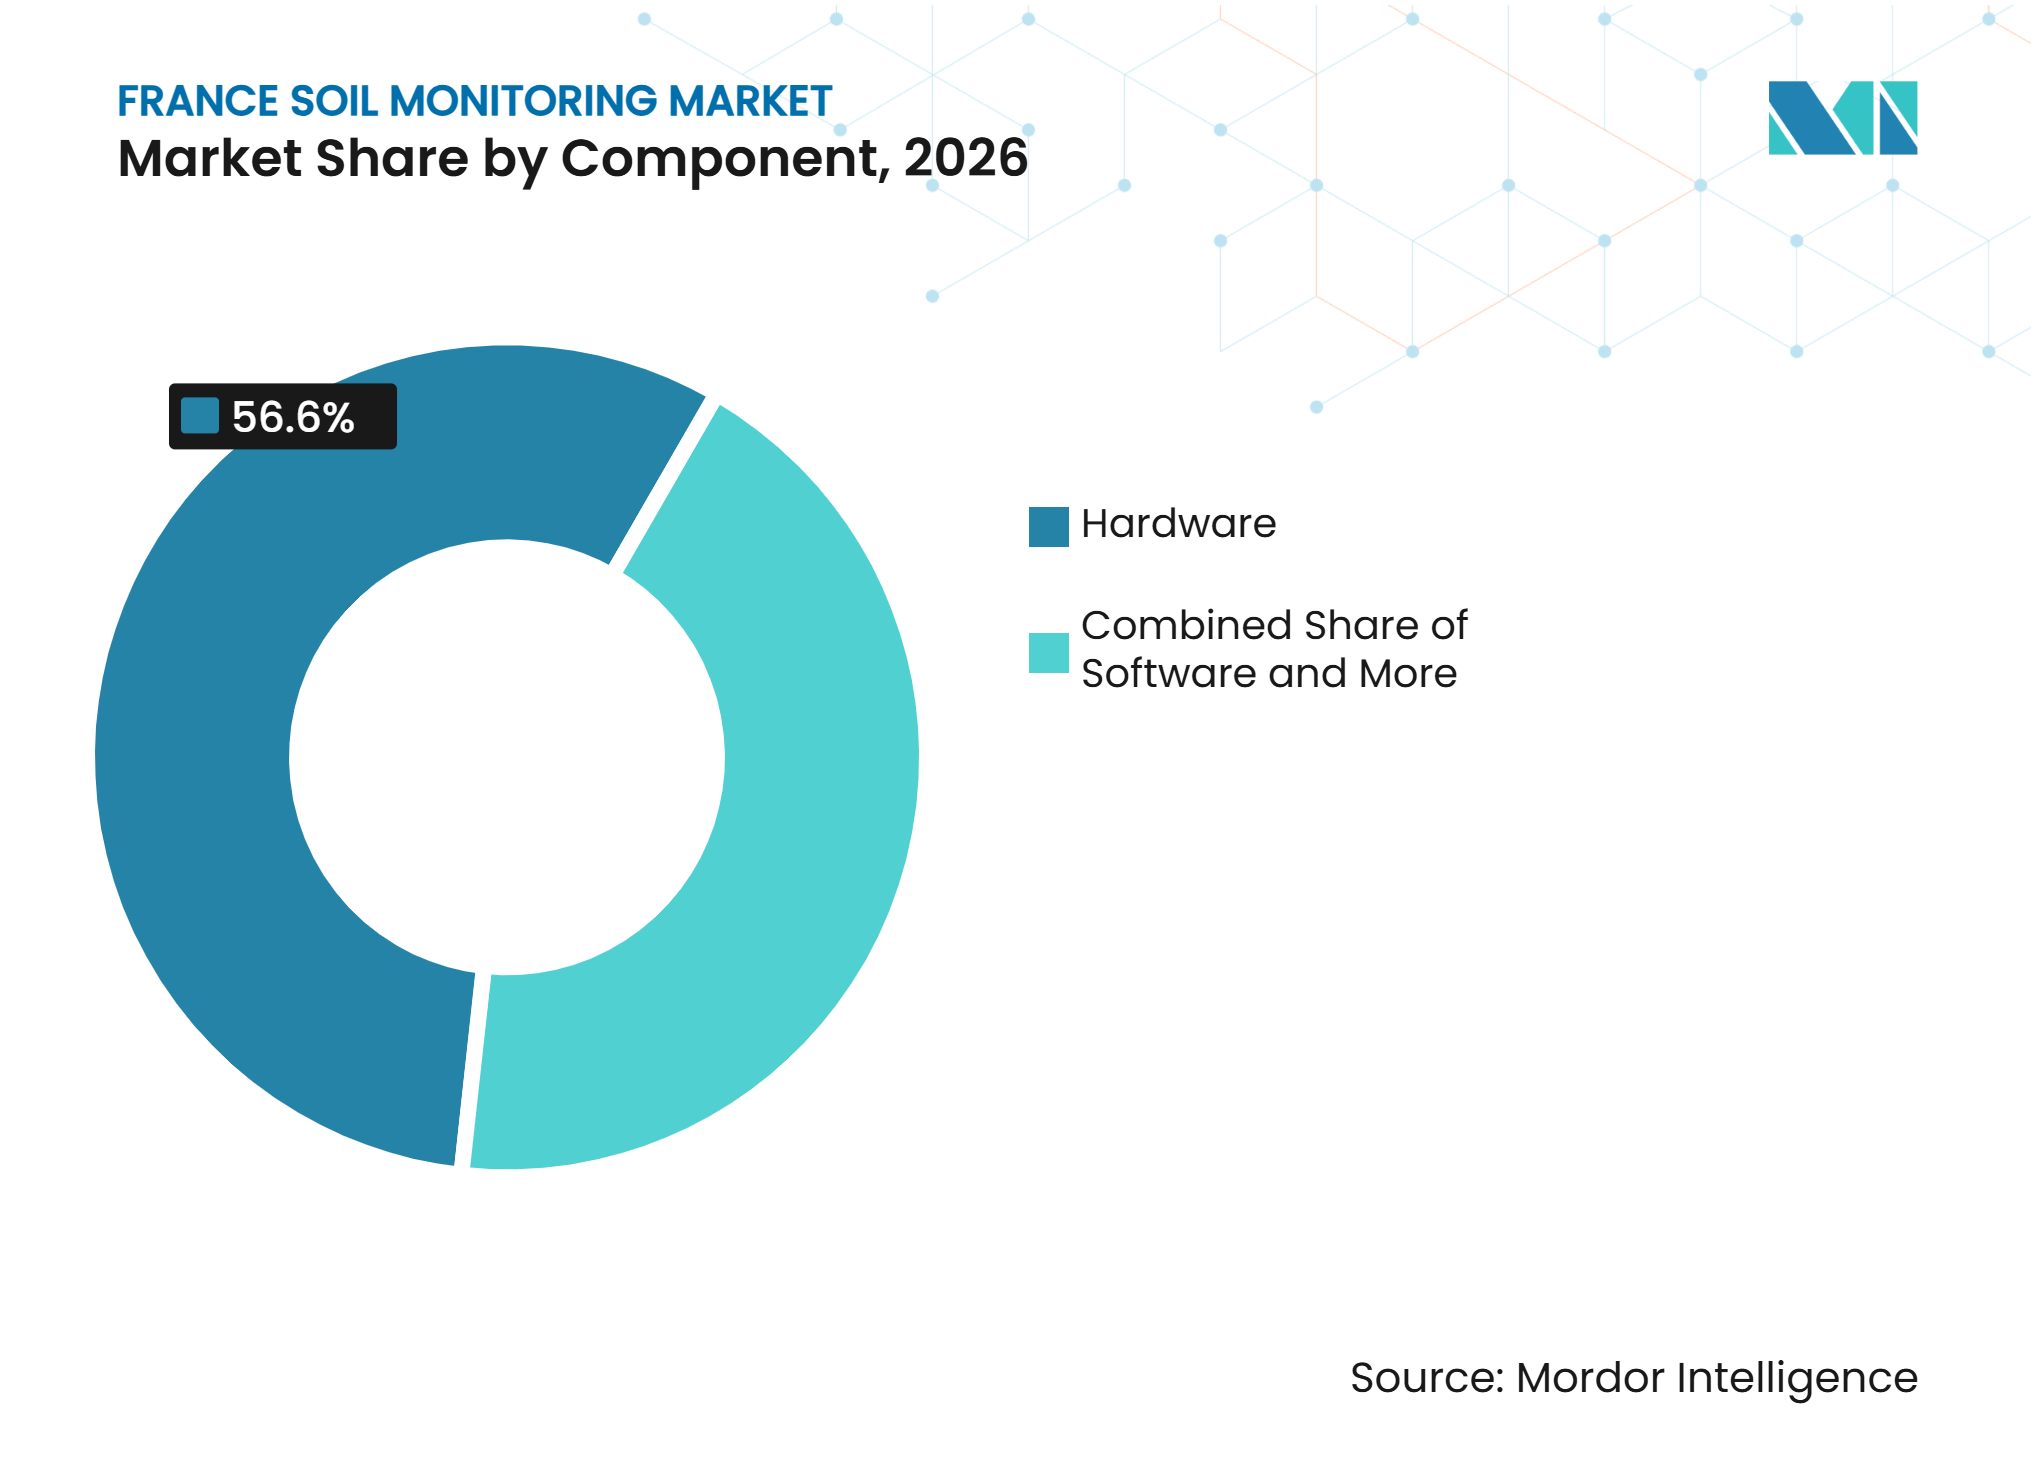
- Par composant, le matériel était le segment le plus important, représentant 56,6 % de la part du marché de la surveillance des sols en France en 2026, tandis que les services sont le segment à la croissance la plus rapide et devraient croître à un CAGR de 6,3 % de 2027 à 2032.
- Par type de produit, les capteurs in situ étaient le segment le plus important, représentant 47,1 % de la part du marché de la surveillance des sols en France en 2026, tandis que les plateformes de télédétection sont le segment à la croissance la plus rapide et devraient croître à un CAGR de 8,1 % de 2027 à 2032.
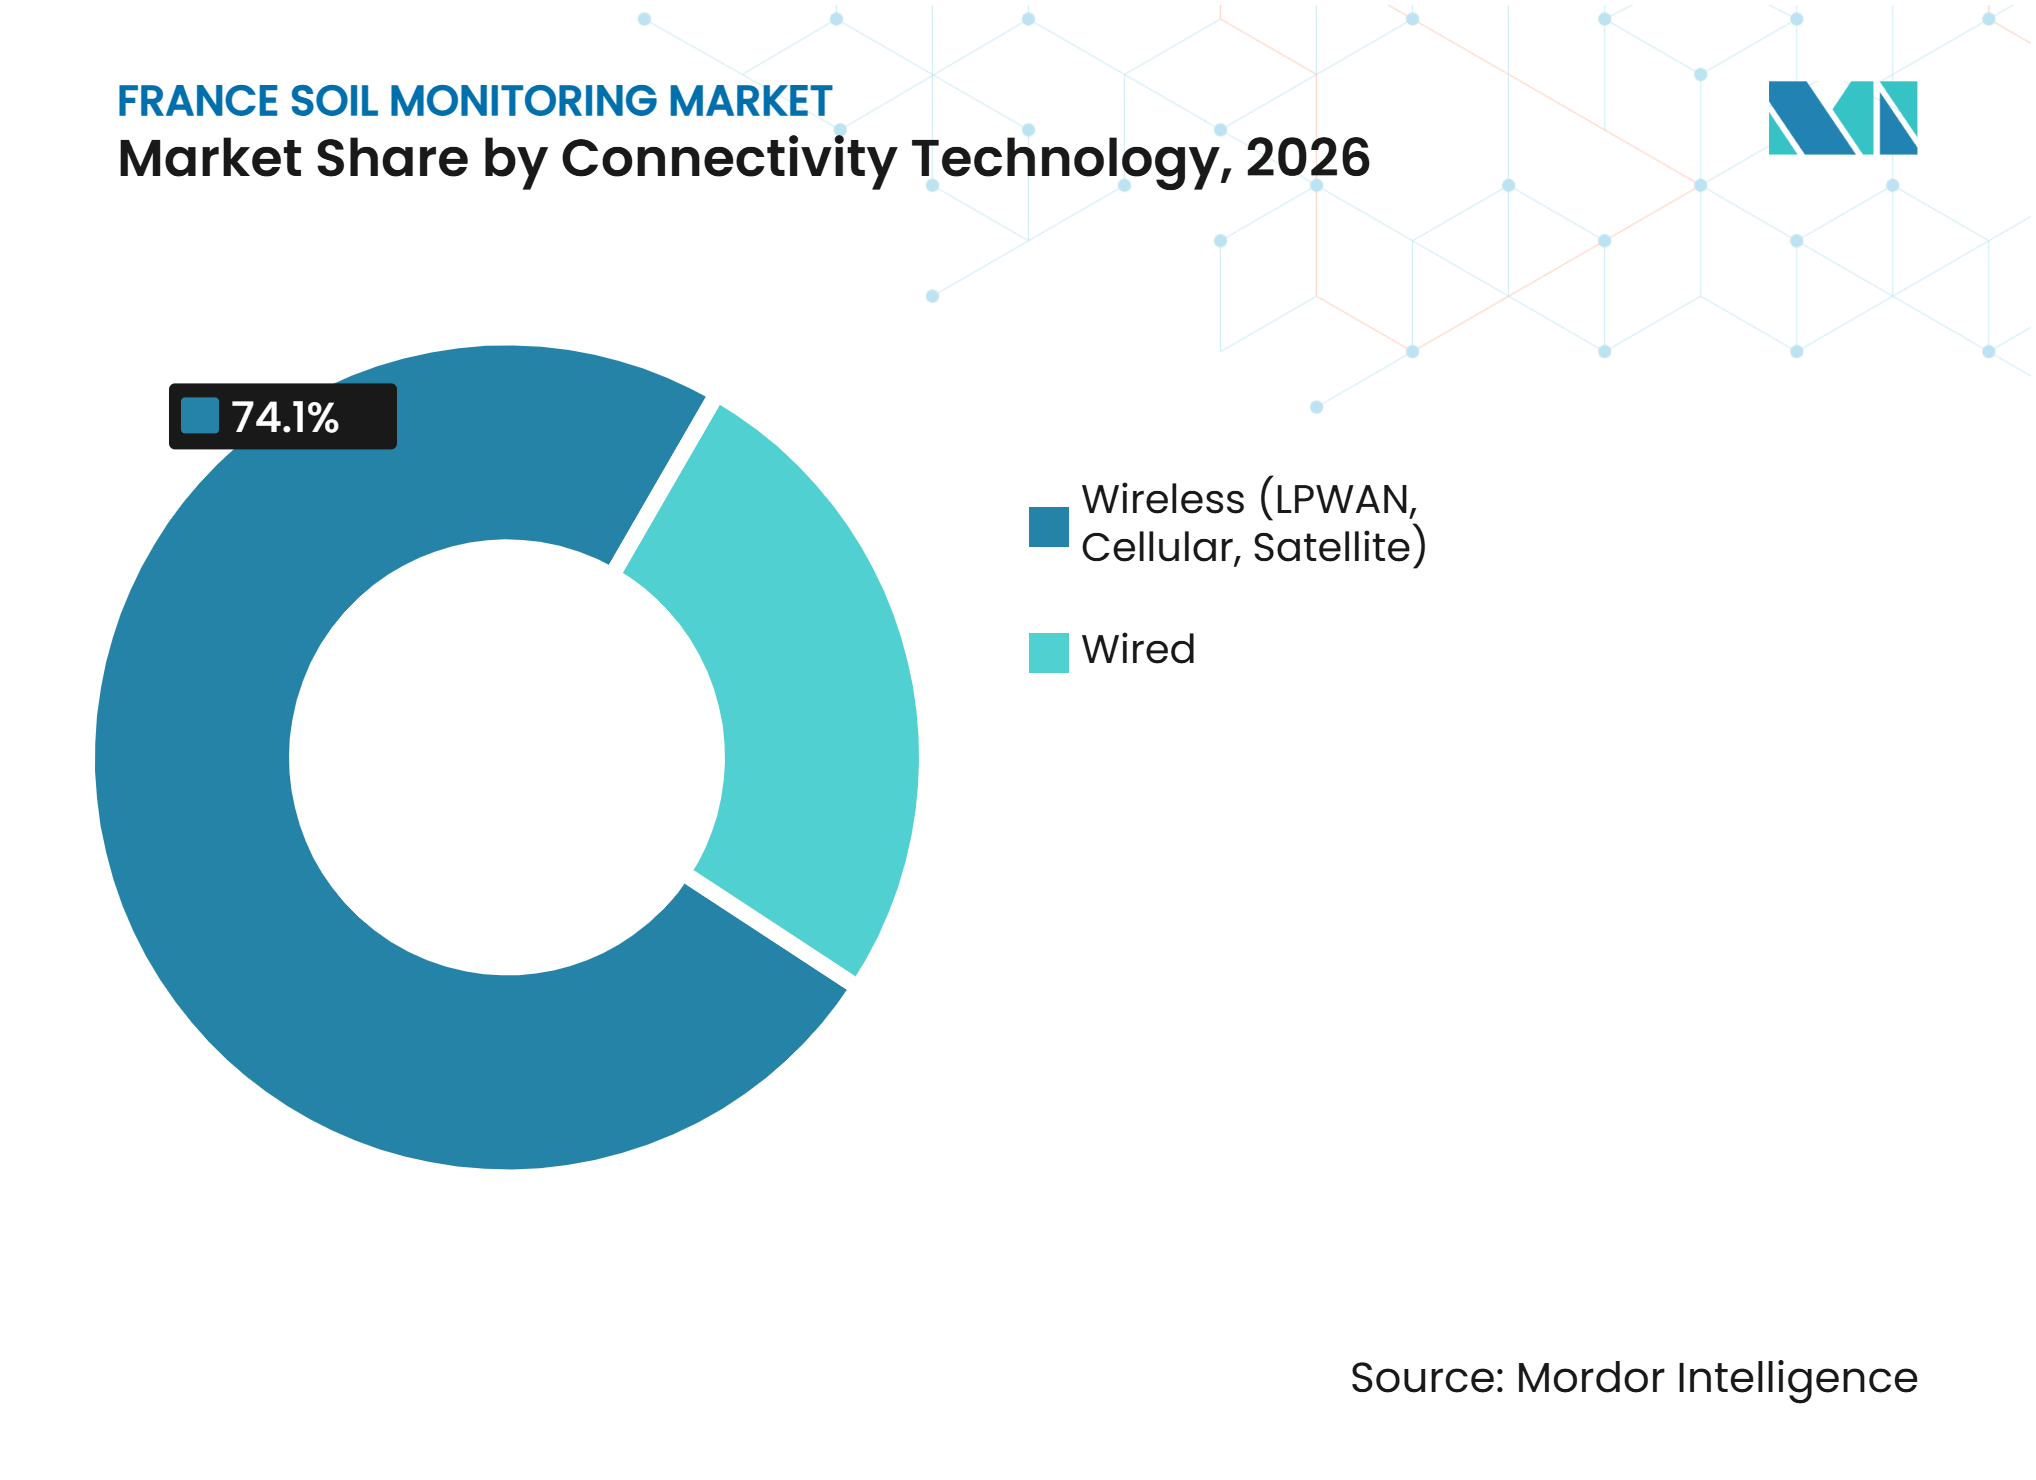
- Par technologie de connectivité, la connectivité sans fil était à la fois le segment le plus important et le plus en croissance, représentant 74,1 % de la taille du marché de la surveillance des sols en France en 2026, et devrait croître à un CAGR de 9,8 % de 2027 à 2032.
- Par application, l'agriculture en plein champ était le segment le plus important, représentant 63,8 % de la part du marché de la surveillance des sols en France en 2026, tandis que la culture protégée est le segment à la croissance la plus rapide et devrait croître à un CAGR de 8,2 % de 2027 à 2032.
- Par utilisateur final, les grandes exploitations commerciales étaient le segment le plus important, représentant 42,9 % de la part du marché de la surveillance des sols en France en 2026, tandis que les instituts de recherche et les universités sont le segment à la croissance la plus rapide et devraient croître à un CAGR de 7,6 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'agriculture de précision et optimisation des intrants | +2.2% | France, avec des gains précoces dans le Bassin parisien et le Grand Est | Moyen terme (2-4 ans) |
| Gestion de l'irrigation liée à la pénurie d'eau | +1.7% | Occitanie, Nouvelle-Aquitaine et Provence-Alpes-Côte d'Azur | Court terme (≤ 2 ans) |
| Conformité aux nitrates et mesure des reliquats azotés | +1.4% | France, notamment les zones vulnérables en Bretagne et Pays de la Loire | Court terme (≤ 2 ans) |
| PAC et financements publics pour l'agriculture numérique et durable | +1.1% | France, avec soutien à la recherche transfrontalière | Moyen terme (2-4 ans) |
| Surveillance nationale de la qualité des sols et infrastructure de données ouvertes | +0.7% | France, y compris le réseau de mesures de la qualité des sols | Long terme (≥ 4 ans) |
| Intégration capteur-aide à la décision | +0.9% | France, notamment les zones viticoles et de grandes cultures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'agriculture de précision et optimisation des intrants
L'agriculture de précision a dépassé le stade des petits essais dans de nombreuses zones agricoles françaises, et le marché de la surveillance des sols en France soutient désormais son utilisation courante. Les programmes d'apport d'azote à dose variable dépendent des informations de terrain sur la matière organique, la conductivité électrique et le pH. La volatilité des prix des engrais a accru l'intérêt d'éviter les apports inutiles. Les méthodes de cartographie des sols développées par l'Institut National de Recherche pour l'Agriculture, l'Alimentation et l'Environnement utilisent l'analyse automatisée d'images multispectrales pour rendre la caractérisation détaillée plus accessible. Pessl Instruments GmbH, via Metos France, est présent sur 15 000 exploitations françaises, illustrant l'importance d'un déploiement soutenu localement. Les coopératives peuvent répartir les coûts d'infrastructure et de conseil entre les exploitations membres, ce qui élargit l'accès au-delà de ce que les budgets individuels permettraient.
Gestion de l'irrigation liée à la pénurie d'eau
Le stress hydrique crée une raison directe pour les agriculteurs d'utiliser des mesures d'humidité du sol dans le sud de la France. La consommation d'irrigation pourrait plus que doubler dans près d'un quart des bassins versants français selon le scénario de tendance déclaré, le bassin Adour-Garonne figurant parmi les zones les plus exposées. Le Fonds hydraulique agricole 2025 a soutenu 97 projets de résilience hydrique, dont 14 en Occitanie et 10 en Nouvelle-Aquitaine[1]. Ces projets créent une demande en équipements aidant les exploitations à planifier l'irrigation. Weenat travaille avec UnaBiz France et Orange Business via des réseaux utilisant la connectivité Sigfox 0G et les réseaux étendus à longue portée. Les relevés d'humidité aident également les agriculteurs à répondre aux restrictions d'eau fixées par les autorités locales.
Conformité aux nitrates et mesure des reliquats azotés
Le septième Programme d'Actions Nitrates a renforcé le lien entre la mesure du sol et les décisions de fertilisation. Le programme national est entré en vigueur en janvier 2024, tandis que les programmes régionaux ont débuté en septembre 2024. Dans les zones vulnérables désignées, des mesures de reliquats azotés sont requises avant l'application d'engrais. Cette exigence garantit que les doses d'apport d'engrais sont basées sur les niveaux réels d'azote dans le sol, réduisant le risque de sur-application et minimisant le lessivage des nitrates vers les masses d'eau. Le programme introduit également des obligations de tenue de registres plus strictes pour les agriculteurs, qui doivent documenter les résultats des mesures du sol et les décisions de fertilisation correspondantes. Ces mesures visent à améliorer l'efficacité de l'utilisation de l'azote dans les zones agricoles françaises tout en s'alignant sur les objectifs de réduction des nitrates de l'Union européenne dans le cadre de la directive Nitrates[2]. Une circulaire ministérielle publiée en juin 2025 a lancé un nouveau cycle de désignation qui entrera en vigueur à partir de septembre 2026. Les conseils basés sur les satellites peuvent soutenir les décisions de fertilisation, mais une étude de 2025 a relevé des tensions réglementaires autour du recours aux seules données à distance. Cela maintient un rôle pour les mesures de terrain aux côtés des conseils basés sur les satellites.
Politique agricole commune et financements publics pour l'agriculture numérique
Le Plan stratégique national de la Politique agricole commune de la France soutient l'investissement de précision, la numérisation des exploitations et les services de conseil. Le plan a été modifié en mars 2026, de sorte que ces mesures restent dans le cadre politique actuel. FranceAgriMer a alloué 15,1 millions EUR (16,3 millions USD) via son programme de financement des connaissances 2025 pour des projets de recherche appliquée et de partage des connaissances, y compris des travaux pertinents pour les outils numériques de surveillance des sols[3]. Les remboursements peuvent suivre les achats avec un délai de 12 à 18 mois, ce qui favorise les exploitations disposant d'une trésorerie plus solide. La proposition de la Commission européenne pour 2025 concernant la prochaine période de programmation réserve 293,7 milliards EUR (317,2 milliards USD) à l'agriculture. Un financement continu peut soutenir l'adoption à long terme, bien que le calendrier des paiements reste important pour les petits exploitants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial et retour sur investissement incertain au niveau de l'exploitation | -1.2% | France, notamment les petites exploitations et les coopératives avec un fonds de roulement limité | Court terme (≤ 2 ans) |
| Dérive de calibration selon les textures et horizons du sol | -0.5% | France, notamment la Sologne, les Landes et la plaine d'Alsace | Moyen terme (2-4 ans) |
| Fragmentation de la propriété des données et interopérabilité | -0.8% | France, notamment les parcelles coopératives multi-fournisseurs | Moyen terme (2-4 ans) |
| Contraintes de connectivité rurale et de maintenance | -0.6% | Massif Central, contreforts alpins, Corse et zones rurales peu peuplées | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial et retour sur investissement incertain au niveau de l'exploitation
Le coût initial reste un obstacle important pour les petites exploitations et les coopératives. Les réseaux de capteurs multiparamètres peuvent être difficiles à justifier sur de petites parcelles lorsque le retour sur investissement attendu couvre 4 à 7 saisons. Les remboursements publics peuvent arriver 12 à 18 mois après l'achat, ce qui pèse sur le fonds de roulement. Un jeu de données de 2024 portant sur 44 exploitations du nord-ouest de la France a révélé un taux d'adoption des mesures numériques du sol inférieur à 30 %, y compris parmi les exploitations en agriculture de conservation. La variation des mesures entre champs voisins peut réduire la confiance dans le bien-fondé financier d'un système. Ces contraintes ralentissent l'adoption même là où une information continue sur le sol pourrait améliorer la gestion.
Dérive de calibration selon les textures et horizons du sol
La France présente une grande diversité de conditions pédologiques, et un réglage de capteur adapté à un champ peut ne pas fonctionner aussi bien dans un autre. Ce problème est particulièrement pertinent pour les sols limoneux de la Beauce et les profils calcaires de la Champagne viticole. La calibration en usine ne peut pas pleinement tenir compte des variations de texture, de profondeur, de salinité et de gestion locale. Des lectures incohérentes peuvent affaiblir la confiance dans les recommandations de fertilisation ou d'irrigation. Les agriculteurs peuvent alors recourir à des vérifications manuelles, ce qui limite les gains de temps promis par les réseaux automatisés. Le marché de la surveillance des sols en France a besoin d'un soutien à la calibration locale si les systèmes doivent conserver leur valeur dans des zones de production variées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services gagnent du terrain au-delà du leadership du matérielLe matériel était le segment de composant le plus important, représentant 56,6 % de la part du marché de la surveillance des sols en France en 2026. Les sondes d'humidité du sol et les stations météorologiques agronomiques ont constitué la base installée derrière cette position. Les capteurs mesurant la température du sol, la conductivité électrique et les niveaux de nutriments ont également soutenu l'adoption du matériel dans les exploitations françaises. Le segment matériel reste important car tout système de surveillance continue commence par des équipements de terrain, et sans capteurs fiables en place, le traitement des données en aval a une valeur limitée. Le logiciel occupe le milieu du mix de composants en convertissant les flux de capteurs, les images satellites et les données météorologiques en enregistrements agricoles utilisables. Son rôle croît lorsque les exploitations utilisent des cartes à dose variable ou des calendriers d'irrigation, car ces applications dépendent d'une interprétation précise et en temps réel des données pour soutenir les décisions au niveau des parcelles.
Les services étaient le segment de composant à la croissance la plus rapide et devraient croître à un CAGR de 6,3 % de 2027 à 2032. Weenat combine la vente de capteurs avec des prévisions d'irrigation en mode logiciel en tant que service, et les services représentaient 25 % de son chiffre d'affaires international. Les modèles par abonnement peuvent croître sans les mêmes exigences logistiques que les nouvelles installations matérielles. Ils peuvent également offrir aux agronomes des coopératives un accès à des analyses de sol spécialisées. Ce schéma favorise les fournisseurs capables d'offrir un soutien après la vente initiale du dispositif dans le marché de la surveillance des sols en France.



Par type de produit :
les plateformes à distance s'étendent aux côtés des capteurs in situLes capteurs in situ étaient le segment de type de produit le plus important, représentant 47,1 % de la part du marché de la surveillance des sols en France en 2026. Ces capteurs sont installés directement dans le sol à des emplacements spécifiques au sein d'une parcelle, permettant une surveillance continue ou quasi continue des conditions d'humidité du sol. Les capteurs capacitifs et les capteurs par réflectométrie temporelle fournissent des mesures à proximité de la zone racinaire des cultures, permettant aux agriculteurs de prendre des décisions d'irrigation en temps opportun sur la base des conditions réelles du sol. METER Group, Inc. USA, Sentek Pty Ltd et Irrometer Company, Inc. proposent des portefeuilles de produits établis dans cette catégorie, couvrant une gamme de types de capteurs adaptés à différentes textures de sol et exigences des cultures. Les équipements in situ restent le choix privilégié lorsque les agriculteurs ont besoin de relevés fréquents à des emplacements définis, notamment dans la production de cultures à haute valeur ajoutée, où une gestion précise de l'humidité affecte directement le rendement et l'efficacité des ressources.
Les plateformes de télédétection étaient le segment de type de produit à la croissance la plus rapide et devraient croître à un CAGR de 8,1 % de 2027 à 2032. La taille du marché de la surveillance des sols en France pour ce type de produit bénéficie de plateformes combinant des données satellitaires d'humidité avec des informations de gestion agricole. EOS Data Analytics, Inc. intègre les données du satellite Soil Moisture Active Passive et du radiomètre à balayage micro-ondes avancé via son service EOSDA Crop Monitoring. Weenat a investi 2,5 millions EUR (2,7 millions USD) dans Soil Vision, qui prévoit l'humidité à l'échelle de la parcelle sans capteurs à chaque emplacement. La concurrence entre produits sur le marché de la surveillance des sols en France est de plus en plus façonnée par des systèmes hybrides combinant satellites et dispositifs de terrain.
Par technologie de connectivité :
les systèmes sans fil mènent l'adoptionLa connectivité sans fil était le segment de technologie de connectivité le plus important, représentant 74,1 % de la taille du marché de la surveillance des sols en France en 2026. Elle comprend les réseaux étendus à longue portée, Sigfox 0G, l'Internet des objets à bande étroite, l'évolution à long terme pour les machines et les liaisons satellitaires. Les systèmes sans fil évitent la contrainte d'installation de câbles sur de grandes parcelles agricoles. Les connexions filaires conservent un rôle dans les stations de recherche où l'enregistrement ininterrompu est plus important que la flexibilité d'installation. Cet équilibre explique pourquoi les systèmes sans fil ont une empreinte commerciale bien plus large.
La connectivité sans fil était également le segment de technologie de connectivité à la croissance la plus rapide et devrait croître à un CAGR de 9,8 % de 2027 à 2032. La conception hybride de Weenat peut utiliser à la fois les connexions Sigfox 0G et les réseaux étendus à longue portée lorsque les conditions de signal diffèrent. Une étude publiée sur un vignoble a révélé que des capteurs de réseau étendu à longue portée de classe A transmettant toutes les 15 minutes pouvaient soutenir des recommandations agronomiques. L'Internet des objets à bande étroite cellulaire présente un potentiel supplémentaire dans les zones à forte couverture mobile de quatrième génération. Le choix de la connectivité reste dépendant du terrain local et de la disponibilité du réseau. Les fournisseurs proposant plus d'une option de communication peuvent réduire le risque de perte de données dans les zones éloignées.

Par application :
l'agriculture en plein champ conserve la plus large utilisationL'agriculture en plein champ était le segment d'application le plus important, représentant 63,8 % du chiffre d'affaires du marché de la surveillance des sols en France en 2026. La taille du marché de la surveillance des sols en France pour cette application reflète les vastes superficies arables et de cultures permanentes du pays. Les producteurs de céréales, d'oléagineux, de betteraves sucrières et de cultures permanentes utilisent les données de terrain pour améliorer les décisions en matière d'azote et d'irrigation. La sylviculture représente la plus petite application car son utilisation est davantage liée à l'observation environnementale qu'à la gestion de la production commerciale. La demande en plein champ reste liée à la capacité à réduire l'utilisation des intrants sur de grandes surfaces.
La culture protégée était le segment d'application à la croissance la plus rapide et devrait croître à un CAGR de 8,2 % de 2027 à 2032. Les producteurs sous serre et sous tunnel ont un besoin fort de gérer l'humidité et les nutriments à proximité de la zone racinaire. La fertirrigation de précision est particulièrement pertinente là où l'irrigation est étroitement contrôlée. Des travaux pilotes en horticulture sous tunnel en France ont révélé des gains d'efficacité hydrique allant jusqu'à 30 % grâce à l'irrigation guidée par capteurs. La croissance plus rapide en culture protégée reflète une intensité de surveillance élevée plutôt qu'une plus grande superficie cultivée.
Par utilisateur final :
les grandes exploitations commerciales dominent la demande actuelleLes grandes exploitations commerciales étaient le segment d'utilisateur final le plus important, représentant 42,9 % de la part du marché de la surveillance des sols en France en 2026. Leur superficie permet de répartir les coûts des capteurs sur davantage d'hectares. Ces exploitations ont souvent une plus grande capacité administrative pour accéder aux programmes d'investissement agricole. Les petites exploitations et les coopératives constituent un niveau intermédiaire significatif au sein du secteur de la surveillance des sols en France. Les achats coopératifs peuvent réduire les coûts individuels en partageant les réseaux et les services de conseil.
Les instituts de recherche et les universités étaient le segment d'utilisateur final à la croissance la plus rapide et devraient croître à un CAGR de 7,6 % de 2027 à 2032. Les programmes de l'Institut National de Recherche pour l'Agriculture, l'Alimentation et l'Environnement utilisent des capteurs de terrain pour la recherche sur la séquestration du carbone, la biodiversité et la qualité des sols. Les organismes gouvernementaux et les organisations non gouvernementales constituent une source stable de demande via l'évaluation environnementale régionale et l'observation des sols. Les achats de recherche testent souvent de nouveaux instruments avant qu'ils ne soient adoptés par les exploitations commerciales. Cela rend ce segment important pour la validation technologique. Les fournisseurs commerciaux peuvent utiliser les déploiements de recherche pour améliorer la calibration et démontrer les performances sur le terrain.
Analyse géographique
Le nord et le centre de la France représentent la plus forte concentration d'activités de surveillance en 2026. Le Bassin parisien, l'Île-de-France, le Centre-Val de Loire et le Grand Est ont une production intensive de céréales, d'oléagineux et de betteraves sucrières. Ces zones comprennent également des superficies agricoles importantes classées comme vulnérables aux nitrates dans le cadre du septième programme national. Le plateau de la Beauce présente des sols limoneux profonds où la gestion de l'azote à dose variable peut apporter de la valeur à grande échelle. Le Grand Est bénéficie de liens agronomiques transfrontaliers avec des institutions allemandes. Les réseaux coopératifs dans ces régions ont également accéléré l'adoption des outils d'agriculture de précision, plusieurs chambres d'agriculture départementales intégrant la surveillance de l'humidité du sol et de la croissance des cultures dans leurs cadres de conseil. La densité des exploitations arables dans le Bassin parisien renforce davantage le bien-fondé économique du déploiement de réseaux de capteurs et de la surveillance satellitaire au niveau de l'exploitation.
Le sud de la France est la zone de demande régionale à la croissance la plus rapide, portée par la convergence de la pénurie d'eau, de la viticulture et de l'horticulture protégée. L'Occitanie a reçu 14 projets et la Nouvelle-Aquitaine 10 projets dans le cadre du Fonds hydraulique agricole 2025. Weenat est très actif dans les vignobles de Bordeaux, du Languedoc et de la vallée du Rhône. L'Observatoire spatial du climat a validé la fusion de données satellitaires dans le Gers et l'Alsace en 2025. Ces travaux soutiennent l'utilisation des observations à distance dans les services de conseil coopératifs. L'exposition de la région à des conditions de sécheresse récurrentes a accru l'intérêt des agriculteurs pour la surveillance en temps réel du sol et du couvert végétal, notamment dans la production légumière irriguée et les cultures permanentes. Les autorités agricoles régionales ont également priorisé les outils numériques dans le cadre de stratégies plus larges de gestion de l'eau, créant un environnement favorable à l'adoption de l'agriculture de précision tant dans les grandes exploitations que chez les petits producteurs.
L'ouest de la France est une zone de croissance où la pression réglementaire dépasse l'adoption actuelle des capteurs. Une évaluation de 2024 a révélé que l'adoption des capteurs restait inférieure à 30 % parmi les 44 exploitations du nord-ouest examinées, y compris les exploitations en agriculture de conservation. Les Pays de la Loire ont été entièrement désignés comme zone vulnérable depuis septembre 2024. Cette désignation oblige les agriculteurs à respecter des règles de gestion des nutriments plus strictes, augmentant le besoin d'outils précis de surveillance du sol et de l'eau. À mesure que les exigences de conformité se renforcent, la demande de solutions basées sur les capteurs devrait augmenter, ce qui pourrait améliorer la position des modèles de déploiement régional coordonné au fil du temps.
Paysage concurrentiel
Concentration du Marché
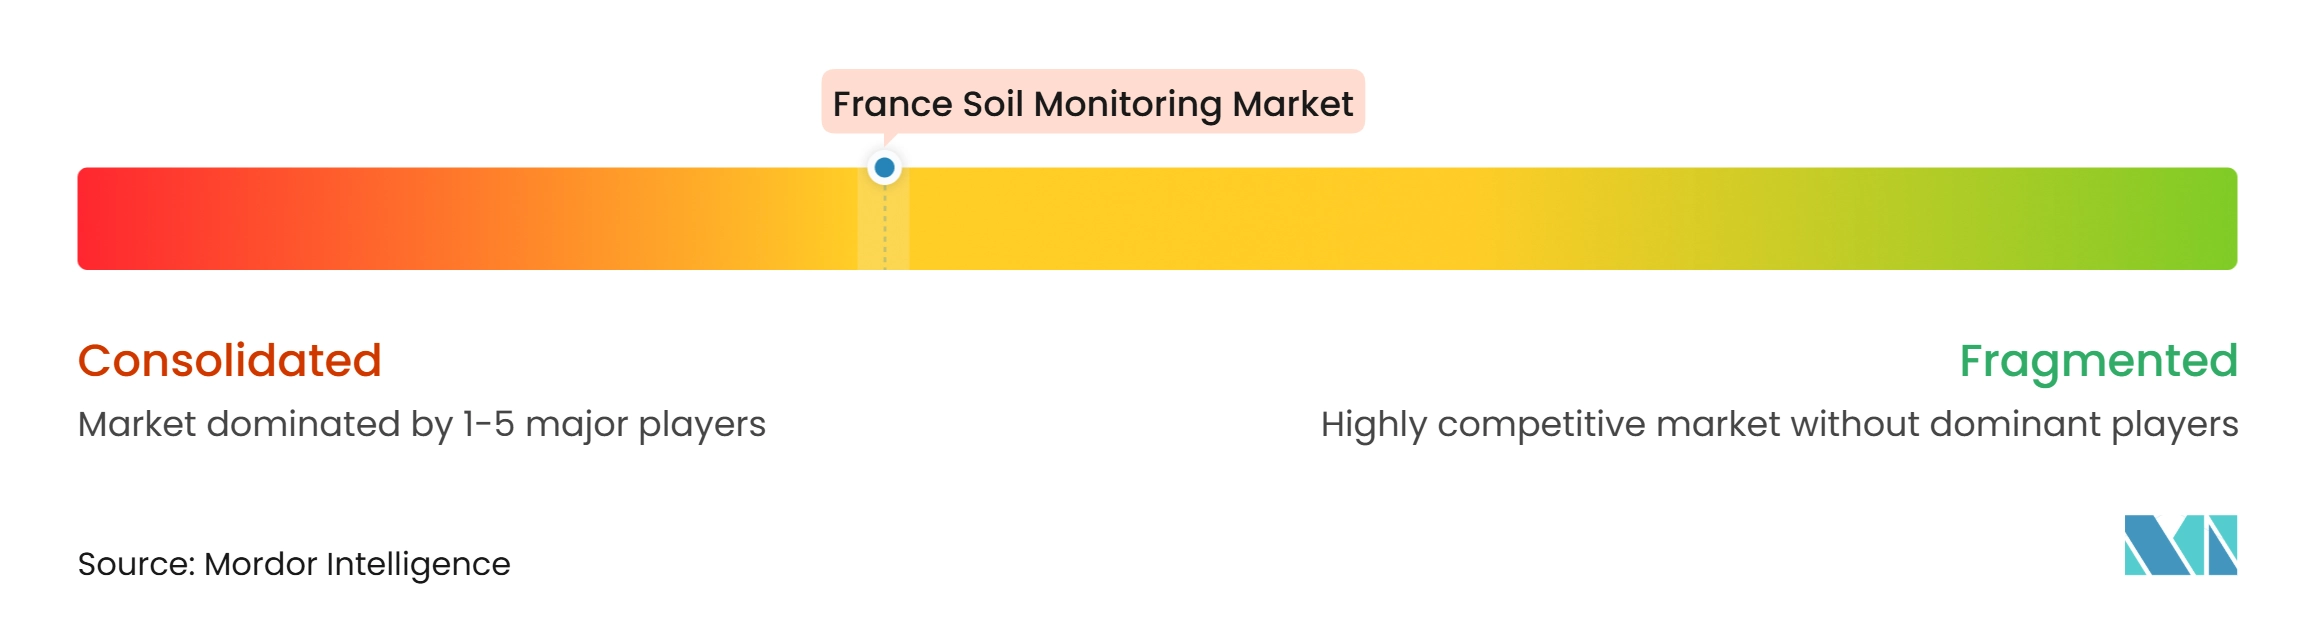
Le marché de la surveillance des sols en France présente une structure modérément fragmentée en 2025. Weenat, ISAGRI, CropX Technologies Ltd., Spectrum Technologies, Inc. et Campbell Scientific, Inc. se concurrencent sur les spécifications des produits, les prix et les relations régionales. Les fournisseurs nationaux bénéficient d'avantages en matière de distribution, de soutien agronomique et de regroupement de services. Weenat a déployé plus de 40 000 capteurs et a levé 8,5 millions EUR (9,2 millions USD) en avril 2024. Son acquisition de CoRHIZE a ajouté des capacités de gestion de l'irrigation et de planification de la fertirrigation. L'offre combinée relie les données de terrain aux conseils en gestion de l'eau. ISAGRI fournit des logiciels de gestion agricole intégrés aux données du sol, lui conférant une forte présence parmi les coopératives agricoles françaises et les réseaux de conseil. CropX Technologies Ltd. propose des plateformes de détection du sol basées sur le cloud qui combinent des capteurs matériels avec des algorithmes agronomiques, permettant des recommandations d'irrigation et de fertilisation à dose variable. Spectrum Technologies, Inc. se concentre sur les instruments de surveillance du sol portables et fixes, au service de la recherche sur le terrain et des applications agricoles commerciales. Campbell Scientific, Inc. fournit des enregistreurs de données et des systèmes de surveillance environnementale largement utilisés dans les institutions de recherche et les projets d'agriculture de précision en France.
La concurrence entre ces acteurs est façonnée par la capacité à intégrer les données du sol avec des plateformes de gestion agricole plus larges, à offrir un soutien agronomique localisé et à maintenir des prix compétitifs pour les services matériels et par abonnement. ISAGRI Group a acquis Sencrop en décembre 2024, combinant la gestion agricole, l'agro-météorologie et la surveillance connectée au sein d'une plateforme basée en France. Pessl Instruments GmbH a lancé METOS STREMO en avril 2025, ajoutant une surveillance permanente en temps réel du stress des plantes à la plateforme FieldClimate. En novembre 2025, il a introduit METOS 5 comme mise à niveau évolutive de station météorologique. Ces mouvements montrent que la concurrence s'étend au-delà du capteur lui-même à l'utilité des informations liées sur les cultures et la météo.
SGS SA et Element Materials Technology Group Limited opèrent dans le segment des tests en laboratoire, où l'accréditation et les délais de traitement des échantillons sont les principaux facteurs de différenciation. SGS SA a réalisé 11 acquisitions en 2024, dont Beta Analytic en novembre 2024, pour élargir ses capacités de tests spécialisés. Les services de calibration adaptés aux profils de sol locaux restent une lacune dans le marché de la surveillance des sols en France. La fusion de données satellitaires et de terrain adaptée à la conformité aux nitrates est un autre domaine où le marché de la surveillance des sols en France manque d'une offre standard complète. La concentration du marché est modérée car aucune part de marché combinée pour les principaux acteurs n'est fournie et la présence de plateformes nationales, de fournisseurs internationaux d'instruments et de laboratoires indique une structure concurrentielle modérément fragmentée.
Leaders du secteur de la surveillance des sols en France
-
Weenat
-
ISAGRI
-
CropX Technologies Ltd.
-
Spectrum Technologies, Inc.
-
Campbell Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la surveillance des sols en France Entreprises couvertes dans ce rapport
- Weenat
- ISAGRI
- SGS SA
- METER Group, Inc. USA
- CropX Technologies Ltd.
- Pessl Instruments GmbH
- Sentek Pty Ltd
- Stevens Water Monitoring Systems, Inc.
- Spectrum Technologies, Inc.
- Campbell Group, Inc.
- Element Materials Technology Group Limited
- The Toro Company
- Irrometer Company, Inc.
- Soil Scout Oy
- EOS Data Analytics, Inc.
Développements industriels récents dans Marché de la surveillance des sols en France
- Avril 2025 : Pessl Instruments GmbH a lancé METOS STREMO, le premier système de surveillance permanente en temps réel du stress des plantes utilisant des capteurs de transpiration foliaire. Intégré à la plateforme FieldClimate aux côtés de capteurs d'humidité du sol, METOS STREMO crée un jeu de données physiologiques combiné sol-plante applicable à la viticulture française et à l'horticulture à haute valeur ajoutée.
- Décembre 2024 : ISAGRI Group a acquis 100 % de Sencrop, une société de stations météorologiques connectées basée à Lille, avec 8 millions EUR (8,6 millions USD) de chiffre d'affaires et 80 employés. L'acquisition, autofinancée par les fonds propres d'ISAGRI Group, soutient le développement d'un produit combiné ISAGRI Group et Sencrop intégrant des flux de données agro-météorologiques et de capteurs de sol, prévu pour un lancement en 2025.
- Décembre 2024 : Weenat a acquis CoRHIZE, un spécialiste des solutions de gestion de l'irrigation et de planification de la fertirrigation, renforçant ses capacités algorithmiques en modélisation du bilan hydrique du sol. Le groupe combiné soutient désormais plus de 40 000 agriculteurs et 40 000 capteurs en France et en Europe, avec un réseau de distributeurs dépassant 360 partenaires agro-météorologiques, dont le réseau des Chambres d'Agriculture France.
Périmètre du rapport sur le marché de la surveillance des sols en France
La surveillance des sols est la mesure régulière des conditions du sol telles que l'humidité, le pH, les nutriments, la température et la salinité pour évaluer la santé des sols. Elle aide les agriculteurs et les agronomes à prendre de meilleures décisions en matière d'irrigation, de fertilisation et de gestion des cultures. Le rapport sur le marché de la surveillance des sols en France est segmenté par composant (matériel, logiciel et services), par type de produit (capteurs in situ, plateformes de télédétection, et sondes portables et kits de test), par technologie de connectivité (filaire et sans fil), par application (plein champ, culture protégée et sylviculture), et par utilisateur final (grandes exploitations commerciales, petites exploitations et coopératives, instituts de recherche et universités, et gouvernements et ONG). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Sylviculture |
| Grandes exploitations commerciales |
| Petites exploitations et coopératives |
| Instituts de recherche et universités |
| Gouvernements et ONG |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil (LPWAN, cellulaire, satellite) | |
| Par application | Plein champ |
| Culture protégée | |
| Sylviculture | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et coopératives | |
| Instituts de recherche et universités | |
| Gouvernements et ONG |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la surveillance des sols en France ?
Le marché de la surveillance des sols en France devrait croître à un CAGR de 8,63 % de 2027 à 2032, pour atteindre 72,88 millions USD d'ici 2032.
Quel composant génère actuellement le plus de revenus ?
Le matériel était le segment de composant le plus important, représentant 56,6 % du chiffre d'affaires du marché de la surveillance des sols en France en 2026, soutenu par la base installée de sondes de sol et de stations météorologiques.
Quelle technologie de surveillance des sols connaît la croissance la plus rapide en France ?
La connectivité sans fil est le segment de technologie de connectivité à la croissance la plus rapide et devrait croître à un CAGR de 9,8 % de 2027 à 2032. Les plateformes de télédétection sont le segment de type de produit à la croissance la plus rapide et devraient croître à un CAGR de 8,1 % sur la même période.
Pourquoi les exploitations françaises investissent-elles dans la surveillance de l'humidité du sol ?
La montée du stress hydrique, les restrictions d'irrigation et le besoin d'une planification plus précise de l'eau augmentent la demande, notamment dans les régions de production du sud.
Quels utilisateurs finaux connaîtront la croissance la plus rapide d'ici 2032 ?
Les instituts de recherche et les universités devraient être le segment d'utilisateur final à la croissance la plus rapide, avec un CAGR de 7,6 % de 2027 à 2032, soutenu par des programmes croissants de surveillance du carbone du sol, de la biodiversité et de l'environnement.
Qu'est-ce qui limite l'adoption plus large des systèmes de sol connectés ?
Les instituts de recherche et les universités devraient être le segment d'utilisateur final à la croissance la plus rapide, avec un CAGR de 7,6 % de 2027 à 2032, soutenu par des programmes croissants de surveillance du carbone du sol, de la biodiversité et de l'environnement.