
Frankreich Bodenüberwachungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 44.35 Millionen US-Dollar |
| Marktgröße (2027) | 48.18 Millionen US-Dollar |
| Marktgröße (2032) | 72.88 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Frankreich Bodenüberwachungsmarkt Analyse von Mordor Intelligence
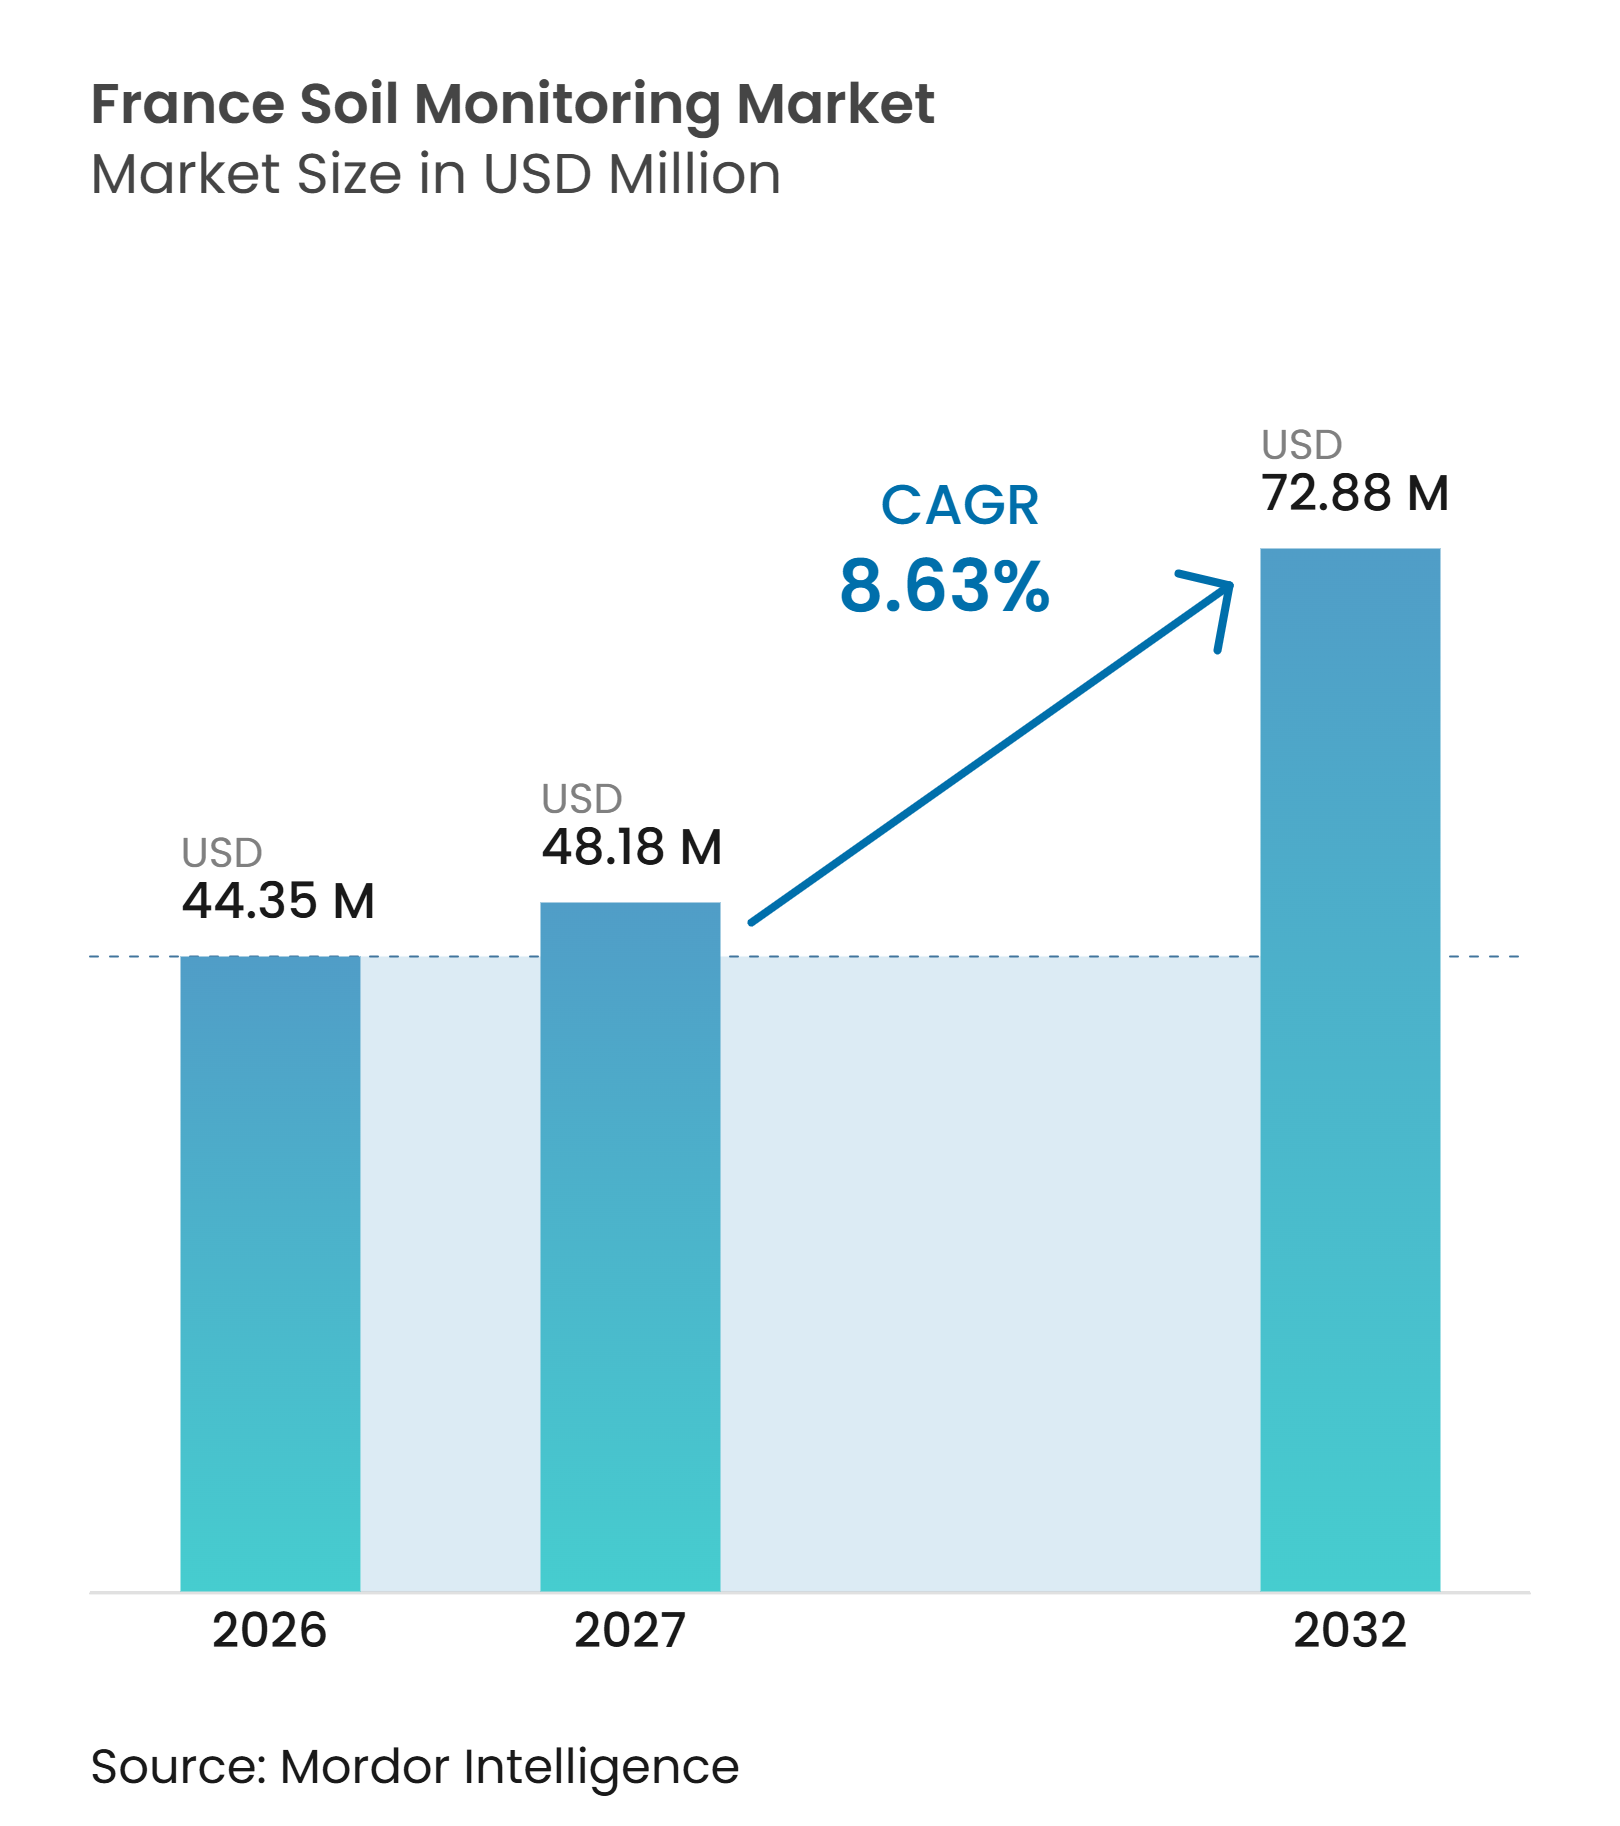
Der Frankreich Bodenüberwachungsmarkt wurde im Jahr 2026 auf 44,35 Millionen USD bewertet und wird für 2027 auf 48,18 Millionen USD geschätzt. Die Marktgröße wird bis 2032 voraussichtlich 72,88 Millionen USD erreichen und dabei von 2027 bis 2032 mit einem CAGR von 8,63 % wachsen. Die landwirtschaftliche Basis Frankreichs macht eine kontinuierliche Diagnostik für Betriebsabläufe zunehmend relevant, insbesondere dort, wo Betriebsmitteleinsatz, Wasserverfügbarkeit und regulatorische Berichterstattung eng miteinander verknüpft sind. Das siebte nationale Nitrat-Aktionsprogramm und die damit verbundenen regionalen Programme haben die Stickstoffrückstandsmessung in gefährdeten Gebieten zu einer wiederkehrenden Anforderung gemacht und damit eine stabilere Grundlage für Überwachungskäufe geschaffen. Anbieter reagieren darauf, indem sie Sensoren, Konnektivität und agronomische Beratung kombinieren, anstatt Geräte allein zu verkaufen. Dieses Modell kann die Überwachung für Betriebe praktikabler machen, die Unterstützung bei der Interpretation von Messungen und der Dokumentation von Entscheidungen im französischen Bodenüberwachungsmarkt benötigen.
Wesentliche Erkenntnisse des Berichts
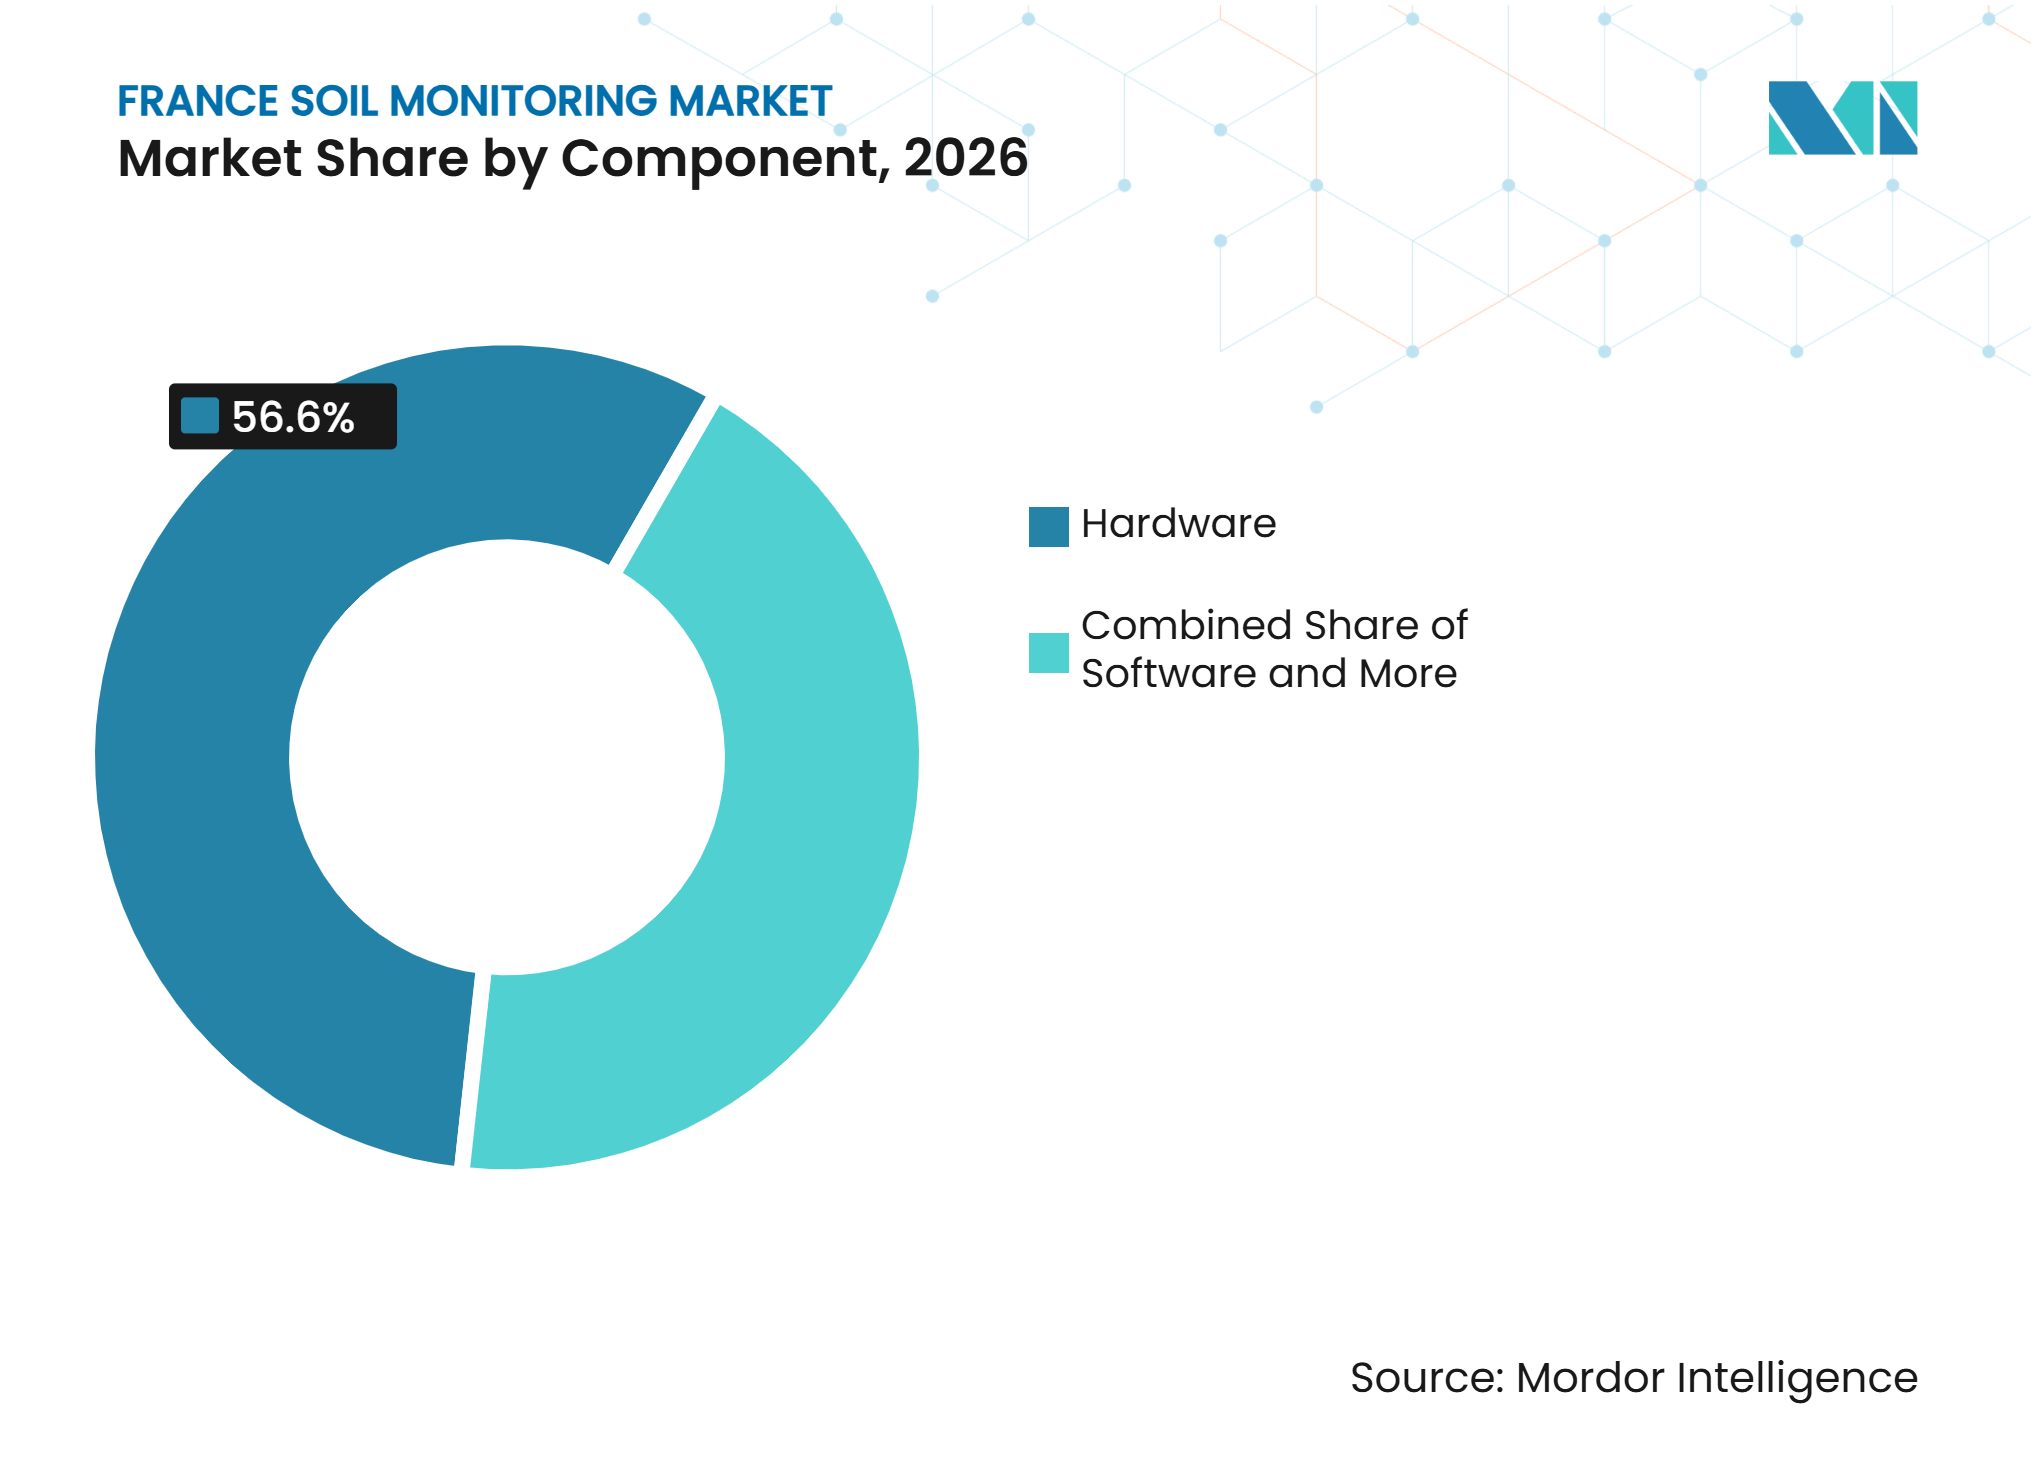
- Nach Komponente war Hardware das größte Segment mit einem Anteil von 56,6 % am Frankreich Bodenüberwachungsmarkt im Jahr 2026, während Dienstleistungen das am schnellsten wachsende Segment sind und von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen werden.
- Nach Produkttyp waren In-situ-Sensoren das größte Segment mit einem Anteil von 47,1 % am Frankreich Bodenüberwachungsmarkt im Jahr 2026, während Fernerkundungsplattformen das am schnellsten wachsende Segment sind und von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen werden.
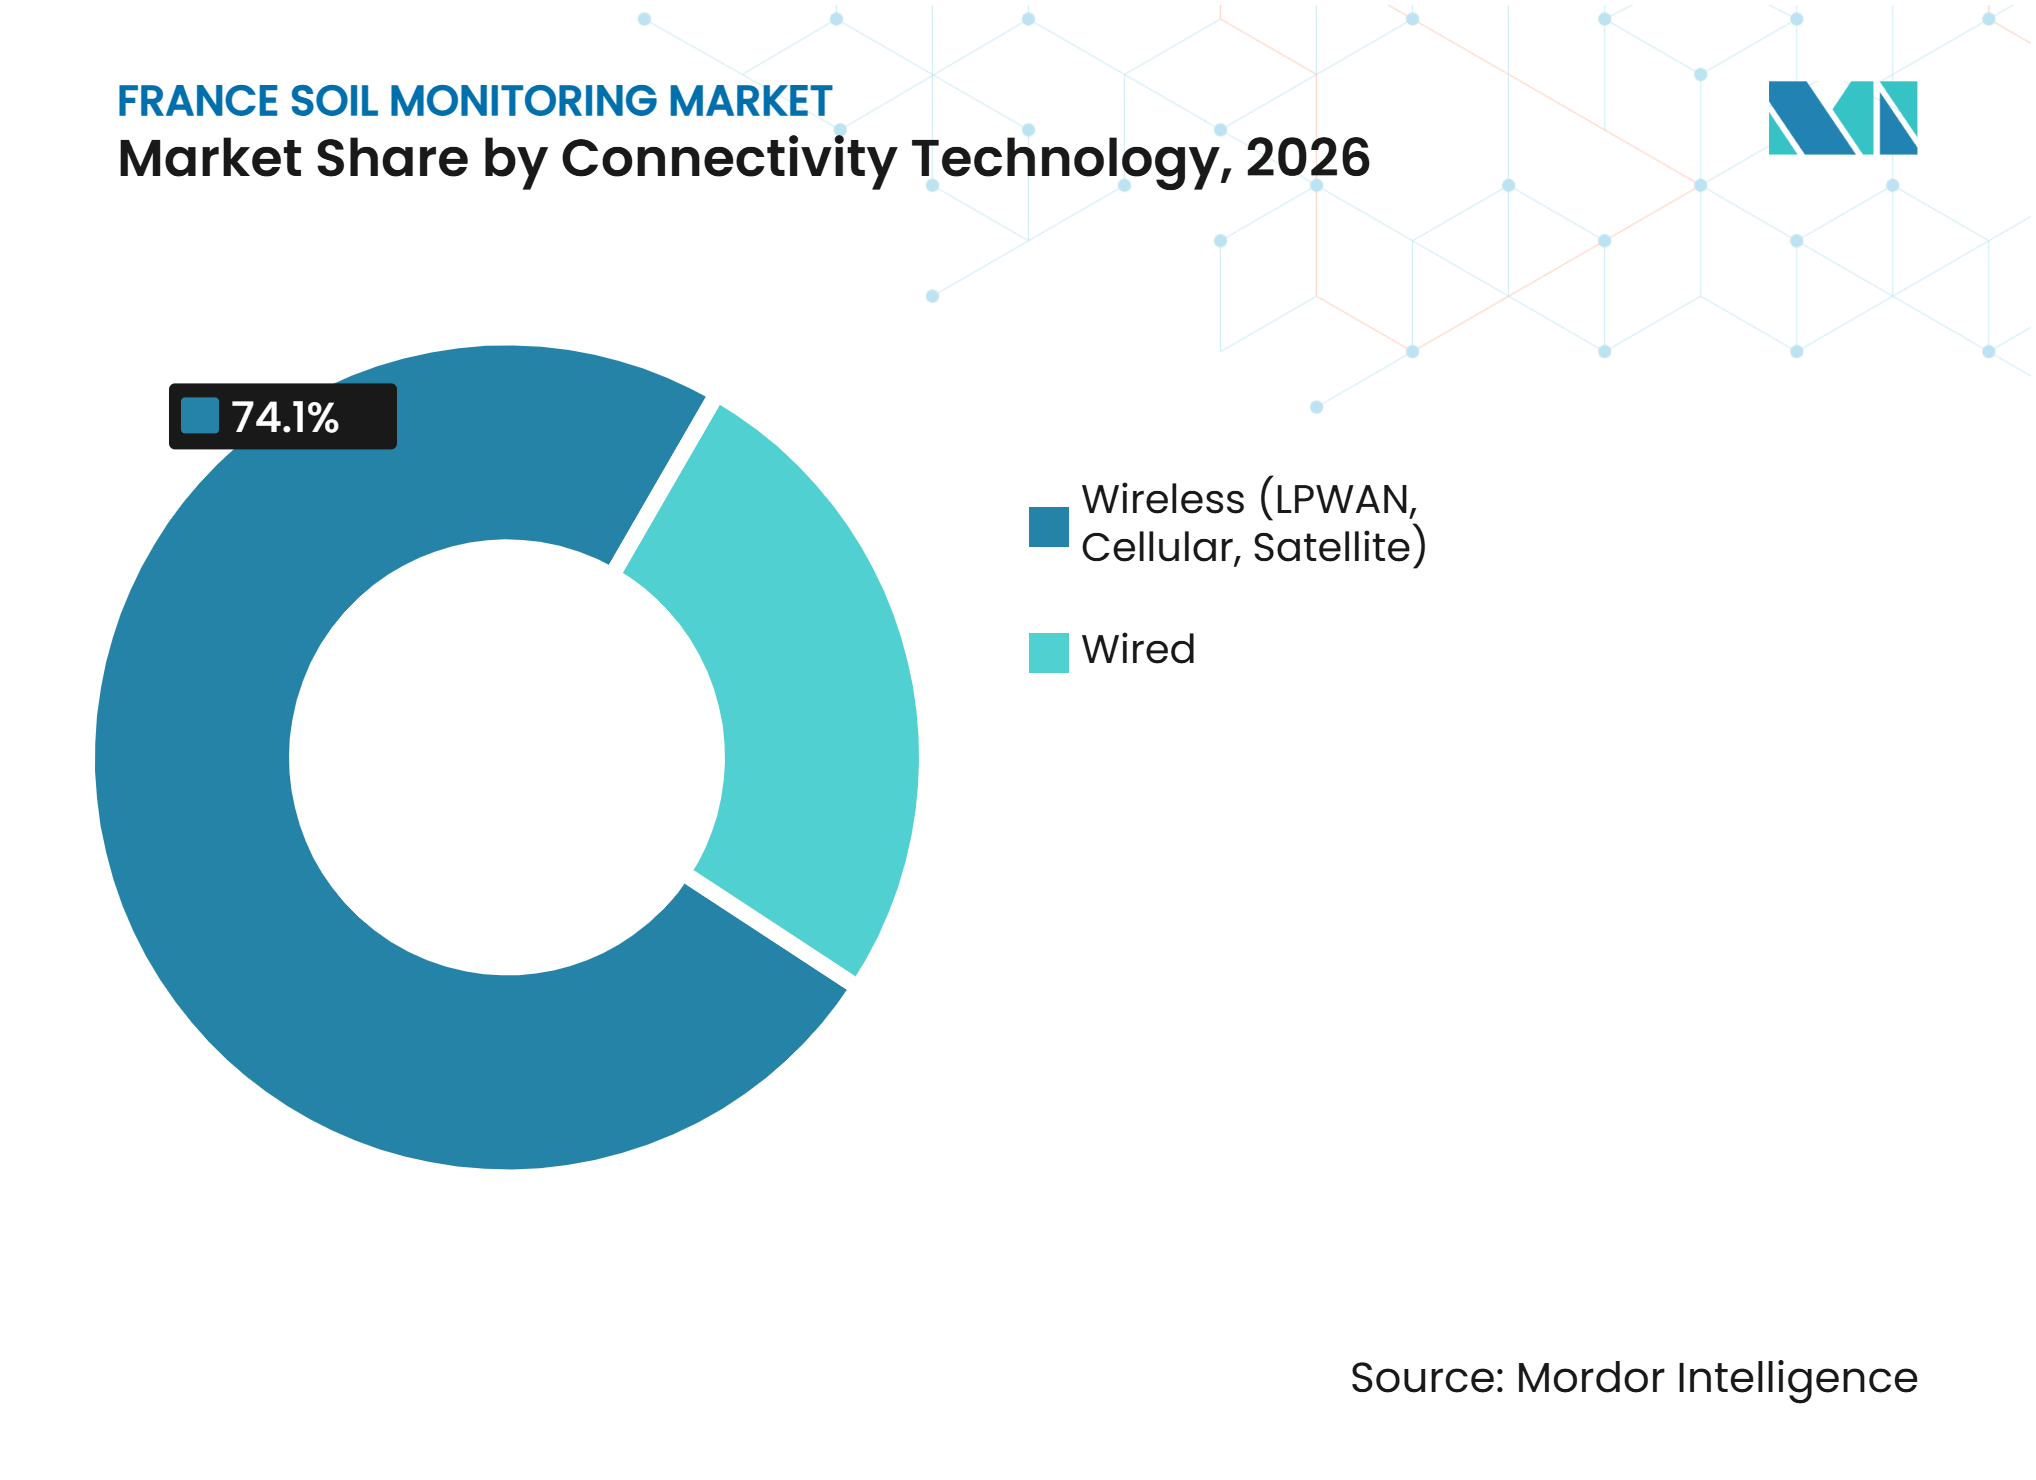
- Nach Konnektivitätstechnologie war kabellose Konnektivität sowohl das größte als auch das am schnellsten wachsende Segment mit einem Anteil von 74,1 % an der Frankreich Bodenüberwachungsmarktgröße im Jahr 2026 und wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen.
- Nach Anwendung war der Freilandanbau das größte Segment mit einem Anteil von 63,8 % am Frankreich Bodenüberwachungsmarkt im Jahr 2026, während der geschützte Anbau das am schnellsten wachsende Segment ist und von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen wird.
- Nach Endnutzer waren große kommerzielle Betriebe das größte Segment mit einem Anteil von 42,9 % am Frankreich Bodenüberwachungsmarkt im Jahr 2026, während Forschungsinstitute und Universitäten das am schnellsten wachsende Segment sind und von 2027 bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionslandwirtschaft und Übernahme der Betriebsmitteloptimierung | +2.2% | Frankreich, mit frühen Gewinnen im Pariser Becken und Grand Est | Mittelfristig (2–4 Jahre) |
| Wasserknappheitsgetriebenes Bewässerungsmanagement | +1.7% | Okzitanien, Nouvelle-Aquitaine und Provence-Alpes-Côte d'Azur | Kurzfristig (≤ 2 Jahre) |
| Nitrat-Compliance und Stickstoffrückstandstests | +1.4% | Frankreich, insbesondere gefährdete Zonen in der Bretagne und Pays de la Loire | Kurzfristig (≤ 2 Jahre) |
| Gemeinsame Agrarpolitik und öffentliche Förderung für digitale und nachhaltige Landwirtschaft | +1.1% | Frankreich, mit grenzüberschreitender Forschungsunterstützung | Mittelfristig (2–4 Jahre) |
| Nationales Bodenqualitätsmonitoring und offene Dateninfrastruktur | +0.7% | Frankreich, einschließlich des Réseau de Mesures de la Qualité des Sols-Netzwerks | Langfristig (≥ 4 Jahre) |
| Integration von Sensor- zu Entscheidungsunterstützungssystemen | +0.9% | Frankreich, insbesondere Weinbau- und Reihenkulturflächen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionslandwirtschaft und Übernahme der Betriebsmitteloptimierung
Die Präzisionslandwirtschaft ist in vielen französischen Landwirtschaftsgebieten über kleine Versuche hinausgegangen, und der Frankreich Bodenüberwachungsmarkt unterstützt nun deren routinemäßigen Einsatz. Programme zur variablen Stickstoffdosierung sind auf Feldinformationen über organische Substanz, elektrische Leitfähigkeit und pH-Wert angewiesen. Die Volatilität der Düngemittelpreise hat den Wert der Vermeidung unnötiger Ausbringungen erhöht. Bodenkartierungsmethoden, die vom Institut National de Recherche pour l'Agriculture, l'Alimentation et l'Environnement entwickelt wurden, nutzen die automatisierte Analyse von Multispektralbildern, um eine detaillierte Charakterisierung zugänglicher zu machen. Pessl Instruments GmbH ist über Metos France auf 15.000 französischen Betrieben aktiv und zeigt damit die Bedeutung eines lokal unterstützten Einsatzes. Genossenschaften können Infrastruktur- und Beratungskosten auf die Mitgliedsbetriebe verteilen, was den Zugang über das hinaus erweitert, was einzelne Betriebsbudgets ermöglichen würden.
Wasserknappheitsgetriebenes Bewässerungsmanagement
Wasserstress schafft einen direkten Anreiz für Landwirte, Bodenfeuchtemessungen in Südfrankreich einzusetzen. Der Bewässerungsverbrauch könnte sich in fast einem Viertel der französischen Einzugsgebiete im Rahmen des angegebenen Trendszenarios mehr als verdoppeln, wobei das Adour-Garonne-Becken zu den Gebieten mit dem höchsten Risiko gehört. Der Fonds hydraulique agricole 2025 unterstützte 97 Wasserresilienzprojekte, darunter 14 in Okzitanien und 10 in Nouvelle-Aquitaine[1]. Diese Projekte schaffen Nachfrage nach Geräten, die Betrieben bei der Planung der Bewässerung helfen. Weenat arbeitet mit UnaBiz France und Orange Business über Netzwerke zusammen, die Sigfox 0G und Long Range Wide Area Network-Konnektivität nutzen. Feuchtigkeitsprotokolle helfen Landwirten auch dabei, auf Bewässerungsbeschränkungen der lokalen Behörden zu reagieren.
Nitrat-Compliance und Stickstoffrückstandstests
Das siebte Programme d'Actions Nitrates hat die Verbindung zwischen Bodenmessung und Düngemittelentscheidungen gestärkt. Das nationale Programm trat im Januar 2024 in Kraft, während die regionalen Programme im September 2024 begannen. In ausgewiesenen gefährdeten Gebieten sind Stickstoffrückstandsmessungen vor der Düngemittelausbringung vorgeschrieben. Diese Anforderung stellt sicher, dass die Düngemittelausbringungsmengen auf den tatsächlichen Bodenstickstoffgehalten basieren, wodurch das Risiko einer Überdüngung verringert und die Nitratauswaschung in Gewässer minimiert wird. Das Programm führt auch strengere Aufzeichnungspflichten für Landwirte ein, die Bodenmessergebnisse und entsprechende Düngemittelentscheidungen dokumentieren müssen. Diese Maßnahmen zielen darauf ab, die Stickstoffnutzungseffizienz in den französischen Landwirtschaftszonen zu verbessern und gleichzeitig die übergeordneten Nitratreduktionsziele der Europäischen Union im Rahmen der Nitratrichtlinie zu erfüllen[2]. Ein im Juni 2025 erlassenes Ministerialrundschreiben leitete eine neue Ausweisungsrunde ein, die ab September 2026 in Kraft treten wird. Satellitengestützte Beratung kann Düngemittelentscheidungen unterstützen, aber eine Studie aus dem Jahr 2025 stellte regulatorische Spannungen beim alleinigen Rückgriff auf Ferndaten fest. Dies erhält eine Rolle für Feldmessungen neben satellitengestützter Beratung aufrecht.
Gemeinsame Agrarpolitik und öffentliche Förderung für die digitale Landwirtschaft
Der Strategische Plan Frankreichs zur Gemeinsamen Agrarpolitik unterstützt Präzisionsinvestitionen, die Digitalisierung landwirtschaftlicher Betriebe und Beratungsdienstleistungen. Der Plan wurde im März 2026 geändert, sodass diese Maßnahmen Teil des aktuellen politischen Rahmens bleiben. FranceAgriMer stellte über sein Wissensförderungsprogramm 2025 für angewandte Forschungs- und Wissensaustauschprojekte, einschließlich Arbeiten im Zusammenhang mit digitalen Bodenwerkzeugen, 15,1 Millionen EUR (16,3 Millionen USD) bereit[3]. Erstattungen können der Beschaffung um 12 bis 18 Monate nachfolgen, was Betriebe mit stärkerem Cashflow begünstigt. Der Vorschlag der Europäischen Kommission von 2025 für den nächsten Politikzeitraum reserviert 293,7 Milliarden EUR (317,2 Milliarden USD) für die Landwirtschaft. Eine kontinuierliche Förderung kann eine längerfristige Übernahme unterstützen, obwohl der Zeitpunkt der Zahlungen für kleinere Betreiber weiterhin wichtig bleibt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und unsichere Amortisation auf Betriebsebene | -1.2% | Frankreich, insbesondere Kleinbetriebe und Genossenschaftsbetriebe mit begrenztem Betriebskapital | Kurzfristig (≤ 2 Jahre) |
| Kalibrierungsdrift über Bodentexturen und -horizonte hinweg | -0.5% | Frankreich, insbesondere Sologne, Landes und das Elsässer Grabenbruch | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Dateneigentum und mangelnde Interoperabilität | -0.8% | Frankreich, insbesondere gemischte Genossenschaftsparzellen mit verschiedenen Anbietern | Mittelfristig (2–4 Jahre) |
| Eingeschränkte ländliche Konnektivität und Wartungsbeschränkungen | -0.6% | Zentralmassiv, Alpenvorland, Korsika und dünn besiedelte ländliche Gebiete | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und unsichere Amortisation auf Betriebsebene
Die Anfangsinvestitionen bleiben eine erhebliche Hürde für Kleinbetriebe und Genossenschaftsbetriebe. Mehrparameter-Arrays können auf kleinen Parzellen schwer zu rechtfertigen sein, wenn die erwartete Amortisation 4 bis 7 Saisons umfasst. Öffentliche Erstattungen können 12 bis 18 Monate nach dem Kauf eintreffen, was das Betriebskapital belastet. Ein Datensatz aus dem Jahr 2024, der 44 Betriebe in Nordwestfrankreich umfasste, ergab eine Übernahme digitaler Bodenmessungen von unter 30 %, auch bei Betrieben mit konservierender Landwirtschaft. Messabweichungen zwischen benachbarten Feldern können das Vertrauen in die wirtschaftliche Rechtfertigung eines Systems verringern. Diese Einschränkungen verlangsamen die Übernahme, selbst dort, wo kontinuierliche Bodeninformationen das Management verbessern könnten.
Kalibrierungsdrift über Bodentexturen und -horizonte hinweg
Frankreich verfügt über eine breite Palette von Bodenbedingungen, und eine Sensoreinstellung, die in einem Feld funktioniert, kann in einem anderen möglicherweise nicht gleich gut funktionieren. Dieses Problem ist besonders relevant bei den Schlufflehmböden der Beauce und den kalkigen Profilen der Champagne viticole. Die Werkskalibrierung kann Veränderungen in Textur, Tiefe, Salzgehalt und lokalem Management nicht vollständig berücksichtigen. Inkonsistente Messwerte können das Vertrauen in Düngemittel- oder Bewässerungsempfehlungen schwächen. Landwirte können dann auf manuelle Kontrollen zurückgreifen, was die durch automatisierte Netzwerke versprochene Zeitersparnis einschränkt. Der Frankreich Bodenüberwachungsmarkt benötigt lokale Kalibrierungsunterstützung, wenn Systeme ihren Wert in verschiedenen Produktionsgebieten behalten sollen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen Boden jenseits der Hardware-FührerschaftHardware war das größte Komponentensegment mit einem Anteil von 56,6 % am Frankreich Bodenüberwachungsmarkt im Jahr 2026. Bodenfeuchtigkeitssonden und agronomische Wetterstationen bildeten die installierte Basis hinter dieser Position. Sensoren zur Messung von Bodentemperatur, elektrischer Leitfähigkeit und Nährstoffgehalten unterstützten die Hardware-Übernahme auf französischen Betrieben weiter. Das Hardware-Segment bleibt bedeutend, weil jedes kontinuierliche Überwachungssystem mit Feldgeräten beginnt, und ohne zuverlässige Sensoren vor Ort hat die nachgelagerte Datenverarbeitung nur begrenzten Wert. Software nimmt die Mitte des Komponentenmix ein, indem sie Sensorfeeds, Satellitenbilder und Wetterdaten in nutzbare Betriebsaufzeichnungen umwandelt. Ihre Rolle wächst, wenn Betriebe variable Ausbringungskarten oder Bewässerungspläne verwenden, da diese Anwendungen auf eine genaue Echtzeit-Dateninterpretation angewiesen sind, um Entscheidungen auf Feldebene zu unterstützen.
Dienstleistungen waren das am schnellsten wachsende Komponentensegment und werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen. Weenat kombiniert Sensorverkäufe mit Software-as-a-Service-Bewässerungsprognosen, und Dienstleistungen machten 25 % seines internationalen Umsatzes aus. Abonnementmodelle können ohne die gleichen Logistikanforderungen wie neue Hardware-Installationen wachsen. Sie können Genossenschaftsagronomen auch Zugang zu spezialisierter Bodenanalyse bieten. Dieses Muster begünstigt Anbieter, die nach dem ersten Geräteverkauf im Frankreich Bodenüberwachungsmarkt Unterstützung anbieten können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Fernerkundungsplattformen expandieren neben In-situ-SensorenIn-situ-Sensoren waren das größte Produkttypsegment mit einem Anteil von 47,1 % am Frankreich Bodenüberwachungsmarkt im Jahr 2026. Diese Sensoren werden direkt im Boden an bestimmten Standorten innerhalb eines Feldes installiert und ermöglichen eine kontinuierliche oder nahezu kontinuierliche Überwachung der Bodenfeuchtigkeitsbedingungen. Kapazitive Sensoren und Zeitbereichsreflektometrie-Sensoren liefern Messungen in der Nähe der Pflanzenwurzelzone und ermöglichen es Landwirten, zeitnahe Bewässerungsentscheidungen auf der Grundlage tatsächlicher Bodenbedingungen zu treffen. METER Group, Inc. USA, Sentek Pty Ltd und Irrometer Company, Inc. bieten etablierte Produktportfolios in dieser Kategorie an, die eine Reihe von Sensortypen abdecken, die für verschiedene Bodentexturen und Kulturpflanzenanforderungen geeignet sind. In-situ-Geräte bleiben die bevorzugte Wahl, wenn Landwirte häufige Messwerte an definierten Standorten benötigen, insbesondere in der Produktion hochwertiger Kulturen, wo ein präzises Feuchtigkeitsmanagement Ertrag und Ressourceneffizienz direkt beeinflusst.
Fernerkundungsplattformen waren das am schnellsten wachsende Produkttypsegment und werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen. Die Frankreich Bodenüberwachungsmarktgröße für diesen Produkttyp profitiert von Plattformen, die Satelliten-Feuchtigkeitsdaten mit Betriebsmanagementinformationen kombinieren. EOS Data Analytics, Inc. integriert Soil Moisture Active Passive- und Advanced Microwave Scanning Radiometer-Daten über seinen EOSDA Crop Monitoring-Dienst. Weenat investierte 2,5 Millionen EUR (2,7 Millionen USD) in Soil Vision, das die Feldfeuchtigkeitsvorhersage ohne Sensoren an jedem Standort ermöglicht. Der Produktwettbewerb im Frankreich Bodenüberwachungsmarkt wird zunehmend durch hybride Systeme geprägt, die Satelliten und Feldgeräte kombinieren.
Nach Konnektivitätstechnologie:
Kabellose Systeme führen die Übernahme anKabellose Konnektivität war das größte Konnektivitätstechnologiesegment mit einem Anteil von 74,1 % an der Frankreich Bodenüberwachungsmarktgröße im Jahr 2026. Sie umfasst Long Range Wide Area Network, Sigfox 0G, Narrowband Internet of Things, Long-Term Evolution für Maschinen und Satellitenverbindungen. Kabellose Systeme vermeiden den Installationsaufwand von Kabeln über große Betriebsflächen. Kabelgebundene Verbindungen behalten eine Rolle an Forschungsstationen, wo eine ununterbrochene Protokollierung wichtiger ist als Installationsflexibilität. Dieses Gleichgewicht erklärt, warum kabellose Systeme einen viel breiteren kommerziellen Fußabdruck haben.
Kabellose Konnektivität war auch das am schnellsten wachsende Konnektivitätstechnologiesegment und wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen. Das hybride Design von Weenat kann sowohl Sigfox 0G- als auch Long Range Wide Area Network-Verbindungen nutzen, wenn die Signalbedingungen unterschiedlich sind. Eine veröffentlichte Weingartenstudie ergab, dass Klasse-A-Long-Range-Wide-Area-Network-Sensoren, die alle 15 Minuten senden, agronomische Empfehlungen unterstützen könnten. Zellulares Narrowband Internet of Things hat zusätzliches Potenzial in Gebieten mit dichter Mobilfunkabdeckung der vierten Generation. Die Wahl der Konnektivität bleibt abhängig von lokalem Gelände und Netzwerkverfügbarkeit. Anbieter, die mehr als eine Kommunikationsoption anbieten, können das Risiko von Datenverlust in abgelegenen Gebieten reduzieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Freilandanbau behält die breiteste NutzungDer Freilandanbau war das größte Anwendungssegment mit einem Anteil von 63,8 % am Frankreich Bodenüberwachungsmarktumsatz im Jahr 2026. Die Frankreich Bodenüberwachungsmarktgröße für diese Anwendung spiegelt die ausgedehnten Acker- und Dauerkulturflächen des Landes wider. Getreide-, Ölsaat-, Zuckerrüben- und Dauerkulturbetriebe nutzen Felddaten zur Verbesserung von Stickstoff- und Bewässerungsentscheidungen. Die Forstwirtschaft stellt das kleinste Anwendungssegment dar, da ihre Nutzung stärker mit der Umweltbeobachtung als mit dem kommerziellen Produktionsmanagement verbunden ist. Die Nachfrage im Freilandanbau bleibt mit der Fähigkeit verknüpft, den Betriebsmitteleinsatz auf großen Flächen zu senken.
Der geschützte Anbau war das am schnellsten wachsende Anwendungssegment und wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen. Gewächshaus- und Tunnelanbauer haben einen starken Bedarf, Feuchtigkeit und Nährstoffe in der Nähe der Wurzelzone zu steuern. Präzisionsfertigation ist besonders relevant, wo die Bewässerung eng kontrolliert wird. Pilotarbeiten im französischen Tunnelgartenbau ergaben Wassernutzungseffizienzgewinne von bis zu 30 % durch sensorgesteuerte Bewässerung. Das schnellere Wachstum im geschützten Anbau spiegelt eine hohe Überwachungsintensität wider und nicht eine größere Landfläche.
Nach Endnutzer:
Große kommerzielle Betriebe führen die aktuelle Nachfrage anGroße kommerzielle Betriebe waren das größte Endnutzersegment mit einem Anteil von 42,9 % am Frankreich Bodenüberwachungsmarkt im Jahr 2026. Ihre Betriebsfläche ermöglicht es, Sensorkosten auf mehr Hektar zu verteilen. Diese Betriebe verfügen oft über eine größere administrative Kapazität, um auf landwirtschaftliche Investitionsprogramme zuzugreifen. Kleinbetriebe und Genossenschaftsbetriebe bilden eine bedeutende mittlere Ebene innerhalb der Frankreich Bodenüberwachungsbranche. Genossenschaftliche Beschaffung kann individuelle Kosten durch die gemeinsame Nutzung von Netzwerken und Beratungsdienstleistungen senken.
Forschungsinstitute und Universitäten waren das am schnellsten wachsende Endnutzersegment und werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen. Die Programme des Institut National de Recherche pour l'Agriculture, l'Alimentation et l'Environnement nutzen Feldsensoren für die Kohlenstoffsequestrierung, Biodiversität und Bodenqualitätsforschung. Regierungsbehörden und Nichtregierungsorganisationen bieten eine stabile Nachfragequelle durch regionale Umweltbewertung und Bodenbeobachtung. Forschungskäufe testen häufig neue Instrumente, bevor sie von kommerziellen Betrieben übernommen werden. Dies macht das Segment wichtig für die Technologievalidierung. Kommerzielle Anbieter können Forschungseinsätze nutzen, um die Kalibrierung zu verbessern und die Feldleistung zu demonstrieren.
Geografische Analyse
Nord- und Zentralfrankreich weisen im Jahr 2026 die höchste Konzentration von Überwachungsaktivitäten auf. Das Pariser Becken, Île-de-France, Centre-Val de Loire und Grand Est haben eine intensive Getreide-, Ölsaat- und Zuckerrübenproduktion. Diese Gebiete umfassen auch erhebliche landwirtschaftliche Flächen, die im Rahmen des siebten nationalen Programms als nitratgefährdet eingestuft sind. Das Beauce-Plateau verfügt über tiefe Schlufflehmböden, wo variables Stickstoffmanagement im großen Maßstab Wert liefern kann. Grand Est profitiert von grenzüberschreitenden Agronomieverbindungen mit deutschen Institutionen. Genossenschaftsnetzwerke in diesen Regionen haben auch die Übernahme von Präzisionslandwirtschaftswerkzeugen beschleunigt, wobei mehrere departementale Landwirtschaftskammern Bodenfeuchtigkeits- und Pflanzenwachstumsüberwachung in ihre Beratungsrahmen integriert haben. Die Dichte der Ackerbaubetriebe im Pariser Becken unterstützt weiterhin die wirtschaftliche Rechtfertigung für den Einsatz von Sensornetzwerken und satellitengestützter Überwachung auf Betriebsebene.
Südfrankreich ist das am schnellsten wachsende regionale Nachfragegebiet, angetrieben durch die Konvergenz von Wasserknappheit, Weinbau und geschütztem Gartenbau. Okzitanien erhielt 14 Projekte und Nouvelle-Aquitaine erhielt 10 Projekte im Rahmen des Fonds hydraulique agricole 2025. Weenat ist in Weinbergen in Bordeaux, Languedoc und dem Rhônetal erheblich aktiv. Das Space Climate Observatory validierte die Satellitendatenfusion in Gers und im Elsass im Jahr 2025. Diese Arbeit unterstützt die Nutzung von Fernerkundungsbeobachtungen innerhalb genossenschaftlicher Beratungsdienstleistungen. Die Exposition der Region gegenüber wiederkehrenden Dürrebedingungen hat das Interesse der Landwirte an der Echtzeit-Boden- und Bestandsüberwachung erhöht, insbesondere im bewässerten Gemüseanbau und bei Dauerkulturen. Regionale Landwirtschaftsbehörden haben digitale Werkzeuge auch als Teil umfassenderer Wassermanagementstrategien priorisiert, was ein unterstützendes Umfeld für die Übernahme von Präzisionslandwirtschaft sowohl in großen Betrieben als auch in Kleinbetrieben schafft.
Westfrankreich ist ein Wachstumsgebiet, in dem der regulatorische Druck die aktuelle Sensorübernahme übersteigt. Eine Bewertung aus dem Jahr 2024 ergab, dass die Sensorübernahme unter den 44 überprüften nordwestfranzösischen Betrieben, einschließlich Betrieben mit konservierender Landwirtschaft, unter 30 % blieb. Pays de la Loire ist seit September 2024 vollständig als gefährdete Zone ausgewiesen. Diese Ausweisung verpflichtet Landwirte zur Einhaltung strengerer Nährstoffmanagementregeln, was den Bedarf an präzisen Boden- und Wasserüberwachungswerkzeugen erhöht. Da die Compliance-Anforderungen strenger werden, wird die Nachfrage nach sensorbasierten Lösungen voraussichtlich steigen, was die Position koordinierter regionaler Einsatzmodelle im Laufe der Zeit verbessern könnte.
Wettbewerbslandschaft
Marktkonzentration
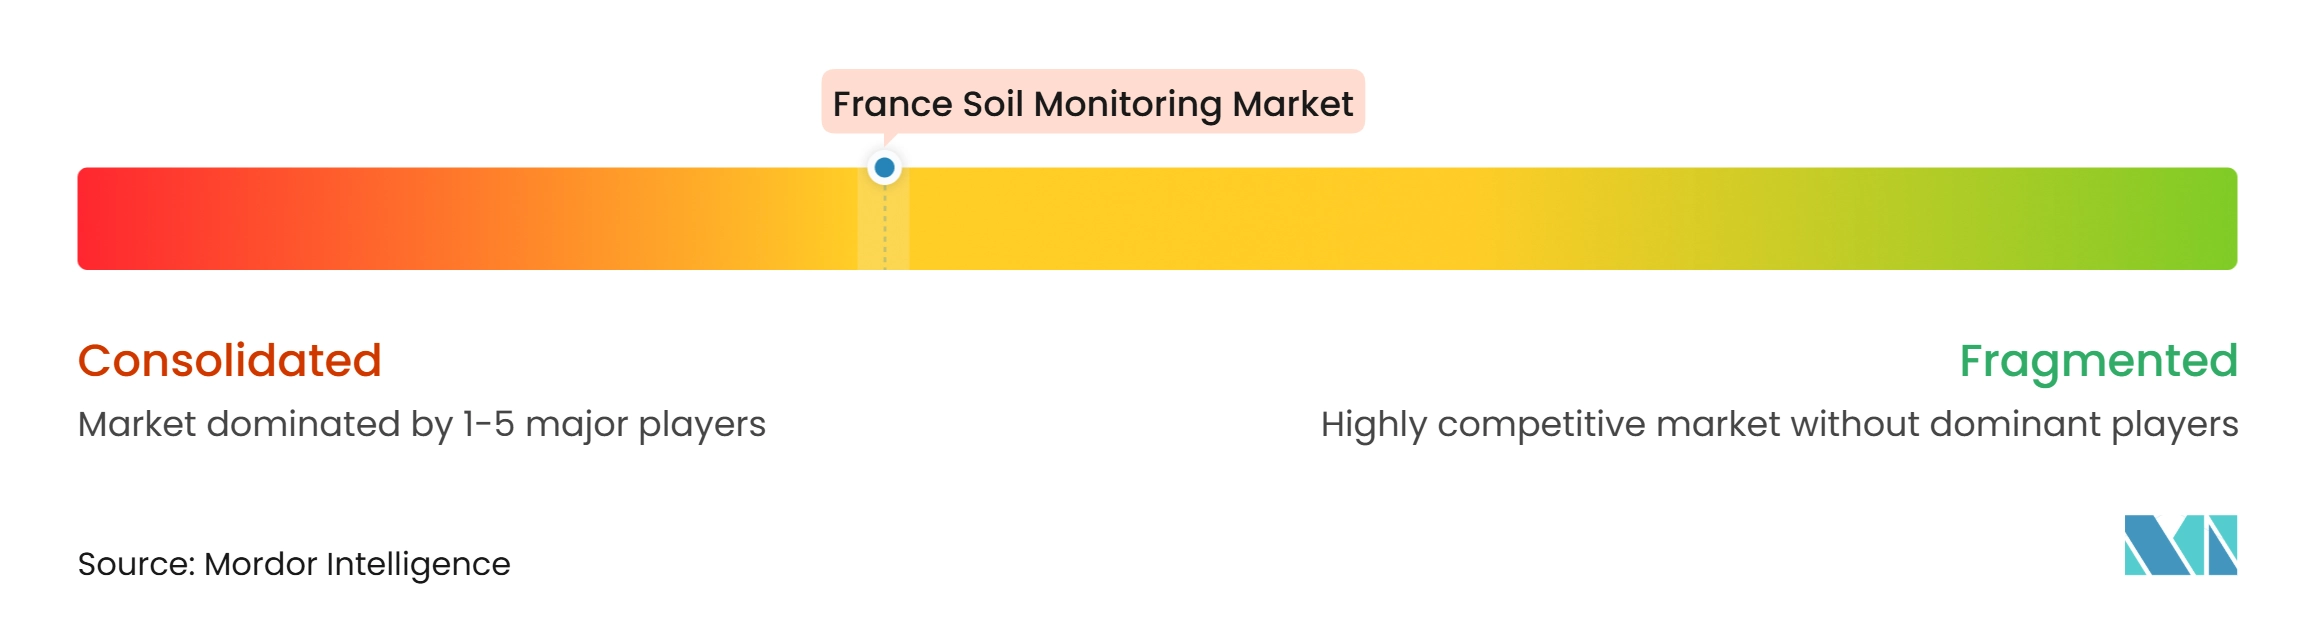
Der Frankreich Bodenüberwachungsmarkt weist im Jahr 2025 eine moderat fragmentierte Struktur auf. Weenat, ISAGRI, CropX Technologies Ltd., Spectrum Technologies, Inc. und Campbell Scientific, Inc. konkurrieren auf der Grundlage von Produktspezifikationen, Preisgestaltung und regionalen Beziehungen. Inländische Anbieter haben Vorteile bei Vertrieb, agronomischer Unterstützung und Dienstleistungsbündelung. Weenat hat mehr als 40.000 Sensoren eingesetzt und im April 2024 8,5 Millionen EUR (9,2 Millionen USD) eingeworben. Die Übernahme von CoRHIZE fügte Bewässerungsmanagement- und Fertigationsplanungsfähigkeiten hinzu. Das kombinierte Angebot verknüpft Felddaten mit Wassermanagementberatung. ISAGRI bietet Betriebsmanagementsoftware integriert mit Bodendaten an und hat damit eine starke Präsenz bei französischen Landwirtschaftsgenossenschaften und Beratungsnetzwerken. CropX Technologies Ltd. bietet cloudbasierte Bodenerfassungsplattformen an, die Hardware-Sensoren mit agronomischen Algorithmen kombinieren und variable Bewässerungs- und Düngungsempfehlungen ermöglichen. Spectrum Technologies, Inc. konzentriert sich auf tragbare und stationäre Bodenüberwachungsinstrumente für Feldforschung und kommerzielle Landwirtschaftsanwendungen. Campbell Scientific, Inc. liefert Datenlogger und Umweltüberwachungssysteme, die in Forschungseinrichtungen und Präzisionslandwirtschaftsprojekten in ganz Frankreich weit verbreitet sind.
Der Wettbewerb zwischen diesen Akteuren wird durch die Fähigkeit geprägt, Bodendaten mit umfassenderen Betriebsmanagementplattformen zu integrieren, lokalisierte agronomische Unterstützung anzubieten und wettbewerbsfähige Preise sowohl für Hardware als auch für abonnementbasierte Dienste aufrechtzuerhalten. ISAGRI Group übernahm Sencrop im Dezember 2024 und kombinierte damit Betriebsmanagement, Agrometeorologie und vernetztes Monitoring innerhalb einer in Frankreich ansässigen Plattform. Pessl Instruments GmbH lancierte METOS STREMO im April 2025 und fügte der FieldClimate-Plattform permanentes Pflanzenstressmonitoring hinzu. Im November 2025 führte es METOS 5 als skalierbares Wetterstation-Upgrade ein. Diese Schritte zeigen, dass der Wettbewerb über den Sensor selbst hinaus auf den Nutzen verknüpfter Kultur- und Wetterinformationen ausgedehnt wird.
SGS SA und Element Materials Technology Group Limited sind im Labortestbereich tätig, wo Akkreditierung und Probenbearbeitungszeit zentrale Differenzierungsmerkmale sind. SGS SA schloss im Jahr 2024 11 Übernahmen ab, darunter Beta Analytic im November 2024, um die Spezialprüfungskapazität zu erweitern. Kalibrierungsdienstleistungen, die an lokale Bodenprofile angepasst sind, bleiben eine Lücke im Frankreich Bodenüberwachungsmarkt. Satelliten- und Felddatenfusion, die auf die Nitrat-Compliance zugeschnitten ist, ist ein weiterer Bereich, in dem dem Frankreich Bodenüberwachungsmarkt ein vollständiges Standardangebot fehlt. Die Marktkonzentration ist moderat, da kein kombinierter Marktanteil für die führenden Akteure angegeben wird und die Präsenz inländischer Plattformen, internationaler Instrumentenlieferanten und Laborfirmen auf eine moderat fragmentierte Wettbewerbsstruktur hinweist.
Führende Unternehmen der Frankreich Bodenüberwachungsbranche
-
Weenat
-
ISAGRI
-
CropX Technologies Ltd.
-
Spectrum Technologies, Inc.
-
Campbell Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Frankreich Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- Weenat
- ISAGRI
- SGS SA
- METER Group, Inc. USA
- CropX Technologies Ltd.
- Pessl Instruments GmbH
- Sentek Pty Ltd
- Stevens Water Monitoring Systems, Inc.
- Spectrum Technologies, Inc.
- Campbell Group, Inc.
- Element Materials Technology Group Limited
- The Toro Company
- Irrometer Company, Inc.
- Soil Scout Oy
- EOS Data Analytics, Inc.
Neueste Industrielle Entwicklungen in Frankreich Bodenüberwachungsmarkt
- April 2025: Pessl Instruments GmbH lancierte METOS STREMO, das erste Echtzeit-Dauerpflanzenstressüberwachungssystem mit Blatttranspirationssensoren. Integriert in die FieldClimate-Plattform zusammen mit Bodenfeuchtigkeitssensoren erstellt METOS STREMO einen kombinierten boden-pflanzenphysiologischen Datensatz, der für den französischen Weinbau und den hochwertigen Gartenbau anwendbar ist.
- Dezember 2024: ISAGRI Group übernahm 100 % von Sencrop, einem in Lille ansässigen Unternehmen für vernetzte Wetterstationen mit einem Umsatz von 8 Millionen EUR (8,6 Millionen USD) und 80 Mitarbeitern. Die Übernahme, die aus dem eigenen Kapital der ISAGRI Group selbst finanziert wurde, unterstützt die Entwicklung eines kombinierten ISAGRI Group- und Sencrop-Produkts, das agrometeorologische und Bodensensordatenströme integriert und für den Start im Jahr 2025 geplant ist.
- Dezember 2024: Weenat übernahm CoRHIZE, einen Spezialisten für Bewässerungsmanagement- und Fertigationsplanungslösungen, und stärkte damit seine algorithmische Kapazität in der Boden-Wasser-Bilanzmodellierung. Die kombinierte Gruppe unterstützt nun mehr als 40.000 Landwirte und 40.000 Sensoren in Frankreich und Europa mit einem Händlernetzwerk von mehr als 360 agrometeorologischen Partnern, einschließlich des Netzwerks der Landwirtschaftskammern Frankreich.
Berichtsumfang des Frankreich Bodenüberwachungsmarkts
Bodenüberwachung ist die regelmäßige Messung von Bodenbedingungen wie Feuchtigkeit, pH-Wert, Nährstoffe, Temperatur und Salzgehalt zur Beurteilung der Bodengesundheit. Sie hilft Landwirten und Agronomen, bessere Bewässerungs-, Düngungsund Kulturpflanzenmanagement-Entscheidungen zu treffen. Der Frankreich Bodenüberwachungsmarkt-Bericht ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Betriebe, Kleinbetriebe und Genossenschaftsbetriebe, Forschungsinstitute und Universitäten sowie Regierung und Nichtregierungsorganisationen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbetriebe und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Regierung und Nichtregierungsorganisationen |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freilandanbau |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbetriebe und Genossenschaftsbetriebe | |
| Forschungsinstitute und Universitäten | |
| Regierung und Nichtregierungsorganisationen |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Bodenüberwachung in Frankreich?
Der Frankreich Bodenüberwachungsmarkt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,63 % wachsen und bis 2032 72,88 Millionen USD erreichen.
Welche Komponente generiert derzeit den höchsten Umsatz?
Hardware war das größte Komponentensegment mit einem Anteil von 56,6 % am Frankreich Bodenüberwachungsmarktumsatz im Jahr 2026, unterstützt durch die installierte Basis von Bodensonden und Wetterstationen.
Welche Bodenüberwachungstechnologie wächst in Frankreich am schnellsten?
Kabellose Konnektivität ist das am schnellsten wachsende Konnektivitätstechnologiesegment und wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen. Fernerkundungsplattformen sind das am schnellsten wachsende Produkttypsegment und werden im gleichen Zeitraum voraussichtlich mit einem CAGR von 8,1 % wachsen.
Warum investieren französische Betriebe in die Bodenfeuchtigkeitsüberwachung?
Zunehmender Wasserstress, Bewässerungsbeschränkungen und der Bedarf an einer präziseren Bewässerungsplanung erhöhen die Nachfrage, insbesondere in südlichen Produktionsregionen.
Welche Endnutzer werden bis 2032 am schnellsten wachsen?
Forschungsinstitute und Universitäten werden voraussichtlich das am schnellsten wachsende Endnutzersegment sein und von 2027 bis 2032 mit einem CAGR von 7,6 % wachsen, unterstützt durch zunehmende Programme zur Überwachung von Bodenkohlenstoff, Biodiversität und Umwelt.
Was begrenzt die breitere Übernahme vernetzter Bodensysteme?
Forschungsinstitute und Universitäten werden voraussichtlich das am schnellsten wachsende Endnutzersegment sein und von 2027 bis 2032 mit einem CAGR von 7,6 % wachsen, unterstützt durch zunehmende Programme zur Überwachung von Bodenkohlenstoff, Biodiversität und Umwelt.