
Taille et part de l'analyse de la taille et de la part de marché - Tendances de croissance et prévisions
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 460.09 Millions de dollars américains |
| Taille du Marché (2026) | 493.58 Millions de dollars américains |
| Taille du Marché (2031) | 701.38 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.28 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse de l'analyse de la taille et de la part de marché - Tendances de croissance et prévisions par Mordor Intelligence
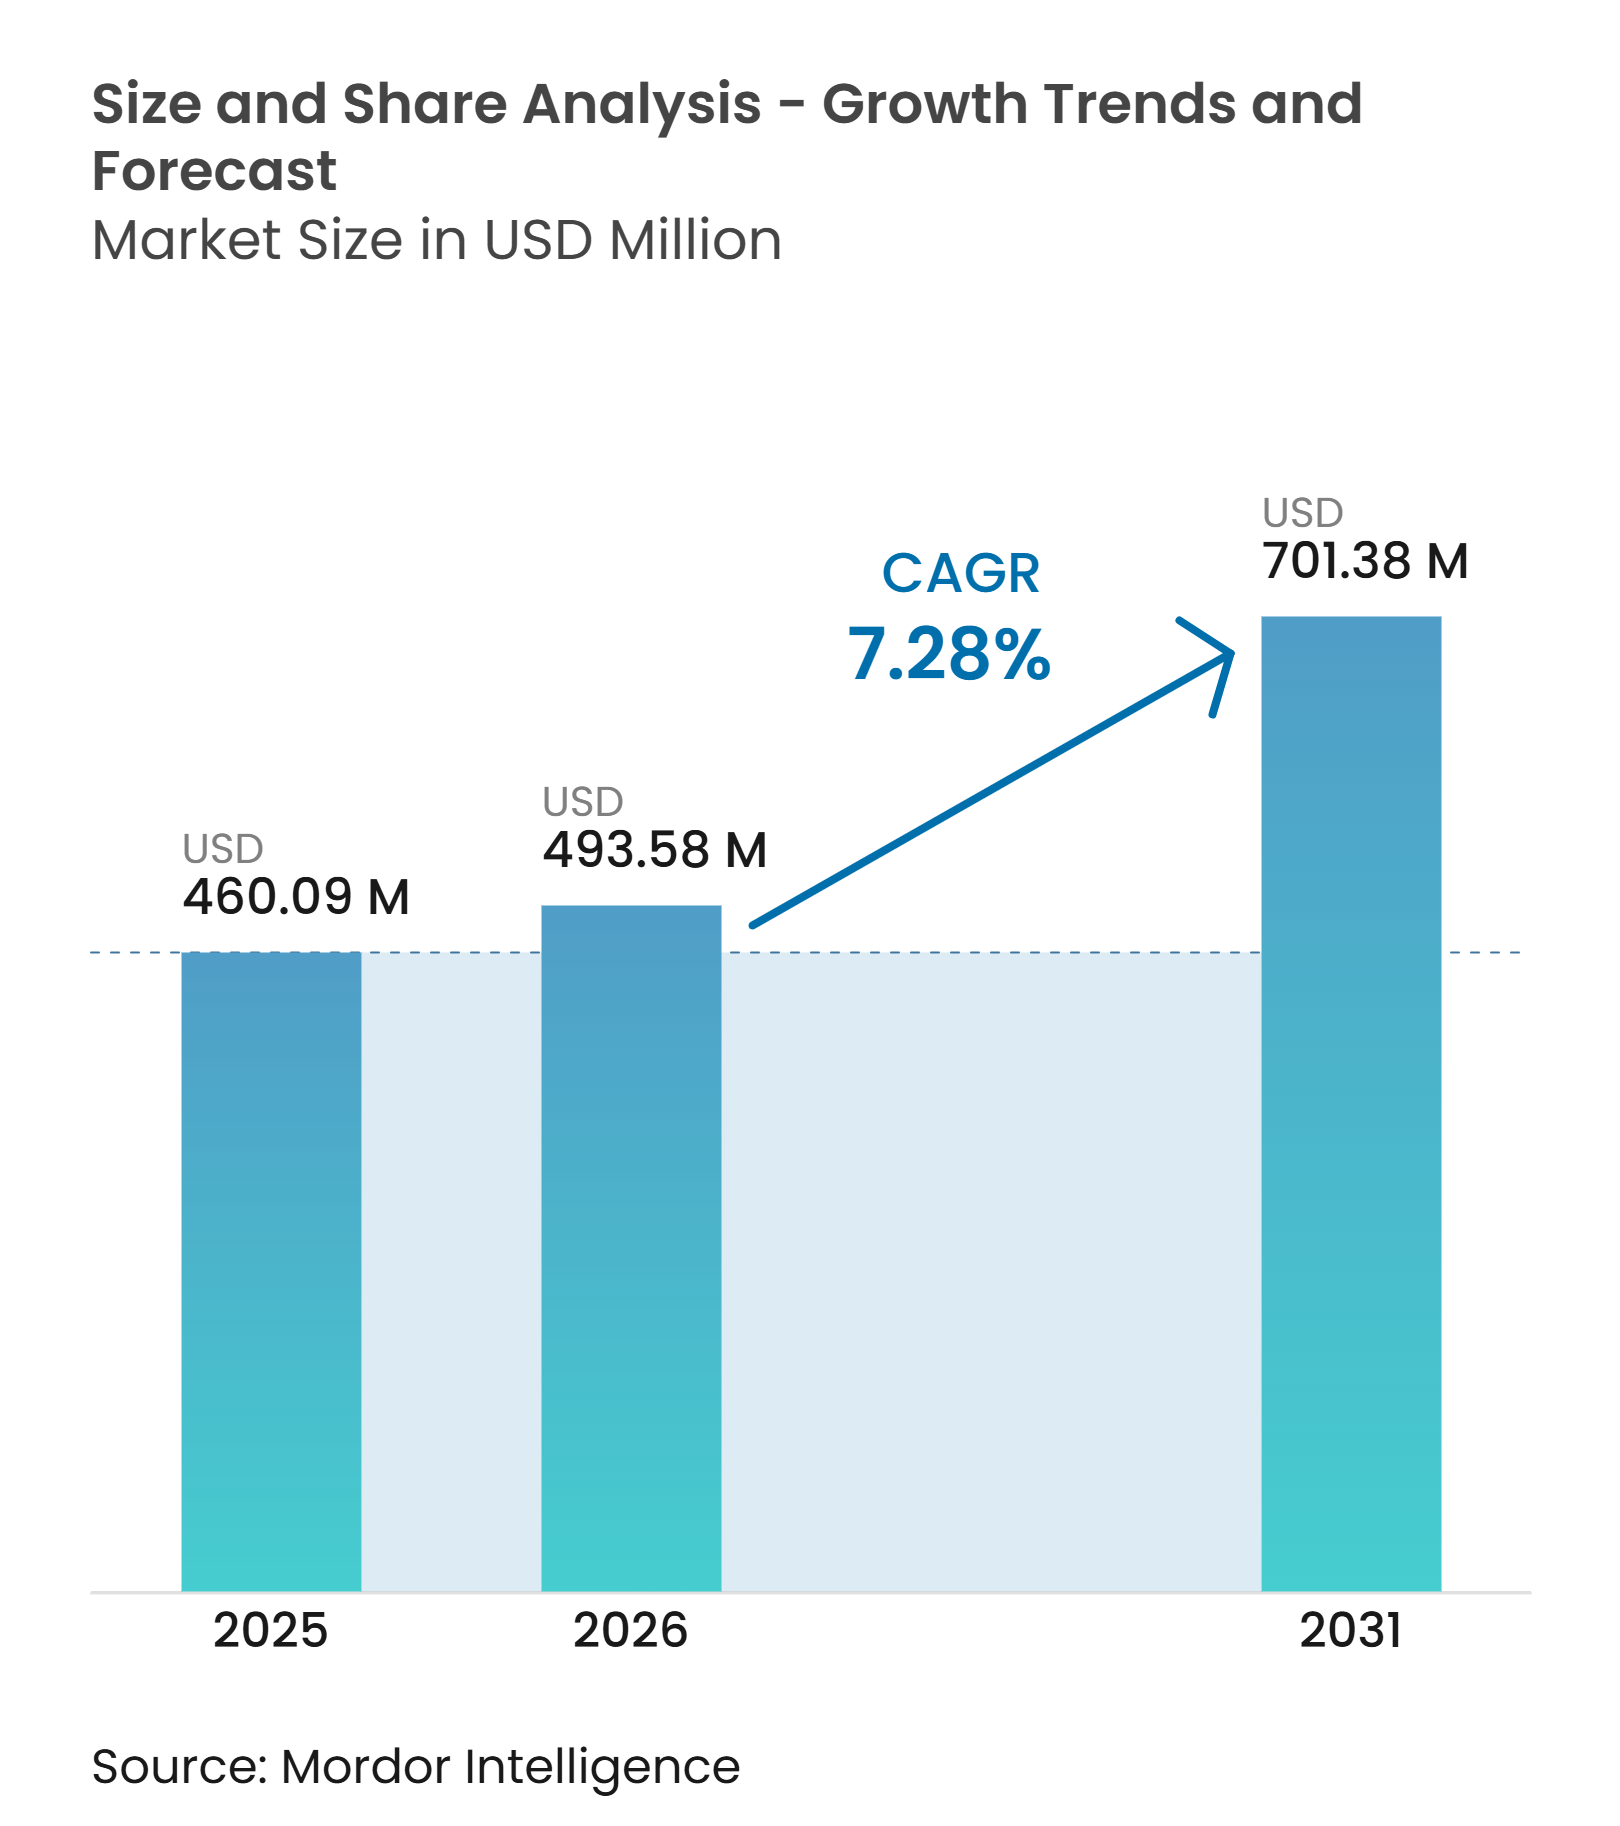
Le marché français des tondeuses à gazon robotisées était évalué à 460,09 millions USD en 2025 et devrait croître de 493,58 millions USD en 2026 à 701,38 millions USD d'ici 2031, enregistrant un CAGR de 7,28 % de 2026 à 2031. L'adoption de la maison connectée rend la planification de la tonte via application plus familière pour les foyers qui utilisent déjà des thermostats connectés et des dispositifs de sécurité. La hausse des coûts de main-d'œuvre en entretien paysager renforce l'argument en faveur de la tonte autonome auprès des ménages, des entrepreneurs et des gestionnaires d'installations. La navigation sans fil réduit la complexité d'installation et élargit la base d'acheteurs potentiels au-delà des premiers adoptants. Le marché bénéficie également de la demande pour des équipements électriques plus silencieux et des applications commerciales dans les parcs solaires, les installations sportives et les espaces verts gérés. La concurrence se déplace vers la fiabilité de la navigation, le support logiciel, le service des revendeurs et la tarification plutôt que vers le seul matériel de la tondeuse.
Points clés du rapport
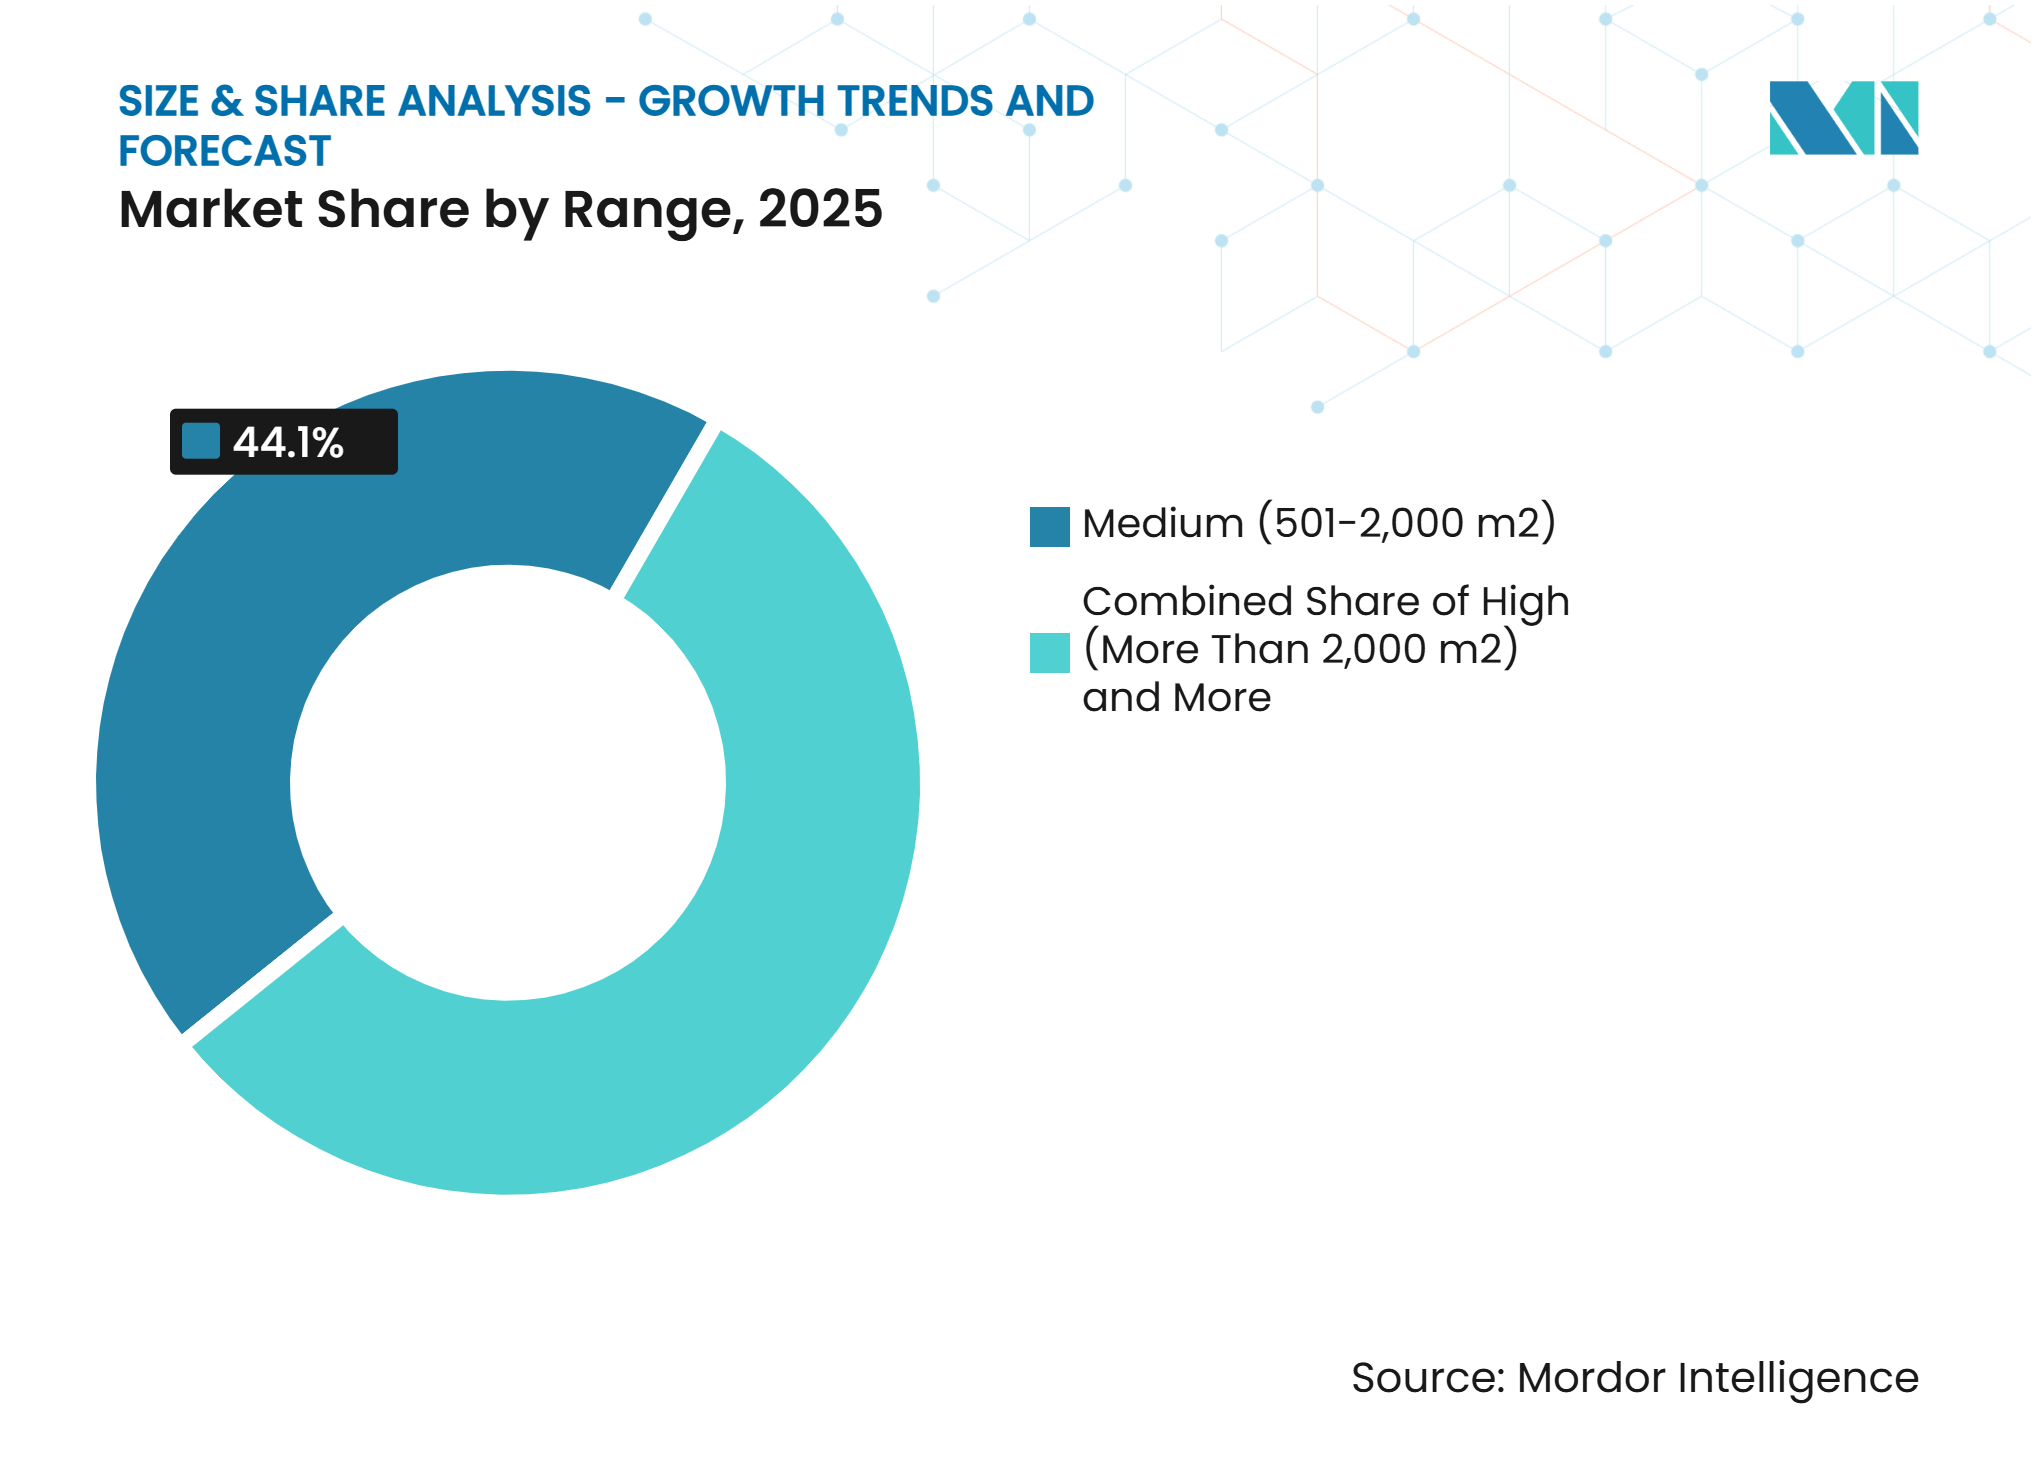
- Par superficie, le segment Moyen (501-2 000 m²) représentait la plus grande part de 44,1 % du marché français des tondeuses à gazon robotisées en 2025, tandis que le segment Élevé (Plus de 2 000 m²) devrait croître au CAGR le plus rapide de 15,6 % de 2026 à 2031.
- Par technologie de navigation, le fil périphérique représentait la plus grande part à 52,7 % en 2025, tandis que la taille du marché français des tondeuses à gazon robotisées pour le segment vision/caméra devrait croître au CAGR le plus rapide de 14,7 % de 2026 à 2031.
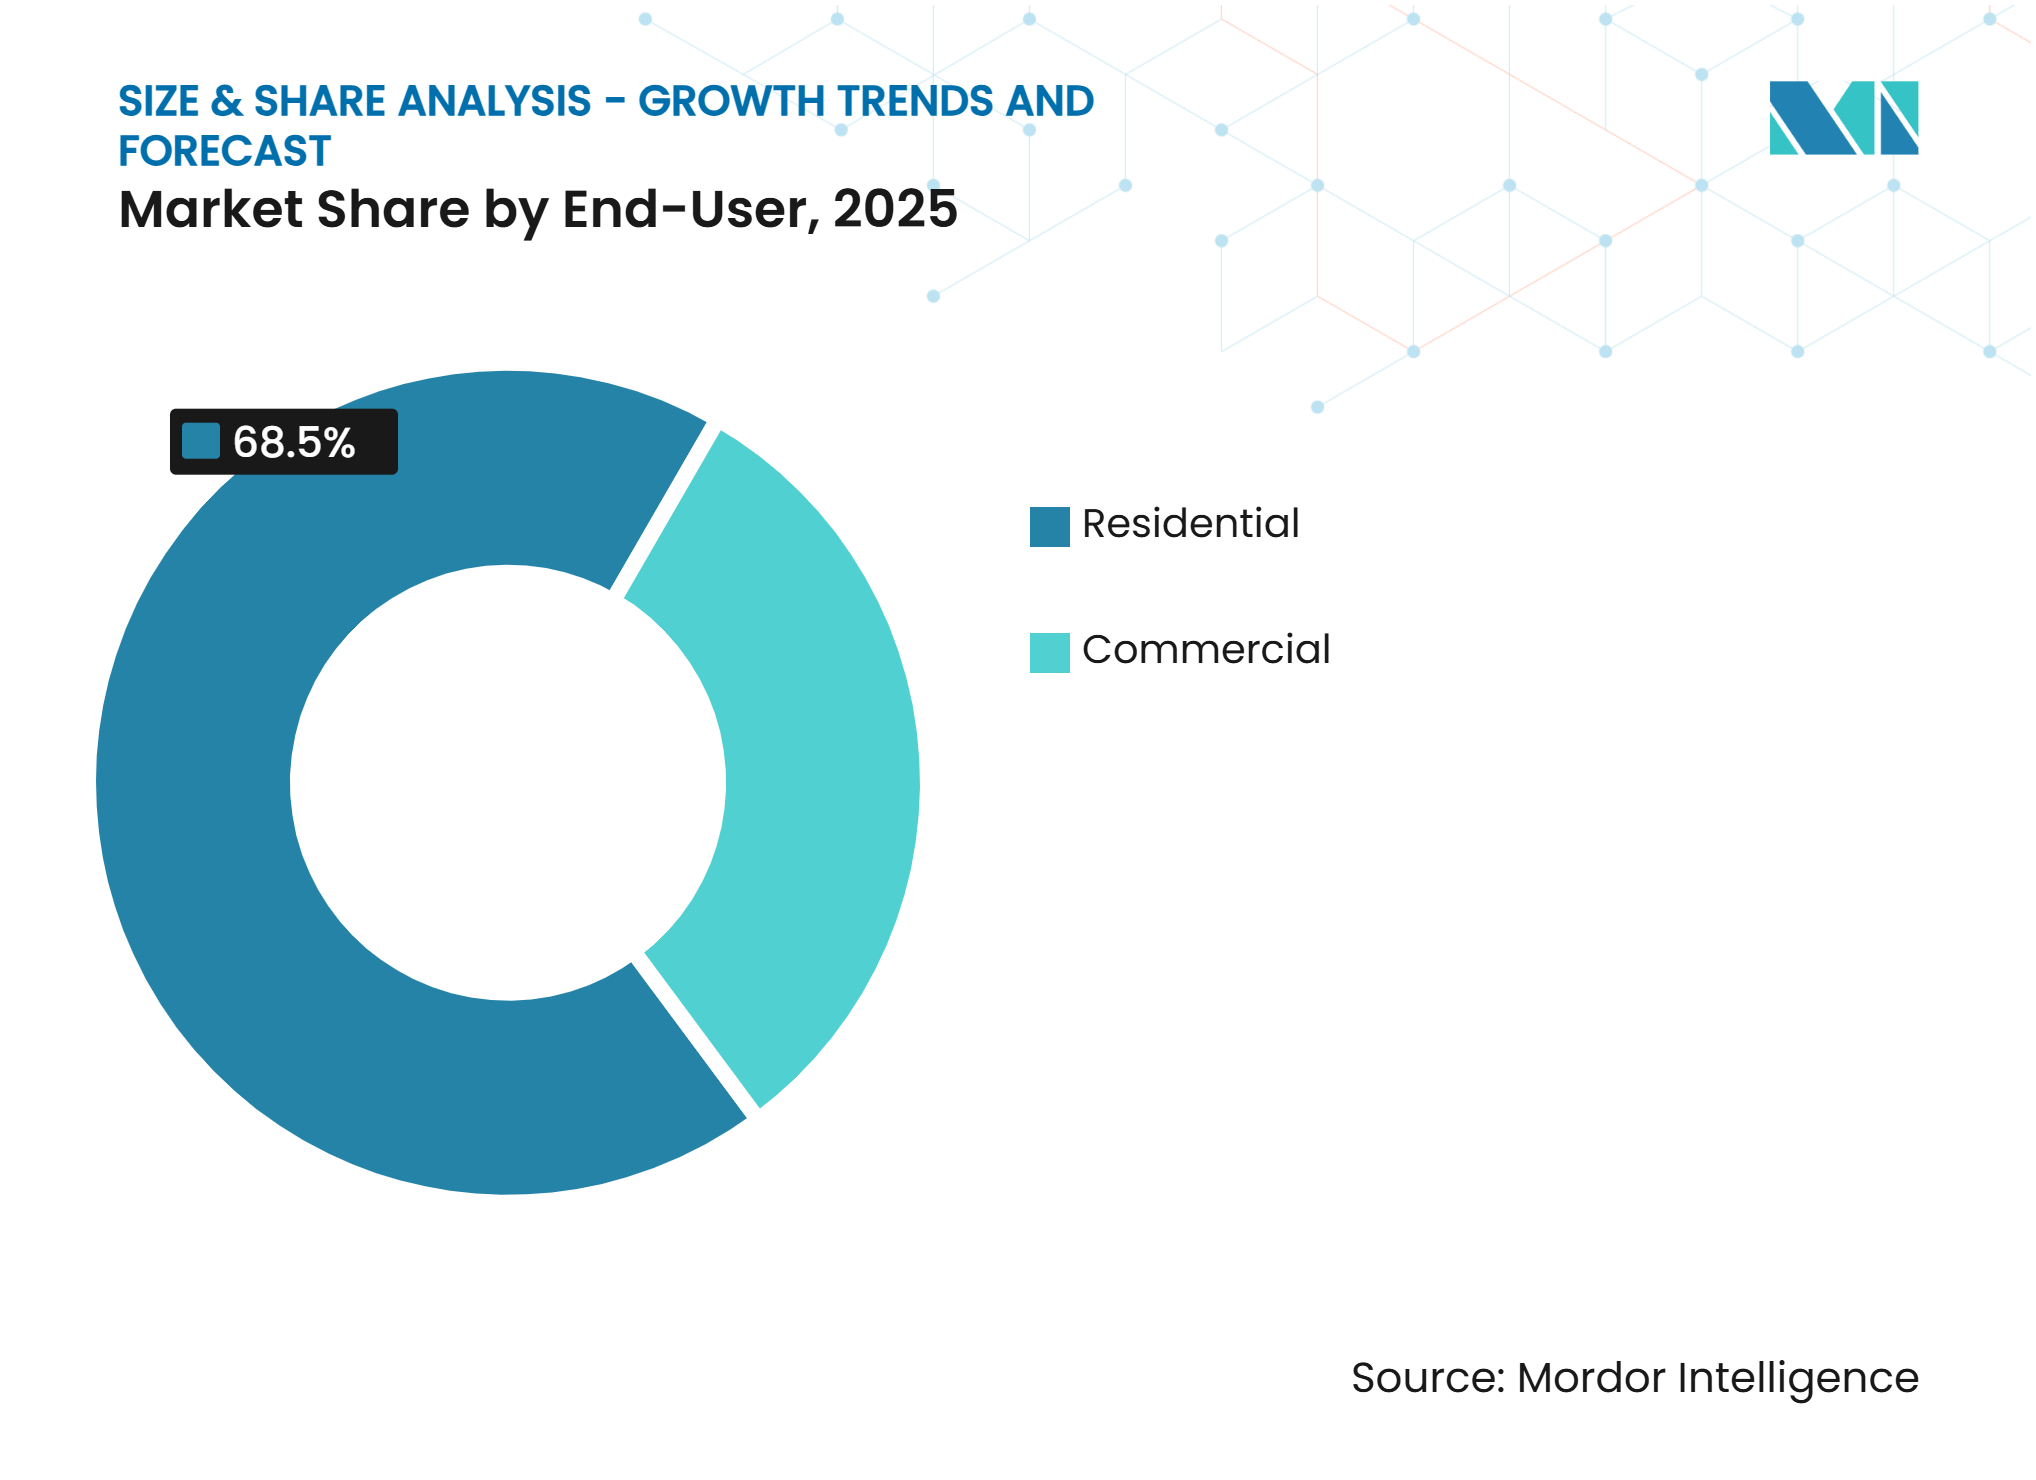
- Par utilisateur final, le résidentiel représentait la plus grande part à 68,5 % en 2025, tandis que le commercial devrait croître au CAGR le plus rapide de 11,9 % de 2026 à 2031.
- Par canal de distribution, le hors ligne (magasins de bricolage, revendeurs spécialisés) représentait la plus grande part à 58,0 % en 2025, tandis que l'en ligne (direct, places de marché) devrait croître au CAGR le plus rapide de 16,4 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration à la maison connectée et gestion de la tonte à distance | 1.6% | National, concentré en Île-de-France et en Auvergne-Rhône-Alpes | Moyen terme (2-4 ans) |
| Hausse des coûts de main-d'œuvre en entretien paysager | 1.4% | National, plus prononcé en Île-de-France et en Provence-Alpes-Côte d'Azur | Court terme (≤ 2 ans) |
| Demande d'équipements à faibles émissions et faible bruit | 1.2% | National, notamment dans les communes urbaines soumises à des arrêtés sur le bruit | Moyen terme (2-4 ans) |
| Réduction des coûts de la navigation sans fil | 1.0% | National | Court terme (≤ 2 ans) |
| Demande française d'équipements extérieurs assistés par revendeur | 0.7% | National, plus forte dans les zones rurales et périurbaines | Long terme (≥ 4 ans) |
| Applications de tonte dans les parcs photovoltaïques et les espaces verts gérés | 0.8% | Occitanie, Nouvelle-Aquitaine et Provence-Alpes-Côte d'Azur | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intégration à la maison connectée et gestion de la tonte à distance
L'utilisation établie des appareils connectés en France soutient l'adoption des tondeuses à gazon robotisées avec planification à distance, surveillance et contrôle via application. Selon l'Institut national de la statistique et des études économiques (INSEE), 36 % des internautes en France utilisaient des appareils connectés à domicile en 2024. Cela représente une base d'utilisateurs substantielle déjà familiarisée avec les équipements ménagers connectés, rendant les tondeuses robotisées compatibles avec la maison connectée pertinentes pour les consommateurs cherchant une domotique intégrée. À mesure que la connectivité devient une caractéristique standard des équipements ménagers, les fabricants peuvent stimuler l'adoption des tondeuses robotisées en intégrant la gestion à distance et les fonctionnalités de maison connectée.
Hausse des coûts de main-d'œuvre en entretien paysager
Les entreprises françaises d'entretien paysager font face à une charge salariale croissante, ce qui renforce l'incitation à automatiser les activités de maintenance à forte intensité de main-d'œuvre. Selon VALHOR (2026), les charges salariales représentaient 28 % du chiffre d'affaires des entreprises du paysage analysées par CER France en 2024, la part salariale augmentant chaque année depuis 2021Entreprises du paysage : données comptables et financières par CER France, valhor.fr.">[1]. Cette charge croissante des coûts de main-d'œuvre incite les opérateurs professionnels de l'entretien paysager à adopter des tondeuses à gazon robotisées pour les tâches de tonte répétitives, réduisant ainsi la dépendance à la main-d'œuvre manuelle et améliorant la productivité de la main-d'œuvre. En conséquence, la hausse des charges salariales soutient la demande de tondeuses à gazon robotisées en France.
Demande d'équipements à faibles émissions et faible bruit
Les objectifs de décarbonation de la France renforcent la demande d'équipements extérieurs électriques, notamment les tondeuses à gazon robotisées qui fonctionnent sans combustion directe de carburant. Selon le ministère de la Transition écologique (MTE), la troisième Stratégie nationale bas-carbone de la France, attendue en 2026, vise une réduction de 50 % des émissions territoriales de gaz à effet de serre d'ici 2030 par rapport aux niveaux de 1990. Cette orientation politique encourage l'adoption d'équipements à moindres émissions pour l'entretien des espaces verts. Les tondeuses robotisées électriques soutiennent cette transition en automatisant la tonte, faisant des objectifs de décarbonation un moteur clé de la demande du marché.
Réduction des coûts de la navigation sans fil
La disponibilité croissante des tondeuses à gazon robotisées sans fil élargit l'accès des consommateurs et des professionnels aux technologies de navigation qui éliminent la nécessité d'installer un fil périphérique. Selon Husqvarna Group (2025), la société a élargi son portefeuille à 24 modèles de tondeuses à gazon robotisées sans fil périphérique pour la saison 2025, couvrant les applications résidentielles et professionnelles. Une disponibilité plus large des produits peut accroître la notoriété des consommateurs et offrir davantage de choix selon la taille de la pelouse et les applications, soutenant l'adoption de solutions de tonte robotisée sans fil et contribuant à la croissance continue du marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition initial élevé | -1.0% | National, plus prononcé dans les zones rurales et périurbaines à revenus plus faibles | Court terme (≤ 2 ans) |
| Terrain complexe et configurations de pelouse irrégulières | -0.7% | France rurale, notamment la Bretagne, l'Auvergne et les Pays de la Loire | Long terme (≥ 4 ans) |
| Préoccupations liées au vol, au vandalisme et à la sécurité des appareils | -0.4% | National, zones urbaines et périurbaines | Moyen terme (2-4 ans) |
| Risques liés à la connectivité, à la confidentialité des données et à la dépendance aux mises à jour du micrologiciel | -0.4% | National, avec des lacunes de sensibilisation des consommateurs plus importantes dans les zones rurales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition initial élevé
Les coûts d'acquisition initiaux élevés peuvent freiner l'adoption des tondeuses à gazon robotisées en France en augmentant l'engagement financier initial requis des consommateurs. Selon Que Choisir (2026), les prix des tondeuses à gazon robotisées variaient de 249 EUR (291 USD) à 3 000 EUR (3 510 USD), selon le niveau de sophistication technologique. Cette large fourchette de prix indique que les modèles avancés de tondeuses à gazon robotisées peuvent impliquer des coûts initiaux substantiels, ce qui peut retarder les décisions d'achat des consommateurs sensibles aux prix, freinant ainsi la croissance du marché.
Terrain complexe et configurations de pelouse irrégulières
Les terrains complexes et les configurations de pelouse irrégulières peuvent limiter l'adoption des tondeuses à gazon robotisées, car les exigences de navigation et de traction deviennent plus contraignantes dans les jardins en pente et denses en obstacles. Selon Husqvarna Group (2026), ses modèles Automower à traction intégrale peuvent gérer des pentes allant jusqu'à 70 % (35°), tandis que les obstacles tels que les arbres ou les pierres doivent être évités sur les pentes comprises entre 50 % et 70 %Inventeurs de la tonte robotisée, husqvarna.com.">[2]. Cela met en évidence les contraintes opérationnelles qui persistent dans les jardins difficiles avec des sections escarpées et des obstacles. En conséquence, la complexité du terrain peut restreindre l'adéquation des tondeuses à gazon robotisées et limiter l'expansion du marché en France.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par superficie :
le segment Moyen (501-2 000 m²) en tête, tandis que le segment Élevé (Plus de 2 000 m²) redéfinit la croissanceLe segment moyen (501–2 000 m²) représentait la plus grande part de 44,1 % du marché français des tondeuses à gazon robotisées en 2025. Ce segment bénéficie de la large applicabilité des tondeuses robotisées pour les propriétés résidentielles nécessitant un entretien régulier de la pelouse. Les équipements conçus pour les surfaces de taille moyenne offrent une tonte automatisée sans les exigences de capacité plus élevées des grandes propriétés. La disponibilité des produits dans différentes technologies de navigation permet aux acheteurs de sélectionner des systèmes en fonction de la configuration de la pelouse et des préférences d'installation. Ces facteurs soutiennent la demande continue de tondeuses à gazon robotisées dans le segment Moyen (501–2 000 m²) à travers la France.
Le segment élevé (plus de 2 000 m²) devrait croître au CAGR le plus rapide de 15,6 % de 2026 à 2031. Les grandes pelouses nécessitent des équipements capables de couvrir de vastes surfaces tout en maintenant des calendriers de tonte réguliers. Cela crée des opportunités dans les domaines résidentiels et les applications professionnelles où les exigences récurrentes d'entretien de la pelouse nécessitent une plus grande capacité opérationnelle. Les fabricants élargissent leurs portefeuilles de produits pour inclure des tondeuses robotisées à plus grande capacité et des systèmes de navigation conçus pour les grandes surfaces, améliorant ainsi l'adéquation de la tonte autonome pour les propriétés étendues. En conséquence, l'automatisation croissante dans les applications de grandes pelouses devrait soutenir une croissance plus rapide de ce segment.



Par technologie de navigation :
le fil périphérique conserve son échelle, la vision/caméra donne le rythmeLe segment fil périphérique représentait la plus grande part à 52,7 % en 2025, ce qui en fait la plus grande catégorie de technologie de navigation. Les systèmes à fil périphérique restent établis car ils fournissent un périmètre de tonte défini et une approche de fonctionnement familière pour les consommateurs et les installateurs. L'installation physique du fil périphérique offre une navigation prévisible sur les pelouses aux limites clairement définies. La technologie est également soutenue par des portefeuilles de produits établis et des pratiques d'installation dans les applications résidentielles. Ces caractéristiques continuent de soutenir la demande de tondeuses à gazon robotisées à fil périphérique à mesure que les technologies de navigation alternatives développent des solutions supplémentaires pour différentes configurations de pelouse et exigences d'installation.
La taille du marché français des tondeuses à gazon robotisées pour le segment vision/caméra devrait croître au CAGR le plus rapide de 14,7 % de 2026 à 2031. La navigation basée sur la vision peut réduire la dépendance à l'installation physique du fil périphérique en utilisant des caméras et des logiciels pour identifier les zones de pelouse, les obstacles et les trajectoires de tonte. Cette approche peut simplifier le déploiement pour les consommateurs recherchant des exigences d'installation réduites et une plus grande flexibilité. Les systèmes de vision peuvent également prendre en charge la reconnaissance automatisée des obstacles et la gestion des itinéraires, permettant aux tondeuses robotisées de fonctionner dans des environnements de pelouse changeants. Le développement continu de la navigation par caméra et des capacités d'intelligence artificielle peut élargir les applications de la tonte autonome, soutenant une croissance plus rapide du segment Vision/Caméra.
Par utilisateur final :
le résidentiel ancre le volume, le commercial stimule la vélocitéLe segment résidentiel représentait la plus grande part à 68,5 % en 2025. La demande résidentielle est soutenue par la commodité de l'entretien automatisé de la pelouse pour les ménages disposant d'espaces extérieurs privés entretenus. Les tondeuses robotisées peuvent effectuer une tonte régulière selon des calendriers programmés, réduisant le besoin d'intervention manuelle continue. Les fabricants proposent des produits pour différentes tailles de pelouse et technologies de navigation, permettant aux ménages de sélectionner des équipements en fonction de leurs besoins de jardin. La large applicabilité des tondeuses robotisées dans les environnements résidentiels soutient la demande continue pour le segment à travers la France.
Le segment commercial devrait croître au CAGR le plus rapide de 11,9 % de 2026 à 2031. Les applications commerciales comprennent les services d'entretien paysager, les municipalités, les installations sportives, les terrains de golf et d'autres organisations responsables de l'entretien des espaces verts de manière récurrente. Ces utilisateurs bénéficient de calendriers de tonte automatisés et d'équipements conçus pour des exigences de couverture plus larges. Les tondeuses robotisées permettent également aux opérateurs professionnels de gérer les activités de maintenance répétitives et d'affecter le personnel à d'autres tâches d'entretien paysager. L'intérêt croissant pour l'automatisation dans les opérations professionnelles d'entretien des pelouses élargit la base d'applications adressables au-delà des ménages, soutenant une croissance plus rapide du segment commercial pendant la période de prévision.

Par canal de distribution :
le hors ligne (magasins de bricolage, revendeurs spécialisés) détient le volume, l'en ligne (direct, places de marché) réécrit la vélocitéLes canaux hors ligne (magasins de bricolage, revendeurs spécialisés) représentaient la plus grande part à 58,0 % en 2025. Les détaillants physiques restent importants pour les achats de tondeuses robotisées, car ils offrent des démonstrations de produits, des conseils d'installation et un service après-vente. Les revendeurs spécialisés aident les clients à évaluer les équipements en fonction de la configuration de la pelouse et des exigences de navigation. Les détaillants de bricolage offrent un accès en magasin aux tondeuses robotisées et aux équipements d'entretien de pelouse connexes. Ces services sont particulièrement pertinents pour les acheteurs nécessitant une assistance à l'installation ou à la maintenance, et cette combinaison d'accès aux produits et de support client continue de maintenir la position du segment hors ligne en France.
Le segment en ligne (direct, places de marché) devrait croître au CAGR le plus rapide de 16,4 % de 2026 à 2031. Les achats en ligne donnent aux consommateurs accès aux spécifications des produits, aux informations sur les prix, aux avis des clients et à une large gamme de modèles de tondeuses robotisées via des boutiques directes et des places de marché. Les canaux numériques simplifient également les comparaisons entre les technologies de navigation, les capacités de couverture de pelouse et les caractéristiques des produits. La disponibilité croissante des systèmes sans fil soutient davantage les achats en ligne en réduisant la complexité d'installation pour certains utilisateurs. À mesure que les consommateurs deviennent plus à l'aise pour évaluer les tondeuses à gazon robotisées via les canaux numériques, les plateformes directes et de places de marché devraient élargir leur rôle dans la découverte et la vente de produits.
Analyse géographique
La France dispose d'une base résidentielle propice à l'adoption des tondeuses à gazon robotisées, avec une demande façonnée par les espaces extérieurs privés et les différences régionales dans les modes d'habitat. Les zones suburbaines et périurbaines soutiennent les applications résidentielles où les propriétaires entretiennent des pelouses individuelles, tandis que les zones urbaines offrent une base adressable plus limitée en raison de la densité de logements plus élevée. Les régions côtières et rurales présentent des configurations de jardin et des exigences d'entretien variées. Ces différences géographiques créent des opportunités distinctes pour les fabricants et les distributeurs. La demande résidentielle varie donc selon la structure du logement, la disponibilité du jardin et les caractéristiques locales des propriétés.
La demande régionale varie avec la concentration de logements individuels et les caractéristiques des espaces extérieurs entretenus. Les zones entourant les grands centres métropolitains soutiennent la tonte robotisée résidentielle là où les logements individuels sont prédominants, tandis que les territoires moins denses offrent des opportunités sur des propriétés résidentielles plus grandes. Les différences régionales en matière de terrain, de configuration de jardin et d'accès aux services professionnels d'entretien paysager influencent également la sélection des technologies et le comportement d'achat. Ces conditions favorisent une approche géographique différenciée, les fabricants s'adressant aux applications résidentielles et professionnelles selon les caractéristiques locales des propriétés. Cette variation soutient plusieurs schémas de demande régionale plutôt qu'un profil d'adoption national uniforme.
L'opportunité géographique est soutenue par la présence généralisée d'espaces extérieurs privés dans les ménages français. Selon FranceAgriMer et VALHOR (2026), 74 % des ménages français disposaient d'un jardin ou d'une terrasse en 2025. Cela fournit une large base de ménages disposant d'espaces extérieurs où l'entretien automatisé de la pelouse est pertinent, bien que tous les jardins ne soient pas adaptés à la tonte robotisée. Les différences régionales en matière de configuration des propriétés, d'accessibilité et de besoins en entretien paysager continuent d'affecter la demande adressable. La large prévalence des espaces extérieurs soutient le potentiel du marché résidentiel, tandis que des variations significatives subsistent entre les régions et les configurations individuelles de jardin.
Paysage concurrentiel
Concentration du Marché
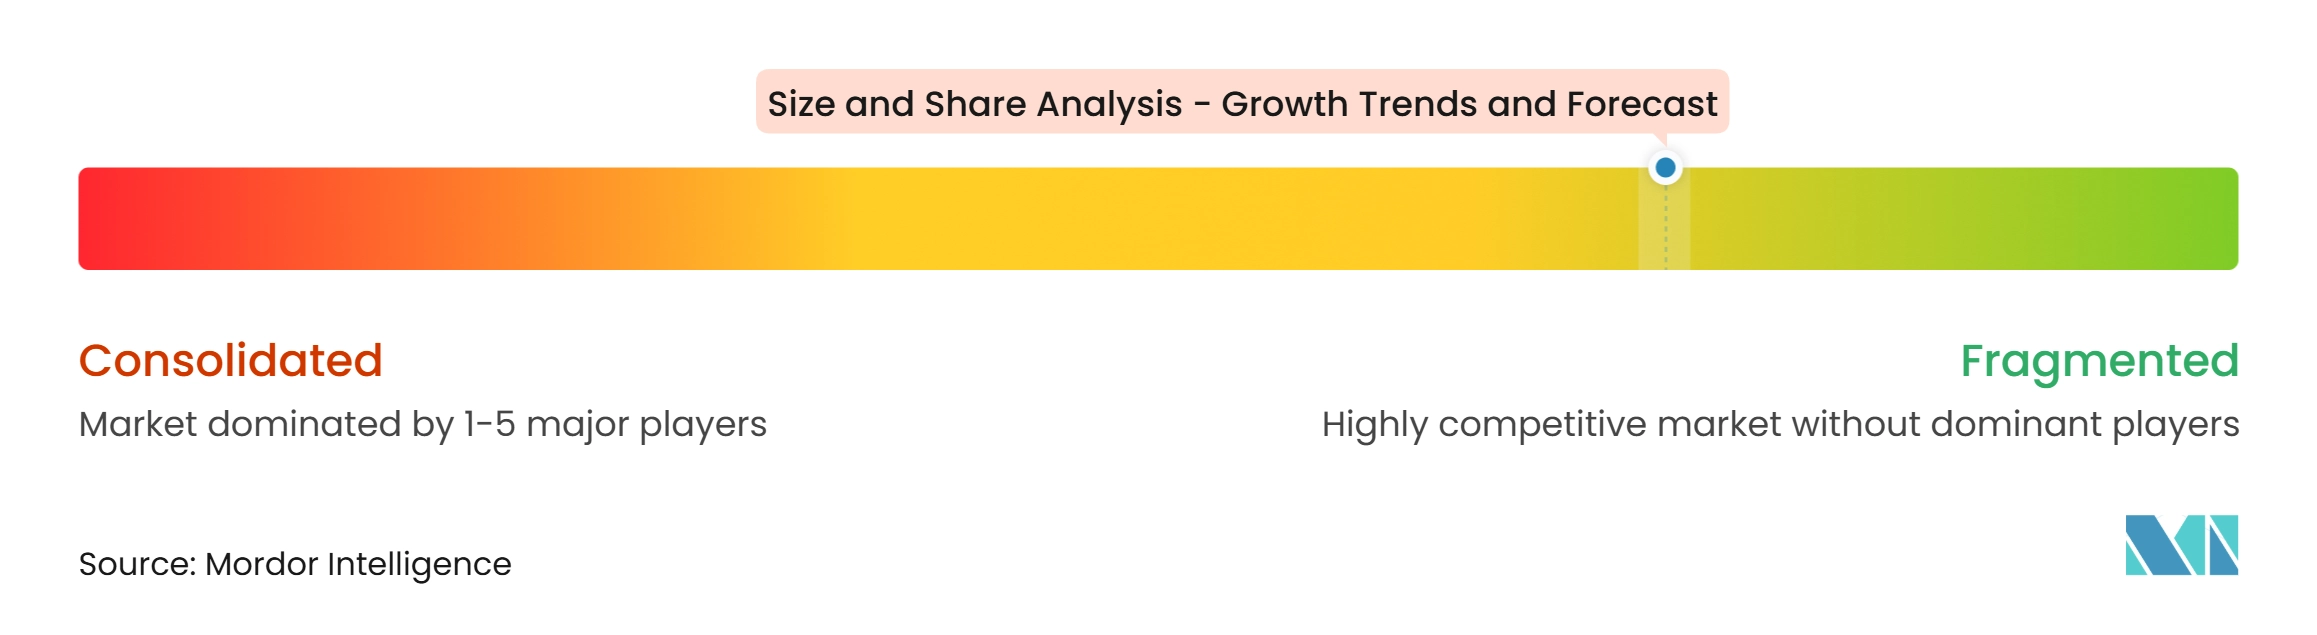
Le marché français des tondeuses à gazon robotisées est fragmenté en 2025, avec Husqvarna AB, Robert Bosch GmbH, STIGA S.p.A., Honda Motor Co., Ltd. et Positec Group Limited parmi les acteurs clés. Les fournisseurs établis se différencient par leurs réseaux de revendeurs, l'étendue de leurs gammes de produits, les services d'installation et le support après-vente, tandis que les nouveaux participants axés sur la technologie mettent l'accent sur le fonctionnement sans fil, l'automatisation et la détection avancée. Les fournisseurs s'adressent aux applications résidentielles et professionnelles à travers des produits conçus pour différentes tailles de pelouse et conditions d'exploitation. La différenciation concurrentielle dépend de plus en plus de la capacité de navigation, des exigences d'installation, de la gestion des obstacles, de la connectivité et du support de service, en plus des performances de coupe.
La concurrence est également façonnée par les différences de technologie de navigation et les exigences de déploiement. Les produits à fil périphérique continuent de servir les acheteurs recherchant un contrôle de périmètre établi, tandis que les nouveaux systèmes utilisent la vision, le LiDAR ou le positionnement par satellite pour réduire les exigences d'installation ou prendre en charge la gestion complexe des pelouses. Les tests indépendants des consommateurs soulignent l'importance d'adapter la tondeuse à la configuration du jardin, notamment la superficie, les pentes, les arbres et les murs. Cela indique que les fournisseurs se font concurrence non seulement sur les spécifications des produits, mais aussi sur l'adéquation aux conditions spécifiques du jardin. La capacité de navigation, la facilité de configuration et l'adéquation à l'application restent des considérations concurrentielles importantes.
L'innovation produit intensifie la différenciation concurrentielle à mesure que les fournisseurs introduisent des tondeuses robotisées avec une navigation de plus en plus automatisée et une installation simplifiée. En juin 2025, STIGA S.p.A. a introduit les tondeuses robotisées autonomes A 4 et A 8, conçues pour des jardins allant jusqu'à 400 m² et 800 m² respectivementSTIGA Unveils the New A 3 and A 8 Autonomous Robot Mowers, stiga.com.">[3]. Les modèles disposent d'une cartographie numérique du jardin et d'une installation sans fil via l'application STIGA.GO. Ce développement illustre comment les fournisseurs différencient leurs produits grâce à une configuration simplifiée et une gestion automatisée du jardin. La concurrence est donc de plus en plus centrée sur la technologie de navigation, la commodité d'installation, la flexibilité d'application et l'expérience utilisateur dans l'entretien résidentiel des pelouses.
Leaders de l'analyse de la taille et de la part de marché - Tendances de croissance et prévisions
-
Husqvarna AB
-
Robert Bosch GmbH
-
STIGA S.p.A.
-
Honda Motor Co., Ltd.
-
Positec Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Analyse de la taille et de la part de marché - Tendances de croissance et prévisions Entreprises couvertes dans ce rapport
- Husqvarna AB
- Robert Bosch GmbH
- STIGA S.p.A.
- Honda Motor Co., Ltd.
- Deere and Company
- Positec Group Limited
- ANDREAS STIHL AG & Co. KG
- Navimow B.V. (Segway-Ninebot)
- Shenzhen Mammotion Technology Co., Ltd.
- Zucchetti Centro Sistemi S.p.A.
- Dreame Innovation Technology (Suzhou) Co., Ltd.
- Globe Technologies Group
Développements industriels récents dans Analyse de la taille et de la part de marché - Tendances de croissance et prévisions
- Mars 2026 : STIGA S.p.A. a lancé huit nouvelles tondeuses à gazon robotisées autonomes dotées de la technologie Vista, combinant la navigation par caméra pilotée par intelligence artificielle avec un fonctionnement sans antenne. Les nouveaux modèles couvrent des surfaces de pelouse de 600 m² à 14 000 m², élargissant le portefeuille de tonte autonome de STIGA.
- Février 2026 : Husqvarna AB a introduit la plateforme professionnelle Automower 540, 560, 580 et 580L EPOS en France, dotée d'une technologie de vision améliorée qui améliore les capacités de détection des obstacles et de navigation pour la gestion professionnelle des espaces verts.
- Février 2026 : Navimow B.V. (Segway-Ninebot) a lancé sa gamme de tondeuses robotisées 2026 à Paris, introduisant les séries X4, H2, i2 AWD, i2 LiDAR, i2 LiDAR Pro et Terranox pour les applications résidentielles et professionnelles. La gamme dispose d'une navigation basée sur le LiDAR, le RTK et la vision.
Périmètre du rapport sur l'analyse de la taille et de la part de marché - Tendances de croissance et prévisions
Une tondeuse à gazon robotisée est un système d'équipement extérieur automatisé qui utilise des capteurs, une technologie de navigation et des commandes programmées pour tondre le gazon avec une intervention humaine minimale. Elle est utilisée pour entretenir les pelouses résidentielles, commerciales et institutionnelles de manière efficace et régulière.
Le rapport sur le marché français des tondeuses à gazon robotisées est segmenté par superficie (faible (moins de 500 m²), moyen (501–2 000 m²) et élevé (plus de 2 000 m²)), par technologie de navigation (fil périphérique, vision/caméra et GNSS/RTK-GPS), par utilisateur final (résidentiel et commercial) et par canal de distribution (en ligne (direct et places de marché) et hors ligne (magasins de bricolage et revendeurs spécialisés)). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Faible (Moins de 500 m²) |
| Moyen (501-2 000 m²) |
| Élevé (Plus de 2 000 m²) |
| Fil périphérique |
| Vision/Caméra |
| GNSS/RTK-GPS |
| Résidentiel |
| Commercial |
| En ligne (Direct, Places de marché) |
| Hors ligne (Magasins de bricolage, Revendeurs spécialisés) |
| Par superficie | Faible (Moins de 500 m²) |
| Moyen (501-2 000 m²) | |
| Élevé (Plus de 2 000 m²) | |
| Par technologie de navigation | Fil périphérique |
| Vision/Caméra | |
| GNSS/RTK-GPS | |
| Par utilisateur final | Résidentiel |
| Commercial | |
| Par canal de distribution | En ligne (Direct, Places de marché) |
| Hors ligne (Magasins de bricolage, Revendeurs spécialisés) |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu ainsi que la taille du marché de 2026 à 2031 ?
Le marché français des tondeuses à gazon robotisées devrait croître à un CAGR de 7,28 % de 2026 à 2031, passant de 493,58 millions USD en 2026 à 701,38 millions USD d'ici 2031.
Quelle technologie de tondeuse robotisée connaît la croissance la plus rapide ?
Le segment vision/caméra devrait croître au CAGR le plus rapide de 14,7 % de 2026 à 2031.
Pourquoi les acheteurs français utilisent-ils encore les détaillants hors ligne ?
Les acheteurs apprécient les démonstrations, le service local et les conseils d'installation, notamment pour les équipements à fil périphérique de prix plus élevé.
Quel groupe de clients connaîtra la croissance la plus rapide d'ici 2031 ?
Le segment commercial devrait connaître le CAGR le plus rapide de 11,9 % de 2026 à 2031.