
Größe und Marktanteil der Analyse von Größe & Marktanteil – Wachstumstrends und Prognose
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
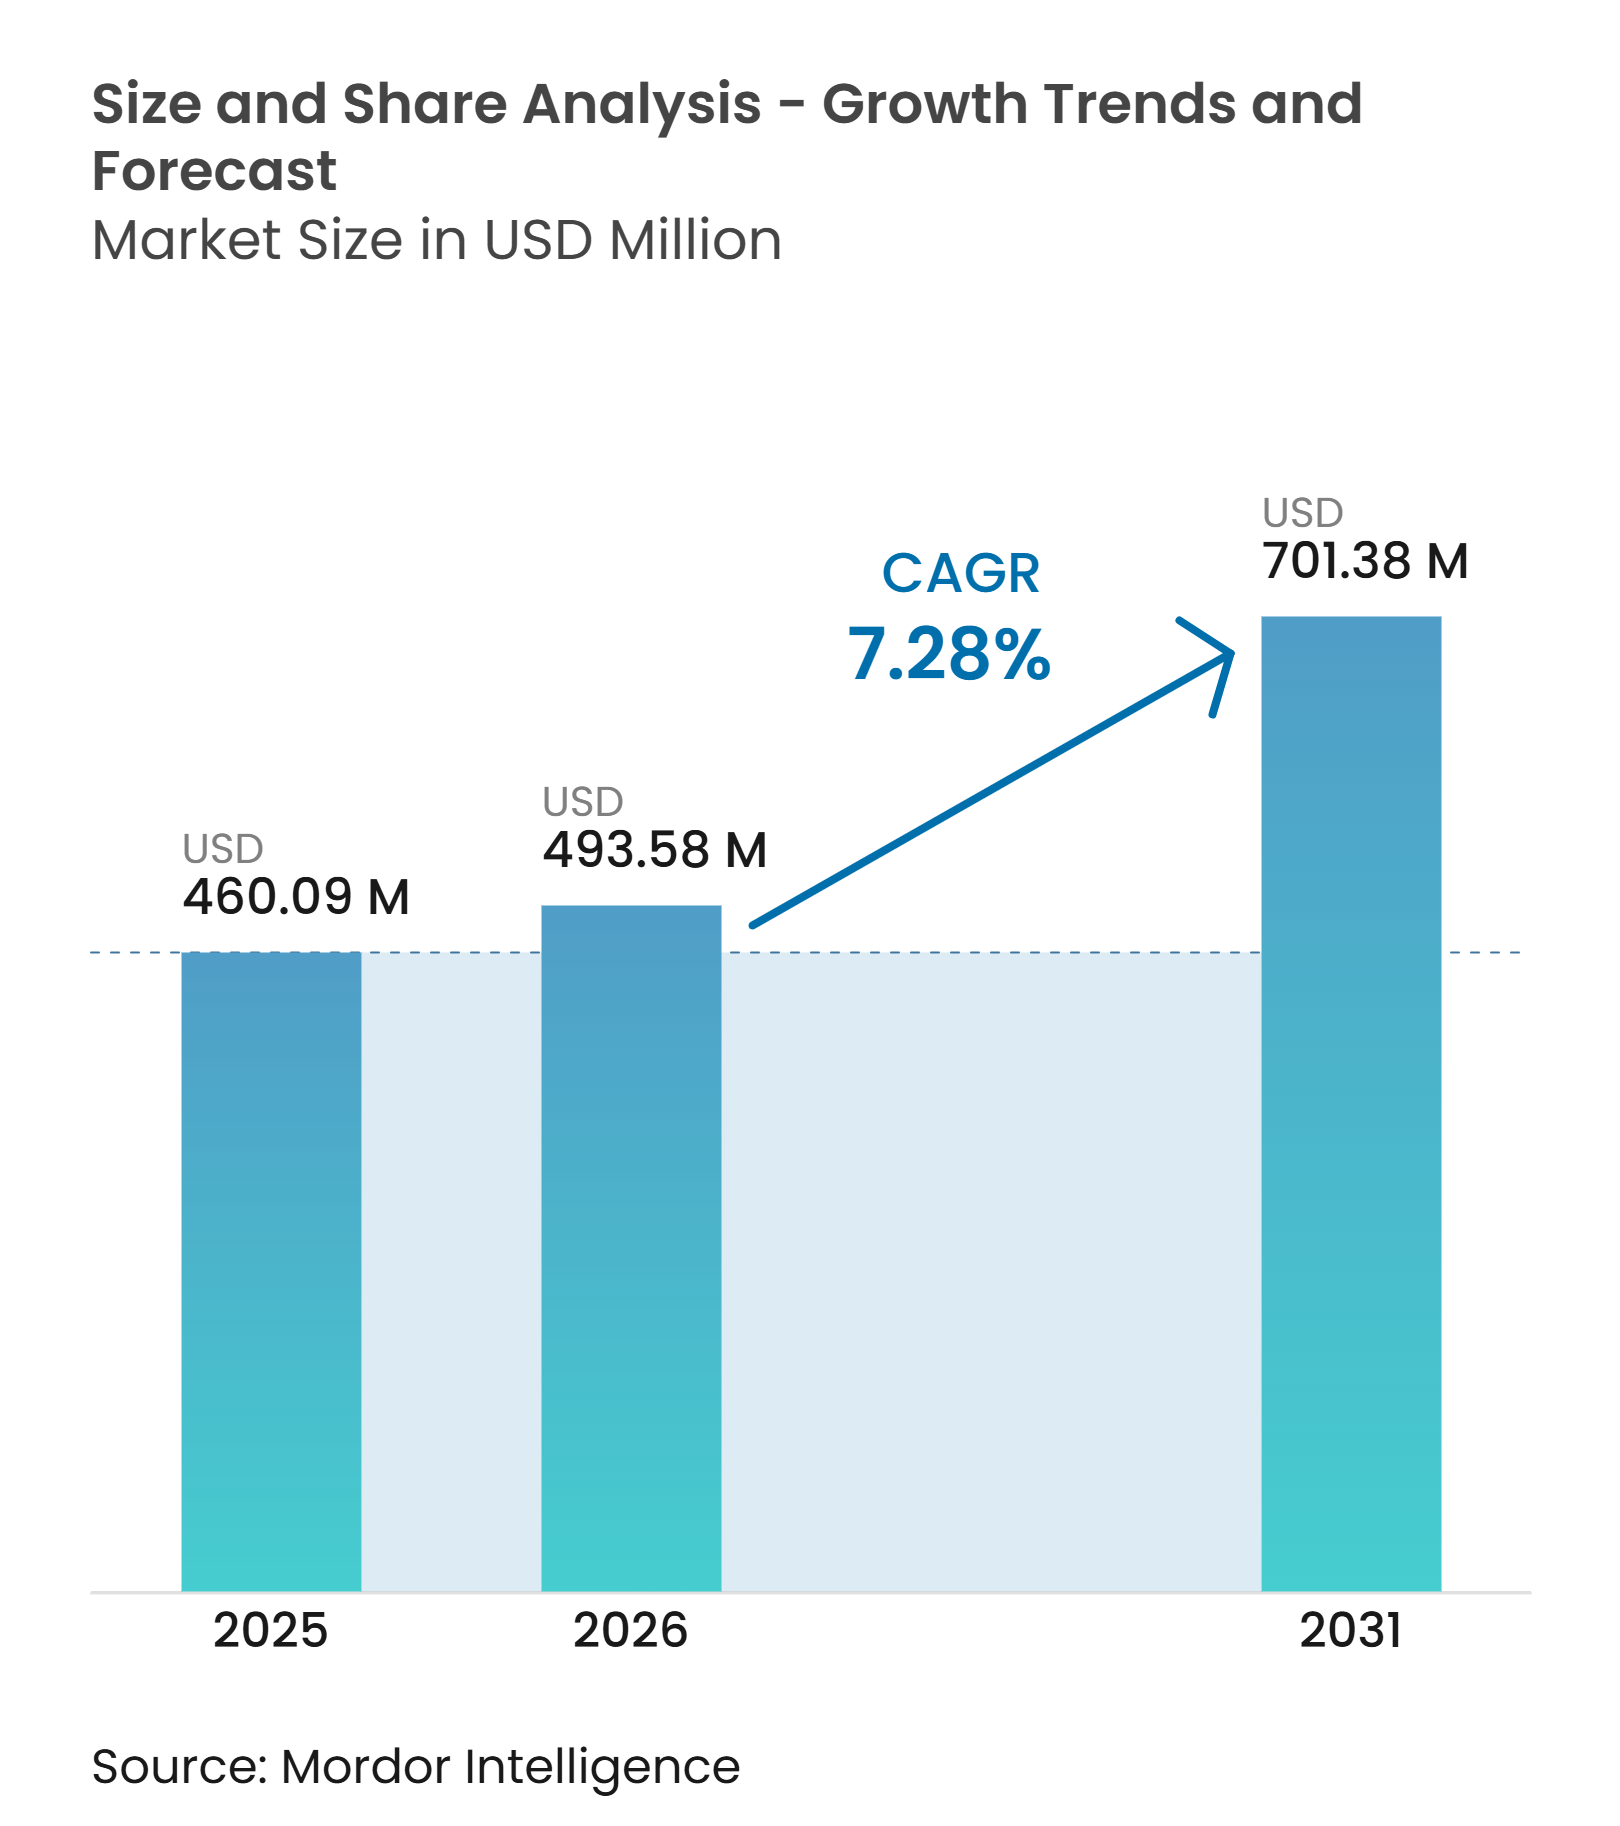
| Marktgröße im Basisjahr (2025) | 460.09 Millionen US-Dollar |
| Marktgröße (2026) | 493.58 Millionen US-Dollar |
| Marktgröße (2031) | 701.38 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.28 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse von Größe & Marktanteil – Wachstumstrends und Prognose von Mordor Intelligence
Der französische Markt für Mähroboter wurde im Jahr 2025 auf 460,09 Millionen USD geschätzt und soll von 493,58 Millionen USD im Jahr 2026 auf 701,38 Millionen USD bis 2031 wachsen, was einer CAGR von 7,28 % von 2026 bis 2031 entspricht. Die verbreitete Nutzung vernetzter Heimgeräte macht die app-gestützte Rasenpflege für Haushalte vertrauter, die bereits vernetzte Thermostate und Sicherheitsgeräte verwenden. Steigende Lohnkosten im Landschaftsbau stärken die Argumente für autonomes Mähen bei Haushalten, Auftragnehmern und Facility-Managern. Drahtlose Navigation reduziert die Installationskomplexität und erweitert die potenzielle Käuferbasis über frühe Anwender hinaus. Der Markt profitiert zudem von der Nachfrage nach leiseren Elektrogeräten sowie von gewerblichen Anwendungen in Solarparks, Sportanlagen und gepflegten Grünflächen. Der Wettbewerb verlagert sich zunehmend auf Navigationszuverlässigkeit, Software-Support, Händlerservice und Preisgestaltung statt allein auf die Mäherhardware.
Wichtigste Erkenntnisse des Berichts
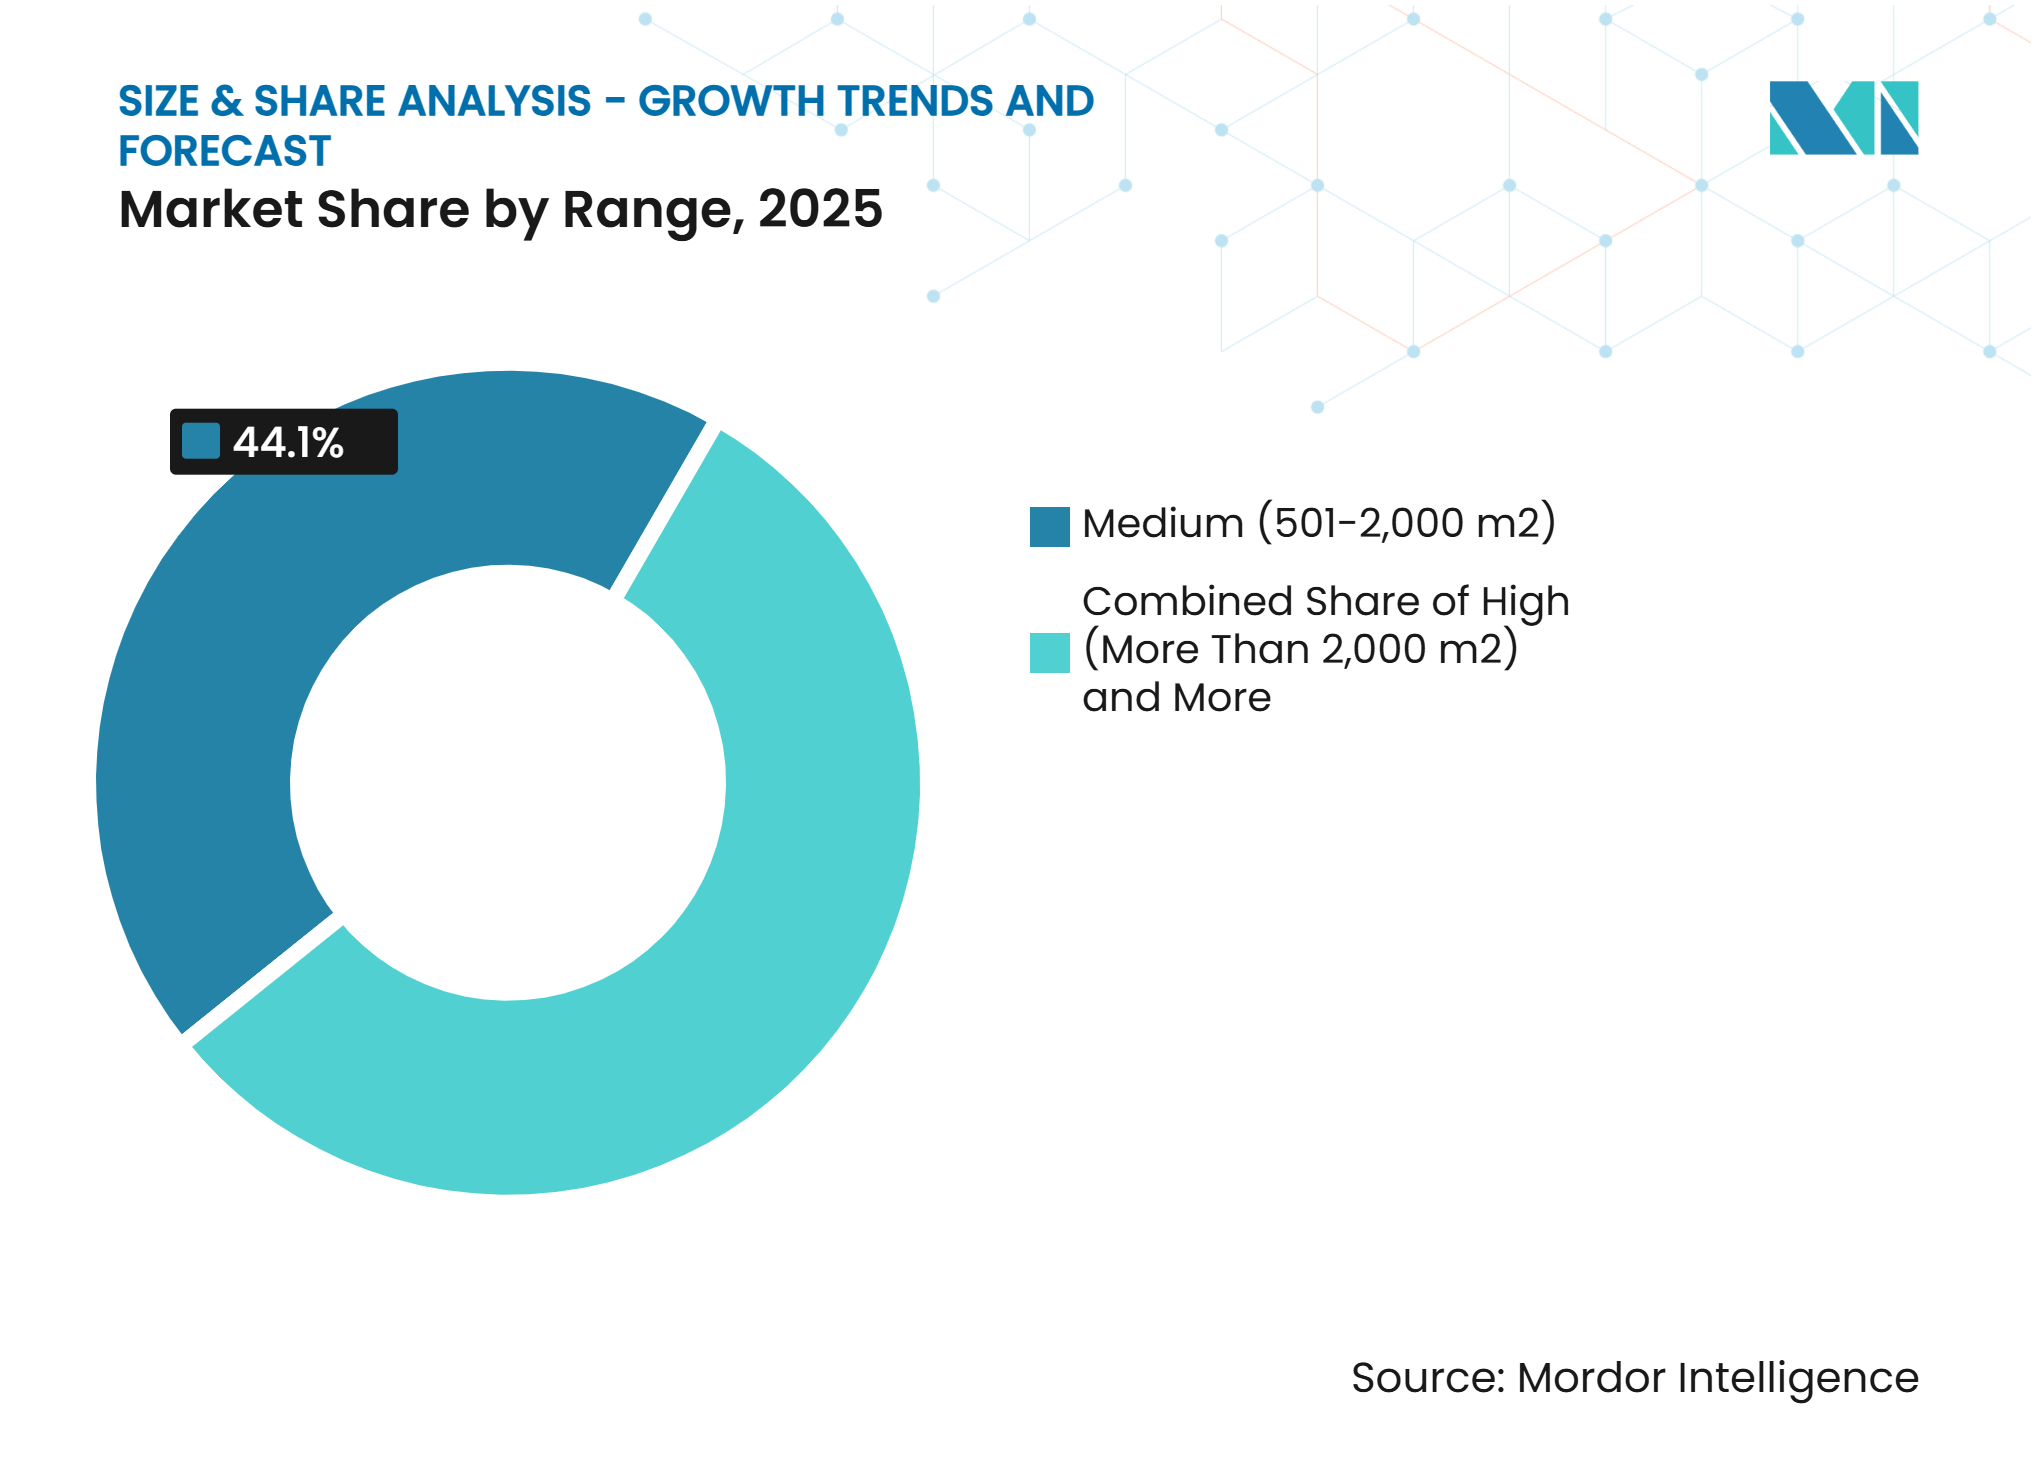
- Nach Reichweite entfiel auf das Segment Mittel (501–2.000 m²) im Jahr 2025 der größte Anteil von 44,1 % am französischen Markt für Mähroboter, während das Segment Hoch (mehr als 2.000 m²) von 2026 bis 2031 voraussichtlich mit der schnellsten CAGR von 15,6 % wachsen wird.
- Nach Navigationstechnologie entfiel auf den Begrenzungsdraht im Jahr 2025 der größte Anteil von 52,7 %, während die Marktgröße des französischen Mährobotermarkts für das Segment Vision/Kamera von 2026 bis 2031 voraussichtlich mit der schnellsten CAGR von 14,7 % wachsen wird.
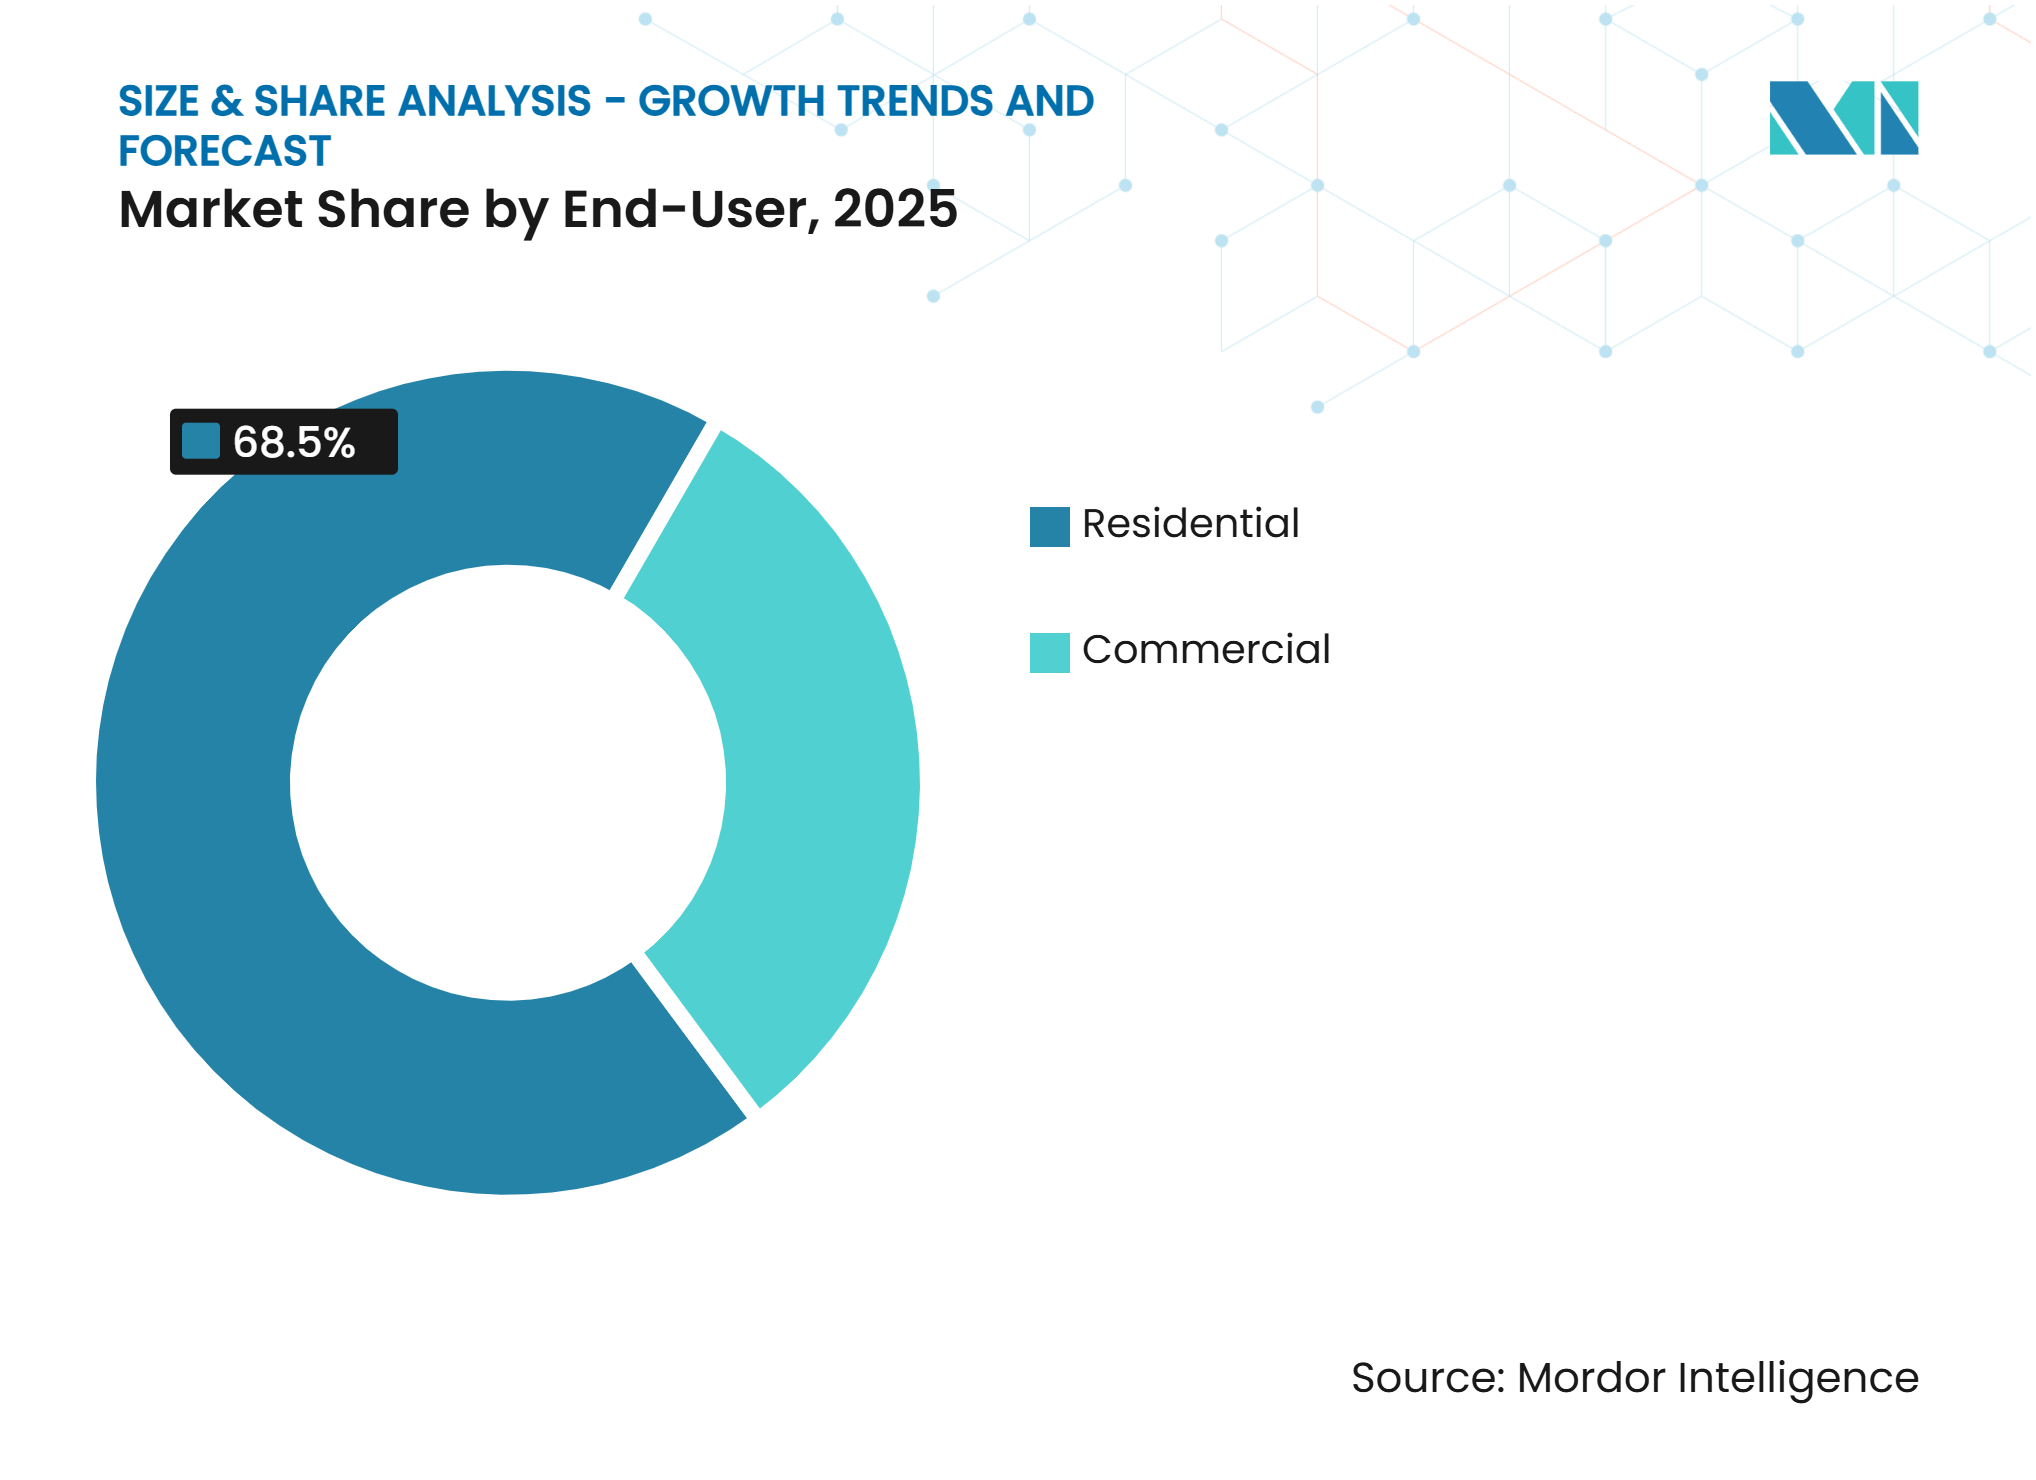
- Nach Endnutzer entfiel auf den Privatbereich im Jahr 2025 der größte Anteil von 68,5 %, während der gewerbliche Bereich von 2026 bis 2031 voraussichtlich mit der schnellsten CAGR von 11,9 % wachsen wird.
- Nach Vertriebskanal entfiel auf den Offline-Bereich (Baumärkte, Fachhändler) im Jahr 2025 der größte Anteil von 58,0 %, während der Online-Bereich (Direktvertrieb, Marktplätze) von 2026 bis 2031 voraussichtlich mit der schnellsten CAGR von 16,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration in das Smart Home und Fernverwaltung der Rasenpflege | 1.6% | National, konzentriert in Île-de-France und Auvergne-Rhône-Alpes | Mittelfristig (2–4 Jahre) |
| Steigende Lohnkosten im Landschaftsbau | 1.4% | National, am stärksten ausgeprägt in Île-de-France und Provence-Alpes-Côte d'Azur | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach emissionsarmen und geräuscharmen Geräten | 1.2% | National, insbesondere in städtischen Gemeinden mit Lärmschutzverordnungen | Mittelfristig (2–4 Jahre) |
| Kostensenkung bei drahtloser Navigation | 1.0% | National | Kurzfristig (≤ 2 Jahre) |
| Französische Nachfrage nach händlergestützten Außengeräten | 0.7% | National, am stärksten in ländlichen und stadtnahen Gebieten | Langfristig (≥ 4 Jahre) |
| Mähanwendungen in Photovoltaik-Parks und gepflegten Grünflächen | 0.8% | Okzitanien, Nouvelle-Aquitaine und Provence-Alpes-Côte d'Azur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration in das Smart Home und Fernverwaltung der Rasenpflege
Frankreichs etablierte Nutzung vernetzter Heimgeräte unterstützt die Einführung von Mährobotern mit Fernplanung, Überwachung und app-gesteuerter Bedienung. Laut dem Nationalen Institut für Statistik und Wirtschaftsstudien (INSEE) nutzten 36 % der Internetnutzer in Frankreich im Jahr 2024 vernetzte Geräte zu Hause. Dies stellt eine erhebliche Nutzerbasis dar, die bereits mit vernetzten Haushaltsgeräten vertraut ist, was Smart-Home-kompatible Mähroboter für Verbraucher relevant macht, die eine integrierte Hausautomatisierung anstreben. Da Konnektivität zu einem Standardmerkmal von Haushaltsgeräten wird, können Hersteller die Einführung von Mährobotern durch die Integration von Fernverwaltung und Smart-Home-Funktionalität vorantreiben.
Steigende Lohnkosten im Landschaftsbau
Französische Landschaftsbauunternehmen sehen sich mit einer wachsenden Lohnkostenbelastung konfrontiert, was den Anreiz zur Automatisierung arbeitsintensiver Pflegetätigkeiten stärkt. Laut VALHOR (2026) machten die Lohnkosten im Jahr 2024 28 % des Umsatzes der von CER France analysierten Landschaftsbauunternehmen aus, wobei der Lohnkostenanteil seit 2021 jährlich gestiegen istEntreprises du paysage : données comptables et financières par CER France, valhor.fr.">[1]. Diese steigende Lohnkostenbelastung veranlasst professionelle Landschaftsbaubetriebe dazu, Mähroboter für wiederkehrende Mähaufgaben einzusetzen, um die Abhängigkeit von manueller Arbeit zu reduzieren und die Arbeitsproduktivität zu verbessern. Infolgedessen unterstützen steigende Lohnkosten die Nachfrage nach Mährobotern in Frankreich.
Nachfrage nach emissionsarmen und geräuscharmen Geräten
Frankreichs Dekarbonisierungsziele verstärken die Nachfrage nach elektrischen Außengeräten, einschließlich Mährobotern, die ohne direkte Kraftstoffverbrennung betrieben werden. Laut dem französischen Ministerium für ökologischen Wandel (MTET) zielt Frankreichs dritte Nationale Niedrigemissionsstrategie, die 2026 fällig ist, auf eine Reduzierung der territorialen Treibhausgasemissionen um 50 % bis 2030 im Vergleich zu den Werten von 1990 ab. Diese politische Ausrichtung fördert die Einführung emissionsärmerer Geräte für die Landschaftspflege. Elektrische Mähroboter unterstützen diesen Wandel durch die Automatisierung des Mähens und machen Dekarbonisierungsziele zu einem wichtigen Treiber der Marktnachfrage.
Kostensenkung bei drahtloser Navigation
Die wachsende Verfügbarkeit drahtloser Mähroboter erweitert den Zugang von Verbrauchern und Fachleuten zu Navigationstechnologien, die die Installation eines Begrenzungsdrahts überflüssig machen. Laut Husqvarna Group (2025) erweiterte das Unternehmen sein Portfolio für die Saison 2025 auf 24 Mährobotermodelle ohne Begrenzungsdraht für private und professionelle Anwendungen. Eine breitere Produktverfügbarkeit kann das Verbraucherbewusstsein steigern und mehr Auswahlmöglichkeiten für verschiedene Rasenflächen und Anwendungen bieten, was die Einführung drahtloser Mähroboterlösungen unterstützt und zum anhaltenden Marktwachstum beiträgt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Anschaffungskosten | -1.0% | National, am stärksten ausgeprägt in ländlichen und einkommensschwächeren stadtnahen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Komplexes Gelände und unregelmäßige Rasenlayouts | -0.7% | Ländliches Frankreich, einschließlich Bretagne, Auvergne und Pays de la Loire | Langfristig (≥ 4 Jahre) |
| Diebstahl, Vandalismus und Gerätesicherheitsbedenken | -0.4% | National, städtische und stadtnahe Gebiete | Mittelfristig (2–4 Jahre) |
| Risiken durch Konnektivität, Datenschutz und Firmware-Abhängigkeit | -0.4% | National, mit größeren Bewusstseinslücken bei Verbrauchern in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Anschaffungskosten
Hohe anfängliche Anschaffungskosten können die Einführung von Mährobotern in Frankreich hemmen, indem sie die erforderliche finanzielle Vorabverpflichtung für Verbraucher erhöhen. Laut Que Choisir (2026) lagen die Preise für Mähroboter je nach technologischem Ausstattungsgrad zwischen 249 EUR (291 USD) und 3.000 EUR (3.510 USD). Diese breite Preisspanne zeigt, dass fortschrittliche Mährobotermodelle erhebliche Vorabkosten verursachen können, was Kaufentscheidungen bei preissensiblen Verbrauchern verzögern und damit das Marktwachstum hemmen kann.
Komplexes Gelände und unregelmäßige Rasenlayouts
Komplexes Gelände und unregelmäßige Rasenlayouts können die Einführung von Mährobotern einschränken, da die Navigations- und Traktionsanforderungen in geneigten und hindernisreichen Gärten anspruchsvoller werden. Laut Husqvarna Group (2026) können seine Automower-Modelle mit Allradantrieb Steigungen von bis zu 70 % (35°) bewältigen, während Hindernisse wie Bäume oder Steine auf Steigungen zwischen 50 % und 70 % umfahren werden müssenInventeurs de la tonte robotisée, husqvarna.com.">[2]. Dies verdeutlicht die betrieblichen Einschränkungen, die in anspruchsvollen Gärten mit steilen Abschnitten und Hindernissen bestehen bleiben. Infolgedessen kann die Geländekomplexität die Eignung von Mährobotern einschränken und die Marktexpansion in Frankreich begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
Segment Mittel (501–2.000 m²) führend, während Hoch (mehr als 2.000 m²) das Wachstum neu definiertDas Segment Mittel (501–2.000 m²) entfiel im Jahr 2025 auf den größten Anteil von 44,1 % am französischen Markt für Mähroboter. Dieses Segment profitiert von der breiten Anwendbarkeit von Mährobotern für Wohnimmobilien, die eine regelmäßige Rasenpflege erfordern. Für mittelgroße Flächen konzipierte Geräte ermöglichen automatisiertes Mähen ohne die höheren Kapazitätsanforderungen größerer Grundstücke. Die Produktverfügbarkeit über verschiedene Navigationstechnologien hinweg ermöglicht es Käufern, Systeme basierend auf der Rasenkonfiguration und den Installationspräferenzen auszuwählen. Diese Faktoren unterstützen die anhaltende Nachfrage nach Mährobotern im Segment Mittel (501–2.000 m²) in ganz Frankreich.
Das Segment Hoch (mehr als 2.000 m²) soll von 2026 bis 2031 mit der schnellsten CAGR von 15,6 % wachsen. Größere Rasenflächen erfordern Geräte, die in der Lage sind, ausgedehnte Flächen zu bedecken und dabei konsistente Mähpläne einzuhalten. Dies schafft Möglichkeiten für Wohnanwesen und professionelle Anwendungen, bei denen wiederkehrende Rasenpflege eine größere Betriebskapazität erfordert. Hersteller erweitern ihre Produktportfolios um leistungsstärkere Mähroboter und Navigationssysteme für größere Flächen und verbessern damit die Eignung des autonomen Mähens für ausgedehnte Grundstücke. Infolgedessen soll die zunehmende Automatisierung bei großflächigen Rasenpflegeanwendungen das schnellere Wachstum dieses Segments unterstützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Navigationstechnologie:
Begrenzungsdraht behält seinen Umfang, Vision/Kamera setzt das TempoDas Segment Begrenzungsdraht entfiel im Jahr 2025 auf den größten Anteil von 52,7 % und ist damit die größte Navigationstechnologiekategorie. Begrenzungsdrahtsysteme bleiben etabliert, da sie einen definierten Mähbereich und einen vertrauten Betriebsansatz für Verbraucher und Installateure bieten. Die physische Begrenzungsinstallation ermöglicht eine vorhersehbare Navigation auf Rasenflächen mit klar definierten Grenzen. Die Technologie wird zudem durch etablierte Produktportfolios und Installationspraktiken für private Anwendungen unterstützt. Diese Eigenschaften unterstützen weiterhin die Nachfrage nach Mährobotern mit Begrenzungsdraht, während alternative Navigationstechnologien zusätzliche Lösungen für verschiedene Rasenkonfigurationen und Installationsanforderungen entwickeln.
Die Marktgröße des französischen Mährobotermarkts für das Segment Vision/Kamera soll von 2026 bis 2031 mit der schnellsten CAGR von 14,7 % wachsen. Visionsbasierte Navigation kann die Abhängigkeit von der physischen Begrenzungsinstallation reduzieren, indem Kameras und Software zur Identifizierung von Rasenflächen, Hindernissen und Mähpfaden eingesetzt werden. Dieser Ansatz kann die Bereitstellung für Verbraucher vereinfachen, die geringere Installationsanforderungen und mehr Flexibilität suchen. Visionsysteme können auch die automatische Hinderniserkennung und Routenverwaltung unterstützen, sodass Mähroboter in sich verändernden Rasenumgebungen betrieben werden können. Die kontinuierliche Weiterentwicklung kamerabasierter Navigation und Fähigkeiten der künstlichen Intelligenz kann die Anwendungsmöglichkeiten des autonomen Mähens erweitern und das schnellere Wachstum des Segments Vision/Kamera unterstützen.
Nach Endnutzer:
Privatbereich sichert das Volumen, Gewerbe treibt die DynamikDas Segment Privatbereich entfiel im Jahr 2025 auf den größten Anteil von 68,5 %. Die private Nachfrage wird durch den Komfort der automatisierten Rasenpflege für Haushalte mit privat gepflegten Außenbereichen unterstützt. Mähroboter können regelmäßiges Mähen nach programmierten Zeitplänen durchführen und so den Bedarf an kontinuierlichem manuellem Eingreifen reduzieren. Hersteller bieten Produkte für verschiedene Rasenflächen und Navigationstechnologien an, sodass Haushalte Geräte entsprechend ihren Gartenanforderungen auswählen können. Die breite Anwendbarkeit von Mährobotern im privaten Bereich unterstützt die anhaltende Nachfrage für das Segment in ganz Frankreich.
Das gewerbliche Segment soll von 2026 bis 2031 mit der schnellsten CAGR von 11,9 % wachsen. Gewerbliche Anwendungen umfassen Landschaftsbaudienstleistungen, Kommunen, Sportanlagen, Golfplätze und andere Organisationen, die für die regelmäßige Pflege von Grünflächen verantwortlich sind. Diese Nutzer profitieren von automatisierten Mähplänen und Geräten, die für einen größeren Flächenbedarf ausgelegt sind. Mähroboter ermöglichen es professionellen Betreibern auch, wiederkehrende Pflegeaufgaben zu verwalten und Personal für andere Landschaftsbauaufgaben einzusetzen. Das wachsende Interesse an Automatisierung in professionellen Rasenpflegebetrieben erweitert die adressierbare Anwendungsbasis über Haushalte hinaus und unterstützt das schnellere Wachstum des gewerblichen Segments im Prognosezeitraum.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Offline (Baumärkte, Fachhändler) hält das Volumen, Online (Direktvertrieb, Marktplätze) schreibt die Dynamik neuOffline-Kanäle (Baumärkte, Fachhändler) entfielen im Jahr 2025 auf den größten Anteil von 58,0 %. Stationäre Händler bleiben für den Kauf von Mährobotern wichtig, da sie Produktvorführungen, Installationsberatung und Kundendienst nach dem Kauf anbieten. Fachhändler helfen Kunden bei der Bewertung von Geräten auf der Grundlage der Rasenkonfiguration und der Navigationsanforderungen. Baumärkte bieten im Geschäft Zugang zu Mährobotern und verwandten Rasenpflegegeräten. Diese Dienstleistungen sind besonders relevant für Käufer, die Installations- oder Wartungsunterstützung benötigen, und diese Kombination aus Produktzugang und Kundensupport trägt weiterhin zur Marktstellung des Offline-Segments in Frankreich bei.
Das Online-Segment (Direktvertrieb, Marktplätze) soll von 2026 bis 2031 mit der schnellsten CAGR von 16,4 % wachsen. Online-Einkäufe geben Verbrauchern Zugang zu Produktspezifikationen, Preisinformationen, Kundenbewertungen und einer breiten Palette von Mährobotermodellen über Direktshops und Marktplätze. Digitale Kanäle vereinfachen auch den Vergleich von Navigationstechnologien, Rasenflächen-Abdeckungsfähigkeiten und Produktmerkmalen. Die wachsende Verfügbarkeit drahtloser Systeme unterstützt den Online-Kauf zusätzlich, indem die Installationskomplexität für einige Nutzer reduziert wird. Da Verbraucher zunehmend vertrauter damit werden, Mähroboter über digitale Kanäle zu bewerten, sollen Direkt- und Marktplatzplattformen ihre Rolle bei der Produktentdeckung und im Vertrieb ausbauen.
Geografische Analyse
Frankreich verfügt über eine für die Einführung von Mährobotern geeignete Wohnbasis, wobei die Nachfrage durch private Außenbereiche und regionale Unterschiede in den Wohnmustern geprägt wird. Vorstädtische und stadtnahe Gebiete unterstützen private Anwendungen, bei denen Hausbesitzer individuelle Rasenflächen pflegen, während städtische Gebiete aufgrund der höheren Bebauungsdichte eine begrenztere adressierbare Basis bieten. Küsten- und ländliche Regionen weisen unterschiedliche Gartenkonfigurationen und Pflegeanforderungen auf. Diese geografischen Unterschiede schaffen unterschiedliche Möglichkeiten für Hersteller und Händler. Die private Nachfrage variiert daher je nach Wohnstruktur, Gartenverfügbarkeit und lokalen Grundstückseigenschaften.
Die regionale Nachfrage variiert mit der Konzentration von Einzelwohnhäusern und den Eigenschaften gepflegter Außenbereiche. Gebiete rund um große Ballungszentren unterstützen das private Mähen mit Robotern, wo freistehende Häuser vorherrschen, während weniger dicht besiedelte Gebiete Möglichkeiten auf größeren Wohngrundstücken bieten. Regionale Unterschiede in Gelände, Gartenkonfiguration und Zugang zu professionellen Landschaftsbaudienstleistungen beeinflussen ebenfalls die Technologieauswahl und das Kaufverhalten. Diese Bedingungen begünstigen einen differenzierten geografischen Ansatz, bei dem Hersteller private und professionelle Anwendungen entsprechend den lokalen Grundstückseigenschaften ansprechen. Diese Variation unterstützt mehrere regionale Nachfragemuster anstelle eines einheitlichen nationalen Einführungsprofils.
Die geografische Chance wird durch die weite Verbreitung privater Außenbereiche in französischen Haushalten unterstützt. Laut FranceAgriMer und VALHOR (2026) verfügten 74 % der französischen Haushalte im Jahr 2025 über einen Garten oder eine Terrasse. Dies bietet eine breite Basis von Haushalten mit Außenbereichen, in denen automatisierte Rasenpflege relevant ist, obwohl nicht jeder Garten für Mähroboter geeignet ist. Regionale Unterschiede in der Grundstücksgestaltung, Zugänglichkeit und dem Landschaftsbaubedarf wirken sich weiterhin auf die adressierbare Nachfrage aus. Die weite Verbreitung von Außenbereichen unterstützt das private Marktpotenzial, während bedeutende Unterschiede zwischen Regionen und einzelnen Gartenkonfigurationen bestehen bleiben.
Wettbewerbslandschaft
Marktkonzentration
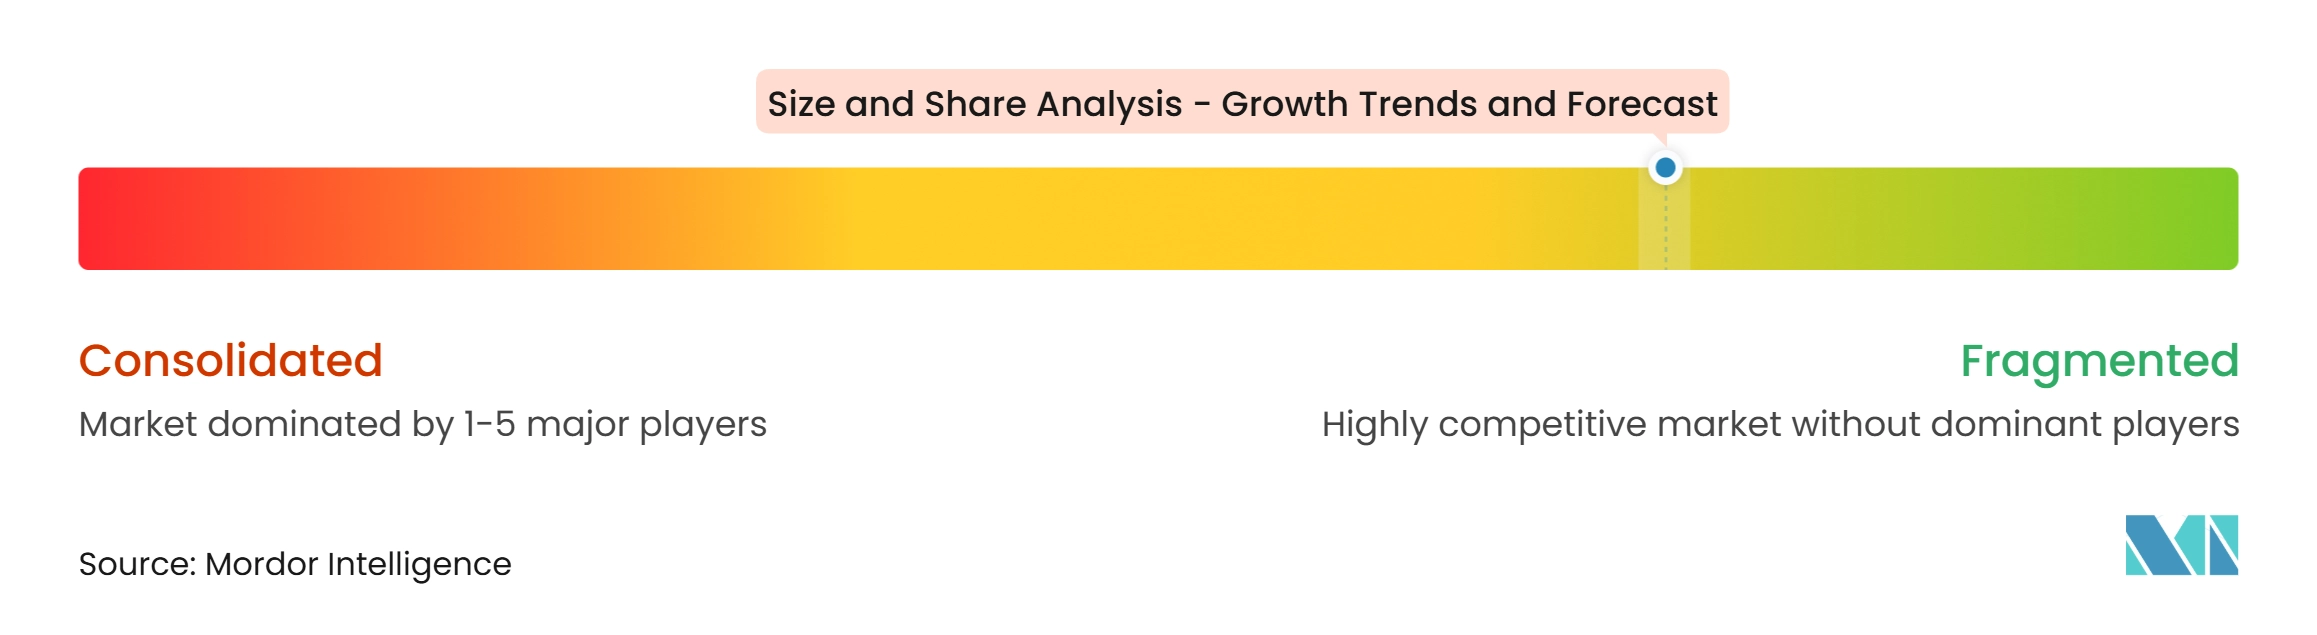
Der französische Markt für Mähroboter ist im Jahr 2025 fragmentiert, wobei Husqvarna AB, Robert Bosch GmbH, STIGA S.p.A., Honda Motor Co., Ltd. und Positec Group Limited zu den wichtigsten Marktteilnehmern gehören. Etablierte Anbieter konkurrieren über Händlernetzwerke, Produktbreite, Installationsdienstleistungen und Kundendienst nach dem Kauf, während neuere technologieorientierte Teilnehmer drahtlosen Betrieb, Automatisierung und fortschrittliche Sensorik betonen. Anbieter bedienen private und professionelle Anwendungen durch Produkte, die für verschiedene Rasenflächen und Betriebsbedingungen ausgelegt sind. Die Wettbewerbsdifferenzierung hängt zunehmend von Navigationsfähigkeit, Installationsanforderungen, Hindernishandhabung, Konnektivität und Serviceunterstützung neben der Schneidleistung ab.
Der Wettbewerb wird auch durch Unterschiede in der Navigationstechnologie und den Bereitstellungsanforderungen geprägt. Begrenzungsdrahtprodukte bedienen weiterhin Käufer, die eine etablierte Perimeterkontrolle suchen, während neuere Systeme Vision, LiDAR oder satellitengestützte Positionierung nutzen, um Installationsanforderungen zu reduzieren oder komplexes Rasenmanagement zu unterstützen. Unabhängige Verbrauchertests unterstreichen die Bedeutung der Abstimmung des Mähers auf die Gartenkonfiguration, einschließlich Fläche, Steigungen, Bäume und Mauern. Dies zeigt, dass Anbieter nicht nur bei Produktspezifikationen, sondern auch bei der Eignung für spezifische Gartenbedingungen konkurrieren. Navigationsfähigkeit, einfache Einrichtung und Anwendungseignung bleiben wichtige Wettbewerbsaspekte.
Produktinnovation intensiviert die Wettbewerbsdifferenzierung, da Anbieter Mähroboter mit zunehmend automatisierter Navigation und vereinfachter Installation einführen. Im Juni 2025 stellte STIGA S.p.A. die autonomen Mähroboter A 4 und A 8 vor, die für Gärten bis zu 400 m² bzw. 800 m² konzipiert sindSTIGA Unveils the New A 3 and A 8 Autonomous Robot Mowers, stiga.com.">[3]. Die Modelle verfügen über digitale Gartenkartierung und drahtlose Installation über die STIGA.GO-Anwendung. Diese Entwicklung veranschaulicht, wie Anbieter Produkte durch vereinfachte Einrichtung und automatisiertes Gartenmanagement differenzieren. Der Wettbewerb konzentriert sich daher zunehmend auf Navigationstechnologie, Installationskomfort, Anwendungsflexibilität und Nutzererfahrung in der privaten Rasenpflege.
Marktführer der Analyse von Größe & Marktanteil – Wachstumstrends und Prognose
-
Husqvarna AB
-
Robert Bosch GmbH
-
STIGA S.p.A.
-
Honda Motor Co., Ltd.
-
Positec Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Analyse von Größe & Marktanteil – Wachstumstrends und Prognose Unternehmen in diesem Bericht
- Husqvarna AB
- Robert Bosch GmbH
- STIGA S.p.A.
- Honda Motor Co., Ltd.
- Deere and Company
- Positec Group Limited
- ANDREAS STIHL AG & Co. KG
- Navimow B.V. (Segway-Ninebot)
- Shenzhen Mammotion Technology Co., Ltd.
- Zucchetti Centro Sistemi S.p.A.
- Dreame Innovation Technology (Suzhou) Co., Ltd.
- Globe Technologies Group
Neueste Industrielle Entwicklungen in Analyse von Größe & Marktanteil – Wachstumstrends und Prognose
- März 2026: STIGA S.p.A. brachte acht neue autonome Mähroboter mit Vista-Technologie auf den Markt, die KI-gestützte Kameranavigation mit antennenlosem Betrieb kombinieren. Die neuen Modelle decken Rasenflächen von 600 m² bis 14.000 m² ab und erweitern STIGAs autonomes Mähportfolio.
- Februar 2026: Husqvarna AB führte in Frankreich die professionelle Plattform Automower 540, 560, 580 und 580L EPOS ein, die über verbesserte Visionstechnologie verfügt, welche die Hinderniserkennung und Navigationsfähigkeiten für das professionelle Grünflächenmanagement verbessert.
- Februar 2026: Navimow B.V. (Segway-Ninebot) stellte in Paris seine Mähroboterbaureihe 2026 vor und präsentierte die Serien X4, H2, i2 AWD, i2 LiDAR, i2 LiDAR Pro und Terranox für private und professionelle Anwendungen. Die Baureihe verfügt über LiDAR-, RTK- und visionsbasierte Navigation.
Umfang des Berichts zur Analyse von Größe & Marktanteil – Wachstumstrends und Prognose
Ein Mähroboter ist ein automatisiertes Außengerätesystem, das Sensoren, Navigationstechnologie und programmierte Steuerungen verwendet, um Gras mit minimalem menschlichen Eingriff zu mähen. Er wird eingesetzt, um private, gewerbliche und institutionelle Rasenflächen effizient und konsistent zu pflegen.
Der Bericht über den französischen Markt für Mähroboter ist segmentiert nach Reichweite (Niedrig (weniger als 500 m²), Mittel (501–2.000 m²) und Hoch (mehr als 2.000 m²)), nach Navigationstechnologie (Begrenzungsdraht, Vision/Kamera und GNSS/RTK-GPS), nach Endnutzer (Privatbereich und Gewerbe) sowie nach Vertriebskanal (Online (Direktvertrieb und Marktplätze) und Offline (Baumärkte und Fachhändler)). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Niedrig (weniger als 500 m²) |
| Mittel (501–2.000 m²) |
| Hoch (mehr als 2.000 m²) |
| Begrenzungsdraht |
| Vision/Kamera |
| GNSS/RTK-GPS |
| Privatbereich |
| Gewerbe |
| Online (Direktvertrieb, Marktplätze) |
| Offline (Baumärkte, Fachhändler) |
| Nach Reichweite | Niedrig (weniger als 500 m²) |
| Mittel (501–2.000 m²) | |
| Hoch (mehr als 2.000 m²) | |
| Nach Navigationstechnologie | Begrenzungsdraht |
| Vision/Kamera | |
| GNSS/RTK-GPS | |
| Nach Endnutzer | Privatbereich |
| Gewerbe | |
| Nach Vertriebskanal | Online (Direktvertrieb, Marktplätze) |
| Offline (Baumärkte, Fachhändler) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate zusammen mit der Marktgröße von 2026 bis 2031?
Der französische Markt für Mähroboter soll von 2026 bis 2031 mit einer CAGR von 7,28 % wachsen und von 493,58 Millionen USD im Jahr 2026 auf 701,38 Millionen USD bis 2031 steigen.
Welche Mährobottertechnologie wächst am schnellsten?
Das Segment Vision/Kamera soll von 2026 bis 2031 mit der schnellsten CAGR von 14,7 % wachsen.
Warum nutzen französische Käufer weiterhin stationäre Händler?
Käufer schätzen Vorführungen, lokalen Service und Installationsberatung, insbesondere für höherpreisige Begrenzungsdraht-Geräte.
Welche Kundengruppe wird bis 2031 am schnellsten wachsen?
Das gewerbliche Segment soll mit der schnellsten CAGR von 11,9 % von 2026 bis 2031 wachsen.