
Taille et part du marché des régulateurs de croissance des plantes en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 179.5 Millions de dollars américains |
| Taille du Marché (2026) | 194.30 Millions de dollars américains |
| Taille du Marché (2031) | 289.5 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.30 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des régulateurs de croissance des plantes en France par Mordor Intelligence
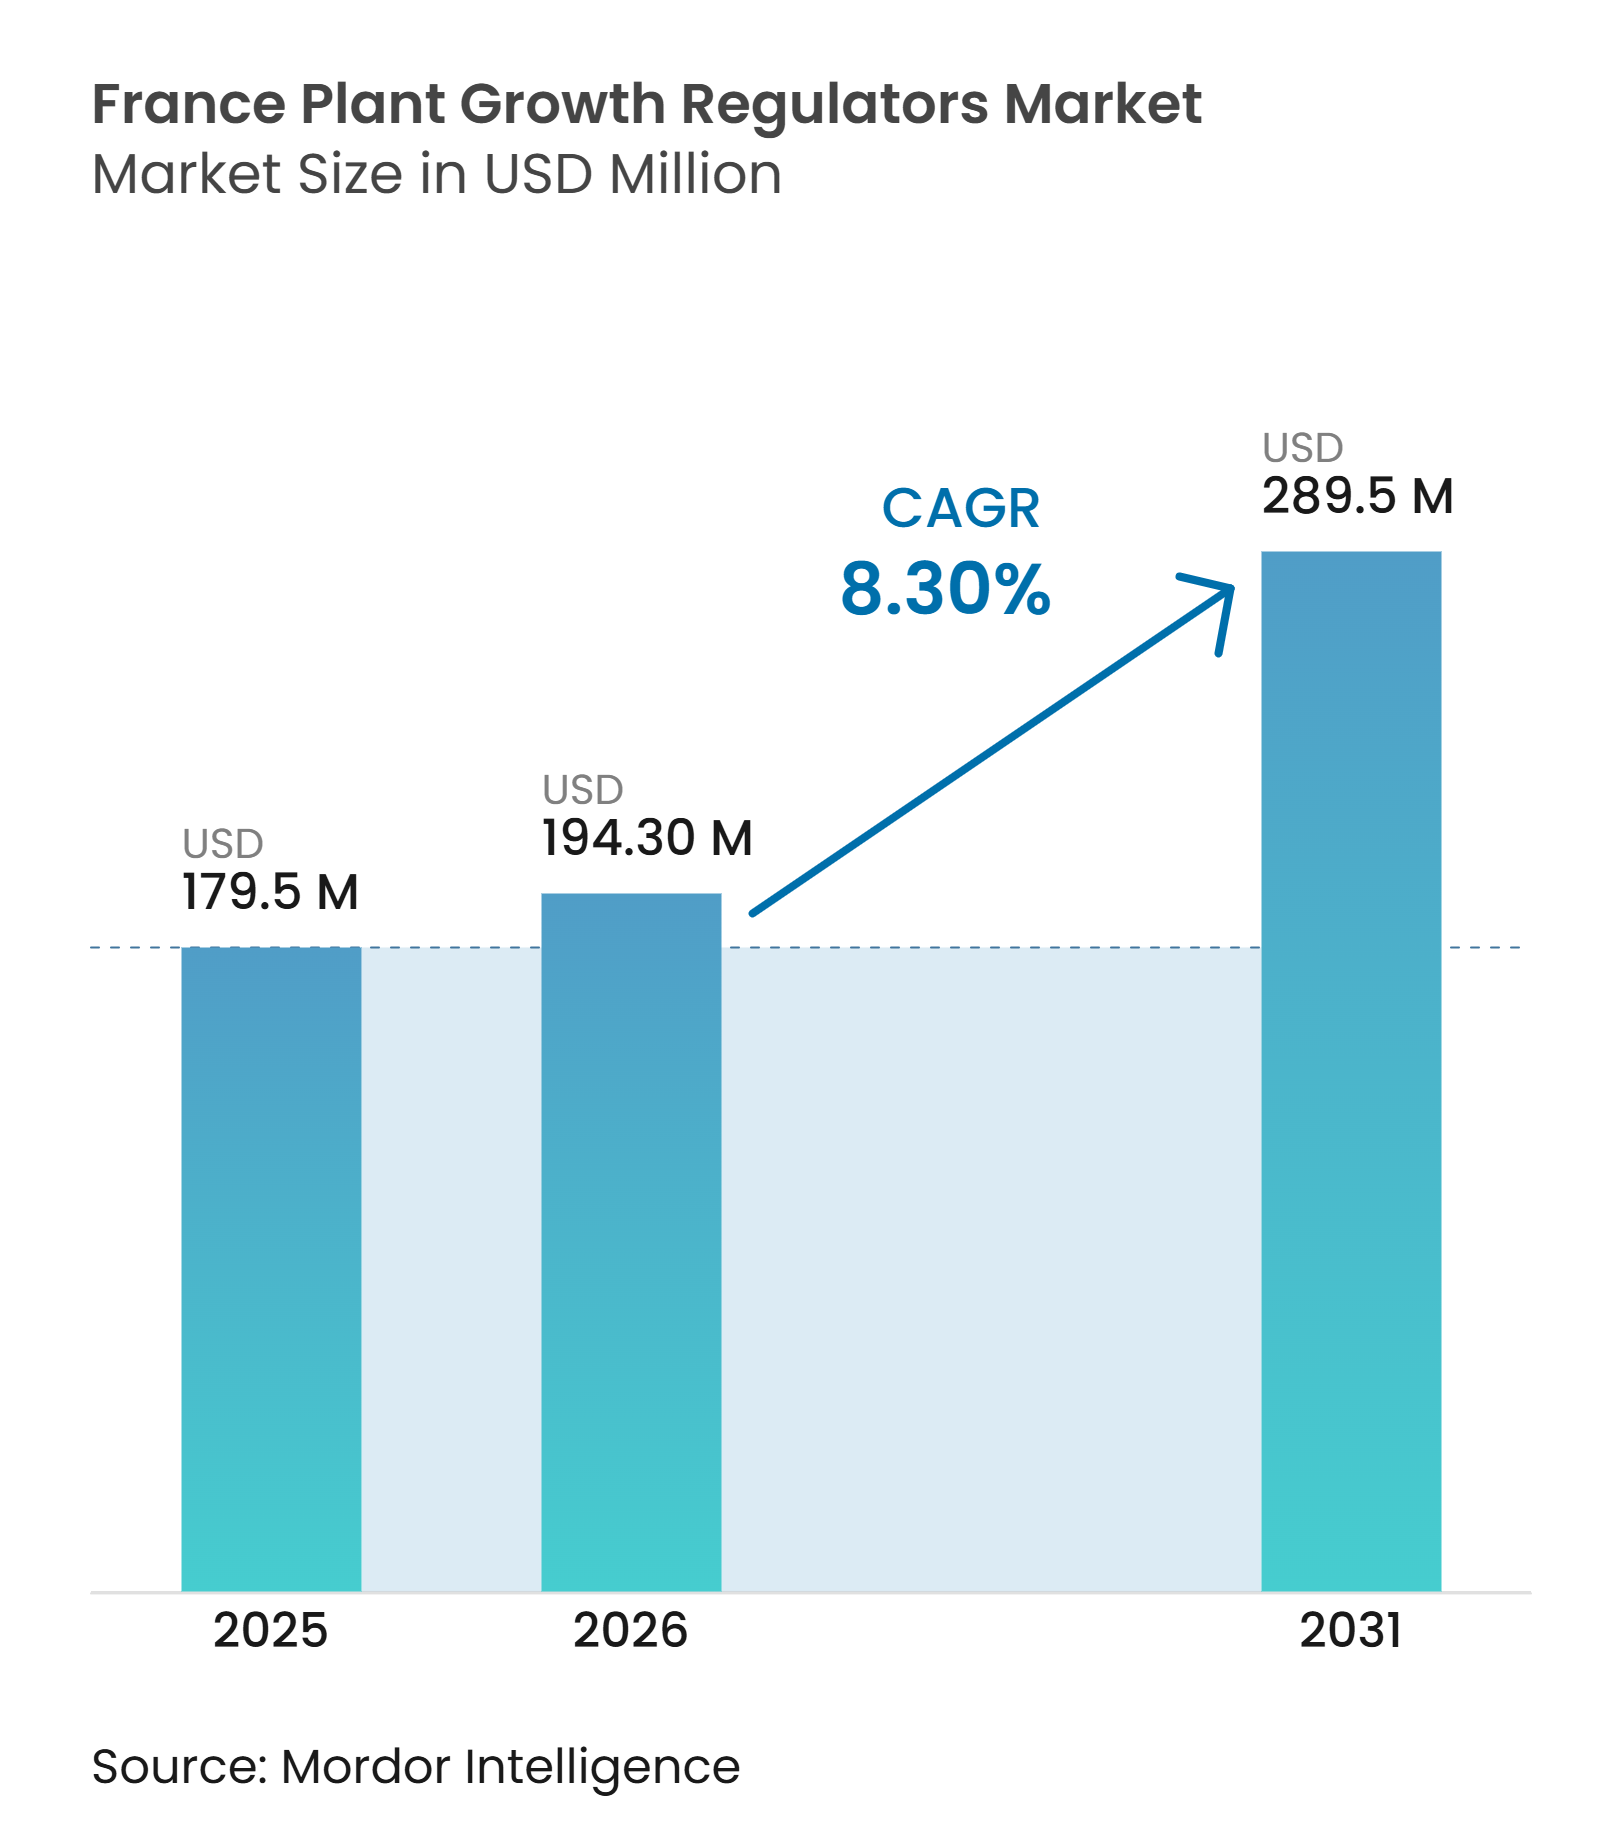
La taille du marché des régulateurs de croissance des plantes en France devrait croître de 179,5 millions USD en 2025 à 194,3 millions USD en 2026, pour atteindre 289,5 millions USD d'ici 2031, avec un CAGR de 8,3 % sur la période 2026-2031. La vaste base agricole de la France, avec près de 28 millions d'hectares de superficie agricole utilisée, soutient la demande dans les grandes cultures, les vignobles, les vergers et l'horticulture. Écophyto 2030 oriente les investissements des anciens produits synthétiques vers des alternatives à moindre risque et des plateformes de biostimulants. Cette évolution soutient les dépenses consacrées aux produits de stabilisation des cultures, de nouaison, de gestion du stress et de contrôle de la canopée, qui peuvent répondre à des exigences plus strictes en matière de risques et de résidus. Le marché des régulateurs de croissance des plantes en France favorise les fournisseurs capables de satisfaire aux exigences d'autorisation de l'Agence nationale de sécurité sanitaire de l'alimentation, de l'environnement et du travail (ANSES), tout en maintenant des portefeuilles conventionnels et biologiques. Cela crée une demande en volume plus faible pour certaines substances actives synthétiques matures, tandis que les biostimulants enregistrés et les produits à moindre risque soutiennent une croissance à plus haute valeur ajoutée.
Points clés du rapport
- Par type, les cytokinines représentaient 34 % de la taille du marché des régulateurs de croissance des plantes en France en 2025, tandis que les gibbérellines devraient connaître la croissance la plus rapide avec un CAGR de 9,1 % sur la période 2026-2031.
- Par application, les céréales et les grains représentaient 31 % du chiffre d'affaires en 2025, tandis que les fruits et légumes devraient constituer le segment à la croissance la plus rapide avec un CAGR de 9,4 % sur la période 2026-2031.
- Par formulation, les granulés solubles détenaient 39 % de la part du marché des régulateurs de croissance des plantes en France en 2025, tandis que les liquides solubles constituent le segment à la croissance la plus rapide avec un CAGR de 8,8 % sur la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des surfaces biologiques et durables | 1.80% | National, avec une intensité plus élevée en Bretagne, Auvergne-Rhône-Alpes et Occitanie | Moyen terme (2 à 4 ans) |
| Production céréalière et demande anti-verse | 1.60% | Grand Est, Hauts-de-France et Centre-Val de Loire | Court terme (≤ 2 ans) |
| Stress climatique dans la production fruitière, maraîchère et arboricole | 1.40% | Bordeaux, Bourgogne, Champagne, Val de Loire et Languedoc-Roussillon | Court terme (≤ 2 ans) |
| Adoption de la culture de précision et sous abri | 1.20% | Bretagne, Loire-Atlantique et Provence-Alpes-Côte d'Azur | Moyen terme (2 à 4 ans) |
| Voie SNuB (Bilan Apparent des Nutriments du Sol) en France pour les produits naturels de gestion de la croissance | 0.80% | National, avec une concentration de R&D en Occitanie et Pays de la Loire | Long terme (≥ 4 ans) |
| Substitution des substances actives à risque pilotée par PARSADA | 0.60% | National, avec priorité dans les vignobles et les grandes cultures | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des surfaces biologiques et durables soutient l'adoption des régulateurs de croissance
Le marché français des régulateurs de croissance des plantes est soutenu par la vaste base d'agriculture biologique certifiée du pays, qui représentait près de 10 % de la superficie agricole utilisée totale en 2024. À mesure que davantage de terres agricoles transitent vers des systèmes de production biologiques et étroitement surveillés, les agriculteurs disposent d'options d'intrants limitées et privilégient de plus en plus les produits enregistrés qui améliorent la vigueur des cultures, le développement des fruits et la gestion du stress dans le cadre des réglementations en vigueur. Cette tendance stimule la demande de régulateurs de croissance des plantes biostimulants conformes aux normes biologiques de l'UE et déjà autorisés via les voies ITAB en France[1]. Par ailleurs, les exploitations s'orientent vers la certification HVE Niveau 3, élargissant le marché des produits à base d'algues et d'acides aminés au-delà des seules exploitations entièrement biologiques. Le marché connaît également une dynamique de prix : les agriculteurs opérant sous des normes de certification plus strictes ont tendance à acheter des portefeuilles de produits plus étroits et plus spécialisés plutôt que des intrants génériques. En outre, l'élargissement de la liste positive SNuB (Bilan Apparent des Nutriments du Sol) de 148 espèces de la pharmacopée à plus de 1 193 espèces végétales autorisées a réduit les obstacles au développement et à la commercialisation de nouvelles formulations naturelles. Cette combinaison d'exigences de certification et d'éligibilité accrue aux intrants naturels devrait maintenir une demande soutenue pour des solutions à plus haute valeur ajoutée sur le marché des régulateurs de croissance des plantes en France au fil du temps.
Production céréalière et demande anti-verse
Le marché français des régulateurs de croissance des plantes est fortement soutenu par la culture céréalière, la France produisant annuellement des quantités importantes de blé et d'orge, maintenant ainsi sa position de premier producteur céréalier de l'Union européenne. Cette vaste base de cultures crée une demande stable pour les régulateurs de croissance des plantes anti-verse dans les programmes de production à intrants élevés. Les agriculteurs appliquant des doses d'azote plus élevées ont besoin d'un soutien à la résistance des tiges pour réduire le risque de verse et protéger la qualité de la récolte. La production nationale de cultures a augmenté de 3,5 % en 2025 à la suite de la saison 2024 perturbée par les conditions météorologiques, ce qui a permis de restaurer les dépenses consacrées aux programmes d'intrants pour les grandes cultures. Le marché des régulateurs de croissance des plantes en France conserve une base de demande céréalière stable, même si d'autres catégories de pesticides font face à une pression de réduction plus forte. Arvalis participe aux travaux intersectoriels du Plan d'Action Stratégique pour Anticiper le Retrait Potentiel Européen de Substances Actives et Développer des Techniques Alternatives de Protection des Cultures (PARSADA), ce qui fournit aux fournisseurs de céréales une orientation plus claire sur le rôle futur des solutions anti-verse. Cela positionne les céréales comme un segment de volume important pour les entreprises capables d'équilibrer les ralentisseurs conventionnels avec les alternatives émergentes à moindre risque.
Stress climatique dans la production fruitière, maraîchère et arboricole
Le marché des régulateurs de croissance des plantes en France bénéficie du soutien des producteurs de fruits, légumes et vergers qui ont besoin d'une gestion des cultures plus cohérente dans des conditions météorologiques variables. Ces producteurs utilisent de plus en plus des programmes biostimulants pour soutenir la floraison, la nouaison, le développement de la canopée et la récupération après des stress liés aux conditions météorologiques. Cela est particulièrement pertinent dans les zones viticoles et de cultures à haute valeur ajoutée, où une légère perte de qualité peut affecter les revenus agricoles plus qu'une modeste variation de rendement. Les résultats d'essais réalisés par Biodevas Laboratories et publiés en octobre 2025 ont montré qu'un programme biostimulant appliqué en 2024 a produit 39 % de grappes de raisin supplémentaires et un poids de récolte supérieur de 38 % lors de la saison de suivi 2025. Ces résultats incitent les agriculteurs à utiliser des produits sur plusieurs saisons plutôt que de les acheter uniquement après une année difficile. Le marché des régulateurs de croissance des plantes en France bénéficie de ce schéma, car l'utilisation répétée augmente la valeur de chaque hectare géré. La demande est la plus forte là où les producteurs doivent protéger à la fois la qualité et la régularité des cultures dans les productions premium et les systèmes viticoles.
Adoption de la culture de précision et sous abri
La culture sous abri représente une opportunité à plus haute valeur ajoutée au sein du marché des régulateurs de croissance des plantes en France, car les producteurs ont besoin d'un soutien constant pour l'uniformité, l'architecture des plantes et la gestion de la canopée. La production de tomates, concombres, fraises et plantes ornementales dépend d'une réponse fiable des cultures sur des cycles de production répétés. La sélection des produits est influencée par les attentes en matière de résidus, le comportement en mélange en cuve et la disponibilité d'un soutien technique de la part des fournisseurs. Cela confère un avantage aux entreprises disposant de résultats d'essais locaux documentés et de produits approuvés pour l'horticulture professionnelle. Les opérateurs de cultures sous abri préfèrent également des produits compatibles avec les équipements foliaires existants et applicables à différents stades de la culture. L'évolution vers un approvisionnement sans résidu de pesticides soutient davantage l'utilisation de produits à base de cytokinines et d'auxines présentant des profils de résidus acceptables. Ce segment bénéficie au marché des régulateurs de croissance des plantes en France, car les applications sont plus fréquentes et la performance des formulations est plus critique que dans de nombreuses cultures en plein champ.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délais d'approbation et coûts des dossiers | -1.20% | National, avec l'impact le plus élevé sur les fournisseurs PME et les développeurs de nouvelles substances actives | Court terme (≤ 2 ans) |
| Contrôles liés à l'eau, à la biodiversité et à l'exposition des riverains | -1.00% | Zones sensibles, notamment les cours d'eau de la Loire, de la Gironde et du Languedoc-Roussillon | Moyen terme (2 à 4 ans) |
| Complexité de la frontière réglementaire entre produits phytopharmaceutiques et biostimulants | -0.70% | National, affectant particulièrement les produits à base d'extraits naturels avec des allégations produits larges | Moyen terme (2 à 4 ans) |
| Pression sur le retour sur investissement des agriculteurs et ralentissement des surfaces biologiques | -0.50% | National, avec une exposition plus élevée dans les régions où les primes de l'agriculture biologique sont en déclin | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Délais d'approbation et coûts des dossiers
Le marché des régulateurs de croissance des plantes en France est confronté à des défis importants en raison de l'un des processus d'autorisation les plus stricts d'Europe. L'Agence nationale de sécurité sanitaire de l'alimentation, de l'environnement et du travail (ANSES) nécessite généralement 3 à 5 ans pour approuver un dossier complet de produit phytopharmaceutique. Les coûts de soumission dépassent souvent 1 million EUR (1,1 million USD) par substance active, rendant le processus d'enregistrement complet inaccessible pour de nombreux innovateurs de plus petite taille. Cela retarde l'introduction de nouveaux produits, tels que les cytokinines et les gibbérellines, malgré une demande existante des agriculteurs. L'environnement réglementaire favorise les entreprises disposant de pipelines d'enregistrement multinationaux, car elles peuvent répartir les coûts de conformité sur plusieurs pays et lignes de produits. En revanche, les développeurs plus petits s'associent fréquemment à de grands distributeurs pour accéder au soutien réglementaire et à des réseaux de commercialisation plus larges. Cependant, de tels partenariats peuvent limiter leur indépendance et réduire leurs marges bénéficiaires futures. En conséquence, le pipeline de substances actives sur le marché des régulateurs de croissance des plantes en France reste plus concentré que le niveau de la demande ne le laisserait supposer.
Contrôles liés à l'eau, à la biodiversité et à l'exposition des riverains
L'indicateur HRI-1 dans le cadre d'Écophyto 2030 suit le risque lié aux pesticides en relation avec les cours d'eau, les zones sensibles pour la biodiversité et les zones résidentielles. Cela rend la sélection des produits plus complexe dans les zones soumises à des conditions locales strictes, notamment autour des vignobles et des bassins versants sensibles. L'étude Pestiriv publiée en 2025 a également signalé une exposition plus élevée aux pesticides chez les résidents vivant à proximité des vignobles. Cette constatation soutient des mesures plus strictes concernant les zones tampons et les restrictions d'application dans les zones viticoles. Le système des Certificats d'Économie de Produits Phytopharmaceutiques (CEPP) oblige les distributeurs à promouvoir et à documenter les actions de réduction des risques, augmentant ainsi la demande d'alternatives à moindre risque. À court terme, cela peut créer une incertitude pour les produits synthétiques établis qui restent largement utilisés mais font face à des conditions de conformité changeantes. Le marché des régulateurs de croissance des plantes en France doit donc gérer les coûts de conformité tout en maintenant des solutions fiables de performance des cultures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
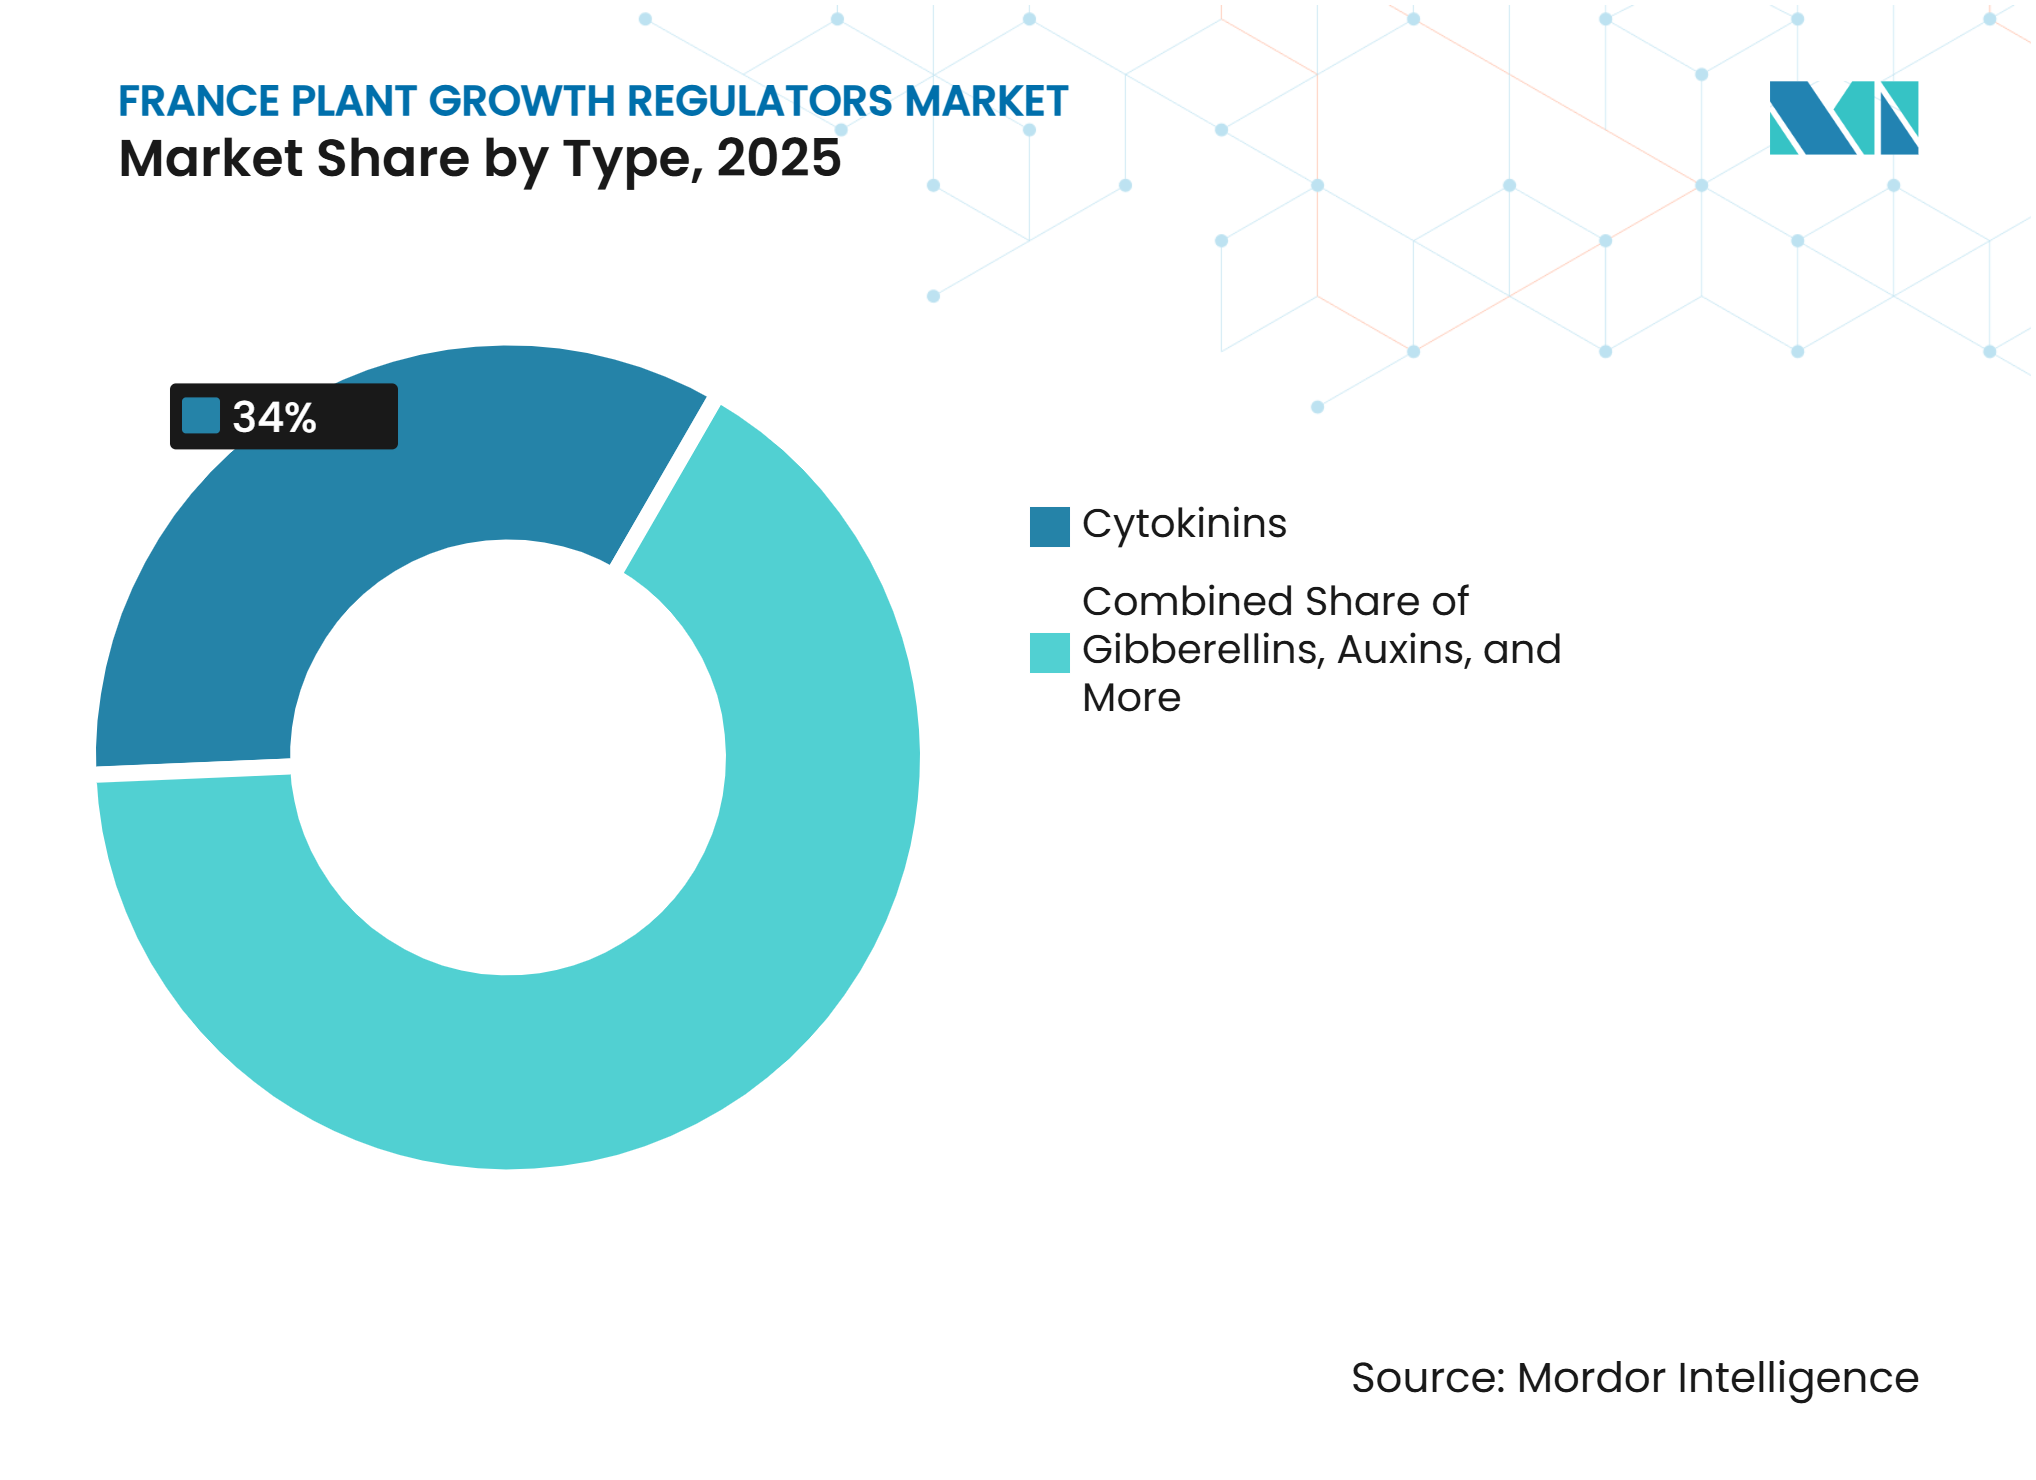
dominance des cytokinines et croissance des gibbérellinesLes cytokinines représentaient 34 % de la part du marché des régulateurs de croissance des plantes en France en 2025, ce qui en fait le plus grand segment par type. Leur utilisation généralisée dans les vergers, les vignobles, les brassicacées, la laitue, le gazon et les légumes sous abri soutient cette position. Selon l'allégation de l'étiquette et la catégorie du produit, les cytokinines peuvent également être éligibles à différentes voies réglementaires en France. Cela offre aux fournisseurs une plus grande flexibilité dans le positionnement des produits pour les producteurs professionnels. La polyvalence des cytokinines bénéficie au marché des régulateurs de croissance des plantes en France, car une seule classe active peut répondre à de multiples utilisations sur des cultures à haute valeur ajoutée.
Les gibbérellines devraient croître à un CAGR de 9,1 % de 2026 à 2031, ce qui en fait le segment par type à la croissance la plus rapide. La demande est soutenue par leur utilisation dans les raisins de table sans pépins, où les traitements d'élongation peuvent atteindre des prix premium. Les oléagineux et légumineuses biologiques représentent une opportunité supplémentaire en tant qu'outils de rendement compatibles avec la certification. Les auxines sont restées l'un des types les plus importants en raison de leur rôle dans l'enracinement et l'éclaircissage des fruits. Les libérateurs d'éthylène et autres ralentisseurs ont continué à servir des utilisations établies sur les cultures, bien que leurs perspectives soient plus limitées dans le cadre du score de risque HRI-1.



Par application :
les céréales dominent le marché tandis que les fruits et légumes croissent plus rapidementLes céréales et les grains représentaient 31 % de la taille du marché des régulateurs de croissance des plantes en France en 2025, soutenus par la vaste superficie de culture de blé et d'orge du pays. Les applications anti-verse restent une composante standard des programmes céréaliers à intrants élevés. Les produits à base de chlorméquat font l'objet d'un examen plus strict, tandis que la trinexapac-éthyl et la prohexadione-calcium gagnent en pertinence dans la catégorie des ralentisseurs. En conséquence, le segment reste important, mais son mix produit évolue, les céréales étant maintenues comme principale base de volume du marché des régulateurs de croissance des plantes en France.
Les fruits et légumes devraient croître à un CAGR de 9,4 % jusqu'en 2031, le taux le plus rapide parmi les segments d'application. Les raisins de table, les baies, les brassicacées et les légumes sous abri nécessitent des produits répondant à des exigences plus strictes en matière de qualité et de résidus. Les cultures industrielles, notamment les raisins de cuve, les betteraves sucrières, le lin et la lavande, génèrent des dépenses par hectare plus élevées que les céréales, car les programmes dans ces cultures sont souvent plus spécialisés. Les oléagineux et les légumineuses représentent des opportunités émergentes, soutenus par l'appel à projets PARSADA de 45 millions EUR (49,8 millions USD) annoncé en 2025. Le gazon, les plantes ornementales et les cultures de pépinière restent des segments plus petits mais soutiennent une demande récurrente pour des formulations professionnelles premium.
Par formulation :
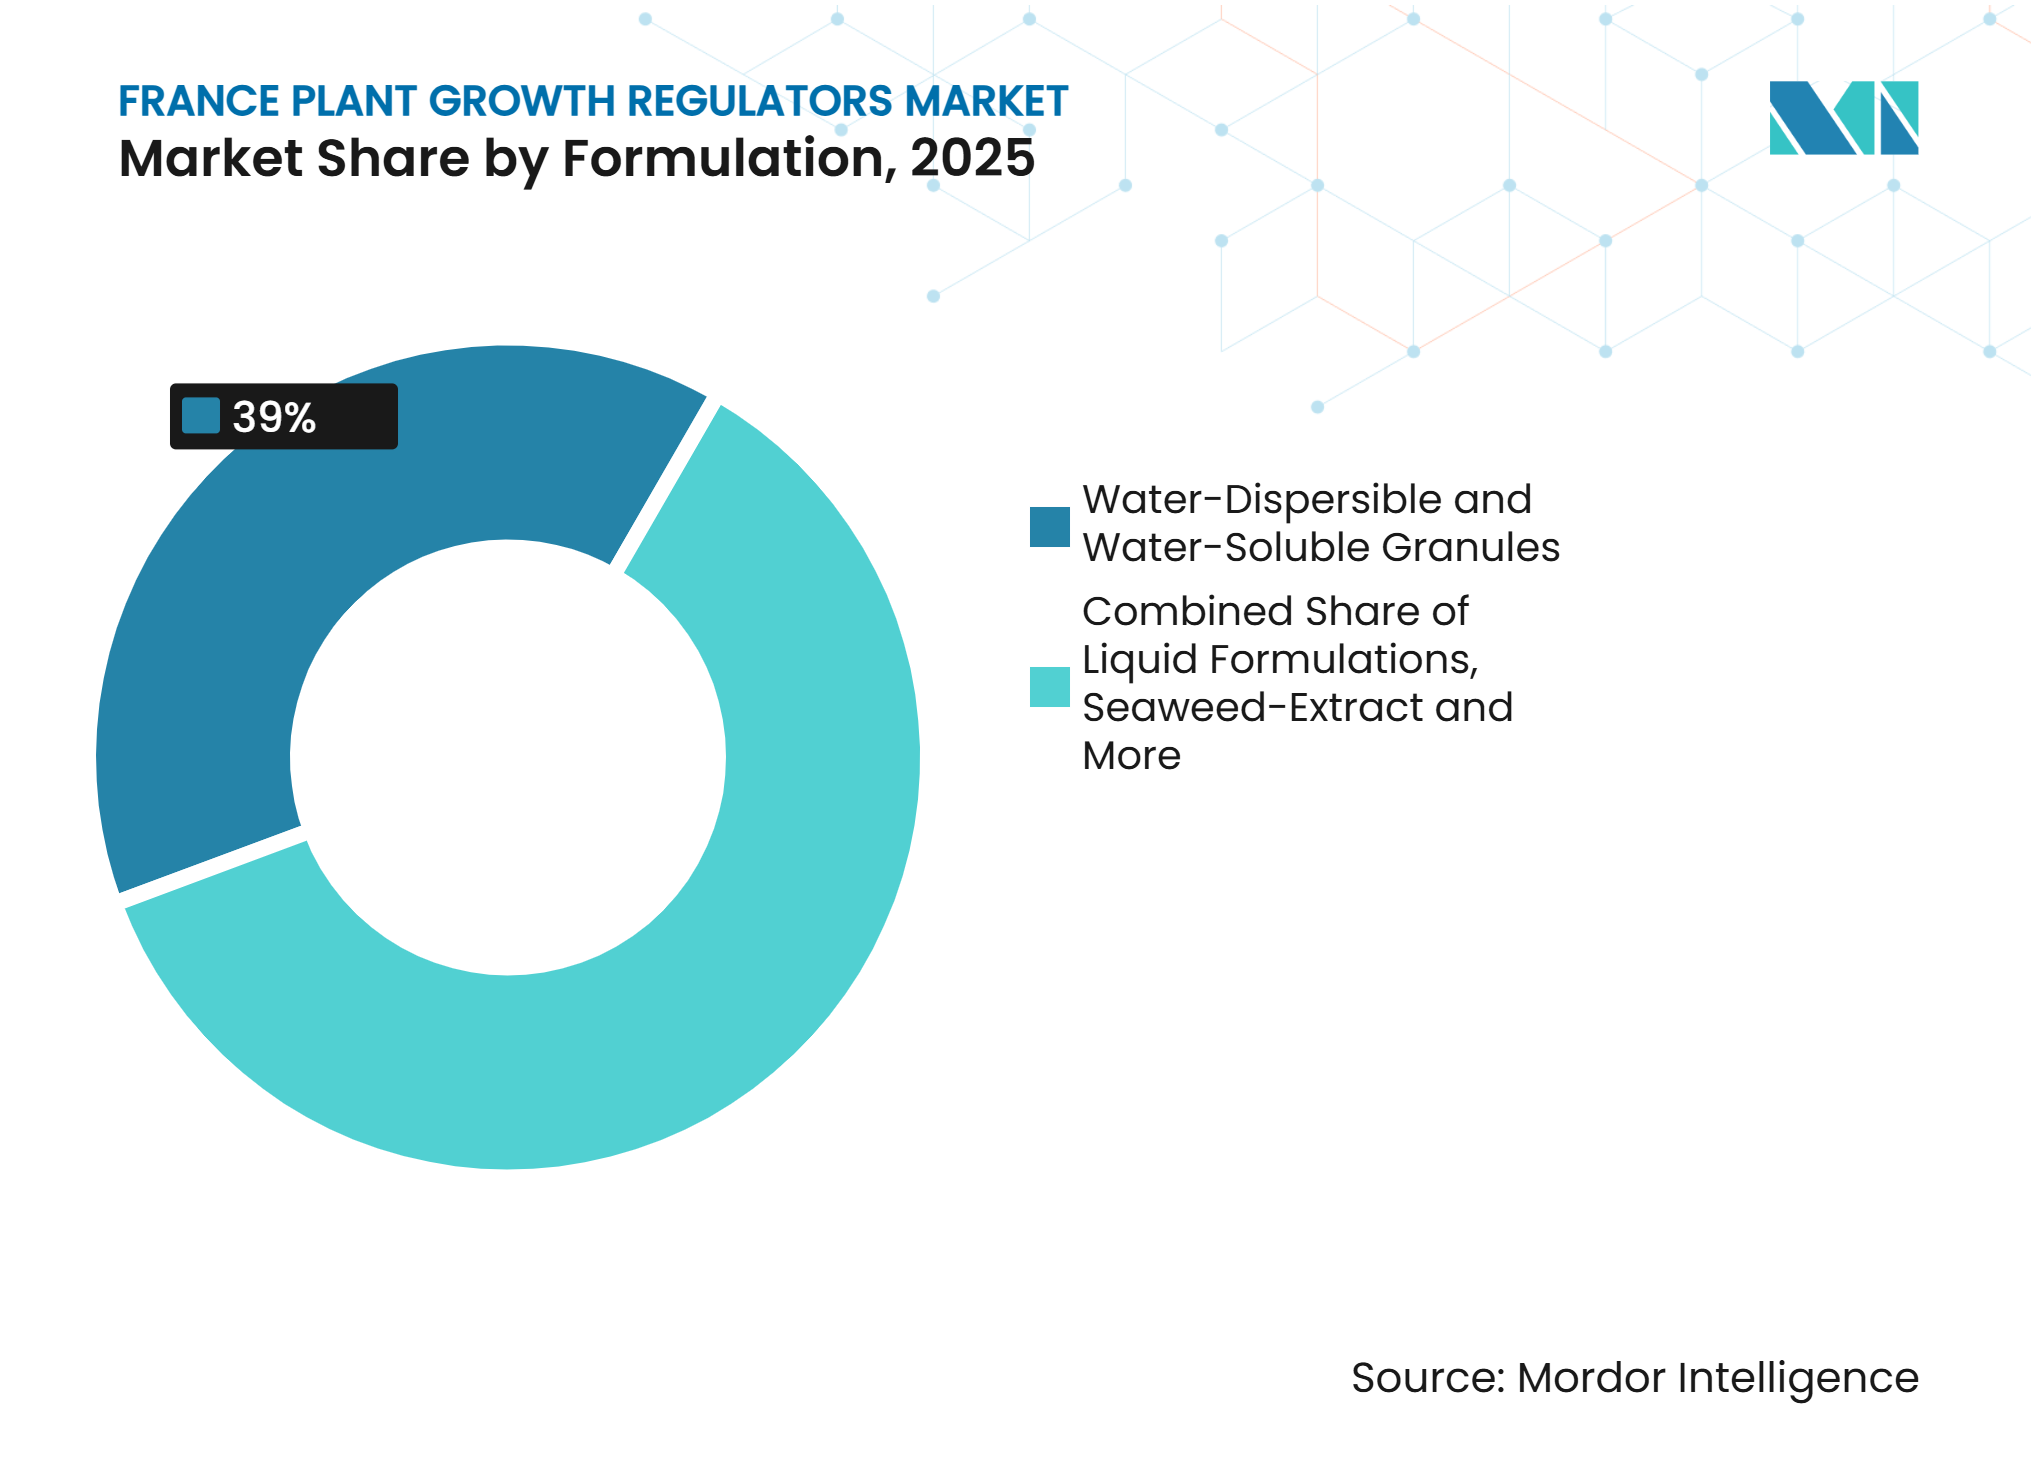
les granulés solubles dominent tandis que les liquides solubles se développentLes granulés solubles représentaient 39 % de la taille du marché des régulateurs de croissance des plantes en France en 2025. Les producteurs préfèrent ce format pour les substances actives telles que l'acide gibbérellique, le forchlorfénuron et la trinexapac-éthyl, car il permet un dosage précis et un stockage prolongé. Les granulés solubles s'adaptent également aux systèmes de fertigation et d'irrigation goutte-à-goutte utilisés en horticulture professionnelle. Ces avantages pratiques maintiennent le format en bonne place sur le marché des régulateurs de croissance des plantes en France, et il reste la formulation dominante même si la demande pour les produits liquides augmente.
Les liquides solubles devraient croître à un CAGR de 8,8 % de 2026 à 2031. Les extraits d'algues et les liquides à base d'acides aminés sont bien adaptés aux programmes foliaires dans les vignobles et les vergers. Leur compatibilité avec les équipements de pulvérisation existants favorise leur utilisation dans des programmes saisonniers répétés. Les concentrés en suspension continuent de servir les applications en vergers et en horticulture sous abri où la stabilité en cuve de pulvérisation est importante. Les poudres mouillables et autres formats traditionnels restent disponibles, mais les applicateurs professionnels préfèrent de plus en plus les alternatives solubles et liquides, plus faciles à mélanger.

Analyse géographique
Les plaines céréalières du nord et du centre ont détenu la plus grande part de la demande en régulateurs de croissance des plantes anti-verse en 2025, portées par les Hauts-de-France, le Grand Est, le Centre-Val de Loire et le corridor de la Beauce. Ces régions disposent d'une production dense de blé, d'orge et de colza, ce qui les place au cœur du marché des régulateurs de croissance des plantes en France. La production nationale de cultures a augmenté de 3,5 % en 2025, contribuant à restaurer les dépenses consacrées aux programmes d'intrants céréaliers après la perturbation de 2024. La demande est concentrée sur les produits en granulés solubles à base de trinexapac-éthyl et de chlorméquat. Les bassins versants sensibles de la région augmentent également la nécessité de formulations à moindre risque et d'une planification rigoureuse de la conformité.
La ceinture viticole et des cultures industrielles constitue la deuxième zone de demande majeure, s'étendant de Bordeaux, la Bourgogne, la Champagne, la Val de Loire, l'Alsace au Languedoc-Roussillon. Les 770 000 hectares de vignobles français soutiennent des dépenses par hectare plus élevées en régulateurs de croissance des plantes que les terres céréalières. La demande dans cette zone est portée par les programmes de floraison, de nouaison et de gestion du stress. Les produits synthétiques et ceux de la catégorie SNuB (Bilan Apparent des Nutriments du Sol) sont de plus en plus utilisés conjointement, prolongeant les cycles d'achat des producteurs. L'IFV coordonne les travaux dans le cadre des plans d'action vigne PARSADA, reliant les résultats futurs de la recherche aux besoins commerciaux des producteurs.
Les zones d'horticulture et de polyculture de l'ouest et du sud, notamment la Bretagne, la Loire-Atlantique, les Pays de la Loire et la Provence-Alpes-Côte d'Azur, sont les zones de demande géographique en expansion la plus rapide. Ces régions soutiennent la production professionnelle de légumes, de fruits et de plantes ornementales avec de fortes exigences en matière d'uniformité des cultures et de conformité en matière de résidus. Les systèmes de production biologiques et HVE stimulent la demande de produits répondant aux règles d'intrants acceptés. L'Occitanie et la Nouvelle-Aquitaine contribuent également à la demande via des programmes biostimulants pour le tournesol et le maïs liés à la recherche soutenue par PARSADA.
Paysage concurrentiel
Concentration du Marché
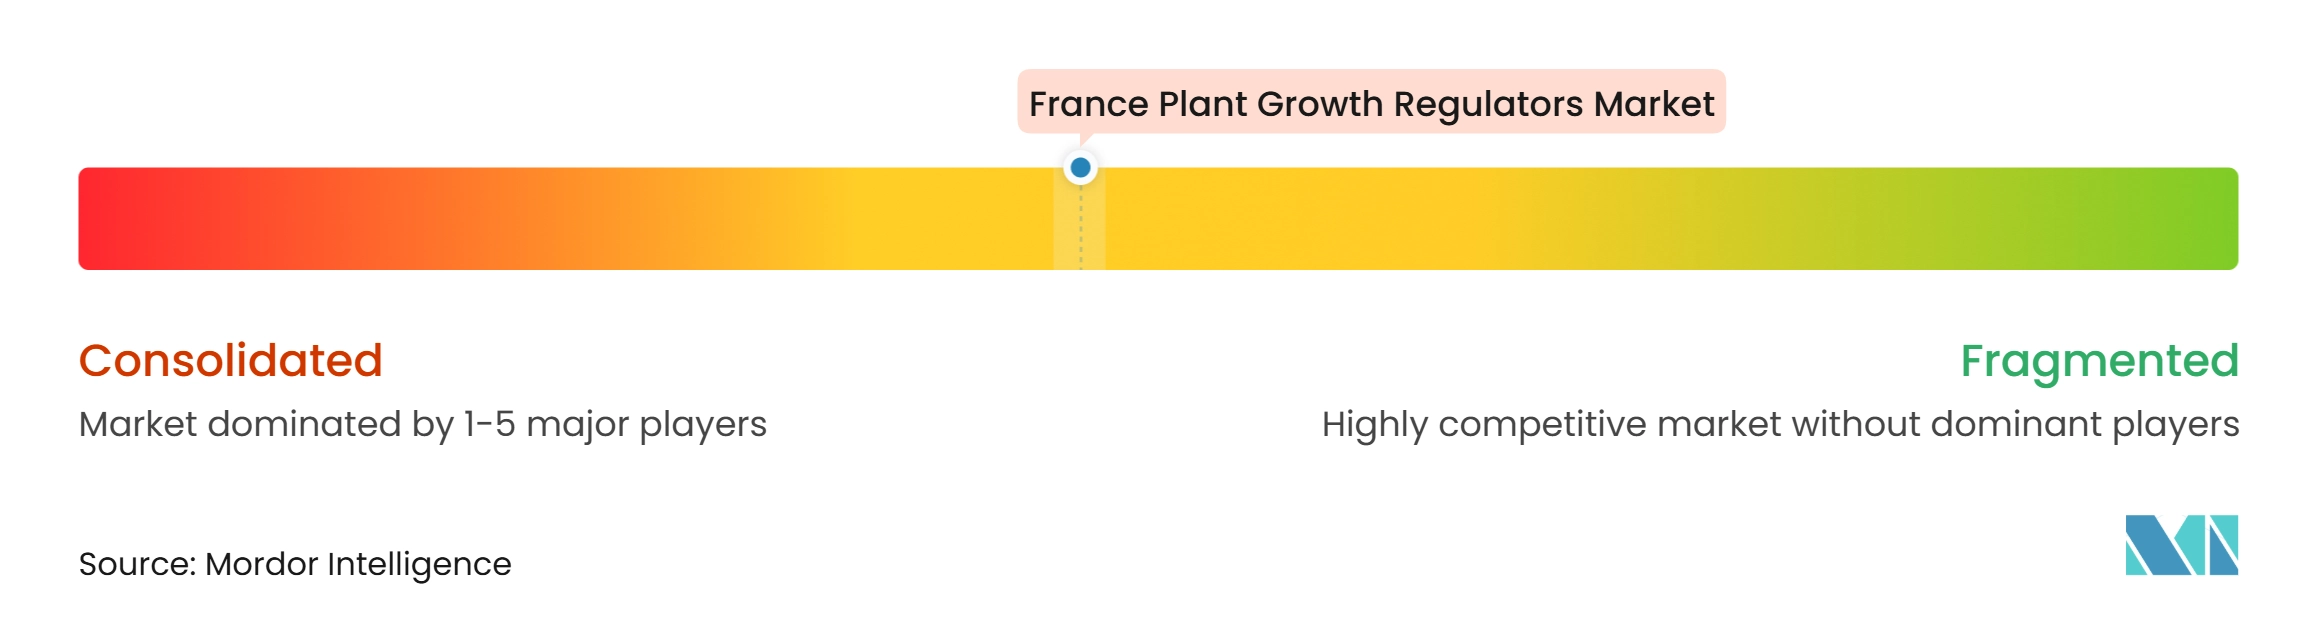
Le marché des régulateurs de croissance des plantes en France est modérément consolidé, BASF SE, Bayer AG, Syngenta Group, Corteva Agriscience et De Sangosse étant les cinq plus grands acteurs en 2025. Les entreprises multinationales occupent des positions plus solides dans les céréales et les oléagineux, soutenues par des capacités d'enregistrement multi-pays et des systèmes de distribution coopérative établis. Les spécialistes français maintiennent des positions plus solides dans les vignobles, l'horticulture et les biostimulants, où les relations locales avec les producteurs et l'expérience des essais en champ sont importantes. Le marché comprend à la fois des leaders en grandes cultures et des fournisseurs nationaux spécialisés. La concurrence se concentre sur l'approbation des produits, l'innovation biologique, la qualité des formulations et le soutien agronomique.
BASF SE et Bayer AG ont chacun signé des accords de distribution exclusifs en France avec Elicit Plant en 2024, leur donnant accès à ses produits biostimulants de classe éliciteur. Corteva Agriscience a élargi son portefeuille biologique en intégrant la science de Stoller et Symborg dans ses programmes de cultures de marque. Syngenta a ouvert une installation de biologiques de 22 000 m² en 2025, reflétant un investissement continu dans la capacité de fabrication biologique. De Sangosse a annoncé une feuille de route d'investissement en France de 42 millions EUR (44,2 millions USD) en novembre 2025, comprenant un centre mondial de R&D de 12 millions EUR (12,6 millions USD) et 30 millions EUR (31,6 millions USD) répartis sur deux sites de production. Ces développements indiquent que les grandes entreprises renforcent leurs positions à la fois dans les produits biologiques et dans la capacité de production locale.
Les opportunités les plus claires existent dans les liquides à base de gibbérellines pour les raisins de table et les baies, les alternatives compatibles SNuB (Bilan Apparent des Nutriments du Sol) pour les usages anti-verse, et les formulations spécialisées pour l'horticulture sous abri. Le tour de table Série B de 45 millions EUR (47,4 millions USD) d'Elicit Plant en octobre 2024 a reflété la confiance des investisseurs dans les biologiques agricoles français. Les preuves locales en champ et un soutien technique solide auront probablement autant d'importance que le prix du produit, en particulier dans les vignobles et les cultures sous abri. Le marché des régulateurs de croissance des plantes en France restera ouvert aux concurrents spécialisés, mais ceux-ci devront disposer d'enregistrements crédibles, d'essais locaux et de partenaires de distribution efficaces pour se développer.
Leaders du secteur des régulateurs de croissance des plantes en France
-
BASF SE
-
Bayer AG
-
Syngenta Group
-
De Sangosse Group
-
Corteva Agriscience
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des régulateurs de croissance des plantes en France Entreprises couvertes dans ce rapport
- BASF SE
- Bayer AG
- Syngenta Group
- Corteva Agriscience
- De Sangosse
- Philagro France
- UPL Ltd.
- Nufarm Limited
- FMC Corporation
- Sipcam Oxon S.p.A.
- Rovensa Next
- ICL Group
- Biostadt India Limited
- Lallemand, Inc.
- Olmix Group
Développements industriels récents dans Marché des régulateurs de croissance des plantes en France
- Janvier 2026 : Agronutrition, membre du groupe De Sangosse, a participé au SIVAL 2026, présentant le biostimulant racinaire AngioSTART appliqué au semis pour les céréales et les oléagineux, ciblant directement la plus grande catégorie de cultures par volume de régulateurs de croissance des plantes en France et démontrant la solidité du pipeline du groupe dans le segment des biostimulants
- Décembre 2025 : Olmix Group a investi 2 millions EUR (2,1 millions USD) pour doubler la production de biostimulants dans son installation de Guetavet à Bréhan, en France, atteignant 2 millions de litres par an. L'expansion répond aux contraintes d'approvisionnement pour les produits adjacents aux régulateurs de croissance des plantes à base d'algues ciblant les cultures de vigne et de légumes, commercialisés via son partenariat Violleau et ses circuits directs
- Octobre 2025 : UPL a lancé les biostimulants Carbo XL et Bovato pour la viticulture française, à la suite du lancement en octobre 2025 de Gaxy pour l'optimisation de l'azote dans les céréales, qui a contribué à réduire les émissions de gaz à effet de serre dans les pilotes en champ.
Périmètre du rapport sur le marché des régulateurs de croissance des plantes en France
Les régulateurs de croissance des plantes (PGR), souvent appelés hormones végétales ou phytohormones, sont des composés organiques naturels ou synthétiques qui régissent tous les aspects de la croissance et du développement des plantes.
Le rapport sur le marché des régulateurs de croissance des plantes en France est segmenté par type (cytokinines, auxines, gibbérellines, libérateurs d'éthylène, autres), application (cultures : céréales et grains, légumineuses, fruits et légumes, cultures industrielles, autres ; hors cultures : gazon et plantes ornementales, cultures de pépinière) et formulation (liquides solubles, granulés solubles, concentrés en suspension, poudres mouillables, autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cytokinines |
| Auxines |
| Gibbérellines |
| Éthylène et composés libérateurs d'éthylène |
| Autres types |
| Cultures | Céréales et grains |
| Légumineuses et oléagineux | |
| Fruits et légumes | |
| Cultures industrielles | |
| Autres cultures | |
| Hors cultures | Gazon et graminées ornementales |
| Plantes ornementales et cultures de pépinière |
| Liquides solubles |
| Granulés solubles |
| Concentrés en suspension |
| Poudres mouillables |
| Autres formulations |
| Par type | Cytokinines | |
| Auxines | ||
| Gibbérellines | ||
| Éthylène et composés libérateurs d'éthylène | ||
| Autres types | ||
| Par application | Cultures | Céréales et grains |
| Légumineuses et oléagineux | ||
| Fruits et légumes | ||
| Cultures industrielles | ||
| Autres cultures | ||
| Hors cultures | Gazon et graminées ornementales | |
| Plantes ornementales et cultures de pépinière | ||
| Par formulation | Liquides solubles | |
| Granulés solubles | ||
| Concentrés en suspension | ||
| Poudres mouillables | ||
| Autres formulations | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les perspectives du marché des régulateurs de croissance des plantes en France ?
Le marché des régulateurs de croissance des plantes en France était évalué à 179,5 millions USD en 2025, s'établit à 194,3 millions USD en 2026 et devrait atteindre 289,5 millions USD d'ici 2031 avec un CAGR de 8,3 %.
Quel type de produit domine la demande en France ?
Les cytokinines ont dominé le marché en 2025 avec une part de chiffre d'affaires de 34 %, car elles sont utilisées dans les vergers, les vignobles, les légumes à feuilles, le gazon et les cultures sous abri.
Quelle application de culture connaît la croissance la plus rapide ?
Les fruits et légumes devraient se développer à un CAGR de 9,4 % jusqu'en 2031, soutenus par les exigences des cultures à haute valeur ajoutée en matière de qualité, de régularité des cultures et de moindre risque de résidus.
Pourquoi les produits anti-verse sont-ils importants en France ?
La France dispose de près de 9 millions d'hectares de blé et d'orge, et les programmes céréaliers à intrants élevés utilisent des produits anti-verse pour protéger la structure des cultures et la qualité de la récolte.
Qu'est-ce qui stimule l'adoption des produits biologiques et biostimulants en France ?
Écophyto 2030, l'expansion du SNuB et le financement PARSADA poussent les fournisseurs et les producteurs vers des alternatives à moindre risque, notamment dans les applications biologiques, HVE, viticoles et horticoles.