
Tamaño y Participación del Mercado de Reguladores de Crecimiento Vegetal en Francia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 179.5 Millones de dólares |
| Tamaño del Mercado (2026) | 194.30 Millones de dólares |
| Tamaño del Mercado (2031) | 289.5 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.30 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reguladores de Crecimiento Vegetal en Francia por Mordor Intelligence
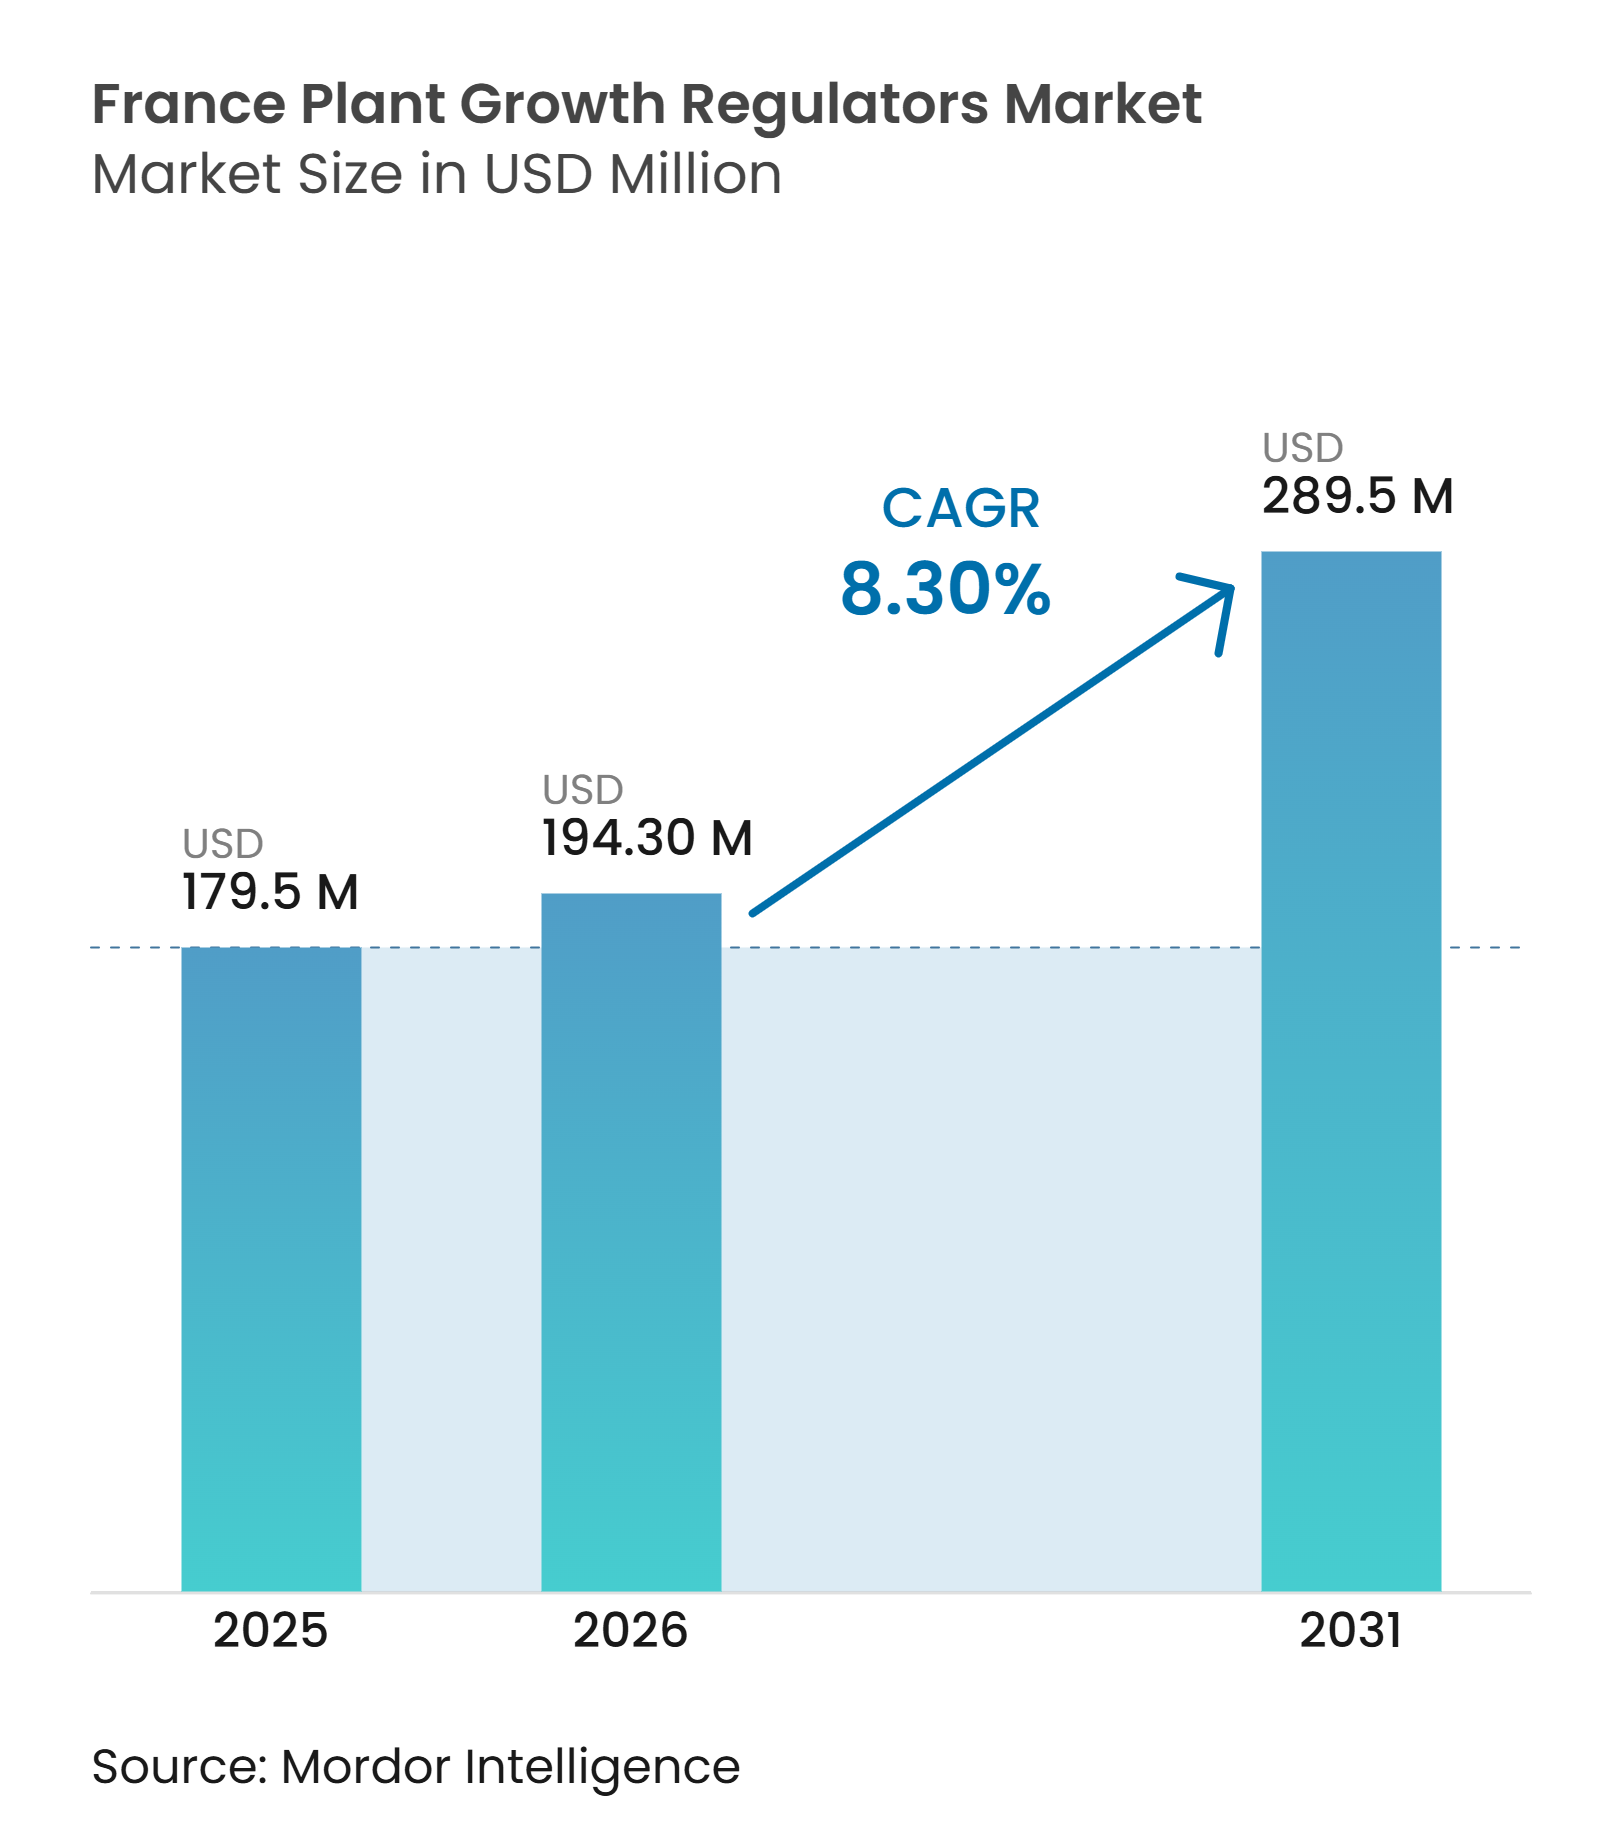
Se proyecta que el tamaño del mercado de reguladores de crecimiento vegetal en Francia crecerá de 179,5 millones de USD en 2025 a 194,3 millones de USD en 2026, alcanzando los 289,5 millones de USD en 2031, con un CAGR del 8,3% durante 2026-2031. La amplia base agrícola de Francia, con cerca de 28 millones de hectáreas de superficie agrícola utilizada, sustenta la demanda en cultivos de campo, viñedos, huertos y horticultura. Écophyto 2030 está redirigiendo la inversión desde productos sintéticos más antiguos hacia alternativas de menor riesgo y plataformas de bioestimulantes. Este cambio favorece el gasto en productos de estabilidad de cultivos, cuajado de frutos, gestión del estrés y control del dosel que pueden cumplir con requisitos más estrictos de riesgo y residuos. El mercado de reguladores de crecimiento vegetal en Francia favorece a los proveedores que pueden cumplir con los requisitos de autorización de la Agencia Nacional de Seguridad Sanitaria de la Alimentación, el Medio Ambiente y el Trabajo, mientras mantienen carteras tanto convencionales como biológicas. Esto está generando una menor demanda en volumen para algunas sustancias activas sintéticas maduras, mientras que los bioestimulantes registrados y los productos de menor riesgo respaldan un crecimiento de mayor valor.
Conclusiones Clave del Informe
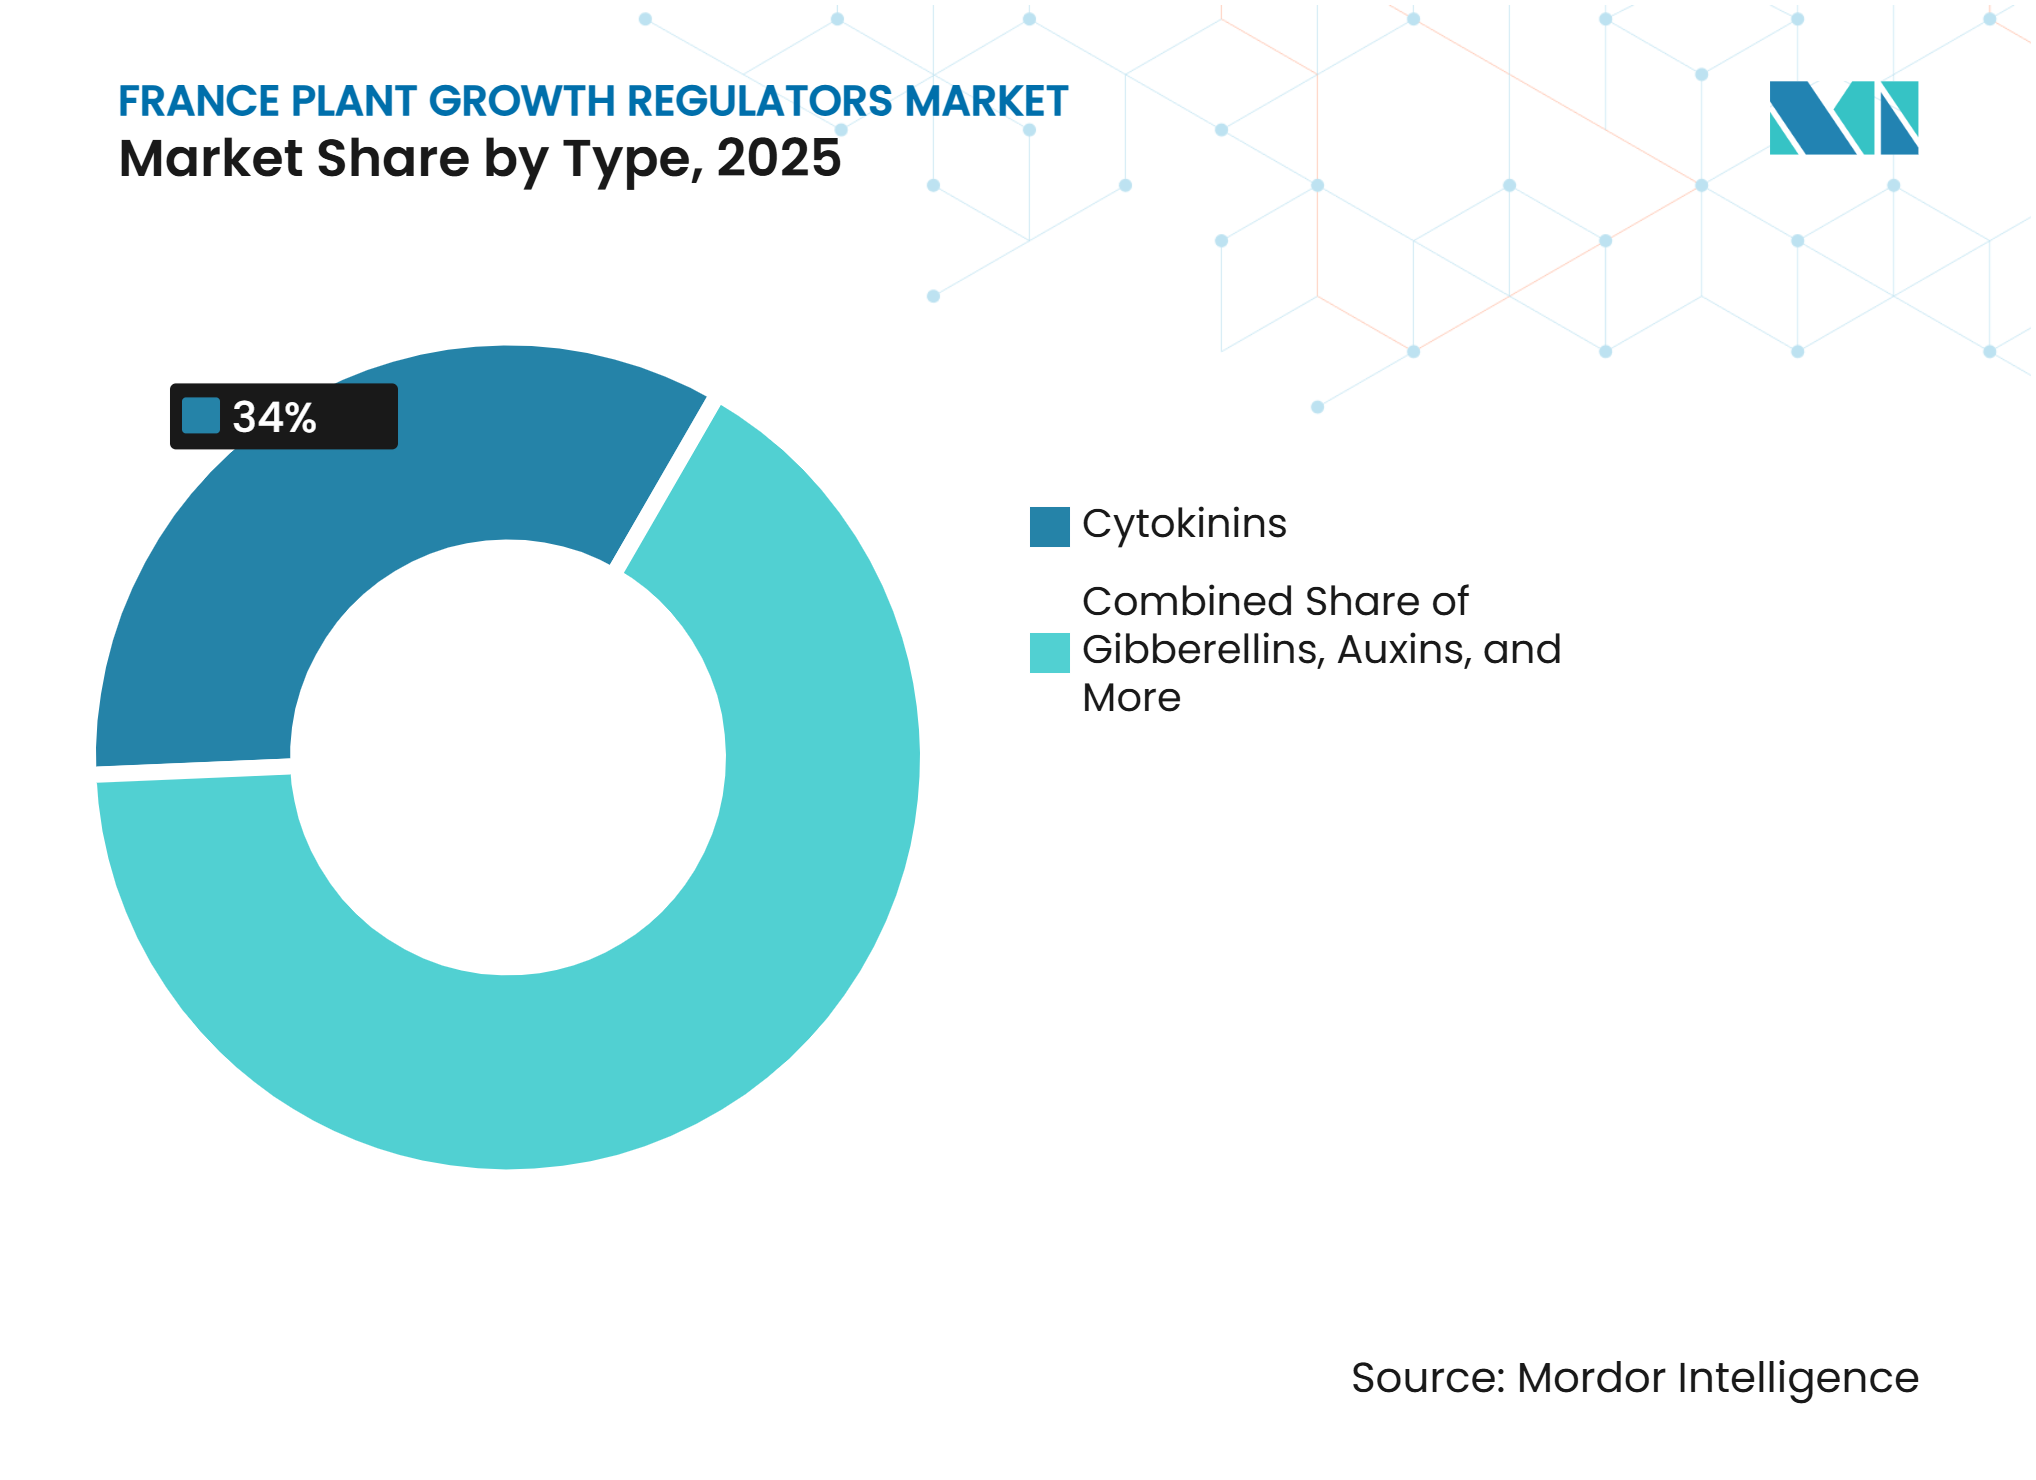
- Por tipo, las citoquininas representaron el 34% del tamaño del mercado de reguladores de crecimiento vegetal en Francia en 2025, mientras que se proyecta que las giberelinas crecerán más rápido con un CAGR del 9,1% durante 2026-2031.
- Por aplicación, los granos y cereales representaron el 31% de los ingresos en 2025, mientras que se prevé que las frutas y verduras sean el segmento de mayor crecimiento con un CAGR del 9,4% durante 2026-2031.
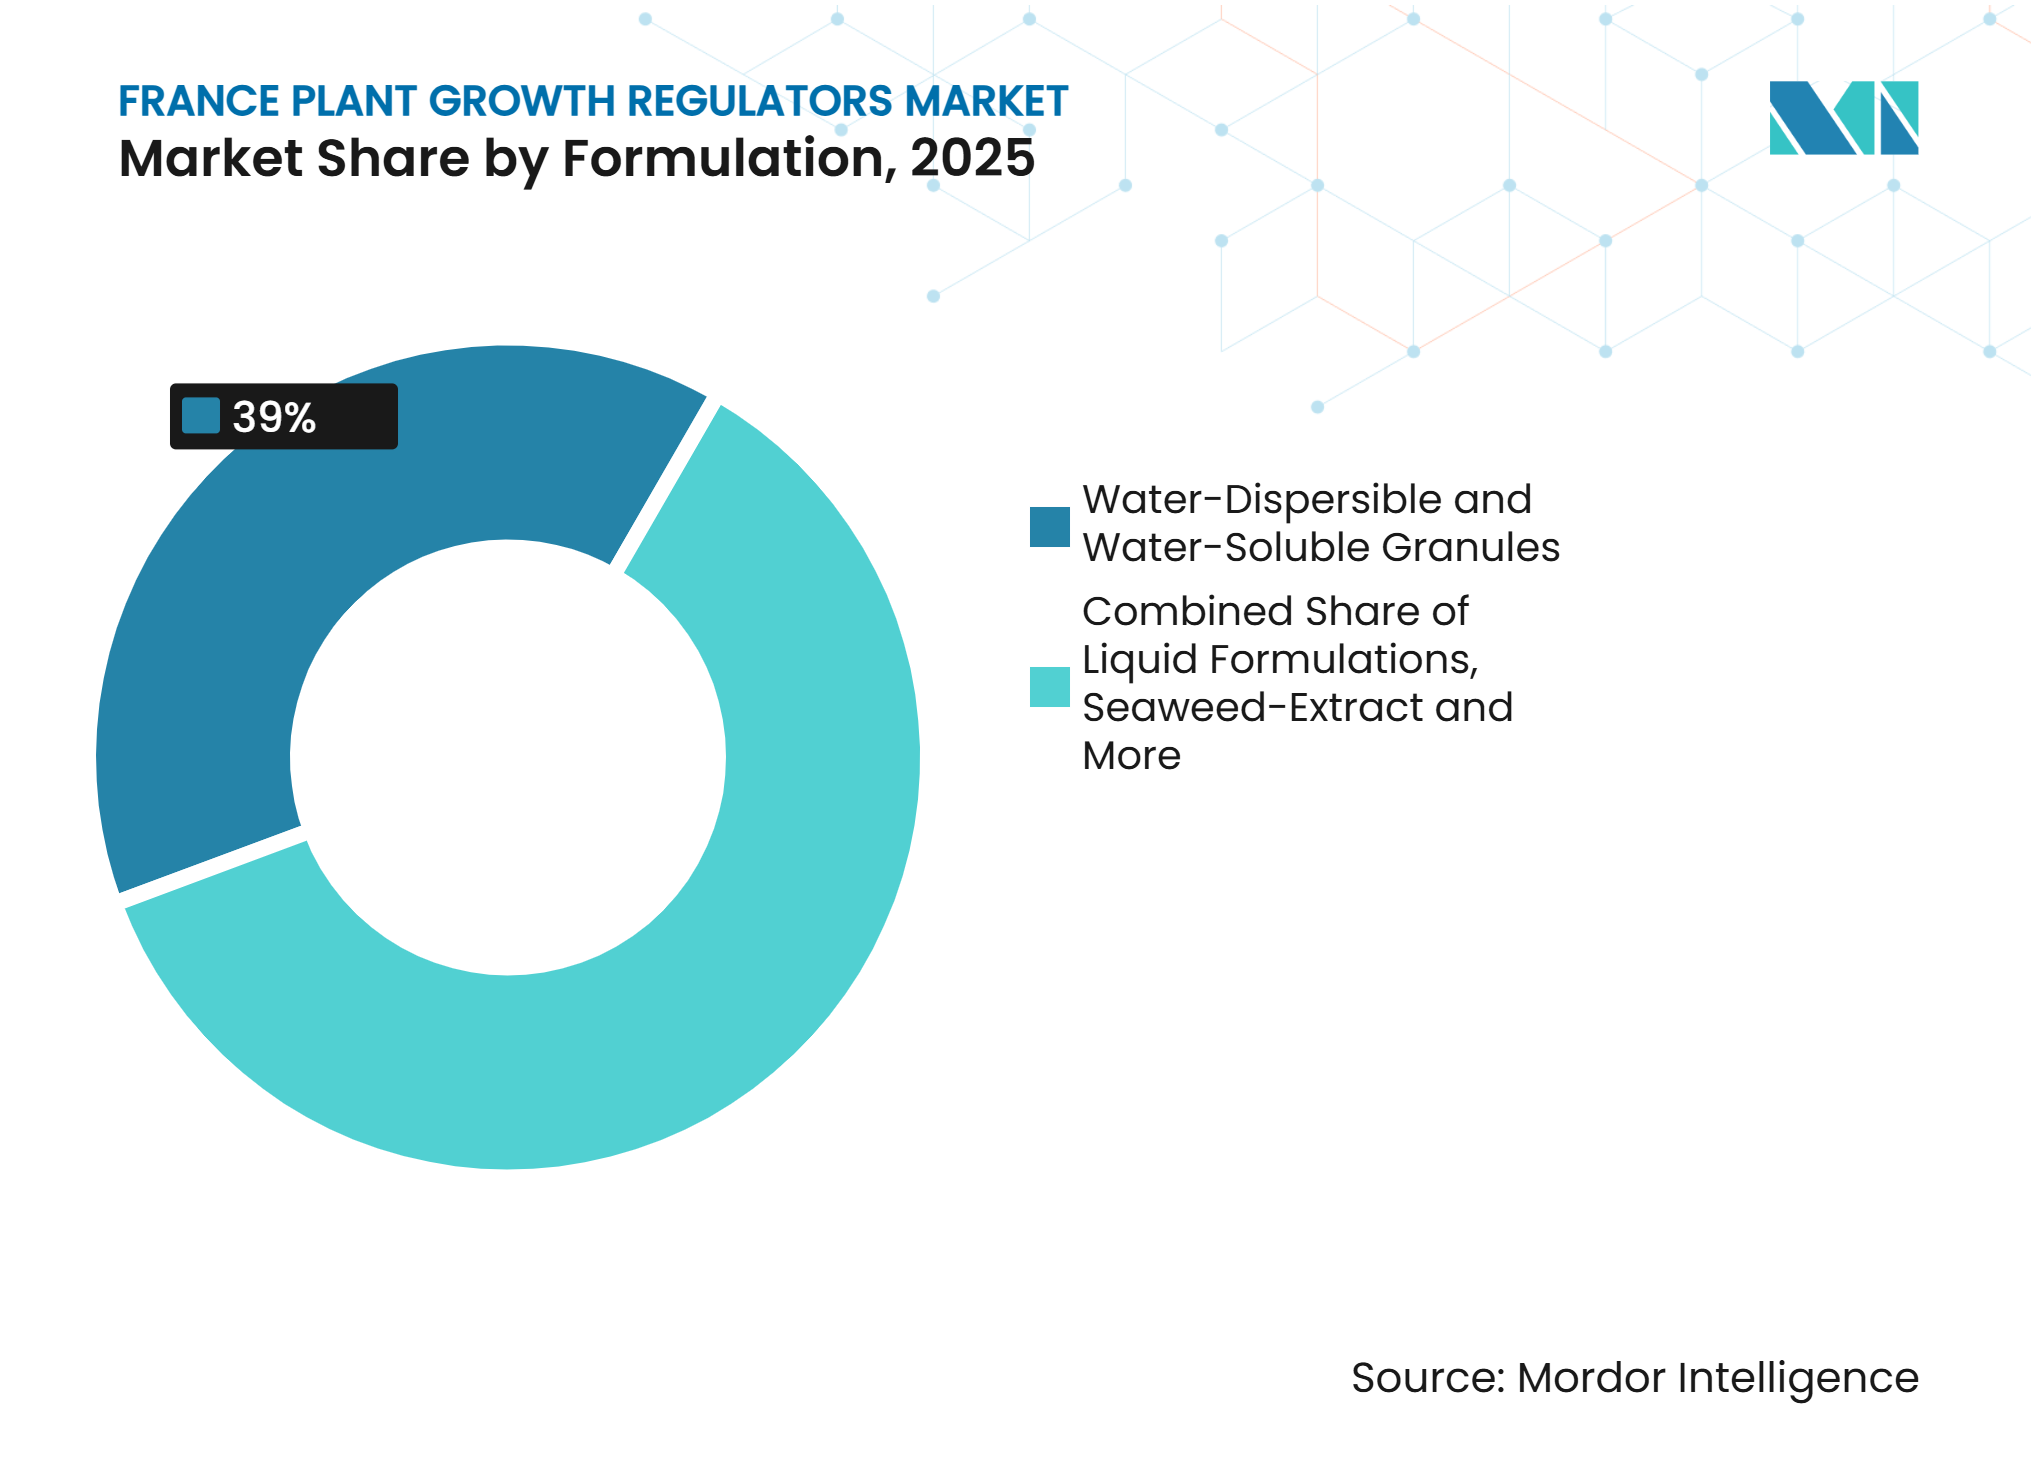
- Por formulación, los gránulos solubles representaron el 39% de la participación del mercado de reguladores de crecimiento vegetal en Francia en 2025, mientras que los líquidos solubles son el segmento de mayor crecimiento con un CAGR del 8,8% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la superficie orgánica y sostenible | 1.80% | Nacional, con mayor intensidad en Bretaña, Auvernia-Ródano-Alpes y Occitania | Mediano plazo (2–4 años) |
| Producción de cereales y demanda de productos antivuelco | 1.60% | Grand Est, Hauts-de-France y Centre-Val de Loire | Corto plazo (≤ 2 años) |
| Estrés climático en la producción de frutas, verduras y huertos | 1.40% | Burdeos, Borgoña, Champaña, Valle del Loira y Languedoc-Rosellón | Corto plazo (≤ 2 años) |
| Adopción de cultivos de precisión y protegidos | 1.20% | Bretaña, Loira Atlántico y Provenza-Alpes-Costa Azul | Mediano plazo (2–4 años) |
| Vía del Balance Aparente de Nutrientes del Suelo (SNuB) de Francia para productos naturales de gestión del crecimiento | 0.80% | Nacional, con concentración de I+D en Occitania y Países del Loira | Largo plazo (≥ 4 años) |
| Sustitución de sustancias activas en riesgo liderada por PARSADA | 0.60% | Nacional, con prioridad en viñedos y principales cultivos de campo | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La Superficie Orgánica y Sostenible Apoya la Adopción de Reguladores del Crecimiento
El mercado francés de reguladores de crecimiento vegetal está respaldado por la extensa base del país en agricultura ecológica certificada, que representó cerca del 10% de la superficie agrícola utilizada total en 2024. A medida que más tierras agrícolas transitan hacia sistemas de producción orgánica y estrechamente supervisados, los agricultores disponen de opciones de insumos limitadas y priorizan cada vez más los productos registrados que mejoran el vigor del cultivo, el desarrollo de los frutos y la gestión del estrés dentro de las directrices regulatorias. Esta tendencia impulsa la demanda de reguladores de crecimiento vegetal bioestimulantes que cumplen con las normas orgánicas de la UE y ya están autorizados a través de las vías ITAB de Francia[1]. Además, las explotaciones están trabajando para obtener la certificación HVE Nivel 3, ampliando el mercado de productos derivados de algas y basados en aminoácidos más allá de las explotaciones totalmente orgánicas. El mercado también experimenta una dinámica de precios: los agricultores que operan bajo estándares de certificación más estrictos tienden a adquirir carteras de productos más reducidas y especializadas en lugar de insumos básicos de amplio espectro. Además, la ampliación de la lista positiva del Balance Aparente de Nutrientes del Suelo (SNuB) de 148 especies de farmacopea a más de 1.193 especies vegetales autorizadas ha reducido las barreras para el desarrollo y la comercialización de nuevas formulaciones naturales. Esta combinación de requisitos de certificación y mayor elegibilidad para insumos naturales se prevé que sostenga una demanda estable de soluciones de mayor valor en el mercado de reguladores de crecimiento vegetal en Francia a lo largo del tiempo.
Producción de Cereales y Demanda de Productos Antivuelco
El mercado francés de reguladores de crecimiento vegetal está fuertemente respaldado por el cultivo de cereales, ya que Francia produce anualmente cantidades significativas de trigo y cebada, manteniendo su posición como el mayor productor de cereales de la Unión Europea. Esta amplia base de cultivos genera una demanda estable de reguladores de crecimiento vegetal antivuelco en programas de producción de alto rendimiento. Los agricultores que aplican tasas más altas de nitrógeno requieren soporte para la resistencia del tallo con el fin de reducir el riesgo de vuelco y proteger la calidad de la cosecha. La producción nacional de cultivos aumentó un 3,5% en 2025 tras la temporada 2024 afectada por el clima, restaurando el gasto en programas de insumos para cultivos de campo. El mercado de reguladores de crecimiento vegetal en Francia mantiene una base de demanda estable en cereales incluso cuando otras categorías de pesticidas enfrentan una mayor presión de reducción. Arvalis participa en los trabajos intersectoriales del Plan de Acción Estratégico para Anticipar la Posible Retirada Europea de Sustancias Activas y Desarrollar Técnicas Alternativas de Protección de Cultivos (PARSADA), lo que proporciona a los proveedores de cereales una orientación más clara sobre el papel futuro de las soluciones antivuelco. Esto posiciona a los cereales como un segmento de volumen importante para las empresas que pueden equilibrar los retardantes convencionales con las alternativas emergentes de menor riesgo.
Estrés Climático en la Producción de Frutas, Verduras y Huertos
El mercado de reguladores de crecimiento vegetal en Francia está ganando apoyo de los productores de frutas, verduras y huertos que requieren una gestión de cultivos más consistente bajo condiciones climáticas variables. Estos productores utilizan cada vez más programas de bioestimulantes para apoyar la floración, el cuajado de frutos, el desarrollo del dosel y la recuperación tras el estrés relacionado con el clima. Esto es especialmente relevante en las zonas vitivinícolas y de cultivos de alto valor, donde una pequeña pérdida de calidad puede afectar los rendimientos de la explotación más que un cambio modesto en el rendimiento. Los resultados de los ensayos de Biodevas Laboratories publicados en octubre de 2025 mostraron que un programa de bioestimulantes aplicado en 2024 produjo un 39% más de racimos de uva y un 38% más de peso en la cosecha en la temporada de seguimiento de 2025. Estos resultados dan a los agricultores razones para utilizar los productos durante múltiples temporadas en lugar de adquirirlos únicamente después de un año difícil. El mercado de reguladores de crecimiento vegetal en Francia se beneficia de este patrón porque el uso repetido aumenta el valor de cada hectárea gestionada. La demanda es más fuerte donde los productores necesitan proteger tanto la calidad como la consistencia del cultivo en sistemas de producción premium y vitivinícolas.
Adopción de Cultivos de Precisión y Protegidos
El cultivo protegido representa una oportunidad de mayor valor dentro del mercado de reguladores de crecimiento vegetal en Francia, ya que los productores requieren un soporte consistente para la uniformidad, la arquitectura de la planta y la gestión del dosel. La producción de tomate, pepino, fresa y plantas ornamentales depende de una respuesta fiable del cultivo a lo largo de ciclos de producción repetidos. La selección de productos está influenciada por las expectativas de residuos, el comportamiento en mezclas de tanque y la disponibilidad de soporte técnico por parte de los proveedores. Esto otorga ventaja a las empresas con resultados de ensayos locales documentados y productos aprobados para la horticultura profesional. Los operadores de cultivos protegidos también prefieren productos compatibles con los equipos de aplicación foliar existentes y aplicables en diferentes etapas del cultivo. El cambio hacia el abastecimiento con cero residuos de pesticidas respalda aún más el uso de productos de citoquininas y auxinas con perfiles de residuos aceptables. Este segmento beneficia al mercado de reguladores de crecimiento vegetal en Francia porque las aplicaciones son más frecuentes y el rendimiento de la formulación es más crítico que en muchos cultivos a campo abierto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plazos de aprobación y costes de expediente | -1.20% | Nacional, con mayor impacto en proveedores pymes y desarrolladores de nuevas sustancias activas | Corto plazo (≤ 2 años) |
| Controles de agua, biodiversidad y exposición de residentes | -1.00% | Zonas sensibles, incluidos los cursos de agua del Loira, la Gironda y Languedoc-Rosellón | Mediano plazo (2–4 años) |
| Complejidad del límite regulatorio entre productos fitosanitarios y bioestimulantes | -0.70% | Nacional, con especial incidencia en productos de extractos naturales con declaraciones de propiedades amplias | Mediano plazo (2–4 años) |
| Presión sobre el retorno de la inversión del agricultor y debilitamiento de la superficie orgánica | -0.50% | Nacional, con mayor exposición en regiones donde las primas de la agricultura orgánica están disminuyendo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Plazos de Aprobación y Costes de Expediente
El mercado de reguladores de crecimiento vegetal en Francia enfrenta desafíos significativos debido a uno de los procesos de autorización más estrictos de Europa. La Agencia Nacional de Seguridad Sanitaria de la Alimentación, el Medio Ambiente y el Trabajo (ANSES) generalmente requiere entre 3 y 5 años para aprobar un expediente completo de producto fitosanitario. Los costes de presentación a menudo superan 1 millón de EUR (1,1 millones de USD) por sustancia activa, lo que hace que el proceso de registro completo sea inaccesible para muchos innovadores más pequeños. Esto retrasa la introducción de nuevos productos, como citoquininas y giberelinas, a pesar de la demanda existente de los agricultores. El entorno regulatorio beneficia a las empresas con canales de registro multinacionales, ya que pueden distribuir los costes de cumplimiento entre múltiples países y líneas de productos. En contraste, los desarrolladores más pequeños frecuentemente se asocian con grandes distribuidores para acceder a soporte regulatorio y redes de comercialización más amplias. Sin embargo, tales asociaciones pueden limitar su independencia y reducir los márgenes de beneficio futuros. Como resultado, el canal de sustancias activas en el mercado de reguladores de crecimiento vegetal en Francia permanece más concentrado de lo que indicaría el nivel de demanda.
Controles de Agua, Biodiversidad y Exposición de Residentes
El indicador HRI-1 bajo Écophyto 2030 hace seguimiento del riesgo de pesticidas en relación con los cursos de agua, las zonas sensibles a la biodiversidad y las zonas residenciales. Esto hace que la selección de productos sea más compleja en áreas con condiciones locales estrictas, especialmente en torno a viñedos y cuencas sensibles. El estudio Pestiriv publicado en 2025 también informó de una mayor exposición a pesticidas entre los residentes que viven cerca de viñedos. Este hallazgo respalda medidas más estrictas en torno a las zonas tampón y las restricciones de aplicación en las zonas productoras de vino. El sistema de Certificados de Ahorro de Productos Fitosanitarios (CEPP) exige a los distribuidores que promuevan y documenten acciones de reducción de riesgos, aumentando así la demanda de alternativas de menor riesgo. A corto plazo, esto puede generar incertidumbre para los productos sintéticos establecidos que siguen siendo ampliamente utilizados pero que enfrentan condiciones de cumplimiento cambiantes. Por lo tanto, el mercado de reguladores de crecimiento vegetal en Francia debe gestionar los costes de cumplimiento mientras mantiene soluciones fiables de rendimiento de los cultivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Dominio de las Citoquininas y Crecimiento de las GiberelinasLas citoquininas representaron el 34% de la participación del mercado de reguladores de crecimiento vegetal en Francia en 2025, convirtiéndolas en el mayor segmento por tipo. Su uso generalizado en huertos, viñedos, brásicas, lechuga, césped y verduras protegidas respalda esta posición. Dependiendo de la declaración de la etiqueta y la categoría del producto, las citoquininas también pueden calificar bajo diferentes vías regulatorias en Francia. Esto otorga a los proveedores mayor flexibilidad para posicionar productos destinados a productores profesionales. La versatilidad de las citoquininas beneficia al mercado de reguladores de crecimiento vegetal en Francia, ya que una sola clase activa puede abordar múltiples usos en cultivos de alto valor.
Se prevé que las giberelinas crezcan a un CAGR del 9,1% de 2026 a 2031, convirtiéndolas en el segmento de tipo de mayor crecimiento. La demanda está respaldada por su uso en uvas de mesa sin semillas, donde los tratamientos de elongación pueden alcanzar precios premium. Las oleaginosas y leguminosas orgánicas presentan una oportunidad adicional como herramientas de rendimiento compatibles con la certificación. Las auxinas se mantuvieron como uno de los mayores tipos debido a su papel en el enraizamiento y el aclareo de frutos. Los liberadores de etileno y otros retardantes continuaron sirviendo a usos establecidos en cultivos, aunque su perspectiva es más restringida bajo la puntuación de riesgo HRI-1.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Cereales Lideran el Mercado mientras las Frutas y Verduras Crecen Más RápidoLos granos y cereales representaron el 31% del tamaño del mercado de reguladores de crecimiento vegetal en Francia en 2025, respaldados por la gran superficie de cultivo de trigo y cebada del país. Las aplicaciones antivuelco siguen siendo un componente estándar de los programas de cereales de alto rendimiento. Los productos de clormecat enfrentan un escrutinio más estricto, mientras que el trinexapac-etilo y el prohexadiona-calcio están ganando relevancia dentro de la categoría de retardantes. Como resultado, el segmento sigue siendo grande, pero su combinación de productos está cambiando, con los cereales retenidos como la principal base de volumen del mercado de reguladores de crecimiento vegetal en Francia.
Se proyecta que las frutas y verduras crezcan a un CAGR del 9,4% hasta 2031, la tasa más rápida entre los segmentos de aplicación. Las uvas de mesa, las bayas, las brásicas y las verduras protegidas requieren productos que cumplan con requisitos más estrictos de calidad y residuos. Los cultivos industriales, incluidas las uvas para vino, la remolacha azucarera, el lino y la lavanda, generan un mayor gasto por hectárea que los cereales, ya que los programas en estos cultivos suelen ser más especializados. Las oleaginosas y leguminosas representan oportunidades emergentes, respaldadas por la convocatoria de proyectos del Plan de Acción Estratégico para Anticipar la Posible Retirada Europea de Sustancias Activas y Desarrollar Técnicas Alternativas de Protección de Cultivos (PARSADA) de 45 millones de EUR (49,8 millones de USD) anunciada en 2025. El césped, las plantas ornamentales y los cultivos de vivero siguen siendo segmentos más pequeños, pero respaldan una demanda recurrente de formulaciones profesionales premium.
Por Formulación:
Los Gránulos Solubles Lideran mientras los Líquidos Solubles se ExpandenLos gránulos solubles representaron el 39% del tamaño del mercado de reguladores de crecimiento vegetal en Francia en 2025. Los agricultores prefieren este formato para sustancias activas como el ácido giberélico, el forclorofenurón y el trinexapac-etilo porque permite una dosificación precisa y un almacenamiento más prolongado. Los gránulos solubles también se adaptan a los sistemas de fertirriego y riego por goteo utilizados en la horticultura profesional. Estos beneficios prácticos mantienen al formato en una posición destacada en el mercado de reguladores de crecimiento vegetal en Francia, y sigue siendo la formulación líder incluso cuando aumenta la demanda de productos líquidos.
Se prevé que los líquidos solubles crezcan a un CAGR del 8,8% de 2026 a 2031. Los extractos de algas y los líquidos a base de aminoácidos son muy adecuados para programas foliares en viñedos y huertos. Su compatibilidad con los equipos de pulverización existentes respalda su uso en programas estacionales repetidos. Los concentrados en suspensión continúan sirviendo a aplicaciones en huertos y horticultura protegida donde la estabilidad en el tanque de pulverización es importante. Los polvos mojables y otros formatos heredados siguen disponibles, pero los aplicadores profesionales prefieren cada vez más las alternativas solubles y líquidas que son más fáciles de mezclar.

Análisis Geográfico
Las llanuras cerealistas del norte y el centro concentraron la mayor participación de la demanda de reguladores de crecimiento vegetal antivuelco en 2025, lideradas por Hauts-de-France, Grand Est, Centre-Val de Loire y el corredor de la Beauce. Estas regiones tienen una densa producción de trigo, cebada y colza, lo que las convierte en el núcleo del mercado de reguladores de crecimiento vegetal en Francia. La producción nacional de cultivos aumentó un 3,5% en 2025, contribuyendo a restaurar el gasto en programas de insumos para cereales tras la perturbación de 2024. La demanda se concentra en productos de gránulos solubles a base de trinexapac-etilo y clormecat. Las cuencas hidrográficas sensibles de la región también aumentan la necesidad de formulaciones de menor riesgo y una planificación cuidadosa del cumplimiento normativo.
El cinturón vitivinícola y de cultivos industriales es la segunda área de demanda principal, que abarca Burdeos, Borgoña, Champaña, el Valle del Loira, Alsacia y Languedoc-Rosellón. Las 770.000 hectáreas de viñedo de Francia respaldan un gasto por hectárea en reguladores de crecimiento vegetal superior al de las tierras cerealistas. La demanda en esta área está impulsada por programas de floración, cuajado de frutos y gestión del estrés. Los productos de las categorías sintética y del Balance Aparente de Nutrientes del Suelo (SNuB) se utilizan cada vez más de forma conjunta, extendiendo los ciclos de compra de los agricultores. El IFV coordina el trabajo bajo los planes de acción vitivinícola del Plan de Acción Estratégico para Anticipar la Posible Retirada Europea de Sustancias Activas y Desarrollar Técnicas Alternativas de Protección de Cultivos (PARSADA), conectando los resultados futuros de la investigación con las necesidades comerciales de los agricultores.
Las zonas occidentales y meridionales de horticultura y policultivo, incluidas Bretaña, Loira Atlántico, Países del Loira y Provenza-Alpes-Costa Azul, son las áreas geográficas de demanda de mayor expansión. Estas regiones respaldan la producción profesional de verduras, frutas y plantas ornamentales con fuertes requisitos de uniformidad del cultivo y cumplimiento de residuos. Los sistemas de producción orgánica y HVE impulsan la demanda de productos que cumplen las normas de insumos aceptados. Occitania y Nueva Aquitania también contribuyen a la demanda a través de programas de bioestimulantes para girasol y maíz vinculados a la investigación respaldada por el Plan de Acción Estratégico para Anticipar la Posible Retirada Europea de Sustancias Activas y Desarrollar Técnicas Alternativas de Protección de Cultivos (PARSADA).
Panorama Competitivo
Concentración del Mercado
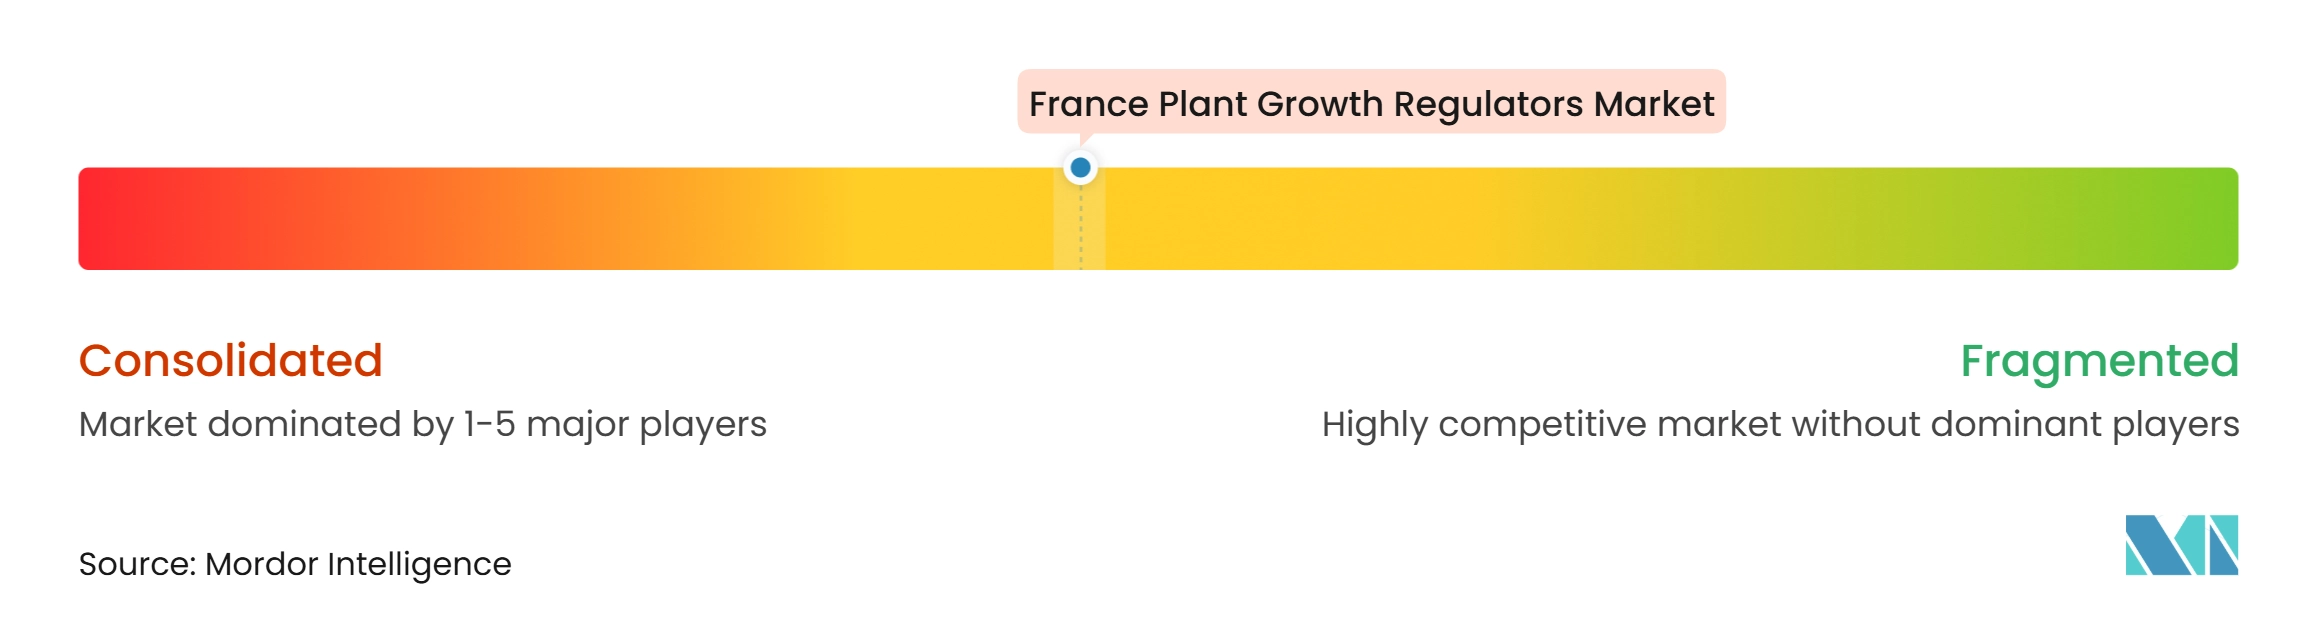
El mercado de reguladores de crecimiento vegetal en Francia está moderadamente consolidado, siendo BASF SE, Bayer AG, Syngenta Group, Corteva Agriscience y De Sangosse los cinco mayores actores en 2025. Las empresas multinacionales mantienen posiciones más sólidas en cereales y oleaginosas, respaldadas por capacidades de registro en múltiples países y sistemas de distribución cooperativa establecidos. Los especialistas franceses mantienen posiciones más sólidas en viñedos, horticultura y bioestimulantes, donde las relaciones locales con los agricultores y la experiencia en ensayos de campo son importantes. El mercado incluye tanto líderes en cultivos extensivos como proveedores domésticos especializados. La competencia se centra en la aprobación de productos, la innovación biológica, la calidad de las formulaciones y el soporte agronómico.
BASF SE y Bayer AG firmaron cada uno acuerdos exclusivos de distribución en Francia con Elicit Plant en 2024, dándoles acceso a sus productos bioestimulantes de clase elicitora. Corteva Agriscience amplió su cartera biológica integrando la ciencia de Stoller y Symborg en sus programas de cultivos de marca. Syngenta inauguró una instalación de biológicos de 22.000 m² en 2025, lo que refleja una inversión continua en capacidad de fabricación biológica. De Sangosse anunció una hoja de ruta de inversión en Francia de 42 millones de EUR (44,2 millones de USD) en noviembre de 2025, que incluye un centro global de I+D de 12 millones de EUR (12,6 millones de USD) y 30 millones de EUR (31,6 millones de USD) distribuidos en dos plantas de producción. Estos desarrollos indican que las principales empresas están reforzando sus posiciones tanto en productos biológicos como en capacidad de producción local.
Las oportunidades más claras existen en líquidos a base de giberelinas para uvas de mesa y bayas, alternativas compatibles con el Balance Aparente de Nutrientes del Suelo (SNuB) para usos antivuelco, y formulaciones especializadas para la horticultura protegida. La ronda Serie B de 45 millones de EUR (47,4 millones de USD) de Elicit Plant en octubre de 2024 reflejó la confianza de los inversores en los biológicos agrícolas franceses. La evidencia de campo local y el sólido soporte técnico probablemente importarán tanto como el precio del producto, particularmente en viñedos y cultivos protegidos. El mercado de reguladores de crecimiento vegetal en Francia seguirá abierto a competidores especializados, pero necesitarán registros creíbles, ensayos locales y socios de distribución eficaces para escalar.
Líderes de la Industria de Reguladores de Crecimiento Vegetal en Francia
-
BASF SE
-
Bayer AG
-
Syngenta Group
-
De Sangosse Group
-
Corteva Agriscience
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reguladores de Crecimiento Vegetal en Francia Empresas cubiertas en este informe
- BASF SE
- Bayer AG
- Syngenta Group
- Corteva Agriscience
- De Sangosse
- Philagro France
- UPL Ltd.
- Nufarm Limited
- FMC Corporation
- Sipcam Oxon S.p.A.
- Rovensa Next
- ICL Group
- Biostadt India Limited
- Lallemand, Inc.
- Olmix Group
Desarrollos recientes de la industria en Mercado de Reguladores de Crecimiento Vegetal en Francia
- Enero de 2026: Agronutrition, parte de De Sangosse Group, participó en SIVAL 2026, presentando el bioestimulante radicular AngioSTART aplicado en la siembra para cereales y oleaginosas, apuntando directamente a la categoría de cultivos de mayor volumen de reguladores de crecimiento vegetal en Francia y demostrando la solidez del canal de productos del grupo en el segmento de bioestimulantes
- Diciembre de 2025: Olmix Group invirtió 2 millones de EUR (2,1 millones de USD) para duplicar la producción de bioestimulantes en su instalación de Guetavet en Bréhan, Francia, alcanzando 2 millones de litros por año. La expansión aborda las limitaciones de suministro de productos adyacentes a los reguladores de crecimiento vegetal a base de algas destinados a cultivos de vid y verduras, comercializados a través de su asociación con Violleau y canales directos
- Octubre de 2025: UPL lanzó los bioestimulantes Carbo XL y Bovato para la viticultura francesa, tras el lanzamiento en octubre de 2025 de Gaxy para la optimización del nitrógeno en cereales, lo que contribuyó a reducir las emisiones de gases de efecto invernadero en pilotos de campo.
Alcance del Informe del Mercado de Reguladores de Crecimiento Vegetal en Francia
Los Reguladores de Crecimiento Vegetal (RCV), frecuentemente denominados hormonas vegetales o fitohormonas, son compuestos orgánicos naturales o sintéticos que gobiernan todos los aspectos del crecimiento y desarrollo de las plantas.
El informe del mercado de reguladores de crecimiento vegetal en Francia está segmentado por tipo (citoquininas, auxinas, giberelinas, liberadores de etileno, otros), aplicación (cultivos: granos y cereales, leguminosas, frutas y verduras, cultivos industriales, otros; no cultivos: césped y plantas ornamentales, cultivos de vivero) y formulación (líquidos solubles, gránulos solubles, concentrados en suspensión, polvos mojables, otros). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Citoquininas |
| Auxinas |
| Giberelinas |
| Etileno y Compuestos Liberadores de Etileno |
| Otros Tipos |
| Basada en Cultivos | Granos y Cereales |
| Leguminosas y Oleaginosas | |
| Frutas y Verduras | |
| Cultivos Industriales | |
| Otros Cultivos | |
| No Basada en Cultivos | Césped y Gramíneas Ornamentales |
| Plantas Ornamentales y Cultivos de Vivero |
| Líquidos Solubles |
| Gránulos Solubles |
| Concentrados en Suspensión |
| Polvos Mojables |
| Otras Formulaciones |
| Por Tipo | Citoquininas | |
| Auxinas | ||
| Giberelinas | ||
| Etileno y Compuestos Liberadores de Etileno | ||
| Otros Tipos | ||
| Por Aplicación | Basada en Cultivos | Granos y Cereales |
| Leguminosas y Oleaginosas | ||
| Frutas y Verduras | ||
| Cultivos Industriales | ||
| Otros Cultivos | ||
| No Basada en Cultivos | Césped y Gramíneas Ornamentales | |
| Plantas Ornamentales y Cultivos de Vivero | ||
| Por Formulación | Líquidos Solubles | |
| Gránulos Solubles | ||
| Concentrados en Suspensión | ||
| Polvos Mojables | ||
| Otras Formulaciones | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas del mercado de reguladores de crecimiento vegetal en Francia?
El mercado de reguladores de crecimiento vegetal en Francia fue valorado en 179,5 millones de USD en 2025, se sitúa en 194,3 millones de USD en 2026 y se prevé que alcance los 289,5 millones de USD en 2031 con un CAGR del 8,3%.
¿Qué tipo de producto lidera la demanda en Francia?
Las citoquininas lideraron el mercado en 2025 con una participación de ingresos del 34% porque se utilizan en huertos, viñedos, verduras de hoja, césped y cultivos protegidos.
¿Qué aplicación de cultivo está creciendo más rápido?
Se prevé que las frutas y verduras se expandan a un CAGR del 9,4% hasta 2031, respaldadas por los requisitos de los cultivos de alto valor en cuanto a calidad, consistencia del cultivo y menor riesgo de residuos.
¿Por qué son importantes los productos antivuelco en Francia?
Francia tiene cerca de 9 millones de hectáreas de trigo y cebada, y los programas de cereales de alto rendimiento utilizan productos antivuelco para proteger la estructura del cultivo y la calidad de la cosecha.
¿Qué está impulsando la adopción de biológicos y bioestimulantes en Francia?
Écophyto 2030, la expansión del SNuB y la financiación de PARSADA están empujando a proveedores y agricultores hacia alternativas de menor riesgo, especialmente en aplicaciones orgánicas, HVE, vitivinícolas y de horticultura.