
Taille et part du marché des services de gestion du risque de taux de change
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5 Milliards de dollars |
| Taille du Marché (2032) | 7.70 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.00 % |
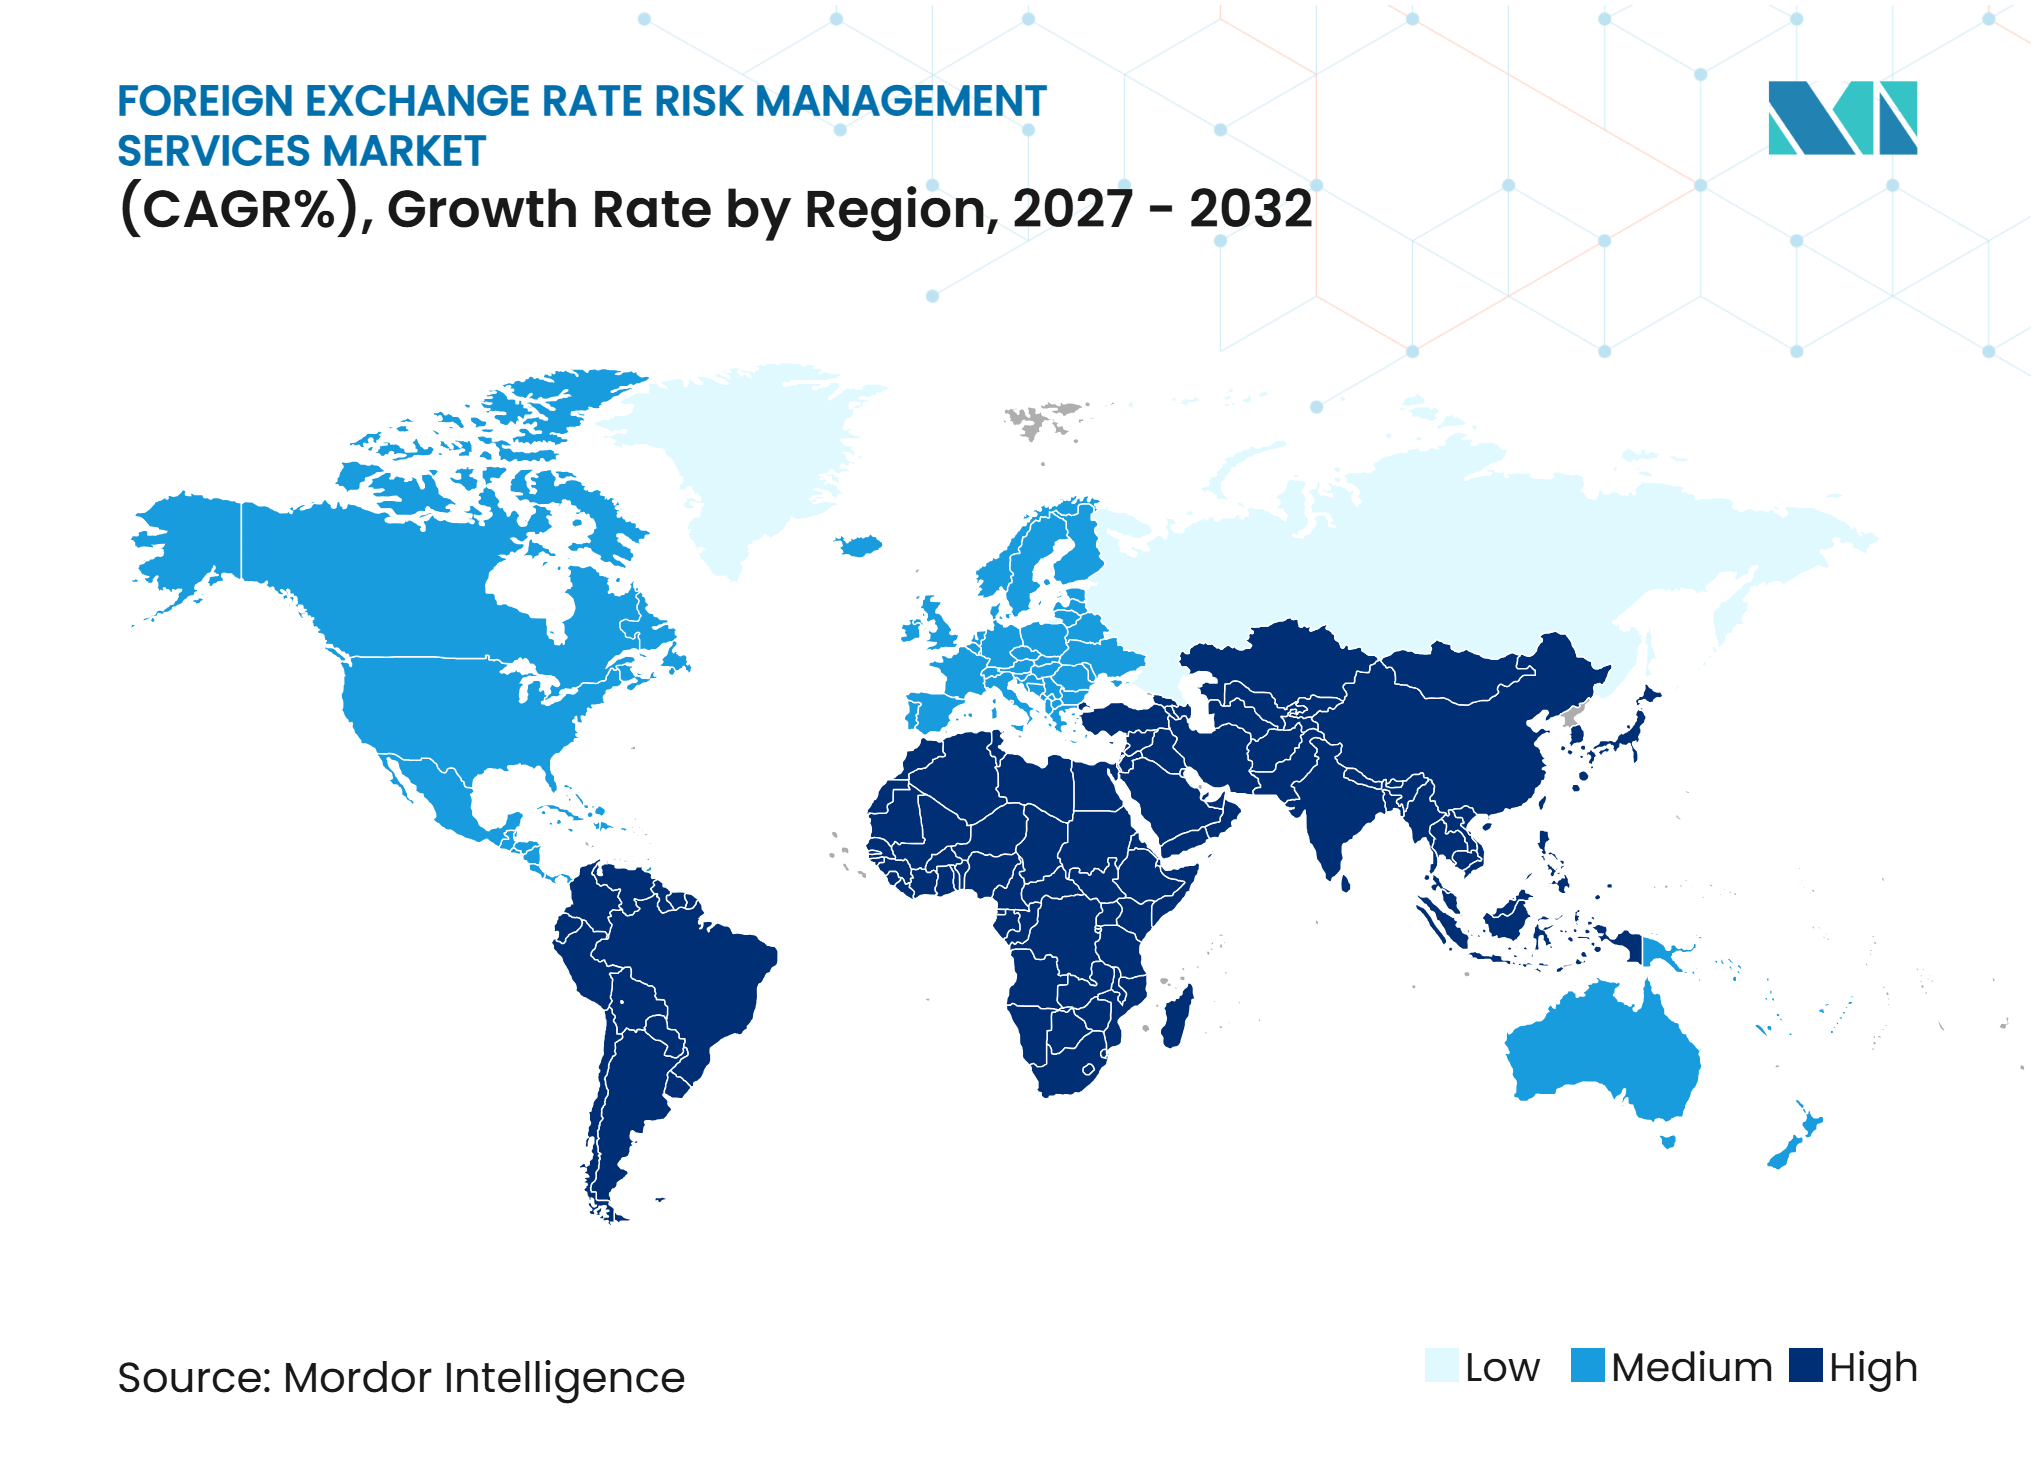
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de gestion du risque de taux de change par Mordor Intelligence
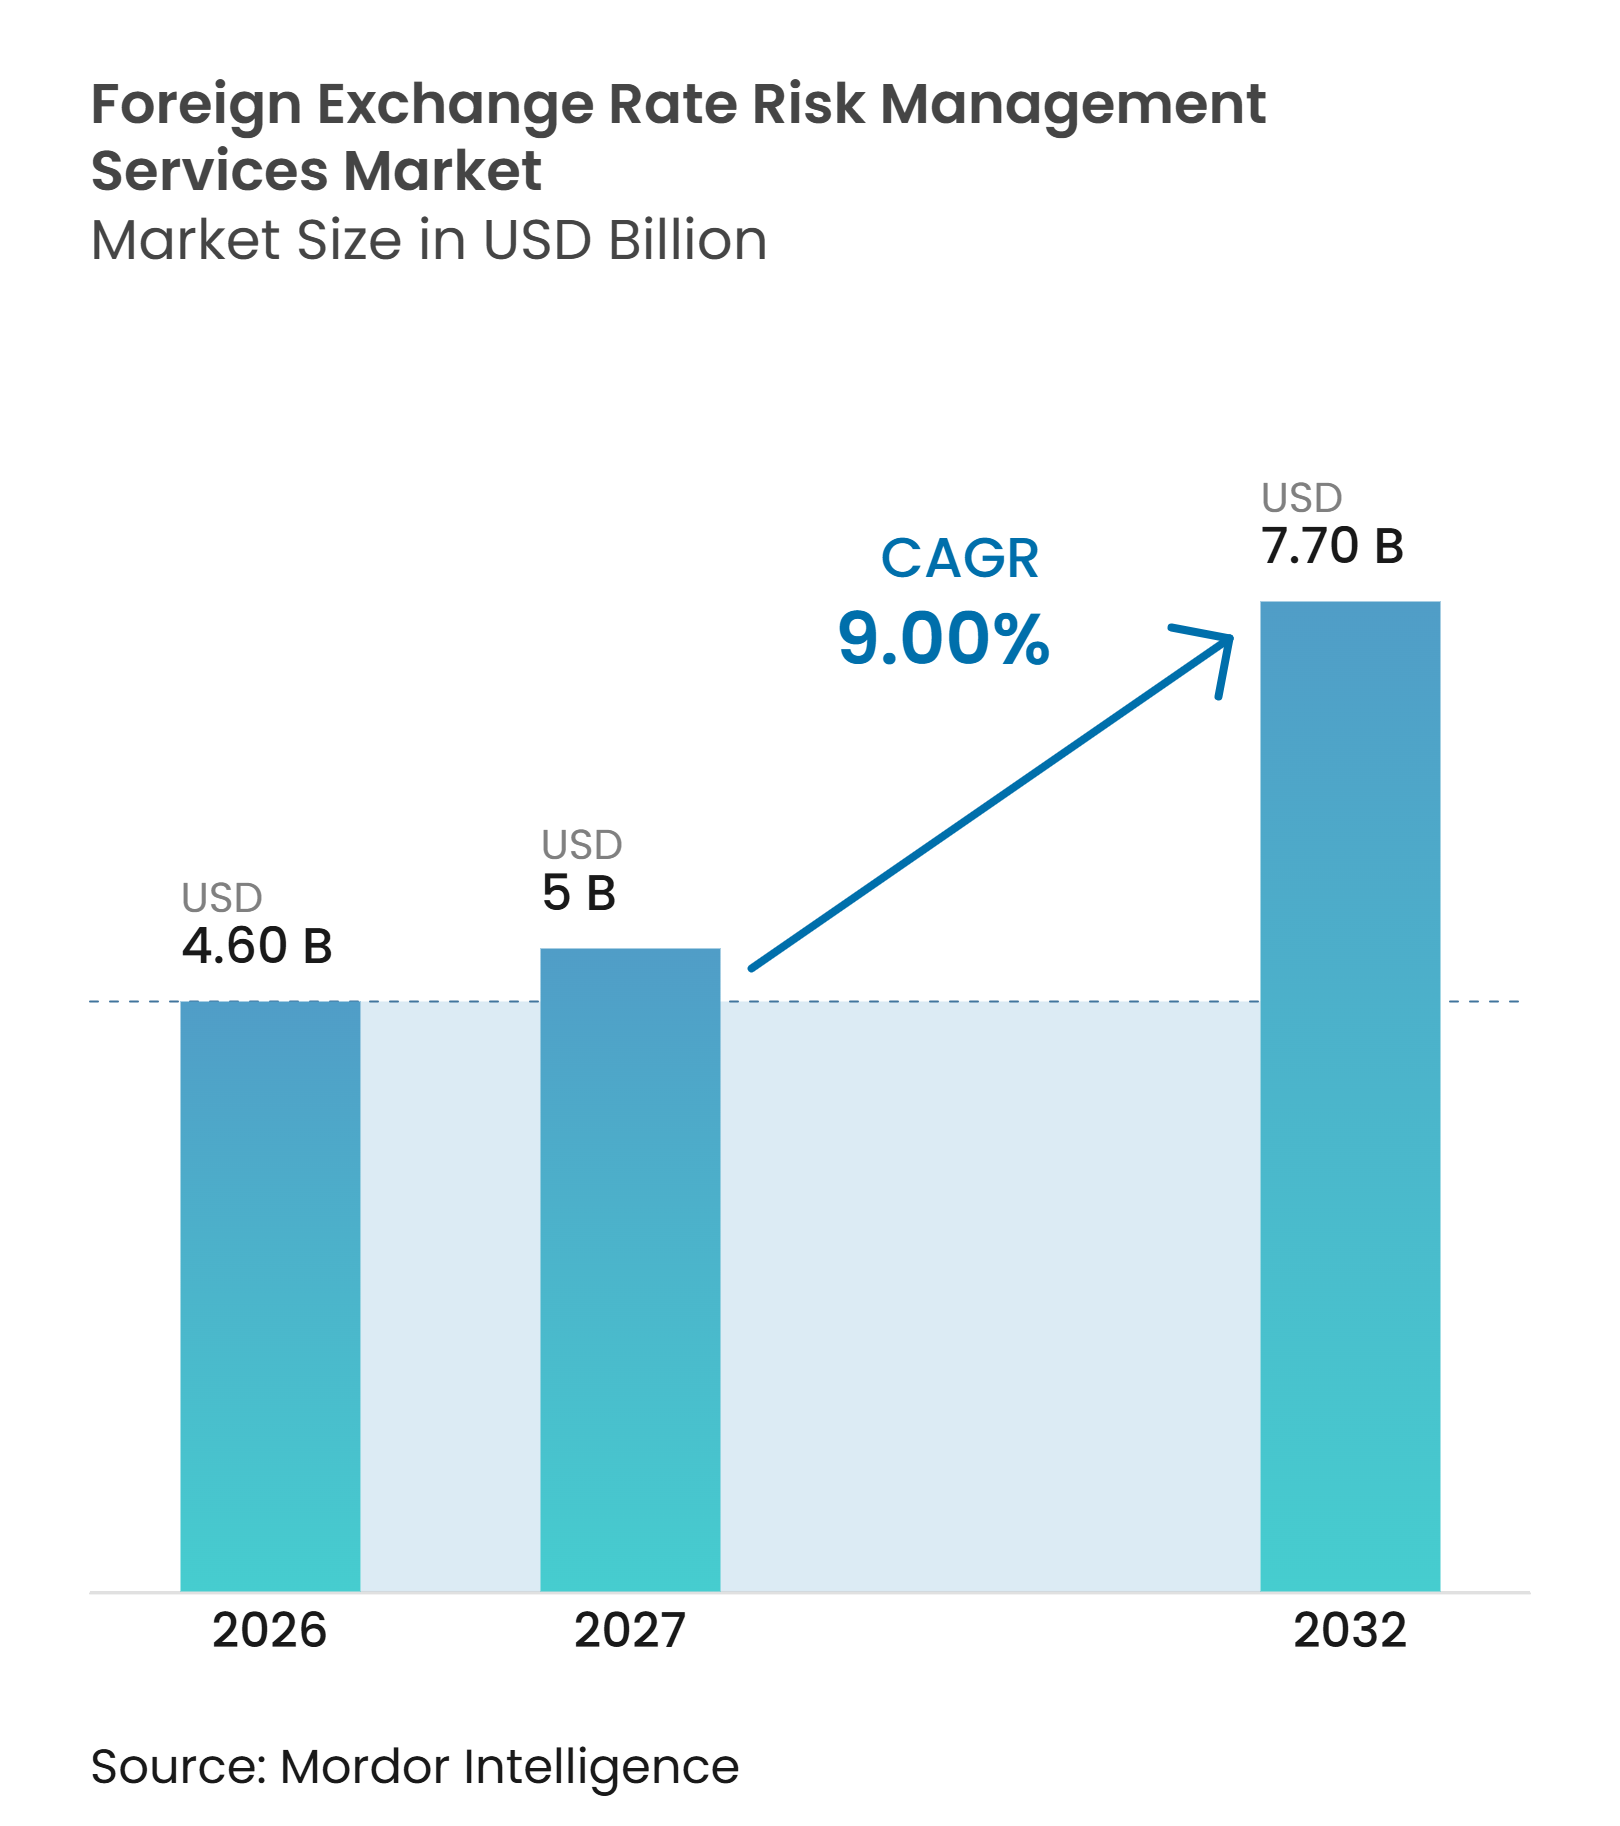
La taille du marché des services de gestion du risque de taux de change devrait augmenter de 4,60 milliards USD en 2026 à 5 milliards USD en 2027 et atteindre 7,70 milliards USD d'ici 2032, avec un CAGR de 9 % sur la période 2027-2032.
L'activité quotidienne sur les marchés des changes approche les 10 000 milliards USD, tandis que le volume quotidien moyen des dérivés de change a atteint 6 600 milliards USD en avril 2025, les contrats à terme ferme et les options jouant un rôle croissant dans les portefeuilles des entreprises. Les modifications tarifaires, l'escalade géopolitique et les divergences de politiques des banques centrales ont fait du risque de change une préoccupation relevant de la chaîne d'approvisionnement et du conseil d'administration, et non plus seulement de la trésorerie. Le marché des services de gestion du risque de change évolue donc vers une surveillance continue, des programmes de couverture documentés et des flux de travail intégrés de paiement et de trésorerie. Les prestataires qui combinent technologie, expertise en comptabilité de couverture et accompagnement à la mise en œuvre sont mieux positionnés pour servir des clients multinationaux complexes. La hausse des coûts de couverture a limité la liquidité sur les marchés émergents, et les exigences de contrôle des outils d'IA pourraient ralentir l'adoption par les petites organisations tout en accroissant la demande de conseil spécialisé.
Principaux enseignements du rapport
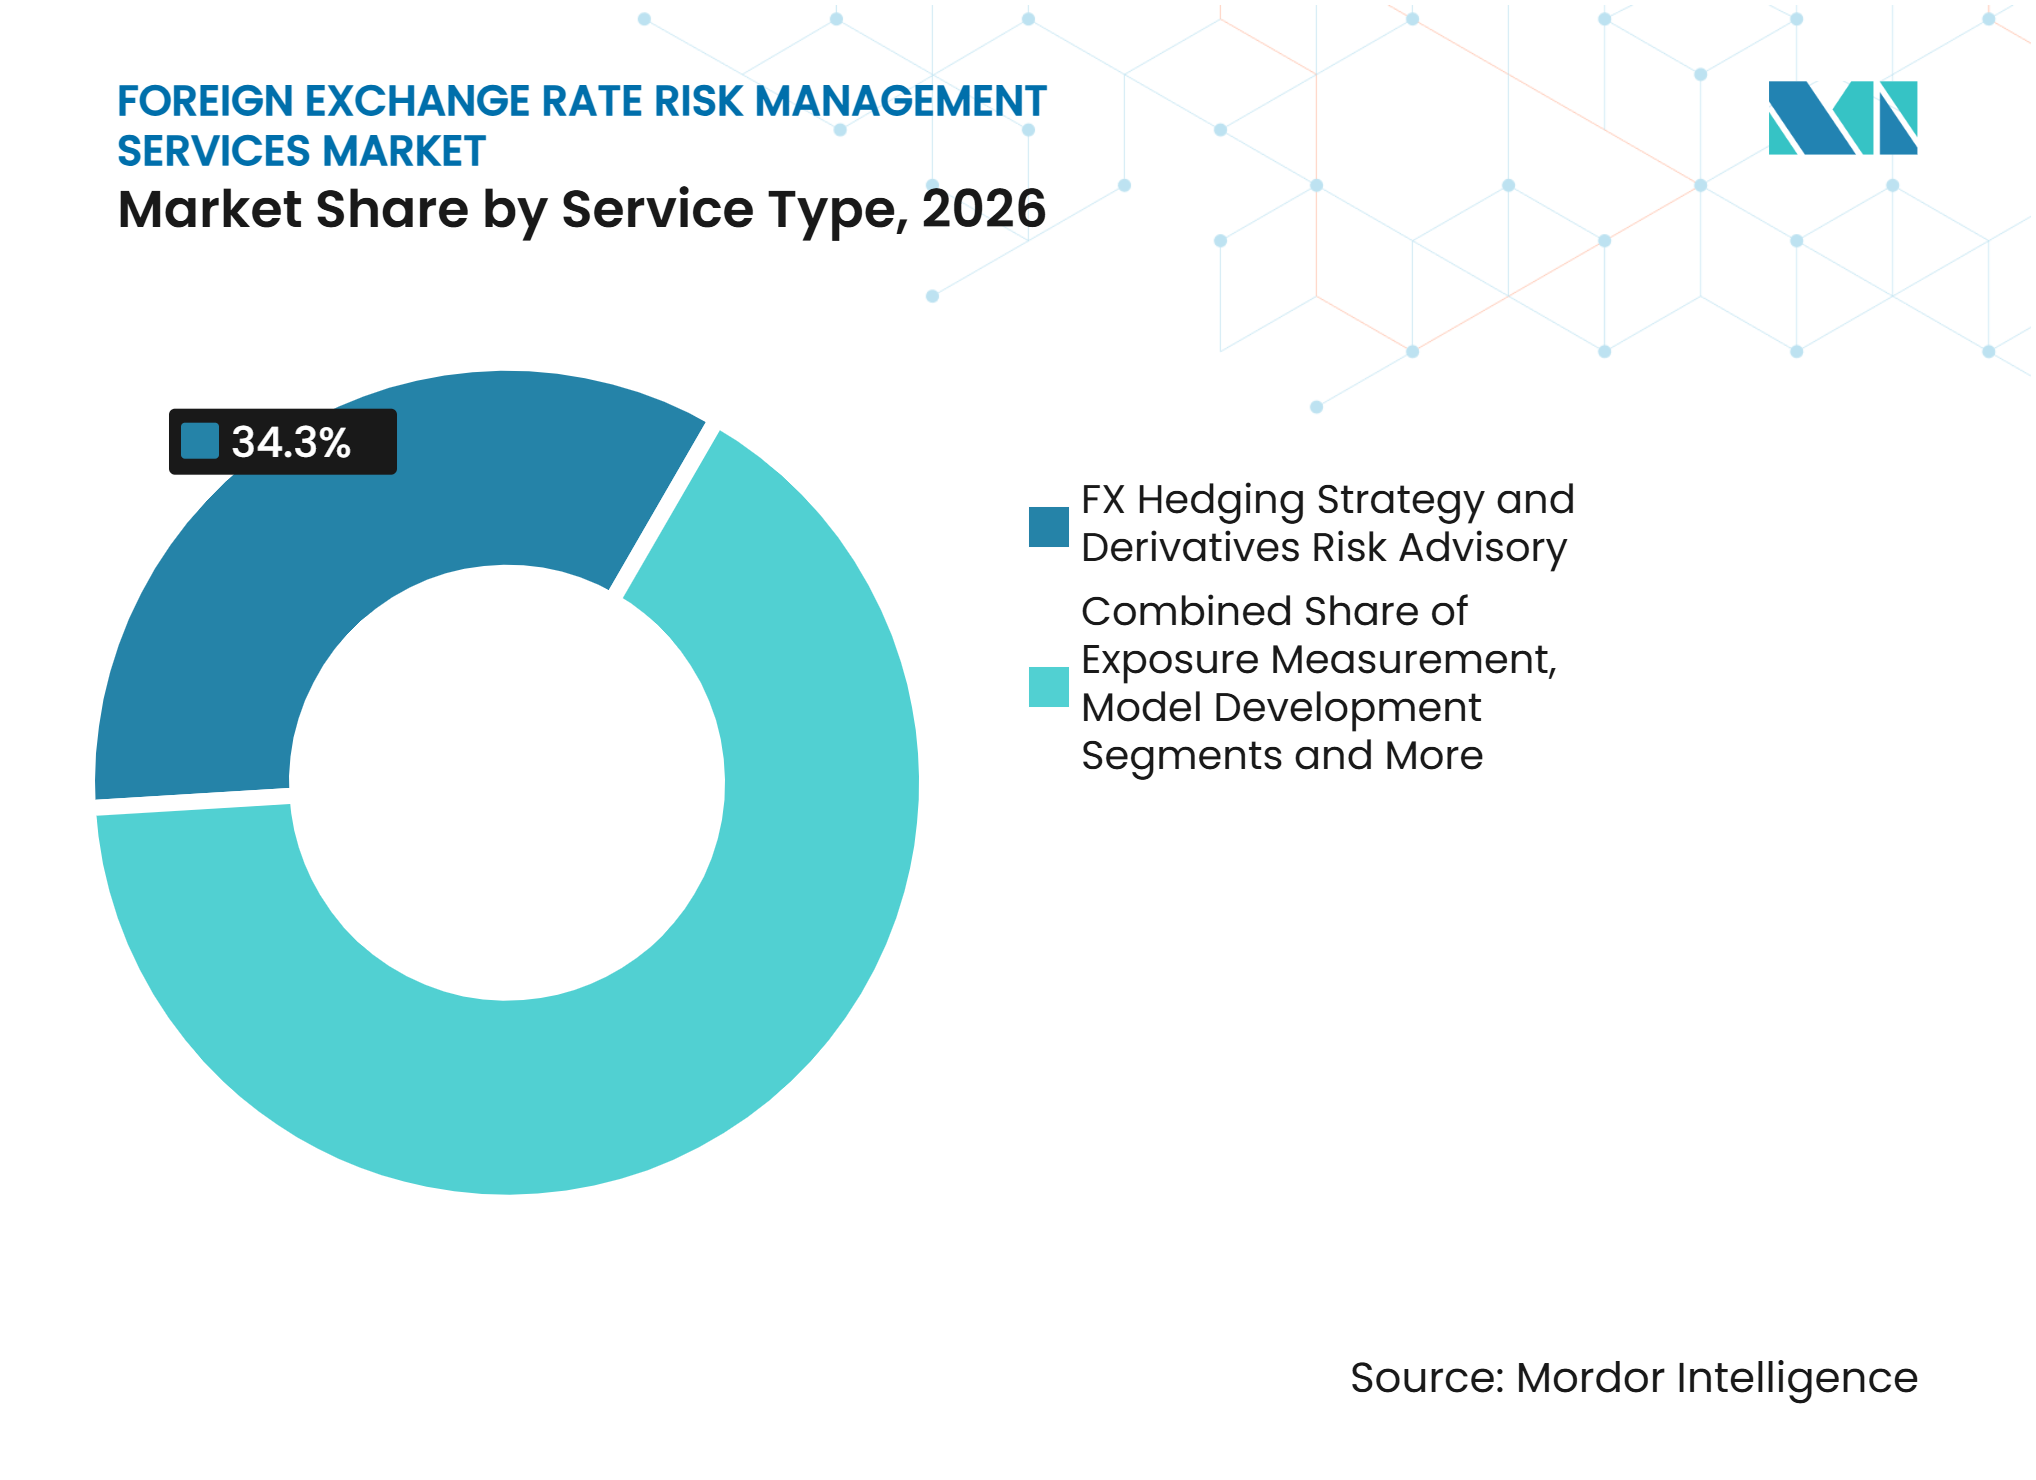
- Par type de service, les services de conseil en stratégie de couverture des changes et en risque sur dérivés détenaient une part de 34,3 % du marché des services de gestion du risque de change en 2026, tandis que les services gérés de surveillance, de reporting et d'opérations de change devraient croître à un CAGR de 12,4 % jusqu'en 2032.
- Par utilisateur final, les trésoreries d'entreprises non financières détenaient une part de 44,1 % du marché des services de gestion du risque de change en 2026, tandis que les sociétés de gestion d'actifs devraient croître à un CAGR de 11,5 % jusqu'en 2032.
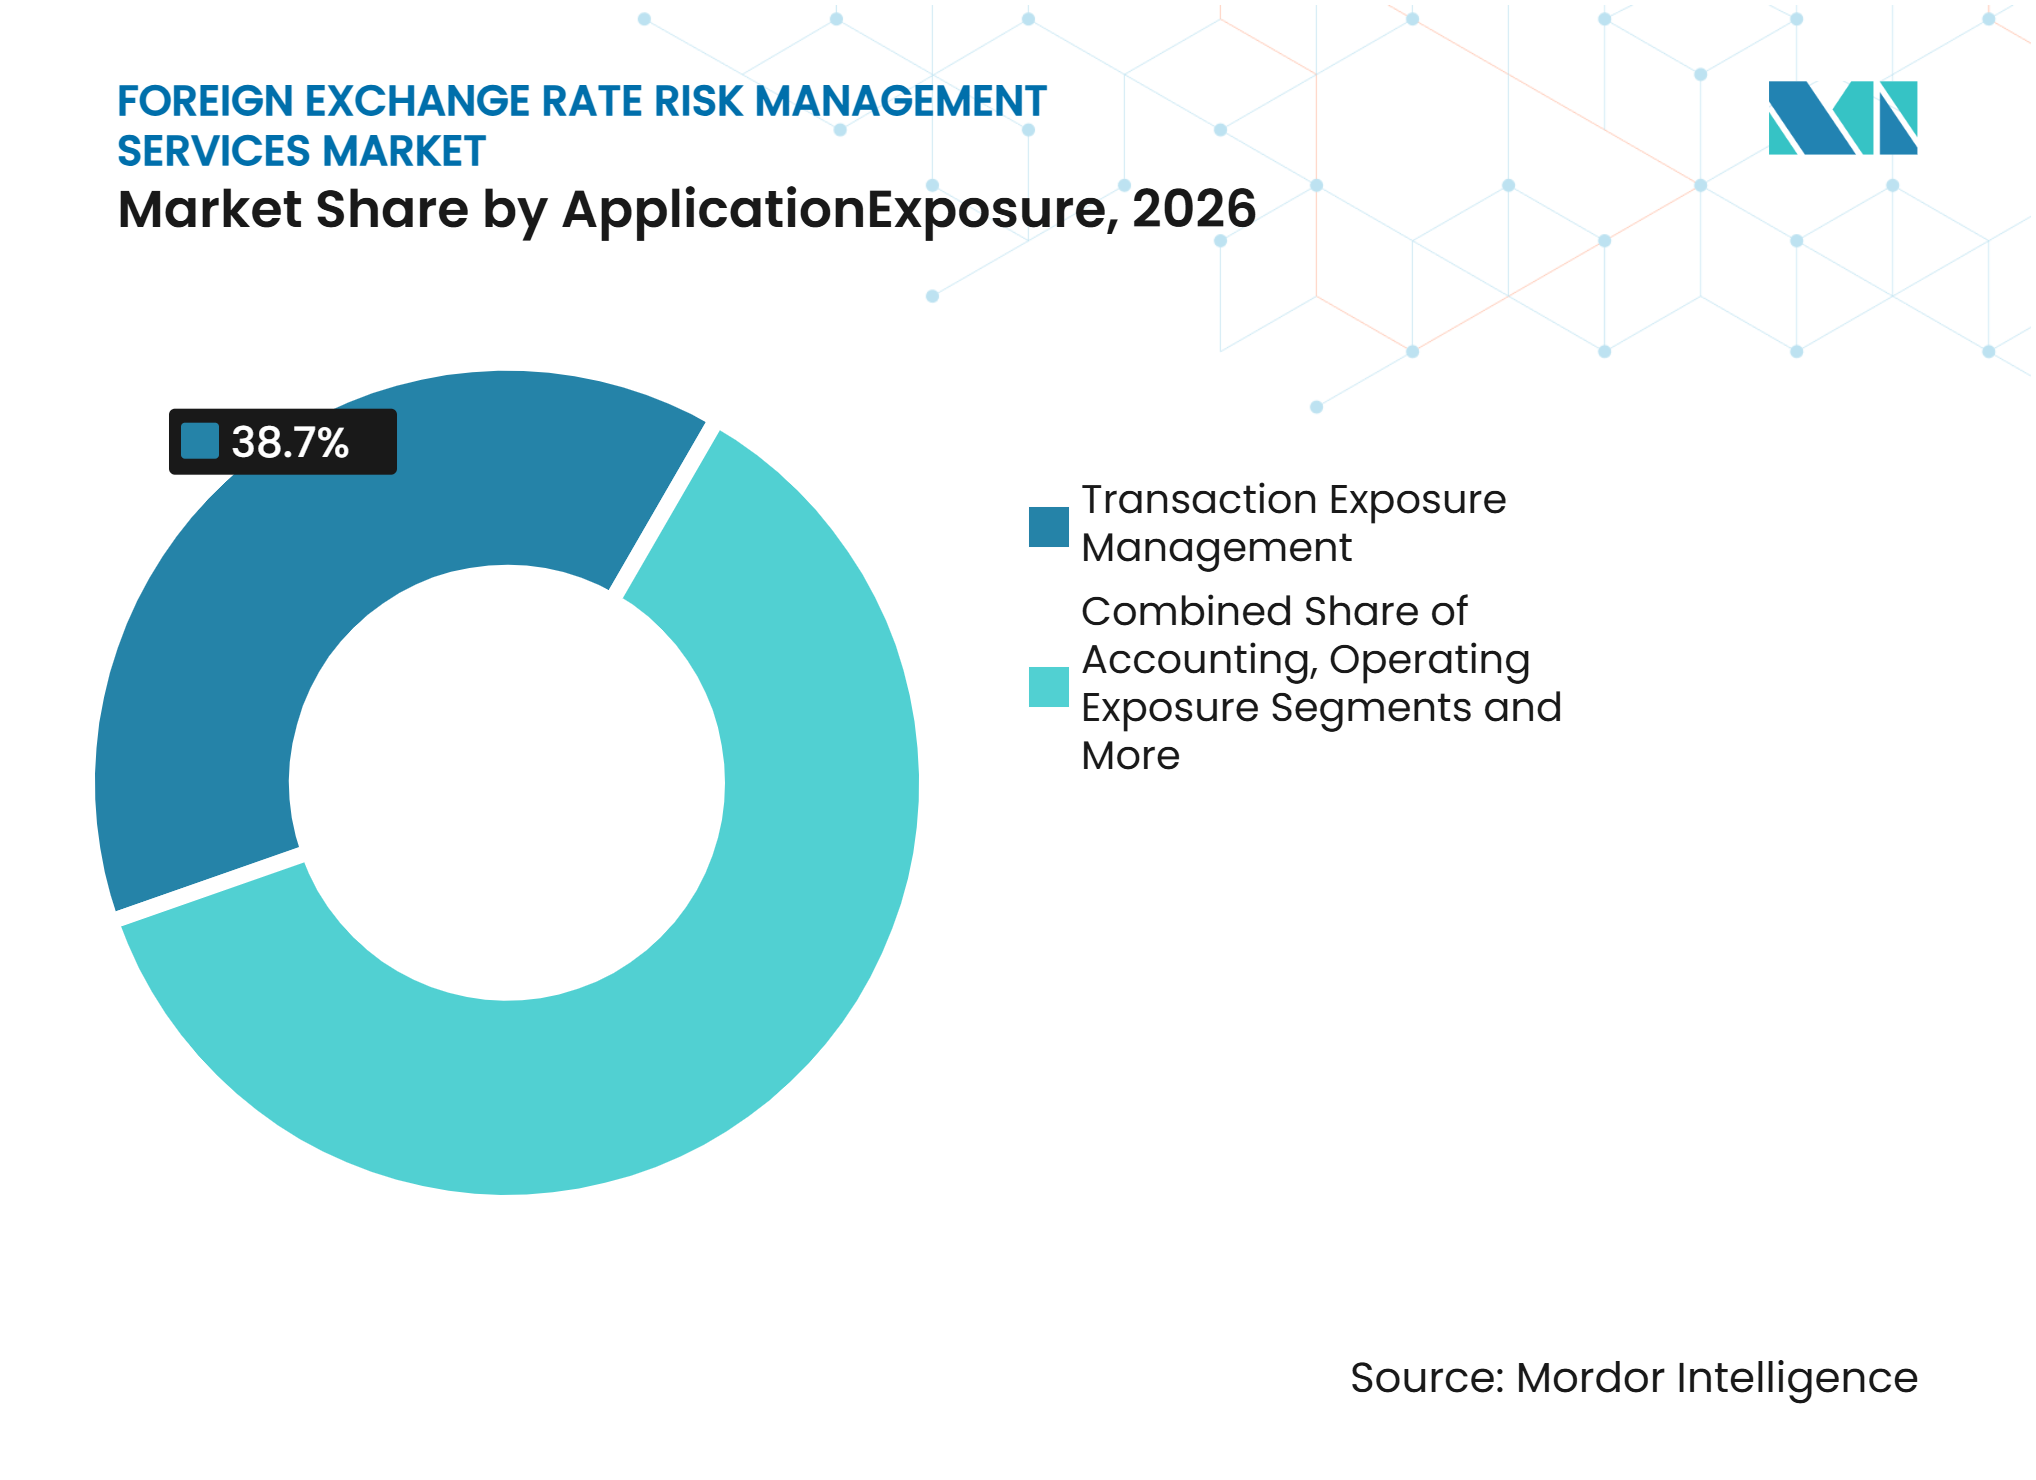
- Par application ou exposition, la gestion de l'exposition aux transactions représentait 38,7 % de la taille du marché des services de gestion du risque de change en 2026, tandis que la conformité réglementaire, la comptabilité de couverture et la gouvernance des risques devraient croître à un CAGR de 11,8 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 36,5 % du marché des services de gestion du risque de change en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des services de gestion du risque de change*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité croissante des changes et incertitude géopolitique | +1.7% | Mondial | Court terme (≤ 2 ans) |
| Expansion du commerce transfrontalier, des investissements internationaux et de l'exposition multidevises | +1.5% | Mondial, avec de forts gains en Asie-Pacifique et en EMEA | Moyen terme (2-4 ans) |
| Adoption croissante d'instruments de couverture des changes et de stratégies sophistiquées d'atténuation des risques | +1.3% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Exigences réglementaires croissantes en matière de reporting sur les dérivés et de gestion du risque de contrepartie | +1.1% | UE, Royaume-Uni, Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption accélérée de l'analyse des changes assistée par IA et des plateformes automatisées de gestion de trésorerie | +1.4% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Demande croissante d'atténuation du risque de règlement des changes et de gestion du risque de paiement transfrontalier | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité croissante des changes et incertitude géopolitique
Les institutions financières non bancaires non résidentes ont recherché davantage de couvertures contre la dépréciation du dollar après les annonces tarifaires américaines d'avril 2025. Le Fonds Monétaire International a décrit ce comportement comme un changement structurel dans la façon dont les investisseurs non américains gèrent les asymétries de devises. Les événements d'escalade ultérieurs au Moyen-Orient ont poussé la volatilité des devises des marchés développés 40 % au-dessus des attentes et la volatilité des devises des marchés émergents près de 100 % au-dessus des attentes. Les entreprises nord-américaines ont également ajusté leurs plans d'approvisionnement et de production en réponse à la volatilité du dollar, reliant l'exposition aux changes aux décisions opérationnelles. Les organisations sans programmes de couverture préétablis ont recherché un soutien externe lorsque les coûts de couverture étaient déjà élevés. Ce schéma soutient la demande continue de surveillance gérée et de politiques de couverture formelles sur le marché des services de gestion du risque de change.
Expansion du commerce transfrontalier, des investissements internationaux et de l'exposition multidevises
Les opérations transfrontalières créent un ensemble plus large de paires de devises et des charges de travail plus importantes en matière de gestion des expositions pour les groupes multinationaux. Les activités intragroupes peuvent représenter jusqu'à 30 % des transactions d'une multinationale, et des systèmes comptables incompatibles peuvent laisser les gains et pertes de change peu visibles[1]. Les portefeuilles de crédit privé multidevises constituent une autre source d'exposition, car les gestionnaires libellés en USD détenant des prêts en euros à taux variable doivent gérer des positions à terme renouvelables et un risque de base. Les définitions FX 2026 de l'ISDA remplacent le cadre de 1998 en novembre 2027 et nécessitent des mises à jour de la documentation chez les intermédiaires et les contreparties d'entreprise. Ces changements font de l'agrégation des expositions, de la compensation et du travail de documentation des besoins récurrents plutôt que des projets ponctuels. Cela soutient une utilisation plus large des plateformes externes et des services de conseil sur le marché des services de gestion du risque de change.
Adoption croissante d'instruments de couverture des changes et de stratégies sophistiquées d'atténuation des risques
Les gestionnaires de fonds nord-américains utilisent une gamme plus large d'outils de couverture des devises. Une enquête MillTech de 2025 a indiqué que 85 % des gestionnaires de fonds nord-américains couvrent le risque de change prévisible, tandis que 95 % ont accru leur utilisation des options de change pour la protection contre les risques baissiers. Les multinationales américaines ont allongé les durées de couverture après le choc tarifaire d'avril 2025, passant d'une couverture à court terme à des programmes multi-échéances. Le FASB a publié l'ASU 2025-09 en novembre 2025, qui a introduit des modifications ciblées de la comptabilité de couverture obligeant les entreprises à réévaluer leurs relations de couverture avant la date d'entrée en vigueur de décembre 2026[2]. Les entités ont besoin de méthodes documentées pour la désignation, les tests d'efficacité et les pistes d'audit. Ces exigences accroissent la valeur des travaux de mise en œuvre spécialisés sur le marché des services de gestion du risque de change.
Adoption accélérée de l'analyse des changes assistée par IA et des plateformes automatisées de gestion de trésorerie
Les outils d'IA font désormais partie des modèles opérationnels de trésorerie et de change. Standard Chartered et Ant International ont indiqué que leur solution d'août 2025 a traité plus de 60 % des transactions de conversion de change d'Ant International et a dépassé une précision de prévision horaire de 90 %[3]. Les entreprises ont signalé des réductions des coûts de couverture pour les clients allant jusqu'à 60 % grâce à la solution. FIS a lancé sa suite Neural Treasury en septembre 2025 pour automatiser la classification des expositions et les recommandations de couverture dans le flux de travail de trésorerie. Le déploiement de l'IA nécessite toujours des données fiables, des résultats explicables et des pistes d'audit conformes aux obligations IFRS 9 et EMIR. Cette exigence crée un espace pour les prestataires capables de relier l'automatisation à la gouvernance et aux contrôles opérationnels.
Analyse de l'impact des contraintes du marché des services de gestion du risque de change*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de la couverture des changes, de l'analyse des risques et de la mise en œuvre des technologies de trésorerie | -1.4% | Mondial | Court terme (≤ 2 ans) |
| Visibilité et précision limitées des données d'exposition multidevises | -0.9% | Mondial, plus aigu en Asie-Pacifique et en MEA | Moyen terme (2-4 ans) |
| Contraintes de liquidité et instruments de couverture limités dans les devises des marchés émergents | -0.7% | MEA, marchés émergents d'Asie-Pacifique, Amérique du Sud | Moyen terme (2-4 ans) |
| Risque de crédit de contrepartie, exigences de garanties et complexité opérationnelle | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de la couverture des changes, de l'analyse des risques et de la mise en œuvre des technologies de trésorerie
Des coûts de couverture et de technologie plus élevés peuvent empêcher les petites entreprises de mettre en place des programmes systématiques. Les coûts moyens de couverture pour les entreprises nord-américaines ont augmenté de 52 % en 2026 après une hausse de 76 % en 2025. MillTech a également indiqué que 30 % des non-couverts citaient une infrastructure contraignante comme principale raison de rester non couverts. Les migrations vers le cloud, l'intégration des ERP et les connexions API multibanques allongent les calendriers de déploiement et affaiblissent les calculs de rentabilité à court terme. La concentration des systèmes de gestion de trésorerie augmente également les coûts de changement et prolonge les cycles de mise en œuvre. Ces conditions freinent l'adoption sur le marché des services de gestion du risque de change, même lorsque les expositions aux devises sont clairement identifiées.
Contraintes de liquidité et instruments de couverture limités dans les devises des marchés émergents
Les contraintes de règlement et de liquidité dans les corridors de devises des marchés émergents entravent la standardisation, tandis que l'activité croissante dans des devises hors de la couverture du CLS a accru la dépendance à des dispositifs de règlement des changes dépourvus de protection par paiement contre paiement, augmentant ainsi le risque de contrepartie et de règlement. Les mouvements de taux de change et les coûts de couverture augmentent plus fortement pour les devises des marchés émergents lors des épisodes d'incertitude[4]. C'est précisément la période où les entreprises utilisatrices ont le plus besoin d'un soutien en gestion des risques, mais les instruments disponibles peuvent être limités ou coûteux. Cet écart réduit la capacité des prestataires mondiaux à offrir des solutions cohérentes sur les corridors commerciaux en expansion. Les prestataires doivent donc adapter les instruments locaux, les processus de règlement et les pratiques de conformité pour servir ces régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le conseil en tête, les opérations comblent l'écartLes services de conseil en stratégie de couverture des changes et en risque sur dérivés détenaient 34,3 % de la taille du marché des services de gestion du risque de change en 2026. Le segment bénéficie de la conception de programmes multi-échéances, de la documentation IFRS 9 et ASC 815, et des tests d'efficacité continus. Le choc tarifaire de 2025 a accru la demande de programmes basés sur des portefeuilles nécessitant une implication soutenue des conseillers. La mesure de l'exposition aux changes et l'analyse des risques, ainsi que le développement de modèles de change, la calibration et la modélisation de l'exposition économique occupent le milieu de la gamme de services. La validation indépendante des modèles et la gouvernance des risques jouent un rôle défendable là où les régulateurs recherchent un examen tiers des modèles utilisés dans les évaluations IFRS 9.
Les services gérés de surveillance, de reporting et d'opérations de change devraient se développer à un CAGR de 12,4 % jusqu'en 2032. Les équipes de trésorerie utilisent ces services pour externaliser le suivi quotidien des expositions, les tests d'efficacité et le reporting pour des opérations multi-entités complexes. Ce modèle répond aux pressions lorsque les équipes internes ne peuvent pas gérer plusieurs devises et entités. FIS a introduit Neural Treasury en septembre 2025, intégrant des outils de trésorerie et de gestion des risques assistés par IA dans un flux de travail de trésorerie unique. La refonte de l'EMIR et les définitions FX 2026 de l'ISDA créent des besoins récurrents en documentation et en révision indépendante qui permettent aux opérations gérées de supplanter l'activité interne et les conseils ponctuels.



Par utilisateur final :
les trésoreries d'entreprises dominent, les gestionnaires d'actifs accélèrentLes trésoreries d'entreprises non financières détenaient 44,1 % de la part du marché des services de gestion du risque de change en 2026. Les fabricants multinationaux, les exportateurs et les détaillants s'appuient sur un soutien externe car les mouvements de devises affectent les marges et les décisions d'approvisionnement. En 2026, 82 % des entreprises nord-américaines couvraient activement leurs risques, tandis que 72 % des non-couverts envisageaient un programme. Ces non-couverts représentent un groupe facilement convertible pour les prestataires de services. Les banques commerciales et universelles, les banques d'investissement et les courtiers-négociants constituent le prochain niveau de demande, car Dodd-Frank, l'EMIR et Bâle III et IV créent des obligations en matière de risque de contrepartie et de reporting.
Les sociétés de gestion d'actifs devraient se développer à un CAGR de 11,5 % jusqu'en 2032. La hausse des ratios de couverture et les portefeuilles de crédit privé multidevises accroissent la demande de supervision indépendante et d'exécution externalisée. Russell Investments a obtenu un mandat de superposition de change de 8,60 milliards USD pour Income Insurance à Singapour en 2026. Les compagnies d'assurance et les fonds de pension externalisent également les travaux de superposition de devises lorsque les obligations de gouvernance dépassent les capacités internes. Les normes de reporting Solvabilité II accroissent le besoin de cadres de contrôle définis, que les prestataires spécialisés peuvent fournir sans que les clients aient à constituer des équipes internes comparables.
Par application/exposition :
la couverture des transactions comme ancre, la conformité stimule une nouvelle demandeLa gestion de l'exposition aux transactions représentait 38,7 % de la taille du marché des services de gestion du risque de change en 2026. Cette application couvre la couverture des créances et des dettes, la gestion des devises de facturation et les programmes à terme renouvelables liés à l'activité commerciale transfrontalière. L'automatisation ne supprime pas le besoin de conseil sur la calibration du ratio de couverture et la gouvernance des politiques. En 2026, 48 % des entreprises nord-américaines exploraient la découverte automatisée des prix et 43 % exploraient l'exécution automatisée des transactions. L'expertise externe reste pertinente lorsque les entreprises doivent relier l'automatisation à des règles de décision documentées.
La conformité réglementaire, la comptabilité de couverture et la gouvernance des risques devraient croître à un CAGR de 11,8 % jusqu'en 2032. IFRS 9, ASU 2025-09, la refonte de l'EMIR et les définitions FX 2026 de l'ISDA créent chacun des travaux supplémentaires de documentation et de test d'efficacité. La gestion de l'exposition de conversion est à volume élevé mais plus standardisée que les autres applications. La gestion de l'exposition économique et opérationnelle est plus intensive en conseil et génère généralement des honoraires plus élevés. La protection structurelle des changes et du ratio de fonds propres pour les banques, ainsi que la gestion actif-passif multidevises et la superposition de portefeuille pour les assureurs et les fonds de pension, nécessitent un soutien de service géré spécialisé.

Analyse géographique
Amérique du Nord : la tolérance au risque des entreprises se recalibre face à l'incertitude des politiques
L'Amérique du Nord détenait 36,5 % de la part du marché des services de gestion du risque de change en 2026. La région compte une large population de couverts d'entreprise actifs et des obligations établies de reporting sur les dérivés en vertu de Dodd-Frank. En 2026, 90 % des entreprises nord-américaines avaient retardé leurs décisions d'investissement en raison de l'incertitude des politiques, tandis que 81 % avaient ajusté leurs stratgies d'approvisionnement, modifiant leurs profils d'exposition aux devises et accroissant le besoin de soutien à la re-couverture. Les fabricants privilégient la stabilité des prix grâce à la couverture de la chaîne d'approvisionnement, tandis que les entreprises technologiques superposent des options aux programmes à terme et que les prestataires intègrent les flux de travail de trésorerie, de paiement et de gestion des risques. Le reporting Dodd-Frank reste un facteur de conformité clé, tandis que les liens de délocalisation du Mexique avec les États-Unis créent de nouvelles expositions multidevises pour les organisations modifiant leur empreinte de production.
Asie-Pacifique : la couverture assistée par IA redéfinit les références concurrentielles
L'Asie-Pacifique devrait croître à un CAGR de 11,2 % jusqu'en 2032, le taux régional le plus élevé du marché des services de gestion du risque de change. La dédollarisation institutionnelle, l'accroissement des activités transfrontalières et l'adoption de l'IA soutiennent la demande dans toute la région. Standard Chartered et Ant International ont lancé une solution de trésorerie et de change basée sur l'IA en août 2025 dans le cadre du programme MAS PathFin.ai de Singapour. La solution traite plus de 60 % des transactions de conversion de change d'Ant International et a signalé des réductions des coûts de couverture allant jusqu'à 60 %, élevant les attentes en matière d'automatisation et de précision. Les assureurs-vie japonais ont augmenté leurs ratios de couverture de 44 % à 48 % en 2025, tandis que les mécanismes de la circulaire 159 de la PBOC en Chine et les différentes infrastructures locales créent des exigences de conseil spécialisées.
Europe et marchés émergents : l'intensité réglementaire soutient une demande structurelle
L'Europe est façonnée par les exigences de conformité combinées de l'EMIR, de MiFID II, d'IFRS 9 et des définitions FX 2026 de l'ISDA. Ces cadres maintiennent la demande de services de conseil, de validation des modèles et de reporting, tandis que les différences entre l'EMIR britannique et l'EMIR européen ajoutent des travaux transfrontaliers. Le Royaume-Uni reste un centre mondial de négociation des changes, et l'Allemagne et la France fournissent une demande émanant d'entreprises industrielles actives à l'échelle mondiale. L'Espagne et l'Italie deviennent plus actives à mesure que les exportateurs formalisent leurs couvertures, tandis que le Brésil, l'Argentine, les Émirats Arabes Unis et l'Arabie Saoudite créent des opportunités pour les prestataires capables de répondre aux conditions locales de règlement, de liquidité et de réglementation sur le marché des services de gestion du risque de change.
Paysage concurrentiel
Concentration du Marché
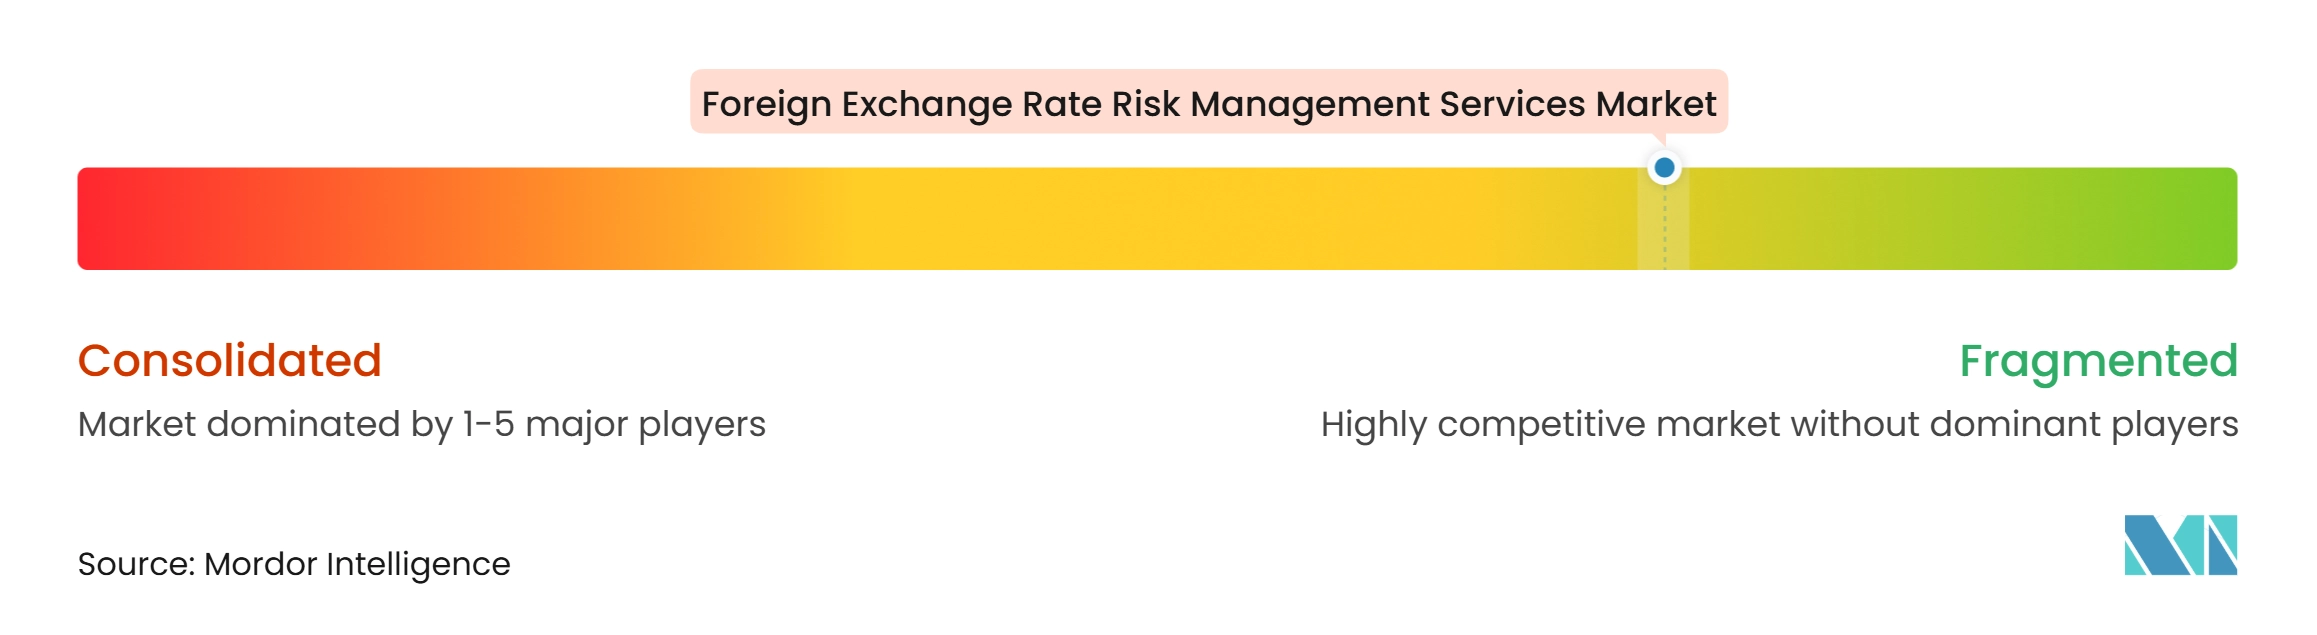
Le marché des services de gestion du risque de change est modérément fragmenté, les 5 à 6 premiers prestataires étant estimés à détenir entre 35 % et 45 % du marché adressable. Cela laisse de la place pour les spécialistes régionaux, les conseillers boutique et les entrants axés sur la technologie. FIS, Oracle, SS&C Technologies et Finastra se font concurrence en combinant l'analyse des changes avec des capacités plus larges de gestion de trésorerie. FIS a lancé Treasury & Risk Manager, Quantum Cloud Edition, en avril 2025 en tant que plateforme cloud avec des capacités d'analyse de liquidité et de change. Elle a été suivie par Neural Treasury en septembre 2025, ajoutant l'apprentissage automatique, la robotique et Treasury GPT dans un environnement opérationnel unique pour la visibilité des liquidités, les paiements, la liquidité et le risque de change.
Finastra a lancé son service de transformation en avril 2025 pour répondre aux exigences de messagerie ISO 20022 et CBPR+. Le service est certifié comme interface compatible SWIFT et traduit les messages MT vers les normes MX via un microservice basé sur API. La messagerie de paiement intégrée devient importante pour les clients qui souhaitent connecter les processus de change aux flux de travail de paiement transfrontalier. Les cabinets à dominante conseil tels qu'Accenture et KPMG se positionnent sur la conception de la gouvernance, la documentation de la comptabilité de couverture et l'intégration ERP vers TMS. Finalyse S.A. et Prometeia S.p.A. occupent des positions dans l'évaluation réglementaire et l'analyse des risques intégrée, tandis que l'EMIR, MiFID II, IFRS 9 et les définitions FX 2026 favorisent les capacités établies de reporting et de validation des modèles.
Ripple a acquis GTreasury pour 1 milliard USD en octobre 2025, combinant la gestion de trésorerie avec des rails de paiement en actifs numériques. GTreasury sert plus de 1 000 clients dans 160 pays, offrant à Ripple un accès plus large aux processus de change et de trésorerie des entreprises. Les prestataires se différencient par l'automatisation, la couverture réglementaire, l'intégration des données et le soutien à la mise en œuvre plutôt que par les seuls services d'exécution, tandis que les nouveaux entrants font face à des coûts de changement élevés liés aux plateformes intégrées. Les spécialistes de plus petite taille peuvent encore se démarquer là où la réglementation locale ou des besoins complexes en comptabilité de couverture requièrent une expertise ciblée, maintenant ainsi plusieurs modèles de prestation sur le marché des services de gestion du risque de change.
Leaders du secteur des services de gestion du risque de taux de change
-
Quantitative Risk Management (QRM)
-
Finalyse S.A.
-
Prometeia S.p.A.
-
ALM First
-
The Baker Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de gestion du risque de taux de change Entreprises couvertes dans ce rapport
- Quantitative Risk Management (QRM)
- Finalyse S.A.
- Prometeia S.p.A.
- ALM First
- The Baker Group
- Darling Consulting Group
- ValuRisk Partners
- IRR-analytics, LLC
- Wolters Kluwer N.V.
- Moody's Analytics, Inc.
- Oracle Corporation
- Fidelity National Information Services, Inc. (FIS)
- SAS Institute Inc.
- Finastra International Limited
- MORS Software
- Empyrean Solutions
- SS&C Technologies Holdings, Inc.
- Abrigo, Inc.
- Accenture plc
- KPMG International
Développements industriels récents dans Marché des services de gestion du risque de taux de change
- Novembre 2026 : Oracle a lancé Oracle Financial Services Data Intelligence Treasury Analytics, une application assistée par IA permettant aux responsables de la trésorerie, des finances et des risques d'explorer la liquidité, le financement et le risque de marché en langage naturel, déployée à l'échelle mondiale pour les institutions financières et les assureurs gérant des bilans multidevises.
- Mars 2026 : l'ISDA et l'EMTA ont publié les définitions FX 2026, remplaçant le cadre de 1998 à compter de novembre 2027, nécessitant des révisions complètes de la documentation pour les transactions sur dérivés de change dans l'univers des intermédiaires et des contreparties d'entreprise.
- Décembre 2025 : Regnology a finalisé l'acquisition de l'unité Finance, Risque et Reporting Réglementaire de Wolters Kluwer N.V. pour 450 millions EUR (480 millions USD), consolidant les capacités de reporting réglementaire sous une plateforme SaaS native dans le cloud au service des institutions financières et des régulateurs à l'échelle mondiale.
- Octobre 2025 : Ripple a acquis GTreasury pour 1 milliard USD, combinant la plateforme de gestion du risque de change de GTreasury, servant plus de 1 000 clients dans 160 pays, avec les rails de paiement en actifs numériques de Ripple, créant une proposition de trésorerie et de paiements verticalement intégrée qui contourne les dispositifs de change traditionnels centrés sur les banques.
Périmètre du rapport mondial sur le marché des services de gestion du risque de taux de change
Le marché des services de gestion du risque de change comprend les services de conseil et d'analyse qui aident les entreprises et les institutions financières à identifier, mesurer, surveiller et atténuer les risques découlant des fluctuations des taux de change grâce à la couverture des devises, à l'évaluation des expositions, à la modélisation des risques, aux prévisions de change, à la gestion de trésorerie et à la conformité réglementaire.
Le marché des services de gestion du risque de change est segmenté par type de service (couverture des changes, mesure de l'exposition et analyse des risques, développement de modèles, mise en œuvre, validation, opérations gérées), par utilisateur final (banques, gestionnaires d'actifs, fonds de pension, trésoreries d'entreprises), par application (exposition aux transactions, exposition de conversion, exposition économique, change structurel, conformité réglementaire, gestion actif-passif) et par géographie. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de mesure de l'exposition aux changes et d'analyse des risques |
| Services de conseil en stratégie de couverture des changes et en risque sur dérivés |
| Services de développement de modèles de change, de calibration et de modélisation de l'exposition économique |
| Services de mise en œuvre, d'intégration et de personnalisation |
| Services de validation indépendante des modèles et de gouvernance des risques |
| Services gérés de surveillance, de reporting et d'opérations de change |
| Banques commerciales et universelles |
| Banques d'investissement et courtiers-négociants |
| Compagnies d'assurance |
| Sociétés de gestion d'actifs |
| Fonds de pension et dotations |
| Trésoreries d'entreprises non financières |
| Autres institutions financières non bancaires |
| Gestion de l'exposition aux transactions |
| Gestion de l'exposition de conversion (comptable) |
| Gestion de l'exposition économique / opérationnelle |
| Protection structurelle des changes et du ratio de fonds propres |
| Conformité réglementaire, comptabilité de couverture et gouvernance des risques |
| Gestion actif-passif multidevises et superposition de portefeuille |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Services de mesure de l'exposition aux changes et d'analyse des risques | |
| Services de conseil en stratégie de couverture des changes et en risque sur dérivés | ||
| Services de développement de modèles de change, de calibration et de modélisation de l'exposition économique | ||
| Services de mise en œuvre, d'intégration et de personnalisation | ||
| Services de validation indépendante des modèles et de gouvernance des risques | ||
| Services gérés de surveillance, de reporting et d'opérations de change | ||
| Par utilisateur final | Banques commerciales et universelles | |
| Banques d'investissement et courtiers-négociants | ||
| Compagnies d'assurance | ||
| Sociétés de gestion d'actifs | ||
| Fonds de pension et dotations | ||
| Trésoreries d'entreprises non financières | ||
| Autres institutions financières non bancaires | ||
| Par application / axe d'exposition | Gestion de l'exposition aux transactions | |
| Gestion de l'exposition de conversion (comptable) | ||
| Gestion de l'exposition économique / opérationnelle | ||
| Protection structurelle des changes et du ratio de fonds propres | ||
| Conformité réglementaire, comptabilité de couverture et gouvernance des risques | ||
| Gestion actif-passif multidevises et superposition de portefeuille | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de services de gestion du risque de change ?
Sur le marché des services de gestion du risque de change, la volatilité des devises, l'évolution des schémas commerciaux et le renforcement des exigences de documentation accroissent la demande de surveillance continue des expositions et de soutien à la comptabilité de couverture.
Quelle est la taille du marché des services de gestion du risque de change ?
Le marché est évalué à 4,6 milliards USD en 2026 et devrait atteindre 7,7 milliards USD d'ici 2032 avec un CAGR de 9,0 %.
Quelle catégorie de services est en tête du marché des services de gestion du risque de change ?
Les services de conseil en stratégie de couverture des changes et en risque sur dérivés sont en tête avec une part de 34,3 % en 2026.
Quel utilisateur final génère la plus forte demande de services de gestion du risque de change ?
Au sein du marché des services de gestion du risque de change, les trésoreries d'entreprises non financières représentent 44,1 % de la demande, car les expositions aux devises affectent directement les marges opérationnelles des multinationales.
Quelle région connaît la croissance la plus rapide pour les services de gestion du risque de change ?
L'Asie-Pacifique est la région à la croissance la plus rapide du marché des services de gestion du risque de change, avec un CAGR de 11,2 % jusqu'en 2032, soutenu par l'activité transfrontalière et l'adoption de la trésorerie assistée par IA.
Comment les outils d'IA transforment-ils la gestion du risque de change ?
Sur le marché des services de gestion du risque de change, les outils d'IA peuvent automatiser l'analyse des expositions et les prévisions, mais les entreprises ont toujours besoin de données fiables, de résultats explicables et de pistes d'audit pour la conformité IFRS 9 et EMIR.