
Marktgröße und Marktanteil für Dienstleistungen im Bereich Wechselkursrisikomanagement
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5 Milliarden US-Dollar |
| Marktgröße (2032) | 7.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.00 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dienstleistungen im Bereich Wechselkursrisikomanagement von Mordor Intelligence
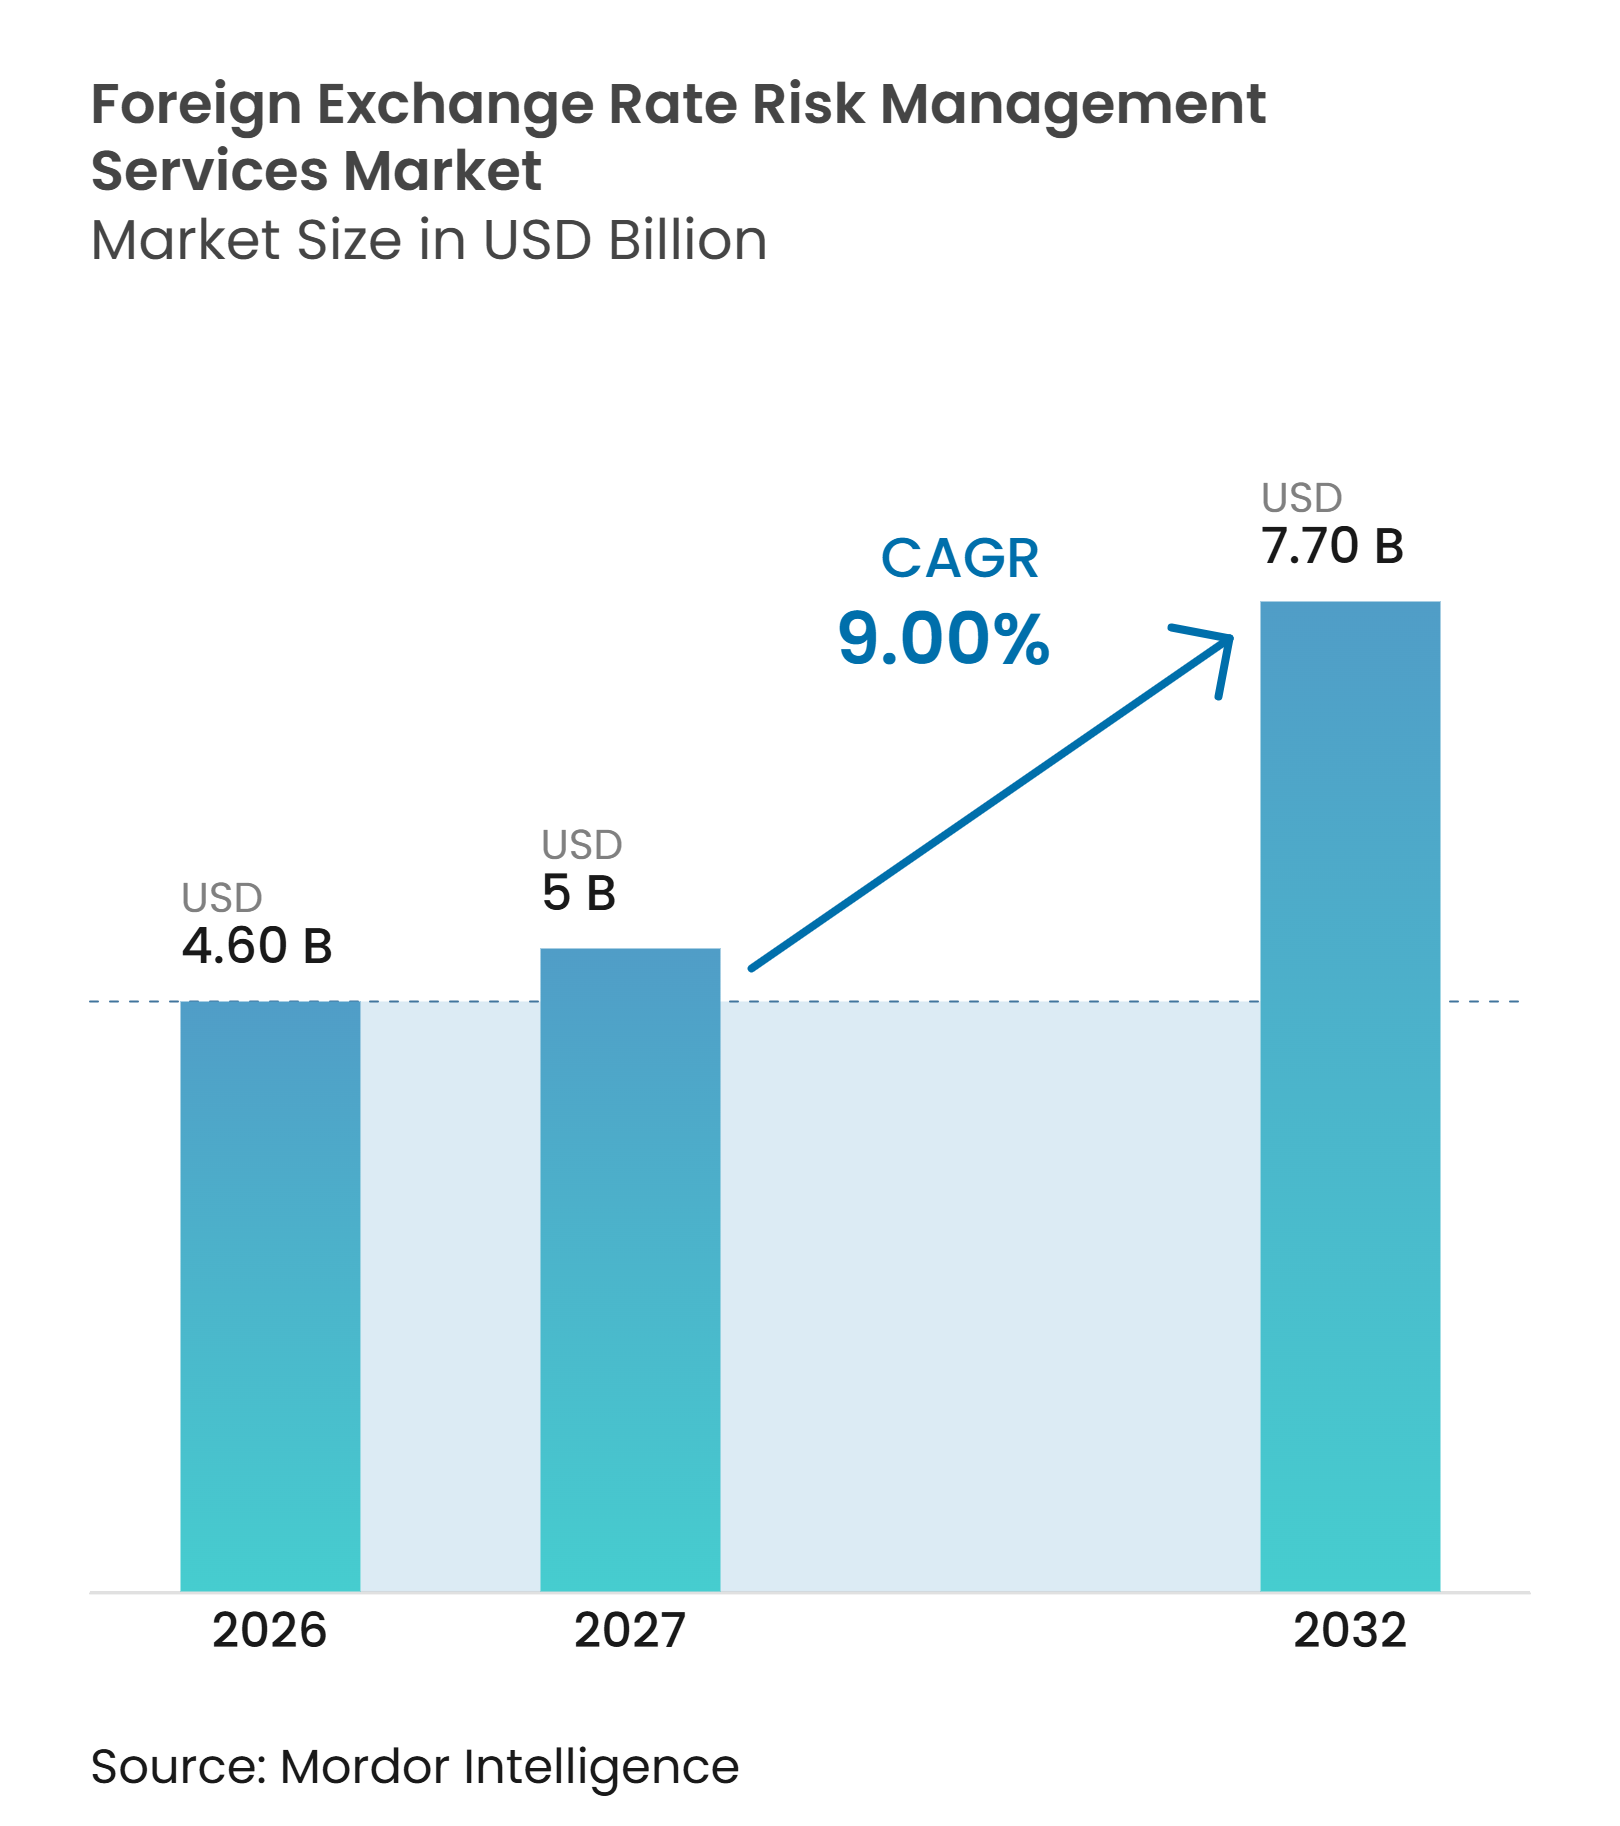
Die Marktgröße für Dienstleistungen im Bereich Wechselkursrisikomanagement wird voraussichtlich von 4,60 Milliarden USD im Jahr 2026 auf 5 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 7,70 Milliarden USD erreichen, mit einer CAGR von 9 % über den Zeitraum 2027–2032.
Das tägliche Devisenhandelsvolumen nähert sich 10 Billionen USD, während der durchschnittliche tägliche Umsatz mit Devisenderivaten im April 2025 6,6 Billionen USD erreichte, wobei Outright-Termingeschäfte und Optionen eine größere Rolle in Unternehmensportfolios einnehmen. Zollveränderungen, geopolitische Eskalation und unterschiedliche Zentralbankpolitiken haben das Währungsrisiko zu einem Anliegen auf Lieferketten- und Vorstandsebene gemacht, anstatt es nur als Aufgabe der Finanzabteilung zu betrachten. Der Markt für Dienstleistungen im Bereich Devisenrisikomanagement bewegt sich daher in Richtung kontinuierlicher Überwachung, dokumentierter Sicherungsprogramme sowie integrierter Zahlungs- und Treasury-Workflows. Anbieter, die Technologie, Kenntnisse im Bereich Hedge Accounting und Implementierungsunterstützung kombinieren, sind besser positioniert, um komplexe multinationale Kunden zu bedienen. Höhere Absicherungskosten schränkten die Liquidität in Schwellenländern ein, und Kontrollanforderungen für KI-Tools könnten die Einführung bei kleineren Organisationen verlangsamen, während gleichzeitig die Nachfrage nach spezialisierter Beratungsunterstützung steigt.
Wichtigste Erkenntnisse des Berichts
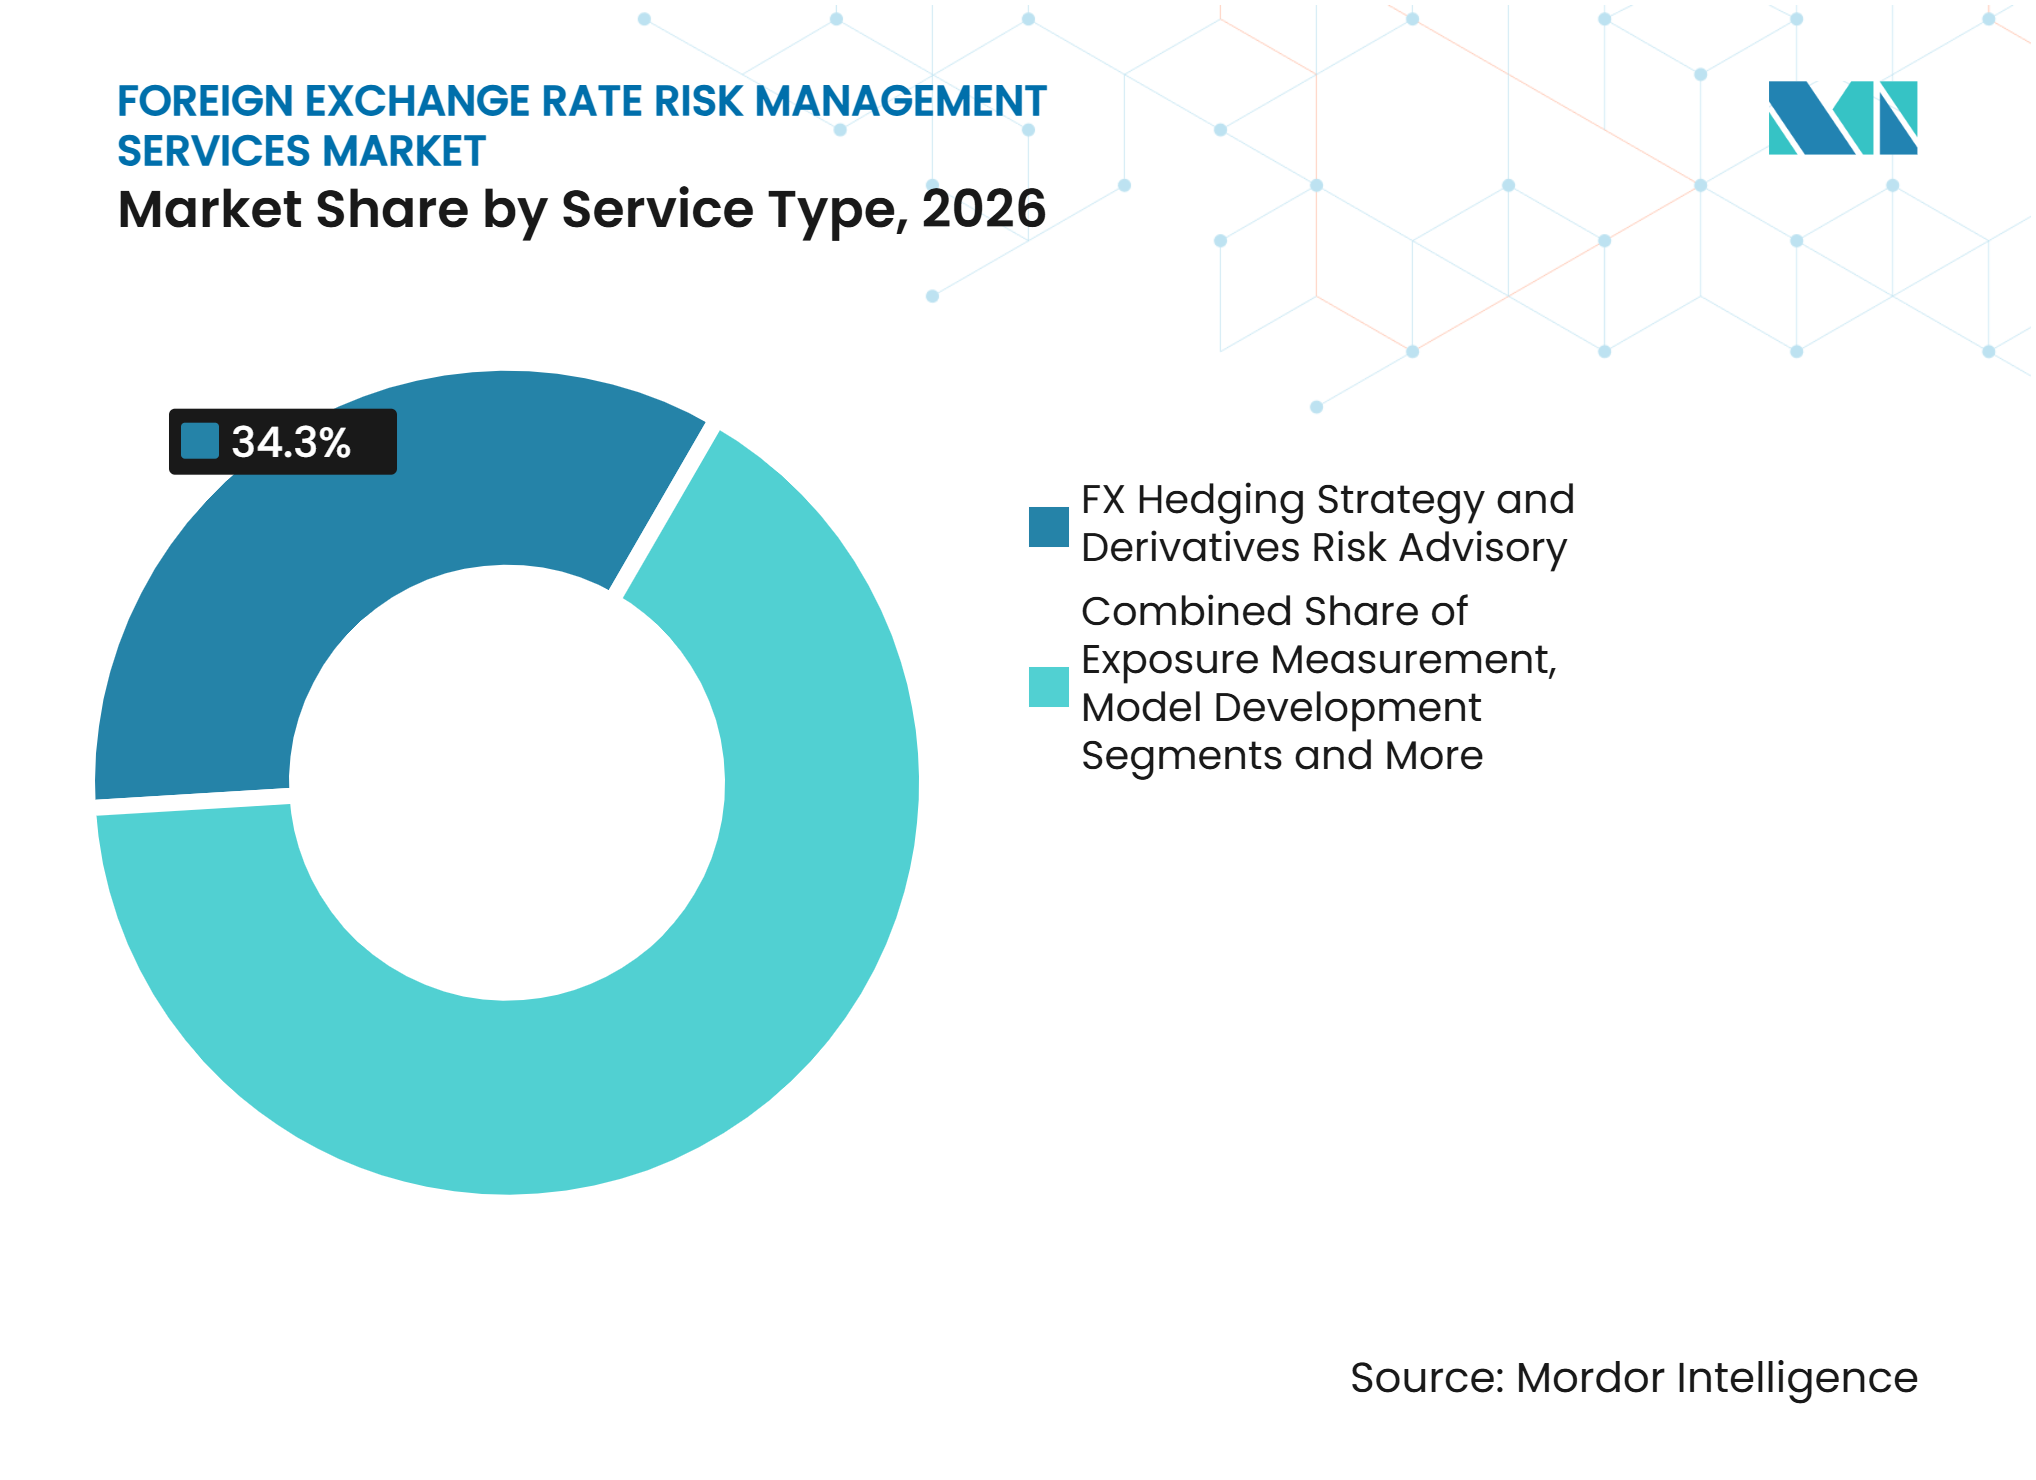
- Nach Dienstleistungsart hielten Beratungsdienstleistungen zur Devisensicherungsstrategie und zum Derivaterisiko im Jahr 2026 einen Anteil von 34,3 % am Markt für Dienstleistungen im Bereich Devisenrisikomanagement, während verwaltete Dienstleistungen zur Devisenüberwachung, Berichterstattung und zum Betrieb bis 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen werden.
- Nach Endnutzer hielten nicht-finanzielle Unternehmens-Treasuries im Jahr 2026 einen Anteil von 44,1 % am Markt für Dienstleistungen im Bereich Devisenrisikomanagement, während Vermögensverwaltungsgesellschaften bis 2032 voraussichtlich mit einer CAGR von 11,5 % wachsen werden.
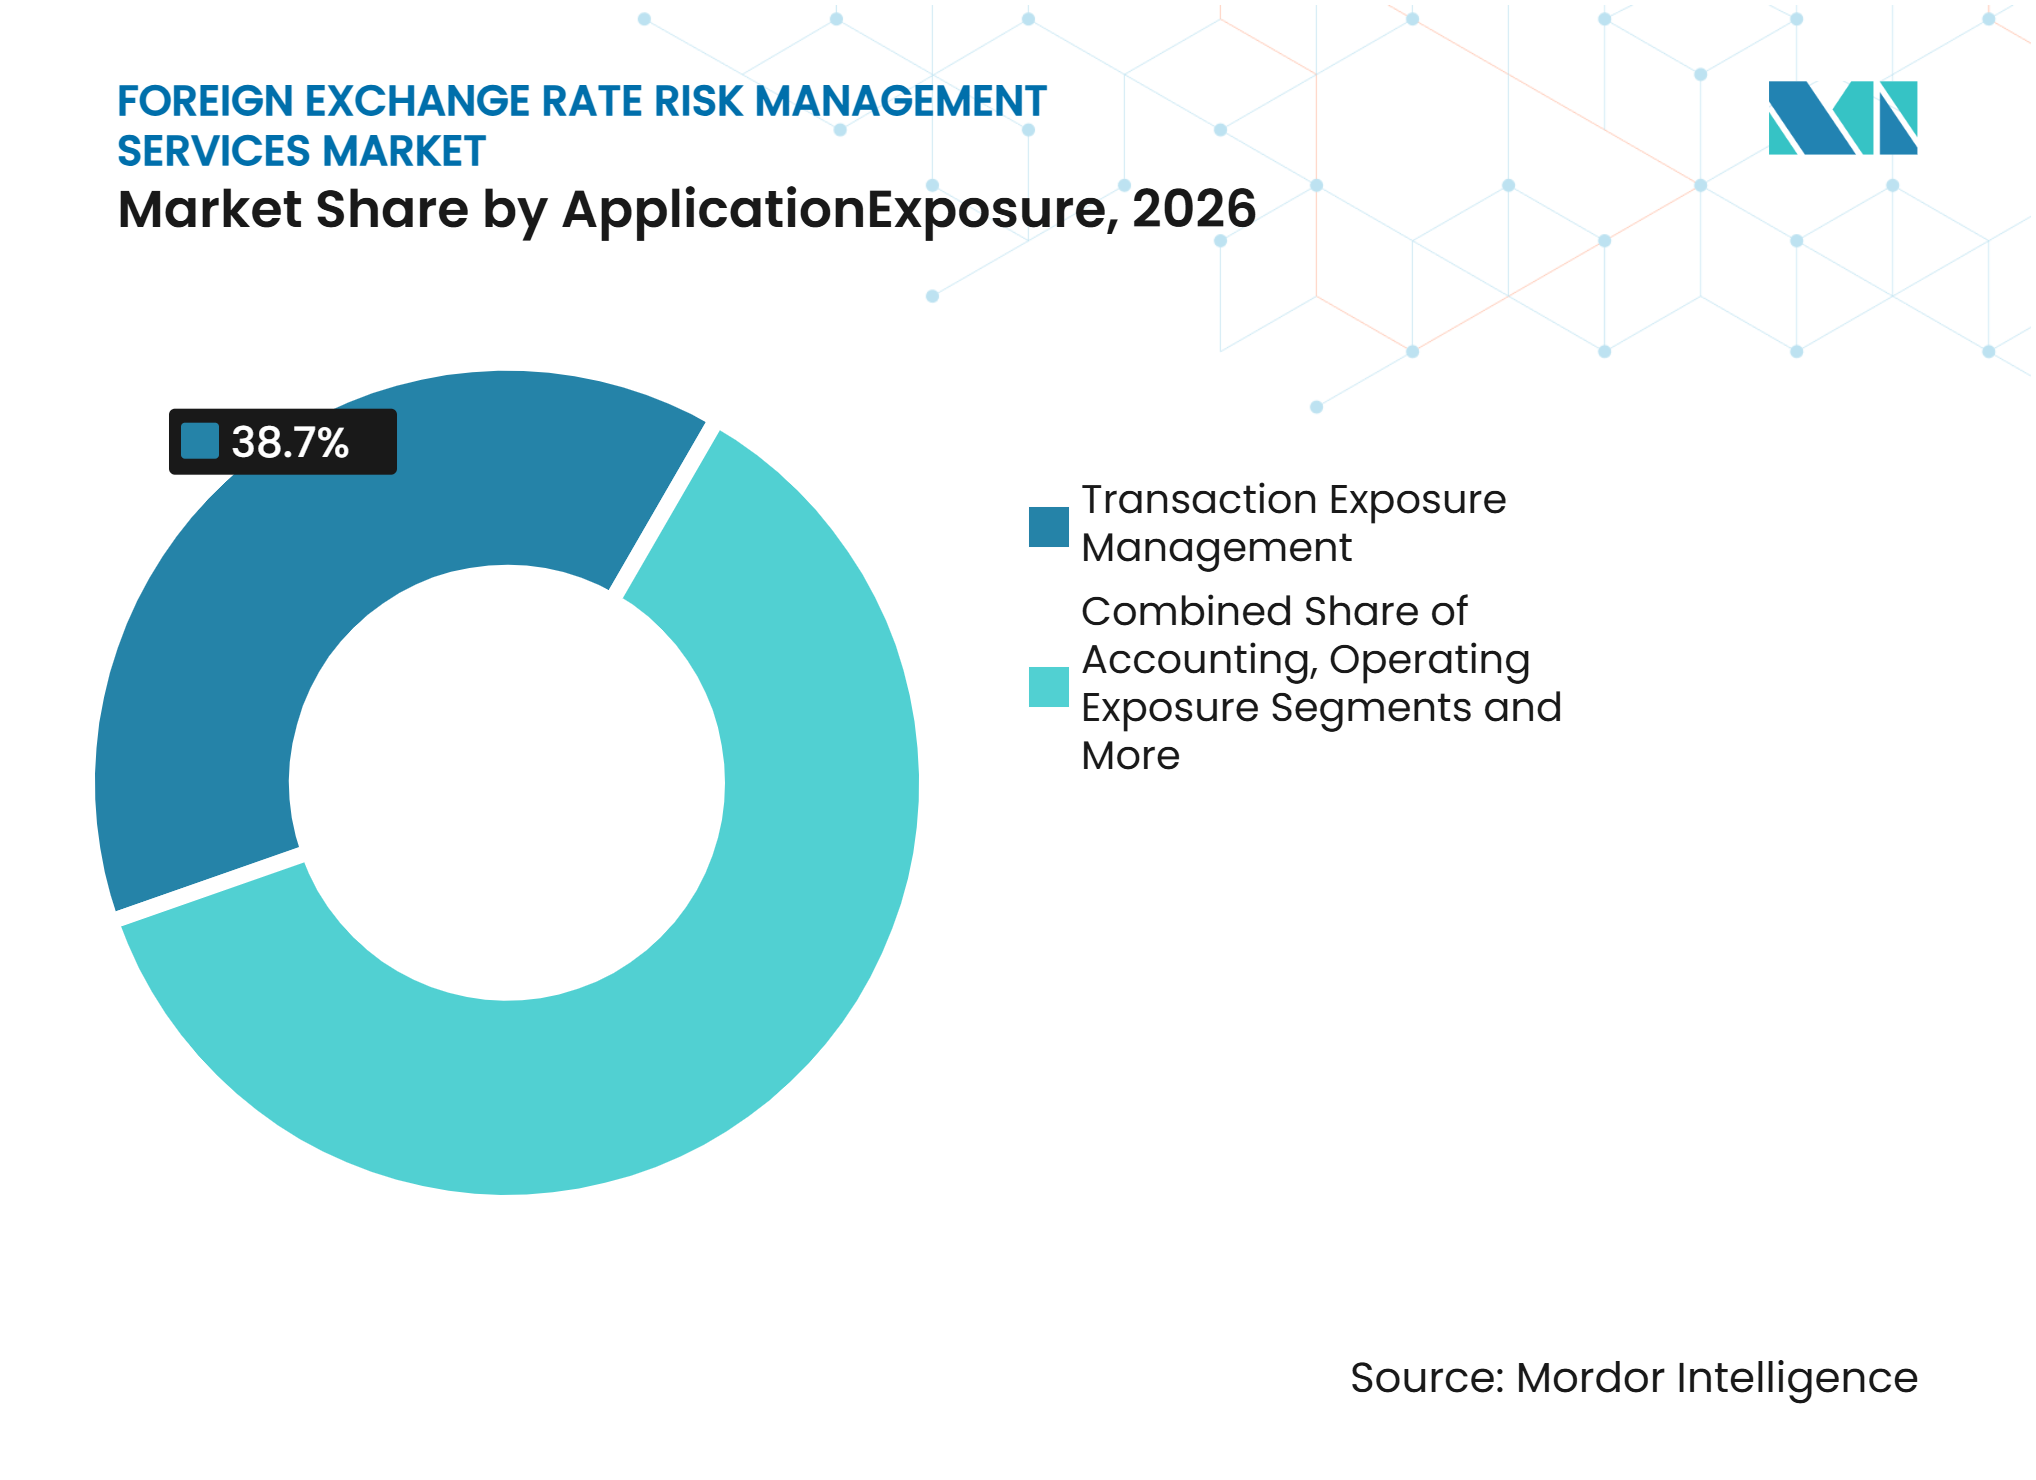
- Nach Anwendung oder Risikoexposition entfiel das Transaktionsrisikomanagement im Jahr 2026 auf 38,7 % der Marktgröße für Dienstleistungen im Bereich Devisenrisikomanagement, während regulatorische Compliance, Hedge Accounting und Risikogovernance bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
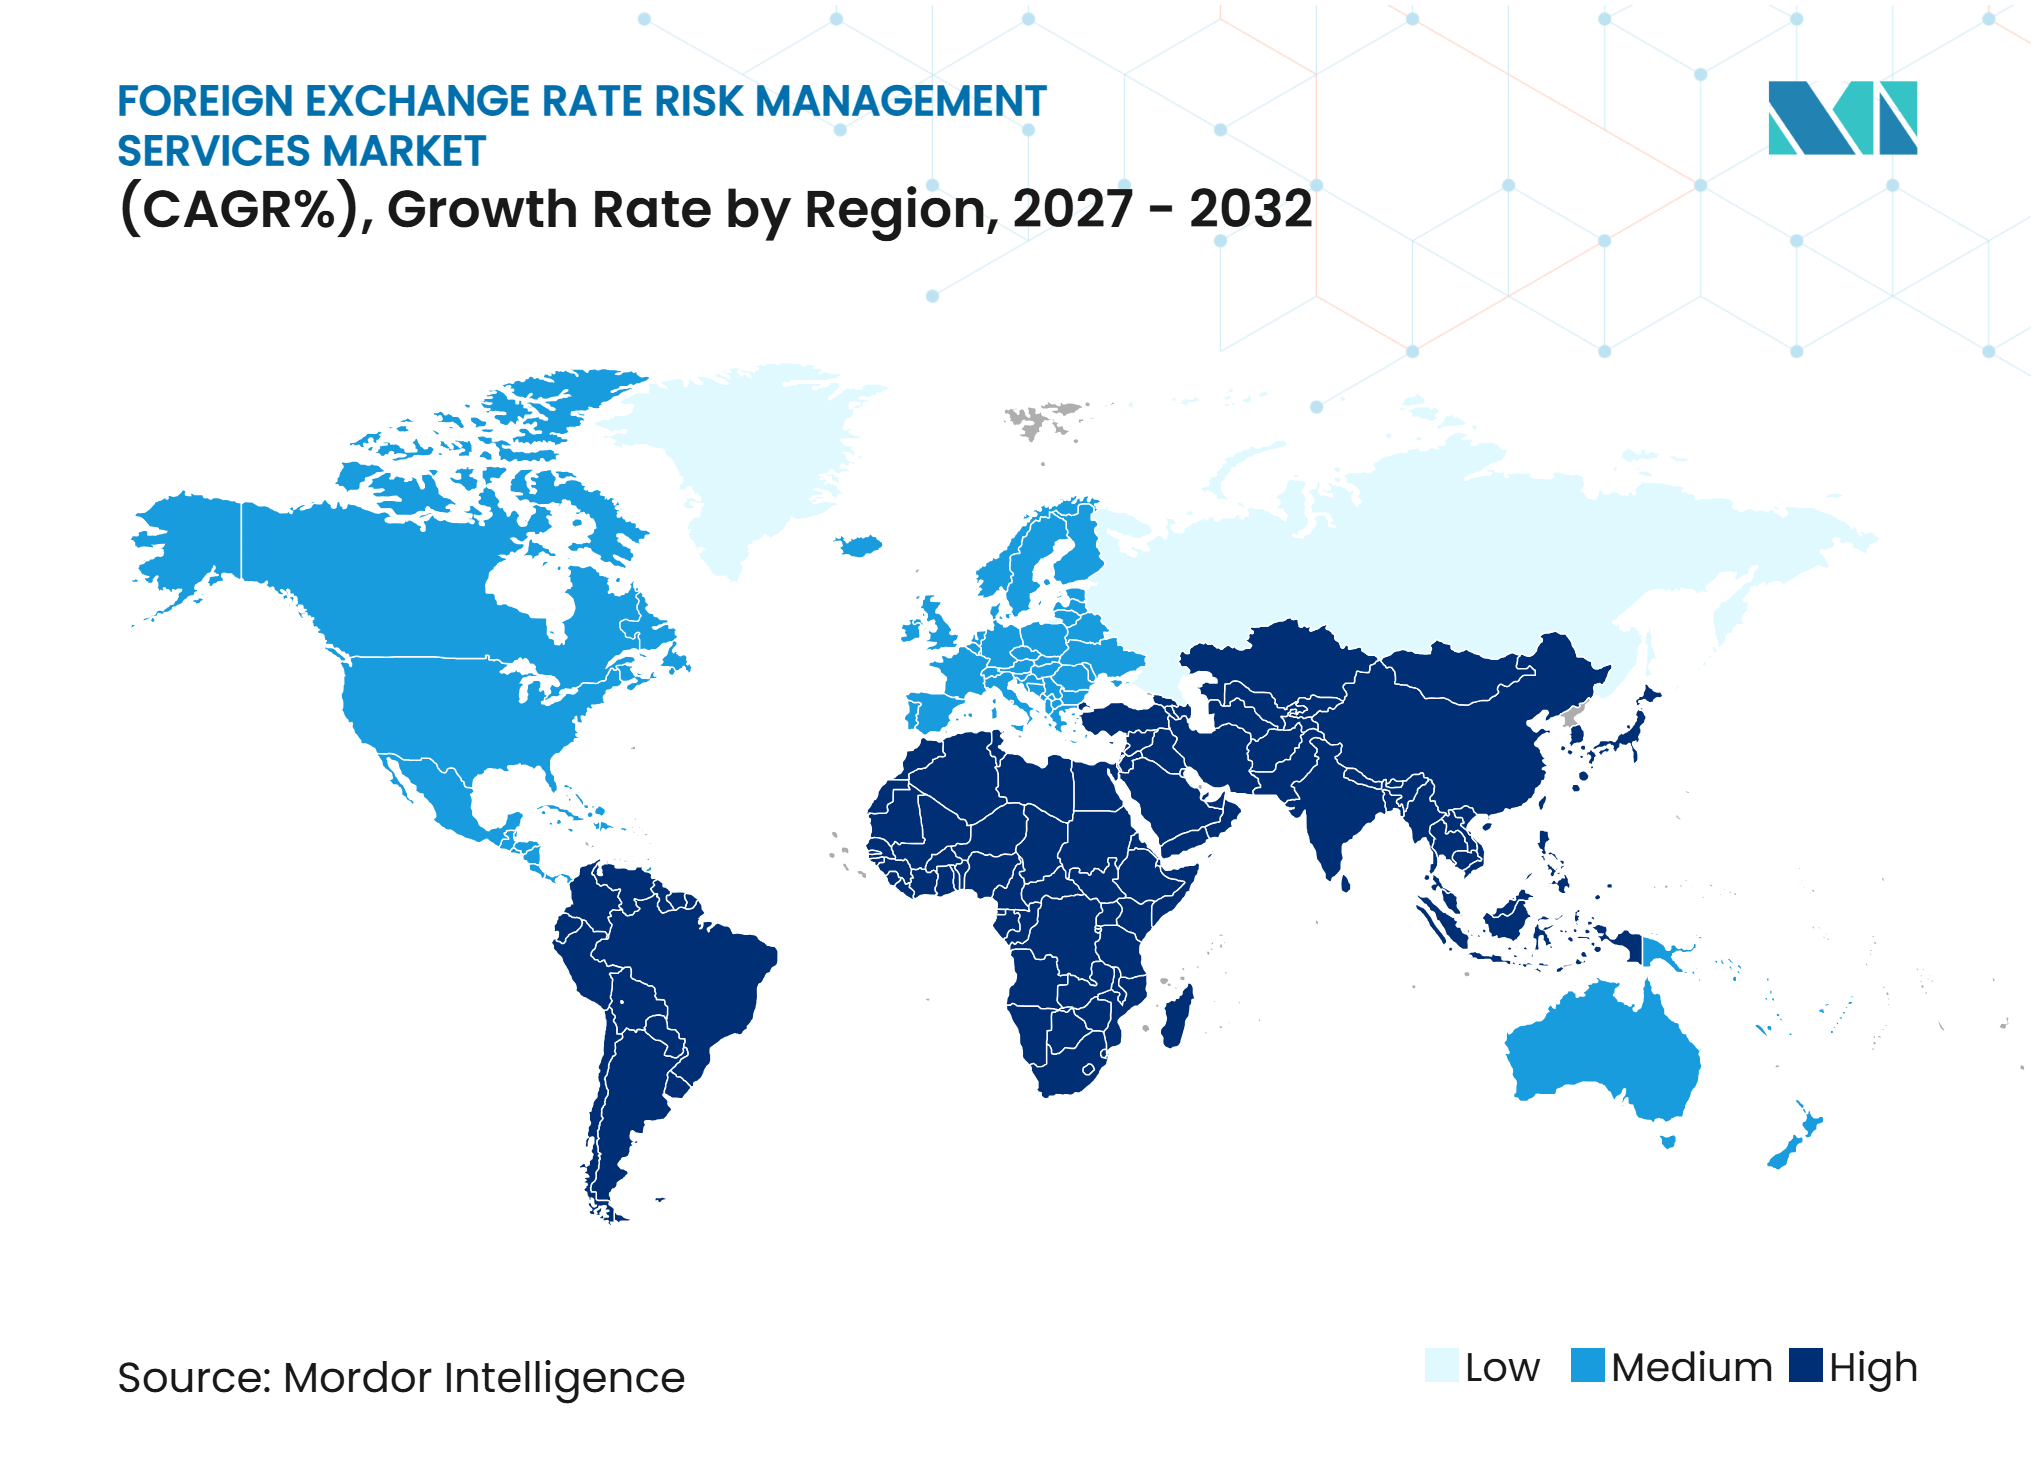
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,5 % am Markt für Dienstleistungen im Bereich Devisenrisikomanagement, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Dienstleistungen im Bereich Devisenrisikomanagement*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Devisenvolatilität und geopolitische Unsicherheit | +1.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des grenzüberschreitenden Handels, internationaler Investitionen und Mehrwährungs-Risikoexposition | +1.5% | Global, mit starken Zuwächsen in APAC und EMEA | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Devisensicherungsinstrumenten und ausgefeilten Risikominderungsstrategien | +1.3% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische Anforderungen, Derivate-Berichterstattung und Anforderungen an das Gegenpartei-Risikomanagement | +1.1% | EU, Vereinigtes Königreich, Nordamerika | Langfristig (≥ 4 Jahre) |
| Beschleunigte Einführung KI-gestützter Devisenanalysen und automatisierter Treasury-Management-Plattformen | +1.4% | APAC als Kern, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Minderung von Devisenabwicklungsrisiken und Management von Risiken bei grenzüberschreitenden Zahlungen | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Devisenvolatilität und geopolitische Unsicherheit
Gebietsfremde nichtbankliche Finanzinstitute suchten nach den US-Zollankündigungen vom April 2025 verstärkt nach Absicherungen gegen eine Dollarabwertung. Der Internationale Währungsfonds beschrieb dieses Verhalten als strukturellen Wandel in der Art und Weise, wie Nicht-US-Investoren Währungsinkongruenzen managen. Nachfolgende Eskalationsereignisse im Nahen Osten trieben die Währungsvolatilität in Industrieländern um 40 % über die Erwartungen und die Währungsvolatilität in Schwellenländern um fast 100 % über die Erwartungen. Nordamerikanische Unternehmen passten auch ihre Beschaffungs- und Produktionspläne als Reaktion auf die Dollarvolatilität an, wodurch das Devisenrisiko mit operativen Entscheidungen verknüpft wurde. Organisationen ohne vorab positionierte Sicherungsprogramme suchten externe Unterstützung, als die Absicherungskosten bereits erhöht waren. Dieses Muster unterstützt die anhaltende Nachfrage nach verwalteter Überwachung und formalen Sicherungsrichtlinien im Markt für Dienstleistungen im Bereich Devisenrisikomanagement.
Ausweitung des grenzüberschreitenden Handels, internationaler Investitionen und Mehrwährungs-Risikoexposition
Grenzüberschreitende Aktivitäten schaffen eine breitere Palette von Währungspaaren und größere Arbeitslasten im Expositionsmanagement für multinationale Konzerne. Konzerninterne Aktivitäten können bis zu 30 % der Transaktionen eines multinationalen Unternehmens ausmachen, und inkompatible Buchhaltungssysteme können dazu führen, dass Währungsgewinne und -verluste schlecht sichtbar sind[1]. Währungsübergreifende Private-Credit-Portfolios stellen eine weitere Quelle der Risikoexposition dar, da USD-basierte Manager, die variabel verzinsliche Euro-Kredite halten, rollierende Terminpositionen und Basisrisiken managen müssen. Die ISDA-Devisendefinitionen 2026 ersetzen den Rahmen von 1998 im November 2027 und erfordern Dokumentationsaktualisierungen bei Händlern und Unternehmensgegenparteien. Diese Änderungen machen die Aggregation, Nettierung und Dokumentation von Risikoexpositionen zu wiederkehrenden Anforderungen anstatt zu periodischen Projekten. Dies unterstützt die breitere Nutzung externer Plattformen und Beratungsdienstleistungen im gesamten Markt für Dienstleistungen im Bereich Devisenrisikomanagement.
Zunehmende Nutzung von Devisensicherungsinstrumenten und ausgefeilten Risikominderungsstrategien
Nordamerikanische Fondsmanager nutzen ein breiteres Spektrum an Währungsabsicherungsinstrumenten. Eine MillTech-Umfrage aus dem Jahr 2025 ergab, dass 85 % der nordamerikanischen Fondsmanager vorhersehbare Währungsrisiken absichern, während 95 % die Nutzung von Devisenoptionen zum Schutz vor Abwärtsrisiken erhöht haben. US-amerikanische multinationale Unternehmen verlängerten die Absicherungsdauern nach dem Zollschock vom April 2025 und wechselten von kurzfristiger Absicherung zu Mehrfachlaufzeitprogrammen. Das FASB veröffentlichte im November 2025 ASU 2025-09, das gezielte Änderungen im Hedge Accounting einführte, die Unternehmen dazu verpflichten, Sicherungsbeziehungen vor dem Inkrafttreten im Dezember 2026 neu zu bewerten[2]. Unternehmen benötigen dokumentierte Methoden für die Designation, Effektivitätsprüfung und Prüfpfade. Diese Anforderungen erhöhen den Wert spezialisierter Implementierungsarbeit im Markt für Dienstleistungen im Bereich Devisenrisikomanagement.
Beschleunigte Einführung KI-gestützter Devisenanalysen und automatisierter Treasury-Management-Plattformen
KI-Tools werden zunehmend Teil von Treasury- und Devisenbetriebsmodellen. Standard Chartered und Ant International berichteten, dass ihre im August 2025 eingeführte Lösung mehr als 60 % der Devisenkonversionstransaktionen von Ant International verarbeitete und eine stündliche Prognosegenauigkeit von über 90 % erzielte[3]. Die Unternehmen berichteten von Reduzierungen der Absicherungskosten für Kunden von bis zu 60 % durch die Lösung. FIS führte im September 2025 seine Neural Treasury Suite ein, um die Risikoexpositionsklassifizierung und Absicherungsempfehlungen innerhalb des Treasury-Workflows zu automatisieren. Der KI-Einsatz erfordert nach wie vor zuverlässige Daten, nachvollziehbare Ergebnisse und Prüfpfade, die IFRS 9- und EMIR-Verpflichtungen unterstützen. Diese Anforderung schafft Raum für Anbieter, die Automatisierung mit Governance und operativen Kontrollen verbinden können.
Analyse der Hemmnisse im Markt für Dienstleistungen im Bereich Devisenrisikomanagement*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Devisensicherung, Risikoanalyse und Implementierung von Treasury-Technologie | -1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Transparenz und Genauigkeit von Mehrwährungs-Risikoexpositionsdaten | -0.9% | Global, am stärksten ausgeprägt in APAC und MEA | Mittelfristig (2–4 Jahre) |
| Liquiditätsbeschränkungen und begrenzte Absicherungsinstrumente in Schwellenländerwährungen | -0.7% | MEA, aufstrebende Märkte in APAC, Südamerika | Mittelfristig (2–4 Jahre) |
| Gegenpartei-Kreditrisiko, Sicherheitenanforderungen und operative Komplexität | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Devisensicherung, Risikoanalyse und Implementierung von Treasury-Technologie
Höhere Absicherungs- und Technologiekosten können kleinere Unternehmen daran hindern, systematische Programme durchzuführen. Die durchschnittlichen Absicherungskosten für nordamerikanische Unternehmen stiegen 2026 um 52 %, nach einem Anstieg von 76 % im Jahr 2025. MillTech berichtete außerdem, dass 30 % der Nicht-Absicherer eine aufwändige Infrastruktur als Hauptgrund für ihre fehlende Absicherung nannten. Cloud-Migrationen, ERP-Integration und Mehrbank-API-Verbindungen verlängern die Implementierungszeitpläne und schwächen kurzfristige Renditeberechnungen. Die Konzentration von Treasury-Management-Systemen erhöht auch die Wechselkosten und verlängert die Implementierungszyklen. Diese Bedingungen schränken die Einführung im Markt für Dienstleistungen im Bereich Devisenrisikomanagement ein, selbst wenn Währungsrisiken klar erkennbar sind.
Liquiditätsbeschränkungen und begrenzte Absicherungsinstrumente in Schwellenländerwährungen
Abwicklungs- und Liquiditätsbeschränkungen in Schwellenländer-Währungskorridoren behindern die Standardisierung, während die wachsende Aktivität in Währungen außerhalb der CLS-Abdeckung die Abhängigkeit von Devisenabwicklungsvereinbarungen erhöht hat, denen der Zahlungs-gegen-Zahlungs-Schutz fehlt, was das Gegenpartei- und Abwicklungsrisiko erhöht. Wechselkursbewegungen und Absicherungskosten steigen bei Schwellenländerwährungen in Unsicherheitsphasen stärker an[4]. Dies ist der Zeitraum, in dem Unternehmensnutzer am dringendsten Risikomanagement-Unterstützung benötigen, die verfügbaren Instrumente jedoch begrenzt oder kostspielig sein können. Die Lücke verringert die Fähigkeit globaler Anbieter, konsistente Lösungen über aufstrebende Handelskorridore hinweg anzubieten. Anbieter müssen daher lokale Instrumente, Abwicklungsprozesse und Compliance-Praktiken anpassen, um diese Regionen zu bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Beratung führt, Betrieb holt aufBeratungsdienstleistungen zur Devisensicherungsstrategie und zum Derivaterisiko hielten im Jahr 2026 einen Anteil von 34,3 % an der Marktgröße für Dienstleistungen im Bereich Devisenrisikomanagement. Das Segment profitiert von der Gestaltung von Mehrfachlaufzeitprogrammen, der IFRS-9- und ASC-815-Dokumentation sowie der laufenden Effektivitätsprüfung. Der Zollschock von 2025 erhöhte die Nachfrage nach portfoliobasierten Programmen, die eine anhaltende Beraterbeteiligung erfordern. Dienstleistungen zur Messung von Devisenrisiken und Risikoanalyse sowie zur Devisenmodelientwicklung, -kalibrierung und wirtschaftlichen Risikoexpositionsmodellierung nehmen die mittlere Position im Dienstleistungsmix ein. Unabhängige Modellvalidierung und Risikogovernance hat eine verteidigungsfähige Rolle, wo Regulatoren eine Drittprüfung von Modellen verlangen, die bei IFRS-9-Bewertungen verwendet werden.
Verwaltete Dienstleistungen zur Devisenüberwachung, Berichterstattung und zum Betrieb werden voraussichtlich bis 2032 mit einer CAGR von 12,4 % wachsen. Treasury-Teams nutzen diese Dienstleistungen, um die tägliche Risikoexpositionsverfolgung, Effektivitätsprüfung und Berichterstattung für komplexe Mehreinheitenoperationen auszulagern. Dieses Modell begegnet dem Druck, wenn interne Teams nicht in der Lage sind, mehrere Währungen und Einheiten zu verwalten. FIS führte im September 2025 Neural Treasury ein und brachte KI-gestützte Cash- und Risikotools in einen einzigen Treasury-Workflow. Die EMIR-Überarbeitung und die ISDA-Devisendefinitionen 2026 schaffen wiederkehrende Dokumentations- und unabhängige Prüfanforderungen, die es dem verwalteten Betrieb ermöglichen, interne Aktivitäten und episodische Beratung zu ersetzen.



Nach Endnutzer:
Unternehmens-Treasuries dominieren, Vermögensverwalter beschleunigenNicht-finanzielle Unternehmens-Treasuries hielten im Jahr 2026 einen Anteil von 44,1 % am Markt für Dienstleistungen im Bereich Devisenrisikomanagement. Multinationale Hersteller, Exporteure und Einzelhändler sind auf externe Unterstützung angewiesen, da Währungsbewegungen Margen und Beschaffungsentscheidungen beeinflussen. Im Jahr 2026 sicherten 82 % der nordamerikanischen Unternehmen aktiv ab, während 72 % der Nicht-Absicherer ein Programm in Betracht zogen. Diese Nicht-Absicherer stellen eine leicht konvertierbare Gruppe für Dienstleistungsanbieter dar. Geschäfts- und Universalbanken, Investmentbanken und Broker-Dealer bilden die nächste Nachfrageebene, da Dodd-Frank, EMIR sowie Basel III und IV Gegenparteirisiko- und Berichtspflichten schaffen.
Vermögensverwaltungsgesellschaften werden voraussichtlich bis 2032 mit einer CAGR von 11,5 % wachsen. Steigende Absicherungsquoten und währungsübergreifende Private-Credit-Portfolios erhöhen die Nachfrage nach unabhängiger Aufsicht und ausgelagerter Ausführung. Russell Investments sicherte sich im Jahr 2026 ein Devisenoverlay-Mandat in Höhe von 8,60 Milliarden USD für Income Insurance in Singapur. Versicherungsgesellschaften und Pensionsfonds lagern auch Währungsoverlay-Arbeit aus, wenn Governance-Verpflichtungen die interne Kapazität übersteigen. Solvency-II-Berichtsstandards erhöhen den Bedarf an definierten Kontrollrahmen, die spezialisierte Anbieter liefern können, ohne dass Kunden vergleichbare interne Teams aufbauen müssen.
Nach Anwendung/Risikoexposition:
Transaktionsabsicherung als Anker, Compliance schafft neue NachfrageDas Transaktionsrisikomanagement entfiel im Jahr 2026 auf 38,7 % der Marktgröße für Dienstleistungen im Bereich Devisenrisikomanagement. Diese Anwendung umfasst die Absicherung von Forderungen und Verbindlichkeiten, das Management von Rechnungswährungen und rollierende Terminprogramme, die mit grenzüberschreitenden Handelsaktivitäten verbunden sind. Automatisierung beseitigt nicht den Bedarf an Beratungsarbeit rund um die Kalibrierung von Absicherungsquoten und die Richtliniengovernance. Im Jahr 2026 erkundeten 48 % der nordamerikanischen Unternehmen die automatisierte Preisfindung und 43 % die automatisierte Handelsausführung. Externe Expertise bleibt relevant, wenn Unternehmen Automatisierung mit dokumentierten Entscheidungsregeln verbinden müssen.
Regulatorische Compliance, Hedge Accounting und Risikogovernance werden voraussichtlich bis 2032 mit einer CAGR von 11,8 % wachsen. IFRS 9, ASU 2025-09, die EMIR-Überarbeitung und die ISDA-Devisendefinitionen 2026 schaffen jeweils zusätzliche Dokumentations- und Effektivitätsprüfungsarbeit. Das Management von Translationsrisiken ist volumenreich, aber standardisierter als andere Anwendungen. Das Management wirtschaftlicher und operativer Risikoexpositionen ist beratungsintensiver und unterstützt im Allgemeinen höhere Honorare. Strukturelles Devisenmanagement und Kapitalquotenschutz für Banken sowie Mehrwährungs-ALM und Portfolio-Overlay für Versicherer und Pensionsfonds erfordern spezialisierte verwaltete Dienstleistungsunterstützung.

Geografische Analyse
Nordamerika: Unternehmensrisikobereitschaft kalibriert sich unter politischer Unsicherheit neu
Nordamerika hielt im Jahr 2026 einen Anteil von 36,5 % am Markt für Dienstleistungen im Bereich Devisenrisikomanagement. Die Region verfügt über eine große Anzahl aktiver Unternehmensabsicherer und etablierte Derivate-Berichtspflichten gemäß Dodd-Frank. Im Jahr 2026 hatten 90 % der nordamerikanischen Unternehmen Investitionsentscheidungen aufgrund politischer Unsicherheit verzögert, während 81 % ihre Beschaffungsstrategien angepasst hatten, was ihre Währungsrisikoexpositionsprofile veränderte und den Bedarf an Neuabsicherungsunterstützung erhöhte. Hersteller priorisieren Preisstabilität durch Lieferkettensicherung, während Technologieunternehmen Optionen auf Terminprogramme aufsetzen und Anbieter Treasury-, Zahlungs- und Risikoworkflows integrieren. Die Dodd-Frank-Berichterstattung bleibt ein wichtiger Compliance-Faktor, während Mexikos Nearshoring-Verbindungen mit den Vereinigten Staaten neue Mehrwährungs-Risikoexpositionen für Organisationen schaffen, die ihren Produktionsstandort verlagern.
Asiatisch-pazifischer Raum: KI-gestützte Absicherung verändert Wettbewerbsmaßstäbe
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 11,2 % wachsen, der höchsten regionalen Rate im Markt für Dienstleistungen im Bereich Devisenrisikomanagement. Institutionelle De-Dollarisierung, verstärkte grenzüberschreitende Aktivitäten und KI-Einführung unterstützen die Nachfrage in der gesamten Region. Standard Chartered und Ant International lancierten im August 2025 eine KI-basierte Treasury- und Devisenlösung im Rahmen des MAS PathFin.ai-Programms Singapurs. Die Lösung verarbeitet mehr als 60 % der Devisenkonversionstransaktionen von Ant International und berichtete von Reduzierungen der Absicherungskosten von bis zu 60 %, was die Erwartungen an Automatisierung und Genauigkeit erhöht. Japanische Lebensversicherer erhöhten ihre Absicherungsquoten von 44 % auf 48 % im Jahr 2025, während die Mechanismen des PBOC-Rundschreibens 159 in China und unterschiedliche lokale Infrastrukturen spezialisierte Beratungsanforderungen schaffen.
Europa und Schwellenländer: Regulatorische Intensität sichert strukturelle Nachfrage
Europa wird durch die kombinierten Compliance-Anforderungen von EMIR, MiFID II, IFRS 9 und den ISDA-Devisendefinitionen 2026 geprägt. Diese Rahmenwerke erhalten die Nachfrage nach Beratungs-, Modellvalidierungs- und Berichterstattungsdienstleistungen aufrecht, während Unterschiede zwischen UK EMIR und EU EMIR grenzüberschreitende Arbeit hinzufügen. Das Vereinigte Königreich bleibt ein globales Devisenhandelszentrum, und Deutschland und Frankreich liefern Nachfrage von global aktiven Industrieunternehmen. Spanien und Italien werden aktiver, da Exporteure die Absicherung formalisieren, während Brasilien, Argentinien, die Vereinigten Arabischen Emirate und Saudi-Arabien Chancen für Anbieter schaffen, die lokale Abwicklungs-, Liquiditäts- und regulatorische Bedingungen im Markt für Dienstleistungen im Bereich Devisenrisikomanagement berücksichtigen können.
Wettbewerbslandschaft
Marktkonzentration
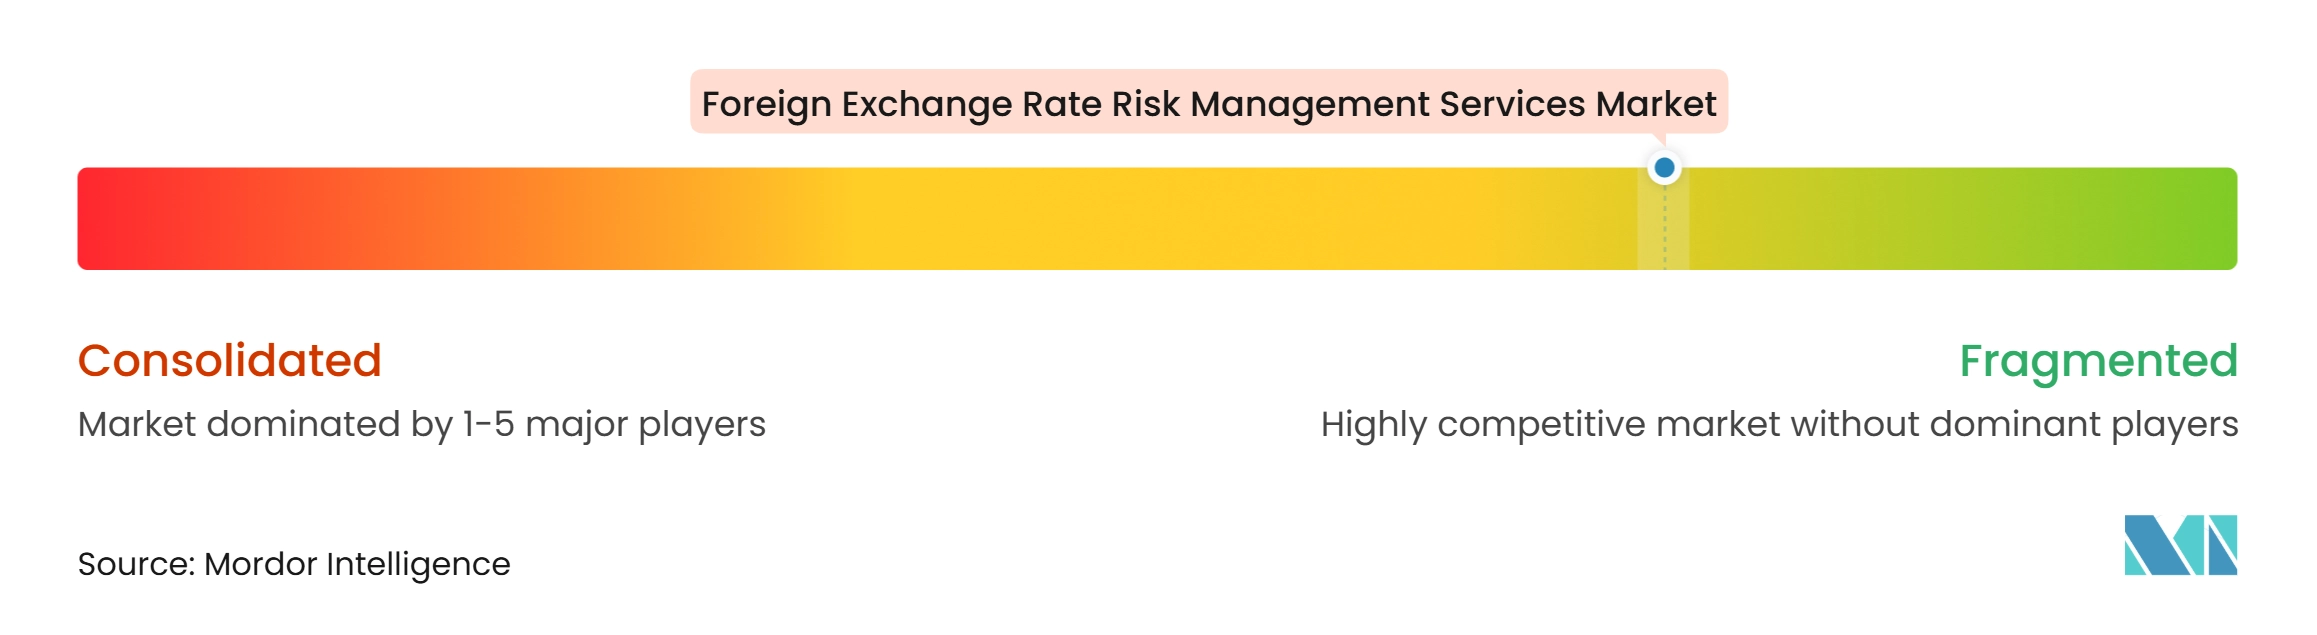
Der Markt für Dienstleistungen im Bereich Devisenrisikomanagement ist mäßig fragmentiert, wobei die 5 bis 6 führenden Anbieter schätzungsweise 35 % bis 45 % des adressierbaren Marktes halten. Dies lässt Raum für regionale Spezialisten, Boutique-Berater und technologieorientierte Neueinsteiger. FIS, Oracle, SS&C Technologies und Finastra konkurrieren, indem sie Devisenanalysen mit umfassenderen Treasury-Management-Fähigkeiten kombinieren. FIS lancierte im April 2025 Treasury & Risk Manager, Quantum Cloud Edition, als cloudbasierte Plattform mit Liquiditätsanalyse- und Devisenfähigkeiten. Darauf folgte im September 2025 Neural Treasury, das maschinelles Lernen, Robotik und Treasury GPT in einer Betriebsumgebung für Cash-Transparenz, Zahlungen, Liquidität und Devisenrisiko zusammenführte.
Finastra lancierte im April 2025 seinen Transformationsservice zur Unterstützung der ISO-20022- und CBPR+-Nachrichtenanforderungen. Der Service ist als SWIFT-kompatible Schnittstelle zertifiziert und übersetzt MT-Nachrichten in MX-Standards über einen API-basierten Microservice. Integriertes Zahlungsnachrichtenmanagement wird für Kunden wichtig, die Devisenprozesse mit grenzüberschreitenden Zahlungsworkflows verbinden möchten. Beratungsgeführte Unternehmen wie Accenture und KPMG konkurrieren in den Bereichen Governance-Design, Hedge-Accounting-Dokumentation und ERP-zu-TMS-Integration. Finalyse S.A. und Prometeia S.p.A. halten Positionen in der regulatorischen Bewertung und integrierten Risikoanalyse, während EMIR, MiFID II, IFRS 9 und die FX-Definitionen 2026 etablierte Berichterstattungs- und Modellvalidierungsfähigkeiten begünstigen.
Ripple erwarb GTreasury im Oktober 2025 für 1,00 Milliarden USD und kombinierte das FX-Risikomanagement-Plattform von GTreasury, die über 1.000 Kunden in 160 Ländern bedient, mit den digitalen Zahlungsschienen von Ripple und schuf damit ein vertikal integriertes Treasury-und-Zahlungs-Angebot, das traditionelle bankzentrierte Devisenvereinbarungen umgeht. Anbieter differenzieren sich durch Automatisierung, regulatorische Abdeckung, Datenintegration und Implementierungsunterstützung statt allein durch Ausführungsdienstleistungen, während neue Marktteilnehmer mit hohen Wechselkosten rund um eingebettete Plattformen konfrontiert sind. Kleinere Spezialisten können weiterhin dort konkurrieren, wo lokale Regulierung oder komplexe Hedge-Accounting-Anforderungen fokussierte Expertise erfordern, was mehrere Liefermodelle im Markt für Dienstleistungen im Bereich Devisenrisikomanagement aufrechterhält.
Branchenführer im Bereich Dienstleistungen im Bereich Wechselkursrisikomanagement
-
Quantitative Risk Management (QRM)
-
Finalyse S.A.
-
Prometeia S.p.A.
-
ALM First
-
The Baker Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dienstleistungen im Bereich Wechselkursrisikomanagement Unternehmen in diesem Bericht
- Quantitative Risk Management (QRM)
- Finalyse S.A.
- Prometeia S.p.A.
- ALM First
- The Baker Group
- Darling Consulting Group
- ValuRisk Partners
- IRR-analytics, LLC
- Wolters Kluwer N.V.
- Moody's Analytics, Inc.
- Oracle Corporation
- Fidelity National Information Services, Inc. (FIS)
- SAS Institute Inc.
- Finastra International Limited
- MORS Software
- Empyrean Solutions
- SS&C Technologies Holdings, Inc.
- Abrigo, Inc.
- Accenture plc
- KPMG International
Neueste Industrielle Entwicklungen in Markt für Dienstleistungen im Bereich Wechselkursrisikomanagement
- November 2026: Oracle lancierte Oracle Financial Services Data Intelligence Treasury Analytics, eine KI-gestützte Anwendung, die es Treasury-, Finanz- und Risikoführungskräften ermöglicht, Liquidität, Finanzierung und Marktrisiko in natürlicher Sprache zu erkunden, und die weltweit für Finanzinstitute und Versicherer eingesetzt wird, die Mehrwährungs-Bilanzen verwalten.
- März 2026: ISDA und EMTA veröffentlichten die FX-Definitionen 2026, die den Rahmen von 1998 mit Wirkung vom November 2027 ersetzen und Dokumentationsüberarbeitungen für Devisenderivate-Transaktionen im gesamten Händler- und Unternehmensgegenpartei-Universum erfordern.
- Dezember 2025: Regnology schloss die Übernahme der Einheit Finanzen, Risiko und regulatorische Berichterstattung von Wolters Kluwer N.V. für 450 Millionen EUR (480 Millionen USD) ab und konsolidierte regulatorische Berichterstattungsfähigkeiten unter einer cloud-nativen SaaS-Plattform, die Finanzinstitute und Regulatoren weltweit bedient.
- Oktober 2025: Ripple erwarb GTreasury für 1,00 Milliarden USD und kombinierte die FX-Risikomanagement-Plattform von GTreasury, die über 1.000 Kunden in 160 Ländern bedient, mit den digitalen Zahlungsschienen von Ripple und schuf damit ein vertikal integriertes Treasury-und-Zahlungs-Angebot, das traditionelle bankzentrierte Devisenvereinbarungen umgeht.
Berichtsumfang des globalen Marktes für Dienstleistungen im Bereich Wechselkursrisikomanagement
Der Markt für Dienstleistungen im Bereich Devisenrisikomanagement umfasst Beratungs- und Analysedienstleistungen, die Unternehmen und Finanzinstituten helfen, Risiken aus Wechselkursschwankungen durch Währungsabsicherung, Risikoexpositionsbewertung, Risikomodellierung, Devisenprognose, Treasury-Management und regulatorische Compliance zu identifizieren, zu messen, zu überwachen und zu mindern.
Der Markt für Dienstleistungen im Bereich Devisenrisikomanagement ist segmentiert nach Dienstleistungsart (Devisensicherung, Risikoexpositionsmessung und Risikoanalyse, Modelentwicklung, Implementierung, Validierung, verwalteter Betrieb), Endnutzer (Banken, Vermögensverwalter, Pensionsfonds, Unternehmens-Treasuries), Anwendung (Transaktionsrisiko, Translationsrisiko, wirtschaftliches Risiko, strukturelles Devisenrisiko, regulatorische Compliance, ALM) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Dienstleistungen zur Messung von Devisenrisiken und Risikoanalyse |
| Beratungsdienstleistungen zur Devisensicherungsstrategie und zum Derivaterisiko |
| Dienstleistungen zur Devisenmodelientwicklung, -kalibrierung und wirtschaftlichen Risikoexpositionsmodellierung |
| Implementierungs-, Integrations- und Anpassungsdienstleistungen |
| Dienstleistungen zur unabhängigen Modellvalidierung und Risikogovernance |
| Verwaltete Dienstleistungen zur Devisenüberwachung, Berichterstattung und zum Betrieb |
| Geschäfts- und Universalbanken |
| Investmentbanken und Broker-Dealer |
| Versicherungsgesellschaften |
| Vermögensverwaltungsgesellschaften |
| Pensionsfonds und Stiftungen |
| Nicht-finanzielle Unternehmens-Treasuries |
| Sonstige nichtbankliche Finanzinstitute |
| Transaktionsrisikomanagement |
| Management von Translationsrisiken (Bilanzierungsrisiko) |
| Management wirtschaftlicher und operativer Risikoexpositionen |
| Strukturelles Devisenmanagement und Kapitalquotenschutz |
| Regulatorische Compliance, Hedge Accounting und Risikogovernance |
| Mehrwährungs-ALM und Portfolio-Overlay |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Dienstleistungen zur Messung von Devisenrisiken und Risikoanalyse | |
| Beratungsdienstleistungen zur Devisensicherungsstrategie und zum Derivaterisiko | ||
| Dienstleistungen zur Devisenmodelientwicklung, -kalibrierung und wirtschaftlichen Risikoexpositionsmodellierung | ||
| Implementierungs-, Integrations- und Anpassungsdienstleistungen | ||
| Dienstleistungen zur unabhängigen Modellvalidierung und Risikogovernance | ||
| Verwaltete Dienstleistungen zur Devisenüberwachung, Berichterstattung und zum Betrieb | ||
| Nach Endnutzer | Geschäfts- und Universalbanken | |
| Investmentbanken und Broker-Dealer | ||
| Versicherungsgesellschaften | ||
| Vermögensverwaltungsgesellschaften | ||
| Pensionsfonds und Stiftungen | ||
| Nicht-finanzielle Unternehmens-Treasuries | ||
| Sonstige nichtbankliche Finanzinstitute | ||
| Nach Anwendung / Risikoexpositionsschwerpunkt | Transaktionsrisikomanagement | |
| Management von Translationsrisiken (Bilanzierungsrisiko) | ||
| Management wirtschaftlicher und operativer Risikoexpositionen | ||
| Strukturelles Devisenmanagement und Kapitalquotenschutz | ||
| Regulatorische Compliance, Hedge Accounting und Risikogovernance | ||
| Mehrwährungs-ALM und Portfolio-Overlay | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Dienstleistungen im Bereich Devisenrisikomanagement an?
Im gesamten Markt für Dienstleistungen im Bereich Devisenrisikomanagement erhöhen Währungsvolatilität, veränderte Handelsmuster und strengere Dokumentationsanforderungen die Nachfrage nach kontinuierlicher Risikoexpositionsüberwachung und Hedge-Accounting-Unterstützung.
Wie groß ist der Markt für Dienstleistungen im Bereich Devisenrisikomanagement?
Der Markt wird im Jahr 2026 auf 4,6 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 7,7 Milliarden USD bei einer CAGR von 9,0 % erreichen.
Welche Dienstleistungskategorie führt den Markt für Dienstleistungen im Bereich Devisenrisikomanagement an?
Beratungsdienstleistungen zur Devisensicherungsstrategie und zum Derivaterisiko führen mit einem Anteil von 34,3 % im Jahr 2026.
Welcher Endnutzer schafft die größte Nachfrage nach Devisenrisikodienstleistungen?
Im Markt für Dienstleistungen im Bereich Devisenrisikomanagement entfallen auf nicht-finanzielle Unternehmens-Treasuries 44,1 % der Nachfrage, da Währungsrisiken die operativen Margen multinationaler Unternehmen direkt beeinflussen.
Welche Region wächst am schnellsten im Bereich Dienstleistungen im Bereich Devisenrisikomanagement?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im Markt für Dienstleistungen im Bereich Devisenrisikomanagement mit einer CAGR von 11,2 % bis 2032, unterstützt durch grenzüberschreitende Aktivitäten und KI-gestützte Treasury-Einführung.
Wie verändern KI-Tools das Devisenrisikomanagement?
Im Markt für Dienstleistungen im Bereich Devisenrisikomanagement können KI-Tools die Risikoexpositionsanalyse und -prognose automatisieren, aber Unternehmen benötigen weiterhin zuverlässige Daten, nachvollziehbare Ergebnisse und Prüfpfade für die IFRS-9- und EMIR-Compliance.