
Taille et part du marché des produits dérivés du football
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.92 Milliards de dollars |
| Taille du Marché (2032) | 22.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
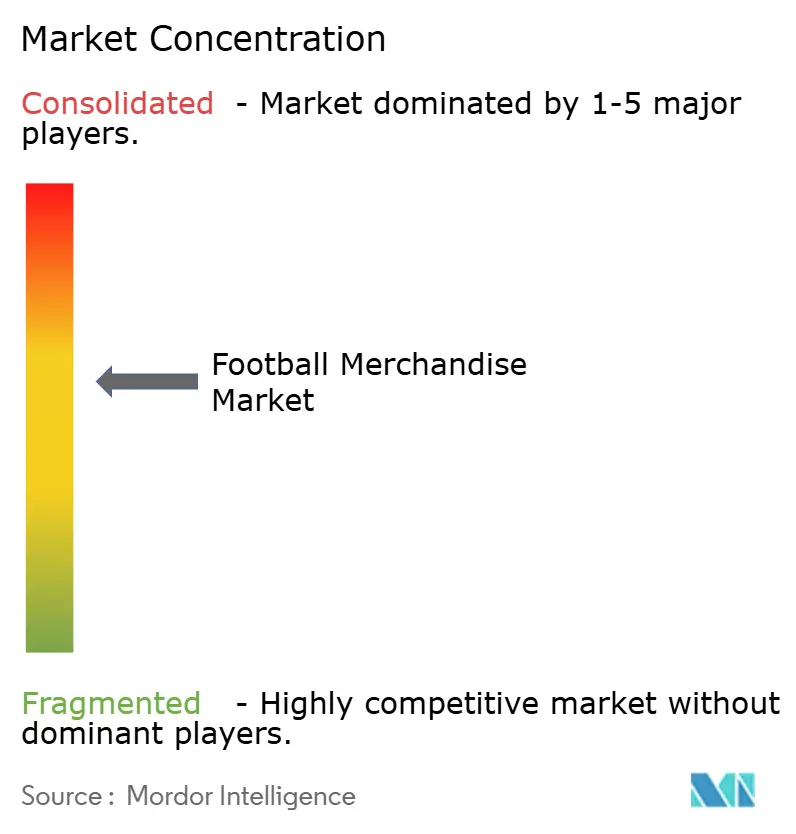
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits dérivés du football par Mordor Intelligence
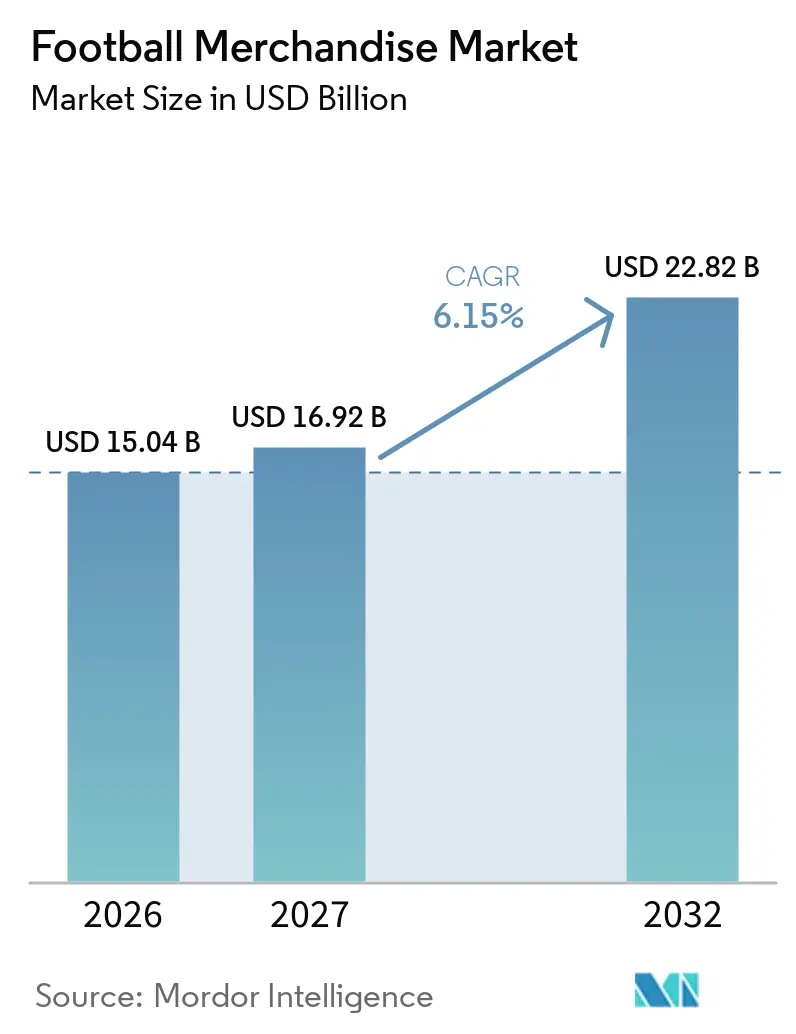
La taille du marché des produits dérivés du football devrait s'étendre de 15,04 milliards USD en 2026 et 16,92 milliards USD en 2027 à 22,82 milliards USD d'ici 2032, enregistrant un CAGR de 6,15 % entre 2027 et 2032. La popularité mondiale croissante des clubs et des ligues de football renforce la demande de maillots officiels, de vêtements, d'accessoires et d'autres produits dérivés. Les grands tournois de football créent des opportunités de vente de produits dérivés en accroissant l'engagement des supporters et en encourageant l'achat de produits à l'effigie des équipes. L'expansion des plateformes de commerce électronique améliore l'accès aux produits officiels sur les marchés internationaux, tandis que les produits de collection et les éditions limitées offrent des opportunités supplémentaires pour fidéliser les supporters dévoués. Les vêtements représentaient le plus grand segment de produits en 2026, avec 49,48 % du marché, tandis que les jouets et jeux devraient constituer le segment de produits à la croissance la plus rapide, avec un CAGR de 6,25 % durant la période 2027–2032.
Points clés du rapport
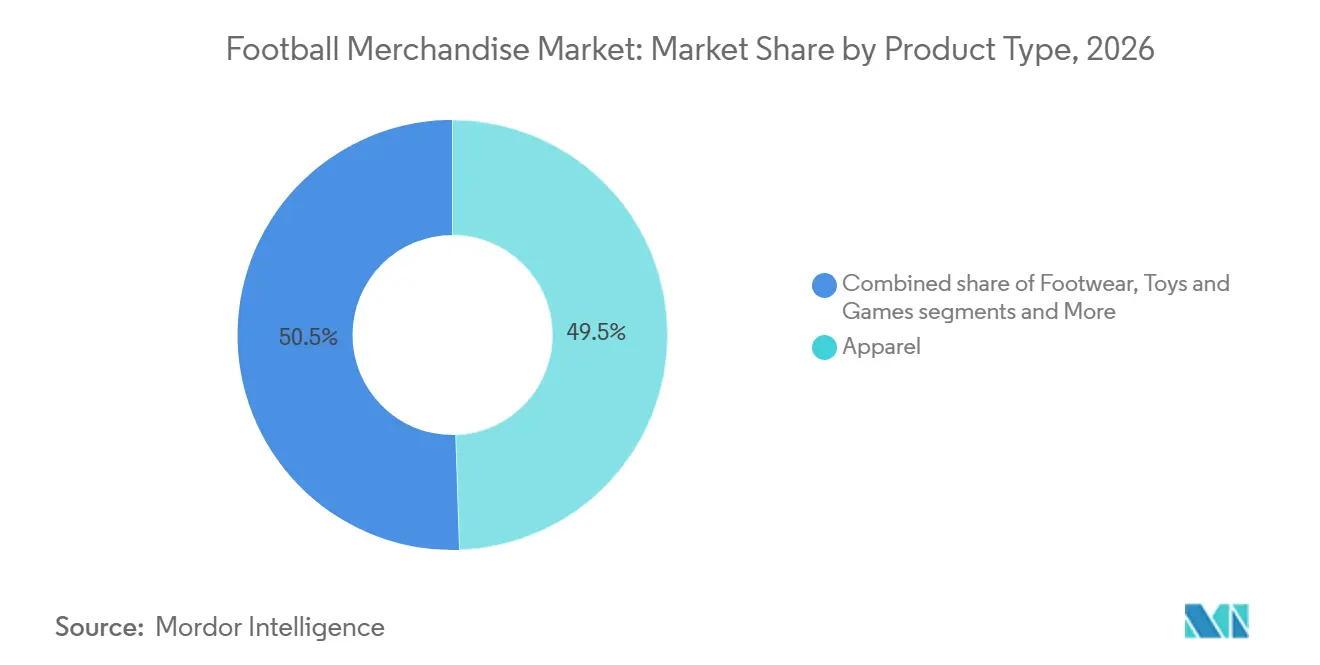
- Par type de produit, les vêtements ont représenté 49,48 % de la part du marché des produits dérivés du football en 2026, tandis que les jouets et jeux devraient croître à un CAGR de 6,25 % jusqu'en 2032.
- Par utilisateur final, les adultes ont dominé le marché des produits dérivés du football avec une part de 82,36 % en 2026, tandis que les enfants devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 6,91 % durant 2027–2032.
- Par gamme de prix, les produits dérivés de grande consommation ont détenu 67,12 % du marché en 2026, tandis que les produits dérivés premium devraient se développer à un CAGR de 6,65 % jusqu'en 2032.
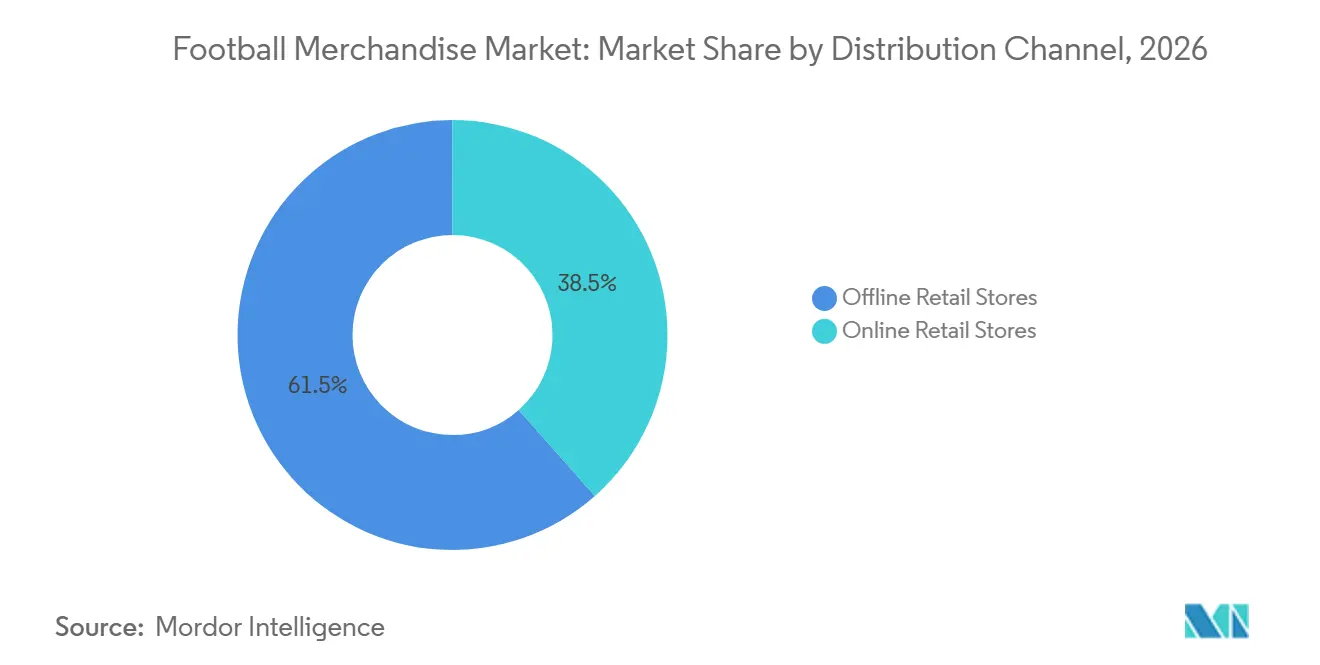
- Par canal de distribution, la vente au détail hors ligne a représenté 61,52 % de la part du marché des produits dérivés du football en 2026, tandis que la vente au détail en ligne devrait croître à un CAGR de 6,10 % durant 2027–2032.
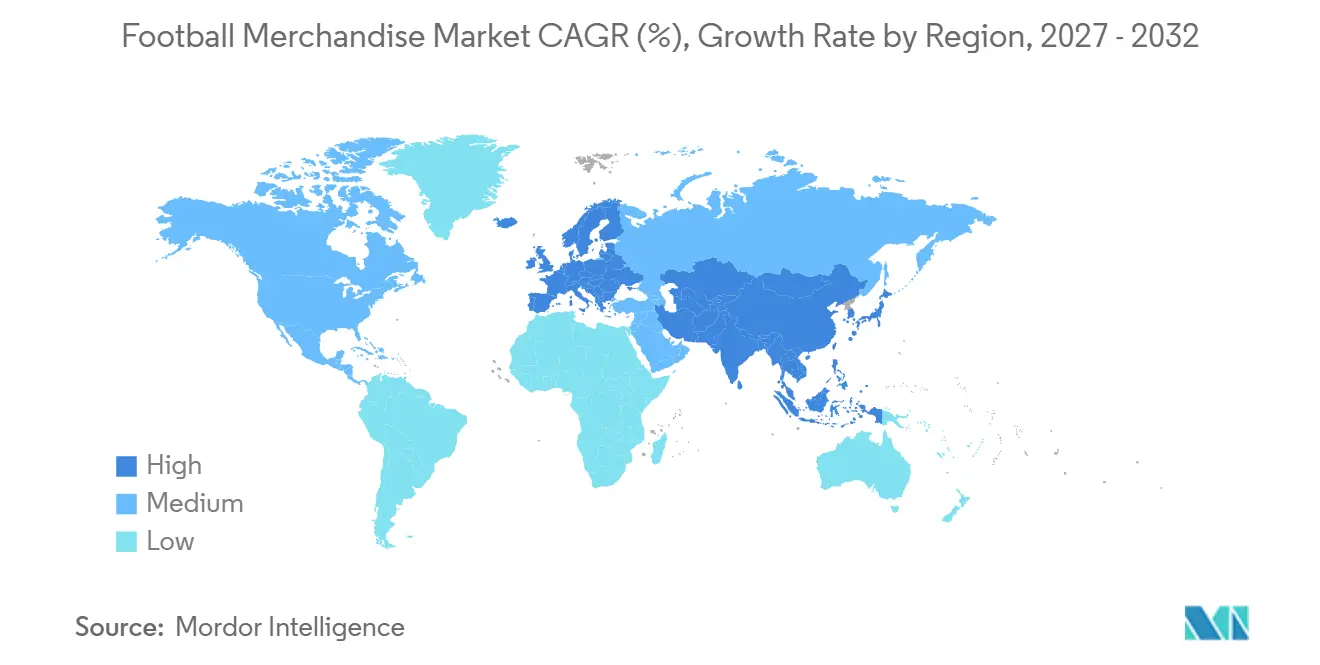
- Par géographie, l'Europe a détenu la plus grande part régionale à 37,60 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, avec un CAGR de 6,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Popularité mondiale croissante des clubs et des ligues de football | +1.0% | Mondial ; Europe, Amérique du Sud et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante de vêtements et de maillots de football | +0.9% | Mondial ; Europe, Amérique du Nord et Asie-Pacifique | Court terme (2 ans ou moins) |
| Engagement croissant des supporters lors des grands tournois de football | +0.8% | Mondial ; Europe, Amérique du Nord et Asie-Pacifique | Court terme (2 ans ou moins) |
| Expansion de la vente au détail en ligne et des ventes de produits dérivés via le commerce électronique | +0.7% | Mondial ; Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande croissante de produits dérivés du football de collection et en édition limitée | +0.8% | Mondial ; Europe, Amérique du Nord et Asie-Pacifique | Long terme (4 ans ou plus) |
| Source: Mordor Intelligence | |||
Popularité mondiale croissante des clubs et des ligues de football
La popularité mondiale croissante des clubs et des ligues de football est un moteur clé de la demande pour le marché des produits dérivés du football. La forte fidélité des supporters encourage l'achat de maillots officiels, de vêtements aux couleurs des clubs, d'accessoires et d'articles de collection, tandis que les grands tournois créent des opportunités supplémentaires pour le lancement de produits dérivés. Les plateformes de vente au détail numérique étendent la portée des clubs au-delà des marchés nationaux, rendant les produits officiels plus accessibles aux supporters internationaux. Par exemple, Chelsea FC a élargi son partenariat avec Fanatics en juillet 2025 pour améliorer ses opérations mondiales de commerce électronique et introduire des gammes de produits dérivés exclusifs, démontrant comment les clubs exploitent la vente au détail numérique pour renforcer l'engagement des supporters et les ventes de produits dérivés. Ces développements soutiennent la demande de produits sous licence et créent des opportunités pour les clubs et les détaillants d'atteindre des segments de consommateurs plus larges.[1]
Demande croissante de vêtements et de maillots de football
La demande de vêtements et de maillots de football est portée par la fidélité des supporters, la popularité des joueurs et la sortie régulière de nouveaux équipements de club. Les supporters achètent de plus en plus de maillots domicile, extérieur et troisième tenue, des vêtements d'entraînement et des articles personnalisés pour exprimer leur appartenance à des équipes de football. Les clubs et les fabricants d'articles de sport utilisent également de nouveaux designs de saison, la personnalisation au nom des joueurs et des collections en édition spéciale pour encourager les achats répétés. Le FC Barcelone a enregistré des performances de merchandising record lors de la saison 2024–25, identifiant le commerce électronique comme un moteur de croissance majeur à la suite d'une augmentation substantielle des ventes en ligne.[2]Ces développements démontrent comment les lancements de produits et la vente directe aux consommateurs peuvent renforcer la demande de produits dérivés et étendre la portée des clubs aux supporters internationaux.
Engagement croissant des supporters lors des grands tournois de football
Les grands tournois de football stimulent la demande de produits dérivés en intensifiant l'engagement des supporters et en créant des opportunités d'achat de produits associés aux équipes nationales, aux joueurs et aux matchs mémorables. Des événements tels que la Coupe du Monde de la FIFA et le Championnat d'Europe de l'UEFA encouragent l'achat de maillots d'équipe, d'écharpes, d'accessoires et d'articles de collection commémoratifs avant et pendant les compétitions. Les designs spécifiques aux tournois et les produits en édition limitée séduisent également les supporters à la recherche de souvenirs de moments footballistiques marquants. Les opérations de vente au détail officielles de la FIFA proposent une large gamme de produits dérivés sous licence, notamment des maillots répliques, des accessoires, des jouets et des articles commémoratifs, démontrant comment les grands tournois transforment l'enthousiasme des supporters en opportunités commerciales.[3]Ces achats liés aux événements soutiennent les ventes de produits dérivés sur les plateformes en ligne, dans les boutiques des stades et dans d'autres canaux de vente au détail.
Expansion de la vente au détail en ligne et des ventes de produits dérivés via le commerce électronique
L'expansion de la vente au détail en ligne améliore l'accès aux produits dérivés du football en permettant aux supporters d'acheter des produits officiels de club quel que soit leur emplacement géographique. Les sites officiels des clubs et les plateformes de commerce électronique tierces proposent des maillots, des vêtements d'entraînement, des accessoires et des articles de collection, tandis que les recommandations personnalisées et les collections exclusives en ligne encouragent les achats. Par exemple, le FC Bayern Munich a élargi la disponibilité internationale de ses produits dérivés grâce à des partenariats régionaux et une boutique en ligne desservant des clients dans plus de 200 pays et régions. De même, les clubs de football s'associent à des spécialistes de la vente au détail numérique pour améliorer la disponibilité des produits, les options de paiement et les services de livraison. Ces développements aident les clubs à atteindre des bases de supporters internationaux, à renforcer les ventes directes aux consommateurs et à créer des opportunités supplémentaires de croissance des produits dérivés.
Demande croissante de produits dérivés du football de collection et en édition limitée
La demande de produits dérivés du football de collection et en édition limitée est soutenue par des supporters à la recherche de produits exclusifs associés à leurs clubs, joueurs et moments footballistiques préférés. Les maillots en édition spéciale, les articles commémoratifs dédicacés, les cartes à collectionner et les collections commémoratives offrent aux supporters des alternatives aux produits dérivés standard et encouragent les achats répétés. Les clubs et les fabricants sous licence utilisent des sorties limitées et des designs distinctifs pour séduire les collectionneurs et renforcer les liens émotionnels avec leurs bases de supporters. Par exemple, Topps propose des boîtes de collection officielles de clubs de football avec des joueurs d'équipes telles que le Real Madrid, le FC Barcelone, Liverpool et le Bayern Munich. Ces produits démontrent comment les articles de collection sous licence peuvent étendre les offres de produits dérivés au-delà des vêtements et attirer des passionnés de football dévoués.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Frais de licence et redevances élevés pour les produits dérivés officiels | −0.7% | Mondial ; particulièrement en Europe et en Amérique du Nord, où les grands clubs de football et les réseaux de licences sont établis | Moyen terme (2 à 4 ans) |
| Produits contrefaits nuisant aux ventes de produits dérivés | −0.8% | Mondial ; Europe, Asie-Pacifique et Amérique du Sud | Long terme (4 ans ou plus) |
| Fluctuations saisonnières de la demande et cycles de vie courts des produits | −0.6% | Mondial ; particulièrement en Europe et en Amérique du Sud, où les saisons des clubs et les grands tournois influencent les achats | Court terme (2 ans ou moins) |
| Perturbations de la chaîne d'approvisionnement et défis de gestion des stocks | −0.5% | Mondial ; particulièrement les centres de fabrication en Asie-Pacifique et les principaux marchés de consommation en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Frais de licence et redevances élevés pour les produits dérivés officiels
Les frais de licence et les obligations de redevances élevés peuvent augmenter le coût de production et de vente de produits dérivés du football officiellement sous licence, exerçant une pression sur les marges bénéficiaires des fabricants et des détaillants. Les accords avec les clubs de football, les ligues et les instances dirigeantes peuvent également inclure des garanties minimales ou d'autres engagements contractuels, augmentant l'exposition financière lorsque les ventes sont inférieures aux attentes. Ces coûts peuvent rendre plus difficile pour les petits fabricants l'obtention de licences officielles et la concurrence avec les titulaires de licences établis qui disposent de réseaux de distribution plus solides et de ressources financières plus importantes. Les coûts liés aux licences peuvent également limiter la flexibilité des prix, en particulier pour les produits de grande consommation, où les consommateurs sont plus sensibles aux prix. En conséquence, les fabricants peuvent privilégier les produits dérivés établis à fort volume plutôt que les designs expérimentaux et les gammes de produits de niche, limitant potentiellement la variété des produits et restreignant la participation des petites entreprises.
Produits contrefaits nuisant aux ventes de produits dérivés
Les produits dérivés du football contrefaits créent une concurrence pour les produits officiellement sous licence en proposant des maillots, des vêtements, des chaussures et des articles commémoratifs non autorisés via des places de marché en ligne et des canaux de vente au détail informels. Ces produits peuvent utiliser des écussons de clubs, des logos de tournois et des marques déposées protégées sans autorisation, détournant des achats potentiels des titulaires de licences légitimes et affaiblissant la valeur commerciale des accords de licence officiels. La FIFA identifie les produits dérivés contrefaits comme une préoccupation dans plusieurs catégories de produits et travaille avec les autorités douanières et les agences chargées de l'application de la loi pour lutter contre la production et les ventes non autorisées. Les produits contrefaits peuvent également exposer les consommateurs à une qualité de produit incohérente et nuire à la confiance dans l'authenticité des produits dérivés. Pour les titulaires de licences officiels, le défi qui en résulte va au-delà des ventes perdues aux coûts de surveillance des plateformes en ligne, de protection de la propriété intellectuelle et de maintien de la confiance des consommateurs. Ces problèmes peuvent être particulièrement difficiles à gérer sur les canaux de commerce électronique internationaux, où les vendeurs et les acheteurs peuvent être situés dans des juridictions différentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les vêtements dominent la demande tandis que les jouets et jeux se développentLes vêtements ont représenté 49,48 % du marché des produits dérivés du football en 2026, soutenus par la demande de maillots d'équipe, de vêtements sous licence et de fanwear associés aux clubs de football et aux équipes nationales. Les maillots servent à la fois de tenue de match et de vêtement quotidien permettant aux supporters d'exprimer leur appartenance à un club ou à un joueur. La demande est également soutenue par la sortie de nouveaux designs domicile, extérieur et troisième tenue, ainsi que par les vêtements d'entraînement et autres vêtements aux couleurs des clubs. Pendant ce temps, le segment des jouets et jeux devrait enregistrer la croissance la plus rapide, avec un CAGR de 6,25 % durant 2027–2032, reflétant les opportunités dans les jeux sur le thème du football, les figurines miniatures de joueurs et les produits conçus pour les jeunes supporters et les collectionneurs.
Les chaussures et les accessoires offrent des options de produits dérivés supplémentaires, notamment des chaussures d'inspiration footballistique, des casquettes, des écharpes, des sacs et d'autres produits aux couleurs des équipes. D'autres produits dérivés, tels que les articles de collection et les articles commémoratifs, peuvent séduire les supporters dévoués à la recherche de produits associés à des clubs, des joueurs ou des événements footballistiques spécifiques. Dans toutes les catégories de produits, la licence officielle aide à associer les produits dérivés aux identités d'équipe établies, tandis que les canaux de vente au détail en ligne offrent des opportunités supplémentaires aux consommateurs d'accéder aux produits sur les marchés. La position dominante des vêtements reflète leur large attrait fonctionnel et lifestyle, tandis que la croissance projetée des jouets et jeux indique une opportunité d'engager les jeunes consommateurs et d'élargir les offres de produits dérivés au-delà des vêtements.

Par utilisateur final :
les adultes dominent les dépenses tandis que les enfants stimulent la croissanceLes adultes ont représenté 82,36 % du marché des produits dérivés du football en 2026, reflétant la demande des supporters de football achetant des maillots de club, des vêtements sous licence, des chaussures, des accessoires et des articles de collection. Les consommateurs adultes achètent des produits dérivés pour exprimer leur fidélité à leurs clubs préférés, équipes nationales et joueurs, avec une demande influencée par l'identité du club, les lancements de maillots, les grands tournois et la popularité des joueurs. Les produits dérivés s'étendent également au-delà de l'utilisation le jour du match, car les vêtements et accessoires aux couleurs des équipes peuvent être intégrés dans les garde-robes quotidiennes. Les boutiques en ligne officielles, les détaillants sportifs et les points de vente de produits dérivés des clubs constituent des canaux d'achat établis pour les supporters adultes.
Le segment des enfants devrait être la catégorie d'utilisateurs finaux à la croissance la plus rapide, enregistrant un CAGR de 6,91 % durant 2027–2032. La demande dans ce segment est soutenue par les opportunités de jouets et jeux sur le thème du football, de maillots de taille junior, de vêtements pour enfants et d'accessoires présentant des clubs et des joueurs populaires. Les produits dérivés du football peuvent également séduire les parents et les membres de la famille qui achètent des cadeaux ou des produits liés à l'intérêt des enfants pour ce sport. Les produits spécifiques aux clubs et les produits dérivés liés aux tournois offrent des opportunités d'engager les jeunes supporters, tandis qu'une gamme plus large de produits adaptés à l'âge peut aider les fabricants à atteindre des consommateurs au-delà de la base de supporters adultes.
Par gamme de prix :
les produits de grande consommation dominent tandis que les produits premium se développentLes produits dérivés de grande consommation ont représenté 67,12 % du marché des produits dérivés du football en 2026, reflétant leur large attrait auprès des supporters de football à la recherche de produits accessibles aux couleurs des équipes. Cette catégorie comprend des maillots, des T-shirts, des casquettes, des écharpes, des accessoires et des jouets sur le thème du football comparativement abordables qui permettent aux consommateurs d'exprimer leur fidélité à un club ou à une équipe nationale à différents niveaux de dépenses. La disponibilité des produits dans les points de vente au détail et sur les plateformes de commerce électronique soutient l'accessibilité, tandis qu'une large gamme de prix permet aux supporters d'acheter des produits dérivés sans nécessairement opter pour des articles premium ou de collection.
Le segment premium devrait croître à un CAGR de 6,65 % durant 2027–2032. La demande dans cette catégorie peut être soutenue par des maillots authentiques de qualité match, des collections en édition limitée, des produits dérivés personnalisés, des produits commémoratifs et des articles de collection associés à des clubs, des joueurs et des tournois de premier plan. L'exclusivité des produits, les designs spécialisés et l'authenticité perçue peuvent différencier les produits dérivés premium des produits sous licence standard. Les boutiques officielles des clubs et les canaux en ligne peuvent également faciliter l'accès aux sorties exclusives. Tandis que les produits dérivés de grande consommation bénéficient d'une base de clients potentiels plus large, les produits premium offrent des opportunités de servir les supporters dévoués et les collectionneurs à la recherche de produits dérivés distinctifs.
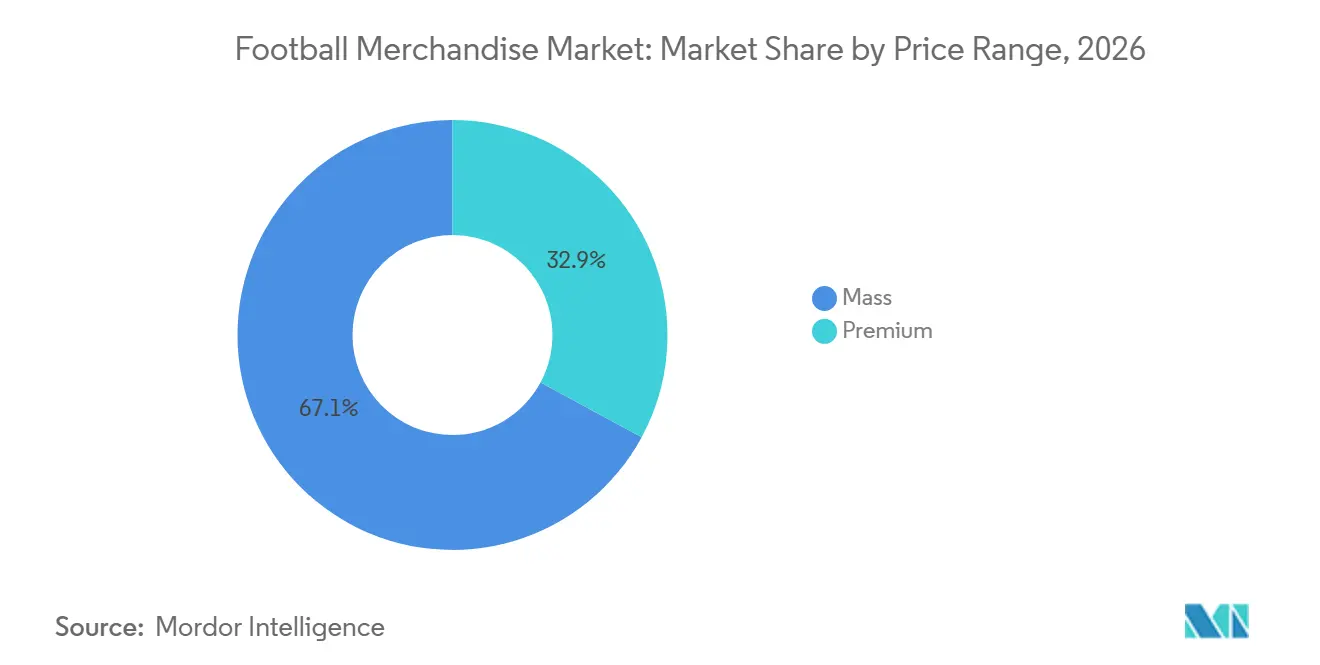
Par canal de distribution :
la vente au détail hors ligne domine tandis que les ventes en ligne se développentLes magasins de vente au détail hors ligne ont représenté 61,52 % du marché des produits dérivés du football en 2026, soutenus par la disponibilité de produits sous licence dans les détaillants sportifs, les grands magasins, les boutiques spécialisées de football et les points de vente de produits dérivés des clubs. Les magasins physiques permettent aux consommateurs d'inspecter la qualité des produits, de comparer les tailles et d'évaluer les designs des vêtements avant d'acheter. Les points de vente situés près des stades et lors d'événements liés au football peuvent également servir les supporters à la recherche de maillots d'équipe, d'écharpes, de casquettes et de produits dérivés commémoratifs. Ces canaux offrent un accès direct aux produits et peuvent bénéficier d'un intérêt accru des consommateurs lors des matchs des clubs et des grands tournois.
Les magasins de vente au détail en ligne devraient enregistrer un CAGR de 6,10 % durant 2027–2032. Les plateformes de commerce électronique et les boutiques officielles des clubs permettent aux supporters d'acheter des produits dérivés au-delà de leurs marchés locaux, y compris des produits liés aux équipes et aux ligues internationales. Les canaux en ligne soutiennent également l'accès à une sélection plus large de tailles, de designs, de produits personnalisés et de sorties en édition limitée. La découverte de produits via le marketing numérique et les réseaux sociaux peut également connecter les supporters aux lancements de produits dérivés et aux collections des clubs. Bien que les magasins hors ligne conservent un rôle important dans la découverte de produits et l'évaluation physique, la vente au détail en ligne offre des opportunités d'élargir la portée géographique et d'améliorer l'accès aux produits dérivés du football spécialisés et officiellement sous licence.
Analyse géographique
Marché Européen des Produits Dérivés de Football
L'Europe représentait 37,60 % du marché des produits dérivés de football en 2026, ce qui en fait le plus grand marché régional. La position de la région est soutenue par la culture de supporters bien établie autour du football et par la présence de ligues domestiques, de clubs et d'équipes nationales de premier plan qui entretiennent la demande en maillots officiels, vêtements sous licence, accessoires et objets de collection. Les achats de produits dérivés sont associés à la fidélité aux clubs, aux lancements de nouveaux équipements en début de saison, à la popularité des joueurs et aux grandes compétitions. Les réseaux de distribution établis, les boutiques de stade et les boutiques en ligne officielles des clubs offrent de multiples canaux par lesquels les supporters peuvent accéder aux produits sous licence. Cependant, la structure de marché établie de la région exige également que les marques et les détaillants différencient leurs offres par la conception de produits, des collections exclusives et des expériences consommateurs. La licence officielle et l'authenticité des produits restent des considérations importantes pour les entreprises cherchant à servir les supporters de football européens.
Marché des Produits Dérivés de Football en Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 6,50 % durant la période 2027–2032. Les opportunités de croissance sont soutenues par la large base de consommateurs de la région, l'intérêt pour les compétitions internationales de football et l'accès croissant aux plateformes numériques par lesquelles les fans peuvent suivre les clubs et acheter des produits dérivés. Les boutiques en ligne et le commerce électronique transfrontalier peuvent améliorer l'accès aux maillots, vêtements et objets de collection officiellement sous licence issus des ligues européennes et d'autres compétitions internationales. La demande peut également bénéficier des produits dérivés associés aux équipes nationales, aux compétitions de football régionales et aux joueurs de renom. Les différences de pouvoir d'achat entre les pays créent des opportunités pour les produits grand public et les produits haut de gamme. Pour les acteurs du marché, l'expansion de la distribution numérique et la proposition de produits dérivés adaptés aux préférences des consommateurs locaux peuvent contribuer à renforcer l'engagement avec les supporters de football dans toute la région.
Marché des Produits Dérivés de Football dans les Amériques et au Moyen-Orient et Afrique
L'Amérique du Nord bénéficie d'une infrastructure de vente au détail sportive bien établie, d'une forte pénétration du commerce électronique et d'une demande en produits dérivés associés aux clubs de football internationaux, aux équipes nationales et aux grands tournois. Les produits dérivés de football sont en concurrence dans un environnement plus large de produits sportifs sous licence, créant des opportunités pour les vêtements, accessoires et objets de collection distribués par des détaillants spécialisés et des boutiques en ligne. L'Amérique du Sud possède une forte culture de supporters de football, notamment dans des pays tels que le Brésil et l'Argentine, où les identités des clubs et des équipes nationales peuvent soutenir la demande en maillots, écharpes et autres produits sous licence. Les ventes de produits dérivés peuvent également fluctuer en fonction des tournois internationaux, des performances des clubs et de la popularité des joueurs. Par ailleurs, le Moyen-Orient et l'Afrique présentent des opportunités pour élargir l'accès aux produits dérivés de football officiels via la vente au détail numérique, la vente au détail sportive organisée et les produits associés aux clubs et compétitions internationaux de premier plan. Dans l'ensemble de ces régions, l'accessibilité des produits, la portée de la distribution et l'accès à des produits dérivés authentiques sous licence restent des considérations pertinentes pour les acteurs du marché.
Paysage concurrentiel
Le marché des produits dérivés du football est marqué par la concurrence entre les marques d'articles de sport, les clubs de football, les titulaires de licences officiels, les détaillants spécialisés en produits dérivés et les fabricants d'articles de collection et de produits pour supporters. Les acteurs du marché se font concurrence par le biais d'accords de licence, d'authenticité des produits, de notoriété de la marque, de portée de distribution, de collections exclusives et de partenariats avec des clubs de football et des instances dirigeantes. Les boutiques officielles des clubs et les plateformes de commerce électronique offrent des voies d'accès aux consommateurs, tandis que les détaillants sportifs et les points de vente spécialisés en produits dérivés soutiennent la distribution physique. L'environnement concurrentiel couvre les vêtements, les chaussures, les accessoires, les jouets et jeux et d'autres produits liés au football, différentes entreprises se concentrant sur des catégories de produits et des groupes de consommateurs spécifiques.
Les lancements de produits et les partenariats de licence sont des stratégies concurrentielles importantes, notamment pour les fabricants cherchant à capitaliser sur les grands tournois, les sorties de nouveaux maillots de saison et la demande de produits dérivés aux couleurs des clubs. Les fournisseurs de vêtements se font concurrence par le design, la qualité des produits, les affiliations aux équipes et la disponibilité de différentes versions de maillots, tandis que les entreprises axées sur les articles de collection ciblent les supporters à la recherche de figurines miniatures, de cartes à collectionner, d'articles commémoratifs et de produits en édition limitée. La vente au détail en ligne permet également aux marques et aux titulaires de licences d'atteindre les supporters internationaux et de proposer des produits spécialisés au-delà de leurs marchés nationaux.
Le marché accueille à la fois un positionnement de grande consommation et premium. Les produits de grande consommation servent les consommateurs cherchant des moyens abordables de démontrer leur allégeance au football, tandis que les produits dérivés premium ciblent les supporters dévoués et les collectionneurs par le biais de maillots authentiques, de designs exclusifs et de sorties commémoratives. Les produits contrefaits, les coûts de licence, les risques d'inventaire et l'évolution des préférences des consommateurs restent des défis concurrentiels importants. Les entreprises qui gèrent la licence officielle, la disponibilité des produits, la portée des canaux et des offres de produits dérivés différenciées sont mieux positionnées pour répondre aux besoins variés des consommateurs dans toutes les régions.
Leaders du secteur des produits dérivés du football
-
Fanatics, Inc.
-
Nike, Inc.
-
adidas AG
-
PUMA SE
-
DICK'S Sporting Goods, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits Dérivés de Football Entreprises couvertes dans ce rapport
- Mattel Inc.
- Hasbro Inc.
- Spin Master Corp.
- MGA Entertainment Inc.
- TOMY Company, Ltd.
- Simba Dickie Group
- ZURU Ltd.
- Moose Toys
- Jakks Pacific Inc.
- Jazwares LLC
- Little Tikes (MGA Entertainment)
- Radio Flyer Inc.
- Step2 Company LLC
- Kettler International Inc.
- Intex Recreation Corp.
- Bestway Group
- Plum Products Ltd.
- TP Toys
- BIG-Spielwarenfabrik (Simba Dickie Group)
- Decathlon SE
Développements industriels récents dans Marché des Produits Dérivés de Football
- Juillet 2026 : la Major League Soccer (MLS) et Avery Dennison ont prolongé leur accord de licence couvrant les noms, les numéros et les logos sur les manches des maillots pour les 30 clubs de la ligue. L'accord soutient la personnalisation des maillots pour les opérations de match et de vente au détail, soulignant le rôle de la technologie de personnalisation des produits dérivés et d'identification des produits dans le renforcement de l'engagement des supporters.
- Juin 2026 : Superdry a lancé sa collection de produits officiellement sous licence FIFA en Inde avant la Coupe du Monde de la FIFA 2026. La collection en édition limitée comprend sept maillots inspirés de pays et une gamme de vêtements de sport sur le thème du football, combinant l'identité des équipes nationales avec la mode lifestyle. Les produits sont disponibles dans les magasins Superdry, chez des partenaires détaillants sélectionnés, sur son site web et sur Ajio.
- Mai 2026 : la FIFA et Fanatics ont élargi leur relation commerciale par le biais d'un accord de licence exclusif à long terme couvrant les articles de collection physiques et numériques, notamment les cartes à collectionner, les autocollants et les jeux de cartes à collectionner. L'accord devrait prendre pleinement effet en 2031 et introduit un programme de patch de maillot de joueur pour les cartes à collectionner de football, renforçant les opportunités dans les articles de collection de football.
- Mai 2026 : la Football Association (FA) et Fanatics ont annoncé un accord de licence exclusif pour les cartes à collectionner, les autocollants et les jeux de cartes à collectionner présentant les équipes nationales masculine et féminine d'Angleterre. À partir de 2031, l'accord permettra à Topps de produire des produits sous licence présentant l'image de marque de l'équipe et les images des joueurs, élargissant la catégorie des articles de collection officiels.
Périmètre du rapport mondial sur le marché des produits dérivés du football
Le marché des produits dérivés du football comprend les produits officiellement sous licence associés aux clubs de football, aux équipes nationales, aux ligues, aux joueurs et aux tournois, notamment les vêtements, les chaussures, les jouets et jeux, les accessoires et autres produits dérivés vendus via des canaux de vente au détail physiques et numériques. Le marché est segmenté par type de produit en vêtements, chaussures, jouets et jeux, accessoires et autres produits dérivés. Par utilisateur final, il est divisé en adultes et enfants. Par gamme de prix, le marché couvre les produits dérivés de grande consommation et premium. Par canal de distribution, il comprend les magasins de vente au détail en ligne et les magasins de vente au détail hors ligne. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une segmentation supplémentaire au niveau des pays dans chaque région. La taille du marché est présentée en termes de valeur en USD pour les segments susmentionnés.
Aperçu de la segmentation
| Vêtements |
| Chaussures |
| Jouets et jeux |
| Accessoires |
| Autres produits dérivés |
| Adultes |
| Enfants |
| Grande consommation |
| Premium |
| Magasins de vente au détail en ligne |
| Magasins de vente au détail hors ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Vêtements | |
| Chaussures | ||
| Jouets et jeux | ||
| Accessoires | ||
| Autres produits dérivés | ||
| Par utilisateur final | Adultes | |
| Enfants | ||
| Par gamme de prix | Grande consommation | |
| Premium | ||
| Par canal de distribution | Magasins de vente au détail en ligne | |
| Magasins de vente au détail hors ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des produits dérivés du football ?
Le marché des produits dérivés du football devrait croître de 15,04 milliards USD en 2026 et 16,92 milliards USD en 2027 à 22,82 milliards USD d'ici 2032.
Quel segment de produits détient la plus grande part du marché des produits dérivés du football ?
Les vêtements constituent le plus grand segment de produits, représentant 49,48 % du marché des produits dérivés du football en 2026.
Quelle région domine le marché des produits dérivés du football ?
L'Europe est le principal marché régional, représentant 37,60 % du marché des produits dérivés du football en 2026.
Quel segment devrait connaître la croissance la plus rapide sur le marché des produits dérivés du football ?
Le segment des jouets et jeux devrait être le segment de produits à la croissance la plus rapide, enregistrant un CAGR de 6,25 % durant 2027–2032.