
Marktgröße und Marktanteil für Fußballmerchandising
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
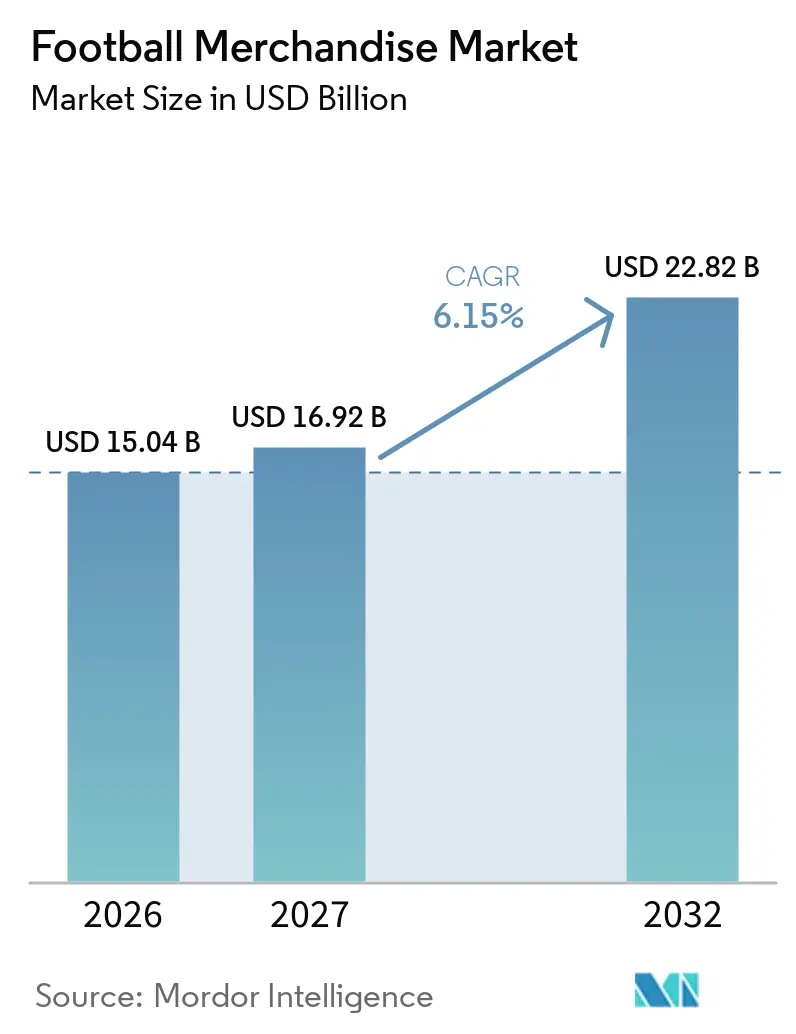
| Marktgröße (2027) | 16.92 Milliarden US-Dollar |
| Marktgröße (2032) | 22.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
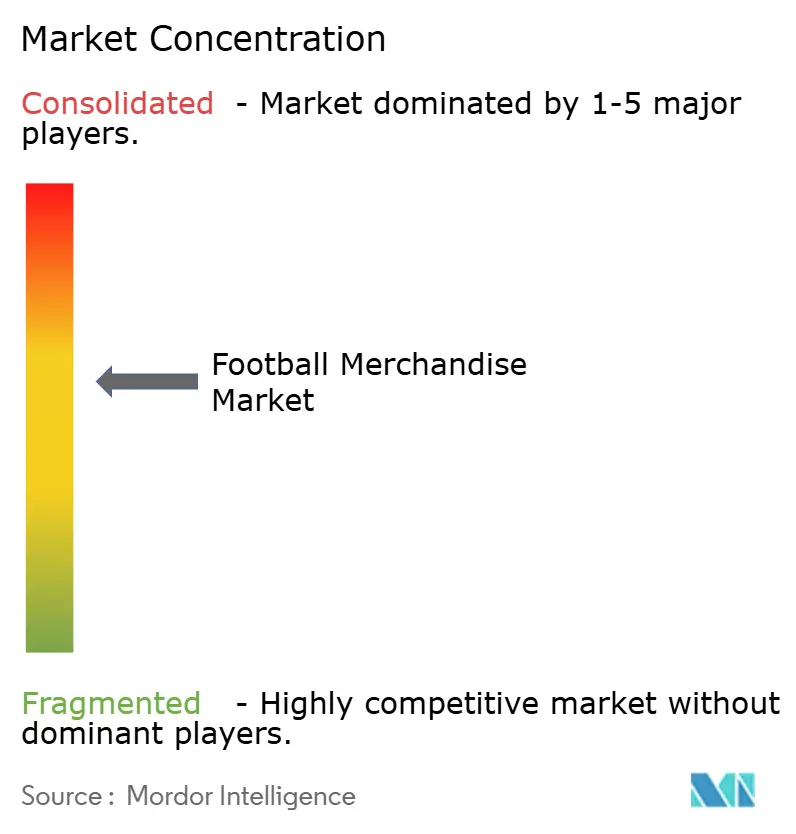
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fußballmerchandising von Mordor Intelligence
Die Größe des Fußball-Merchandise-Marktes wird voraussichtlich von 15,04 Milliarden USD im Jahr 2026 und 16,92 Milliarden USD im Jahr 2027 auf 22,82 Milliarden USD bis 2032 anwachsen, was einer CAGR von 6,15 % zwischen 2027 und 2032 entspricht. Die wachsende weltweite Beliebtheit von Fußballvereinen und -ligen stärkt die Nachfrage nach offiziellen Vereinstrikots, Bekleidung, Accessoires und sonstigem Merchandise. Bedeutende Fußballturniere schaffen Möglichkeiten für den Merchandise-Verkauf, indem sie das Fan-Engagement steigern und den Kauf von vereinsgebrandeten Produkten fördern. Die Expansion von E-Commerce-Plattformen verbessert den Zugang zu offiziellem Merchandise auf internationalen Märkten, während Sammlerstücke und limitierte Editionen zusätzliche Möglichkeiten bieten, treue Anhänger anzusprechen. Bekleidung war im Jahr 2026 das größte Produktsegment und repräsentierte 49,48 % des Marktes, während Spielzeug und Spiele voraussichtlich das am schnellsten wachsende Produktsegment sein werden, mit einer CAGR von 6,25 % im Zeitraum 2027–2032.
Wichtigste Erkenntnisse des Berichts
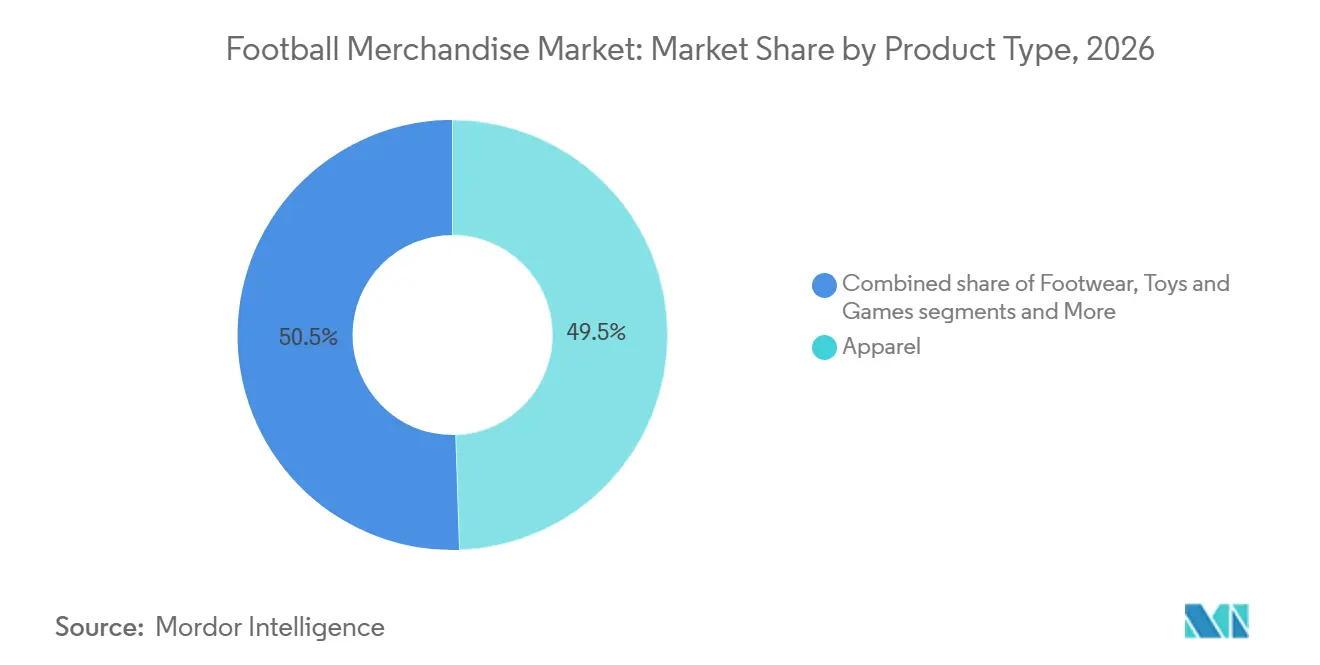
- Nach Produkttyp entfiel auf Bekleidung im Jahr 2026 ein Anteil von 49,48 % am Markt für Fußballmerchandising, während Spielzeug und Spiele bis 2032 voraussichtlich mit einem CAGR von 6,25 % wachsen werden.
- Nach Endnutzer dominierten Erwachsene den Markt für Fußballmerchandising mit einem Anteil von 82,36 % im Jahr 2026, während Kinder voraussichtlich das am schnellsten wachsende Segment sein werden, mit einem CAGR von 6,91 % im Zeitraum 2027–2032.
- Nach Preissegment hielt Massenmarkt-Merchandise im Jahr 2026 einen Marktanteil von 67,12 %, während Premium-Merchandise bis 2032 voraussichtlich mit einem CAGR von 6,65 % wachsen wird.
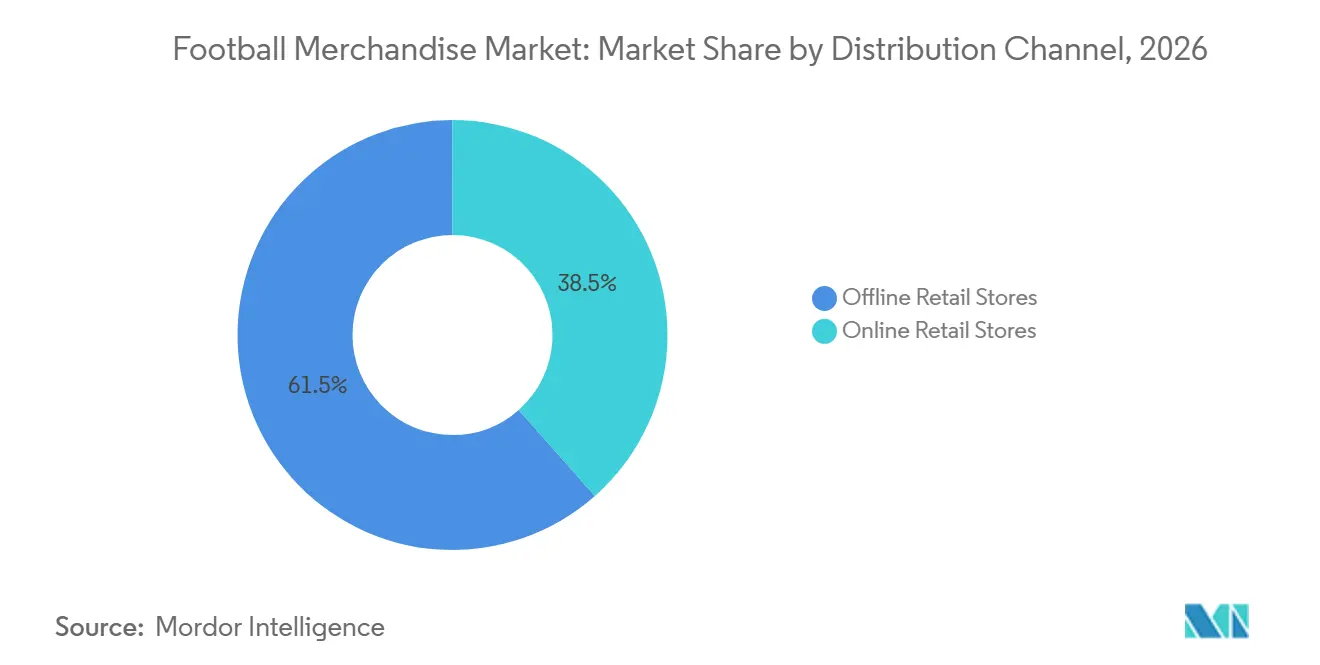
- Nach Vertriebskanal entfiel auf den stationären Einzelhandel im Jahr 2026 ein Anteil von 61,52 % am Markt für Fußballmerchandising, während der Online-Einzelhandel im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 6,10 % wachsen wird.
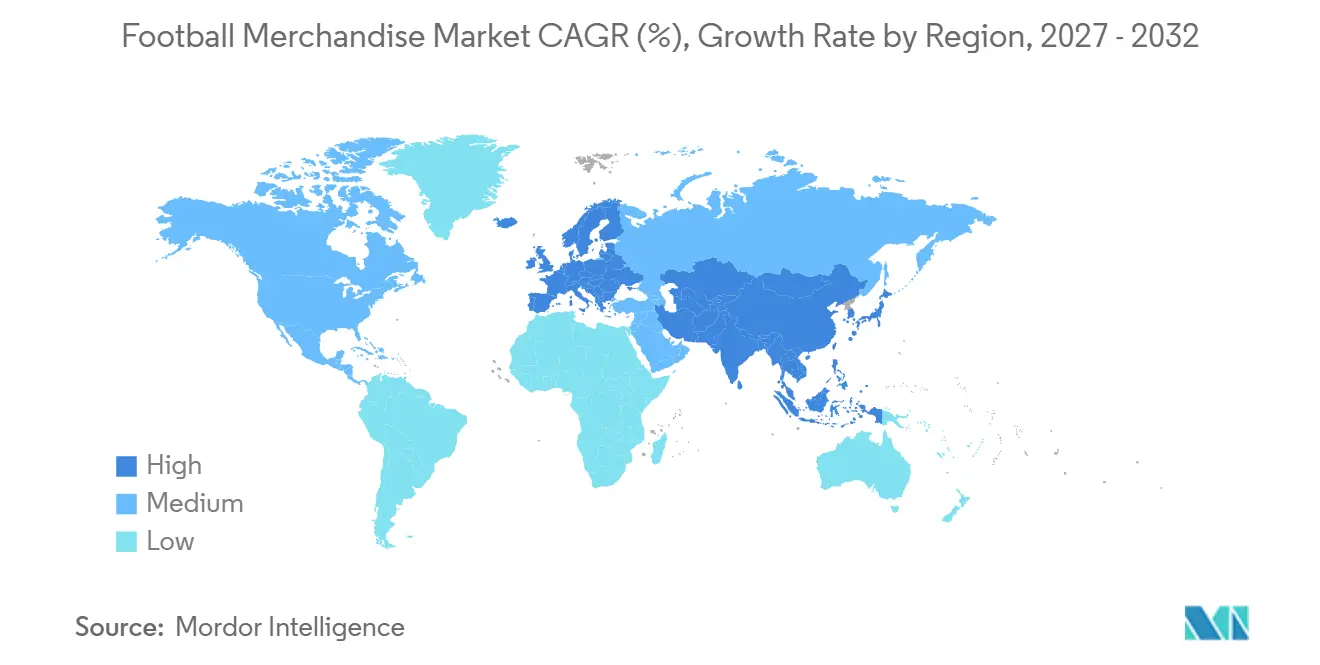
- Nach Geografie hielt Europa im Jahr 2026 mit 37,60 % den größten regionalen Anteil, während Asien-Pazifik voraussichtlich das stärkste Wachstum verzeichnen wird, mit einem CAGR von 6,50 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende weltweite Beliebtheit von Fußballvereinen und -ligen | +1.0% | Global; Europa, Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Fußballbekleidung und Trikots | +0.9% | Global; Europa, Nordamerika und Asien-Pazifik | Kurzfristig (2 Jahre oder weniger) |
| Zunehmendes Fan-Engagement durch bedeutende Fußballturniere | +0.8% | Global; Europa, Nordamerika und Asien-Pazifik | Kurzfristig (2 Jahre oder weniger) |
| Expansion des Online-Einzelhandels und des E-Commerce-Merchandising-Vertriebs | +0.7% | Global; Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Sammlerstücken und limitierten Editionen im Fußballmerchandising | +0.8% | Global; Europa, Nordamerika und Asien-Pazifik | Langfristig (4 Jahre oder mehr) |
| Quelle: Mordor Intelligence | |||
Wachsende weltweite Beliebtheit von Fußballvereinen und -ligen
Die wachsende weltweite Beliebtheit von Fußballvereinen und -ligen ist ein wesentlicher Nachfragetreiber für den Markt für Fußballmerchandising. Starke Fanloyalität fördert den Kauf von offiziellen Trikots, vereinsgebrandeter Bekleidung, Accessoires und Sammlerstücken, während bedeutende Turniere zusätzliche Möglichkeiten für Merchandise-Einführungen schaffen. Digitale Einzelhandelsplattformen erweitern die Reichweite der Vereine über ihre Heimatmärkte hinaus und machen offizielle Produkte für internationale Fans zugänglicher. So hat Chelsea FC im Juli 2025 seine Partnerschaft mit Fanatics ausgebaut, um seine globalen E-Commerce-Aktivitäten zu stärken und exklusive Merchandise-Sortimente einzuführen – ein Beispiel dafür, wie Vereine den digitalen Einzelhandel nutzen, um Fan-Engagement und Merchandise-Verkäufe zu stärken. Diese Entwicklungen unterstützen die Nachfrage nach lizenzierten Produkten und schaffen Möglichkeiten für Vereine und Einzelhändler, breitere Verbrauchersegmente zu erreichen.[1]
Wachsende Nachfrage nach Fußballbekleidung und Trikots
Die Nachfrage nach Fußballbekleidung und Trikots wird durch Fanloyalität, Spielerpopularität und die regelmäßige Einführung neuer Vereinstrikots angetrieben. Fans kaufen zunehmend Heim-, Auswärts- und Drittausrüstungstrikots, Trainingskleidung und personalisierte Bekleidung, um ihre Zugehörigkeit zu Fußballvereinen auszudrücken. Vereine und Sportbekleidungshersteller nutzen außerdem neue Saisondesigns, Spielernamen-Personalisierung und Sonderkollektionen, um Wiederholungskäufe zu fördern. Der FC Barcelona meldete in der Saison 2024/25 eine Rekordleistung im Merchandising und identifizierte den E-Commerce als wesentlichen Wachstumstreiber nach einem erheblichen Anstieg der Online-Verkäufe.[2] Solche Entwicklungen zeigen, wie Produkteinführungen und der Direktvertrieb an Verbraucher die Merchandise-Nachfrage stärken und die Reichweite der Vereine auf internationale Fans ausweiten können.
Zunehmendes Fan-Engagement durch bedeutende Fußballturniere
Bedeutende Fußballturniere stimulieren die Merchandise-Nachfrage, indem sie das Fan-Engagement intensivieren und Möglichkeiten schaffen, Produkte zu kaufen, die mit Nationalmannschaften, Spielern und unvergesslichen Spielen verbunden sind. Veranstaltungen wie die FIFA-Weltmeisterschaft und die UEFA-Europameisterschaft fördern den Kauf von Mannschaftstrikots, Schals, Accessoires und Erinnerungssammlerstücken vor und während der Wettbewerbe. Turnierspezifische Designs und limitierte Produkte sprechen auch Fans an, die Souvenirs bedeutender Fußballmomente suchen. Die offiziellen Einzelhandelsaktivitäten der FIFA bieten eine breite Palette lizenzierter Merchandise-Artikel, darunter Replika-Trikots, Accessoires, Spielzeug und Memorabilia, und zeigen, wie bedeutende Turniere die Begeisterung der Fans in kommerzielle Möglichkeiten umwandeln.[3] Diese ereignisgetriebenen Käufe unterstützen Merchandise-Verkäufe über Online-Plattformen, Stadiongeschäfte und andere Einzelhandelskanäle.
Expansion des Online-Einzelhandels und des E-Commerce-Merchandising-Vertriebs
Die Expansion des Online-Einzelhandels verbessert den Zugang zu Fußballmerchandising, indem Fans offizielle Vereinsprodukte unabhängig von ihrem geografischen Standort kaufen können. Offizielle Vereinswebsites und Drittanbieter-E-Commerce-Plattformen bieten Trikots, Trainingskleidung, Accessoires und Sammlerstücke an, während personalisierte Empfehlungen und exklusive Online-Kollektionen Käufe fördern. So hat der FC Bayern München die internationale Verfügbarkeit seines Merchandise durch regionale Partnerschaften und einen Online-Shop ausgebaut, der Kunden in mehr als 200 Ländern und Regionen bedient. Ebenso gehen Fußballvereine Partnerschaften mit digitalen Einzelhandelsspezialisten ein, um Produktverfügbarkeit, Zahlungsoptionen und Lieferservices zu verbessern. Diese Entwicklungen helfen Vereinen, internationale Fangemeinden zu erreichen, den Direktvertrieb an Verbraucher zu stärken und zusätzliche Möglichkeiten für Merchandise-Wachstum zu schaffen.
Wachsende Nachfrage nach Sammlerstücken und limitierten Editionen im Fußballmerchandising
Die Nachfrage nach Sammlerstücken und limitierten Editionen im Fußballmerchandising wird von Fans getragen, die exklusive Produkte suchen, die mit ihren Lieblingsvereinen, Spielern und unvergesslichen Fußballmomenten verbunden sind. Sondertrikots, signierte Memorabilia, Sammelkarten und Gedenksammlungen bieten Fans Alternativen zum Standardmerchandise und fördern Wiederholungskäufe. Vereine und lizenzierte Hersteller nutzen limitierte Auflagen und unverwechselbare Designs, um Sammler anzusprechen und emotionale Verbindungen zu ihren Fangemeinden zu stärken. So bietet Topps offizielle Fußballverein-Sammlerdosen mit Spielern von Vereinen wie Real Madrid, FC Barcelona, Liverpool und Bayern München an. Diese Produkte zeigen, wie lizenzierte Sammlerstücke das Merchandise-Angebot über Bekleidung hinaus erweitern und begeisterte Fußballfans ansprechen können.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Lizenzgebühren und Tantiemen für offizielles Merchandise | −0.7% | Global; insbesondere Europa und Nordamerika, wo bedeutende Fußballvereine und Lizenznetzwerke etabliert sind | Mittelfristig (2–4 Jahre) |
| Gefälschte Produkte, die Merchandise-Verkäufe untergraben | −0.8% | Global; Europa, Asien-Pazifik und Südamerika | Langfristig (4 Jahre oder mehr) |
| Saisonale Nachfrageschwankungen und kurze Produktlebenszyklen | −0.6% | Global; insbesondere Europa und Südamerika, wo Vereinssaisonen und bedeutende Turniere das Kaufverhalten beeinflussen | Kurzfristig (2 Jahre oder weniger) |
| Lieferkettenstörungen und Herausforderungen im Bestandsmanagement | −0.5% | Global; insbesondere Fertigungszentren in Asien-Pazifik und wichtige Verbrauchermärkte in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lizenzgebühren und Tantiemen für offizielles Merchandise
Hohe Lizenzgebühren und Tantiemenverpflichtungen können die Kosten für die Herstellung und den Verkauf von offiziell lizenziertem Fußballmerchandising erhöhen und den Gewinnmargen von Herstellern und Einzelhändlern Druck ausüben. Vereinbarungen mit Fußballvereinen, Ligen und Verbänden können auch Mindestgarantien oder andere vertragliche Verpflichtungen beinhalten, was das finanzielle Risiko erhöht, wenn die Verkäufe hinter den Erwartungen zurückbleiben. Diese Kosten können es kleineren Herstellern erschweren, offizielle Lizenzen zu erwerben und mit etablierten Lizenznehmern zu konkurrieren, die über stärkere Vertriebsnetzwerke und größere finanzielle Ressourcen verfügen. Höhere lizenzbezogene Kosten können auch die Preisflexibilität einschränken, insbesondere bei Massenmarktprodukten, bei denen Verbraucher preissensibler sind. Infolgedessen können Hersteller etabliertes, hochvolumiges Merchandise gegenüber experimentellen Designs und Nischenproduktsortimenten bevorzugen, was die Produktvielfalt potenziell einschränkt und die Beteiligung kleinerer Unternehmen begrenzt.
Gefälschte Produkte, die Merchandise-Verkäufe untergraben
Gefälschtes Fußballmerchandising schafft Konkurrenz für offiziell lizenzierte Produkte, indem nicht autorisierte Trikots, Bekleidung, Schuhe und Memorabilia über Online-Marktplätze und informelle Einzelhandelskanäle angeboten werden. Diese Produkte können Vereinswappen, Turnierlogos und geschützte Markenzeichen ohne Genehmigung verwenden, potenzielle Käufe von legitimen Lizenznehmern ablenken und den kommerziellen Wert offizieller Lizenzvereinbarungen schwächen. Die FIFA identifiziert gefälschtes Merchandise als ein Problem in mehreren Produktkategorien und arbeitet mit Zollbehörden und Strafverfolgungsbehörden zusammen, um nicht autorisierte Produktion und Verkäufe zu bekämpfen. Gefälschte Produkte können Verbraucher auch inkonsistenter Produktqualität aussetzen und das Vertrauen in die Authentizität von Merchandise untergraben. Für offizielle Lizenznehmer geht die daraus resultierende Herausforderung über entgangene Verkäufe hinaus und umfasst die Kosten für die Überwachung von Online-Plattformen, den Schutz geistigen Eigentums und die Aufrechterhaltung des Verbrauchervertrauens. Diese Probleme können besonders schwer zu bewältigen sein über internationale E-Commerce-Kanäle, bei denen Verkäufer und Käufer in verschiedenen Rechtsgebieten ansässig sein können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bekleidung führt die Nachfrage an, während Spielzeug und Spiele expandierenBekleidung entfiel 2026 auf 49,48 % des Marktes für Fußballmerchandising, unterstützt durch die Nachfrage nach Vereinstrikots, lizenzierten Kleidungsstücken und Fanartikeln, die mit Fußballvereinen und Nationalmannschaften verbunden sind. Trikots dienen sowohl als Spieltagskleidung als auch als Alltagskleidung, die es Fans ermöglicht, ihre Zugehörigkeit zu einem Verein oder Spieler auszudrücken. Die Nachfrage wird auch durch die Einführung neuer Heim-, Auswärts- und Drittausrüstungsdesigns sowie Trainingskleidung und andere vereinsgebrandete Kleidung unterstützt. Das Segment Spielzeug und Spiele wird voraussichtlich das stärkste Wachstum verzeichnen, mit einem CAGR von 6,25 % im Zeitraum 2027–2032, was Möglichkeiten in fußballthematischen Spielen, Miniatur-Spielerfiguren und Produkten für jüngere Fans und Sammler widerspiegelt.
Schuhe und Accessoires bieten zusätzliche Merchandise-Optionen, darunter fußballinspirierte Schuhe, Mützen, Schals, Taschen und andere vereinsgebrandete Produkte. Sonstiges Merchandise, wie Sammlerstücke und Gedenkgegenstände, kann engagierte Fans ansprechen, die Produkte suchen, die mit bestimmten Vereinen, Spielern oder Fußballereignissen verbunden sind. In allen Produktkategorien hilft offizielle Lizenzierung dabei, Merchandise mit etablierten Vereinsidentitäten zu verbinden, während Online-Einzelhandelskanäle Verbrauchern zusätzliche Möglichkeiten bieten, auf Produkte in verschiedenen Märkten zuzugreifen. Die führende Position der Bekleidung spiegelt ihre breite funktionale und Lifestyle-Attraktivität wider, während das prognostizierte Wachstum von Spielzeug und Spielen eine Möglichkeit zeigt, jüngere Verbraucher anzusprechen und das Merchandise-Angebot über Kleidung hinaus zu erweitern.

Nach Endnutzer:
Erwachsene dominieren die Ausgaben, während Kinder das Wachstum antreibenErwachsene entfielen 2026 auf 82,36 % des Marktes für Fußballmerchandising, was die Nachfrage von Fußballfans widerspiegelt, die Vereinstrikots, lizenzierte Bekleidung, Schuhe, Accessoires und Sammlerstücke kaufen. Erwachsene Verbraucher kaufen Merchandise, um ihre Loyalität gegenüber ihren bevorzugten Vereinen, Nationalmannschaften und Spielern auszudrücken, wobei die Nachfrage durch Vereinsidentität, Trikoteinführungen, bedeutende Turniere und Spielerpopularität beeinflusst wird. Merchandise geht auch über den Spieltagsgebrauch hinaus, da vereinsgebrandete Kleidung und Accessoires in den Alltag integriert werden können. Offizielle Online-Shops, Sporteinzelhändler und Vereinsmerchandise-Outlets bieten etablierte Kaufkanäle für erwachsene Fans.
Das Kindersegment wird voraussichtlich die am schnellsten wachsende Endnutzerkategorie sein, mit einem CAGR von 6,91 % im Zeitraum 2027–2032. Die Nachfrage in diesem Segment wird durch Möglichkeiten für fußballthematisches Spielzeug und Spiele, Trikots in Juniorengrößen, Kinderbekleidung und Accessoires mit beliebten Vereinen und Spielern unterstützt. Fußballmerchandising kann auch Eltern und Familienmitglieder ansprechen, die Geschenke oder Produkte kaufen, die mit dem Interesse der Kinder am Sport verbunden sind. Vereinsspezifische Produkte und turnierbezogenes Merchandise bieten Möglichkeiten, jüngere Fans anzusprechen, während ein breiteres Angebot an altersgerechten Produkten Herstellern helfen kann, Verbraucher über die erwachsene Fanbasis hinaus zu erreichen.
Nach Preissegment:
Massenmarktprodukte führen, während Premium-Merchandise wächstMassenmarkt-Merchandise entfiel 2026 auf 67,12 % des Marktes für Fußballmerchandising, was seine breite Attraktivität bei Fußballfans widerspiegelt, die zugängliche, vereinsgebrandete Produkte suchen. Diese Kategorie umfasst vergleichsweise erschwingliche Trikots, T-Shirts, Mützen, Schals, Accessoires und fußballthematisches Spielzeug, das Verbrauchern ermöglicht, ihre Vereins- oder Nationalmannschaftsloyalität auf verschiedenen Ausgabenebenen auszudrücken. Die Verfügbarkeit von Produkten in Einzelhandelsgeschäften und auf E-Commerce-Plattformen unterstützt die Zugänglichkeit, während eine breite Preisspanne es Fans ermöglicht, Merchandise zu kaufen, ohne notwendigerweise Premium- oder Sammlerstücke zu wählen.
Das Premium-Segment wird voraussichtlich mit einem CAGR von 6,65 % im Zeitraum 2027–2032 wachsen. Die Nachfrage in dieser Kategorie kann durch authentische Spielqualitätstrikots, limitierte Kollektionen, personalisiertes Merchandise, Gedenkprodukte und Sammlerstücke unterstützt werden, die mit prominenten Vereinen, Spielern und Turnieren verbunden sind. Produktexklusivität, spezialisierte Designs und wahrgenommene Authentizität können Premium-Merchandise von standardlizenzierten Produkten unterscheiden. Offizielle Vereinsshops und Online-Kanäle können auch den Zugang zu exklusiven Editionen erleichtern. Während Massenmarkt-Merchandise von einer breiteren potenziellen Kundenbasis profitiert, bieten Premium-Produkte Möglichkeiten, engagierte Fans und Sammler zu bedienen, die unverwechselbares Merchandise suchen.
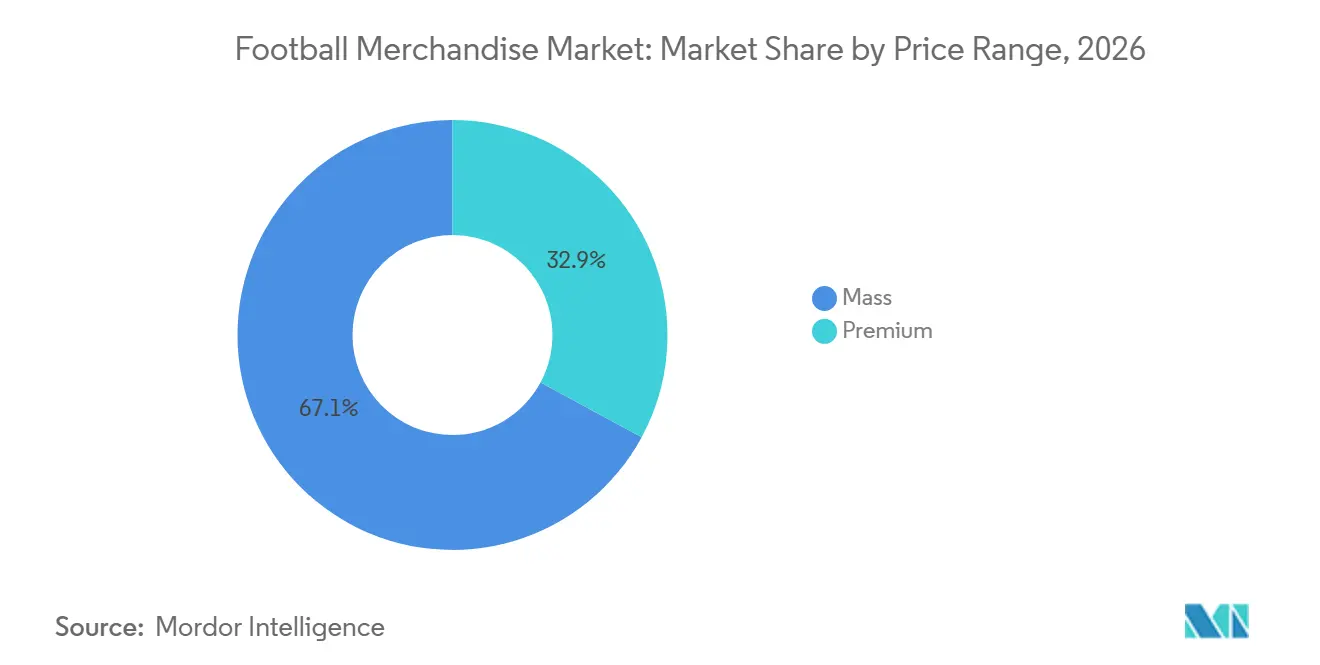
Nach Vertriebskanal:
Stationärer Einzelhandel führt, während Online-Verkäufe expandierenStationäre Einzelhandelsgeschäfte entfielen 2026 auf 61,52 % des Marktes für Fußballmerchandising, unterstützt durch die Verfügbarkeit lizenzierter Produkte über Sporteinzelhändler, Kaufhäuser, spezialisierte Fußballgeschäfte und Vereinsmerchandise-Outlets. Physische Geschäfte ermöglichen es Verbrauchern, die Produktqualität zu prüfen, Größen zu vergleichen und Bekleidungsdesigns vor dem Kauf zu beurteilen. Einzelhandelsgeschäfte in der Nähe von Stadien und bei fußballbezogenen Veranstaltungen können auch Fans bedienen, die Vereinstrikots, Schals, Mützen und Gedenkware suchen. Diese Kanäle bieten direkten Zugang zu Produkten und können von gesteigertem Verbraucherinteresse rund um Vereinsspiele und bedeutende Turniere profitieren.
Online-Einzelhandelsgeschäfte werden voraussichtlich im Zeitraum 2027–2032 einen CAGR von 6,10 % verzeichnen. E-Commerce-Plattformen und offizielle Vereinsshops ermöglichen es Fans, Merchandise über ihre lokalen Märkte hinaus zu kaufen, einschließlich Produkte, die mit internationalen Mannschaften und Ligen verbunden sind. Online-Kanäle unterstützen auch den Zugang zu einer breiteren Auswahl an Größen, Designs, personalisierten Produkten und limitierten Editionen. Produktentdeckung durch digitales Marketing und soziale Medien kann Fans weiter mit Merchandise-Einführungen und Vereinskollektionen verbinden. Obwohl stationäre Geschäfte eine wichtige Rolle bei der Produktentdeckung und physischen Bewertung behalten, bietet der Online-Einzelhandel Möglichkeiten, die geografische Reichweite zu erweitern und den Zugang zu spezialisiertem und offiziell lizenziertem Fußballmerchandising zu verbessern.
Geografische Analyse
Markt für Fußball-Merchandise in Europa
Europa hatte im Jahr 2026 einen Anteil von 37,60 % am Markt für Fußball-Merchandise und war damit der größte regionale Markt. Die Position der Region wird durch die etablierte Fankultur des Fußballs sowie durch die Präsenz bedeutender nationaler Ligen, Vereine und Nationalmannschaften gestützt, die die Nachfrage nach offiziellen Trikots, lizenzierten Bekleidungsartikeln, Accessoires und Sammlerstücken aufrechterhalten. Merchandise-Käufe stehen im Zusammenhang mit der Vereinstreue, der Einführung neuer Saisontrikots, der Popularität von Spielern und bedeutenden Wettbewerben. Etablierte Einzelhandelsnetze, Stadionshops und offizielle Online-Vereinsshops bieten mehrere Kanäle, über die Fans Zugang zu lizenzierten Produkten erhalten. Die etablierte Marktstruktur der Region erfordert jedoch auch, dass sich Marken und Einzelhändler durch Produktdesign, exklusive Kollektionen und Verbrauchererlebnisse differenzieren. Offizielle Lizenzierung und Produktauthentizität bleiben wichtige Überlegungen für Unternehmen, die europäische Fußballfans bedienen möchten.
Markt für Fußball-Merchandise im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einer CAGR von 6,50 % im Zeitraum 2027–2032. Wachstumschancen werden durch die große Verbraucherbasis der Region, das Interesse an internationalen Fußballwettbewerben und den zunehmenden Zugang zu digitalen Plattformen unterstützt, über die Fans Vereine verfolgen und Merchandise erwerben können. Online-Shops und grenzüberschreitender E-Commerce können den Zugang zu offiziell lizenzierten Trikots, Bekleidungsartikeln und Sammlerstücken aus europäischen Ligen und anderen internationalen Wettbewerben verbessern. Die Nachfrage kann auch von Merchandise profitieren, das mit Nationalmannschaften, regionalen Fußballwettbewerben und prominenten Spielern verbunden ist. Unterschiede in der Kaufkraft zwischen den Ländern schaffen Chancen sowohl für Massenmarkt- als auch für Premiumprodukte. Für Marktteilnehmer kann die Ausweitung des digitalen Vertriebs und das Angebot von Merchandise, das auf lokale Verbraucherpräferenzen zugeschnitten ist, dazu beitragen, das Engagement bei Fußballfans in der gesamten Region zu stärken.
Markt für Fußball-Merchandise in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika profitiert von einer etablierten Sporteinzelhandelsinfrastruktur, einer hohen E-Commerce-Durchdringung und der Nachfrage nach Merchandise, das mit internationalen Fußballvereinen, Nationalmannschaften und großen Turnieren verbunden ist. Fußball-Merchandise steht im Wettbewerb innerhalb eines breiteren Umfelds lizenzierter Sportprodukte und schafft Möglichkeiten für Bekleidungsartikel, Accessoires und Sammlerstücke, die über Facheinzelhändler und Online-Shops vertrieben werden. Südamerika verfügt über eine starke Fußballfankultur, insbesondere in Ländern wie Brasilien und Argentinien, wo Vereins- und Nationalmannschaftsidentitäten die Nachfrage nach Trikots, Schals und anderen lizenzierten Produkten unterstützen können. Der Merchandise-Umsatz kann auch mit internationalen Turnieren, der Vereinsleistung und der Popularität von Spielern schwanken. Der Nahe Osten und Afrika bieten derweil Möglichkeiten, den Zugang zu offiziellem Fußball-Merchandise durch digitalen Einzelhandel, organisierten Sporteinzelhandel und Produkte zu erweitern, die mit prominenten internationalen Vereinen und Wettbewerben verbunden sind. In all diesen Regionen bleiben Produkterschwinglichkeit, Reichweite des Vertriebs und der Zugang zu authentischem lizenzierten Merchandise relevante Überlegungen für Marktteilnehmer.
Wettbewerbslandschaft
Der Markt für Fußballmerchandising weist Wettbewerb zwischen Sportbekleidungsmarken, Fußballvereinen, offiziellen Lizenznehmern, spezialisierten Merchandise-Einzelhändlern und Herstellern von Sammlerstücken und Fanprodukten auf. Marktteilnehmer konkurrieren durch Lizenzvereinbarungen, Produktauthentizität, Markenbekanntheit, Vertriebsreichweite, exklusive Kollektionen und Partnerschaften mit Fußballvereinen und Verbänden. Offizielle Vereinsshops und E-Commerce-Plattformen bieten Zugangswege zu Verbrauchern, während Sporteinzelhändler und spezialisierte Merchandise-Outlets den physischen Vertrieb unterstützen. Das Wettbewerbsumfeld umfasst Bekleidung, Schuhe, Accessoires, Spielzeug und Spiele sowie andere fußballbezogene Produkte, wobei verschiedene Unternehmen sich auf bestimmte Produktkategorien und Verbrauchergruppen konzentrieren.
Produkteinführungen und Lizenzpartnerschaften sind wichtige Wettbewerbsstrategien, insbesondere für Hersteller, die von bedeutenden Turnieren, neuen Saisontrikoteinführungen und der Nachfrage nach vereinsgebrandetem Merchandise profitieren möchten. Bekleidungslieferanten konkurrieren durch Design, Produktqualität, Vereinszugehörigkeiten und die Verfügbarkeit verschiedener Trikotversionen, während auf Sammlerstücke ausgerichtete Unternehmen Fans ansprechen, die Miniatur-Figuren, Sammelkarten, Memorabilia und limitierte Editionen suchen. Der Online-Einzelhandel ermöglicht es Marken und Lizenznehmern auch, internationale Fans zu erreichen und spezialisierte Produkte über ihre Heimatmärkte hinaus anzubieten.
Der Markt umfasst sowohl Massenmarkt- als auch Premium-Positionierung. Massenmarktprodukte bedienen Verbraucher, die erschwingliche Möglichkeiten suchen, ihre Fußballzugehörigkeit zu demonstrieren, während Premium-Merchandise engagierte Fans und Sammler durch authentische Trikots, exklusive Designs und Gedenkausgaben anspricht. Gefälschte Produkte, Lizenzkosten, Bestandsrisiken und sich ändernde Verbraucherpräferenzen bleiben wichtige Wettbewerbsherausforderungen. Unternehmen, die offizielle Lizenzierung, Produktverfügbarkeit, Kanalreichweite und differenzierte Merchandise-Angebote verwalten, sind besser positioniert, um unterschiedliche Verbraucherbedürfnisse in verschiedenen Regionen zu erfüllen.
Marktführer in der Fußballmerchandising-Branche
-
Fanatics, Inc.
-
Nike, Inc.
-
adidas AG
-
PUMA SE
-
DICK'S Sporting Goods, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fußball-Merchandise Unternehmen in diesem Bericht
- Mattel Inc.
- Hasbro Inc.
- Spin Master Corp.
- MGA Entertainment Inc.
- TOMY Company, Ltd.
- Simba Dickie Group
- ZURU Ltd.
- Moose Toys
- Jakks Pacific Inc.
- Jazwares LLC
- Little Tikes (MGA Entertainment)
- Radio Flyer Inc.
- Step2 Company LLC
- Kettler International Inc.
- Intex Recreation Corp.
- Bestway Group
- Plum Products Ltd.
- TP Toys
- BIG-Spielwarenfabrik (Simba Dickie Group)
- Decathlon SE
Neueste Industrielle Entwicklungen in Markt für Fußball-Merchandise
- Juli 2026: Die Major League Soccer (MLS) und Avery Dennison verlängerten ihre Lizenzvereinbarung für Namen, Nummern und Trikotärmel-Logos für die 30 Vereine der Liga. Die Vereinbarung unterstützt die Trikotpersonalisierung im Spieltag- und Einzelhandelsbetrieb und unterstreicht die Rolle personalisierter Merchandise-Artikel und Produktidentifikationstechnologie bei der Stärkung des Fan-Engagements.
- Juni 2026: Superdry brachte seine offizielle FIFA-Lizenzproduktkollektion in Indien im Vorfeld der FIFA-Weltmeisterschaft 2026 auf den Markt. Die limitierte Kollektion umfasst sieben von Ländern inspirierte Trikots und eine fußballthematische Athleisure-Linie, die nationale Mannschaftsidentität mit Lifestyle-Mode verbindet. Produkte sind über Superdry-Stores, ausgewählte Einzelhandelspartner, die Website und Ajio erhältlich.
- Mai 2026: Die FIFA und Fanatics weiteten ihre Geschäftsbeziehung durch eine exklusive langfristige Lizenzvereinbarung für physische und digitale Sammlerstücke aus, einschließlich Sammelkarten, Sticker und Sammelkartenspiele. Die Vereinbarung soll 2031 vollständig in Kraft treten und führt ein Spieler-Trikotpatch-Programm für Fußball-Sammelkarten ein, was die Möglichkeiten im Bereich Fußball-Sammlerstücke stärkt.
- Mai 2026: Der Fußballverband (FA) und Fanatics gaben eine exklusive Lizenzvereinbarung für Sammelkarten, Sticker und Sammelkartenspiele mit den englischen Herren- und Damen-Nationalmannschaften bekannt. Ab 2031 wird die Vereinbarung Topps ermöglichen, lizenzierte Produkte mit Mannschaftsbranding und Spielerbildern herzustellen, was die offizielle Sammlerstückkategorie erweitert.
Berichtsumfang des globalen Marktes für Fußballmerchandising
Der Markt für Fußballmerchandising umfasst offiziell lizenzierte Produkte, die mit Fußballvereinen, Nationalmannschaften, Ligen, Spielern und Turnieren verbunden sind, einschließlich Bekleidung, Schuhe, Spielzeug und Spiele, Accessoires und sonstiges Merchandise, das über physische und digitale Einzelhandelskanäle verkauft wird. Der Markt ist nach Produkttyp in Bekleidung, Schuhe, Spielzeug und Spiele, Accessoires und sonstiges Merchandise segmentiert. Nach Endnutzer ist er in Erwachsene und Kinder unterteilt. Nach Preissegment umfasst der Markt Massenmarkt- und Premium-Merchandise. Nach Vertriebskanal umfasst er Online-Einzelhandelsgeschäfte und stationäre Einzelhandelsgeschäfte. Geografisch erstreckt sich der Markt auf Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika, mit weiterer Segmentierung auf Länderebene innerhalb jeder Region. Die Marktgröße wird in Wertangaben in USD für die genannten Segmente dargestellt.
Segmentierungsübersicht
| Bekleidung |
| Schuhe |
| Spielzeug und Spiele |
| Accessoires |
| Sonstiges Merchandise |
| Erwachsene |
| Kinder |
| Massenmarkt |
| Premium |
| Online-Einzelhandelsgeschäfte |
| Stationäre Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bekleidung | |
| Schuhe | ||
| Spielzeug und Spiele | ||
| Accessoires | ||
| Sonstiges Merchandise | ||
| Nach Endnutzer | Erwachsene | |
| Kinder | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Online-Einzelhandelsgeschäfte | |
| Stationäre Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fußballmerchandising?
Der Fußball-Merchandise-Markt wird voraussichtlich von 15,04 Milliarden USD im Jahr 2026 und 16,92 Milliarden USD im Jahr 2027 auf 22,82 Milliarden USD bis 2032 wachsen.
Welches Produktsegment hält den größten Anteil am Markt für Fußballmerchandising?
Bekleidung ist das größte Produktsegment mit einem Anteil von 49,48 % am Markt für Fußballmerchandising im Jahr 2026.
Welche Region dominiert den Markt für Fußballmerchandising?
Europa ist der führende regionale Markt mit einem Anteil von 37,60 % am Markt für Fußballmerchandising im Jahr 2026.
Welches Segment wird voraussichtlich am schnellsten im Markt für Fußballmerchandising wachsen?
Das Segment Spielzeug und Spiele wird voraussichtlich das am schnellsten wachsende Produktsegment sein, mit einem CAGR von 6,25 % im Zeitraum 2027–2032.