
Taille et part du marché des procédures de stérilisation féminine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.64 Milliards de dollars |
| Taille du Marché (2031) | 12.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des procédures de stérilisation féminine par Mordor Intelligence
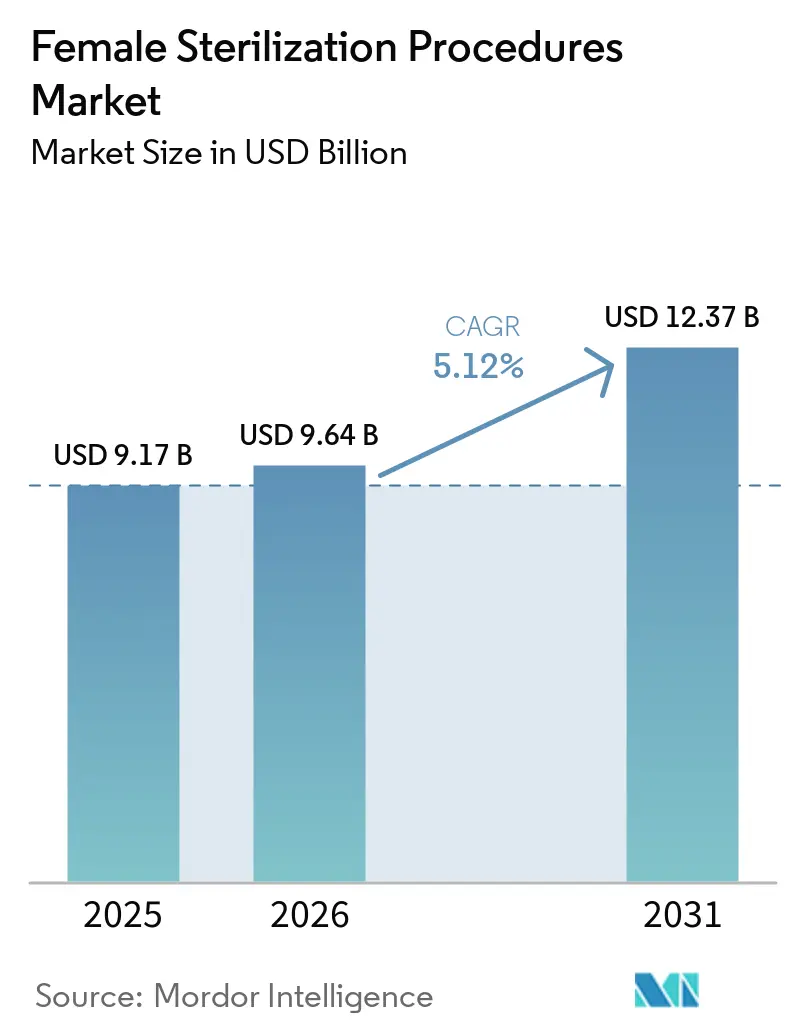
La taille du marché des procédures de stérilisation féminine devrait passer de 9,17 milliards USD en 2025 à 9,64 milliards USD en 2026 et devrait atteindre 12,37 milliards USD d'ici 2031 à un CAGR de 5,12 % sur la période 2026-2031.
Les soins chirurgicaux demeurent une composante essentielle du marché des procédures de stérilisation féminine, les approches laparoscopiques et abdominales ayant remplacé de nombreux dispositifs transcervicaux utilisés auparavant. La transition de la ligature des trompes vers la salpingectomie bilatérale remodèle la pratique clinique et la composition globale des procédures. La demande du marché est également influencée par l'autonomie reproductive, les politiques de remboursement public et la capacité des hôpitaux et des prestataires ambulatoires à répondre aux besoins des patientes. Cependant, les contraintes de financement peuvent limiter la disponibilité des services dans les contextes dépendants de l'aide, malgré la demande toujours élevée en matière de contraception permanente. Par conséquent, les conditions du marché varient selon les pays, une capacité de service plus forte soutenant la croissance du marché dans les systèmes de santé à revenus élevés, tandis que les lacunes en matière d'accès limitent le nombre de procédures réalisées dans d'autres contextes.
Principaux enseignements du rapport
- Par type de procédure, la stérilisation chirurgicale détenait 63,54 % de la part du marché des procédures de stérilisation féminine en 2025 et devrait croître à un CAGR de 7,54 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et maternités détenaient 64,76 % du volume de procédures en 2025, tandis que les centres chirurgicaux ambulatoires devraient croître à un CAGR de 8,12 % jusqu'en 2031.
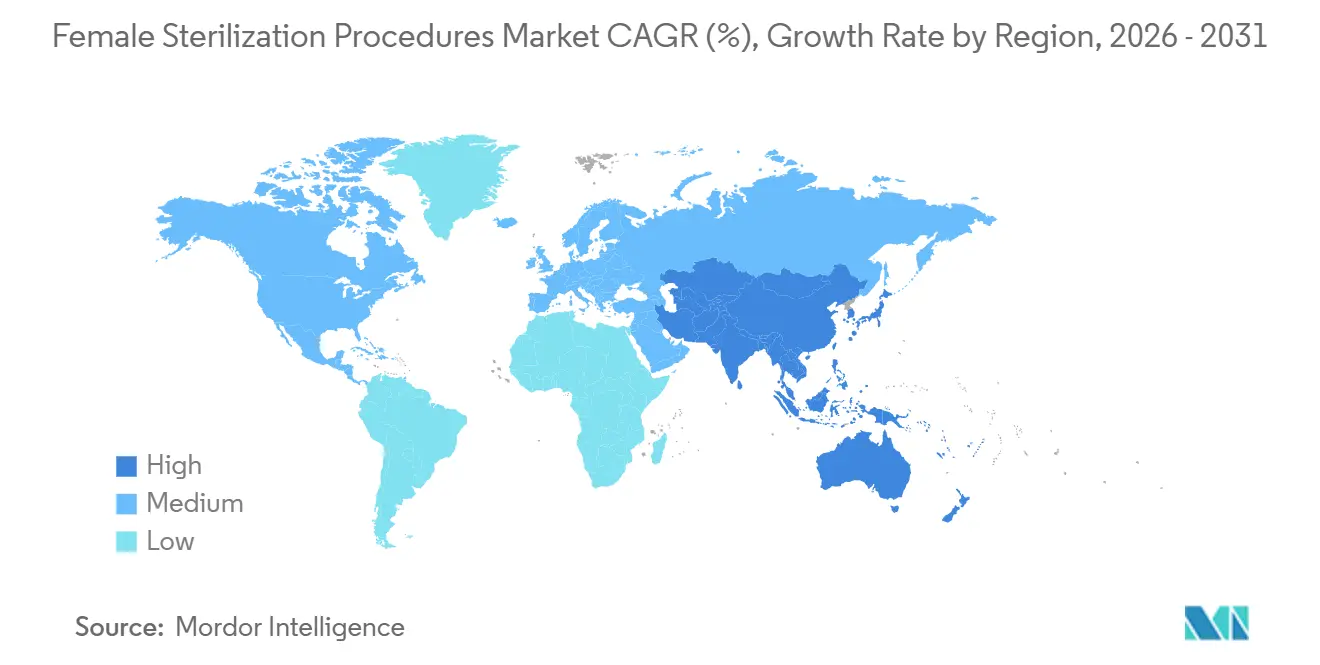
- Par géographie, l'Amérique du Nord détenait 42,43 % de la part du marché des procédures de stérilisation féminine en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des procédures de stérilisation féminine
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Élargissement de l'accès à la contraception permanente | +1.20% | Mondial, concentré en Asie du Sud, en Afrique subsaharienne et en Amérique latine | Moyen terme (2 à 4 ans) |
| Programmes de planification familiale soutenus par les gouvernements | +0.90% | Asie du Sud, Afrique subsaharienne et Amérique latine, avec un soutien moindre dans les contextes dépendants de l'aide | Court terme (≤ 2 ans) |
| Transition vers des procédures mini-invasives et ambulatoires | +1.40% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Renforcement de l'autonomie reproductive et sensibilisation à la stérilisation | +0.60% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Intégration dans les soins post-partum et lors des accouchements par césarienne | +0.50% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Salpingectomie opportuniste pour la réduction du risque de cancer de l'ovaire | +0.70% | Amérique du Nord, Europe, Asie-Pacifique et autres contextes mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Élargissement de l'accès à la contraception permanente
L'expansion de la capacité hospitalière en Asie du Sud, en Afrique subsaharienne et en Amérique latine devrait contribuer à convertir la demande non satisfaite en procédures réalisées. Les soins post-partum constituent un canal de prestation essentiel, car les prestataires peuvent effectuer la stérilisation lors d'un accouchement par césarienne ou peu après la naissance. Une étude multicentrique américaine de 2024 a révélé que 41,6 % des 3 013 patientes ayant demandé une contraception permanente post-partum n'avaient pas reçu la procédure avant leur sortie de l'hôpital[1]A. Makins et al., "Ongoing Contraceptive Goals of Patients Who Did Not Achieve Desired Postpartum Permanent Contraception Prior to Hospital Discharge," Contraception, doi.org.. Des formulaires de consentement Medicaid invalides et une disponibilité limitée des salles d'opération ou des médecins ont chacun représenté 27 % de ces cas non satisfaits. Dans les contextes où l'assurance publique couvre la procédure, les taux de réalisation approchaient 90 %, démontrant le rôle de la couverture dans la conversion des préférences exprimées en traitement. Le marché des procédures de stérilisation féminine est susceptible de bénéficier de la rationalisation des processus de consentement, de l'amélioration de l'accès aux salles d'opération et du renforcement de la coordination entre les équipes obstétricales et chirurgicales.
Programmes de planification familiale soutenus par les gouvernements
Les programmes publics de planification familiale continuent de soutenir les volumes de procédures dans de nombreux pays à revenus faibles et intermédiaires. Au cours de l'exercice fiscal 2024, le gouvernement américain a alloué 607,5 millions USD aux programmes internationaux de planification familiale et de santé reproductive. Ce financement a permis à 47,6 millions de femmes et de couples d'accéder à des soins contraceptifs modernes et a contribué à prévenir 17,1 millions de grossesses non désirées. Cependant, le retrait proposé du financement international américain en 2026 pourrait créer un déficit de financement que d'autres donateurs pourraient ne pas être en mesure de compenser, d'autant plus que leurs contributions combinées ont diminué en 2024. L'Inde demeure un centre de demande important, la stérilisation féminine représentant 68,1 % du mix de méthodes contraceptives modernes du pays en 2025. Les programmes publics, y compris les initiatives de sensibilisation dans les districts à forte fécondité, continuent de soutenir le marché des procédures de stérilisation féminine en Inde, tandis que les systèmes de services dépendants de l'aide font face à une incertitude croissante.
Transition vers des procédures mini-invasives et ambulatoires
La transition des procédures en hospitalisation vers les soins ambulatoires remodèle la prestation de la contraception permanente. Les techniques laparoscopiques peuvent réduire les délais de récupération et permettre une programmation sans hospitalisation. Une revue de 2025 a révélé que la salpingectomie lors d'un accouchement par césarienne ajoutait en moyenne 15 minutes par rapport à la ligature des trompes, sans différence statistiquement significative dans les résultats indésirables. Ces données cliniques soutiennent le recours aux approches chirurgicales mini-invasives lorsque des équipes formées et un équipement approprié sont disponibles. Femasys a développé FemBloc comme option non chirurgicale en cabinet, ne nécessitant pas d'anesthésie. Le marché des procédures de stérilisation féminine pourrait bénéficier d'un accès élargi via les structures ambulatoires, les patientes pouvant éviter les hospitalisations et les prestataires pouvant dispenser des soins lors de consultations plus courtes.
Salpingectomie opportuniste pour la réduction du risque de cancer de l'ovaire
Les prestataires de soins de santé envisagent de plus en plus la salpingectomie opportuniste lorsque les patientes subissent d'autres interventions chirurgicales appropriées. Une méta-analyse de 2025 portant sur plus de 5,7 millions de patientes a associé la salpingectomie bilatérale à un risque 52 % plus faible de carcinome tubo-ovarien par rapport à l'absence de salpingectomie. La Société européenne d'oncologie gynécologique a fondé ses recommandations consensuelles de 2025 sur 129 études. Ces recommandations indiquaient que la procédure pourrait être réalisable lors de certaines interventions chirurgicales gynécologiques et non gynécologiques, notamment la cholécystectomie, la réparation de hernie, la chirurgie bariatrique et la résection du côlon. Les études de faisabilité ont rapporté un temps opératoire supplémentaire médian de 13 minutes et aucune complication attribuée. Le marché des procédures de stérilisation féminine pourrait bénéficier d'une voie de croissance supplémentaire à mesure que les équipes chirurgicales appliquent ces protocoles aux patientes qui ne programmeraient pas autrement une contraception permanente élective.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Irréversibilité, regret et exigences de consentement éclairé | -0.90% | Amérique du Nord et Europe, avec un risque plus élevé chez les populations plus jeunes et à faibles revenus | Long terme (≥ 4 ans) |
| Concurrence des contraceptifs réversibles de longue durée d'action | -1.10% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Inégalité de la capacité chirurgicale et de l'accès au remboursement | -0.70% | Afrique subsaharienne, Asie-Pacifique rurale et Amérique latine | Moyen terme (2 à 4 ans) |
| Préoccupations historiques relatives à la sécurité des dispositifs et déficit de confiance | -0.40% | Mondial, concentré dans les zones où des dispositifs transcervicaux ont été commercialisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Irréversibilité, regret et exigences de consentement éclairé
Le caractère permanent de la stérilisation nécessite un conseil complet et peut retarder ou décourager le recours à la procédure. Une enquête représentative à l'échelle nationale menée aux États-Unis en 2022 et 2023 a révélé que 21,3 % des femmes ayant subi une stérilisation tubaire souhaitaient une réversion. Bien que cette proportion ait diminué par rapport à 26,8 % en 2006, elle demeure une considération essentielle pour le conseil aux patientes et la prestation de services. Une étude canadienne de 2024 a révélé que 15,9 % des patientes exprimaient des regrets, 9,5 % se souvenaient d'éléments coercitifs et 33,3 % ne se souvenaient pas avoir discuté de méthodes alternatives avant l'intervention[2]S. Dunn et al., "Regret in the Modern Contraceptive Landscape: Evaluating Regret in Patients Undergoing Tubal Ligation or Bilateral Salpingectomy for Contraception," Journal of Obstetrics and Gynaecology Canada, jogc.com.. La réglementation fédérale américaine impose un délai d'attente de 30 jours pour les procédures de stérilisation financées par des fonds fédéraux. Cette exigence peut affecter la réalisation des procédures post-partum lorsque les patientes sortent de l'hôpital avant d'avoir satisfait à l'exigence de délai d'attente. Ces réglementations peuvent limiter les volumes de procédures électives chez les personnes plus jeunes, tout en accroissant le besoin de conseil structuré et d'accès à des alternatives contraceptives réversibles.
Concurrence des contraceptifs réversibles de longue durée d'action
Les contraceptifs réversibles de longue durée d'action offrent une alternative aux personnes souhaitant une contraception très efficace sans décision permanente. L'utilisation des contraceptifs réversibles de longue durée d'action a atteint 10,5 % chez les femmes américaines âgées de 15 à 49 ans en 2022 et 2023, contre 11,5 % pour la stérilisation féminine. L'utilisation des contraceptifs réversibles de longue durée d'action était de 13,8 % chez les personnes âgées de 20 à 29 ans et de 12,4 % chez celles âgées de 30 à 39 ans[3]"Current Contraceptive Status Among Females Ages 15-49: United States, 2022-2023," National Center for Health Statistics, cdc.gov.. Des recherches publiées en 2025 ont révélé que les insertions de contraceptifs réversibles de longue durée d'action avaient connu une hausse plus durable après l'arrêt Dobbs que la stérilisation dans de nombreux groupes d'âge et démographiques. En Amérique du Sud, 33 % des utilisatrices de méthodes modernes recouraient à la stérilisation et 11 % utilisaient des contraceptifs réversibles de longue durée d'action, bien que les groupes urbains plus jeunes bénéficiaient de plus en plus d'un conseil privilégiant les contraceptifs réversibles de longue durée d'action. Le marché des procédures de stérilisation féminine reste pertinent, mais les prestataires proposant les deux options peuvent mieux orienter les patientes vers une méthode appropriée et réduire les regrets évitables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de procédure : la transition vers la salpingectomie redessine la pratique chirurgicale
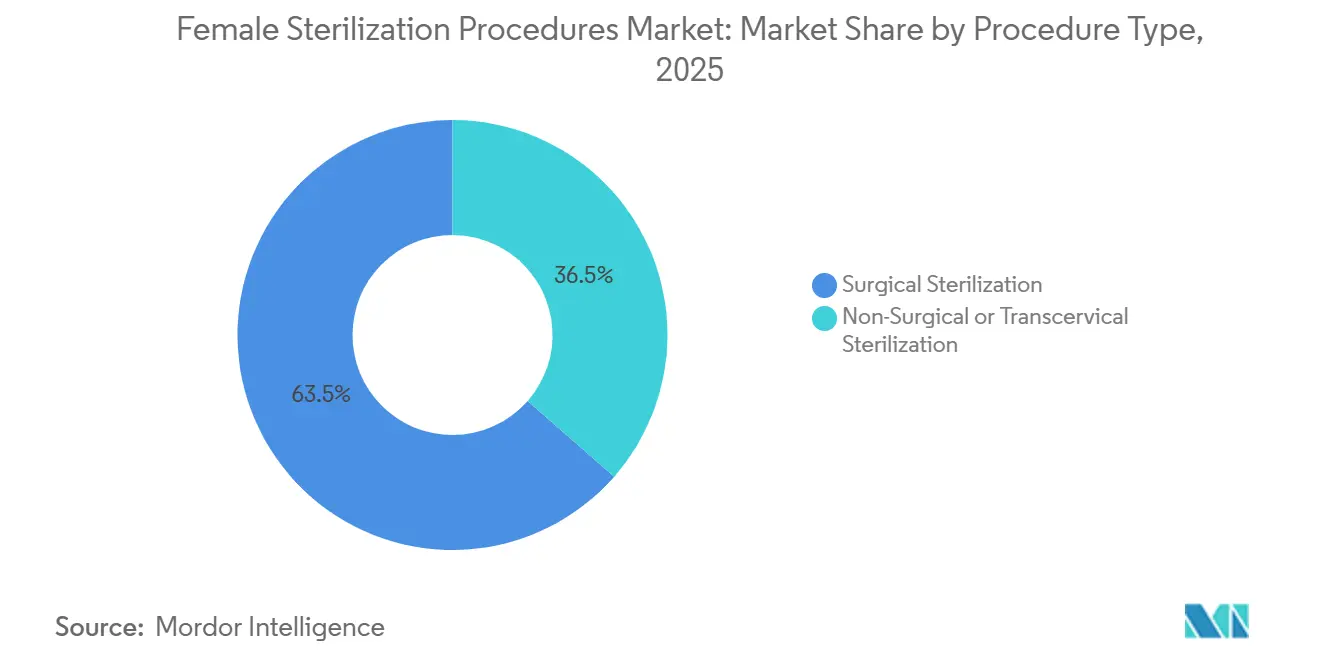
La stérilisation chirurgicale devrait représenter 63,54 % du volume mondial de procédures en 2025 et devrait croître à un CAGR de 7,54 % jusqu'en 2031. Cette tendance indique que la plus grande catégorie de procédures sera également la plus rapidement croissante, la salpingectomie bilatérale devenant plus courante que la ligature des trompes. En 2024, les salpingectomies étaient plus nombreuses que les ligatures des trompes dans un rapport de 3,3 pour 1, contre 1,2 pour 1 en 2015. Au sein du marché des procédures de stérilisation féminine, cette évolution reflète un intérêt clinique plus large pour la réduction du risque de cancer de l'ovaire. Le secteur des procédures de stérilisation féminine adopte de plus en plus l'ablation complète des trompes de Fallope dans les cas appropriés.
La stérilisation non chirurgicale ou transcervicale devrait représenter les 36,46 % restants du volume de procédures en 2025. Cependant, le retrait d'Essure en 2018 a réduit la confiance des patientes et des prestataires dans les méthodes à base d'implants. L'occlusion tubaire hystéroscopique continue de jouer un rôle dans les centres spécialisés pouvant proposer des soins en cabinet. FemBloc devrait recevoir des approbations en Europe, au Royaume-Uni et en Nouvelle-Zélande en 2025. Femasys devrait initier le recrutement pour l'essai pivot américain FINALE en mars 2026. L'approbation américaine pourrait orienter les procédures vers des soins en cabinet chez les patientes recherchant une option ne nécessitant pas d'anesthésie.


Par utilisateur final : la prédominance des hôpitaux se maintient tandis que les centres chirurgicaux ambulatoires gagnent en dynamisme
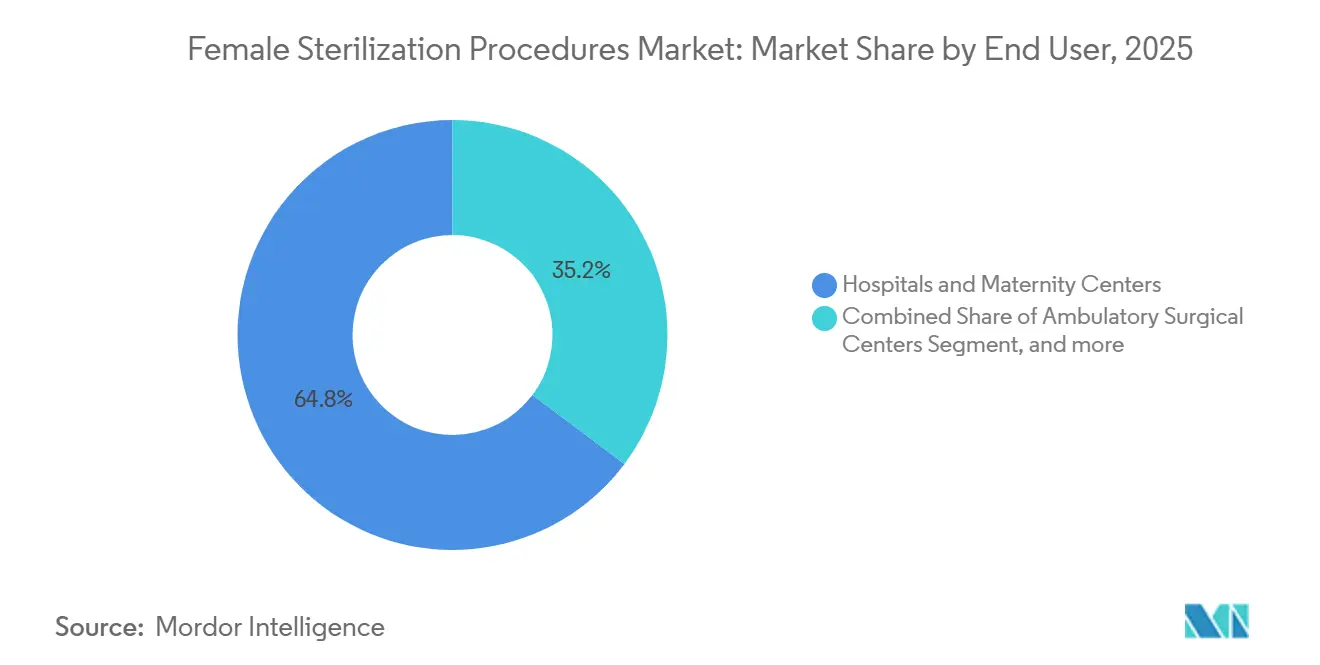
Les hôpitaux et maternités devraient représenter 64,76 % du volume de procédures en 2025. Leur position est soutenue par leur intégration avec les procédures post-partum et les césariennes concomitantes, leur capacité à gérer les complications peu fréquentes et leurs relations établies avec les payeurs publics et privés. En Inde, Apollo Hospitals, Fortis Healthcare, Narayana Health et Manipal Health Enterprises étendent la disponibilité des services de gynécologie dans les grandes villes et les villes secondaires. Aux États-Unis, les systèmes de santé catholiques gèrent 14 % des lits d'hôpitaux, bien que les directives éthiques puissent restreindre la stérilisation élective directe. Ces restrictions peuvent orienter l'activité du marché des procédures de stérilisation féminine vers des établissements laïques et des prestataires ambulatoires.
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 8,12 % jusqu'en 2031, ce qui en fait le contexte d'utilisation finale à la croissance la plus rapide. La croissance de ce segment du marché des procédures de stérilisation féminine est soutenue par la tendance générale vers la chirurgie ambulatoire. Les cliniques de gynécologie et de planification familiale jouent un rôle d'accès important dans les zones à couverture hospitalière limitée. MSI Reproductive Choices, EngenderHealth et Planned Parenthood dispensent des services via des réseaux de cliniques sur plusieurs marchés, tandis que les unités mobiles de sensibilisation restent importantes dans les zones rurales d'Afrique subsaharienne et d'Asie du Sud. Le secteur des procédures de stérilisation féminine s'appuie sur ces structures de soins pour atteindre les personnes ne pouvant pas facilement accéder aux services hospitaliers.

Analyse géographique
L'Amérique du Nord devrait représenter 42,43 % du volume mondial de procédures en 2025. Les États-Unis devraient rester le principal contributeur de la région, avec une prévalence de la stérilisation féminine de 11,5 % chez les femmes âgées de 15 à 49 ans en 2022 et 2023. Le financement fédéral au titre du Titre X s'élève à 286,5 millions USD pour l'exercice fiscal 2025. Cependant, la suppression proposée du programme en 2026 crée une incertitude pour les 2,8 millions de patientes à faibles revenus ayant accédé aux cliniques financées par le Titre X en 2023. Dans les États restrictifs en matière d'avortement, les taux mensuels de stérilisation chez les femmes âgées de 18 à 25 ans sont restés 84 % plus élevés jusqu'en 2023 à la suite de la décision Dobbs. Le Canada a signalé une satisfaction élevée à l'égard de la stérilisation post-partum ; cependant, les lacunes en matière de consentement continuent d'attirer l'attention réglementaire sur le marché des procédures de stérilisation féminine.
L'Asie-Pacifique devrait croître à un CAGR de 6,54 % jusqu'en 2031. L'Inde devrait servir de principal moteur de volume, la stérilisation féminine représentant 68,1 % de son mix de méthodes contraceptives modernes en 2025. Mission Parivar Vikas cible 146 districts à forte fécondité dans sept États et soutient l'expansion de la prestation de services post-partum. Alors que la Chine a enregistré une baisse des volumes de ligature des trompes depuis 2015, le Japon, la Corée du Sud et l'Australie ont établi des pratiques laparoscopiques. L'Indonésie, le Vietnam et les Philippines devraient soutenir la croissance du marché des procédures de stérilisation féminine à mesure que la capacité hospitalière secondaire se développe et que la couverture d'assurance s'améliore.
L'Europe devrait détenir la deuxième plus grande part régionale en 2025, soutenue par une infrastructure chirurgicale mature. Les exigences d'évaluation clinique du Règlement européen sur les dispositifs médicaux pourraient prolonger les délais de commercialisation des nouveaux dispositifs d'occlusion tubaire. Cependant, FemBloc devrait entrer sur les marchés européens en juin 2025. Femasys devrait également recevoir sa première commande commerciale en Espagne en août 2025, d'une valeur de 400 000 USD. En Amérique latine, 33 % des femmes en âge de procréer en Colombie ont recours à la stérilisation féminine. Pendant ce temps, le Moyen-Orient et l'Afrique font face à des contraintes d'accès alors que les réductions de l'aide étrangère affectent les programmes de MSI dans 31 pays. Le marché des procédures de stérilisation féminine présente les perspectives les plus inégales dans ces contextes, car la demande ne se traduit pas systématiquement par la disponibilité de soins chirurgicaux.

Paysage concurrentiel
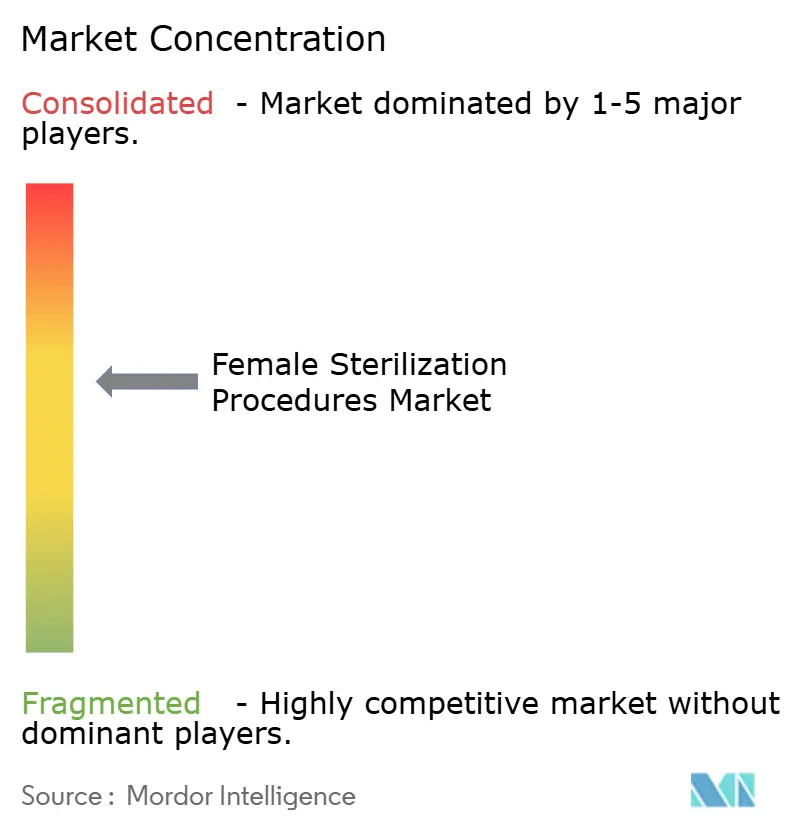
Le marché des procédures de stérilisation féminine est fragmenté à l'échelle mondiale, aucune organisation ne maintenant un leadership dans tous les pays. Dans les contextes à faibles revenus, les organisations de santé reproductive se font concurrence sur la base de leur portée géographique, de leurs relations avec le secteur public et de leur capacité à s'adapter aux évolutions du financement des donateurs. MSI Reproductive Choices devrait servir 27,8 millions de personnes sur six continents en 2025 et soutenir 14 700 agents de santé gouvernementaux. EngenderHealth, Planned Parenthood Federation of America et International Planned Parenthood Federation soutiennent également la prestation de services via leurs réseaux respectifs. Les réductions de l'aide créent un environnement opérationnel plus difficile pour les organisations qui dépendent des produits de base donnés et du financement externe des programmes.
Aux États-Unis, Kaiser Permanente, Mayo Clinic, Cleveland Clinic, Johns Hopkins Medicine et Mass General Brigham se font concurrence par leur expertise clinique, leurs réseaux de spécialistes et leurs relations avec les payeurs. Les chaînes hospitalières indiennes, notamment Apollo Hospitals, Fortis Healthcare, Narayana Health et Manipal Health Enterprises, se font concurrence par la disponibilité des services et les prix. Les programmes de subventions publiques établissent un plancher de prix pratique pour de nombreux cas du secteur public, tandis que les hôpitaux d'entreprise servent un groupe croissant de patients payant à titre privé. Les villes de taille intermédiaire en Inde et en Asie du Sud-Est offrent d'autres opportunités de croissance, car les programmes de sensibilisation des ONG et les grands groupes hospitaliers n'ont pas établi une couverture étendue dans tous les endroits. Le marché des procédures de stérilisation féminine bénéficie lorsque les hôpitaux intègrent l'obstétrique, la gynécologie et la chirurgie générale dans les parcours de soins existants.
La technologie est un facteur concurrentiel important sur le marché des procédures de stérilisation féminine. Femasys devrait recevoir des brevets pour le composant polymère mixte de FemBloc aux États-Unis, au Japon, en Corée du Sud, au Brésil, à Hong Kong, en Inde et dans 13 pays européens en août 2026. La société devrait commencer le recrutement pour son essai pivot américain FINALE en mars 2026 et obtenir sa première commande européenne de FemBloc en Espagne en août 2025. Les prestataires chirurgicaux répondent également aux recommandations européennes en envisageant la salpingectomie lors d'interventions abdominales appropriées.
Leaders du secteur des procédures de stérilisation féminine
Planned Parenthood Federation of America
MSI Reproductive Choices
EngenderHealth
International Planned Parenthood Federation
Apollo Hospitals Enterprise Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Femasys a initié le recrutement pour l'essai pivot FINALE, NCT05977751. L'essai s'inscrit dans le cadre du processus d'approbation préalable à la mise sur le marché de la FDA américaine pour FemBloc FEMASYS.
- Février 2026 : Femasys a annoncé que FemBloc avait obtenu la certification du Programme d'audit unique des dispositifs médicaux. Cette certification a soutenu la préparation réglementaire pour le Canada, le Japon, l'Australie et le Brésil, parallèlement à la commercialisation en Europe.
- Août 2025 : FemBloc a reçu l'approbation réglementaire en Nouvelle-Zélande. Il s'agissait de la troisième juridiction internationale à autoriser le dispositif en 2025.


Périmètre du rapport mondial sur le marché des procédures de stérilisation féminine
Selon le périmètre du rapport, les procédures de stérilisation féminine sont des méthodes chirurgicales utilisées pour prévenir définitivement la grossesse en bloquant ou en obstruant les trompes de Fallope. Les techniques courantes comprennent la ligature des trompes, les implants tubaires et la salpingectomie.
Le marché des procédures de stérilisation féminine est segmenté par type de procédure, utilisateur final et géographie. Par type de procédure, le marché est segmenté en stérilisation chirurgicale et stérilisation non chirurgicale ou transcervicale. Le type de procédure de stérilisation chirurgicale est subdivisé en chirurgie tubaire laparoscopique, chirurgie tubaire abdominale, minilaparotomie, salpingectomie partielle et salpingectomie bilatérale complète. Le type de procédure de stérilisation non chirurgicale ou transcervicale est subdivisé en occlusion tubaire hystéroscopique et approches transcervicales à base d'implants. Par utilisateur final, le marché est segmenté en hôpitaux et maternités, centres chirurgicaux ambulatoires, cliniques de gynécologie et de planification familiale, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Stérilisation chirurgicale | Chirurgie tubaire laparoscopique |
| Chirurgie tubaire abdominale | |
| Minilaparotomie | |
| Salpingectomie partielle | |
| Salpingectomie bilatérale complète | |
| Stérilisation non chirurgicale ou transcervicale | Occlusion tubaire hystéroscopique |
| Approches transcervicales à base d'implants |
| Hôpitaux et maternités |
| Centres chirurgicaux ambulatoires |
| Cliniques de gynécologie et de planification familiale |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de procédure | Stérilisation chirurgicale | Chirurgie tubaire laparoscopique |
| Chirurgie tubaire abdominale | ||
| Minilaparotomie | ||
| Salpingectomie partielle | ||
| Salpingectomie bilatérale complète | ||
| Stérilisation non chirurgicale ou transcervicale | Occlusion tubaire hystéroscopique | |
| Approches transcervicales à base d'implants | ||
| Par utilisateur final | Hôpitaux et maternités | |
| Centres chirurgicaux ambulatoires | ||
| Cliniques de gynécologie et de planification familiale | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la croissance des procédures de stérilisation féminine ?
Le marché des procédures de stérilisation féminine est soutenu par un meilleur accès à la contraception permanente, aux soins ambulatoires et à la salpingectomie pour la réduction du risque de cancer de l'ovaire.
Quelle est la taille du marché des procédures de stérilisation féminine ?
Le marché devrait croître de 9,64 milliards USD en 2026 à 12,37 milliards USD d'ici 2031 à un CAGR de 5,12 %.
Quel type de procédure est le plus demandé ?
La stérilisation chirurgicale était en tête avec 63,54 % du volume de procédures en 2025 et devrait croître à un CAGR de 7,54 % jusqu'en 2031.
Pourquoi les centres chirurgicaux ambulatoires gagnent-ils en pertinence ?
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 8,12 % à mesure que davantage de procédures se déplacent vers les structures ambulatoires.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,54 % jusqu'en 2031, portée par le rôle important de l'Inde dans l'utilisation de la contraception permanente.
Comment les méthodes contraceptives réversibles de longue durée d'action influencent-elles les choix de contraception permanente ?
L'utilisation des contraceptifs réversibles de longue durée d'action a atteint 10,5 % aux États-Unis en 2022 et 2023, proche de la prévalence de 11,5 % de la stérilisation féminine.
Dernière mise à jour de la page le:



