
Marktgröße und Marktanteil für weibliche Sterilisationsverfahren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
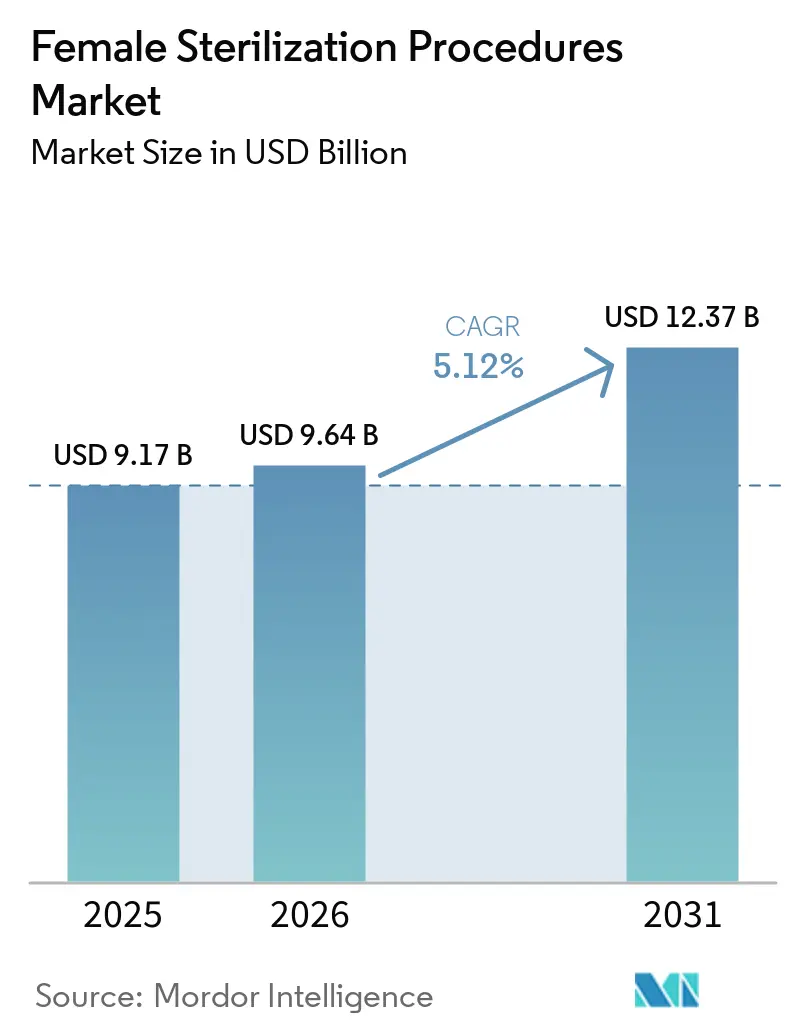
| Marktgröße (2026) | 9.64 Milliarden US-Dollar |
| Marktgröße (2031) | 12.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für weibliche Sterilisationsverfahren von Mordor Intelligence
Die Marktgröße für weibliche Sterilisationsverfahren wird voraussichtlich von 9,17 Milliarden USD im Jahr 2025 auf 9,64 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 12,37 Milliarden USD bei einer CAGR von 5,12 % über den Zeitraum 2026–2031 erreichen.
Die chirurgische Versorgung bleibt ein zentraler Bestandteil des Marktes für weibliche Sterilisationsverfahren, da laparoskopische und abdominale Ansätze viele früher verwendete transzervikale Geräte ersetzt haben. Der Übergang von der Tubenligatur zur bilateralen Salpingektomie verändert die klinische Praxis und den gesamten Verfahrensmix. Die Marktnachfrage wird zusätzlich durch reproduktive Selbstbestimmung, öffentliche Erstattungsrichtlinien und die Kapazität von Krankenhäusern und ambulanten Anbietern zur Erfüllung der Patientenanforderungen beeinflusst. Finanzierungsengpässe können jedoch die Verfügbarkeit von Leistungen in hilfsabhängigen Umgebungen einschränken, trotz der anhaltend hohen Nachfrage nach dauerhafter Empfängnisverhütung. Infolgedessen variieren die Marktbedingungen von Land zu Land, wobei eine stärkere Versorgungskapazität das Marktwachstum in einkommensstärkeren Gesundheitssystemen unterstützt, während Versorgungslücken die Anzahl der abgeschlossenen Eingriffe in anderen Umgebungen einschränken.
Wichtigste Erkenntnisse des Berichts
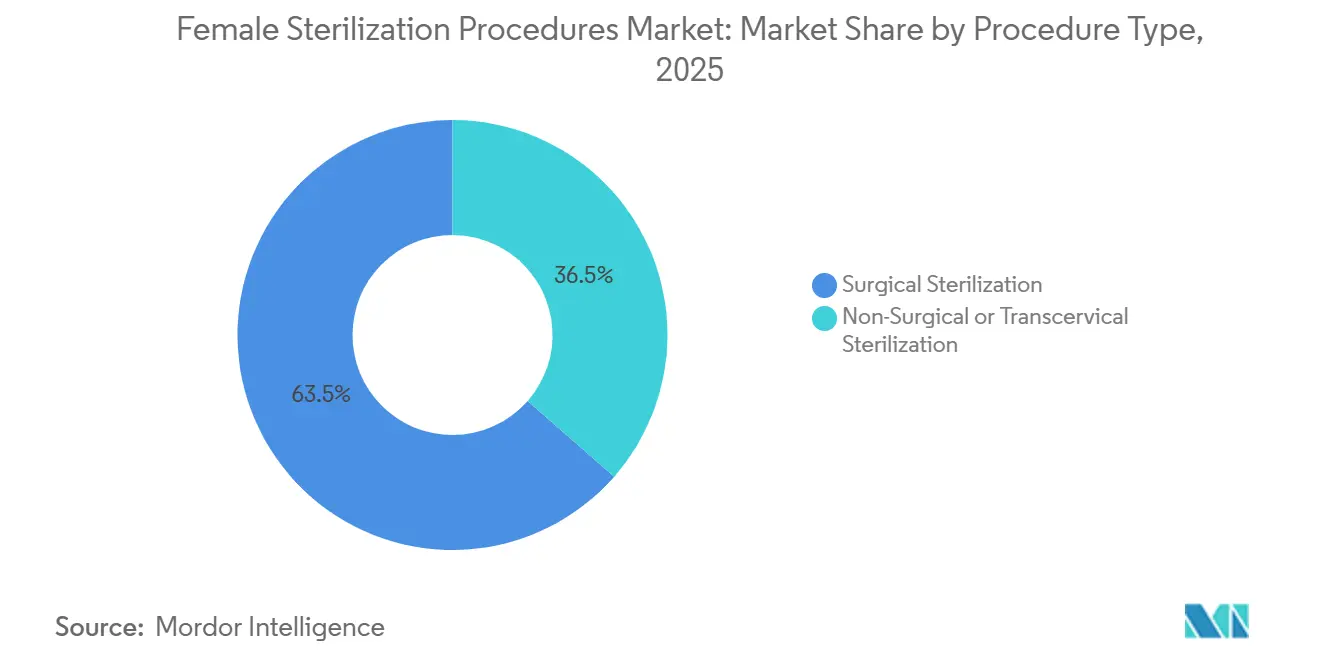
- Nach Verfahrenstyp hielt die chirurgische Sterilisation im Jahr 2025 einen Marktanteil von 63,54 % am Markt für weibliche Sterilisationsverfahren und wird voraussichtlich bis 2031 mit einer CAGR von 7,54 % wachsen.
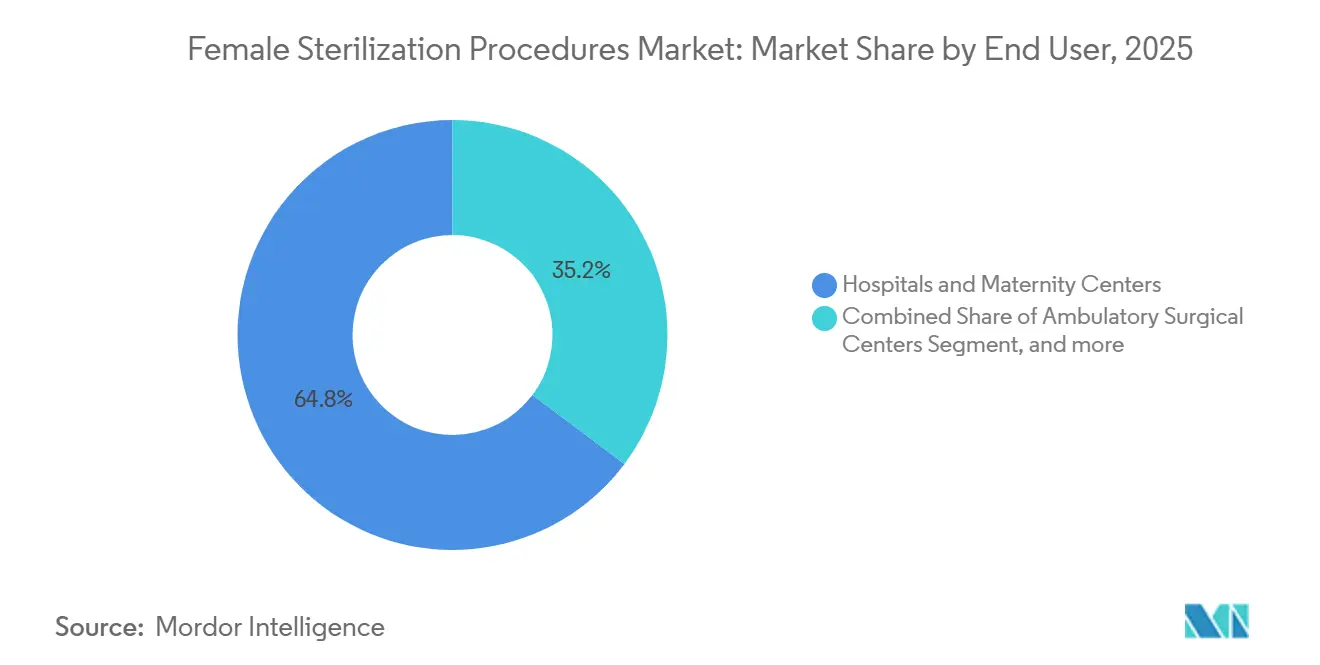
- Nach Endnutzer hielten Krankenhäuser und Geburtskliniken im Jahr 2025 einen Anteil von 64,76 % am Eingriffvolumen, während ambulante chirurgische Zentren bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen werden.
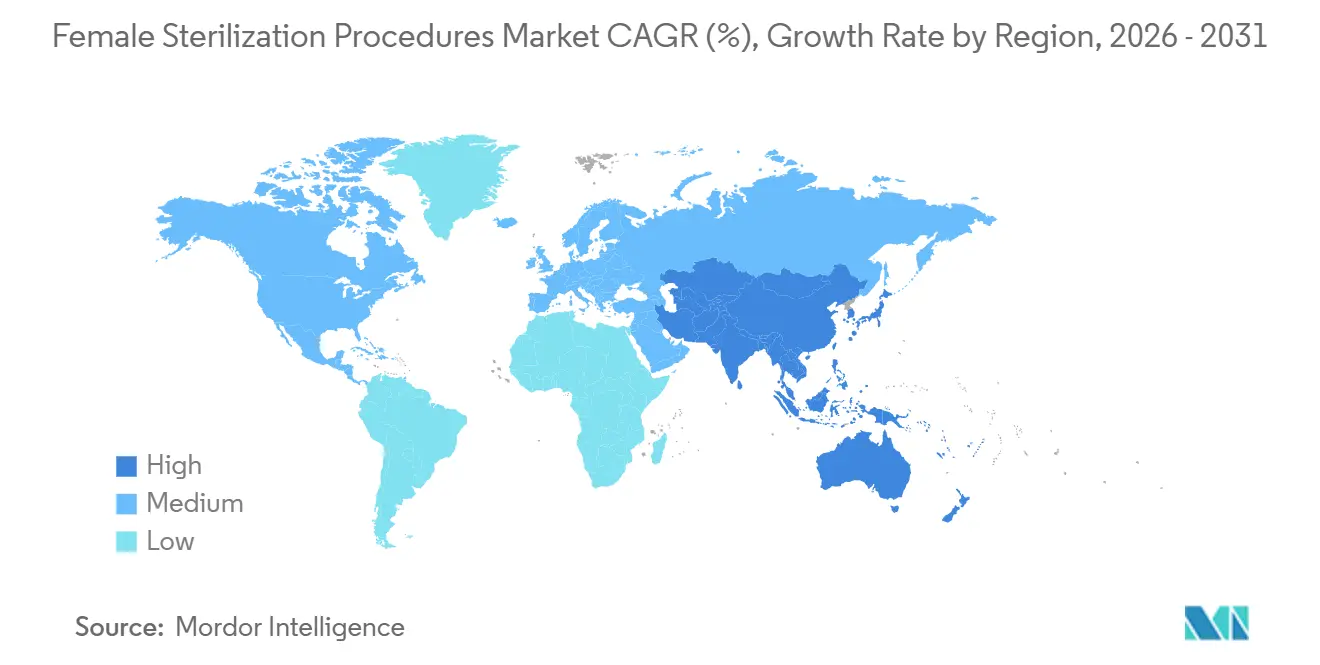
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 42,43 % am Markt für weibliche Sterilisationsverfahren, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für weibliche Sterilisationsverfahren
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterter Zugang zu dauerhafter Empfängnisverhütung | +1.20% | Global, konzentriert in Südasien, Sub-Sahara-Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Staatlich unterstützte Familienplanungsprogramme | +0.90% | Südasien, Sub-Sahara-Afrika und Lateinamerika, mit geringerer Unterstützung in hilfsabhängigen Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu minimalinvasiven und ambulanten Verfahren | +1.40% | Nordamerika, Europa und urbaner Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende reproduktive Selbstbestimmung und Bewusstsein für Sterilisation | +0.60% | Nordamerika, Europa und urbaner Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Integration von postpartaler und Kaiserschnitt-Entbindung | +0.50% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Opportunistische Salpingektomie zur Reduzierung des Ovarialkarzinomrisikos | +0.70% | Nordamerika, Europa, Asien-Pazifik und andere globale Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterter Zugang zu dauerhafter Empfängnisverhütung
Der Ausbau der Krankenhauskapazitäten in Südasien, Sub-Sahara-Afrika und Lateinamerika soll dazu beitragen, ungedeckten Bedarf in abgeschlossene Eingriffe umzuwandeln. Die postpartale Versorgung dient als wichtiger Versorgungskanal, da Anbieter die Sterilisation während eines Kaiserschnitts oder kurz nach der Geburt durchführen können. Eine multizentrische US-amerikanische Studie aus dem Jahr 2024 ergab, dass 41,6 % von 3.013 Patientinnen, die eine dauerhafte postpartale Empfängnisverhütung beantragt hatten, den Eingriff vor der Entlassung nicht erhielten[1]A. Makins et al., "Laufende Verhütungsziele von Patientinnen, die vor der Krankenhausentlassung keine gewünschte dauerhafte postpartale Empfängnisverhütung erhalten haben", Contraception, doi.org.. Ungültige Medicaid-Einwilligungsformulare sowie begrenzte Verfügbarkeit von Operationssälen oder Ärzten waren jeweils für 27 % dieser unerfüllten Fälle verantwortlich. In Umgebungen, in denen die öffentliche Krankenversicherung den Eingriff abdeckt, näherten sich die Erfüllungsquoten 90 %, was die Rolle der Versicherungsdeckung bei der Umwandlung geäußerter Präferenzen in Behandlungen belegt. Der Markt für weibliche Sterilisationsverfahren kann davon profitieren, wenn Anbieter Einwilligungsprozesse vereinfachen, den Zugang zu Operationssälen verbessern und die Koordination zwischen geburtshilflichen und chirurgischen Teams stärken.
Staatlich unterstützte Familienplanungsprogramme
Öffentliche Familienplanungsprogramme stützen weiterhin das Eingriffvolumen in vielen Ländern mit niedrigem und mittlerem Einkommen. Im Haushaltsjahr 2024 stellte die US-amerikanische Regierung 607,5 Millionen USD für internationale Familienplanungs- und reproduktive Gesundheitsprogramme bereit. Diese Finanzierung ermöglichte 47,6 Millionen Frauen und Paaren den Zugang zu moderner Verhütungsversorgung und trug dazu bei, 17,1 Millionen ungewollte Schwangerschaften zu verhindern. Der vorgeschlagene Rückzug der US-amerikanischen internationalen Finanzierung im Jahr 2026 könnte jedoch eine Finanzierungslücke schaffen, die andere Geber möglicherweise nicht ausgleichen können, insbesondere da ihre kombinierten Beiträge im Jahr 2024 zurückgegangen sind. Indien bleibt ein bedeutendes Nachfragezentrum, wobei die weibliche Sterilisation im Jahr 2025 68,1 % des modernen Verhütungsmethodenmix des Landes ausmacht. Öffentliche Programme, einschließlich Aufklärungsinitiativen in Bezirken mit hoher Geburtenrate, unterstützen weiterhin den Markt für weibliche Sterilisationsverfahren in Indien, während hilfsabhängige Versorgungssysteme zunehmender Unsicherheit ausgesetzt sind.
Verlagerung hin zu minimalinvasiven und ambulanten Verfahren
Die Verlagerung von stationären Eingriffen hin zur ambulanten Versorgung verändert die Bereitstellung dauerhafter Empfängnisverhütung. Laparoskopische Techniken können die Genesungszeiten verkürzen und eine Terminplanung ohne Krankenhausaufnahme ermöglichen. Eine Überprüfung aus dem Jahr 2025 ergab, dass eine Salpingektomie während eines Kaiserschnitts im Vergleich zur Tubenligatur im Durchschnitt 15 Minuten länger dauerte, ohne statistisch signifikante Unterschiede bei unerwünschten Ergebnissen. Diese klinischen Belege unterstützen den Einsatz minimalinvasiver chirurgischer Ansätze, wo ausgebildete Teams und geeignete Ausrüstung verfügbar sind. Femasys entwickelte FemBloc als praxisbasierte, nicht-chirurgische Option, die keine Anästhesie erfordert. Der Markt für weibliche Sterilisationsverfahren kann von einem erweiterten Zugang durch ambulante Einrichtungen profitieren, da Patientinnen stationäre Aufenthalte vermeiden und Anbieter die Versorgung durch kürzere Besuche erbringen können.
Opportunistische Salpingektomie zur Reduzierung des Ovarialkarzinomrisikos
Medizinische Leistungserbringer ziehen zunehmend eine opportunistische Salpingektomie in Betracht, wenn Patientinnen andere geeignete chirurgische Eingriffe erhalten. Eine Metaanalyse aus dem Jahr 2025 mit mehr als 5,7 Millionen Patientinnen brachte die bilaterale Salpingektomie mit einem um 52 % geringeren Risiko für ein tubo-ovarielles Karzinom im Vergleich zu keiner Salpingektomie in Verbindung. Die Europäische Gesellschaft für Gynäkologische Onkologie stützte ihre Konsensleitlinien 2025 auf 129 Studien. Die Leitlinien wiesen darauf hin, dass der Eingriff bei ausgewählten gynäkologischen und nicht-gynäkologischen Operationen, einschließlich Cholezystektomie, Hernienreparatur, bariatrischer Chirurgie und Kolonresektion, durchführbar sein könnte. Machbarkeitsstudien berichteten von einer medianen zusätzlichen Operationszeit von 13 Minuten und keinen zugeschriebenen Komplikationen. Der Markt für weibliche Sterilisationsverfahren kann einen zusätzlichen Wachstumspfad gewinnen, wenn chirurgische Teams diese Protokolle bei Patientinnen anwenden, die andernfalls keine elektive dauerhafte Empfängnisverhütung planen würden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unumkehrbarkeit, Bedauern und Anforderungen an die informierte Einwilligung | -0.90% | Nordamerika und Europa, mit höherem Risiko bei jüngeren und einkommensschwächeren Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch langwirksame reversible Verhütungsmethoden | -1.10% | Nordamerika, Europa und urbaner Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ungleiche chirurgische Kapazitäten und Erstattungszugang | -0.70% | Sub-Sahara-Afrika, ländlicher Asien-Pazifik-Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Historische Bedenken zur Gerätesicherheit und Vertrauensdefizite | -0.40% | Global, konzentriert in Regionen, in denen transzervikale Geräte verkauft wurden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unumkehrbarkeit, Bedauern und Anforderungen an die informierte Einwilligung
Der dauerhafte Charakter der Sterilisation erfordert eine umfassende Beratung und kann die Inanspruchnahme von Eingriffen verzögern oder entmutigen. Eine national repräsentative US-amerikanische Umfrage aus den Jahren 2022 und 2023 ergab, dass 21,3 % der Frauen, die eine Tubensterilisation durchgeführt hatten, eine Umkehrung wünschten. Obwohl dieser Anteil gegenüber 26,8 % im Jahr 2006 zurückgegangen ist, bleibt er ein wichtiger Aspekt für die Patientenberatung und Leistungserbringung. Eine kanadische Studie aus dem Jahr 2024 ergab, dass 15,9 % der Patientinnen Bedauern äußerten, 9,5 % sich an Zwangselemente erinnerten und 33,3 % sich nicht daran erinnerten, vor der Operation über alternative Methoden gesprochen zu haben[2]S. Dunn et al., "Bedauern in der modernen Verhütungslandschaft: Bewertung des Bedauerns bei Patientinnen, die sich einer Tubenligatur oder bilateralen Salpingektomie zur Empfängnisverhütung unterzogen haben", Journal of Obstetrics and Gynaecology Canada, jogc.com.. US-amerikanische Bundesvorschriften verlangen eine 30-tägige Wartezeit für bundesfinanzierte Sterilisationseingriffe. Diese Anforderung kann die Durchführung postpartaler Eingriffe beeinträchtigen, wenn Patientinnen vor Ablauf der Wartezeit entlassen werden. Diese Vorschriften können das Volumen elektiver Eingriffe bei jüngeren Personen einschränken und gleichzeitig den Bedarf an strukturierter Beratung und Zugang zu reversiblen Verhütungsalternativen erhöhen.
Wettbewerb durch langwirksame reversible Verhütungsmethoden
Langwirksame reversible Verhütungsmethoden bieten eine Alternative für Personen, die eine hochwirksame Empfängnisverhütung ohne eine dauerhafte Entscheidung wünschen. Die Nutzung langwirksamer reversibler Verhütungsmethoden erreichte 10,5 % bei US-amerikanischen Frauen im Alter von 15 bis 49 Jahren in den Jahren 2022 und 2023, verglichen mit 11,5 % für die weibliche Sterilisation. Die Nutzung langwirksamer reversibler Verhütungsmethoden betrug 13,8 % bei Personen im Alter von 20 bis 29 Jahren und 12,4 % bei Personen im Alter von 30 bis 39 Jahren[3]"Aktueller Verhütungsstatus bei Frauen im Alter von 15–49 Jahren: Vereinigte Staaten, 2022–2023", Nationales Zentrum für Gesundheitsstatistik, cdc.gov.. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass Einlagen langwirksamer reversibler Verhütungsmethoden nach dem Dobbs-Urteil in vielen Alters- und demografischen Gruppen einen nachhaltigeren Anstieg verzeichneten als Sterilisationen. In Südamerika verließen sich 33 % der Nutzerinnen moderner Methoden auf die Sterilisation und 11 % nutzten langwirksame reversible Verhütungsmethoden, obwohl städtische jüngere Gruppen zunehmend eine Erstberatung zu langwirksamen reversiblen Verhütungsmethoden erhielten. Der Markt für weibliche Sterilisationsverfahren bleibt relevant, aber Anbieter, die beide Optionen anbieten, können Patientinnen besser mit einer geeigneten Methode zusammenbringen und vermeidbares Bedauern reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verfahrenstyp: Verlagerung zur Salpingektomie verändert die chirurgische Praxis
Die chirurgische Sterilisation wird voraussichtlich 63,54 % des globalen Eingriffvolumens im Jahr 2025 ausmachen und bis 2031 mit einer CAGR von 7,54 % wachsen. Dieser Trend zeigt, dass die größte Verfahrenskategorie auch die am schnellsten wachsende sein wird, wobei die bilaterale Salpingektomie häufiger wird als die Tubenligatur. Im Jahr 2024 übertraf die Anzahl der Salpingektomien die der Tubenligaturen im Verhältnis 3,3 zu 1, verglichen mit 1,2 zu 1 im Jahr 2015. Innerhalb des Marktes für weibliche Sterilisationsverfahren spiegelt diese Verlagerung das breitere klinische Interesse an der Reduzierung des Ovarialkarzinomrisikos wider. Die Branche der weiblichen Sterilisationsverfahren übernimmt zunehmend die vollständige Entfernung der Eileiter in geeigneten Fällen.
Die nicht-chirurgische oder transzervikale Sterilisation wird voraussichtlich die verbleibenden 36,46 % des Eingriffvolumens im Jahr 2025 ausmachen. Der Rückzug von Essure im Jahr 2018 hat jedoch das Vertrauen von Patientinnen und Anbietern in implantatbasierte Methoden verringert. Die hysteroskopische Tubenocclusion spielt weiterhin eine Rolle in Spezialisierungszentren, die praxisbasierte Versorgung anbieten können. FemBloc soll 2025 Zulassungen in Europa, dem Vereinigten Königreich und Neuseeland erhalten. Femasys soll im März 2026 mit der Einschreibung für die US-amerikanische FINALE-Zulassungsstudie beginnen. Eine US-amerikanische Zulassung könnte Eingriffe bei Patientinnen, die eine Option ohne Anästhesie suchen, in Richtung klinikbasierter Versorgung verlagern.


Nach Endnutzer: Krankenhausdominanz bleibt bestehen, während ambulante chirurgische Zentren nachhaltigen Schwung aufbauen
Krankenhäuser und Geburtskliniken werden voraussichtlich 64,76 % des Eingriffvolumens im Jahr 2025 ausmachen. Ihre Position wird durch ihre Integration mit postpartalen und gleichzeitigen Kaiserschnittverfahren, die Fähigkeit zur Behandlung seltener Komplikationen und etablierte Beziehungen zu öffentlichen und privaten Kostenträgern gestützt. In Indien erweitern Apollo Hospitals, Fortis Healthcare, Narayana Health und Manipal Health Enterprises die Verfügbarkeit gynäkologischer Leistungen in großen und mittelgroßen Städten. In den Vereinigten Staaten betreiben katholische Gesundheitssysteme 14 % der Krankenhausbetten, obwohl ethische Richtlinien direkte elektive Sterilisationen einschränken können. Diese Einschränkungen können die Marktaktivität für weibliche Sterilisationsverfahren zu weltlichen Einrichtungen und ambulanten Anbietern verlagern.
Ambulante chirurgische Zentren werden bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment. Das Wachstum in diesem Segment des Marktes für weibliche Sterilisationsverfahren wird durch die breitere Verlagerung hin zur ambulanten Chirurgie unterstützt. Gynäkologie- und Familienplanungskliniken spielen eine wichtige Zugangsfunktion in Gebieten mit begrenzter Krankenhausversorgung. MSI Reproductive Choices, EngenderHealth und Planned Parenthood erbringen Leistungen über Kliniknetzwerke in mehreren Märkten, während mobile Außendiensteinheiten in ländlichen Gebieten Sub-Sahara-Afrikas und Südasiens weiterhin wichtig bleiben. Die Branche der weiblichen Sterilisationsverfahren ist auf diese Versorgungseinrichtungen angewiesen, um Personen zu erreichen, die keinen einfachen Zugang zu krankenhausbasierten Leistungen haben.

Geografische Analyse
Nordamerika wird voraussichtlich 42,43 % des globalen Eingriffvolumens im Jahr 2025 ausmachen. Die Vereinigten Staaten werden voraussichtlich der größte Beitragszahler der Region bleiben, mit einer Prävalenz der weiblichen Sterilisation von 11,5 % bei Frauen im Alter von 15–49 Jahren in den Jahren 2022 und 2023. Die Bundesfinanzierung nach Titel X beläuft sich auf 286,5 Millionen USD für das Haushaltsjahr 2025. Die vorgeschlagene Abschaffung des Programms im Jahr 2026 schafft jedoch Unsicherheit für die 2,8 Millionen einkommensschwachen Patientinnen, die 2023 Kliniken mit Titel-X-Finanzierung in Anspruch nahmen. In Bundesstaaten mit restriktiven Abtreibungsgesetzen blieben die monatlichen Sterilisationsraten bei Frauen im Alter von 18–25 Jahren nach dem Dobbs-Urteil bis 2023 um 84 % höher. Kanada hat eine hohe Zufriedenheit mit der postpartalen Sterilisation gemeldet; Einwilligungslücken ziehen jedoch weiterhin regulatorische Aufmerksamkeit im Markt für weibliche Sterilisationsverfahren auf sich.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen. Indien wird voraussichtlich als primärer Volumentreiber dienen, wobei die weibliche Sterilisation im Jahr 2025 68,1 % des modernen Verhütungsmethodenmix des Landes ausmacht. Mission Parivar Vikas zielt auf 146 Bezirke mit hoher Geburtenrate in sieben Bundesstaaten ab und unterstützt den Ausbau der postpartalen Leistungserbringung. Während China seit 2015 rückläufige Tubenligaturvolumina verzeichnet, haben Japan, Südkorea und Australien etablierte laparoskopische Praktiken. Indonesien, Vietnam und die Philippinen werden voraussichtlich das Wachstum des Marktes für weibliche Sterilisationsverfahren unterstützen, da die sekundäre Krankenhauskapazität ausgebaut und die Versicherungsdeckung verbessert wird.
Europa wird voraussichtlich den zweitgrößten regionalen Anteil im Jahr 2025 halten, unterstützt durch eine ausgereifte chirurgische Infrastruktur. Die Anforderungen an die klinische Bewertung gemäß der Medizinprodukteverordnung der Europäischen Union können die Vermarktungszeiträume für neue Tubenokklusionsgeräte verlängern. FemBloc soll jedoch im Juni 2025 in europäische Märkte eintreten. Femasys soll auch im August 2025 seine erste kommerzielle Bestellung in Spanien erhalten, die einen Wert von 400.000 USD hat. In Lateinamerika verlassen sich 33 % der Frauen im reproduktiven Alter in Kolumbien auf die weibliche Sterilisation. Unterdessen sehen sich der Nahe Osten und Afrika mit Zugangsbeschränkungen konfrontiert, da Kürzungen der Auslandshilfe die MSI-Programme in 31 Ländern beeinträchtigen. Der Markt für weibliche Sterilisationsverfahren hat in diesen Umgebungen die ungleichmäßigsten Aussichten, da die Nachfrage nicht durchgängig in die Verfügbarkeit chirurgischer Versorgung umgesetzt wird.

Wettbewerbslandschaft
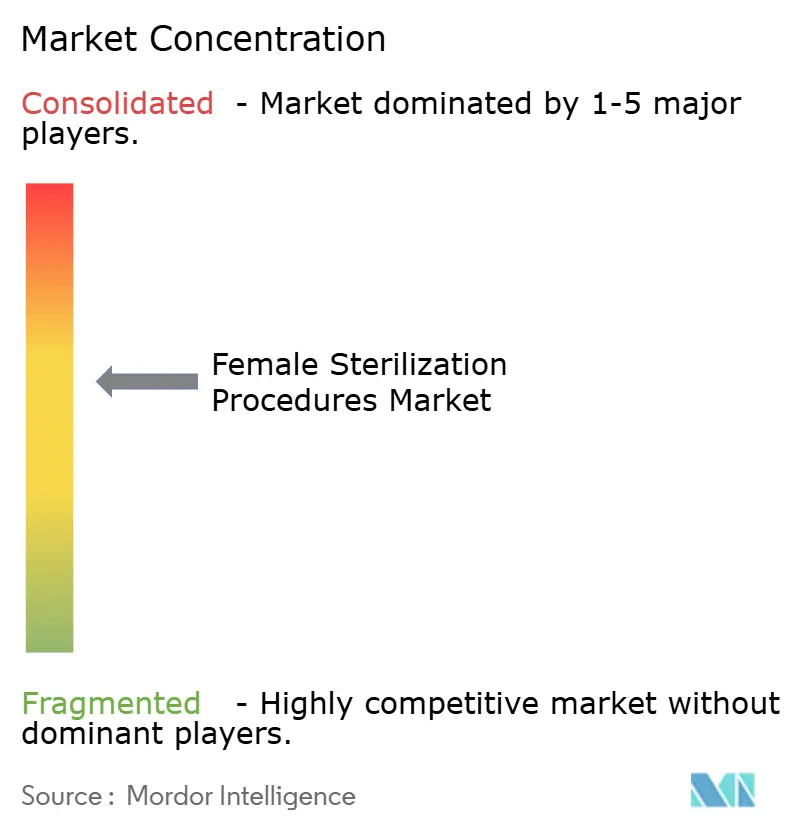
Der Markt für weibliche Sterilisationsverfahren ist global fragmentiert, wobei keine einzelne Organisation in allen Ländern eine führende Position innehat. In einkommensschwächeren Umgebungen konkurrieren Organisationen für reproduktive Gesundheit auf der Grundlage geografischer Reichweite, Beziehungen zum öffentlichen Sektor und ihrer Fähigkeit, sich an Veränderungen in der Geberfinanzierung anzupassen. MSI Reproductive Choices soll 2025 27,8 Millionen Menschen auf sechs Kontinenten versorgen und 14.700 staatliche Gesundheitsarbeiter unterstützen. EngenderHealth, Planned Parenthood Federation of America und die International Planned Parenthood Federation unterstützen ebenfalls die Leistungserbringung über ihre jeweiligen Netzwerke. Hilfskürzungen schaffen ein herausfordernderes Betriebsumfeld für Organisationen, die auf gespendete Güter und externe Programmfinanzierung angewiesen sind.
In den Vereinigten Staaten konkurrieren Kaiser Permanente, Mayo Clinic, Cleveland Clinic, Johns Hopkins Medicine und Mass General Brigham durch klinische Expertise, Spezialistennetzwerke und Kostenträgerbeziehungen. Indische Krankenhausgruppen, darunter Apollo Hospitals, Fortis Healthcare, Narayana Health und Manipal Health Enterprises, konkurrieren durch Leistungsverfügbarkeit und Preisgestaltung. Öffentliche Subventionsprogramme legen eine praktische Preisuntergrenze für viele Fälle im öffentlichen Sektor fest, während Unternehmenskrankenhäuser eine wachsende Gruppe privat zahlender Patientinnen bedienen. Mittelgroße Städte in Indien und Südostasien bieten weitere Wachstumschancen, da NGO-Außendienstprogramme und große Krankenhausgruppen noch keine breite Abdeckung an allen Standorten aufgebaut haben. Der Markt für weibliche Sterilisationsverfahren profitiert, wenn Krankenhäuser Geburtshilfe, Gynäkologie und Allgemeinchirurgie in bestehende Versorgungspfade integrieren.
Technologie ist ein wichtiger Wettbewerbsfaktor im Markt für weibliche Sterilisationsverfahren. Femasys soll im August 2026 Patente für die Mischpolymerkomponente von FemBloc in den Vereinigten Staaten, Japan, Südkorea, Brasilien, Hongkong, Indien und 13 europäischen Ländern erhalten. Das Unternehmen soll im März 2026 mit der Einschreibung für seine US-amerikanische FINALE-Zulassungsstudie beginnen und im August 2025 seine erste europäische FemBloc-Bestellung in Spanien sichern. Chirurgische Anbieter reagieren auch auf europäische Leitlinien, indem sie die Salpingektomie bei geeigneten abdominalen Eingriffen in Betracht ziehen.
Marktführer der Branche für weibliche Sterilisationsverfahren
Planned Parenthood Federation of America
MSI Reproductive Choices
EngenderHealth
International Planned Parenthood Federatio
Apollo Hospitals Enterprise Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Femasys begann mit der Einschreibung in die FINALE-Zulassungsstudie, NCT05977751. Die Studie ist Teil des Zulassungswegs der US-amerikanischen FDA für FemBloc FEMASYS.
- Februar 2026: Femasys gab bekannt, dass FemBloc die Zertifizierung des Medical Device Single Audit Program erhalten hat. Die Zertifizierung unterstützte die regulatorische Bereitschaft für Kanada, Japan, Australien und Brasilien sowie die europäische Vermarktung.
- August 2025: FemBloc erhielt die behördliche Zulassung in Neuseeland. Dies war die dritte internationale Gerichtsbarkeit, die das Gerät im Jahr 2025 zuließ.


Umfang des globalen Berichts über den Markt für weibliche Sterilisationsverfahren
Gemäß dem Berichtsumfang sind weibliche Sterilisationsverfahren chirurgische Methoden, die zur dauerhaften Verhinderung einer Schwangerschaft durch Blockierung oder Versiegelung der Eileiter eingesetzt werden. Gängige Techniken umfassen Tubenligatur, Tubenimplantate und Salpingektomie.
Der Markt für weibliche Sterilisationsverfahren ist nach Verfahrenstyp, Endnutzer und Geografie segmentiert. Nach Verfahrenstyp ist der Markt in chirurgische Sterilisation und nicht-chirurgische oder transzervikale Sterilisation segmentiert. Der Verfahrenstyp chirurgische Sterilisation ist weiter unterteilt in laparoskopische Tubenoperation, abdominale Tubenoperation, Minilaparotomie, partielle Salpingektomie und vollständige bilaterale Salpingektomie. Der Verfahrenstyp nicht-chirurgische oder transzervikale Sterilisation ist weiter unterteilt in hysteroskopische Tubenocclusion und transzervikale implantatbasierte Ansätze. Nach Endnutzer ist der Markt in Krankenhäuser und Geburtskliniken, ambulante chirurgische Zentren, Gynäkologie- und Familienplanungskliniken sowie sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Chirurgische Sterilisation | Laparoskopische Tubenoperation |
| Abdominale Tubenoperation | |
| Minilaparotomie | |
| Partielle Salpingektomie | |
| Vollständige bilaterale Salpingektomie | |
| Nicht-chirurgische oder transzervikale Sterilisation | Hysteroskopische Tubenocclusion |
| Transzervikale implantatbasierte Ansätze |
| Krankenhäuser und Geburtskliniken |
| Ambulante chirurgische Zentren |
| Gynäkologie- und Familienplanungskliniken |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Verfahrenstyp | Chirurgische Sterilisation | Laparoskopische Tubenoperation |
| Abdominale Tubenoperation | ||
| Minilaparotomie | ||
| Partielle Salpingektomie | ||
| Vollständige bilaterale Salpingektomie | ||
| Nicht-chirurgische oder transzervikale Sterilisation | Hysteroskopische Tubenocclusion | |
| Transzervikale implantatbasierte Ansätze | ||
| Nach Endnutzer | Krankenhäuser und Geburtskliniken | |
| Ambulante chirurgische Zentren | ||
| Gynäkologie- und Familienplanungskliniken | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei weiblichen Sterilisationsverfahren an?
Der Markt für weibliche Sterilisationsverfahren wird durch einen verbesserten Zugang zu dauerhafter Empfängnisverhütung, ambulanter Versorgung und Salpingektomie zur Reduzierung des Ovarialkarzinomrisikos unterstützt.
Wie groß ist der Markt für weibliche Sterilisationsverfahren?
Der Markt wird voraussichtlich von 9,64 Milliarden USD im Jahr 2026 auf 12,37 Milliarden USD bis 2031 bei einer CAGR von 5,12 % wachsen.
Welcher Verfahrenstyp führt die Nachfrage an?
Die chirurgische Sterilisation führte mit 63,54 % des Eingriffvolumens im Jahr 2025 und wird bis 2031 voraussichtlich mit einer CAGR von 7,54 % wachsen.
Warum gewinnen ambulante chirurgische Zentren an Bedeutung?
Ambulante chirurgische Zentren werden voraussichtlich mit einer CAGR von 8,12 % wachsen, da mehr Eingriffe in den ambulanten Bereich verlagert werden.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen, angeführt von Indiens bedeutender Rolle bei der dauerhaften Empfängnisverhütung.
Wie beeinflussen langwirksame reversible Verhütungsmethoden die Entscheidungen zur dauerhaften Empfängnisverhütung?
Die Nutzung langwirksamer reversibler Verhütungsmethoden erreichte in den Vereinigten Staaten in den Jahren 2022 und 2023 10,5 %, nahe der Prävalenz von 11,5 % der weiblichen Sterilisation.
Seite zuletzt aktualisiert am:



