
Taille et part du marché européen de la location de pompes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
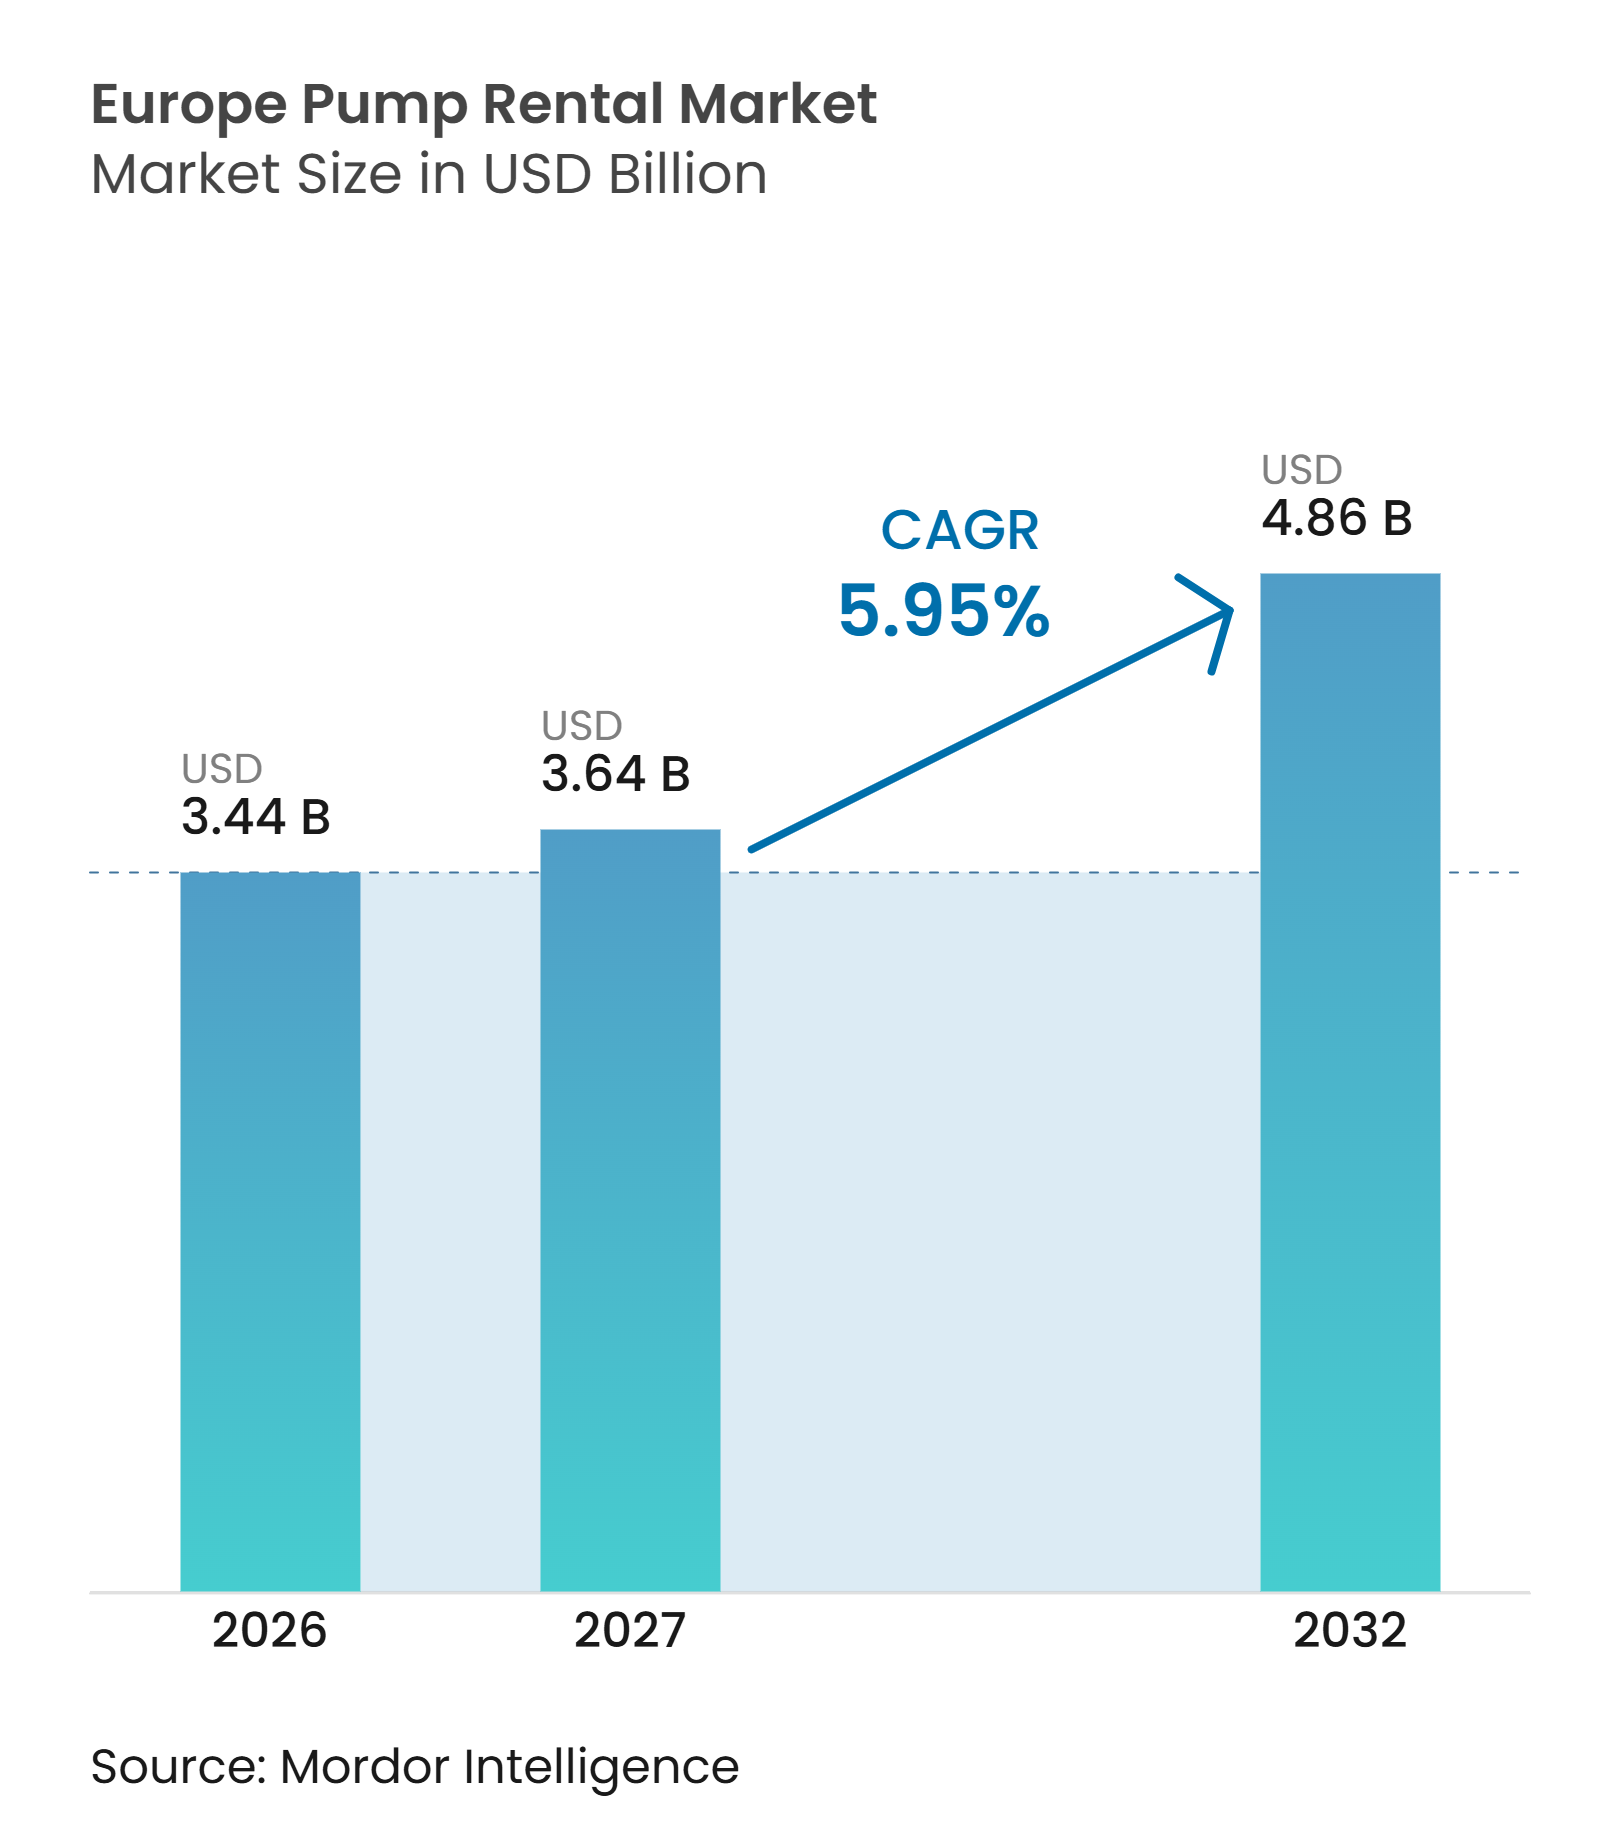
| Taille du marché de l'année de base (2026) | 3.44 Milliards de dollars |
| Taille du Marché (2027) | 3.64 Milliards de dollars |
| Taille du Marché (2032) | 4.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.95 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la location de pompes par Mordor Intelligence
La taille du marché européen de la location de pompes est projetée à 3,44 milliards USD en 2026, 3,64 milliards USD en 2027, et devrait atteindre 4,86 milliards USD d'ici 2032, avec un CAGR de 5,95 % de 2027 à 2032. Le marché européen de la location de pompes évolue vers des contrats de services gérés, les services publics, les entrepreneurs et les opérateurs industriels recherchant une capacité flexible pour des travaux ne justifiant pas la possession permanente d'équipements. Les mises à niveau du traitement des eaux, la réhabilitation des canalisations, les projets de gestion des eaux pluviales et les arrêts de sites industriels créent des besoins temporaires de pompage qui surviennent sur des périodes concentrées. La réponse aux inondations liées au climat évolue également vers des accords de capacité préarrangés, ce qui favorise les prestataires disposant de flottes importantes et d'une capacité de mobilisation rapide.[1] Les prestataires renouvellent également leurs flottes avec des systèmes diesel de niveau V, électriques et à siphon pour répondre aux exigences des sites et réduire les contraintes opérationnelles.[2] La concurrence est de plus en plus déterminée par l'échelle de la flotte, la couverture des services locaux, la surveillance à distance, la capacité de la main-d'œuvre et la capacité à gérer les autorisations sur les marchés nationaux.
Principaux enseignements du rapport
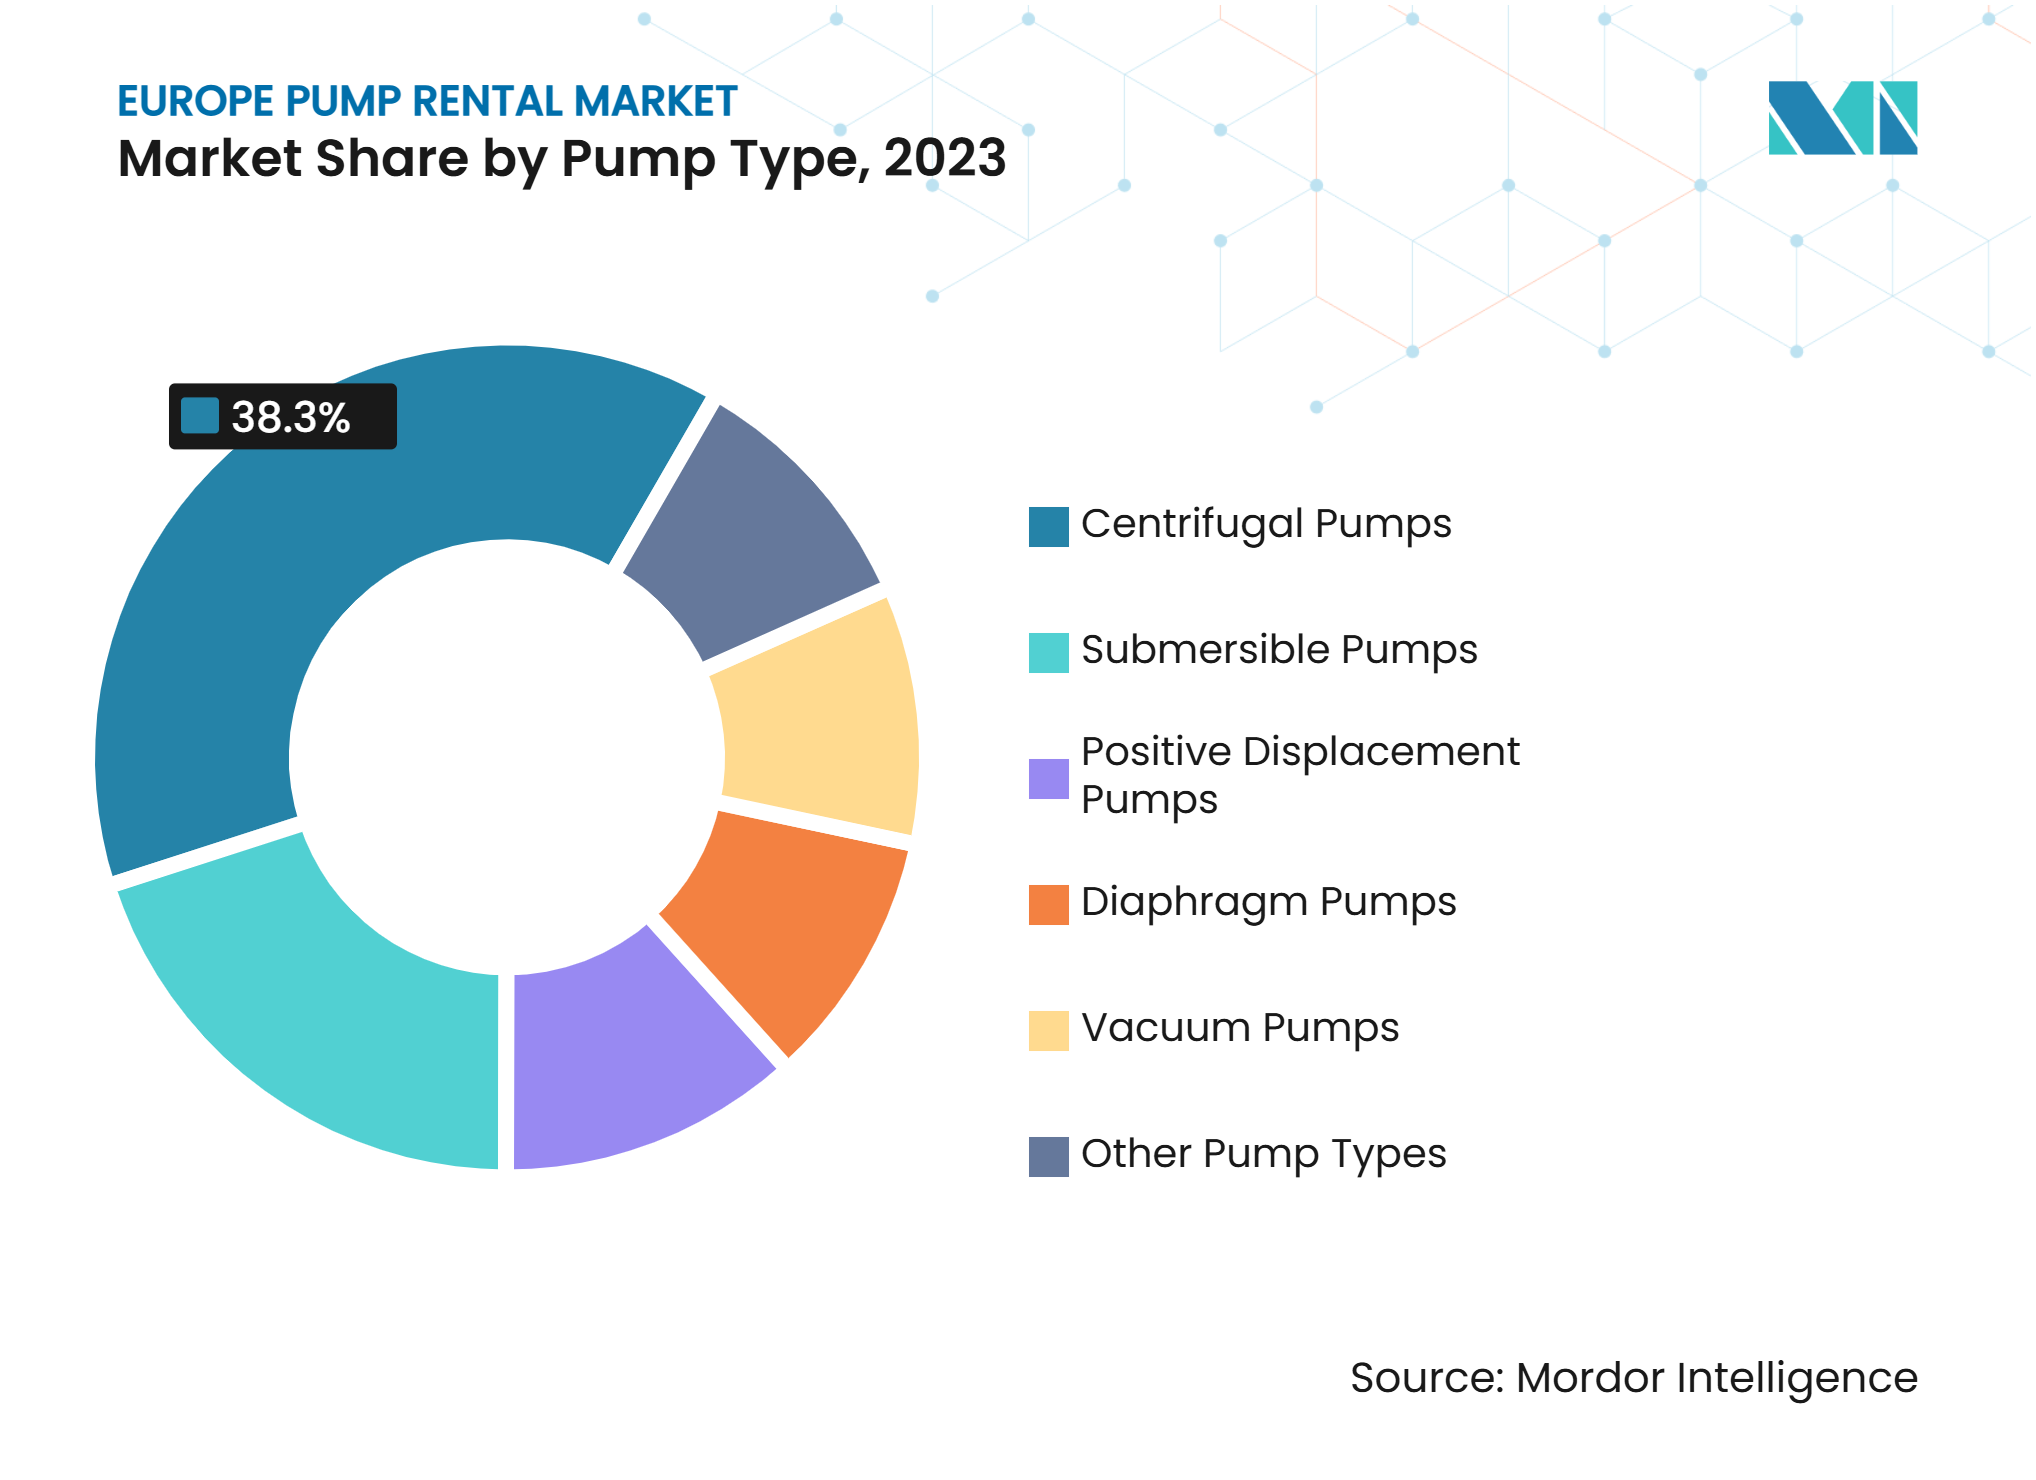
- Par type de pompe, les pompes centrifuges détenaient 38,3 % de la part du marché européen de la location de pompes en 2026, tandis que les pompes submersibles devraient croître à un CAGR de 6,2 % jusqu'en 2032.
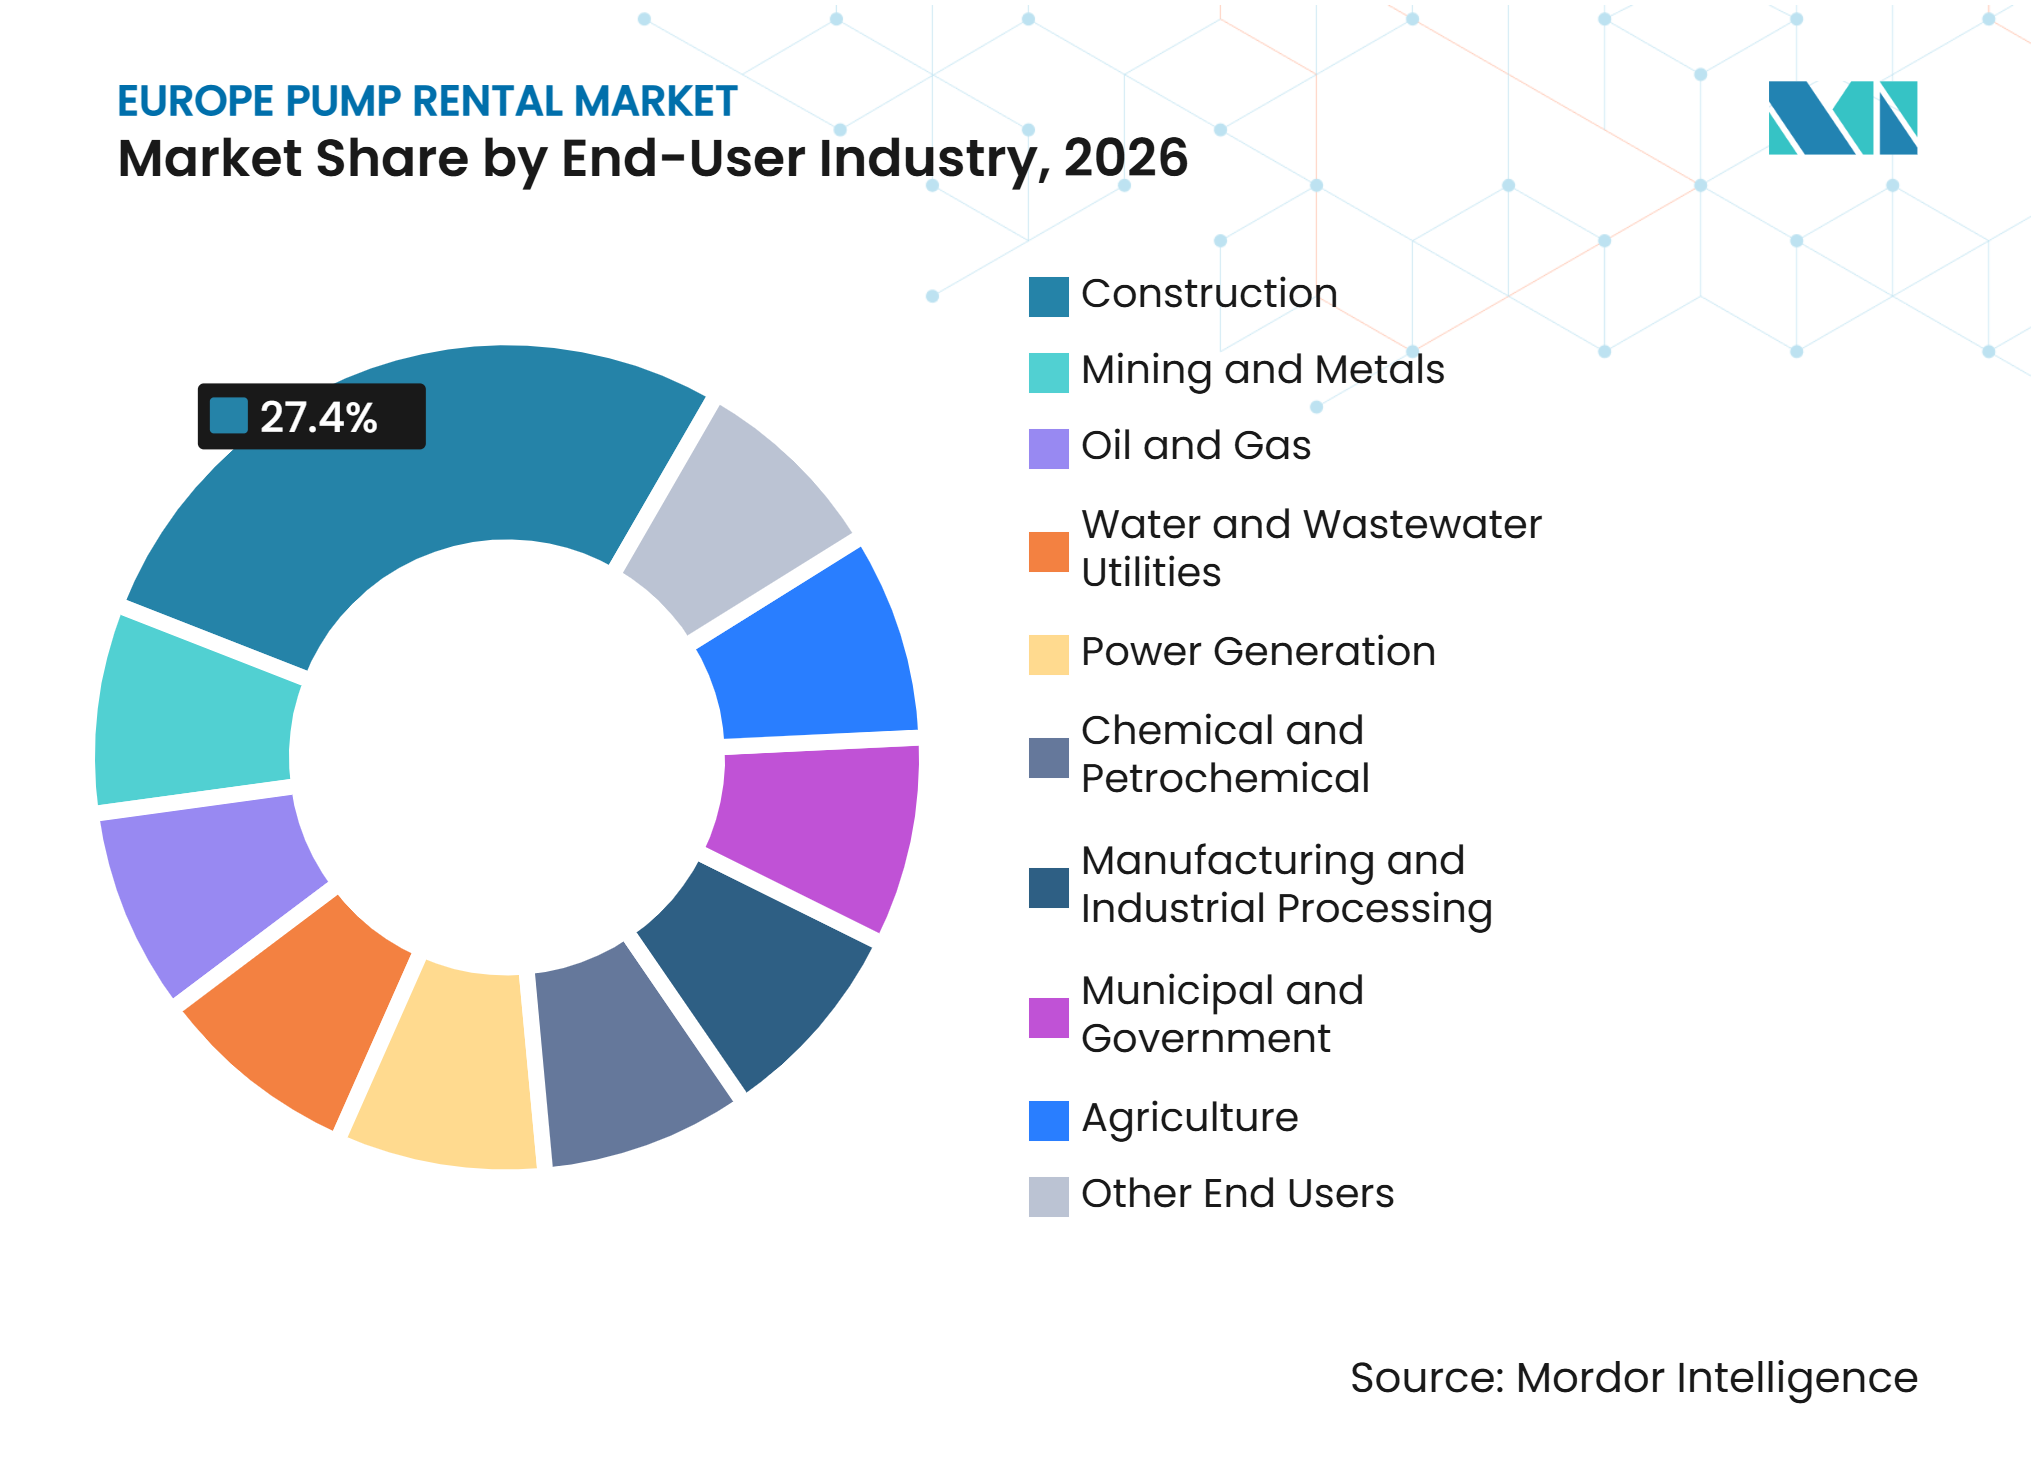
- Par secteur d'utilisation finale, la construction détenait 27,4 % de la part du marché européen de la location de pompes en 2026, tandis que les services publics d'eau et d'eaux usées devraient croître à un CAGR de 6,4 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 23,6 % de la part du marché européen de la location de pompes en 2026, tandis que la Pologne devrait croître à un CAGR de 6,6 % jusqu'en 2032.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renouvellement des infrastructures européennes d'eau et d'eaux usées | +1.5% | À l'échelle de l'UE, plus marqué en Allemagne, en France, en Pologne et en Italie | Long terme (≥ 4 ans) |
| Inondations, sécheresses et pompage d'urgence liés au climat | +0.9% | Allemagne, Pays-Bas, Royaume-Uni, France, Espagne et Europe centrale | Moyen terme (2-4 ans) |
| Passage de l'achat en capital à la location flexible d'équipements | +1.2% | À l'échelle de l'UE, avec un potentiel de pénétration plus élevé dans le Benelux et les pays nordiques | Moyen terme (2-4 ans) |
| Arrêts industriels, mises à niveau de sites industriels et capacité temporaire | +0.7% | Allemagne, Pays-Bas, France, Royaume-Uni et Benelux | Long terme (≥ 4 ans) |
| Flottes de location électriques à faibles émissions et de niveau V | +0.5% | À l'échelle de l'UE, notamment dans les zones urbaines en Allemagne, en France et au Royaume-Uni | Moyen terme (2-4 ans) |
| Surveillance numérique transfrontalière et services de pompage gérés | +0.4% | Europe du Nord, Royaume-Uni, Allemagne et Pologne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement des infrastructures européennes d'eau et d'eaux usées
Le marché européen de la location de pompes bénéficie d'un flux soutenu de travaux d'eau et d'eaux usées dans toute la région. La Banque européenne d'investissement s'est engagée à hauteur de 16,84 milliards USD (15 milliards EUR) pour des projets hydrauliques de 2025 à 2027, le programme étant destiné à mobiliser 28,01 milliards USD supplémentaires (25 milliards EUR) auprès d'investisseurs commerciaux.[3] Le financement soutient les mises à niveau des eaux usées, la réhabilitation des canalisations et la gestion des eaux pluviales, chacun pouvant nécessiter un pompage de dérivation temporaire pendant la construction. La directive révisée sur le traitement des eaux urbaines résiduaires ajoute une pression de conformité pour les municipalités et soutient un cycle de remplacement plus long pour les actifs de traitement. Plusieurs services publics confrontés à des délais similaires peuvent programmer leurs travaux simultanément, ce qui concentre la demande de capacité temporaire. Ce schéma de planification rend les flottes de location spécialisées plus utiles que les équipements propres pour de nombreux entrepreneurs.
Passage de l'achat en capital à la location flexible d'équipements
Le marché européen de la location de pompes est soutenu par le passage des achats en capital vers l'accès à la location pour des besoins de pompage intermittents. Le règlement (UE) 2016/1628 a renforcé les exigences pour les nouveaux engins mobiles non routiers, y compris les équipements à moteur diesel utilisés sur de nombreux sites.[4] Les entrepreneurs peuvent ainsi éviter des engagements importants en matière d'équipements en louant des pompes lorsque le calendrier du projet et les besoins en débit sont clairement définis. Cette approche permet également de maintenir les flottes conformes aux exigences de maintenance, d'émissions et de sécurité sans que chaque entrepreneur supporte l'intégralité du coût de la flotte. Les prestataires de location peuvent obtenir des contrats plus longs lorsque le pompage temporaire est intégré dans les plans de gestion de site plutôt qu'acheté comme un service d'urgence ponctuel. Le modèle opérationnel est particulièrement pertinent lorsque l'activité de construction et les travaux d'infrastructure nécessitent différentes configurations de pompes tout au long du cycle du projet.
Inondations, sécheresses et pompage d'urgence liés au climat
Le marché européen de la location de pompes reçoit une demande récurrente liée aux inondations et à d'autres événements de gestion de l'eau. L'Agence fédérale allemande de secours technique a déployé des pompes à haute capacité en Rhénanie-du-Nord-Westphalie et en Saxe-Anhalt lors de la réponse à la tempête Walter en septembre 2025. Ces déploiements montrent pourquoi les autorités ont besoin d'accéder à des équipements pouvant être déplacés rapidement d'un site à l'autre. Les municipalités et les autorités hydrauliques ont de plus en plus besoin d'une capacité de pompage fiable lors des travaux de contrôle des inondations, de drainage et de gestion des débordements. Les accords-cadres peuvent transformer une réponse d'urgence ponctuelle en une réservation de capacité planifiée. Les opérateurs disposant de flottes distribuées, de personnel qualifié et d'une capacité d'intervention 24 heures sur 24 sont mieux placés pour répondre à ces exigences.
Flottes de location électriques à faibles émissions et de niveau V
Le renouvellement de la flotte devient un moyen important de se démarquer sur le marché européen de la location de pompes. Les exigences de niveau V s'appliquent aux nouveaux engins mobiles non routiers mis sur le marché européen et concernent les équipements de pompage à entraînement diesel. Les sites de projets urbains nécessitent également des alternatives réduisant les émissions locales et les perturbations sur site. Van Heck BV a déployé 6 pompes diesel de niveau V avec des puissances allant jusqu'à 754 kW et un système à siphon de 180 000 m³/h au début de 2026. Une flotte mixte peut associer les travaux à haute pression avec des unités diesel, le rabattement de nappe urbain avec des submersibles électriques, et les travaux de transfert à faibles émissions avec des systèmes à siphon. Les prestataires proposant ces options peuvent répondre à différentes conditions techniques sans contraindre les clients à un seul type d'équipement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de techniciens qualifiés en exploitation de pompes et en mise en service | -0.7% | Allemagne, Royaume-Uni, Pays-Bas, France et Pologne | Moyen terme (2-4 ans) |
| Fragmentation des autorisations nationales de rejet et d'exploitation des eaux souterraines | -0.6% | Allemagne, Pays-Bas, Royaume-Uni, Pologne, Italie et France | Long terme (≥ 4 ans) |
| Intensité logistique, de maintenance et de financement de la flotte | -0.5% | À l'échelle de l'UE, avec une pression plus forte sur les marchés périphériques d'Europe de l'Est | Long terme (≥ 4 ans) |
| Exposition à la cybersécurité dans les systèmes de pompage temporaire connectés | -0.3% | À l'échelle de l'UE, principalement les opérateurs utilisant la surveillance à distance activée par l'IoT | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de techniciens qualifiés en exploitation de pompes et en mise en service
Le marché européen de la location de pompes a besoin de techniciens capables de mettre en service, de dépanner et de gérer des installations multi-pompes sous contrainte de temps. Ce travail requiert des connaissances pratiques en hydraulique, systèmes électriques, télémétrie et sécurité sur site. Cette combinaison est difficile à remplacer par de la main-d'œuvre générale du secteur de la construction. Selwood a maintenu une activité de recrutement en 2025 et au début de 2026 pour des techniciens de terrain, du personnel d'intervention d'urgence et des responsables de comptes régionaux. Les grands prestataires peuvent investir dans des apprentissages et des formations structurées, tandis que les spécialistes locaux plus petits peuvent avoir moins de capacité à constituer une main-d'œuvre similaire. La contrainte de main-d'œuvre peut limiter l'utilisation de la flotte même lorsque les équipements sont disponibles.
Fragmentation des autorisations nationales de rejet et d'exploitation des eaux souterraines
Le marché européen de la location de pompes est confronté à des réglementations différentes en matière de prélèvement des eaux souterraines, de qualité des rejets et de surveillance environnementale selon les marchés nationaux. La directive-cadre sur l'eau fixe des objectifs communs, mais les autorités nationales et les agences régionales de l'eau conservent un rôle important dans la mise en œuvre. Les travaux transfrontaliers peuvent donc nécessiter des processus d'approbation distincts et des conditions d'exploitation différentes. Cela peut retarder la mobilisation des équipements et accroître les exigences de planification pour les déploiements d'urgence. La Commission européenne a également lancé un accélérateur d'investissement pour la résilience de l'eau, soulignant l'accent politique mis sur les infrastructures hydrauliques. Le cadre réglementaire continue de favoriser les prestataires disposant d'une connaissance opérationnelle locale et de relations établies avec les autorités hydrauliques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
les submersibles gagnent du terrain face à la domination des centrifugesLes pompes centrifuges détenaient 38,3 % de la part du marché européen de la location de pompes en 2026. Leur large plage de débit et leur profil de maintenance simple soutiennent le rabattement de nappe dans la construction, les travaux de dérivation municipaux et le drainage agricole. Elles peuvent fonctionner avec des entraînements diesel ou électriques, ce qui les rend adaptées à une mobilisation rapide sur site. La taille du marché européen de la location de pompes pour les équipements centrifuges est soutenue par des projets nécessitant un transfert d'eau à grand volume avec des exigences d'équipement prévisibles.
Les pompes submersibles devraient croître à un CAGR de 6,2 % jusqu'en 2032, le taux le plus élevé parmi les types de pompes. Elles sont adaptées à la gestion de l'eau en sous-sol et aux travaux d'infrastructure urbaine où les équipements en surface peuvent être confrontés à des contraintes d'espace ou d'émissions. Les submersibles électriques peuvent aider les entrepreneurs à respecter les conditions environnementales locales tout en maintenant les performances de rabattement. Les unités à déplacement positif restent pertinentes pour les travaux chimiques, pétrochimiques et de transfert de boues, tandis que les pompes à membrane et à vide soutiennent la dépollution, le rabattement pharmaceutique et les procédés industriels. Les unités à flux axial et à flux mixte servent les travaux de contrôle des inondations et d'irrigation nécessitant un transfert à grand volume.



Par secteur d'utilisation finale :
les services publics accélèrent et dépassent la construction comme moteur de croissanceLa construction détenait 27,4 % de la part du marché européen de la location de pompes en 2026. Le génie civil, les travaux de bâtiment et les projets d'infrastructure nécessitent un rabattement temporaire avant, pendant et après l'excavation. Eurostat a indiqué que la production dans la construction de l'UE a augmenté de 2,0 % en glissement annuel en août 2026. Les entrepreneurs utilisent des flottes de location lorsque les conditions hydrauliques varient d'un site à l'autre ou lorsque les besoins en équipements augmentent pendant les périodes de pointe de l'activité de construction. La construction reste donc la plus grande base d'utilisateurs finaux même si les projets individuels maintiennent des calendriers irréguliers.
Les services publics d'eau et d'eaux usées devraient se développer à un CAGR de 6,4 % jusqu'en 2032. La taille du marché européen de la location de pompes pour les travaux de services publics est soutenue par les mises à niveau des stations de traitement et la réhabilitation des réseaux qui nécessitent une capacité de dérivation pendant la construction. L'engagement de 15 milliards EUR de la Banque européenne d'investissement pour 2025 à 2027 soutient l'environnement d'investissement pour ces projets. Les opérations minières et métallurgiques ont besoin du contrôle des eaux souterraines en Scandinavie et dans les Balkans, tandis que les travaux pétroliers et gaziers continuent d'avoir besoin d'une capacité de transfert haute pression temporaire autour de la mer du Nord. Les sites chimiques, pétrochimiques et de production d'énergie nécessitent des équipements spécialisés et des services gérés lors des arrêts planifiés, tandis que les utilisateurs municipaux et agricoles créent une demande de base récurrente.

Analyse géographique
Allemagne : la dynamique des infrastructures ancre le plus grand marché
L'Allemagne représentait 23,6 % de la part du marché européen de la location de pompes en 2026. Sa base de construction, son activité industrielle, ses infrastructures hydrauliques et ses projets de transition énergétique créent plusieurs sources de demande temporaire de pompage. Les mises à niveau du chauffage urbain, les conversions de centrales à charbon et l'expansion du réseau peuvent nécessiter des travaux de rabattement et de dérivation dans des zones urbaines et périurbaines. Ces conditions soutiennent les options de submersibles électriques et de siphons à faibles émissions aux côtés des équipements diesel conventionnels. Atlas Copco a acquis Heide Pumpen GmbH en avril 2025, ajoutant une flotte de location de 700 unités et 42 employés à sa division Location spécialisée. La transaction reflète la valeur de la couverture locale de flotte sur un marché avec un réseau de distributeurs fragmenté.
Pologne : les décaissements des fonds de l'UE propulsent le marché à la croissance la plus rapide
La Pologne devrait croître à un CAGR de 6,6 % jusqu'en 2032. La part du marché européen de la location de pompes pour la Pologne devrait bénéficier des financements pour la reprise et la résilience dirigés vers les projets routiers, ferroviaires, énergétiques, hydrauliques et municipaux. Les prestataires de location peuvent servir ces projets en offrant une capacité temporaire adaptée aux phases du projet sans obliger les entrepreneurs à acheter des équipements. Renta Group a déclaré qu'il étend les services de location spécialisée, y compris les pompes, dans ses pays d'exploitation. Cette approche positionne le groupe pour ajouter des services spécialisés là où l'activité d'infrastructure se développe.
L'Europe occidentale et méridionale façonnent la demande
Le Royaume-Uni reste un centre de demande important en dehors du cadre réglementaire de l'UE. Selwood exploite un réseau national de 24 agences, dont un Centre d'équipements spécialisés à Stoke-on-Trent qui détient des pompes, des actifs d'eau propre, des équipements SelTank et des équipements de traitement. La France dispose d'une base d'équipements nationale au service des projets de construction, du secteur public et des projets hydrauliques, tandis que l'Italie et l'Espagne combinent des besoins de renouvellement municipal avec la gestion des eaux souterraines agricoles. TDF Rental sert les applications de construction, minières, de traitement des eaux et industrielles depuis des sites en Espagne. Les pays d'Europe centrale et orientale élargissent l'utilisation des équipements de location de la construction vers les applications de services publics et municipaux. La Russie reste moins connectée aux chaînes d'approvisionnement en équipements d'Europe occidentale dans les conditions commerciales actuelles. Ces différences obligent les prestataires à équilibrer des modèles de flotte standardisés avec les besoins réglementaires et de service locaux.
Paysage concurrentiel
Concentration du Marché
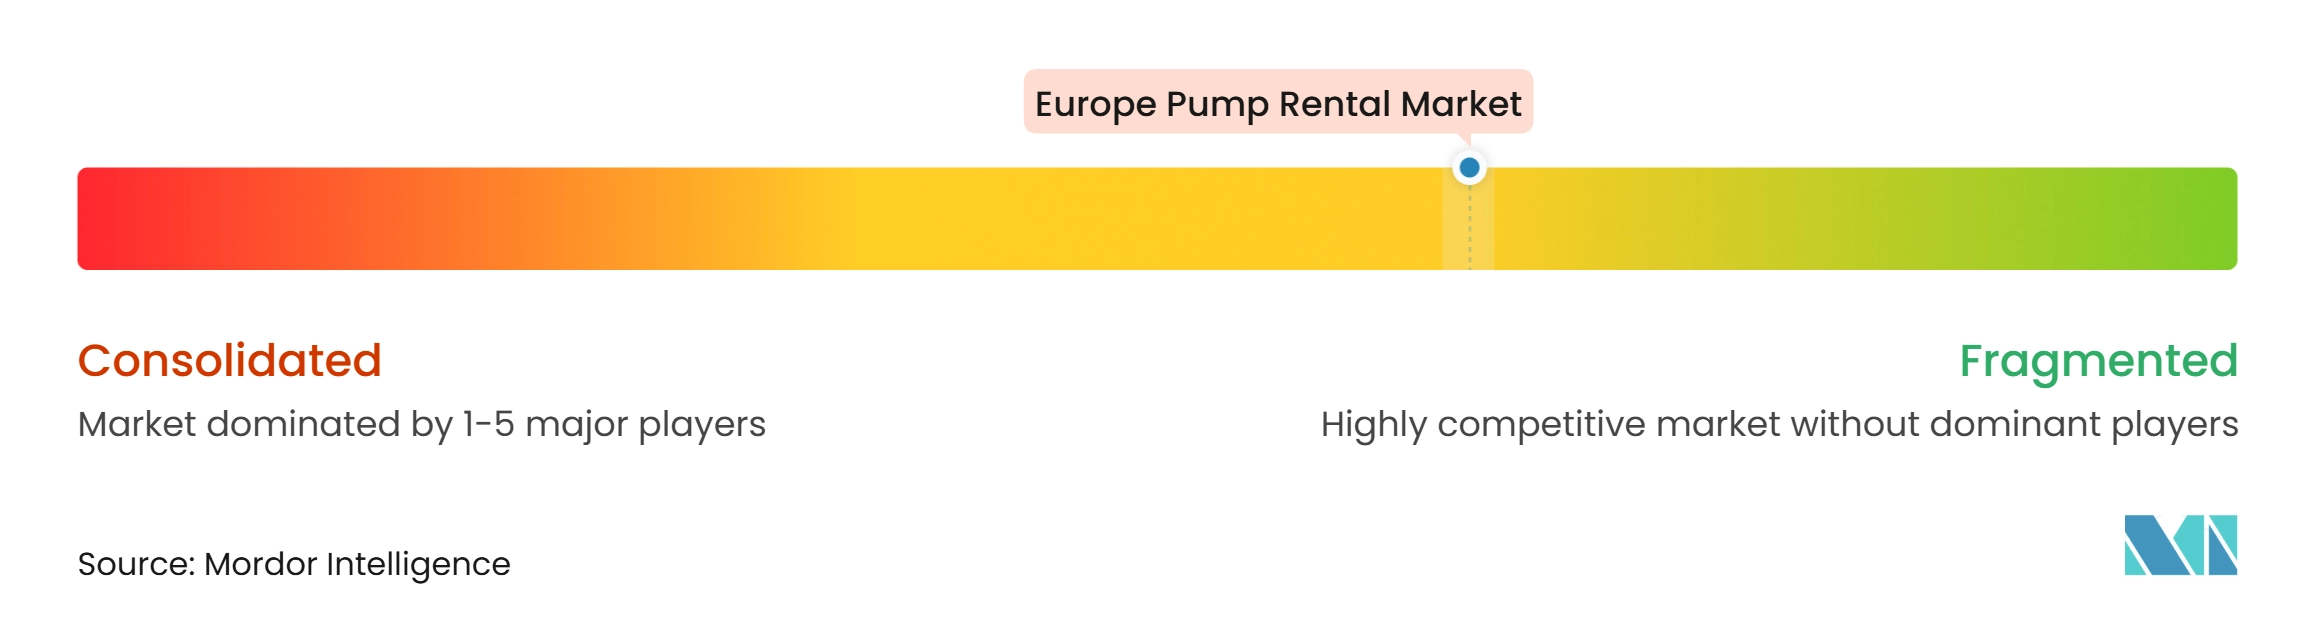
Le marché européen de la location de pompes est modérément concentré au niveau national, mais les grands groupes construisent des plateformes régionales plus larges. Workdry International, Atlas Copco Specialty Rental et Xylem Water Solutions and Services combinent des flottes d'équipements avec des offres de services gérés. Boels a déclaré un chiffre d'affaires de groupe de 2 089,97 millions USD (1 862 millions EUR) pour 2025 sur des opérations dans 27 pays et propose des pompes dans une gamme d'équipements plus large. L'échelle peut réduire les contraintes de mobilisation et soutenir les clients ayant besoin d'un seul fournisseur sur plusieurs sites. Les spécialistes plus petits conservent encore des rôles dans les applications techniques, l'intervention d'urgence et les services locaux.
Les acquisitions constituent une voie clé vers la couverture régionale sur le marché européen de la location de pompes. L'acquisition de Heide Pumpen par Atlas Copco en avril 2025 a ajouté un distributeur et prestataire de services de pompes portables allemand à ses opérations de location. Pioneer Pump a annoncé en mars 2026 que son opération de Hadleigh et Franklin Electric Group avaient renforcé leur position au Royaume-Uni grâce à l'acquisition de Geoquip. Le refinancement de Workdry International soutient l'investissement dans la flotte et les acquisitions alors que le groupe étend son empreinte de services gérés. Ces mouvements montrent pourquoi l'accès au capital, les dépôts locaux et le personnel qualifié deviennent des facteurs concurrentiels importants.
La gestion numérique de la flotte devient de plus en plus pertinente alors que les clients recherchent une sélection d'équipements plus rapide, des réservations, une surveillance et un support de maintenance. Gorman-Rupp Europe a décrit ArchyRental.com comme une plateforme numérique pour la sélection de pompes, la réservation et la gestion de flotte. Les systèmes connectés créent également des exigences en matière de cybersécurité et de conformité pour les services de surveillance à distance. La logistique de flotte, les coûts de maintenance et les besoins de financement restent des contraintes importantes, notamment sur les marchés périphériques où la couverture des dépôts est plus mince. Le marché européen de la location de pompes récompense donc les opérateurs qui combinent des outils numériques avec un service de terrain fiable plutôt que de traiter la commande en ligne comme un substitut au support technique.
Leaders du secteur européen de la location de pompes
-
Boels Topholding B.V.
-
Xylem Inc.
-
Atlas Copco AB
-
Workdry International Limited
-
Renta Group Oy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la location de pompes Entreprises couvertes dans ce rapport
- Atlas Copco AB
- Boels Topholding B.V.
- Buitenkamp B.V.
- Delta Service Location B.V.
- Flexpumps B.V.
- GEARS Rentals GmbH
- Gorman-Rupp Company
- HPS Rental GmbH
- Pioneer Pump, Inc.
- Renta Group Oy
- Rental Pumps B.V.
- Rental Pumps België B.V.
- Selwood Limited
- Siltbuster Limited
- StrefaPomp.pl
- TDF Rental
- Van Heck B.V.
- Vanderkamp Pompen B.V.
- Workdry International Limited
- Xylem Inc.
Développements industriels récents dans Marché européen de la location de pompes
- Mars 2026 : Pioneer Pump à Hadleigh, Suffolk, membre du Franklin Electric Group, a annoncé l'acquisition de Geoquip Water Solutions et Hydrodif Products, finalisée en décembre 2025. L'acquisition a renforcé les capacités du groupe en matière d'eaux souterraines et d'approvisionnement en eau au Royaume-Uni, combinant l'expertise de fabrication et de distribution nationale de Geoquip avec le portefeuille de pompes de rabattement et de location de Pioneer Pump.
- Septembre 2025 : Workdry International a acquis Atlas Dewatering, un spécialiste du wellpoint et du drainage basé en Floride, renforçant davantage sa présence aux États-Unis aux côtés de Holland Pump. Cette opération complète la plateforme européenne existante de Workdry, Selwood et Siltbuster au Royaume-Uni et Vanderkamp aux Pays-Bas, avec une capacité opérationnelle dans le rabattement spécialisé qui fait écho à la gamme de produits européenne.
- Août 2025 : Workdry International a finalisé un refinancement stratégique de dette de 887,37 millions USD (660 millions GBP), comprenant 631,92 millions USD (470 millions GBP) tirés à la clôture et 255,46 millions USD (190 millions GBP) en facilités de crédit renouvelable et de dépenses d'investissement engagées. Le refinancement, soutenu par l'actionnaire majoritaire Arcus Infrastructure Partners, est conçu pour financer l'expansion internationale au Royaume-Uni, aux États-Unis et en Europe par le biais d'investissements organiques dans la flotte et d'acquisitions.
- Avril 2025 : Atlas Copco a acquis Heide Pumpen GmbH, dont le siège est à Gelsenkirchen, en Allemagne, intégrant un distributeur et prestataire de services de pompes portables avec 700 pompes de location et 42 employés dans la division Location spécialisée Power Technique d'Atlas Copco.
Périmètre du rapport sur le marché européen de la location de pompes
La location de pompes est un service qui fournit un accès temporaire ou à long terme à des équipements de pompage spécialisés sans nécessiter un achat direct.
Le marché européen de la location de pompes est segmenté par type de pompe, secteur d'utilisation finale et géographie. Par type de pompe, le marché est segmenté en pompes centrifuges, pompes à déplacement positif, pompes submersibles, pompes à membrane, pompes à vide et autres types de pompes. Par secteur d'utilisation finale, le marché est divisé entre construction, mines et métaux, pétrole et gaz, services publics d'eau et d'eaux usées, production d'énergie, chimie et pétrochimie, fabrication et traitement industriel, municipal et gouvernemental, agriculture et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché européen de la location de pompes dans 7 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes centrifuges |
| Pompes à déplacement positif |
| Pompes submersibles |
| Pompes à membrane |
| Pompes à vide |
| Autres types de pompes |
| Construction |
| Mines et métaux |
| Pétrole et gaz |
| Services publics d'eau et d'eaux usées |
| Production d'énergie |
| Chimie et pétrochimie |
| Fabrication et traitement industriel |
| Municipal et gouvernemental |
| Agriculture |
| Autres utilisateurs finaux |
| Allemagne |
| France |
| Italie |
| Espagne |
| Royaume-Uni |
| Pologne |
| Russie |
| Reste de l'Europe |
| Par type de pompe | Pompes centrifuges |
| Pompes à déplacement positif | |
| Pompes submersibles | |
| Pompes à membrane | |
| Pompes à vide | |
| Autres types de pompes | |
| Par secteur d'utilisation finale | Construction |
| Mines et métaux | |
| Pétrole et gaz | |
| Services publics d'eau et d'eaux usées | |
| Production d'énergie | |
| Chimie et pétrochimie | |
| Fabrication et traitement industriel | |
| Municipal et gouvernemental | |
| Agriculture | |
| Autres utilisateurs finaux | |
| Par géographie | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des services européens de location de pompes d'ici 2032 ?
Le marché européen de la location de pompes devrait atteindre 4,86 milliards USD d'ici 2032, avec un CAGR de 5,95 % à partir de 2027. La projection reflète la demande de capacité temporaire flexible dans les infrastructures, le traitement des eaux, la construction et les travaux de maintenance industrielle, où les flottes achetées peuvent rester inactives entre les mises à niveau planifiées, les arrêts, les déploiements d'urgence ou les projets de drainage saisonniers.
Quel type de pompe domine la demande de location en Europe ?
Les pompes centrifuges dominent avec une part de 38,3 % en 2026, car elles répondent aux besoins courants de rabattement, de dérivation, de drainage et de transfert d'eau. Leur large plage de débit et leur compatibilité avec les entraînements diesel et électriques soutiennent également une mobilisation rapide sur des sites variés, des travaux municipaux au génie civil et aux missions de drainage agricole.
Quelle catégorie de pompes connaît la croissance la plus rapide ?
Les pompes submersibles devraient croître à un CAGR de 6,2 % jusqu'en 2032, soutenues par les travaux d'infrastructure urbaine et le rabattement en sous-sol. Elles sont particulièrement pertinentes là où les projets nécessitent des options à entraînement électrique ou ont des limites sur les équipements diesel en surface.
Quel utilisateur final crée la plus grande demande de pompes louées ?
La construction détient une part de 27,4 % en 2026, portée par les besoins d'excavation, de génie civil et de rabattement lié aux projets. Les entrepreneurs utilisent des équipements de location lorsque les conditions hydrauliques, la durée du projet et les besoins en débit diffèrent d'un site à l'autre.
Pourquoi les services publics d'eau augmentent-ils leur recours au pompage temporaire ?
Les services publics d'eau et d'eaux usées devraient croître à un CAGR de 6,4 % jusqu'en 2032, les mises à niveau des stations de traitement et la réhabilitation des réseaux nécessitant une capacité de dérivation. Le pompage temporaire aide les services publics à maintenir le fonctionnement des systèmes d'eau et d'eaux usées pendant la réfection des actifs permanents.
Quel pays européen devrait connaître la croissance la plus rapide pour les pompes louées ?
La Pologne devrait croître à un CAGR de 6,6 % jusqu'en 2032, soutenue par l'activité de projets d'infrastructure et municipaux. Le profil de croissance du pays soutient des opportunités pour les prestataires disposant d'une disponibilité locale de flotte et d'une capacité de service spécialisée, notamment là où les travaux routiers, ferroviaires, énergétiques, hydrauliques et municipaux nécessitent des solutions de pompage temporaire et phasé plutôt que des achats de flotte permanents.