
Marktgröße und Marktanteil des europäischen Pumpenvermietungsmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.44 Milliarden US-Dollar |
| Marktgröße (2027) | 3.64 Milliarden US-Dollar |
| Marktgröße (2032) | 4.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.95 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Pumpenvermietungsmarkts von Mordor Intelligence
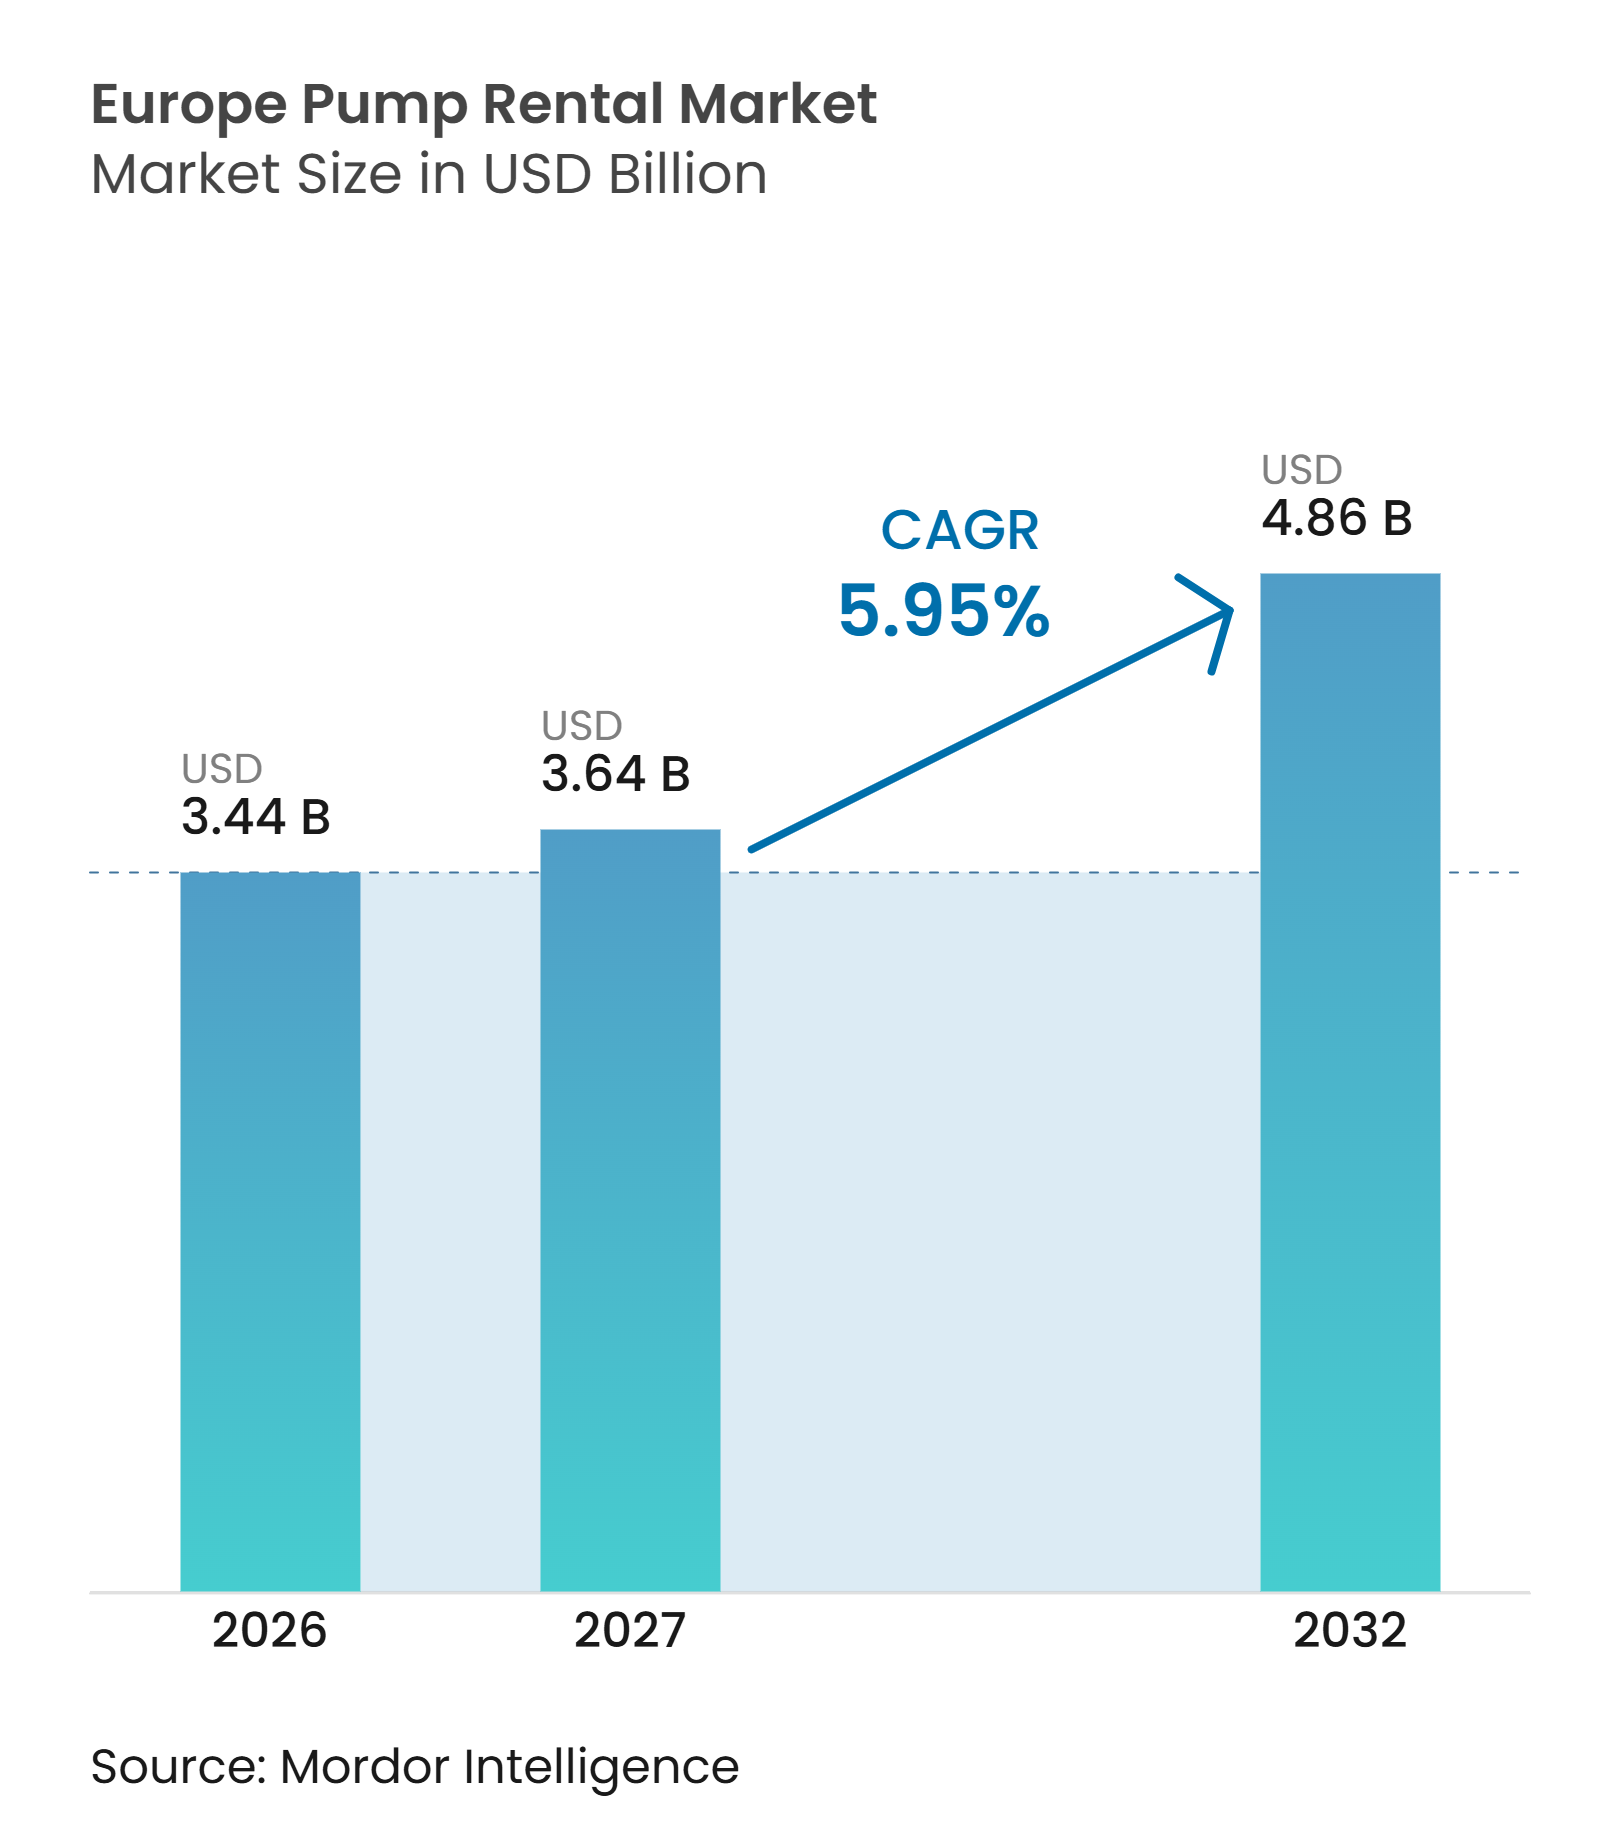
Die Marktgröße des europäischen Pumpenvermietungsmarkts wird für 2026 auf 3,44 Milliarden USD und für 2027 auf 3,64 Milliarden USD geschätzt und soll bis 2032 einen Wert von 4,86 Milliarden USD erreichen, mit einem CAGR von 5,95 % von 2027 bis 2032. Der europäische Pumpenvermietungsmarkt entwickelt sich in Richtung verwalteter Serviceverträge, da Versorgungsunternehmen, Auftragnehmer und Industriebetreiber flexible Kapazitäten für Arbeiten suchen, die eine dauerhafte Geräteanschaffung nicht rechtfertigen. Wasseraufbereitungsmodernisierungen, Rohrsanierungen, Regenwasserprojekte und Stilllegungen von Altlastenstandorten erzeugen temporäre Pumpbedarfe, die in konzentrierten Zeiträumen auftreten. Klimabedingte Hochwasserreaktionen verlagern sich ebenfalls auf vorab vereinbarte Kapazitätsvereinbarungen, was Anbieter mit großen Fahrzeugparks und schneller Mobilisierungsfähigkeit begünstigt.[1] Anbieter erneuern ihre Fahrzeugparks auch mit Stufe-V-Diesel-, Elektro- und Hebersystemen, um Standortanforderungen zu erfüllen und betriebliche Einschränkungen zu reduzieren.[2] Der Wettbewerb wird zunehmend durch Flottenumfang, lokale Serviceabdeckung, Fernüberwachung, Personalkapazität und die Fähigkeit zur Verwaltung von Genehmigungen in nationalen Märkten geprägt.
Wichtigste Erkenntnisse des Berichts
- Nach Pumpentyp hielten Kreiselpumpen im Jahr 2026 einen Marktanteil von 38,3 % am europäischen Pumpenvermietungsmarkt, während Tauchmotorpumpen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
- Nach Endverbraucherbranche hielt das Bauwesen im Jahr 2026 einen Marktanteil von 27,4 % am europäischen Pumpenvermietungsmarkt, während Wasser- und Abwasserversorgungsunternehmen bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Marktanteil von 23,6 % am europäischen Pumpenvermietungsmarkt, während Polen bis 2032 voraussichtlich mit einem CAGR von 6,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerung der europäischen Wasser- und Abwasserinfrastruktur | +1.5% | EU-weit, am stärksten in Deutschland, Frankreich, Polen und Italien | Langfristig (≥ 4 Jahre) |
| Klimabedingte Überschwemmungen, Dürren und Notfallpumpmaßnahmen | +0.9% | Deutschland, Niederlande, Vereinigtes Königreich, Frankreich, Spanien und Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Verlagerung vom Kapitalkauf zur flexiblen Gerätevermietung | +1.2% | EU-weit, mit höherem Durchdringungspotenzial in den Benelux-Ländern und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Industrielle Stilllegungen, Modernisierungen von Altlastenstandorten und temporäre Kapazitäten | +0.7% | Deutschland, Niederlande, Frankreich, Vereinigtes Knigreich und Benelux | Langfristig (≥ 4 Jahre) |
| Emissionsarme Elektro- und Stufe-V-Mietfahrzeugparks | +0.5% | EU-weit, insbesondere in städtischen Gebieten in Deutschland, Frankreich und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende digitale Überwachung und verwaltete Pumpdienstleistungen | +0.4% | Nordeuropa, Vereinigtes Königreich, Deutschland und Polen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerung der europäischen Wasser- und Abwasserinfrastruktur
Der europäische Pumpenvermietungsmarkt profitiert von einer anhaltenden Pipeline an Wasser- und Abwasserprojekten in der gesamten Region. Die Europäische Investitionsbank hat für 2025 bis 2027 16,84 Milliarden USD (15 Milliarden EUR) für Wasserprojekte zugesagt, wobei das Programm darauf abzielt, weitere 28,01 Milliarden USD (25 Milliarden EUR) von kommerziellen Investoren zu mobilisieren.[3] Die Finanzierung unterstützt Abwassermodernisierungen, Rohrsanierungen und Regenwassermanagement, die jeweils während der Bauphase temporäres Bypass-Pumpen erfordern können. Die überarbeitete Kommunalabwasserbehandlungsrichtlinie erhöht den Konformitätsdruck für Kommunen und unterstützt einen längeren Ersatzzyklus für Behandlungsanlagen. Mehrere Versorgungsunternehmen, die ähnliche Fristen einhalten müssen, können Arbeiten gleichzeitig planen, was die Nachfrage nach temporären Kapazitäten konzentriert. Dieses Planungsmuster macht spezialisierte Mietfahrzeugparks für viele Auftragnehmer nützlicher als eigene Geräte.
Verlagerung vom Kapitalkauf zur flexiblen Gerätevermietung
Der europäische Pumpenvermietungsmarkt wird durch den Wandel von Kapitalkäufen hin zu Mietzugang für intermittierende Pumpbedarfe unterstützt. Die Verordnung (EU) 2016/1628 hat die Anforderungen an neue nicht für den Straßenverkehr bestimmte mobile Maschinen und Geräte erhöht, einschließlich dieselbetriebener Geräte, die auf vielen Baustellen eingesetzt werden.[4] Auftragnehmer können daher große Geräteverpflichtungen vermeiden, indem sie Pumpen mieten, wenn Projektzeitplan und Durchflussanforderungen klar sind. Dieser Ansatz hält Fahrzeugparks auch ohne dass jeder Auftragnehmer die vollen Flottenkosten trägt im Einklang mit Wartungs-, Emissions- und Sicherheitsanforderungen. Mietanbieter können längere Verträge erhalten, wenn temporäres Pumpen in Standortmanagementpläne einbezogen wird, anstatt als einmaliger Notfallservice eingekauft zu werden. Das Betriebsmodell ist besonders relevant, wenn Bautätigkeit und Infrastrukturarbeiten im Projektverlauf unterschiedliche Pumpenkonfigurationen erfordern.
Klimabedingte Überschwemmungen, Dürren und Notfallpumpmaßnahmen
Der europäische Pumpenvermietungsmarkt erhält wiederkehrende Nachfrage durch Überschwemmungen und andere Wassermanagementvorfälle. Das Technische Hilfswerk Deutschlands setzte Hochleistungspumpen in Nordrhein-Westfalen und Sachsen-Anhalt während der Reaktion auf Sturm Walter im September 2025 ein. Solche Einsätze zeigen, warum Behörden Zugang zu Geräten benötigen, die schnell zwischen Standorten bewegt werden können. Kommunen und Wasserbehörden benötigen zunehmend zuverlässige Pumpkapazitäten bei Hochwasserschutz-, Entwässerungs- und Überlaufmanagementarbeiten. Rahmenvereinbarungen können eine einmalige Notfallreaktion in eine geplante Kapazitätsreservierung umwandeln. Betreiber mit verteilten Fahrzeugparks, geschultem Personal und 24-Stunden-Reaktionsfähigkeit sind besser positioniert, um diese Anforderungen zu erfüllen.
Emissionsarme Elektro- und Stufe-V-Mietfahrzeugparks
Die Flottenerneuerung wird zu einem wichtigen Wettbewerbsfaktor im europäischen Pumpenvermietungsmarkt. Stufe-V-Anforderungen gelten für neue nicht für den Straßenverkehr bestimmte mobile Maschinen und Geräte, die auf dem europäischen Markt in Verkehr gebracht werden, und betreffen dieselbetriebene Pumpgeräte. Städtische Projektstandorte erfordern auch Alternativen, die lokale Emissionen und Standortunterbrechungen reduzieren. Van Heck BV setzte Anfang 2026 6 Stufe-V-Dieselpumpen mit Leistungen von bis zu 754 kW und ein Hebersystem mit 180.000 m³/h ein. Ein gemischter Fahrzeugpark kann Hochdruckarbeiten mit Dieselaggregaten, städtische Entwässerung mit elektrischen Tauchmotorpumpen und emissionsarme Transferarbeiten mit Hebersystemen abdecken. Anbieter, die diese Optionen anbieten, können auf unterschiedliche technische Bedingungen reagieren, ohne Kunden auf einen Gerätetyp festzulegen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Pumpenbedienern und Inbetriebnahmetechnikern | -0.7% | Deutschland, Vereinigtes Königreich, Niederlande, Frankreich und Polen | Mittelfristig (2–4 Jahre) |
| Fragmentierte nationale Genehmigungs- und Grundwasserregelungen für Einleitungen | -0.6% | Deutschland, Niederlande, Vereinigtes Königreich, Polen, Italien und Frankreich | Langfristig (≥ 4 Jahre) |
| Flottenlogistik, Wartungs- und Finanzierungsintensität | -0.5% | EU-weit, mit größerem Druck in peripheren osteuropäischen Märkten | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken in vernetzten temporären Pumpsystemen | -0.3% | EU-weit, hauptsächlich Betreiber, die IoT-gestützte Fernüberwachung nutzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Pumpenbedienern und Inbetriebnahmetechnikern
Der europäische Pumpenvermietungsmarkt benötigt Techniker, die Mehrpumpenanlagen unter Zeitdruck in Betrieb nehmen, Fehler beheben und verwalten können. Diese Arbeit erfordert praktische Kenntnisse in Hydraulik, Elektrosystemen, Telemetrie und Arbeitssicherheit. Die Kombination ist durch allgemeine Bauarbeiter schwer zu ersetzen. Selwood unterhielt im Jahr 2025 und Anfang 2026 Rekrutierungsaktivitäten für Feldtechniker, Notfallreaktionspersonal und regionale Kundenbetreuer. Größere Anbieter können in Ausbildungsprogramme und strukturierte Schulungen investieren, während kleinere lokale Spezialisten möglicherweise weniger Kapazität haben, eine ähnliche Belegschaft aufzubauen. Die Arbeitskräftebeschränkung kann die Flottenauslastung begrenzen, selbst wenn Geräte verfügbar sind.
Fragmentierte nationale Genehmigungs- und Grundwasserregelungen für Einleitungen
Der europäische Pumpenvermietungsmarkt sieht sich in nationalen Märkten mit unterschiedlichen Vorschriften für Grundwasserentnahme, Einleitungsqualität und Umweltüberwachung konfrontiert. Die Wasserrahmenrichtlinie legt gemeinsame Ziele fest, aber nationale Behörden und regionale Wasserverbände behalten eine wichtige Rolle bei der Umsetzung. Grenzüberschreitende Arbeiten können daher separate Genehmigungsverfahren und unterschiedliche Betriebsbedingungen erfordern. Dies kann die Gerätmobilisierung verzögern und den Planungsaufwand für Notfalleinsätze erhöhen. Die Europäische Kommission hat auch einen Beschleuniger für Investitionen in die Wasserresilienz eingeführt, was den politischen Fokus auf Wasserinfrastruktur unterstreicht. Das regulatorische Umfeld begünstigt weiterhin Anbieter mit lokalem Betriebswissen und etablierten Beziehungen zu Wasserbehörden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
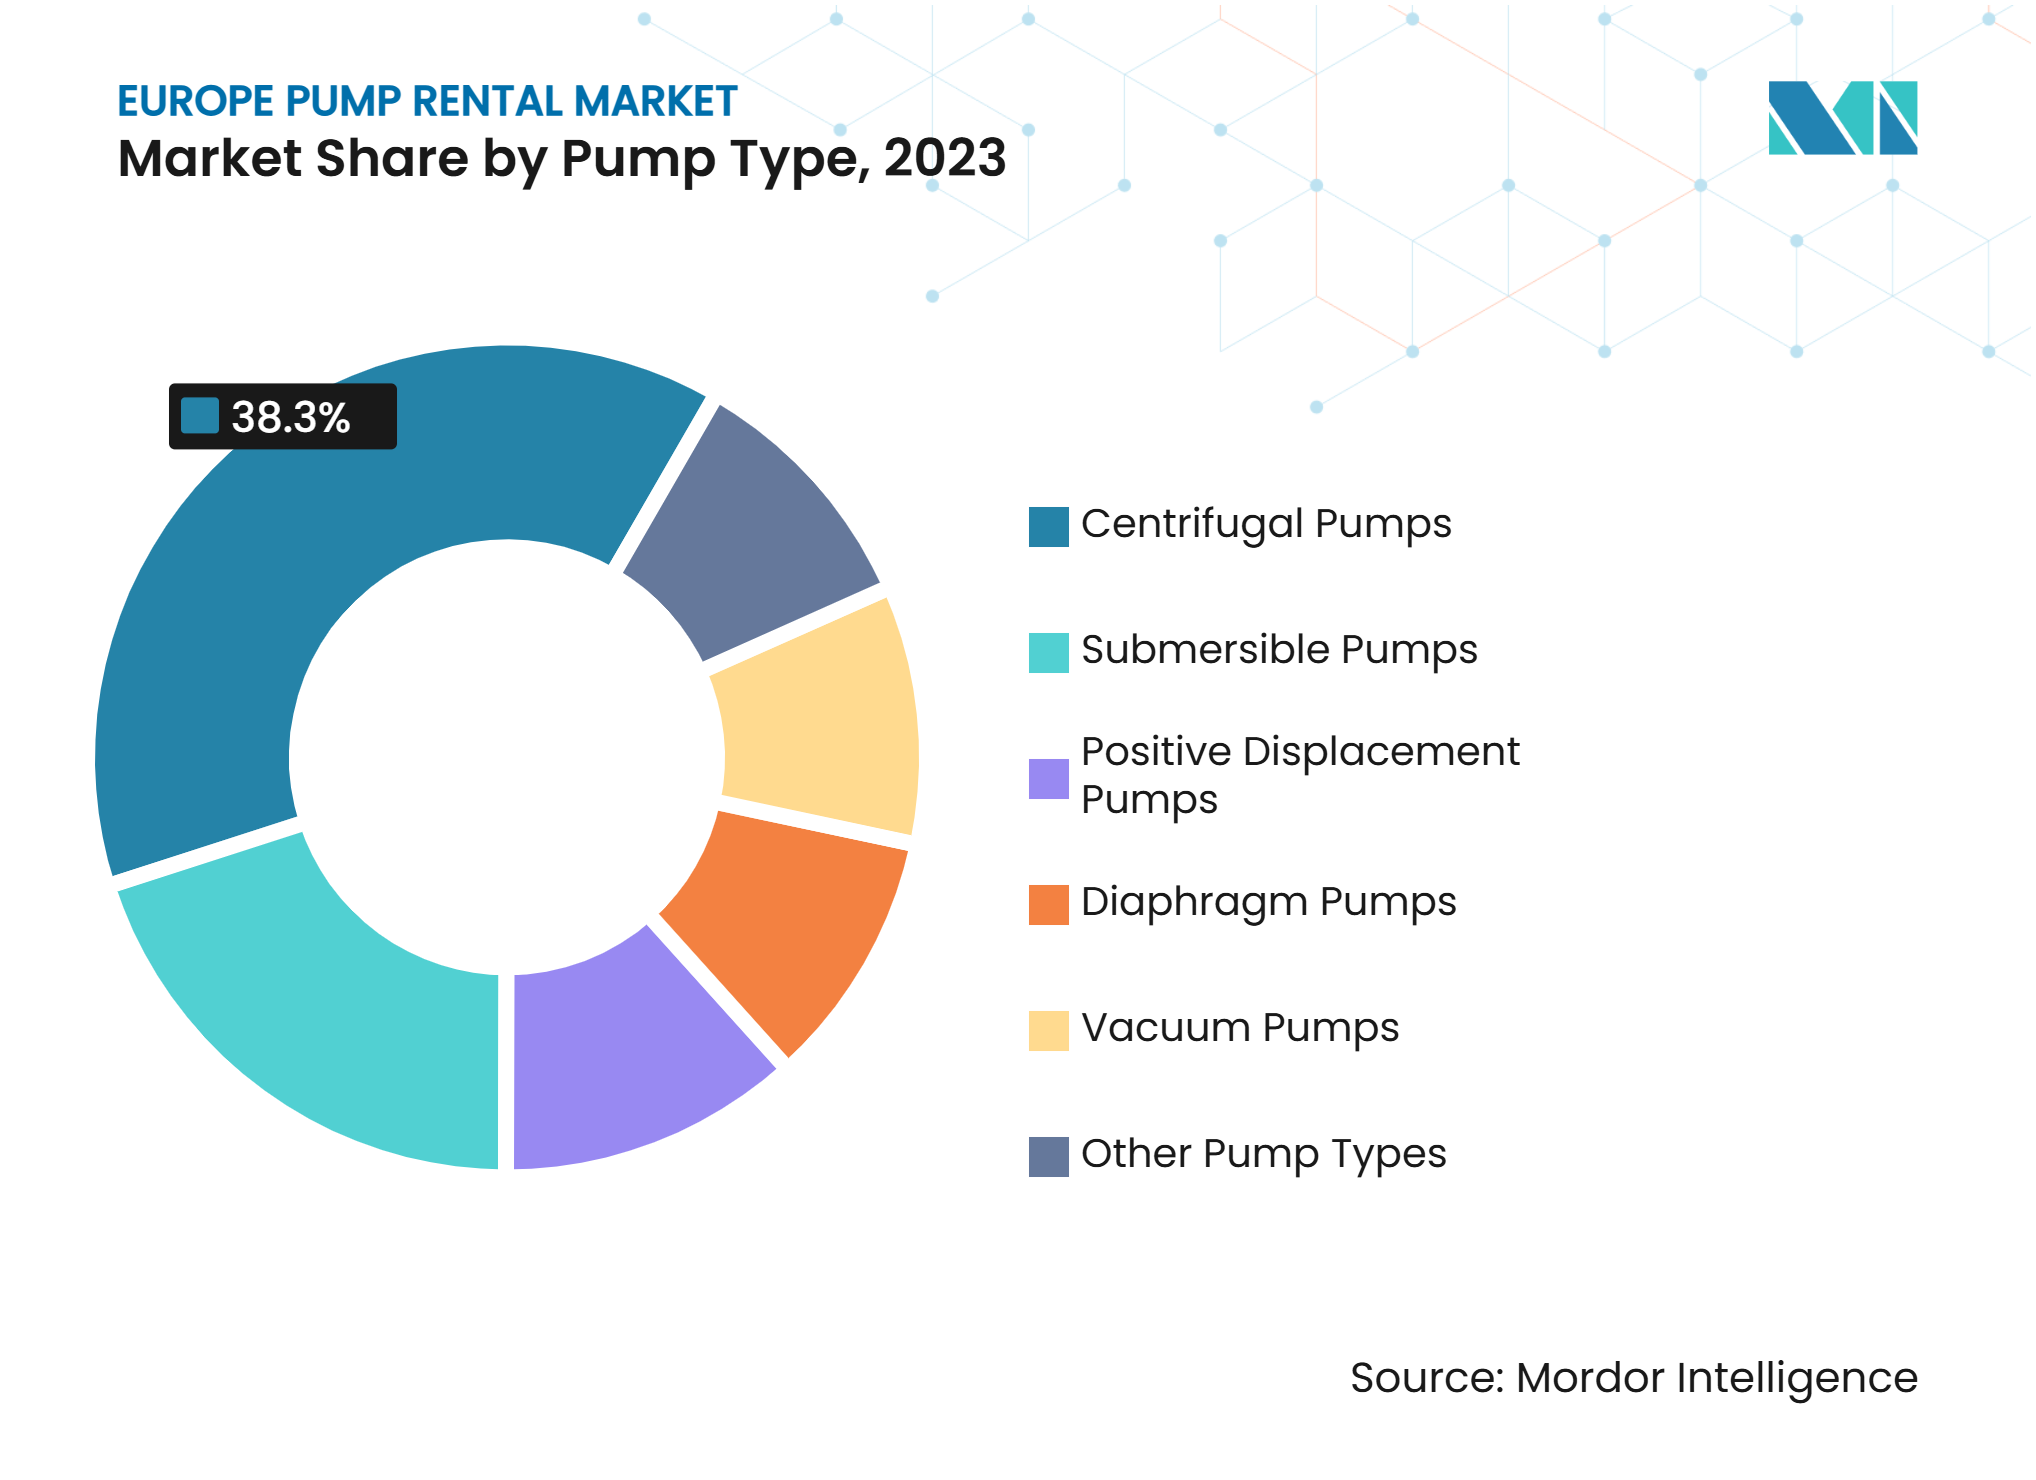
Tauchmotorpumpen gewinnen gegenüber der Dominanz von Kreiselpumpen an BodenKreiselpumpen hielten im Jahr 2026 einen Marktanteil von 38,3 % am europäischen Pumpenvermietungsmarkt. Ihr breiter Durchflussbereich und ihr unkompliziertes Wartungsprofil unterstützen die Bauentwässerung, kommunale Bypass-Arbeiten und landwirtschaftliche Entwässerung. Sie können mit Diesel- oder Elektroantrieben betrieben werden, was sie für eine schnelle Standortmobilisierung geeignet macht. Die Marktgröße des europäischen Pumpenvermietungsmarkts für Kreiselpumpengeräte wird durch Projekte gestützt, die einen hohen Wasservolumentransfer mit vorhersehbaren Geräteanforderungen benötigen.
Tauchmotorpumpen werden bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen, der höchsten Rate unter den Pumpentypen. Sie eignen sich für das Wassermanagement unterhalb der Geländeoberkante und für städtische Infrastrukturarbeiten, bei denen oberirdische Geräte möglicherweise Platz- oder Emissionsbeschränkungen unterliegen. Elektrische Tauchmotorpumpen können Auftragnehmern helfen, lokale Umweltbedingungen zu erfüllen und gleichzeitig die Entwässerungsleistung aufrechtzuerhalten. Verdrängerpumpen bleiben für chemische, petrochemische und Schlamm-Transferarbeiten relevant, während Membran- und Vakuumpumpen Sanierungsmaßnahmen, pharmazeutische Entwässerung und industrielle Prozesse unterstützen. Axial- und Diagonalpumpen dienen Hochwasserschutz- und Bewässerungsarbeiten, die einen hohen Volumentransfer erfordern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
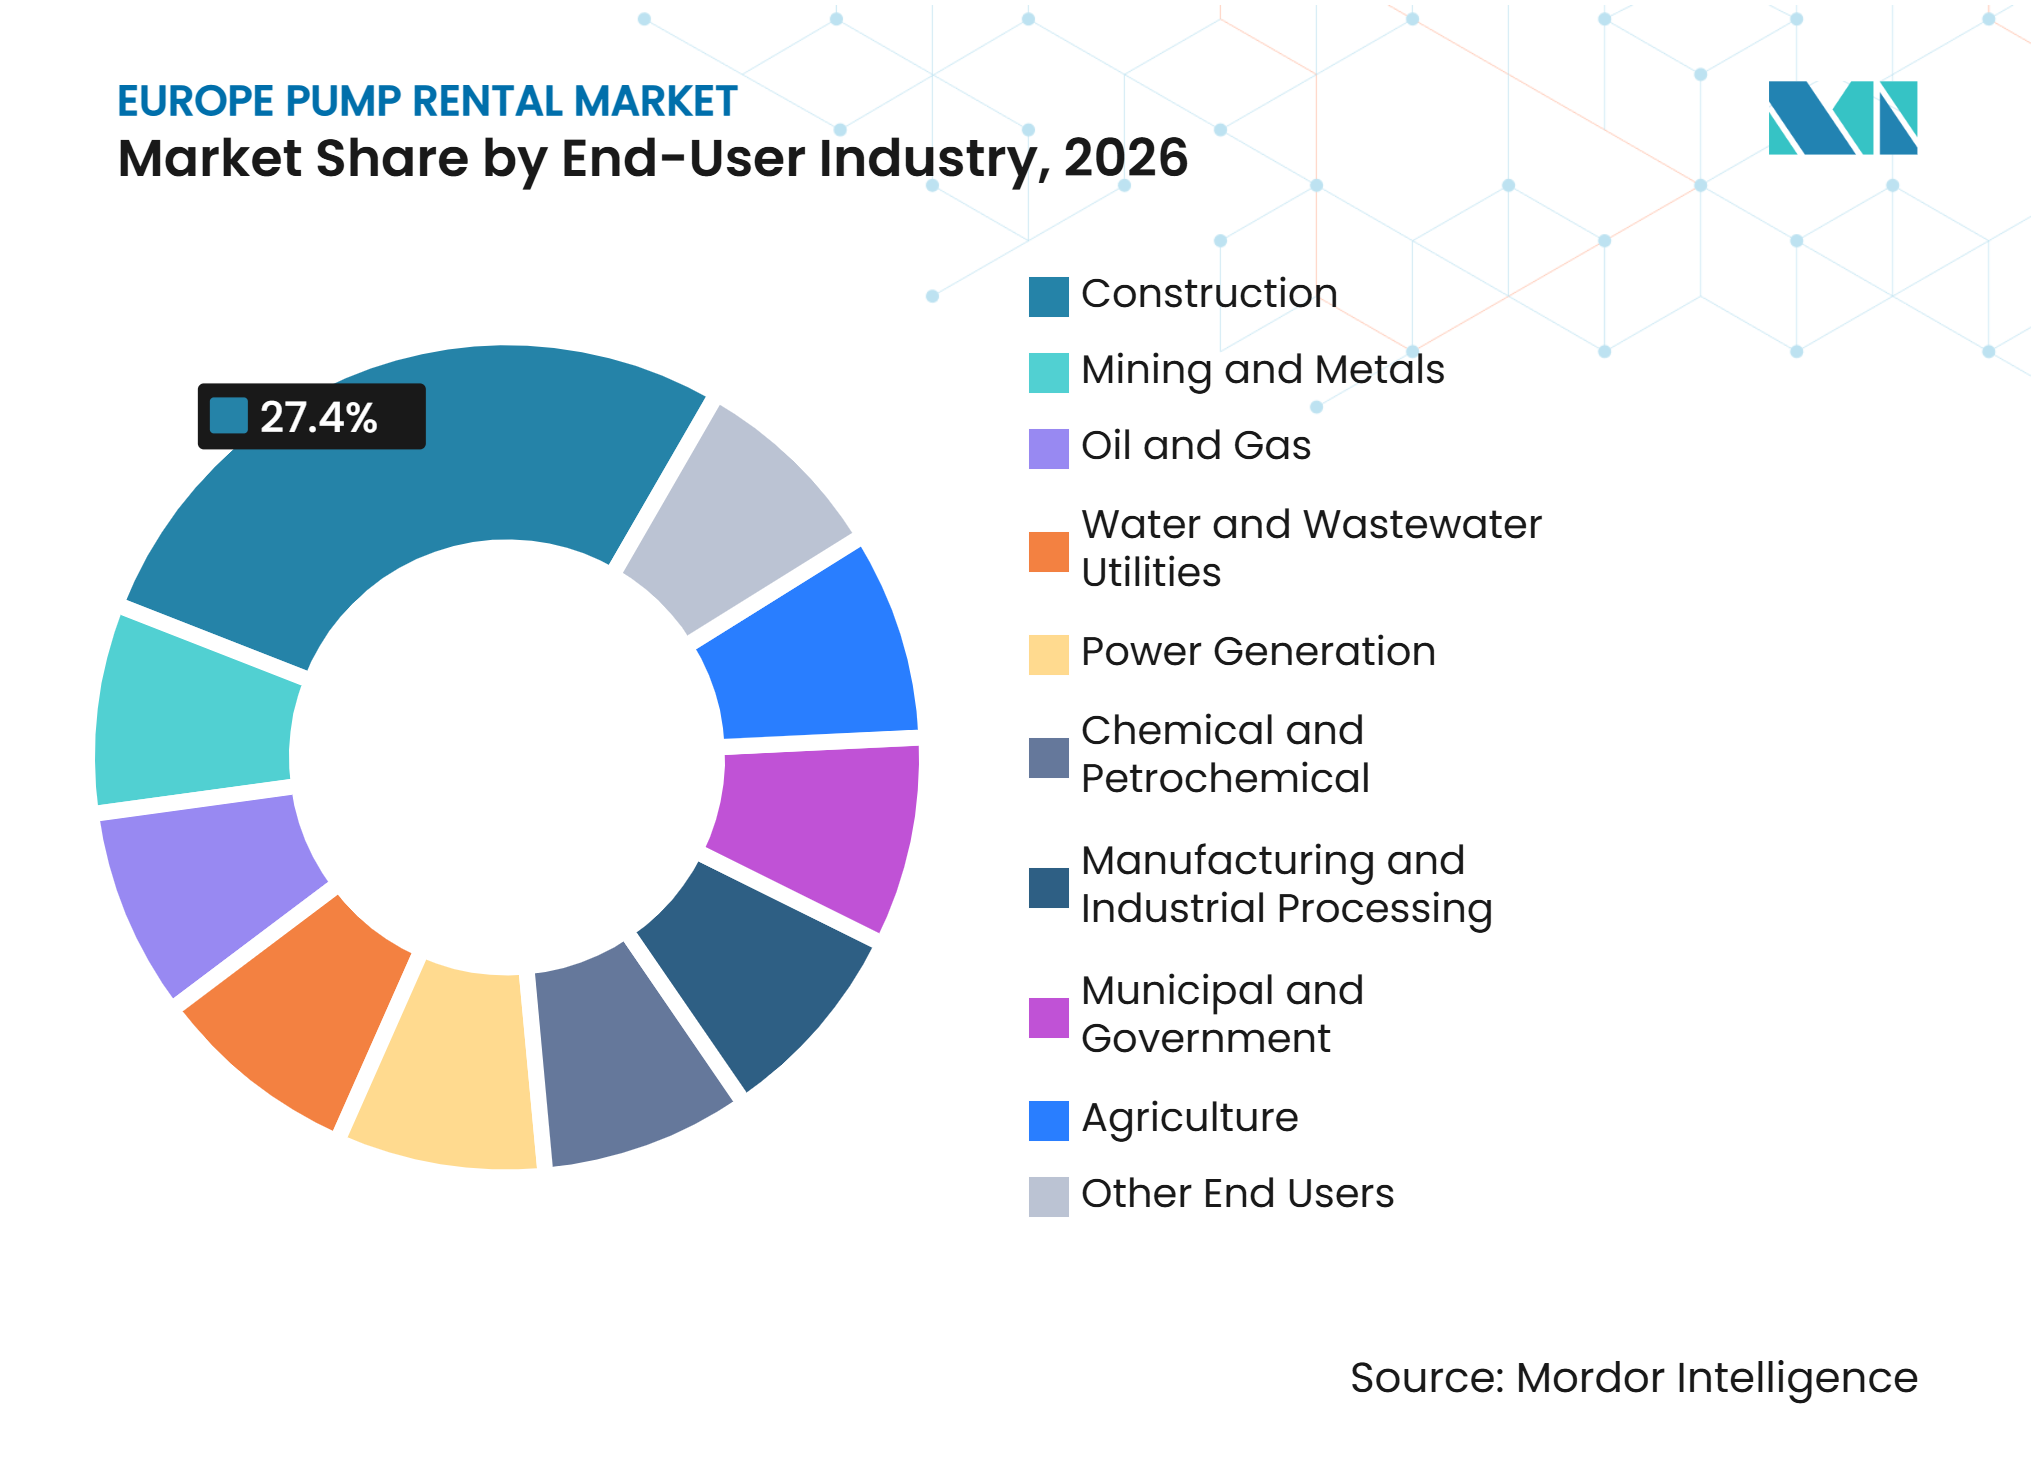
Versorgungsunternehmen überholen das Bauwesen als WachstumsmotorDas Bauwesen hielt im Jahr 2026 einen Marktanteil von 27,4 % am europäischen Pumpenvermietungsmarkt. Tiefbau-, Hochbau- und Infrastrukturprojekte erfordern temporäre Entwässerung vor, während und nach Aushubarbeiten. Eurostat meldete, dass die EU-Bauproduktion im August 2026 um 2,0 % gegenüber dem Vorjahr gestiegen ist. Auftragnehmer nutzen Mietfahrzeugparks, wenn die Wasserbedingungen auf den Baustellen variieren oder wenn der Gerätebedarf während der Spitzenbauaktivität steigt. Das Bauwesen bleibt daher die größte Endverbraucherbasis, auch wenn einzelne Projekte ungleichmäßige Zeitpläne aufweisen.
Wasser- und Abwasserversorgungsunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen. Die Marktgröße des europäischen Pumpenvermietungsmarkts für Versorgungsarbeiten wird durch Modernisierungen von Kläranlagen und Netzsanierungen gestützt, die während der Bauphase Bypass-Kapazitäten erfordern. Die Zusage der Europäischen Investitionsbank über 15 Milliarden EUR für 2025 bis 2027 unterstützt das Investitionsumfeld für diese Projekte. Bergbau- und Metallbetriebe benötigen Grundwasserkontrolle in Skandinavien und auf dem Balkan, während Öl- und Gasarbeiten weiterhin temporäre Hochdrucktransferkapazitäten rund um die Nordsee benötigen. Chemie-, Petrochemie- und Stromerzeugungsstandorte benötigen Spezialgeräte und verwaltete Dienstleistungen während geplanter Stilllegungen, während kommunale und landwirtschaftliche Nutzer eine wiederkehrende Basisnachfrage erzeugen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutschland: Infrastrukturmomentum verankert den größten Markt
Deutschland hatte im Jahr 2026 einen Marktanteil von 23,6 % am europäischen Pumpenvermietungsmarkt. Seine Baubasis, Industrietätigkeit, Wasserinfrastruktur und Energiewendeprojekte schaffen mehrere Quellen temporären Pumpbedarfs. Fernwärmemodernisierungen, Kohlekraftwerksumrüstungen und Netzausbau können Entwässerungs- und Bypass-Arbeiten in städtischen und stadtnahen Lagen erfordern. Diese Bedingungen unterstützen elektrische Tauchmotorpumpen und emissionsarme Heberoptionen neben konventionellen Dieselgeräten. Atlas Copco erwarb im April 2025 Heide Pumpen GmbH und fügte seiner Specialty-Rental-Sparte einen Mietfahrzeugpark mit 700 Einheiten und 42 Mitarbeitern hinzu. Die Transaktion spiegelt den Wert lokaler Flottenabdeckung in einem Markt mit einem fragmentierten Händlernetzwerk wider.
Polen: EU-Fondsmittelabrufe treiben den am schnellsten wachsenden Markt an
Polen wird bis 2032 voraussichtlich mit einem CAGR von 6,6 % wachsen. Der Marktanteil des europäischen Pumpenvermietungsmarkts für Polen wird voraussichtlich von Aufbau- und Resilienzfinanzierungen profitieren, die auf Straßen-, Schienen-, Energie-, Wasser- und Kommunalprojekte ausgerichtet sind. Mietanbieter können diese Projekte bedienen, indem sie temporäre Kapazitäten anbieten, die den Projektphasen entsprechen, ohne dass Auftragnehmer Geräte kaufen müssen. Renta Group hat erklärt, dass es Spezialvermietungsdienstleistungen, einschließlich Pumpen, in seinen Betriebsländern ausbaut. Dieser Ansatz positioniert die Gruppe, um spezialisierte Dienstleistungen dort hinzuzufügen, wo die Infrastrukturaktivität zunimmt.
West- und Südeuropa prägen die Nachfrage
Das Vereinigte Königreich bleibt ein wichtiges Nachfragezentrum außerhalb des EU-Regulierungsrahmens. Selwood betreibt ein nationales Netzwerk von 24 Niederlassungen, darunter ein Spezialgerätezentrum in Stoke-on-Trent, das Pumpen, Trinkwasseranlagen, SelTank-Geräte und Aufbereitungsgeräte vorhält. Frankreich verfügt über eine inländische Gerätebasis für Bau-, öffentliche und Wasserprojekte, während Italien und Spanien kommunale Erneuerungsbedarfe mit landwirtschaftlichem Grundwassermanagement verbinden. TDF Rental bedient Bau-, Bergbau-, Wasseraufbereitungs- und Industrieanwendungen von Standorten in Spanien aus. Länder in Mittel- und Osteuropa weiten den Einsatz von Mietgeräten vom Bauwesen auf Versorgungs- und Kommunalanwendungen aus. Russland ist unter den aktuellen Handelsbedingungen weniger mit westeuropäischen Gerätelieferketten verbunden. Diese Unterschiede erfordern von Anbietern, standardisierte Flottenmodelle mit lokalen regulatorischen und Serviceanforderungen in Einklang zu bringen.
Wettbewerbslandschaft
Marktkonzentration
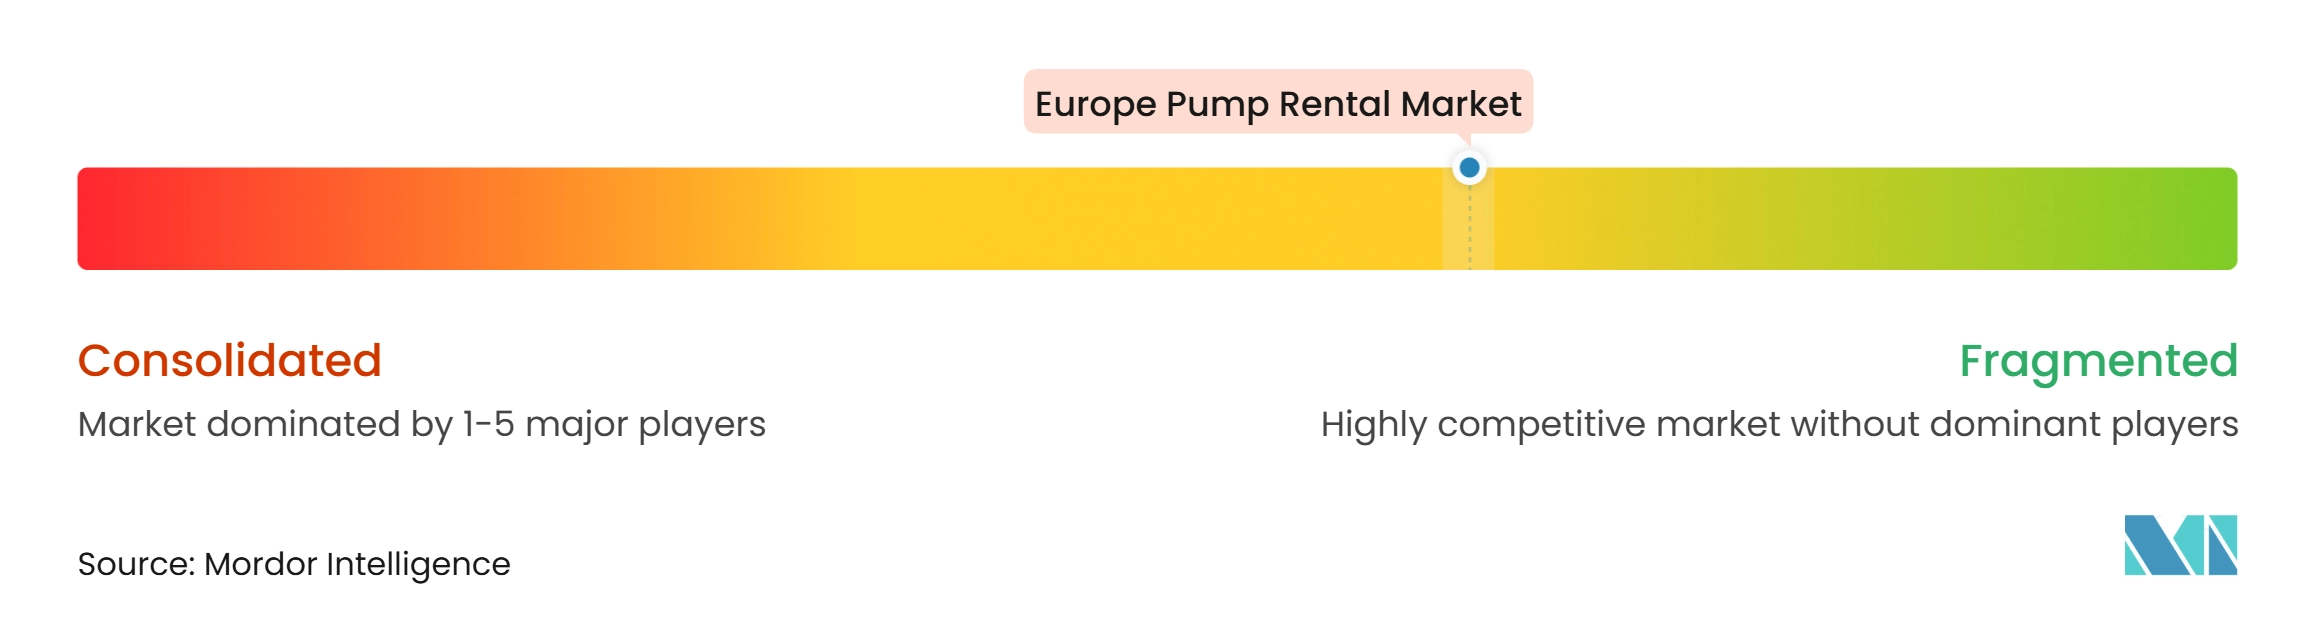
Der europäische Pumpenvermietungsmarkt ist auf Länderebene mäßig konzentriert, aber größere Gruppen bauen breitere regionale Plattformen auf. Workdry International, Atlas Copco Specialty Rental und Xylem Water Solutions and Services kombinieren Geräteflotten mit verwalteten Serviceangeboten. Boels meldete für 2025 einen Gruppenerlös von 2.089,97 Millionen USD (1.862 Millionen EUR) aus Betrieben in 27 Ländern und bietet Pumpen innerhalb eines breiteren Gerätesortiments an. Skalierung kann Mobilisierungsbeschränkungen reduzieren und Kunden unterstützen, die einen Lieferanten für mehrere Standorte benötigen. Kleinere Spezialisten behalten weiterhin Rollen in technischen Anwendungen, Notfallreaktionen und lokalen Servicearbeiten.
Akquisitionen sind ein wichtiger Weg zur regionalen Abdeckung im europäischen Pumpenvermietungsmarkt. Die Akquisition von Heide Pumpen durch Atlas Copco im April 2025 fügte seinen Mietbetrieben einen deutschen Vertreiber und Dienstleister für tragbare Pumpen hinzu. Pioneer Pump gab im März 2026 bekannt, dass sein Betrieb in Hadleigh und die Franklin Electric Group ihre UK-Position durch die Geoquip-Akquisition gestärkt haben. Die Refinanzierung von Workdry International unterstützt Flotteninvestitionen und Akquisitionen, während die Gruppe ihren Managed-Service-Fußabdruck ausbaut. Diese Schritte zeigen, warum Zugang zu Kapital, lokalen Depots und geschultem Personal zu wichtigen Wettbewerbsfaktoren werden.
Digitales Flottenmanagement wird relevanter, da Kunden schnellere Geräteauswahl, Reservierungen, Überwachung und Wartungsunterstützung suchen. Gorman-Rupp Europe hat ArchyRental.com als digitale Plattform für Pumpenauswahl, Reservierung und Flottenmanagement beschrieben. Vernetzte Systeme schaffen auch Cybersicherheits- und Compliance-Anforderungen für Fernüberwachungsdienste. Flottenlogistik, Wartungskosten und Finanzierungsbedarfe bleiben wesentliche Einschränkungen, insbesondere in peripheren Märkten, wo die Depotabdeckung dünner ist. Der europäische Pumpenvermietungsmarkt belohnt daher Betreiber, die digitale Werkzeuge mit zuverlässigem Außendienst kombinieren, anstatt Online-Bestellungen als Ersatz für technischen Support zu behandeln.
Marktführer der europäischen Pumpenvermietungsbranche
-
Boels Topholding B.V.
-
Xylem Inc.
-
Atlas Copco AB
-
Workdry International Limited
-
Renta Group Oy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Pumpenvermietungsmarkt Unternehmen in diesem Bericht
- Atlas Copco AB
- Boels Topholding B.V.
- Buitenkamp B.V.
- Delta Service Location B.V.
- Flexpumps B.V.
- GEARS Rentals GmbH
- Gorman-Rupp Company
- HPS Rental GmbH
- Pioneer Pump, Inc.
- Renta Group Oy
- Rental Pumps B.V.
- Rental Pumps België B.V.
- Selwood Limited
- Siltbuster Limited
- StrefaPomp.pl
- TDF Rental
- Van Heck B.V.
- Vanderkamp Pompen B.V.
- Workdry International Limited
- Xylem Inc.
Neueste Industrielle Entwicklungen in Europäischer Pumpenvermietungsmarkt
- März 2026: Pioneer Pump in Hadleigh, Suffolk, Teil der Franklin Electric Group, gab die Akquisition von Geoquip Water Solutions und Hydrodif Products bekannt, die im Dezember 2025 abgeschlossen wurde. Die Akquisition stärkte die Grundwasser- und Wasserversorgungskapazitäten der Gruppe im Vereinigten Königreich und kombinierte Geoquips inländische Fertigungs- und Vertriebskompetenz mit dem Entwässerungs- und Mietpumpenportfolio von Pioneer Pump.
- September 2025: Workdry International erwarb Atlas Dewatering, einen in Florida ansässigen Spezialisten für Wellpoint-Systeme und Entwässerung, und vertiefte damit seine US-Präsenz neben Holland Pump. Der Schritt ergänzt Workdrys bestehende europäische Plattform – Selwood und Siltbuster im Vereinigten Königreich sowie Vanderkamp in den Niederlanden – um eine operative Kapazität in der Spezialentwässerung, die dem europäischen Produktsortiment entspricht.
- August 2025: Workdry International schloss eine strategische Schuldenrefinanzierung in Höhe von 887,37 Millionen USD (660 Millionen GBP) ab, bestehend aus 631,92 Millionen USD (470 Millionen GBP) bei Abschluss gezogenen Mitteln und 255,46 Millionen USD (190 Millionen GBP) in zugesagten revolvierenden Kreditfazilitäten und Investitionsausgabenfazilitäten. Die Refinanzierung, unterstützt vom Mehrheitsaktionär Arcus Infrastructure Partners, soll die internationale Expansion im Vereinigten Königreich, den USA und Europa durch organische Flotteninvestitionen und Akquisitionen finanzieren.
- April 2025: Atlas Copco erwarb Heide Pumpen GmbH mit Sitz in Gelsenkirchen, Deutschland, und integrierte einen Vertreiber und Dienstleister für tragbare Pumpen mit 700 Mietpumpen und 42 Mitarbeitern in die Atlas Copco Power Technique Specialty Rental Division.
Berichtsumfang des europäischen Pumpenvermietungsmarkts
Pumpenvermietung ist eine Dienstleistung, die temporären oder langfristigen Zugang zu speziellen Pumpgeräten bietet, ohne einen direkten Kauf zu erfordern.
Der europäische Pumpenvermietungsmarkt ist nach Pumpentyp, Endverbraucherbranche und Geografie segmentiert. Nach Pumpentyp ist der Markt in Kreiselpumpen, Verdrängerpumpen, Tauchmotorpumpen, Membranpumpen, Vakuumpumpen und sonstige Pumpentypen segmentiert. Nach Endverbraucherbranche ist der Markt in Bauwesen, Bergbau und Metalle, Öl und Gas, Wasser- und Abwasserversorgungsunternehmen, Stromerzeugung, Chemie und Petrochemie, Fertigung und industrielle Verarbeitung, Kommunen und öffentliche Hand, Landwirtschaft und sonstige Endverbraucher unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den europäischen Pumpenvermietungsmarkt in 7 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Kreiselpumpen |
| Verdrängerpumpen |
| Tauchmotorpumpen |
| Membranpumpen |
| Vakuumpumpen |
| Sonstige Pumpentypen |
| Bauwesen |
| Bergbau und Metalle |
| Öl und Gas |
| Wasser- und Abwasserversorgungsunternehmen |
| Stromerzeugung |
| Chemie und Petrochemie |
| Fertigung und industrielle Verarbeitung |
| Kommunen und öffentliche Hand |
| Landwirtschaft |
| Sonstige Endverbraucher |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Vereinigtes Königreich |
| Polen |
| Russland |
| Rest Europas |
| Nach Pumpentyp | Kreiselpumpen |
| Verdrängerpumpen | |
| Tauchmotorpumpen | |
| Membranpumpen | |
| Vakuumpumpen | |
| Sonstige Pumpentypen | |
| Nach Endverbraucherbranche | Bauwesen |
| Bergbau und Metalle | |
| Öl und Gas | |
| Wasser- und Abwasserversorgungsunternehmen | |
| Stromerzeugung | |
| Chemie und Petrochemie | |
| Fertigung und industrielle Verarbeitung | |
| Kommunen und öffentliche Hand | |
| Landwirtschaft | |
| Sonstige Endverbraucher | |
| Nach Geografie | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Rest Europas |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden europäische Pumpenvermietungsdienstleistungen bis 2032 erreichen?
Der europäische Pumpenvermietungsmarkt wird bis 2032 voraussichtlich 4,86 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,95 % wachsen. Die Prognose spiegelt die Nachfrage nach flexiblen temporären Kapazitäten in den Bereichen Infrastruktur, Wasseraufbereitung, Bauwesen und industrielle Instandhaltung wider, wo gekaufte Fahrzeugparks zwischen geplanten Modernisierungen, Stilllegungen, Notfalleinsätzen oder saisonalen Entwässerungsprojekten ungenutzt bleiben können.
Welcher Pumpentyp führt die Mietnachfrage in Europa an?
Kreiselpumpen führen mit einem Anteil von 38,3 % im Jahr 2026, da sie gängige Entwässerungs-, Bypass-, Drainagen- und Wassertransferbedarfe abdecken. Ihr breiter Durchflussbereich und ihre Kompatibilität mit Diesel- und Elektroantrieben unterstützen auch eine schnelle Mobilisierung auf verschiedenen Baustellen, von kommunalen Arbeiten bis hin zu Tiefbau- und landwirtschaftlichen Entwässerungsaufgaben.
Welche Pumpenkategorie wächst am schnellsten?
Tauchmotorpumpen werden bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen, unterstützt durch städtische Infrastrukturarbeiten und Entwässerung unterhalb der Geländeoberkante. Sie sind besonders relevant, wenn Projekte Elektroantriebsoptionen benötigen oder Einschränkungen für oberirdische Dieselgeräte bestehen.
Welcher Endverbraucher erzeugt die größte Nachfrage nach Mietpumpen?
Das Bauwesen hält im Jahr 2026 einen Anteil von 27,4 %, angetrieben durch Aushub-, Tiefbau- und projektbasierte Entwässerungsbedarfe. Auftragnehmer nutzen Mietgeräte, wenn Wasserbedingungen, Projektdauer und Durchflussanforderungen auf den Baustellen variieren.
Warum erhöhen Wasserversorgungsunternehmen ihren Einsatz temporärer Pumpmaßnahmen?
Wasser- und Abwasserversorgungsunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen, da Aufbereitungsmodernisierungen und Netzsanierungen Bypass-Kapazitäten erfordern. Temporäres Pumpen hilft Versorgungsunternehmen, Wasser- und Abwassersysteme in Betrieb zu halten, während dauerhafte Anlagen saniert werden.
Welches europäische Land wird voraussichtlich am schnellsten bei Mietpumpen wachsen?
Polen wird bis 2032 voraussichtlich mit einem CAGR von 6,6 % wachsen, unterstützt durch Infrastruktur- und Kommunalprojektaktivitäten. Das Wachstumsprofil des Landes unterstützt Chancen für Anbieter mit lokaler Flottenverfügbarkeit und spezialisierter Servicekapazität, insbesondere dort, wo Straßen-, Schienen-, Energie-, Wasser- und Kommunalarbeiten phasenweise temporäre Pumpenlösungen anstelle dauerhafter Flottenanschaffungen erfordern.