
Taille et part du marché européen des textiles techniques agricoles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 3.30 Milliards de dollars |
| Taille du Marché (2027) | 3.46 Milliards de dollars |
| Taille du Marché (2032) | 4.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.30 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des textiles techniques agricoles par Mordor Intelligence
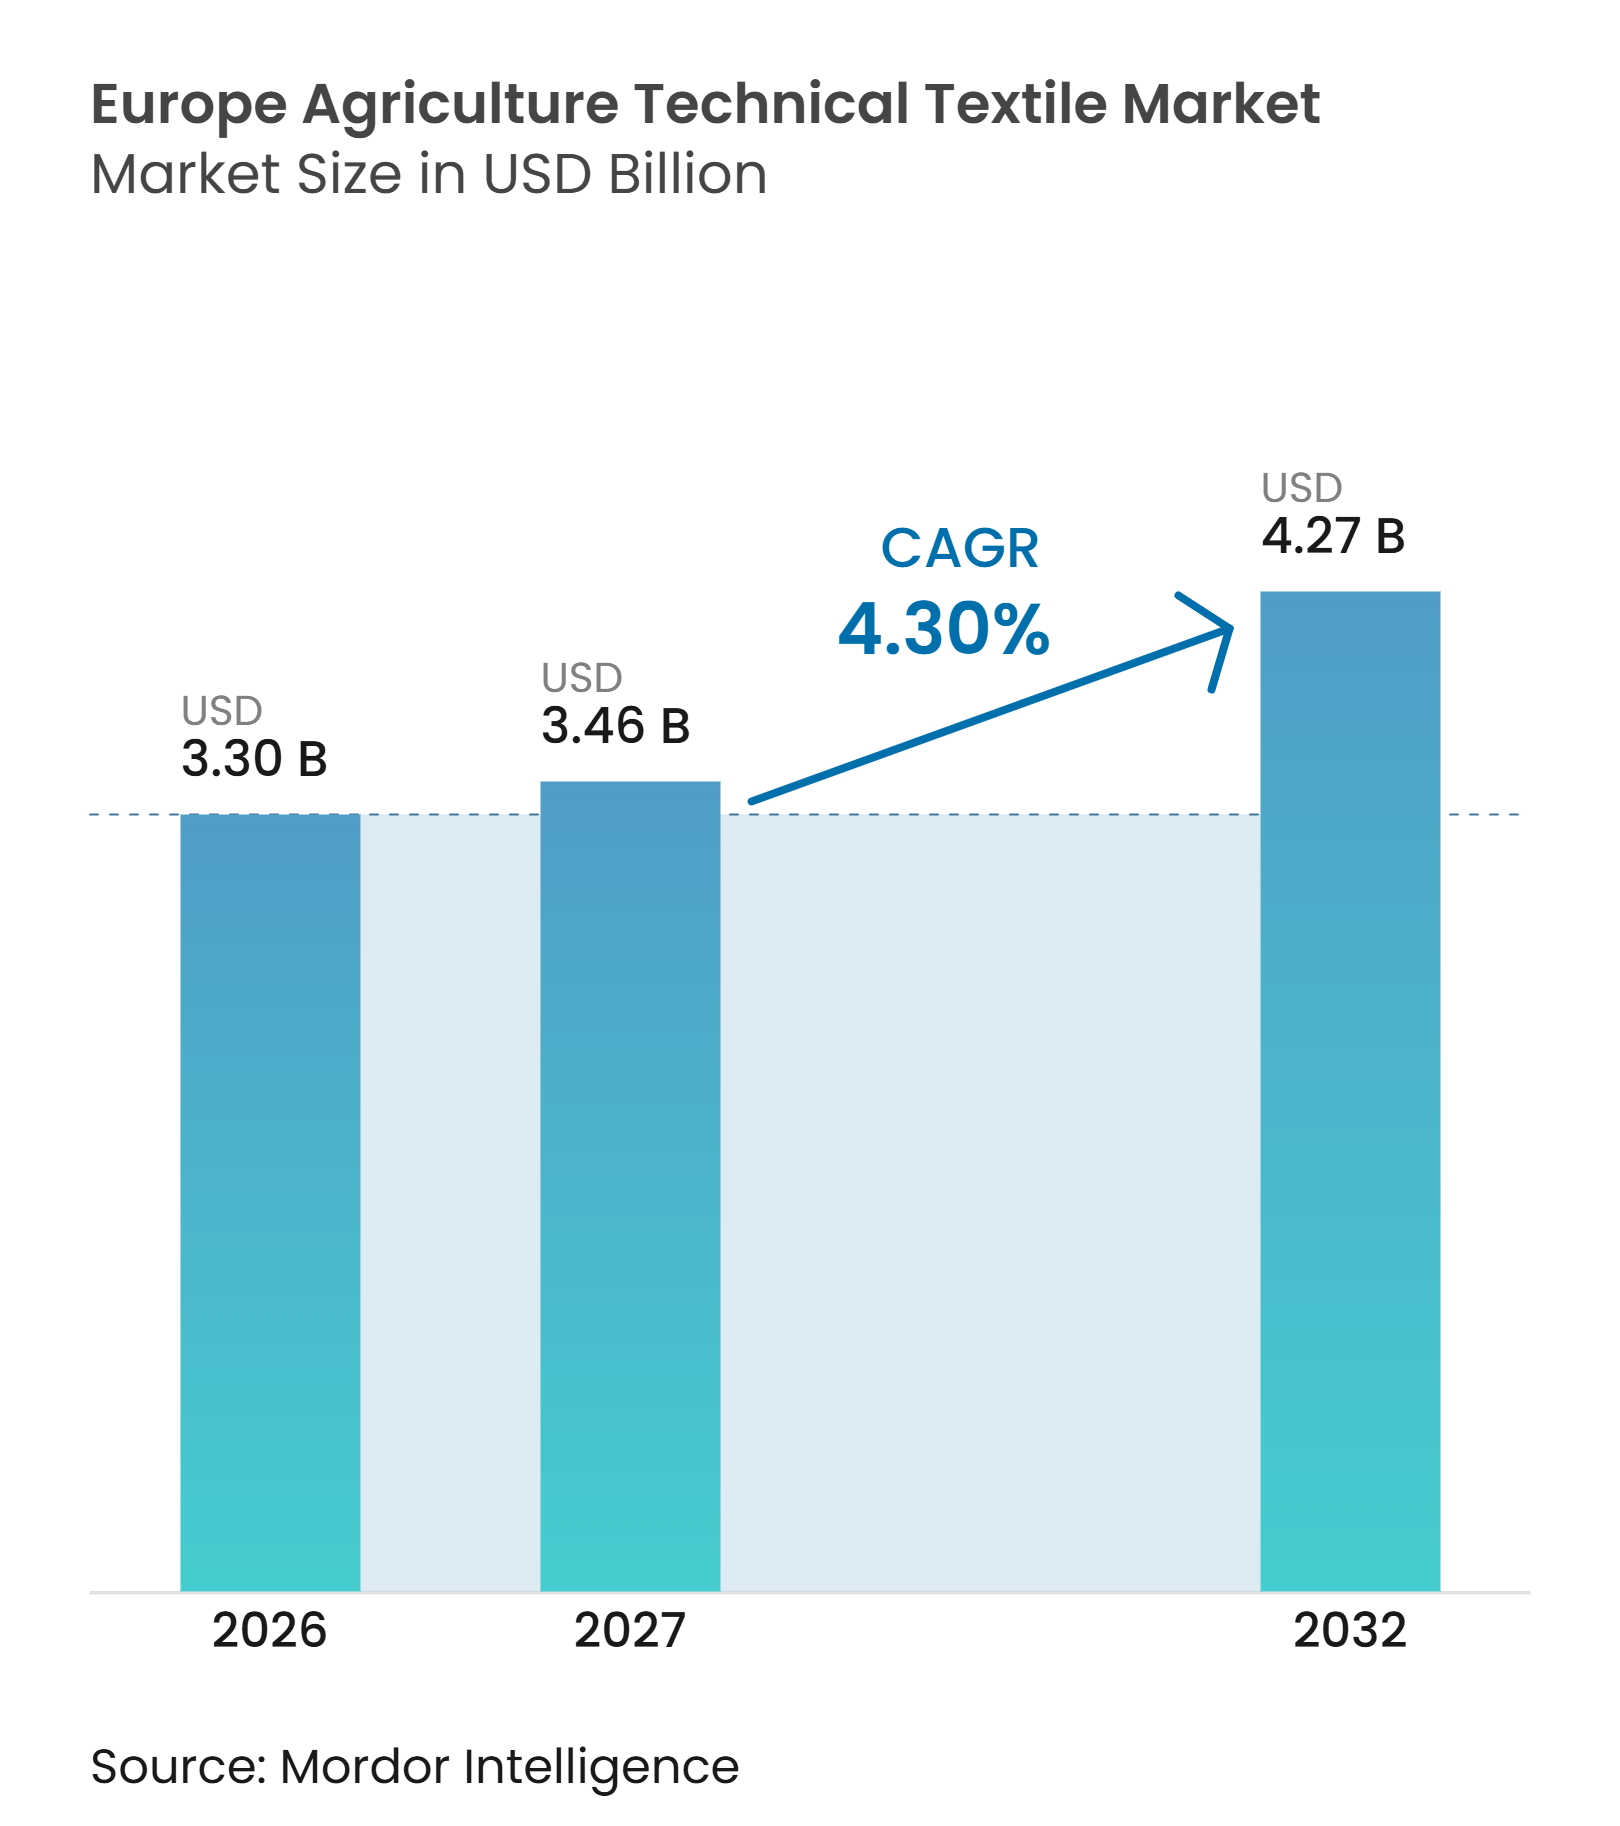
La taille du marché européen des textiles techniques agricoles devrait passer de 3,30 milliards USD en 2026 à 3,46 milliards USD en 2027 et devrait atteindre 4,27 milliards USD d'ici 2032 à un CAGR de 4,30 % sur la période 2027-2032.
L'élargissement de la culture protégée au-delà des centres de production méditerranéens soutient le marché européen des textiles techniques agricoles. La volatilité climatique accroît la valeur des barrières physiques qui limitent les dommages aux cultures causés par la chaleur, la grêle, les insectes et l'eau. Le soutien politique en faveur de la lutte intégrée contre les ravageurs et de l'agriculture résiliente au climat favorise les méthodes de protection non chimiques dans toute la région. Les producteurs développent également des écrans, des couvertures et des filets à plus longue durée de vie, à contenu recyclé ou en matériaux biodégradables pour répondre aux exigences de circularité. Le marché européen des textiles techniques agricoles continue de subir la pression des coûts des intrants polymères et du capital nécessaire à la modernisation des systèmes de serres plus anciens.
Points clés du rapport
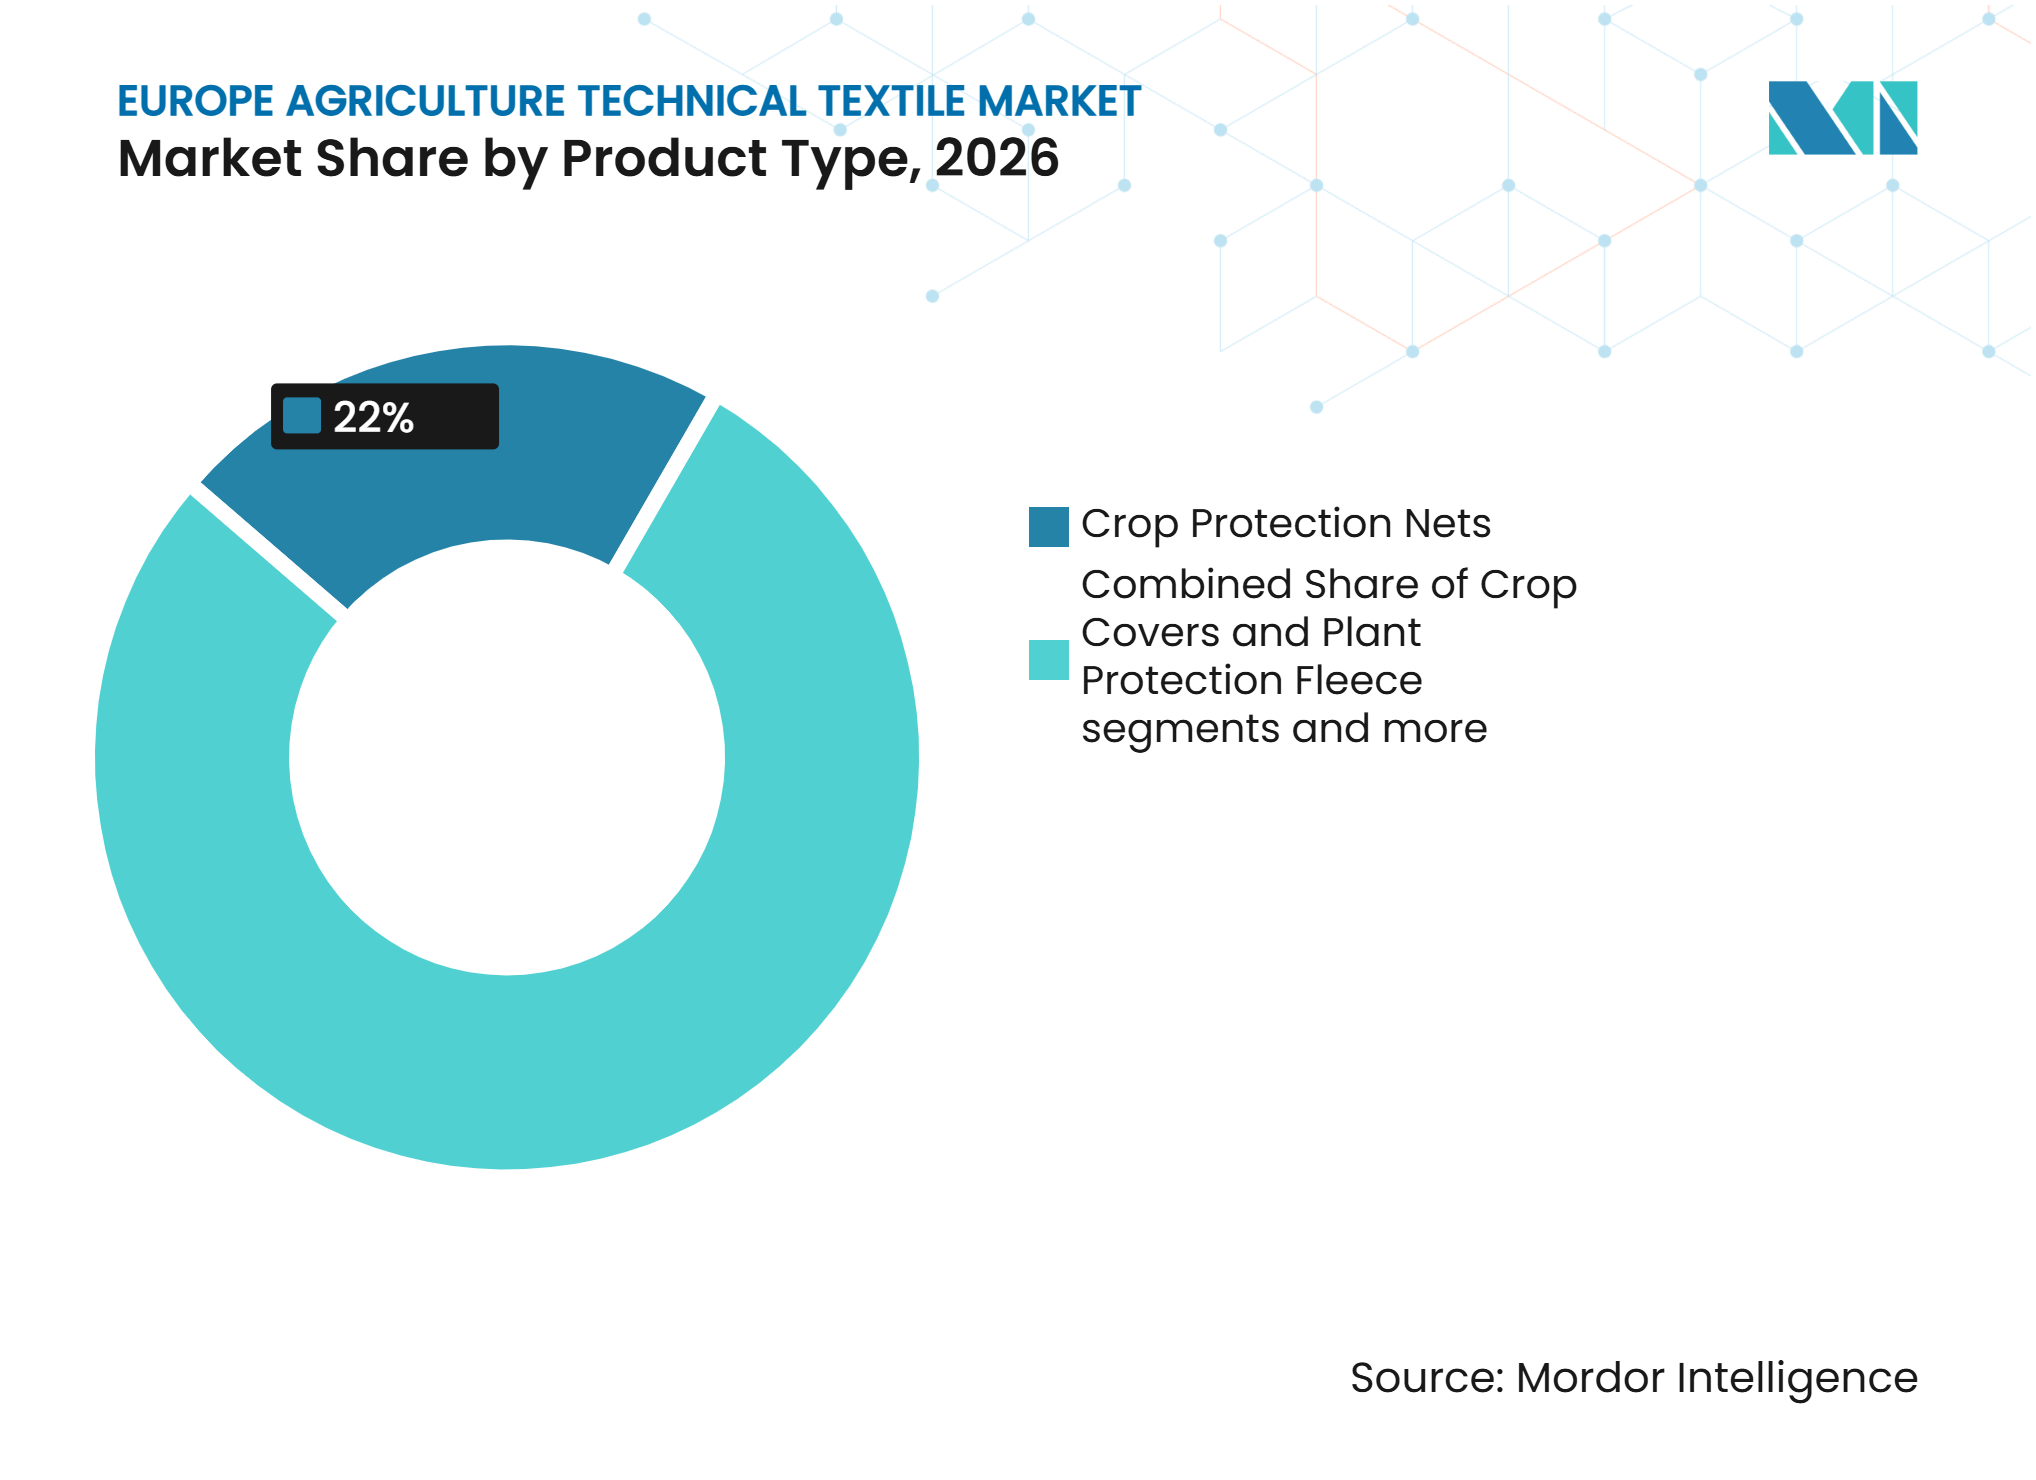
- Par type de produit, les filets de protection des cultures détenaient 22 % de la part du marché européen des textiles techniques agricoles en 2026, tandis que les filets d'ombrage agricoles et les écrans climatiques pour serres devraient croître à un CAGR de 6,8 % jusqu'en 2032.
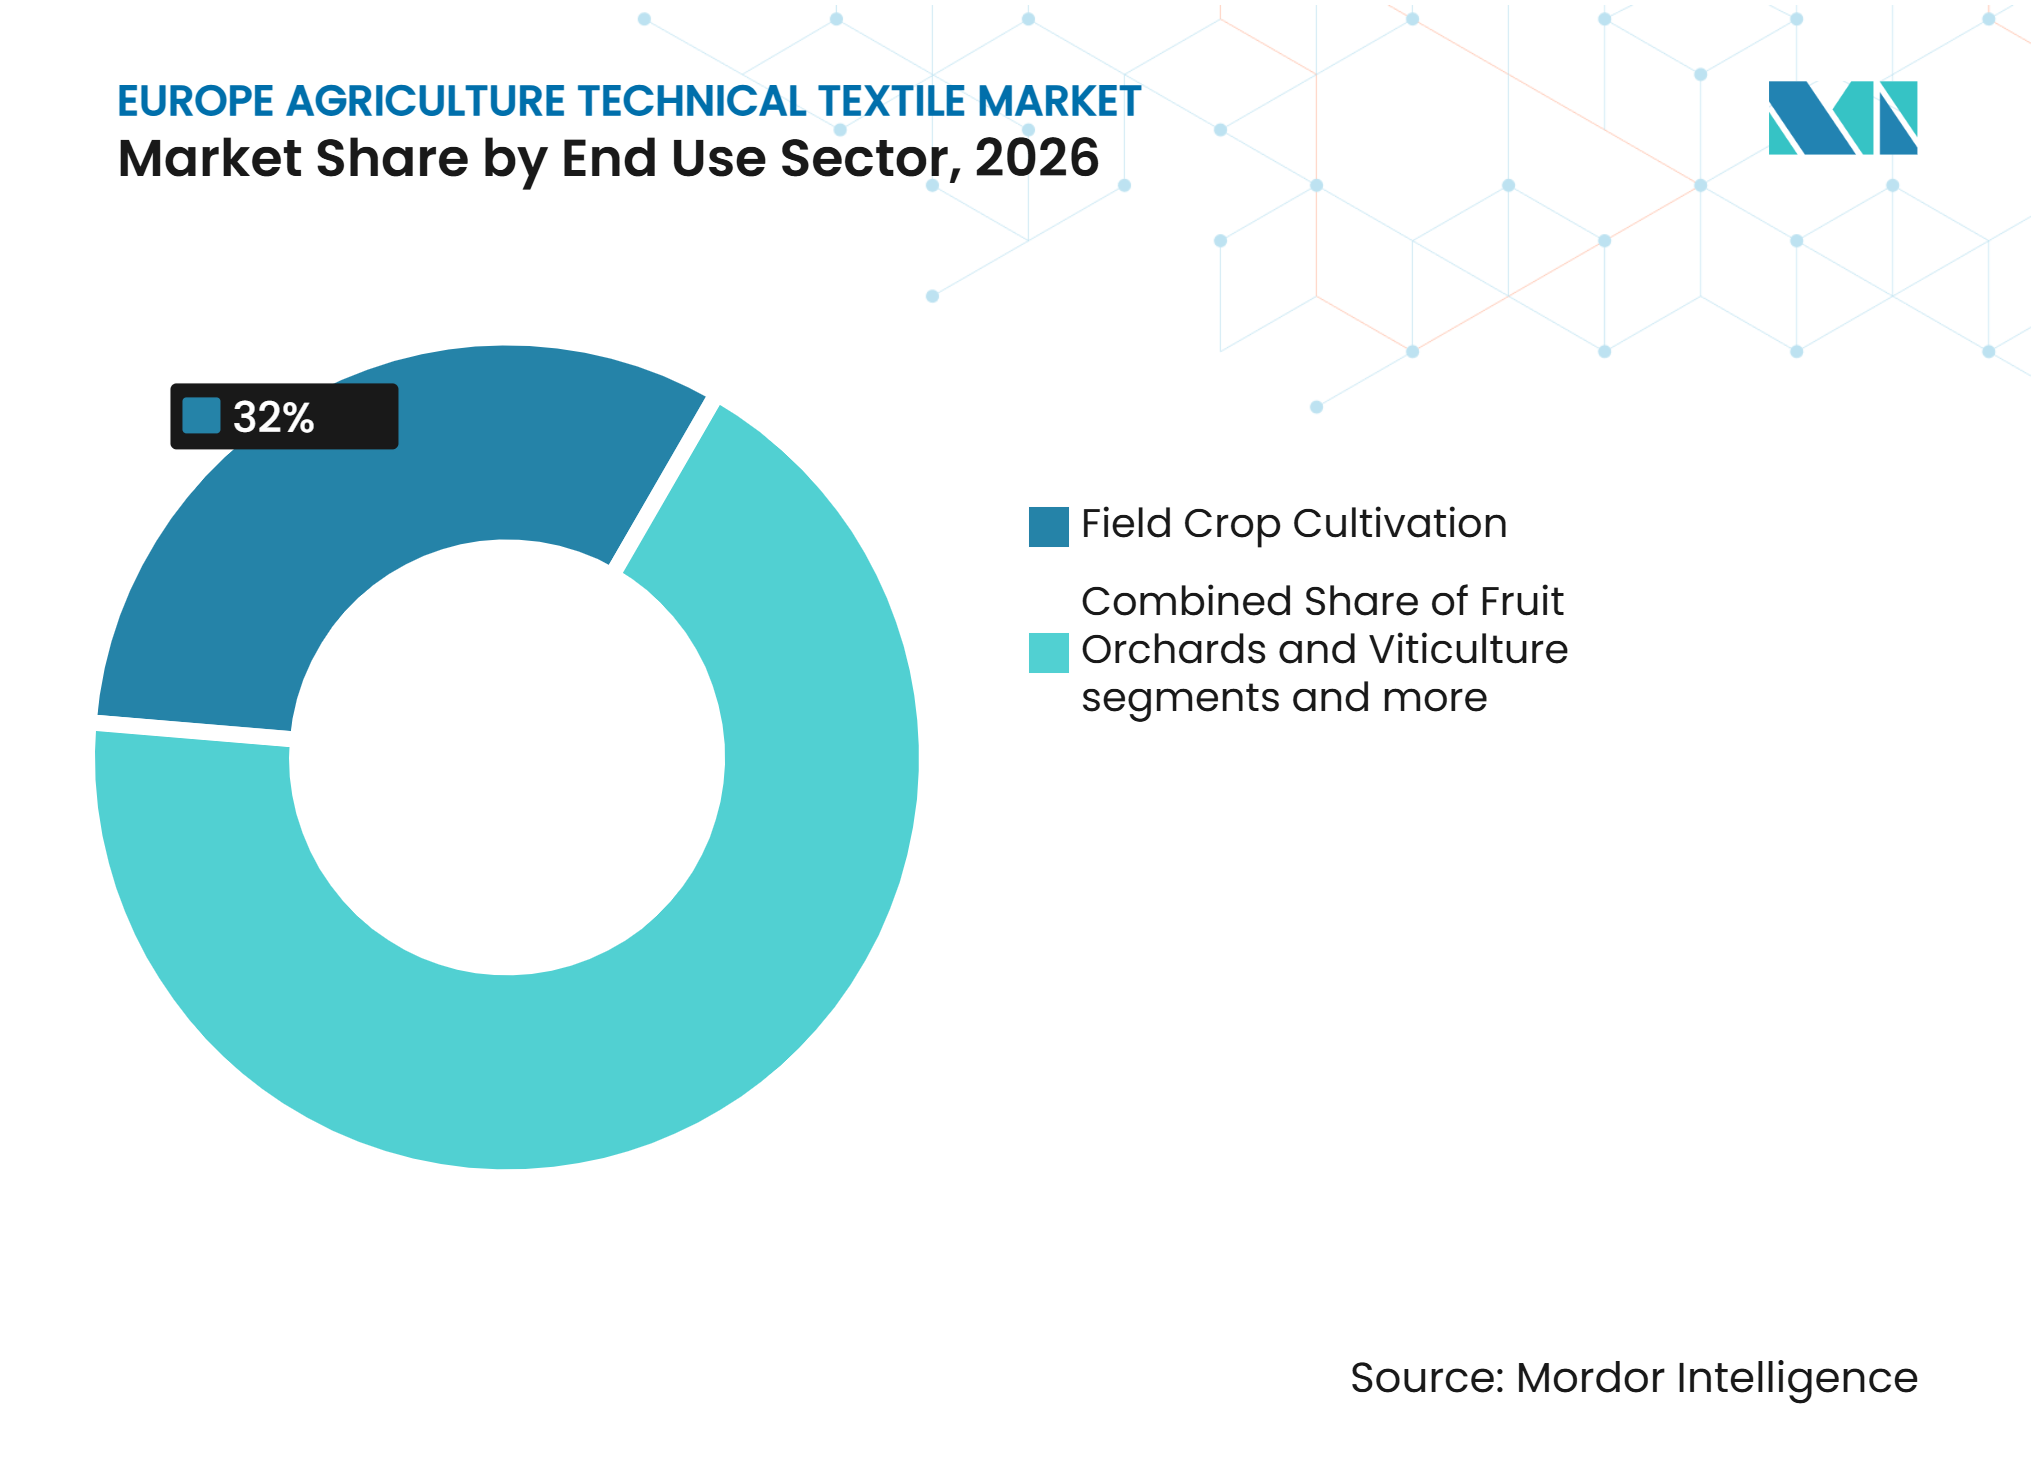
- Par secteur d'utilisation finale, la culture des grandes cultures représentait 32 % de la taille du marché européen des textiles techniques agricoles en 2026, tandis que la culture maraîchère, floricole et de pépinière devrait se développer à un CAGR de 6,5 % jusqu'en 2032.
- Par géographie, l'Espagne détenait 18 % des revenus en 2026, tandis que les Pays-Bas devraient croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'agriculture protégée et en environnement contrôlé | +1.4% | Espagne, Italie, France, Pays-Bas, Pologne | Long terme (≥ 4 ans) |
| Augmentation de la variabilité climatique et des exigences en matière de protection des cultures | +1.0% | Cœur méditerranéen, Europe centrale et Europe du Nord | Court terme (≤ 2 ans) |
| Pression réglementaire pour réduire l'exposition aux pesticides | +0.8% | À l'échelle de l'UE, avec des gains précoces en Allemagne, en France et aux Pays-Bas | Moyen terme (2-4 ans) |
| Subventions des éco-régimes de la PAC de l'UE et paiements agri-environnementaux | +0.5% | À l'échelle de l'UE, avec une forte pertinence en France, en Allemagne, en Espagne et en Pologne | Moyen terme (2-4 ans) |
| Applications agro-photovoltaïques à double usage et d'ombrage solaire | +0.4% | Allemagne, France, Italie et Pays-Bas | Long terme (≥ 4 ans) |
| Intégration avec le contrôle climatique numérique des serres | +0.3% | Pays-Bas, Belgique et Allemagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'agriculture protégée et en environnement contrôlé
L'élargissement de la culture protégée élargit la base de demande adressable pour le marché européen des textiles techniques agricoles au-delà de l'horticulture méditerranéenne établie. Les systèmes de serres et de tunnels nécessitent plusieurs couches de textiles, notamment des écrans climatiques, des couvertures thermiques, des filets diffuseurs de lumière et des barrières pour les cultures. Les exploitants qui cultivent tout au long de l'année utilisent souvent plus de produits textiles par hectare que les exploitations saisonnières en plein champ. Les clusters de serres à haute technologie aux Pays-Bas, en Belgique et dans le nord de la France remplacent également les anciens systèmes par des équipements économes en énergie. Les grands producteurs peuvent concentrer les décisions d'achat et spécifier des écrans haut de gamme offrant une durée de vie plus longue ou un meilleur contrôle climatique. Cette évolution offre aux fournisseurs la possibilité de se différencier par la performance et les économies d'exploitation plutôt que par le prix initial le plus bas.
Augmentation de la variabilité climatique et des exigences en matière de protection des cultures
Les perturbations climatiques rendent l'investissement dans les textiles de protection de plus en plus nécessaire pour les producteurs commerciaux à travers l'Europe. Le Centre commun de recherche de la Commission européenne a signalé des conditions de sécheresse sévères dans certaines parties de l'Europe centrale, septentrionale et orientale ainsi que de la Méditerranée orientale en juin 2025.[1] La même institution a introduit en 2025 un outil d'intelligence artificielle pour aider à identifier les risques climatiques croissants pour l'agriculture de l'UE.[2] Des recherches publiées en 2025 ont révélé que plus de 30 % de la superficie européenne de céréales récoltées pourrait être confrontée à un stress thermique sévère dans un scénario de réchauffement de 4 °C. Les filets, les couvertures et les écrans aident les producteurs à réduire les dommages causés par la grêle, la chaleur, les insectes, les fortes pluies et le vent sans recourir uniquement aux traitements chimiques. Le projet LIFE VinoShield de Texinov a débuté ses installations sur le terrain en avril 2025 et vise une réduction des dommages liés au climat dans les vignobles de 30 % à 5 % sur 16 500 hectares d'ici 2032.
Pression réglementaire pour réduire l'exposition aux pesticides
La politique européenne en matière de pesticides soutient l'utilisation de méthodes de protection des cultures non chimiques sur le marché européen des textiles techniques agricoles. Bien que le règlement proposé sur l'utilisation durable ait été retiré en 2024, la directive 2009/128/CE reste en vigueur et oblige les États membres à soutenir la lutte intégrée contre les ravageurs. Les filets anti-insectes, les tissus brise-vent et les systèmes d'exclusion physique peuvent répondre à ce besoin tout en permettant aux producteurs de maintenir leurs pratiques de protection des cultures. Une réponse de 2025 au Parlement européen a indiqué que les éco-régimes de la PAC, les engagements agri-environnementaux et les révisions du règlement 1107/2009 continueraient à soutenir la réduction de l'utilisation des produits phytopharmaceutiques chimiques.[3] Ce cadre politique soutient la demande de systèmes barrières même lorsque des propositions législatives individuelles évoluent. Les fournisseurs disposant de produits testés pour l'exclusion des ravageurs et la gestion des maladies sont donc mieux placés pour servir les producteurs à la recherche d'options pratiques de conformité.
Subventions des éco-régimes de la PAC de l'UE et paiements agri-environnementaux
La Politique agricole commune 2023-2027 donne aux États membres un cadre pour récompenser les pratiques agricoles qui réduisent l'utilisation des pesticides et améliorent la résilience climatique. Les éco-régimes constituent un élément central de la politique et sont financés par les budgets des paiements directs. L'Espagne inclut la gestion de la couverture végétale et les pratiques de biodiversité dans son cadre d'éco-régimes. L'Allemagne fournit un soutien annuel aux zones éligibles aux éco-régimes dans le cadre de son système national de paiements directs. Novamont a déclaré en novembre 2025 que son film de paillage Mater-Bi est inclus dans les plans nationaux de la PAC en Espagne, au Portugal et en Italie en tant que mesure éligible. Ces dispositifs peuvent réduire le coût effectif des produits éligibles pour les petites exploitations qui différeraient autrement leurs achats.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières en polyéthylène et polypropylène | -0.7% | À l'échelle de l'UE, avec une exposition aiguë en Espagne, en Italie et en Allemagne | Court terme (≤ 2 ans) |
| Coût initial élevé des systèmes textiles haute performance pour serres | -0.5% | Europe occidentale et septentrionale, notamment les Pays-Bas, l'Allemagne, la Belgique et la France | Moyen terme (2-4 ans) |
| Structure fragmentée des petites exploitations agricoles limitant l'adoption des technologies et les économies d'échelle | -0.4% | Europe méridionale et orientale, notamment l'Italie, l'Espagne, la Grèce, la Pologne et la Roumanie | Long terme (≥ 4 ans) |
| Flux de déchets en fin de vie contaminés et à polymères mixtes | -0.3% | À l'échelle de l'UE, avec la plus forte pression réglementaire en Allemagne, en France et aux Pays-Bas | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières en polyéthylène et polypropylène
Le polyéthylène et le polypropylène sont des intrants essentiels pour les filets de protection des cultures, les filets d'ombrage, les couvertures de cultures et les films de paillage. Les variations des prix des polymères peuvent rapidement affecter les coûts de fabrication et les marges des transformateurs d'agrotextiles européens. La British Plastics Federation a signalé que les prix du polypropylène ont de nouveau baissé en août 2025 en raison de la faiblesse de la demande et des volumes élevés d'importations asiatiques. Cependant, les prix peuvent s'inverser rapidement lorsque les coûts énergétiques, les perturbations du transport maritime ou les contraintes d'approvisionnement affectent la disponibilité régionale des polymères. Les matières premières représentent 50 % à 65 % des coûts de production pour les produits de filets et de couvertures de base, ce qui limite la capacité des fournisseurs à absorber des hausses soudaines. Cette volatilité rend les accords de prix plurisaisonniers plus difficiles à gérer et peut retarder les décisions d'achat des producteurs.
Coût initial élevé des systèmes textiles haute performance pour serres
Les systèmes textiles haute performance pour serres nécessitent des dépenses initiales plus importantes que les couvertures de cultures conventionnelles à couche unique. Les écrans économes en énergie, les couvertures thermiques diffusantes et les systèmes de contrôle climatique multicouches nécessitent également des investissements en matériel, en installation et en intégration dans le système de contrôle de la serre. Des recherches de l'Université de Wageningen publiées en 2025 ont révélé qu'un système à triple écran avec des propriétés optimisées et une déshumidification mécanique peut réduire les besoins en chauffage jusqu'à 75 %. Cependant, les producteurs aux Pays-Bas, en Belgique, en Allemagne et en France peuvent retarder les mises à niveau lorsque les budgets d'investissement sont contraints, même lorsque les économies d'énergie à long terme sont évidentes. Les installations de serres plus anciennes peuvent faire face à des coûts de rénovation plus élevés car les écrans doivent fonctionner avec les structures et les équipements de contrôle existants. Cet obstacle financier est le plus significatif pour les petites entreprises qui ne peuvent pas accéder à des financements ou des arrangements de crédit-bail à faible coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les filets de protection des cultures soutiennent le volume, les écrans mènent la croissance premiumLes filets de protection des cultures détenaient 22 % de la part de marché en 2026, ce qui en fait le groupe de produits le plus important. Leur large utilisation dans les vergers, les vignobles, les exploitations de baies et les opérations maraîchères commerciales soutient un volume de ventes élevé sur le marché européen des textiles techniques agricoles. Les filets anti-insectes sont étroitement alignés sur la lutte intégrée contre les ravageurs car ils excluent physiquement les nuisibles sans remplacer toute l'activité de protection des cultures. Les systèmes anti-grêle, anti-oiseaux et brise-vent protègent également les zones de production exposées. Arrigoni a introduit Protecta Ultra et Dili Ultra pour la production de kiwis et de cerises en 2025, combinant contrôle des précipitations, protection contre la grêle, barrières anti-insectes et gestion de la lumière.
Les filets d'ombrage agricoles et les écrans climatiques pour serres constituent le groupe de produits à la croissance la plus rapide, avec un CAGR projeté de 6,8 % jusqu'en 2032. Cette partie du secteur européen des textiles techniques agricoles bénéficie de son rôle dans la gestion de l'énergie des serres, le contrôle de l'humidité et la gestion de la lumière. Les écrans thermiques ont des valeurs unitaires élevées car les producteurs les utilisent pour réduire les besoins en chauffage dans les installations chauffées. L'écran Noctis Thermo de Phormium a enregistré 72 % d'économies d'énergie et un facteur d'ombrage de 99 % lors d'essais en serres néerlandaises. Les paillages et les couvertures de sol retiennent également l'attention à mesure que des alternatives biodégradables deviennent disponibles commercialement, et le film Mater-Bi de Novamont a reçu la certification au titre du règlement UE sur les fertilisants 2019/1009 en novembre 2025.



Par secteur d'utilisation finale :
les grandes cultures assurent le volume, l'horticulture stimule la croissanceLa culture des grandes cultures représentait 32 % de la taille du marché européen des textiles techniques agricoles en 2026. Les superficies en céréales, oléagineux et légumes-racines génèrent une demande régulière de paillages, de filets brise-vent et de couvertures de cultures dans les principales zones arables. L'utilisation de textiles par hectare est inférieure à celle de l'horticulture intensive, mais la grande superficie cultivée maintient l'importance du segment pour le marché européen des textiles techniques agricoles. L'Europe dispose de près de 100 millions d'hectares de terres arables, ce qui soutient le rôle volumique du segment. Les opérations d'élevage et de fourrage utilisent des filets pour balles rondes et des couvertures d'ensilage, tandis que la pêche et l'aquaculture utilisent des filets de confinement et restent importantes pour les fournisseurs à large portefeuille.
La culture maraîchère, floricole et de pépinière devrait croître à un CAGR de 6,5 % jusqu'en 2032. La production à haute valeur ajoutée, les exigences strictes en matière de qualité et les contrats d'approvisionnement tout au long de l'année soutiennent des dépenses plus importantes en systèmes d'ombrage, d'exclusion et de contrôle climatique sur le marché européen des textiles techniques agricoles. Le segment nécessite une gestion fiable des ravageurs car les dommages esthétiques ou qualitatifs peuvent rapidement réduire la valeur des produits. Les vergers fruitiers et la viticulture représentent une opportunité connexe à haute valeur ajoutée pour les filets de protection multifonctionnels. LIFE VinoShield dispose d'un budget de 4,1 millions EUR (4,8 millions USD) et cible 16 500 hectares de vignobles d'ici 2032, témoignant d'un intérêt formel d'investissement dans la protection des vignobles.

Analyse géographique
L'Espagne détenait 18 % des revenus en 2026. Sa position sur le marché européen des textiles techniques agricoles est soutenue par l'horticulture protégée à Almeria, où la superficie des serres dépasse 33 500 hectares, et par une production étendue de fruits, d'agrumes et de viticulture. Ces systèmes utilisent des produits anti-grêle, anti-insectes et de gestion de l'ombrage dans les opérations protégées et en plein champ. L'Italie est un autre grand centre de demande car les opérations fruitières et de culture protégée nécessitent une protection contre la pluie, des écrans d'ombrage et des couvertures climatiques. La France complète le cœur méditerranéen grâce à ses vignobles, ses zones céréalières et sa production maraîchère, et ses premières installations de terrain LIFE VinoShield ont débuté en 2025.
Les Pays-Bas devraient croître à un CAGR de 6,5 % jusqu'en 2032. Leur base de serres à haute technologie stimule la demande d'écrans thermiques, d'écrans occultants et de systèmes avancés de gestion de la lumière au sein du marché européen des textiles techniques agricoles. Les recherches de l'Université de Wageningen confirment que la conception des écrans et la déshumidification peuvent réduire sensiblement les besoins en chauffage dans les opérations de serres. La Belgique dispose d'un cluster de serres similaire en Flandre et d'une base de fournisseurs axée sur le développement de produits orientés vers la durabilité. L'Allemagne est un grand centre de demande pour l'horticulture, les fruits, la viticulture et les céréales, tandis que son cadre d'éco-régimes soutient les pratiques de protection des cultures non chimiques.
Le Royaume-Uni reste pertinent grâce aux légumes protégés en East Anglia et en Écosse, à la production de petits fruits et aux applications commerciales de pépinières et de sylviculture. La Pologne est un centre de demande émergent à mesure que les investissements dans les serres se développent parallèlement aux ambitions d'exportation alimentaire. La Russie présente un profil distinct centré sur la production maraîchère sous abri et les besoins de protection contre le gel pour les vastes opérations en plein champ. La Scandinavie, l'Autriche, les pays baltes et les Balkans ajoutent une demande incrémentale à mesure que la culture protégée devient plus viable aux latitudes plus élevées. Ces pays étendent le marché européen des textiles techniques agricoles au-delà de ses centres traditionnels méditerranéens et nord-ouest européens.
Paysage concurrentiel
Concentration du Marché
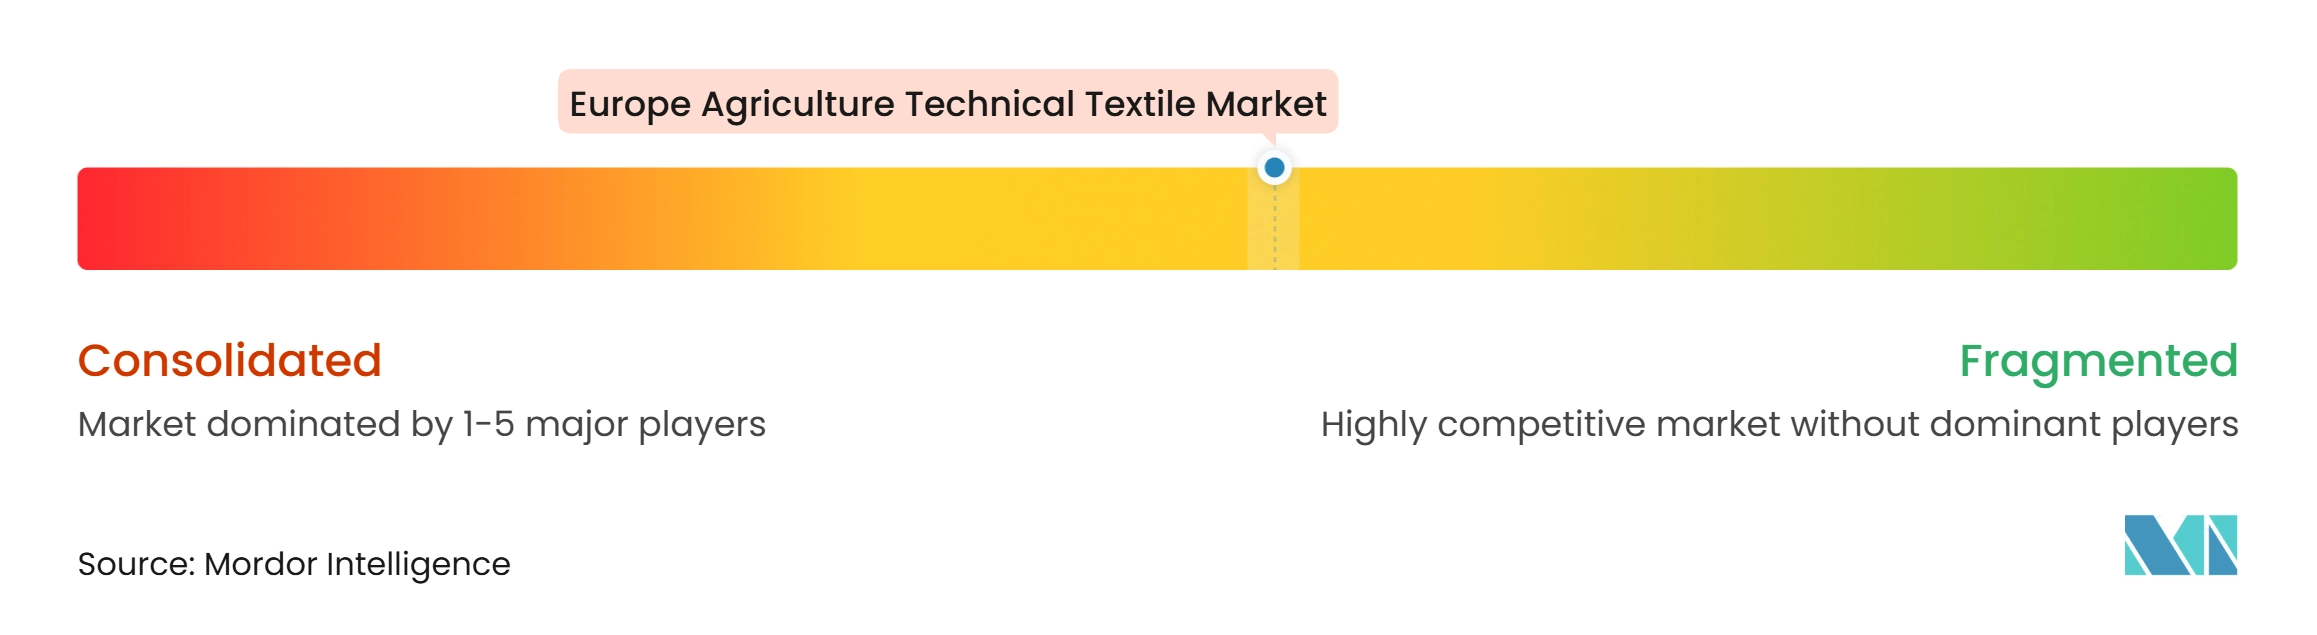
Le marché européen des textiles techniques agricoles présente un niveau de concentration moyen, avec des spécialistes européens en concurrence aux côtés de producteurs régionaux et de distributeurs dépendants des importations. Arrigoni Group, RKW Group, AB Ludvig Svensson et Freudenberg Performance Materials figurent parmi les entreprises établies. Leurs principaux domaines de concurrence sont la durée de vie des produits, la stabilité aux ultraviolets, le contrôle de la lumière, la composition des polymères et les références environnementales. Les fabricants intégrés verticalement ont un avantage lorsque les coûts des polymères évoluent car ils peuvent mieux coordonner l'extrusion des fils et la transformation des tissus. Les fournisseurs méditerranéens occupent des positions solides dans les textiles de protection des cultures, tandis que les entreprises nordiques ont un rôle bien établi dans les écrans climatiques pour serres.
Le développement de produits est une stratégie concurrentielle centrale sur le marché européen des textiles techniques agricoles. Arrigoni a introduit V-Agro Air Cool en juin 2025, un film de couverture pour serres conçu pour réduire l'énergie thermique proche infrarouge de 30,8 % par rapport aux films LDPE standard. Freudenberg a lancé des non-tissés voie humide sans liant à base de PLA et de pâte de bois en octobre 2025 pour des applications horticoles et de propagation des plantes. RKW a fusionné RKW Agri GmbH & Co. KG dans RKW SE en février 2025 pour regrouper son segment agricole sous une seule entité corporate. Ces mouvements montrent que l'innovation matérielle, la simplification du portefeuille et les arguments de durabilité font partie du positionnement concurrentiel.
Des opportunités commerciales subsistent dans les produits mono-matériaux recyclables, les écrans pouvant être installés dans des serres plus anciennes et les couvertures compatibles avec les structures agro-photovoltaïques. Le marché européen des textiles techniques agricoles peut également bénéficier lorsque les fournisseurs relient la protection des cultures à l'infrastructure d'énergie renouvelable. Texinov et Novamont montrent comment les programmes d'innovation publics et la certification réglementaire peuvent soutenir les spécialistes de plus petite taille. Les fournisseurs des écosystèmes de serres néerlandais et belge sont en avance dans la connexion des écrans climatiques avec les systèmes de contrôle numérique, ce qui accroît la nécessité pour les autres fabricants de renforcer leur offre technologique.
Leaders du secteur européen des textiles techniques agricoles
-
Beaulieu Technical Textiles
-
Freudenberg Performance Materials
-
Arrigoni Group
-
Groupe Barbier
-
Diatex SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des textiles techniques agricoles Entreprises couvertes dans ce rapport
- Beaulieu Technical Textiles
- Freudenberg Performance Materials
- Arrigoni Group
- Groupe Barbier
- Diatex SAS
- RKW Group
- AB Ludvig Svensson
- TenCate Protective Fabrics
- Fibertex Nonwovens A/S
- Hy-Tex (UK) Limited
- Bonar Technical Fabrics
- Don & Low Limited
- Plastextil
- Texinov
- Phormium
- Ginegar Plastic Products Ltd.
- Tama Group
- Novamont S.p.A.
- Armando Alvarez Group
- Mogul Co. Ltd.
Développements industriels récents dans Marché européen des textiles techniques agricoles
- Mars 2026 : Arrigoni Group, fabricant italien d'agrotextiles, a annoncé qu'il présenterait son filet de protection anti-insectes BIORETE AIR PLUS à GreenTech Amsterdam 2026. La gamme utilise un monofilament ARLENE HT haute ténacité pour combiner la protection contre les petits insectes nuisibles avec une meilleure circulation de l'air.
- Janvier 2026 : Fraunhofer FEP a annoncé le lancement du projet CELLAGRI financé par l'UE, coordonnant neuf partenaires dans sept pays européens pour développer des films de paillage biodégradables à base de cellulose avec des structures de gestion de l'eau. Le projet vise une réduction d'au moins 30 % de l'impact environnemental par rapport aux films de paillage plastiques conventionnels.
- Octobre 2025 : Freudenberg Performance Materials a lancé des non-tissés voie humide PLA/pâte de bois sans liant 100 % biosourcés pour des applications horticoles et de propagation des plantes, conçus pour équilibrer l'absorption d'eau, les propriétés d'enracinement et la résistance à la traction sans liants synthétiques.
Périmètre du rapport sur le marché européen des textiles techniques agricoles
Le rapport sur le marché européen des textiles techniques agricoles est segmenté par type de produit (filets de protection des cultures, textiles pour la pêche et l'aquaculture, et autres), par secteur d'utilisation finale (culture des grandes cultures, vergers fruitiers et viticulture, et autres), et par géographie (Allemagne, France, Royaume-Uni, Italie, Espagne, Pays-Bas, Belgique, Pologne, Russie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Filets de protection des cultures | Filets anti-insectes et de protection contre les ravageurs |
| Filets anti-grêle et de protection contre les intempéries | |
| Filets anti-oiseaux et de protection contre la faune sauvage | |
| Filets brise-vent agricoles | |
| Filets d'ombrage agricoles et écrans climatiques pour serres | Filets d'ombrage agricoles |
| Écrans thermo-réfléchissants et de diffusion de la lumière | |
| Écrans thermiques et économes en énergie pour serres | |
| Écrans occultants et de contrôle de la lumière pour serres | |
| Couvertures de cultures et voiles de protection des plantes | Voiles de forçage non-tissés flottants |
| Textiles de protection contre le gel et thermiques | |
| Autres couvertures de cultures tissées et tricotées | |
| Textiles pour la pêche et l'aquaculture | Filets de pêche commerciale |
| Filets de cages et de confinement pour l'aquaculture | |
| Filets de protection spécialisés pour l'aquaculture | |
| Paillages et couvertures de sol agricoles | |
| Textiles pour pépinières, soutien des plantes et sylviculture | |
| Textiles pour la récolte et la gestion du fourrage | |
| Autres textiles techniques agricoles |
| Culture des grandes cultures |
| Culture maraîchère, floricole et de pépinière |
| Vergers fruitiers et viticulture |
| Sylviculture et aménagement paysager |
| Élevage et opérations fourragères |
| Pêche et aquaculture |
| Allemagne |
| France |
| Royaume-Uni |
| Italie |
| Espagne |
| Pays-Bas |
| Belgique |
| Pologne |
| Russie |
| Reste de l'Europe |
| Par type de produit | Filets de protection des cultures | Filets anti-insectes et de protection contre les ravageurs |
| Filets anti-grêle et de protection contre les intempéries | ||
| Filets anti-oiseaux et de protection contre la faune sauvage | ||
| Filets brise-vent agricoles | ||
| Filets d'ombrage agricoles et écrans climatiques pour serres | Filets d'ombrage agricoles | |
| Écrans thermo-réfléchissants et de diffusion de la lumière | ||
| Écrans thermiques et économes en énergie pour serres | ||
| Écrans occultants et de contrôle de la lumière pour serres | ||
| Couvertures de cultures et voiles de protection des plantes | Voiles de forçage non-tissés flottants | |
| Textiles de protection contre le gel et thermiques | ||
| Autres couvertures de cultures tissées et tricotées | ||
| Textiles pour la pêche et l'aquaculture | Filets de pêche commerciale | |
| Filets de cages et de confinement pour l'aquaculture | ||
| Filets de protection spécialisés pour l'aquaculture | ||
| Paillages et couvertures de sol agricoles | ||
| Textiles pour pépinières, soutien des plantes et sylviculture | ||
| Textiles pour la récolte et la gestion du fourrage | ||
| Autres textiles techniques agricoles | ||
| Par secteur d'utilisation finale | Culture des grandes cultures | |
| Culture maraîchère, floricole et de pépinière | ||
| Vergers fruitiers et viticulture | ||
| Sylviculture et aménagement paysager | ||
| Élevage et opérations fourragères | ||
| Pêche et aquaculture | ||
| Par géographie | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Belgique | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des textiles techniques agricoles européens d'ici 2032 ?
Le marché européen des textiles techniques agricoles devrait atteindre 4,27 milliards USD d'ici 2032, avec un CAGR de 4,30 % sur la période 2027-2032. Les prévisions reflètent un recours plus large à la culture protégée et la demande de produits de protection physique des cultures.
Quelle catégorie de produits est en tête des textiles techniques agricoles européens ?
Les filets de protection des cultures sont en tête avec une part de 22 % en 2026, car les vergers, les vignobles, les exploitations de baies et les maraîchers les utilisent pour la protection contre les insectes, la grêle, les oiseaux et le vent. Leur large gamme d'utilisations soutient une demande régulière dans différents types d'exploitations.
Quel produit de textiles techniques agricoles connaît la croissance la plus rapide en Europe ?
Les filets d'ombrage agricoles et les écrans climatiques pour serres devraient croître à un CAGR de 6,8 % jusqu'en 2032, les exploitants de serres investissant dans la gestion de l'énergie et de la lumière. Leur valeur réside dans la gestion des conditions climatiques intérieures dans les productions à haute valeur ajoutée.
Quelle utilisation finale génère la plus grande demande de textiles techniques agricoles en Europe ?
La culture des grandes cultures détient une part de 32 % en 2026, soutenue par la demande de paillages, de filets brise-vent et de couvertures de cultures dans les vastes zones arables. Le segment bénéficie de son échelle même si l'utilisation de textiles par hectare est inférieure à celle de l'horticulture.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les Pays-Bas devraient enregistrer un CAGR de 6,5 % jusqu'en 2032, soutenus par leur secteur de serres avancé et la demande d'écrans économes en énergie. Les systèmes thermiques, occultants et de gestion de la lumière constituent des catégories d'achat importantes pour les producteurs locaux.
Quels sont les principaux freins à l'adoption des textiles agricoles avancés ?
La volatilité des prix des polymères, les coûts initiaux élevés des systèmes, les structures agricoles fragmentées et la gestion des déchets à polymères mixtes peuvent retarder les achats et réduire les marges. Ces freins sont les plus significatifs là où les producteurs disposent de capitaux limités ou lorsque les fournisseurs s'appuient sur des polymères de base.