
Marktgröße und Marktanteil des europäischen Agrar-Technotextilmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.30 Milliarden US-Dollar |
| Marktgröße (2027) | 3.46 Milliarden US-Dollar |
| Marktgröße (2032) | 4.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.30 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Agrar-Technotextilmarkts von Mordor Intelligence
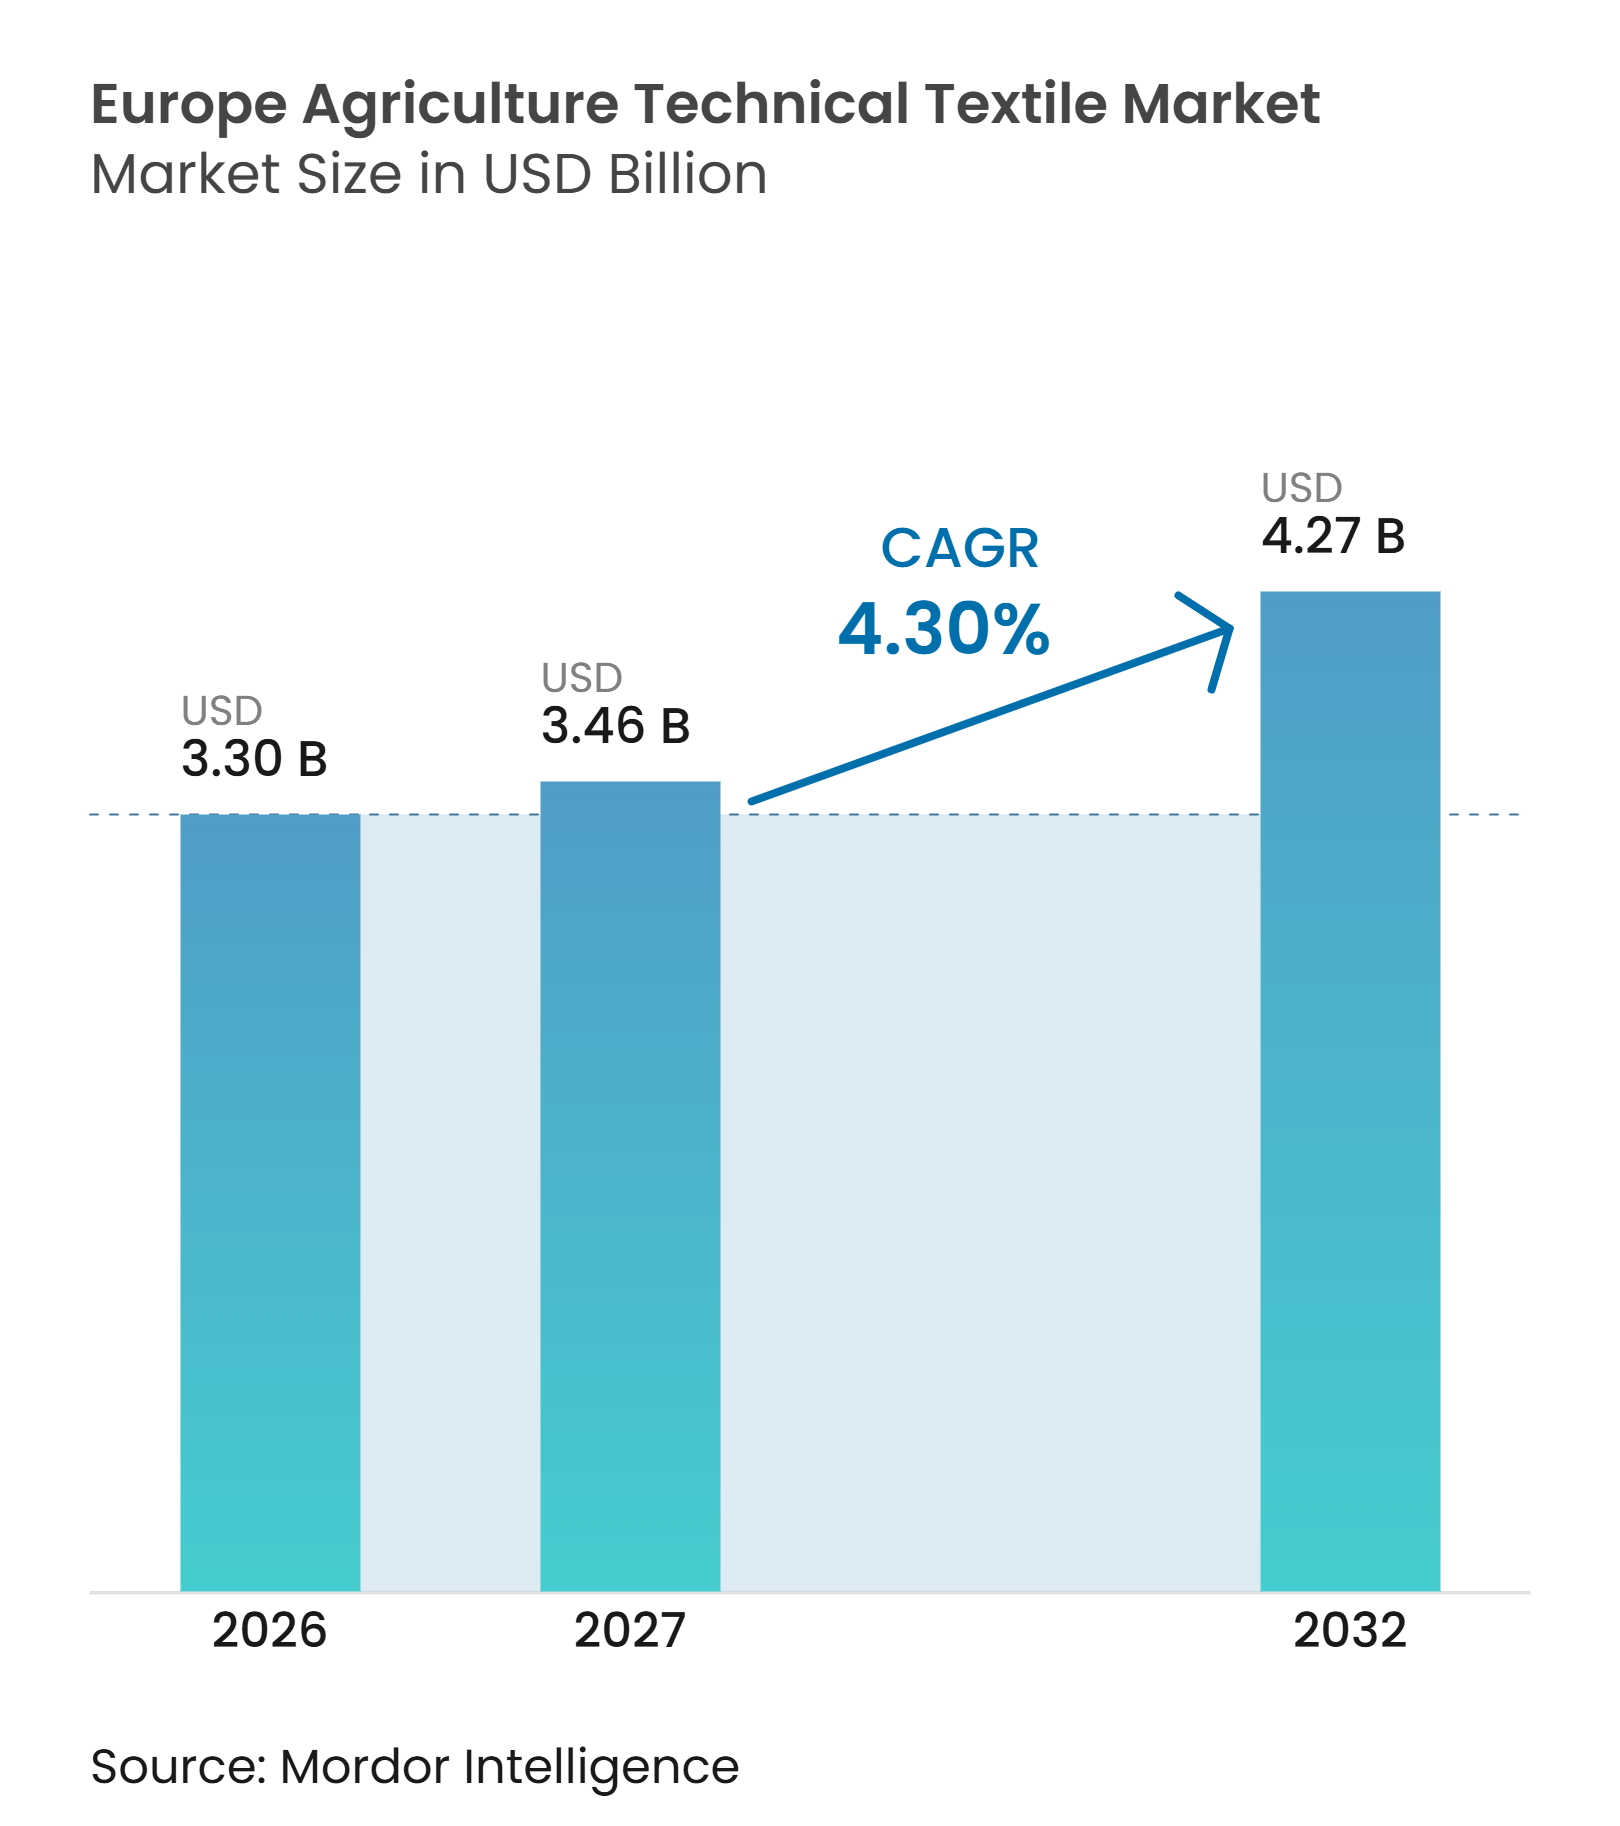
Die Marktgröße des europäischen Agrar-Technotextilmarkts soll von 3,30 Milliarden USD im Jahr 2026 auf 3,46 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 4,30 % über den Zeitraum 2027–2032 einen Wert von 4,27 Milliarden USD erreichen.
Die zunehmende Verbreitung des geschützten Anbaus über die mediterranen Produktionszentren hinaus stützt den europäischen Agrar-Technotextilmarkt. Die zunehmende Wettervariabilität erhöht den Wert physischer Barrieren, die Hitzeschäden, Hagel, Insekten und wasserbedingten Ernteschäden begrenzen. Die politische Unterstützung für integrierten Pflanzenschutz und klimaresistente Landwirtschaft begünstigt nichtchemische Schutzmethoden in der gesamten Region. Hersteller entwickeln zudem Schutznetze, Abdeckungen und Netze mit längerer Lebensdauer, recycelten Inhalten oder biologisch abbaubaren Materialien, um den Anforderungen an die Kreislaufwirtschaft gerecht zu werden. Der europäische Agrar-Technotextilmarkt steht weiterhin unter dem Druck steigender Polymervorleistungskosten und des Kapitalbedarfs für die Modernisierung älterer Gewächshaussysteme.
Wichtigste Erkenntnisse des Berichts
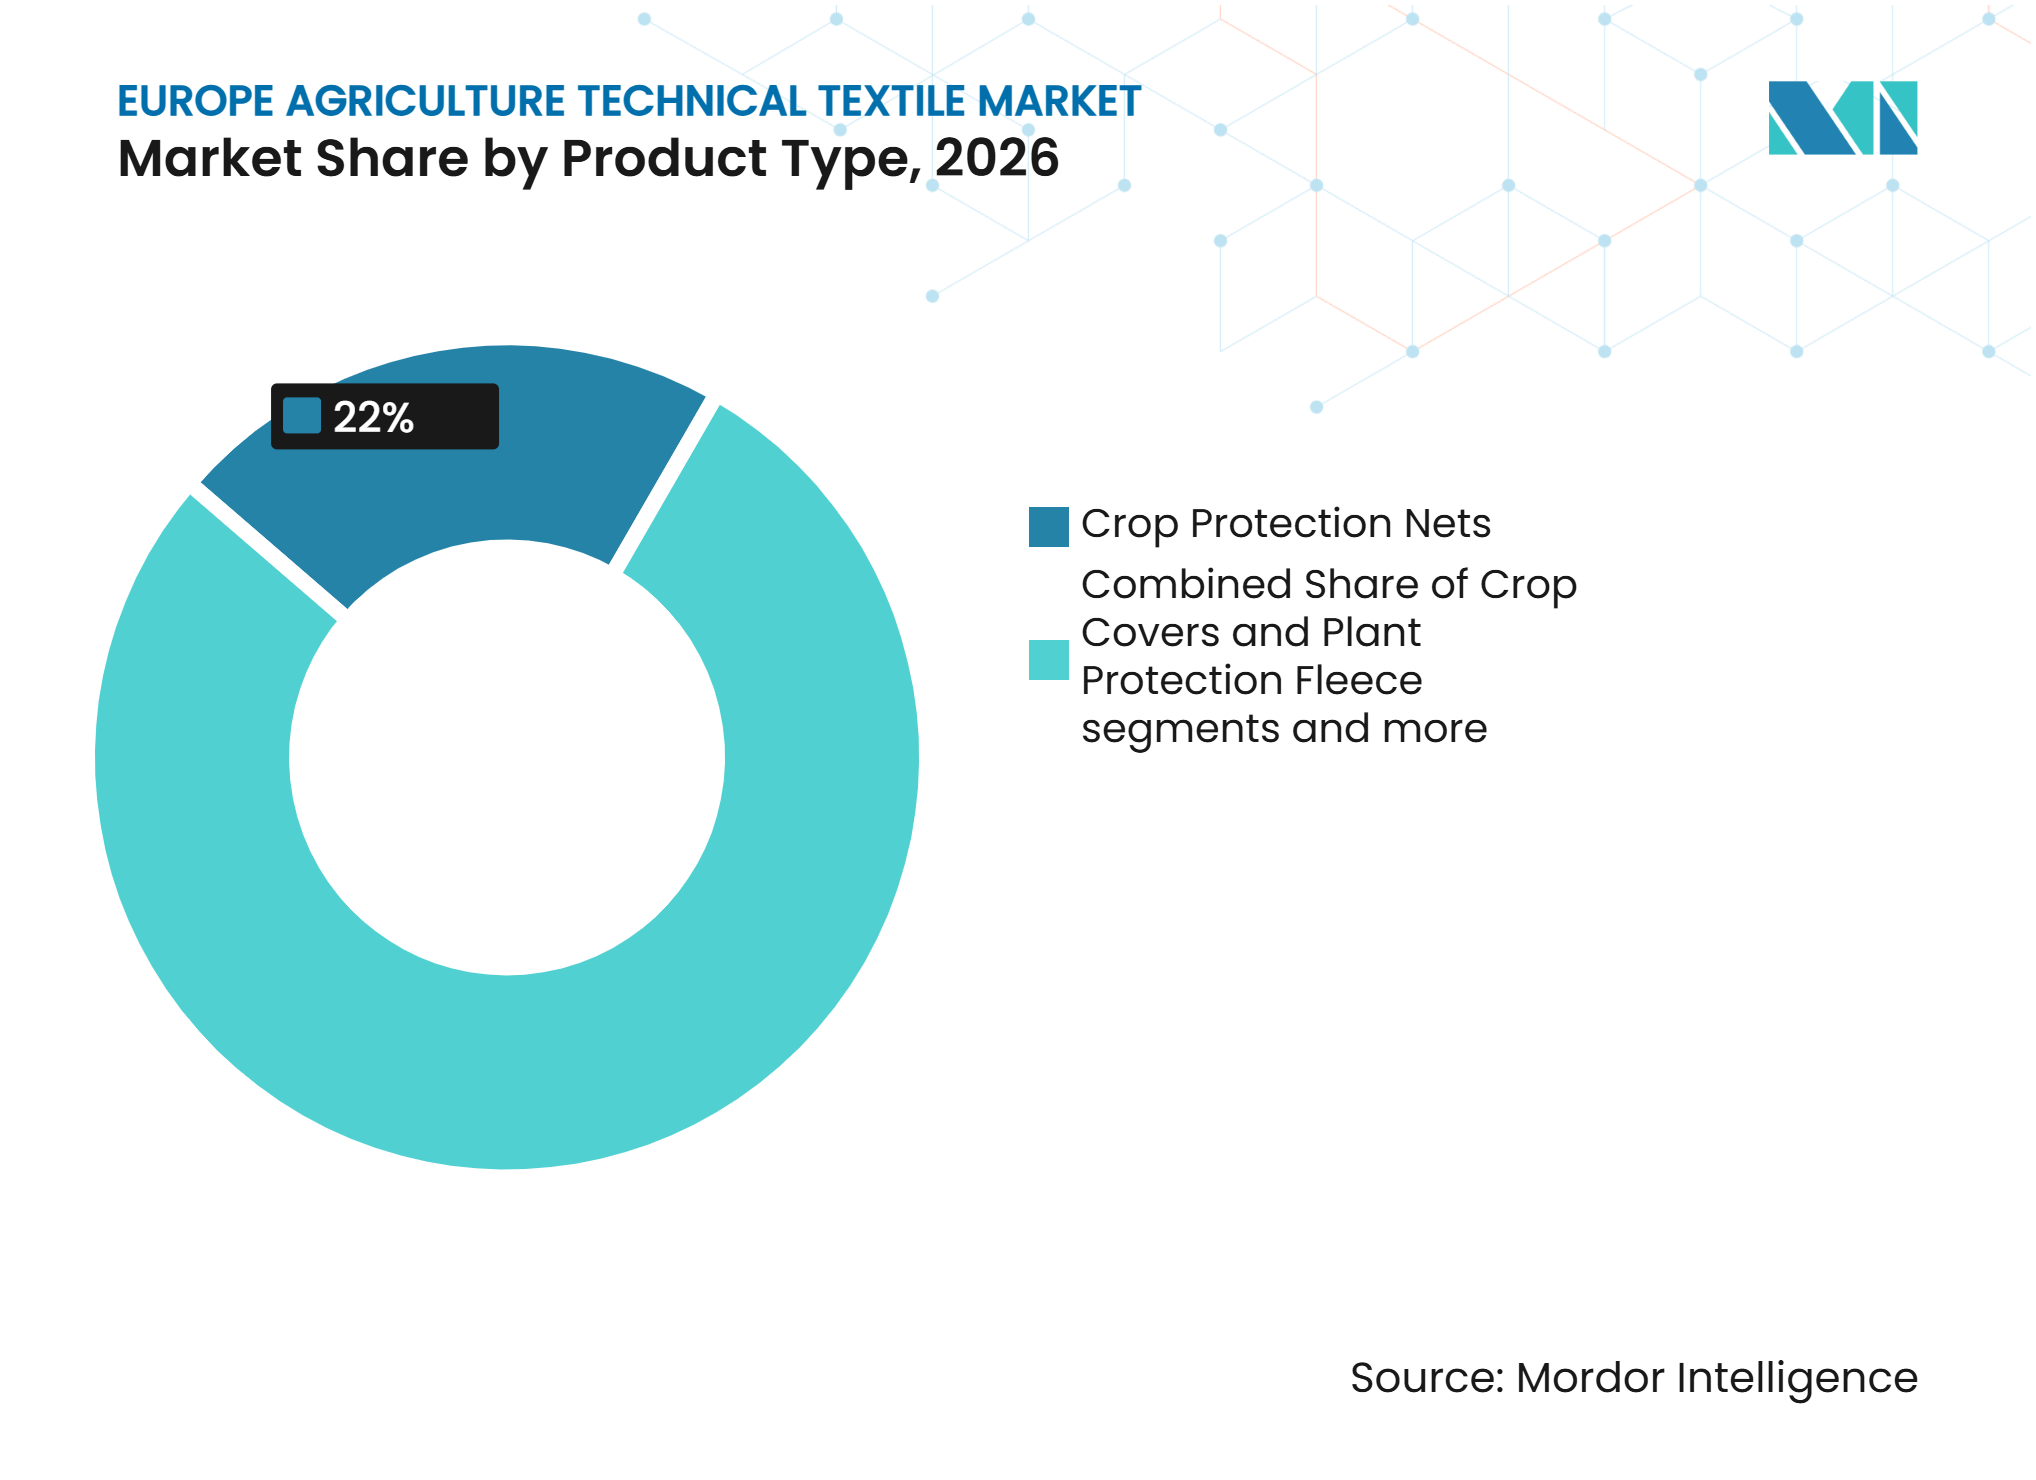
- Nach Produkttyp hielten Kulturschutznetze im Jahr 2026 einen Marktanteil von 22 % am europäischen Agrar-Technotextilmarkt, während landwirtschaftliche Schattennetze und Gewächshaus-Klimaschirme bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
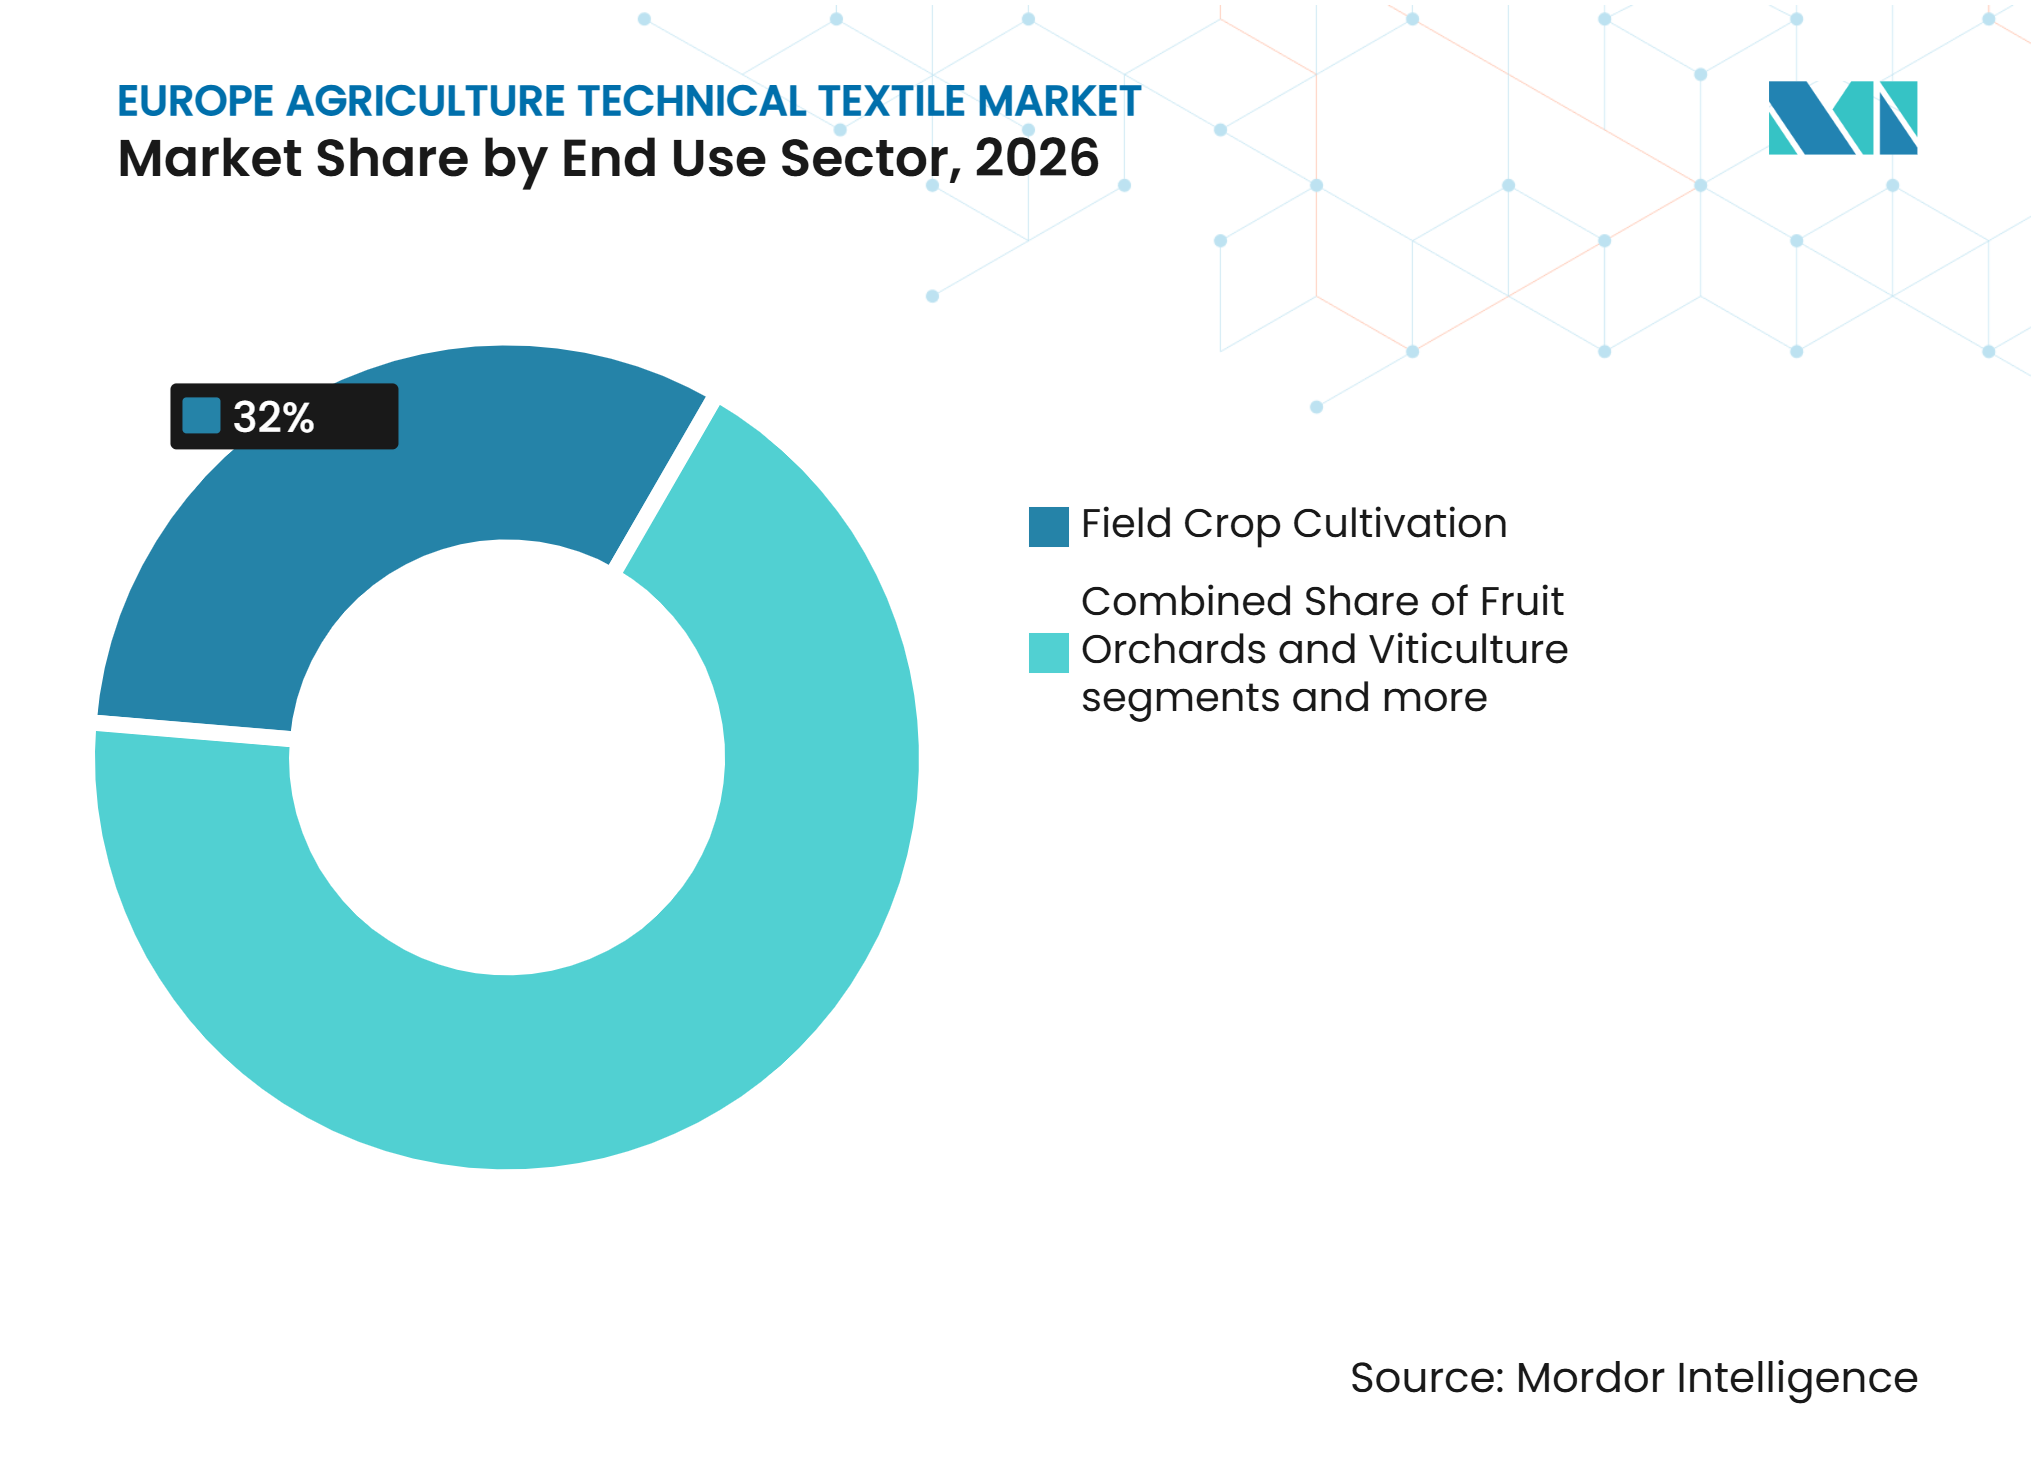
- Nach Endverbrauchssektor entfiel im Jahr 2026 ein Anteil von 32 % der Marktgröße des europäischen Agrar-Technotextilmarkts auf die Feldkultivierung, während der Gemüse-, Blumen- und Baumschulanbau bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen wird.
- Nach Geografie hielt Spanien im Jahr 2026 einen Umsatzanteil von 18 %, während die Niederlande bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des geschützten Anbaus und des Anbaus in kontrollierten Umgebungen | +1.4% | Spanien, Italien, Frankreich, Niederlande, Polen | Langfristig (≥ 4 Jahre) |
| Zunehmende Klimavariabilität und Anforderungen an den Kulturpflanzenschutz | +1.0% | Mediterraner Kernraum, Mitteleuropa und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck zur Reduzierung der Pestizidbelastung | +0.8% | EU-weit, mit frühen Fortschritten in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| EU-GAP-Öko-Regelungen und Agrarumweltzahlungen | +0.5% | EU-weit, mit starker Relevanz in Frankreich, Deutschland, Spanien und Polen | Mittelfristig (2–4 Jahre) |
| Doppelnutzung für Agro-Photovoltaik und solare Beschattungsanwendungen | +0.4% | Deutschland, Frankreich, Italien und Niederlande | Langfristig (≥ 4 Jahre) |
| Integration mit der digitalen Gewächshaus-Klimasteuerung | +0.3% | Niederlande, Belgien und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des geschützten Anbaus und des Anbaus in kontrollierten Umgebungen
Der geschützte Anbau erweitert die adressierbare Nachfragebasis für den europäischen Agrar-Technotextilmarkt über den etablierten mediterranen Gartenbau hinaus. Gewächshaus- und Tunnelsysteme erfordern mehrere Textilschichten, darunter Klimaschirme, Thermoabdeckungen, lichtstreuende Netze und Kulturbarrieren. Betreiber, die das ganze Jahr über anbauen, verwenden häufig mehr Textilprodukte pro Hektar als saisonale Freilandfarmen. Hochtechnologie-Gewächshauscluster in den Niederlanden, Belgien und Nordfrankreich ersetzen zudem ältere Systeme durch energiesparende Anlagen. Größere Anbauer können Kaufentscheidungen bündeln und Premiumschirme mit längerer Lebensdauer oder besserer Klimasteuerung spezifizieren. Diese Entwicklung gibt Lieferanten die Möglichkeit, über Leistung und Betriebseinsparungen zu konkurrieren, anstatt nur den niedrigsten Anfangspreis anzubieten.
Zunehmende Klimavariabilität und Anforderungen an den Kulturpflanzenschutz
Klimastörungen machen Investitionen in Schutztextilien für gewerbliche Anbauer in ganz Europa zunehmend notwendig. Die Gemeinsame Forschungsstelle der Europäischen Kommission meldete im Juni 2025 schwere Dürrebedingungen in Teilen Mittel-, Nord- und Osteuropas sowie im östlichen Mittelmeerraum.[1] Dieselbe Institution stellte 2025 ein Werkzeug auf Basis künstlicher Intelligenz vor, das dabei helfen soll, wachsende Klimagefahren für die EU-Landwirtschaft zu erkennen.[2] Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass mehr als 30 % der europäischen Getreideerntfläche bei einem Erwärmungsszenario von 4 °C schwerem Hitzestress ausgesetzt sein könnten. Netze, Abdeckungen und Schirme helfen Anbauern, Schäden durch Hagel, Hitze, Insekten, Starkregen und Wind zu reduzieren, ohne ausschließlich auf chemische Behandlungen angewiesen zu sein. Das LIFE-VinoShield-Projekt von Texinov begann im April 2025 mit Feldinstallationen und zielt darauf ab, klimabedingte Schäden in Weinbergen bis 2032 auf 16.500 Hektar von 30 % auf 5 % zu reduzieren.
Regulatorischer Druck zur Reduzierung der Pestizidbelastung
Die europäische Pestizidpolitik unterstützt den Einsatz nichtchemischer Kulturpflanzenschutzmethoden im europäischen Agrar-Technotextilmarkt. Obwohl die vorgeschlagene Verordnung über die nachhaltige Verwendung von Pestiziden im Jahr 2024 zurückgezogen wurde, bleibt die Richtlinie 2009/128/EG in Kraft und verpflichtet die Mitgliedstaaten, den integrierten Pflanzenschutz zu unterstützen. Insektenschutznetze, Windschutzgewebe und physische Ausschlusssysteme können diesen Bedarf decken und es Anbauern gleichzeitig ermöglichen, ihre Kulturpflanzenschutzpraktiken aufrechtzuerhalten. Eine Antwort an das Europäische Parlament aus dem Jahr 2025 stellte fest, dass GAP-Öko-Regelungen, Agrarumweltverpflichtungen und Überarbeitungen der Verordnung 1107/2009 weiterhin die Reduzierung des Einsatzes chemischer Pflanzenschutzmittel unterstützen würden.[3] Dieses politische Umfeld stützt die Nachfrage nach Barrieresystemen, auch wenn sich einzelne Gesetzgebungsvorschläge ändern. Lieferanten mit geprüften Produkten für den Schädlingsausschluss und das Krankheitsmanagement sind daher besser positioniert, um Anbauern praktische Compliance-Optionen anzubieten.
EU-GAP-Öko-Regelungen und Agrarumweltzahlungen
Die Gemeinsame Agrarpolitik 2023 bis 2027 gibt den Mitgliedstaaten einen Rahmen, um landwirtschaftliche Praktiken zu belohnen, die den Pestizideinsatz senken und die Klimaresilienz verbessern. Öko-Regelungen sind ein zentraler Bestandteil der Politik und werden aus den Direktzahlungsbudgets finanziert. Spanien bezieht Pflanzenschutzmanagement und Biodiversitätspraktiken in seinen Öko-Regelungsrahmen ein. Deutschland gewährt jährliche Unterstützung für förderfähige Öko-Regelungsflächen über sein nationales Direktzahlungssystem. Novamont erklärte im November 2025, dass sein Mater-Bi-Mulchfilm in den nationalen GAP-Plänen Spaniens, Portugals und Italiens als qualifizierende Maßnahme aufgenommen ist. Diese Förderwege können die effektiven Kosten qualifizierender Produkte für kleinere Betriebe senken, die Käufe andernfalls aufschieben würden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Polyethylen- und Polypropylen-Rohstoffkosten | -0.7% | EU-weit, mit starker Betroffenheit in Spanien, Italien und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen für leistungsstarke Gewächshaus-Textilanlagen | -0.5% | West- und Nordeuropa, einschließlich Niederlande, Deutschland, Belgien und Frankreich | Mittelfristig (2–4 Jahre) |
| Fragmentierte Kleinbetriebsstruktur, die Technologieakzeptanz und Skaleneffekte einschränkt | -0.4% | Süd- und Osteuropa, einschließlich Italien, Spanien, Griechenland, Polen und Rumänien | Langfristig (≥ 4 Jahre) |
| Kontaminierte und gemischtpolymerhaltige Abfallströme am Ende der Nutzungsdauer | -0.3% | EU-weit, mit dem stärksten regulatorischen Druck in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Polyethylen- und Polypropylen-Rohstoffkosten
Polyethylen und Polypropylen sind Kerneinsatzstoffe für Kulturschutznetze, Schattennetze, Kulturabdeckungen und Mulchfolien. Änderungen der Polymerpreise können die Herstellungskosten und Margen europäischer Agrotextilverarbeiter schnell beeinflussen. Die British Plastics Federation meldete, dass die Polypropylenpreise im August 2025 erneut gesunken sind, bedingt durch schwache Nachfrage und hohe asiatische Importmengen. Die Preise können sich jedoch schnell umkehren, wenn Energiekosten, Versandunterbrechungen oder Versorgungsengpässe die regionale Polymerverfügbarkeit beeinträchtigen. Rohstoffe machen 50 % bis 65 % der Produktionskosten für Standardnetz- und Abdeckprodukte aus, was die Fähigkeit der Lieferanten einschränkt, plötzliche Kostensteigerungen aufzufangen. Diese Volatilität erschwert die Verwaltung mehrjähriger Preisvereinbarungen und kann Kaufentscheidungen von Anbauern verzögern.
Hohe Anfangsinvestitionen für leistungsstarke Gewächshaus-Textilanlagen
Leistungsstarke Gewächshaus-Textilanlagen erfordern höhere Anfangsinvestitionen als herkömmliche einlagige Kulturabdeckungen. Energiesparende Schirme, lichtstreuende Thermoabdeckungen und mehrlagige Klimasteuerungssysteme erfordern zudem Investitionen in Hardware, Installation und die Integration der Gewächshaussteuerung. Von der Universität Wageningen im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass ein Dreifachschirmsystem mit optimierten Eigenschaften und mechanischer Entfeuchtung den Heizenergiebedarf um bis zu 75 % senken kann. Anbauer in den Niederlanden, Belgien, Deutschland und Frankreich können Modernisierungen jedoch verzögern, wenn die Kapitalbudgets begrenzt sind, selbst wenn die langfristigen Energieeinsparungen offensichtlich sind. Ältere Gewächshausanlagen können höhere Nachrüstkosten verursachen, da Schirme mit vorhandenen Strukturen und Steuerungsanlagen kompatibel sein müssen. Diese Kostenbarriere ist für kleinere Unternehmen am bedeutendsten, die keinen Zugang zu günstigen Finanzierungs- oder Leasingvereinbarungen haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kulturschutznetze stützen das Volumen, Schirme treiben das PremiumwachstumKulturschutznetze hielten im Jahr 2026 einen Marktanteil von 22 % und waren damit die größte Produktgruppe. Ihr breiter Einsatz in Obstgärten, Weinbergen, Beerenbetrieben und gewerblichen Gemüsebaubetrieben stützt ein hohes Absatzvolumen im europäischen Agrar-Technotextilmarkt. Insektenschutznetze sind eng mit dem integrierten Pflanzenschutz verbunden, da sie Schädlinge physisch ausschließen, ohne alle Kulturpflanzenschutzmaßnahmen zu ersetzen. Hagelschutz-, Vogelschutz- und Windschutzsysteme schützen zudem exponierte Produktionsflächen. Arrigoni stellte 2025 Protecta Ultra und Dili Ultra für die Kiwi- und Kirschproduktion vor, die Regenschutz, Hagelschutz, Insektenbarrieren und Lichtmanagement kombinieren.
Landwirtschaftliche Schattennetze und Gewächshaus-Klimaschirme sind die am schnellsten wachsende Produktgruppe mit einer prognostizierten CAGR von 6,8 % bis 2032. Dieser Teil der europäischen Agrar-Technotextilindustrie profitiert von seiner Rolle im Energiemanagement von Gewächshäusern, der Feuchtigkeitssteuerung und dem Lichtmanagement. Thermoschirme haben hohe Stückwerte, da Anbauer sie einsetzen, um den Heizenergiebedarf in beheizten Anlagen zu senken. Phormiums Noctis-Thermo-Schirm erzielte in niederländischen Gewächshaustests 72 % Energieeinsparungen und einen Schattierungsfaktor von 99 %. Mulchmatten und Bodenabdeckungen gewinnen ebenfalls an Aufmerksamkeit, da biologisch abbaubare Alternativen kommerziell verfügbar werden, und Novamats Mater-Bi-Folie erhielt im November 2025 die Zertifizierung gemäß EU-Düngemittelverordnung 2019/1009.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbrauchssektor:
Feldkulturen liefern das Volumen, Gartenbau treibt das WachstumDie Feldkultivierung entfiel im Jahr 2026 auf 32 % der Marktgröße des europäischen Agrar-Technotextilmarkts. Getreide-, Ölsaat- und Wurzelgemüseflächen erzeugen eine stetige Nachfrage nach Mulchmatten, Windschutznetzen und Kulturabdeckungen in den wichtigsten Ackerbaugebieten. Der Textileinsatz pro Hektar ist geringer als im intensiven Gartenbau, aber die große Anbaufläche hält das Segment für den europäischen Agrar-Technotextilmarkt bedeutsam. Europa verfügt über nahezu 100 Millionen Hektar Ackerland, was die Volumenrolle des Segments stützt. Vieh- und Futterbaubetriebe verwenden Rundballennetze und Silageabdeckungen, während Fischerei und Aquakultur Eindämmungsnetze einsetzen und für Lieferanten mit breitem Portfolio wichtig bleiben.
Der Gemüse-, Blumen- und Baumschulanbau soll bis 2032 mit einer CAGR von 6,5 % wachsen. Hochwertige Erzeugnisse, strenge Qualitätsanforderungen und ganzjährige Lieferverträge unterstützen höhere Ausgaben für Beschattungs-, Ausschluss- und Klimasteuerungssysteme im europäischen Agrar-Technotextilmarkt. Das Segment erfordert ein zuverlässiges Schädlingsmanagement, da kosmetische oder qualitätsbezogene Schäden den Produktwert schnell mindern können. Obstgärten und Weinbau bieten eine verwandte hochwertige Chance für multifunktionale Schutznetze. LIFE VinoShield verfügt über ein Budget von 4,1 Millionen EUR (4,8 Millionen USD) und zielt bis 2032 auf 16.500 Hektar Weinberge ab, was das formelle Investitionsinteresse am Weinbergschutz zeigt.

Geografische Analyse
Spanien hielt im Jahr 2026 einen Umsatzanteil von 18 %. Seine Position im europäischen Agrar-Technotextilmarkt wird durch den geschützten Gartenbau in Almería gestützt, wo die Gewächshausfläche 33.500 Hektar übersteigt, sowie durch die umfangreiche Obst-, Zitrus- und Weinbauproduktion. Diese Systeme verwenden Hagelschutz-, Insektenschutz- und Beschattungsprodukte sowohl im geschützten als auch im Freilandanbau. Italien ist ein weiteres großes Nachfragezentrum, da Obst- und Schutzanbaubetriebe Regenschutz, Schattierungsschirme und Klimaabdeckungen benötigen. Frankreich vervollständigt den mediterranen Kernraum durch seine Weinberge, Getreideflächen und Gemüseproduktion, und seine ersten LIFE-VinoShield-Feldinstallationen begannen im Jahr 2025.
Die Niederlande sollen bis 2032 mit einer CAGR von 6,5 % wachsen. Ihre hochmoderne Gewächshausbasis treibt die Nachfrage nach Thermoschirmen, Verdunkelungsschirmen und fortschrittlichen Lichtmanagementsystemen im europäischen Agrar-Technotextilmarkt an. Forschungsergebnisse der Universität Wageningen bestätigen, dass Schirmdesign und Entfeuchtung den Heizenergiebedarf in Gewächshausbetrieben wesentlich senken können. Belgien verfügt über einen ähnlichen Gewächshauscluster in Flandern und eine Lieferantenbasis, die sich auf nachhaltigkeitsorientierte Produktentwicklung konzentriert. Deutschland ist ein wichtiges Nachfragezentrum für Gartenbau, Obst, Weinbau und Getreide, während sein Öko-Regelungsrahmen nichtchemische Kulturpflanzenschutzpraktiken unterstützt.
Das Vereinigte Königreich bleibt durch geschützten Gemüseanbau in East Anglia und Schottland, Weichobstproduktion sowie gewerbliche Baumschul- und Forstanwendungen relevant. Polen ist ein aufstrebendes Nachfragezentrum, da Gewächshausinvestitionen parallel zu Lebensmittelexportambitionen zunehmen. Russland hat ein eigenes Profil, das auf die gedeckte Gemüseproduktion und den Frostschutz für ausgedehnte Freilandbetriebe ausgerichtet ist. Skandinavien, Österreich, die baltischen Staaten und der Balkan tragen inkrementell zur Nachfrage bei, da der geschützte Anbau in höheren Breitengraden zunehmend rentabel wird. Diese Länder erweitern den europäischen Agrar-Technotextilmarkt über seine traditionellen mediterranen und nordwesteuropäischen Zentren hinaus.
Wettbewerbslandschaft
Marktkonzentration
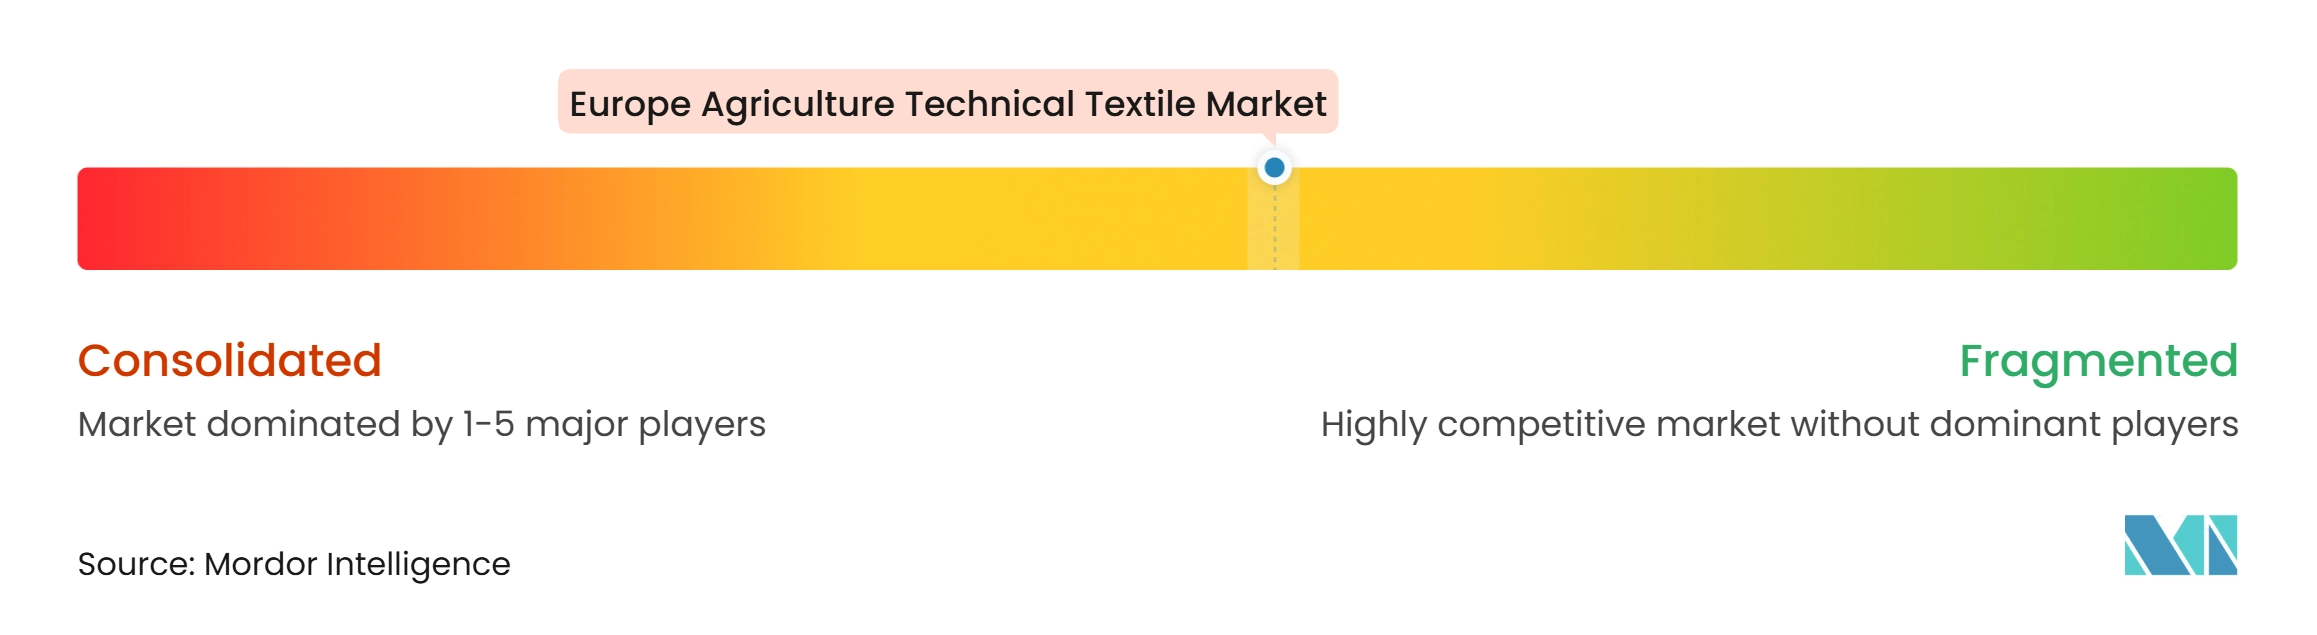
Der europäische Agrar-Technotextilmarkt weist eine mittlere Marktkonzentration auf, wobei europäische Spezialisten neben regionalen Herstellern und importabhängigen Distributoren konkurrieren. Arrigoni Group, RKW Group, AB Ludvig Svensson und Freudenberg Performance Materials gehören zu den etablierten Unternehmen. Ihre wichtigsten Wettbewerbsbereiche sind Produktlebensdauer, UV-Stabilität, Lichtsteuerung, Polymerzusammensetzung und Umwelteigenschaften. Vertikal integrierte Hersteller haben einen Vorteil bei Änderungen der Polymerkosten, da sie die Garnextrusion und die Gewebekonvertierung besser koordinieren können. Mediterrane Lieferanten halten starke Positionen bei Kulturschutztextilien, während nordische Unternehmen eine gut etablierte Rolle bei Gewächshaus-Klimaschirmen einnehmen.
Produktentwicklung ist eine zentrale Wettbewerbsstrategie im europäischen Agrar-Technotextilmarkt. Arrigoni stellte im Juni 2025 V-Agro Air Cool vor, eine Gewächshausabdeckfolie, die die thermische Nahinfrarotenergie im Vergleich zu Standard-LDPE-Folien um 30,8 % reduziert. Freudenberg brachte im Oktober 2025 bindemittelfreie PLA- und Holzzellstoff-Nassvlieswerkstoffe für Gartenbau- und Pflanzenanzuchtanwendungen auf den Markt. RKW fusionierte die RKW Agri GmbH & Co. KG im Februar 2025 in die RKW SE, um ihr Agrarsegment unter einer Unternehmenseinheit zusammenzuführen. Diese Schritte zeigen, dass Materialinnovation, Portfoliovereinfachung und Nachhaltigkeitsansprüche Teil der Wettbewerbspositionierung sind.
Kommerzielle Chancen bestehen weiterhin bei recycelbaren Monomaterialprodukten, Schirmen, die in älteren Gewächshäusern installiert werden können, und Abdeckungen, die mit Agro-Photovoltaikstrukturen kompatibel sind. Der europäische Agrar-Technotextilmarkt kann auch davon profitieren, wenn Lieferanten den Kulturpflanzenschutz mit erneuerbarer Energieinfrastruktur verbinden. Texinov und Novamont zeigen, wie öffentliche Innovationsprogramme und regulatorische Zertifizierungen kleinere Spezialisten unterstützen können. Lieferanten in niederländischen und belgischen Gewächshausökosystemen sind bei der Verknüpfung von Klimaschirmen mit digitalen Steuerungssystemen führend, was den Bedarf anderer Hersteller erhöht, ihr Technologieangebot zu stärken.
Marktführer der europäischen Agrar-Technotextilindustrie
-
Beaulieu Technical Textiles
-
Freudenberg Performance Materials
-
Arrigoni Group
-
Groupe Barbier
-
Diatex SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Agrar-Technotextilmarkt Unternehmen in diesem Bericht
- Beaulieu Technical Textiles
- Freudenberg Performance Materials
- Arrigoni Group
- Groupe Barbier
- Diatex SAS
- RKW Group
- AB Ludvig Svensson
- TenCate Protective Fabrics
- Fibertex Nonwovens A/S
- Hy-Tex (UK) Limited
- Bonar Technical Fabrics
- Don & Low Limited
- Plastextil
- Texinov
- Phormium
- Ginegar Plastic Products Ltd.
- Tama Group
- Novamont S.p.A.
- Armando Alvarez Group
- Mogul Co. Ltd.
Neueste Industrielle Entwicklungen in Europäischer Agrar-Technotextilmarkt
- März 2026: Arrigoni Group, ein italienischer Agrotextilhersteller, gab bekannt, dass er sein BIORETE AIR PLUS Insektenschutznetz auf der GreenTech Amsterdam 2026 präsentieren wird. Die Produktreihe verwendet hochfestes ARLENE-HT-Monofilament, um Schutz gegen kleine Insektenschädlinge mit verbessertem Luftstrom zu kombinieren.
- Januar 2026: Fraunhofer FEP gab den Start des EU-geförderten CELLAGRI-Projekts bekannt, das neun Partner aus sieben europäischen Ländern koordiniert, um cellulosebasierte biologisch abbaubare Mulchfolien mit Wassermanagementstrukturen zu entwickeln. Das Projekt zielt auf eine Reduzierung der Umweltauswirkungen um mindestens 30 % im Vergleich zu herkömmlichen Kunststoffmulchfolien ab.
- Oktober 2025: Freudenberg Performance Materials brachte 100 % biobasierte, bindemittelfreie PLA/Holzzellstoff-Nassvlieswerkstoffe für Gartenbau- und Pflanzenanzuchtanwendungen auf den Markt, die darauf ausgelegt sind, Wasseraufnahme, Wurzeleigenschaften und Zugfestigkeit ohne synthetische Bindemittel auszubalancieren.
Berichtsumfang des europäischen Agrar-Technotextilmarkts
Der Bericht über den europäischen Agrar-Technotextilmarkt ist segmentiert nach Produkttyp (Kulturschutznetze, Fischerei- und Aquakulturtextilien und weitere), nach Endverbrauchssektor (Feldkultivierung, Obstgärten und Weinbau und weitere) sowie nach Geografie (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Niederlande, Belgien, Polen, Russland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kulturschutznetze | Insektenschutz- und Schädlingsschutznetze |
| Hagelschutz- und Wetterschutznetze | |
| Vogelschutz- und Wildtierschutznetze | |
| Landwirtschaftliche Windschutznetze | |
| Landwirtschaftliche Schattennetze und Gewächshaus-Klimaschirme | Landwirtschaftliche Schattennetze |
| Thermoreflektierende und lichtstreuende Schirme | |
| Thermische und energiesparende Gewächshausschirme | |
| Gewächshaus-Verdunkelungs- und Lichtsteuerungsschirme | |
| Kulturabdeckungen und Pflanzenschutzvlies | Vliesstoff-Flachabdeckungen |
| Frost- und Wärmeschutztextilien | |
| Sonstige gewebte und gestrickte Kulturabdeckungen | |
| Fischerei- und Aquakulturtextilien | Gewerbliche Fischereinetze |
| Aquakultur-Käfig- und Eindämmungsnetze | |
| Spezialisierte Aquakultur-Schutznetze | |
| Mulchmatten und landwirtschaftliche Bodenabdeckungen | |
| Baumschul-, Pflanzenstütz- und Forsttextilien | |
| Ernte- und Futterbearbeitungstextilien | |
| Sonstige landwirtschaftliche Technotextilien |
| Feldkultivierung |
| Gemüse-, Blumen- und Baumschulanbau |
| Obstgärten und Weinbau |
| Forst- und Landschaftsanbau |
| Vieh- und Futterbaubetriebe |
| Fischerei und Aquakultur |
| Deutschland |
| Frankreich |
| Vereinigtes Königreich |
| Italien |
| Spanien |
| Niederlande |
| Belgien |
| Polen |
| Russland |
| Übriges Europa |
| Nach Produkttyp | Kulturschutznetze | Insektenschutz- und Schädlingsschutznetze |
| Hagelschutz- und Wetterschutznetze | ||
| Vogelschutz- und Wildtierschutznetze | ||
| Landwirtschaftliche Windschutznetze | ||
| Landwirtschaftliche Schattennetze und Gewächshaus-Klimaschirme | Landwirtschaftliche Schattennetze | |
| Thermoreflektierende und lichtstreuende Schirme | ||
| Thermische und energiesparende Gewächshausschirme | ||
| Gewächshaus-Verdunkelungs- und Lichtsteuerungsschirme | ||
| Kulturabdeckungen und Pflanzenschutzvlies | Vliesstoff-Flachabdeckungen | |
| Frost- und Wärmeschutztextilien | ||
| Sonstige gewebte und gestrickte Kulturabdeckungen | ||
| Fischerei- und Aquakulturtextilien | Gewerbliche Fischereinetze | |
| Aquakultur-Käfig- und Eindämmungsnetze | ||
| Spezialisierte Aquakultur-Schutznetze | ||
| Mulchmatten und landwirtschaftliche Bodenabdeckungen | ||
| Baumschul-, Pflanzenstütz- und Forsttextilien | ||
| Ernte- und Futterbearbeitungstextilien | ||
| Sonstige landwirtschaftliche Technotextilien | ||
| Nach Endverbrauchssektor | Feldkultivierung | |
| Gemüse-, Blumen- und Baumschulanbau | ||
| Obstgärten und Weinbau | ||
| Forst- und Landschaftsanbau | ||
| Vieh- und Futterbaubetriebe | ||
| Fischerei und Aquakultur | ||
| Nach Geografie | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Belgien | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden europäische Agrar-Technotextilien bis 2032 erreichen?
Der europäische Agrar-Technotextilmarkt soll bis 2032 einen Wert von 4,27 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 4,30 % wachsen. Die Prognose spiegelt die zunehmende Verbreitung des geschützten Anbaus und die Nachfrage nach physischen Kulturpflanzenschutzprodukten wider.
Welche Produktkategorie führt bei europäischen Agrar-Technotextilien?
Kulturschutznetze führen mit einem Anteil von 22 % im Jahr 2026, da Obstgärten, Weinberge, Beerenbetriebe und Gemüseanbauer sie für Insekten-, Hagel-, Vogel- und Windschutz einsetzen. Ihr breites Anwendungsspektrum stützt eine stetige Nachfrage über verschiedene Betriebstypen hinweg.
Welches Agrar-Technotextilprodukt wächst in Europa am schnellsten?
Landwirtschaftliche Schattennetze und Gewächshaus-Klimaschirme sollen bis 2032 mit einer CAGR von 6,8 % wachsen, da Gewächshausbetreiber in Energie- und Lichtmanagement investieren. Ihr Wert ergibt sich aus der Steuerung der Innenklimabedingungen in der hochwertigen Produktion.
Welcher Endverbrauchssektor hat die größte Nachfrage nach Agrar-Technotextilien in Europa?
Die Feldkultivierung hält im Jahr 2026 einen Anteil von 32 %, gestützt durch die Nachfrage nach Mulchmatten, Windschutznetzen und Kulturabdeckungen in großen Ackerbaugebieten. Das Segment profitiert von seiner Größe, obwohl der Textileinsatz pro Hektar geringer ist als im Gartenbau.
Welches Land soll bis 2032 am schnellsten wachsen?
Die Niederlande sollen bis 2032 eine CAGR von 6,5 % verzeichnen, gestützt durch ihren fortschrittlichen Gewächshaussektor und die Nachfrage nach energiesparenden Schirmen. Thermo-, Verdunkelungs- und Lichtmanagementsysteme sind wichtige Kaufkategorien für lokale Anbauer.
Was sind die wichtigsten Hemmnisse für die Einführung fortschrittlicher Agrotextilien?
Polymerpreisvolatilität, hohe Anfangssystemkosten, fragmentierte Betriebsstrukturen und das Management von Mischpolymerabfällen können Käufe verzögern und Margen reduzieren. Diese Hemmnisse sind am bedeutendsten, wenn Anbauer über begrenztes Kapital verfügen oder Lieferanten auf Standardpolymere angewiesen sind.