
Taille et part du marché de la main-d'œuvre technique des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 112.13 Milliards de dollars |
| Taille du Marché (2032) | 253.49 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la main-d'œuvre technique des centres de données par Mordor Intelligence
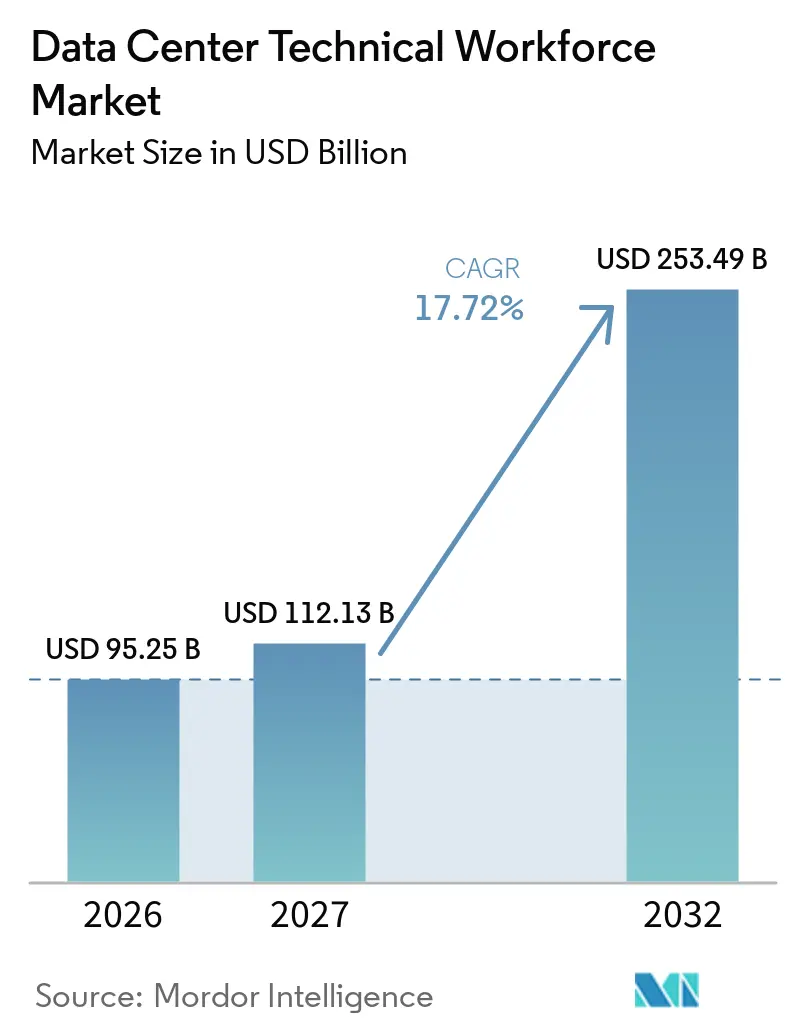
La taille du marché de la main-d'œuvre technique des centres de données devrait s'étendre de 95,25 milliards USD en 2026 et 112,13 milliards USD en 2027 à 253,49 milliards USD d'ici 2032, enregistrant un CAGR de 17,72 % entre 2027 et 2032. Le déploiement rapide des capacités d'IA accroît la demande de personnes capables de concevoir, construire, mettre en service et exploiter des installations à haute densité. Les opérateurs se disputent des techniciens et des ingénieurs possédant des compétences en systèmes mécaniques, électriques et numériques, plutôt que de s'appuyer sur des rôles étroitement définis. La formation nationale est devenue plus importante sur les marchés qui cherchent à réduire leur dépendance aux talents techniques importés. La maintenance prédictive peut aider des équipes plus réduites à superviser davantage d'équipements, mais elle ne supprime pas le besoin de personnel qualifié lors de la construction, de la mise en service et des opérations critiques. Le marché de la main-d'œuvre technique des centres de données est également façonné par la séquence des travaux, car la main-d'œuvre est d'abord nécessaire pour le développement et les tests, puis pour la surveillance continue, la maintenance, la sécurité et la gestion des incidents après la mise en service d'un site.
Principaux enseignements du rapport
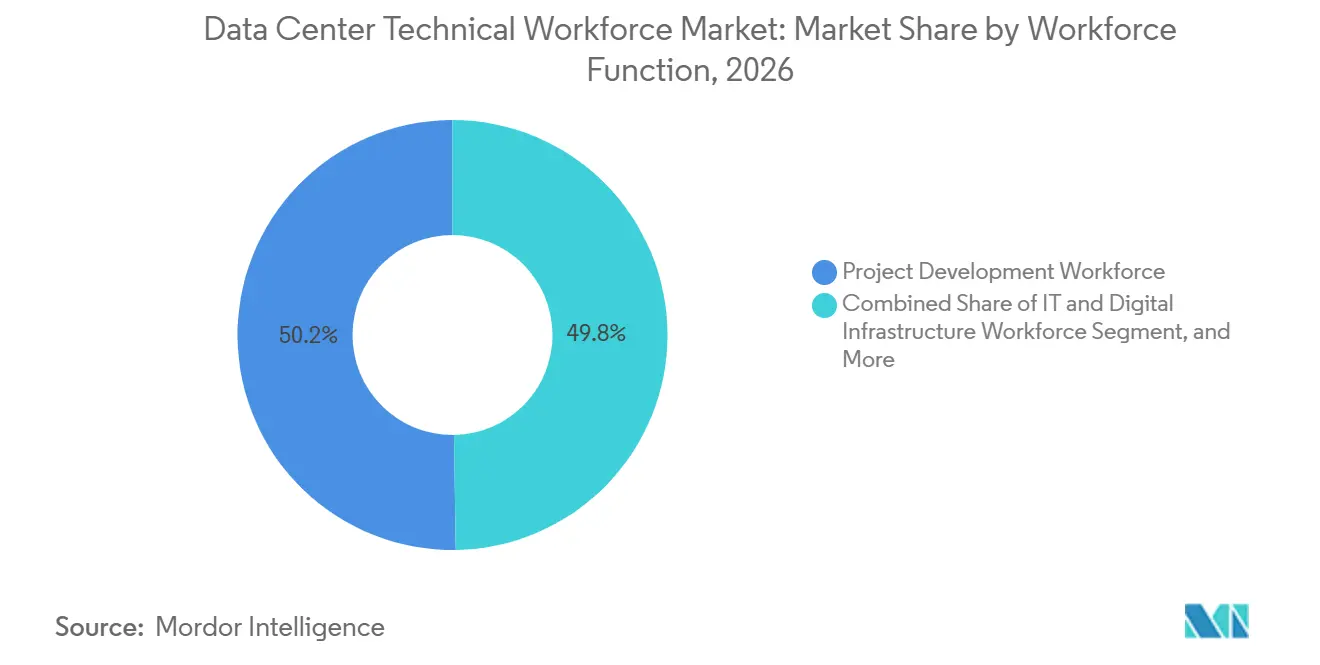
- Par fonction de main-d'œuvre, la main-d'œuvre de développement de projets détenait 50,24 % de la part du marché de la main-d'œuvre technique des centres de données en 2026, tandis que la main-d'œuvre des infrastructures informatiques et numériques devrait se développer à un CAGR de 18,86 % jusqu'en 2032.
- Par modèle d'emploi, la main-d'œuvre interne détenait une part de 66,32 % en 2026, tandis que les services de main-d'œuvre externe devraient se développer à un CAGR de 18,91 % jusqu'en 2032.
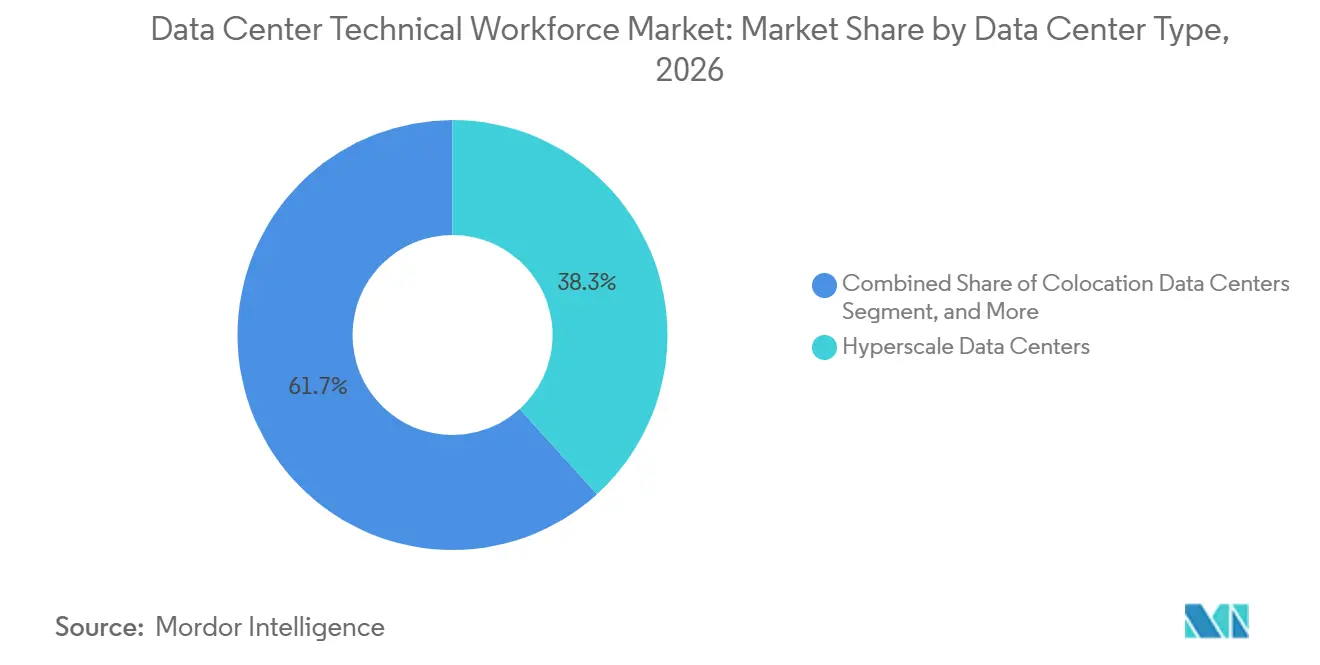
- Par type de centre de données, les centres de données hyperscale représentaient 38,28 % de la taille du marché de la main-d'œuvre technique des centres de données en 2026 et devraient se développer à un CAGR de 18,62 % jusqu'en 2032.
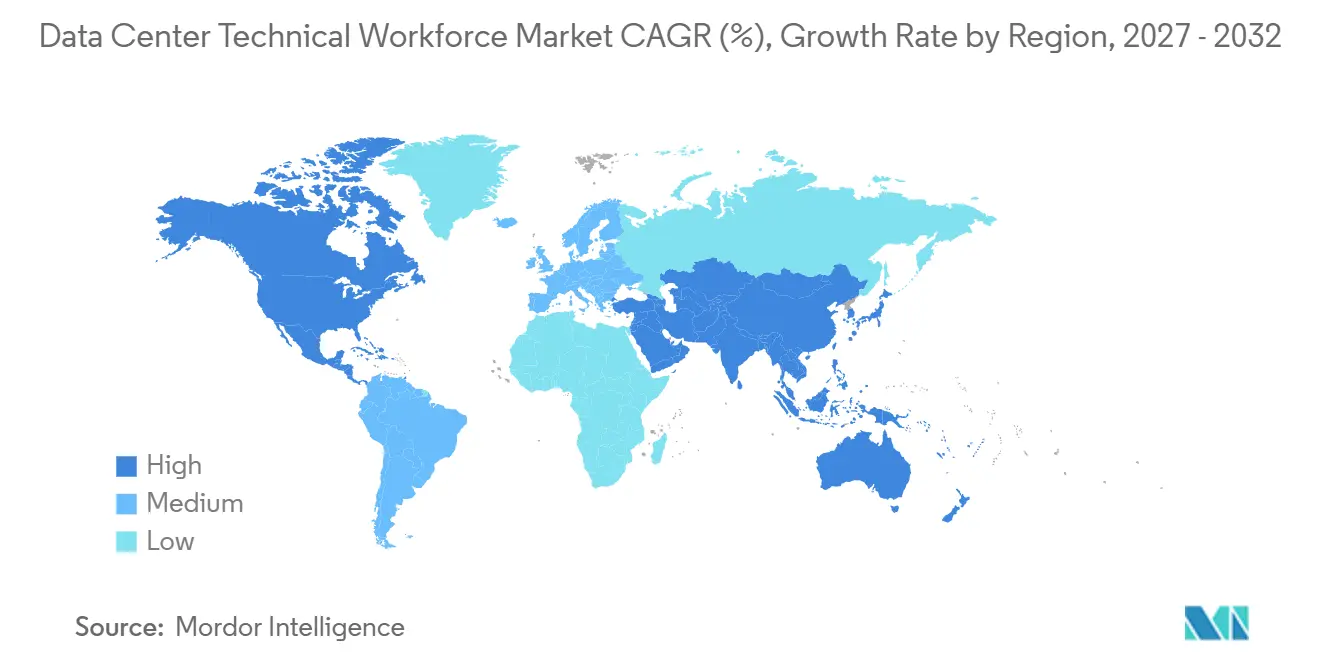
- Par géographie, l'Amérique du Nord détenait une part de 37,78 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché de la main-d'œuvre technique des centres de données
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'IA et déploiement de centres de données à haute densité | +4.5% | Mondial, concentré en Amérique du Nord, dans les marchés clés d'Asie-Pacifique et dans les zones de croissance de l'IA au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Expansion des capacités hyperscale et de colocation | +3.8% | Amérique du Nord et Asie-Pacifique, avec des retombées en Europe et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Exigences de mise en service critiques au cycle de vie et de disponibilité continue | +2.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Développement de la main-d'œuvre et investissement dans la certification technique | +2.1% | Mondial, avec des gains précoces en Amérique du Nord, en Inde et en Afrique de l'Est | Long terme (≥ 4 ans) |
| Numérisation de la gestion des installations et maintenance prédictive | +1.5% | Mondial, porté par l'Amérique du Nord et l'Europe avec des retombées dans les pays du GCC | Moyen terme (2-4 ans) |
| Localisation de la main-d'œuvre dans les marchés ruraux et secondaires | +0.8% | Amérique du Nord, villes de rang 2 en Inde et marchés secondaires d'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'IA et déploiement de centres de données à haute densité
Les charges de travail d'IA constituent le principal catalyseur de la demande pour le marché de la main-d'œuvre technique des centres de données. Les clusters à haute densité nécessitent du personnel qui comprend le refroidissement, l'alimentation électrique, la mise en réseau et les opérations assistées par logiciel. Le besoin de cette capacité hybride rend la formation plus exigeante que pour les rôles à discipline unique. IEEE Spectrum a rapporté que les gestionnaires de centres de données ont identifié les opérateurs polyvalents, les ingénieurs et les spécialistes en sécurité comme des domaines de besoin croissant en main-d'œuvre en 2025.[1] Le même rapport décrivait comment des calendriers de livraison de campus plus rapides accroissent la demande de personnel dans les domaines de la conception, de la construction et de la mise en service. Ce schéma maintient le marché de la main-d'œuvre technique des centres de données lié au rythme du déploiement des infrastructures d'IA et à la disponibilité de personnes capables de travailler sur ces systèmes interconnectés.
Expansion des capacités hyperscale et de colocation
L'expansion des capacités crée des besoins de recrutement simultanés dans les domaines de la planification, de la construction, de la mise en service et des opérations. Cette concentration est particulièrement difficile pour la planification de la main-d'œuvre, car le même bassin de main-d'œuvre local est nécessaire à plusieurs phases. Meta a déclaré en juillet 2026 que l'expansion de son campus de Richland Parish atteindrait 5 GW de capacité informatique, avec 7 500 emplois de construction au pic et près de 1 000 emplois opérationnels permanents.[2] De tels projets peuvent absorber la main-d'œuvre technique des marchés environnants avant que l'installation n'entre en service. Les installations multi-locataires nécessitent également une couverture continue du site et une gestion des services spécifiques aux clients après la fin de la construction. Le marché de la main-d'œuvre technique des centres de données bénéficie donc lorsque les pipelines de projets passent de la capacité annoncée à la livraison active.
Exigences de mise en service critiques au cycle de vie et de disponibilité continue
La mise en service reste une partie critique du marché de la main-d'œuvre technique des centres de données car elle relie la construction à des opérations fiables. Les ingénieurs dans cette fonction ont besoin d'une expérience pratique des systèmes mécaniques, électriques et de plomberie, des tests intégrés et de la documentation des risques. Les connaissances requises se développent grâce à l'exposition sur le terrain et ne peuvent pas être remplacées rapidement par des cours courts. L'Uptime Institute a rapporté que les défis liés au personnel et aux compétences restent parmi les principaux problèmes auxquels font face les opérateurs dans son enquête mondiale de 2025. Un retard de transfert peut reporter la disponibilité des capacités, ce qui donne aux opérateurs une forte raison de conserver un personnel de mise en service expérimenté. Les exigences de reporting en matière de développement durable ajoutent également de nouvelles responsabilités documentaires à des rôles qui nécessitent déjà un jugement technique approfondi.
Développement de la main-d'œuvre et investissement dans la certification technique
Les programmes de formation et les partenariats de certification deviennent une réponse pratique aux lacunes persistantes en matière de talents. Ils donnent aux employeurs une base plus claire pour évaluer la préparation aux travaux de conception, d'installation, de mise en service et d'exploitation. Vertiv s'est associé à l'IIT Madras et à la Fondation IIT Madras Pravartak Technologies pour soutenir la formation des étudiants dans les opérations et la maintenance des centres de données.[3] Les programmes liés aux fournisseurs d'équipements, aux établissements d'enseignement et aux employeurs locaux peuvent rendre les voies d'entrée de niveau débutant plus visibles pour les travailleurs potentiels. Ils soutiennent également les employeurs qui ont besoin de normes techniques familières sur plusieurs sites. Le marché de la main-d'œuvre technique des centres de données bénéficie lorsque la capacité de formation est directement liée aux besoins d'embauche locaux et au mentorat à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité limitée de talents techniques expérimentés | -2.0% | Mondial, plus aigu en Amérique du Nord, en Europe et dans les pays du GCC | Court terme (≤ 2 ans) |
| Vieillissement de la main-d'œuvre et défis liés au transfert de connaissances | -1.5% | Mondial, en particulier en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Exigences longues en matière de formation et de certification | -1.0% | Mondial | Moyen terme (2-4 ans) |
| Hausse des coûts de main-d'œuvre et pression sur la rétention des talents | -0.7% | Amérique du Nord, Europe et pays du GCC | Court terme (≤ 2 ans) |
| Alimentation électrique, permis et dispersion des sites sollicitant les bassins de main-d'œuvre locaux | -0.5% | Amérique du Nord, Europe, dont les Pays-Bas et l'Irlande, et pays du GCC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée de talents techniques expérimentés
L'offre limitée de personnel expérimenté contraint le marché de la main-d'œuvre technique des centres de données à court terme. L'Uptime Institute a constaté que près des deux tiers des opérateurs ont signalé des difficultés à retenir le personnel, à trouver des candidats qualifiés, ou les deux, en 2025. Le problème est le plus visible dans les rôles qui nécessitent une expérience opérationnelle, et pas seulement des qualifications formelles. Les entreprises peuvent augmenter les salaires ou recourir à des services externes, mais aucune de ces approches ne crée immédiatement une expertise senior en mise en service, en alimentation électrique ou en opérations. Un bassin limité peut allonger les cycles de recrutement et retarder la disponibilité des sites. Cela exerce également une pression plus grande sur les employeurs pour retenir le personnel qui comprend les procédures spécifiques aux installations.
Vieillissement de la main-d'œuvre et défis liés au transfert de connaissances
Le vieillissement de la main-d'œuvre technique crée un risque distinct pour le marché de la main-d'œuvre technique des centres de données. Les professionnels expérimentés détiennent souvent des connaissances pratiques sur les processus de sécurité, les interventions d'urgence et les dépendances des systèmes qui ne sont pas entièrement documentées. L'Uptime Institute a noté que les opérateurs trouvaient le recrutement au niveau senior plus difficile que le recrutement en début de carrière dans son enquête de 2025. La main-d'œuvre du secteur de la construction aux États-Unis fait également face à une pression démographique, le Center for Strategic and International Studies rapportant que 25 % des travailleurs de la construction avaient plus de 55 ans en 2025. Le mentorat structuré et les pratiques d'exploitation documentées peuvent réduire le risque que les connaissances partent avec les employés qui prennent leur retraite. Sans ces mesures, les équipes moins expérimentées peuvent avoir plus de difficultés à gérer des actifs critiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de main-d'œuvre : la main-d'œuvre des infrastructures informatiques et numériques est la fonction à la croissance la plus rapide
La main-d'œuvre de développement de projets détenait 50,24 % de la part du marché de la main-d'œuvre technique des centres de données en 2026. Cette part reflète le volume substantiel d'activités de conception, d'ingénierie, de construction, d'installation, de tests et de mise en service requis avant qu'une installation puisse entrer en service. Les équipes de projet doivent coordonner simultanément les systèmes électriques, le refroidissement mécanique, les contrôles, les connexions réseau, les exigences de sécurité, les calendriers des fournisseurs et l'accès au site. Les rôles de test et de mise en service sont particulièrement importants car ils vérifient que des systèmes distincts fonctionnent de manière fiable lorsqu'ils sont exploités ensemble dans des conditions réalistes. L'ampleur des campus d'IA signifie que les opérateurs ont également besoin de gestionnaires de construction expérimentés et d'équipes de site capables de passer d'une phase de livraison à la suivante sans compromettre la documentation technique ou les contrôles de sécurité.
La main-d'œuvre des infrastructures informatiques et numériques devrait se développer à un CAGR de 18,86 % jusqu'en 2032. Les ingénieurs en infrastructure d'IA, les spécialistes en cybersécurité, les architectes cloud, les spécialistes réseau et les professionnels des données sont de plus en plus requis aux côtés des équipes d'installation à mesure que les équipements deviennent plus étroitement connectés et que les charges de travail deviennent plus exigeantes. Colt Data Centers a cité des lacunes persistantes en matière de compétences dans les domaines des réseaux, de la cybersécurité et des données, de l'IA et de l'automatisation dans son analyse de janvier 2026. Les opérations des installations évoluent également à mesure que les outils de surveillance en temps réel réduisent certaines visites de site de routine et fournissent des avertissements plus précoces sur les problèmes de performance. Schneider Electric a déclaré que la maintenance basée sur l'état peut aider les opérateurs à identifier les problèmes d'équipement avant qu'ils n'affectent la disponibilité, mais le personnel doit toujours interpréter les informations, décider de la réponse et gérer le travail dans un environnement en direct. Le marché de la main-d'œuvre technique des centres de données nécessite donc des spécialistes numériques capables de travailler efficacement avec les équipes d'ingénierie et d'exploitation.

Par modèle d'emploi : les services de main-d'œuvre externe sont le modèle à la croissance la plus rapide
La main-d'œuvre interne détenait une part de 66,32 % en 2026. Les opérateurs préfèrent les équipes dédiées car la familiarité avec le site favorise la continuité opérationnelle, une reprise plus rapide après les incidents et une application cohérente des procédures locales. Le modèle est particulièrement important dans les installations où le personnel doit comprendre les engagements clients, l'historique des équipements, les exigences de sécurité et la relation entre les actifs critiques. Les équipes internes donnent également aux opérateurs un contrôle direct plus important lorsqu'ils mettent en ligne de nouvelles capacités et transfèrent les connaissances entre les équipes. CBRE a déclaré 1,7 milliard USD de chiffre d'affaires en services d'infrastructure critique en 2025, illustrant l'ampleur des services construits autour de la livraison technique intégrée et du support de site à long terme.
Les services de main-d'œuvre externe devraient se développer à un CAGR de 18,91 % jusqu'en 2032. Les opérateurs font appel à des prestataires externes lorsque le recrutement interne ne peut pas suivre le rythme des besoins en mise en service, en cybersécurité et en ingénierie d'infrastructure d'IA, ou lorsque la demande augmente fortement pendant une phase de projet spécifique. Le modèle peut donner aux entreprises accès à des spécialistes pour des tâches définies, des pics temporaires, une couverture régionale plus large et la continuité des services sur plusieurs sites. Kyndryl fournit des services d'infrastructure sur 6 continents, illustrant l'empreinte de livraison mondiale disponible pour certains prestataires de services gérés. Le marché de la main-d'œuvre technique des centres de données continue de dépendre des équipes internes là où la connaissance du site à long terme, la responsabilité opérationnelle et la familiarité avec les systèmes locaux sont au cœur de la performance des installations.
Par type de centre de données : les centres hyperscale portent la part et le rythme de croissance
Les centres de données hyperscale représentaient 38,28 % de la taille du marché de la main-d'œuvre technique des centres de données en 2026. Ces campus nécessitent une forte concentration de rôles techniques depuis la planification et la conception initiales jusqu'à la construction, les tests intégrés, la mise en service et les opérations en régime permanent. Leurs grands systèmes d'alimentation électrique, de refroidissement, de contrôle et de réseau accroissent le besoin de personnel expérimenté en infrastructure électrique, mécanique et numérique. Un petit nombre de grands projets peut restreindre la disponibilité de la main-d'œuvre dans toute une région en puisant dans le même bassin de spécialistes et de travailleurs qualifiés. Le campus de 5 GW de Meta à Richland Parish illustre les besoins en personnel de construction et d'exploitation qu'une seule installation d'IA peut nécessiter.
Les centres de données hyperscale devraient se développer à un CAGR de 18,62 % jusqu'en 2032. Les installations de colocation conservent un modèle de dotation en personnel distinct car les environnements multi-locataires nécessitent une surveillance continue, des rotations d'équipes, une gestion des services spécifiques aux clients et une responsabilité claire en matière de disponibilité. Les sites d'entreprise, de périphérie et modulaires créent un défi différent car leur dispersion géographique peut rendre l'embauche locale difficile, même là où des bassins de talents dans les grandes villes sont disponibles. Les marchés secondaires peuvent ne pas disposer de bassins établis de personnes possédant des qualifications techniques spécifiques aux centres de données ou une expérience préalable des opérations critiques. Le secteur de la main-d'œuvre technique des centres de données aura donc besoin à la fois d'équipes de spécialistes centralisées et de talents opérationnels locaux à mesure que les formats d'installations se diversifient et que de nouveaux sites deviennent opérationnels.
Analyse géographique
L'Amérique du Nord détenait une part de 37,78 % en 2026. La région présente une forte concentration de projets liés à l'IA en Virginie, au Texas, en Géorgie, en Ohio et en Arizona, ce qui soutient la demande de personnel de construction, de mise en service et d'exploitation. L'expansion de Meta en Louisiane montre comment de grands projets peuvent accroître la demande de rôles de construction et d'exploitation sur les marchés locaux. La formation nationale est devenue une priorité car les employeurs ne peuvent pas satisfaire tous leurs besoins en personnel à partir des bassins de main-d'œuvre existants. Le marché de la main-d'œuvre technique des centres de données est soutenu par des engagements de formation, notamment l'initiative de formation aux métiers de la construction de Meta d'un montant de 115 millions USD et l'engagement de 50 millions USD de Google via Google.org pour la formation aux métiers qualifiés.
L'Asie-Pacifique devrait se développer à un CAGR de 18,84 % jusqu'en 2032. L'Inde, la Malaisie et Singapour sont au cœur de l'expansion des capacités de la région et de son besoin de personnes formées aux opérations, à la maintenance, à la mise en service et au support des installations. Le partenariat de Vertiv avec l'IIT Madras soutient le développement des compétences pour les opérations et la maintenance en Inde. DayOne a déclaré avoir établi un centre d'opérations et de formation à Johor en février 2026 pour former des ingénieurs pour son réseau régional. Le marché de la main-d'œuvre technique des centres de données dans la région dépend de la localisation de la main-d'œuvre car le développement rapide peut dépasser l'offre de personnel expérimenté dans les villes hôtes.
L'Europe dispose de pôles de centres de données matures à Londres, Francfort, Amsterdam, Paris et Dublin, où des clusters établis continuent de se disputer les talents techniques, tandis que l'activité en Espagne, en Italie, en Irlande et dans les marchés nordiques étend la demande vers des sites d'embauche supplémentaires. Les marchés du Moyen-Orient et d'Afrique font face à des défis similaires à mesure que les politiques nationales de localisation de la main-d'œuvre modifient la façon dont les opérateurs constituent leurs équipes techniques et réduisent leur dépendance aux recrutements internationaux. Les efforts de localisation de la main-d'œuvre en Arabie saoudite et les exigences d'Emiratisation des Émirats arabes unis soutiennent la participation nationale aux rôles technologiques.
Paysage concurrentiel
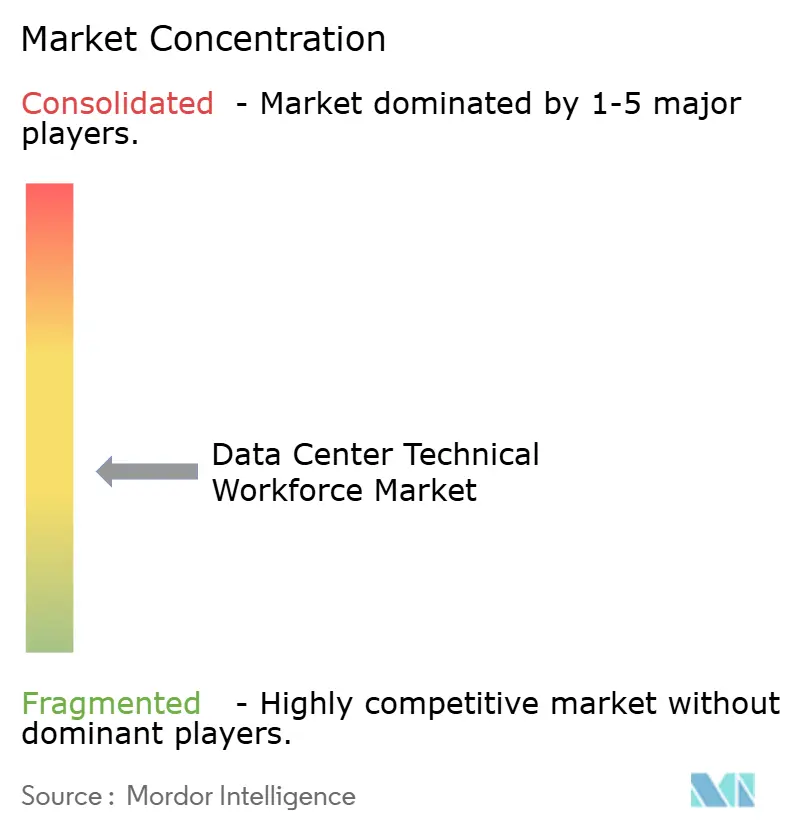
Le marché de la main-d'œuvre technique des centres de données est modérément fragmenté. La concurrence comprend des entreprises de gestion des installations, des entrepreneurs en ingénierie et construction, des prestataires de services gérés, des sociétés de recrutement spécialisées et des organismes de formation, bien que ces groupes ne se disputent pas tous les mêmes travaux. La livraison de projets, la maintenance des équipements, le recrutement technique et les opérations de site à long terme nécessitent différentes formes d'expertise, ce qui limite le chevauchement direct entre de nombreux prestataires. CBRE a acquis Pearce Services en novembre 2025 pour 1,2 milliard USD, ajoutant plus de 4 000 employés techniques et 28 sites aux États-Unis. L'acquisition a élargi les capacités de CBRE en matière d'alimentation électrique critique, de refroidissement, d'énergie renouvelable et de services réseau, et a renforcé sa capacité à offrir plusieurs fonctions techniques dans le cadre d'un seul arrangement commercial.
Les fabricants d'équipements étendent leur rôle dans le développement de la main-d'œuvre et le soutien aux opérations. Vertiv a lancé son service de maintenance prédictive alimenté par l'IA Next Predict en janvier 2026 pour analyser le comportement des systèmes d'alimentation électrique, de refroidissement et informatiques avant que les risques ne se matérialisent. Schneider Electric a publié des recherches sur la maintenance basée sur l'état pour les centres de données de l'ère de l'IA en juillet 2026, décrivant une approche de service qui peut réduire les visites de routine et aider les équipes à gérer les performances des équipements. Vertiv a également collaboré avec l'Université des sciences appliquées de Zagreb en février 2026 pour lancer un programme professionnel de conception de centres de données. Ces actions montrent comment les prestataires combinent services techniques, surveillance numérique et développement des talents plutôt que de les traiter comme des activités distinctes.
La différenciation des prestataires dépend de la profondeur technique, de la portée géographique, de l'accès à la formation et de la capacité à maintenir la responsabilité opérationnelle. Les prestataires de services gérés peuvent soutenir les clients qui ont besoin d'une couverture sur plusieurs sites, tandis que les opérateurs continuent de conserver des équipes dédiées pour les rôles d'installation principaux. Les plateformes de main-d'œuvre capables de mettre en relation des travailleurs qualifiés avec des postes vacants chez plusieurs opérateurs restent limitées en termes d'échelle. CBRE et Meta ont développé LevelUp, un programme de formation aux métiers qualifiés multi-villes pour les rôles dans les centres de données, tandis que des programmes d'apprentissage localisés peuvent donner aux premiers entrants un meilleur accès aux talents dans les pôles en développement.
Leaders du secteur de la main-d'œuvre technique des centres de données
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
AECOM
-
Schneider Electric SE
-
Vertiv Holdings Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : Fermi Inc. a signé un accord de gestion de cinq ans désignant CBRE comme prestataire exclusif d'exploitation et de maintenance pour son premier centre de données dans le Texas Panhandle, les responsables de site CBRE commençant les travaux de transition jusqu'à 120 jours avant la mise en service de l'installation afin d'élaborer des programmes de maintenance et de former l'équipe d'exploitation.
- Août 2026 : Kyndryl et ses partenaires du consortium ont reçu un contrat-cadre de services informatiques externes de la Commission européenne d'une valeur de 3 971 638 879 EUR (4,5 milliards USD), couvrant les services de cycle de vie des solutions numériques, la conception, la construction, les opérations et le support, dans l'Espace économique européen.
- Juillet 2026 : Meta a annoncé l'expansion de son campus de centres de données de Richland Parish, en Louisiane, à 5 GW de capacité informatique avec un engagement d'investissement total dépassant 50 milliards USD, devant soutenir 7 500 emplois de construction au pic et près de 1 000 rôles opérationnels permanents. Le campus hébergera Hyperion, le plus grand cluster d'entraînement d'IA de Meta.
- Juillet 2026 : Schneider Electric a publié le livre blanc IDC
Le centre de données conscient de lui-même : comment la maintenance basée sur l'état transforme les centres de données fragmentés multi-fournisseurs en infrastructure prévisible et en intelligence système,
établissant la maintenance basée sur l'état et activée par l'IA comme une réponse formelle du secteur aux pénuries de techniciens et à la densification croissante des baies.
Portée du rapport mondial sur le marché de la main-d'œuvre technique des centres de données
Le marché de la main-d'œuvre technique des centres de données englobe l'offre, la demande, le recrutement, la formation, le déploiement et la gestion des professionnels qualifiés nécessaires pour concevoir, construire, mettre en service, exploiter, maintenir, sécuriser et mettre à niveau les installations des centres de données et leur infrastructure informatique de support.
Le rapport sur le marché de la main-d'œuvre technique des centres de données est segmenté par fonction de main-d'œuvre (main-d'œuvre de développement de projets [main-d'œuvre de conception et d'ingénierie, main-d'œuvre de construction et d'installation, main-d'œuvre de test et de mise en service], main-d'œuvre d'exploitation et de maintenance des installations [main-d'œuvre d'exploitation des centres de données, main-d'œuvre de gestion des installations, main-d'œuvre de maintenance et de fiabilité], et main-d'œuvre des infrastructures informatiques et numériques [main-d'œuvre des infrastructures matérielles informatiques et cloud, main-d'œuvre des infrastructures réseau, main-d'œuvre de cybersécurité et de sécurité technique, main-d'œuvre des infrastructures d'IA]), par modèle d'emploi (main-d'œuvre interne et services de main-d'œuvre externe), par type de centre de données (centres de données hyperscale, centres de données de colocation, et centres de données d'entreprise, de périphérie et modulaires), et par géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Chili, Argentine et reste de l'Amérique du Sud], Europe [Allemagne, Pays-Bas, Royaume-Uni, Irlande, Espagne, Italie, Suède, Norvège, Finlande et reste de l'Europe], Asie-Pacifique [Chine, Inde, Japon, Indonésie, Australie, Singapour, Malaisie, Viêt Nam, Thaïlande, Taïwan, Philippines et reste de l'Asie-Pacifique], et Moyen-Orient et Afrique [Arabie saoudite, Émirats arabes unis, Afrique du Sud, Nigéria, Égypte et reste du Moyen-Orient et de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
| Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | |
| Main-d'œuvre de test et de mise en service | |
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre d'exploitation des centres de données |
| Main-d'œuvre de gestion des installations | |
| Main-d'œuvre de maintenance et de fiabilité | |
| Main-d'œuvre des infrastructures informatiques et numériques | Main-d'œuvre des infrastructures matérielles informatiques et cloud |
| Main-d'œuvre des infrastructures réseau | |
| Main-d'œuvre de cybersécurité et de sécurité technique | |
| Main-d'œuvre des infrastructures d'IA |
| Main-d'œuvre interne |
| Services de main-d'œuvre externe |
| Centres de données hyperscale |
| Centres de données de colocation |
| Centres de données d'entreprise, de périphérie et modulaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Pays-Bas | |
| Royaume-Uni | |
| Irlande | |
| Espagne | |
| Italie | |
| Suède | |
| Norvège | |
| Finlande | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Indonésie | |
| Australie | |
| Singapour | |
| Malaisie | |
| Viêt Nam | |
| Thaïlande | |
| Taïwan | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par fonction de main-d'œuvre | Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | ||
| Main-d'œuvre de test et de mise en service | ||
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre d'exploitation des centres de données | |
| Main-d'œuvre de gestion des installations | ||
| Main-d'œuvre de maintenance et de fiabilité | ||
| Main-d'œuvre des infrastructures informatiques et numériques | Main-d'œuvre des infrastructures matérielles informatiques et cloud | |
| Main-d'œuvre des infrastructures réseau | ||
| Main-d'œuvre de cybersécurité et de sécurité technique | ||
| Main-d'œuvre des infrastructures d'IA | ||
| Par modèle d'emploi | Main-d'œuvre interne | |
| Services de main-d'œuvre externe | ||
| Par type de centre de données | Centres de données hyperscale | |
| Centres de données de colocation | ||
| Centres de données d'entreprise, de périphérie et modulaires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Pays-Bas | ||
| Royaume-Uni | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Suède | ||
| Norvège | ||
| Finlande | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Indonésie | ||
| Australie | ||
| Singapour | ||
| Malaisie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Taïwan | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la main-d'œuvre technique des centres de données ?
Le marché de la main-d'œuvre technique des centres de données est estimé à 112,13 milliards USD en 2027 et devrait atteindre 253,49 milliards USD d'ici 2032, en progression à un CAGR de 17,72 % durant la période de prévision.
Qu'est-ce qui stimule la demande de personnel technique pour les centres de données ?
La demande de personnel technique pour les centres de données est alimentée par le déploiement des infrastructures d'IA, les environnements informatiques à haute densité, la construction de centres de données hyperscale et l'exigence croissante d'une mise en service fiable, d'une maintenance et d'opérations ininterrompues des installations.
Quelle fonction de main-d'œuvre devrait connaître la croissance la plus rapide ?
La main-d'œuvre des infrastructures informatiques et numériques devrait se développer à un CAGR de 18,86 % jusqu'en 2032, portée par une demande croissante de professionnels spécialisés dans les infrastructures d'IA, l'informatique en nuage, les réseaux, la cybersécurité et la gestion intégrée des installations numériques.
Quel modèle d'emploi détient la plus grande part ?
La main-d'œuvre interne détenait la plus grande part de marché à 66,32 % en 2026, les opérateurs de centres de données privilégiant un personnel dédié ayant une connaissance approfondie des processus des installations, de l'historique des performances des équipements, des exigences de conformité et des protocoles d'intervention d'urgence.
Pourquoi les installations hyperscale sont-elles importantes pour la demande en personnel ?
Les centres de données hyperscale représentaient 38,28 % du marché en 2026 et devraient croître à un CAGR de 18,62 % jusqu'en 2032. Leur expansion continue stimule la demande de main-d'œuvre dans les domaines de la conception des installations, de la construction, de la mise en service, de la gestion des infrastructures et des opérations à long terme.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 18,84 % jusqu'en 2032, soutenue par des ajouts rapides de capacités dans des pays tels que l'Inde, la Malaisie et Singapour, ainsi que par des investissements dans la formation technique, le développement de la main-d'œuvre et les initiatives de localisation.