
Marktgröße und Marktanteil des Marktes für technisches Fachpersonal in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 112.13 Milliarden US-Dollar |
| Marktgröße (2032) | 253.49 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technisches Fachpersonal in Rechenzentren von Mordor Intelligence
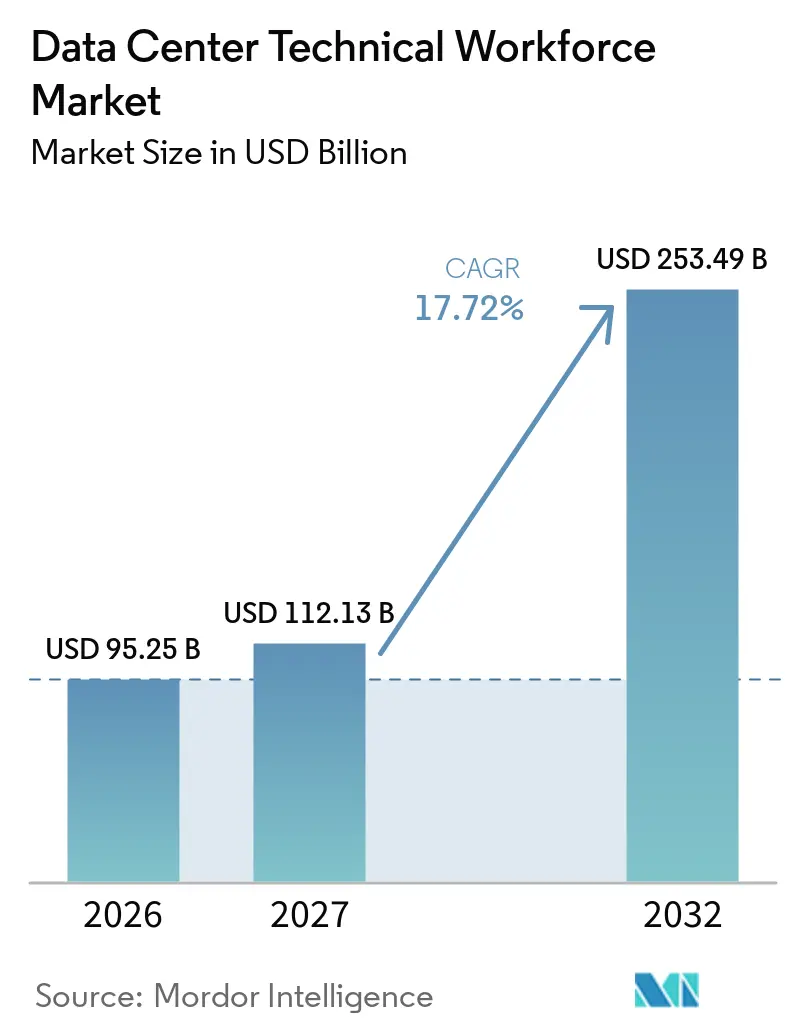
Die Marktgröße des Marktes für technisches Fachpersonal in Rechenzentren wird voraussichtlich von 95,25 Milliarden USD im Jahr 2026 und 112,13 Milliarden USD im Jahr 2027 auf 253,49 Milliarden USD bis 2032 anwachsen, was einer CAGR von 17,72 % zwischen 2027 und 2032 entspricht. Der rasche Ausbau von KI-Kapazitäten erhöht die Nachfrage nach Fachkräften, die Hochdichteeinrichtungen entwerfen, bauen, in Betrieb nehmen und betreiben können. Betreiber konkurrieren um Techniker und Ingenieure mit Kenntnissen in mechanischen, elektrischen und digitalen Systemen, anstatt sich auf eng definierte Rollen zu verlassen. Die inländische Ausbildung hat in Märkten, die ihre Abhängigkeit von importierten Fachkräften reduzieren möchten, an Bedeutung gewonnen. Vorausschauende Wartung kann kleineren Teams helfen, mehr Geräte zu überwachen, beseitigt jedoch nicht den Bedarf an qualifiziertem Personal während Bau, Inbetriebnahme und kritischem Betrieb. Der Markt für technisches Fachpersonal in Rechenzentren wird auch durch die Abfolge der Arbeiten geprägt, da zunächst Personal für Entwicklung und Tests benötigt wird und anschließend für kontinuierliche Überwachung, Wartung, Sicherheit und Störungsbehebung, sobald ein Standort in Betrieb geht.
Wichtigste Erkenntnisse des Berichts
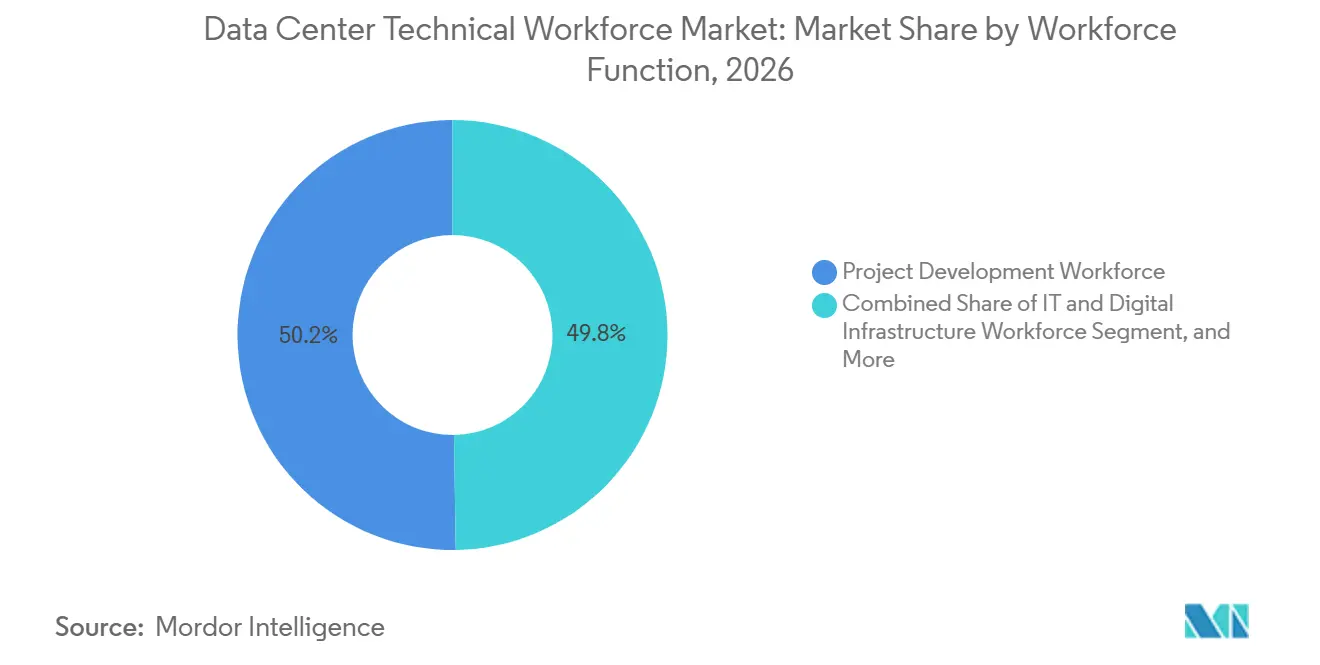
- Nach Personalfunktion hielt das Projektentwicklungspersonal im Jahr 2026 einen Marktanteil von 50,24 % am Markt für technisches Fachpersonal in Rechenzentren, während das IT- und digitale Infrastrukturpersonal bis 2032 voraussichtlich mit einer CAGR von 18,86 % wachsen wird.
- Nach Beschäftigungsmodell hielt das interne Personal im Jahr 2026 einen Anteil von 66,32 %, während externe Personaldienstleistungen bis 2032 voraussichtlich mit einer CAGR von 18,91 % wachsen werden.
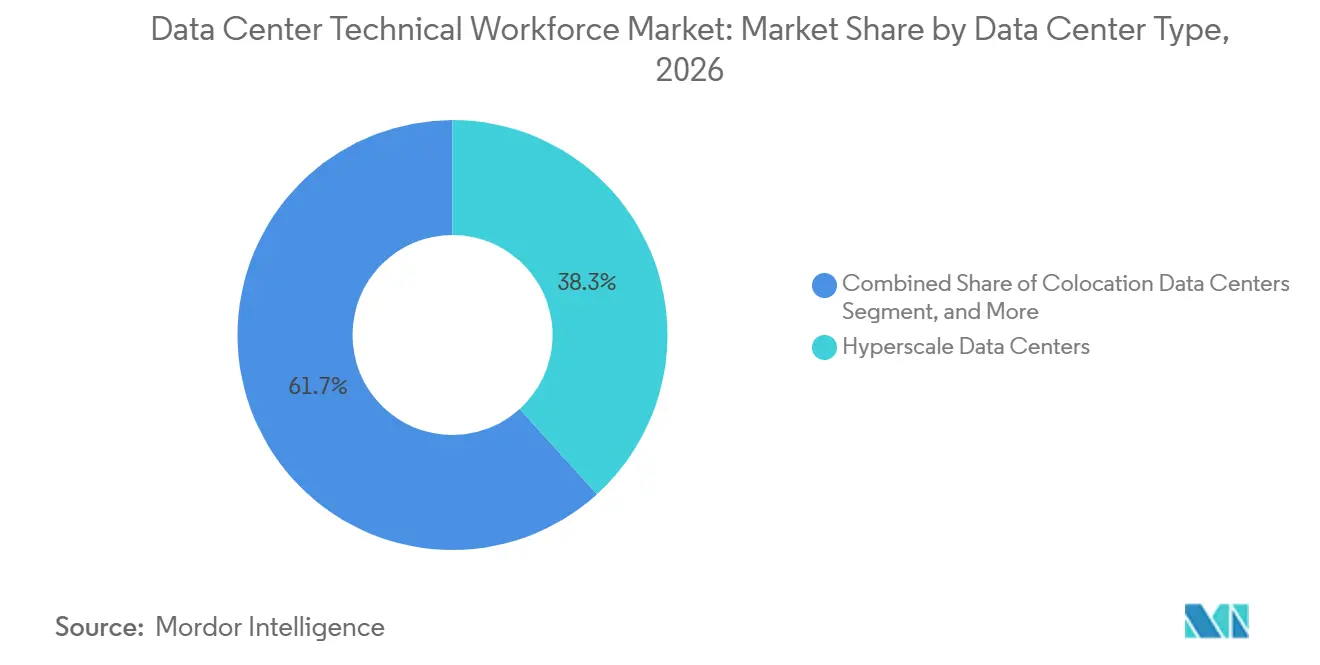
- Nach Rechenzentrumstyp entfielen auf Hyperscale-Rechenzentren im Jahr 2026 38,28 % der Marktgröße des Marktes für technisches Fachpersonal in Rechenzentren, und sie werden bis 2032 voraussichtlich mit einer CAGR von 18,62 % wachsen.
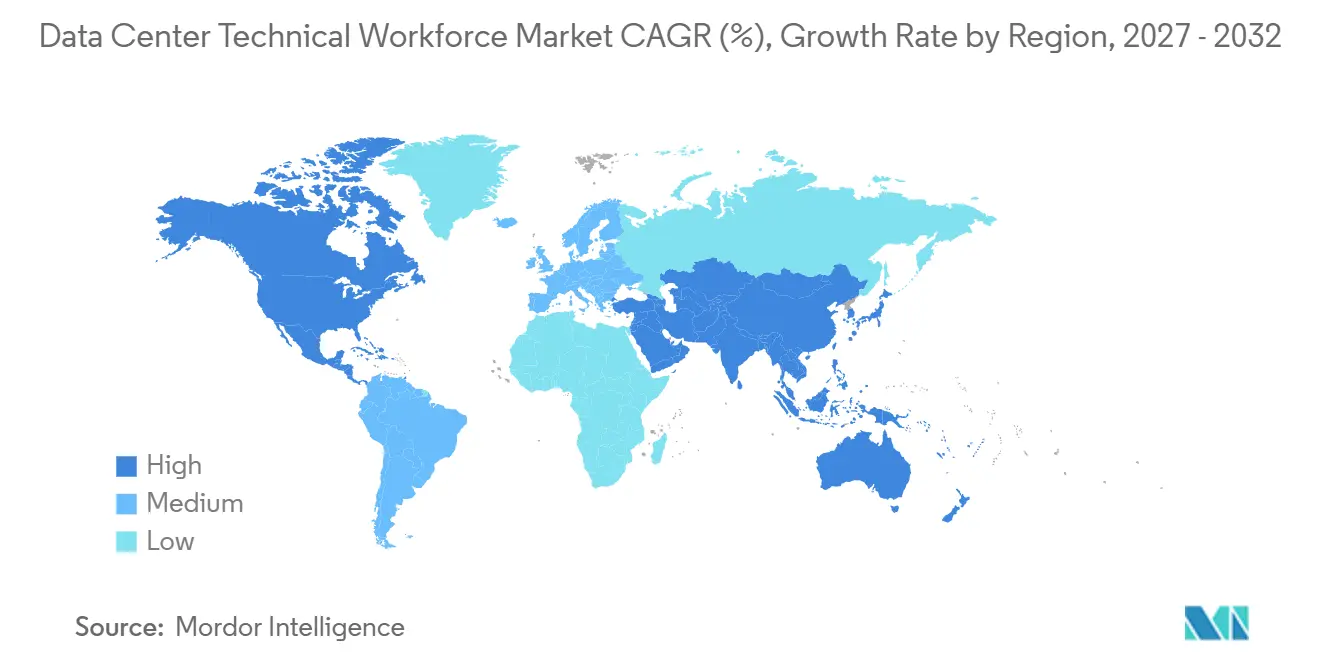
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 37,78 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 18,84 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse des Marktes für technisches Fachpersonal in Rechenzentren
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Ausbau von KI- und Hochdichte-Rechenzentren | +4.5% | Global, konzentriert auf Nordamerika, die Kernmärkte des asiatisch-pazifischen Raums sowie KI-Wachstumszonen im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +3.8% | Nordamerika und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Europa sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Lebenszyklusentscheidende Inbetriebnahme und Anforderungen an die Betriebszeit | +2.5% | Global, am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Personalentwicklung und Investitionen in technische Zertifizierungen | +2.1% | Global, mit frühen Gewinnen in Nordamerika, Indien und Ostafrika | Langfristig (≥ 4 Jahre) |
| Digitalisierung des Facility-Managements und vorausschauende Wartung | +1.5% | Global, angeführt von Nordamerika und Europa mit Ausstrahlungseffekten auf GCC-Länder | Mittelfristig (2–4 Jahre) |
| Lokalisierung des Fachpersonals in ländlichen Gebieten und Sekundärmärkten | +0.8% | Nordamerika, Städte der zweiten Reihe in Indien und Sekundärmärkte in Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Ausbau von KI- und Hochdichte-Rechenzentren
KI-Workloads sind der wichtigste Nachfragekatalysator für den Markt für technisches Fachpersonal in Rechenzentren. Hochdichte-Cluster erfordern Personal, das Kühlung, Stromversorgung, Vernetzung und softwaregestützte Betriebsabläufe versteht. Der Bedarf an dieser hybriden Kompetenz macht die Ausbildung anspruchsvoller als bei Rollen mit einer einzigen Disziplin. IEEE Spectrum berichtete, dass Rechenzentrumsbetreiber im Jahr 2025 mehrfach qualifizierte Betreiber, Ingenieure und Sicherheitsspezialisten als Bereiche mit zunehmendem Personalbedarf identifizierten.[1] Derselbe Bericht beschrieb, wie schnellere Lieferpläne für Campus-Projekte die Nachfrage nach Personal in den Bereichen Design, Bau und Inbetriebnahme erhöhen. Dieses Muster hält den Markt für technisches Fachpersonal in Rechenzentren an das Tempo des Ausbaus der KI-Infrastruktur und die Verfügbarkeit von Fachkräften gebunden, die in diesen vernetzten Systemen arbeiten können.
Ausbau von Hyperscale- und Colocation-Kapazitäten
Der Kapazitätsausbau schafft gleichzeitigen Einstellungsbedarf in den Bereichen Planung, Bau, Inbetriebnahme und Betrieb. Diese Konzentration ist für die Personalplanung besonders schwierig, da derselbe lokale Arbeitsmarkt in mehreren Phasen benötigt wird. Meta gab im Juli 2026 bekannt, dass die Erweiterung seines Campus in Richland Parish eine IT-Kapazität von 5 GW erreichen würde, mit 7.500 Spitzenbauarbeitsplätzen und fast 1.000 dauerhaften Betriebsstellen.[2] Solche Projekte können technische Arbeitskräfte aus den umliegenden Märkten absorbieren, bevor die Einrichtung in Betrieb geht. Mandantenfähige Einrichtungen erfordern nach Abschluss des Baus auch eine kontinuierliche Standortabdeckung und kundenspezifisches Servicemanagement. Der Markt für technisches Fachpersonal in Rechenzentren profitiert daher, wenn Projektpipelines von angekündigten Kapazitäten in die aktive Umsetzung übergehen.
Lebenszyklusentscheidende Inbetriebnahme und Anforderungen an die Betriebszeit
Die Inbetriebnahme bleibt ein kritischer Bestandteil des Marktes für technisches Fachpersonal in Rechenzentren, da sie Bau und zuverlässigen Betrieb miteinander verbindet. Ingenieure in dieser Funktion benötigen praktische Erfahrung mit mechanischen, elektrischen und sanitären Systemen, integrierten Tests und Risikodokumentation. Das erforderliche Wissen wird durch Felderfahrung erworben und kann nicht schnell durch Kurzkurse ersetzt werden. Das Uptime Institute berichtete, dass Personalbesetzungs- und Qualifikationsherausforderungen in seiner globalen Umfrage 2025 zu den wichtigsten Problemen für Betreiber gehören. Verzögerte Übergaben können die Kapazitätsverfügbarkeit verschieben, was Betreibern einen starken Anreiz gibt, erfahrenes Inbetriebnahmepersonal zu halten. Nachhaltigkeitsberichtspflichten fügen Rollen, die bereits umfangreiches technisches Urteilsvermögen erfordern, neue Dokumentationsverantwortlichkeiten hinzu.
Personalentwicklung und Investitionen in technische Zertifizierungen
Ausbildungsprogramme und Zertifizierungspartnerschaften werden zu einer praktischen Antwort auf anhaltende Talentlücken. Sie geben Arbeitgebern eine klarere Grundlage für die Beurteilung der Bereitschaft für Design-, Installations-, Inbetriebnahme- und Betriebsarbeiten. Vertiv kooperierte mit dem IIT Madras und der IIT Madras Pravartak Technologies Foundation, um die Ausbildung von Studierenden im Bereich Rechenzentrumsbetrieb und -wartung zu unterstützen.[3] Programme, die mit Gerätelieferanten, Bildungseinrichtungen und lokalen Arbeitgebern verknüpft sind, können Einstiegswege für potenzielle Arbeitnehmer sichtbarer machen. Sie unterstützen auch Arbeitgeber, die an mehr als einem Standort vertraute technische Standards benötigen. Der Markt für technisches Fachpersonal in Rechenzentren profitiert, wenn die Ausbildungskapazität direkt mit dem lokalen Einstellungsbedarf und langfristiger Betreuung verknüpft ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit erfahrener Fachkräfte | -2.0% | Global, am ausgeprägtesten in Nordamerika, Europa und GCC-Ländern | Kurzfristig (≤ 2 Jahre) |
| Alternde Belegschaft und Herausforderungen beim Wissenstransfer | -1.5% | Global, insbesondere Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Langwierige Ausbildungs- und Zertifizierungsanforderungen | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Arbeitskosten und Druck bei der Mitarbeiterbindung | -0.7% | Nordamerika, Europa und GCC-Länder | Kurzfristig (≤ 2 Jahre) |
| Strom, Genehmigungen und geografische Streuung von Standorten belasten lokale Arbeitsmärkte | -0.5% | Nordamerika, Europa einschließlich der Niederlande und Irlands sowie GCC-Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit erfahrener Fachkräfte
Das begrenzte Angebot an erfahrenem Personal schränkt den Markt für technisches Fachpersonal in Rechenzentren kurzfristig ein. Das Uptime Institute stellte fest, dass fast zwei Drittel der Betreiber im Jahr 2025 Schwierigkeiten bei der Mitarbeiterbindung, der Suche nach qualifizierten Kandidaten oder beidem berichteten. Das Problem ist am deutlichsten in Rollen sichtbar, die Betriebserfahrung erfordern, nicht nur formale Qualifikationen. Unternehmen können die Vergütung erhöhen oder externe Dienstleistungen nutzen, aber keiner dieser Ansätze schafft sofort Expertise in den Bereichen Inbetriebnahme, Stromversorgung oder Betrieb auf Senior-Ebene. Ein begrenzter Talentpool kann Rekrutierungszyklen verlängern und die Standortbereitschaft verzögern. Er erhöht auch den Druck auf Arbeitgeber, Mitarbeiter zu halten, die einrichtungsspezifische Verfahren kennen.
Alternde Belegschaft und Herausforderungen beim Wissenstransfer
Eine alternde technische Belegschaft stellt ein eigenständiges Risiko für den Markt für technisches Fachpersonal in Rechenzentren dar. Erfahrene Fachkräfte verfügen häufig über praktisches Wissen zu Sicherheitsprozessen, Notfallreaktionen und Systemabhängigkeiten, das nicht vollständig dokumentiert ist. Das Uptime Institute stellte in seiner Umfrage 2025 fest, dass Betreiber die Rekrutierung auf Senior-Ebene schwieriger fanden als die Rekrutierung für Berufseinsteiger. Die US-amerikanische Baubranche steht ebenfalls unter demografischem Druck, wobei das Center for Strategic and International Studies berichtete, dass 25 % der Bauarbeiter im Jahr 2025 älter als 55 Jahre waren. Strukturiertes Mentoring und dokumentierte Betriebspraktiken können das Risiko verringern, dass Wissen mit ausscheidenden Mitarbeitern verloren geht. Ohne diese Maßnahmen können weniger erfahrene Teams größere Schwierigkeiten haben, unternehmenskritische Anlagen zu verwalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Personalfunktion: IT- und digitales Infrastrukturpersonal ist die am schnellsten wachsende Funktion
Das Projektentwicklungspersonal hielt im Jahr 2026 einen Marktanteil von 50,24 % am Markt für technisches Fachpersonal in Rechenzentren. Der Anteil spiegelt das erhebliche Volumen an Design-, Ingenieur-, Bau-, Installations-, Test- und Inbetriebnahmeaktivitäten wider, die erforderlich sind, bevor eine Einrichtung in Betrieb gehen kann. Projektteams müssen gleichzeitig elektrische Systeme, mechanische Kühlung, Steuerungen, Netzwerkverbindungen, Sicherheitsanforderungen, Lieferantenpläne und Standortzugang koordinieren. Test- und Inbetriebnahmerollen sind besonders wichtig, da sie überprüfen, dass separate Systeme zuverlässig funktionieren, wenn sie unter realistischen Bedingungen gemeinsam betrieben werden. Der Umfang von KI-Campus-Projekten bedeutet, dass Betreiber auch erfahrene Bauleiter und Standortteams benötigen, die von einer Lieferphase zur nächsten wechseln können, ohne technische Dokumentation oder Sicherheitskontrollen zu beeinträchtigen.
Das IT- und digitale Infrastrukturpersonal wird bis 2032 voraussichtlich mit einer CAGR von 18,86 % wachsen. KI-Infrastrukturingenieure, Cybersicherheitsspezialisten, Cloud-Architekten, Netzwerkspezialisten und Datenfachleute werden zunehmend neben Einrichtungsteams benötigt, da Geräte enger vernetzt werden und Workloads anspruchsvoller werden. Colt Data Centers verwies in seiner Analyse vom Januar 2026 auf anhaltende Qualifikationslücken in den Bereichen Vernetzung, Cybersicherheit sowie Daten-, KI- und Automatisierungsfunktionen. Der Einrichtungsbetrieb verändert sich auch, da Echtzeit-Überwachungstools einige routinemäßige Standortbesuche reduzieren und frühere Warnungen bei Leistungsproblemen liefern. Schneider Electric erklärte, dass zustandsbasierte Wartung Betreibern helfen kann, Geräteprobleme zu erkennen, bevor sie die Verfügbarkeit beeinträchtigen, aber das Personal muss die Informationen dennoch interpretieren, über die Reaktion entscheiden und die Arbeit in einer Live-Umgebung verwalten. Der Markt für technisches Fachpersonal in Rechenzentren erfordert daher digitale Spezialisten, die effektiv mit Ingenieur- und Betriebsteams zusammenarbeiten können.

Nach Beschäftigungsmodell: Externe Personaldienstleistungen sind das am schnellsten wachsende Modell
Das interne Personal hielt im Jahr 2026 einen Anteil von 66,32 %. Betreiber bevorzugen dedizierte Teams, da die Vertrautheit mit dem Standort die betriebliche Kontinuität, eine schnellere Wiederherstellung nach Störungen und die konsistente Anwendung lokaler Verfahren unterstützt. Das Modell ist besonders wichtig in Einrichtungen, in denen das Personal Kundenverpflichtungen, Geräteverläufe, Sicherheitsanforderungen und die Beziehung zwischen kritischen Anlagen verstehen muss. Interne Teams geben Betreibern auch eine größere direkte Kontrolle, wenn sie neue Kapazitäten in Betrieb nehmen und Wissen über Schichten hinweg weitergeben. CBRE berichtete im Jahr 2025 von einem Umsatz von 1,7 Milliarden USD im Bereich kritischer Infrastrukturdienstleistungen, was den Umfang der Dienstleistungen zeigt, die rund um eingebettete technische Lieferung und langfristige Standortunterstützung aufgebaut wurden.
Externe Personaldienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 18,91 % wachsen. Betreiber nutzen externe Anbieter, wenn die interne Rekrutierung nicht mit dem Bedarf in den Bereichen Inbetriebnahme, Cybersicherheit und KI-Infrastrukturingenieurwesen Schritt halten kann oder wenn die Nachfrage während einer bestimmten Projektphase stark ansteigt. Das Modell kann Unternehmen Zugang zu Spezialisten für definierte Aufgaben, temporäre Spitzenzeiten, eine breitere regionale Abdeckung und Servicekontinuität über mehrere Standorte hinweg verschaffen. Kyndryl erbringt Infrastrukturdienstleistungen auf 6 Kontinenten und veranschaulicht damit den globalen Lieferfußabdruck, der einigen Managed-Service-Anbietern zur Verfügung steht. Der Markt für technisches Fachpersonal in Rechenzentren bleibt weiterhin auf interne Teams angewiesen, wo langfristiges Standortwissen, betriebliche Verantwortlichkeit und Vertrautheit mit lokalen Systemen für die Einrichtungsleistung zentral sind.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren treiben Marktanteil und Wachstumstempo voran
Hyperscale-Rechenzentren machten im Jahr 2026 38,28 % der Marktgröße des Marktes für technisches Fachpersonal in Rechenzentren aus. Diese Campus-Projekte erfordern eine hohe Konzentration technischer Rollen von der ersten Planung und dem Design über Bau, integrierte Tests, Inbetriebnahme bis hin zum stabilen Betrieb. Ihre großen Strom-, Kühl-, Steuerungs- und Netzwerksysteme erhöhen den Bedarf an erfahrenem elektrischen, mechanischen und digitalem Infrastrukturpersonal. Eine kleine Anzahl großer Projekte kann die Arbeitskräfteverfügbarkeit in einer gesamten Region einschränken, indem sie aus demselben Spezialisten- und Facharbeitermarkt schöpft. Metas 5-GW-Campus in Richland Parish veranschaulicht den Bau- und Betriebspersonalbedarf, den eine einzelne KI-Einrichtung erfordern kann.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 18,62 % wachsen. Colocation-Einrichtungen behalten ein eigenständiges Personalmodell bei, da mandantenfähige Umgebungen kontinuierliche Überwachung, rotierende Schichten, kundenspezifisches Servicemanagement und klare Verantwortlichkeit für die Verfügbarkeit erfordern. Unternehmens-, Edge- und modulare Standorte stellen eine andere Herausforderung dar, da ihre geografische Streuung die lokale Einstellung schwierig machen kann, selbst wenn Talentpools in Großstädten verfügbar sind. Sekundärmärkte verfügen möglicherweise nicht über etablierte Pools von Personen mit rechenzentrumsspezifischen technischen Qualifikationen oder vorheriger Erfahrung mit unternehmenskritischen Betriebsabläufen. Die Branche für technisches Fachpersonal in Rechenzentren wird daher sowohl zentralisierte Spezialistenteams als auch lokales Betriebspersonal benötigen, wenn sich Einrichtungsformate diversifizieren und neue Standorte in Betrieb gehen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 37,78 %. Die Region verfügt über eine hohe Konzentration von KI-bezogenen Projekten in Virginia, Texas, Georgia, Ohio und Arizona, was die Nachfrage nach Bau-, Inbetriebnahme- und Betriebspersonal unterstützt. Metas Expansion in Louisiana zeigt, wie große Projekte die Nachfrage nach Bau- und Betriebsrollen in lokalen Märkten steigern können. Die inländische Ausbildung ist zu einer Priorität geworden, da Arbeitgeber nicht alle Personalbedarfe durch bestehende Arbeitsmärkte decken können. Der Markt für technisches Fachpersonal in Rechenzentren wird durch Ausbildungsverpflichtungen unterstützt, darunter Metas Initiative zur Ausbildung von Bauhandwerkern im Wert von 115 Millionen USD und Googles Verpflichtung von 50 Millionen USD über Google.org für die Ausbildung in Fachberufen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 18,84 % wachsen. Indien, Malaysia und Singapur sind zentral für den Kapazitätsausbau der Region und ihren Bedarf an Fachkräften, die in den Bereichen Betrieb, Wartung, Inbetriebnahme und Einrichtungsunterstützung ausgebildet sind. Vertivs Partnerschaft mit dem IIT Madras unterstützt die Kompetenzentwicklung für Betrieb und Wartung in Indien. DayOne erklärte, dass es im Februar 2026 ein Betriebs- und Ausbildungszentrum in Johor eingerichtet hat, um Ingenieure für sein regionales Netzwerk auszubilden. Der Markt für technisches Fachpersonal in Rechenzentren in der Region ist auf die Lokalisierung des Fachpersonals angewiesen, da eine rasche Entwicklung das Angebot an erfahrenem Personal in den Gastgeberstädten übersteigen kann.
Europa verfügt über ausgereifte Rechenzentrumszentren in London, Frankfurt, Amsterdam, Paris und Dublin, wo etablierte Cluster weiterhin um technische Talente konkurrieren, während Aktivitäten in Spanien, Italien, Irland und den nordischen Märkten die Nachfrage auf weitere Einstellungsstandorte ausweiten. Märkte im Nahen Osten und Afrika stehen vor ähnlichen Herausforderungen, da nationale Lokalisierungsrichtlinien die Art und Weise verändern, wie Betreiber technische Teams aufbauen und die Abhängigkeit von internationalen Einstellungen reduzieren. Saudi-Arabiens Bemühungen zur Lokalisierung der Belegschaft und die Emiratisierungsanforderungen der Vereinigten Arabischen Emirate unterstützen die inländische Beteiligung an Technologierollen.
Wettbewerbslandschaft
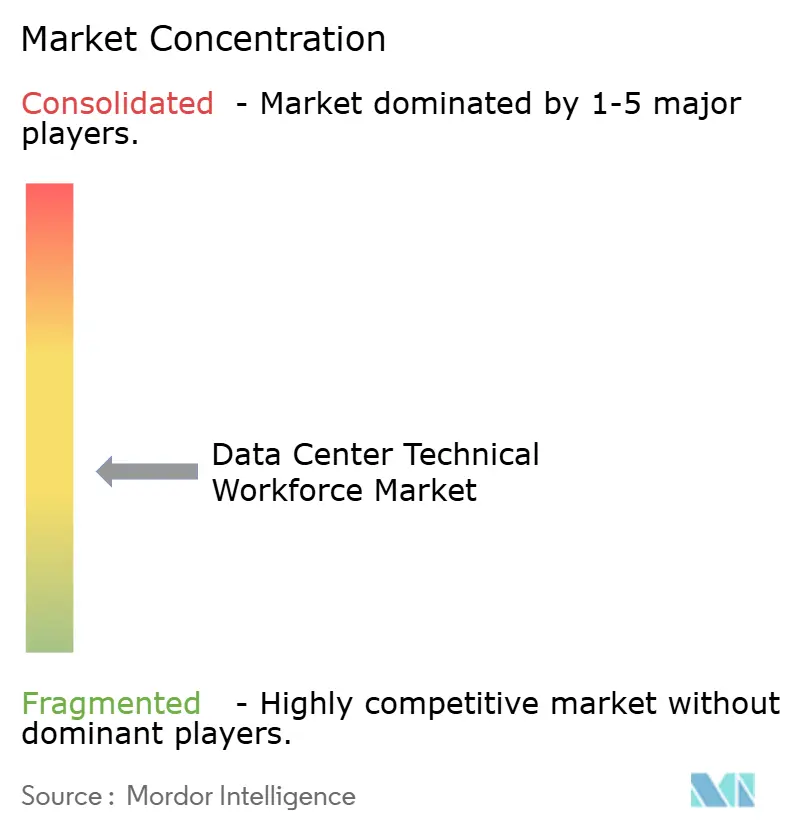
Der Markt für technisches Fachpersonal in Rechenzentren ist mäßig fragmentiert. Der Wettbewerb umfasst Facility-Management-Unternehmen, Ingenieur- und Bauunternehmen, Managed-Service-Anbieter, spezialisierte Personalvermittlungsunternehmen und Ausbildungsorganisationen, obwohl diese Gruppen nicht alle um dieselben Aufträge konkurrieren. Projektabwicklung, Gerätewartung, technische Personalvermittlung und langfristiger Standortbetrieb erfordern unterschiedliche Formen von Fachwissen, was direkte Überschneidungen zwischen vielen Anbietern begrenzt. CBRE erwarb Pearce Services im November 2025 für 1,2 Milliarden USD und fügte damit mehr als 4.000 technische Mitarbeiter und 28 US-amerikanische Standorte hinzu. Die Übernahme erweiterte CBREs Fähigkeiten in den Bereichen kritische Stromversorgung, Kühlung, erneuerbare Energien und Netzwerkdienste und stärkte seine Fähigkeit, mehrere technische Funktionen unter einer einzigen kommerziellen Vereinbarung anzubieten.
Gerätehersteller erweitern ihre Rolle in der Personalentwicklung und Betriebsunterstützung. Vertiv startete im Januar 2026 seinen KI-gestützten vorausschauenden Wartungsdienst Next Predict, um das Verhalten von Strom-, Kühl- und IT-Systemen zu analysieren, bevor Risiken eintreten. Schneider Electric veröffentlichte im Juli 2026 Forschungsergebnisse zur zustandsbasierten Wartung für Rechenzentren der KI-Ära und beschrieb einen Serviceansatz, der routinemäßige Besuche reduzieren und Teams bei der Verwaltung der Geräteleistung unterstützen kann. Vertiv kooperierte auch im Februar 2026 mit der Fachhochschule Zagreb, um ein Fachprogramm für Rechenzentrumsentwurf zu starten. Diese Maßnahmen zeigen, wie Anbieter technische Dienstleistungen, digitale Überwachung und Talententwicklung kombinieren, anstatt sie als separate Aktivitäten zu behandeln.
Die Differenzierung der Anbieter hängt von technischer Tiefe, geografischer Reichweite, Ausbildungszugang und der Fähigkeit ab, betriebliche Verantwortlichkeit aufrechtzuerhalten. Managed-Service-Anbieter können Kunden unterstützen, die Abdeckung über mehrere Standorte hinweg benötigen, während Betreiber weiterhin dedizierte Teams für zentrale Einrichtungsrollen vorhalten. Personalplattformen, die qualifizierte Arbeitnehmer mit offenen Stellen bei mehreren Betreibern zusammenbringen können, sind in ihrer Größenordnung noch begrenzt. CBRE und Meta haben LevelUp entwickelt, ein stadtübergreifendes Ausbildungsprogramm für Fachberufe in Rechenzentrumsstellen, während lokalisierte Ausbildungsprogramme frühen Akteuren einen besseren Zugang zu Talenten in aufstrebenden Zentren verschaffen können.
Marktführer der Branche für technisches Fachpersonal in Rechenzentren
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
AECOM
-
Schneider Electric SE
-
Vertiv Holdings Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Fermi Inc. unterzeichnete einen Fünfjahres-Managementvertrag, der CBRE als exklusiven Betriebs- und Wartungsanbieter für sein erstes Rechenzentrum im Texas Panhandle benennt, wobei CBRE-Standortleiter bis zu 120 Tage vor der Inbetriebnahme der Einrichtung mit der Übergangsarbeit beginnen, um Wartungsprogramme aufzubauen und das Betriebsteam zu schulen.
- August 2026: Kyndryl und Konsortialpartner erhielten einen Auftrag der Europäischen Kommission für einen externen IT-Dienstleistungsrahmenvertrag im Wert von 3.971.638.879 EUR (4,5 Milliarden USD), der digitale Lösungslebenszyklusdienste, Design, Bau, Betrieb und Support im gesamten Europäischen Wirtschaftsraum abdeckt.
- Juli 2026: Meta kündigte eine Erweiterung seines Rechenzentrums-Campus in Richland Parish, Louisiana, auf eine IT-Kapazität von 5 GW mit einer Gesamtinvestitionsverpflichtung von mehr als 50 Milliarden USD an, die voraussichtlich 7.500 Spitzenbauarbeitsplätze und fast 1.000 dauerhafte Betriebsstellen unterstützen wird. Der Campus wird Hyperion beherbergen, Metas größten KI-Trainingscluster.
- Juli 2026: Schneider Electric veröffentlichte das IDC-Whitepaper
Das selbstbewusste Rechenzentrum: Wie zustandsbasierte Wartung fragmentierte Multi-Vendor-Rechenzentren in vorhersehbare Infrastruktur und Systemintelligenz verwandelt
und etablierte damit KI-gestützte zustandsbasierte Wartung als formelle Branchenantwort auf den Mangel an Technikern und steigende Rack-Dichten.
Globaler Berichtsumfang des Marktes für technisches Fachpersonal in Rechenzentren
Der Markt für technisches Fachpersonal in Rechenzentren umfasst das Angebot, die Nachfrage, die Rekrutierung, die Ausbildung, den Einsatz und das Management von Fachkräften, die für das Design, den Bau, die Inbetriebnahme, den Betrieb, die Wartung, die Sicherung und die Aufrüstung von Rechenzentrumseinrichtungen und deren unterstützender IT-Infrastruktur erforderlich sind.
Der Bericht über den Markt für technisches Fachpersonal in Rechenzentren ist segmentiert nach Personalfunktion (Projektentwicklungspersonal [Design- und Ingenieurpersonal, Bau- und Installationspersonal, Test- und Inbetriebnahmepersonal], Personal für Anlagenbetrieb und -wartung [Rechenzentrumsbetriebspersonal, Facility-Management-Personal, Wartungs- und Zuverlässigkeitspersonal] sowie IT- und digitales Infrastrukturpersonal [IT-Hardware- und Cloud-Infrastrukturpersonal, Netzwerkinfrastrukturpersonal, Cybersicherheits- und technisches Sicherheitspersonal, KI-Infrastrukturpersonal]), Beschäftigungsmodell (internes Personal und externe Personaldienstleistungen), Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren sowie Unternehmens-, Edge- und modulare Rechenzentren) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Chile, Argentinien und Rest von Südamerika], Europa [Deutschland, Niederlande, Vereinigtes Königreich, Irland, Spanien, Italien, Schweden, Norwegen, Finnland und Rest von Europa], asiatisch-pazifischer Raum [China, Indien, Japan, Indonesien, Australien, Singapur, Malaysia, Vietnam, Thailand, Taiwan, Philippinen und Rest des asiatisch-pazifischen Raums] sowie Naher Osten und Afrika [Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Nigeria, Ägypten und Rest des Nahen Ostens und Afrikas]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Projektentwicklungspersonal | Design- und Ingenieurpersonal |
| Bau- und Installationspersonal | |
| Test- und Inbetriebnahmepersonal | |
| Personal für Anlagenbetrieb und -wartung | Rechenzentrumsbetriebspersonal |
| Facility-Management-Personal | |
| Wartungs- und Zuverlässigkeitspersonal | |
| IT- und digitales Infrastrukturpersonal | IT-Hardware- und Cloud-Infrastrukturpersonal |
| Netzwerkinfrastrukturpersonal | |
| Cybersicherheits- und technisches Sicherheitspersonal | |
| KI-Infrastrukturpersonal |
| Internes Personal |
| Externe Personaldienstleistungen |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens-, Edge- und modulare Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Niederlande | |
| Vereinigtes Königreich | |
| Irland | |
| Spanien | |
| Italien | |
| Schweden | |
| Norwegen | |
| Finnland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Indonesien | |
| Australien | |
| Singapur | |
| Malaysia | |
| Vietnam | |
| Thailand | |
| Taiwan | |
| Philippinen | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Rest des Nahen Ostens und Afrikas |
| Nach Personalfunktion | Projektentwicklungspersonal | Design- und Ingenieurpersonal |
| Bau- und Installationspersonal | ||
| Test- und Inbetriebnahmepersonal | ||
| Personal für Anlagenbetrieb und -wartung | Rechenzentrumsbetriebspersonal | |
| Facility-Management-Personal | ||
| Wartungs- und Zuverlässigkeitspersonal | ||
| IT- und digitales Infrastrukturpersonal | IT-Hardware- und Cloud-Infrastrukturpersonal | |
| Netzwerkinfrastrukturpersonal | ||
| Cybersicherheits- und technisches Sicherheitspersonal | ||
| KI-Infrastrukturpersonal | ||
| Nach Beschäftigungsmodell | Internes Personal | |
| Externe Personaldienstleistungen | ||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmens-, Edge- und modulare Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Niederlande | ||
| Vereinigtes Königreich | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Schweden | ||
| Norwegen | ||
| Finnland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Indonesien | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Vietnam | ||
| Thailand | ||
| Taiwan | ||
| Philippinen | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für technisches Fachpersonal in Rechenzentren?
Der Markt für technisches Fachpersonal in Rechenzentren wird für 2027 auf 112,13 Milliarden USD geschätzt und soll bis 2032 einen Wert von 253,49 Milliarden USD erreichen, was einer CAGR von 17,72 % während des Prognosezeitraums entspricht.
Was treibt die Nachfrage nach technischem Rechenzentrumspersonal an?
Die Nachfrage nach technischem Rechenzentrumspersonal wird durch den Ausbau der KI-Infrastruktur, Hochleistungsrechenumgebungen, den Bau von Hyperscale-Rechenzentren und die wachsende Anforderung an zuverlässige Inbetriebnahme, Wartung und ununterbrochenen Einrichtungsbetrieb angetrieben.
Welche Personalfunktion wird voraussichtlich am schnellsten wachsen?
Das IT- und digitale Infrastrukturpersonal wird bis 2032 voraussichtlich mit einer CAGR von 18,86 % wachsen, angetrieben durch die steigende Nachfrage nach Fachkräften, die auf KI-Infrastruktur, Cloud-Computing, Vernetzung, Cybersicherheit und integriertes digitales Facility-Management spezialisiert sind.
Welches Beschäftigungsmodell hat den größten Marktanteil?
Das interne Personal hielt im Jahr 2026 mit 66,32 % den größten Marktanteil, da Rechenzentrumsbetreiber dediziertes Personal mit umfassender Vertrautheit mit Einrichtungsprozessen, Geräteleistungshistorie, Compliance-Anforderungen und Notfallreaktionsprotokollen bevorzugen.
Warum sind Hyperscale-Einrichtungen für den Personalbedarf wichtig?
Hyperscale-Rechenzentren machten im Jahr 2026 38,28 % des Marktes aus und werden bis 2032 voraussichtlich mit einer CAGR von 18,62 % wachsen. Ihre kontinuierliche Expansion treibt die Personalnachfrage in den Bereichen Einrichtungsdesign, Bau, Inbetriebnahme, Infrastrukturmanagement und langfristiger Betrieb voran.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 18,84 % bis 2032 sein, unterstützt durch rasche Kapazitätserweiterungen in Ländern wie Indien, Malaysia und Singapur sowie Investitionen in technische Ausbildung, Personalentwicklung und Lokalisierungsinitiativen.