
Taille et part du marché des sauces culinaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 62.17 Milliards de dollars |
| Taille du Marché (2032) | 75.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sauces culinaires par Mordor Intelligence
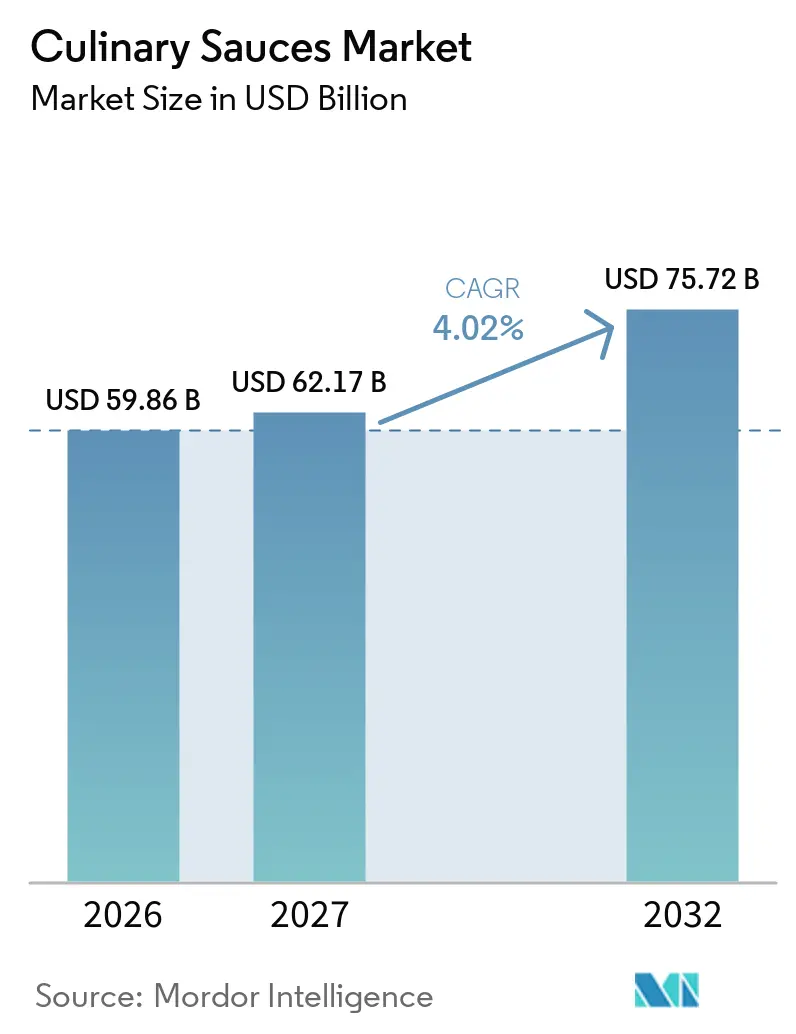
La taille du marché des sauces culinaires est évaluée à 59,86 milliards USD en 2026, estimée à 62,17 milliards USD en 2027, et devrait atteindre 75,72 milliards USD d'ici 2032, avec un CAGR de 4,02 % sur la période 2027-2032. Le marché des sauces culinaires évolue à mesure que les saveurs internationales passent des circuits spécialisés aux assortiments de la grande distribution et s'intègrent dans la planification des repas quotidiens. Les médias alimentaires numériques, les communautés de la diaspora et les menus des restaurants accroissent la familiarité des consommateurs avec les condiments coréens, chinois et d'Asie du Sud-Est avant même qu'ils ne rencontrent ces produits en magasin. Cette tendance crée des opportunités pour des produits qui combinent des profils de saveurs authentiques avec des formats adaptés aux habitudes culinaires locales, notamment les bocaux, les sachets, les tubes et les portions individuelles. Elle oblige également les marques établies à actualiser leurs stratégies de développement produit, jusqu'alors centrées sur les préférences occidentales traditionnelles et des gammes de produits limitées.
Points clés du rapport
- Par type de produit, la sauce soja a dominé le marché des sauces culinaires avec une part de 52,17 % en 2026, tandis que la sauce gochujang devrait enregistrer le CAGR le plus rapide, soit 7,31 %, durant la période 2027-2032.
- Par format d'emballage, les bouteilles/bocaux ont conservé une part de 41,63 % en 2026, et les sachets souples devraient progresser à un CAGR de 5,52 % jusqu'en 2032.
- Par canal de distribution, le commerce de détail a domin le marché avec une part de 65,23 % en 2026, et le segment HoReCa devrait enregistrer le CAGR le plus rapide, soit 5,69 %, durant la période 2027-2032.
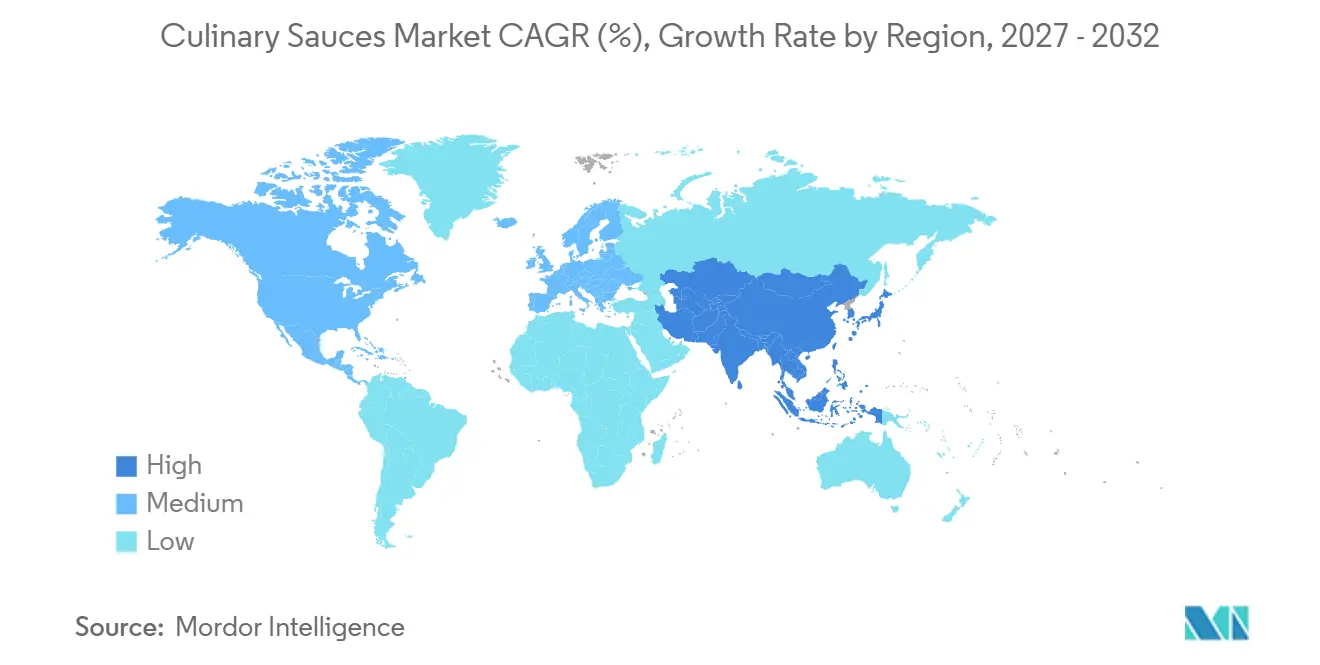
- Par géographie, l'Amérique du Nord a dominé le marché des sauces culinaires en 2026 avec une part de 38,12 %, et l'Asie-Pacifique devrait progresser à un CAGR de 6,47 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des sauces culinaires
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de solutions pratiques pour la préparation des repas | +1.1% | Mondial | Court terme (≤ 2 ans) |
| Popularité croissante des cuisines internationales et ethniques | +0.8% | Amérique du Nord, Europe, Asie-Pacifique avec extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Essor de la cuisine à domicile et de la personnalisation des repas faits maison | +0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Consommation croissante d'aliments transformés et de commodité | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Disponibilité accrue via la grande distribution moderne et le commerce en ligne | +0.5% | Mondial, avec des gains précoces dans le commerce mobile en Asie-Pacifique | Court terme (≤ 2 ans) |
| Utilisation croissante des sauces dans l'innovation des produits alimentaires | +0.3% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions pratiques pour la préparation des repas
Les contraintes de temps continuent de stimuler la demande sur le marché des sauces culinaires lors des repas à domicile, en particulier chez les consommateurs qui recherchent des résultats familiers avec un minimum de préparation. Par conséquent, le temps de préparation est devenu aussi important que le goût, le prix, la notoriété de la marque, la taille des portions et la praticité du stockage lorsque les consommateurs choisissent des aides culinaires. Les consommateurs attendent de plus en plus la commodité associée à une gamme plus large de saveurs mondiales, permettant aux sauces d'apporter de la variété sans recettes complexes ni nombreux ingrédients séparés. Une gamme de produits ambiants limitée peut exposer les marques à la concurrence d'offres ethniques et premium à rotation plus rapide, notamment lorsque les distributeurs allouent de l'espace en rayon aux produits offrant des solutions repas claires. Les ménages urbains à double revenu en Asie-Pacifique soutiennent davantage cette demande. Par ailleurs, les services de livraison de repas et les cuisines fantômes accroissent l'exposition aux saveurs de type restaurant que les consommateurs peuvent ensuite rechercher dans les circuits de distribution.
Popularité croissante des cuisines internationales et ethniques
La popularité croissante des cuisines internationales stimule la demande de sauces culinaires dans les applications ménagères et de restauration. Les consommateurs explorent de plus en plus les plats du monde entier, notamment les pâtes italiennes, les sautés chinois, les currys thaïlandais et les plats mexicains, ce qui accroît la demande de sauces offrant des saveurs régionales distinctives. Selon le Service agricole étranger du Département de l'agriculture des États-Unis, les sauces en Inde ont progressé de 34 % en 2023, comme indiqué dans son rapport de décembre 2024 sur le marché de la restaurationRestauration - Hôtels, restaurants et établissements institutionnels, agriexchange.apeda.gov.in">[1]. Le rapport a attribué cette croissance à l'essor des ménages à double revenu, à une plus grande exposition aux cuisines mondiales et à la demande d'aliments pratiques. Ces tendances créent des opportunités pour les sauces à base de tomates, à base de soja, les sauces pimentées et les sauces spéciales utilisées dans les plats internationaux. À mesure que les restaurants élargissent leurs offres culinaires et que les consommateurs recréent ces plats à domicile, les sauces culinaires constituent des ingrédients pratiques pour rehausser les saveurs et préparer les repas.
Essor de la cuisine à domicile et de la personnalisation des repas faits maison
La préparation des repas à domicile soutient la demande de sauces culinaires, les consommateurs utilisant des produits prêts à l'emploi pour simplifier la cuisine et personnaliser les saveurs des plats du quotidien. Selon le ministère des Statistiques et de la Mise en œuvre des programmes de l'Inde, son enquête sur l'utilisation du temps 2024, publiée en mars 2025, a révélé que 41,0 % des personnes âgées de six ans et plus ont participé à la gestion et à la préparation des repas un jour donnéENQUÊTE SUR L'UTILISATION DU TEMPS (EUT), mospi.gov.in">[2]. La préparation des repas joue un rôle substantiel dans les activités quotidiennes des ménages, constituant une base directe pour l'utilisation d'applications de cuisine à domicile. Les sauces prêtes à l'emploi à base de tomates, les sauces pour pâtes, à base de soja et les sauces pimentées permettent aux consommateurs de préparer une variété de plats avec un minimum de préparation des ingrédients tout en adaptant les repas à leurs préférences gustatives.
Disponibilité accrue via la grande distribution moderne et le commerce en ligne
La grande distribution moderne et le commerce en ligne élargissent l'accès aux sauces spéciales au-delà des magasins physiques traditionnels, en particulier dans les zones où l'espace en rayon est limité pour les produits importés ou de niche. Les plateformes numériques permettent aux petites marques d'atteindre les consommateurs sans avoir à supporter les frais de référencement et les budgets promotionnels généralement exigés par les grandes enseignes de distribution. Ces plateformes permettent également aux fournisseurs de fournir des informations détaillées sur les ingrédients, les méthodes de préparation, les plats suggérés et les idées de service, au-delà de ce qu'une étiquette de rayon standard peut contenir. Cette capacité est particulièrement importante pour les produits importés, ethniques et premium dont la demande initiale est limitée ou dont les occasions d'utilisation sont peu connues. Le commerce mobile en Asie-Pacifique favorise la découverte de produits et les achats répétés de produits importés, tandis que des canaux de distribution plus larges offrent aux petits exportateurs un accès aux consommateurs occidentaux. Le marché des sauces culinaires bénéficie du fait que les vendeurs testent les préférences de saveurs locales, les niveaux de prix et les formats d'emballage via des assortiments en ligne plus restreints avant de procéder à un lancement plus large.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.5% | Mondial, avec une pression aiguë en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences strictes en matière de sécurité alimentaire et de réglementation | -0.3% | Centres réglementaires d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Durée de conservation limitée et risques de détérioration des produits | -0.2% | Contraintes d'infrastructure en Amérique du Sud, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Concurrence intense sur le marché et pression sur les prix | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
Les fluctuations de prix du soja, des tomates et des piments peuvent rapidement comprimer les marges sur le marché des sauces culinaires, car ces intrants sont utilisés dans plusieurs catégories de produits à fort volume. Cette volatilité rend difficile pour les producteurs le maintien de prix stables, la négociation de contrats et la planification des volumes de production sans risquer une érosion des marges ou des pénuries de produits. Ces pressions affectent les producteurs de sauces fermentées, ainsi que les entreprises qui utilisent des intrants à base de tomates et de piments dans les sauces de cuisson et les condiments. Les petits producteurs peuvent être contraints d'absorber des coûts plus élevés ou de retarder le développement de produits, tandis que les grandes entreprises peuvent tirer parti de leur pouvoir d'achat et de leurs programmes de gestion des matières premières pour sécuriser leur approvisionnement.
Sécurité alimentaire, durée de conservation et pression concurrentielle
Les exigences en matière de sécurité alimentaire et la gestion de la durée de conservation peuvent freiner le marché des sauces culinaires en augmentant les coûts de traitement, de test, d'emballage et de contrôle qualité des fabricants. Un traitement ou un emballage inadéquat peut accroître le risque de contamination microbienne, de rappels de produits et d'atteinte à la réputation. En novembre 2025, la Food and Drug Administration des États-Unis a publié un rappel de sauces à base de tomates de la marque First & Last, notamment des sauces marinara et des sauces pour pâtes, au motif que ces produits avaient été fabriqués sans programme de traitement approuvé, créant un risque potentiel lié à *Clostridium botulinum*First and Last Bakery, fda.gov">[3]. De tels incidents soulignent l'importance des méthodes de traitement validées et des contrôles stricts de sécurité alimentaire, qui peuvent alourdir les coûts de conformité pour les fabricants. Ces exigences peuvent particulièrement mettre à l'épreuve les petits producteurs qui se trouvent en concurrence avec des marques établies sur le prix, la qualité des produits et la durée de conservation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la sauce soja en tête tandis que le gochujang s'impose dans le grand public
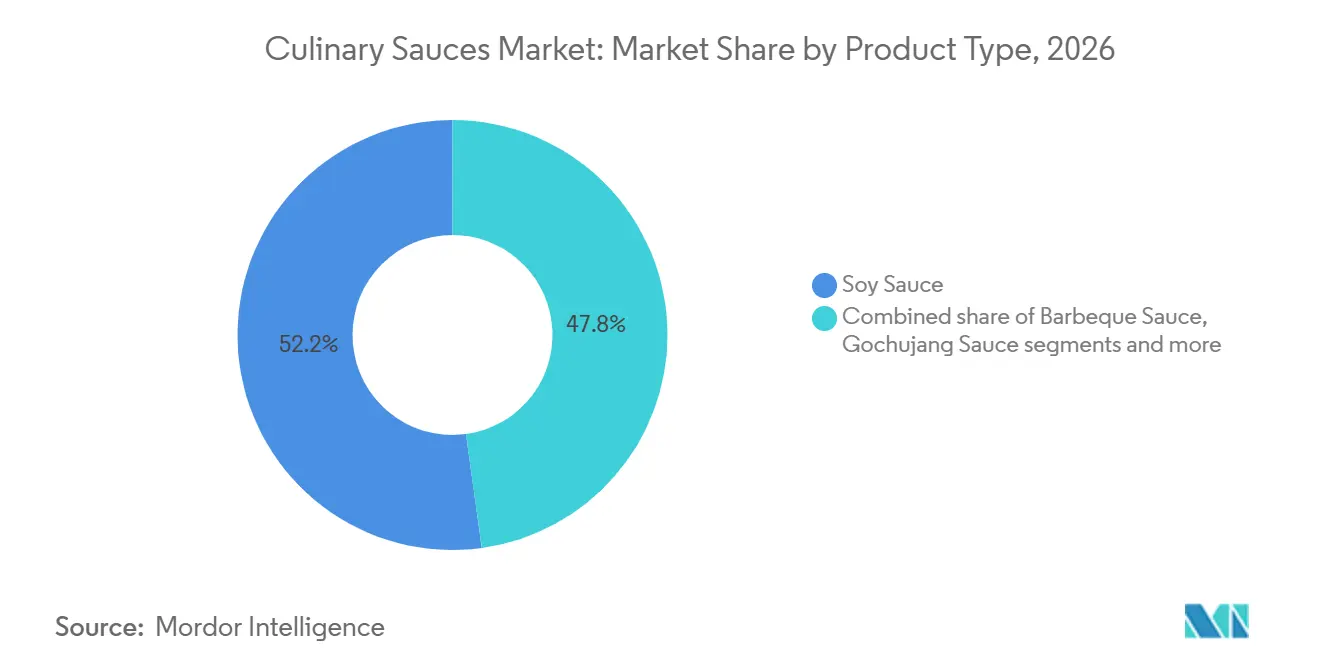
La sauce soja détient une part de 52,17 % du marché des sauces culinaires en 2026, ce qui en fait la plus grande catégorie de produits. Cette catégorie sert à la fois de condiment ménager, d'ingrédient pour la restauration et d'intrant pour la fabrication d'aliments conditionnés, créant une base de demande large et stable. Les consommateurs et les opérateurs de restauration utilisent la sauce soja dans les sautés, les marinades, les plats préparés et les cuisines professionnelles à travers diverses cuisines. La disponibilité de différentes formulations, notamment les variantes légère, foncée et à faible teneur en sodium, soutient également son utilisation dans des contextes culinaires variés. Le rôle établi de la sauce soja dans les recettes traditionnelles comme dans les plats de fusion modernes renforce davantage sa position sur le marché des sauces culinaires.
La sauce gochujang devrait croître à un CAGR de 7,31 % durant la période 2027-2032, ce qui en fait le type de produit à la croissance la plus rapide. Son utilisation croissante reflète la familiarité grandissante des consommateurs avec la cuisine coréenne et l'adaptation de la pâte traditionnelle en tubes pressables et en sauces à verser qui s'adaptent aux habitudes culinaires quotidiennes. Trader Joe's a désigné un cookie au gochujang comme sa Recette de l'année 2025, tandis que les lancements mondiaux de produits au gochujang ont augmenté de 26 % entre 2020 et 2024. Positionner le gochujang comme un ingrédient polyvalent pour les marinades, les bowls, les sandwichs, les snacks et les trempettes peut aider les produits à séduire au-delà des consommateurs spécialisés. Les sauces pour pizza et pâtes ainsi que les sauces barbecue restent des catégories à fort volume bien établies sur les marchés occidentaux, tandis que la sauce aux huîtres, la sauce de poisson et le chili croustillant offrent des opportunités de croissance dans les formats premium et artisanaux.

Par emballage : les bouteilles et bocaux maintiennent leur position tandis que les sachets souples gagnent du terrain
Les bouteilles et bocaux représentent 41,63 % de la taille du marché des sauces culinaires en 2026, ce qui en fait le format d'emballage dominant sur le marché des sauces culinaires. Les acheteurs ménagers reconnaissent facilement ces formats, tandis que le verre soutient le positionnement premium des produits et une forte visibilité en rayon. Les bouteilles et bocaux conviennent également aux applications culinaires familières à domicile, notamment le service à table et la préparation de recettes. Cependant, le verre est lourd à transporter, sujet aux bris lors du transit et alourdit la logistique pour les commandes en ligne. Les sachets individuels et autres formats répondent à des besoins différents dans les restaurants à service rapide, la restauration collective et d'autres applications à portions contrôlées ou individuelles.
Les sachets souples devraient progresser à un CAGR de 5,52 % jusqu'en 2032. Le TNO Brightlands Materials Center a rapporté que sa poche rétortable en mono-polypropylène pour soupes et sauces présente une empreinte carbone inférieure de 41 % à 53 % à celle des alternatives conventionnelles multi-matériaux. De tels développements peuvent répondre aux préoccupations en matière de qualité, de sécurité et de recyclage qui ont jusqu'à présent limité l'adoption des sachets souples dans les applications de sauces premium.
Par canal de distribution : le commerce de détail en tête tandis que le HoReCa se développe
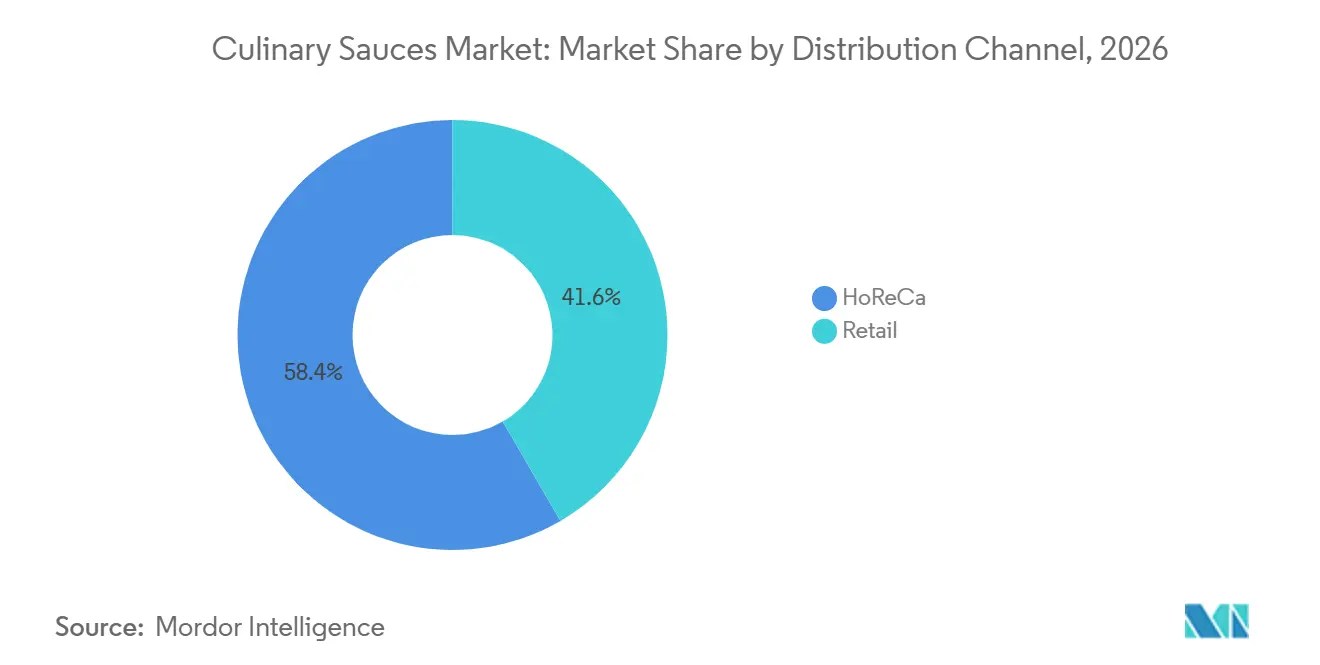
Le commerce de détail représente 65,23 % de la valeur de distribution des sauces culinaires en 2026. Les hypermarchés et supermarchés resteront les principaux lieux d'achat, car ils offrent une large sélection de produits, une disponibilité immédiate et de l'espace en rayon pour les marques ménagères établies. Les commerces de proximité et les épiceries s'adresseront aux acheteurs effectuant des achats plus petits et plus fréquents. Le commerce en ligne gagne du terrain pour les produits ethniques, spéciaux et premium qui n'ont pas une échelle suffisante pour obtenir un espace de choix en rayon dans les magasins physiques. Les référencements numériques favorisent la découverte de produits et permettent aux petites marques régionales de se faire connaître sans avoir à supporter les frais de référencement et les dépenses promotionnelles associés aux grands réseaux de distribution.
Le segment HoReCa devrait croître à un CAGR de 5,69 % durant la période 2027-2032. Les chaînes de restaurants, les opérateurs de restauration rapide et les traiteurs devraient reconstituer leur demande d'approvisionnement et utiliser des produits de qualité culinaire pour différencier leurs menus et améliorer la cohérence de la préparation. La demande sera également soutenue par le besoin d'emballages en vrac, de profils de saveurs standardisés et de sauces polyvalentes adaptées à de multiples applications de menu. L'expansion des cuisines axées sur la livraison et des chaînes de restaurants multi-établissements accroît davantage la demande de sauces garantissant un goût et une qualité constants d'un site à l'autre. Les grands opérateurs accordent également une plus grande importance aux certifications de sécurité alimentaire des fournisseurs et à la conformité des étiquetages lors du choix de leurs partenaires en matière de sauces.
Analyse géographique
L'Amérique du Nord représente 38,12 % de la valeur du marché mondial en 2026, soutenue par une infrastructure de grande distribution moderne étendue, une consommation élevée de sauces par les ménages et une base de restauration bien développée. Les États-Unis disposent d'un grand secteur de restauration rapide et d'une forte demande pour les sauces barbecue, tandis que les distributeurs utilisent des présentoirs dédiés aux sauces pour aider les acheteurs à naviguer dans une gamme de saveurs en expansion. Le Canada est un marché précurseur pour les sauces de cuisine ethniques, soutenu par une base de consommateurs diversifiée et une demande de produits simplifiant la préparation des repas à domicile. Le Mexique stimule la demande régionale grâce à la consommation intérieure de sauces à base de tomates et de piments et aux exportations de salsa et de condiments d'inspiration latino vers les États-Unis. Ces circuits de distribution et de restauration interconnectés offrent aux fournisseurs de multiples voies pour atteindre les consommateurs avec des formats de produits établis et émergents.
L'Asie-Pacifique devrait croître à un CAGR de 6,47 % de 2027 à 2032. La Chine et le Japon sont de grands marchés de sauce soja matures qui évoluent vers des produits premium, des applications de restauration et des activités d'exportation. L'Inde, l'Indonésie et la Thaïlande offrent un potentiel de demande supplémentaire à mesure que les revenus augmentent et que les occasions de restauration urbaine se multiplient. La consommation en Asie du Sud-Est est ancrée dans les traditions de saveurs épicées locales, soutenant une large gamme de types de sauces et de styles de préparation. La Corée du Sud renforce également la position de la région en tant que source de sauces pour les consommateurs internationaux, notamment à mesure que les saveurs fermentées gagnent une distribution au détail plus large.
L'Europe occupe une position significative sur le marché mondial des sauces culinaires, soutenue par une distribution axée sur le commerce de détail, des programmes de marques distributeurs bien établis et un intérêt croissant pour les condiments d'inspiration asiatique. L'Allemagne, le Royaume-Uni, l'Italie, la France et l'Espagne restent des marchés nationaux clés, bien que les préférences des consommateurs et les principales occasions de consommation de sauces varient selon ces pays. L'Amérique du Sud offre un potentiel de croissance, porté par la grande population du Brésil, l'expansion du secteur de la restauration urbaine et l'intérêt croissant pour la cuisine fusion. Le Moyen-Orient et l'Afrique bénéficient de l'expansion des réseaux de grande distribution moderne, de l'alignement sur les exigences de certification halal et de la croissance de la restauration rapide dans le Golfe, créant des opportunités pour des produits adaptés aux goûts locaux et aux conditions de stockage.
Paysage concurrentiel
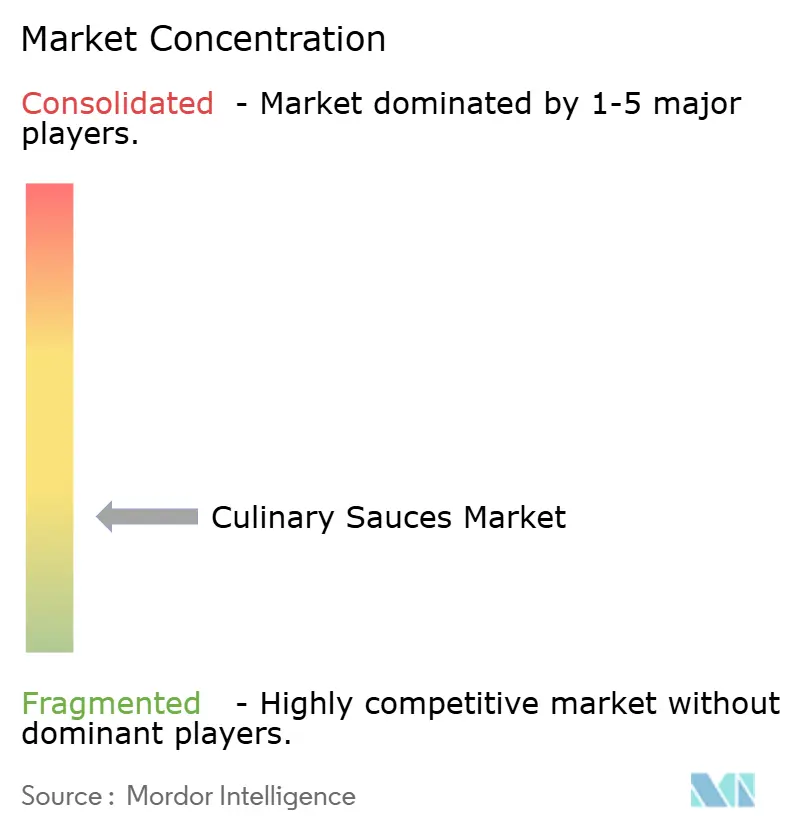
Le marché des sauces culinaires présente une structure fragmentée sans acteur mondial dominant. Le marché comprend un large éventail d'entreprises multinationales, de spécialistes régionaux et de marques en vente directe aux consommateurs. La concurrence varie selon la géographie, le positionnement tarifaire, le type de produit, le format d'emballage et le circuit de distribution. Par conséquent, le leadership dans une catégorie ne se traduit pas nécessairement par une force mondiale ou une position fiable dans une autre. Les grandes entreprises d'alimentation conditionnée bénéficient d'économies d'échelle dans la distribution au détail, les capacités de conformité, les achats et le soutien aux marques. Les entreprises régionales se distinguent par leur expertise des saveurs locales, leurs relations établies et leur plus grande pertinence pour les cuisines nationales. Les petites marques peuvent tirer parti des canaux numériques pour atteindre les consommateurs à la recherche de produits distinctifs ou artisanaux et tester la demande sans nécessiter une large distribution au détail ou une organisation commerciale nationale.
Les produits pour cuisines professionnelles représentent une opportunité importante sur le marché des sauces culinaires. La volatilité des prix des matières premières peut creuser l'écart entre les entreprises disposant de capacités d'achat formelles et celles ayant une flexibilité financière limitée. Cet écart peut affecter la capacité des petites entreprises à lancer, promouvoir et réapprovisionner régulièrement leurs produits. Les produits ethniques localisés représentent également une opportunité significative, notamment lorsque les fournisseurs adaptent les niveaux de piquant, la douceur, la texture, les formats d'emballage et les suggestions d'utilisation aux préférences des consommateurs locaux.
Les exportateurs coréens, notamment CJ CheilJedang et Daesang, restent des challengers pertinents car ils combinent des références culinaires reconnaissables avec des formats adaptés aux rayons de la grande distribution occidentale et à la préparation en restauration. La standardisation de la fermentation, les outils de profilage des saveurs et les contrôles qualité automatisés peuvent aider les grands producteurs à réduire l'écart entre les produits artisanaux et industriels tout en maintenant un approvisionnement fiable dans plusieurs pays. Le marché des sauces culinaires favorise les entreprises qui équilibrent saveur authentique, contrôle qualité, étiquetage conforme, stabilité des produits, approvisionnement fiable et emballage adapté aux canaux. Par conséquent, le paysage concurrentiel devrait rester large, même si les entreprises leaders renforcent leurs positions dans des catégories sélectionnées.
Leaders du secteur des sauces culinaires
-
Unilever PLC
-
The Kraft Heinz Company
-
Nestlé S.A.
-
McCormick & Company, Incorporated
-
Conagra Brands, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : The Campbell's Company a lancé sa première gamme de sauces en conserve sous la marque Campbell's, comprenant les variétés Butter Chicken, Curry Thaï, Citron Crémeux à l'Ail et Poulet Mijoté. Proposée à 2,79 USD par boîte, ce lancement reflète le virage stratégique de l'entreprise vers des sauces de cuisine d'inspiration mondiale destinées aux cuisiniers à domicile souhaitant des saveurs de type restaurant en moins de 30 minutes.
- Mai 2026 : Mr Bing a lancé une gamme de sauces barbecue asiatiques comprenant quatre produits de détail inspirés des saveurs asiatiques, notamment le chili croustillant, le gochujang et le piment thaï. L'entreprise a également introduit un format pour la restauration.
- Juillet 2025 : Unilever Food Solutions a annoncé que sa sauce soja assaisonnée professionnelle Knorr, lancée en Chine en mars 2024 pour les applications en cuisine professionnelle, avait dépassé 1 million d'utilisateurs chefs en quelques mois après son lancement. L'entreprise a développé le produit en utilisant un mélange exclusif de sojas jaunes et noirs pour rehausser l'umami et l'arôme dans les environnements de cuisine commerciale.
Périmètre du rapport mondial sur le marché des sauces culinaires
Les sauces culinaires sont des préparations alimentaires liquides ou semi-solides utilisées pour rehausser la saveur, la texture, l'arôme et l'humidité des plats pendant la cuisson ou le service.
Le marché des sauces culinaires est segmenté par type de produit, format d'emballage, canal de distribution et géographie. Par type de produit, le marché est segmenté en sauce barbecue, sauce soja, sauce pour pizza et pâtes, sauce gochujang et autres sauces. Par format d'emballage, le marché est segmenté en bouteilles/bocaux, sachets souples, sachets individuels et autres formats d'emballage. Par canal de distribution, le marché est segmenté en HoReCa et commerce de détail (hypermarchés/supermarchés, commerces de proximité/épiceries, commerce en ligne, autres canaux de distribution). Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
| Sauce barbecue |
| Sauce soja |
| Sauce pour pizza et pâtes |
| Sauce gochujang |
| Autres sauces |
| Bouteilles/bocaux |
| Sachets souples |
| Sachets individuels |
| Autres formats d'emballage |
| HoReCa | |
| Commerce de détail | Hypermarchés et supermarchés |
| Commerces de proximité/épiceries | |
| Commerce en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Sauce barbecue | |
| Sauce soja | ||
| Sauce pour pizza et pâtes | ||
| Sauce gochujang | ||
| Autres sauces | ||
| Par emballage | Bouteilles/bocaux | |
| Sachets souples | ||
| Sachets individuels | ||
| Autres formats d'emballage | ||
| Par canal de distribution | HoReCa | |
| Commerce de détail | Hypermarchés et supermarchés | |
| Commerces de proximité/épiceries | ||
| Commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et projetée du marché des sauces culinaires, et quel taux de croissance est attendu durant la période 2027-2032 ?
Le marché des sauces culinaires était évalué à 59,86 milliards USD en 2026 et est estimé à 62,17 milliards USD en 2027. Le marché devrait atteindre 75,72 milliards USD d'ici 2032, avec un CAGR de 4,02 % durant la période 2027-2032.
Quel type de produit détenait la plus grande part du marché des sauces culinaires en 2026 ?
La sauce soja était le type de produit dominant, représentant 52,17 % de la part de marché en 2026.
Quel format d'emballage dominait le marché des sauces culinaires en 2026 ?
Les bouteilles/bocaux dominaient le marché avec une part de 41,63 % en 2026.
Quel canal de distribution représentait la plus grande part de marché en 2026 ?
Le canal de détail dominait le marché des sauces culinaires avec une part de 65,23 % en 2026.
Quelle région détenait la plus grande part du marché des sauces culinaires en 2026 ?
L'Amérique du Nord était le plus grand marché régional, représentant 38,12 % des revenus en 2026.