
Tamaño y Participación del Mercado de Salsas Culinarias
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 62.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 75.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.02 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Salsas Culinarias por Mordor Intelligence
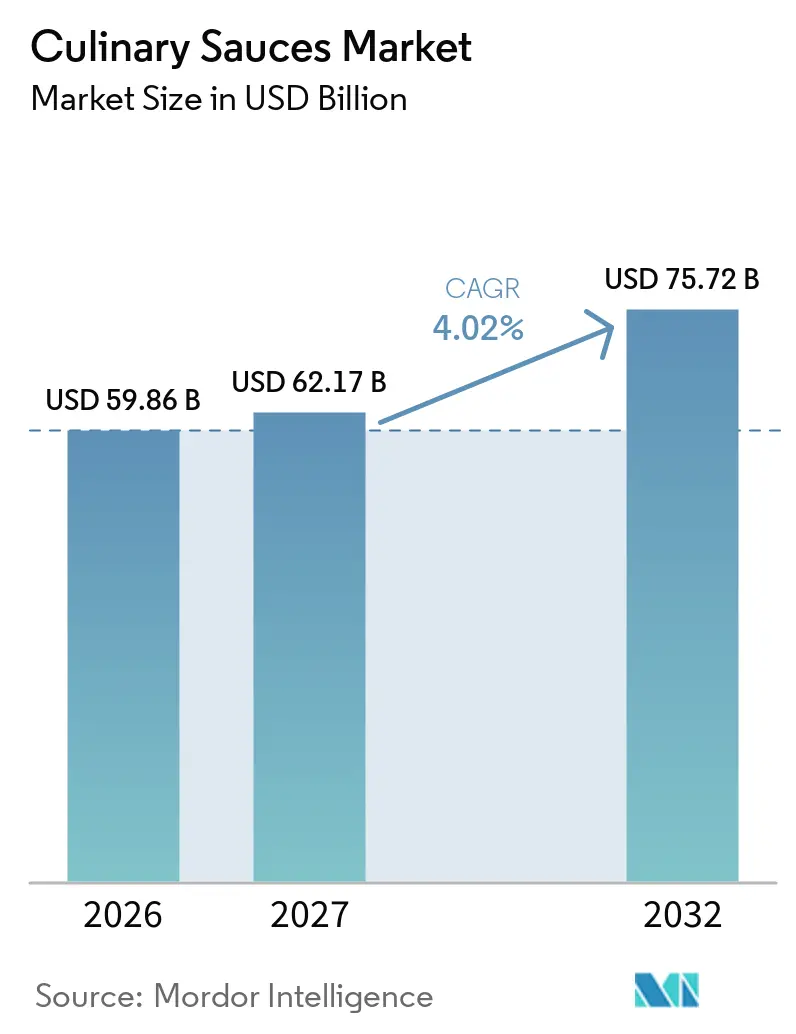
El tamaño del mercado de salsas culinarias se valora en 59,86 mil millones de USD en 2026, se estima que crecerá a 62,17 mil millones de USD en 2027 y se prevé que alcance los 75,72 mil millones de USD en 2032 a una CAGR del 4,02% durante 2027-2032. El mercado de salsas culinarias está evolucionando a medida que los sabores internacionales pasan de los establecimientos especializados a los surtidos minoristas convencionales y se integran en la planificación diaria de comidas. Los medios digitales de alimentación, las comunidades de la diáspora y los menús de restaurantes están aumentando la familiaridad de los consumidores con los condimentos coreanos, chinos y del sudeste asiático antes de que encuentren estos productos en las tiendas. Esta tendencia crea oportunidades para productos que combinan perfiles de sabor auténticos con formatos adaptados a los hábitos de cocina locales, incluidos frascos, bolsas, tubos y envases de porciones controladas. También requiere que las marcas establecidas actualicen las estrategias de desarrollo de productos que anteriormente se centraban en las preferencias occidentales tradicionales y en gamas de productos limitadas.
Conclusiones Clave del Informe
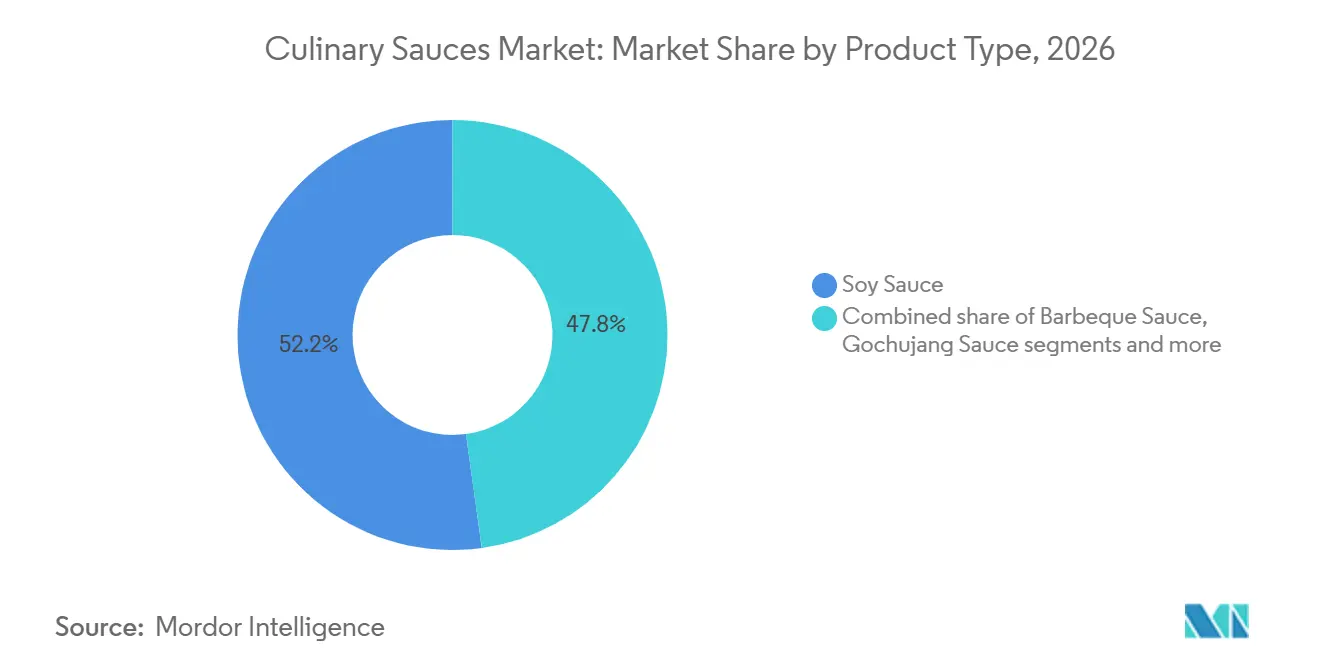
- Por tipo de producto, la salsa de soja lideró el mercado de salsas culinarias con una participación del 52,17% en 2026, mientras que se prevé que la salsa gochujang registre la CAGR más rápida del 7,31% durante 2027-2032.
- Por tamaño de envase, las botellas/frascos mantuvieron una participación del 41,63% en 2026, y se prevé que las bolsas se expandan a una CAGR del 5,52% hasta 2032.
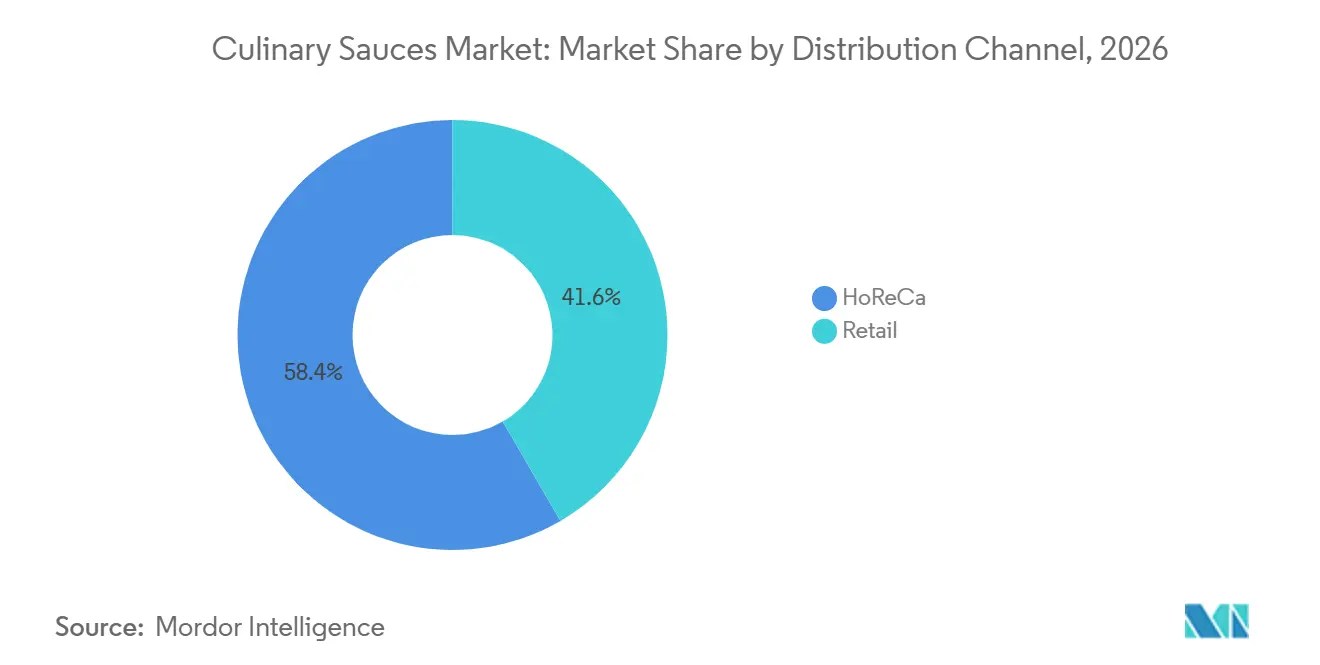
- Por canal de distribución, el minorista lideró el mercado con una participación del 65,23% en 2026, y se prevé que HoReCa registre la CAGR más rápida del 5,69% durante 2027-2032.
- Por geografía, América del Norte lideró el mercado de salsas culinarias en 2026 con una participación del 38,12%, y se proyecta que Asia-Pacífico avance a una CAGR del 6,47% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Salsas Culinarias
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de soluciones convenientes para la preparación de comidas | +1.1% | Global | Corto plazo (≤ 2 años) |
| Creciente popularidad de las cocinas internacionales y étnicas | +0.8% | América del Norte, Europa, Asia-Pacífico con expansión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento de la cocina en el hogar y la personalización de comidas en casa | +0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento del consumo de alimentos procesados y de conveniencia | +0.5% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Mayor disponibilidad a través del comercio minorista moderno y el comercio electrónico | +0.5% | Global, con ganancias tempranas en el comercio móvil de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Uso creciente de salsas en la innovación de productos alimentarios | +0.3% | Global, liderado por América del Norte y Europa Occidental | Largo plazo ( 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Soluciones Convenientes para la Preparación de Comidas
Las limitaciones de tiempo continúan impulsando la demanda en el mercado de salsas culinarias en las ocasiones de comidas domésticas, particularmente entre los consumidores que buscan resultados familiares con una preparación mínima. En consecuencia, el tiempo de preparación se ha vuelto tan importante como el sabor, el precio, la familiaridad con la marca, el tamaño de la porción y la comodidad de almacenamiento cuando los consumidores seleccionan ayudas para cocinar. Los consumidores esperan cada vez más comodidad junto con una gama más amplia de sabores globales, lo que permite a las salsas ofrecer variedad sin recetas complejas ni numerosos ingredientes separados. Una gama de productos ambientales limitada puede exponer a las marcas a la competencia de ofertas étnicas y premium de mayor dinamismo, especialmente a medida que los minoristas asignan espacio en estantes a productos que ofrecen soluciones claras para las comidas. Los hogares urbanos de doble ingreso en Asia-Pacífico respaldan aún más esta demanda. Además, los servicios de entrega de alimentos y las cocinas en la nube aumentan la exposición a sabores de estilo restaurante que los consumidores pueden buscar posteriormente en los canales minoristas.
Creciente Popularidad de las Cocinas Internacionales y Étnicas
La creciente popularidad de las cocinas internacionales está impulsando la demanda de salsas culinarias en aplicaciones domésticas y de servicios de alimentación. Los consumidores exploran cada vez más platos globales, incluidas pastas italianas, salteados chinos, currys tailandeses y comidas mexicanas, lo que aumenta la demanda de salsas que ofrecen sabores regionales distintivos. Según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, las salsas en India crecieron un 34% en 2023, según se informó en su informe de mercado de servicios de alimentación de diciembre de 2024Servicio de Alimentación - Hotel Restaurante Institucional, agriexchange.apeda.gov.in">[1]. El informe atribuyó este crecimiento al aumento de los hogares de doble ingreso, una mayor exposición a las cocinas globales y la demanda de alimentos convenientes. Estas tendencias crean oportunidades para salsas a base de tomate, a base de soja, de chile y salsas especiales utilizadas en platos internacionales. A medida que los restaurantes amplían sus ofertas de cocina y los consumidores recrean estas comidas en casa, las salsas culinarias sirven como ingredientes convenientes para realzar el sabor y preparar comidas.
Crecimiento de la Cocina en el Hogar y la Personalización de Comidas en Casa
La preparación de comidas en el hogar respalda la demanda de salsas culinarias, ya que los consumidores utilizan productos listos para usar para simplificar la cocina y personalizar los sabores de los platos cotidianos. Según el Ministerio de Estadística e Implementación de Programas de India, su Encuesta de Uso del Tiempo 2024, publicada en marzo de 2025, encontró que el 41,0% de las personas de seis años en adelante participaron en la gestión y preparación de alimentos y comidas en un día determinadoENCUESTA DE USO DEL TIEMPO (EUT), mospi.gov.in">[2]. La preparación de comidas desempeña un papel sustancial en las actividades domésticas diarias, proporcionando una base directa para el uso de aplicaciones de cocina en el hogar. Las salsas listas para usar a base de tomate, de pasta, a base de soja y de chile permiten a los consumidores preparar una variedad de platos con una preparación mínima de ingredientes, al tiempo que adaptan las comidas a sus preferencias de sabor.
Mayor Disponibilidad a Través del Comercio Minorista Moderno y el Comercio Electrónico
El comercio minorista moderno y el comercio electrónico amplían el acceso a salsas especiales más allá de las tiendas físicas tradicionales, particularmente en ubicaciones con espacio limitado en estantes para productos importados o de nicho. Las plataformas digitales permiten a las marcas pequeñas llegar a los consumidores sin incurrir en las tarifas de listado y los presupuestos promocionales que normalmente requieren las grandes cadenas minoristas. Estas plataformas también permiten a los proveedores proporcionar información detallada sobre ingredientes, métodos de preparación, platos sugeridos e ideas de servicio más allá de lo que puede acomodar una etiqueta de estante estándar. Esta capacidad es particularmente importante para los productos importados, étnicos y premium con demanda inicial limitada u ocasiones de uso poco familiares. El comercio móvil en Asia-Pacífico respalda el descubrimiento de productos y las compras repetidas de productos importados, mientras que los canales de distribución más amplios proporcionan a los exportadores más pequeños acceso a los consumidores occidentales. El mercado de salsas culinarias se beneficia a medida que los vendedores prueban las preferencias de sabor locales, los puntos de precio y los tamaños de envase a través de surtidos en línea más pequeños antes de buscar un lanzamiento más amplio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas | -0.5% | Global, con presión aguda en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Requisitos estrictos de seguridad alimentaria y regulatorios | -0.3% | Centros regulatorios de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Vida útil corta y riesgos de deterioro del producto | -0.2% | Restricciones de infraestructura en América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Intensa competencia en el mercado y presión sobre los precios | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas
Las fluctuaciones de precios en la soja, los tomates y los chiles pueden comprimir rápidamente los márgenes en el mercado de salsas culinarias, ya que estos insumos se utilizan en varias categorías de productos de alto volumen. Dicha volatilidad dificulta que los productores mantengan precios estables, negocien contratos y planifiquen volúmenes de producción sin arriesgarse a la erosión de márgenes o escasez de productos. Estas presiones afectan a los productores de salsas fermentadas, así como a las empresas que utilizan insumos de tomate y chile en salsas de cocina y condimentos. Los productores más pequeños pueden necesitar absorber costos más altos o retrasar el desarrollo de productos, mientras que las empresas más grandes pueden aprovechar su escala de compras y programas de gestión de materias primas para asegurar el suministro.
Seguridad Alimentaria, Vida Útil y Presión Competitiva
Los requisitos de seguridad alimentaria y la gestión de la vida útil pueden restringir el mercado de salsas culinarias al aumentar los costos de procesamiento, pruebas, envasado y control de calidad de los fabricantes. Un procesamiento o envasado inadecuado puede aumentar el riesgo de contaminación microbiana, retiradas de productos y daños a la reputación. En noviembre de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos publicó una retirada de salsas a base de tomate de First & Last, incluidas salsas marinara y de pasta, porque los productos fueron fabricados sin un programa de procesamiento aprobado, creando un posible riesgo de *Clostridium botulinum*First and Last Bakery, fda.gov">[3]. Tales incidentes subrayan la importancia de los métodos de procesamiento validados y los controles estrictos de seguridad alimentaria, que pueden aumentar los costos de cumplimiento para los fabricantes. Estos requisitos pueden suponer un desafío particular para los productores más pequeños a medida que compiten con marcas establecidas en precio, calidad del producto y vida útil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Salsa de Soja Lidera Mientras el Gochujang Construye Demanda Convencional
La salsa de soja tiene una participación del 52,17% del mercado de salsas culinarias en 2026, lo que la convierte en la categoría de producto más grande. La categoría sirve como condimento doméstico, ingrediente para servicios de alimentación e insumo para la fabricación de alimentos envasados, creando una base de demanda amplia y estable. Los consumidores y los operadores de servicios de alimentación utilizan la salsa de soja en salteados, marinadas, comidas preparadas y cocinas profesionales en diversas cocinas. La disponibilidad de diferentes formulaciones, incluidas variantes claras, oscuras y bajas en sodio, también respalda su uso en diversos requisitos de cocina. El papel establecido de la salsa de soja tanto en recetas tradicionales como en platos de fusión modernos refuerza aún más su posición dentro del mercado de salsas culinarias.
Se prevé que la salsa gochujang crezca a una CAGR del 7,31% durante 2027-2032, lo que la convierte en el tipo de producto de más rápido crecimiento. Su uso en expansión refleja la creciente familiaridad de los consumidores con la cocina coreana y la adaptación de la pasta tradicional en tubos exprimibles y salsas de tipo vertido que se adaptan a los hábitos de cocina cotidianos. Trader Joe's nombró a una galleta de gochujang su Receta del Año 2025, mientras que el lanzamiento global de productos de gochujang aumentó un 26% entre 2020 y 2024. Posicionar el gochujang como un ingrediente versátil para marinadas, bowls, sándwiches, aperitivos y salsas para mojar puede ayudar a que los productos atraigan más allá de los consumidores especializados. Las salsas de pizza y pasta y las salsas barbacoa siguen siendo categorías de alto volumen establecidas en los mercados occidentales, mientras que la salsa de ostras, la salsa de pescado y el aceite de chile crujiente ofrecen oportunidades de crecimiento en formatos premium y artesanales.

Por Envase: Las Botellas y Frascos Mantienen su Escala Mientras las Bolsas Ganan Terreno
Las botellas y frascos representan el 41,63% del tamaño del mercado de salsas culinarias en 2026, lo que los convierte en el formato de envase líder en el mercado de salsas culinarias. Los compradores domésticos reconocen fácilmente estos formatos, mientras que el vidrio respalda el posicionamiento de productos premium y una fuerte visibilidad en estantes. Las botellas y frascos también se adaptan a las aplicaciones familiares de cocina en el hogar, incluido el servicio en mesa y la preparación de recetas. Sin embargo, el vidrio es pesado de transportar, propenso a romperse durante el tránsito y aumenta la carga logística para los pedidos de comercio electrónico. Los sobres y otros formatos sirven para diferentes requisitos en restaurantes de servicio rápido, catering institucional y otras aplicaciones de porciones controladas o de una sola porción.
Se prevé que las bolsas se expandan a una CAGR del 5,52% hasta 2032. TNO Brightlands Materials Center informó que su bolsa retortable de monopolipropileno para sopas y salsas tiene una huella de carbono entre un 41% y un 53% menor que las alternativas convencionales de múltiples materiales. Tales desarrollos pueden abordar las preocupaciones de calidad, seguridad y reciclaje que anteriormente han limitado la adopción de bolsas en aplicaciones de salsas premium.
Por Canal de Distribución: El Minorista Lidera Mientras HoReCa se Expande
El minorista representa el 65,23% del valor de distribución de salsas culinarias en 2026. Los hipermercados y supermercados seguirán siendo los principales lugares de compra, ya que ofrecen una amplia selección de productos, disponibilidad inmediata y espacio en estantes para marcas domésticas establecidas. Las tiendas de conveniencia y de comestibles atenderán a los compradores que realizan compras más pequeñas y frecuentes. El comercio minorista en línea está ganando terreno para productos étnicos, especiales y premium que carecen de escala suficiente para asegurar un espacio privilegiado en estantes en tiendas físicas. Los listados digitales respaldan el descubrimiento de productos y permiten a las marcas regionales más pequeñas crear conciencia sin incurrir en las tarifas de colocación y los gastos promocionales asociados con las grandes redes de tiendas.
Se prevé que el segmento HoReCa crezca a una CAGR del 5,69% durante 2027-2032. Se espera que las cadenas de restaurantes, los operadores de servicio rápido y los servicios de catering reconstruyan la demanda de adquisiciones y utilicen productos de calidad culinaria para diferenciar los menús y mejorar la consistencia de la preparación. La demanda también estará respaldada por la necesidad de envases a granel, perfiles de sabor estandarizados y salsas versátiles adecuadas para múltiples aplicaciones de menú. La expansión de cocinas orientadas a la entrega y cadenas de restaurantes con múltiples establecimientos aumenta aún más la demanda de salsas que garanticen un sabor y una calidad consistentes en todas las ubicaciones. Los grandes operadores también ponen mayor énfasis en las certificaciones de seguridad alimentaria de los proveedores y el cumplimiento del etiquetado al seleccionar socios de salsas.
Análisis Geográfico
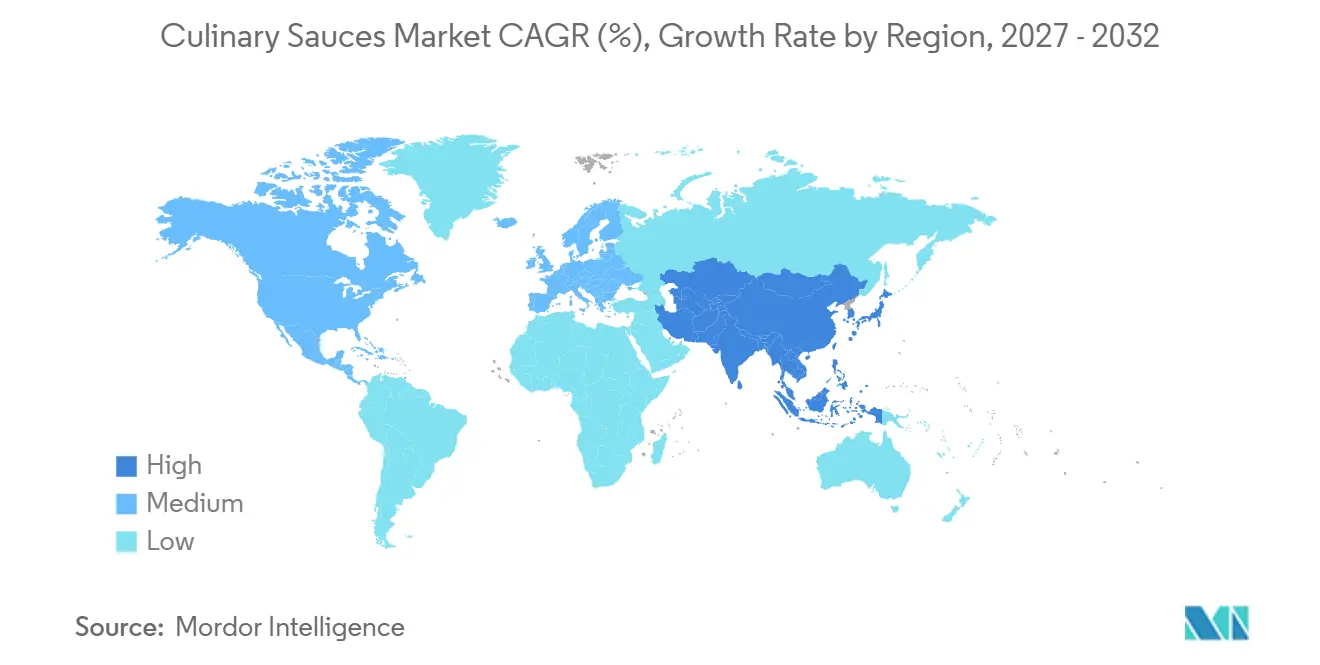
América del Norte representa el 38,12% del valor del mercado global en 2026, respaldada por una extensa infraestructura minorista moderna, un alto consumo doméstico de salsas y una sólida base de servicios de alimentación. Los Estados Unidos tienen un gran sector de restaurantes de servicio rápido y una fuerte demanda de salsas barbacoa, mientras que los minoristas utilizan exhibidores dedicados de salsas para ayudar a los compradores a navegar por una gama en expansión de sabores. Canadá es un mercado de adopción temprana de salsas de cocina étnicas, respaldado por una base de consumidores diversa y la demanda de productos que simplifican la preparación de comidas en el hogar. México impulsa la demanda regional a través del consumo doméstico de salsas a base de tomate y chile y las exportaciones de salsa y condimentos de inspiración latina a los Estados Unidos. Estos canales minoristas y de servicios de alimentación interconectados proporcionan a los proveedores múltiples rutas para llegar a los consumidores con formatos de productos establecidos y emergentes.
Se prevé que Asia-Pacífico crezca a una CAGR del 6,47% de 2027 a 2032. China y Japón son grandes mercados maduros de salsa de soja que están evolucionando hacia productos premium, aplicaciones de servicios de alimentación y actividad de exportación. India, Indonesia y Tailandia ofrecen mayor potencial de demanda a medida que aumentan los ingresos y las ocasiones de comidas urbanas. El consumo en el sudeste asiático está arraigado en las tradiciones locales de sabores a base de especias, lo que respalda una amplia gama de tipos de salsas y estilos de preparación. Corea del Sur también fortalece la posición de la región como fuente de salsas para consumidores internacionales, particularmente a medida que los sabores fermentados ganan una distribución minorista más amplia.
Europa ocupa una posición significativa en el mercado global de salsas culinarias, respaldada por la distribución liderada por el comercio minorista, los programas establecidos de marca propia y el creciente interés en los condimentos de inspiración asiática. Alemania, el Reino Unido, Italia, Francia y España siguen siendo mercados nacionales clave, aunque las preferencias de los consumidores y las principales ocasiones de consumo de salsas varían entre estos países. América del Sur ofrece potencial de crecimiento, impulsado por la gran población de Brasil, el sector de servicios de alimentación urbano en expansión y el creciente interés en la cocina de fusión. Oriente Medio y África se benefician de la expansión de las redes minoristas modernas, la alineación con los requisitos de certificación halal y el crecimiento de los restaurantes de servicio rápido en el Golfo, creando oportunidades para productos adaptados a los gustos locales y las condiciones de almacenamiento.
Panorama Competitivo
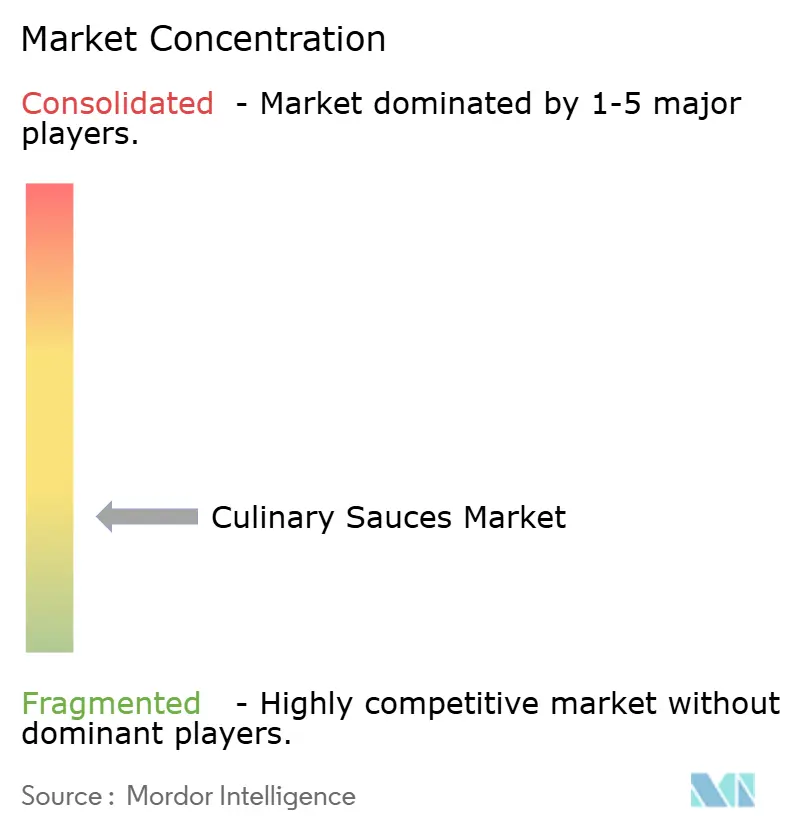
El mercado de salsas culinarias tiene una estructura fragmentada sin un actor global dominante. El mercado incluye una amplia combinación de empresas multinacionales, especialistas regionales y marcas de venta directa al consumidor. La competencia varía según la geografía, el punto de precio, el tipo de producto, el tamaño del envase y la ruta al mercado. Por lo tanto, el liderazgo en una categoría no se traduce necesariamente en fortaleza global ni en una posición confiable en otra. Las grandes empresas de alimentos envasados se benefician de la escala en la distribución minorista, las capacidades de cumplimiento, la adquisición y el respaldo de marca. Las empresas regionales compiten a través de la experiencia en sabores locales, las relaciones establecidas y una mayor relevancia para las cocinas domésticas. Las marcas pequeñas pueden aprovechar los canales digitales para llegar a los consumidores que buscan productos distintivos o artesanales y probar la demanda sin requerir una amplia distribución minorista ni una organización de ventas nacional.
Los productos para cocinas profesionales representan una oportunidad importante en el mercado de salsas culinarias. La volatilidad de los precios de las materias primas puede ampliar la brecha entre las empresas con capacidades formales de adquisición y aquellas con flexibilidad financiera limitada. Esta brecha puede afectar la capacidad de las empresas más pequeñas para lanzar, promover y reabastecer productos de manera consistente. Los productos étnicos localizados también presentan una oportunidad significativa, particularmente cuando los proveedores adaptan los niveles de picante, dulzura, textura, formatos de envase y aplicaciones sugeridas a las preferencias de los consumidores locales.
Los exportadores coreanos, incluidos CJ CheilJedang y Daesang, siguen siendo competidores relevantes porque combinan señales de cocina reconocibles con formatos adecuados para los estantes minoristas occidentales y la preparación en servicios de alimentación. La estandarización de la fermentación, las herramientas de perfilado de sabores y los controles de calidad automatizados pueden ayudar a los productores más grandes a reducir la brecha entre los productos artesanales e industriales, al tiempo que mantienen un suministro confiable en múltiples países. El mercado de salsas culinarias favorece a las empresas que equilibran el sabor auténtico, el control de calidad, el etiquetado conforme, la estabilidad del producto, el abastecimiento confiable y el envasado específico para cada canal. En consecuencia, es probable que el panorama competitivo siga siendo amplio, incluso a medida que las empresas líderes fortalecen sus posiciones en categorías seleccionadas.
Líderes de la Industria de Salsas Culinarias
-
Unilever PLC
-
The Kraft Heinz Company
-
Nestlé S.A.
-
McCormick & Company, Incorporated
-
Conagra Brands, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: The Campbell's Company lanzó su primera línea de salsas enlatadas bajo la marca Campbell's, con variedades de Pollo al Mantequilla, Curry Tailandés, Limón y Ajo Cremoso y Pollo Cubierto. Con un precio de 2,79 USD por lata, el lanzamiento refleja el cambio estratégico de la empresa hacia salsas de cocina de inspiración global para cocineros domésticos que buscan sabores de estilo restaurante en menos de 30 minutos.
- Mayo de 2026: Mr Bing lanzó una gama de salsas barbacoa asiáticas que comprende cuatro productos minoristas inspirados en sabores asiáticos, incluidos aceite de chile crujiente, gochujang y chile tailandés. La empresa también introdujo un formato para servicios de alimentación.
- Julio de 2025: Unilever Food Solutions informó que su Salsa de Soja Sazonada Profesional Knorr, lanzada en China en marzo de 2024 para aplicaciones en cocinas profesionales, superó 1 millón de usuarios chefs en pocos meses desde su lanzamiento. La empresa desarrolló el producto utilizando una mezcla patentada de sojas amarillas y negras para realzar el umami y el aroma en entornos de cocina comercial.
Alcance del Informe Global del Mercado de Salsas Culinarias
Las salsas culinarias son preparaciones alimentarias líquidas o semisólidas utilizadas para realzar el sabor, la textura, el aroma y la humedad de los platos durante la cocción o el servicio.
El mercado de salsas culinarias está segmentado por tipo de producto, tamaño de envase, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en salsa barbacoa, salsa de soja, salsa de pizza y pasta, salsa gochujang y otras salsas. Por tamaño de envase, el mercado está segmentado en botellas/frascos, bolsas, sobres y otros formatos de envase. Por canal de distribución, el mercado está segmentado en HoReCa y minorista (hipermercados/supermercados, tiendas de conveniencia/comestibles, comercio minorista en línea, otros canales de distribución). Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Salsa Barbacoa |
| Salsa de Soja |
| Salsa de Pizza y Pasta |
| Salsa Gochujang |
| Otras Salsas |
| Botellas/Frascos |
| Bolsas |
| Sobres |
| Otros Formatos de Envase |
| HoReCa | |
| Minorista | Hipermercados y Supermercados |
| Tiendas de Conveniencia/Comestibles | |
| Comercio Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Salsa Barbacoa | |
| Salsa de Soja | ||
| Salsa de Pizza y Pasta | ||
| Salsa Gochujang | ||
| Otras Salsas | ||
| Por Envase | Botellas/Frascos | |
| Bolsas | ||
| Sobres | ||
| Otros Formatos de Envase | ||
| Por Canal de Distribución | HoReCa | |
| Minorista | Hipermercados y Supermercados | |
| Tiendas de Conveniencia/Comestibles | ||
| Comercio Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de salsas culinarias, y qué tasa de crecimiento se espera durante 2027-2032?
El mercado de salsas culinarias fue valorado en 59,86 mil millones de USD en 2026 y se estima en 62,17 mil millones de USD en 2027. Se proyecta que el mercado alcance los 75,72 mil millones de USD en 2032, creciendo a una CAGR del 4,02% durante 2027-2032.
¿Qué tipo de producto tuvo la mayor participación del mercado de salsas culinarias en 2026?
La salsa de soja fue el tipo de producto líder, representando el 52,17% de la participación de mercado en 2026.
¿Qué formato de envase dominó el mercado de salsas culinarias en 2026?
Las botellas/frascos lideraron el mercado con una participación del 41,63% en 2026.
¿Qué canal de distribución representó la mayor participación de mercado en 2026?
El canal minorista dominó el mercado de salsas culinarias con una participación del 65,23% en 2026.
¿Qué región tuvo la mayor participación del mercado de salsas culinarias en 2026?
América del Norte fue el mayor mercado regional, representando el 38,12% de los ingresos en 2026.