
Taille et Part du Marché des Services de Livraison Participatifs (Coursiers de l'Économie des Petits Boulots)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 103.93 Milliards de dollars |
| Taille du Marché (2032) | 153.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.13 % |
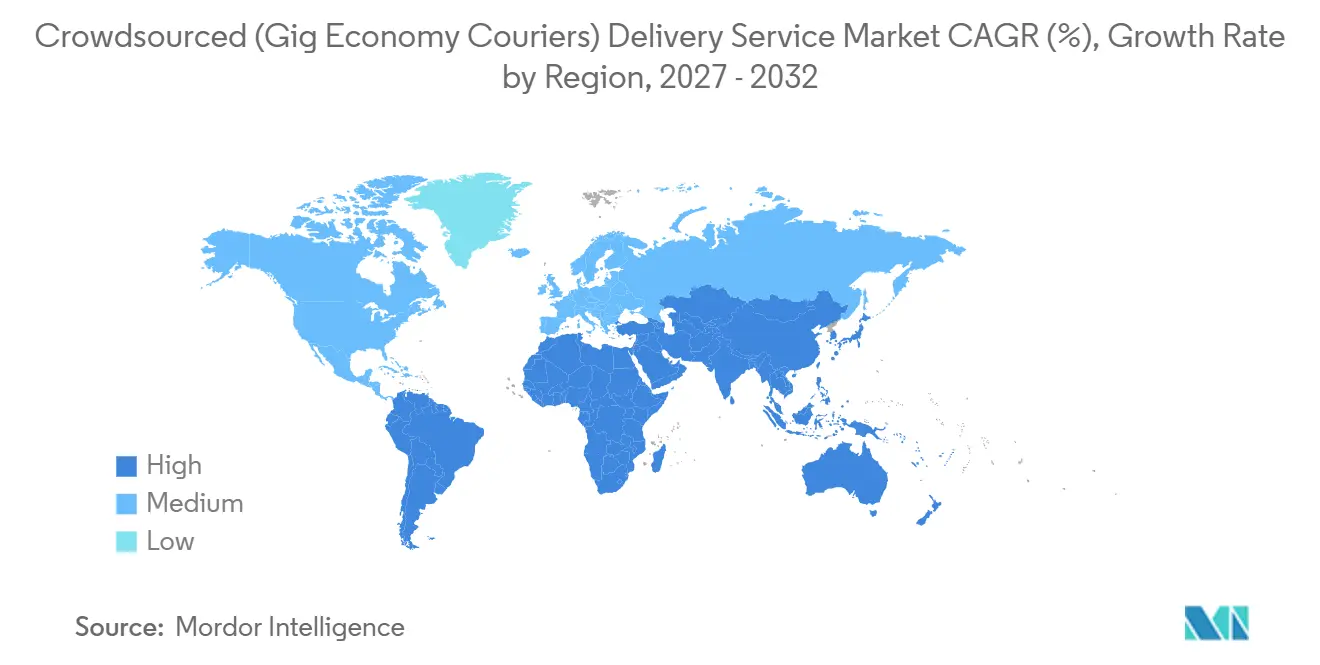
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Livraison Participatifs (Coursiers de l'Économie des Petits Boulots) par Mordor Intelligence
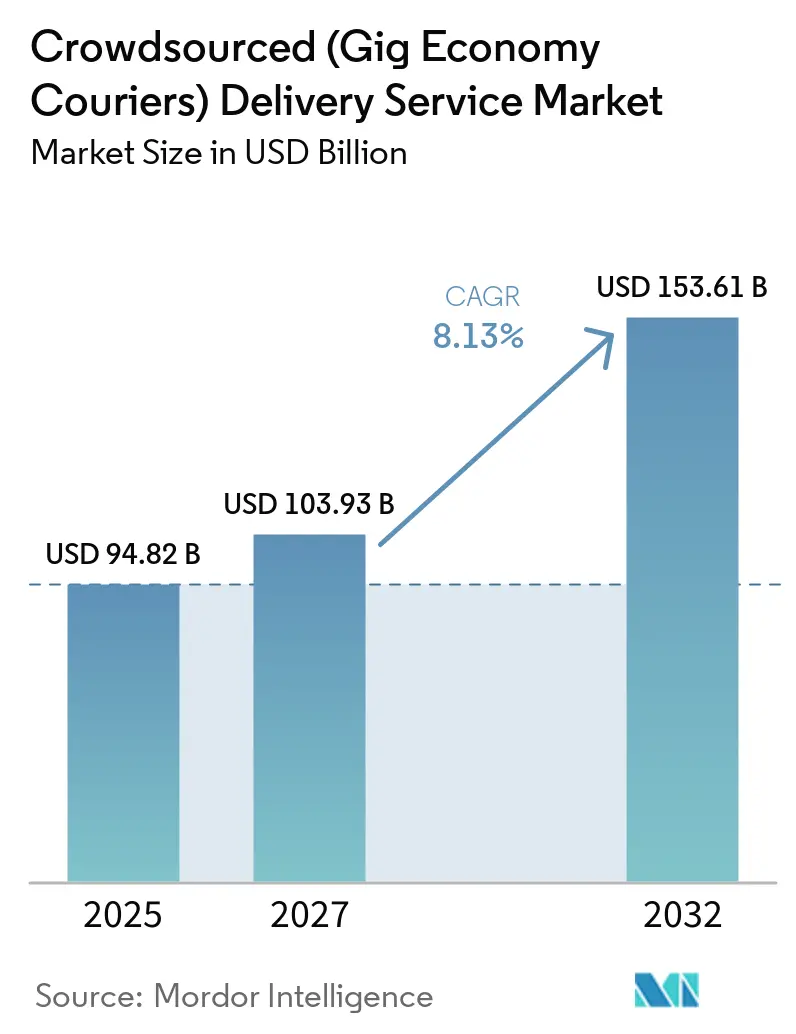
La taille du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) est évaluée à 94,82 milliards USD en 2025 et devrait croître de 103,93 milliards USD en 2027 pour atteindre 153,61 milliards USD d'ici 2032, à un CAGR de 8,13 % durant la période de prévision (2027-2032).
Les détaillants, les restaurants et les entreprises natives des plateformes utilisent de plus en plus les réseaux de coursiers à la demande dans le cadre de leurs modèles de traitement des commandes. Aux États-Unis, les plateformes basées sur des applications ont soutenu 414 milliards USD d'activité économique en 2025, tandis que 9,4 millions de coursiers ont effectué 6,3 milliards de courses de covoiturage et de livraison, soit une augmentation de 29 % par rapport à 2022. Ces réseaux ont également généré 53 milliards USD de revenus supplémentaires pour les entreprises locales et les restaurants en 2025.[1] Le marché des services de livraison participatifs se consolide davantage à mesure que les grandes plateformes utilisent des acquisitions et des partenariats avec des détaillants pour étendre leur portée opérationnelle. La classification du travail, la disponibilité des coursiers, les faibles valeurs de panier et les itinéraires plus longs restent des contraintes importantes sur l'économie opérationnelle.
Points Clés du Rapport
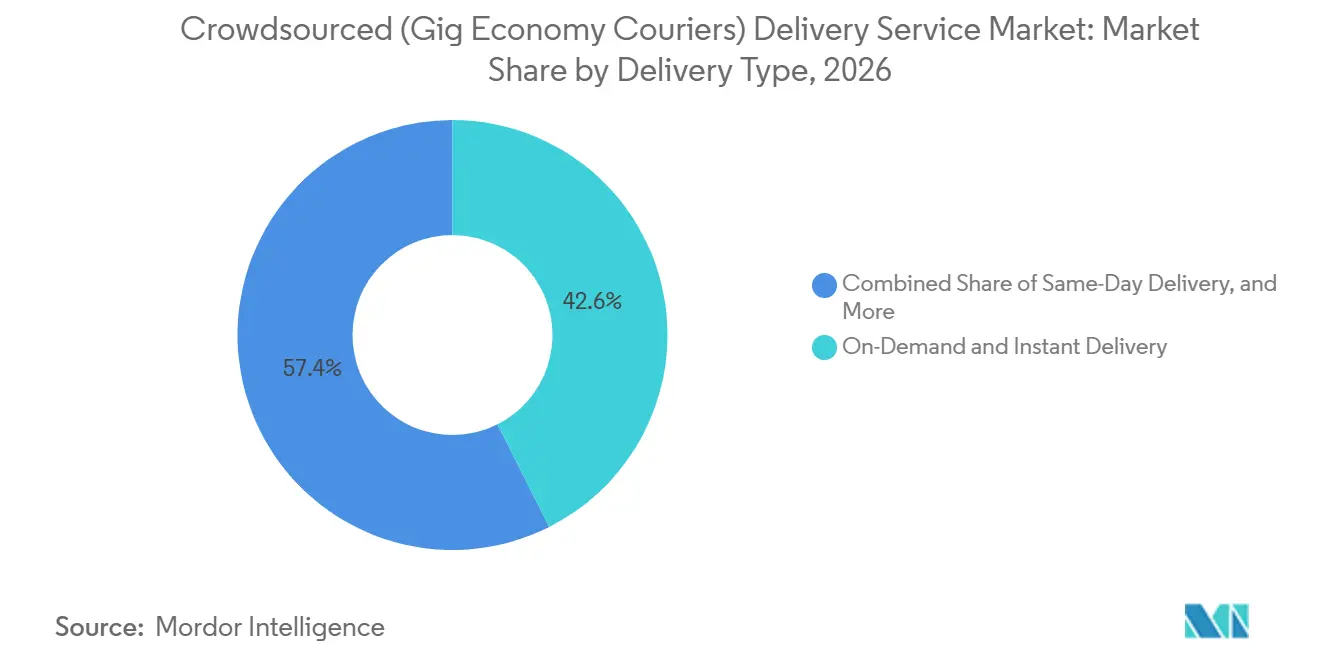
- Par type de livraison, la livraison à la demande et instantanée détenait 42,57 % de la part du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026, tandis que la livraison le jour même devrait croître à un CAGR de 10,58 % jusqu'en 2032.
- Par modèle commercial, le B2C détenait 68,09 % de la taille du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026 et devrait croître à un CAGR de 10,11 % jusqu'en 2032.
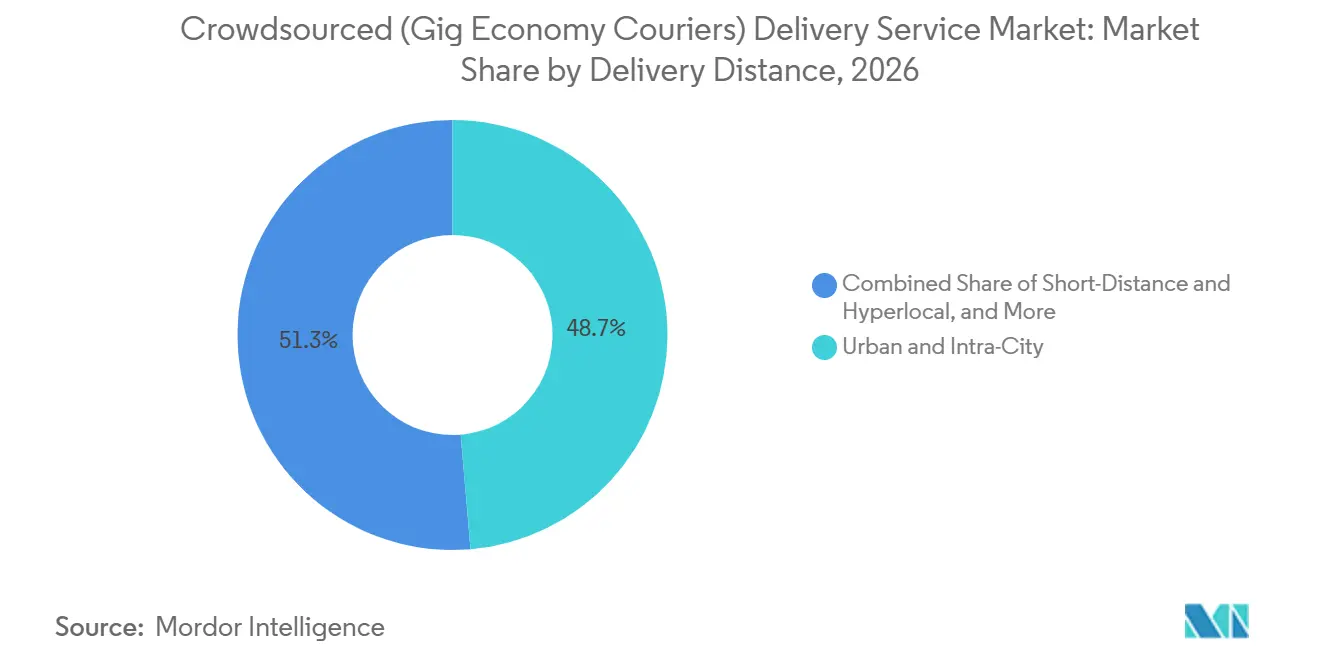
- Par distance de livraison, la livraison urbaine et intra-urbaine détenait 48,65 % de la part du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026, tandis que la livraison urbaine étendue et péri-urbaine devrait croître à un CAGR de 10,89 % jusqu'en 2032.
- Par modèle d'engagement des coursiers, les coursiers indépendants de l'économie des petits boulots détenaient 62,15 % de la taille du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026, tandis que les chauffeurs contractuels à temps partiel devraient croître à un CAGR de 9,52 % jusqu'en 2032.
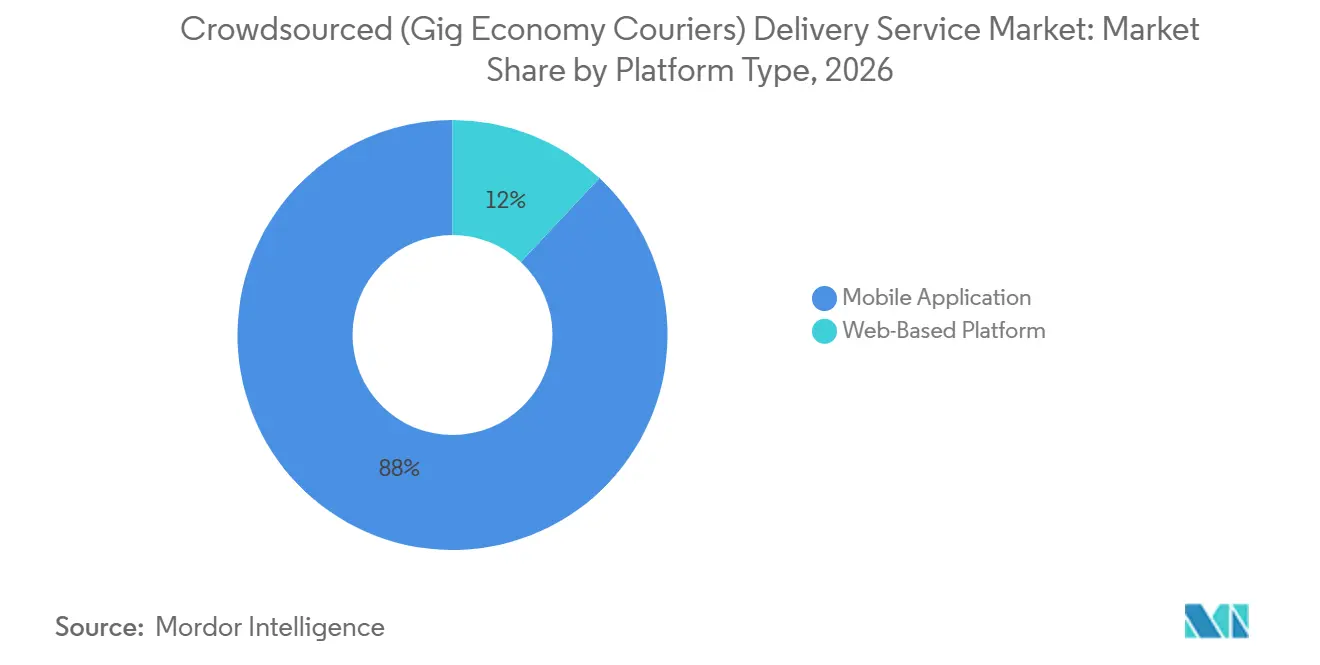
- Par type de plateforme, les plateformes basées sur des applications mobiles détenaient 88,02 % de la part du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026, tandis que les plateformes basées sur le web devraient croître à un CAGR de 9,24 % jusqu'en 2032.
- Par type de véhicule, les deux-roues détenaient 55,14 % de la taille du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026, tandis que les drones et les véhicules autonomes devraient croître à un CAGR de 22,03 % jusqu'en 2032.
- Par utilisateur final, le commerce électronique et la vente au détail en ligne détenaient 42,46 % de la part du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026, tandis que le commerce rapide devrait croître à un CAGR de 14,08 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 36,52 % de la taille du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 11,57 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Expansion du Commerce Électronique et de l'Exécution Omnicanale | +2.5% | Mondial | Moyen terme (2-4 ans) |
| Adoption par les Consommateurs de la Livraison le Jour Même et à la Demande | +1.8% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Mise à l'Échelle de la Capacité de Pointe sans Actifs Lourds | +1.0% | Mondial, haute pertinence en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Correspondance Mobile, Routage et Visibilité en Temps Réel | +0.8% | Mondial, plus fort en Asie-Pacifique et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Monétisation de la Capacité de Véhicules Sous-Utilisée | +0.6% | Cœur Asie-Pacifique, avec débordement vers l'Amérique du Sud et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Demande de Commerce Rapide, d'Épicerie et de Commodité Urbaine | +1.5% | Cœur Asie-Pacifique, en expansion en Europe et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'Expansion du Commerce Électronique et de l'Exécution Omnicanale Stimule le Volume Structurel des Commandes
Le secteur des coursiers en Chine a traité près de 200 milliards de colis en 2025, soit une augmentation de 13,7 % par rapport à l'année précédente, et a représenté plus de 60 % de la croissance mondiale des colis durant 2021-2025.[2] Ce volume soutient le marché des services de livraison participatifs car les marchands ont besoin d'une capacité flexible au stade de la livraison finale. La croissance de la demande de colis s'étend dans des zones où les réseaux de livraison traditionnels font face à des coûts opérationnels plus élevés. Les opérateurs participatifs peuvent ajouter de la capacité sans constituer une flotte entièrement détenue dans chaque localité. Le modèle devient une couche centrale de l'exécution des commandes au détail plutôt qu'une option occasionnelle pour les périodes de pointe.
L'Adoption par les Consommateurs de la Livraison le Jour Même et à la Demande Redéfinit les Attentes en Matière d'Exécution
La demande de délais de livraison plus courts fait évoluer les engagements d'exécution des marchands vers le service le jour même. La livraison de nourriture à la demande a établi des attentes des clients en matière de confirmation rapide des commandes, de suivi et de livraison. Ce comportement s'étend aux transactions d'épicerie, de pharmacie et de commerce de détail général. Le marché des services de livraison participatifs bénéficie lorsque les marchands ont besoin d'une capacité de livraison pouvant être activée à proximité du point de vente. Les détaillants font également face à des coûts d'acquisition de clients plus élevés lorsque la vitesse de livraison est inférieure aux attentes des clients.
La Mise à l'Échelle de la Capacité de Pointe sans Actifs Lourds Offre un Avantage de Coût Structurel aux Opérateurs de Plateformes
Les réseaux de coursiers traditionnels supportent des coûts fixes de personnel et de flotte même lorsque les volumes de commandes diminuent. Les opérateurs participatifs font appel à des coursiers indépendants qui peuvent entrer dans des périodes de livraison active lorsque des commandes sont disponibles. Amazon investit plus de 4 milliards USD pour étendre son réseau de livraison rurale et prévoit d'utiliser le programme Amazon Flex pour étendre la couverture d'ici fin 2026. Cette approche offre une portée géographique sans augmentation comparable des actifs de livraison détenus. Le marché des services de livraison participatifs (coursiers de l'économie des petits boulots) offre donc une option de capacité flexible pour les pics saisonniers et les emplacements dispersés.
La Demande de Commerce Rapide, d'Épicerie et de Commodité Urbaine Ancre l'Économie de Densité des Plateformes
Le commerce rapide augmente la fréquence des petites commandes urgentes dans les zones urbaines. Des distances plus courtes entre les dark stores, les marchands et les clients peuvent améliorer l'utilisation des itinéraires des coursiers. Les zones de livraison denses permettent également aux plateformes de faire correspondre les coursiers avec davantage de commandes durant un service. Cela améliore le cas opérationnel pour les livraisons d'épicerie, de pharmacie et de commodité. Le marché des services de livraison participatifs (coursiers de l'économie des petits boulots) bénéficie de ces réseaux locaux denses car ils réduisent la distance et le temps associés à chaque commande.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Classification des Travailleurs et Exposition aux Coûts de Main-d'Œuvre des Plateformes | -1.5% | Amérique du Nord et Union Européenne, avec répercussions mondiales | Court terme (≤ 2 ans) |
| Qualité de Service Variable et Disponibilité des Coursiers | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Complexité des Assurances, de la Responsabilité et des Coûts de Sécurité | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Économie de Livraison sous Faibles Valeurs de Panier et Kilométrage à Vide Élevé | -0.7% | Marchés émergents et corridors ruraux à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Classification des Travailleurs et l'Exposition aux Coûts de Main-d'Œuvre des Plateformes Introduisent une Incertitude Structurelle
La Directive européenne sur le travail via les plateformes entrera en vigueur en décembre 2026 et établira une présomption légale d'emploi lorsqu'une plateforme exerce des formes spécifiées de contrôle sur un travailleur.[3] Les plateformes doivent réfuter cette présomption, ce qui peut augmenter les coûts juridiques et administratifs. En janvier 2026, San Francisco a obtenu un règlement de 4,5 millions USD concernant la mauvaise classification des chauffeurs-livreurs par WorkWhile. Ces développements peuvent modifier les accords de sous-traitance, les coûts des avantages sociaux et les modèles de tarification. Le marché des services de livraison participatifs (coursiers de l'économie des petits boulots) fait face à une pression accrue là où le contrôle des plateformes sur la rémunération, les horaires et les performances est étroitement réglementé.
La Qualité de Service Variable et la Disponibilité des Coursiers Créent des Lacunes dans l'Exécution à Grande Échelle
Les réseaux de coursiers indépendants peuvent faire face à des lacunes de couverture lors des pics de demande, des mauvaises conditions météorologiques ou des promotions concurrentes. Le Groupe Trilatéral des Travailleurs de Plateforme de Singapour a publié 10 recommandations en septembre 2025 portant sur le travail non autorisé sur les plateformes et les structures d'incitation dangereuses.[4] Neuf grands opérateurs de plateformes ont adopté les recommandations, dont Amazon Flex, Deliveroo, Lalamove et Grab. La réponse montre que la fiabilité et la sécurité dépendent de la conception du réseau, et pas seulement des performances individuelles des coursiers. Les plateformes disposant d'outils de fidélisation limités ou d'un faible engagement des coursiers peuvent perdre la confiance des marchands durant les périodes de forte demande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Livraison :
L'Exécution Instantanée Ancre le Volume Tandis que la Livraison le Jour Même Commande la CroissanceLa livraison à la demande et instantanée détenait 42,57 % de la part du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026. La livraison de nourriture, le commerce rapide et les commandes de pharmacie soutiennent cette position de leader car la rapidité de livraison est au cœur de la promesse de service. La commande via application rend également l'exécution instantanée facilement accessible aux clients. Les marchands utilisent le modèle là où un délai peut réduire la valeur de la commande. La livraison programmée continue de servir les commandes résidentielles non urgentes et les abonnements. Les autres types de livraison restent pertinents pour les utilisations transfrontalières, documentaires et de soins de santé urgents.
La livraison le jour même devrait croître à un CAGR de 10,58 % jusqu'en 2032. Les détaillants dans l'amélioration de l'habitat, la mode et l'électronique grand public ajoutent des options le jour même à leurs modèles d'exécution. Cela élargit la demande de plateforme au-delà de la nourriture et de l'épicerie. Le changement peut attirer des commandes des services express et du lendemain. Le marché des services de livraison participatifs (coursiers de l'économie des petits boulots) peut répondre à ce besoin grâce à la mise en correspondance locale des coursiers et aux intégrations avec les marchands. Sa croissance dépend de la densité de livraison, de la participation des détaillants et de la capacité à fournir des fenêtres de service prévisibles.

Par Modèle Commercial :
Le B2C Ancre le Marché à Mesure que la Livraison au Détail se Consolide Autour des PlateformesLe B2C détenait 68,09 % de la taille du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026 et a enregistré le CAGR projeté le plus rapide de 10,11 % jusqu'en 2032. Les plateformes orientées consommateurs connectent les détaillants, les restaurants et les clients via une interface unique de commande et de suivi. Ce modèle permet aux marchands d'externaliser la gestion des coursiers tout en conservant une visibilité sur l'activité d'exécution. Instacart et Kroger ont élargi leur relation en novembre 2025, maintenant Instacart comme partenaire principal d'exécution des livraisons de Kroger dans près de 2 700 magasins et plus de 20 enseignes. Ces partenariats renforcent le rôle de la livraison activée par les plateformes dans le commerce de détail alimentaire. La demande B2C bénéficie également des commandes récurrentes d'épicerie et de restaurant.
La livraison B2B sert les transferts le jour même entre sites, les livraisons commerciales et l'exécution en gros. Ces commandes ont souvent des exigences différentes en matière de routage, de véhicule et d'intégration par rapport aux livraisons aux consommateurs. La livraison C2C reste plus modeste et sert les échanges de colis entre particuliers et les livraisons personnelles au sein des villes. Le secteur des services de livraison participatifs (coursiers de l'économie des petits boulots) utilise ces modèles pour atteindre des clients ayant des besoins de service différents. La croissance B2B soutient les intégrations basées sur le web, tandis que l'activité C2C dépend de l'utilisation des marchés locaux. Chaque modèle nécessite une tarification claire et une preuve de livraison fiable.
Par Distance de Livraison :
Les Corridors Urbains Dominent le Volume Tandis que les Corridors Péri-Urbains Mènent la CroissanceLa livraison urbaine et intra-urbaine détenait 48,65 % de la part du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026. Les quartiers denses réduisent la distance entre les marchands, les coursiers et les clients. Cela permet davantage d'arrêts de livraison par service de coursier. Cela aide également les plateformes à proposer des prix qui restent acceptables pour les consommateurs. La livraison à courte distance et hyperlocale est étroitement liée au commerce rapide des dark stores. Le marché des services de livraison participatifs (coursiers de l'économie des petits boulots) s'appuie sur ces corridors denses pour soutenir l'exécution rapide et fréquente des commandes.
La livraison urbaine étendue et péri-urbaine devrait croître à un CAGR de 10,89 % jusqu'en 2032. Les plateformes étendent leur service aux villes secondaires, aux banlieues et aux villes satellites où l'utilisation du commerce en ligne est en hausse. Les hubs régionaux de colis peuvent rapprocher les commandes des points de livraison résidentiels avant la livraison finale. Veho a étendu sa présence de 44 à 66 marchés aux États-Unis en février 2026, ajoutant Phoenix, Las Vegas, San Diego et la zone métropolitaine de Los Angeles. Cette approche opérationnelle peut soutenir une couverture de livraison plus large sans envoyer chaque commande depuis un centre urbain central. Les itinéraires plus longs nécessitent encore une densité de commandes suffisante pour protéger l'économie des coursiers.
Par Modèle d'Engagement des Coursiers :
Les Coursiers Indépendants de l'Économie des Petits Boulots Mènent Tandis que les Modèles à Temps Partiel Gagnent en StructureLes coursiers indépendants de l'économie des petits boulots détenaient 62,15 % de la taille du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026. Le modèle offre aux coursiers de la flexibilité et permet aux plateformes d'ajouter de la capacité à mesure que la demande de commandes évolue. Il est particulièrement utile pour les commandes de nourriture, d'épicerie et de détail qui varient selon l'heure et l'emplacement. Les réseaux indépendants évitent également de maintenir une main-d'œuvre de livraison entièrement employée dans chaque zone de service. Le marché des services de livraison participatifs dépend de ces coursiers pour une grande partie de sa capacité de livraison flexible. La fidélisation, la sécurité et la cohérence du service restent des considérations opérationnelles importantes.
Les chauffeurs contractuels à temps partiel devraient croître à un CAGR de 9,52 % jusqu'en 2032. Les plateformes utilisent un engagement plus structuré pour améliorer la disponibilité et réduire les lacunes de service. Les recommandations 2025 de Singapour sur les travailleurs de plateforme ont ajouté une pression pour des pratiques plus sûres et des arrangements opérationnels plus clairs. Les chauffeurs partenaires à temps plein servent des corridors sélectionnés d'épicerie et de soins de santé où une couverture fiable peut justifier des coûts fixes plus élevés. Le secteur des services de livraison participatifs (coursiers de l'économie des petits boulots) évolue donc vers un mélange de modèles d'engagement flexibles et plus structurés. Les règles du travail influenceront la conception de chaque modèle.
Par Type de Plateforme :
Les Applications Mobiles Dominent Tandis que les Canaux Basés sur le Web s'Étendent dans le B2BLes plateformes basées sur des applications mobiles détenaient 88,02 % de la part du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026. Les smartphones restent la principale interface pour la commande, la mise en correspondance des coursiers, le paiement et le suivi en temps réel. Ce format est profondément établi dans la livraison de nourriture, d'épicerie et de détail. Les plateformes mobiles permettent également aux clients d'effectuer des achats répétés avec peu de friction. Le marché des services de livraison participatifs a construit une grande partie de sa demande client autour de ces habitudes basées sur les applications. Les opérateurs leaders continuent d'utiliser les produits mobiles comme principal point d'engagement des consommateurs.
Les plateformes basées sur le web devraient croître à un CAGR de 9,24 % jusqu'en 2032. Les expéditeurs d'entreprise, les détaillants et les prestataires logistiques utilisent des interfaces basées sur navigateur et des intégrations de systèmes pour gérer des flux de commandes plus importants. Ce modèle peut connecter la capacité de livraison avec les systèmes de gestion des commandes et d'entrepôt. Il est particulièrement pertinent pour la livraison B2B et les cas d'utilisation de la logistique tierce. Le marché des services de livraison participatifs (coursiers de l'économie des petits boulots) peut utiliser les canaux web pour atteindre les équipes d'approvisionnement et les utilisateurs professionnels. La différence entre la croissance mobile et web reflète les besoins différents des acheteurs consommateurs et entreprises.
Par Type de Véhicule :
Les Deux-Roues Alimentent l'Économie Urbaine Tandis que les Drones Établissent la Croissance à Long TermeLes deux-roues détenaient 55,14 % de la taille du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026. Leur profil de coût et leur capacité à circuler dans les rues encombrées les rendent adaptés aux livraisons de nourriture, d'épicerie et de documents. Shadowfax a signalé une augmentation de 66 % du volume de commandes au cours de l'exercice 2026, avec des coursiers à deux roues soutenant ses opérations hyperlocales dans 14 758 codes postaux desservables. Ce type de véhicule reste pertinent pour les petites commandes dans les zones urbaines denses. Le marché utilise les deux-roues là où la vitesse et l'accès local importent plus que la capacité de chargement. Les quatre-roues, les fourgonnettes et les véhicules utilitaires légers servent les commandes en vrac, de mobilier et B2B.
Les drones et les véhicules autonomes devraient croître à un CAGR de 22,03 % jusqu'en 2032. En août 2025, la Federal Aviation Administration a publié une règle proposée pour les opérations de drones au-delà de la ligne de visée visuelle. La proposition ouvre une voie pour la livraison commerciale par drone à plus grande échelle aux États-Unis. DoorDash et Serve Robotics ont annoncé un partenariat pluriannuel en octobre 2025 pour utiliser des robots autonomes sur trottoir sur la plateforme DoorDash. Ces technologies peuvent compléter les coursiers de l'économie des petits boulots plutôt que les remplacer pour chaque type de commande. L'approbation réglementaire et le déploiement sécurisé détermineront le rythme d'adoption.
Par Utilisateur Final :
Le Commerce Électronique Commande la Part Tandis que le Commerce Rapide Réécrit les Attentes de CroissanceLe commerce électronique et la vente au détail en ligne détenaient 42,46 % de la taille du marché des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026. L'exécution des colis soutient les transactions dans un large éventail de catégories de consommateurs. La grande base de colis de la Chine montre l'ampleur de l'activité de livraison liée au commerce en ligne. Les détaillants utilisent les réseaux de livraison locaux pour offrir aux clients plus de choix en matière de vitesse et de lieu de livraison. Le marché des services de livraison participatifs soutient ce modèle là où les marchands ont besoin d'une capacité de dernier kilomètre sans étendre leurs propres flottes. La restauration, le commerce de détail traditionnel, les soins de santé et la livraison de documents financiers restent des utilisations supplémentaires importantes.
Le commerce rapide devrait croître à un CAGR de 14,08 % jusqu'en 2032. Les commandes d'épicerie, de commodité et de pharmacie accordent une prime aux stocks à proximité et à l'exécution rapide. Les dark stores peuvent réduire la distance entre les marchandises stockées et les clients. Cela peut améliorer la productivité des coursiers lorsque la densité des commandes est élevée. Le secteur bénéficie lorsque les plateformes peuvent connecter les stocks locaux avec des itinéraires de livraison courts. La gestion de la chaîne du froid, les contrôles de la chaîne de traçabilité et les délais de livraison fiables peuvent différencier les opérateurs dans des catégories d'utilisateurs finaux spécialisées.
Analyse Géographique
L'Asie-Pacifique détenait 36,52 % de la part du marché mondial des services de livraison participatifs (coursiers de l'économie des petits boulots) en 2026. Le secteur des colis en Chine a traité près de 200 milliards de colis en 2025, tandis que l'activité de commerce électronique atteignait des provinces plus éloignées. L'Inde ajoute de la demande grâce aux réseaux de livraison urbains et à l'utilisation croissante du commerce en ligne. L'Asie du Sud-Est présente des cas d'utilisation de livraison à haute fréquence qui soutiennent les modèles de super-application. Grab a accepté en mars 2026 d'acquérir l'activité de livraison foodpanda de Delivery Hero à Taïwan pour 600 millions USD, marquant sa première expansion au-delà de l'Asie du Sud-Est. Le Japon, la Corée du Sud et l'Australie offrent des marchés matures pour les services premium le jour même.
L'Amérique du Nord reste la deuxième zone régionale en importance pour le marché des services de livraison participatifs. Amazon prévoit d'investir plus de 4 milliards USD dans son réseau de livraison rurale et d'utiliser Amazon Flex pour desservir plus de 13 000 codes postaux d'ici fin 2026. Ce plan montre que les réseaux de coursiers flexibles peuvent s'étendre dans des zones de service à plus faible densité. DoorDash a élargi sa relation avec Costco en septembre 2026, étendant la couverture de livraison à près de 630 magasins aux États-Unis dans 47 États. Le Canada et le Mexique restent des marchés régionaux plus modestes avec des besoins logistiques urbains en expansion. La livraison d'épicerie et de restaurant continue de façonner la concurrence entre plateformes dans la région.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 11,57 % jusqu'en 2032, le taux régional le plus rapide. Lalamove a lancé ses activités à Riyad en juillet 2026 après être entré à Dubaï en 2025, liant son expansion à la stratégie logistique de l'Arabie Saoudite et ciblant 1,7 million de PME. L'Europe reste façonnée par l'application en décembre 2026 de la Directive européenne sur le travail via les plateformes. DoorDash a finalisé son acquisition de Deliveroo en octobre 2025, étendant le groupe combiné à plus de 40 marchés. L'Amérique du Sud contribue grâce à la livraison urbaine de nourriture et d'épicerie, avec le Brésil et l'Argentine servant de centres de demande importants.
Paysage Concurrentiel
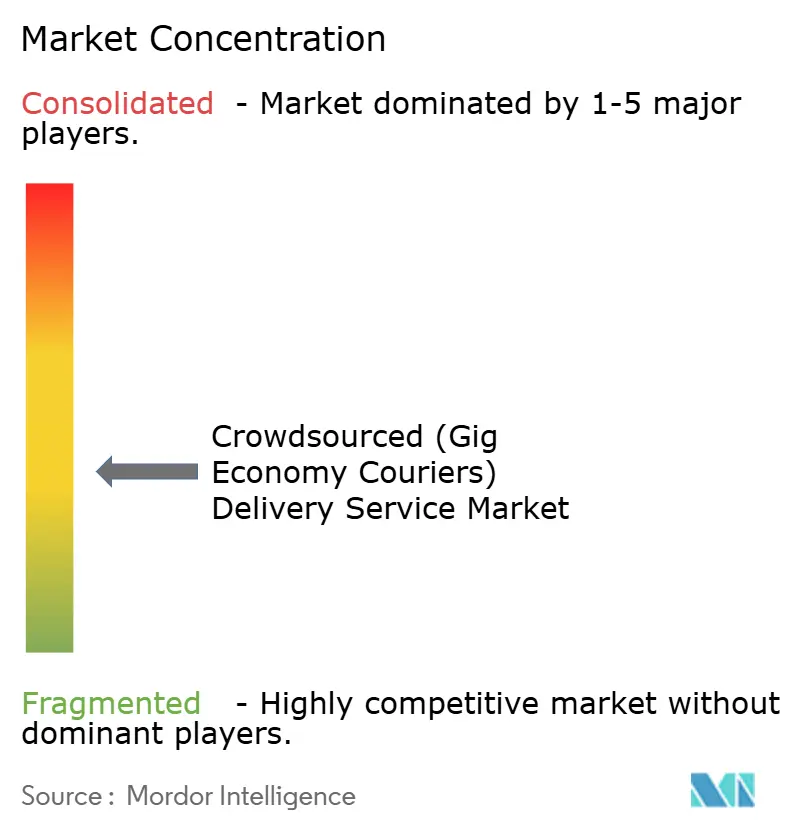
Le marché des services de livraison participatifs (coursiers de l'économie des petits boulots) est modérément fragmenté à l'échelle mondiale, bien que plusieurs régions présentent une concurrence de plateformes concentrée. Aucune plateforme ne détient une position dominante dans toutes les géographies. Les acquisitions et les partenariats sont devenus une voie plus courante vers l'expansion géographique que la construction de chaque marché depuis la base. DoorDash a finalisé son acquisition de Deliveroo pour 3,9 milliards USD en octobre 2025. L'entreprise combinée opère dans plus de 40 marchés et sert plus de 50 millions d'utilisateurs actifs mensuels. L'accord de 600 millions USD de Grab pour acquérir foodpanda Taïwan reflète un effort similaire pour ajouter un réseau établi de marchands et de coursiers.
La concurrence se concentre de plus en plus sur l'éventail des options de livraison et la qualité de l'intégration des marchands. Les opérateurs capables d'acheminer les commandes via des coursiers, des robots et des drones peuvent servir davantage de cas d'utilisation via une seule plateforme. Le partenariat de DoorDash avec Serve Robotics intègre des robots autonomes sur trottoir dans sa plateforme d'acheminement des commandes. La relation élargie d'Instacart avec Kroger place ses outils d'exécution des livraisons dans près de 2 700 magasins. Ces mouvements placent la technologie marchande et la capacité d'exécution au cœur de la différenciation des plateformes. Les opérateurs bien capitalisés peuvent investir davantage dans les contrôles des données, la conformité du travail et les systèmes de livraison multimodaux.
Les opérateurs plus modestes restent pertinents en servant des secteurs verticaux spécifiques ou des zones locales où les grandes plateformes ont une profondeur limitée. Stuart s'est associé à Iceland Foods en septembre 2025 pour soutenir la livraison le jour même depuis plus de 100 emplacements de supermarchés au Royaume-Uni. Veho a étendu son réseau aux États-Unis à 66 marchés en février 2026 et a ouvert des hubs d'injection de colis à Phoenix et Ontario, en Californie. Shadowfax a signalé une augmentation de sa part d'expéditions de commerce électronique de 8 % au cours de l'exercice 2022 à 23-24 % au premier semestre de l'exercice 2026. Le marché des services de livraison participatifs conserve donc de la place pour les spécialistes régionaux aux côtés des grandes plateformes multi-pays. La protection des données, la fiabilité du service et la conformité restent des capacités essentielles pour chaque opérateur.
Leaders du Secteur des Services de Livraison Participatifs (Coursiers de l'Économie des Petits Boulots)
-
United Parcel Service of America, Inc. (UPS)
-
Instacart
-
DoorDash
-
Uber Technologies, Inc.
-
Amazon, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Livraison Participatifs (Coursiers de l'Économie des Petits Boulots) Entreprises couvertes dans ce rapport
- DoorDash, Inc.
- Uber Technologies, Inc.
- Lalatech Holdings Limited (Lalamove)
- Amazon.com, Inc.
- GoShare
- Borzo
- Stuart
- United Parcel Service, Inc. (Roadie)
- Veho
- Dolly
- Burq
- Delivery Hero SE
- Grab Holdings Limited
- Rappi Inc.
- Shadowfax Technologies Private Limited
- Delhivery Limited
- Zoom2u
- Maplebear Inc.
- Dispatch, Inc.
- Curri, Inc.
Développements industriels récents dans Marché des Services de Livraison Participatifs (Coursiers de l'Économie des Petits Boulots)
- Septembre 2026 : DoorDash et Uber Technologies ont chacun élargi leurs partenariats de livraison avec Costco Wholesale pour couvrir tous les emplacements de magasins aux États-Unis : près de 630 magasins pour DoorDash dans 47 États et environ 600 emplacements pour Uber Eats. L'accord offre aux membres de Costco des options de livraison le jour même et programmée via les deux plateformes.
- Juillet 2026 : Lalamove a officiellement lancé ses opérations à Riyad, en Arabie Saoudite, sa première entrée dans le Royaume, suite à son lancement à Dubaï en 2025. L'expansion cible les 1,7 million de PME du Royaume avec une livraison à la demande via des options de berline, fourgonnette, pick-up et véhicule de 4 tonnes, ainsi qu'un service client bilingue arabe-anglais.
- Mai 2026 : Lalamove est entré en Allemagne via un lancement dans la zone métropolitaine de Berlin, marquant la première présence de l'entreprise dans la plus grande économie d'Europe. La plateforme cible les PME allemandes avec des options de livraison flexibles et sans contrat et prévoit de s'étendre à d'autres villes allemandes et à des marchés EMEA plus larges.
- Mars 2026 : Grab Holdings a accepté d'acquérir l'activité de livraison foodpanda de Delivery Hero à Taïwan pour 600 millions USD en espèces, marquant la première expansion de Grab au-delà de l'Asie du Sud-Est vers son 9e marché. L'activité foodpanda Taïwan a généré 1,8 milliard USD de volume brut de marchandises en 2025.
Portée du Rapport Mondial sur le Marché des Services de Livraison Participatifs (Coursiers de l'Économie des Petits Boulots)
Aperçu de la segmentation
| Livraison Instantanée |
| Livraison en Moins de Deux Heures |
| Livraison le Jour Même (Standard et Programmée) |
| Livraison en Fin de Journée |
| Entreprise à Entreprise (B2B) |
| Entreprise à Consommateur (B2C) |
| Consommateur à Consommateur (C2C) |
| Courte Distance et Hyperlocale |
| Urbaine et Intra-Urbaine |
| Urbaine Étendue et Péri-Urbaine |
| Coursiers Indépendants de l'Économie des Petits Boulots |
| Chauffeurs Contractuels à Temps Partiel |
| Chauffeurs Partenaires à Temps Plein |
| Application Mobile |
| Plateforme Basée sur le Web |
| Deux-Roues |
| Quatre-Roues |
| Fourgonnettes et Véhicules Utilitaires Légers |
| Drones et Véhicules Autonomes |
| Autres Types de Véhicules |
| Commerce Électronique et Vente au Détail en Ligne |
| Commerce Rapide (Q-Commerce) |
| Restauration et Livraison de Repas |
| Épicerie et Commerce de Détail Traditionnel |
| Soins de Santé et Produits Pharmaceutiques |
| Documents, Services Juridiques et Financiers |
| Autres Livraisons Commerciales et Spécialisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Livraison Instantanée | |
| Livraison en Moins de Deux Heures | ||
| Livraison le Jour Même (Standard et Programmée) | ||
| Livraison en Fin de Journée | ||
| Par Modèle Commercial | Entreprise à Entreprise (B2B) | |
| Entreprise à Consommateur (B2C) | ||
| Consommateur à Consommateur (C2C) | ||
| Par Distance de Livraison | Courte Distance et Hyperlocale | |
| Urbaine et Intra-Urbaine | ||
| Urbaine Étendue et Péri-Urbaine | ||
| Par Modèle d'Engagement des Coursiers | Coursiers Indépendants de l'Économie des Petits Boulots | |
| Chauffeurs Contractuels à Temps Partiel | ||
| Chauffeurs Partenaires à Temps Plein | ||
| Par Type de Plateforme | Application Mobile | |
| Plateforme Basée sur le Web | ||
| Par Type de Véhicule | Deux-Roues | |
| Quatre-Roues | ||
| Fourgonnettes et Véhicules Utilitaires Légers | ||
| Drones et Véhicules Autonomes | ||
| Autres Types de Véhicules | ||
| Par Utilisateur Final | Commerce Électronique et Vente au Détail en Ligne | |
| Commerce Rapide (Q-Commerce) | ||
| Restauration et Livraison de Repas | ||
| Épicerie et Commerce de Détail Traditionnel | ||
| Soins de Santé et Produits Pharmaceutiques | ||
| Documents, Services Juridiques et Financiers | ||
| Autres Livraisons Commerciales et Spécialisées | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur du marché des services de livraison participatifs ?
Le marché des services de livraison participatifs (coursiers de l'économie des petits boulots) était évalué à 94,82 milliards USD en 2026 et atteindra 153,61 milliards USD d'ici 2032, à un CAGR de 8,13 % durant 2027-2032.
Quel type de livraison est en tête des services de livraison participatifs ?
La livraison à la demande et instantanée était en tête avec 42,57 % en 2026, tandis que la livraison le jour même enregistre la croissance projetée la plus élevée à un CAGR de 10,58 % jusqu'en 2032.
Quel modèle commercial joue le plus grand rôle dans la livraison participative ?
Le B2C détenait 68,09 % en 2026 et enregistre également le CAGR projeté le plus élevé de 10,11 % jusqu'en 2032.
Quelle région mène la demande mondiale de livraison participative ?
L'Asie-Pacifique détenait 36,52 % en 2026, soutenue par les volumes de colis, les villes denses et les réseaux de coursiers établis.
Qu'est-ce qui stimule l'adoption de la livraison autonome ?
Les drones et les véhicules autonomes devraient croître à un CAGR de 22,03 % jusqu'en 2032, soutenus par la règle proposée par la Federal Aviation Administration en 2025 pour les opérations au-delà de la ligne de visée visuelle.
Quels sont les principaux risques pour les plateformes de livraison ?
Les règles de classification des travailleurs, la disponibilité variable des coursiers, les coûts d'assurance et de sécurité, et la faiblesse de l'économie sur les commandes à faible valeur et longue distance restent des défis clés.