
Taille et Part du Marché des Systèmes d'Inspection Optique Automatisée pour Revêtements Conformes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
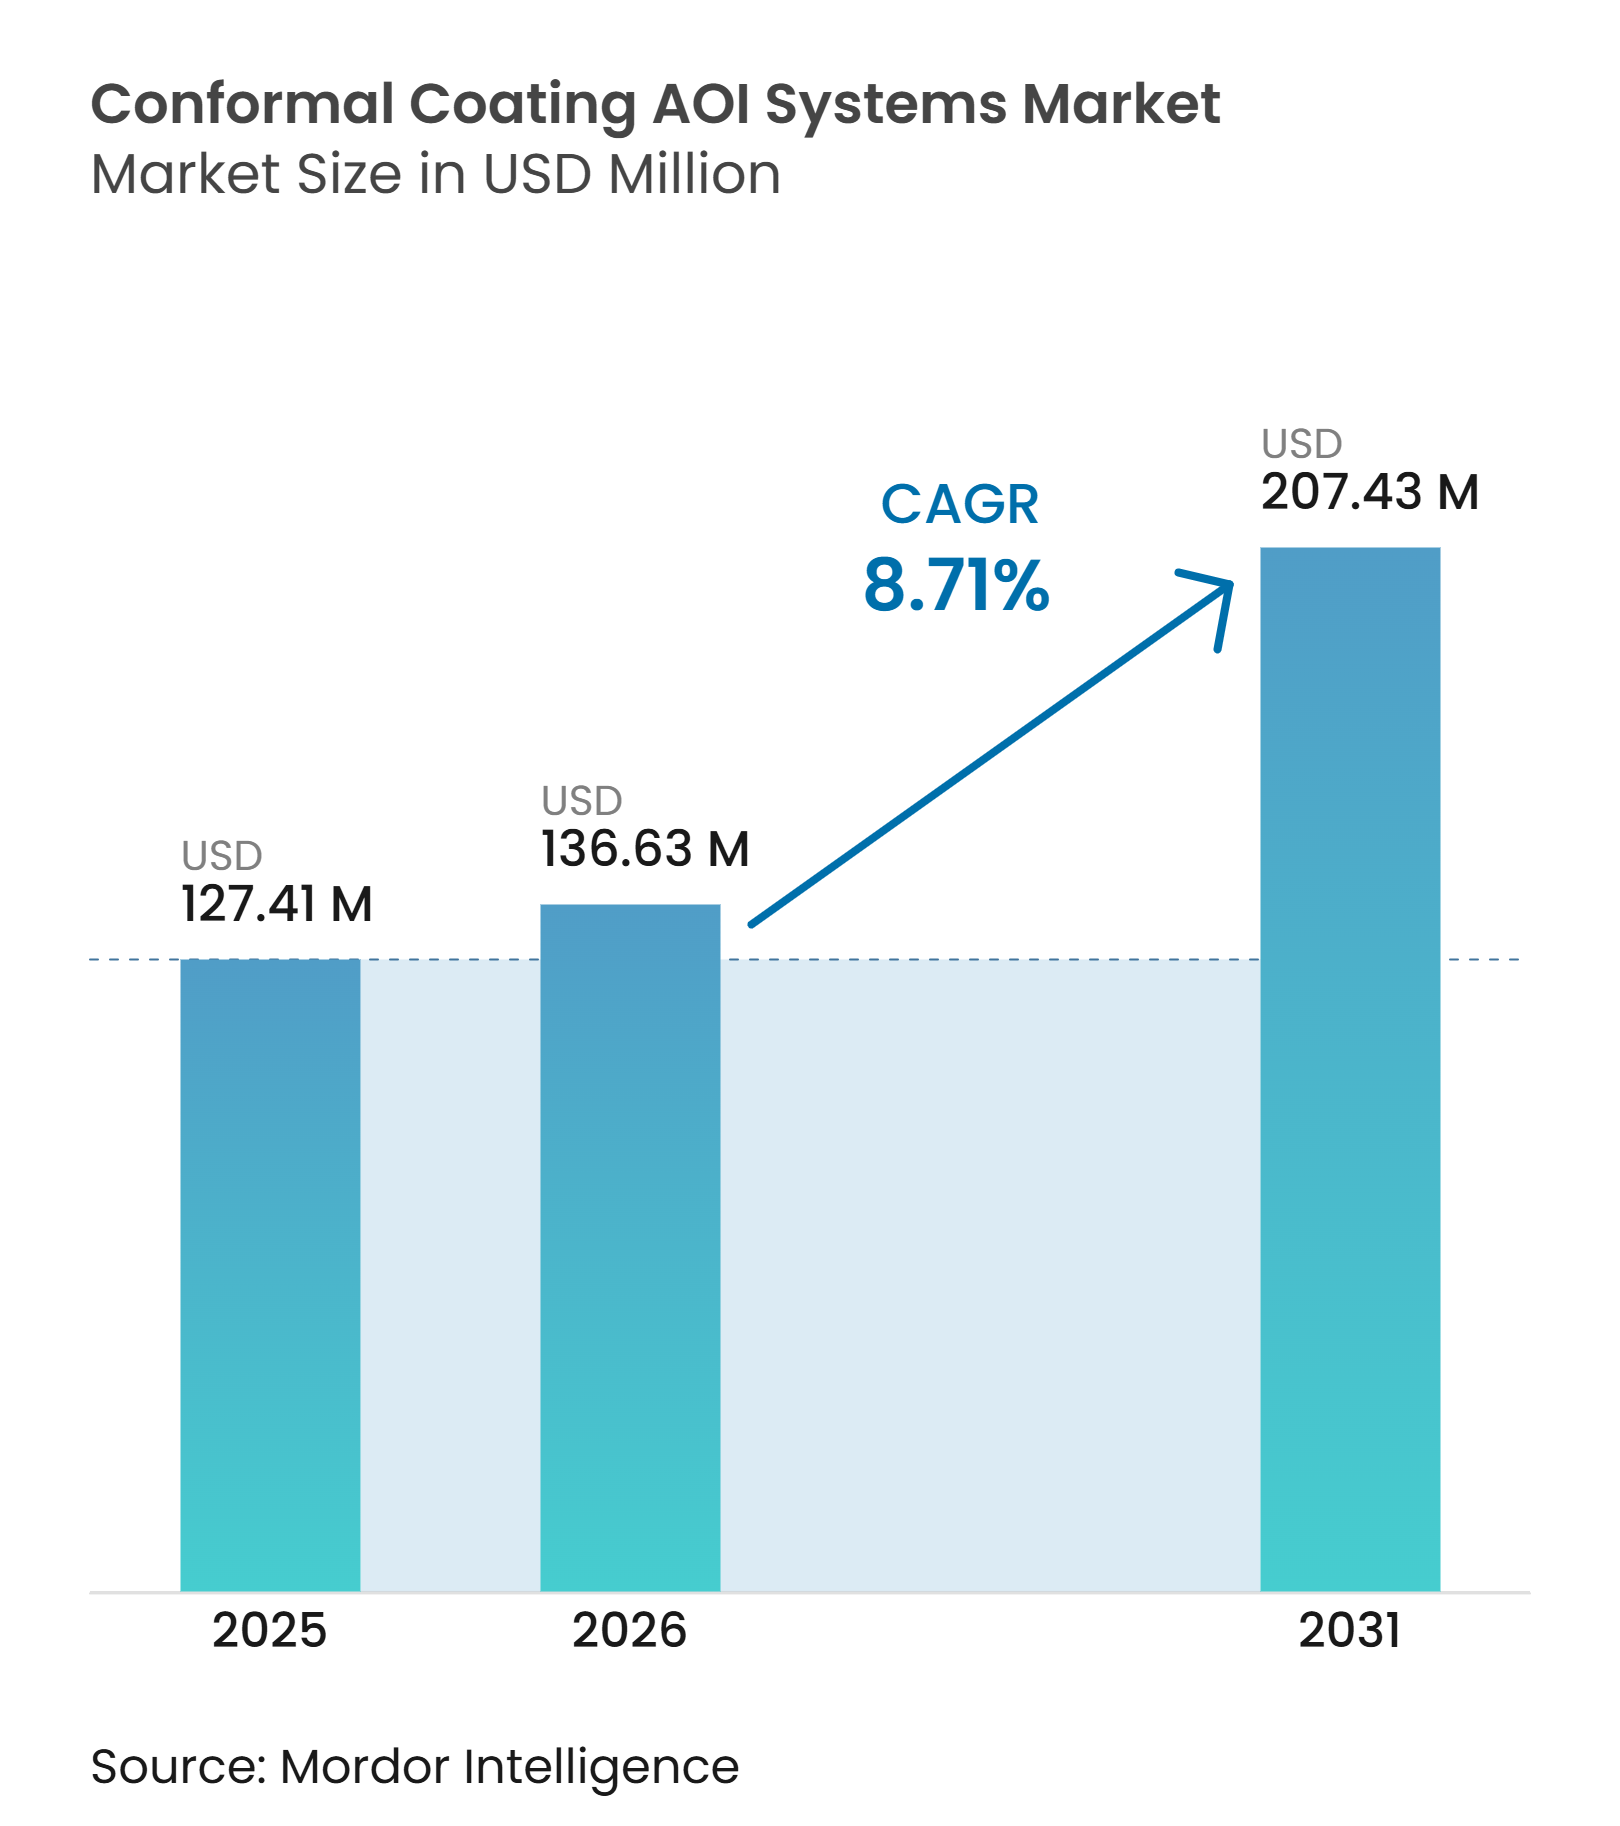
| Taille du Marché (2026) | 136.63 Millions de dollars américains |
| Taille du Marché (2031) | 207.43 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.71 % |
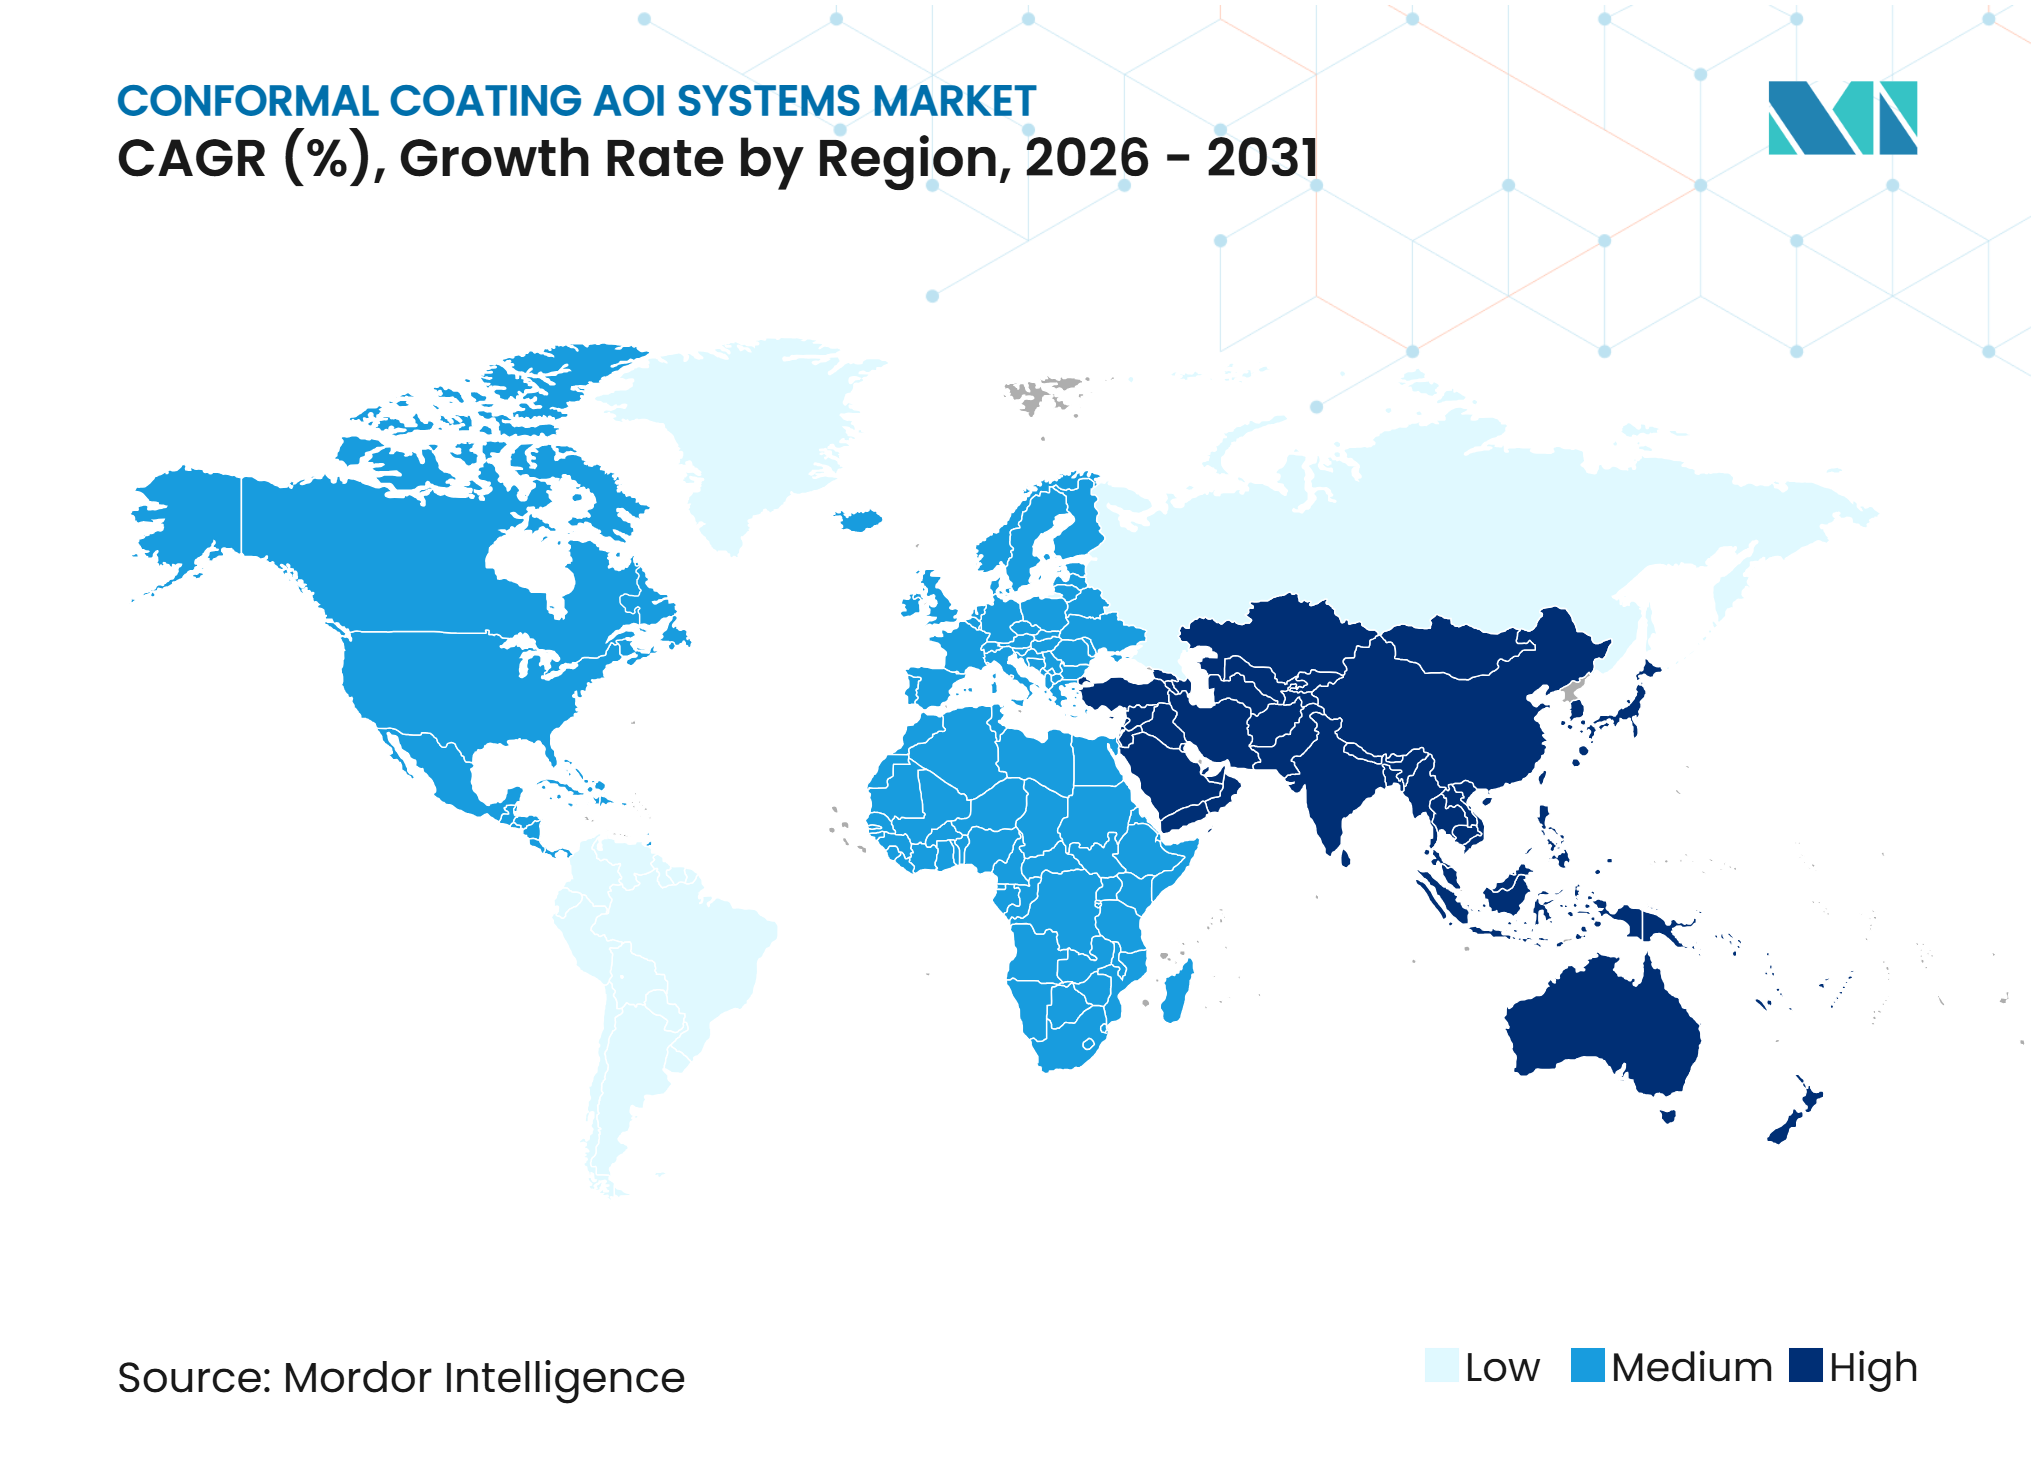
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Inspection Optique Automatisée pour Revêtements Conformes par Mordor Intelligence
La taille du marché des systèmes d'inspection optique automatisée pour revêtements conformes a été évaluée à 127,41 millions USD en 2025 et devrait s'étendre de 136,63 millions USD en 2026 pour atteindre 207,43 millions USD d'ici 2031, à un CAGR de 8,71 % durant la période de prévision 2026-2031. Les fabricants d'électronique intègrent davantage de cartes dans les véhicules électriques, les systèmes aéronautiques et les équipements médicaux, où les défauts de revêtement peuvent entraîner de la corrosion, une croissance dendritique ou des courts-circuits électriques. Cela transforme l'inspection automatisée d'un simple contrôle qualité final en une exigence de contrôle de production. Les plateformes intégrées en ligne peuvent fournir des enregistrements complets de couverture au niveau de la carte à la vitesse de la ligne, tandis que les contrôles manuels aux ultraviolets dépendent du jugement de l'opérateur et ne génèrent pas d'enregistrements comparables. Les fournisseurs répondent par la détection 3D, une programmation plus rapide et des données de processus intégrées. La demande s'élargit également là où les revêtements silicone et hybrides sont utilisés dans des environnements de fonctionnement plus chauds et où les cartes denses double face nécessitent une vérification de la couverture sur les deux surfaces.
Points Clés du Rapport
- Par architecture de système, les systèmes CCI optiques 2D détenaient 48,61 % de la part de revenus du marché des systèmes d'inspection optique automatisée pour revêtements conformes en 2025, tandis que les systèmes CCI 3D devraient progresser à un CAGR de 10,87 % jusqu'en 2031.
- Par composant, le matériel représentait 63,47 % de la part de revenus du marché des systèmes d'inspection optique automatisée pour revêtements conformes en 2025, tandis que le logiciel devrait progresser à un CAGR de 11,79 % jusqu'en 2031.
- Par déploiement et intégration, les systèmes intégrés en ligne à la ligne de revêtement détenaient une part de 46,83 % en 2025 et devraient progresser à un CAGR de 10,67 % jusqu'en 2031.
- Par capacité d'inspection primaire, l'inspection des défauts détenait une part de 38,27 % en 2025, tandis que l'inspection de l'épaisseur de revêtement devrait progresser à un CAGR de 11,43 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile détenait une part de 24,73 % en 2025, tandis que l'aérospatiale et la défense devraient progresser à un CAGR de 10,93 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 45,37 % en 2025 et devrait progresser à un CAGR de 10,17 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Miniaturisation de l'Électronique et Densité Accrue des Cartes | +2.2% | Mondial, avec la plus forte intensité en Asie-Pacifique, en Chine, en Corée du Sud et au Japon | Court terme (≤ 2 ans) |
| Électrification Automobile et Électronique de Véhicule Avancée | +1.9% | Amérique du Nord, Europe et Asie-Pacifique, incluant la chaîne d'approvisionnement des véhicules électriques en Chine | Moyen terme (2-4 ans) |
| Exigences Plus Strictes en Matière de Fiabilité et de Traçabilité | +1.5% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Migration des Contrôles UV Manuels vers l'Inspection Automatisée Intégrée en Ligne | +1.3% | Mondial, avec une adoption accélérée en Amérique du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Inspection des Revêtements Silicone et en Couche Mince sous Fluorescence UV Variable | +0.9% | Amérique du Nord et Europe, en particulier les comptes automobiles et aérospatiaux haut de gamme | Moyen terme (2-4 ans) |
| Demande de Vérification de la Couverture des Cartes Double Face et au Niveau des Connecteurs | +0.7% | Mondial, avec des gains précoces au Japon, en Allemagne et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Miniaturisation de l'Électronique et Densité Accrue des Cartes
La miniaturisation des composants fait de l'inspection du revêtement conforme une étape de production critique sur le plan de l'ingénierie. Des espaces entre pistes plus étroits peuvent transformer un défaut limité de revêtement en un pont entre des surfaces conductrices adjacentes. Les règles de conception HDI IPC-2226 citées dans le document source placent les microvias dans la plage de 75 à 150 µm et prennent en charge des pas de composants inférieurs aux géométries 0402. Les performances d'isolation du revêtement permettent aux concepteurs d'utiliser des espacements plus serrés, de sorte que la qualité du revêtement affecte à la fois les performances électriques et la protection environnementale. La plateforme KSMART de Koh Young relie les données d'inspection de revêtement 3D des systèmes Neptune DPI aux équipements SPI et AOI. Cette disposition permet des ajustements de processus lorsque des problèmes de revêtement apparaissent, plutôt que de traiter l'inspection comme un contrôle isolé.
Une densité de carte plus élevée augmente également la nécessité de gérer les faux appels autour des joints de soudure réfléchissants, des composants de grande hauteur et des zones ombragées. Un système qui génère des faux appels excessifs peut ralentir la même ligne de production qu'il est censé protéger. Le marché des systèmes d'inspection optique automatisée pour revêtements conformes favorise donc les outils d'inspection qui combinent une détection fiable avec un fonctionnement à la vitesse de production. Les agencements denses augmentent la valeur des données qui identifient les problèmes d'application répétables avant que les cartes n'avancent davantage dans la fabrication. Le besoin est particulièrement pertinent dans les produits à interconnexions haute densité qui utilisent de petits éléments et des composants étroitement placés. La demande qui en résulte n'est pas limitée à un seul marché final car l'électronique compacte est utilisée dans plusieurs catégories d'équipements.
Électrification Automobile et Électronique de Véhicule Avancée
Les véhicules électriques et les systèmes avancés d'aide à la conduite ont fait de l'inspection du revêtement une porte de production obligatoire sur de nombreuses lignes d'électronique automobile de rang 1. Les modules d'onduleurs, les systèmes de gestion de batterie et les modules de traitement ADAS sont de plus en plus utilisés dans des emplacements sous le capot et à proximité de la batterie. Le document source identifie des températures de fonctionnement continues de 150 °C à 160 °C dans ces environnements. Les revêtements acryliques et polyuréthanes peuvent être éliminés pour des raisons thermiques dans ces conditions, ce qui fait évoluer l'utilisation vers les matériaux silicone et hybrides. Ces matériaux ont des propriétés optiques différentes et nécessitent des méthodes d'inspection qui ne reposent pas uniquement sur la fluorescence ultraviolette.
Les environnements de production IATF 16949 exigent une documentation de conformité du revêtement au niveau de la carte. Les vides de revêtement dans les modules d'alimentation ECU peuvent également créer une exposition à la garantie pour les constructeurs automobiles et les fournisseurs. Ces conditions rendent l'inspection intégrée en ligne plus facile à justifier en tant qu'investissement qualité. Le marché des systèmes d'inspection optique automatisée pour revêtements conformes est soutenu par l'utilisation croissante des plateformes de véhicules 800 V, ce qui augmente à la fois les exigences d'isolation et les demandes de vérification. Les clients automobiles ont également besoin d'une inspection cohérente sur des variantes de PCB complexes et à volume élevé. Cette exigence favorise les plateformes d'inspection de revêtement dédiées plutôt que les systèmes d'inspection optique automatisée à usage général équipés d'options ultraviolettes.
Exigences Plus Strictes en Matière de Fiabilité et de Traçabilité
Les règles de fiabilité augmentent la valeur des enregistrements reliant les résultats d'inspection aux cartes individuelles. La révision J de l'IPC-A-610, publiée en 2024, exige la transparence du revêtement pour permettre l'inspection des joints de soudure sous-jacents. L'IPC-CC-830C définit les critères de qualification des matériaux et les informations de traçabilité que les équipes d'achats peuvent devoir enregistrer dans le cadre d'un contrat. Ces dispositions augmentent le besoin de preuves cohérentes de l'état du revêtement. Les systèmes optiques automatisés utilisant un éclairage ultraviolet étalonné peuvent créer des enregistrements reproductibles pour les assemblages de classe 3.[1]
Les commandes de vol avioniques, l'électronique militaire et les implants médicaux nécessitent un contrôle de main-d'œuvre plus étroit que de nombreux produits électroniques grand public. L'inspection manuelle à la lampe ultraviolette peut être effectuée par du personnel qualifié, mais les résultats peuvent varier selon l'opérateur. Cette variabilité est difficile à concilier avec des exigences de traçabilité auditables. La norme NASA-STD-8739.1B exige une documentation photographique et un examen avant et après durcissement pour le matériel de mission pertinent.[2] L'exigence est particulièrement pertinente en Amérique du Nord et en Europe, où les accords de qualité client peuvent dépasser les conditions de base de l'IPC.
Migration des Contrôles UV Manuels vers l'Inspection Automatisée Intégrée en Ligne
Le passage des lampes ultraviolettes portatives à l'inspection automatisée intégrée en ligne permet un meilleur contrôle du débit et moins d'échappées de défauts. Les contrôles manuels peuvent produire des classifications différentes parmi les opérateurs traitant le même lot. Ils ne fournissent pas non plus d'enregistrement de données au niveau de la carte pouvant alimenter les systèmes d'usine intelligente. Le document source a identifié des incohérences de classification allant jusqu'à 30 % entre les opérateurs. L'inspection intégrée en ligne réduit la dépendance au jugement visuel subjectif et place le contrôle dans le processus de revêtement. Le marché des systèmes d'inspection optique automatisée pour revêtements conformes bénéficie lorsque les fabricants ont besoin des résultats d'inspection immédiatement après l'application.
La fenêtre d'inspection à plus haute valeur ajoutée peut se produire lorsqu'un revêtement est humide ou seulement partiellement durci. Cela permet la vérification après application et avant le durcissement ultraviolet, une étape que les flux de travail manuels ne peuvent pas fournir de la même manière. Une mesure complète de l'épaisseur de surface à partir de 2 µm et des temps de programmation de 3 à 30 minutes ont été décrits pour un système intégré en ligne introduit en 2025. Les fabricants peuvent utiliser les connexions du système d'exécution de fabrication pour fournir un retour de contrôle statistique de processus en temps réel. Ces fonctions génèrent des données pour soutenir l'optimisation des processus et la défense de la garantie. Ce changement réduit également l'obstacle à la configuration qui limitait auparavant l'inspection automatisée sur les produits à courte série.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Coût d'Investissement Élevé et Complexité de l'Intégration en Ligne | -1.8% | Mondial, plus aigu dans les opérations de services de fabrication électronique sensibles aux coûts en Amérique du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Charge de Programmation pour les Cartes à Mix Élevé et à Cycle de Vie Court | -1.4% | Mondial, plus prononcé dans la fabrication d'électronique sous contrat en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Variabilité Optique selon les Chimies de Revêtement et les Finitions de Surface | -1.0% | Mondial, avec le plus grand impact là où les chimies silicone ou en couche mince prévalent | Moyen terme (2-4 ans) |
| Plans de Revêtement Incohérents et Normes Limitées d'Étiquetage des Défauts | -0.7% | Mondial, plus prononcé là où l'adoption de l'IPC est moins mature | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Investissement Élevé et Complexité de l'Intégration en Ligne
Les systèmes d'inspection de revêtement 3D entièrement équipés nécessitent des dépenses d'investissement importantes par rapport aux alternatives manuelles et semi-automatisées. Les capteurs d'épaisseur, les caméras à vue angulée et les modules du système d'exécution de fabrication augmentent le coût d'une plateforme complète. Cela peut limiter l'adoption parmi les petits et moyens prestataires de services de fabrication électronique. Une ligne de revêtement en fonctionnement peut également nécessiter un alignement précis de la hauteur du convoyeur et la prise en charge des protocoles SMEMA ou Hermes. Les mises à niveau électriques et d'air comprimé peuvent ajouter du temps et des coûts avant que l'équipement n'entre en production.
Les opérations multiproduits peuvent faire face à une tâche de validation plus complexe car une seule plateforme doit accueillir différentes tailles de cartes, des jeux de composants allant jusqu'à 120 mm et des chimies de revêtement. Le travail de qualification avant la mise en production peut être substantiel. Les opérateurs de revêtement et les équipes qualité peuvent également avoir besoin de responsabilités révisées pour faire fonctionner efficacement un système intégré en ligne. Les fournisseurs traitent certains problèmes grâce à des équipements modulaires et un support de mise en service à distance. Même ainsi, la charge combinée d'investissement et d'intégration reste une contrainte centrale pour les sites de services de fabrication électronique sensibles aux coûts en Amérique du Sud et en Asie du Sud-Est. Le marché des systèmes d'inspection optique automatisée pour revêtements conformes doit donc démontrer une valeur opérationnelle claire pour ces acheteurs.
Charge de Programmation pour les Cartes à Mix Élevé et à Cycle de Vie Court
Les produits d'électronique grand public et de communications peuvent avoir des cycles de vie de 6 à 12 mois. Les changements fréquents de produits nécessitent de nouvelles recettes d'inspection et le retrait des anciennes. Un programme pour une carte complexe doit définir les zones revêtues, les exclusions, les jeux de composants et les seuils de défauts. Ce travail peut nécessiter des heures de tests itératifs, même pour des techniciens expérimentés. L'effort d'ingénierie peut sembler disproportionné par rapport au taux de défauts de revêtement sous-jacent. Cela réduit l'attrait de l'automatisation lorsque le mix produits change souvent.
L'absence d'étiquettes de défauts standardisées crée un autre obstacle pratique. Des termes tels que peau d'orange, éclaboussure et couverture insuffisante ne sont pas toujours utilisés de manière cohérente entre les programmes, les sites ou les fournisseurs. Cela limite la comparaison directe des résultats d'inspection. Le logiciel Smart Debug a été introduit en 2025 pour ajuster les tolérances à l'aide des données de mesure de production. Les outils assistés par intelligence artificielle de Viscom et ViTrox cherchent également à réduire le travail de recette grâce à la reconnaissance des composants et à la programmation sans CAO. La validation humaine reste nécessaire avant qu'un programme soit libéré pour la production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Architecture de Système :
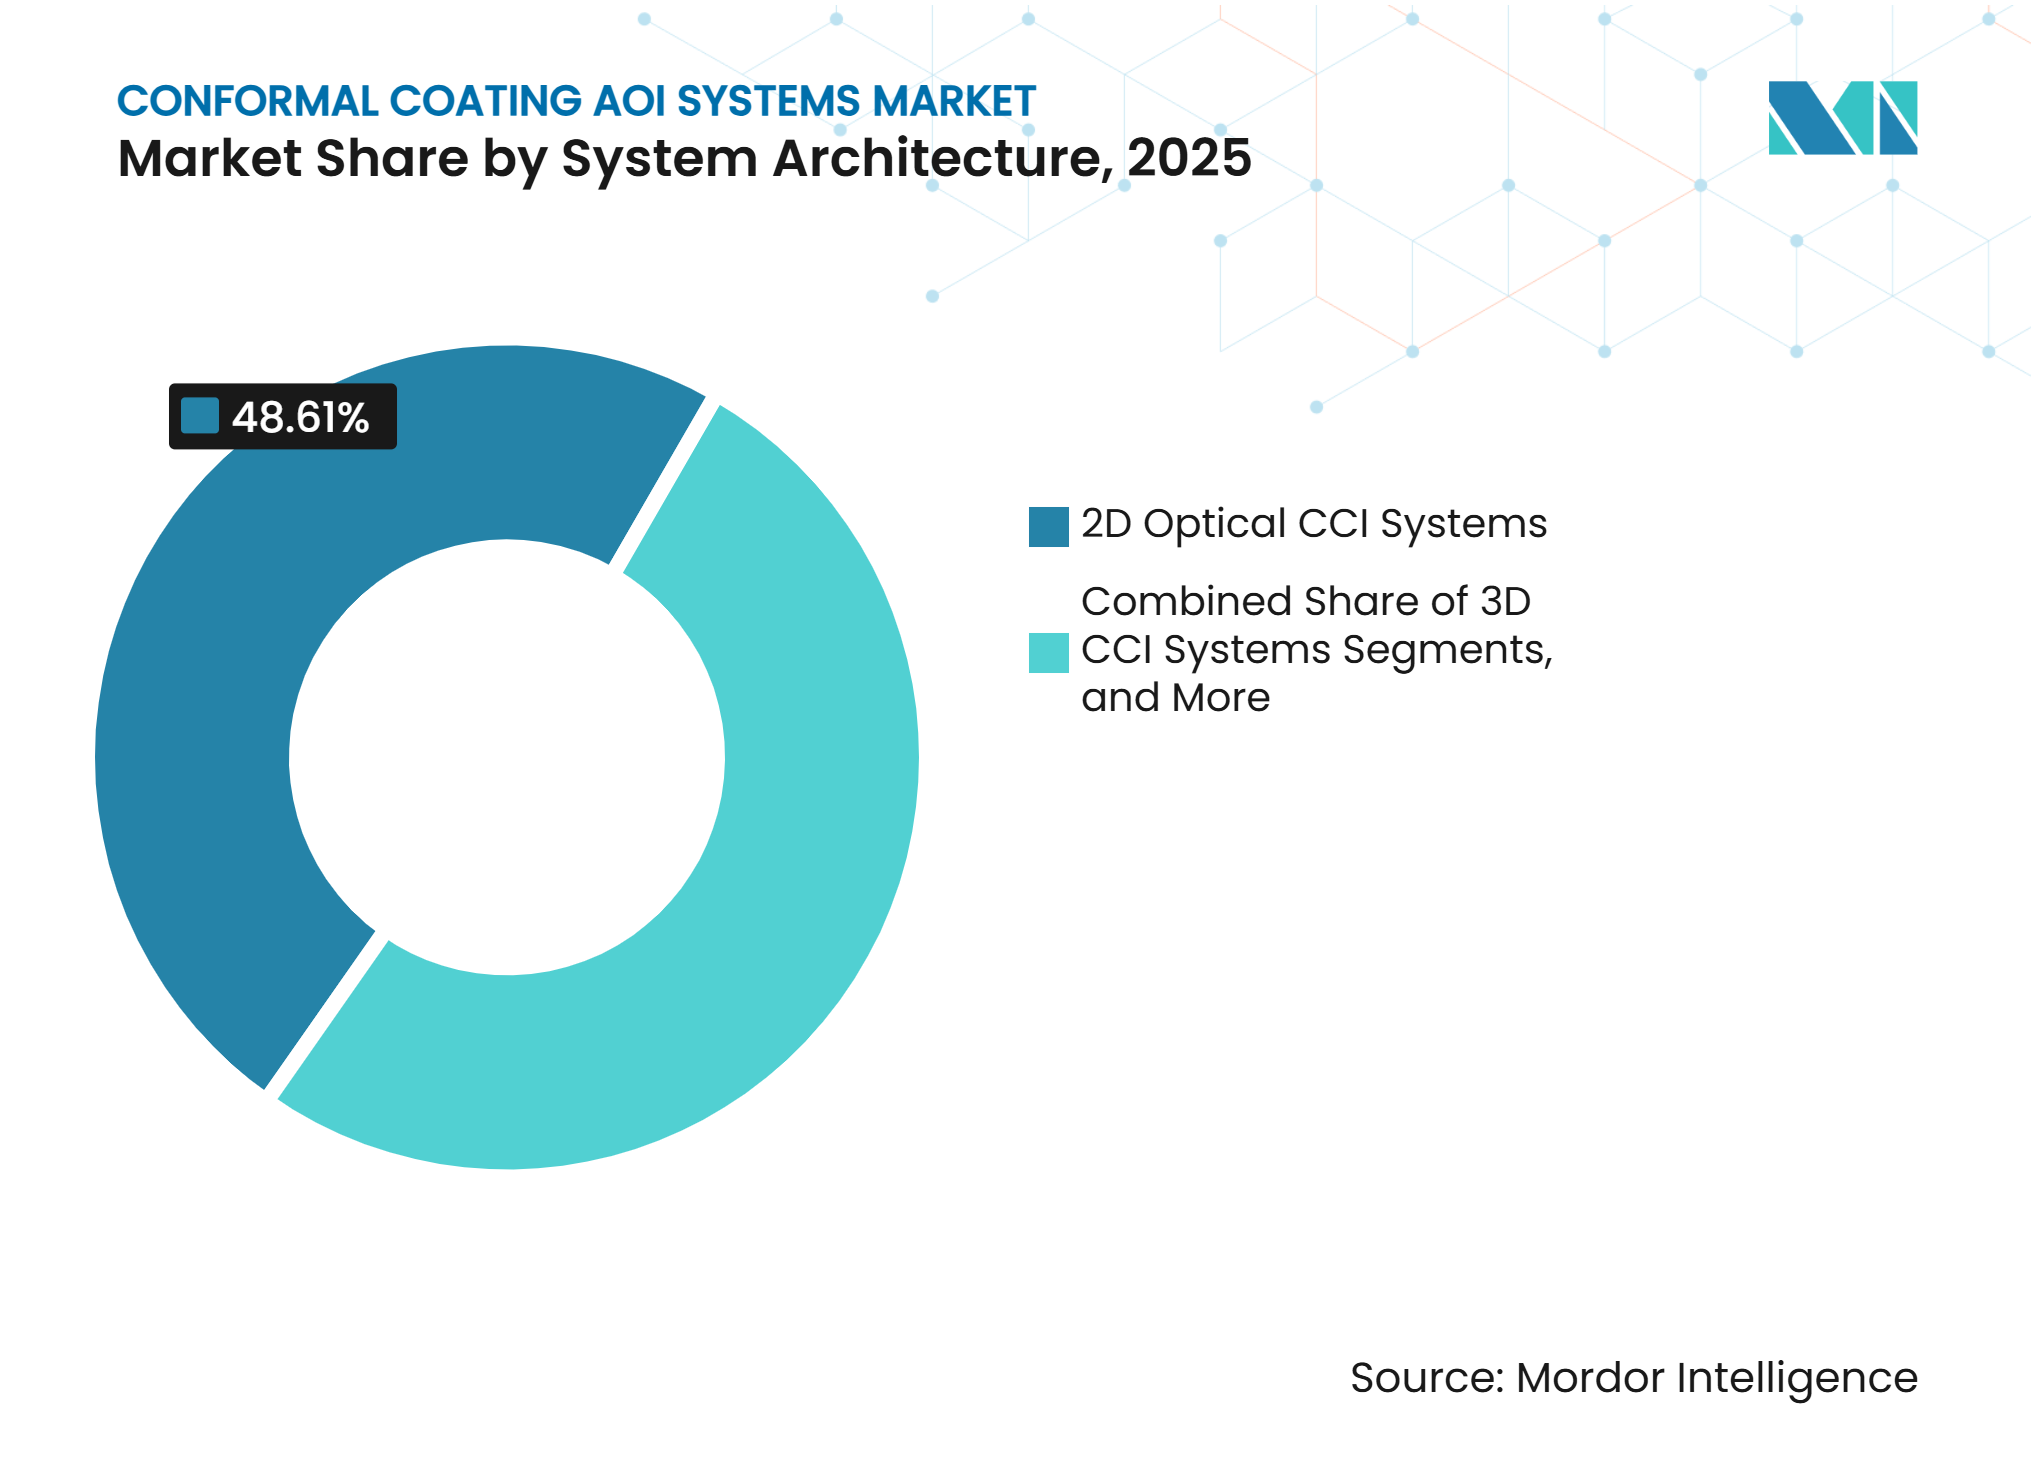
Les Plateformes Optiques 2D Dominent Tandis que l'Adoption de la 3D ProgresseLes systèmes CCI optiques 2D détenaient 48,61 % de la part de revenus du marché des systèmes d'inspection optique automatisée pour revêtements conformes en 2025. Leur position reflète une large base installée de plateformes à fluorescence ultraviolette utilisées lors de l'expansion de l'électronique automobile au milieu des années 2010. Ces systèmes ont des coûts d'acquisition inférieurs à ceux des alternatives plus complexes. Ils peuvent également être intégrés dans les lignes technologiques de montage en surface existantes avec moins de perturbation. Les revêtements acryliques couramment utilisés dans l'électronique grand public et les applications industrielles standard fluorescent de manière fiable à 365 nm. Cela soutient l'utilisation continue des équipements 2D dans les applications où la confirmation de couverture est suffisante. Les systèmes CCI hybrides 2D et 3D combinent la cartographie de couverture avec des informations sur l'axe z pour les contrôles de géométrie. Ils sont utilisés dans les comptes aérospatiaux qui nécessitent une documentation dimensionnelle sans les exigences de débit d'une analyse volumétrique complète.
Les systèmes CCI 3D devraient progresser à un CAGR de 10,87 % jusqu'en 2031. Leur adoption est liée à l'utilisation croissante des chimies silicone et hybrides dans les applications de véhicules électriques et aérospatiaux. La lumière structurée, l'interférométrie laser et la technologie LIFT de Koh Young peuvent mesurer l'épaisseur sans dépendre de l'intensité de fluorescence ultraviolette. Les revêtements silicone peuvent produire une fluorescence faible et incohérente, ce qui limite l'utilisation des méthodes 2D conventionnelles. La taille du marché des systèmes d'inspection optique automatisée pour revêtements conformes pour les systèmes 3D est donc davantage motivée par les besoins d'inspection fonctionnelle que par une préférence pour les fonctionnalités haut de gamme. Les cartes de hauteur et les données de distribution d'épaisseur peuvent également fournir un retour d'information aux applicateurs de revêtement. Ce retour d'information permet un contrôle de processus en boucle fermée que les systèmes 2D ne peuvent pas fournir. Cela permet aux équipes de production de comparer les résultats d'application sur les cartes avec une référence dimensionnelle commune. Le marché des systèmes d'inspection optique automatisée pour revêtements conformes évolue donc vers des méthodes de mesure adaptées aux matériaux de revêtement exigeants.



Par Composant :
Le Matériel Ancre les Revenus Tandis que le Logiciel Différencie les FournisseursLe matériel représentait 63,47 % de la part du marché des systèmes d'inspection optique automatisée pour revêtements conformes en 2025. Cette catégorie comprend les modules optiques, les réseaux de diodes électroluminescentes ultraviolettes, les caméras, les mécanismes de convoyeur et les têtes de détection d'épaisseur. L'équipement d'inspection de revêtement nécessite un travail optique et mécanique spécialisé. Le contrôle de puissance des diodes électroluminescentes ultraviolettes, l'étalonnage des caméras à vue angulée et l'intégration des capteurs sont des exigences matérielles importantes. Ces fonctionnalités sont plus difficiles à standardiser rapidement que les éléments d'inspection à usage général. Le matériel reste donc la principale base de revenus pour les fournisseurs de systèmes. Les services constituent le troisième groupe de composants et comprennent l'installation, l'étalonnage, le support de recette et les contrats de maintenance. Les clients disposant de grandes bases installées recherchent de plus en plus un support de performance continu plutôt que des visites de service uniques.
Le logiciel devrait progresser à un CAGR de 11,79 % jusqu'en 2031. La programmation assistée par intelligence artificielle, la classification automatisée des défauts et les analyses du système d'exécution de fabrication sont des domaines centraux de concurrence. Viscom a présenté vAI ProVision à Productronica 2025 pour générer des programmes fonctionnels d'inspection optique automatisée 3D et CCI avec peu d'intervention de l'opérateur. La création plus rapide de programmes est devenue un critère d'achat aux côtés de la sensibilité de détection. Les fournisseurs qui réduisent les faux appels et raccourcissent la qualification des recettes peuvent maintenir des relations clients au-delà des cycles de renouvellement du matériel. Le logiciel peut donc devenir un différenciateur distinct plutôt qu'une simple fonctionnalité système intégrée. Cela crée également une voie pour les fournisseurs de surcouche logicielle qui ne fabriquent pas d'équipements d'inspection. Un meilleur logiciel peut aider les techniciens à appliquer des critères d'inspection cohérents sur des programmes de produits changeants. Le marché des systèmes d'inspection optique automatisée pour revêtements conformes accorde donc plus de valeur aux flux de travail de programmation qui réduisent l'effort d'ingénierie.
Par Déploiement et Intégration :
Les Systèmes Intégrés à la Ligne de Revêtement Établissent la Norme de ProductionLes systèmes intégrés en ligne à la ligne de revêtement détenaient une part de 46,83 % en 2025 et devraient progresser à un CAGR de 10,67 % jusqu'en 2031. Ce format remplace les options hors ligne et autonomes car les fabricants repensent les lignes pour un débit continu et un flux de données connecté. Ces systèmes sont installés immédiatement après l'applicateur de revêtement. Ils peuvent inspecter des revêtements humides ou partiellement durcis avant que les cartes n'entrent dans un four de durcissement ultraviolet. Les systèmes autonomes et hors ligne ne peuvent pas accéder à ce point de la même manière sans perturber le processus. Cette capacité rend l'intégration précieuse dans les situations où une action corrective immédiate est critique. Le format combine donc la position dominante avec l'expansion projetée la plus rapide parmi les choix de déploiement.
Les systèmes autonomes intégrés en ligne sont ajoutés aux lignes technologiques de montage en surface mais ne sont pas mécaniquement connectés à l'applicateur de revêtement. Ils offrent une approche intermédiaire pour les prestataires de services de fabrication électronique qui améliorent les agencements existants sans reconstruire la ligne de revêtement complète. Les systèmes hors ligne et de paillasse sont bien adaptés à la validation technique et aux contrôles de premier article selon l'IPC-CC-830C. Leur débit plus faible limite leur rôle dans la production en volume. Ils soutiennent toujours la qualification de la chimie du revêtement avant qu'un programme ne passe à la ligne. L'inspection simultanée double face peut supprimer la nécessité de retourner les cartes revêtues par trempage. Cela peut réduire le temps de cycle pour les cartes épaisses et les assemblages avec des composants traversants. Le marché des systèmes d'inspection optique automatisée pour revêtements conformes continue de nécessiter chaque format de déploiement car les sites de fabrication ont différentes configurations de lignes. Le choix dépend de si le client a besoin d'un retour de processus immédiat, de changements de ligne flexibles ou d'une validation en laboratoire.
Par Capacité d'Inspection Primaire :
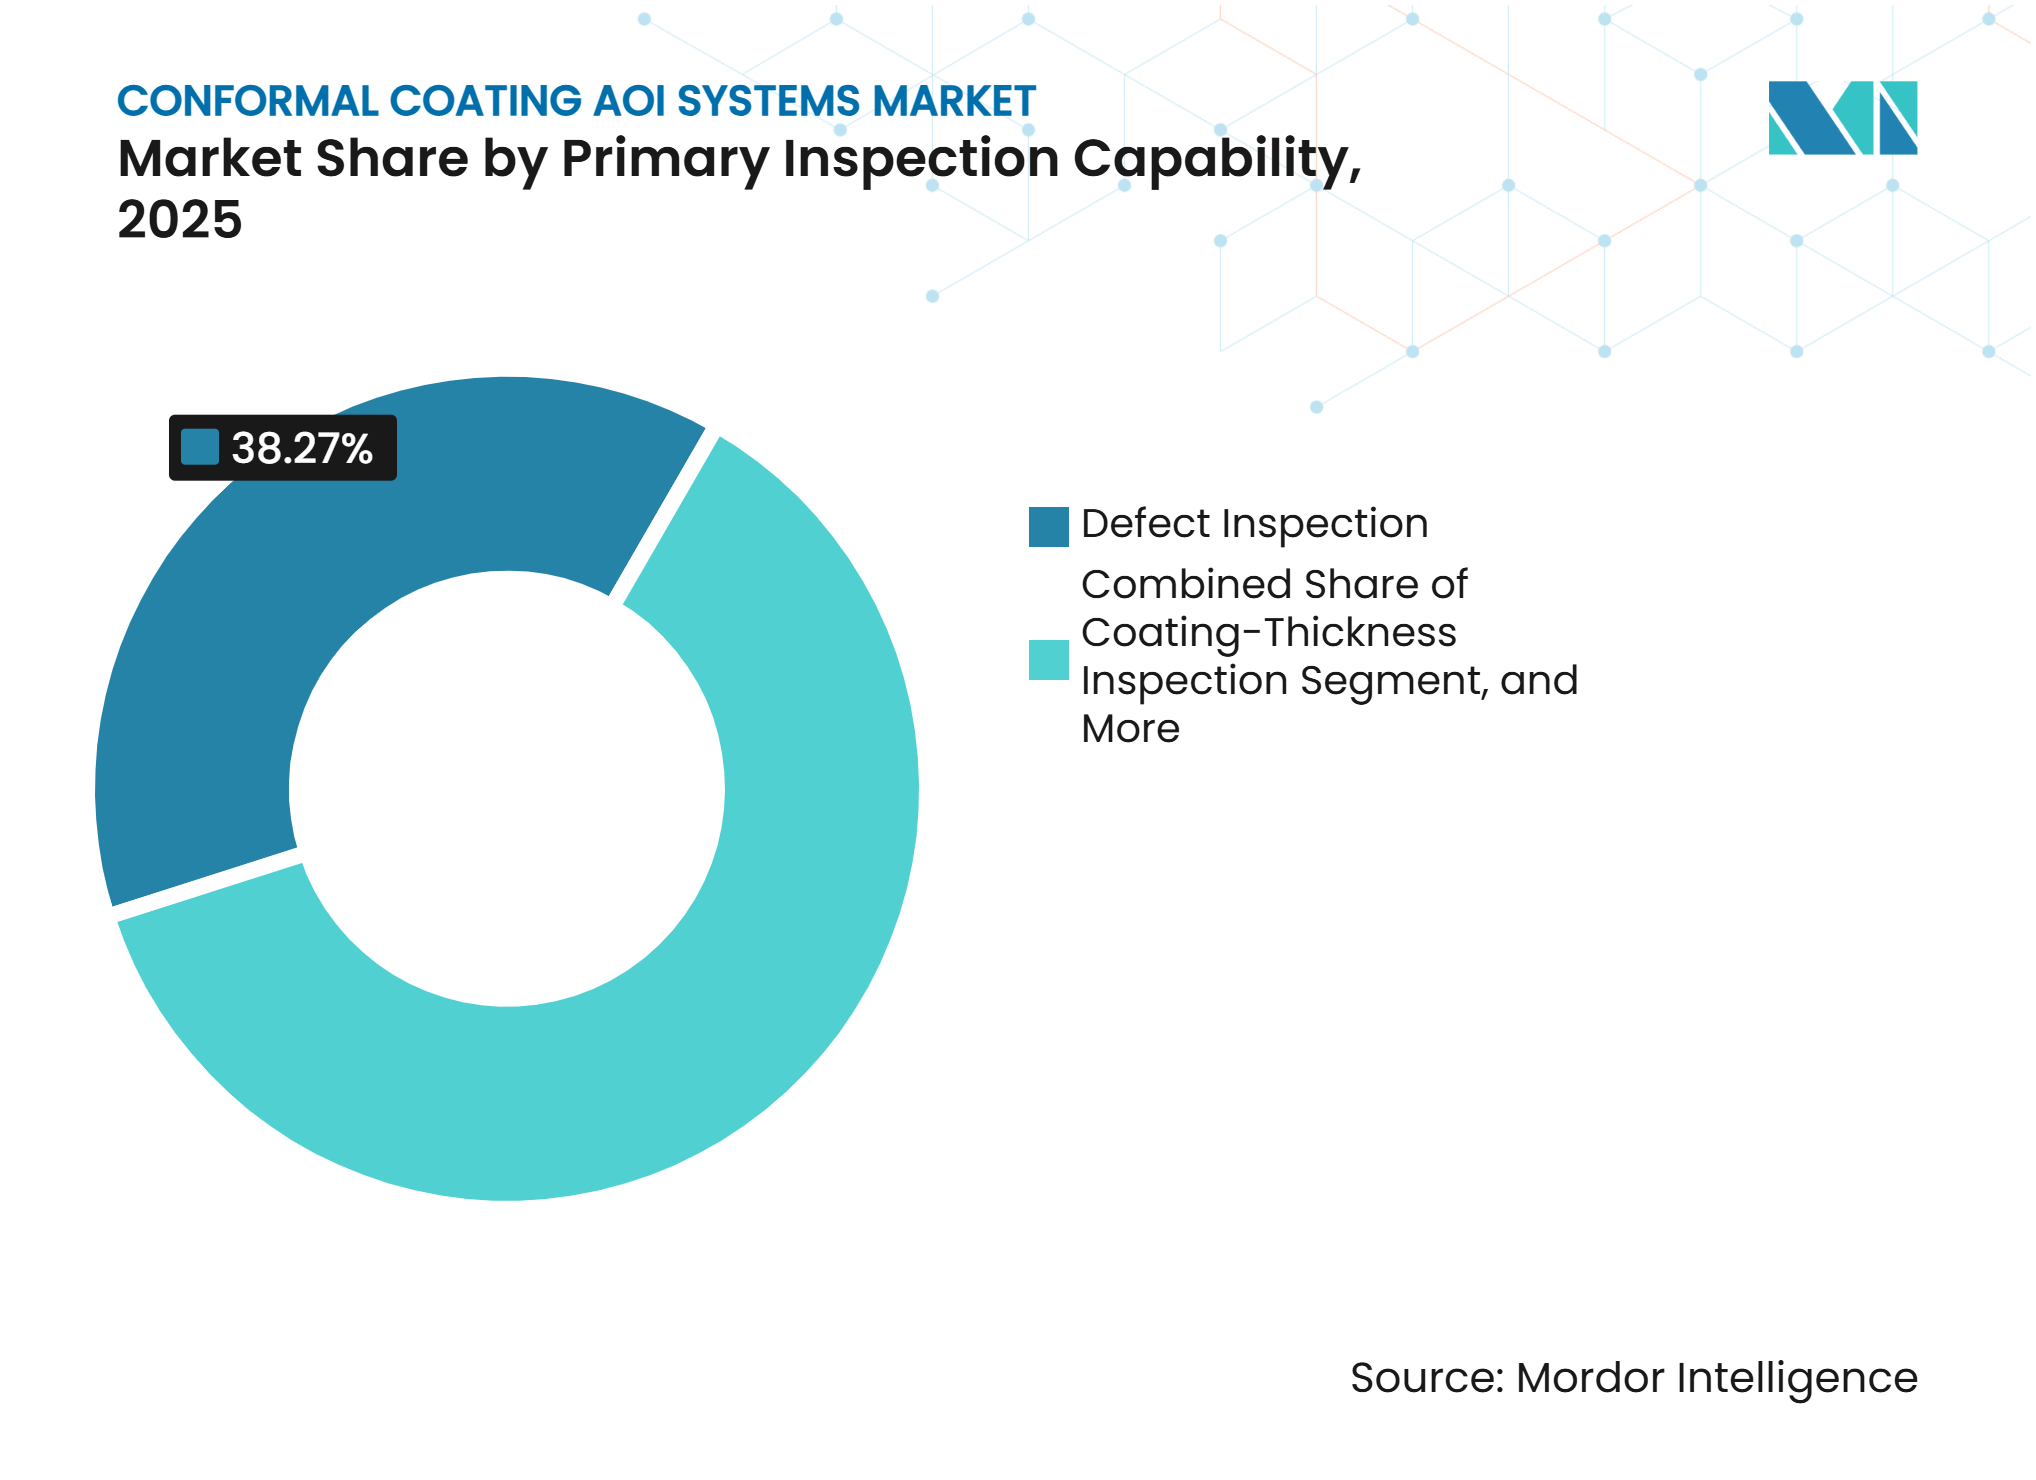
L'Inspection des Défauts Domine Tandis que la Vérification de l'Épaisseur Gagne en UsageL'inspection des défauts représentait la plus grande part, à 38,27 %, en 2025. Elle couvre la détection des vides, des bulles, des éclaboussures, de la texture peau d'orange, des rayures et des violations de zone d'exclusion. Ces défauts sont étroitement liés aux conditions d'acceptation IPC-A-610. L'inspection de couverture et de présence confirme que le revêtement est présent dans les zones prévues. Elle reste pertinente pour les produits grand public à volume élevé où la vérification dimensionnelle n'est pas requise. Les systèmes CCI multifonctions combinent la détection des défauts, la cartographie de couverture et la mesure d'épaisseur en un seul passage. Les clients des secteurs aérospatial et de la défense utilisent ces systèmes lorsqu'un seul enregistrement d'inspection est nécessaire pour la documentation de production.
L'inspection de l'épaisseur de revêtement devrait progresser à un CAGR de 11,43 % jusqu'en 2031. L'IPC-CC-830C spécifie des épaisseurs minimales de film sec de 25 µm à 210 µm, selon la chimie du revêtement. L'intensité de fluorescence ultraviolette peut indiquer l'épaisseur uniquement lorsque les conditions de processus sont étroitement contrôlées. La viscosité, la vitesse d'application et la concentration du traceur peuvent affaiblir cette relation en production. La taille du marché des systèmes d'inspection optique automatisée pour revêtements conformes pour la vérification de l'épaisseur est soutenue par des méthodes d'inspection qui fonctionnent indépendamment de la fluorescence. Les systèmes à base de tomographie par cohérence optique, les plateformes interférométriques et la mesure à base de LIFT se différencient par leur indépendance de mesure. Cela déplace la concurrence de la seule résolution d'image vers une vérification reproductible de l'épaisseur. Cela donne également aux clients une base plus claire pour examiner les résultats d'épaisseur sur des matériaux et des applications changeants. Le marché des systèmes d'inspection optique automatisée pour revêtements conformes exige de plus en plus des mesures reproductibles dans lesquelles la conformité dimensionnelle est centrale à l'application.

Par Secteur d'Utilisation Final :
L'Automobile Fournit le Volume Tandis que l'Aérospatiale et la Défense Élèvent les ExigencesL'automobile détenait une part de 24,73 % en 2025. La demande provenait des ECU revêtus, des systèmes de gestion de batterie et des cartes de contrôle ADAS produits par des fournisseurs de rang 1. Ces fournisseurs opèrent sous les systèmes qualité IATF 16949 et doivent gérer des volumes élevés de cartes. L'électronique grand public constitue également un groupe de demande distinct qui comprend les smartphones, les objets connectés et les capteurs de l'Internet des objets. Les fabricants de ce groupe accordent une plus grande importance aux défaillances sur le terrain liées à l'humidité associées aux lacunes sélectives de revêtement. Les utilisateurs industriels appliquent les systèmes CCI aux commandes d'automatisation d'usine, aux équipements de conversion d'énergie et aux entraînements de moteurs. Les longs cycles de vie des équipements augmentent les coûts de remplacement sur le terrain et soutiennent l'inspection.
L'aérospatiale et la défense devraient progresser à un CAGR de 10,93 % jusqu'en 2031. De nombreux programmes de défense utilisent encore MIL-I-46058C comme référence de qualification, avec l'IPC-CC-830C utilisé comme équivalent commercial accepté. Les exigences de traçabilité par carte ne peuvent pas être satisfaites en volume par une inspection manuelle ultraviolette. L'équipement médical, incluant les systèmes de diagnostic, les pompes à perfusion et les moniteurs portables, peut également nécessiter une artisanat de classe 3. Les applications marines et énergétiques comprennent les onduleurs offshore et l'électronique des énergies renouvelables soumis à une exposition au brouillard salin. Les utilisateurs de communications et de réseaux étendent l'utilisation des revêtements aux assemblages radio 5G extérieurs, où l'infiltration d'humidité affecte la fiabilité. Les comptes aérospatiaux évaluent également les méthodes hyperspectrales et multispectrales pour vérifier la présence des revêtements et leur état de durcissement. Ces applications favorisent les enregistrements détaillés car un résultat de revêtement fait partie d'une exigence de fiabilité plus large. Le marché des systèmes d'inspection optique automatisée pour revêtements conformes sert des besoins diversifiés d'utilisateurs finals avec des niveaux variables de capacité d'inspection.
Analyse Géographique
L'Asie-Pacifique détenait 45,37 % de la part de revenus du marché des systèmes d'inspection optique automatisée pour revêtements conformes en 2025 et devrait progresser à un CAGR de 10,17 % jusqu'en 2031. La base d'assemblage électronique de la Chine et la chaîne d'approvisionnement en expansion des véhicules électriques soutiennent une demande concentrée pour l'inspection intégrée en ligne dans les sites de PCB automobiles de rang 1. La Corée du Sud contribue à la production de composants de précision et le Japon apporte des exigences rigoureuses de gestion de la qualité. Le Vietnam, la Thaïlande et la Malaisie sont des pôles électroniques émergents qui contribuent à la demande régionale. L'Inde développe sa capacité d'assemblage de PCB grâce au programme d'incitation lié à la production. Les programmes d'assemblage de qualité automobile orientés vers l'exportation commencent à adopter l'inspection de revêtement intégrée en ligne.
Les fournisseurs chinois, dont MagicRay, Xinnuo Electronic et JUTZE Intelligence Technology, sont en concurrence dans les applications de milieu de gamme sensibles aux coûts. MIRTEC, ViTrox, UniEye et Koh Young ciblent les clients d'exportation haut de gamme avec des plateformes 3D et une programmation assistée par intelligence artificielle. La présence de Koh Young à Productronica India 2026 reflète l'attention des fournisseurs à la demande sous-régionale émergente.[3] L'Europe est le deuxième marché régional le plus important. L'Allemagne, la République tchèque et la Pologne contribuent à la demande automobile, tandis que le Royaume-Uni, la France et l'Allemagne soutiennent la demande aérospatiale. Les fournisseurs automobiles de rang 1 allemands disposent d'une base installée mature et se concentrent sur les mises à niveau de mesure 3D et de gestion de recettes assistée par intelligence artificielle.
Les nouvelles commandes du premier semestre 2026 de Viscom ont augmenté de 30,2 % pour atteindre 55 715 milliers EUR (61,3 millions USD). Son carnet de commandes a augmenté de 62,2 % d'une année sur l'autre pour atteindre 37 963 milliers EUR (41,8 millions USD). L'Amérique du Nord est soutenue par la production d'électronique de défense des États-Unis et ses exigences de documentation associées. Le Canada ajoute une demande aérospatiale pour des systèmes de haute précision avec des fonctions de traçabilité. Le Mexique génère une demande de fournisseurs de rang 1 au service des programmes de véhicules électriques nord-américains. L'Amérique du Sud reste à un stade plus précoce, la zone franche de Manaus au Brésil soutenant la demande initiale de qualité automobile. Le Moyen-Orient et l'Afrique restent de petite taille mais stables, portés par la modernisation de la défense, l'investissement dans les télécommunications et l'activité de l'électronique industrielle.
Paysage Concurrentiel
Concentration du Marché
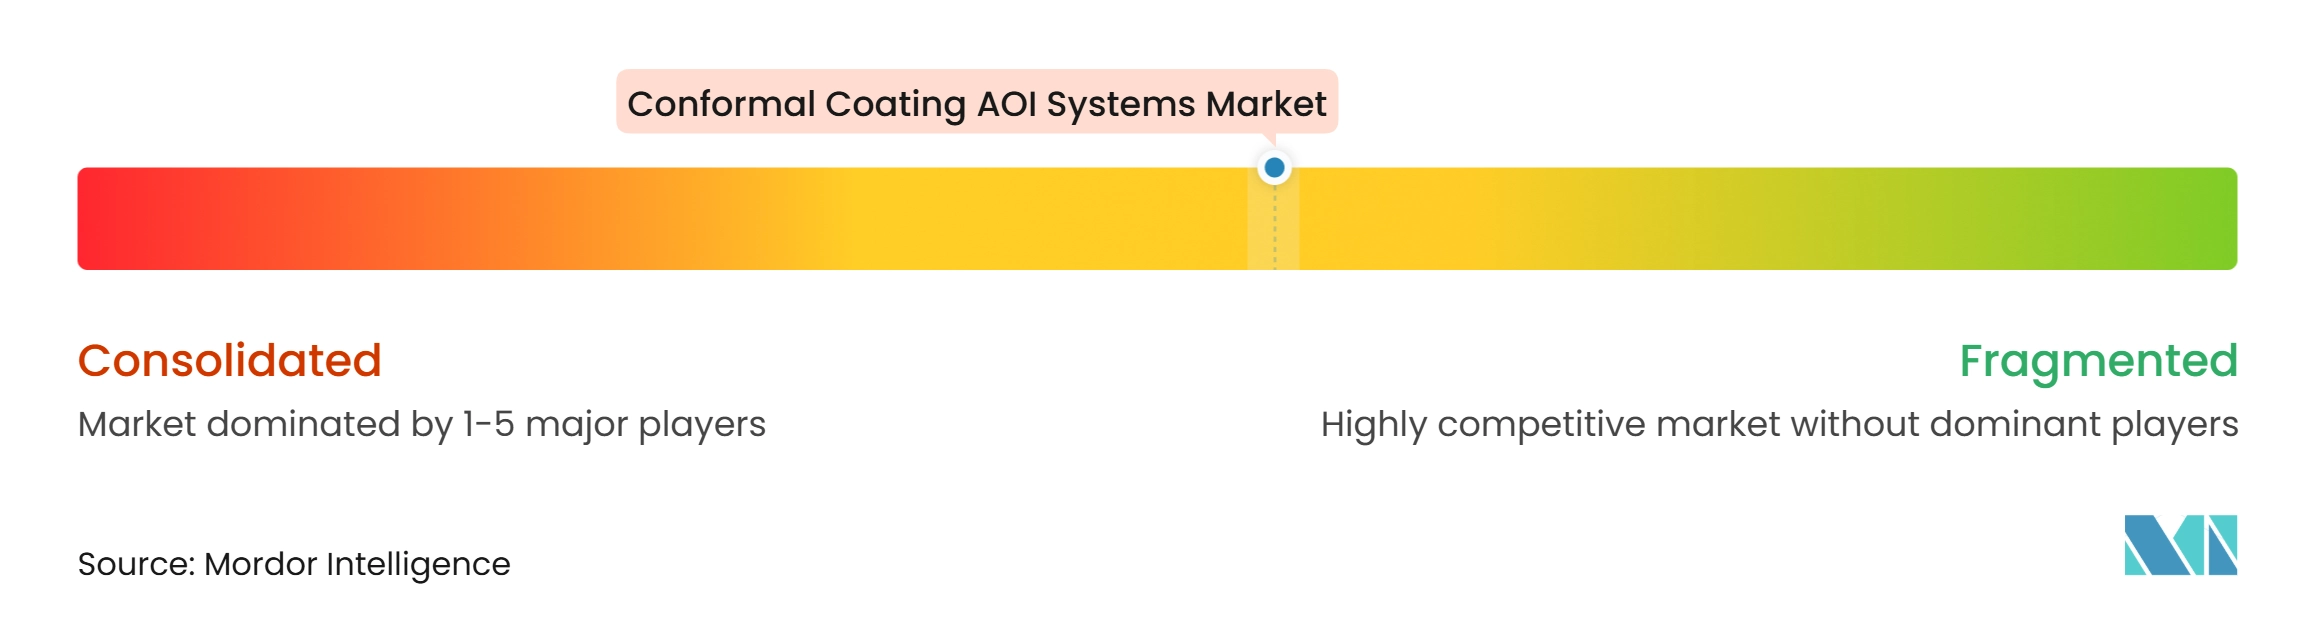
Le marché des systèmes d'inspection optique automatisée pour revêtements conformes présente une structure concurrentielle modérément fragmentée. Les fournisseurs se différencient de plus en plus par l'intelligence logicielle plutôt que par le seul matériel optique. Viscom SE et GÖPEL electronic ont des positions établies dans les comptes automobiles et aérospatiaux de précision. Leur précision métrologique et leur alignement avec les normes soutiennent la confiance des clients dans la production critique pour la sécurité. Les fournisseurs coréens et d'Asie du Sud-Est sont en concurrence dans les applications de milieu de gamme avec des plateformes de capteurs 3D et une programmation basée sur l'intelligence artificielle. L'écart en matière de capacité de programmation se réduit à mesure que les fournisseurs se concentrent sur la même contrainte de création de recettes. Le marché n'a pas de fournisseur unique avec une position décisive dans toutes les catégories d'utilisateurs finals.
Viscom a présenté vAI ProVision à Productronica 2025. L'outil génère des programmes d'inspection optique automatisée 3D et de radiologie aux rayons X automatisée prêts à l'emploi avec peu d'intervention de l'opérateur, ce qui répond aux charges de travail à mix élevé et d'introduction de nouveaux produits. Koh Young a présenté la plateforme Neptune C+ à IPC APEX EXPO 2026. La plateforme utilise la technologie LIFT pour la mesure 3D non destructive des revêtements conformes et des matériaux dispensés. ViTrox a présenté les systèmes V510Ai R, V510Ai ST et V510Ai DST en août 2025, ajoutant la programmation intelligente par intelligence artificielle, la simulation 3D par intelligence artificielle générative et la création de recettes sans CAO. Ces mouvements montrent que les fournisseurs cherchent à réduire le temps de configuration tout en étendant les capacités d'inspection.
La vérification des films ultra-minces et silicone reste un domaine où les plateformes ultraviolettes 2D conventionnelles font face à des limites techniques. Les systèmes intégrés en ligne multifonctions qui combinent les contrôles de revêtement avec la vérification de l'assemblage final peuvent également réduire l'espace au sol et les dépenses en équipements pour les prestataires de services de fabrication électronique. Le V510Ai R de ViTrox combine l'inspection du revêtement et de l'assemblage final dans un seul système robotique. L'approche LIFT de Koh Young se concentre sur les matériaux transparents qui sont difficiles à mesurer par fluorescence ultraviolette seule. Les spécialistes du logiciel utilisant la classification des défauts par apprentissage profond peuvent présenter une autre voie concurrentielle sans produire de matériel dédié. Les introductions de produits et de logiciels par les principaux fournisseurs de 2025 à septembre 2026 indiquent un investissement soutenu dans le domaine.
Leaders du Secteur des Systèmes d'Inspection Optique Automatisée pour Revêtements Conformes
-
Viscom AG
-
GÖPEL electronic GmbH
-
MIRTEC CO., LTD.
-
Pemtron Corporation
-
PARMI Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Inspection Optique Automatisée pour Revêtements Conformes Entreprises couvertes dans ce rapport
- Viscom AG
- GÖPEL electronic GmbH
- PARMI Co., Ltd.
- Pemtron Corporation
- MIRTEC CO., LTD.
- ViTrox Corporation Berhad
- Saki Corporation
- Test Research, Inc.
- Seica S.p.A.
- Koh Young Technology Inc.
- CyberOptics Corporation
- Machine Vision Products, Inc.
- Axxon-Mycronic
- UniEye AB
- JUTZE Intelligence Technology Co., Ltd.
- MEK Europe BV
- MagicRay Technology Co., Ltd.
- Xinnuo Electronic Technology Co., Ltd.
- ALeader Tech Co., Ltd.
- MAKER-RAY Technology
Développements industriels récents dans Marché des Systèmes d'Inspection Optique Automatisée pour Revêtements Conformes
- Juillet 2026 : Viscom SE a divulgué dans son rapport intermédiaire du premier semestre 2026 que les nouvelles commandes ont augmenté de 30,2 % pour atteindre 55 715 milliers EUR (61,3 millions USD), le carnet de commandes s'élargissant de 62,2 % d'une année sur l'autre pour atteindre 37 963 milliers EUR (41,8 millions USD). La société a cité l'inspection par tomographie assistée par ordinateur intégrée en ligne des cellules de batterie comme principal moteur des commandes et a confirmé ses prévisions pour l'ensemble de l'année 2026. Les solutions logicielles pilotées par l'intelligence artificielle, notamment vAI ProVision et la plateforme numérique vConnect, ont été positionnées comme vecteurs de croissance à long terme.
- Mars 2026 : Koh Young a présenté la plateforme d'inspection True 3D Neptune C+ à IPC APEX EXPO 2026. La plateforme a démontré une mesure 3D non destructive à haute résolution des revêtements conformes et des matériaux dispensés grâce à la technologie LIFT. Elle a identifié des bulles, des fissures et des déviations d'épaisseur sur des matériaux transparents sans dépendance à la fluorescence ultraviolette.
- Mars 2026 : Viscom SE a présenté vAI ProVision et l'iX7059 PCB Inspection XL à IPC APEX EXPO 2026. vAI ProVision génère automatiquement des programmes d'inspection optique automatisée et réduit le temps de configuration pour les environnements à mix élevé et de services de fabrication électronique. L'iX7059 XL étend l'inspection par rayons X 3D aux assemblages pesant jusqu'à 200 kg et mesurant jusqu'à 2 mètres de long.
- Avril 2025 : ViTrox a lancé le système de vision robotique intelligente V510Ai R, les systèmes d'inspection optique automatisée 3D intelligente V510Ai ST et V510Ai DST depuis Penang, Malaisie. Les systèmes ont ajouté la programmation intelligente par intelligence artificielle, la simulation 3D par intelligence artificielle générative et la création de recettes sans CAO en 5 minutes. Le V510Ai DST a reçu le prix NPI 2025 de Circuit Assembly.
Périmètre du Rapport sur le Marché Mondial des Systèmes d'Inspection Optique Automatisée pour Revêtements Conformes
Le marché des systèmes d'inspection optique automatisée (AOI) pour revêtements conformes, également désigné marché des systèmes d'inspection de revêtement conforme (CCI), comprend les revenus générés par la vente de systèmes d'inspection à vision artificielle, ainsi que leurs logiciels et services associés, qui sont spécialement conçus ou configurés pour vérifier la qualité des revêtements conformes appliqués aux assemblages de cartes de circuits imprimés (PCBA) et autres assemblages électroniques. Pour cette étude, un système d'inspection optique automatisée pour revêtement conforme est défini comme une plateforme de vision artificielle automatisée ou semi-automatisée qui utilise un éclairage optique pour détecter, mesurer et classer les attributs de revêtement sur les assemblages revêtus sans contact physique, et qui rend un verdict automatisé de réussite/échec ou de mesure par rapport à une spécification de processus définie.
Le rapport sur le marché des systèmes d'inspection optique automatisée pour revêtements conformes est segmenté par architecture de système (systèmes CCI optiques 2D, systèmes CCI 3D et systèmes CCI hybrides 2D/3D), composant (matériel, logiciel et services), déploiement et intégration (systèmes autonomes intégrés en ligne, systèmes intégrés en ligne à la ligne de revêtement et systèmes hors ligne/de paillasse), capacité d'inspection primaire (inspection de couverture/présence, inspection des défauts, inspection de l'épaisseur de revêtement et systèmes CCI multifonctions), secteur d'utilisation final (automobile, électronique grand public, aérospatiale et défense, industrie, médical, marine et énergie, communications et réseaux et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Systèmes CCI Optiques 2D |
| Systèmes CCI 3D |
| Systèmes CCI Hybrides 2D/3D |
| Matériel |
| Logiciel |
| Services |
| Systèmes Autonomes Intégrés en Ligne |
| Systèmes Intégrés en Ligne à la Ligne de Revêtement |
| Systèmes Hors Ligne/de Paillasse |
| Inspection de Couverture/Présence |
| Inspection des Défauts |
| Inspection de l'Épaisseur de Revêtement |
| Systèmes CCI Multifonctions |
| Automobile |
| Électronique Grand Public |
| Aérospatiale et Défense |
| Industrie |
| Médical |
| Marine et Énergie |
| Communications et Réseaux |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Architecture de Système | Systèmes CCI Optiques 2D | ||
| Systèmes CCI 3D | |||
| Systèmes CCI Hybrides 2D/3D | |||
| Par Composant | Matériel | ||
| Logiciel | |||
| Services | |||
| Par Déploiement et Intégration | Systèmes Autonomes Intégrés en Ligne | ||
| Systèmes Intégrés en Ligne à la Ligne de Revêtement | |||
| Systèmes Hors Ligne/de Paillasse | |||
| Par Capacité d'Inspection Primaire | Inspection de Couverture/Présence | ||
| Inspection des Défauts | |||
| Inspection de l'Épaisseur de Revêtement | |||
| Systèmes CCI Multifonctions | |||
| Par Secteur d'Utilisation Final | Automobile | ||
| Électronique Grand Public | |||
| Aérospatiale et Défense | |||
| Industrie | |||
| Médical | |||
| Marine et Énergie | |||
| Communications et Réseaux | |||
| Autres Secteurs d'Utilisation Final | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des systèmes d'inspection optique automatisée pour revêtements conformes ?
Le marché des systèmes d'inspection optique automatisée pour revêtements conformes était évalué à 127,41 millions USD en 2025, est estimé à 136,63 millions USD en 2026, et devrait atteindre 207,43 millions USD d'ici 2031. La prévision représente un CAGR de 8,71 % pour 2026-2031. L'estimation est exprimée en USD et couvre le matériel, le logiciel et les services utilisés pour l'inspection des revêtements conformes.
Qu'est-ce qui stimule la demande de systèmes d'inspection de revêtements conformes ?
La densité accrue des cartes, l'électrification des véhicules, les exigences de fiabilité et le passage des contrôles ultraviolets manuels vers l'inspection intégrée en ligne soutiennent la demande. L'utilisation de revêtements silicone et hybrides augmente également le besoin de méthodes de mesure indépendantes de la fluorescence. Les mêmes besoins s'appliquent là où les cartes denses double face nécessitent une vérification sur les deux surfaces.
Quelle architecture de système se développe le plus rapidement ?
Les systèmes CCI 3D devraient progresser à un CAGR de 10,87 % jusqu'en 2031 car ils peuvent vérifier l'épaisseur sans dépendre de la fluorescence ultraviolette. Leurs résultats peuvent également soutenir le retour de processus pour les applicateurs de revêtement. Cela est pertinent pour les matériaux silicone transparents, hybrides et en couche mince que les méthodes 2D conventionnelles peuvent ne pas évaluer de manière fiable.
Quel composant se développe le plus rapidement ?
Le logiciel devrait progresser à un CAGR de 11,79 % jusqu'en 2031 alors que les fournisseurs investissent dans la programmation assistée par intelligence artificielle et la classification des défauts. Une génération de recettes plus rapide peut réduire la charge de travail sur les lignes de production à mix élevé. Les fonctions logicielles comprennent également des analyses connectées et soutiennent le traitement plus cohérent des décisions d'inspection.
Quel secteur d'utilisation final détient la plus grande part ?
L'automobile détenait une part de 24,73 % en 2025, soutenue par les ECU revêtus, les systèmes de gestion de batterie et les cartes de contrôle ADAS. L'aérospatiale et la défense devraient progresser à un CAGR de 10,93 % jusqu'en 2031. Les sites automobiles nécessitent une conformité documentée au niveau de la carte, tandis que les programmes aérospatiaux et de défense ont des attentes exigeantes en matière de traçabilité.
Quelle région mène la demande ?
L'Asie-Pacifique détenait une part de 45,37 % en 2025 et devrait progresser à un CAGR de 10,17 % jusqu'en 2031. La Chine, la Corée du Sud, le Japon et les centres de fabrication d'Asie du Sud-Est soutiennent la demande régionale pour le marché des systèmes d'inspection optique automatisée pour revêtements conformes. L'Inde représente également un lieu de demande émergente à mesure que la capacité locale d'assemblage de PCB se développe.