
Marktgröße und Marktanteil für Systeme zur automatisierten optischen Inspektion von Schutzlacken
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 136.63 Millionen US-Dollar |
| Marktgröße (2031) | 207.43 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Systeme zur automatisierten optischen Inspektion von Schutzlacken von Mordor Intelligence
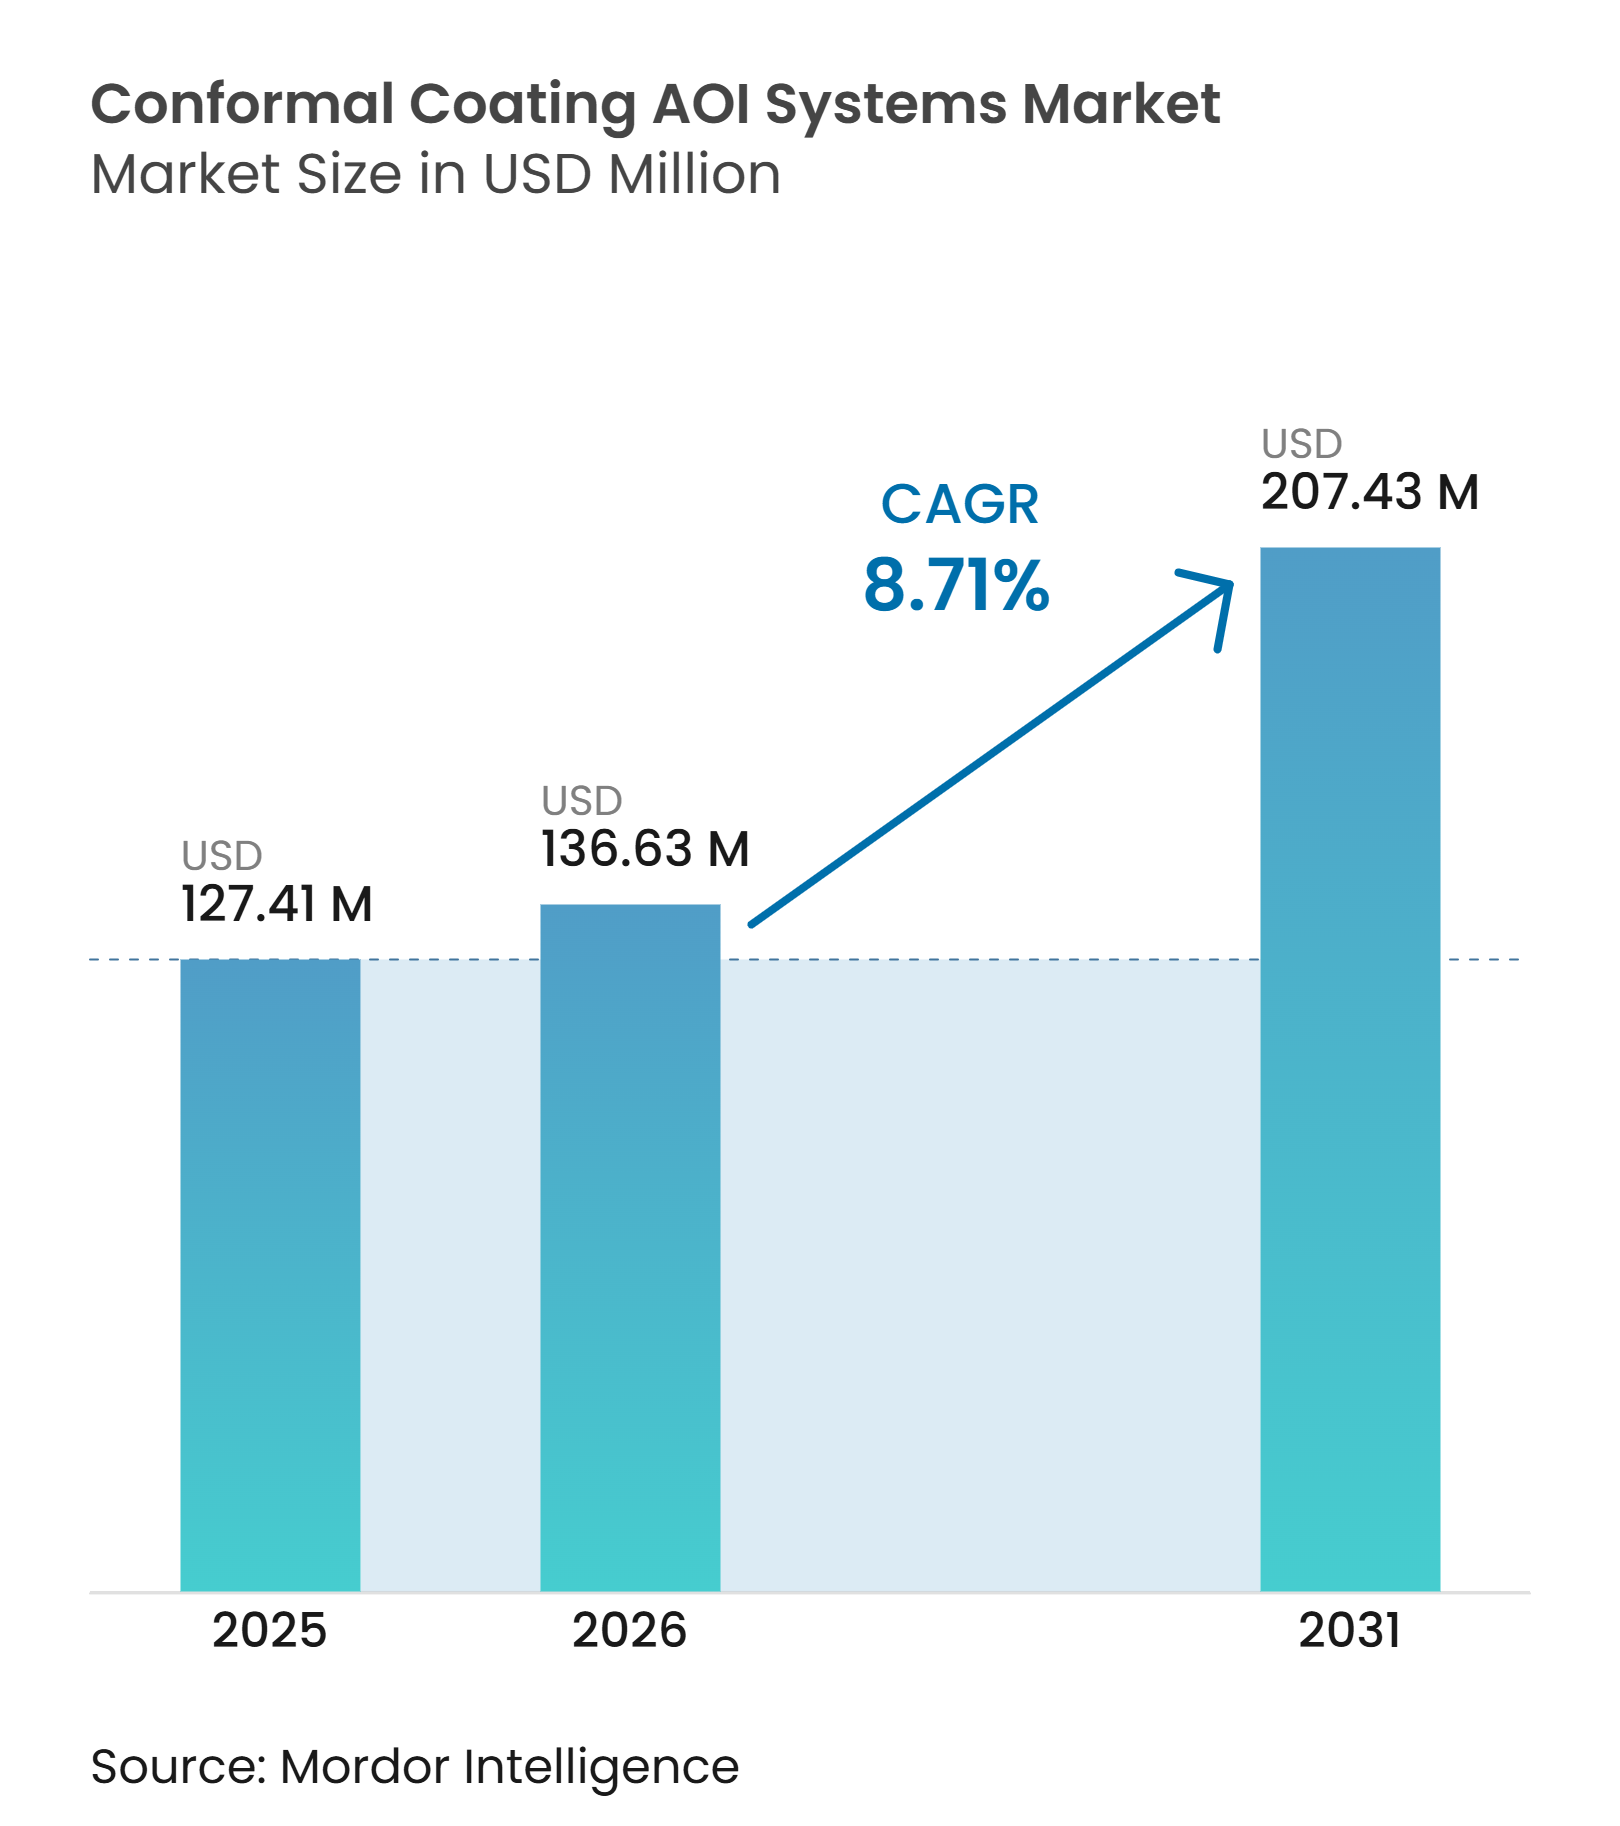
Die Marktgröße für Systeme zur automatisierten optischen Inspektion von Schutzlacken wurde im Jahr 2025 auf 127,41 Millionen USD geschätzt und soll von 136,63 Millionen USD im Jahr 2026 auf 207,43 Millionen USD bis 2031 anwachsen, bei einer CAGR von 8,71 % während des Prognosezeitraums 2026–2031. Elektronikhersteller bestücken zunehmend mehr Leiterplatten in Elektrofahrzeugen, Luftfahrtsystemen und medizinischen Geräten, wo Beschichtungsfehler zu Korrosion, Dendritenwachstum oder elektrischen Kurzschlüssen führen können. Dies wandelt die automatisierte Inspektion von einer abschließenden Qualitätsprüfung in eine Anforderung der Produktionskontrolle um. Inline-Plattformen können vollständige Abdeckungsnachweise auf Leiterplattenebene mit Liniengeschwindigkeit bereitstellen, während manuelle Ultraviolett-Prüfungen auf das Urteil des Bedieners angewiesen sind und keine vergleichbaren Aufzeichnungen erstellen. Lieferanten reagieren durch 3D-Sensorik, schnellere Programmierung und integrierte Prozessdaten. Die Nachfrage weitet sich auch dort aus, wo Silikon- und Hybridbeschichtungen in wärmeren Betriebsumgebungen eingesetzt werden und wo dichte doppelseitige Leiterplatten eine Abdeckungsverifizierung auf beiden Oberflächen erfordern.
Wichtigste Erkenntnisse des Berichts
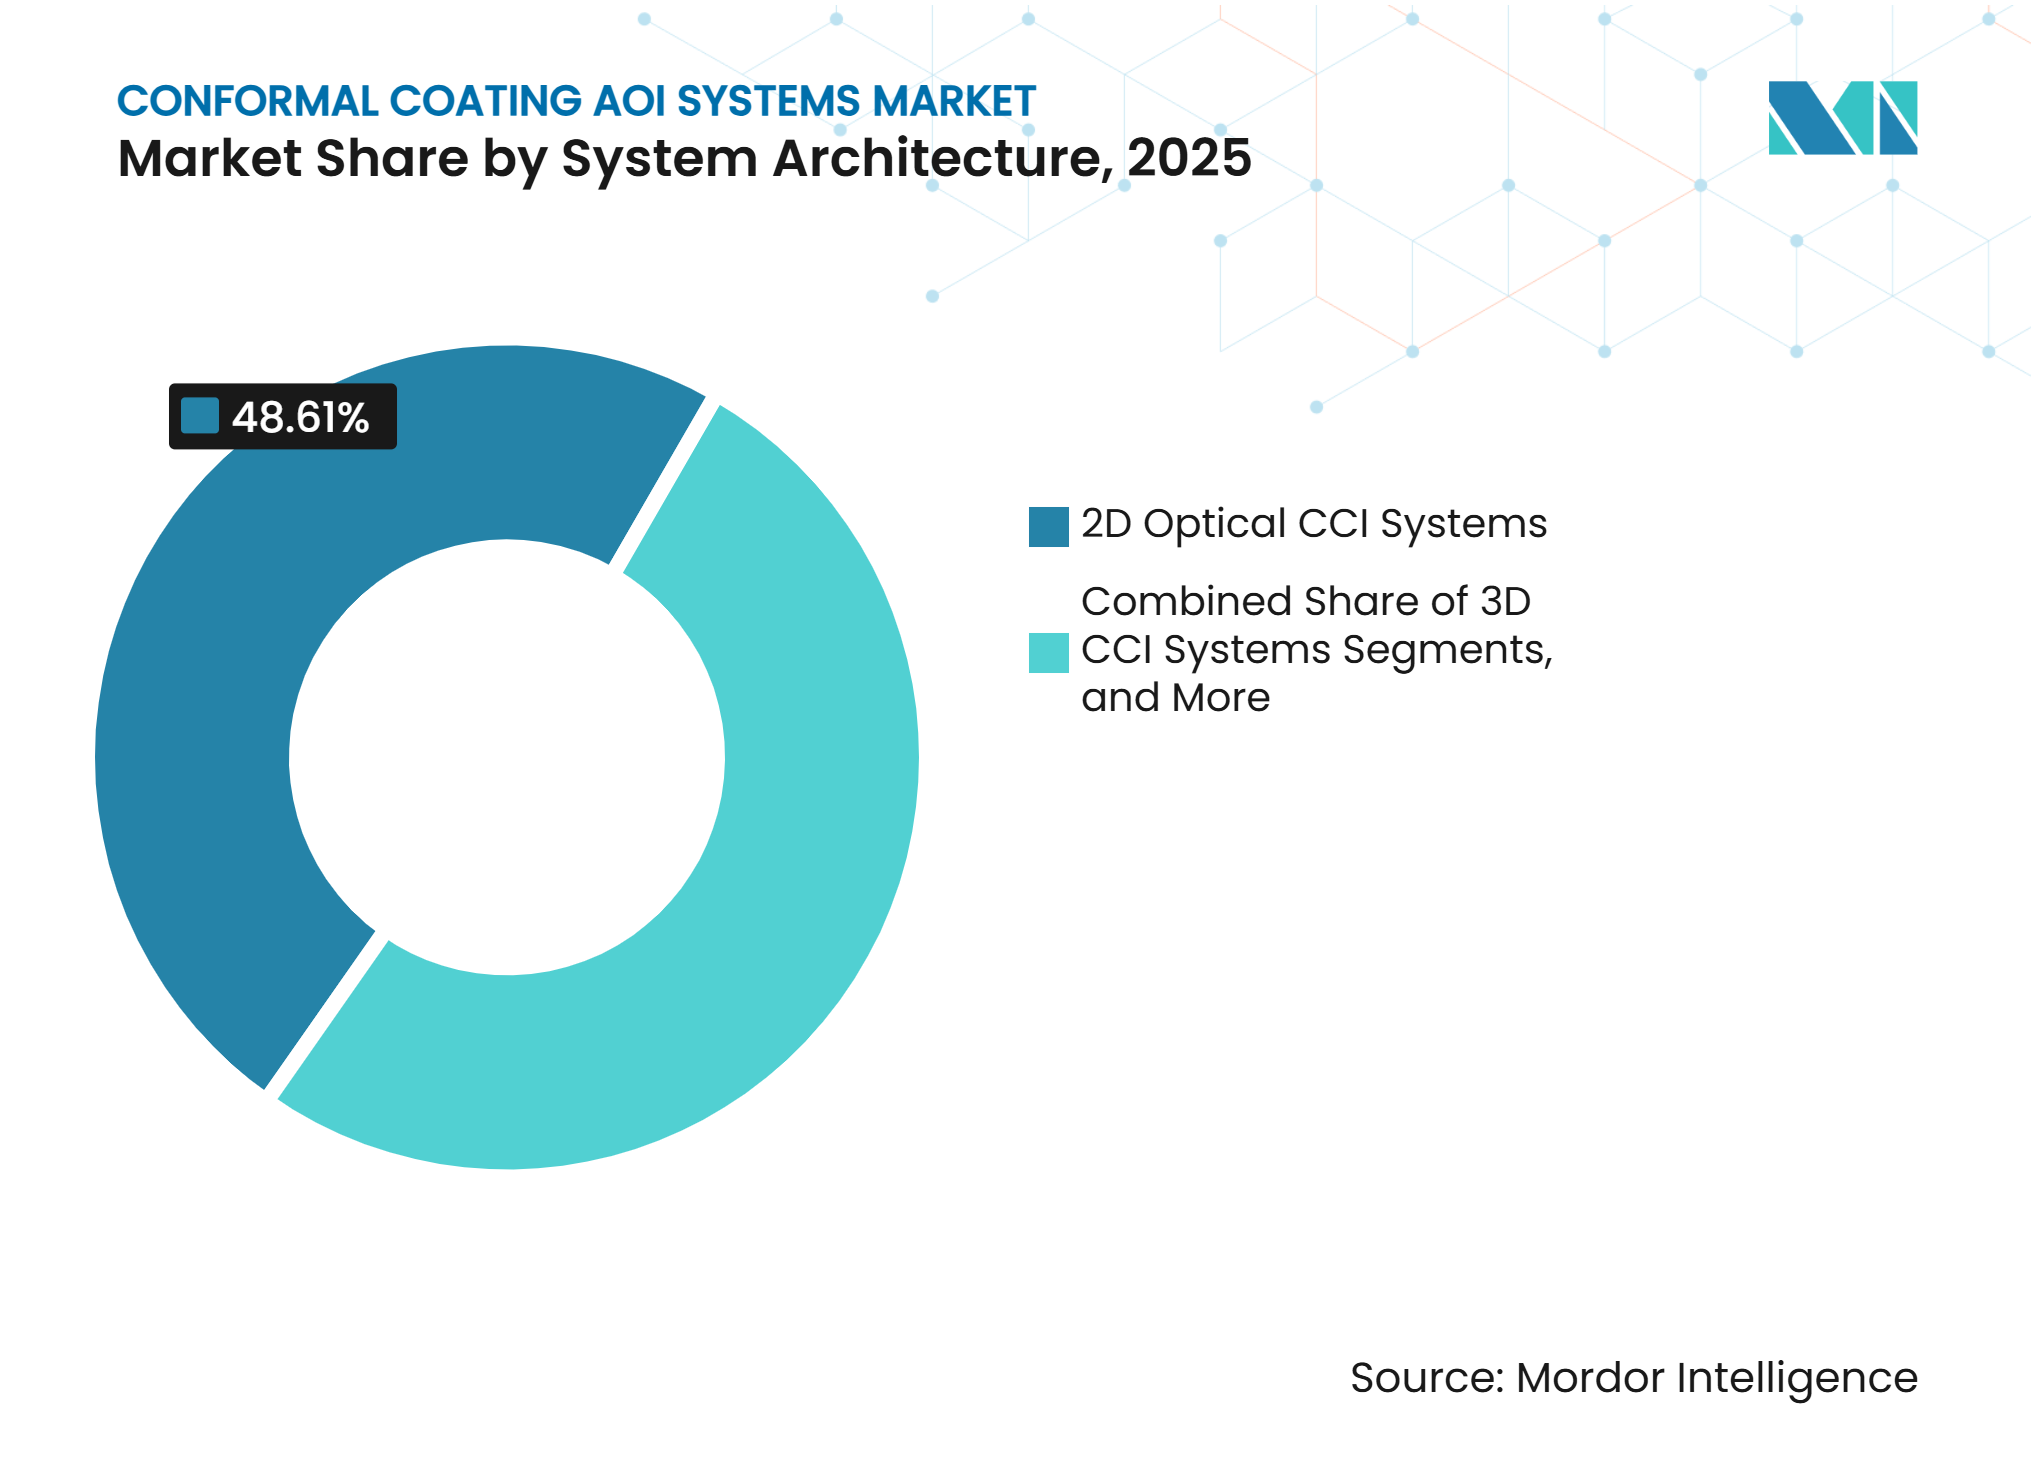
- Nach Systemarchitektur hielten 2D-optische CCI-Systeme im Jahr 2025 einen Umsatzanteil von 48,61 % am Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken, während 3D-CCI-Systeme bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen werden.
- Nach Komponente entfiel im Jahr 2025 ein Umsatzanteil von 63,47 % am Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken auf Hardware, während Software bis 2031 voraussichtlich mit einer CAGR von 11,79 % wachsen wird.
- Nach Bereitstellung und Integration hielten Inline-Beschichtungslinie-integrierte Systeme im Jahr 2025 einen Anteil von 46,83 % und sollen bis 2031 mit einer CAGR von 10,67 % wachsen.
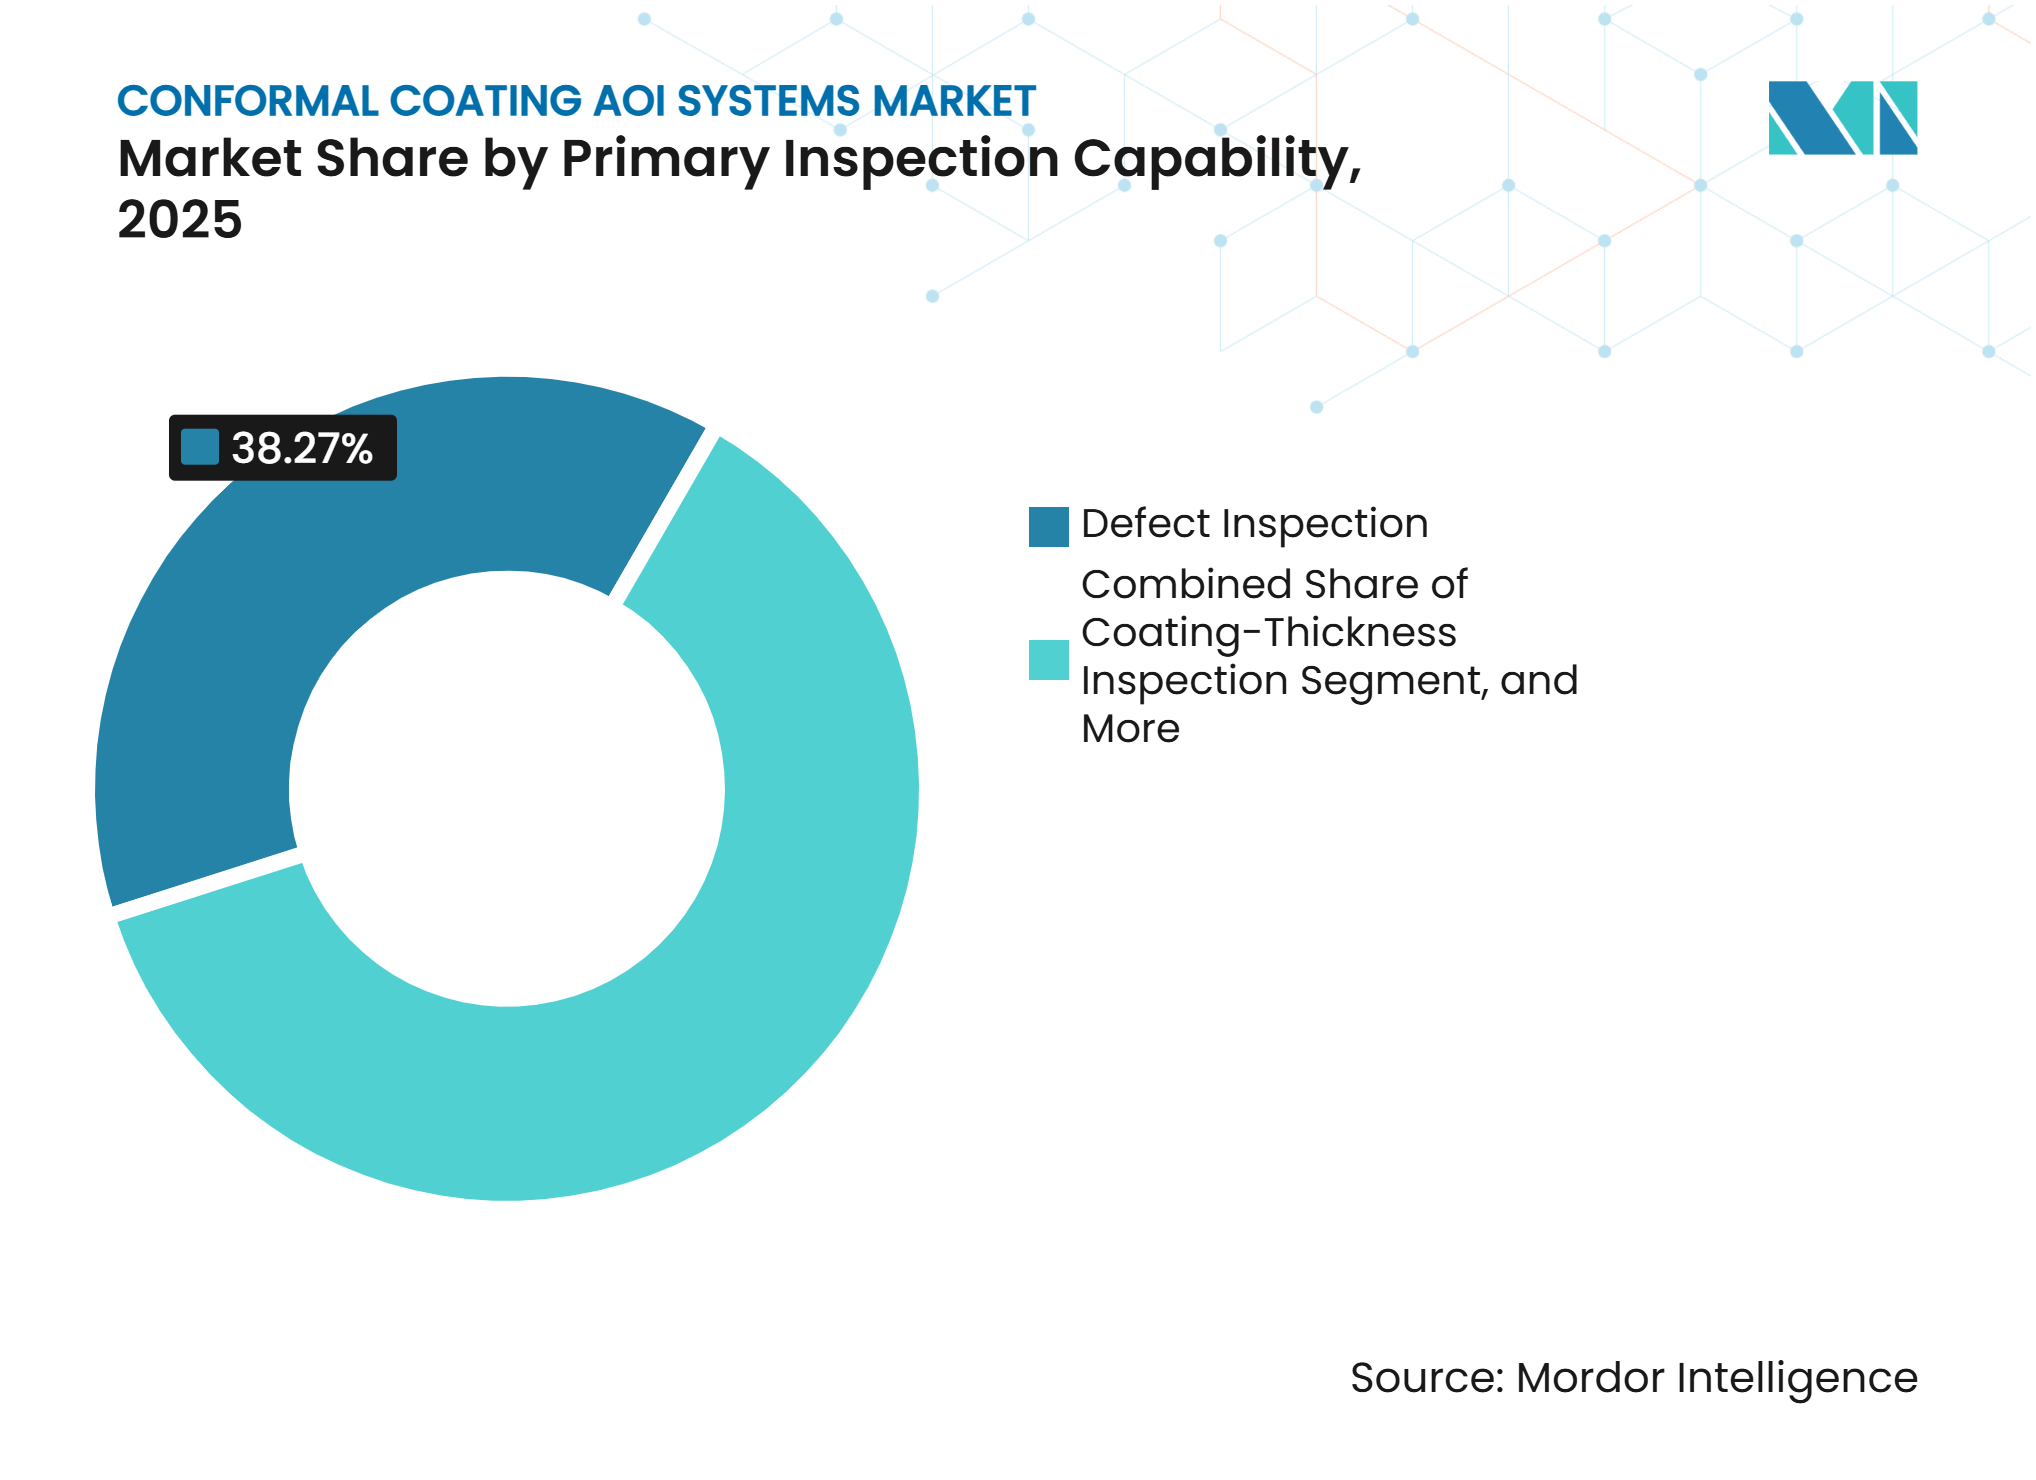
- Nach primärer Inspektionsfähigkeit hielt die Fehlerinspektion im Jahr 2025 einen Anteil von 38,27 %, während die Beschichtungsdickeninspektion bis 2031 voraussichtlich mit einer CAGR von 11,43 % wachsen wird.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2025 einen Anteil von 24,73 %, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 10,93 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 45,37 % und soll bis 2031 mit einer CAGR von 10,17 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Miniaturisierung von Elektronik und höhere Leiterplattendichte | +2.2% | Global, mit höchster Intensität im asiatisch-pazifischen Raum, China, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung der Automobilindustrie und fortschrittliche Fahrzeugelektronik | +1.9% | Nordamerika, Europa und asiatisch-pazifischer Raum, einschließlich der chinesischen Lieferkette für Elektrofahrzeuge | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Zuverlässigkeit und Rückverfolgbarkeit | +1.5% | Nordamerika und Europa, mit zunehmender Relevanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Migration von manuellen UV-Prüfungen zur automatisierten Inline-Inspektion | +1.3% | Global, mit beschleunigter Einführung in Südamerika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Inspektion von Silikon- und Dünnschichtbeschichtungen bei variabler UV-Fluoreszenz | +0.9% | Nordamerika und Europa, insbesondere Premium-Automobil- und Luft- und Raumfahrtkonten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach doppelseitiger und anschlussebenenbasierter Abdeckungsverifizierung | +0.7% | Global, mit frühen Gewinnen in Japan, Deutschland und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Miniaturisierung von Elektronik und höhere Leiterplattendichte
Die Miniaturisierung von Komponenten macht die Inspektion von Schutzlacken zu einem ingenieurtechnisch kritischen Produktionsschritt. Kleinere Leiterbahnabstände können einen begrenzten Beschichtungsfehler in eine Brücke zwischen benachbarten leitfähigen Oberflächen verwandeln. Die in den Quellmaterialien zitierten IPC-2226-HDI-Designregeln platzieren Microvias im Bereich von 75–150 µm und unterstützen Bauteilraster unterhalb von 0402-Geometrien. Die Isolierleistung der Beschichtung ermöglicht es Designern, engere Abstände zu verwenden, sodass die Beschichtungsqualität sowohl die elektrische Leistung als auch den Umweltschutz beeinflusst. Die KSMART-Plattform von Koh Young verknüpft 3D-Beschichtungsinspektionsdaten von Neptune-DPI-Systemen mit SPI- und AOI-Geräten. Diese Anordnung unterstützt Prozessanpassungen, wenn Beschichtungsprobleme auftreten, anstatt die Inspektion als isolierte Prüfung zu behandeln.
Eine höhere Leiterplattendichte erhöht auch den Bedarf, Fehlalarme rund um reflektierende Lötstellen, hohe Bauteile und abgeschattete Bereiche zu verwalten. Ein System, das übermäßige Fehlalarme erzeugt, kann dieselbe Produktionslinie verlangsamen, die es schützen soll. Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken bevorzugt daher Inspektionswerkzeuge, die zuverlässige Erkennung mit Produktionsgeschwindigkeit kombinieren. Dichte Layouts erhöhen den Wert von Daten, die wiederholbare Anwendungsprobleme identifizieren, bevor Leiterplatten weiter durch die Fertigung bewegt werden. Der Bedarf ist besonders relevant bei Hochdichte-Verbindungsprodukten, die kleine Merkmale und eng platzierte Bauteile verwenden. Die daraus resultierende Nachfrage ist nicht auf einen einzigen Endmarkt beschränkt, da kompakte Elektronik in verschiedenen Gerätekategorien eingesetzt wird.
Elektrifizierung der Automobilindustrie und fortschrittliche Fahrzeugelektronik
Elektrofahrzeuge und fortschrittliche Fahrerassistenzsysteme haben die Beschichtungsinspektion bei vielen Tier-1-Elektroniklinien der Automobilindustrie zu einem erforderlichen Produktionsschritt gemacht. Wechselrichtermodule, Batteriemanagementsysteme und ADAS-Verarbeitungsmodule werden zunehmend in motornahen und batteriebenachbarten Positionen eingesetzt. Das Quellmaterial identifiziert kontinuierliche Betriebstemperaturen von 150 °C bis 160 °C in diesen Umgebungen. Acryl- und Polyurethanbeschichtungen können unter diesen Bedingungen aus thermischen Gründen ausgeschlossen werden, was die Verwendung in Richtung Silikon- und Hybridmaterialien verschiebt. Diese Materialien haben unterschiedliche optische Eigenschaften und erfordern Inspektionsmethoden, die nicht ausschließlich auf UV-Fluoreszenz beruhen.
IATF-16949-Produktionsumgebungen erfordern eine dokumentierte Beschichtungskonformität auf Leiterplattenebene. Beschichtungslücken in ECU-Leistungsmodulen können auch Garantierisiken für Fahrzeughersteller und Lieferanten schaffen. Diese Bedingungen erleichtern die Rechtfertigung der Inline-Inspektion als Qualitätsinvestition. Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken wird durch den zunehmenden Einsatz von 800-V-Fahrzeugplattformen unterstützt, was sowohl die Isolationsanforderungen als auch den Verifizierungsbedarf erhöht. Automobilkunden benötigen außerdem eine konsistente Inspektion über komplexe und hochvolumige Leiterplattenvarianten hinweg. Diese Anforderung unterstützt dedizierte Beschichtungsinspektionsplattformen anstelle von Allzweck-AOI-Systemen mit UV-Optionen.
Strengere Anforderungen an Zuverlässigkeit und Rückverfolgbarkeit
Zuverlässigkeitsregeln erhöhen den Wert von Aufzeichnungen, die Inspektionsergebnisse mit einzelnen Leiterplatten verknüpfen. IPC-A-610 Revision J, herausgegeben im Jahr 2024, erfordert Beschichtungstransparenz, um die Inspektion der darunter liegenden Lötstellen zu ermöglichen. IPC-CC-830C definiert Materialqualifizierungskriterien und Rückverfolgbarkeitsinformationen, die Einkaufsteams möglicherweise als Teil eines Vertrags aufzeichnen müssen. Diese Bestimmungen erhöhen den Bedarf an konsistenten Nachweisen des Beschichtungszustands. Automatisierte optische Systeme mit kalibrierter UV-Beleuchtung können wiederholbare Aufzeichnungen für Klasse-3-Baugruppen erstellen.[1]
Avionik-Flugsteuerungen, Militärelektronik und medizinische Implantate erfordern eine engere Handwerkskontrolle als viele allgemeine Elektronikprodukte. Manuelle UV-Lampeninspektion kann von geschultem Personal durchgeführt werden, aber die Ergebnisse können je nach Bediener variieren. Diese Variabilität ist schwer mit prüfbaren Rückverfolgbarkeitsanforderungen in Einklang zu bringen. NASA-STD-8739.1B erfordert fotografische Dokumentation und Untersuchung vor und nach der Aushärtung für relevante Missionshardware.[2] Die Anforderung ist besonders relevant in Nordamerika und Europa, wo Kundenqualitätsvereinbarungen die IPC-Basisbedingungen überschreiten können.
Migration von manuellen UV-Prüfungen zur automatisierten Inline-Inspektion
Der Wechsel von handgehaltenen UV-Lampen zur automatisierten Inline-Inspektion unterstützt eine stärkere Durchsatzkontrolle und weniger Fehlerentkommen. Manuelle Prüfungen können zu unterschiedlichen Klassifizierungen zwischen Bedienern führen, die dasselbe Los bearbeiten. Sie liefern auch keinen Datensatz auf Leiterplattenebene, der Smart-Factory-Systeme speisen kann. Das Originalmaterial identifizierte Klassifizierungsinkonsistenzen von bis zu 30 % zwischen Bedienern. Die Inline-Inspektion reduziert die Abhängigkeit von subjektivem visuellem Urteil und platziert die Prüfung innerhalb des Beschichtungsprozesses. Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken profitiert, wenn Hersteller Inspektionsergebnisse unmittelbar nach der Applikation benötigen.
Das wertvollste Inspektionsfenster kann auftreten, wenn eine Beschichtung nass oder nur teilweise ausgehärtet ist. Dies ermöglicht die Verifizierung nach der Applikation und vor der UV-Aushärtung, ein Schritt, den manuelle Arbeitsabläufe nicht auf dieselbe Weise liefern können. Vollflächige Dickenmessung ab 2 µm und Programmierzeiten von 3–30 Minuten wurden für ein im Jahr 2025 eingeführtes Inline-System beschrieben. Hersteller können Verbindungen zu Manufacturing-Execution-Systemen nutzen, um Echtzeit-Feedback zur statistischen Prozesskontrolle bereitzustellen. Diese Funktionen generieren Daten zur Unterstützung der Prozessoptimierung und Garantieverteidigung. Der Wechsel reduziert auch die Einrichtungshürde, die zuvor die automatisierte Inspektion bei Kleinserienproduktion einschränkte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Komplexität der Inline-Integration | -1.8% | Global, am stärksten ausgeprägt bei kostenempfindlichen EMS-Betrieben in Südamerika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Programmieraufwand für Leiterplatten mit hohem Produktmix und kurzen Lebenszyklen | -1.4% | Global, am stärksten ausgeprägt in der Auftragselektronikfertigung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Optische Variabilität über Beschichtungschemikalien und Oberflächenfinishes hinweg | -1.0% | Global, mit größten Auswirkungen dort, wo Silikon- oder Dünnschichtchemikalien vorherrschen | Mittelfristig (2–4 Jahre) |
| Inkonsistente Beschichtungspläne und begrenzte Standards für Fehlerbezeichnungen | -0.7% | Global, am stärksten ausgeprägt dort, wo die IPC-Einführung weniger ausgereift ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Komplexität der Inline-Integration
Vollständig ausgestattete 3D-Beschichtungsinspektionssysteme erfordern erhebliche Kapitalausgaben im Vergleich zu manuellen und halbautomatisierten Alternativen. Dickensensoren, Kameras mit Schrägansicht und Manufacturing-Execution-System-Module erhöhen die Kosten einer vollständigen Plattform. Dies kann die Einführung bei kleinen und mittelgroßen Elektronikfertigungsdienstleistern einschränken. Eine laufende Beschichtungslinie kann auch eine präzise Förderhöhenausrichtung und Unterstützung für SMEMA- oder Hermes-Protokolle erfordern. Elektro- und Druckluftaufrüstungen können Zeit und Kosten hinzufügen, bevor die Ausrüstung in die Produktion geht.
Mehrproduktbetriebe können vor einer komplexeren Validierungsaufgabe stehen, da eine einzelne Plattform verschiedene Leiterplattengrößen, Bauteilabstände bis zu 120 mm und Beschichtungschemikalien aufnehmen muss. Die Qualifizierungsarbeit vor der Produktionsfreigabe kann erheblich sein. Beschichtungsbediener und Qualitätsteams benötigen möglicherweise auch überarbeitete Verantwortlichkeiten, um ein Inline-System effektiv zu betreiben. Lieferanten adressieren einige Probleme durch modulare Ausrüstung und Fernunterstützung bei der Inbetriebnahme. Dennoch bleibt die kombinierte Kapital- und Integrationsbelastung ein zentrales Hemmnis für kostenempfindliche EMS-Standorte in Südamerika und Südostasien. Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken muss daher für diese Käufer einen klaren betrieblichen Mehrwert nachweisen.
Programmieraufwand für Leiterplatten mit hohem Produktmix und kurzen Lebenszyklen
Unterhaltungselektronik und Kommunikationsprodukte können Lebenszyklen von 6–12 Monaten haben. Häufige Produktwechsel erfordern neue Inspektionsrezepte und die Außerbetriebnahme alter. Ein Programm für eine komplexe Leiterplatte muss beschichtete Bereiche, Ausschlüsse, Bauteilabstände und Fehlerschwellenwerte definieren. Diese Arbeit kann Stunden iterativer Tests erfordern, selbst für erfahrene Techniker. Der Ingenieuraufwand kann im Verhältnis zur zugrunde liegenden Beschichtungsfehlerrate unverhältnismäßig erscheinen. Dies verringert den Reiz der Automatisierung, wenn sich der Produktmix häufig ändert.
Das Fehlen standardisierter Fehlerbezeichnungen schafft ein weiteres praktisches Hindernis. Begriffe wie Orangenhaut, Spritzer und unzureichende Abdeckung werden nicht immer konsistent über Programme, Standorte oder Lieferanten hinweg verwendet. Dies schränkt den direkten Vergleich von Inspektionsergebnissen ein. Smart-Debug-Software wurde 2025 eingeführt, um Toleranzen mithilfe von Produktionsmessdaten anzupassen. KI-gestützte Werkzeuge von Viscom und ViTrox versuchen ebenfalls, den Rezeptaufwand durch Komponentenerkennung und CAD-freie Programmierung zu reduzieren. Eine menschliche Validierung bleibt notwendig, bevor ein Programm für die Produktion freigegeben wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemarchitektur:
2D-optische Plattformen führen, während die 3D-Einführung voranschreitet2D-optische CCI-Systeme hielten im Jahr 2025 einen Umsatzanteil von 48,61 % am Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken. Ihre Position spiegelt eine große installierte Basis von UV-Fluoreszenzplattformen wider, die während der Expansion der Automobilelektronik Mitte der 2010er Jahre eingesetzt wurden. Diese Systeme haben niedrigere Anschaffungskosten als komplexere Alternativen. Sie können auch mit weniger Unterbrechungen in bestehende Oberflächenmontagetechnologie-Linien integriert werden. Acrylbeschichtungen, die üblicherweise in der Unterhaltungselektronik und in Standard-Industrieanwendungen verwendet werden, fluoreszieren bei 365 nm zuverlässig. Dies unterstützt den weiteren Einsatz von 2D-Geräten in Anwendungen, bei denen eine Abdeckungsbestätigung ausreichend ist. Hybride 2D- und 3D-CCI-Systeme kombinieren Abdeckungskartierung mit Z-Achsen-Informationen für Geometrieprüfungen. Sie werden in Luft- und Raumfahrtkonten eingesetzt, die eine dimensionale Dokumentation ohne die Durchsatzanforderungen des vollständigen volumetrischen Scannens benötigen.
3D-CCI-Systeme sollen bis 2031 mit einer CAGR von 10,87 % wachsen. Ihre Einführung ist mit dem zunehmenden Einsatz von Silikon- und Hybridchemikalien in Elektrofahrzeug- und Luft- und Raumfahrtanwendungen verbunden. Strukturiertes Licht, Laserinterferometrie und die LIFT-Technologie von Koh Young können die Dicke messen, ohne von der UV-Fluoreszenzintensität abhängig zu sein. Silikonbeschichtungen können eine schwache und inkonsistente Fluoreszenz erzeugen, was die Verwendung konventioneller 2D-Methoden einschränkt. Die Marktgröße für 3D-Systeme im Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken wird daher mehr durch funktionale Inspektionsbedürfnisse als durch eine Präferenz für Premium-Funktionen angetrieben. Höhenkarten und Dickendistributionsdaten können auch Rückmeldungen an Beschichtungsapplikatoren liefern. Dieses Feedback unterstützt eine geschlossene Prozesskontrolle, die 2D-Systeme nicht bieten können. Dies ermöglicht es Produktionsteams, Applikationsergebnisse über Leiterplatten mit einer gemeinsamen dimensionalen Referenz zu vergleichen. Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken bewegt sich daher in Richtung Messmethoden, die für anspruchsvolle Beschichtungsmaterialien geeignet sind.



Nach Komponente:
Hardware sichert den Umsatz, während Software Lieferanten differenziertHardware entfiel im Jahr 2025 auf einen Anteil von 63,47 % am Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken. Diese Kategorie umfasst optische Module, UV-LED-Arrays, Kameras, Fördermechanismen und Dickenmessköpfe. Beschichtungsinspektionsgeräte erfordern spezialisierte optische und mechanische Arbeit. UV-LED-Leistungssteuerung, Kalibrierung von Schrägansichtkameras und Sensorintegration sind wichtige Hardwareanforderungen. Diese Merkmale sind schwieriger schnell zu standardisieren als allgemeine Inspektionselemente. Hardware bleibt daher die wichtigste Umsatzbasis für Systemlieferanten. Dienstleistungen bilden die dritte Komponentengruppe und umfassen Installation, Kalibrierung, Rezeptunterstützung und Wartungsverträge. Kunden mit großen installierten Basen suchen zunehmend nach laufender Leistungsunterstützung anstelle einzelner Servicebesuche.
Software soll bis 2031 mit einer CAGR von 11,79 % wachsen. KI-gestützte Programmierung, automatisierte Fehlerklassifizierung und Manufacturing-Execution-System-Analysen sind zentrale Wettbewerbsbereiche. Viscom stellte vAI ProVision auf der Productronica 2025 vor, um funktionale 3D-AOI- und CCI-Programme mit begrenztem Bedienereinsatz zu generieren. Schnellere Programmerstellung ist neben der Erkennungsempfindlichkeit zu einem Kaufkriterium geworden. Lieferanten, die Fehlalarme reduzieren und die Rezeptqualifizierung verkürzen, können Kundenbeziehungen über Hardware-Erneuerungszyklen hinaus aufrechterhalten. Software kann daher zu einem eigenständigen Differenzierungsmerkmal werden, anstatt nur ein gebündeltes Systemmerkmal zu sein. Dies schafft auch einen Weg für Software-Overlay-Anbieter, die keine Inspektionsgeräte herstellen. Bessere Software kann Technikern helfen, konsistente Inspektionskriterien über wechselnde Produktprogramme hinweg anzuwenden. Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken legt daher mehr Wert auf Programmierarbeitsabläufe, die den Ingenieuraufwand reduzieren.
Nach Bereitstellung und Integration:
Beschichtungslinie-integrierte Systeme setzen den ProduktionsstandardInline-Beschichtungslinie-integrierte Systeme hielten im Jahr 2025 einen Anteil von 46,83 % und sollen bis 2031 mit einer CAGR von 10,67 % wachsen. Dieses Format ersetzt Offline- und Standalone-Optionen, da Hersteller Linien für kontinuierlichen Durchsatz und verbundenen Datenfluss neu gestalten. Diese Systeme werden unmittelbar nach dem Beschichtungsapplikator installiert. Sie können nasse oder teilweise ausgehärtete Beschichtungen inspizieren, bevor Leiterplatten in einen UV-Härtungsofen eintreten. Standalone- und Offline-Systeme können auf diesen Punkt nicht auf dieselbe Weise zugreifen, ohne den Prozess zu unterbrechen. Diese Fähigkeit macht die Integration in Situationen wertvoll, in denen sofortige Korrekturmaßnahmen entscheidend sind. Das Format kombiniert daher die führende Position mit der schnellsten prognostizierten Expansion innerhalb der Bereitstellungsoptionen.
Inline-Standalone-Systeme werden zu Oberflächenmontagetechnologie-Linien hinzugefügt, sind aber nicht mechanisch mit dem Beschichtungsapplikator verbunden. Sie bieten einen Zwischenansatz für EMS-Anbieter, die bestehende Layouts verbessern, ohne die gesamte Beschichtungslinie neu aufzubauen. Offline- und Tischsysteme eignen sich gut für die Ingenieurvalidierung und Erstmusterprüfungen gemäß IPC-CC-830C. Ihr geringerer Durchsatz begrenzt ihre Rolle in der Serienproduktion. Sie unterstützen weiterhin die Beschichtungschemikalienqualifizierung, bevor ein Programm auf die Linie geht. Die gleichzeitige doppelseitige Inspektion kann die Notwendigkeit entfallen lassen, tauchbeschichtete Leiterplatten zu wenden. Dies kann die Zykluszeit für dicke Leiterplatten und Baugruppen mit Durchsteckkomponenten reduzieren. Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken erfordert weiterhin jedes Bereitstellungsformat, da Fertigungsstandorte unterschiedliche Linienkonfigurationen haben. Die Wahl hängt davon ab, ob der Kunde sofortiges Prozessfeedback, flexible Linienänderungen oder Laborvalidierung benötigt.
Nach primärer Inspektionsfähigkeit:
Fehlerinspektion führt, während Dickenverifizierung an Bedeutung gewinntDie Fehlerinspektion entfiel im Jahr 2025 auf den größten Anteil von 38,27 %. Sie umfasst die Erkennung von Lunkern, Blasen, Spritzern, Orangenhautstruktur, Kratzern und Verletzungen von Sperrzonenbereichen. Diese Fehler stehen in engem Zusammenhang mit den IPC-A-610-Akzeptanzbedingungen. Abdeckungs- und Anwesenheitsinspektion bestätigt, dass die Beschichtung in den geplanten Bereichen vorhanden ist. Sie bleibt relevant für hochvolumige Verbraucherprodukte, bei denen keine dimensionale Verifizierung erforderlich ist. Multifunktionale CCI-Systeme kombinieren Fehlererkennung, Abdeckungskartierung und Dickenmessung in einem Durchgang. Luft- und Raumfahrt- sowie Verteidigungskunden verwenden diese Systeme, wenn ein einzelner Inspektionsnachweis für die Produktionsdokumentation benötigt wird.
Die Beschichtungsdickeninspektion soll bis 2031 mit einer CAGR von 11,43 % wachsen. IPC-CC-830C spezifiziert minimale Trockenfilmdicken von 25 µm bis 210 µm, abhängig von der Beschichtungschemikalie. Die UV-Fluoreszenzintensität kann die Dicke nur dort anzeigen, wo die Prozessbedingungen eng kontrolliert werden. Viskosität, Applikationsgeschwindigkeit und Tracerkonzentration können diese Beziehung in der Produktion schwächen. Die Marktgröße für Dickenverifizierung im Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken wird durch Inspektionsmethoden unterstützt, die unabhängig von Fluoreszenz arbeiten. OCT-basierte Systeme, interferometrische Plattformen und LIFT-basierte Messung unterscheiden sich durch Messunabhängigkeit. Dies verlagert den Wettbewerb von der Bildauflösung allein hin zur wiederholbaren Dickenverifizierung. Es gibt Kunden auch eine klarere Grundlage für die Überprüfung von Dickenergebnissen über wechselnde Materialien und Anwendungen hinweg. Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken erfordert zunehmend wiederholbare Messungen, bei denen die dimensionale Konformität zentral für die Anwendung ist.

Nach Endverbraucherbranche:
Automobilindustrie liefert Volumen, während Luft- und Raumfahrt sowie Verteidigung die Anforderungen erhöhenDie Automobilindustrie hielt im Jahr 2025 einen Anteil von 24,73 %. Die Nachfrage kam von beschichteten Steuergeräten, Batteriemanagementsystemen und ADAS-Steuerungsleiterplatten, die von Tier-1-Lieferanten produziert wurden. Diese Lieferanten arbeiten unter IATF-16949-Qualitätssystemen und müssen hohe Leiterplattenvolumina verwalten. Unterhaltungselektronik bildet auch eine separate Nachfragegruppe, die Smartphones, Wearables und Internet-der-Dinge-Sensoren umfasst. Hersteller in dieser Gruppe legen größeren Wert auf feuchtigkeitsbedingte Feldausfälle im Zusammenhang mit selektiven Beschichtungslücken. Industrielle Nutzer wenden CCI-Systeme auf Fabrikautomatisierungssteuerungen, Leistungsumwandlungsgeräte und Motorantriebe an. Lange Gerätelebenszyklen erhöhen die Kosten für den Feldaustausch und unterstützen die Inspektion.
Luft- und Raumfahrt sowie Verteidigung sollen bis 2031 mit einer CAGR von 10,93 % wachsen. Viele Verteidigungsprogramme verwenden weiterhin MIL-I-46058C als Qualifizierungsreferenz, wobei IPC-CC-830C als akzeptiertes kommerzielles Äquivalent verwendet wird. Rückverfolgbarkeitsanforderungen pro Leiterplatte können bei hohem Volumen nicht durch manuelle UV-Inspektion erfüllt werden. Medizinische Geräte, einschließlich Diagnosesysteme, Infusionspumpen und tragbare Monitore, können ebenfalls Klasse-3-Handwerksqualität erfordern. Marine- und Energieanwendungen umfassen Offshore-Wechselrichter und Elektronik für erneuerbare Energien, die Salznebelexposition ausgesetzt sind. Kommunikations- und Netzwerknutzer erweitern den Einsatz von Beschichtungen auf Outdoor-5G-Funkanlagen, wo Feuchtigkeitseintritt die Zuverlässigkeit beeinträchtigt. Luft- und Raumfahrtkonten evaluieren auch hyperspektrale und multispektrale Methoden, um das Vorhandensein von Beschichtungen und ihren Aushärtungszustand zu verifizieren. Diese Anwendungen bevorzugen detaillierte Aufzeichnungen, da ein Beschichtungsergebnis Teil einer umfassenderen Zuverlässigkeitsanforderung ist. Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken bedient vielfältige Endverbraucherbedürfnisse mit unterschiedlichen Inspektionsfähigkeiten.
Geografische Analyse
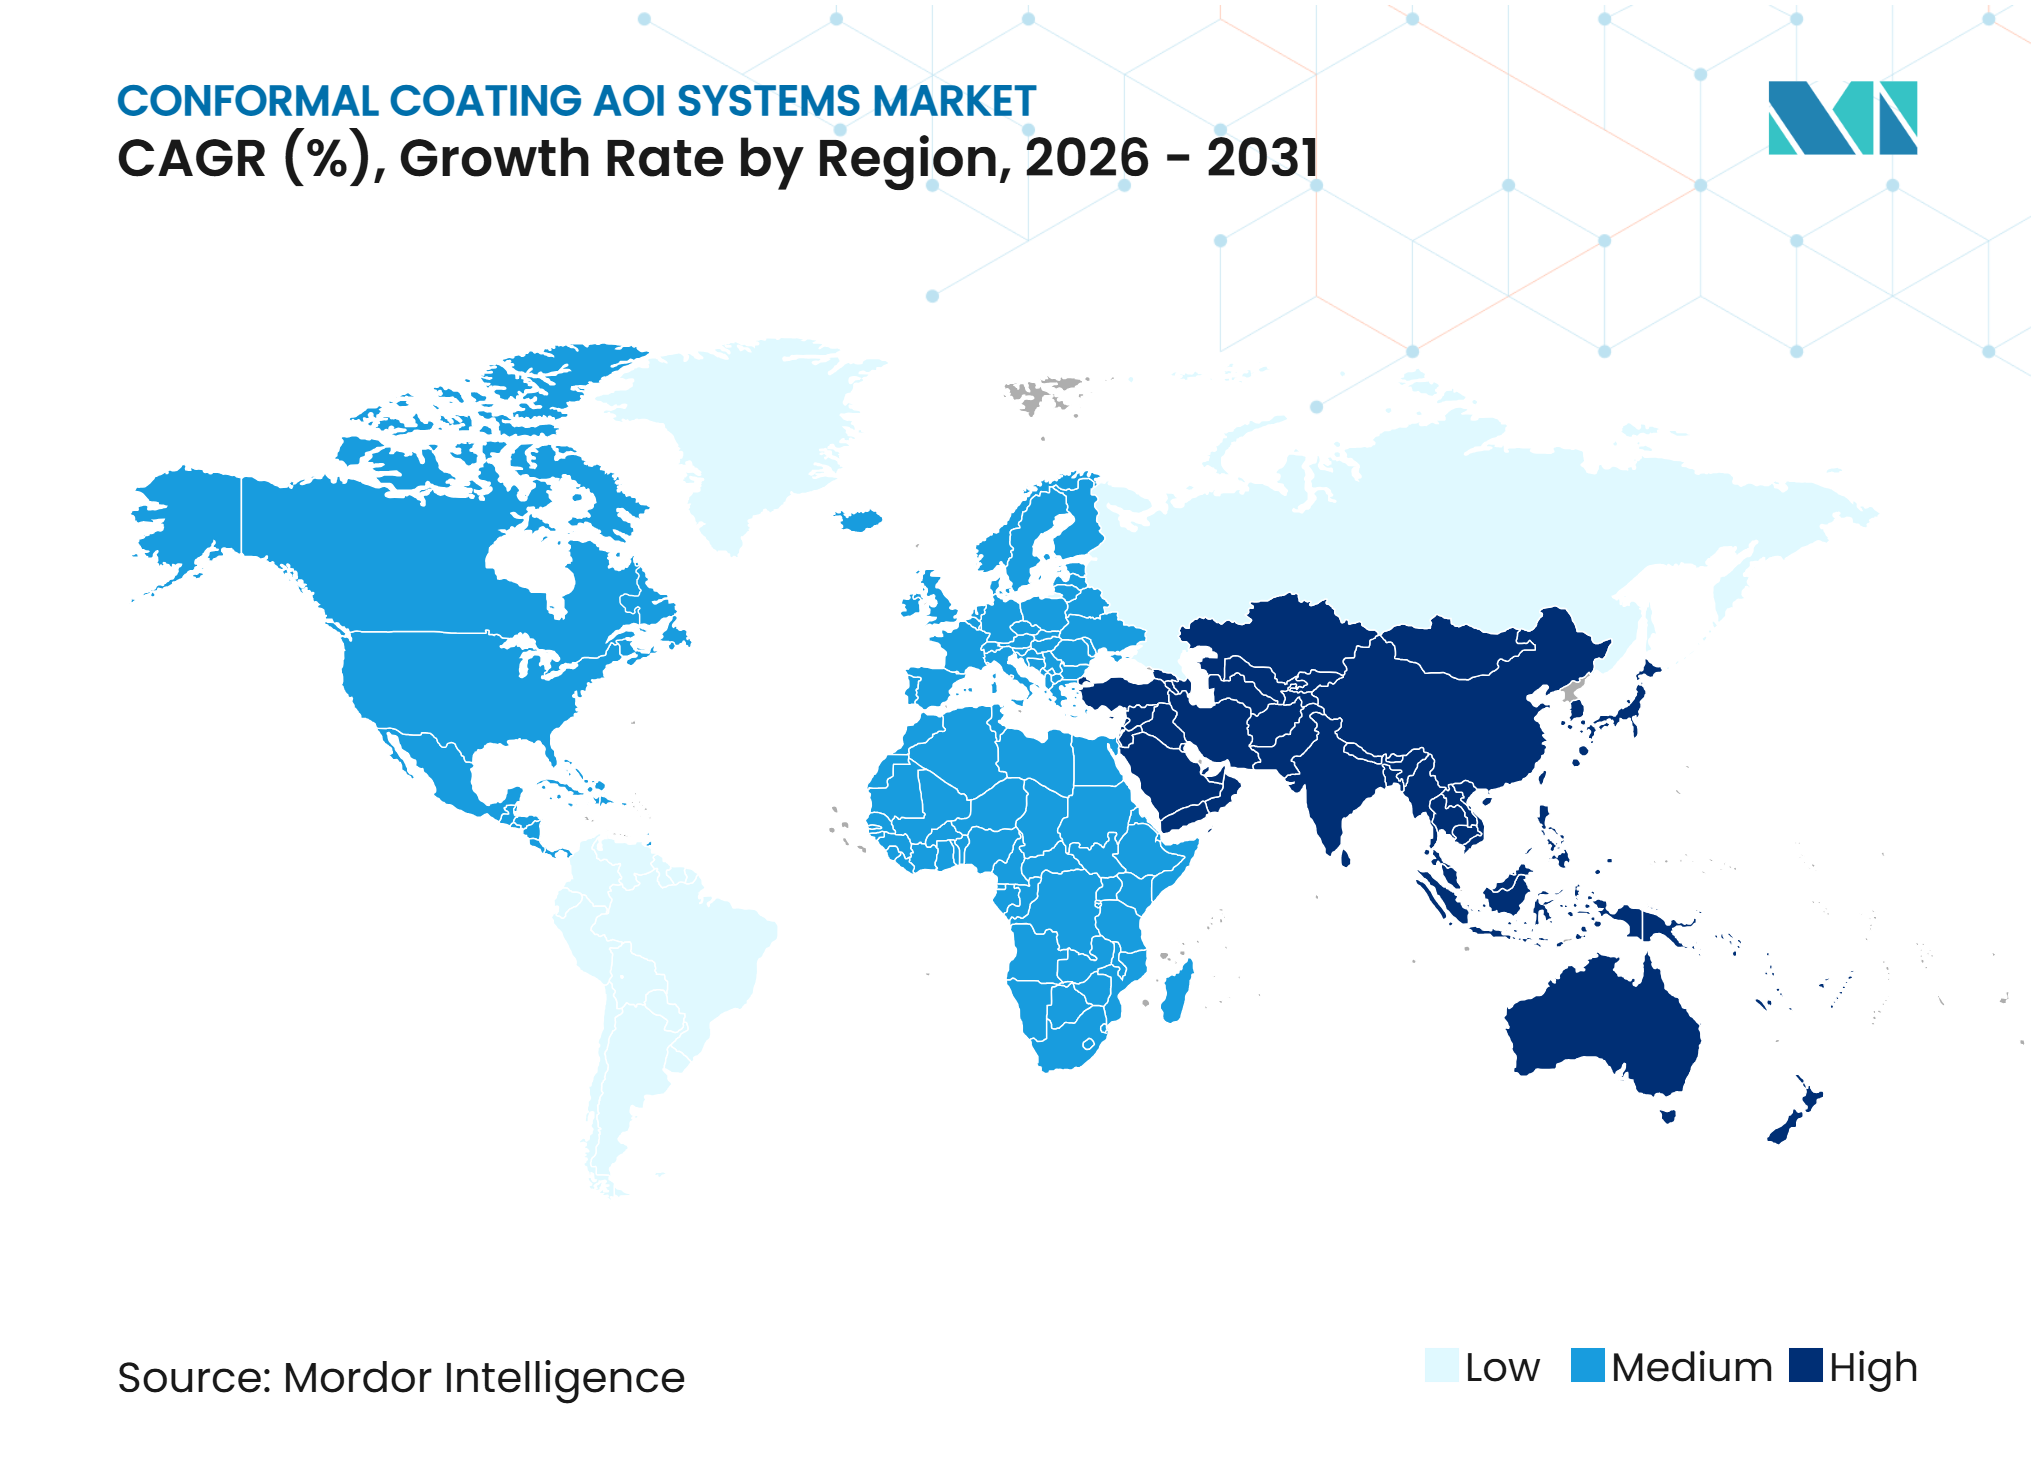
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 45,37 % am Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken und soll bis 2031 mit einer CAGR von 10,17 % wachsen. Chinas Elektronikmontagebasis und die expandierende Lieferkette für Elektrofahrzeuge unterstützen eine konzentrierte Nachfrage nach Inline-Inspektion an Tier-1-Automobil-Leiterplattenstandorten. Südkorea trägt zur Präzisionskomponentenproduktion bei, und Japan fügt strenge Qualitätsmanagementsanforderungen hinzu. Vietnam, Thailand und Malaysia sind aufstrebende Elektronikhubs, die zur regionalen Nachfrage beitragen. Indien baut PCB-Montagekapazitäten durch das Production-Linked-Incentive-Programm auf. Exportorientierte Montageprogramme in Automobilqualität beginnen, Inline-Beschichtungsinspektion einzuführen.
Chinesische Lieferanten, darunter MagicRay, Xinnuo Electronic und JUTZE Intelligence Technology, konkurrieren in kostenempfindlichen mittleren Anwendungen. MIRTEC, ViTrox, UniEye und Koh Young zielen mit 3D-Plattformen und KI-gestützter Programmierung auf Premium-Exportkunden ab. Die Präsenz von Koh Young auf der Productronica India 2026 spiegelt die Aufmerksamkeit der Lieferanten auf die aufkommende subregionale Nachfrage wider.[3] Europa ist der zweitgrößte regionale Markt. Deutschland, die Tschechische Republik und Polen tragen zur Automobilnachfrage bei, während das Vereinigte Königreich, Frankreich und Deutschland die Luft- und Raumfahrtnachfrage unterstützen. Deutsche Tier-1-Lieferanten verfügen über eine ausgereifte installierte Basis und konzentrieren sich auf 3D-Messung und KI-gestützte Rezeptverwaltungs-Upgrades.
Die neuen Aufträge von Viscom im ersten Halbjahr 2026 stiegen um 30,2 % auf 55.715 Tausend EUR (61,3 Millionen USD). Der Auftragsbestand stieg im Jahresvergleich um 62,2 % auf 37.963 Tausend EUR (41,8 Millionen USD). Nordamerika wird durch die US-amerikanische Verteidigungselektronikproduktion und die damit verbundenen Dokumentationsanforderungen unterstützt. Kanada fügt Luft- und Raumfahrtnachfrage nach hochpräzisen Systemen mit Rückverfolgbarkeitsfunktionen hinzu. Mexiko generiert Nachfrage von Tier-1-Lieferanten, die nordamerikanische Elektrofahrzeugprogramme bedienen. Südamerika befindet sich noch in einem früheren Stadium, wobei die Freihandelszone Manaus in Brasilien die anfängliche Nachfrage in Automobilqualität unterstützt. Der Nahe Osten und Afrika bleiben klein, aber stabil, angeführt von Verteidigungsmodernisierung, Telekommunikationsinvestitionen und industrieller Elektronikaktivität.
Wettbewerbslandschaft
Marktkonzentration
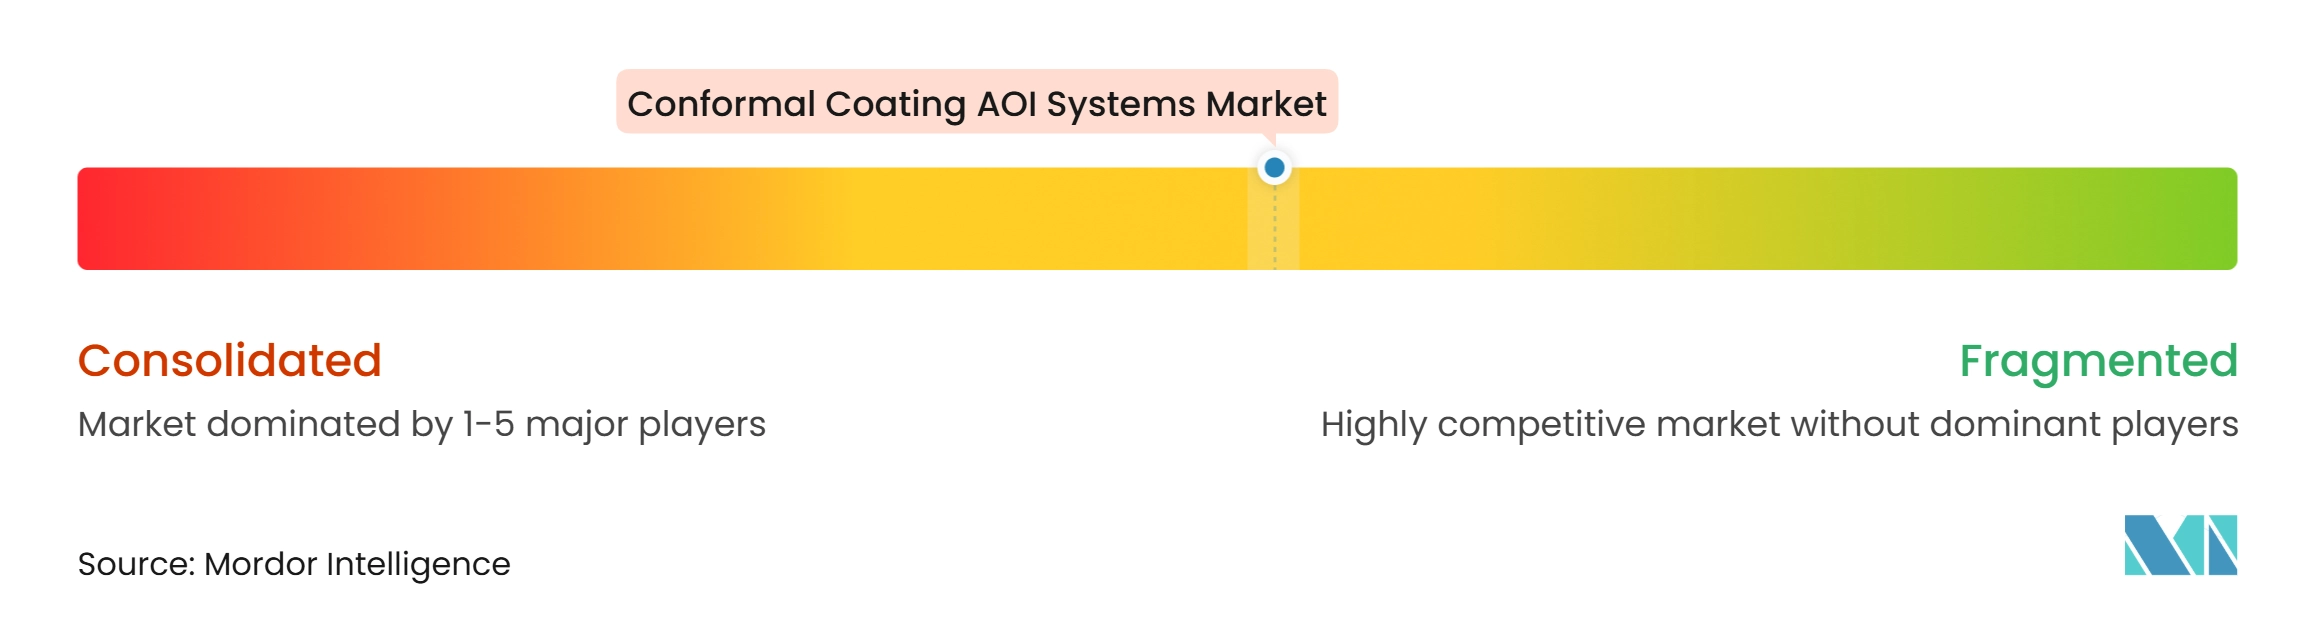
Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken weist eine mäßig fragmentierte Wettbewerbsstruktur auf. Lieferanten differenzieren sich zunehmend durch Software-Intelligenz statt durch optische Hardware allein. Viscom SE und GÖPEL electronic haben etablierte Positionen in Präzisions-Automobil- und Luft- und Raumfahrtkonten. Ihre Metrologie-Genauigkeit und die Ausrichtung an Standards unterstützen das Kundenvertrauen in die sicherheitskritische Produktion. Koreanische und südostasiatische Anbieter konkurrieren in mittleren Anwendungen mit 3D-Sensorplattformen und KI-basierter Programmierung. Die Lücke in der Programmierfähigkeit verringert sich, da Lieferanten sich auf dieselbe Rezepterstellungsbeschränkung konzentrieren. Der Markt hat keinen einzelnen Lieferanten mit einer entscheidenden Position in jeder Endverbraucherkategorie.
Viscom stellte vAI ProVision auf der Productronica 2025 vor. Das Werkzeug generiert einsatzbereite 3D-AOI- und AXI-Programme mit begrenztem Bedienereinsatz, was Hochmix- und Neuprodukteinführungs-Arbeitslasten adressiert. Koh Young präsentierte die Neptune-C+-Plattform auf der IPC APEX EXPO 2026. Die Plattform verwendet LIFT-Technologie für zerstörungsfreie 3D-Messung von Schutzlacken und dosierten Materialien. ViTrox stellte im August 2025 die Systeme V510Ai R, V510Ai ST und V510Ai DST vor und fügte KI-Smart-Programmierung, generative KI-3D-Simulation und CAD-freie Rezepterstellung hinzu. Diese Schritte zeigen, dass Lieferanten versuchen, die Einrichtungszeit zu verkürzen und gleichzeitig die Inspektionsfähigkeiten zu erweitern.
Die Verifizierung von ultradünnen Filmen und Silikon bleibt ein Bereich, in dem konventionelle 2D-UV-Plattformen auf technische Grenzen stoßen. Multifunktionale Inline-Systeme, die Beschichtungsprüfungen mit der Endmontageprüfung kombinieren, können auch den Platzbedarf und die Geräteausgaben für EMS-Anbieter reduzieren. ViTrox's V510Ai R kombiniert Beschichtungs- und Endmontageinspektion in einem einzigen Robotersystem. Koh Youngs LIFT-Ansatz konzentriert sich auf transparente Materialien, die durch UV-Fluoreszenz allein schwer zu messen sind. Software-Spezialisten, die Deep-Learning-Fehlerklassifizierung verwenden, können einen weiteren Wettbewerbsweg bieten, ohne dedizierte Hardware herzustellen. Produkt- und Software-Einführungen durch wichtige Lieferanten von 2025 bis September 2026 zeigen anhaltende Investitionen in diesem Bereich.
Branchenführer im Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken
-
Viscom AG
-
GÖPEL electronic GmbH
-
MIRTEC CO., LTD.
-
Pemtron Corporation
-
PARMI Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken Unternehmen in diesem Bericht
- Viscom AG
- GÖPEL electronic GmbH
- PARMI Co., Ltd.
- Pemtron Corporation
- MIRTEC CO., LTD.
- ViTrox Corporation Berhad
- Saki Corporation
- Test Research, Inc.
- Seica S.p.A.
- Koh Young Technology Inc.
- CyberOptics Corporation
- Machine Vision Products, Inc.
- Axxon-Mycronic
- UniEye AB
- JUTZE Intelligence Technology Co., Ltd.
- MEK Europe BV
- MagicRay Technology Co., Ltd.
- Xinnuo Electronic Technology Co., Ltd.
- ALeader Tech Co., Ltd.
- MAKER-RAY Technology
Neueste Industrielle Entwicklungen in Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken
- Juli 2026: Viscom SE gab in seinem Zwischenbericht für das erste Halbjahr 2026 bekannt, dass die Neuaufträge um 30,2 % auf 55.715 Tausend EUR (61,3 Millionen USD) gestiegen sind, wobei der Auftragsbestand im Jahresvergleich um 62,2 % auf 37.963 Tausend EUR (41,8 Millionen USD) zunahm. Das Unternehmen nannte die Inline-CT-Inspektion von Batteriezellen als wichtigen Auftragsantreiber und bestätigte seine Jahresprognose 2026. KI-gestützte Softwarelösungen, darunter vAI ProVision und die digitale Plattform vConnect, wurden als langfristige Wachstumsvektoren positioniert.
- März 2026: Koh Young präsentierte die Neptune-C+-True-3D-Inspektionsplattform auf der IPC APEX EXPO 2026. Die Plattform demonstrierte zerstörungsfreie, hochauflösende 3D-Messung von Schutzlacken und dosierten Materialien durch LIFT-Technologie. Sie identifizierte Blasen, Risse und Dickenabweichungen bei transparenten Materialien ohne Abhängigkeit von UV-Fluoreszenz.
- März 2026: Viscom SE präsentierte vAI ProVision und die iX7059-PCB-Inspektions-XL auf der IPC APEX EXPO 2026. vAI ProVision generiert automatisch AOI-Inspektionsprogramme und reduziert die Einrichtungszeit für Hochmix- und EMS-Umgebungen. Die iX7059 XL erweitert die 3D-Röntgeninspektion auf Baugruppen bis zu 200 kg und 2 Meter Länge.
- April 2025: ViTrox brachte das V510Ai-R-Smart-Roboter-Visionssystem, V510Ai ST und V510Ai DST Smart-3D-AOI-Systeme aus Penang, Malaysia, auf den Markt. Die Systeme fügten KI-Smart-Programmierung, generative KI-3D-Simulation und CAD-freie 5-Minuten-Rezepterstellung hinzu. Das V510Ai DST erhielt den NPI-Award 2025 von Circuit Assembly.
Globaler Berichtsumfang des Marktes für Systeme zur automatisierten optischen Inspektion von Schutzlacken
Der Markt für automatisierte optische Inspektionssysteme für Schutzlacke, auch als Markt für Schutzlack-Inspektionssysteme (CCI-Systeme) bezeichnet, umfasst die Umsätze aus dem Verkauf von bildgebenden Inspektionssystemen sowie der zugehörigen Software und Dienstleistungen, die speziell entwickelt oder konfiguriert wurden, um die Qualität von Schutzlacken zu verifizieren, die auf Leiterplattenbaugruppen und andere elektronische Baugruppen aufgetragen werden. Für diese Studie wird ein automatisiertes optisches Inspektionssystem für Schutzlacke als eine automatisierte oder halbautomatisierte Maschinenvision-Plattform definiert, die optische Beleuchtung verwendet, um Beschichtungsattribute auf beschichteten Baugruppen ohne physischen Kontakt zu erkennen, zu messen und zu klassifizieren, und die ein automatisiertes Bestanden/Nicht-bestanden- oder Messergebnis gegenüber einer definierten Prozessspezifikation liefert.
Der Marktbericht für Systeme zur automatisierten optischen Inspektion von Schutzlacken ist segmentiert nach Systemarchitektur (2D-optische CCI-Systeme, 3D-CCI-Systeme und hybride 2D/3D-CCI-Systeme), Komponente (Hardware, Software und Dienstleistungen), Bereitstellung und Integration (Inline-Standalone-Systeme, Inline-Beschichtungslinie-integrierte Systeme und Offline-/Tischsysteme), primärer Inspektionsfähigkeit (Abdeckungs-/Anwesenheitsinspektion, Fehlerinspektion, Beschichtungsdickeninspektion und multifunktionale CCI-Systeme), Endverbraucherbranche (Automobilindustrie, Unterhaltungselektronik, Luft- und Raumfahrt sowie Verteidigung, Industrie, Medizin, Marine und Energie, Kommunikation und Netzwerke sowie andere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| 2D-optische CCI-Systeme |
| 3D-CCI-Systeme |
| Hybride 2D/3D-CCI-Systeme |
| Hardware |
| Software |
| Dienstleistungen |
| Inline-Standalone-Systeme |
| Inline-Beschichtungslinie-integrierte Systeme |
| Offline-/Tischsysteme |
| Abdeckungs-/Anwesenheitsinspektion |
| Fehlerinspektion |
| Beschichtungsdickeninspektion |
| Multifunktionale CCI-Systeme |
| Automobilindustrie |
| Unterhaltungselektronik |
| Luft- und Raumfahrt sowie Verteidigung |
| Industrie |
| Medizin |
| Marine und Energie |
| Kommunikation und Netzwerke |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Systemarchitektur | 2D-optische CCI-Systeme | ||
| 3D-CCI-Systeme | |||
| Hybride 2D/3D-CCI-Systeme | |||
| Nach Komponente | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Bereitstellung und Integration | Inline-Standalone-Systeme | ||
| Inline-Beschichtungslinie-integrierte Systeme | |||
| Offline-/Tischsysteme | |||
| Nach primärer Inspektionsfähigkeit | Abdeckungs-/Anwesenheitsinspektion | ||
| Fehlerinspektion | |||
| Beschichtungsdickeninspektion | |||
| Multifunktionale CCI-Systeme | |||
| Nach Endverbraucherbranche | Automobilindustrie | ||
| Unterhaltungselektronik | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Industrie | |||
| Medizin | |||
| Marine und Energie | |||
| Kommunikation und Netzwerke | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken?
Der Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken wurde im Jahr 2025 auf 127,41 Millionen USD geschätzt, wird für 2026 auf 136,63 Millionen USD geschätzt und soll bis 2031 207,43 Millionen USD erreichen. Die Prognose entspricht einer CAGR von 8,71 % für 2026–2031. Die Schätzung ist in USD ausgedrückt und umfasst Hardware, Software und Dienstleistungen für die Schutzlackinspektion.
Was treibt die Nachfrage nach Schutzlack-Inspektionssystemen an?
Höhere Leiterplattendichte, Fahrzeugelektrifizierung, Zuverlässigkeitsanforderungen und der Wechsel von manuellen UV-Prüfungen zur Inline-Inspektion unterstützen die Nachfrage. Der Einsatz von Silikon- und Hybridbeschichtungen erhöht auch den Bedarf an fluoreszenzunabhängigen Messmethoden. Dieselben Anforderungen gelten dort, wo dichte doppelseitige Leiterplatten eine Verifizierung auf beiden Oberflächen erfordern.
Welche Systemarchitektur wächst am schnellsten?
3D-CCI-Systeme sollen bis 2031 mit einer CAGR von 10,87 % wachsen, da sie die Dicke ohne Abhängigkeit von UV-Fluoreszenz verifizieren können. Ihr Output kann auch Prozessfeedback für Beschichtungsapplikatoren unterstützen. Dies ist relevant für transparente Silikon-, Hybrid- und Dünnschichtmaterialien, die konventionelle 2D-Methoden möglicherweise nicht zuverlässig beurteilen können.
Welche Komponente wächst am schnellsten?
Software soll bis 2031 mit einer CAGR von 11,79 % wachsen, da Lieferanten in KI-gestützte Programmierung und Fehlerklassifizierung investieren. Schnellere Rezepterstellung kann den Arbeitsaufwand auf Hochmix-Produktionslinien reduzieren. Softwarefunktionen umfassen auch vernetzte Analysen und unterstützen die konsistentere Handhabung von Inspektionsentscheidungen.
Welcher Endverbrauchersektor hat den größten Anteil?
Die Automobilindustrie hielt im Jahr 2025 einen Anteil von 24,73 %, unterstützt durch beschichtete Steuergeräte, Batteriemanagementsysteme und ADAS-Steuerungsleiterplatten. Luft- und Raumfahrt sowie Verteidigung sollen bis 2031 mit einer CAGR von 10,93 % wachsen. Automobilstandorte benötigen dokumentierte Konformität auf Leiterplattenebene, während Luft- und Raumfahrt- sowie Verteidigungsprogramme anspruchsvolle Rückverfolgbarkeitserwartungen haben.
Welche Region führt die Nachfrage an?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 45,37 % und soll bis 2031 mit einer CAGR von 10,17 % wachsen. China, Südkorea, Japan und südostasiatische Fertigungszentren unterstützen die regionale Nachfrage im Markt für Systeme zur automatisierten optischen Inspektion von Schutzlacken. Indien stellt auch einen aufkommenden Nachfragestandort dar, da die lokale Leiterplattenmontagekapazität zunimmt.