
Taille et part du marché du traitement du cacao
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.23 Milliards de dollars |
| Taille du Marché (2032) | 21.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement du cacao par Mordor Intelligence
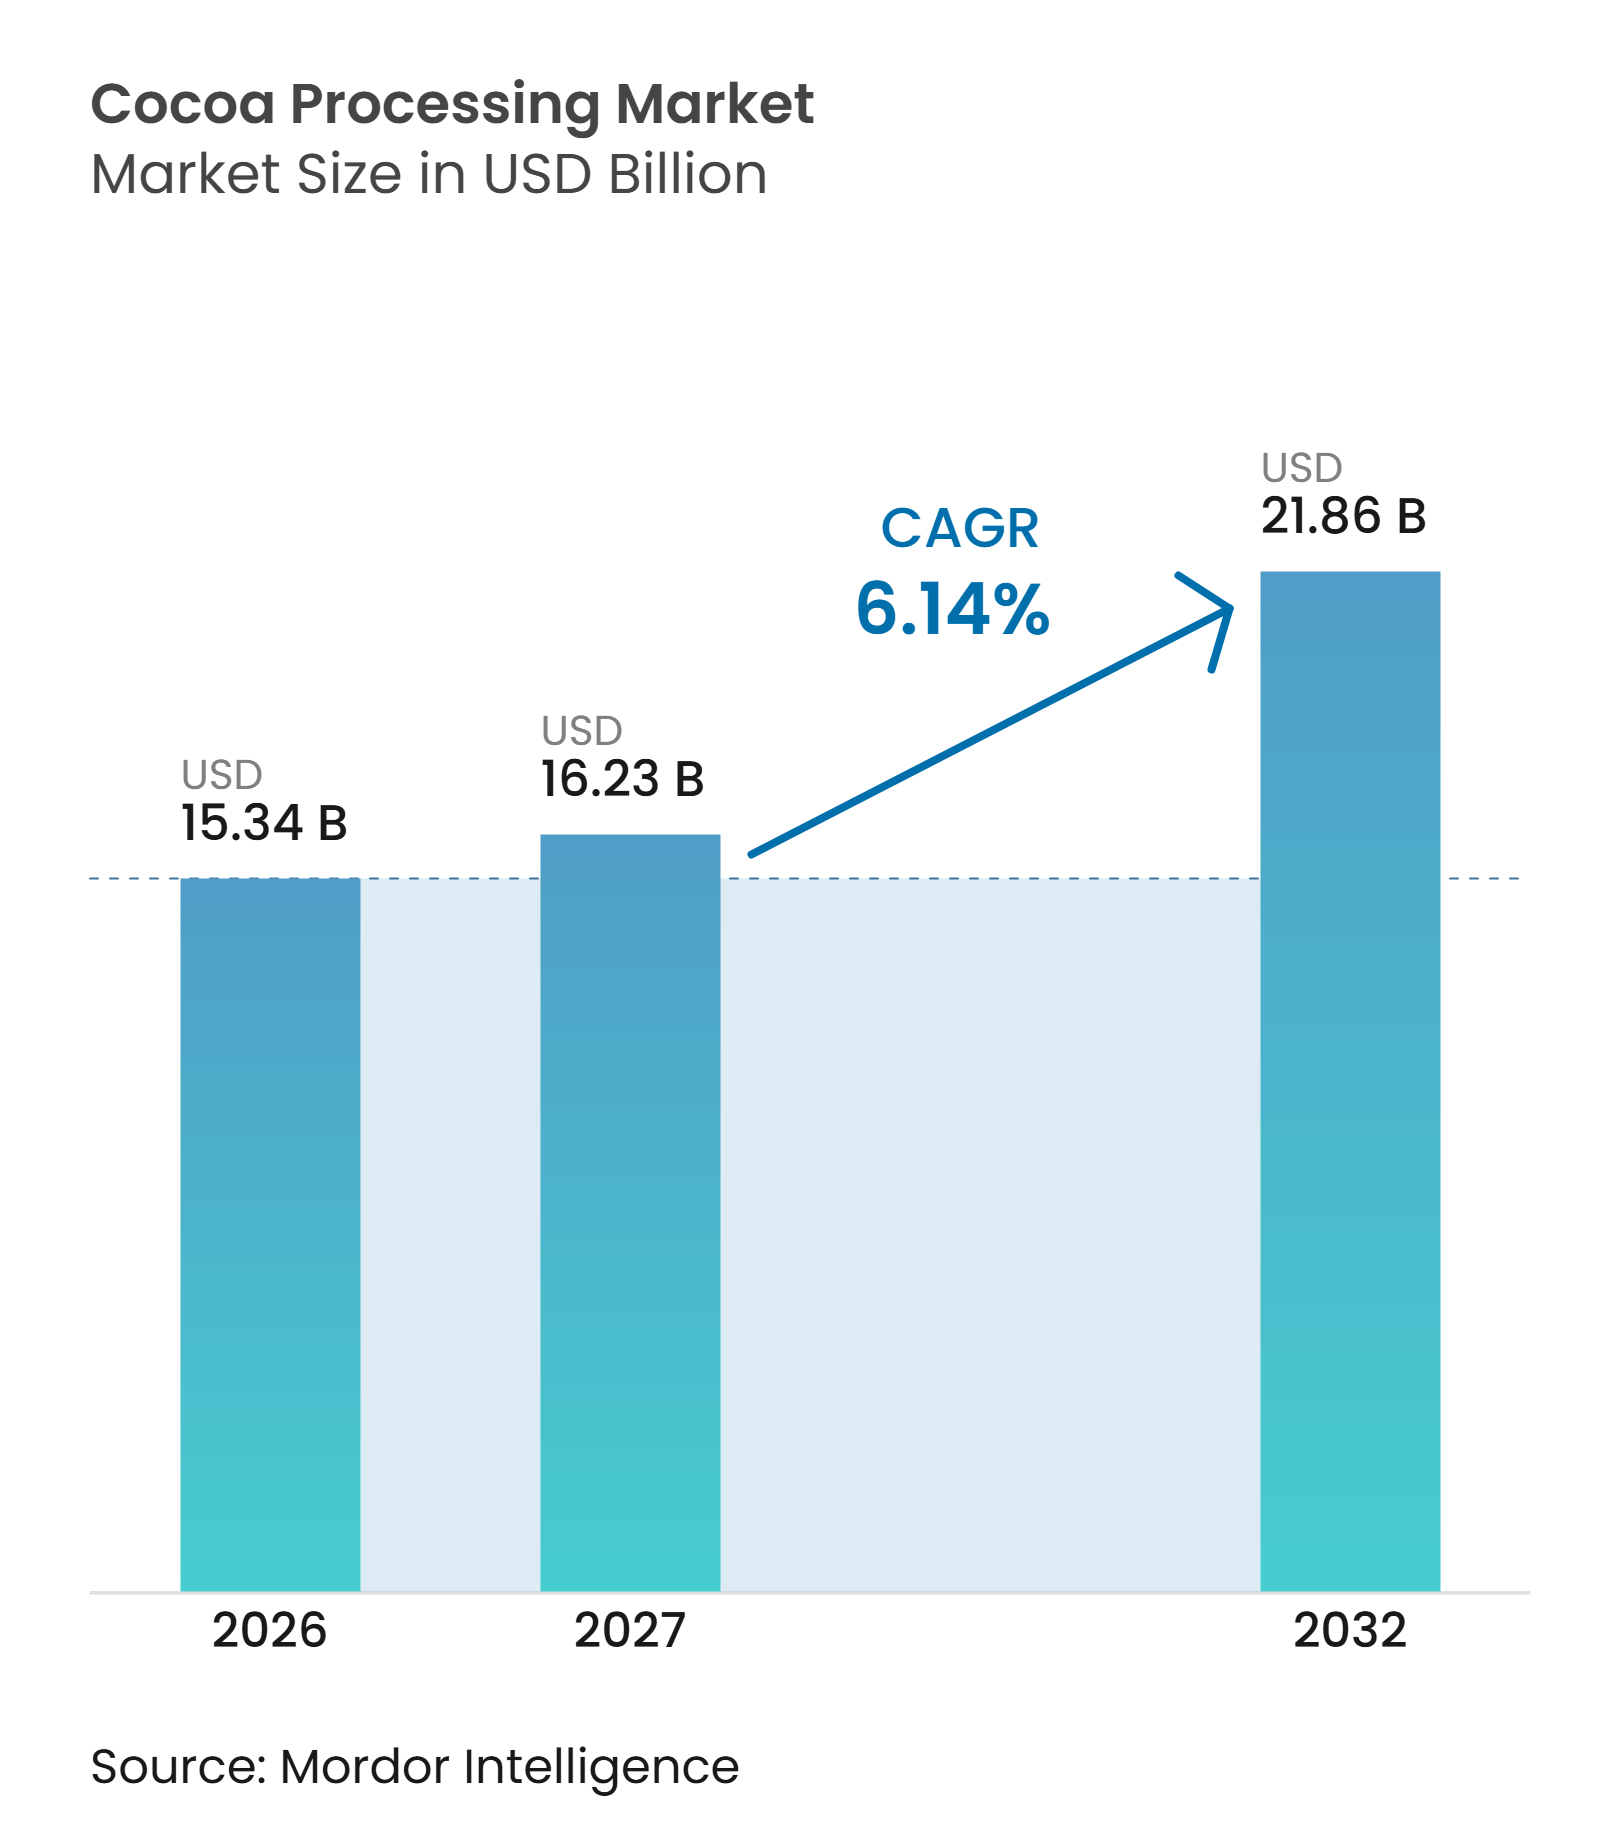
La taille du marché du traitement du cacao était évaluée à 15,34 milliards USD en 2026 et devrait croître de 16,23 milliards USD en 2027 pour atteindre 21,86 milliards USD d'ici 2032, à un CAGR de 6,14 % durant la période de prévision (2027-2032). La croissance dépend de la hausse de la consommation de chocolat dans les économies émergentes, de l'utilisation plus large des ingrédients à base de cacao dans les applications de soins personnels et pharmaceutiques, et des investissements dans les installations de traitement dans les pays producteurs de cacao. Le marché du traitement du cacao fait également face à un environnement d'approvisionnement de plus en plus exigeant, les acheteurs recherchant des chaînes d'approvisionnement traçables et sans déforestation. Les transformateurs capables de gérer l'exposition aux prix, de documenter les sources d'approvisionnement et de servir des applications à plus haute valeur ajoutée sont mieux positionnés pour capter la demande à mesure que les volumes se redressent.
Principaux enseignements du rapport
- Par type de produit, la masse de cacao détenait 38,78 % de la part du marché du traitement du cacao en 2026, tandis que la poudre de cacao devrait se développer à un CAGR de 7,23 % durant 2027-2032.
- Par type de fève, le Forastero détient 72,16 % de la part de marché en 2026, tandis que le Trinitario devrait se développer à un CAGR de 7,35 % durant 2027-2032.
- Par application, l'alimentation et les boissons détenaient 82,13 % de la part de marché en 2026, tandis que les cosmétiques et les soins personnels devraient se développer à un CAGR de 7,51 % durant 2027-2032.
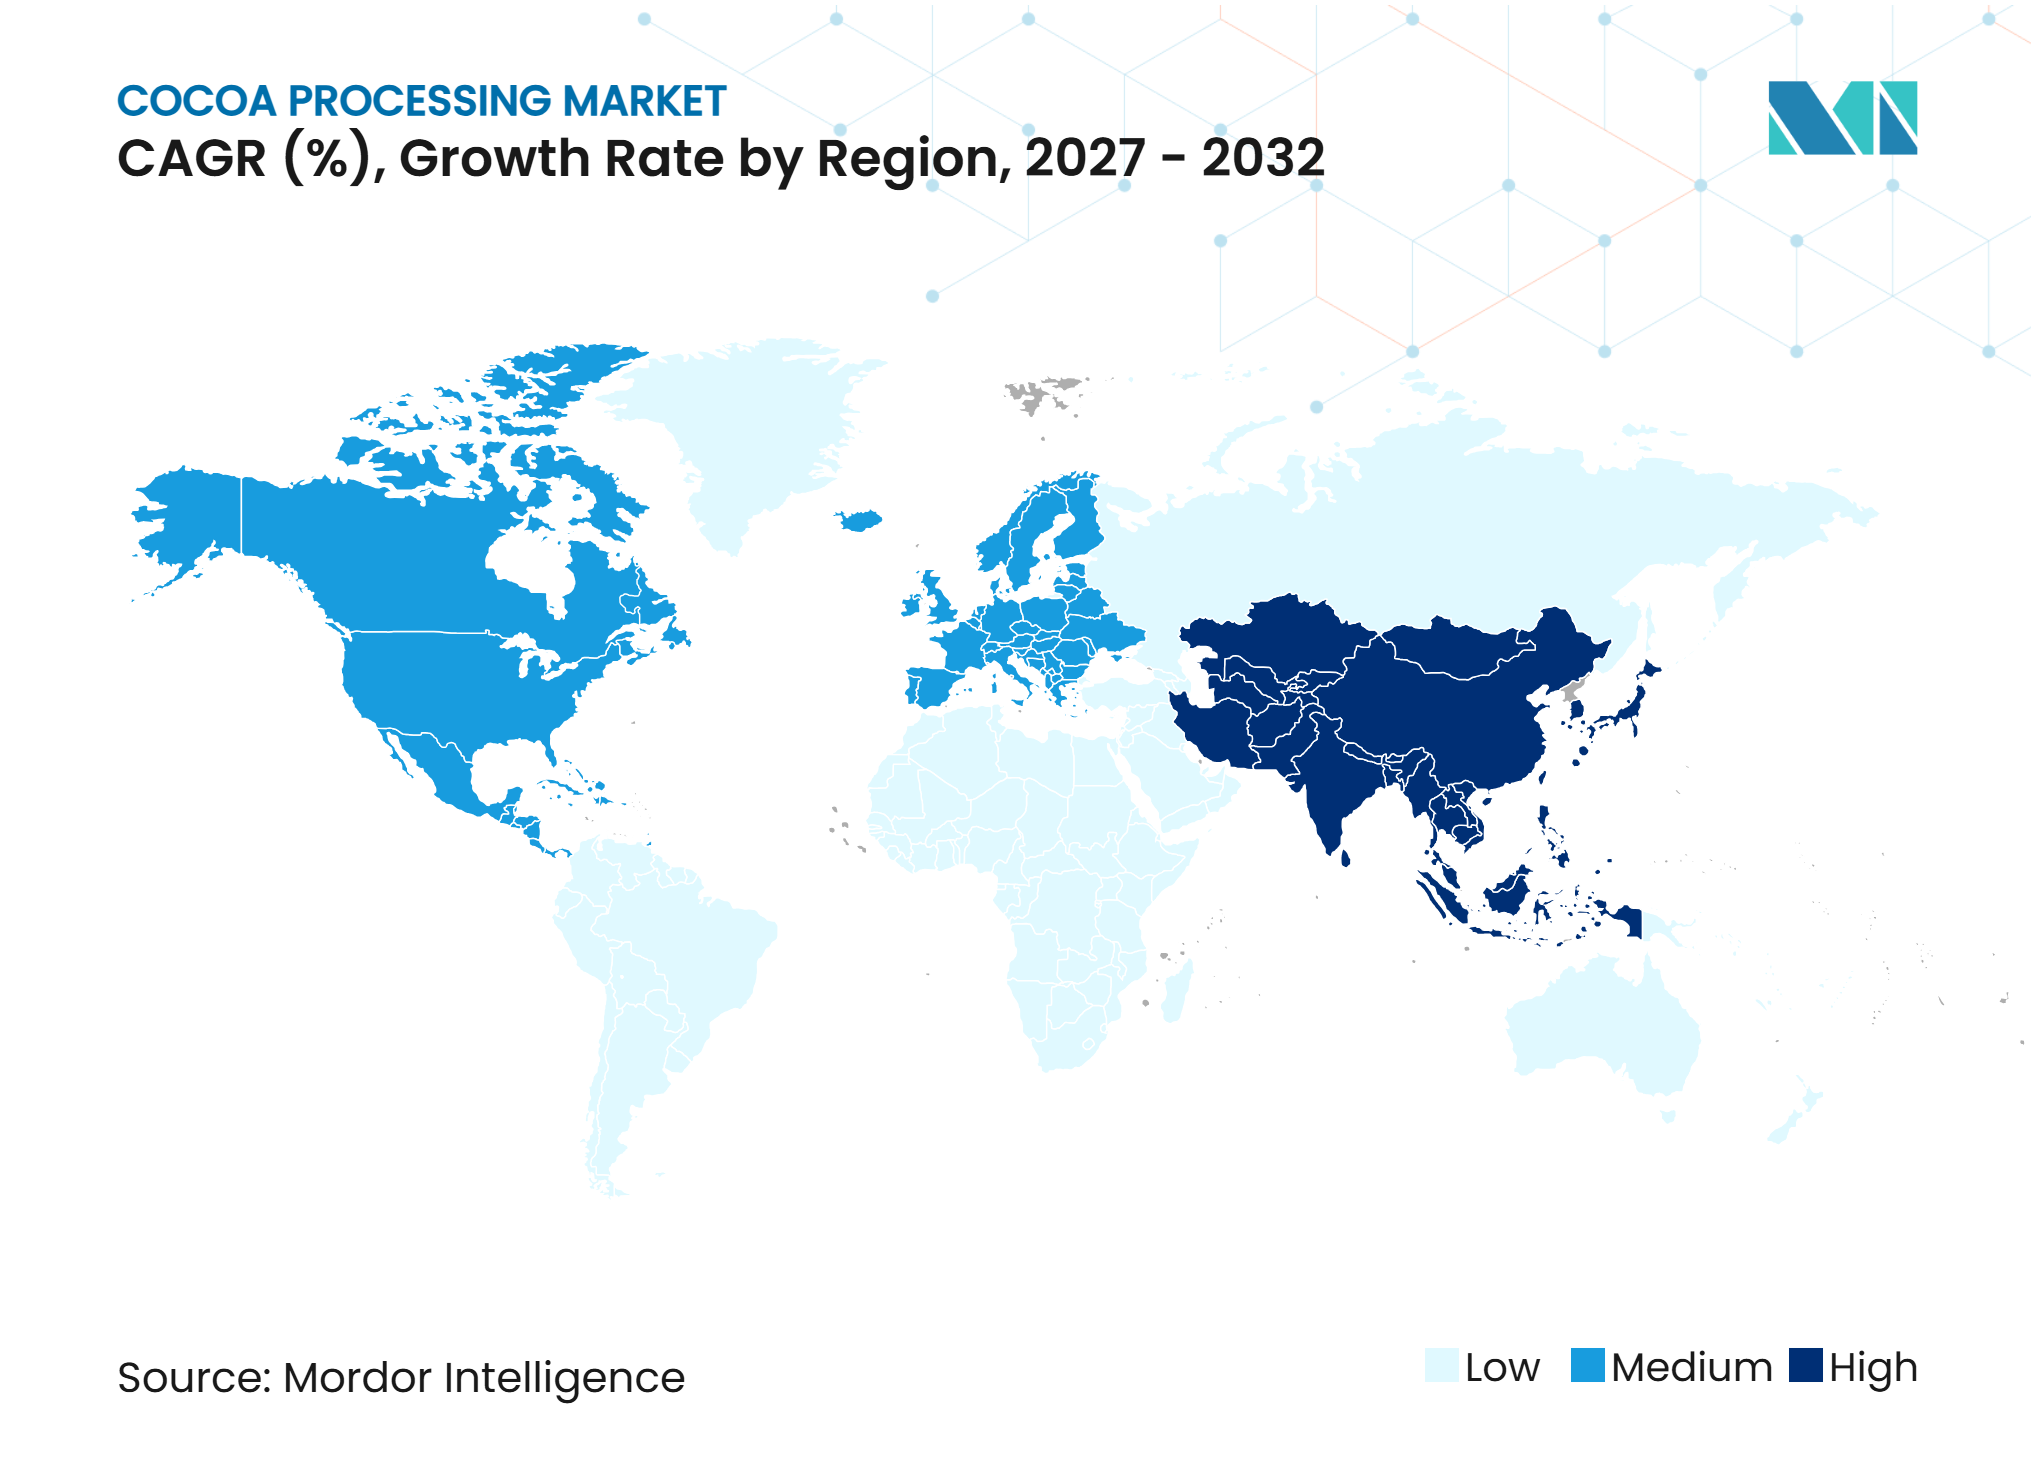
- Par géographie, l'Europe détenait 37,89 % de la part du marché du traitement du cacao en 2026, tandis que l'Asie-Pacifique devrait être la région à la croissance la plus rapide, se développant à un CAGR de 7,68 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation de chocolat et de confiseries à base de chocolat | +2.0% | Mondial, avec une forte intensité en Europe, en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion de la boulangerie industrielle et de la fabrication de desserts conditionnés | +1.5% | Mondial, porté par l'Amérique du Nord, l'Europe occidentale et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Demande croissante de boissons prêtes à consommer à base de cacao | +1.2% | Asie-Pacifique, avec des retombées en Amérique du Nord et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Expansion des applications du beurre de cacao dans les cosmétiques et les produits pharmaceutiques | +0.8% | Mondial, avec une adoption plus rapide en Asie-Pacifique et en Europe occidentale | Long terme (≥ 4 ans) |
| Investissement dans les infrastructures nationales de traitement du cacao | +0.9% | Afrique de l'Ouest, avec des répercussions en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Demande d'ingrédients de cacao traçables et certifiés | +0.6% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Consommation de chocolat et de confiseries à base de chocolat
La hausse de la consommation de chocolat et de produits de confiserie à base de chocolat soutient la demande d'ingrédients de cacao transformés, notamment la masse de cacao, le beurre de cacao et la poudre de cacao. Les fabricants utilisent ces ingrédients pour produire des tablettes de chocolat, des pralines, des chocolats fourrés et des enrobages de confiserie. Selon le Bureau australien des statistiques (ABS), la consommation de chocolat en Australie a atteint 16,4 grammes par habitant et par jour en 2024-25, soit une augmentation de 4,5 %Consommation apparente de certaines denrées alimentaires, Australie, abs.gov.au">[1]. Le chocolat représentait également 10,8 % de l'énergie alimentaire discrétionnaire disponible en 2024-25. La place prépondérante du chocolat dans l'alimentation des consommateurs soutient la demande d'ingrédients de cacao transformés auprès des fabricants de confiseries.
Expansion de la boulangerie industrielle et de la fabrication de desserts conditionnés
L'expansion de la boulangerie industrielle et de la fabrication de desserts conditionnés stimule la demande d'ingrédients de cacao transformés, notamment la poudre de cacao, la masse de cacao et le beurre de cacao. Les fabricants utilisent largement ces ingrédients dans les gâteaux, les biscuits, les brownies, les pâtisseries, les fourrages au chocolat et les enrobages de desserts. La production croissante de produits de boulangerie conditionnés standardisés nécessite des ingrédients de cacao constants pour maintenir la saveur, la couleur et la qualité des produits dans le cadre d'opérations de fabrication à grande échelle. Selon le Ministère des industries de transformation alimentaire (MoFPI), gouvernement de l'Inde, son profil du secteur de la boulangerie d'avril 2025 a identifié les biscuits, le pain, les gâteaux, les pâtisseries et les cookies comme des composantes clés de l'industrie de transformation alimentaire du paysTRANSFORMATION ALIMENTAIRE, mofpi.nic.in">[2]. Cette expansion industrielle accroît les achats d'ingrédients de cacao transformés par les boulangeries commerciales et les fabricants de desserts conditionnés.
Demande croissante de boissons prêtes à consommer à base de cacao
Les boissons à base de cacao prêtes à consommer constituent un débouché supplémentaire pour la poudre de cacao. Leur teneur en cacao est inférieure à celle du chocolat noir, ce qui permet aux lancements de boissons d'accroître la demande sans nécessiter le même niveau d'apport en fèves de cacao brutes. Les chaînes de restauration en Asie-Pacifique et en Amérique du Nord ont élargi leurs menus de boissons glacées au cacao, augmentant ainsi la demande institutionnelle de poudre de cacao. Les fabricants en Asie-Pacifique utilisent de plus en plus la poudre de cacao traitée à la méthode hollandaise dans les boissons instantanées, car elle offre une couleur plus foncée et un profil gustatif plus doux. Cette préférence de produit peut réduire l'exposition à la sensibilité aux prix plus élevée observée dans certaines catégories de confiseries. Par conséquent, le marché du traitement du cacao peut répondre à la demande des consommateurs grâce à un mix client plus large couvrant les applications boissons, boulangerie et confiserie.
Demande d'ingrédients de cacao traçables et certifiés
La demande croissante d'ingrédients de cacao traçables et certifiés incite les transformateurs de cacao à renforcer la transparence de l'approvisionnement, la vérification des fournisseurs et les pratiques de surveillance de la chaîne d'approvisionnement. Les fabricants de chocolat et de produits alimentaires accordent de plus en plus la priorité à la masse de cacao, au beurre de cacao et à la poudre de cacao provenant de chaînes d'approvisionnement documentées et responsables, afin de satisfaire aux exigences réglementaires et aux engagements en matière de durabilité. En décembre 2025, la Commission européenne a annoncé des amendements au Règlement de l'Union européenne sur la déforestation (EUDR), tout en maintenant le cacao et ses produits dérivés dans le champ d'application du règlementRèglement de l'UE sur la déforestation, environment.ec.europa.eu">[3]. Les exigences mettent l'accent sur la traçabilité jusqu'aux parcelles de production et sur la diligence raisonnable pour démontrer un approvisionnement sans déforestation. Par conséquent, les transformateurs de cacao approvisionnant les marchés européens devront renforcer la documentation des sources d'approvisionnement, la vérification de l'origine et les systèmes de traçabilité de la chaîne d'approvisionnement, soutenant ainsi la demande d'ingrédients de cacao d'origine responsable.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix internationaux des fèves de cacao | -1.5% | Mondial, avec un impact aigu sur les broyeurs européens et asiatiques | Court terme (≤ 2 ans) |
| Changement climatique et vulnérabilité des cultures de cacao | -1.0% | Afrique de l'Ouest, avec des répercussions en Indonésie | Long terme (≥ 4 ans) |
| Disponibilité limitée de main-d'œuvre qualifiée et d'expertise technique | -0.4% | Afrique subsaharienne et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Exigences strictes en matière de conformité à la sécurité alimentaire et à la qualité | -0.3% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix internationaux des fèves de cacao
La volatilité des prix des fèves de cacao contraint directement les marges des transformateurs et leurs décisions d'approvisionnement. Les fluctuations des prix des matières premières de cacao entravent la capacité des transformateurs à établir des budgets d'approvisionnement stables et à maintenir des coûts de production prévisibles. Sur le marché du traitement du cacao, les transformateurs doivent soigneusement équilibrer les achats à terme, les niveaux de stocks et la tarification client lorsque les prix à terme divergent des conditions du marché physique. Cette incertitude accroît les besoins en fonds de roulement et peut retarder les décisions de production pour les entreprises disposant de capacités limitées de gestion des risques. De plus, les fluctuations fréquentes des prix accentuent l'exposition financière liée à l'évaluation des stocks, aux activités de couverture et aux engagements d'approvisionnement, rendant difficile pour les transformateurs le maintien de marges opérationnelles constantes et la conclusion d'accords d'approvisionnement à long terme.
Changement climatique et vulnérabilité des cultures de cacao
Le changement climatique et la variabilité météorologique croissante posent des défis importants à la production de cacao, créant une incertitude dans la disponibilité des matières premières pour les transformateurs de cacao. La culture du cacao est très sensible aux fluctuations de température, aux précipitations irrégulières, aux sécheresses prolongées et à l'humidité excessive, qui peuvent toutes affecter négativement la floraison, le développement des cabosses et la qualité des fèves. Des conditions climatiques défavorables peuvent réduire les rendements des cultures, perturber les cycles de récolte et augmenter l'incidence des ravageurs et des maladies dans les principales régions productrices de cacao. Ces perturbations compromettent la régularité des approvisionnements en fèves de cacao et créent des difficultés d'approvisionnement pour les entreprises de transformation qui dépendent d'une disponibilité continue de matières premières. De plus, les variations de la qualité des fèves peuvent nécessiter un tri supplémentaire, des mesures de contrôle de la qualité et des ajustements de traitement, augmentant ainsi les coûts opérationnels et compliquant la planification de la production pour les transformateurs de cacao.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
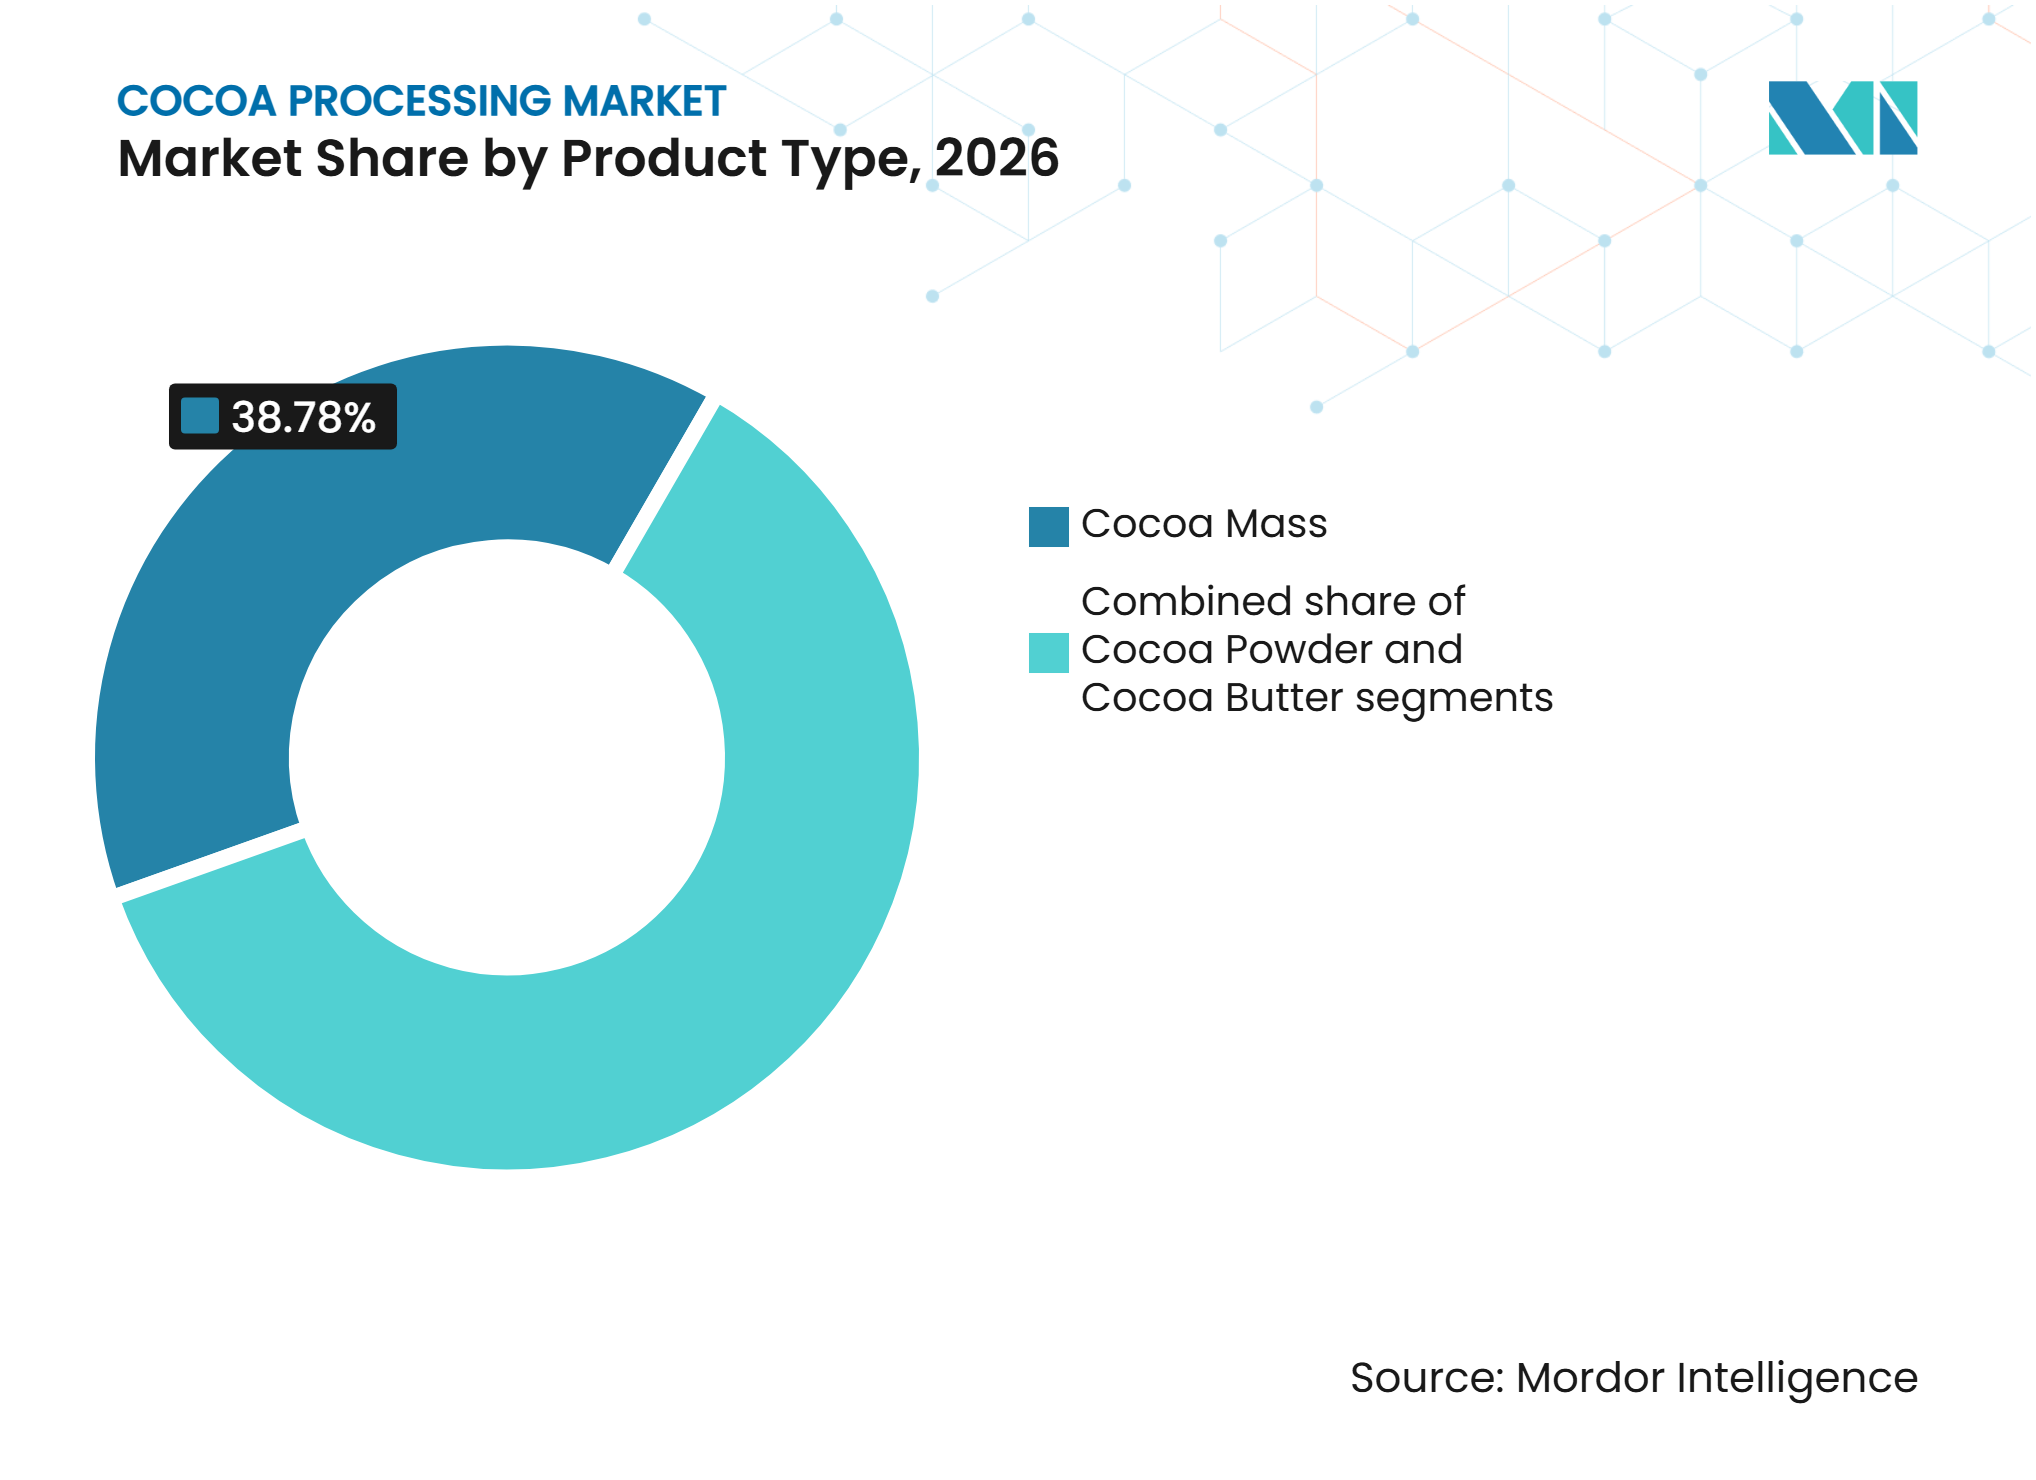
la masse de cacao occupe la position la plus importante tandis que la poudre de cacao gagne des usagesLa masse de cacao représentait une part de 38,78 % en 2026. Elle reste un produit intermédiaire clé car elle contient à la fois la matière grasse de cacao et les solides non gras avant leur séparation en beurre de cacao et tourteau de cacao. Ce rôle lie directement la masse de cacao à la production de chocolat standard et premium. Les grands fabricants de chocolat nécessitent un approvisionnement fiable en masse de cacao, car elle constitue un intrant en amont pour plusieurs ingrédients de cacao finis. La poudre de cacao devrait croître à un CAGR de 7,23 % jusqu'en 2032, portée par la demande des boissons prêtes à consommer, des fourrages de boulangerie et des produits nutritionnels. Cette demande nécessite une planification de production flexible couvrant la masse de cacao, le beurre et la poudre.
Le beurre de cacao s'étend au-delà des applications de confiserie vers les formulations de soins personnels et pharmaceutiques. Les transformateurs de cacao peuvent améliorer la capture de valeur en gérant la répartition entre beurre de cacao et poudre en fonction de la demande des clients alimentaires et non alimentaires. Ses propriétés fonctionnelles, notamment ses caractéristiques hydratantes et sa compatibilité avec les formulations topiques, font du beurre de cacao un ingrédient précieux dans les produits de soin de la peau, les baumes à lèvres et les préparations pharmaceutiques. De plus, les transformateurs desservant plusieurs secteurs d'utilisation finale peuvent diversifier leur base de clients, réduire leur dépendance à la fabrication conventionnelle de chocolat et optimiser l'utilisation commerciale des ingrédients dérivés du cacao.



Par type de fève :
le Forastero soutient l'échelle tandis que le Trinitario soutient les produits premiumLe Forastero représentait une part de 72,16 % en 2026, soutenu par son rendement élevé, sa résilience et son aptitude au broyage à grande échelle. Sa position est étroitement liée à l'Afrique de l'Ouest, où le marché du traitement du cacao dépend d'une part substantielle de la production mondiale de cacao en vrac. Cette concentration signifie que les perturbations liées aux conditions météorologiques ou les problèmes d'approvisionnement dans la région peuvent affecter une part importante de la disponibilité des intrants des transformateurs. Le Forastero reste essentiel pour produire des ingrédients de cacao standardisés et à grand volume utilisés dans la confiserie grand public. Ses caractéristiques d'approvisionnement relativement constantes le rendent également adapté à la production de beurre de cacao et de poudre de cacao à grande échelle, soutenant les achats des grands fabricants de chocolat industriel.
Le Trinitario devrait croître à un CAGR de 7,35 % jusqu'en 2032, les fabricants de chocolat fin recherchant une plus grande complexité aromatique, créant des exigences distinctes pour les fèves de qualité commerciale et de qualité spéciale. Le cacao Trinitario du Vietnam a suscité l'intérêt de marques de chocolat cherchant à transformer localement des fèves aux saveurs rares pour des exportations haut de gamme. Les transformateurs spécialisés peuvent tirer parti des différentiels de prix pour réduire leur dépendance au marché du cacao en vrac. Cependant, ils nécessitent une manipulation post-récolte fiable et un approvisionnement traçable pour maintenir la qualité des produits. Le secteur du traitement du cacao peut répondre à la demande premium en établissant des relations directes avec les agriculteurs et les fournisseurs d'origine. Cela crée également des opportunités pour les transformateurs de développer des masses de cacao d'origine spécifique et des ingrédients de chocolat premium qui commandent une valeur commerciale plus élevée sur les marchés de confiserie spécialisée.
Par application :
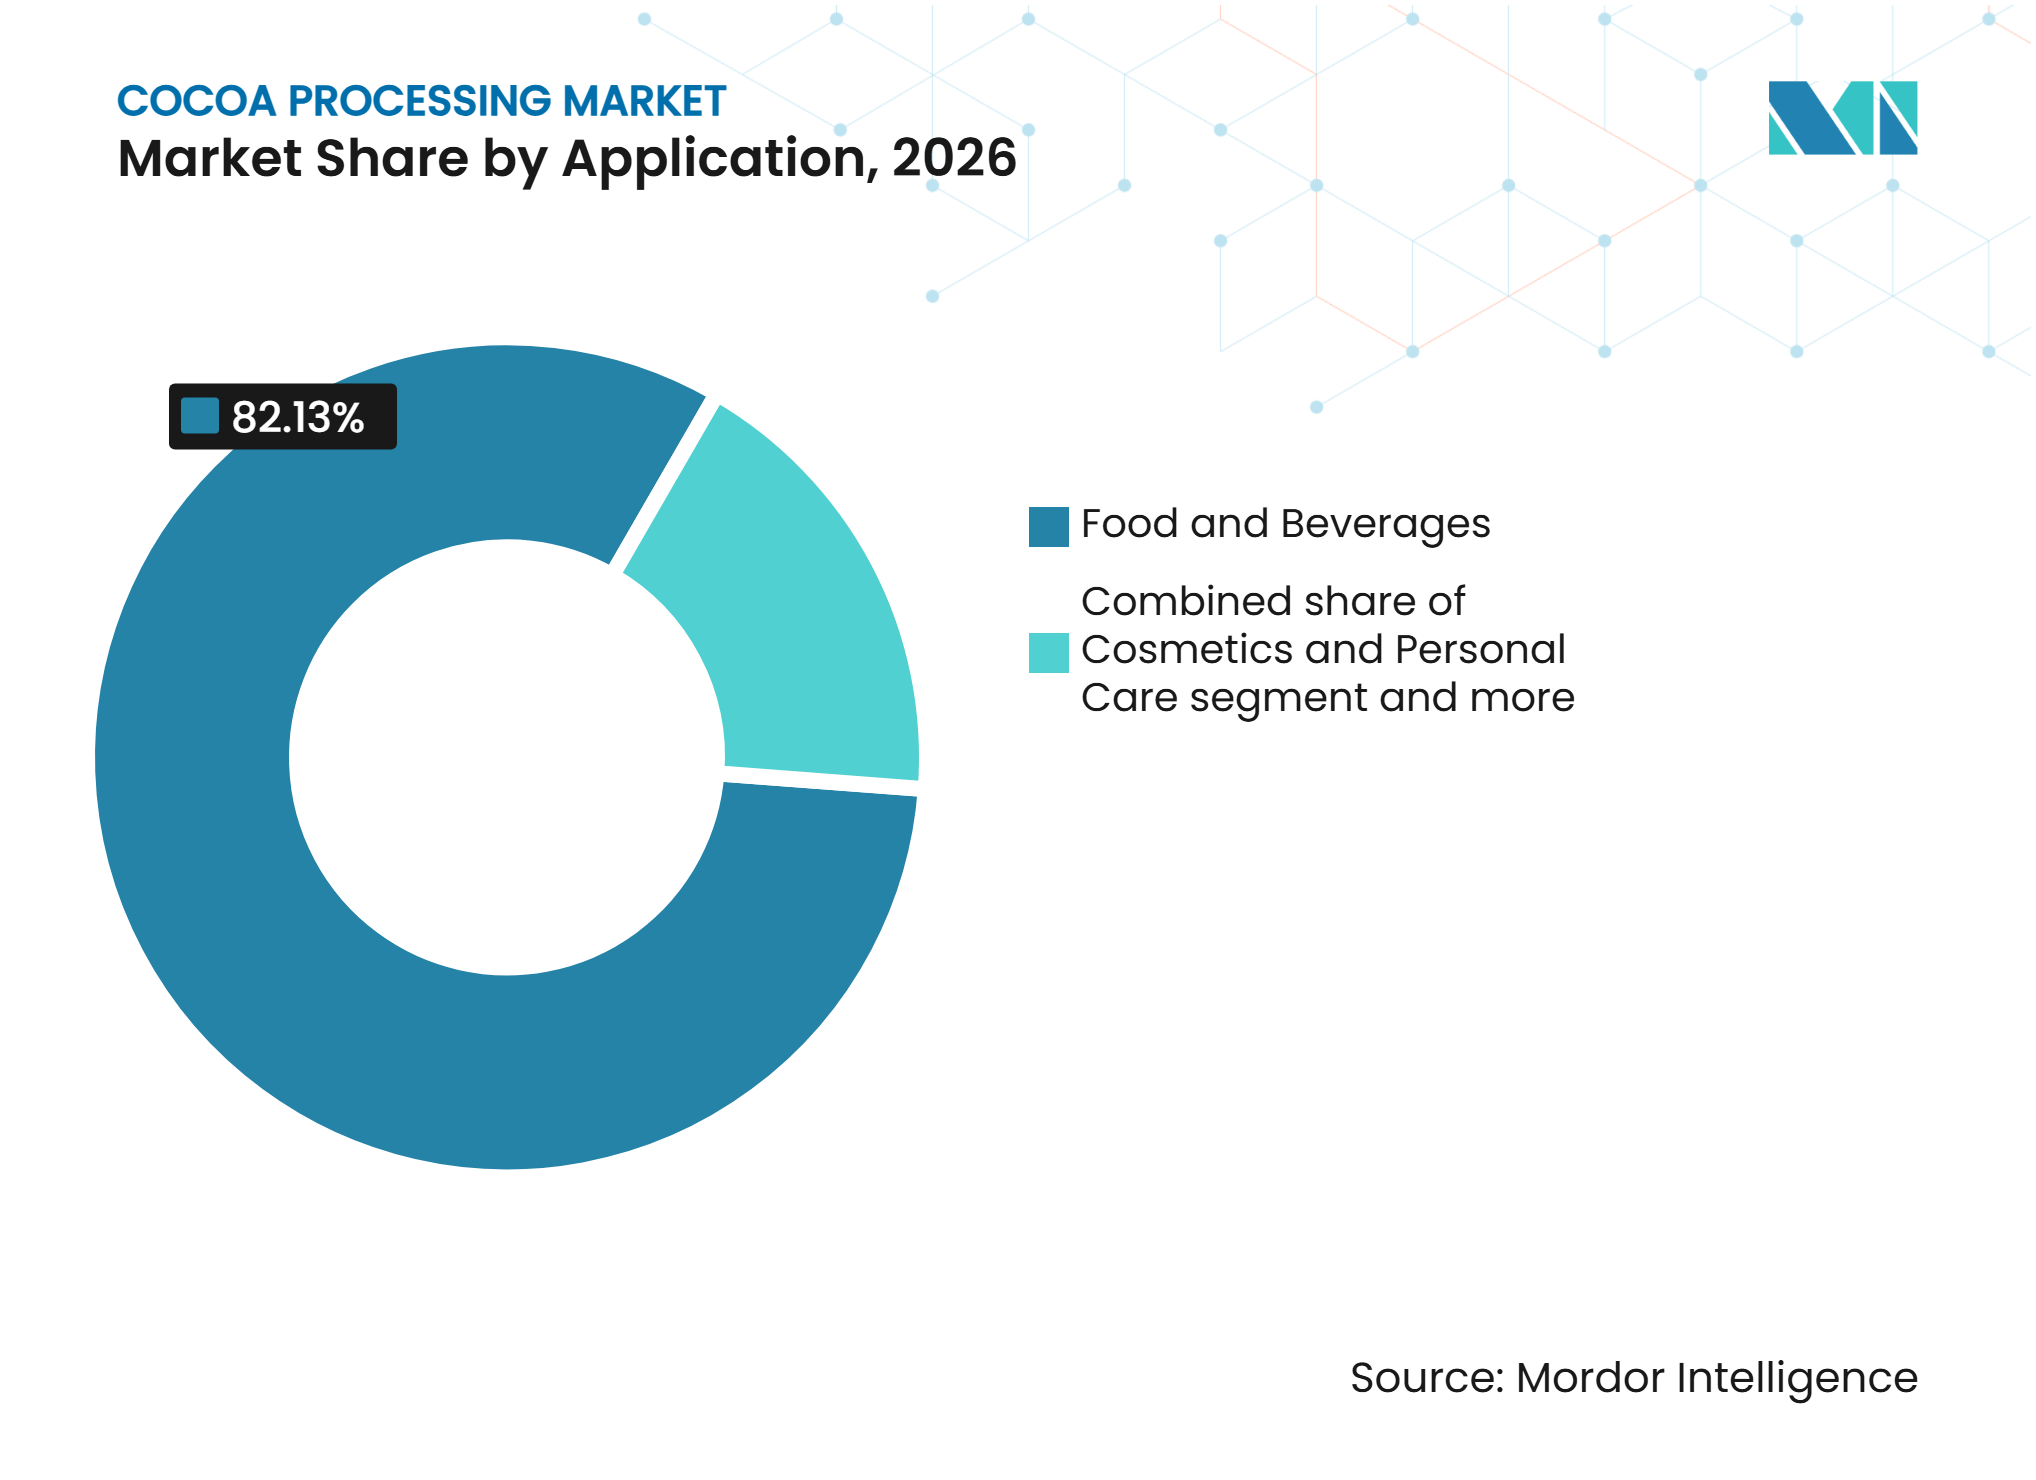
l'alimentation et les boissons restent les plus importantes tandis que les soins personnels se développentL'alimentation et les boissons représentaient 82,13 % du marché du traitement du cacao en 2026. La confiserie chocolatée, les produits de boulangerie, les desserts, les boissons et les produits laitiers génèrent la majeure partie de la demande d'ingrédients de cacao au sein de ce groupe d'applications. Le segment offre aux transformateurs une large base de clients récurrents, tandis que les boissons à base de cacao prêtes à consommer représentent une opportunité de croissance avec une intensité moindre en matières premières. Les applications de boulangerie nécessitent également une poudre de cacao avec une couleur, une saveur et des performances de traitement constantes. Ces applications permettent aux transformateurs de fournir des ingrédients de cacao dans une large gamme de formats alimentaires.
Le segment des cosmétiques et des soins personnels devrait croître à un CAGR de 7,51 % jusqu'en 2032. Les propriétés hydratantes et antioxydantes du beurre de cacao soutiennent son utilisation dans les formulations de soins du visage et du corps. Son comportement de fusion à la température corporelle le rend également adapté à certains formats de délivrance pharmaceutique. De plus, les nutraceutiques et les produits nutritionnels aromatisés au cacao créent des opportunités supplémentaires de demande. Ce mix d'applications offre aux transformateurs des canaux supplémentaires pour les ventes de beurre de cacao et de poudre lorsque la demande en confiserie s'affaiblit. Le marché du traitement du cacao devient plus résilient lorsque les entreprises servent des clients dans les secteurs alimentaire, beauté et santé tout en maintenant des contrôles de sécurité alimentaire.

Analyse géographique
Europe
L'Europe représentait 37,89 % du marché en 2026, soutenue par ses fabricants de chocolat industriel, ses usines de broyage de cacao et son infrastructure commerciale établie. Amsterdam et le Zaanstreek restent des maillons essentiels entre le commerce mondial du cacao et le marché européen du traitement du cacao. Le Règlement de l'Union européenne sur la déforestation introduit des exigences de conformité qui favorisent les transformateurs disposant de données de sourcing au niveau des parcelles et de systèmes de traçabilité de la chaîne d'approvisionnement établis. De plus, la présence de grands transformateurs de cacao, de réseaux de distribution d'ingrédients bien établis et d'une solide base de fabrication de confiseries en aval renforce la position de la région en tant que centre majeur de traitement et de consommation du cacao.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,68 % jusqu'en 2032. Le marché du traitement du cacao en Asie-Pacifique dépend de la logistique d'importation, de l'utilisation des installations et de la proximité de la demande croissante dans les secteurs de la confiserie et des soins personnels. L'expansion des activités de fabrication de chocolat, la consommation croissante de boissons base de cacao et l'utilisation plus large des ingrédients de cacao dans les produits de boulangerie et les produits laitiers créent des opportunités d'approvisionnement supplémentaires pour les transformateurs régionaux. Par ailleurs, les investissements dans les installations de broyage du cacao, notamment dans les principaux centres de transformation tels que l'Indonésie et la Malaisie, renforcent les capacités de transformation régionales et améliorent l'accès aux ingrédients dérivés du cacao pour les fabricants nationaux et internationaux.
Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique
L'Amérique du Nord reste un centre important de traitement et de consommation du cacao, soutenu par des fabricants de chocolat établis, des entreprises de transformation alimentaire et une demande de produits de confiserie, de boulangerie et de boissons à base de cacao. L'Amérique du Sud gagne en importance à mesure que les acheteurs recherchent de plus en plus des ingrédients de cacao liés à l'origine. Les investissements dans le traitement, la traçabilité et les infrastructures détermineront quels marchés d'origine conserveront une plus grande part de la valeur du cacao. De plus, les améliorations des capacités de broyage locales, des réseaux logistiques et des arrangements d'approvisionnement direct peuvent renforcer les chaînes d'approvisionnement régionales, réduire la dépendance aux ingrédients de cacao transformés importés et créer des opportunités de création de valeur ajoutée dans les pays producteurs de cacao.
Paysage concurrentiel
Concentration du Marché
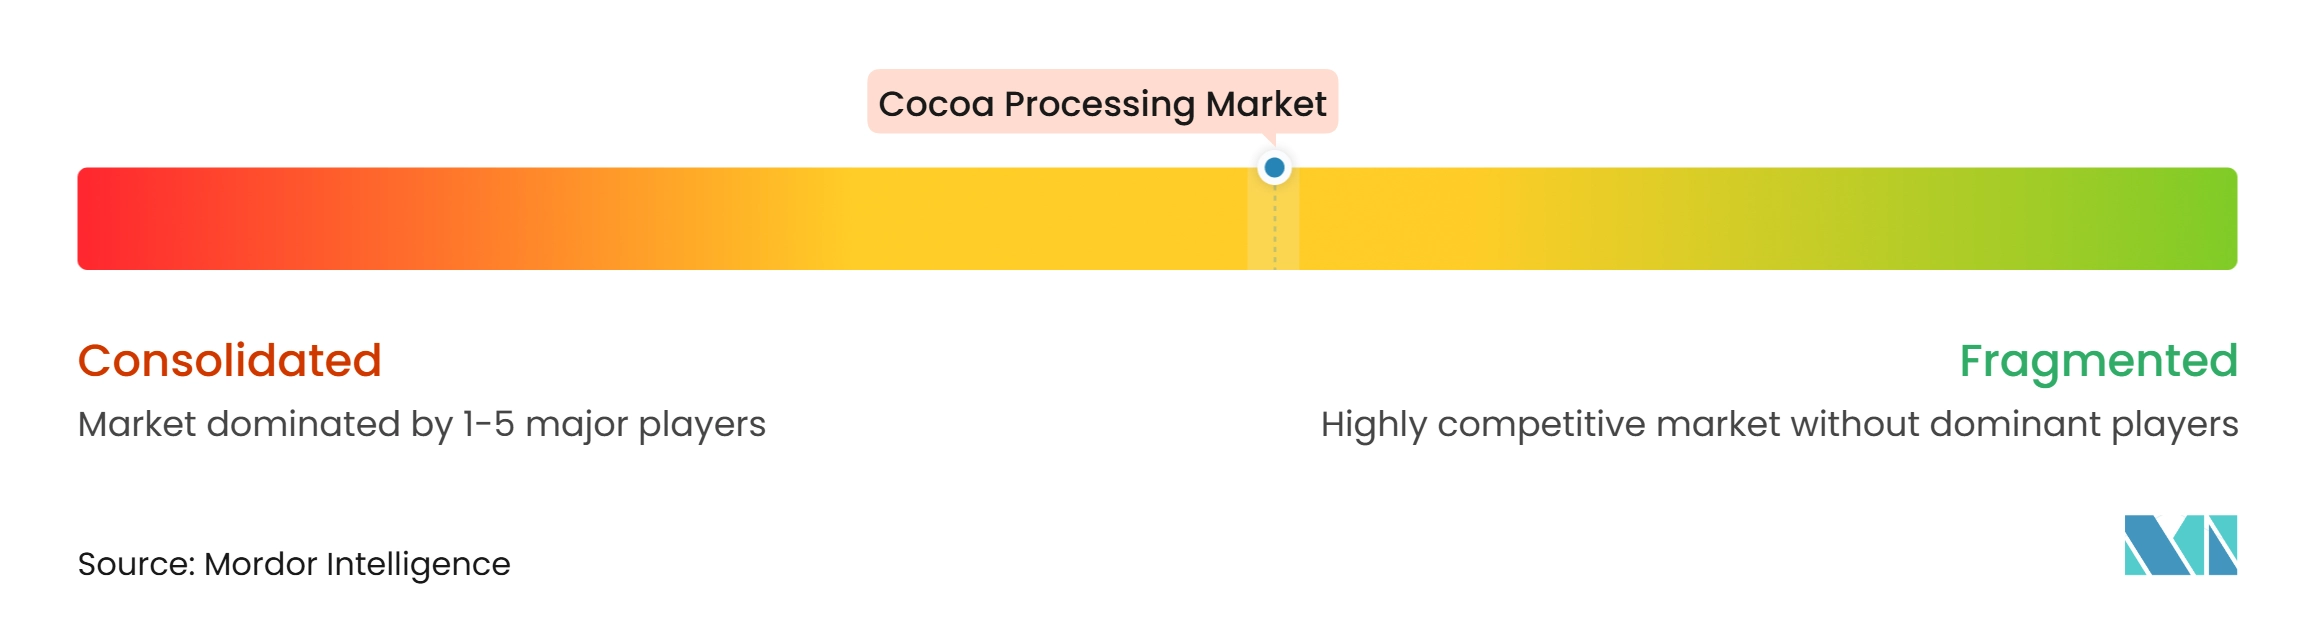
Le marché du traitement du cacao est modérément fragmenté, avec des broyeurs multinationaux opérant aux côtés de transformateurs de taille intermédiaire et de pays d'origine. Barry Callebaut, Cargill et Olam exploitent de vastes réseaux de broyage industriel. Ces entreprises maintiennent de larges réseaux d'approvisionnement en cacao, des installations de traitement et des relations avec les fabricants de chocolat et de produits alimentaires sur les principaux marchés. Leur positionnement concurrentiel est soutenu par des capacités en matière de broyage de cacao, de fabrication d'ingrédients, de personnalisation des produits et d'opérations d'approvisionnement à grande échelle. Les réseaux d'approvisionnement établis et les relations clients à long terme confèrent également à ces acteurs des avantages pour maintenir des approvisionnements constants en ingrédients.
Les transformateurs régionaux et les fabricants spécialisés d'ingrédients de cacao, notamment Guan Chong Berhad, JB Foods Limited, Blommer Chocolate Company, Touton S.A. et Sucden, influencent également le paysage concurrentiel. Ces entreprises se concurrencent sur la base de la capacité de traitement, des avantages géographiques d'approvisionnement, de la qualité des produits et de la fourniture de masse de cacao, de beurre de cacao et de poudre de cacao aux clients industriels. Les investissements dans les infrastructures de fabrication, la diversification des sources d'approvisionnement et l'efficacité opérationnelle permettent aux acteurs régionaux de renforcer leurs positions face aux grands transformateurs multinationaux.
Les acteurs du marché se concentrent de plus en plus sur l'approvisionnement durable en cacao, la traçabilité de la chaîne d'approvisionnement, l'efficacité du traitement et les solutions d'ingrédients personnalisées pour renforcer leurs positions concurrentielles. Les entreprises accordent également la priorité aux investissements dans les installations de fabrication, les systèmes de contrôle de la qualité et les pratiques d'approvisionnement responsable pour répondre aux exigences évolutives des clients et aux attentes réglementaires. La capacité à gérer les coûts d'approvisionnement en fèves de cacao, à maintenir des spécifications de produits constantes et à établir des relations à long terme avec les fabricants en aval reste au cœur du succès concurrentiel sur le marché du traitement du cacao.
Leaders du secteur du traitement du cacao
-
Barry Callebaut AG
-
Cargill, Incorporated
-
Olam Group Limited
-
Guan Chong Berhad
-
ECOM Agroindustrial Corp. Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement du cacao Entreprises couvertes dans ce rapport
- Barry Callebaut AG
- Cargill, Incorporated
- Olam Group Limited
- Guan Chong Berhad
- ECOM Agroindustrial Corp. Limited
- JB Foods Limited
- Fuji Oil Holdings Inc.
- Natra S.A.
- United Cocoa Processor, Inc.
- Blommer Chocolate Company
- Touton S.A.
- Indcresa S.A.
- Ecuakao Group Ltd.
- Puratos Group
- Sucden
- Cémoi Group
- Sucres et Denrées S.A.
- Mondelez International, Inc.
- Altinmarka
- Mars, Incorporated
Développements industriels récents dans Marché du traitement du cacao
- Août 2026 : Guan Chong a entièrement mis en service la phase 2 de son expansion en Côte d'Ivoire. Guan Chong a étendu la deuxième phase de son expansion en Côte d'Ivoire, portant sa capacité totale de broyage du cacao à 395 000 tonnes métriques par an. et
- Mars 2026 : OFI a lancé trois produits de masse de cacao à origine unique sous sa marque deZaan, approvisionnés en Papouasie-Nouvelle-Guinée, en Ouganda et en République dominicaine. Les produits présentaient des profils de torréfaction personnalisés et des caractéristiques aromatiques propres à chaque origine, ciblant les fabricants de chocolat haut de gamme à la recherche d'ingrédients de cacao différenciés.
- Décembre 2025 : La Société financière internationale (SFI) a divulgué un package de financement proposé pour les opérations de traitement du cacao de Guan Chong Berhad à San Pedro, en Côte d'Ivoire.
Périmètre du rapport sur le marché mondial du traitement du cacao
Le traitement du cacao désigne la transformation des fèves de cacao récoltées en ingrédients utilisables commercialement.
Le marché du traitement du cacao est segmenté par type de produit, type de fève et application. Par type de produit, le marché est segmenté en masse de cacao, poudre de cacao et beurre de cacao. Par type de fève, le marché est segmenté en Forastero, Criollo, Trinitario et autres types. Par application, le marché est segmenté en alimentation et boissons (chocolat et confiserie, boulangerie et desserts, boissons, produits laitiers et autres applications alimentaires et boissons), cosmétiques et soins personnels, produits pharmaceutiques et autres applications. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Masse de cacao |
| Poudre de cacao |
| Beurre de cacao |
| Forastero |
| Criollo |
| Trinitario |
| Autres types |
| Alimentation et boissons | Chocolat et confiserie |
| Boulangerie et desserts | |
| Boissons | |
| Produits laitiers | |
| Autres applications alimentaires et boissons | |
| Cosmétiques et soins personnels | |
| Produits pharmaceutiques | |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Émirats arabes unis | |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Masse de cacao | |
| Poudre de cacao | ||
| Beurre de cacao | ||
| Par type de fève | Forastero | |
| Criollo | ||
| Trinitario | ||
| Autres types | ||
| Par application | Alimentation et boissons | Chocolat et confiserie |
| Boulangerie et desserts | ||
| Boissons | ||
| Produits laitiers | ||
| Autres applications alimentaires et boissons | ||
| Cosmétiques et soins personnels | ||
| Produits pharmaceutiques | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Émirats arabes unis | ||
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance future du marché du traitement du cacao ?
Le marché du traitement du cacao était évalué à 15,34 milliards USD en 2026 et devrait atteindre 16,23 milliards USD en 2027. Le marché devrait croître jusqu'à 21,86 milliards USD d'ici 2032, enregistrant un CAGR de 6,14 % durant 2027-2032.
Quel type de produit détenait la plus grande part du marché du traitement du cacao en 2026 ?
La masse de cacao était le plus grand segment par type de produit en 2026, représentant 38,78 % du marché du traitement du cacao.
Quel type de fève de cacao dominait le marché du traitement du cacao en 2026 ?
Le Forastero était le type de fève dominant en 2026, représentant 72,16 % du marché du traitement du cacao.
Quel segment d'application détenait la plus grande part du marché du traitement du cacao en 2026 ?
L'alimentation et les boissons dominaient le segment des applications en 2026, représentant 82,13 % du marché du traitement du cacao.
Quelle région dominait le marché du traitement du cacao en 2026 ?
L'Europe détenait la plus grande part régionale en 2026, représentant 37,89 % du marché du traitement du cacao.