
Marktgröße und Marktanteil der Kakaoverarbeitung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 16.23 Milliarden US-Dollar |
| Marktgröße (2032) | 21.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.14 % |
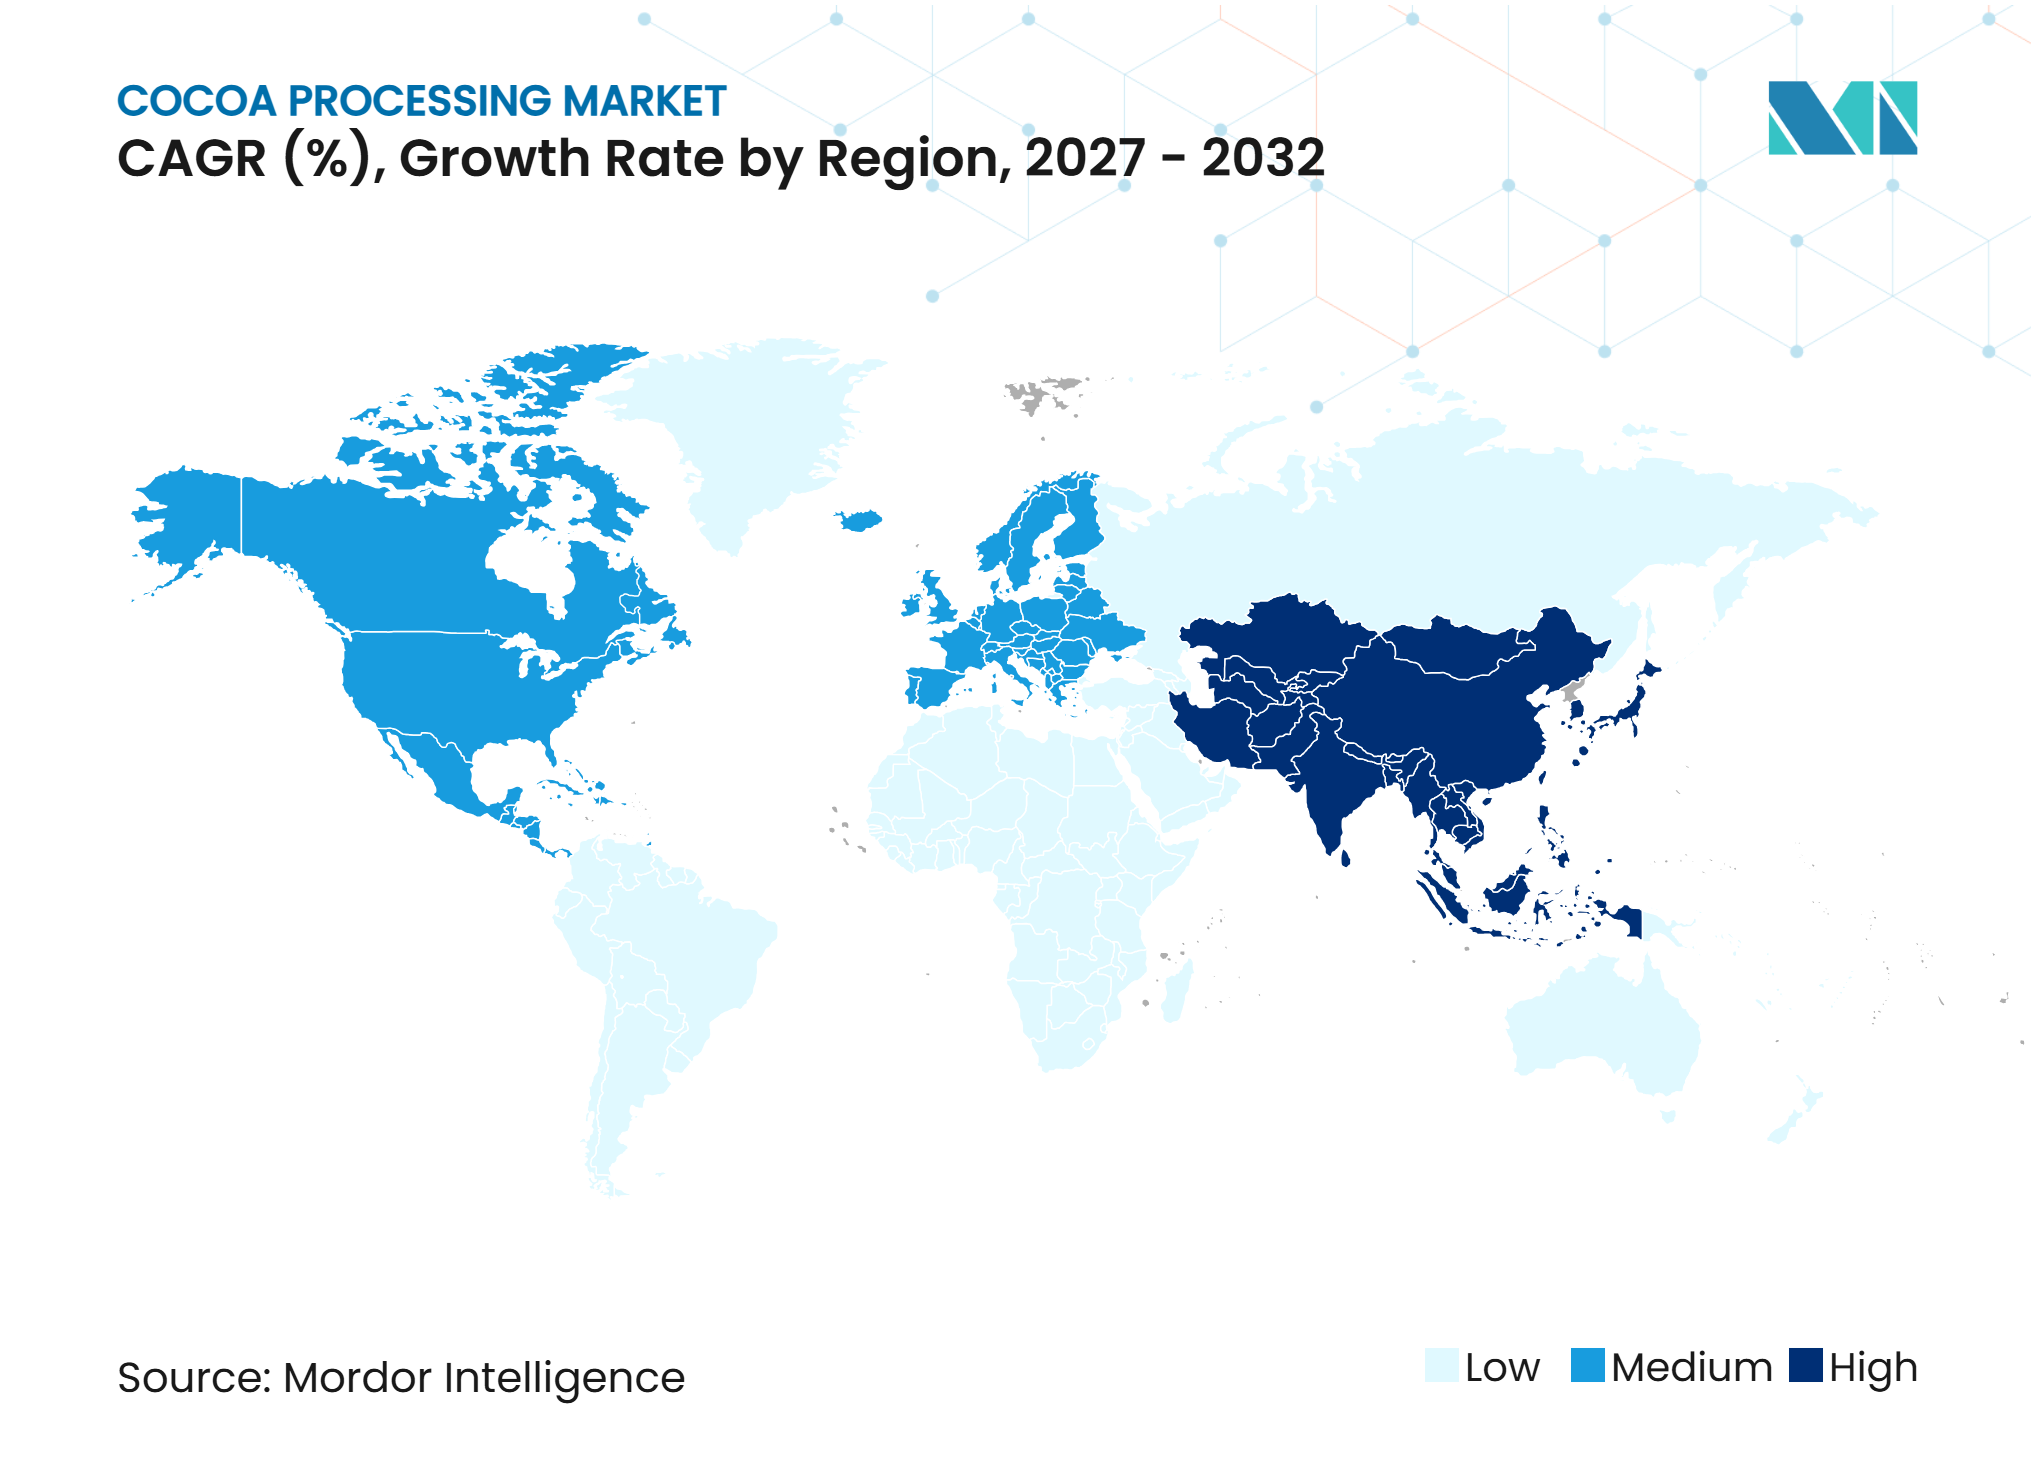
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Kakaoverarbeitung von Mordor Intelligence
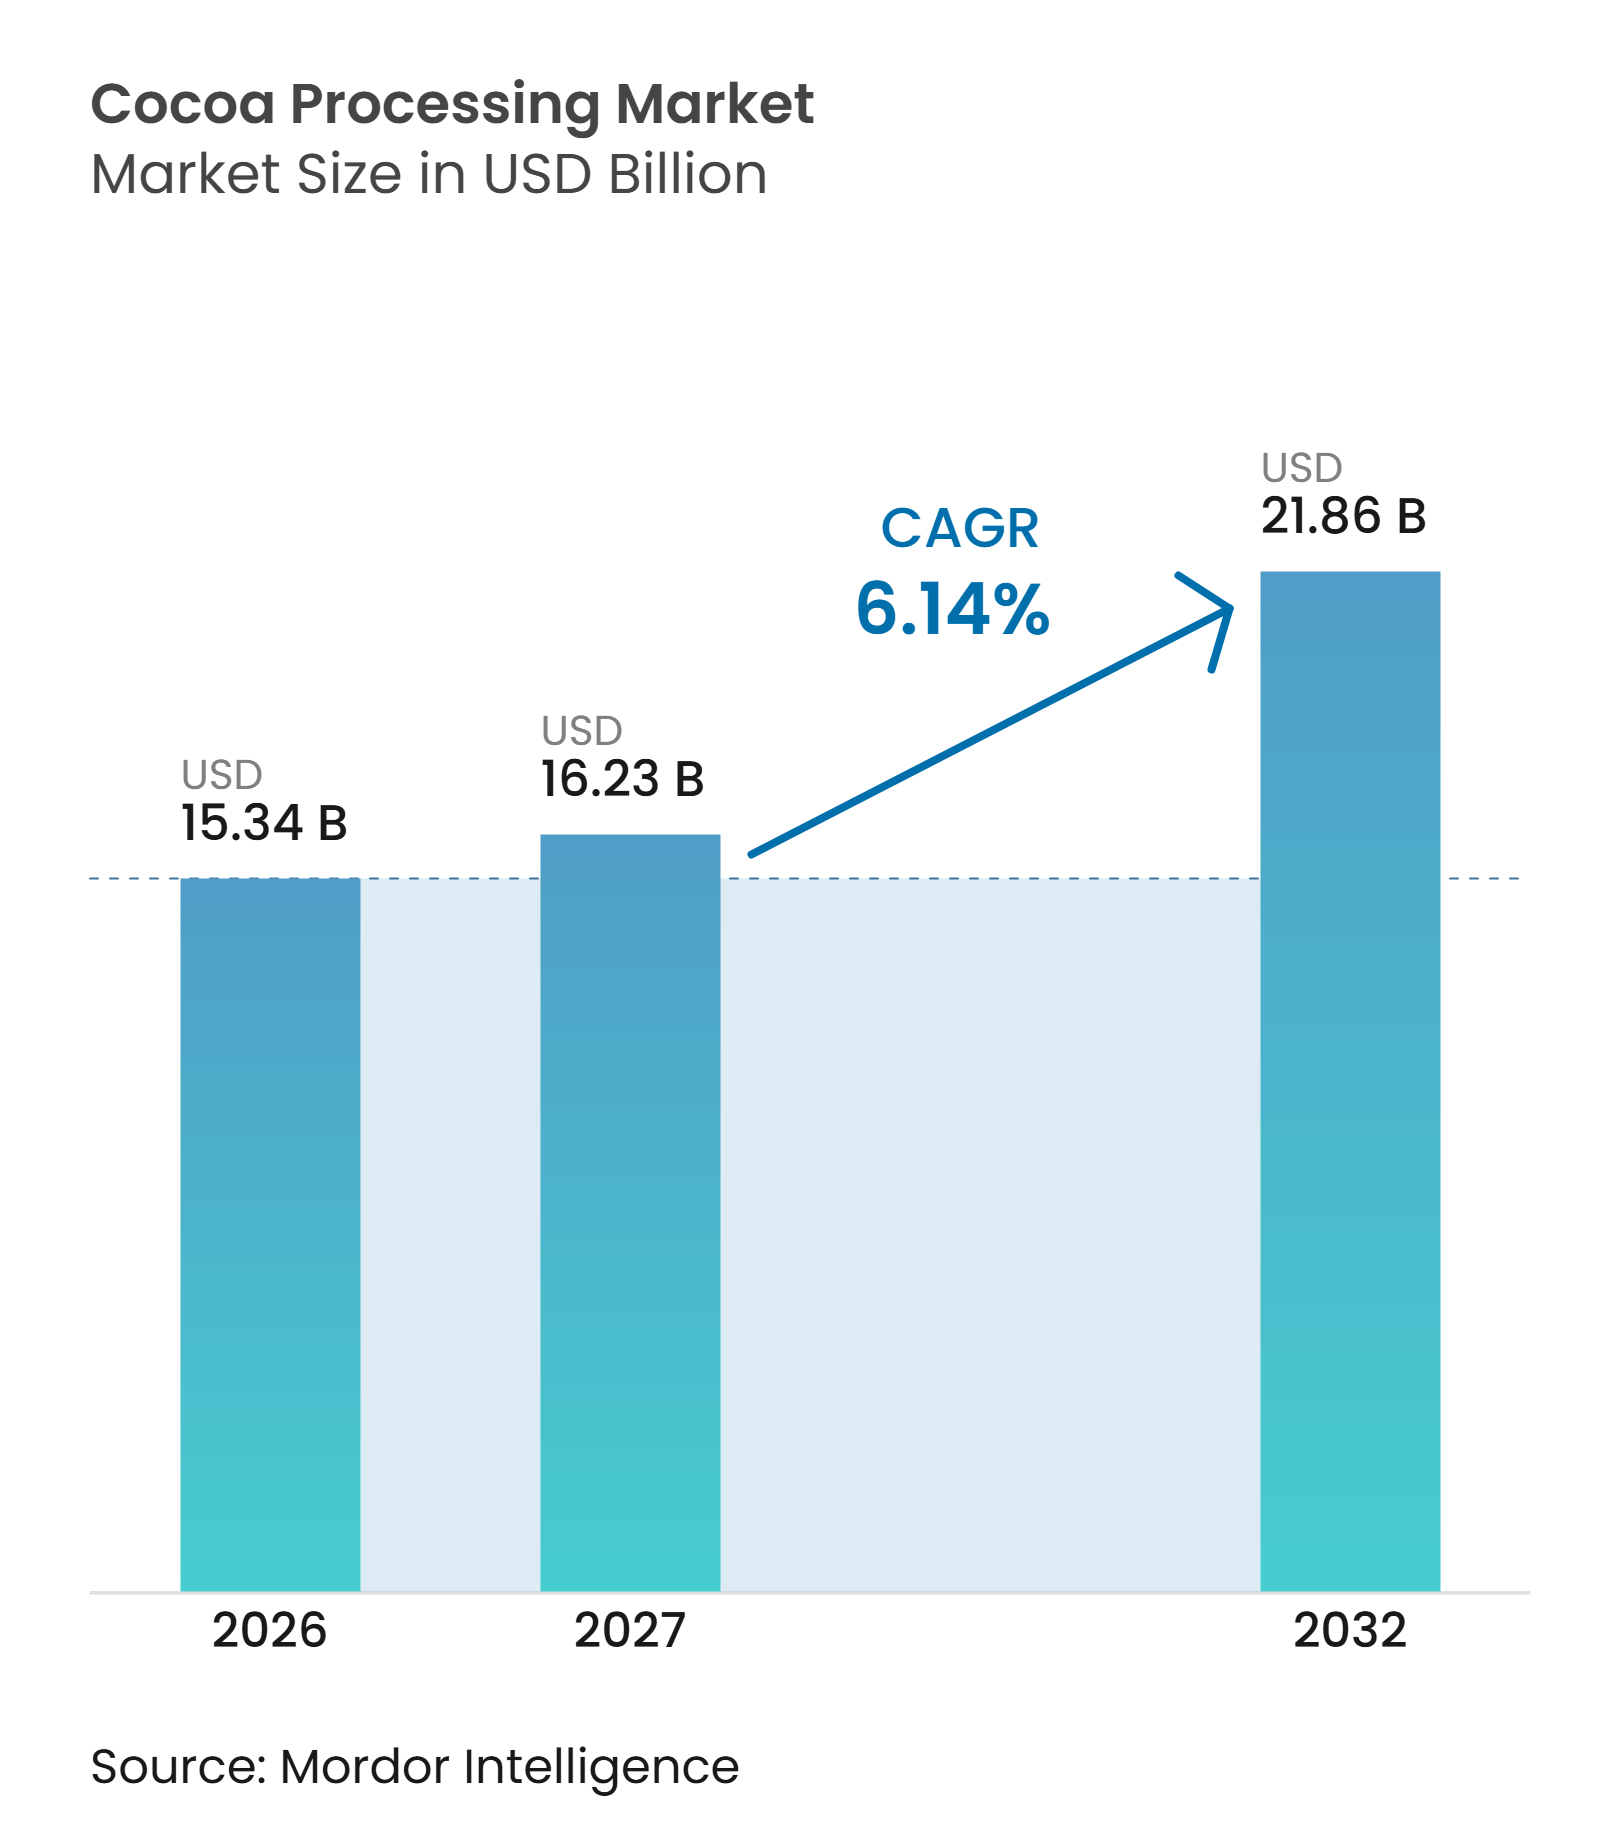
Die Marktgröße der Kakaoverarbeitung wurde im Jahr 2026 auf 15,34 Milliarden USD geschätzt und soll von 16,23 Milliarden USD im Jahr 2027 auf 21,86 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,14 % während des Prognosezeitraums (2027–2032). Das Wachstum hängt vom steigenden Schokoladenkonsum in Schwellenländern, dem breiteren Einsatz von Kakaozutaten in der Körperpflege und pharmazeutischen Anwendungen sowie von Investitionen in Verarbeitungsanlagen in kakaoproduzierenden Ländern ab. Der Markt für Kakaoverarbeitung sieht sich zudem einem zunehmend anspruchsvollen Beschaffungsumfeld gegenüber, da Käufer rückverfolgbare und entwaldungsfreie Lieferketten fordern. Verarbeiter, die Preisrisiken managen, die Herkunft dokumentieren und hochwertigere Anwendungen bedienen können, sind besser positioniert, um die Nachfrage zu decken, wenn sich die Volumina erholen.
Wichtigste Erkenntnisse des Berichts
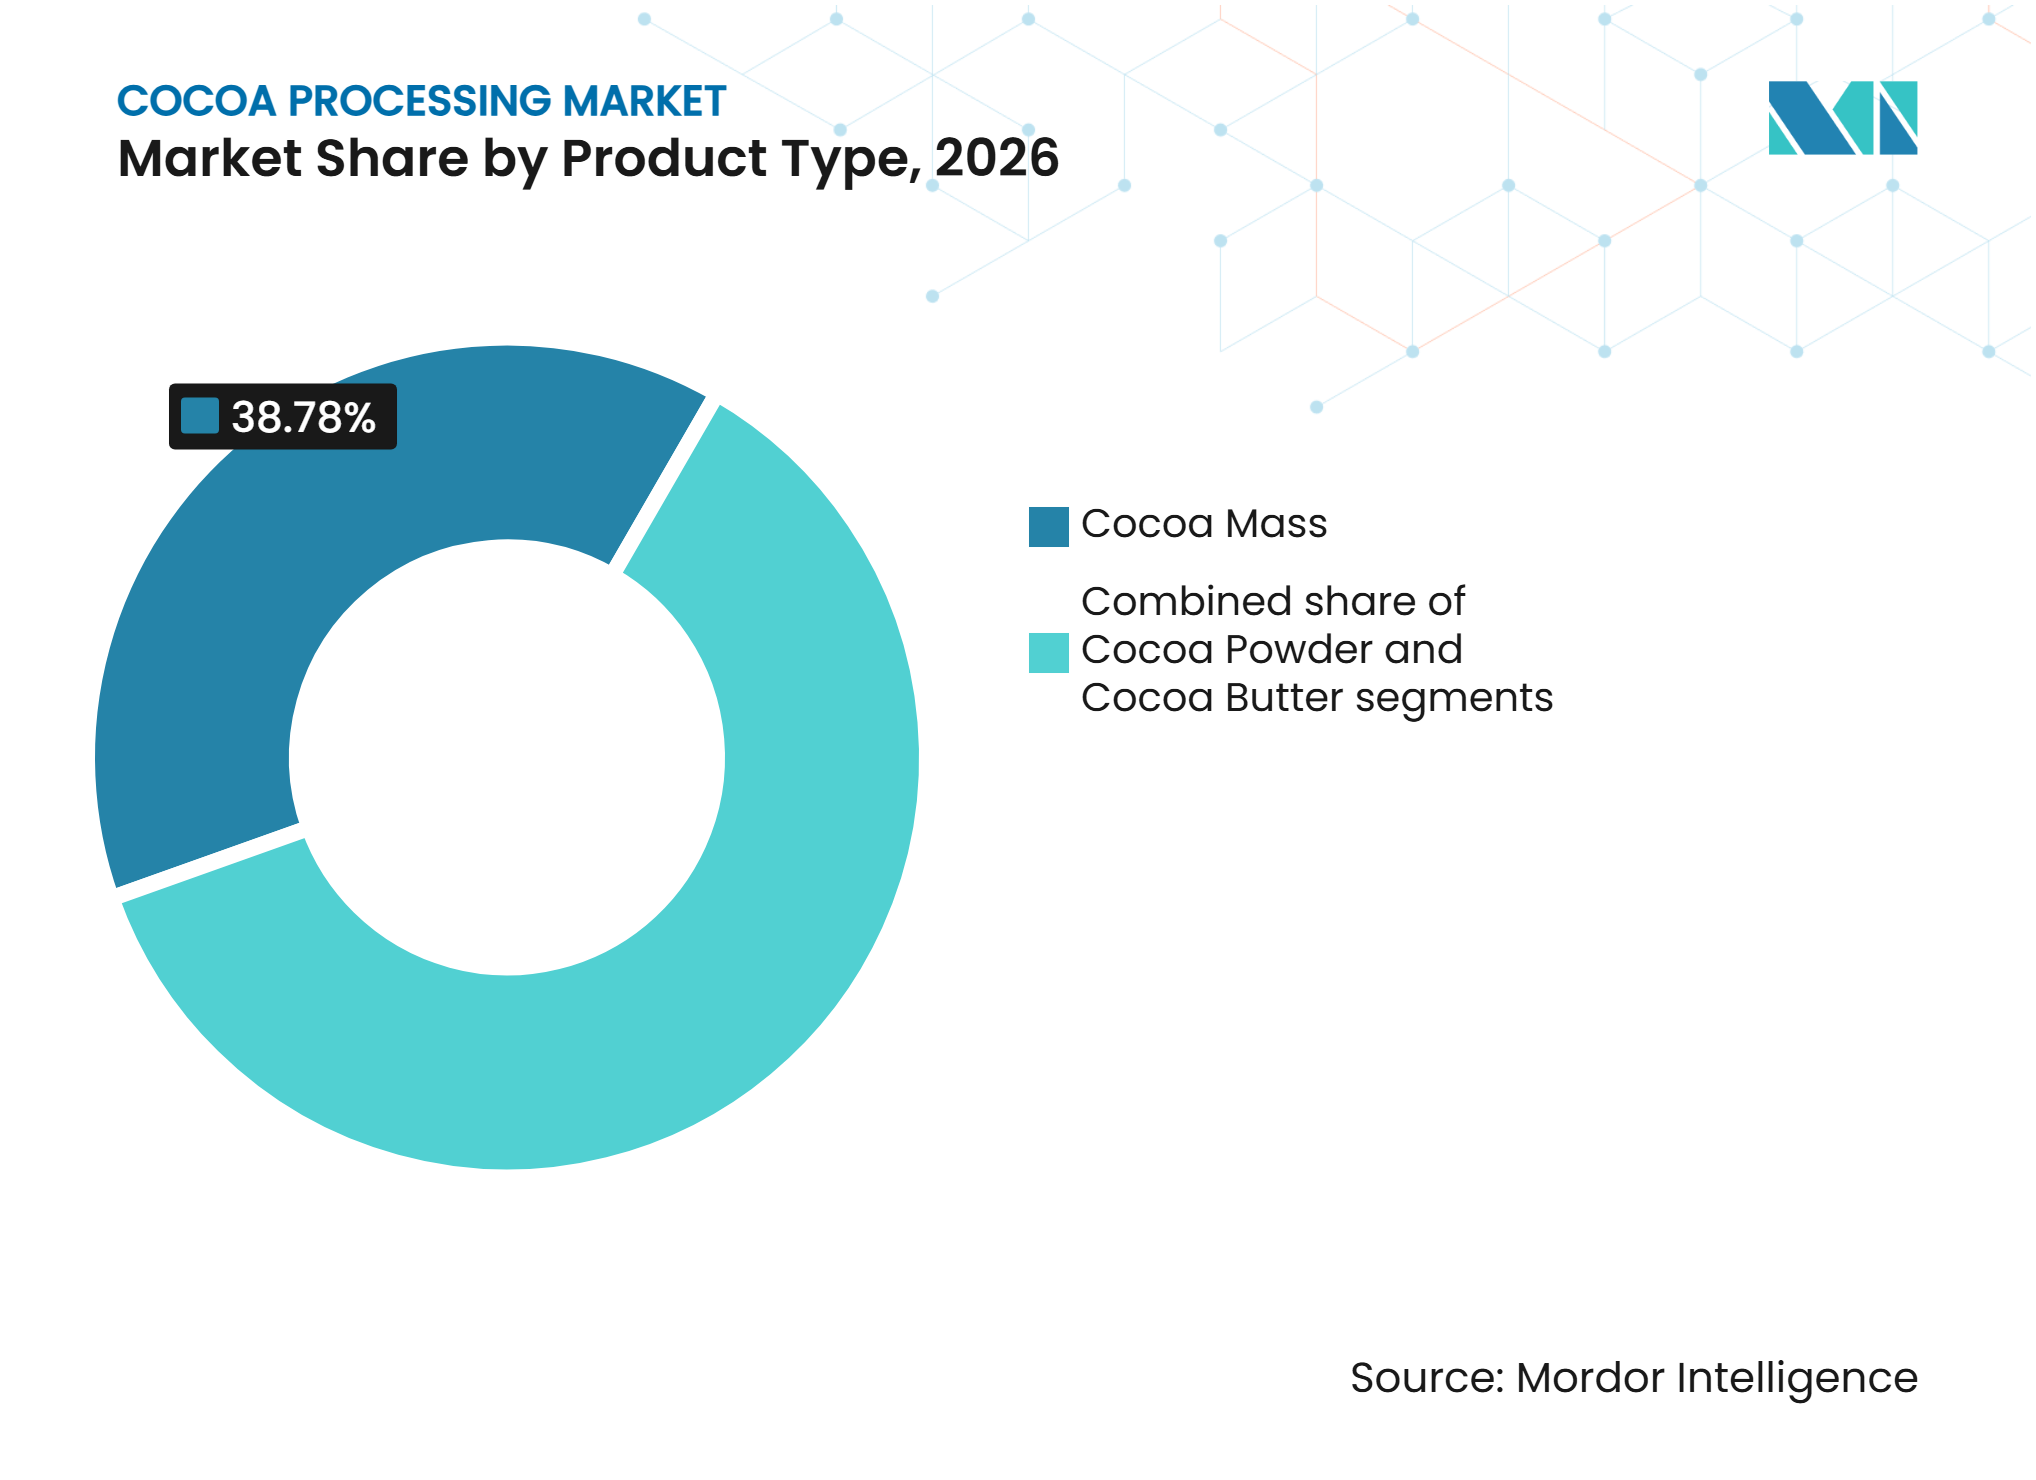
- Nach Produkttyp hielt Kakaomasse im Jahr 2026 einen Marktanteil von 38,78 % am Markt für Kakaoverarbeitung, während Kakaopulver im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 7,23 % wachsen wird.
- Nach Bohnentyp hält Forastero im Jahr 2026 einen Marktanteil von 72,16 %, während Trinitario im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 7,35 % wachsen wird.
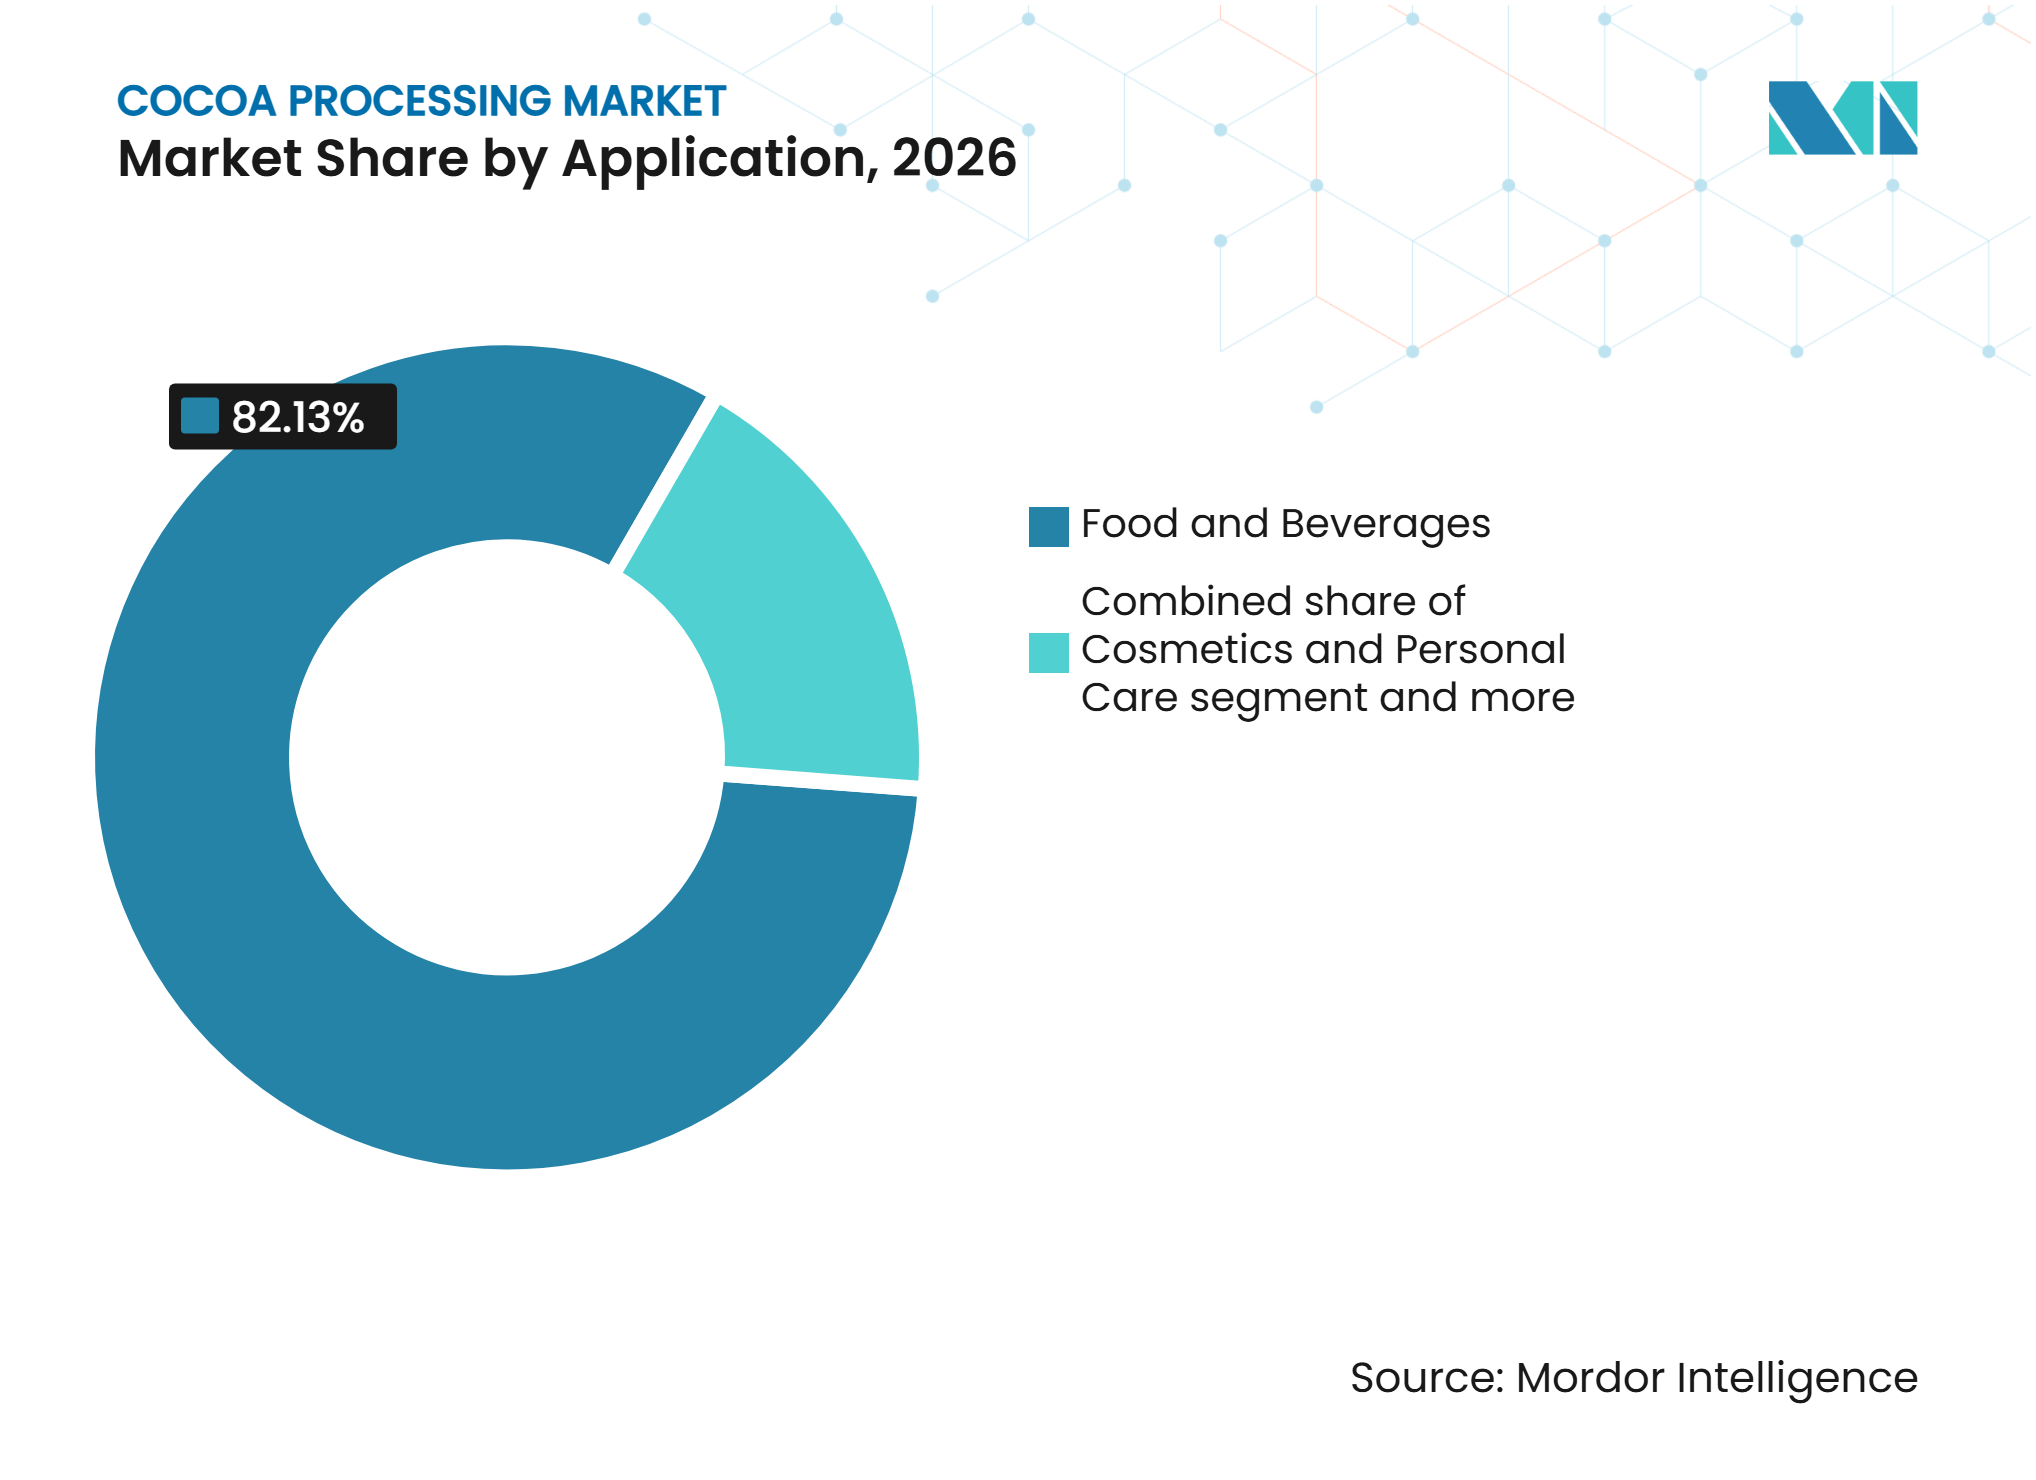
- Nach Anwendung hielten Lebensmittel und Getränke im Jahr 2026 einen Marktanteil von 82,13 %, während Kosmetik und Körperpflege im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 7,51 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 37,89 % am Markt für Kakaoverarbeitung, während Asien-Pazifik voraussichtlich die am schnellsten wachsende Region sein wird und im Zeitraum 2027–2032 mit einer CAGR von 7,68 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Konsum von Schokolade und schokoladenhaltigen Süßwaren | +2.0% | Global, mit hoher Intensität in Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Expansion der industriellen Bäckerei und der Herstellung verpackter Desserts | +1.5% | Global, angeführt von Nordamerika, Westeuropa und Südostasien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kakaohaltigen Trinkfertiggetränken | +1.2% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Anwendungen von Kakaobutter in Kosmetik und Pharmazeutika | +0.8% | Global, mit schnellerer Akzeptanz in Asien-Pazifik und Westeuropa | Langfristig (≥ 4 Jahre) |
| Investitionen in die inländische Infrastruktur zur Kakaoverarbeitung | +0.9% | Westafrika, mit Ausstrahlungseffekten auf Südostasien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach rückverfolgbaren und zertifizierten Kakaozutaten | +0.6% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konsum von Schokolade und schokoladenhaltigen Süßwaren
Der steigende Konsum von Schokolade und schokoladenhaltigen Süßwarenprodukten stützt die Nachfrage nach verarbeiteten Kakaozutaten, insbesondere Kakaomasse, Kakaobutter und Kakaopulver. Hersteller verwenden diese Zutaten zur Produktion von Schokoriegeln, Pralinen, gefüllten Schokoladen und Süßwarenüberzügen. Laut dem Australischen Statistikamt (ABS) erreichte der Schokoladenkonsum in Australien im Jahr 2024–25 16,4 Gramm pro Kopf und Tag, ein Anstieg von 4,5 %Scheinbarer Verbrauch ausgewählter Lebensmittel, Australien, abs.gov.au">[1]. Schokolade machte im Jahr 2024–25 außerdem 10,8 % der verfügbaren diskretionären Nahrungsenergie aus. Die anhaltende Bedeutung von Schokolade in der Ernährung der Verbraucher stützt die Nachfrage nach verarbeiteten Kakaozutaten bei Süßwarenherstellern.
Expansion der industriellen Bäckerei und der Herstellung verpackter Desserts
Die Expansion der industriellen Bäckerei und der Herstellung verpackter Desserts treibt die Nachfrage nach verarbeiteten Kakaozutaten an, insbesondere nach Kakaopulver, Kakaomasse und Kakaobutter. Hersteller verwenden diese Zutaten in großem Umfang in Kuchen, Keksen, Brownies, Gebäck, Schokoladenfüllungen und Dessertüberzügen. Die steigende Produktion standardisierter verpackter Backwaren erfordert gleichbleibende Kakaozutaten, um Geschmack, Farbe und Produktqualität in großtechnischen Fertigungsprozessen zu gewährleisten. Laut dem Ministerium für Lebensmittelverarbeitende Industrien (MoFPI), Regierung Indiens, wurden in seinem Branchenprofil für den Backwarensektor vom April 2025 Kekse, Brot, Kuchen, Gebäck und Plätzchen als Schlüsselkomponenten der Lebensmittelverarbeitungsindustrie des Landes identifiziertLEBENSMITTELVERARBEITUNG, mofpi.nic.in">[2]. Diese industrielle Expansion erhöht die Beschaffung verarbeiteter Kakaozutaten durch gewerbliche Bäckereien und Hersteller verpackter Desserts.
Steigende Nachfrage nach kakaohaltigen Trinkfertiggetränken
Trinkfertige Kakaogetränke bieten einen zusätzlichen Absatzkanal für Kakaopulver. Ihr Kakaogehalt ist geringer als der von dunkler Schokolade, sodass Getränkeeinführungen die Nachfrage steigern können, ohne denselben Rohkakaobohhnen-Einsatz zu erfordern. Gastronomieketten in Asien-Pazifik und Nordamerika haben ihre Menüs für eisgekühlte Kakaogetränke erweitert und damit die institutionelle Nachfrage nach Kakaopulver gesteigert. Hersteller in Asien-Pazifik verwenden zunehmend Dutch-verarbeitetes Kakaopulver in Instantgetränken, da es eine dunklere Farbe und ein glatteres Geschmacksprofil liefert. Diese Produktpräferenz kann die Anfälligkeit gegenüber der höheren Preissensitivität verringern, die in bestimmten Süßwarenkategorien beobachtet wird. Folglich kann der Markt für Kakaoverarbeitung die Verbrauchernachfrage durch einen breiteren Kundenmix in den Bereichen Getränke, Backwaren und Süßwaren bedienen.
Nachfrage nach rückverfolgbaren und zertifizierten Kakaozutaten
Die steigende Nachfrage nach rückverfolgbaren und zertifizierten Kakaozutaten veranlasst Kakaoverarbeiter, die Transparenz der Beschaffung, die Lieferantenverifizierung und die Überwachung der Lieferkette zu stärken. Schokoladen- und Lebensmittelhersteller priorisieren zunehmend Kakaomasse, Kakaobutter und Kakaopulver aus dokumentierten, verantwortungsvollen Lieferketten, um regulatorische Anforderungen und Nachhaltigkeitsverpflichtungen zu erfüllen. Im Dezember 2025 kündigte die Europäische Kommission Änderungen an der Entwaldungsverordnung der Europäischen Union (EUDR) an und behielt dabei Kakao und seine Derivate im Anwendungsbereich der VerordnungEU-Entwaldungsverordnung, environment.ec.europa.eu">[3]. Die Anforderungen betonen die Rückverfolgbarkeit bis zu den Produktionsflächen und die Sorgfaltspflicht zum Nachweis entwaldungsfreier Beschaffung. Folglich müssen Kakaoverarbeiter, die europäische Märkte beliefern, ihre Beschaffungsdokumentation, Herkunftsverifizierung und Rückverfolgbarkeitssysteme in der Lieferkette stärken, was die Nachfrage nach verantwortungsvoll beschafften Kakaozutaten unterstützt.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der internationalen Kakaobohnenpreise | -1.5% | Global, mit akuten Auswirkungen auf europäische und asiatische Verarbeiter | Kurzfristig (≤ 2 Jahre) |
| Klimawandel und Anfälligkeit der Kakaoernte | -1.0% | Westafrika, mit Ausstrahlungseffekten auf Indonesien | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von Fachkräften und technischem Know-how | -0.4% | Subsahara-Afrika und Südostasien | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an Lebensmittelsicherheit und Qualitätskonformität | -0.3% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der internationalen Kakaobohnenpreise
Die Volatilität der Kakaobohnenpreise schränkt die Margen und Beschaffungsentscheidungen der Verarbeiter direkt ein. Schwankungen der Rohkakaopreise behindern die Fähigkeit der Verarbeiter, stabile Beschaffungsbudgets aufzustellen und vorhersehbare Produktionskosten aufrechtzuerhalten. Im Markt für Kakaoverarbeitung müssen Verarbeiter Terminkäufe, Lagerbestände und Kundenpreise sorgfältig abwägen, wenn Terminmarktpreise von den physischen Marktbedingungen abweichen. Diese Unsicherheit erhöht den Betriebskapitalbedarf und kann Produktionsentscheidungen für Unternehmen mit begrenzten Risikomanagementkapazitäten verzögern. Darüber hinaus erhöhen häufige Preisschwankungen das finanzielle Risiko im Zusammenhang mit der Bestandsbewertung, Absicherungsaktivitäten und Beschaffungsverpflichtungen, was es für Verarbeiter schwierig macht, konsistente Betriebsmargen aufrechtzuerhalten und langfristige Liefervereinbarungen zu sichern.
Klimawandel und Anfälligkeit der Kakaoernte
Der Klimawandel und zunehmende Wettervariabilität stellen erhebliche Herausforderungen für die Kakaoproduktion dar und schaffen Unsicherheit bei der Rohstoffverfügbarkeit für Kakaoverarbeiter. Der Kakaoanbau ist sehr empfindlich gegenüber Temperaturschwankungen, unregelmäßigen Niederschlägen, anhaltenden Dürren und übermäßiger Feuchtigkeit, die alle die Blüte, die Schotenentwicklung und die Bohnenqualität nachteilig beeinflussen können. Ungünstige klimatische Bedingungen können die Ernteerträge verringern, Erntezyklen stören und das Auftreten von Schädlingen und Krankheiten in den wichtigsten Kakaoanbauregionen erhöhen. Diese Störungen untergraben die Konsistenz der Kakaobohnenversorgung und schaffen Beschaffungsherausforderungen für Verarbeitungsunternehmen, die auf eine kontinuierliche Rohstoffverfügbarkeit angewiesen sind. Darüber hinaus können Schwankungen in der Bohnenqualität zusätzliche Sortier-, Qualitätskontrollmaßnahmen und Verarbeitungsanpassungen erfordern, wodurch die Betriebskosten steigen und die Produktionsplanung für Kakaoverarbeiter erschwert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kakaomasse hält die größte Position, während Kakaopulver an Bedeutung gewinntKakaomasse hatte im Jahr 2026 einen Anteil von 38,78 %. Sie bleibt ein wichtiges Zwischenprodukt, da sie sowohl Kakaofett als auch fettfreie Feststoffe enthält, bevor diese in Kakaobutter und Kakaopresskuchen getrennt werden. Diese Rolle verbindet Kakaomasse direkt mit der Produktion von Standard- und Premiumschokolade. Große Schokoladenhersteller benötigen eine zuverlässige Versorgung mit Kakaomasse, da sie als vorgelagerter Input für mehrere fertige Kakaozutaten dient. Kakaopulver soll bis 2032 mit einer CAGR von 7,23 % wachsen, angetrieben durch die Nachfrage aus Trinkfertiggetränken, Backwarenfüllungen und Ernährungsprodukten. Diese Nachfrage erfordert eine flexible Produktionsplanung für Kakaomasse, Kakaobutter und Kakaopulver.
Kakaobutter expandiert über Süßwarenanwendungen hinaus in Körperpflege- und pharmazeutische Formulierungen. Kakaoverarbeiter können die Wertschöpfung verbessern, indem sie die Aufteilung von Kakaobutter und Kakaopulver entsprechend der Nachfrage von Lebensmittel- und Nicht-Lebensmittelkunden steuern. Ihre funktionellen Eigenschaften, einschließlich feuchtigkeitsspendender Eigenschaften und Kompatibilität mit topischen Formulierungen, machen Kakaobutter zu einer wertvollen Zutat in Hautpflegeprodukten, Lippenbalsamen und pharmazeutischen Zubereitungen. Darüber hinaus können Verarbeiter, die mehrere Endverbraucherbranchen bedienen, ihre Kundenbasis diversifizieren, die Abhängigkeit von der konventionellen Schokoladenherstellung verringern und die kommerzielle Nutzung kakaobasierter Zutaten optimieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bohnentyp:
Forastero unterstützt die Skalierung, während Trinitario Premiumprodukte unterstütztForastero hatte im Jahr 2026 einen Anteil von 72,16 %, gestützt durch seinen hohen Ertrag, seine Widerstandsfähigkeit und seine Eignung für großtechnisches Mahlen. Seine Position ist eng mit Westafrika verbunden, wo der Markt für Kakaoverarbeitung von einem erheblichen Anteil der globalen Massenkakaoproduktion abhängt. Diese Konzentration bedeutet, dass wetterbedingte Störungen oder Versorgungsprobleme in der Region einen erheblichen Teil der Rohstoffverfügbarkeit der Verarbeiter beeinträchtigen können. Forastero bleibt unverzichtbar für die Herstellung standardisierter, hochvolumiger Kakaozutaten, die in der Mainstream-Süßwarenindustrie verwendet werden. Seine relativ konsistenten Versorgungseigenschaften machen es auch für die großtechnische Kakaobutter- und Kakaopulverproduktion geeignet und unterstützt die Beschaffung durch große industrielle Schokoladenhersteller.
Trinitario soll bis 2032 mit einer CAGR von 7,35 % wachsen, da Hersteller von Edelschokolade eine größere Geschmackskomplexität anstreben und damit unterschiedliche Anforderungen an Rohwaren- und Spezialitätenbohnen entstehen. Vietnams Trinitario-Kakao hat das Interesse von Schokoladenmarken geweckt, die seltene Aromabohnen lokal für hochwertige Exporte verarbeiten möchten. Spezialverarbeiter können Preisdifferenziale nutzen, um ihre Abhängigkeit vom Massenkakaomärkt zu verringern. Sie benötigen jedoch eine zuverlässige Nacherntebehandlung und rückverfolgbare Beschaffung, um die Produktqualität aufrechtzuerhalten. Die Kakaoverarbeitungsbranche kann die Premiumnachfrage bedienen, indem sie direkte Beziehungen zu Landwirten und herkunftsbasierten Lieferanten aufbaut. Dies schafft auch Möglichkeiten für Verarbeiter, herkunftsspezifische Kakaomasse und Premium-Schokoladenzutaten zu entwickeln, die in Spezialitäten-Süßwarenmärkten einen höheren kommerziellen Wert erzielen.
Nach Anwendung:
Lebensmittel und Getränke bleiben die größte Kategorie, während Körperpflege expandiertLebensmittel und Getränke machten im Jahr 2026 82,13 % des Marktes für Kakaoverarbeitung aus. Schokoladensüßwaren, Backwaren, Desserts, Getränke und Milchprodukte erzeugen den größten Teil der Nachfrage nach Kakaozutaten in dieser Anwendungsgruppe. Das Segment bietet Verarbeitern eine breite Basis wiederkehrender Kunden, während Trinkfertige Kakaogetränke eine Wachstumschance mit geringerer Rohstoffintensität darstellen. Backwarenanwendungen erfordern auch Kakaopulver mit gleichbleibender Farbe, Geschmack und Verarbeitungsleistung. Diese Anwendungen ermöglichen es Verarbeitern, Kakaozutaten in einem breiten Spektrum von Lebensmittelformaten zu liefern.
Das Segment Kosmetik und Körperpflege soll bis 2032 mit einer CAGR von 7,51 % wachsen. Die feuchtigkeitsspendenden und antioxidativen Eigenschaften von Kakaobutter unterstützen ihren Einsatz in Gesichts- und Körperpflegeformulierungen. Ihr Schmelzverhalten bei Körpertemperatur macht sie auch für bestimmte pharmazeutische Darreichungsformen geeignet. Darüber hinaus schaffen Nahrungsergänzungsmittel und kakaoaromatisierte Ernährungsprodukte zusätzliche Nachfragemöglichkeiten. Dieser Anwendungsmix bietet Verarbeitern zusätzliche Kanäle für den Verkauf von Kakaobutter und Kakaopulver, wenn die Nachfrage aus dem Süßwarenbereich nachlässt. Der Markt für Kakaoverarbeitung wird widerstandsfähiger, wenn Unternehmen Lebensmittel-, Schönheits- und gesundheitsbezogene Kunden bedienen und dabei die Lebensmittelsicherheitskontrollen aufrechterhalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa
Europa hatte im Jahr 2026 einen Anteil von 37,89 % am Markt, gestützt durch seine industriellen Schokoladenhersteller, Kakaomahlwerke und die etablierte Handelsinfrastruktur. Amsterdam und die Zaanstreek bleiben wichtige Verbindungsglieder zwischen dem globalen Kakaohandel und dem europäischen Markt für Kakaoverarbeitung. Die Entwaldungsverordnung der Europäischen Union führt Compliance-Anforderungen ein, die Verarbeiter mit Beschaffungsdaten auf Parzellenebene und etablierten Rückverfolgbarkeitssystemen in der Lieferkette begünstigen. Darüber hinaus stärkt die Präsenz großer Kakaoverarbeiter, gut etablierter Zutatendistributionsnetzwerke und einer starken nachgelagerten Süßwarenherstellungsbasis die Position der Region als führendes Zentrum für Kakaoverarbeitung und -konsum.
Asien-Pazifik
Für den Asien-Pazifik-Raum wird bis 2032 ein CAGR von 7,68 % prognostiziert. Der Kakaoverarbeitungsmarkt in Asien-Pazifik hängt von der Importlogistik, der Anlagenauslastung und der Nähe zur wachsenden Nachfrage in der Süßwaren- und Körperpflegebranche ab. Die Ausweitung der Schokoladenproduktion, der steigende Konsum kakaohaltiger Getränke sowie der zunehmende Einsatz von Kakaozutaten in Back- und Milchprodukten schaffen zusätzliche Beschaffungsmöglichkeiten für regionale Verarbeiter. Darüber hinaus stärken Investitionen in Kakaomahlwerke, insbesondere in wichtigen Verarbeitungszentren wie Indonesien und Malaysia, die regionalen Verarbeitungskapazitäten und verbessern den Zugang zu kakaobasierten Zutaten für inländische und internationale Hersteller.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika bleibt ein bedeutendes Zentrum der Kakaoverarbeitung und des Kakaokonsums, gestützt durch etablierte Schokoladenhersteller, Lebensmittelverarbeitungsunternehmen und die Nachfrage nach kakaohaltigen Süßwaren-, Backwaren- und Getränkeprodukten. Südamerika gewinnt an Bedeutung, da Käufer zunehmend herkunftsgebundene Kakaozutaten suchen. Investitionen in Verarbeitung, Rückverfolgbarkeit und Infrastruktur werden bestimmen, welche Herkunftsmärkte einen größeren Anteil des Kakaowertes behalten. Darüber hinaus können Verbesserungen der lokalen Mahlkapazitäten, Logistiknetzwerke und direkten Beschaffungsvereinbarungen regionale Lieferketten stärken, die Abhängigkeit von importierten verarbeiteten Kakaozutaten verringern und Wertschöpfungsmöglichkeiten in kakaoproduzierenden Ländern schaffen.
Wettbewerbslandschaft
Marktkonzentration
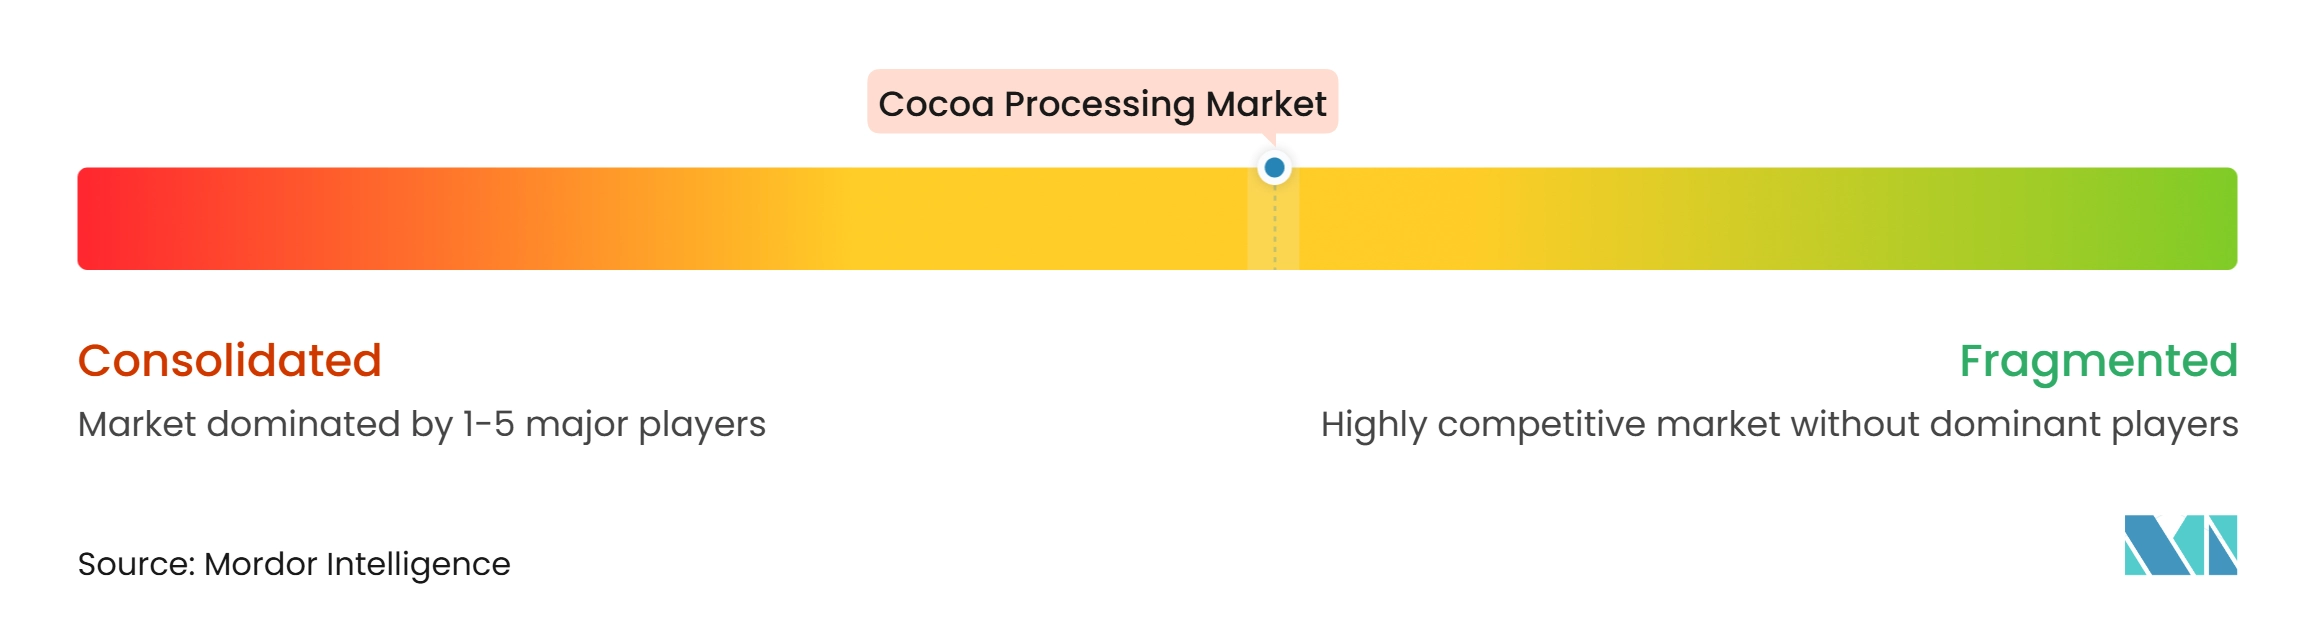
Der Markt für Kakaoverarbeitung ist mäßig fragmentiert, wobei multinationale Verarbeiter neben mittelgroßen und herkunftsländerbasierten Verarbeitern tätig sind. Barry Callebaut, Cargill und Olam betreiben umfangreiche industrielle Mahlnetzwerke. Diese Unternehmen unterhalten breite Kakaobeschaffungsnetzwerke, Verarbeitungsanlagen und Beziehungen zu Schokoladen- und Lebensmittelherstellern in den wichtigsten Märkten. Ihre Wettbewerbspositionierung wird durch Fähigkeiten im Kakaomahlbereich, in der Zutatenherstellung, der Produktanpassung und im Großmengenlieferbetrieb unterstützt. Etablierte Beschaffungsnetzwerke und langfristige Kundenbeziehungen verschaffen diesen Akteuren auch Vorteile bei der Aufrechterhaltung einer konsistenten Zutatenversorgung.
Regionale Verarbeiter und spezialisierte Kakaozutatenhersteller, darunter Guan Chong Berhad, JB Foods Limited, Blommer Chocolate Company, Touton S.A. und Sucden, beeinflussen ebenfalls die Wettbewerbslandschaft. Diese Unternehmen konkurrieren auf der Grundlage von Verarbeitungskapazität, geografischen Beschaffungsvorteilen, Produktqualität und der Lieferung von Kakaomasse, Kakaobutter und Kakaopulver an industrielle Kunden. Investitionen in Fertigungsinfrastruktur, Beschaffungsdiversifizierung und betriebliche Effizienz ermöglichen es regionalen Akteuren, ihre Positionen gegenüber größeren multinationalen Verarbeitern zu stärken.
Marktteilnehmer konzentrieren sich zunehmend auf nachhaltige Kakaobeschaffung, Rückverfolgbarkeit der Lieferkette, Verarbeitungseffizienz und maßgeschneiderte Zutatenlösungen, um ihre Wettbewerbspositionen zu stärken. Unternehmen priorisieren auch Investitionen in Fertigungsanlagen, Qualitätskontrollsysteme und verantwortungsvolle Beschaffungspraktiken, um sich entwickelnden Kundenanforderungen und regulatorischen Erwartungen gerecht zu werden. Die Fähigkeit, Kakaobohnenbeschaffungskosten zu managen, konsistente Produktspezifikationen aufrechtzuerhalten und langfristige Beziehungen zu nachgelagerten Herstellern aufzubauen, bleibt zentral für den Wettbewerbserfolg im Markt für Kakaoverarbeitung.
Marktführer der Kakaoverarbeitung
-
Barry Callebaut AG
-
Cargill, Incorporated
-
Olam Group Limited
-
Guan Chong Berhad
-
ECOM Agroindustrial Corp. Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kakaoverarbeitungsmarkt Unternehmen in diesem Bericht
- Barry Callebaut AG
- Cargill, Incorporated
- Olam Group Limited
- Guan Chong Berhad
- ECOM Agroindustrial Corp. Limited
- JB Foods Limited
- Fuji Oil Holdings Inc.
- Natra S.A.
- United Cocoa Processor, Inc.
- Blommer Chocolate Company
- Touton S.A.
- Indcresa S.A.
- Ecuakao Group Ltd.
- Puratos Group
- Sucden
- Cémoi Group
- Sucres et Denrées S.A.
- Mondelez International, Inc.
- Altinmarka
- Mars, Incorporated
Neueste Industrielle Entwicklungen in Kakaoverarbeitungsmarkt
- August 2026: Guan Chong nahm Phase 2 seiner Elfenbeinküsten-Expansion vollständig in Betrieb. Guan Chong erweiterte die zweite Phase seiner Expansion an der Elfenbeinküste und steigerte seine gesamte Kakaomahlkapazität auf 395.000 Tonnen pro Jahr.
- März 2026: OFI brachte unter seiner Marke deZaan drei Kakaomasse-Produkte mit Single-Origin-Herkunft auf den Markt, die aus Papua-Neuguinea, Uganda und der Dominikanischen Republik stammen. Die Produkte zeichneten sich durch individuelle Röstprofile und herkunftsspezifische Geschmackseigenschaften aus und richten sich an Premium-Schokoladenhersteller, die differenzierte Kakaozutaten suchen.
- Dezember 2025: Die International Finance Corporation (IFC) gab ein geplantes Finanzierungspaket für die Kakaoverarbeitungsaktivitäten von Guan Chong Berhad in San Pedro, Côte d'Ivoire, bekannt.
Berichtsumfang des globalen Marktes für Kakaoverarbeitung
Kakaoverarbeitung bezeichnet die Umwandlung geernteter Kakaobohnen in kommerziell verwendbare Zutaten.
Der Markt für Kakaoverarbeitung ist nach Produkttyp, Bohnentyp und Anwendung segmentiert. Nach Produkttyp ist der Markt in Kakaomasse, Kakaopulver und Kakaobutter unterteilt. Nach Bohnentyp ist der Markt in Forastero, Criollo, Trinitario und andere Typen unterteilt. Nach Anwendung ist der Markt in Lebensmittel und Getränke (Schokolade und Süßwaren, Backwaren und Desserts, Getränke, Milchprodukte und sonstige Lebensmittel- und Getränkeanwendungen), Kosmetik und Körperpflege, Pharmazeutika und sonstige Anwendungen unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kakaomasse |
| Kakaopulver |
| Kakaobutter |
| Forastero |
| Criollo |
| Trinitario |
| Andere Typen |
| Lebensmittel und Getränke | Schokolade und Süßwaren |
| Backwaren und Desserts | |
| Getränke | |
| Milchprodukte | |
| Sonstige Lebensmittel- und Getränkeanwendungen | |
| Kosmetik und Körperpflege | |
| Pharmazeutika | |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Thailand | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Vereinigte Arabische Emirate | |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Kakaomasse | |
| Kakaopulver | ||
| Kakaobutter | ||
| Nach Bohnentyp | Forastero | |
| Criollo | ||
| Trinitario | ||
| Andere Typen | ||
| Nach Anwendung | Lebensmittel und Getränke | Schokolade und Süßwaren |
| Backwaren und Desserts | ||
| Getränke | ||
| Milchprodukte | ||
| Sonstige Lebensmittel- und Getränkeanwendungen | ||
| Kosmetik und Körperpflege | ||
| Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Thailand | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Vereinigte Arabische Emirate | ||
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kakaoverarbeitung derzeit und wie sind die zukünftigen Wachstumsaussichten?
Der Markt für Kakaoverarbeitung wurde im Jahr 2026 auf 15,34 Milliarden USD geschätzt und soll 2027 einen Wert von 16,23 Milliarden USD erreichen. Es wird prognostiziert, dass der Markt bis 2032 auf 21,86 Milliarden USD wächst und im Zeitraum 2027–2032 eine CAGR von 6,14 % verzeichnet.
Welcher Produkttyp hatte im Jahr 2026 den größten Anteil am Markt für Kakaoverarbeitung?
Kakaomasse war im Jahr 2026 das größte Produkttypsegment und machte 38,78 % des Marktes für Kakaoverarbeitung aus.
Welcher Kakaobohnentyp dominierte den Markt für Kakaoverarbeitung im Jahr 2026?
Forastero war im Jahr 2026 der dominante Bohnentyp und machte 72,16 % des Marktes für Kakaoverarbeitung aus.
Welches Anwendungssegment hatte im Jahr 2026 den größten Anteil am Markt für Kakaoverarbeitung?
Lebensmittel und Getränke dominierten das Anwendungssegment im Jahr 2026 und machten 82,13 % des Marktes für Kakaoverarbeitung aus.
Welche Region dominierte den Markt für Kakaoverarbeitung im Jahr 2026?
Europa hielt im Jahr 2026 den größten regionalen Anteil und machte 37,89 % des Marktes für Kakaoverarbeitung aus.