
Marktgröße und Marktanteil für CoaXPress-over-Fiber Components
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 89.77 Millionen US-Dollar |
| Marktgröße (2031) | 150.22 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für CoaXPress-over-Fiber Components von Mordor Intelligence
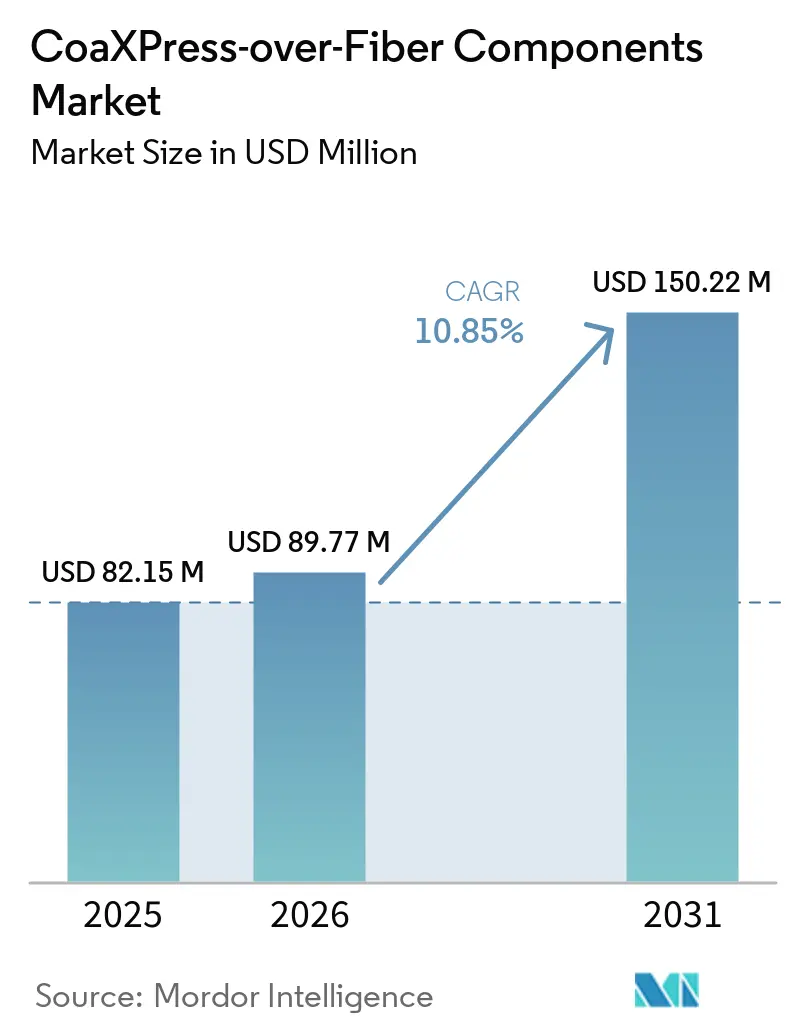
Die Marktgröße für CoaXPress-over-Fiber Components wurde im Jahr 2025 auf 82,15 Millionen USD geschätzt und soll von 89,77 Millionen USD im Jahr 2026 auf 150,22 Millionen USD bis 2031 anwachsen, bei einer CAGR von 10,85 % während des Prognosezeitraums 2026–2031. Der Markt für CoaXPress-over-Fiber Components entwickelt sich in Richtung verteilter Bildgebungssysteme, die hohe Bandbreite, zuverlässige Übertragung und längere Kabelstrecken erfordern. Glasfaser erweitert die Einsatzmöglichkeiten über die praktische 40-Meter-Grenze von Kupfer-CoaXPress-Systemen hinaus. Die erwartete CoaXPress-v3.0-Spezifikation könnte Glasfaserunterstützung mit nominell 25 Gbps pro Lane in den Kernstandard integrieren. Anbieter reagieren darauf, indem sie Kameras, Frame Grabber, Transceiver, Kabel und Software in validierten Systemen kombinieren. Dieser Ansatz kann den Integrationsaufwand für Maschinenbauer reduzieren und den Wettbewerb in Richtung Zuverlässigkeit und Gesamtsystemkosten verlagern.
Wichtigste Erkenntnisse des Berichts
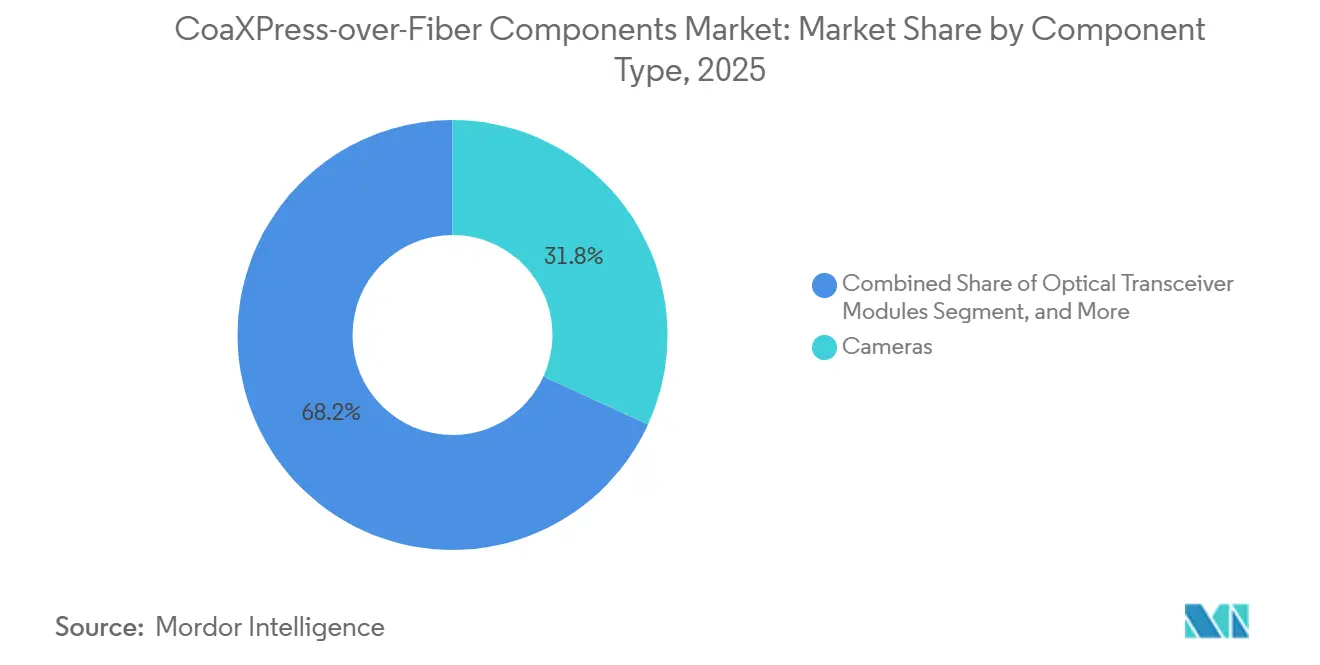
- Nach Komponententyp hielten Kameras im Jahr 2025 einen Marktanteil von 31,83 % am Markt für CoaXPress-over-Fiber Components, während optische Transceiver-Module bis 2031 voraussichtlich mit einer CAGR von 13,63 % wachsen werden.
- Nach Fasertyp entfielen im Jahr 2025 38,67 % des Umsatzes auf aktive optische Kabel, während Einmodenfaser bis 2031 voraussichtlich mit einer CAGR von 13,27 % wachsen wird.
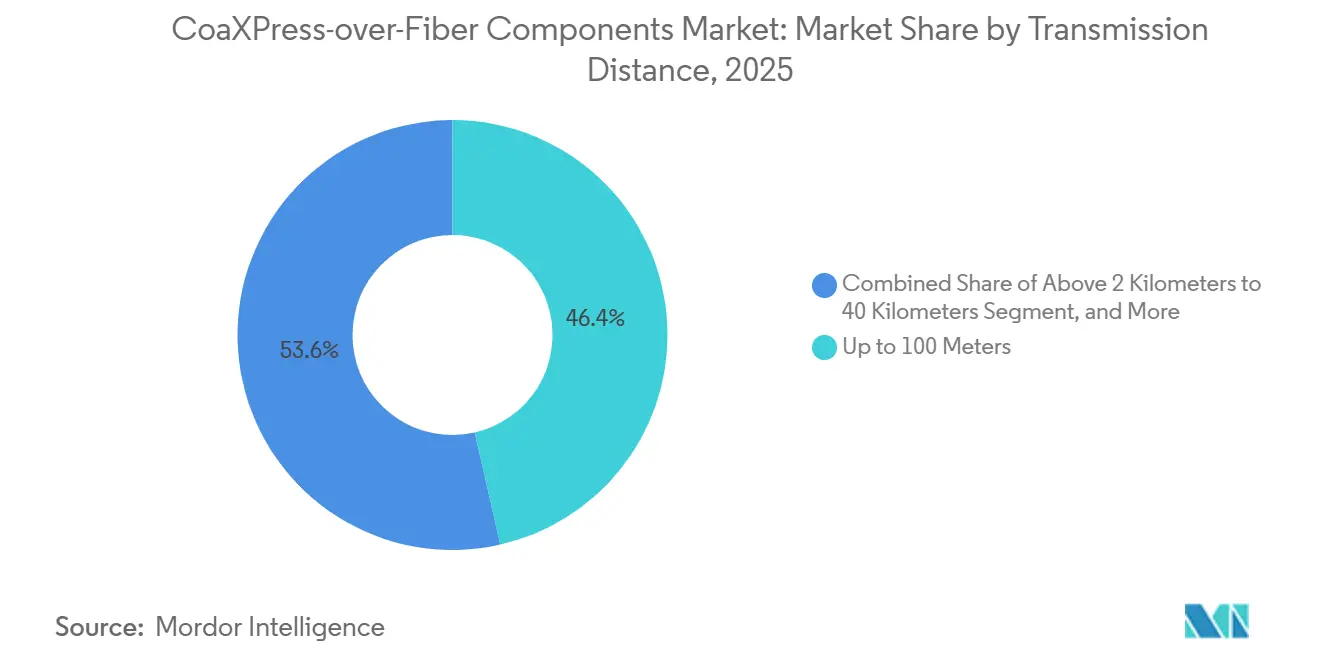
- Nach Übertragungsdistanz entfielen im Jahr 2025 46,43 % des Umsatzes auf Verbindungen bis zu 100 Meter, während der Bereich 2–40 Kilometer bis 2031 voraussichtlich mit einer CAGR von 13,83 % wachsen wird.
- Nach Endverbraucherbranche hielt die Halbleiter- und integrierte Schaltkreisfertigung im Jahr 2025 einen Umsatzanteil von 24,73 %, während Automobil- und Batteriehersteller bis 2031 voraussichtlich mit einer CAGR von 13,97 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen globalen Umsatzanteil von 39,57 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 12,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für CoaXPress-over-Fiber Components
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach hochauflösender, latenzarmer Maschinenvision | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Längere Kamera-zu-Host-Distanzen bei verteilter Inspektion | +2.0% | Asiatisch-pazifischer Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Immunität gegen elektromagnetische Störungen in rauen Umgebungen | +1.6% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Ethernet-Komponenten und Bandbreitenskalierung | +1.3% | Global, mit frühen Gewinnen in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Glasfaser-Nachrüstung installierter CoaXPress-Kamerasysteme | +0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Optische Datenweiterleitung für mehrstufige TDI-Inspektion | +0.7% | Halbleiterfabriken im asiatisch-pazifischen Raum sowie Druck- und Verpackungsbranche in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochauflösender, latenzarmer Maschinenvision
Maschinenvisionssensoren unterstützen heute Dutzende von Megapixeln und Hunderte von Bildern pro Sekunde, was den Druck auf Kameraschnittstellen erhöht. CXP-12 über Kupfer hat eine praktische Kabellängenbegrenzung von 40 Metern, während eine 50-Gbps-Verbindung 4 separate Koaxialleitungen erfordern kann. Der Markt für CoaXPress-over-Fiber Components unterstützt eine gleichwertige Bandbreite über ein QSFP+-Modul und ein einzelnes Glasfaserkabel. Diese Anordnung reduziert die Anzahl der Kabel, Steckverbinder und potenziellen Fehlerpunkte in komplexen Inspektionszellen. Zentralisiertes Edge-Computing benötigt außerdem eine konsistente Datenübertragung von Multi-Kamera-Arrays. Hersteller von Flachbildschirmen und fortschrittlichen Verpackungen ziehen Glasfaserverbindungen zunehmend bereits in der Systemdesignphase in Betracht, anstatt sie nachträglich zu integrieren.
Längere Kamera-zu-Host-Distanzen bei verteilter Inspektion
CoaXPress-over-Fiber unterstützt Strecken von bis zu 120 Kilometern über Einmodenfaser und 550 Meter über Multimodenfaser. Diese Distanzen übertreffen die praktische 40-Meter-Grenze von Kupferkoaxial-CoaXPress.[1] Die größere Reichweite stärkt den Markt für CoaXPress-over-Fiber Components, indem sie Kamera-Arrays in großen Produktionshallen, auf beweglichen Portalen und in geschützten Leitständen ermöglicht. Halbleiterfabriken sind ein relevanter Anwendungsfall, da Reinraumtrennwände Inspektionswerkzeuge von der Recheninfrastruktur trennen können. Eine direkte Glasfaserverbindung eliminiert zudem Repeater-Netzteile, Firmware-Versionen und Wartungsanforderungen. Diese betrieblichen Vorteile können die Lebenszyklusverwaltung verteilter Inspektionssysteme vereinfachen.
Immunität gegen elektromagnetische Störungen in rauen Umgebungen
Glasfaser leitet Licht durch einen nicht leitenden Glaskern und weder strahlt sie elektromagnetische Signale ab noch empfängt sie diese. Diese Eigenschaft hilft, Rauschartefakte und Paketfehler in der Nähe von Hochspannungsanlagen, Plasmaätzwerkzeugen, Induktionsheizgeräten und Frequenzumrichtern zu verhindern. Der Markt für CoaXPress-over-Fiber Components profitiert von diesem Schutz in Automobil-Schweiß- und Batterieproduktionslinien, die unter anspruchsvollen Bedingungen betrieben werden. KAYA Instruments positioniert seinen Komodo III Quad Frame Grabber für Luft- und Raumfahrt- sowie Hochfrequenzstörungs-Fabrikeinsätze, die galvanische Trennung erfordern.[2] Glasfaser kann auch das Kabelmanagement in Medizingeräte- und Pharmaunternehmen vereinfachen. Ihre Immunität bleibt relevant, wenn die Schnittstellenbandbreite zunimmt.
Verfügbarkeit von Standard-Ethernet-Komponenten und Bandbreitenskalierung
Der Markt für CoaXPress-over-Fiber Components verwendet Standard-Ethernet-Physikalschicht-Komponenten, darunter SFP+-Module für 10 Gbps und QSFP+-Module für 40 Gbps. Der Zugang zu diesen Lieferketten kann die Verfügbarkeit im Vergleich zu spezialisierten Kupferbaugruppen verbessern. Die geplante CoaXPress-v3.0-Spezifikation wird voraussichtlich später im Jahr 2026 erwartet und soll Glasfaser nativ bei nominell 25 Gbps pro Lane unterstützen. Bestehende Glasfaserinfrastruktur könnte daher zukünftige Kamerabandbreiten unterstützen, ohne einen vollständigen Kabelaustausch zu erfordern. Euresys bietet bereits einen QSFP28-Frame-Grabber mit 4 Lanes bei 25 Gbps und einer PCIe-Gen-4-x8-Host-Bandbreite von 12.500 MB/s an. Die Produktentwicklung zeigt, dass die Technologie von einer Spezifikations-Roadmap zu einsetzbarer Hardware fortschreitet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Systemintegrationsaufwand und separate Kameraversorgung | -2.1% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit nativer CoaXPress-over-Fiber-Kameras | -1.7% | Global, ausgeprägt im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Interoperabilität und Validierungsanforderungen | -1.2% | Global, konzentriert in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Anforderungen an spezialisierte Design-In- und Servicekompetenz | -0.8% | Global, ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Systemintegrationsaufwand und separate Kameraversorgung
Kupfer-CoaXPress kann Power over CoaXPress nutzen, um Strom über dasselbe Kabel zu liefern. Glasfaser kann keinen elektrischen Strom leiten, daher benötigt jede CoaXPress-over-Fiber-Kamera einen separaten Strompfad. Diese Anforderung stellt eine Adoptionshürde für den Markt für CoaXPress-over-Fiber Components dar, wenn große Arrays eine individuelle Stromversorgungsverwaltung erfordern. BitFlow stellte im März 2025 das QFi-Modul vor, das eine Standard-CXP-Kamera mit Glasfaser verbindet und dabei 13 W PoCXP-Leistung bei bis zu 10 Gbps bereitstellt. Das Modul kann Nachrüsthürden reduzieren, fügt jedoch Hardware, einen Kalibrierungspunkt und eine mögliche Fehlerquelle hinzu. Dies bleibt wichtig für kostenempfindliche Automatisierungsprojekte mit vielen Kameras.[3]
Begrenzte Verfügbarkeit nativer CoaXPress-over-Fiber-Kameras
Die installierte Basis umfasst viele CoaXPress-Kameras, die vor der Standardisierung der CoF-Erweiterung im Jahr 2021 entwickelt wurden. Native Modelle mit in die Kamera integrierten Optiken sind nach wie vor weniger verbreitet als Kupferkameramodelle. Vieworks präsentierte die VC-21 MHF auf der Automatica 2025 mit 21-MP-Auflösung und 575 fps über CoaXPress-over-Fiber. Diese begrenzte Auswahl schränkt den Markt für CoaXPress-over-Fiber Components ein, da Systemintegratoren möglicherweise externe Brückenmodule benötigen. Diese Konfigurationen erhöhen die Integrationskosten und verringern die einfache Installationserfahrung, die mit herkömmlichen CoaXPress-Systemen verbunden ist. Kameraanbieter müssen Premium-Glasfaserprodukte gegen die größere bestehende Nachfrage nach kupferbasierten Modellen abwägen.[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp: Kameras führen beim Umsatz, während Transceiver-Module am schnellsten wachsen
Kameras hielten im Jahr 2025 einen Umsatzanteil von 31,83 % und waren damit die größte Komponentenkategorie. Ihre Rolle spiegelt den anhaltenden Ersatz von Camera-Link- und Kupfer-CoaXPress-Systemen durch Bildgebungsplattformen mit höherem Durchsatz wider. Frame Grabber und Schnittstellenkarten bleiben unverzichtbar, da jede Kamerainstallation eine kompatible hostseitige QSFP+- oder QSFP28-Verbindung benötigt. Die CoaXPress-over-Fiber-Components-Branche verknüpft daher die Kameranachfrage direkt mit der Frame-Grabber-Nachfrage. OKI Electric Wire stellte im November 2025 ein 3,7-mm-K-Typ-CoaXPress-2.0-Kabel mit einer Biegezyklusbeständigkeit von 50 Millionen Zyklen für Roboterarme in Halbleiterinspektionsanlagen vor. Dieses Produkt zeigt, dass Kabel und Zubehör durch mechanische Leistung differenziert werden können, anstatt als einfache Ergänzungen behandelt zu werden.
Optische Transceiver-Module werden bis 2031 voraussichtlich mit einer CAGR von 13,63 % wachsen, der höchsten Rate unter den Komponententypen. Die Marktgröße für CoaXPress-over-Fiber Components bei optischen Transceiver-Modulen wird durch die Einführung von QSFP+- und QSFP28-Formfaktoren aus etablierten Ethernet-Lieferketten gestützt. Basler stellte im April 2026 den imaFlex 2 Dual 100 Frame Grabber vor, der über zwei QSFP28-Ports mit 100 Gbps pro Anschluss verfügt. Signalkonverter, Brücken-IP-Kerne, Treiber, SDKs, Steckverbinder und Zubehör vervollständigen das Kategoriensortiment. Allied Vision bietet einen lizenzierbaren Brücken-Host-IP-Kern für Kamera-OEMs an, die native CoF-Fähigkeit wünschen, ohne die Protokollbrücke intern entwickeln zu müssen. Diese Optionen geben OEMs mehrere Möglichkeiten, Glasfaserunterstützung in verschiedenen Phasen des Produktdesigns hinzuzufügen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fasertyp: Aktive optische Kabel behalten die installierte Basis, während Einmodenfaser expandiert
Aktive optische Kabel hielten im Jahr 2025 einen Umsatzanteil von 38,67 % nach Fasertyp. Ihre integrierten Optiken und das vorkonfektionierte Design vereinfachen Installationen, da Kunden keine separaten Transceiver und Patchkabel benötigen. Ihre Kostenposition ist bei Distanzen von 100 Metern oder weniger am stärksten. Die Marktgröße für CoaXPress-over-Fiber Components im Bereich aktiver optischer Kabel profitiert von Produktionsvolumina aus dem Rechenzentrumsbereich, die die Stückkosten gesenkt haben. Diese Kabel sind praktisch für Fabrikzellen, die höhere Bandbreite und elektromagnetische Immunität über relativ kurze Übertragungsdistanzen benötigen. Sie bieten auch einen klaren Übergangspfad für Installationen, die von hochwertigen Kupferbaugruppen wegmigrieren.
Einmodenfaser wird bis 2031 voraussichtlich mit einer CAGR von 13,27 % wachsen, der schnellsten Rate in dieser Segmentierung. Halbleiterfabrikprojekte und Luft- und Raumfahrtanwendungen benötigen Kamera-zu-Host-Distanzen, die die 550-Meter-Kapazität von Multimodenfaser überschreiten können. KAYA Instruments gibt an, dass sein CoaXPress-zu-CoaXPress-over-Fiber-Konverter bis zu 80 Kilometer über Einmodenfaser und 300 Meter über Multimodenfaser unterstützt. Multimodenfaser wird für mittlere Reichweiten eingesetzt, einschließlich großer automatisierter optischer Inspektionslinien und Automobilvisionsstationen. Direktanschluss-Kupfer- und Hybridverbindungen bleiben bei Kurzstrecken- und kostenempfindlichen Einsätzen relevant. Die CoaXPress-over-Fiber-Components-Branche profitiert auch von der Überschneidung der Lieferketten zwischen industrieller Bildgebung und optischen Rechenzentrumsprodukte.
Nach Übertragungsdistanz: Kurze Verbindungen führen beim Umsatz, während Einsätze im Bereich 2 bis 40 Kilometer beschleunigen
Verbindungen bis zu 100 Meter hielten im Jahr 2025 einen Umsatzanteil von 46,43 %. Dieses Segment umfasst Fabriksysteme, bei denen Bandbreitenkonsolidierung und Schutz vor elektromagnetischen Störungen wichtiger sind als erweiterte Reichweite. Dieser Distanzbereich spiegelt die breite installierte Basis von Industriekameras und Host-Computern wider, die sich im selben Produktionsbereich befinden. Der Bereich 101 Meter bis 2 Kilometer bedient Inspektionssysteme, die sich über Automobil-Karosseriebauwerke, Leiterplattenfertigungsanlagen und Verpackungslinien erstrecken. Glasfaser vermeidet die mehrfachen Repeater, die lange Kupferstrecken andernfalls erfordern würden. Das Segment bleibt ein praktischer Einstiegspunkt für Hersteller, die Leistungsverbesserungen ohne campusweite Verkabelung benötigen.
Der Bereich 2–40 Kilometer wird bis 2031 voraussichtlich mit einer CAGR von 13,83 % wachsen. Die Marktgröße für CoaXPress-over-Fiber Components in diesem Bereich ist mit Halbleitercampussen, Luft- und Raumfahrthangars und entfernten Industrieüberwachungsstandorten verbunden. BitFlow gibt an, dass sein Claxon-Frame-Grabber und das QFi-Modul Einmodenfaserstrecken von bis zu 120 Kilometern unterstützen. Verfügbare Hardware unterstützt daher längere Strecken, als viele aktuelle Installationen erfordern. Über 40 Kilometer bleibt eine kleinere Kategorie, die für Verteidigung, Fernüberwachung und wissenschaftliche Instrumentierung relevant ist. Diese Anwendungen schätzen deterministische Übertragung über Distanzen, die andere Maschinenvision-Schnittstellen möglicherweise nicht so effektiv unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Halbleiterfertigung führt, während Batterieinspektion am schnellsten wächst
Die Halbleiter- und integrierte Schaltkreisfertigung hielt im Jahr 2025 einen Umsatzanteil von 24,73 %. Fortschrittliche Verpackung und Wafer-Inspektion erfordern einen hohen Datendurchsatz, insbesondere wenn Zeilenscan-Systeme mit hoher Auflösung betrieben werden. Baslers Racer 2 XL TDI-Kamera arbeitet mit bis zu 500 kHz Zeilenrate und 16K-Auflösung mit 256 TDI-Stufen in seinem CoF-System vom April 2026. Diese Branche ist ein Kernsegment des Marktes für CoaXPress-over-Fiber Components, da sie validierte Schnittstellen für die Präzisionsinspektion benötigt. ISO-9001- und SEMI-bezogene Geräteanforderungen unterstützen ebenfalls standardisierte Bildgebungsarchitekturen. Elektronik- und Leiterplattenproduktion, Luft- und Raumfahrt sowie Verteidigung, medizinische Bildgebung, Pharma- und Biowissenschaftenfertigung, Industrieproduktion sowie Druck-, Verpackungs- und Bahninspektion treiben die Nachfrage in der verbleibenden Endverbraucherbasis an.
Automobil- und Batteriehersteller werden bis 2031 voraussichtlich mit einer CAGR von 13,97 % wachsen. Die Batteriezelleninspektion erfordert eine vollständige optische Abdeckung von Elektrodenfolien und erfordert eine Kamerapositionierung, die die Kupferkabellimits überschreiten kann. GM verwendete KI-basierte Gasbildgebungskameras und Edge-Computing in seinem automatisierten BVSeal-Batterietablett-Inspektionssystem im Jahr 2025. Die KI-Plattform VisionTools von Atlas Copco wurde 2025 für die EV-Batteriemontagekontrolle eingesetzt. Diese Einsätze zeigen, dass Visionssysteme über mehr Montagephasen hinweg eingesetzt werden, anstatt nur am Ende der Linie. Diese breitere Platzierung erhöht den Bedarf an zuverlässigen Bildgebungsverbindungen in großen Produktionsanlagen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen globalen Umsatzanteil von 39,57 %. Die Region profitiert von Halbleiterfoundries, Luft- und Raumfahrtintegratoren und Maschinenvisions-OEMs, die Glasfasersysteme bereits in der Designphase spezifizieren können. Die Vereinigten Staaten führen die regionale Basis an, während Kanada und Mexiko durch Inspektion in der Automobillieferkette und EV-Batteriemontage zur Nachfrage beitragen. Die nordamerikanische Führungsposition im Markt für CoaXPress-over-Fiber Components wird auch durch Kupfer-CoaXPress-Installationen gestützt, die mit Glasfaser nachgerüstet werden können. Das QFi-Modul von BitFlow kann bestehenden Kameranutzern helfen, diesen Übergang mit geringerem anfänglichem Geräteaufwand zu vollziehen.
Europa ist der zweitgrößte regionale Markt. Deutschlands Maschinenvisions-Cluster rund um München und Stuttgart unterstützen die Nachfrage von Kameraanbietern und Systemintegratoren. Basler stellte im April 2026 sein vollständiges CoaXPress-over-Fiber-TDI-Visionssystem vor, während Chromasens im Januar 2025 die allPIXA evo 16k und im September 2025 die allPIXA evo 32k einführte. Druck-, Verpackungs- und Flachbildschirminspektion unterstützen die mittlere Distanznachfrage in Deutschland, Italien und Frankreich. Das Vereinigte Königreich, Frankreich, Italien und Spanien tragen durch Automobilzulieferer zur Nachfrage bei, die In-Line-Batterie- und Karosseriepanelinspektion einsetzen.
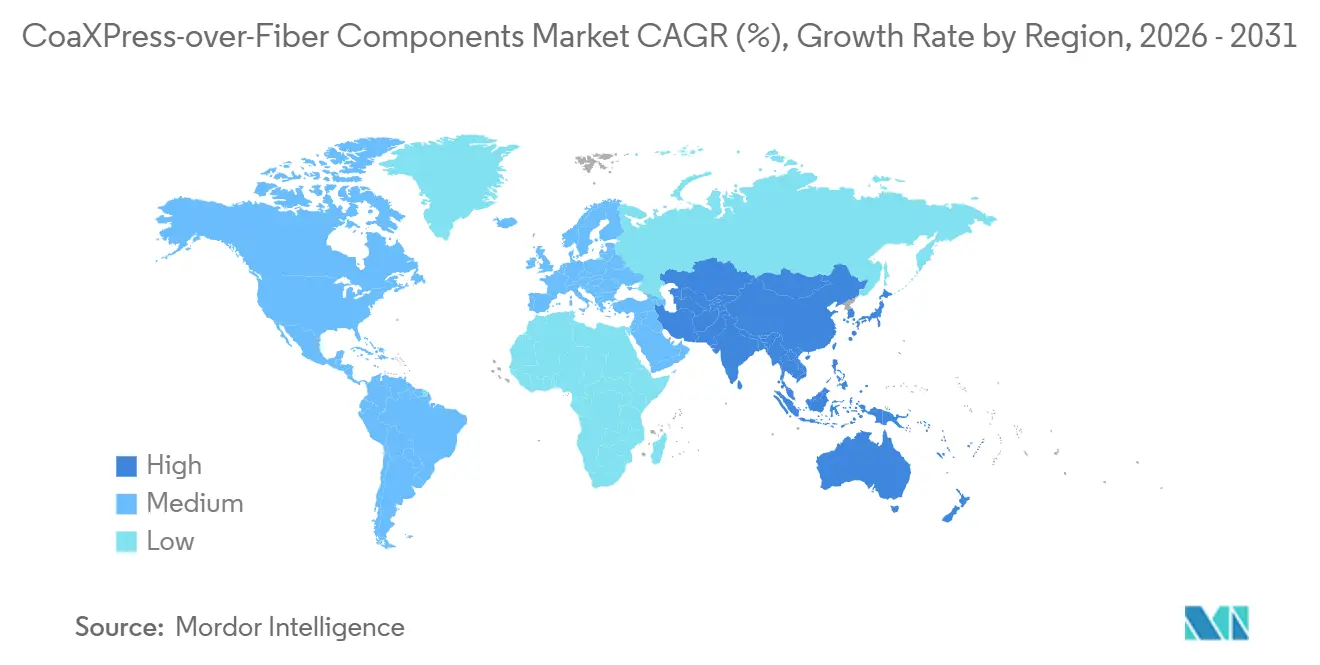
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 12,87 % wachsen und ist damit die am schnellsten wachsende Region. Japan ist strategisch wichtig, da die Japan Industrial Imaging Association die CoaXPress-Spezifikation beherbergt und inländische Anbieter kompatible Produkte entwickeln. OKI Electric Wire stellte im November 2025 sein schlankes, hochflexibles Kabel für die Halbleiterinspektion vor und setzte ein Umsatzziel für das Geschäftsjahr 2026 von 100 Millionen JPY (700.000 USD). Südkorea und Japan beherbergen OLED-Panel- und NAND-Flash-Anlagen, die einen hohen TDI-Inspektionsdurchsatz erfordern. China weitet die Einführung von CXP-12 in seiner inländischen Maschinenvisionsbasis aus, während Indiens Expansion in der Elektronikherststellung eine frühe Nachfrage nach Inspektionssystemen schafft. Südamerika bleibt kleiner, wobei Brasiliens Automobilsektor den primären Beitrag leistet, während der Nahe Osten und Afrika eine isolierte Nachfrage aus Verteidigung und Infrastrukturüberwachung aufweisen.

Wettbewerbslandschaft
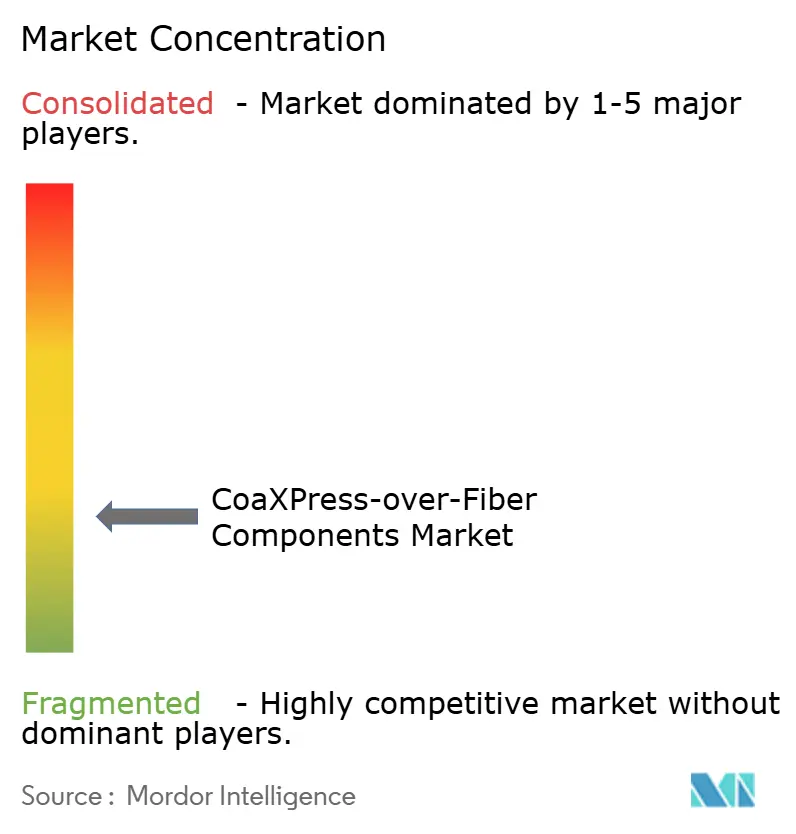
Der Markt für CoaXPress-over-Fiber Components weist eine Fragmentierung unter Frame-Grabber- und Signalkonverteranbietern auf. Basler AG, Euresys, KAYA Instruments, BitFlow und Advantech haben in diesen Kategorien eine bedeutende Präsenz. Kameras, Transceiver und Zubehör bleiben stärker fragmentiert, da Anbieter durch spezialisierte Leistung oder regionale Preisgestaltung konkurrieren. Der Markt für CoaXPress-over-Fiber Components wird zunehmend durch validierte Systemintegration statt durch eine einzelne Komponentenspezifikation definiert. Diese Verschiebung macht die Kompatibilität zwischen Kameras, Frame Grabbern, Glasfasermodulen, Kabeln und Software zu einem wichtigen Auswahlkriterium.
Basler stellte im April 2026 ein vollständiges TDI-Visionssystem vor, das seine Racer 2 XL TDI-Kamera, den imaFlex 2 Dual 100 Frame Grabber, QSFP28-Module, Kabel und Pylon-Software kombiniert. Das Paket zielt auf Wafer-, Batteriezellen-, Flachbildschirm- und Leiterplatteninspektion ab. Active Silicon stellte im Juni 2025 den 40-Gbps-FireBird-CoaXPress-over-Fiber-4xCOF-12-Frame-Grabber mit QSFP+-kompatiblen Anschlüssen vor. Allied Vision bietet einen lizenzierbaren Brücken-IP-Kern für OEMs an, die das Protokoll in benutzerdefinierte FPGA-Designs integrieren möchten. Diese Strategien reduzieren den Bedarf für Käufer, jeden Teil der Verbindung unabhängig zusammenzustellen und zu validieren.
Euresys bietet ein Coaxlink-QSFP28-Produkt mit einer Erfassungsrate von 100 Gbps und 8 GB On-Board-Speicher für die Burst-Verarbeitung an. Dieser Ansatz konzentriert sich auf Halbleiterinspektionsprojekte, bei denen Durchsatz und Zuverlässigkeit die Kosten pro Gigabit überwiegen können. Anbieter fügen auch Bildvorverarbeitungsfunktionen hinzu, die den Speicher- und Rechenaufwand bei der Hochvolumeninspektion reduzieren können. Parallel dazu bleiben 25GigE und 100GigE Vision Alternativen für Anwendungen, die Netzwerkflexibilität gegenüber deterministischer Latenz bevorzugen. Die Produktion von Standard-Ethernet-Transceivern kann den Druck auf die Margen optischer Module erhöhen, kann aber auch die Verfügbarkeit und Versorgungssicherheit verbessern. Der Markt für CoaXPress-over-Fiber Components wird daher wahrscheinlich Anbieter belohnen, die Bandbreite, Interoperabilität und validierten Einsatzsupport kombinieren.
Marktführer in der CoaXPress-over-Fiber-Components-Branche
-
Euresys S.A.
-
Basler AG
-
KAYA Instruments Ltd.
-
Active Silicon Limited
-
BitFlow, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Basler AG stellte ein vollständiges CoaXPress-over-Fiber-TDI-Visionssystem vor, das die Racer 2 XL TDI-Zeilenscankamera (16K-Auflösung, bis zu 500 kHz Zeilenrate, 256 TDI-Stufen, GPixel-GLT5016BSI-CMOS-Sensor) in Kombination mit dem imaFlex 2 Dual 100 Frame Grabber (zwei QSFP28-Ports, 100 Gbps pro Port, PCIe-Schnittstelle) umfasst. Integrierte Bildvorverarbeitung liefert eine Bandbreitenreduzierung von 20–50 %, was die nachgelagerten Speicher- und Rechenanforderungen senkt. Das System zielt auf Wafer- und Halbleiterinspektion, Batteriezelleninspektion, Flachbildschirm- und Leiterplatteninspektionsanwendungen ab.
- März 2026: Onto Innovation brachte die Dragonfly-G5-Inspektions- und Messtechnikplattform für die Sub-Mikrometer-2D/3D-Makrodefekterkennung auf den Markt, die in der Lage ist, Defekte von bis zu 150 nm über Front-End- und fortschrittliche Verpackungsprozessknoten zu identifizieren. Das System integriert KI-gestützte Vision und Mehrfachbeleuchtung und treibt die Nachfrage nach den ultrahohen CoF-Bildgebungsverbindungen an, die von Halbleiterinspektionswerkzeugen der nächsten Generation benötigt werden.
- März 2025: OKI Electric Wire (Japan) brachte das schlanke K-Typ-CoaXPress-2.0-Kabel mit einem Außendurchmesser von 3,7 mm und einer Biegezyklusbeständigkeit von 50 Millionen Zyklen für bewegliche und Roboterarmsegmente in Halbleiterfertigungsinspektionsanlagen auf den Markt. Die Massenproduktion in OKIs Gunma-Werk begann im November 2025, mit einem Umsatzziel für das Geschäftsjahr 2026 von 100 Millionen JPY (700.000 USD).
- September 2025: Chromasens GmbH brachte die allPIXA evo 32k Zeilenscankamera auf den Markt, die einen monochromen 32.768-Pixel-CMOS-Sensor mit einer CXP-12-Vier-Lane-Schnittstelle (50 Gbps gesamt) und einer maximalen Zeilenrate von 73 kHz bei voller Auflösung kombiniert. Zielanwendungen umfassen die hochgeschwindigkeits-automatisierte Inspektion und Qualitätskontrolle in der Bahn-, Druck- und Halbleitersubstratinspektion.


Umfang des globalen Berichts über den Markt für CoaXPress-over-Fiber Components
CoaXPress-over-Fiber Components bezeichnen die spezialisierte Hardware- und Softwareinfrastruktur, die den CoaXPress-Schnittstellenstandard über Glasfasernetzwerke erweitert und eine hochbandbreitige, latenzarme und galvanisch isolierte Datenübertragung für industrielle Maschinenvisionssysteme über große Distanzen in anspruchsvollen Fertigungsumgebungen ermöglicht.
Der Bericht über den Markt für CoaXPress-over-Fiber Components ist segmentiert nach Komponententyp (Kameras einschließlich Flächenscan-, Zeilenscan-, Hochgeschwindigkeits- und TDI-Kameras; Frame Grabber und Schnittstellenkarten; CoaXPress-zu-Fiber-Signalkonverter; optische Transceiver-Module; Glasfaserkabel und aktive optische Kabel; Steckverbinder, Adapter und Zubehör; CoaXPress-over-Fiber-Brücken-IP-Kerne; sowie Treiber, SDKs und Visionssoftware), Fasertyp (Einmodenfaser, Multimodenfaser, aktives optisches Kabel sowie Direktanschluss-Kupfer- und Hybridverbindungen), Übertragungsdistanz (bis zu 100 Meter, 101 Meter bis 2 Kilometer, über 2 Kilometer bis 40 Kilometer und über 40 Kilometer), Endverbraucherbranche (Halbleiter- und integrierte Schaltkreisfertigung, Elektronik- und Leiterplattenproduktion, Automobil- und Batteriehersteller, Luft- und Raumfahrt sowie Verteidigung, medizinische Bildgebung und Medizingerätefertigung, Pharma- und Biowissenschaftenfertigung, Industriefertigung und Maschinenbau, Druck-, Verpackungs- und Bahninspektion sowie sonstige Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kameras | Flächenscan-Kameras |
| Zeilenscan-Kameras | |
| Hochgeschwindigkeitskameras | |
| TDI-Kameras | |
| Frame Grabber und Schnittstellenkarten | |
| CoaXPress-zu-Fiber-Signalkonverter | |
| Optische Transceiver-Module | |
| Glasfaserkabel und aktive optische Kabel | |
| Steckverbinder, Adapter und Zubehör | |
| CoaXPress-over-Fiber-Brücken-IP-Kerne | |
| Treiber, SDKs und Visionssoftware |
| Einmodenfaser |
| Multimodenfaser |
| Aktives optisches Kabel |
| Direktanschluss-Kupfer- und Hybridverbindungen |
| Bis zu 100 Meter |
| 101 Meter bis 2 Kilometer |
| Über 2 Kilometer bis 40 Kilometer |
| Über 40 Kilometer |
| Halbleiter- und integrierte Schaltkreisfertigung |
| Elektronik- und Leiterplattenproduktion |
| Automobil- und Batteriehersteller |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizinische Bildgebung und Medizingerätefertigung |
| Pharma- und Biowissenschaftenfertigung |
| Industriefertigung und Maschinenbau |
| Druck-, Verpackungs- und Bahninspektion |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponententyp | Kameras | Flächenscan-Kameras | |
| Zeilenscan-Kameras | |||
| Hochgeschwindigkeitskameras | |||
| TDI-Kameras | |||
| Frame Grabber und Schnittstellenkarten | |||
| CoaXPress-zu-Fiber-Signalkonverter | |||
| Optische Transceiver-Module | |||
| Glasfaserkabel und aktive optische Kabel | |||
| Steckverbinder, Adapter und Zubehör | |||
| CoaXPress-over-Fiber-Brücken-IP-Kerne | |||
| Treiber, SDKs und Visionssoftware | |||
| Nach Fasertyp | Einmodenfaser | ||
| Multimodenfaser | |||
| Aktives optisches Kabel | |||
| Direktanschluss-Kupfer- und Hybridverbindungen | |||
| Nach Übertragungsdistanz | Bis zu 100 Meter | ||
| 101 Meter bis 2 Kilometer | |||
| Über 2 Kilometer bis 40 Kilometer | |||
| Über 40 Kilometer | |||
| Nach Endverbraucherbranche | Halbleiter- und integrierte Schaltkreisfertigung | ||
| Elektronik- und Leiterplattenproduktion | |||
| Automobil- und Batteriehersteller | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Medizinische Bildgebung und Medizingerätefertigung | |||
| Pharma- und Biowissenschaftenfertigung | |||
| Industriefertigung und Maschinenbau | |||
| Druck-, Verpackungs- und Bahninspektion | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für CoaXPress-over-Fiber Components?
Der Markt für CoaXPress-over-Fiber Components wurde im Jahr 2025 auf 82,15 Millionen USD geschätzt und wird im Jahr 2026 auf 89,77 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 bei einer CAGR von 10,85 % 150,22 Millionen USD erreichen wird.
Welche Komponente führt beim Umsatz in CoaXPress-over-Fiber-Systemen?
Im Markt für CoaXPress-over-Fiber Components führten Kameras beim Komponentenumsatz mit einem Anteil von 31,83 % im Jahr 2025. Optische Transceiver-Module werden voraussichtlich die schnellste Komponenten-CAGR von 13,63 % bis 2031 verzeichnen.
Warum gewinnt Einmodenfaser in der Maschinenvision an Bedeutung?
Im Markt für CoaXPress-over-Fiber Components unterstützt Einmodenfaser lange Kamera-zu-Host-Strecken in Halbleiterfabriken, Luft- und Raumfahrtanlagen und anderen verteilten Standorten. Es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 13,27 % wächst.
Welche Endverbraucher treiben die Nachfrage nach CoF-Ausrüstung an?
Im Markt für CoaXPress-over-Fiber Components führte die Halbleiter- und integrierte Schaltkreisfertigung im Jahr 2025 mit einem Anteil von 24,73 %. Automobil- und Batteriehersteller werden bis 2031 voraussichtlich mit einer CAGR von 13,97 % wachsen.
Welche Region wächst am schnellsten bei CoF-Komponenten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 12,87 % wachsen. Japan, Südkorea, China und Indien unterstützen die Nachfrage durch Halbleiter-, Display- und Elektronikherststellung.
Was schränkt die Einführung glasfaserbasierter CoaXPress-Systeme ein?
Glasfasersysteme benötigen eine separate Kameraversorgung, und die Verfügbarkeit nativer CoF-Kameras bleibt begrenzt. Interoperabilitätsvalidierung und spezialisierter Servicebedarf können die Einführung ebenfalls verlangsamen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

