
Taille et part du marché des enzymes alimentaires en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 276.21 Millions de dollars américains |
| Taille du Marché (2026) | 298.61 Millions de dollars américains |
| Taille du Marché (2031) | 434.33 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.78 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des enzymes alimentaires en Chine par Mordor Intelligence
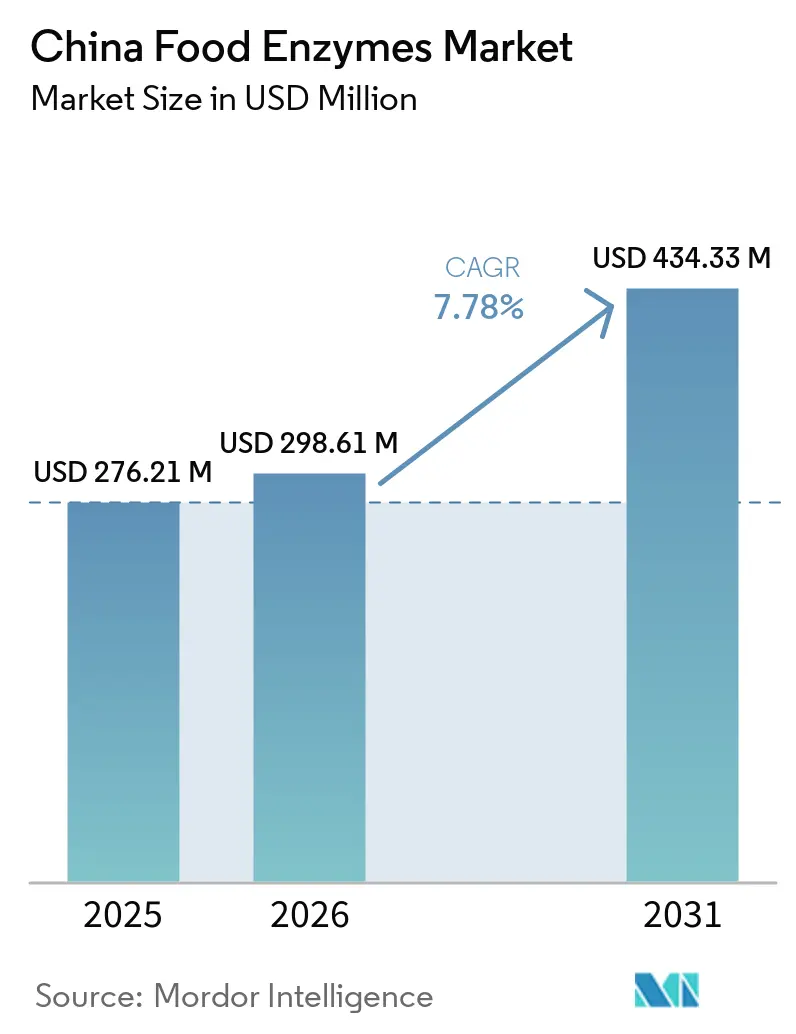
La taille du marché des enzymes alimentaires en Chine devrait passer de 276,21 millions USD en 2025 à 298,61 millions USD en 2026 et devrait atteindre 434,33 millions USD d'ici 2031, à un CAGR de 7,78 % sur la période 2026-2031. Le marché est soutenu par l'expansion de la transformation industrielle des aliments, qui exige une texture, un rendement et une durée de conservation constants dans le cadre d'une production à grande échelle. Les plats préparés, les produits de boulangerie, les boissons, les produits laitiers et la viande transformée utilisent chacun des enzymes pour gérer l'amidon, les protéines et les graisses au cours de la production. Le soutien des politiques publiques en faveur de systèmes alimentaires nutritifs et à faible teneur en additifs favorise également les formulations à base d'enzymes. Le marché des enzymes alimentaires en Chine devient de plus en plus exigeant à mesure que les normes de qualité, les exigences en matière d'étiquetage propre et les attentes des consommateurs augmentent. Les fournisseurs disposant d'une expertise applicative, de systèmes de qualité fiables et de produits adaptés aux conditions de transformation locales ont un accès plus direct aux comptes premium.
Principaux enseignements du rapport
- Par type d'enzyme, les carbohydrases détenaient 49,41 % de la part du marché des enzymes alimentaires en Chine en 2025, tandis que la lipase devrait croître à un CAGR de 8,76 % jusqu'en 2031.
- Par forme, la poudre représentait 61,38 % du chiffre d'affaires en 2025 et devrait progresser à un CAGR de 8,46 % jusqu'en 2031.
- Par source, les enzymes microbiennes détenaient 76,24 % du chiffre d'affaires en 2025, tandis que les enzymes d'origine végétale devraient croître à un CAGR de 8,61 % jusqu'en 2031.
- Par application, la boulangerie et la confiserie représentaient 34,73 % du chiffre d'affaires en 2025, tandis que les boissons devraient se développer à un CAGR de 8,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des enzymes alimentaires en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments transformés et de commodité | +2.1% | National, avec l'activité la plus forte dans le delta du Yangtsé, le delta de la rivière des Perles et le corridor Pékin-Tianjin | Court terme (≤ 2 ans) |
| Expansion du secteur de la boulangerie et de la confiserie | +1.4% | National, plus forte dans le Guangdong, le Jiangsu, le Zhejiang, le Shandong, le Sichuan et Chongqing | Court terme (≤ 2 ans) |
| Adoption croissante des enzymes dans la transformation laitière | +0.9% | Mongolie intérieure, Heilongjiang, Guangdong et villes de deuxième rang | Moyen terme (2-4 ans) |
| Application croissante des enzymes dans la transformation de la viande et des fruits de mer | +0.7% | Shandong, Guangdong, Fujian et production nationale de viande conditionnée | Moyen terme (2-4 ans) |
| Accent croissant sur l'efficacité de la production et l'optimisation des rendements | +0.8% | National, avec l'effet le plus fort chez les grands transformateurs de Chine orientale et centrale | Moyen terme (2-4 ans) |
| Évolution vers des solutions de transformation alimentaire à étiquetage plus propre | +1.0% | National, notamment dans le commerce de détail urbain premium et les transformateurs orientés vers l'exportation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments transformés et de commodité
L'évolution des modes de vie, l'urbanisation et le besoin d'options de repas pratiques incitent les consommateurs chinois à acheter davantage de produits alimentaires conditionnés et transformés. Selon le Bureau national des statistiques de Chine, les ventes au détail de céréales, d'huiles et de produits alimentaires par les entreprises dépassant la taille désignée ont augmenté de 9,3 % en 2025, ce qui indique une croissance continue des dépenses de consommation liées à l'alimentation[1]. Cette évolution crée des opportunités pour les enzymes alimentaires utilisées pour améliorer la texture, la saveur, la durée de conservation et l'efficacité de la transformation dans les applications de boulangerie, de confiserie, de produits laitiers et d'aliments prêts à consommer. Des enzymes telles que les amylases, les protéases et les lipases aident les fabricants à optimiser les processus de production et à maintenir une qualité de produit constante. L'expansion de la fabrication industrielle d'aliments encourage également l'adoption de solutions à base d'enzymes pour améliorer l'utilisation des matières premières et les rendements de production.
Expansion du secteur de la boulangerie et de la confiserie
La Chine est le deuxième marché mondial de la boulangerie, et les ventes au détail de produits de boulangerie étaient estimées entre 50 milliards USD et 83 milliards USD en 2025[2]. Le segment des ingrédients de boulangerie était évalué à 18 milliards USD en 2024 et devrait croître à un CAGR de 7,8 % jusqu'en 2030. Plus de 338 000 points de vente de boulangerie étaient en activité à l'échelle nationale en 2025, ce qui accroît le besoin d'une manipulation stable de la pâte et d'une qualité de produit reproductible. Les amylases favorisent la rétention d'humidité, les lipases soutiennent le volume et la structure de la mie, et les xylanases améliorent l'extensibilité de la pâte. Le marché des enzymes alimentaires en Chine bénéficie de la recherche par les chaînes de boulangerie de solutions d'ingrédients capables de soutenir une production standardisée sur de nombreux sites. La pâte surgelée accroît la demande de systèmes thermostables qui restent efficaces après des cycles de congélation-décongélation.
Adoption croissante des enzymes dans la transformation laitière
Les transformateurs alimentaires font face à des pressions sur les coûts liées aux dépenses de main-d'œuvre et à la concurrence des aliments finis importés. Les enzymes peuvent réduire les intrants chimiques, soutenir les réactions à des températures plus douces et améliorer les rendements d'extraction des matières premières. Ces gains sont particulièrement importants pour les grands transformateurs qui doivent protéger leurs marges sans compromettre la cohérence des produits. Sunson Industry Group a investi plus de 30 % de son bénéfice annuel en recherche et développement et a obtenu un brevet avec l'Université normale de Chine orientale pour une pepsine thermostable modifiée. Cette activité indique que les fournisseurs locaux cherchent à améliorer les performances des produits ainsi que les avantages en termes de coûts de production. Le marché des enzymes alimentaires en Chine gagne en profondeur lorsque les transformateurs peuvent adopter des produits qui résolvent les problèmes de rendement et de qualité sur la même ligne de production.
Évolution vers des solutions de transformation alimentaire à étiquetage plus propre
La demande d'étiquetage propre en Chine relie les préférences des consommateurs à l'orientation politique en faveur de systèmes alimentaires à faible teneur en additifs. L'annonce NHC n° 1 de 2025 a approuvé plusieurs enzymes alimentaires dérivées de micro-organismes génétiquement modifiés (MGM), notamment la lipase de Komagataella phaffi et la phosphodiestérase I, en tant qu'enzymes de transformation alimentaire courantes sans exigences d'étiquetage particulières. Ces approbations donnent aux transformateurs accès à des enzymes pouvant remplacer certains émulsifiants et conservateurs chimiques. Le marché des enzymes alimentaires en Chine peut en bénéficier lorsque ces produits contribuent à préserver la texture, la stabilité et la durée de conservation tout en favorisant des déclarations d'ingrédients plus propres. Les exigences en matière d'étiquetage propre soulèvent également des attentes en matière de pureté, de contrôle des allergènes et de documentation technique fiable. Cela favorise les fournisseurs capables d'apporter un solide soutien applicatif aux transformateurs orientés vers le commerce de détail premium et l'exportation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences strictes en matière de sécurité alimentaire et d'approbation des enzymes | -1.2% | National, particulièrement pertinent pour les fournisseurs étrangers et les nouvelles préparations dérivées de MGM | Court terme (≤ 2 ans) |
| Coûts élevés de recherche et développement pour les enzymes spécialisées | -0.7% | National, avec un effet plus fort sur les petits producteurs nationaux | Long terme (≥ 4 ans) |
| Dépendance à l'égard des technologies d'enzymes haute performance importées | -0.9% | National, notamment dans les applications laitières, de boissons et à base de plantes | Moyen terme (2-4 ans) |
| Stabilité limitée des enzymes dans certaines conditions de transformation alimentaire | -0.5% | National, notamment dans les applications à haute température et à haute acidité | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière de sécurité alimentaire et d'approbation des enzymes
Le cadre réglementaire applicable aux préparations d'enzymes alimentaires est complet et peut exiger des ressources substantielles de la part des demandeurs. Les nouvelles règles de licence de production publiées par la SAMR en 2026 ont créé une catégorie de licence dédiée aux préparations enzymatiques, ce qui accroît les exigences en matière d'inspection des installations, de documentation du contrôle qualité et de pratiques de reconditionnement. Le marché des enzymes alimentaires en Chine présente par conséquent des obstacles à l'entrée plus élevés pour les nouveaux types d'enzymes et les fournisseurs ne disposant pas d'une capacité de conformité établie. Les producteurs étrangers doivent également aligner leurs dossiers de produits sur les exigences locales avant d'atteindre les clients. Le système d'examen peut traiter les approbations, mais la qualité de la documentation soumise reste déterminante. Les fournisseurs établis disposant de connaissances réglementaires et de systèmes de qualité fiables sont mieux positionnés pour gérer ces exigences.
Coûts élevés de recherche et développement pour les enzymes spécialisées
Le développement d'enzymes spécialisées nécessite une ingénierie des souches, des travaux de fermentation, un développement de formulations et une documentation réglementaire. Chaque étape augmente les ressources nécessaires avant qu'un produit puisse atteindre l'échelle commerciale. Advanced Enzyme Technologies a soumis 15 dossiers d'enzymes alimentaires à l'EFSA et avait reçu des avis favorables pour 9 d'entre eux en mai 2025[3]. Ce résultat illustre le niveau d'effort associé à la qualification de produits spécialisés. Les petits producteurs peuvent avoir du mal à maintenir un investissement équivalent, notamment dans les enzymes modifiées pour les aliments à base de plantes, les boissons fonctionnelles et les produits fermentés traditionnels. Cet écart de coûts peut ralentir l'étendue de l'innovation, même s'il récompense les fournisseurs disposant d'une capacité de recherche établie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'enzyme : les carbohydrases soutiennent une large demande de transformation alimentaire
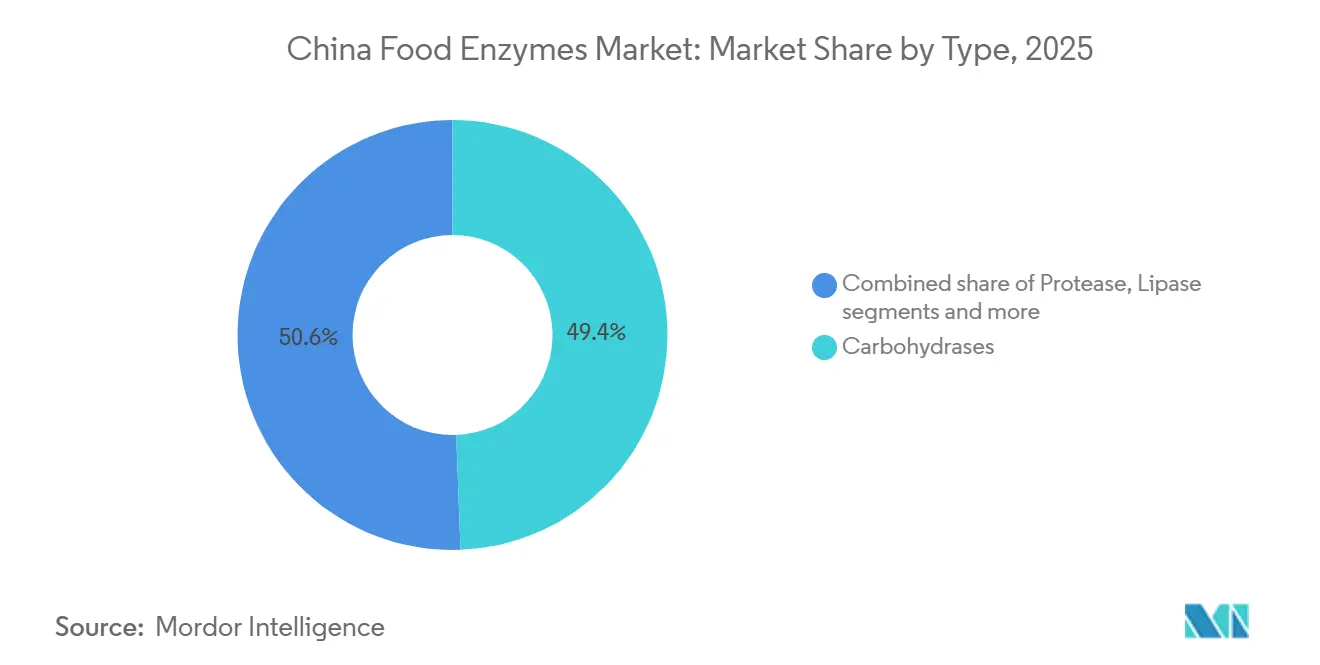
Les carbohydrases représentaient 49,41 % de la part du marché des enzymes alimentaires en Chine en 2025, ce qui en fait le principal type d'enzyme. Leur position dominante est soutenue par leur utilisation extensive dans les applications de transformation alimentaire, notamment dans la décomposition des glucides en sucres plus simples. Ces enzymes sont largement utilisées dans les produits de boulangerie pour améliorer la manipulation de la pâte, améliorer la texture, soutenir la fermentation et maintenir la cohérence des produits. Dans l'industrie de la transformation de l'amidon, les carbohydrases facilitent la conversion de l'amidon en sirops de glucose et autres ingrédients dérivés des glucides. Leurs applications s'étendent également à la brasserie, à la transformation laitière et à la production d'édulcorants et d'autres ingrédients alimentaires transformés.
La lipase devrait être le type d'enzyme à la croissance la plus rapide sur le marché des enzymes alimentaires en Chine, enregistrant un CAGR de 8,76 % jusqu'en 2031. La croissance de ce segment est soutenue par l'utilisation croissante des lipases pour modifier les graisses et les huiles et améliorer les propriétés fonctionnelles des ingrédients alimentaires. Dans la transformation laitière, les lipases contribuent au développement de saveurs caractéristiques dans les fromages et autres produits laitiers. Elles sont également utilisées dans les applications de boulangerie pour améliorer les propriétés de la pâte, soutenir le développement de la texture et améliorer la qualité des produits. L'expansion de l'industrie chinoise des aliments transformés et la demande croissante de produits de boulangerie et de produits laitiers premium créent des opportunités pour les applications de lipase.

Par forme : la poudre conserve des avantages pratiques à travers la Chine
La forme poudre représentait 61,38 % du chiffre d'affaires du marché des enzymes alimentaires en Chine en 2025, ce qui en fait le segment dominant par forme. Sa domination est soutenue par sa stabilité au stockage, sa facilité de manipulation et son adéquation aux opérations de transformation alimentaire à grande échelle. Les enzymes en poudre sont largement utilisées dans la boulangerie et la confiserie, les produits laitiers, la transformation de l'amidon et d'autres applications de fabrication alimentaire. Leur formulation concentrée facilite le transport, le stockage et le dosage précis lors de la production industrielle. De plus, les enzymes en poudre peuvent être incorporées dans des mélanges d'ingrédients secs et des prémix, soutenant leur utilisation dans des processus de fabrication standardisés.
Le segment poudre devrait croître à un CAGR de 8,46 % jusqu'en 2031, soutenu par la demande croissante de formulations enzymatiques efficaces et stables dans l'industrie de la transformation alimentaire en Chine. L'expansion de la production d'aliments conditionnés et des opérations de boulangerie industrielle crée des opportunités pour les applications d'enzymes en poudre. Les avancées dans les technologies de séchage et de formulation aident également les fabricants à améliorer la stabilité des enzymes et à maintenir leur activité pendant le stockage. De plus, les formulations en poudre offrent des avantages logistiques en réduisant la complexité de la manipulation et en facilitant la distribution aux installations de transformation alimentaire.
Par source : les enzymes microbiennes bénéficient d'avantages d'échelle
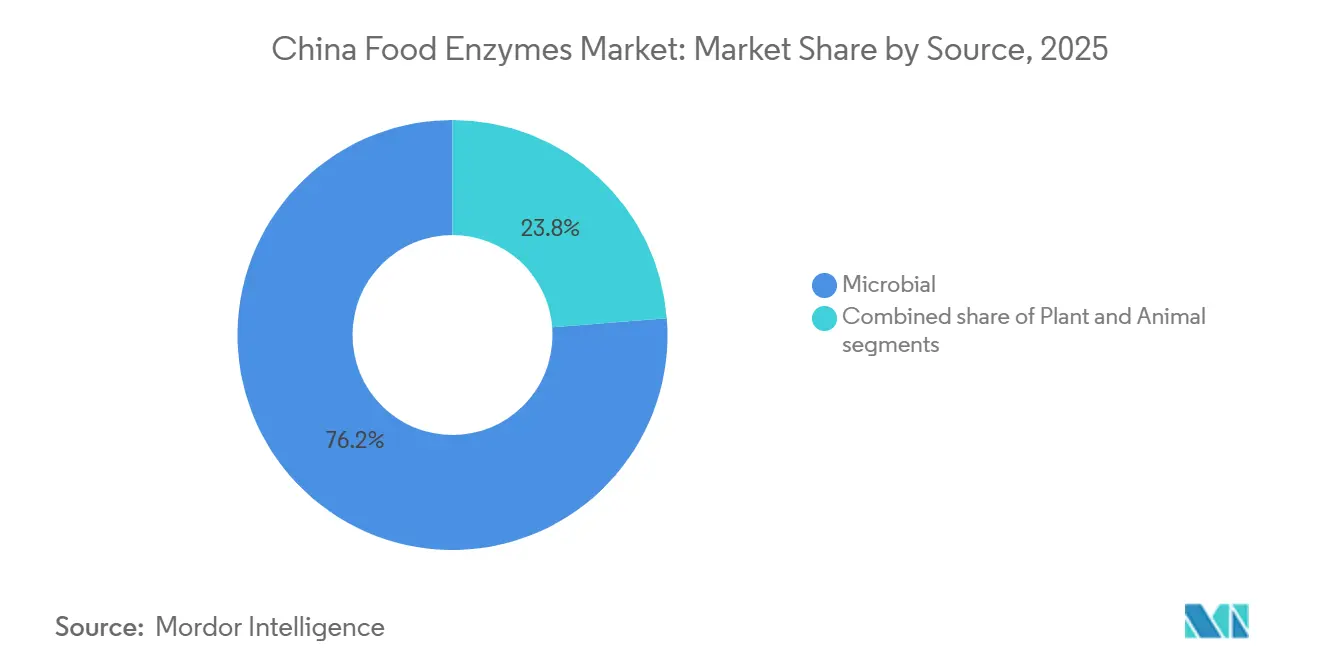
Les enzymes microbiennes représentaient 76,24 % du chiffre d'affaires du marché des enzymes alimentaires en Chine en 2025, ce qui en fait le segment dominant par source. Leur position dominante est soutenue par la capacité des micro-organismes, notamment les bactéries, les champignons et les levures, à produire des enzymes efficacement dans des conditions de fermentation contrôlées. La production microbienne offre une évolutivité, une qualité enzymatique constante et une flexibilité dans le développement de formulations pour différentes applications de transformation alimentaire. Ces enzymes sont largement utilisées dans la boulangerie, les produits laitiers, la transformation de l'amidon, la brasserie et d'autres opérations de fabrication alimentaire.
Les enzymes d'origine végétale devraient enregistrer un CAGR de 8,61 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide par source sur le marché des enzymes alimentaires en Chine. Leur croissance est soutenue par l'utilisation croissante d'ingrédients d'origine végétale et l'intérêt grandissant pour les sources d'enzymes dérivées de matériaux naturels. Les enzymes végétales telles que la papaïne, la bromélaïne et la ficine sont utilisées dans les applications de transformation alimentaire, notamment pour la dégradation des protéines et la modification de la texture. Ces enzymes sont appliquées dans l'attendrissement de la viande, l'hydrolyse des protéines et certains processus de fabrication d'ingrédients alimentaires.
Par application : la boulangerie est en tête tandis que les boissons se développent plus rapidement
La boulangerie et la confiserie représentaient 34,73 % du chiffre d'affaires du marché des enzymes alimentaires en Chine en 2025, ce qui en fait le plus grand segment par application. La position de leader de ce segment est soutenue par l'utilisation extensive d'enzymes pour améliorer la manipulation de la pâte, améliorer la texture des produits et maintenir la cohérence des produits de boulangerie. Des enzymes telles que les amylases, les protéases et les xylanases contribuent à optimiser le traitement de la pâte, à soutenir la fermentation et à améliorer la qualité du pain, des gâteaux, des biscuits et d'autres produits de boulangerie. Dans la fabrication de confiseries, les enzymes sont utilisées dans certaines applications pour modifier les sucres, améliorer la fonctionnalité des ingrédients et soutenir la formulation des produits.
Le segment des boissons devrait enregistrer un CAGR de 8,87 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide sur le marché des enzymes alimentaires en Chine. Sa croissance est soutenue par l'utilisation croissante d'enzymes dans la transformation des jus, la brasserie et la production d'autres formulations de boissons. Des enzymes telles que les pectinases et les cellulases contribuent à améliorer l'extraction des jus, à réduire la viscosité et à faciliter la clarification, soutenant ainsi l'efficacité de la transformation et la qualité des produits. Dans la brasserie, les amylases et les enzymes associées contribuent à la conversion de l'amidon et à la fermentation, contribuant à des résultats de production cohérents.
Analyse géographique
Le marché des enzymes alimentaires en Chine est soutenu par la grande industrie de transformation alimentaire du pays, l'expansion de la production d'aliments conditionnés et la demande croissante d'ingrédients améliorant l'efficacité de la transformation et la cohérence des produits. Le marché bénéficie de l'utilisation généralisée des enzymes dans la boulangerie et la confiserie, les produits laitiers, les boissons, la transformation de l'amidon et d'autres applications de fabrication alimentaire. La Chine orientale représente un pôle régional important pour la consommation d'enzymes alimentaires en raison de sa concentration d'installations de fabrication alimentaire, de son infrastructure industrielle développée et de ses réseaux logistiques établis. Des provinces et municipalités telles que le Jiangsu, le Zhejiang, Shanghai et le Shandong accueillent d'importantes activités de transformation alimentaire et de fabrication d'ingrédients, soutenant la demande d'enzymes utilisées dans la boulangerie, les boissons, les produits laitiers et les produits à base d'amidon. La présence de grands fabricants d'aliments et de fournisseurs d'ingrédients encourage également l'adoption de technologies de transformation avancées.
Par ailleurs, le sud de la Chine bénéficie de secteurs établis des boissons, de la confiserie et des aliments conditionnés, créant une demande d'enzymes qui soutiennent la formulation des produits et l'efficacité de la fabrication. Ces clusters industriels offrent aux fournisseurs d'enzymes un accès à une large base de clients et à des canaux de distribution établis. Les investissements continus dans les capacités de transformation alimentaire devraient soutenir le développement du marché régional.
Le nord et le centre de la Chine contribuent également au marché des enzymes alimentaires du pays à travers la transformation des céréales, la production d'amidon, la fabrication de produits de boulangerie et d'autres activités de transformation alimentaire. La disponibilité des matières premières agricoles soutient la production d'ingrédients dérivés de l'amidon et crée des opportunités pour les enzymes utilisées dans la conversion des glucides et la formulation alimentaire. La demande croissante d'aliments transformés dans les centres urbains de l'intérieur incite les fabricants à améliorer l'efficacité de la production et à maintenir une qualité de produit constante. Dans le même temps, une attention accrue à la sécurité alimentaire, aux normes de fabrication et à la qualité des produits soutient l'utilisation de technologies de transformation contrôlées.
Paysage concurrentiel
Le marché des enzymes alimentaires en Chine présente une concentration modérée, avec Novonesis, DSM-Firmenich et Kerry Group actifs dans le segment premium à forte intensité technologique. Sunson Industry Group, Jiangsu Boli Bioproducts et XIKE Enzymes se concurrencent davantage sur le rapport qualité-prix dans les catégories d'utilisation générale. Les fournisseurs mondiaux mettent l'accent sur les souches propriétaires, le développement applicatif et les produits spécialisés. Les fournisseurs nationaux mettent l'accent sur l'échelle de fermentation, l'efficacité des coûts et les certifications qui soutiennent les ventes à l'exportation. Cela crée un marché où le leadership technologique et l'efficacité opérationnelle influencent tous deux la sélection des clients.
Novonesis a accepté en février 2025 d'acquérir la participation de DSM-Firmenich dans l'Alliance des enzymes pour l'alimentation animale pour 1,5 milliard EUR, consolidant le développement, la production, les ventes et la distribution sous une seule entreprise. Bien que la transaction concerne les enzymes pour l'alimentation animale, elle illustre l'orientation plus large de l'entreprise vers l'échelle et les capacités biotechnologiques consolidées. Kerry Group a déclaré qu'il déploiera des technologies de réduction du sucre, du sel et des graisses en Chine en 2026. AB Enzymes a élargi son équipe de recherche et développement d'un tiers depuis 2020. Ces actions témoignent d'un investissement continu dans le soutien à la formulation spécialisée et les systèmes alimentaires à faible teneur en additifs.
Des opportunités ouvertes subsistent dans les enzymes thermostables pour les aliments prêts à consommer, les solutions enzymatiques pour les aliments fermentés traditionnels et les systèmes enzyme-culture pour les alternatives laitières à base de plantes. Une étude de 2025 a rapporté une nouvelle transglutaminase de Krasilnikovia cinnamomea avec une température optimale de 60 °C et une activité spécifique de 42,17 U/mg. La Stratégie 2030 de Novonesis comprend la découverte d'enzymes assistée par intelligence artificielle sur plus de 100 000 souches et 10 millions de structures enzymatiques uniques. De telles capacités sont difficiles à reproduire pour les petits fournisseurs à la même échelle. Le marché des enzymes alimentaires en Chine continue donc de récompenser les produits techniquement différenciés dans les applications de transformation premium.
Leaders du secteur des enzymes alimentaires en Chine
-
Novonesis A/S
-
DSM-Firmenich AG
-
International Flavors & Fragrances Inc.
-
Kerry Group plc
-
Kemin Industries, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : la norme GB/T 23527.2-2025 est entrée en vigueur le 1er juin 2026, remplaçant la norme GB/T 23535-2009. La norme porte sur les exigences de qualité des préparations de lipase, notamment la classification des produits, l'activité enzymatique déclarée, les tests, l'étiquetage, l'emballage, le transport et le stockage. Sa mise en œuvre fournit une référence technique actualisée pour les fabricants et fournisseurs de préparations de lipase au service de l'industrie de la transformation alimentaire en Chine.
- Mai 2026 : le Centre national d'évaluation des risques pour la sécurité alimentaire de Chine (CFSA) a publié une proposition concernant la lipase en tant que nouvelle préparation d'enzyme alimentaire pour consultation publique. La proposition identifie la lipase produite à partir de Burkholderia ubonensis. Ce développement réglementaire est pertinent pour les fournisseurs d'enzymes car le processus d'examen constitue une étape vers une autorisation potentielle pour des usages alimentaires spécifiés, sous réserve du processus d'évaluation et d'approbation applicable.
- Mars 2024 : la Commission nationale de la santé de Chine (NHC) a approuvé trois préparations d'enzymes alimentaires : la D-psicose 3-épimérase, la cyclodextrine glucanotransférase et la cellulase, dans le cadre de l'annonce n° 2 de 2024. Ces approbations ont élargi la liste des préparations enzymatiques autorisées pour les applications alimentaires, soutenant l'innovation dans la conversion des glucides et d'autres applications de transformation alimentaire.
Périmètre du rapport sur le marché des enzymes alimentaires en Chine
Les enzymes alimentaires sont des catalyseurs biologiques dérivés de sources microbiennes, végétales ou animales qui accélèrent les réactions biochimiques lors de la transformation et de la production alimentaires. Le marché des enzymes alimentaires en Chine est segmenté par type d'enzyme, forme, source et application. Par type d'enzyme, le marché est segmenté en carbohydrase, protéase, lipase et autres enzymes. Par forme, le marché est segmenté en poudre et liquide. Par source, le marché est segmenté en végétal, microbien et animal. Par application, le marché est segmenté en boulangerie et confiserie, produits laitiers et desserts, boissons, viande et produits carnés, soupes, sauces et assaisonnements, et autres applications. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (millions USD).
| Carbohydrase | Amylases |
| Pectinases | |
| Cellulases | |
| Autres | |
| Protéase | |
| Lipase | |
| Autres enzymes |
| Poudre |
| Liquide |
| Végétal |
| Microbien |
| Animal |
| Boulangerie et confiserie |
| Produits laitiers et desserts |
| Boissons |
| Viande et produits carnés |
| Soupes, sauces et assaisonnements |
| Autres applications |
| Par type d'enzyme | Carbohydrase | Amylases |
| Pectinases | ||
| Cellulases | ||
| Autres | ||
| Protéase | ||
| Lipase | ||
| Autres enzymes | ||
| Par forme | Poudre | |
| Liquide | ||
| Par source | Végétal | |
| Microbien | ||
| Animal | ||
| Par application | Boulangerie et confiserie | |
| Produits laitiers et desserts | ||
| Boissons | ||
| Viande et produits carnés | ||
| Soupes, sauces et assaisonnements | ||
| Autres applications |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les enzymes alimentaires en Chine ?
Le marché des enzymes alimentaires en Chine devrait croître à un CAGR de 7,78 % de 2026 à 2031, pour atteindre 434,33 millions USD.
Quel type d'enzyme détient la plus grande part en Chine ?
Les carbohydrases sont en tête avec une part de chiffre d'affaires de 49,41 % en 2025, car elles sont largement utilisées dans la transformation de l'amidon, la boulangerie, la clarification des jus et la fermentation.
Quelle application se développe le plus rapidement pour les enzymes alimentaires en Chine ?
Les boissons devraient se développer à un CAGR de 8,87 % jusqu'en 2031, soutenues par la transformation des jus, la brasserie et les boissons laitières sans lactose.
Pourquoi les produits enzymatiques en poudre sont-ils largement utilisés en Chine ?
Les produits en poudre détenaient une part de 61,38 % en 2026, car la stabilité à température ambiante et la durée de conservation conviennent au vaste réseau de transformation alimentaire et de logistique en Chine.