
Tamaño y Participación del Mercado de Enzimas Alimentarias en China
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
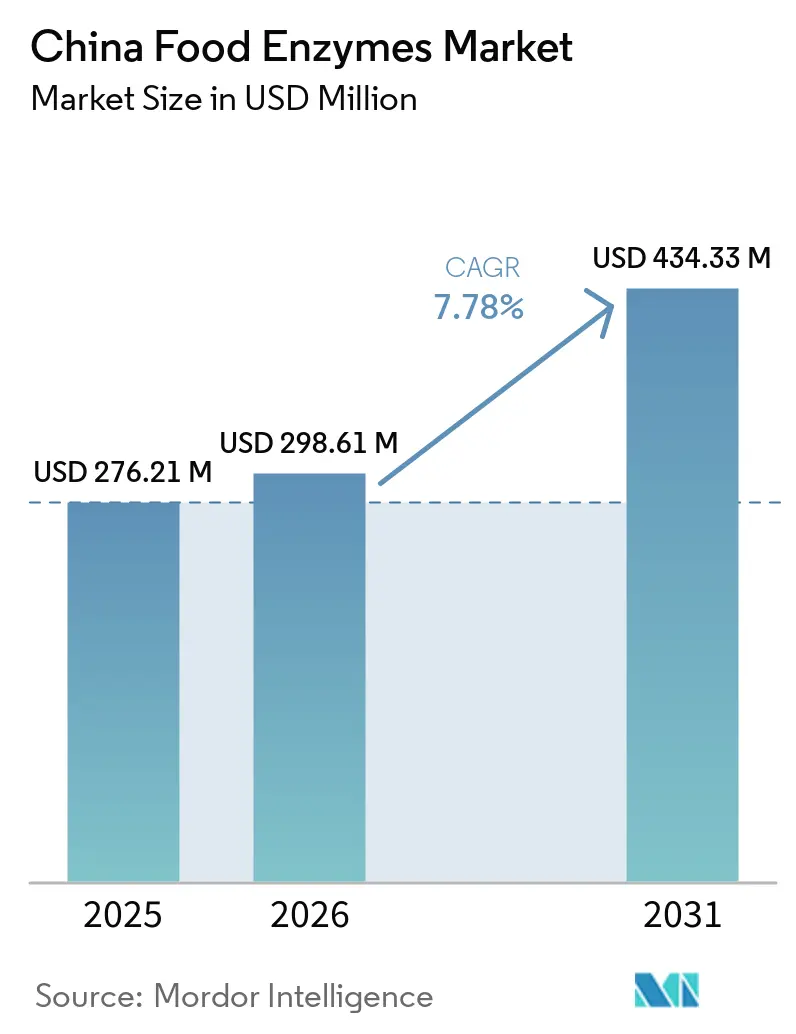
| Tamaño del mercado en el año base (2025) | 276.21 Millones de dólares |
| Tamaño del Mercado (2026) | 298.61 Millones de dólares |
| Tamaño del Mercado (2031) | 434.33 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.78 % |
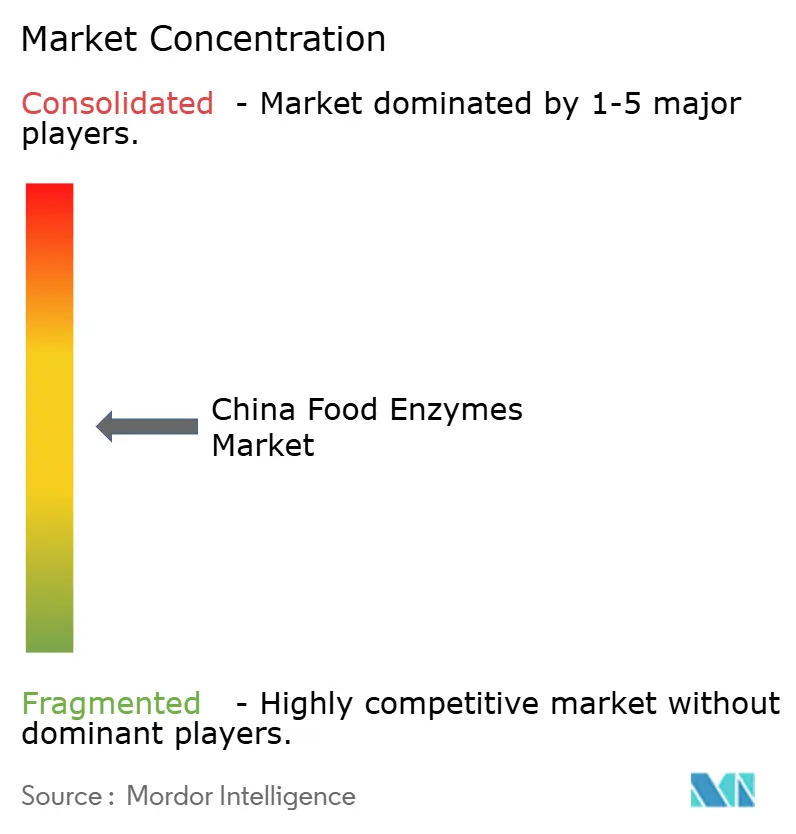
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enzimas Alimentarias en China por Mordor Intelligence
Se espera que el tamaño del mercado de enzimas alimentarias en China crezca de 276,21 millones de USD en 2025 a 298,61 millones de USD en 2026, y se prevé que alcance los 434,33 millones de USD en 2031 a una CAGR del 7,78% durante el período 2026-2031. El mercado está respaldado por la expansión del procesamiento industrial de alimentos, que requiere textura, rendimiento y vida útil consistentes en la producción de alto volumen. Las comidas precocinadas, los productos de panadería, las bebidas, los productos lácteos y la carne procesada utilizan enzimas para gestionar el almidón, las proteínas y las grasas durante la producción. El apoyo de las políticas a favor de sistemas alimentarios nutritivos y con menos aditivos también favorece las formulaciones habilitadas por enzimas. El mercado de enzimas alimentarias en China se está volviendo más exigente a medida que aumentan los estándares de calidad, los requisitos de etiquetado limpio y las expectativas de los clientes. Los proveedores con experiencia en aplicaciones, sistemas de calidad confiables y productos adaptados a las condiciones de procesamiento locales tienen un camino más claro hacia las cuentas premium.
Conclusiones Clave del Informe
- Por tipo de enzima, las carbohidrasas representaron el 49,41% de la participación del mercado de enzimas alimentarias en China en 2025, mientras que se prevé que las lipasas crezcan a una CAGR del 8,76% hasta 2031.
- Por forma, el polvo representó el 61,38% de los ingresos en 2025 y se prevé que avance a una CAGR del 8,46% hasta 2031.
- Por fuente, las enzimas microbianas representaron el 76,24% de los ingresos en 2025, mientras que se prevé que las enzimas de origen vegetal crezcan a una CAGR del 8,61% hasta 2031.
- Por aplicación, la panadería y confitería representó el 34,73% de los ingresos en 2025, mientras que se prevé que las bebidas se expandan a una CAGR del 8,87% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Enzimas Alimentarias en China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Alimentos Procesados y de Conveniencia | +2.1% | Nacional, con mayor actividad en el Delta del Río Yangtze, el Delta del Río Perla y el corredor Beijing-Tianjin | Corto plazo (≤ 2 años) |
| Expansión de la Industria de Panadería y Confitería | +1.4% | Nacional, con mayor presencia en Guangdong, Jiangsu, Zhejiang, Shandong, Sichuan y Chongqing | Corto plazo (≤ 2 años) |
| Adopción Creciente de Enzimas en el Procesamiento Lácteo | +0.9% | Mongolia Interior, Heilongjiang, Guangdong y ciudades de segundo nivel | Mediano plazo (2-4 años) |
| Creciente Aplicación de Enzimas en el Procesamiento de Carne y Mariscos | +0.7% | Shandong, Guangdong, Fujian y producción nacional de carne envasada | Mediano plazo (2-4 años) |
| Creciente Enfoque en la Eficiencia de Producción y la Optimización del Rendimiento | +0.8% | Nacional, con el mayor efecto en los grandes procesadores del este y centro de China | Mediano plazo (2-4 años) |
| Tendencia hacia Soluciones de Procesamiento de Alimentos con Etiquetado Más Limpio | +1.0% | Nacional, especialmente en el comercio minorista urbano premium y los procesadores orientados a la exportación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Alimentos Procesados y de Conveniencia
Los cambios en los estilos de vida, la urbanización y la necesidad de opciones de comidas convenientes están impulsando a los consumidores chinos a adquirir más productos alimenticios envasados y procesados. Según la Oficina Nacional de Estadísticas de China, las ventas minoristas de productos de cereales, aceites y alimentos por parte de empresas de tamaño superior al designado aumentaron un 9,3% en 2025, lo que indica un crecimiento continuo en el gasto de los consumidores relacionado con los alimentos[1]. Este cambio está creando oportunidades para las enzimas alimentarias utilizadas para mejorar la textura, el sabor, la vida útil y la eficiencia del procesamiento en aplicaciones de panadería, confitería, lácteos y alimentos listos para consumir. Enzimas como las amilasas, proteasas y lipasas ayudan a los fabricantes a optimizar los procesos de producción y mantener una calidad de producto consistente. La expansión de la fabricación industrial de alimentos también está fomentando la adopción de soluciones basadas en enzimas para mejorar la utilización de materias primas y los rendimientos de producción.
Expansión de la Industria de Panadería y Confitería
China es el segundo mercado de panadería más grande del mundo, y las ventas minoristas de productos horneados se estimaron entre 50.000 millones y 83.000 millones de USD en 2025[2]. El segmento de ingredientes para panadería fue valorado en 18.000 millones de USD en 2024 y se proyecta que crezca a una CAGR del 7,8% hasta 2030. Más de 338.000 establecimientos de panadería operaron a nivel nacional en 2025, lo que aumenta la necesidad de un manejo estable de la masa y una calidad de producto reproducible. Las amilasas favorecen la retención de humedad, las lipasas apoyan el volumen y la estructura de la miga, y las xilánasas mejoran la extensibilidad de la masa. El mercado de enzimas alimentarias en China se beneficia a medida que las cadenas de panadería buscan soluciones de ingredientes que puedan respaldar la producción estandarizada en múltiples sitios. La masa congelada añade demanda de sistemas termoestables que permanezcan eficaces después de los ciclos de congelación y descongelación.
Adopción Creciente de Enzimas en el Procesamiento Lácteo
Los procesadores de alimentos enfrentan presión de costos derivada de los gastos laborales y la competencia de los alimentos terminados importados. Las enzimas pueden reducir los insumos químicos, favorecer las reacciones a temperaturas más suaves y mejorar los rendimientos de extracción de materias primas. Estas ventajas son especialmente importantes para los procesadores más grandes que deben proteger sus márgenes sin comprometer la consistencia del producto. Sunson Industry Group ha invertido más del 30% de las ganancias anuales en investigación y desarrollo y obtuvo una patente con la Universidad Normal del Este de China para una pepsina termoestable modificada. Esta actividad indica que los proveedores locales están persiguiendo ventajas en el rendimiento del producto, así como en los costos de producción. El mercado de enzimas alimentarias en China gana profundidad cuando los procesadores pueden adoptar productos que resuelven problemas de rendimiento y calidad en la misma línea de producción.
Tendencia hacia Soluciones de Procesamiento de Alimentos con Etiquetado Más Limpio
La demanda de etiquetado limpio en China conecta las preferencias de los consumidores con el enfoque de las políticas en sistemas alimentarios con menos aditivos. El Anuncio No. 1 de 2025 de la NHC aprobó varias enzimas alimentarias derivadas de microorganismos modificados genéticamente (MMG), incluidas la lipasa de Komagataella phaffi y la fosfodiesterasa I, como enzimas comunes de procesamiento de alimentos sin requisitos de etiquetado especiales. Estas aprobaciones brindan a los procesadores acceso a enzimas que pueden reemplazar algunos emulsionantes y conservantes químicos. El mercado de enzimas alimentarias en China puede beneficiarse donde dichos productos ayuden a preservar la textura, la estabilidad y la vida útil, al tiempo que respaldan declaraciones de ingredientes más limpias. Los requisitos de etiquetado limpio también elevan las expectativas en cuanto a pureza, controles de alérgenos y documentación técnica confiable. Esto favorece a los proveedores capaces de brindar un sólido soporte de aplicaciones para procesadores premium orientados al comercio minorista y a la exportación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Estrictos de Seguridad Alimentaria y Aprobación de Enzimas | -1.2% | Nacional, particularmente relevante para proveedores extranjeros y preparaciones novedosas derivadas de MMG | Corto plazo (≤ 2 años) |
| Altos Costos de Investigación y Desarrollo para Enzimas Especializadas | -0.7% | Nacional, con mayor efecto en los productores domésticos más pequeños | Largo plazo (≥ 4 años) |
| Dependencia de Tecnologías de Enzimas de Alto Rendimiento Importadas | -0.9% | Nacional, particularmente en aplicaciones lácteas, de bebidas y de base vegetal | Mediano plazo (2-4 años) |
| Estabilidad Limitada de las Enzimas en Ciertas Condiciones de Procesamiento de Alimentos | -0.5% | Nacional, particularmente en aplicaciones de alta temperatura y alta acidez | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Estrictos de Seguridad Alimentaria y Aprobación de Enzimas
El marco regulatorio para las preparaciones de enzimas alimentarias es exhaustivo y puede exigir recursos sustanciales de los solicitantes. Las nuevas normas de licencias de producción publicadas por la SAMR en 2026 crearon una categoría de licencias dedicada a las preparaciones de enzimas, lo que aumenta los requisitos para la inspección de instalaciones, la documentación de control de calidad y las prácticas de reenvasado. El mercado de enzimas alimentarias en China presenta, en consecuencia, mayores barreras de entrada para nuevos tipos de enzimas y proveedores sin capacidad de cumplimiento establecida. Los productores extranjeros también necesitan alinear los expedientes de sus productos con los requisitos locales antes de llegar a los clientes. El sistema de revisión puede procesar aprobaciones, pero la calidad de la documentación presentada sigue siendo fundamental. Los proveedores establecidos con conocimiento regulatorio y sistemas de calidad confiables están mejor posicionados para gestionar estos requisitos.
Altos Costos de Investigación y Desarrollo para Enzimas Especializadas
El desarrollo de enzimas especializadas requiere ingeniería de cepas, trabajo de fermentación, desarrollo de formulaciones y documentación regulatoria. Cada etapa aumenta los recursos necesarios antes de que un producto pueda alcanzar escala comercial. Advanced Enzyme Technologies presentó 15 expedientes de enzimas alimentarias ante la EFSA y había recibido opiniones favorables para 9 de ellos en mayo de 2025[3]. El resultado ilustra el nivel de esfuerzo asociado con la calificación de productos especializados. Los productores más pequeños pueden encontrar difícil sostener una inversión equivalente, especialmente en enzimas modificadas para alimentos de base vegetal, bebidas funcionales y productos fermentados tradicionales. Esta brecha de costos puede ralentizar la amplitud de la innovación, incluso cuando recompensa a los proveedores con capacidad de investigación establecida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enzima: Las Carbohidrasas Respaldan la Amplia Demanda de Procesamiento de Alimentos
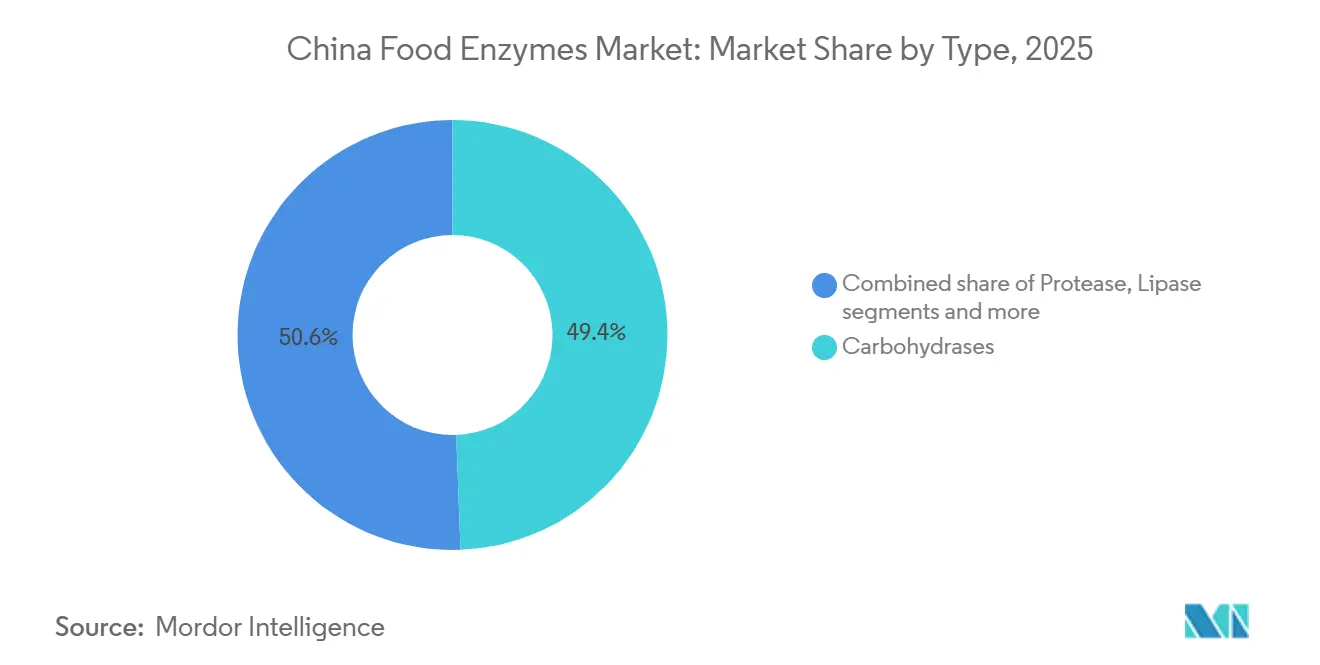
Las carbohidrasas representaron el 49,41% de la participación del mercado de enzimas alimentarias en China en 2025, convirtiéndolas en el tipo de enzima líder. Su posición dominante está respaldada por su uso extensivo en aplicaciones de procesamiento de alimentos, particularmente en la descomposición de carbohidratos en azúcares más simples. Estas enzimas se utilizan ampliamente en productos de panadería para mejorar el manejo de la masa, realzar la textura, apoyar la fermentación y mantener la consistencia del producto. En la industria del procesamiento de almidón, las carbohidrasas facilitan la conversión del almidón en jarabes de glucosa y otros ingredientes derivados de carbohidratos. Sus aplicaciones también se extienden a la elaboración de cerveza, el procesamiento lácteo y la producción de edulcorantes y otros ingredientes de alimentos procesados.
Se proyecta que las lipasas sean el tipo de enzima de más rápido crecimiento en el mercado de enzimas alimentarias en China, registrando una CAGR del 8,76% hasta 2031. El crecimiento del segmento está respaldado por el uso creciente de lipasas para modificar grasas y aceites y mejorar las propiedades funcionales de los ingredientes alimentarios. En el procesamiento lácteo, las lipasas contribuyen al desarrollo de sabores característicos en el queso y otros productos lácteos. También se utilizan en aplicaciones de panadería para mejorar las propiedades de la masa, apoyar el desarrollo de la textura y mejorar la calidad del producto. La expansión de la industria de alimentos procesados de China y la creciente demanda de productos premium de panadería y lácteos están creando oportunidades para las aplicaciones de lipasas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma: El Polvo Mantiene Ventajas Prácticas en Toda China
La forma en polvo representó el 61,38% de los ingresos del mercado de enzimas alimentarias en China en 2025, convirtiéndola en el segmento líder por forma. Su dominio está respaldado por su estabilidad de almacenamiento, facilidad de manejo y adecuación para operaciones de procesamiento de alimentos a gran escala. Las enzimas en polvo se utilizan ampliamente en panadería y confitería, lácteos, procesamiento de almidón y otras aplicaciones de fabricación de alimentos. Su formulación concentrada facilita el transporte, el almacenamiento y la dosificación precisa durante la producción industrial. Además, las enzimas en polvo pueden incorporarse en mezclas de ingredientes secos y premezclas, lo que respalda su uso en procesos de fabricación estandarizados.
Se prevé que el segmento de polvo crezca a una CAGR del 8,46% hasta 2031, respaldado por la creciente demanda de formulaciones de enzimas eficientes y estables en la industria de procesamiento de alimentos de China. La expansión de la producción de alimentos envasados y las operaciones industriales de panadería está creando oportunidades para las aplicaciones de enzimas en polvo. Los avances en las tecnologías de secado y formulación también están ayudando a los fabricantes a mejorar la estabilidad de las enzimas y retener la actividad durante el almacenamiento. Además, las formulaciones en polvo ofrecen ventajas logísticas al reducir la complejidad del manejo y facilitar la distribución a las instalaciones de procesamiento de alimentos.
Por Fuente: Las Enzimas Microbianas Mantienen Ventajas de Escala
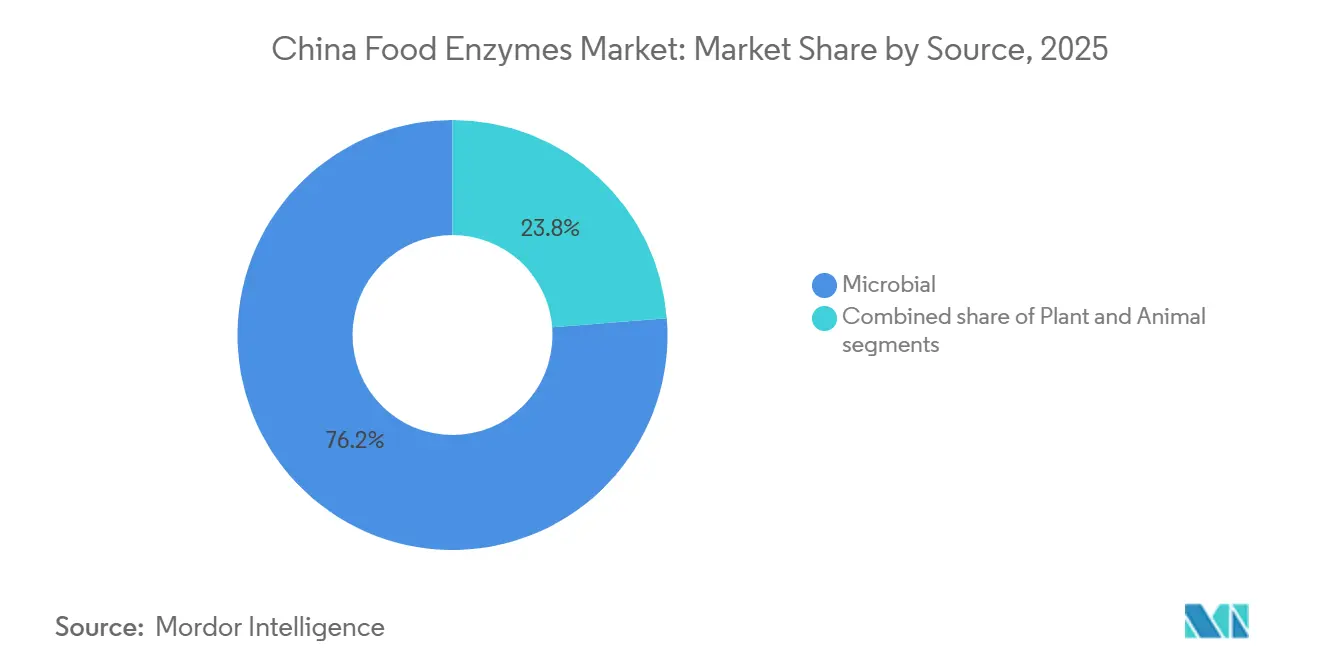
Las enzimas microbianas representaron el 76,24% de los ingresos del mercado de enzimas alimentarias en China en 2025, convirtiéndolas en el segmento líder por fuente. Su posición dominante está respaldada por la capacidad de los microorganismos, incluidas bacterias, hongos y levaduras, para producir enzimas de manera eficiente en condiciones de fermentación controladas. La producción microbiana ofrece escalabilidad, calidad de enzimas consistente y flexibilidad para desarrollar formulaciones para diferentes aplicaciones de procesamiento de alimentos. Estas enzimas se utilizan ampliamente en panadería, lácteos, procesamiento de almidón, elaboración de cerveza y otras operaciones de fabricación de alimentos.
Se proyecta que las enzimas de origen vegetal registren una CAGR del 8,61% hasta 2031, convirtiéndolas en el segmento de más rápido crecimiento por fuente en el mercado de enzimas alimentarias en China. Su crecimiento está respaldado por el uso creciente de ingredientes de base vegetal y el creciente interés en fuentes de enzimas derivadas de materiales naturales. Las enzimas vegetales como la papaína, la bromelina y la ficina se utilizan en aplicaciones de procesamiento de alimentos, particularmente para la descomposición de proteínas y la modificación de la textura. Estas enzimas se aplican en la ablandación de carne, la hidrólisis de proteínas y determinados procesos de fabricación de ingredientes alimentarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: La Panadería Lidera Mientras las Bebidas se Expanden Más Rápido
La panadería y confitería representó el 34,73% de los ingresos del mercado de enzimas alimentarias en China en 2025, convirtiéndola en el segmento más grande por aplicación. La posición líder del segmento está respaldada por el uso extensivo de enzimas para mejorar el manejo de la masa, realzar la textura del producto y mantener la consistencia en los productos horneados. Enzimas como las amilasas, proteasas y xilánasas ayudan a optimizar el procesamiento de la masa, apoyar la fermentación y mejorar la calidad del pan, pasteles, galletas y otros productos de panadería. En la fabricación de confitería, las enzimas se utilizan en aplicaciones seleccionadas para modificar azúcares, mejorar la funcionalidad de los ingredientes y apoyar la formulación de productos.
Se proyecta que el segmento de bebidas registre una CAGR del 8,87% hasta 2031, convirtiéndolo en la aplicación de más rápido crecimiento en el mercado de enzimas alimentarias en China. Su crecimiento está respaldado por el uso creciente de enzimas en el procesamiento de jugos, la elaboración de cerveza y la producción de otras formulaciones de bebidas. Enzimas como las pectinasas y celulasas ayudan a mejorar la extracción de jugos, reducir la viscosidad y facilitar la clarificación, apoyando la eficiencia del procesamiento y la calidad del producto. En la elaboración de cerveza, las amilasas y enzimas relacionadas asisten en la conversión del almidón y la fermentación, contribuyendo a resultados de producción consistentes.
Análisis Geográfico
El mercado de enzimas alimentarias de China está respaldado por la gran industria de procesamiento de alimentos del país, la expansión de la producción de alimentos envasados y la creciente demanda de ingredientes que mejoran la eficiencia del procesamiento y la consistencia del producto. El mercado se beneficia del uso generalizado de enzimas en panadería y confitería, lácteos, bebidas, procesamiento de almidón y otras aplicaciones de fabricación de alimentos. El este de China representa un importante centro regional para el consumo de enzimas alimentarias debido a su concentración de instalaciones de fabricación de alimentos, infraestructura industrial desarrollada y redes logísticas establecidas. Provincias y municipios como Jiangsu, Zhejiang, Shanghái y Shandong albergan importantes actividades de procesamiento de alimentos y fabricación de ingredientes, lo que respalda la demanda de enzimas utilizadas en panadería, bebidas, lácteos y productos a base de almidón. La presencia de grandes fabricantes de alimentos y proveedores de ingredientes también fomenta la adopción de tecnologías de procesamiento avanzadas.
Mientras tanto, el sur de China se beneficia de industrias establecidas de bebidas, confitería y alimentos envasados, lo que crea demanda de enzimas que apoyan la formulación de productos y la eficiencia de fabricación. Estos clústeres industriales brindan a los proveedores de enzimas acceso a una amplia base de clientes y canales de distribución establecidos. Se espera que la inversión continua en capacidad de procesamiento de alimentos respalde el desarrollo del mercado regional.
El norte y el centro de China también contribuyen al mercado de enzimas alimentarias del país a través del procesamiento de granos, la producción de almidón, la fabricación de productos de panadería y otras actividades de procesamiento de alimentos. La disponibilidad de materias primas agrícolas respalda la producción de ingredientes derivados del almidón y crea oportunidades para las enzimas utilizadas en la conversión de carbohidratos y la formulación de alimentos. La creciente demanda de alimentos procesados en los centros urbanos del interior está impulsando a los fabricantes a mejorar la eficiencia de producción y mantener una calidad de producto consistente. Al mismo tiempo, la mayor atención a la seguridad alimentaria, los estándares de fabricación y la calidad del producto está respaldando el uso de tecnologías de procesamiento controladas.
Panorama Competitivo
El mercado de enzimas alimentarias en China tiene una concentración moderada, con Novonesis, DSM-Firmenich y Kerry Group activos en el segmento premium de alta intensidad tecnológica. Sunson Industry Group, Jiangsu Boli Bioproducts y XIKE Enzymes compiten más estrechamente en precio-rendimiento en categorías de uso amplio. Los proveedores globales enfatizan cepas propietarias, desarrollo de aplicaciones y productos especializados. Los proveedores domésticos enfatizan la escala de fermentación, la eficiencia de costos y las certificaciones que respaldan las ventas de exportación. Esto crea un mercado donde el liderazgo tecnológico y la eficiencia operativa influyen en la selección de los clientes.
Novonesis acordó en febrero de 2025 adquirir la participación de DSM-Firmenich en la Alianza de Enzimas para Ración por 1.500 millones de EUR, consolidando el desarrollo, la producción, las ventas y la distribución bajo una sola empresa. Si bien la transacción concierne a las enzimas para ración, ilustra el enfoque más amplio de la empresa en la escala y las capacidades consolidadas de biotecnología. Kerry Group ha declarado que desplegará tecnologías de reducción de azúcar, sal y grasa en China en 2026. AB Enzymes ha ampliado su equipo de investigación y desarrollo en un tercio desde 2020. Estas acciones muestran una inversión continua en soporte de formulación especializada y sistemas alimentarios con menos aditivos.
Las oportunidades abiertas permanecen en enzimas termoestables para alimentos listos para consumir, soluciones enzimáticas para alimentos fermentados tradicionales y sistemas de enzimas-cultivo para alternativas lácteas de base vegetal. Un estudio de 2025 reportó una transglutaminasa novedosa de Krasilnikovia cinnamomea con una temperatura óptima de 60°C y una actividad específica de 42,17 U/mg. La Estrategia 2030 de Novonesis incluye el descubrimiento de enzimas basado en inteligencia artificial en más de 100.000 cepas y 10 millones de estructuras de enzimas únicas. Estas capacidades son difíciles de replicar para los proveedores más pequeños a la misma escala. El mercado de enzimas alimentarias en China, por lo tanto, continúa recompensando los productos técnicamente diferenciados en aplicaciones de procesamiento premium.
Líderes de la Industria de Enzimas Alimentarias en China
-
Novonesis A/S
-
DSM-Firmenich AG
-
International Flavors & Fragrances Inc.
-
Kerry Group plc
-
Kemin Industries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: La norma GB/T 23527.2-2025 entró en vigor el 1 de junio de 2026, reemplazando a la GB/T 23535-2009. La norma aborda los requisitos de calidad para las preparaciones de lipasas, incluida la clasificación de productos, la actividad enzimática declarada, las pruebas, el etiquetado, el envasado, el transporte y el almacenamiento. Su implementación proporciona una referencia técnica actualizada para los fabricantes y proveedores de preparaciones de lipasas que sirven a la industria de procesamiento de alimentos de China.
- Mayo de 2026: El Centro Nacional de Evaluación de Riesgos de Seguridad Alimentaria de China (CFSA) emitió una propuesta relativa a la lipasa como nueva preparación de enzima alimentaria para consulta pública. La propuesta identifica la lipasa producida utilizando Burkholderia ubonensis. Este desarrollo regulatorio es relevante para los proveedores de enzimas porque el proceso de revisión es un paso hacia la posible autorización para usos alimentarios específicos, sujeto al proceso de evaluación y aprobación aplicable.
- Marzo de 2024: La Comisión Nacional de Salud de China (NHC) aprobó tres preparaciones de enzimas alimentarias: D-psicosa 3-epimerasa, ciclodextrina glucanotransferasa y celulasa, bajo el Anuncio No. 2 de 2024. Estas aprobaciones ampliaron la lista de preparaciones de enzimas permitidas para aplicaciones alimentarias, apoyando la innovación en la conversión de carbohidratos y otras aplicaciones de procesamiento de alimentos.


Alcance del Informe del Mercado de Enzimas Alimentarias en China
Las enzimas alimentarias son catalizadores biológicos derivados de fuentes microbianas, vegetales o animales que aceleran las reacciones bioquímicas durante el procesamiento y la producción de alimentos. El mercado de enzimas alimentarias en China está segmentado por tipo de enzima, forma, fuente y aplicación. Por tipo de enzima, el mercado está segmentado en carbohidrasas, proteasas, lipasas y otras enzimas. Por forma, el mercado está segmentado en polvo y líquido. Por fuente, el mercado está segmentado en vegetal, microbiana y animal. Por aplicación, el mercado está segmentado en panadería y confitería, lácteos y postres, bebidas, carne y productos cárnicos, sopas, salsas y aderezos, y otras aplicaciones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en términos de valor (millones de USD).
| Carbohidrasas | Amilasas |
| Pectinasas | |
| Celulasas | |
| Otras | |
| Proteasas | |
| Lipasas | |
| Otras Enzimas |
| Polvo |
| Líquido |
| Vegetal |
| Microbiana |
| Animal |
| Panadería y Confitería |
| Lácteos y Postres |
| Bebidas |
| Carne y Productos Cárnicos |
| Sopas, Salsas y Aderezos |
| Otras Aplicaciones |
| Por Tipo de Enzima | Carbohidrasas | Amilasas |
| Pectinasas | ||
| Celulasas | ||
| Otras | ||
| Proteasas | ||
| Lipasas | ||
| Otras Enzimas | ||
| Por Forma | Polvo | |
| Líquido | ||
| Por Fuente | Vegetal | |
| Microbiana | ||
| Animal | ||
| Por Aplicación | Panadería y Confitería | |
| Lácteos y Postres | ||
| Bebidas | ||
| Carne y Productos Cárnicos | ||
| Sopas, Salsas y Aderezos | ||
| Otras Aplicaciones |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las enzimas alimentarias en China?
Se proyecta que el mercado de enzimas alimentarias en China crezca a una CAGR del 7,78% de 2026 a 2031, alcanzando los 434,33 millones de USD.
¿Qué tipo de enzima tiene la mayor participación en China?
Las carbohidrasas lideran con una participación de ingresos del 49,41% en 2025, ya que se utilizan ampliamente en el procesamiento de almidón, la panificación, la clarificación de jugos y la fermentación.
¿Qué aplicación se está expandiendo más rápido para las enzimas alimentarias en China?
Se prevé que las bebidas se expandan a una CAGR del 8,87% hasta 2031, respaldadas por el procesamiento de jugos, la elaboración de cerveza y las bebidas lácteas sin lactosa.
¿Por qué los productos de enzimas en polvo se utilizan ampliamente en China?
Los productos en polvo representaron el 61,38% de la participación en 2026, ya que la estabilidad en condiciones ambientales y la vida útil se adaptan a la amplia red de procesamiento de alimentos y logística de China.


 Sus datos están seguros y nunca se venden ni se comparten.
