
Taille et part du marché des distributeurs de fourrage pour bovins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.13 Milliards de dollars |
| Taille du Marché (2032) | 4.98 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des distributeurs de fourrage pour bovins par Mordor Intelligence
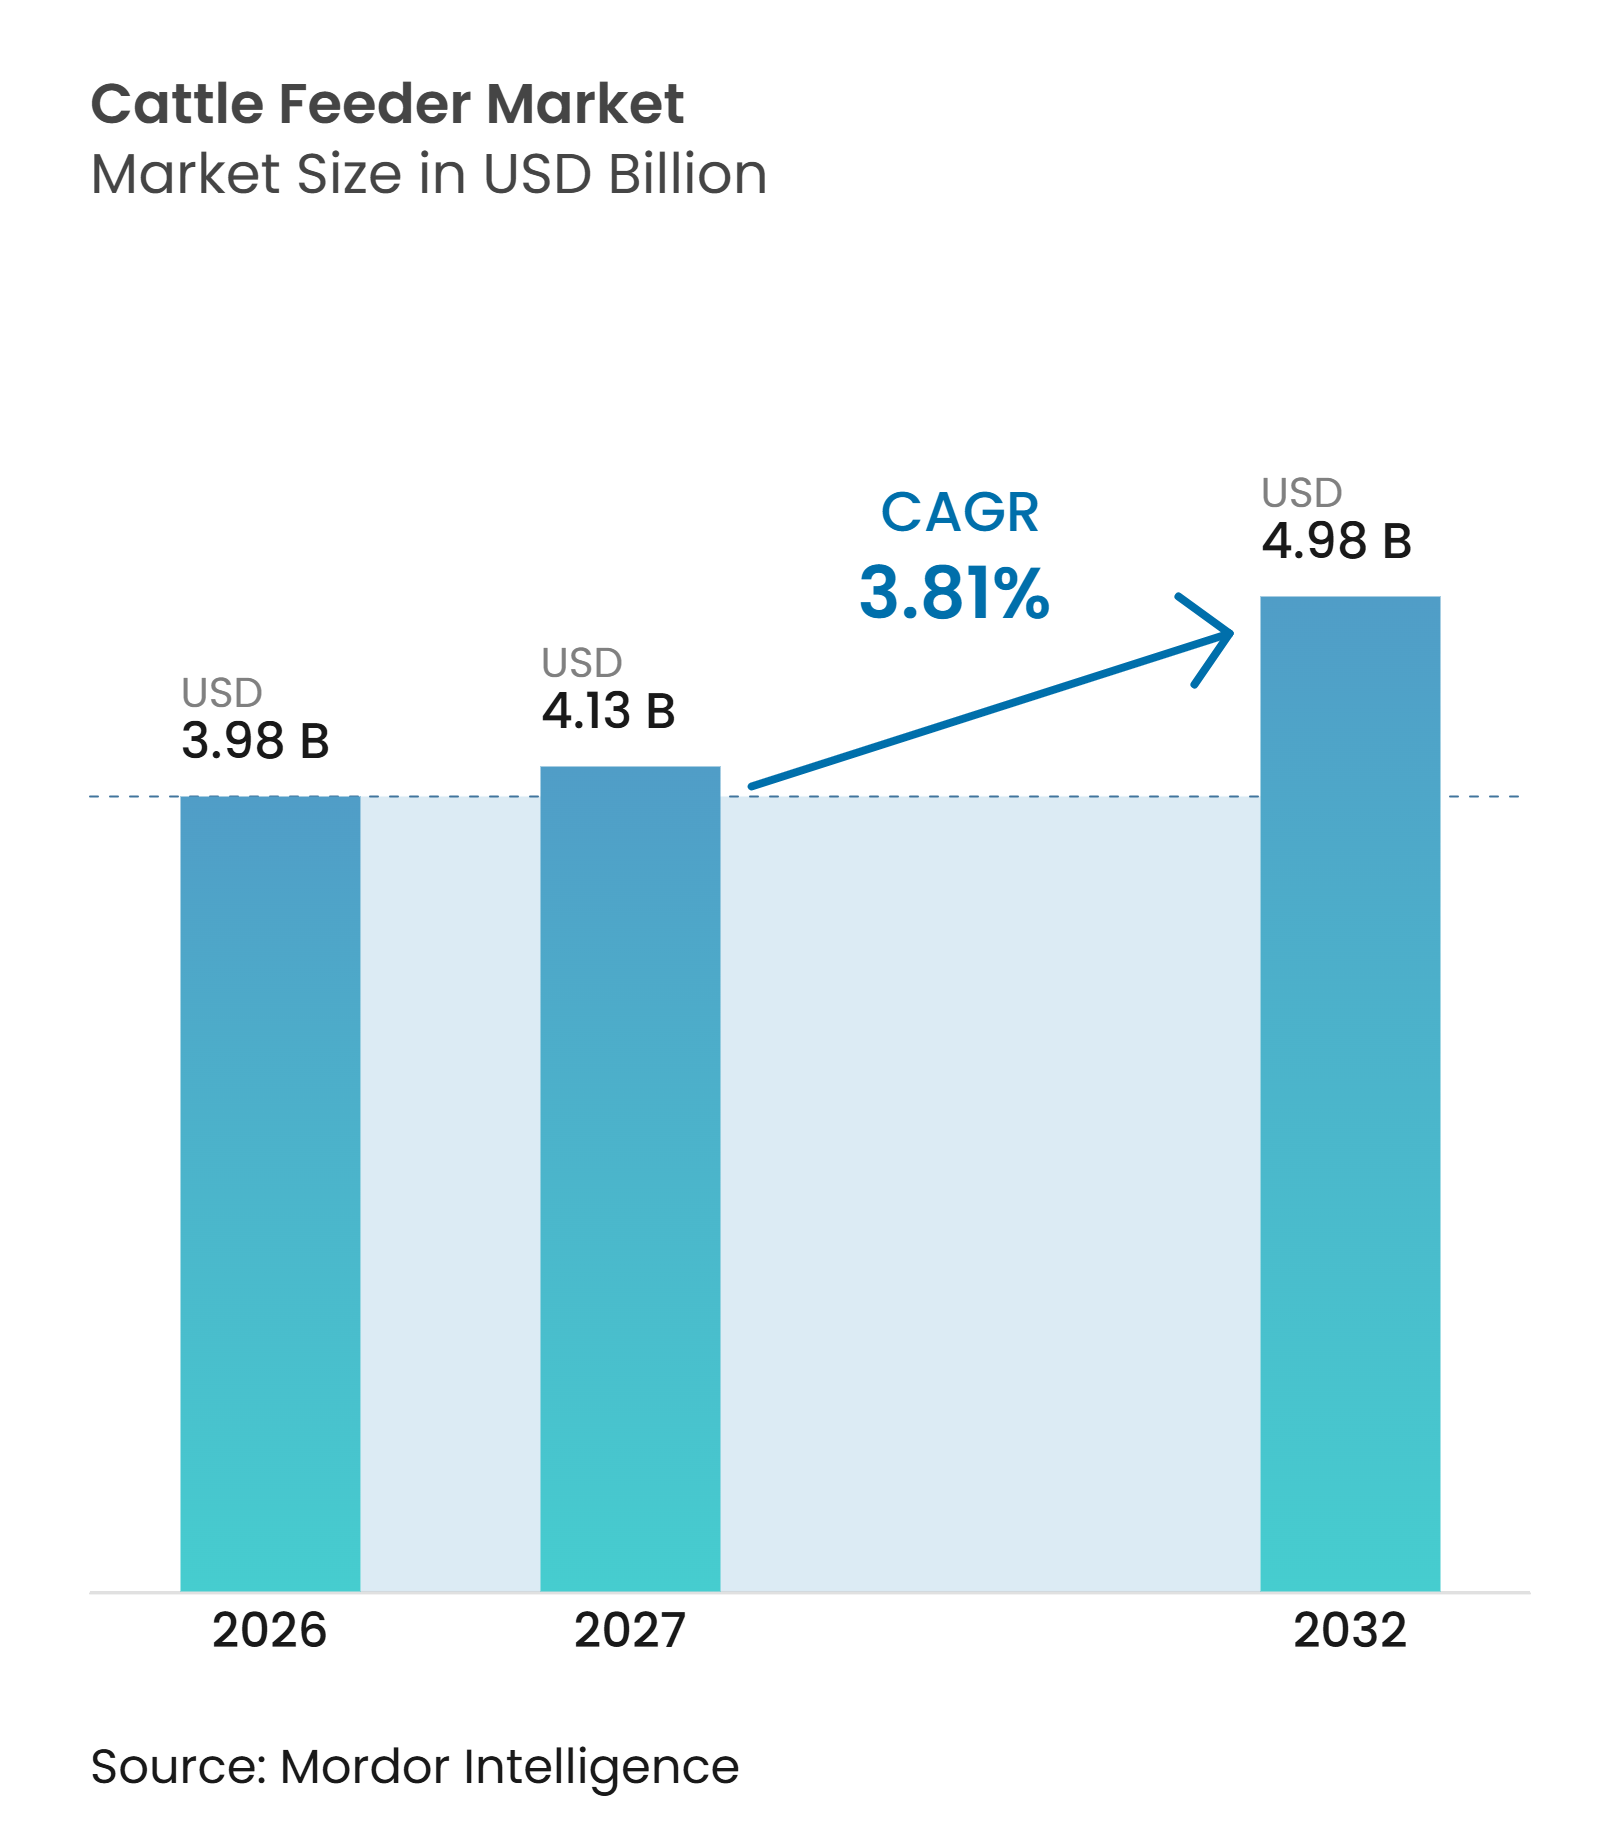
La taille du marché des distributeurs de fourrage pour bovins était évaluée à 3,98 milliards USD en 2026 et devrait croître de 4,13 milliards USD en 2027 à 4,98 milliards USD d'ici 2032, enregistrant un CAGR de 3,81 % durant la période de prévision de 2027 à 2032. La croissance du marché est soutenue par la modernisation des exploitations laitières et bovines allaitantes, l'accent croissant mis sur l'efficacité alimentaire et la nécessité de maintenir des calendriers d'alimentation réguliers face aux pénuries de main-d'œuvre. Les grandes exploitations d'élevage adoptent de plus en plus des équipements d'alimentation mécanisés dotés de capacités automatisées de pesage, de dosage et de mélange des rations afin d'améliorer la précision de l'alimentation et de réduire la charge de travail manuelle. Le remplacement des équipements dans les régions productrices d'élevage établies et les investissements dans les grandes exploitations commerciales devraient soutenir la demande, tandis que la compatibilité avec les bâtiments existants, la disponibilité de la maintenance et le service après-vente restent des critères d'achat importants. Cependant, les coûts d'investissement initiaux élevés, la volatilité des prix des aliments pour animaux et les contraintes de financement peuvent retarder la modernisation des équipements chez les petits éleveurs.
Principaux enseignements du rapport
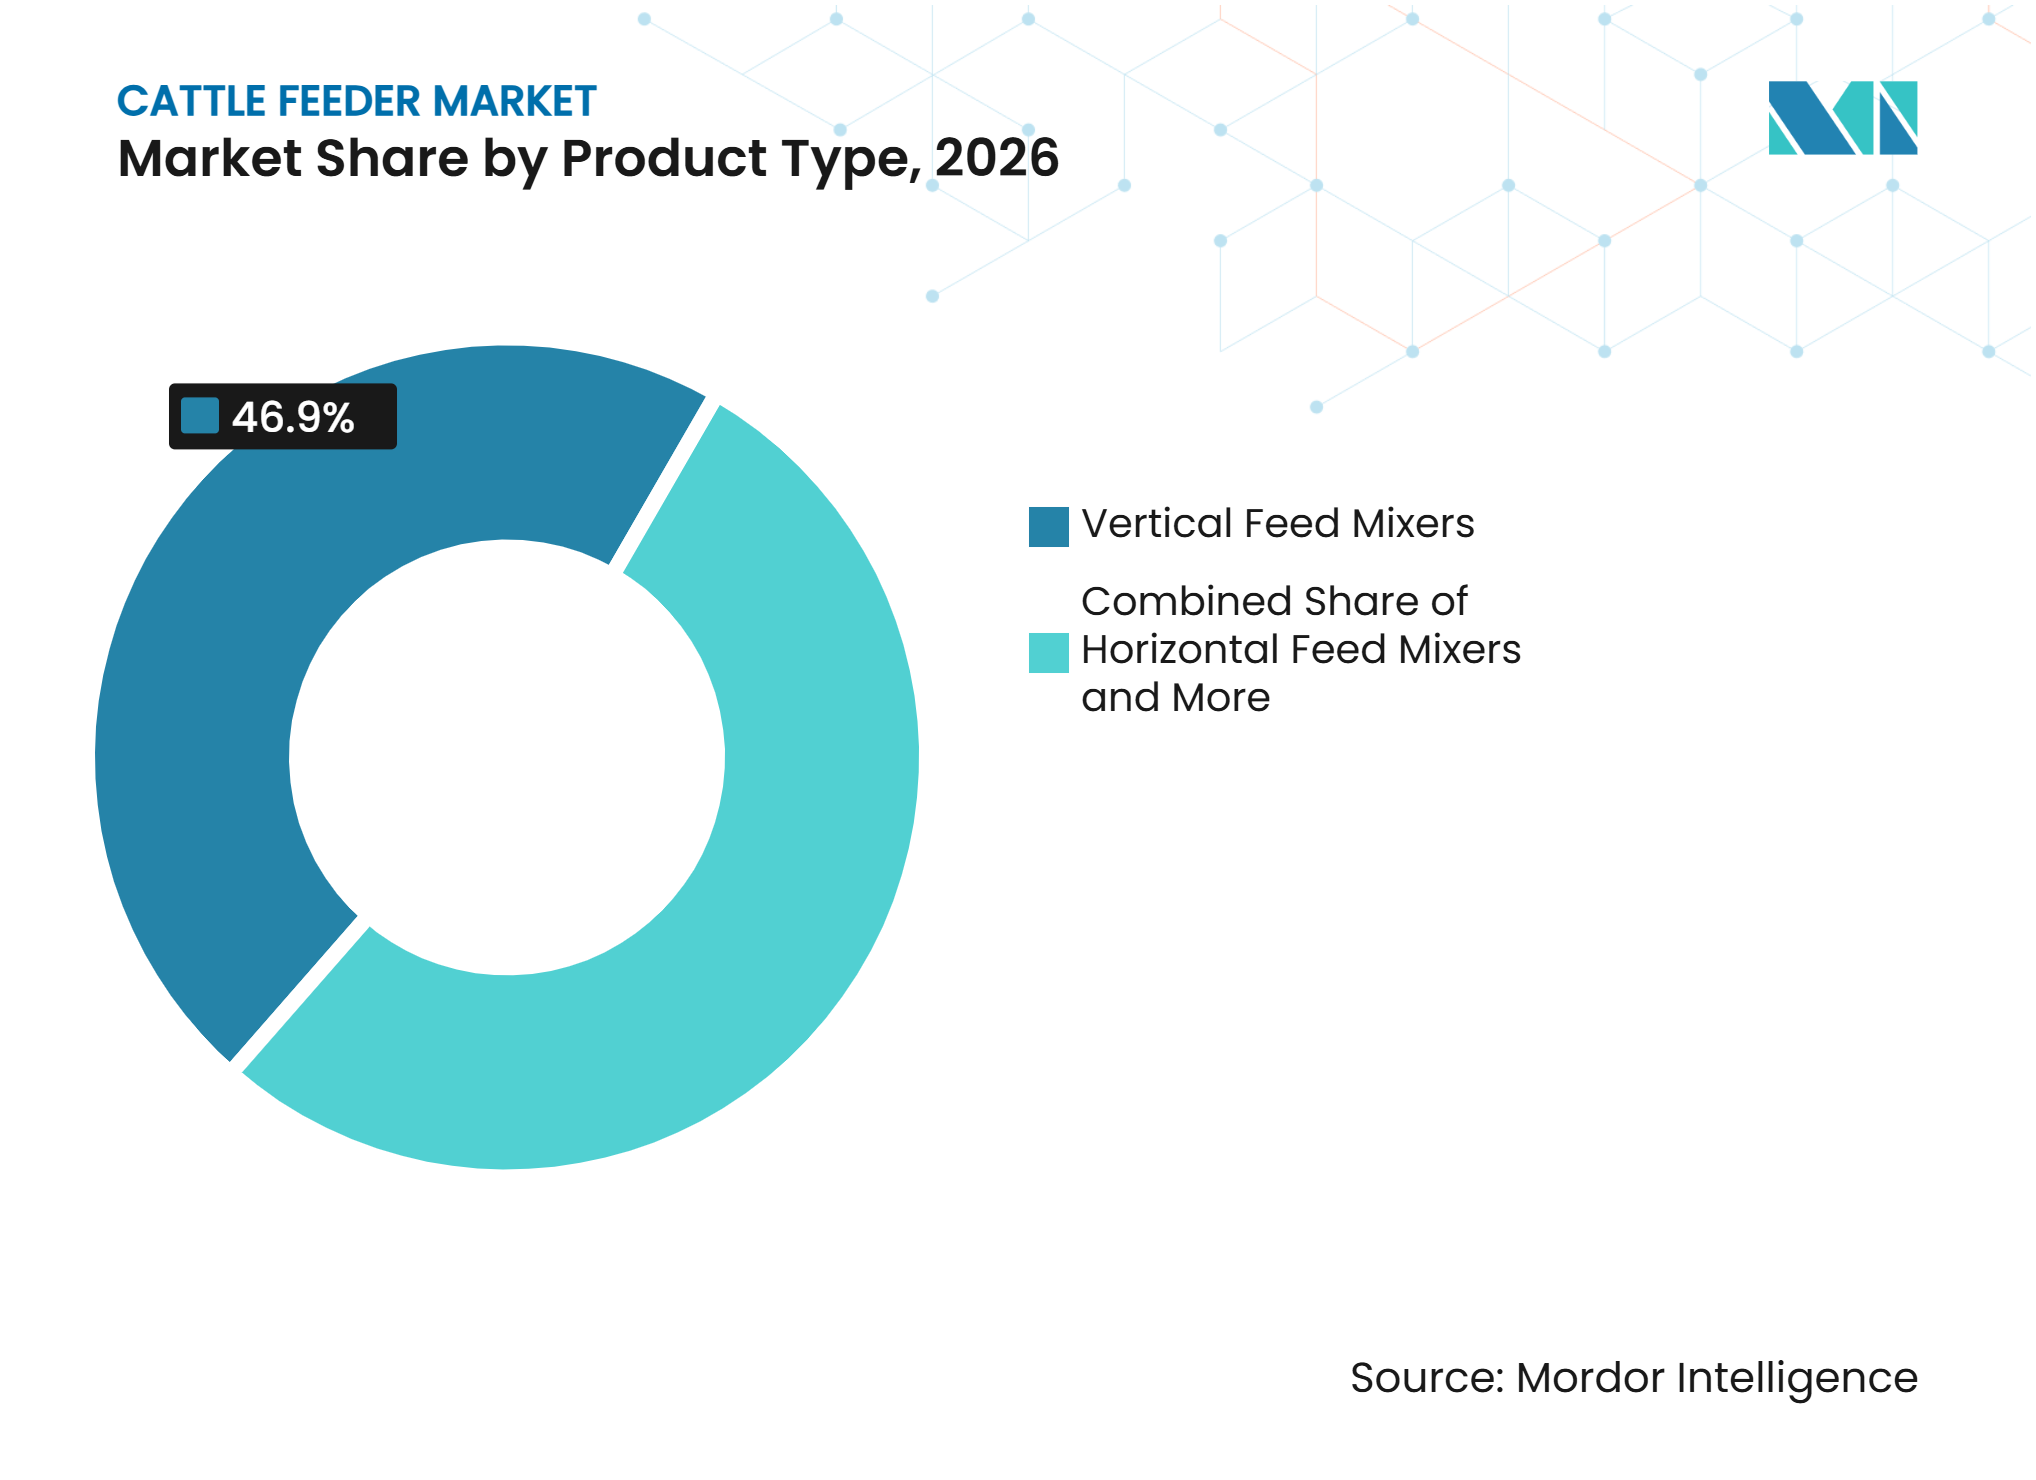
- Par type de produit, les mélangeurs verticaux constituaient le segment le plus important et détenaient 46,9 % de la part du marché des distributeurs de fourrage pour bovins en 2026, tandis que les mélangeurs horizontaux sont le segment à la croissance la plus rapide et devraient croître à un CAGR de 5,6 % entre 2027 et 2032.
- Par utilisateur final, les exploitations laitières constituaient le segment le plus important et détenaient 54,7 % de la taille du marché des distributeurs de fourrage pour bovins en 2026, tandis que les parcs d'engraissement sont le segment à la croissance la plus rapide et devraient croître à un CAGR de 5,8 % entre 2027 et 2032.
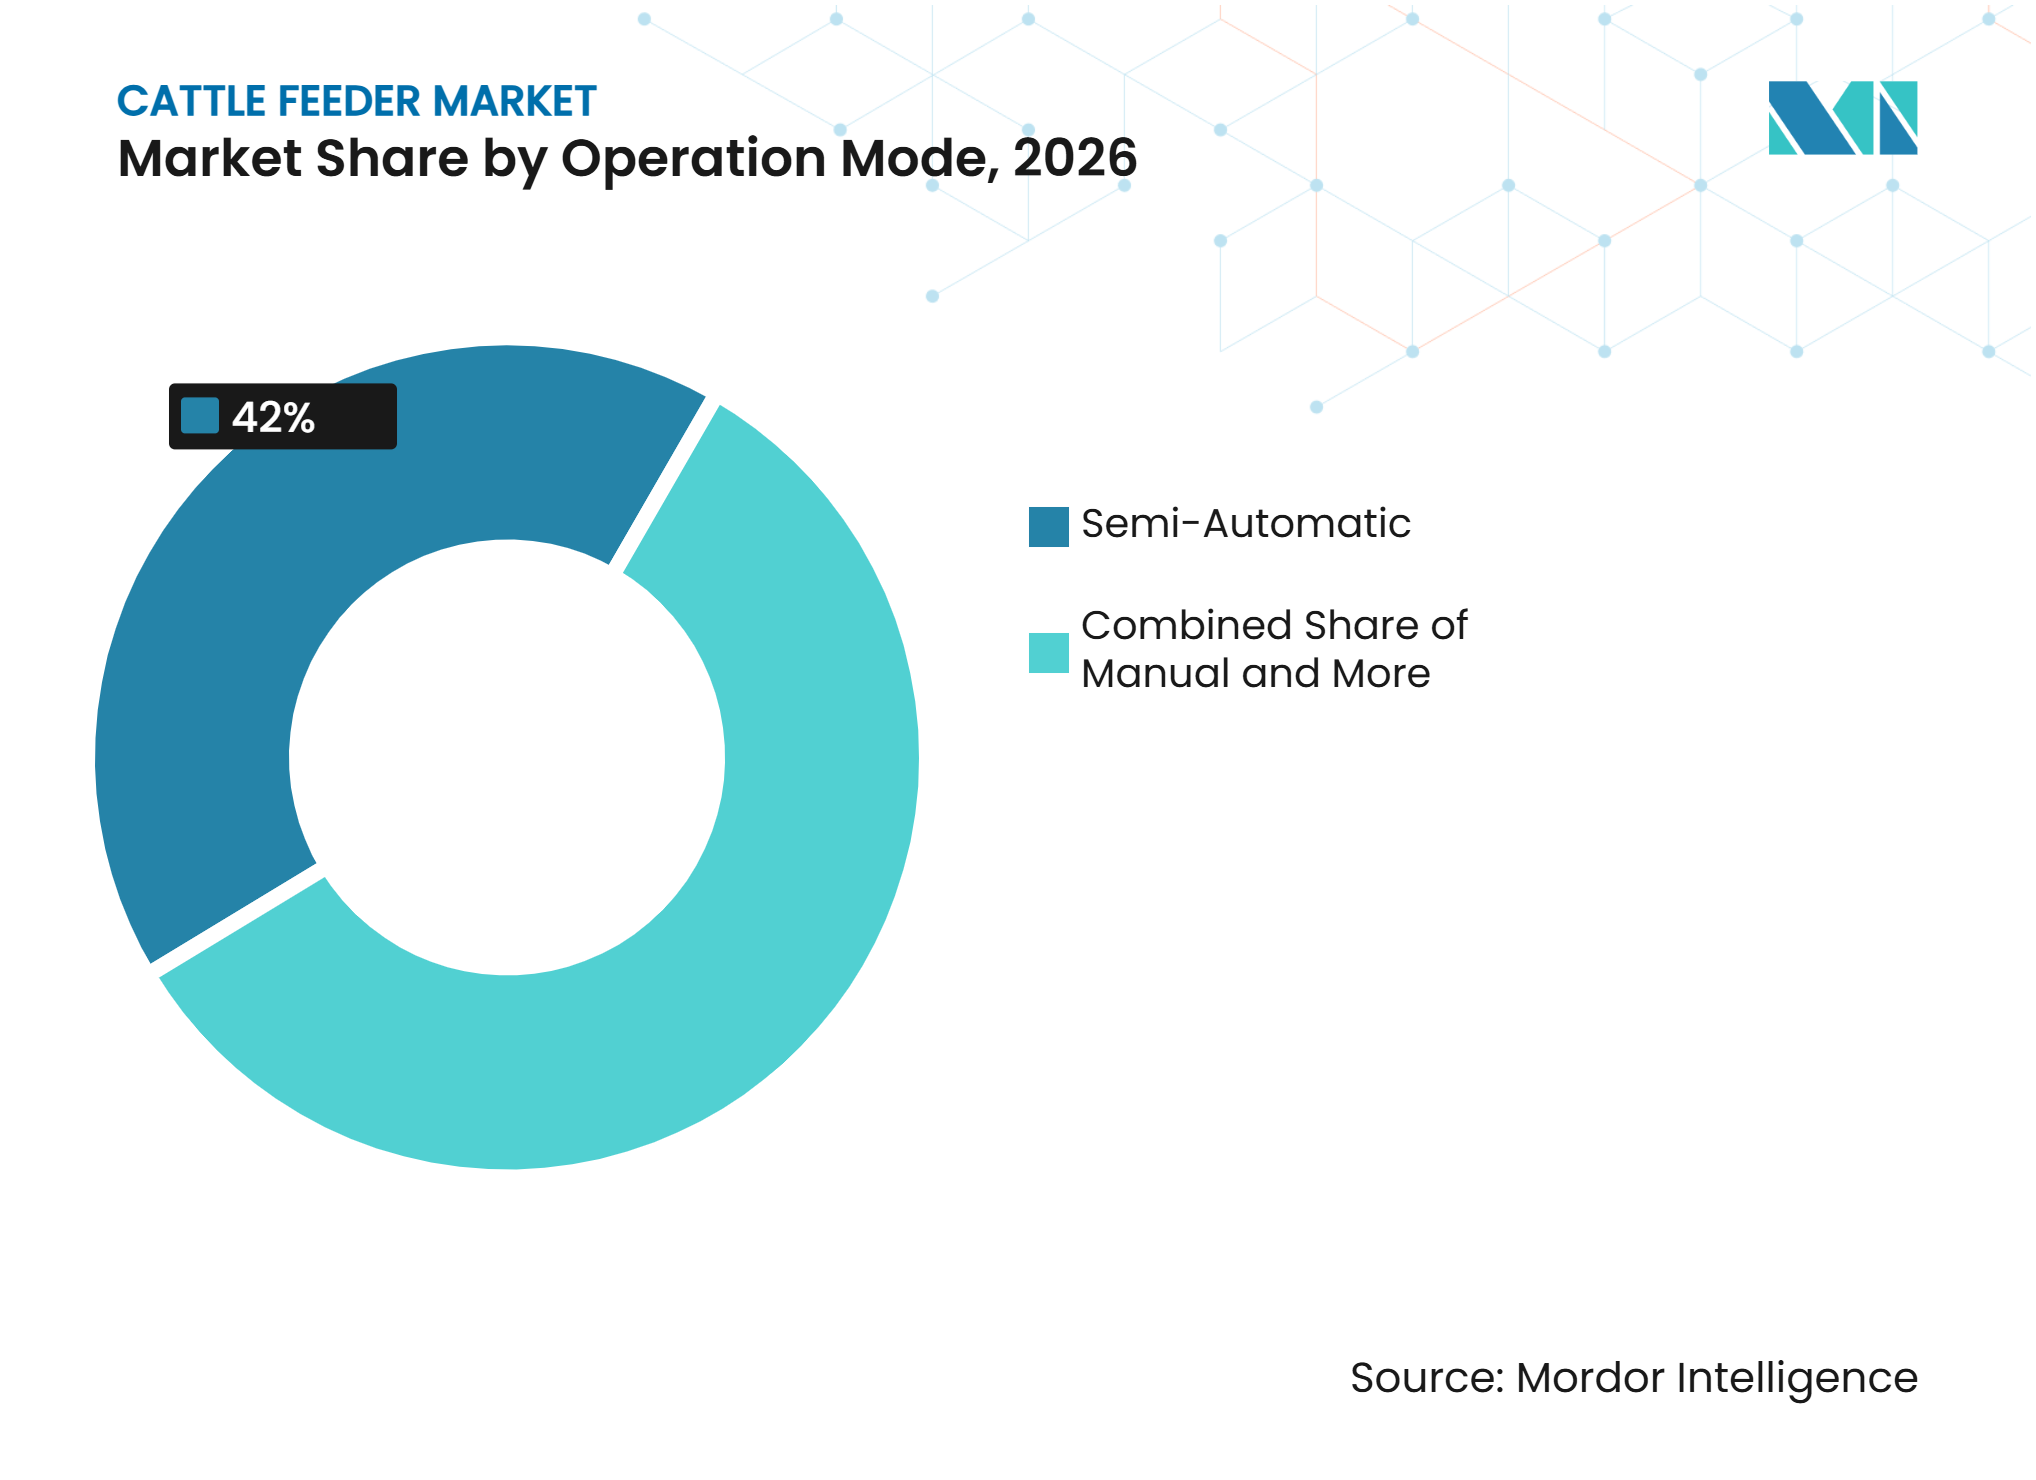
- Par mode de fonctionnement, les systèmes semi-automatiques constituaient le segment le plus important et détenaient 42,0 % de la part de marché en 2026, tandis que les systèmes autonomes sont le segment à la croissance la plus rapide et devraient croître à un CAGR de 12,4 % entre 2027 et 2032.
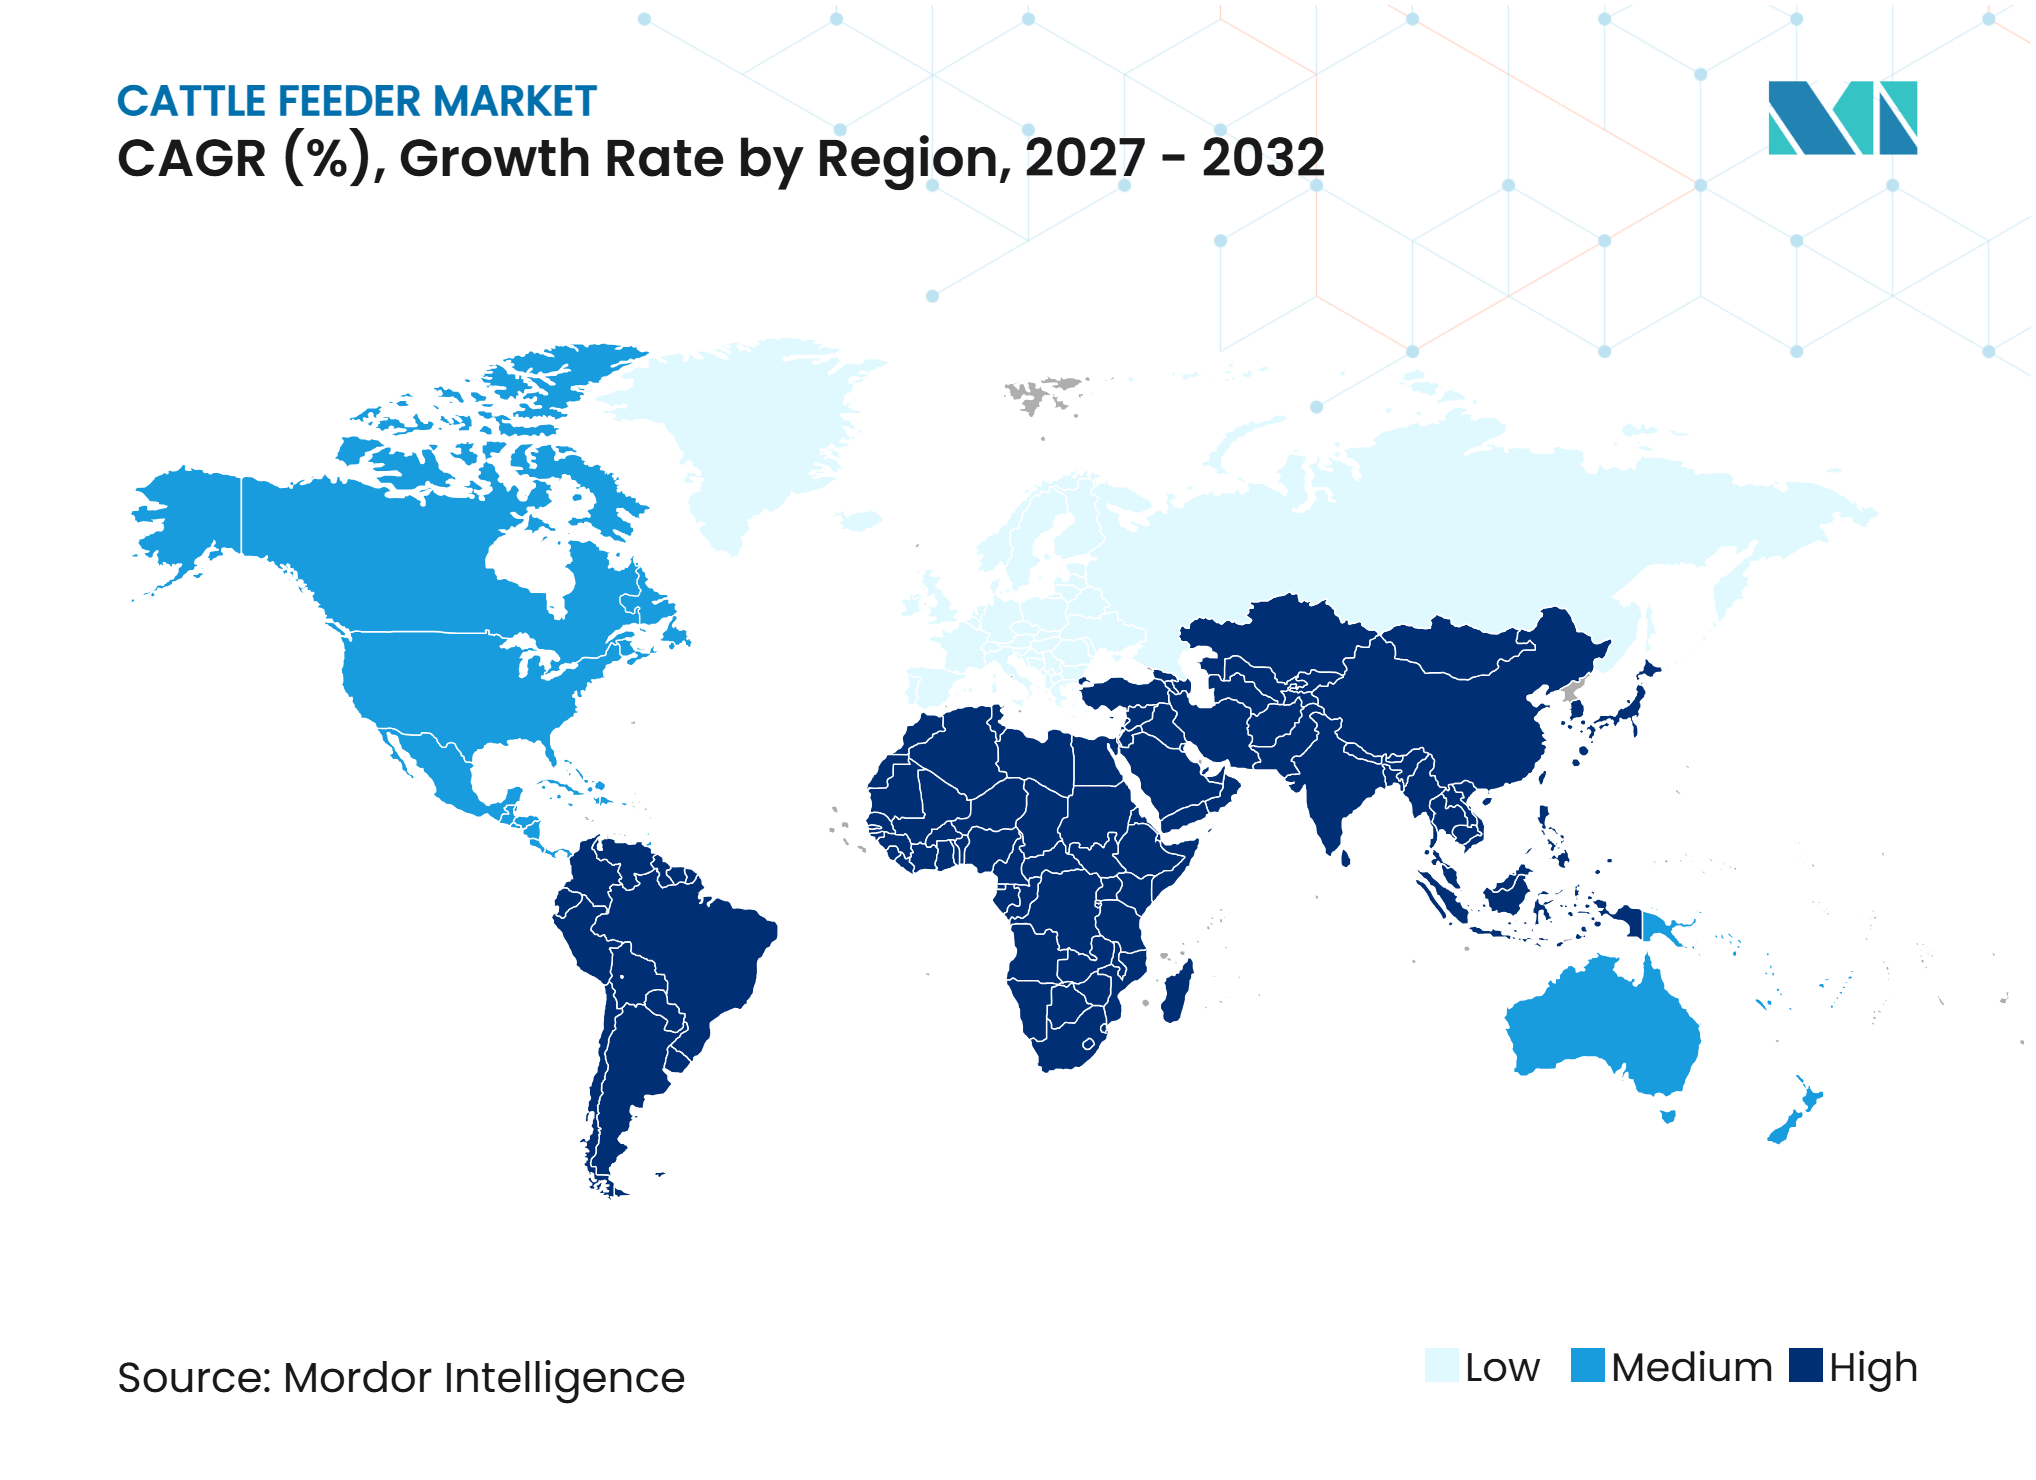
- Par zone géographique, l'Amérique du Nord était la région la plus importante et détenait 36,5 % de la part de marché en 2026, tandis que l'Asie-Pacifique est le segment à la croissance la plus rapide et devrait croître à un CAGR de 6,7 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'alimentation mécanisée et contrôlée par ration | +0.8% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Expansion des exploitations laitières et bovines allaitantes commerciales | +0.7% | Mondial, plus fort en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Pénuries persistantes de main-d'œuvre dans les exploitations d'élevage | +0.6% | Amérique du Nord et Australie, avec des effets en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réduction du gaspillage alimentaire et optimisation de la conversion alimentaire | +0.5% | Mondial, avec des gains précoces en Allemagne, en France et aux États-Unis | Moyen terme (2-4 ans) |
| Consolidation des exploitations en Asie-Pacifique et en Amérique du Sud | +0.5% | Chine, Inde, Brésil et Argentine | Moyen terme (2-4 ans) |
| Demande de remplacement des bases installées de mélangeurs et de distributeurs | +0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'alimentation mécanisée et contrôlée par ration
La hausse des coûts de main-d'œuvre et la nécessité d'une préparation régulière des aliments incitent les éleveurs à adopter des systèmes d'alimentation mécanisés pour bovins dotés de commandes de ration programmables et de pesage automatisé. Selon le rapport sur la main-d'œuvre agricole de mai 2025 du Département de l'Agriculture des États-Unis, les salaires moyens des travailleurs d'élevage salariés ont atteint 18,15 USD de l'heure en janvier 2025, représentant une augmentation de 4 % par rapport à janvier 2024Rapport sur la main-d'œuvre agricole 1, esmis.nal.usda.gov">[1]. La hausse des charges salariales renforce l'incitation à mécaniser les activités d'alimentation répétitives, notamment dans les exploitations laitières et bovines allaitantes commerciales qui préparent et distribuent des rations mélangées quotidiennement. En janvier 2025, Supreme International Limited a présenté deux processeurs de ration totale mélangée (RTM) de troisième génération équipés d'un système de commande hydrostatique automatisé avancé pour la programmation des rations et d'une surveillance par télématique. Ces technologies aident les exploitants à maintenir des routines de mélange régulières, à surveiller les performances des équipements et à gérer les opérations d'alimentation plus efficacement. À mesure que les exploitations d'élevage accordent la priorité à la productivité de la main-d'œuvre, à la cohérence des rations et au contrôle opérationnel, la demande devrait augmenter pour les distributeurs de fourrage pour bovins combinant la manutention mécanisée des aliments avec le pesage, les commandes programmables et la surveillance à distance.
Expansion des exploitations laitières et bovines allaitantes commerciales
L'expansion et la montée en puissance des exploitations laitières commerciales et des parcs d'engraissement bovins accroissent la demande de distributeurs de fourrage pour bovins dotés d'une plus grande capacité de mélange, d'une préparation régulière des rations et d'une distribution efficace des aliments. Les grands troupeaux nécessitent des quantités importantes d'aliments à préparer et à distribuer selon un calendrier régulier, ce qui rend les équipements d'alimentation mécanisés importants pour maintenir l'efficacité opérationnelle et la cohérence des rations. Selon le Food and Agricultural Policy Research Institute (FAPRI), le prix moyen des bouvillons aux États-Unis était de 227 USD par quintal en 2025, reflétant les conditions du marché qui influencent les anticipations de revenus et les décisions d'investissement des producteurs bovinsMise à jour des prévisions de référence pour les marchés agricoles américains, mospace.umsystem.edu">[2]. En mars 2025, JBS a annoncé son intention d'investir 100 millions USD dans deux installations de transformation de viande au Vietnam, illustrant la poursuite des investissements dans les capacités de transformation bovine en aval. À mesure que les systèmes d'élevage commercial et de transformation se développent, la nécessité de gérer efficacement la préparation et la distribution des aliments peut soutenir l'investissement dans des distributeurs de fourrage pour bovins de plus grande capacité. Les fabricants proposant des équipements durables, des performances de mélange régulières et un service après-vente réactif sont bien positionnés pour servir les exploitations cherchant à développer leurs opérations d'alimentation et à gérer les coûts sur des troupeaux plus importants.
Pénuries persistantes de main-d'œuvre dans les exploitations d'élevage
Les contraintes persistantes de main-d'œuvre incitent les producteurs d'élevage à investir dans des équipements d'alimentation pour bovins qui réduisent le temps nécessaire à la préparation, au mélange et à la distribution des aliments. Selon le Service de recherche économique du Département de l'Agriculture des États-Unis, les certifications de travailleurs agricoles temporaires H-2A ont atteint environ 385 000 postes au cours de l'exercice fiscal 2024, reflétant la dépendance continue à la main-d'œuvre étrangère temporaire dans l'agriculture américaine. Cependant, le programme H-2A est principalement conçu pour les travaux agricoles temporaires ou saisonniers, ce qui limite son adéquation aux exploitations d'élevage nécessitant des routines d'alimentation tout au long de l'année. Les distributeurs de fourrage mécanisés pour bovins peuvent réduire les tâches manuelles répétitives en combinant le chargement, le mélange des rations et la distribution des aliments, permettant aux travailleurs existants de gérer les opérations d'alimentation plus efficacement. Les systèmes automatisés et automoteurs peuvent réduire davantage les exigences de conduite routinière et de distribution des aliments, notamment dans les grandes exploitations laitières et les parcs d'engraissement. À mesure que les producteurs d'élevage cherchent à maintenir des calendriers d'alimentation réguliers avec un personnel limité, la demande devrait se renforcer pour les distributeurs de fourrage pour bovins qui améliorent la productivité de la main-d'œuvre, simplifient les opérations quotidiennes et réduisent la dépendance à la manutention manuelle des aliments.
Réduction du gaspillage alimentaire et optimisation de la conversion alimentaire
La hausse des coûts des aliments pour animaux incite les producteurs d'élevage à améliorer la précision des rations, à réduire le gaspillage alimentaire et à maintenir une qualité constante de la ration totale mélangée (RTM). Un chargement inexact des ingrédients, un mélange inégal et une distribution irrégulière des aliments peuvent affecter l'apport en nutriments et augmenter les coûts d'exploitation, rendant les technologies d'alimentation de précision de plus en plus précieuses dans les exploitations laitières et bovines allaitantes commerciales. Les capteurs, les systèmes de pesage automatisés et les commandes de mélange aident les exploitants à surveiller les proportions des ingrédients, à maintenir une composition régulière des rations et à identifier les variations avant que les aliments n'atteignent l'auge. La technologie proche infrarouge (PIR) peut en outre soutenir la gestion des rations en évaluant la composition des aliments et en permettant des ajustements des formulations nutritionnelles. Par exemple, le système EVONIR de Dinamica Generale utilise la technologie PIR pour soutenir l'alimentation de précision sur les mélangeuses automotrices. Ces capacités peuvent aider les agriculteurs à gérer les intrants alimentaires plus précisément, à réduire les pertes évitables et à améliorer le contrôle des opérations d'alimentation quotidiennes. Par conséquent, la demande de distributeurs de fourrage pour bovins équipés de technologies d'alimentation de précision et de systèmes de surveillance compatibles devrait augmenter à mesure que les producteurs d'élevage cherchent à optimiser l'utilisation des aliments et à gérer les coûts de production.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'équipement et d'infrastructure initiaux | -0.8% | Mondial, plus élevé en Inde, en Afrique du Sud, au Mexique et au Brésil | Long terme (≥ 4 ans) |
| Volatilité des prix des aliments pour animaux et marges agricoles serrées | -0.6% | Mondial, aigu aux États-Unis, au Brésil, en Argentine et en Afrique du Sud | Court terme (≤ 2 ans) |
| Capacité de service rural limitée pour les équipements connectés | -0.4% | Asie-Pacifique et Moyen-Orient et Afrique, avec des effets en Amérique latine | Moyen terme (2-4 ans) |
| Contraintes de compatibilité dans les bâtiments vieillissants et les aménagements d'alimentation | -0.3% | Amérique du Nord et Europe, notamment le Canada et l'Allemagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'équipement et d'infrastructure initiaux
Un investissement initial élevé peut freiner l'adoption des distributeurs de fourrage pour bovins parmi les petites et moyennes exploitations d'élevage, notamment lorsque l'achat d'une nouvelle mélangeuse ou d'un distributeur automoteur nécessite également des modifications des bâtiments, des mises à niveau électriques ou des infrastructures de manutention des aliments. Selon le rapport d'août 2025 de la Farm Credit Administration des États-Unis, les producteurs agricoles débutants avaient un ratio dette/actif moyen de 29 %, contre 18 % pour les producteurs établisCoûts de démarrage pour les nouveaux agriculteurs et éleveurs, www.fca.gov">[3]. Ce levier financier plus élevé peut limiter la capacité d'emprunt des nouvelles exploitations et rendre plus difficile le financement d'achats d'équipements à forte intensité de capital. Les coûts supplémentaires liés à la maintenance, à l'assurance et à l'entretien des équipements augmentent encore l'engagement financier. Par conséquent, les exploitations peuvent continuer à utiliser d'anciennes mélangeuses ou des méthodes d'alimentation manuelles plutôt que d'investir dans des systèmes plus récents dotés de pesage automatisé, de commandes de ration et de télématique. Ces obstacles financiers peuvent ralentir le remplacement des équipements et limiter l'adoption parmi les petites exploitations, notamment dans les régions où le financement abordable, le soutien des concessionnaires et l'infrastructure de service sont limités.
Volatilité des prix des aliments pour animaux et marges agricoles serrées
La volatilité des prix des aliments pour animaux et les marges étroites de l'élevage peuvent freiner l'investissement dans les équipements d'alimentation pour bovins, notamment lorsque les producteurs privilégient les dépenses d'exploitation immédiates aux mises à niveau de machines à long terme. Selon le Food and Agricultural Policy Research Institute (FAPRI), le prix projeté du maïs aux États-Unis pour l'année de commercialisation 2025-2026 était de 4,05 USD par boisseau, soulignant l'importance des prix des céréales dans la planification des coûts alimentaires. Les variations des prix du maïs et d'autres ingrédients alimentaires peuvent affecter le coût de préparation des rations totales mélangées, tandis que les fluctuations des prix du bétail influencent les revenus disponibles pour couvrir les dépenses d'alimentation, de main-d'œuvre et d'équipement. Lorsque les coûts des intrants augmentent ou que les rendements de l'élevage s'affaiblissent, les producteurs peuvent différer les achats de nouvelles mélangeuses, de distributeurs automoteurs et de systèmes automatisés de gestion des rations pour préserver leur fonds de roulement. Cela peut prolonger le cycle de remplacement des équipements existants, notamment parmi les petites exploitations et les parcs d'engraissement exposés à des marges volatiles. Par conséquent, l'incertitude sur les coûts alimentaires et la rentabilité agricole peut retarder l'investissement en capital et freiner la croissance de la demande sur le marché des distributeurs de fourrage pour bovins.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit, les mélangeurs verticaux sont en tête tandis que les mélangeurs horizontaux croissent plus vite
Les mélangeurs verticaux détenaient 46,9 % de la part du marché des distributeurs de fourrage pour bovins en 2026, ce qui en fait le segment de produits leader. Leur conception favorise le mélange de fourrages de longueurs variées et d'ingrédients alimentaires en rations totales mélangées (RTM) homogènes, les rendant adaptés aux opérations d'alimentation quotidiennes dans les exploitations laitières et bovines allaitantes commerciales. Leur disponibilité en différentes capacités permet aux fabricants de servir des exploitations allant des petites fermes d'élevage aux grandes installations commerciales. La compatibilité avec les pratiques d'alimentation établies et la capacité à gérer diverses formulations de rations soutiennent en outre l'adoption, notamment en Amérique du Nord et en Europe, où l'alimentation RTM est largement utilisée.
Les mélangeurs horizontaux devraient croître à un CAGR de 5,6 % de 2027 à 2032, ce qui en fait le segment de produits à la croissance la plus rapide. Leurs configurations à faible profil peuvent convenir aux installations d'élevage avec une hauteur libre limitée, permettant aux exploitants de mécaniser l'alimentation sans modifications structurelles majeures. Cela rend les mélangeurs horizontaux pertinents pour les bâtiments anciens et les installations où les équipements verticaux peuvent être difficiles à accueillir. Parallèlement, la demande de systèmes d'alimentation à haute capacité soutient l'intérêt pour les configurations de mélangeurs automoteurs et stationnaires dans les grandes exploitations d'élevage. À mesure que les exploitations recherchent des équipements correspondant à leurs aménagements, à leurs besoins en rations et à leurs exigences de débit, les mélangeurs horizontaux sont bien positionnés pour gagner du terrain dans les applications où la flexibilité de conception et l'adéquation opérationnelle sont des critères d'achat importants.



Par utilisateur final, les exploitations laitières restent centrales tandis que les parcs d'engraissement se développent
Les exploitations laitières représentaient 54,7 % de la part du marché des distributeurs de fourrage pour bovins en 2026, ce qui en fait le segment d'utilisateurs finaux leader. Les troupeaux laitiers en lactation nécessitent des rations équilibrées en nutriments, distribuées selon un calendrier régulier, soutenant la demande de distributeurs de fourrage pour bovins équipés de fonctions précises de pesage et de mélange. L'utilisation de plusieurs ingrédients fourragers et concentrés dans les rations laitières rend le mélange uniforme essentiel pour maintenir la cohérence des aliments dans tout le troupeau. Ces exigences récurrentes soutiennent l'investissement dans les équipements d'alimentation à mesure que les exploitations cherchent à améliorer l'efficacité opérationnelle et à gérer les coûts alimentaires. La demande s'étend également à l'entretien des équipements, à la formation des opérateurs et aux fonctionnalités de surveillance numérique qui aident à maintenir des routines d'alimentation régulières et les performances des équipements.
Les parcs d'engraissement devraient croître à un CAGR de 5,8 % de 2027 à 2032. Les opérations de parcs d'engraissement à grande échelle nécessitent une préparation et une distribution fiables et à haut débit des aliments dans plusieurs enclos, rendant les équipements mécanisés importants pour maintenir des calendriers d'alimentation réguliers. Les contraintes de main-d'œuvre augmentent encore la valeur de l'automatisation qui réduit la manutention manuelle des aliments et les tâches opérationnelles répétitives. En janvier 2025, Te Pari a rapporté qu'un système automatisé d'induction bovine installé à Teys Charlton en Australie avait réduit les besoins en main-d'œuvre d'au moins une personne par équipe. Bien que cet exemple concerne l'induction bovine plutôt que l'alimentation, il illustre les avantages opérationnels potentiels de l'automatisation dans les environnements de parcs d'engraissement. La demande de mélangeurs à haute capacité, de systèmes efficaces de distribution des aliments et d'équipements adaptés aux calendriers d'exploitation intensifs devrait donc soutenir l'adoption des distributeurs de fourrage pour bovins à mesure que les parcs d'engraissement se développent.
Par mode de fonctionnement, les systèmes semi-automatiques sont en tête tandis que les systèmes autonomes s'accélèrent
Les systèmes semi-automatiques représentaient 42,0 % de la part du marché des distributeurs de fourrage pour bovins en 2026, ce qui en fait le mode de fonctionnement leader. Ces systèmes combinent le pesage assisté, le dosage des ingrédients et les commandes de mélange avec une supervision directe de l'opérateur, aidant les exploitations à améliorer la précision des rations sans les exigences d'investissement et d'infrastructure des équipements entièrement autonomes. Cet équilibre rend les distributeurs semi-automatiques adaptés aux exploitations d'élevage en transition depuis des pratiques d'alimentation manuelles tout en conservant le contrôle des décisions d'alimentation quotidiennes. Leur compatibilité avec les flux de travail agricoles existants et leur intégration relativement simple dans les routines d'alimentation établies soutiennent en outre l'adoption. Les systèmes semi-automatiques restent donc pertinents pour les exploitations cherchant une plus grande cohérence et une efficacité opérationnelle tout en gérant les dépenses en capital et en s'adaptant à des aménagements d'installations variés.
Les systèmes autonomes devraient croître à un CAGR de 12,4 % de 2027 à 2032, le taux le plus rapide parmi les modes de fonctionnement. Ces systèmes peuvent automatiser les tâches d'alimentation récurrentes, soutenir la distribution programmée des aliments et réduire la dépendance à l'implication continue de l'opérateur. Leur adoption est particulièrement pertinente pour les grandes exploitations d'élevage avec des besoins d'alimentation prévisibles, où l'automatisation peut améliorer la cohérence de la planification et réduire le travail répétitif. L'intégration avec des capteurs, des technologies de navigation et des plateformes connectées de gestion agricole peut en outre soutenir la surveillance et la coordination des activités d'alimentation. Cependant, la mise en œuvre dépend d'aménagements de bâtiments adaptés, d'une connectivité fiable, de l'entretien des équipements et de la capacité à intégrer les systèmes autonomes dans les flux de travail existants. Malgré ces exigences d'adoption, le potentiel d'amélioration de la productivité de la main-d'œuvre et de standardisation des routines d'alimentation devrait accélérer la demande de distributeurs de fourrage autonomes pour bovins.

Analyse géographique
L'Amérique du Nord représentait 36,5 % de la part du marché des distributeurs de fourrage pour bovins en 2026, soutenue par des exploitations laitières et bovines allaitantes commerciales établies, l'utilisation généralisée de l'alimentation par ration totale mélangée (RTM) et des réseaux de distribution de machines agricoles matures. Les exploitations laitières et les parcs d'engraissement nécessitent une préparation régulière des aliments et une distribution fréquente, soutenant la demande de mélangeuses avec des fonctions précises de pesage, de mélange et de déchargement. Les réseaux de concessionnaires établis et la disponibilité des pièces de rechange soutiennent également la maintenance et le remplacement des équipements dans les exploitations d'élevage intensives. L'Europe reste un marché important, portée par la production laitière mécanisée, les pratiques d'alimentation de précision et la demande de configurations de mélangeurs adaptées à différents aménagements de bâtiments et tailles de troupeaux. Le remplacement des équipements et l'investissement dans les technologies d'alimentation connectées peuvent en outre soutenir l'adoption.
L'Asie-Pacifique devrait croître à un CAGR de 6,7 % de 2027 à 2032, le taux le plus rapide parmi les régions. Les opportunités de croissance sont soutenues par le développement du secteur laitier, la commercialisation de la production d'élevage et l'accent croissant mis sur l'efficacité alimentaire en Chine, en Inde et dans d'autres marchés régionaux. En Inde, le Programme national révisé pour le développement laitier soutient le développement des infrastructures laitières dans neuf États, renforçant la production laitière organisée et créant des opportunités pour la gestion mécanisée de l'élevage. De plus, les investissements croissants dans les exploitations laitières commerciales et les améliorations des infrastructures de collecte, de réfrigération et de transformation du lait encouragent une plus grande adoption d'équipements qui améliorent l'efficacité de l'alimentation et réduisent le travail manuel. Ces développements devraient soutenir la demande de distributeurs de fourrage mécanisés pour bovins.
L'Amérique du Sud offre des opportunités pour les distributeurs de fourrage pour bovins grâce à la production bovine commerciale et au développement de plus grandes exploitations d'élevage, notamment au Brésil et en Argentine. La demande devrait favoriser des équipements robustes et à haute capacité adaptés à la préparation et à la distribution intensives des aliments. Au Moyen-Orient et en Afrique, les efforts visant à améliorer la productivité de l'élevage et la gestion des aliments peuvent créer des opportunités à plus long terme, bien que l'adoption varie selon l'économie agricole, la disponibilité des aliments et l'infrastructure de service des machines. Dans ces marchés émergents, l'accessibilité financière des équipements, l'accès au financement, la couverture des concessionnaires locaux et la disponibilité des pièces de rechange resteront des facteurs importants influençant l'adoption des distributeurs de fourrage pour bovins.
Paysage concurrentiel
Concentration du Marché
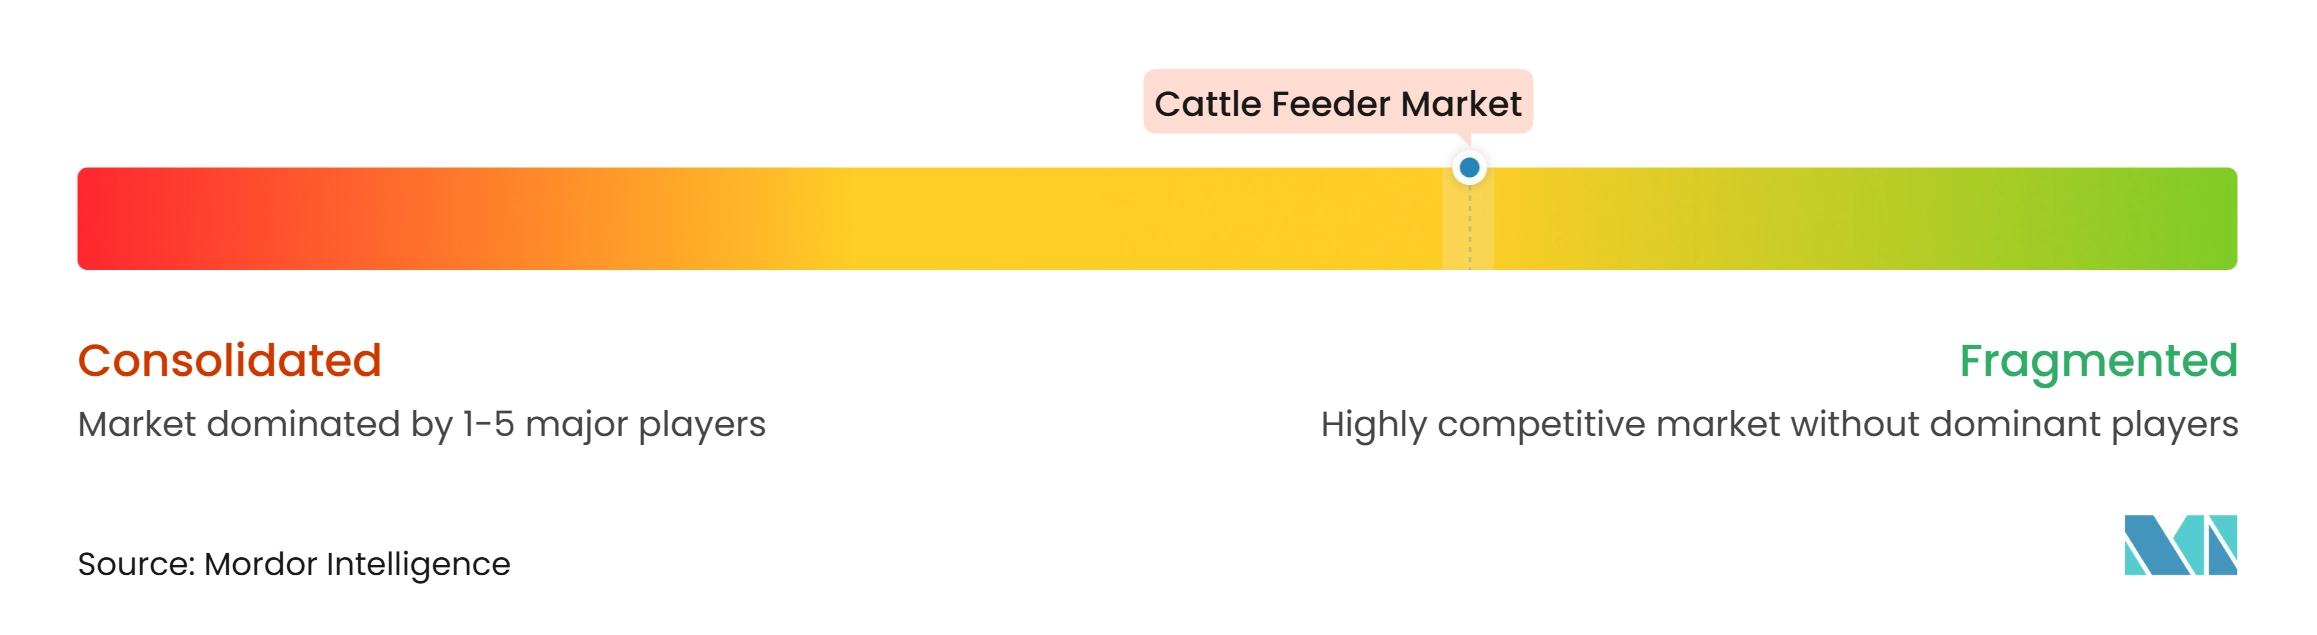
Le marché des distributeurs de fourrage pour bovins était modérément consolidé en 2026, avec KUHN Group, Trioliet B.V., SILOKING Mayer Maschinenbau GmbH, Faresin Industries S.p.A. et Supreme International Limited identifiés comme les acteurs leaders. Leurs positions concurrentielles sont soutenues par des portefeuilles établis de mélangeuses, des capacités d'ingénierie, des réseaux de concessionnaires et une expérience au service des exploitations laitières commerciales et des opérations bovines allaitantes. Les fabricants se font concurrence sur la capacité de mélange, la précision des rations, les performances de chargement et de déchargement, l'automatisation, l'efficacité énergétique, la durabilité des équipements et le service après-vente. Ces facteurs encouragent le développement de produits dans des configurations tractées, stationnaires et automotrices adaptées à différentes tailles de troupeaux, aménagements d'exploitations et besoins d'alimentation.
Le développement de produits et l'automatisation de l'alimentation façonnent la différenciation concurrentielle. En août 2026, KUHN Group a présenté sa gamme ANTEA de mélangeuses-distributeurs automotrices semi-autonomes en capacités de 19, 22, 25 et 27 m³, intégrant des fonctions de pesage et de gestion des rations. En juillet 2026, Trioliet B.V. a introduit son système de pesage à poutre différentielle double extrémité (DEDB) comme équipement standard sur les mélangeuses à essieux tandem, visant à améliorer la précision du pesage et à simplifier la maintenance. En novembre 2025, Faresin Industries S.p.A. a présenté sa mélangeuse Leader PF 2.24 Full Electric, alimentée par des batteries lithium fer phosphate et conçue pour éliminer la consommation de diesel et les émissions directes de CO₂ pendant le fonctionnement. Ces développements illustrent comment les fabricants différencient leurs produits grâce au fonctionnement semi-autonome, à la gestion précise des rations et aux systèmes d'alimentation alternatifs.
Le positionnement concurrentiel à long terme dépend de la fiabilité des équipements, de la cohérence des rations, des coûts d'exploitation, de la couverture des concessionnaires, de la disponibilité des pièces de rechange et de la compatibilité avec les technologies agricoles en évolution. En novembre 2025, Faresin Industries S.p.A. a présenté son écosystème Smart Feed Tech, intégrant l'analyse proche infrarouge, le dosage automatisé des ingrédients, les commandes de mélange et un logiciel de gestion agricole basé sur le cloud. En 2025, SILOKING Mayer Maschinenbau GmbH a dévoilé le SelfLine 4.0 System 2000+, une mélangeuse automotrice d'une capacité de 45 m³ conçue pour les grandes exploitations laitières et les parcs d'engraissement. Ces développements mettent en évidence les opportunités pour les fabricants de combiner des technologies d'alimentation avancées avec des configurations d'équipements pratiques. Les fournisseurs qui équilibrent l'innovation avec des coûts d'acquisition gérables, un service accessible et un support technique fiable sont bien positionnés pour servir à la fois les marchés d'élevage établis et les régions émergentes où l'adoption dépend de l'économie agricole et des infrastructures.
Leaders du secteur des distributeurs de fourrage pour bovins
-
KUHN Group
-
Trioliet B.V.
-
SILOKING Mayer Maschinenbau GmbH
-
Faresin Industries S.p.A.
-
Supreme International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Distributeurs d'Aliments pour Bovins Entreprises couvertes dans ce rapport
- KUHN Group
- Trioliet B.V.
- SILOKING Mayer Maschinenbau GmbH
- Faresin Industries S.p.A.
- Supreme International Limited
- Seko Industries S.r.l.
- RMH Lachish Industries Ltd.
- Jaylor Fabricating Inc.
- NDEco
- BvL Maschinenfabrik GmbH and Co. KG
- Storti S.p.A.
- Sgariboldi S.r.l.
- B. Strautmann and Söhne GmbH and Co. KG
- Grupo Tatoma
- Lucas G
- Laird Manufacturing
- Harsh International
- Kirby Manufacturing
- Highline Manufacturing
- Sitrex S.p.A.
- ROTO-MIX
Développements industriels récents dans Marché des Distributeurs d'Aliments pour Bovins
- Août 2026 : KUHN Group a lancé la gamme ANTEA de mélangeuses-distributeurs automotrices semi-autonomes. La nouvelle gamme combine des fonctions d'alimentation automatisées, la connectivité et des capacités de gestion des aliments, s'appuyant sur la technologie développée pour la mélangeuse autonome AURA de KUHN. Le lancement élargit le portefeuille d'alimentation mécanisée pour bovins de KUHN, ciblant une meilleure précision d'alimentation, le confort de l'opérateur et l'efficacité quotidienne de l'exploitation.
- Septembre 2026 : Jaylor Fabricating Inc. a présenté trois mélangeuses RTM stationnaires à vis unique de la série 6000. Les modèles 6350ST, 6425ST et 6575ST ont été dévoilés au Canada's Outdoor Farm Show. La gamme propose cinq options de moteur standard, 12 configurations de transmission et des vitesses de vis de 13 à 41 tr/min. La vis à coupe carrée brevetée de Jaylor est conçue pour assurer un mélange régulier des aliments, tandis que les configurations disponibles permettent aux producteurs d'élevage d'adapter l'équipement à leurs systèmes d'alimentation et à leurs besoins en puissance.
- Mai 2026 : UHAND AgriTech a lancé une mélangeuse RTM automotrice entièrement électrique de 24 m³. La machine est dotée d'un système de batteries de 614 volts avec une capacité déclarée de 423,9 kWh, d'un moteur hydraulique de 100 kW, d'une cuve de mélange à double vis et d'un système intégré de gestion de l'alimentation. Le lancement élargit le portefeuille d'équipements de mélange d'aliments électriques de l'entreprise et cible les grandes exploitations d'élevage cherchant à automatiser la préparation des rations et la distribution des aliments.
Périmètre du rapport mondial sur le marché des distributeurs de fourrage pour bovins
Le marché des distributeurs de fourrage pour bovins comprend les distributeurs manuels et automatiques pour bovins, les mélangeurs d'aliments, les mélangeuses, les équipements de préparation de RTM et les systèmes d'alimentation. Il exclut les ingrédients alimentaires et les machines autonomes de traitement des aliments.
Le marché des distributeurs de fourrage pour bovins est segmenté par type de produit (mélangeurs verticaux, mélangeurs horizontaux, mélangeurs automoteurs, systèmes de mélange stationnaires, systèmes d'alimentation automatiques et robotisés, distributeurs à auge et à gravité, et autres équipements d'alimentation pour bovins), par utilisateur final (exploitations laitières, élevages bovins allaitants, parcs d'engraissement, et opérations d'agriculture coopérative et contractuelle), par mode de fonctionnement (manuel, semi-automatique, automatique et autonome) et par zone géographique (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Afrique et Moyen-Orient). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Mélangeurs verticaux |
| Mélangeurs horizontaux |
| Mélangeurs automoteurs |
| Systèmes de mélange stationnaires |
| Systèmes d'alimentation automatiques et robotisés |
| Distributeurs à auge et à gravité |
| Autres équipements d'alimentation pour bovins |
| Exploitations laitières |
| Élevages bovins allaitants |
| Parcs d'engraissement |
| Opérations d'agriculture coopérative et contractuelle |
| Manuel |
| Semi-automatique |
| Automatique |
| Autonome |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Mélangeurs verticaux | |
| Mélangeurs horizontaux | ||
| Mélangeurs automoteurs | ||
| Systèmes de mélange stationnaires | ||
| Systèmes d'alimentation automatiques et robotisés | ||
| Distributeurs à auge et à gravité | ||
| Autres équipements d'alimentation pour bovins | ||
| Par utilisateur final | Exploitations laitières | |
| Élevages bovins allaitants | ||
| Parcs d'engraissement | ||
| Opérations d'agriculture coopérative et contractuelle | ||
| Par mode de fonctionnement | Manuel | |
| Semi-automatique | ||
| Automatique | ||
| Autonome | ||
| Par zone géographique | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des distributeurs de fourrage pour bovins ?
La taille du marché des distributeurs de fourrage pour bovins était évaluée à 3,98 milliards USD en 2026 et devrait croître de 4,13 milliards USD en 2027 à 4,98 milliards USD d'ici 2032, enregistrant un CAGR de 3,81 % durant la période de prévision de 2027 à 2032.
Quel produit de distributeur de fourrage pour bovins devrait connaître la croissance la plus rapide ?
Les mélangeurs horizontaux devraient croître à un CAGR de 5,6 % de 2027 à 2032. Leur encombrement compact est utile pour les bâtiments anciens avec des hauteurs d'entrée plus basses et des espaces de manœuvre restreints.
Quel utilisateur final stimule la demande de distributeurs de fourrage pour bovins ?
Les exploitations laitières constituent le groupe d'utilisateurs finaux le plus important avec une part de 54,7 % en 2026. Les parcs d'engraissement devraient connaître la croissance la plus rapide à un CAGR de 5,8 % de 2027 à 2032 car ils ont besoin d'une distribution d'aliments fiable et à haut débit.
Qu'est-ce qui stimule l'automatisation dans l'alimentation des bovins ?
Les contraintes de main-d'œuvre, la cohérence des rations et les besoins de gestion des aliments soutiennent l'adoption. L'argument commercial s'améliore lorsque les tâches routinières peuvent être planifiées sans ajouter de travailleurs ni interrompre les routines d'alimentation établies.