
Marktgröße und Marktanteil für Viehfütterungsanlagen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.13 Milliarden US-Dollar |
| Marktgröße (2032) | 4.98 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Viehfütterungsanlagen von Mordor Intelligence
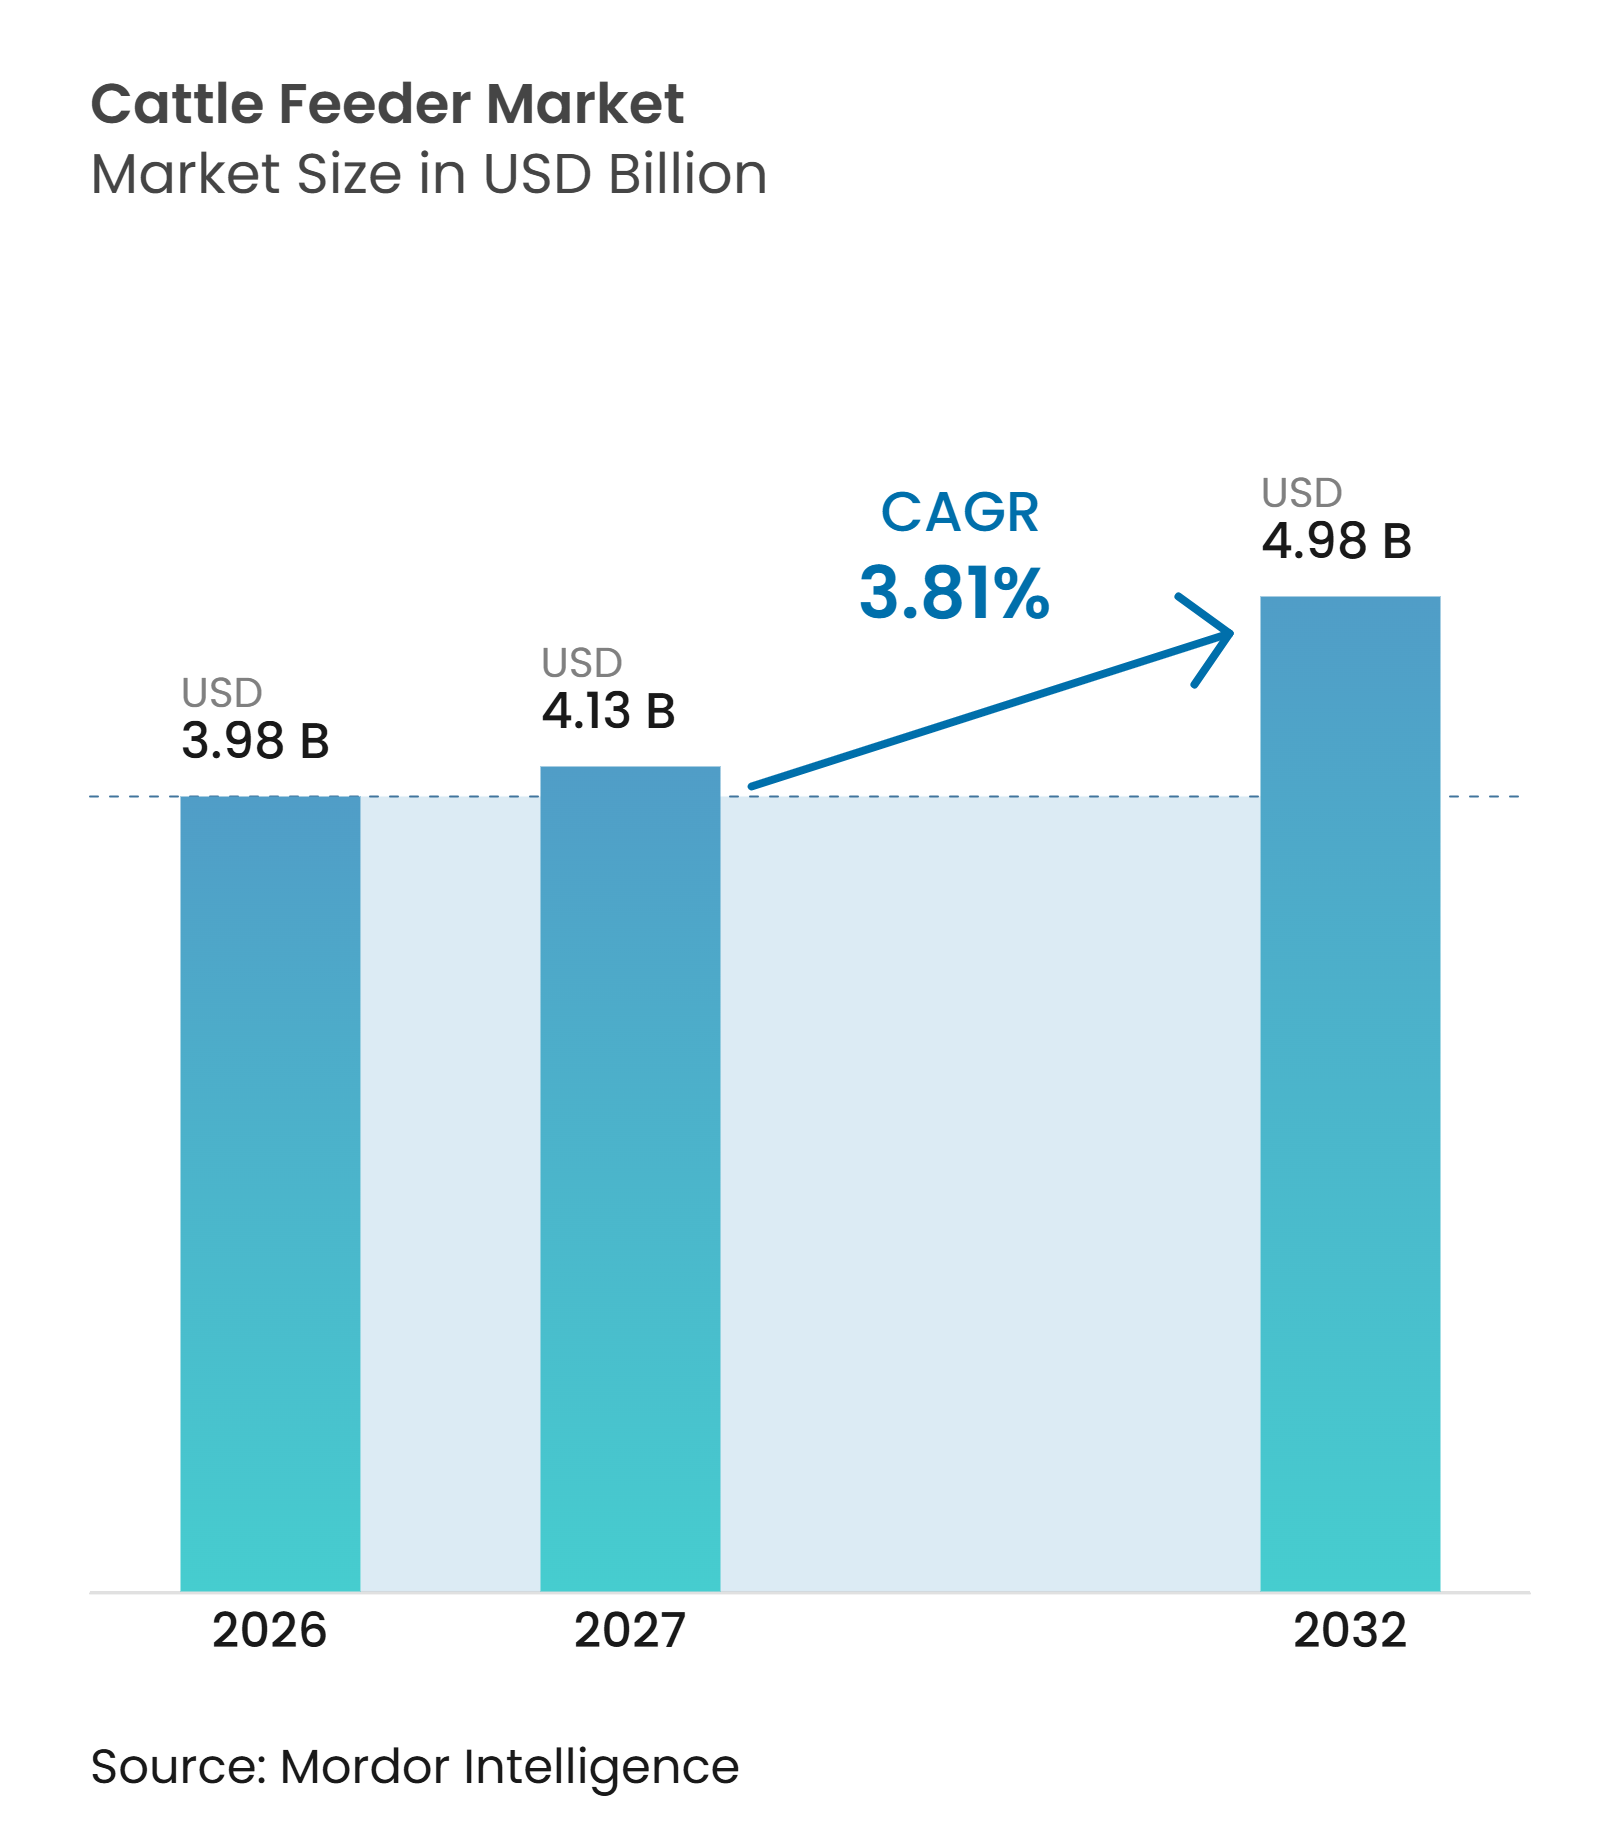
Die Marktgröße für Viehfütterungsanlagen wurde im Jahr 2026 auf 3,98 Milliarden USD geschätzt und wird voraussichtlich von 4,13 Milliarden USD im Jahr 2027 auf 4,98 Milliarden USD bis 2032 wachsen, was einer CAGR von 3,81 % während des Prognosezeitraums von 2027 bis 2032 entspricht. Das Marktwachstum wird durch die Modernisierung von Milch- und Rindfleischbetrieben, den zunehmenden Fokus auf Futtereffizienz sowie die Notwendigkeit, konsistente Fütterungspläne trotz Arbeitskräftemangels aufrechtzuerhalten, unterstützt. Größere Nutztierbetriebe setzen zunehmend auf mechanisierte Fütterungsanlagen mit automatisierter Wiegung, Dosierung und Rationsmischfunktionen, um die Fütterungsgenauigkeit zu verbessern und den manuellen Arbeitsaufwand zu reduzieren. Der Ersatzbedarf in etablierten Nutztierregionen und Investitionen in größere kommerzielle Betriebe dürften die Nachfrage aufrechterhalten, während die Kompatibilität mit bestehenden Stallgebäuden, die Verfügbarkeit von Wartungsdienstleistungen und der Kundendienst wichtige Kaufentscheidungsfaktoren bleiben. Hohe Anfangsinvestitionskosten, volatile Futterpreise und Finanzierungsengpässe können jedoch Geräteaufrüstungen bei kleineren Nutztierbetreibern verzögern.
Wichtigste Erkenntnisse des Berichts
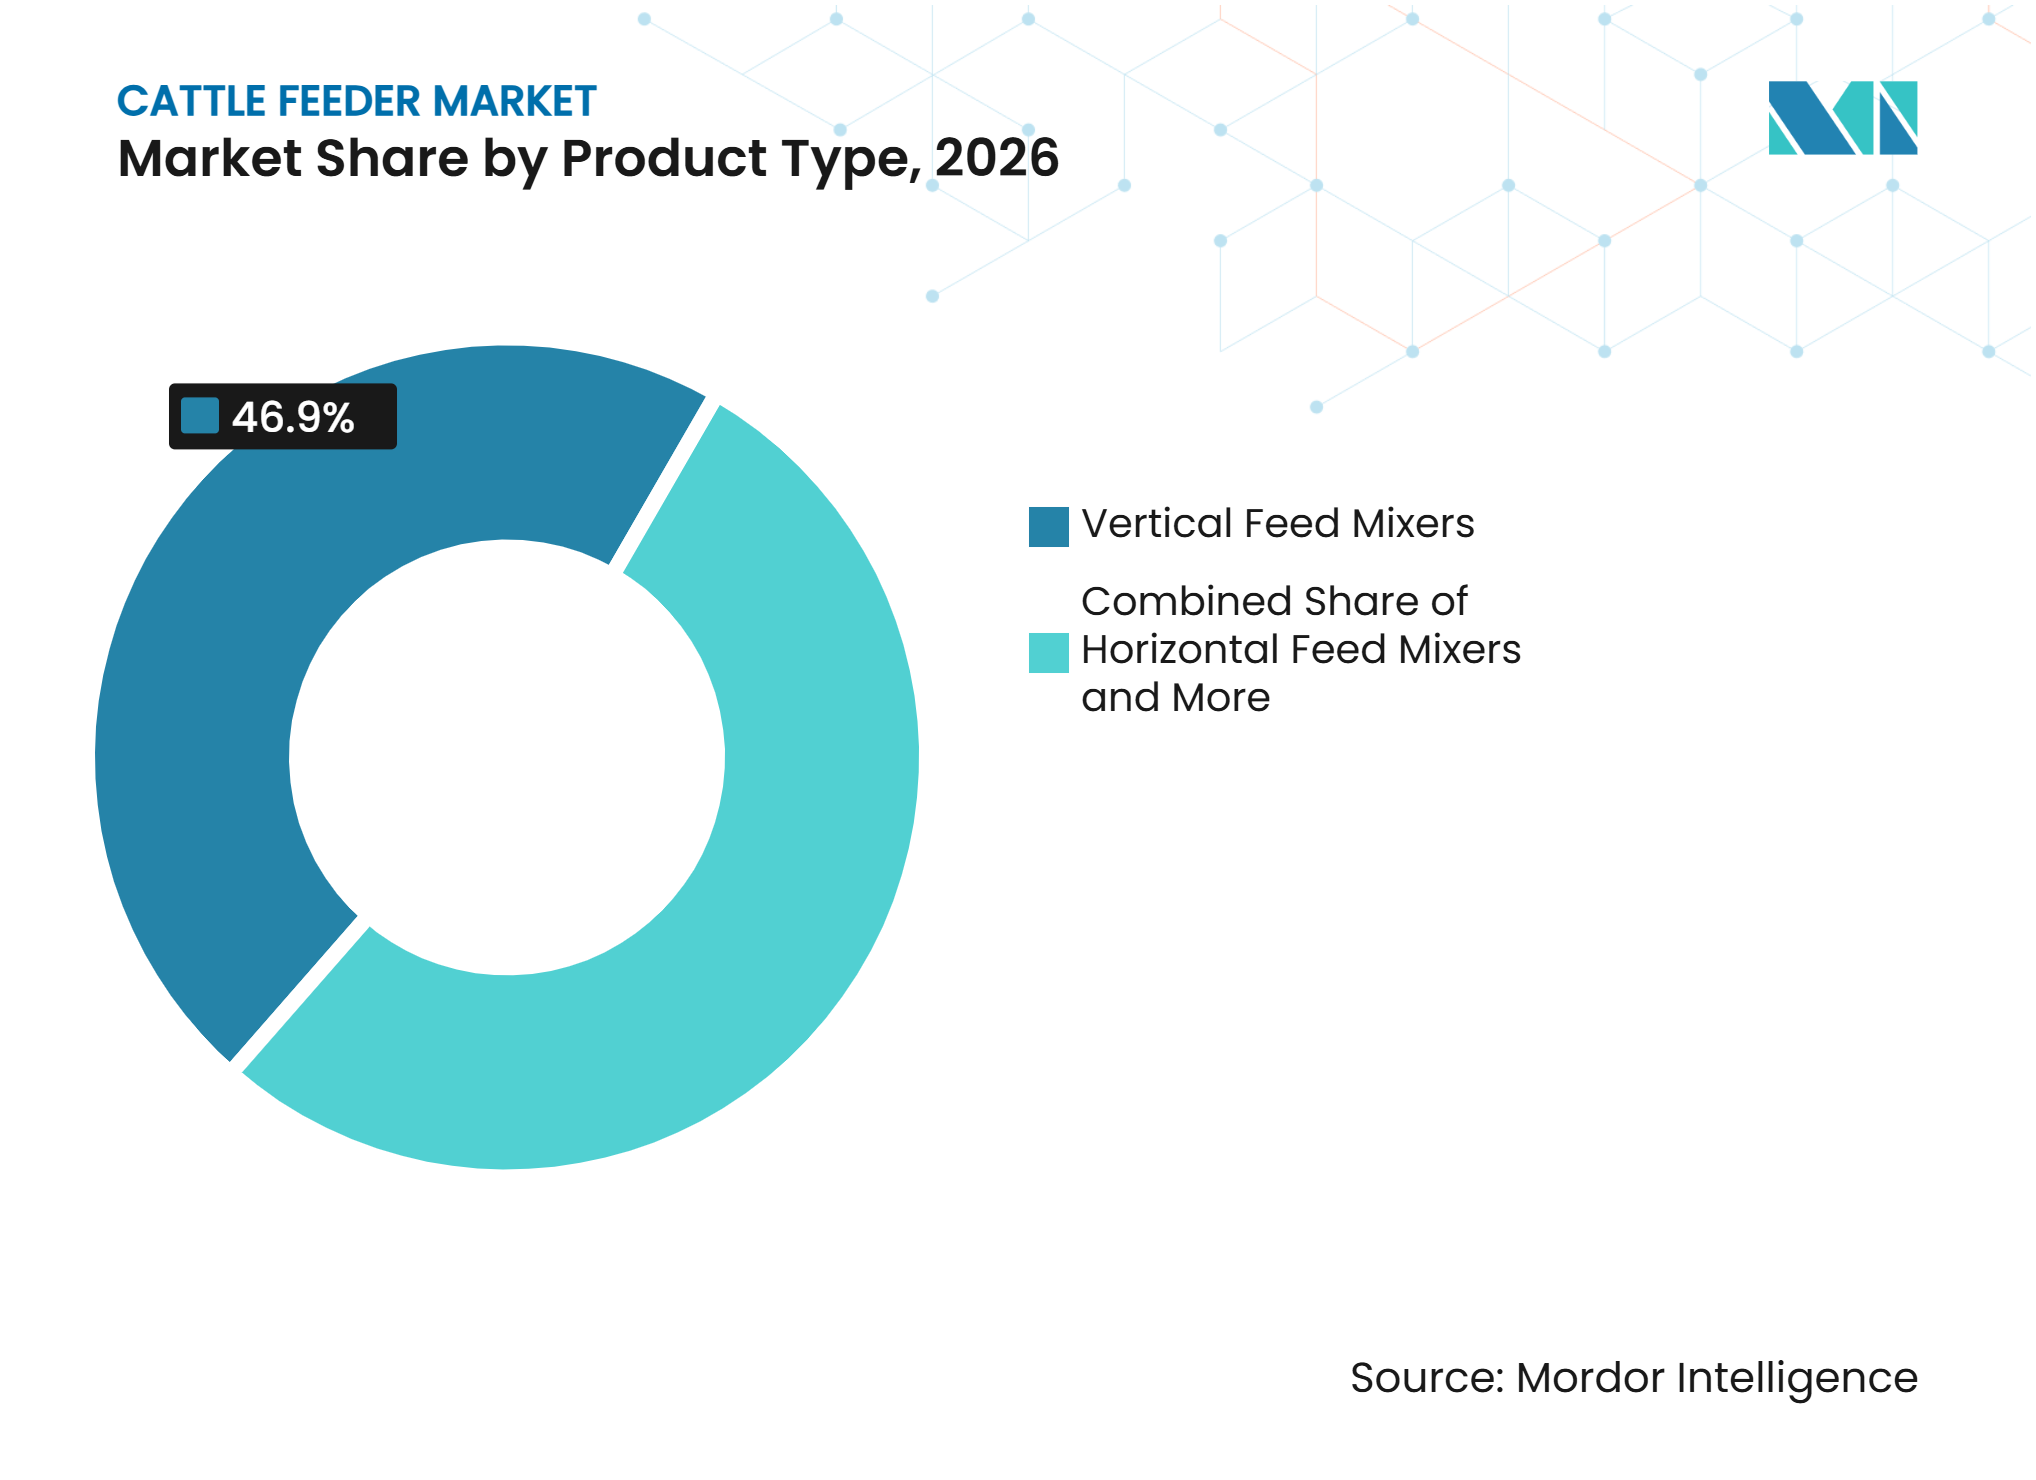
- Nach Produkttyp waren vertikale Futtermischer das größte Segment und hielten im Jahr 2026 einen Marktanteil von 46,9 % am Markt für Viehfütterungsanlagen, während horizontale Futtermischer das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 5,6 % wachsen werden.
- Nach Endnutzer waren Milchviehbetriebe das größte Segment und hielten im Jahr 2026 einen Marktanteil von 54,7 % am Markt für Viehfütterungsanlagen, während Feedlots das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 5,8 % wachsen werden.
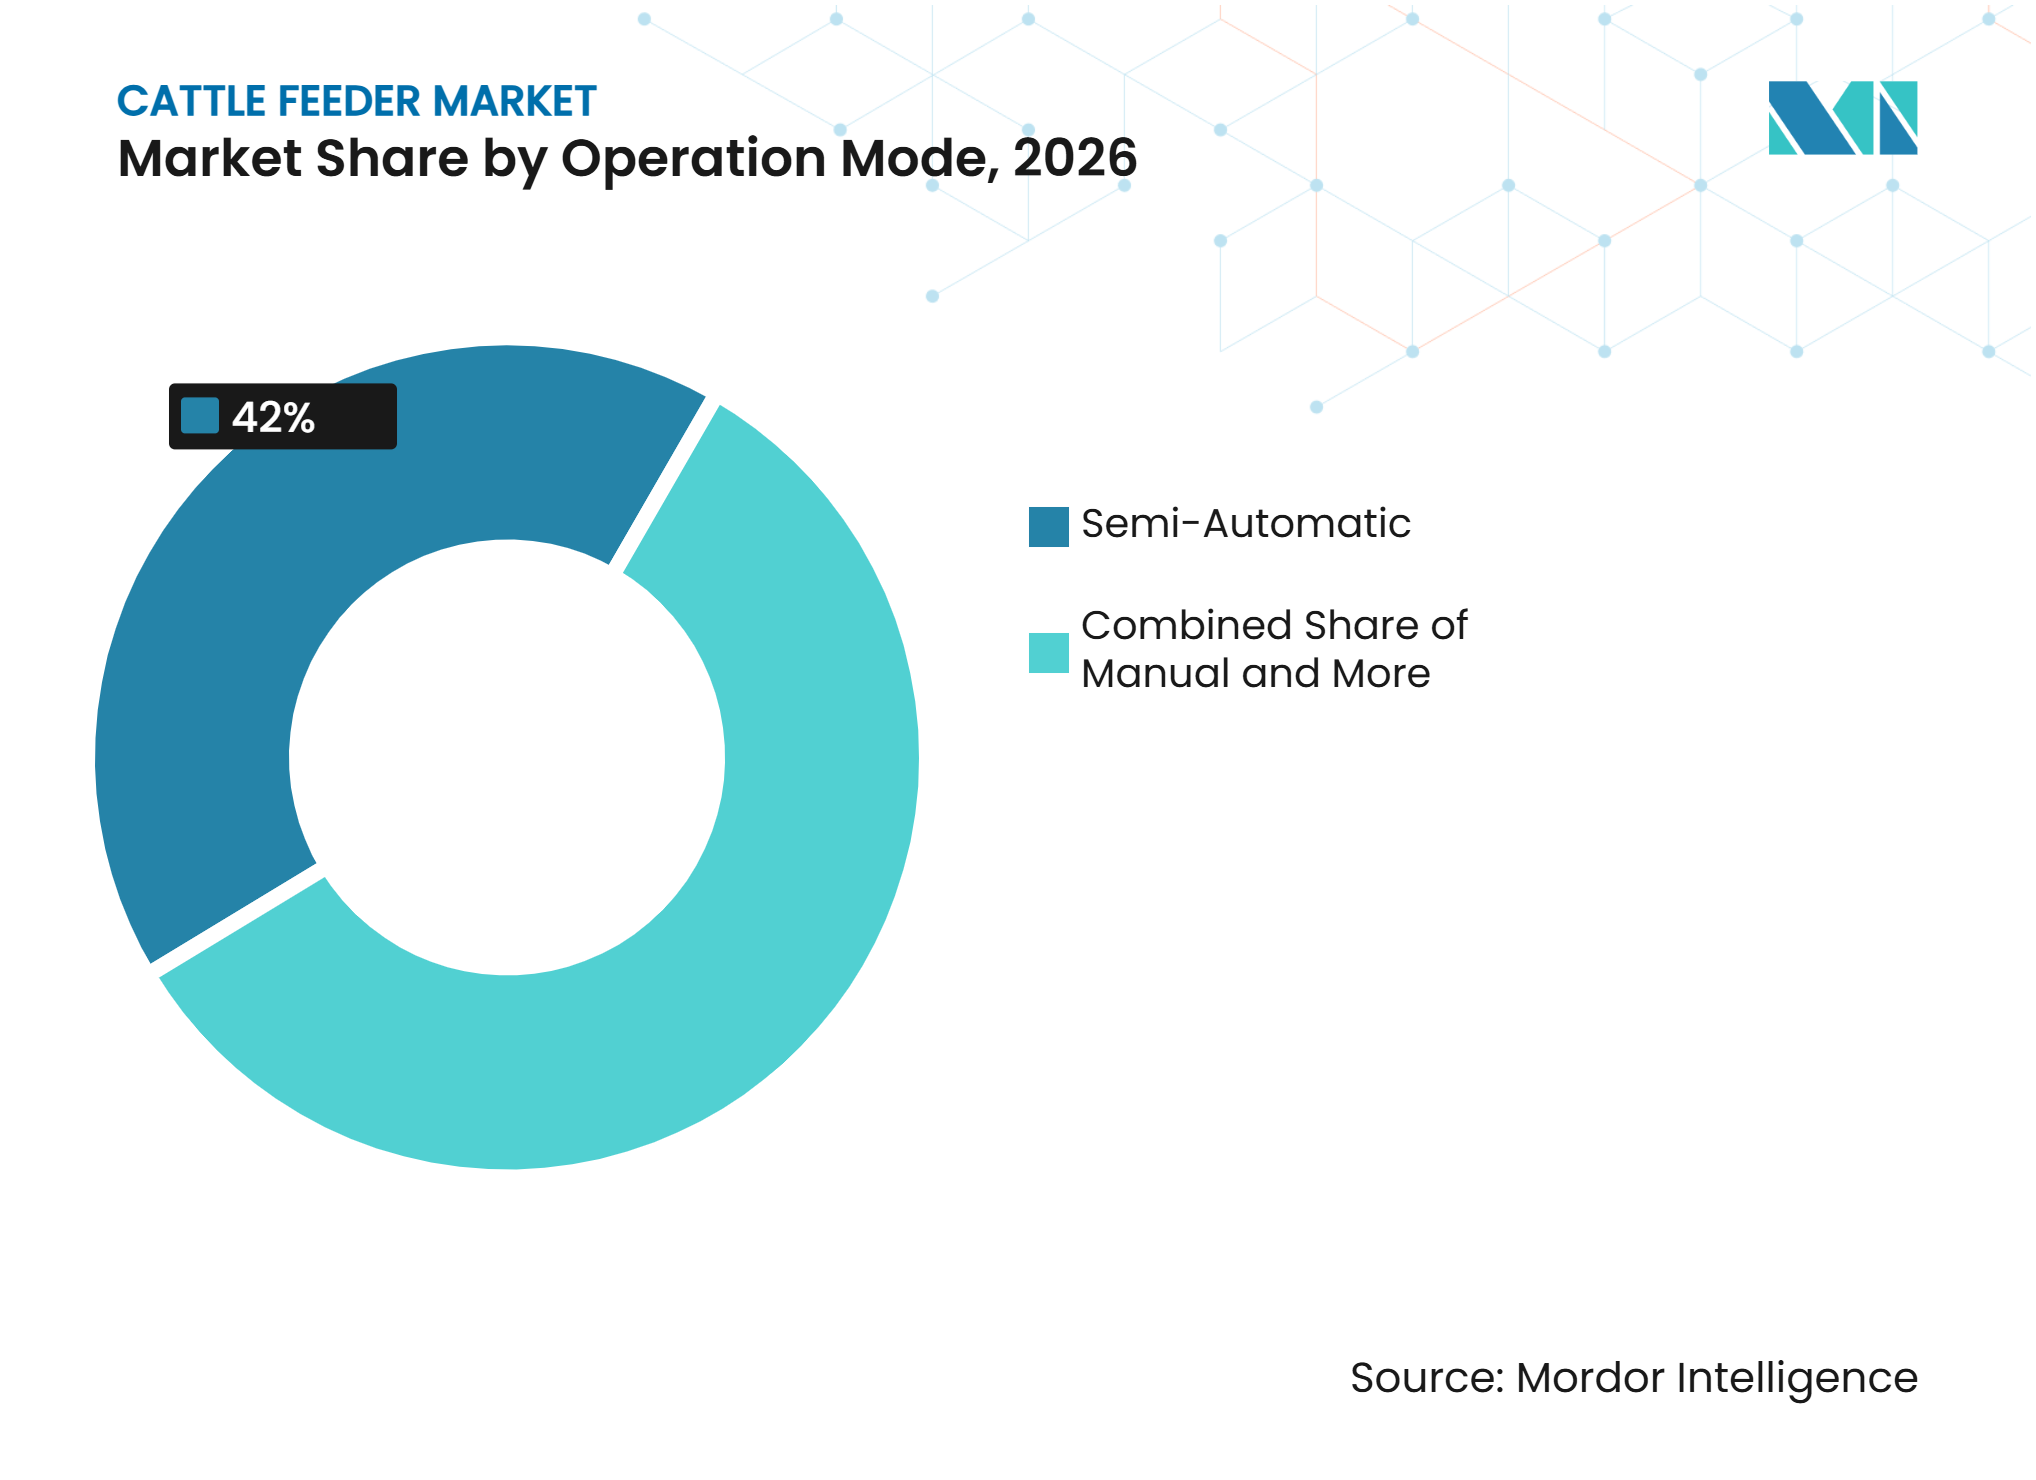
- Nach Betriebsart waren halbautomatische Systeme das größte Segment und hielten im Jahr 2026 einen Marktanteil von 42,0 %, während autonome Systeme das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen werden.
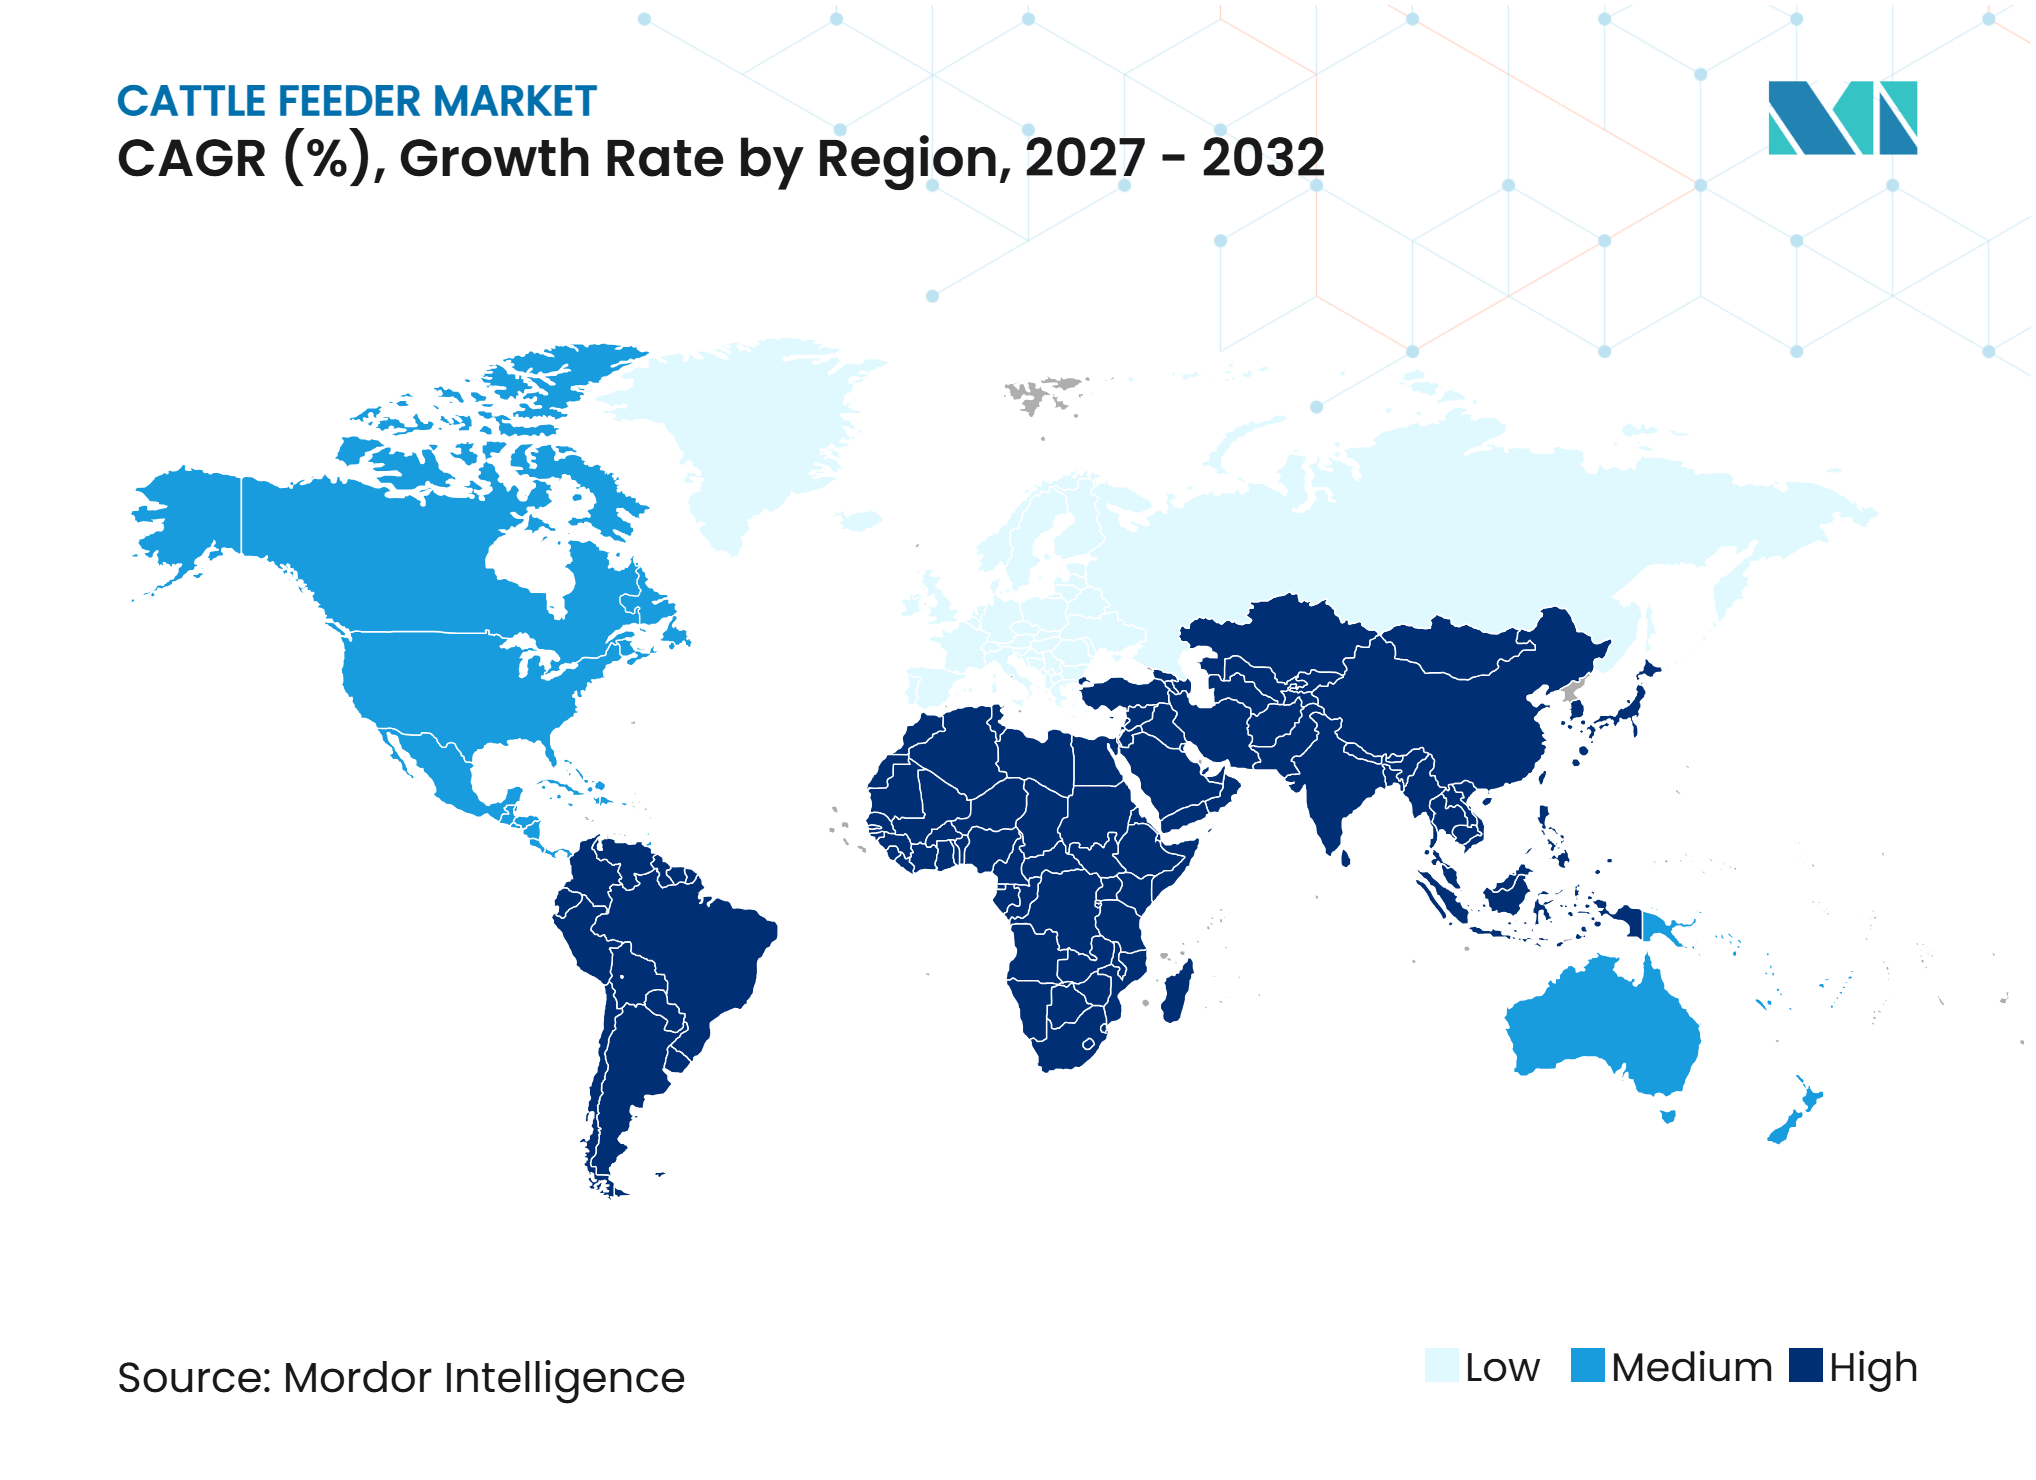
- Nach Geografie war Nordamerika die größte Region und hielt im Jahr 2026 einen Marktanteil von 36,5 %, während Asien-Pazifik das am schnellsten wachsende Segment ist und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 6,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach mechanisierten und rationskontrollierten Fütterungssystemen | +0.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion kommerzieller Milch- und Rindfleischbetriebe | +0.7% | Global, am stärksten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Anhaltender Arbeitskräftemangel in Nutztierbetrieben | +0.6% | Nordamerika und Australien, mit Auswirkungen in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Reduzierung von Futterverschwendung und Optimierung der Futterverwertung | +0.5% | Global, mit frühen Gewinnen in Deutschland, Frankreich und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Betriebskonsolidierung in Asien-Pazifik und Südamerika | +0.5% | China, Indien, Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Ersatznachfrage aus installierten Mischer- und Fütterungsanlagenbeständen | +0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach mechanisierten und rationskontrollierten Fütterungssystemen
Steigende Lohnkosten und die Notwendigkeit einer konsistenten Futterzubereitung veranlassen Nutztierbetreiber, mechanisierte Viehfütterungssysteme mit programmierbaren Rationensteuerungen und automatisierter Wiegung einzuführen. Laut dem Bericht zur landwirtschaftlichen Arbeit vom Mai 2025 des Landwirtschaftsministeriums der Vereinigten Staaten erreichten die Durchschnittslöhne für angestellte Nutztierarbeiter im Januar 2025 18,15 USD pro Stunde, was einem Anstieg von 4 % gegenüber Januar 2024 entsprichtBericht zur landwirtschaftlichen Arbeit 1, esmis.nal.usda.gov">[1]. Höhere Lohnkosten erhöhen den Anreiz zur Mechanisierung wiederkehrender Fütterungsaktivitäten, insbesondere in kommerziellen Milch- und Rindfleischbetrieben, die täglich gemischte Rationen zubereiten und verteilen. Im Januar 2025 stellte Supreme International Limited zwei TMR-Prozessoren (Totalmischration) der dritten Generation vor, die mit einem fortschrittlichen automatisierten hydrostatischen Steuerungssystem für die Rationenprogrammierung und telematikbasiertes Monitoring ausgestattet sind. Diese Technologien helfen Betreibern, konsistente Mischroutinen aufrechtzuerhalten, die Geräteleistung zu überwachen und Fütterungsabläufe effizienter zu gestalten. Da Nutztierbetriebe die Arbeitsproduktivität, Rationskonsistenz und Betriebskontrolle priorisieren, dürfte die Nachfrage nach Viehfütterungsanlagen steigen, die mechanisierte Futterhandhabung mit Wiegung, programmierbaren Steuerungen und Fernüberwachungsfunktionen kombinieren.
Expansion kommerzieller Milch- und Rindfleischbetriebe
Die Expansion und Skalierung kommerzieller Milchviehbetriebe und Rindfleisch-Feedlots erhöhen die Nachfrage nach Viehfütterungsanlagen mit höherer Mischkapazität, konsistenter Rationenzubereitung und effizienter Futterverteilung. Größere Herden erfordern erhebliche Futtermengen, die nach einem regelmäßigen Zeitplan zubereitet und geliefert werden müssen, was mechanisierte Fütterungsanlagen für die Aufrechterhaltung der Betriebseffizienz und Rationskonsistenz wichtig macht. Laut dem Food and Agricultural Policy Research Institute (FAPRI) lagen die durchschnittlichen US-amerikanischen Jungbullenpreise im Jahr 2025 bei 227 USD pro Hundredweight, was die Marktbedingungen widerspiegelt, die die Umsatzerwartungen und Investitionsentscheidungen der Rindfleischproduzenten beeinflussenBasisaktualisierung für US-amerikanische Agrarmärkte, mospace.umsystem.edu">[2]. Im März 2025 kündigte JBS Pläne an, 100 Millionen USD in zwei Fleischverarbeitungsanlagen in Vietnam zu investieren, was die anhaltenden Investitionen in nachgelagerte Rindfleischverarbeitungskapazitäten verdeutlicht. Da kommerzielle Nutztierhaltungs- und Verarbeitungssysteme expandieren, kann die Notwendigkeit, Futterzubereitung und -lieferung effizient zu gestalten, Investitionen in Viehfütterungsanlagen mit größerer Kapazität unterstützen. Hersteller, die langlebige Geräte, konsistente Mischleistung und reaktionsschnellen Kundendienst anbieten, sind gut positioniert, um Betriebe zu bedienen, die ihre Fütterungsabläufe skalieren und die Kosten bei größeren Herden managen möchten.
Anhaltender Arbeitskräftemangel in Nutztierbetrieben
Anhaltende Arbeitskräfteengpässe veranlassen Nutztierproduzenten, in Viehfütterungsanlagen zu investieren, die den Zeitaufwand für Futterzubereitung, Mischen und Verteilung reduzieren. Laut dem Economic Research Service des US-Landwirtschaftsministeriums erreichten die H-2A-Zertifizierungen für temporäre landwirtschaftliche Arbeitskräfte im Haushaltsjahr 2024 rund 385.000 Stellen, was die anhaltende Abhängigkeit von temporären ausländischen Arbeitskräften in der US-amerikanischen Landwirtschaft widerspiegelt. Das H-2A-Programm ist jedoch in erster Linie für temporäre oder saisonale landwirtschaftliche Tätigkeiten konzipiert, was seine Eignung für Nutztierbetriebe einschränkt, die ganzjährige Fütterungsroutinen erfordern. Mechanisierte Viehfütterungsanlagen können wiederkehrende manuelle Aufgaben reduzieren, indem sie Beladen, Rationenmischen und Futterlieferung kombinieren, sodass vorhandene Mitarbeiter Fütterungsabläufe effizienter verwalten können. Automatisierte und selbstfahrende Systeme können den routinemäßigen Fahr- und Futterausgabebedarf weiter reduzieren, insbesondere in größeren Milchviehbetrieben und Feedlots. Da Nutztierproduzenten bestrebt sind, konsistente Fütterungspläne mit begrenztem Personal aufrechtzuerhalten, dürfte die Nachfrage nach Viehfütterungsanlagen zunehmen, die die Arbeitsproduktivität verbessern, den täglichen Betrieb vereinfachen und die Abhängigkeit von manueller Futterhandhabung reduzieren.
Reduzierung von Futterverschwendung und Optimierung der Futterverwertung
Steigende Futterkosten veranlassen Nutztierproduzenten, die Rationgenauigkeit zu verbessern, Futterverschwendung zu reduzieren und eine konsistente Qualität der Totalmischration (TMR) aufrechtzuerhalten. Ungenaues Zuladen von Zutaten, ungleichmäßiges Mischen und inkonsistente Futterausgabe können die Nährstoffaufnahme beeinträchtigen und die Betriebskosten erhöhen, was Präzisionsfütterungstechnologien in kommerziellen Milch- und Rindfleischbetrieben zunehmend wertvoll macht. Sensoren, automatisierte Wiegesysteme und Mischsteuerungen helfen Betreibern, Zutatenverhältnisse zu überwachen, eine konsistente Rationszusammensetzung aufrechtzuerhalten und Abweichungen zu erkennen, bevor das Futter den Futtertisch erreicht. Die Nah-Infrarot-Technologie (NIR) kann das Rationenmanagement weiter unterstützen, indem sie die Futterzusammensetzung bewertet und Anpassungen der Nährstoffformulierungen ermöglicht. Beispielsweise nutzt das EVONIR-System von Dinamica Generale die NIR-Technologie zur Unterstützung der Präzisionsfütterung auf selbstfahrenden Mischwagen. Diese Funktionen können Landwirten helfen, Futtereinsätze genauer zu verwalten, vermeidbare Verluste zu reduzieren und die Kontrolle über den täglichen Fütterungsbetrieb zu verbessern. Folglich dürfte die Nachfrage nach Viehfütterungsanlagen mit Präzisionsfütterungstechnologien und kompatiblen Überwachungssystemen steigen, da Nutztierproduzenten die Futterverwertung optimieren und Produktionskosten managen möchten.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Infrastrukturkosten | -0.8% | Global, am höchsten in Indien, Südafrika, Mexiko und Brasilien | Langfristig (≥ 4 Jahre) |
| Volatile Futterpreise und enge Betriebsmargen | -0.6% | Global, akut in den Vereinigten Staaten, Brasilien, Argentinien und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte ländliche Servicekapazität für vernetzte Geräte | -0.4% | Asien-Pazifik und Naher Osten und Afrika, mit Auswirkungen in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Kompatibilitätsbeschränkungen in veralteten Stallgebäuden und Fütterungslayouts | -0.3% | Nordamerika und Europa, insbesondere Kanada und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitions- und Infrastrukturkosten
Hohe Anfangsinvestitionen können die Einführung von Viehfütterungsanlagen bei kleinen und mittelgroßen Nutztierbetrieben einschränken, insbesondere wenn der Kauf eines neuen Mischwagens oder selbstfahrenden Fütterungsgeräts auch Stallumbauten, elektrische Aufrüstungen oder Futterhandhabungsinfrastruktur erfordert. Laut dem Bericht der United States Farm Credit Administration vom August 2025 hatten beginnende Landwirtschaftsproduzenten ein durchschnittliches Schulden-zu-Vermögen-Verhältnis von 29 %, verglichen mit 18 % bei etablierten ProduzentenAnlaufkosten für neue Landwirte und Rancher, www.fca.gov">[3]. Diese höhere Verschuldung kann die Kreditkapazität neuerer Betriebe einschränken und kapitalintensive Gerätekäufe schwieriger zu finanzieren machen. Zusätzliche Kosten für Wartung, Versicherung und Geräteservice erhöhen die finanzielle Verpflichtung weiter. Folglich können Betriebe weiterhin ältere Mischwagen oder manuelle Fütterungsmethoden verwenden, anstatt in neuere Systeme mit automatisierter Wiegung, Rationensteuerungen und Telematik zu investieren. Diese finanziellen Hürden können den Geräteaustausch verlangsamen und die Einführung bei kleineren Betrieben einschränken, insbesondere in Regionen, in denen erschwingliche Finanzierung, Händlerunterstützung und Serviceinfrastruktur begrenzt sind.
Volatile Futterpreise und enge Betriebsmargen
Volatilität bei Futterpreisen und enge Nutztierhaltungsmargen können Investitionen in Viehfütterungsanlagen einschränken, insbesondere wenn Produzenten unmittelbare Betriebskosten gegenüber langfristigen Maschinenaufrüstungen priorisieren. Laut dem Food and Agricultural Policy Research Institute (FAPRI) lag der prognostizierte US-amerikanische Maispreis für das Vermarktungsjahr 2025–2026 bei 4,05 USD pro Bushel, was die Bedeutung der Getreidepreise bei der Futterkostenplanung unterstreicht. Änderungen bei Mais- und anderen Futtermittelpreisen können die Kosten für die Zubereitung von Totalgemischrationen beeinflussen, während Schwankungen bei Rinderpreisen die verfügbaren Einnahmen zur Deckung von Futter-, Arbeits- und Gerätekosten beeinflussen. Wenn die Inputkosten steigen oder die Nutztiererträge schwächer werden, können Produzenten Käufe neuer Mischwagen, selbstfahrender Fütterungsgeräte und automatisierter Rationenmanagementsysteme aufschieben, um das Betriebskapital zu erhalten. Dies kann den Ersatzzyklus für vorhandene Geräte verlängern, insbesondere bei kleineren Betrieben und Feedlots, die volatilen Margen ausgesetzt sind. Folglich kann Unsicherheit bei Futterkosten und Betriebsrentabilität Kapitalinvestitionen verzögern und das Nachfragewachstum im Markt für Viehfütterungsanlagen hemmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp führen vertikale Futtermischer, während horizontale Futtermischer schneller wachsen
Vertikale Futtermischer hielten im Jahr 2026 einen Marktanteil von 46,9 % am Markt für Viehfütterungsanlagen und waren damit das führende Produktsegment. Ihr Design unterstützt das Mischen verschiedener Futterlängen und Futterkomponenten zu homogenen Totalgemischrationen (TMR), was sie für den täglichen Fütterungsbetrieb in kommerziellen Milch- und Rindfleischbetrieben geeignet macht. Ihre Verfügbarkeit in verschiedenen Kapazitäten ermöglicht es Herstellern, Betriebe von kleineren Nutztierbetrieben bis hin zu großen kommerziellen Anlagen zu bedienen. Die Kompatibilität mit etablierten Fütterungspraktiken und die Fähigkeit, verschiedene Rationenformulierungen zu verarbeiten, unterstützen die Einführung weiter, insbesondere in Nordamerika und Europa, wo die TMR-Fütterung weit verbreitet ist.
Horizontale Futtermischer werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,6 % wachsen und sind damit das am schnellsten wachsende Produktsegment. Ihre relativ flachen Konfigurationen können für Nutztierbetriebe mit eingeschränkter Deckenhöhe geeignet sein, sodass Betreiber die Fütterung mechanisieren können, ohne größere bauliche Änderungen vorzunehmen. Dies macht horizontale Mischer relevant für ältere Stallgebäude und Anlagen, in denen vertikale Geräte schwer unterzubringen sind. Gleichzeitig unterstützt die Nachfrage nach Hochkapazitätsfütterungssystemen das Interesse an selbstfahrenden und stationären Mischerkonfigurationen in größeren Nutztierbetrieben. Da Betriebe nach Geräten suchen, die ihren Anlagenlayouts, Rationenanforderungen und Durchsatzbedürfnissen entsprechen, sind horizontale Mischer positioniert, um in Anwendungen an Bedeutung zu gewinnen, bei denen Designflexibilität und betriebliche Eignung wichtige Kaufentscheidungsfaktoren sind.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer bleiben Milchviehbetriebe zentral, während Feedlots expandieren
Milchviehbetriebe machten im Jahr 2026 einen Marktanteil von 54,7 % am Markt für Viehfütterungsanlagen aus und waren damit das führende Endnutzersegment. Laktierende Milchviehherden benötigen konsistente, nährstoffausgewogene Rationen, die nach einem regelmäßigen Zeitplan geliefert werden, was die Nachfrage nach Viehfütterungsanlagen mit präzisen Wiege- und Mischfunktionen unterstützt. Die Verwendung mehrerer Grob- und Kraftfutterkomponenten in Milchviehrationen macht gleichmäßiges Mischen für die Aufrechterhaltung der Futterkonsistenz in der gesamten Herde unerlässlich. Diese wiederkehrenden Anforderungen erhalten Investitionen in Fütterungsanlagen aufrecht, da Betriebe die Betriebseffizienz verbessern und Futterkosten managen möchten. Die Nachfrage erstreckt sich auch auf Gerätewartung, Bedienertraining und digitale Überwachungsfunktionen, die dazu beitragen, konsistente Fütterungsroutinen und Geräteleistung aufrechtzuerhalten.
Feedlots werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,8 % wachsen. Großmaßstäbliche Feedlot-Betriebe erfordern eine zuverlässige, hochdurchsatzfähige Futterzubereitung und -verteilung über mehrere Buchten hinweg, was mechanisierte Geräte für die Aufrechterhaltung konsistenter Fütterungspläne wichtig macht. Arbeitskräfteengpässe erhöhen den Wert der Automatisierung, die manuelle Futterhandhabung und repetitive Betriebsaufgaben reduziert. Im Januar 2025 berichtete Te Pari, dass ein automatisiertes Rindereinführungssystem, das in Teys Charlton in Australien installiert wurde, den Arbeitskräftebedarf um mindestens eine Person pro Schicht reduzierte. Obwohl sich dieses Beispiel auf die Rindereinführung und nicht auf die Fütterung bezieht, veranschaulicht es die potenziellen betrieblichen Vorteile der Automatisierung in Feedlot-Umgebungen. Die Nachfrage nach Hochkapazitätsmischern, effizienten Futterliefersystemen und für intensive Betriebspläne geeigneten Geräten wird daher voraussichtlich die Einführung von Viehfütterungsanlagen unterstützen, da Feedlots expandieren.
Nach Betriebsart führen halbautomatische Systeme, während autonome Systeme beschleunigen
Halbautomatische Systeme machten im Jahr 2026 einen Marktanteil von 42,0 % am Markt für Viehfütterungsanlagen aus und waren damit die führende Betriebsart. Diese Systeme kombinieren unterstützte Wiegung, Zutatendosierung und Mischsteuerungen mit direkter Bedieneraufsicht und helfen Betrieben, die Rationgenauigkeit zu verbessern, ohne die Investitions- und Infrastrukturanforderungen vollständig autonomer Geräte. Dieses Gleichgewicht macht halbautomatische Fütterungsgeräte für Nutztierbetriebe geeignet, die von manuellen Fütterungspraktiken auf mechanisierte umsteigen, während sie die Kontrolle über tägliche Fütterungsentscheidungen behalten. Ihre Kompatibilität mit bestehenden Betriebsabläufen und die relativ unkomplizierte Integration in etablierte Fütterungsroutinen unterstützen die Einführung weiter. Halbautomatische Systeme bleiben daher für Betriebe relevant, die mehr Konsistenz und Betriebseffizienz anstreben, während sie Kapitalausgaben verwalten und sich an unterschiedliche Anlagenlayouts anpassen.
Autonome Systeme werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 12,4 % wachsen, der schnellsten Rate unter den Betriebsarten. Diese Systeme können wiederkehrende Fütterungsaufgaben automatisieren, geplante Futterlieferungen unterstützen und die Abhängigkeit von kontinuierlicher Bedienereinbindung reduzieren. Ihre Einführung ist besonders relevant für größere Nutztierbetriebe mit vorhersehbaren Fütterungsanforderungen, bei denen Automatisierung die Planungskonsistenz verbessern und repetitive Arbeit reduzieren kann. Die Integration mit Sensoren, Navigationstechnologien und vernetzten Betriebsmanagementsystemen kann die Überwachung und Koordination von Fütterungsaktivitäten weiter unterstützen. Die Implementierung hängt jedoch von geeigneten Stalllayouts, zuverlässiger Konnektivität, Gerätewartung und der Fähigkeit ab, autonome Systeme in bestehende Arbeitsabläufe zu integrieren. Trotz dieser Einführungsanforderungen wird das Potenzial zur Verbesserung der Arbeitsproduktivität und Standardisierung von Fütterungsroutinen voraussichtlich die Nachfrage nach autonomen Viehfütterungsanlagen beschleunigen.

Geografische Analyse
Nordamerika machte im Jahr 2026 einen Marktanteil von 36,5 % am Markt für Viehfütterungsanlagen aus, unterstützt durch etablierte kommerzielle Milch- und Rindfleischbetriebe, weit verbreitete Nutzung der Totalmischration (TMR) und ausgereifte Vertriebsnetze für landwirtschaftliche Maschinen. Milchviehbetriebe und Feedlots erfordern eine konsistente Futterzubereitung und regelmäßige Lieferung, was die Nachfrage nach Mischwagen mit präzisen Wiege-, Misch- und Ausgabefunktionen unterstützt. Etablierte Händlernetzwerke und die Verfügbarkeit von Ersatzteilen unterstützen auch die Gerätewartung und den Austausch in intensiven Nutztierbetrieben. Europa bleibt ein wichtiger Markt, angetrieben durch mechanisierte Milchproduktion, Präzisionsfütterungspraktiken und die Nachfrage nach Mischerkonfigurationen, die für verschiedene Stalllayouts und Herdengrößen geeignet sind. Geräteaustausch und Investitionen in vernetzte Fütterungstechnologien können die Einführung weiter unterstützen.
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 6,7 % wachsen, der schnellsten Rate unter den Regionen. Wachstumschancen werden durch die Entwicklung des Milchsektors, die Kommerzialisierung der Nutztierhaltung und den zunehmenden Fokus auf Futtereffizienz in China, Indien und anderen regionalen Märkten unterstützt. In Indien unterstützt das überarbeitete Nationale Programm für Milchwirtschaftsentwicklung die Entwicklung der Milchwirtschaftsinfrastruktur in neun Bundesstaaten, stärkt die organisierte Milchproduktion und schafft Möglichkeiten für mechanisiertes Nutztiertiermanagement. Darüber hinaus fördern steigende Investitionen in kommerzielle Milchviehbetriebe und Verbesserungen der Milchsammel-, Kühl- und Verarbeitungsinfrastruktur die verstärkte Einführung von Geräten, die die Fütterungseffizienz verbessern und manuelle Arbeit reduzieren. Diese Entwicklungen werden voraussichtlich die Nachfrage nach mechanisierten Viehfütterungsanlagen unterstützen.
Südamerika bietet Möglichkeiten für Viehfütterungsanlagen durch kommerzielle Rindfleischproduktion und die Entwicklung größerer Nutztierbetriebe, insbesondere in Brasilien und Argentinien. Die Nachfrage wird wahrscheinlich robuste, hochkapazitätsfähige Geräte bevorzugen, die für intensive Futterzubereitung und -verteilung geeignet sind. Im Nahen Osten und Afrika können Bemühungen zur Verbesserung der Nutztierproduktivität und des Futtermanagements längerfristige Möglichkeiten schaffen, obwohl die Einführung je nach Betriebswirtschaft, Futterverfügbarkeit und Maschinenserviceinfrastruktur variieren wird. In diesen aufstrebenden Märkten werden Gerätebezahlbarkeit, Zugang zu Finanzierung, lokale Händlerabdeckung und die Verfügbarkeit von Ersatzteilen wichtige Faktoren bleiben, die die Einführung von Viehfütterungsanlagen beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
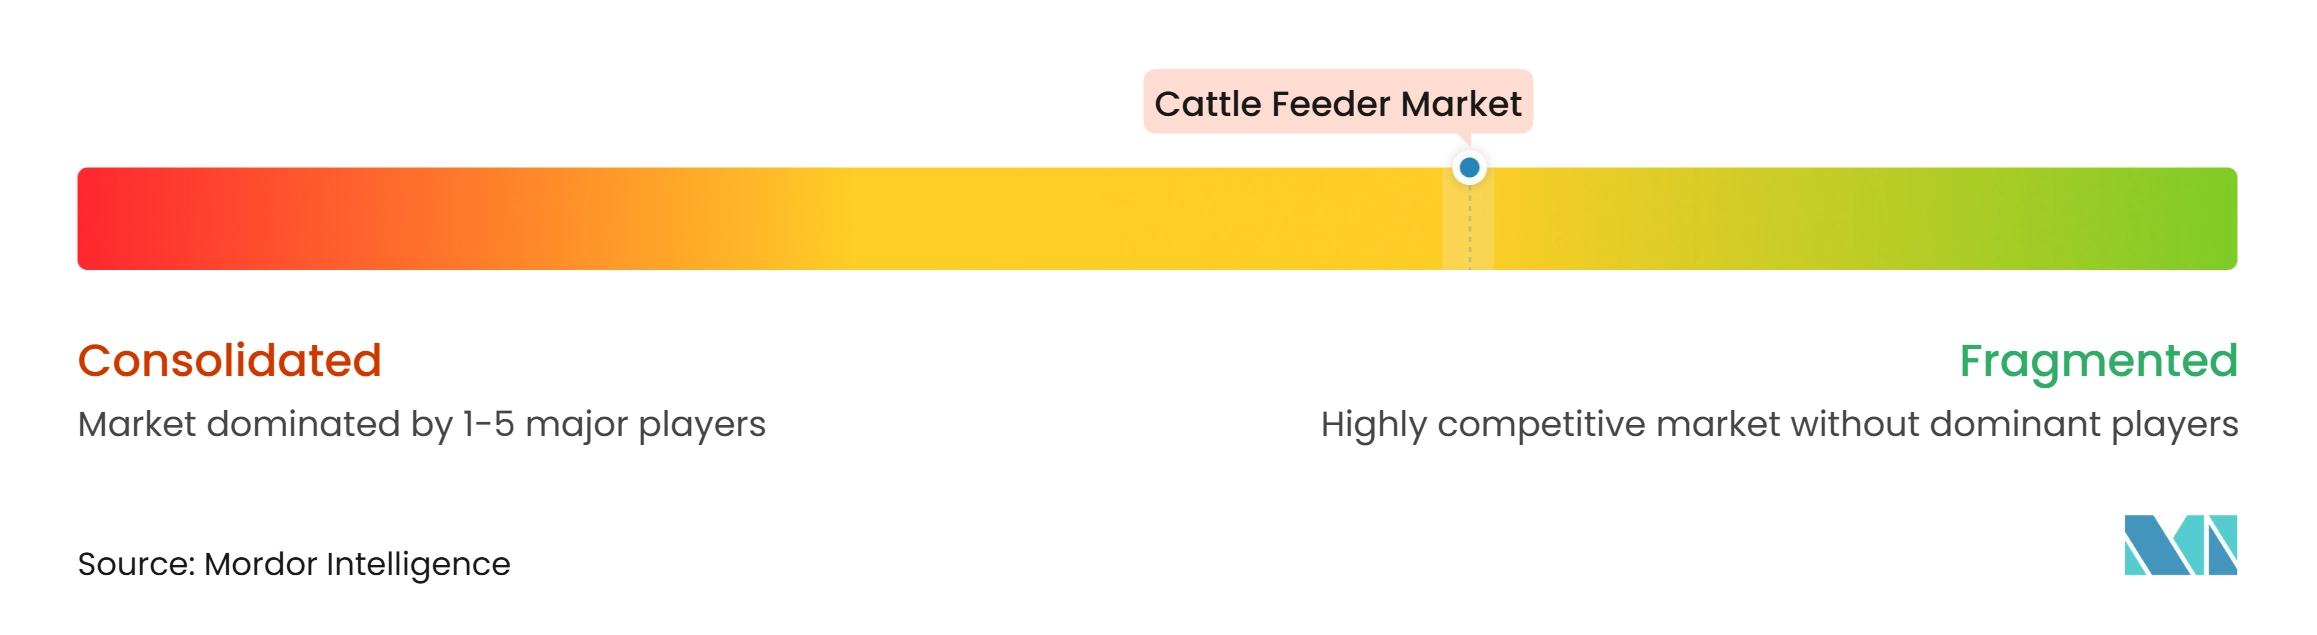
Der Markt für Viehfütterungsanlagen war im Jahr 2026 mäßig konsolidiert, wobei KUHN Group, Trioliet B.V., SILOKING Mayer Maschinenbau GmbH, Faresin Industries S.p.A. und Supreme International Limited als führende Marktteilnehmer identifiziert wurden. Ihre Wettbewerbspositionen werden durch etablierte Mischwagen-Portfolios, Ingenieurskapazitäten, Händlernetzwerke und Erfahrung in der Bedienung kommerzieller Milch- und Rindfleischbetriebe unterstützt. Hersteller konkurrieren durch Mischkapazität, Rationgenauigkeit, Lade- und Ausgabeleistung, Automatisierung, Energieeffizienz, Gerätehaltbarkeit und Kundendienst. Diese Faktoren fördern die Produktentwicklung in gezogenen, stationären und selbstfahrenden Konfigurationen, die für verschiedene Herdengrößen, Betriebslayouts und Fütterungsanforderungen geeignet sind.
Produktentwicklung und Fütterungsautomatisierung prägen die Wettbewerbsdifferenzierung. Im August 2026 stellte KUHN Group seine ANTEA-Reihe halbautonomer, selbstfahrender Mischfütterungsgeräte in Kapazitäten von 19, 22, 25 und 27 m³ vor, die Wiege- und Rationenmanagementsysteme integrieren. Im Juli 2026 führte Trioliet B.V. sein Double Ended Differential Beam (DEDB)-Wiegesystem als Standardausrüstung auf Tandemachsen-Mischwagen ein, mit dem Ziel, die Wiegegenauigkeit zu verbessern und die Wartung zu vereinfachen. Im November 2025 präsentierte Faresin Industries S.p.A. seinen Leader PF 2.24 Full Electric Mischwagen, der von Lithiumeisenphosphat-Batterien angetrieben wird und darauf ausgelegt ist, den Dieselverbrauch und direkte CO₂-Emissionen während des Betriebs zu eliminieren. Diese Entwicklungen veranschaulichen, wie Hersteller ihre Produkte durch halbautonomen Betrieb, präzises Rationenmanagement und alternative Antriebssysteme differenzieren.
Die langfristige Wettbewerbspositionierung hängt von Gerätezuverlässigkeit, Rationskonsistenz, Betriebskosten, Händlerabdeckung, Ersatzteilverfügbarkeit und Kompatibilität mit sich entwickelnden Betriebstechnologien ab. Im November 2025 präsentierte Faresin Industries S.p.A. sein Smart Feed Tech-Ökosystem, das Nah-Infrarot-Analyse, automatisierte Zutatendosierung, Mischsteuerungen und cloudbasierte Betriebsmanagementsoftware integriert. Im Jahr 2025 stellte SILOKING Mayer Maschinenbau GmbH das SelfLine 4.0 System 2000+ vor, einen selbstfahrenden Futtermischer mit einer Kapazität von 45 m³, der für große Milchviehbetriebe und Feedlots konzipiert ist. Diese Entwicklungen unterstreichen die Möglichkeiten für Hersteller, fortschrittliche Fütterungstechnologien mit praktischen Gerätekonfigurationen zu kombinieren. Lieferanten, die Innovation mit überschaubaren Anschaffungskosten, zugänglichem Service und zuverlässigem technischen Support in Einklang bringen, sind positioniert, um sowohl etablierte Nutztiermärkte als auch aufstrebende Regionen zu bedienen, in denen die Einführung von der Betriebswirtschaft und Infrastruktur abhängt.
Branchenführer im Markt für Viehfütterungsanlagen
-
KUHN Group
-
Trioliet B.V.
-
SILOKING Mayer Maschinenbau GmbH
-
Faresin Industries S.p.A.
-
Supreme International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cattle Feeder-Markt Unternehmen in diesem Bericht
- KUHN Group
- Trioliet B.V.
- SILOKING Mayer Maschinenbau GmbH
- Faresin Industries S.p.A.
- Supreme International Limited
- Seko Industries S.r.l.
- RMH Lachish Industries Ltd.
- Jaylor Fabricating Inc.
- NDEco
- BvL Maschinenfabrik GmbH and Co. KG
- Storti S.p.A.
- Sgariboldi S.r.l.
- B. Strautmann and Söhne GmbH and Co. KG
- Grupo Tatoma
- Lucas G
- Laird Manufacturing
- Harsh International
- Kirby Manufacturing
- Highline Manufacturing
- Sitrex S.p.A.
- ROTO-MIX
Neueste Industrielle Entwicklungen in Cattle Feeder-Markt
- August 2026: KUHN Group brachte die ANTEA-Reihe halbautonomer, selbstfahrender Mischfütterungsgeräte auf den Markt. Die neue Reihe kombiniert automatisierte Fütterungsfunktionen, Konnektivität und Futtermanagementsysteme und baut auf der für KUHNs autonomes Mischfütterungsgerät AURA entwickelten Technologie auf. Die Markteinführung erweitert KUHNs Portfolio mechanisierter Viehfütterungsanlagen mit dem Ziel, die Fütterungsgenauigkeit, den Bedienkomfort und die tägliche Betriebseffizienz zu verbessern.
- September 2026: Jaylor Fabricating Inc. stellte drei stationäre TMR-Mischer der 6000er-Serie mit Einzelschnecke vor. Die Modelle 6350ST, 6425ST und 6575ST wurden auf der Canada's Outdoor Farm Show vorgestellt. Die Reihe bietet fünf Standard-Motoroptionen, 12 Antriebsstrangkonfigurationen und Schneckengeschwindigkeiten von 13 bis 41 U/min. Jaylors patentierte Square-Cut-Schnecke ist darauf ausgelegt, ein konsistentes Futtermischen zu gewährleisten, während die verfügbaren Konfigurationen es Nutztierproduzenten ermöglichen, die Geräte an ihre Fütterungssysteme und Leistungsanforderungen anzupassen.
- Mai 2026: UHAND AgriTech brachte einen vollständig elektrischen, selbstfahrenden TMR-Mischer mit 24 m³ auf den Markt. Die Maschine verfügt über ein 614-Volt-Batteriesystem mit einer angegebenen Kapazität von 423,9 kWh, einen 100-kW-Hydraulikmotor, einen Doppelschnecken-Mischtank und ein integriertes Futtermanagementsystem. Die Markteinführung erweitert das Portfolio elektrischer Futtermischgeräte des Unternehmens und richtet sich an großmaßstäbliche Nutztierbetriebe, die die Rationenzubereitung und Futterlieferung automatisieren möchten.
Berichtsumfang des globalen Marktes für Viehfütterungsanlagen
Der Markt für Viehfütterungsanlagen umfasst manuelle und automatische Viehfütterungsanlagen, Futtermischer, Mischwagen, TMR-Zubereitungsanlagen und Fütterungssysteme. Er schließt Futterkomponenten und eigenständige Futterverarbeitungsmaschinen aus.
Der Markt für Viehfütterungsanlagen ist segmentiert nach Produkttyp (Vertikale Futtermischer, Horizontale Futtermischer, Selbstfahrende Futtermischer, Stationäre Futtermischsysteme, Automatische und Roboter-Fütterungssysteme, Futtertisch- und Schwerkraftfütterungsanlagen sowie weitere Viehfütterungsanlagen), nach Endnutzer (Milchviehbetriebe, Rindfleischbetriebe, Feedlots sowie Genossenschafts- und Vertragsbewirtschaftungsbetriebe), nach Betriebsart (Manuell, Halbautomatisch, Automatisch und Autonom) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Afrika und Naher Osten). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vertikale Futtermischer |
| Horizontale Futtermischer |
| Selbstfahrende Futtermischer |
| Stationäre Futtermischsysteme |
| Automatische und Roboter-Fütterungssysteme |
| Futtertisch- und Schwerkraftfütterungsanlagen |
| Weitere Viehfütterungsanlagen |
| Milchviehbetriebe |
| Rindfleischbetriebe |
| Feedlots |
| Genossenschafts- und Vertragsbewirtschaftungsbetriebe |
| Manuell |
| Halbautomatisch |
| Automatisch |
| Autonom |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Vertikale Futtermischer | |
| Horizontale Futtermischer | ||
| Selbstfahrende Futtermischer | ||
| Stationäre Futtermischsysteme | ||
| Automatische und Roboter-Fütterungssysteme | ||
| Futtertisch- und Schwerkraftfütterungsanlagen | ||
| Weitere Viehfütterungsanlagen | ||
| Nach Endnutzer | Milchviehbetriebe | |
| Rindfleischbetriebe | ||
| Feedlots | ||
| Genossenschafts- und Vertragsbewirtschaftungsbetriebe | ||
| Nach Betriebsart | Manuell | |
| Halbautomatisch | ||
| Automatisch | ||
| Autonom | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Viehfütterungsanlagen?
Die Marktgröße für Viehfütterungsanlagen wurde im Jahr 2026 auf 3,98 Milliarden USD geschätzt und wird voraussichtlich von 4,13 Milliarden USD im Jahr 2027 auf 4,98 Milliarden USD bis 2032 wachsen, was einer CAGR von 3,81 % während des Prognosezeitraums von 2027 bis 2032 entspricht.
Welches Produkt für Viehfütterungsanlagen wird voraussichtlich am schnellsten wachsen?
Horizontale Futtermischer werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,6 % wachsen. Ihre kompakte Bauform ist nützlich für ältere Stallgebäude mit niedrigeren Einfahrtshöhen und eingeschränktem Rangierraum.
Welcher Endnutzer treibt die Nachfrage nach Viehfütterungsanlagen an?
Milchviehbetriebe sind die größte Endnutzergruppe mit einem Anteil von 54,7 % im Jahr 2026. Feedlots werden voraussichtlich am schnellsten mit einer CAGR von 5,8 % von 2027 bis 2032 wachsen, da sie eine zuverlässige, hochdurchsatzfähige Futterlieferung benötigen.
Was treibt die Automatisierung in der Viehfütterung an?
Arbeitskräfteengpässe, Rationskonsistenz und Futtermanagementbedürfnisse unterstützen die Einführung. Der wirtschaftliche Fall verbessert sich, wenn Routinearbeiten ohne zusätzliche Mitarbeiter oder Unterbrechung etablierter Fütterungsroutinen eingeplant werden können.