
Taille et part du marché du vêtement casual
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 664.33 Milliards de dollars |
| Taille du Marché (2031) | 812.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.11 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du vêtement casual par Mordor Intelligence
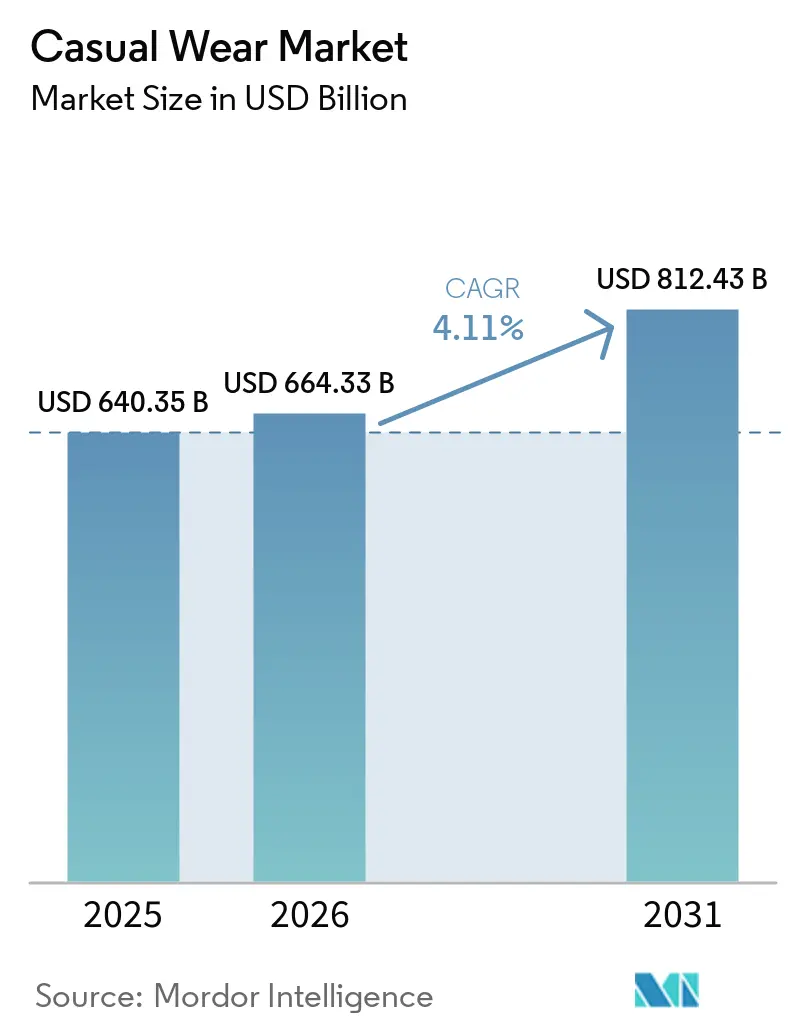
La taille du marché du vêtement casual devrait passer de 640,35 milliards USD en 2025 à 664,33 milliards USD en 2026 et devrait atteindre 812,43 milliards USD d'ici 2031, à un CAGR de 4,11 % sur la période 2026-2031. La croissance du marché est portée par la préférence croissante pour des vêtements quotidiens confortables et polyvalents, soutenue par l'adoption généralisée de codes vestimentaires décontractés en milieu professionnel, la popularité persistante de l'athleisure et du streetwear, ainsi que l'expansion du commerce électronique et de la vente au détail omnicanale. Les avancées dans les technologies de tissus durables et fonctionnels, conjuguées à l'intérêt croissant des consommateurs pour des vêtements respectueux de l'environnement, façonnent davantage l'innovation produit et les décisions d'achat. Cependant, le marché continue de faire face à des défis liés à la fluctuation des coûts des matières premières, au renforcement des exigences réglementaires en matière de durabilité textile et de conformité des produits, à l'évolution rapide des tendances de la mode pouvant entraîner l'obsolescence des stocks, ainsi qu'à la prolifération des produits contrefaits, qui affectent tous la rentabilité et l'efficacité opérationnelle tout au long de la chaîne de valeur.
Points clés du rapport
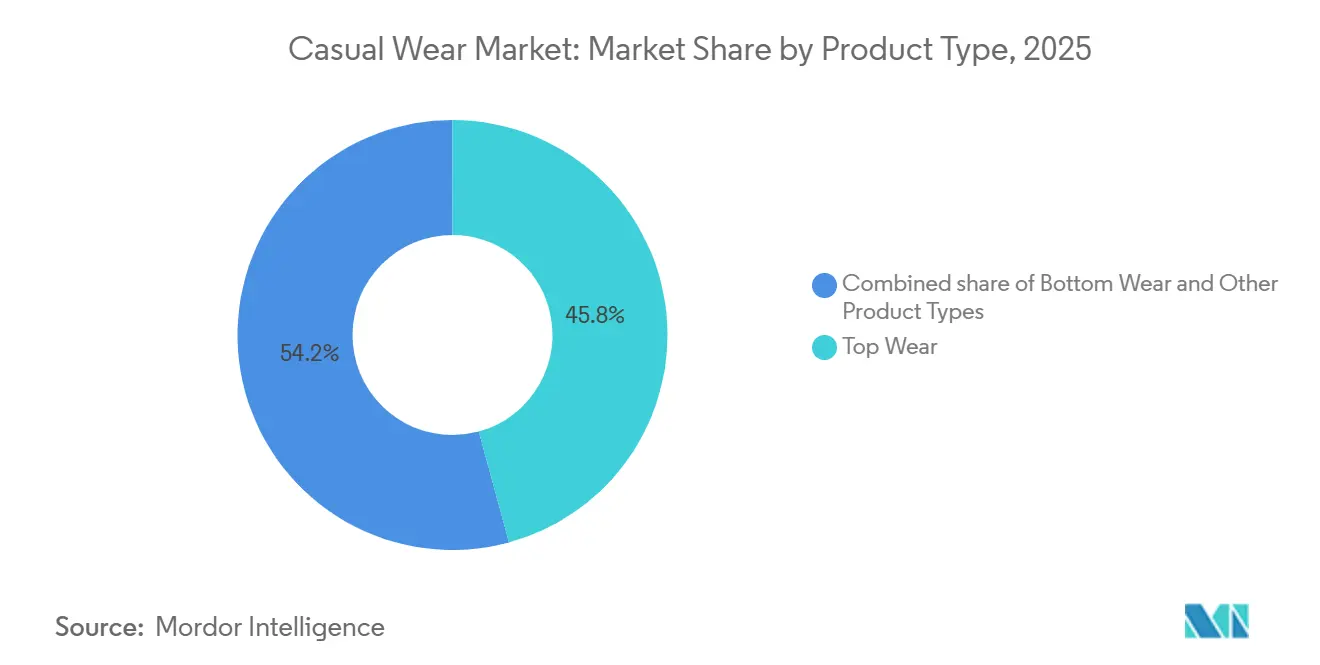
- Par type de produit, les vêtements du haut détenaient 45,76 % de la part du marché du vêtement casual en 2025, tandis que les vêtements du bas devraient progresser à un CAGR de 5,05 % de 2026 à 2031
- Par catégorie, la grande diffusion détenait une part de 67,85 % en 2025, tandis que le premium devrait croître à un CAGR de 5,65 % jusqu'en 2031
- Par type de tissu, le coton représentait 42,13 % de part en 2025, tandis que le nylon devrait croître à un CAGR de 5,12 % de 2026 à 2031
- Par utilisateur final, les femmes représentaient 51,95 % de part en 2025, tandis que les hommes affichaient le CAGR prévisionnel le plus élevé à 5,96 % jusqu'en 2031
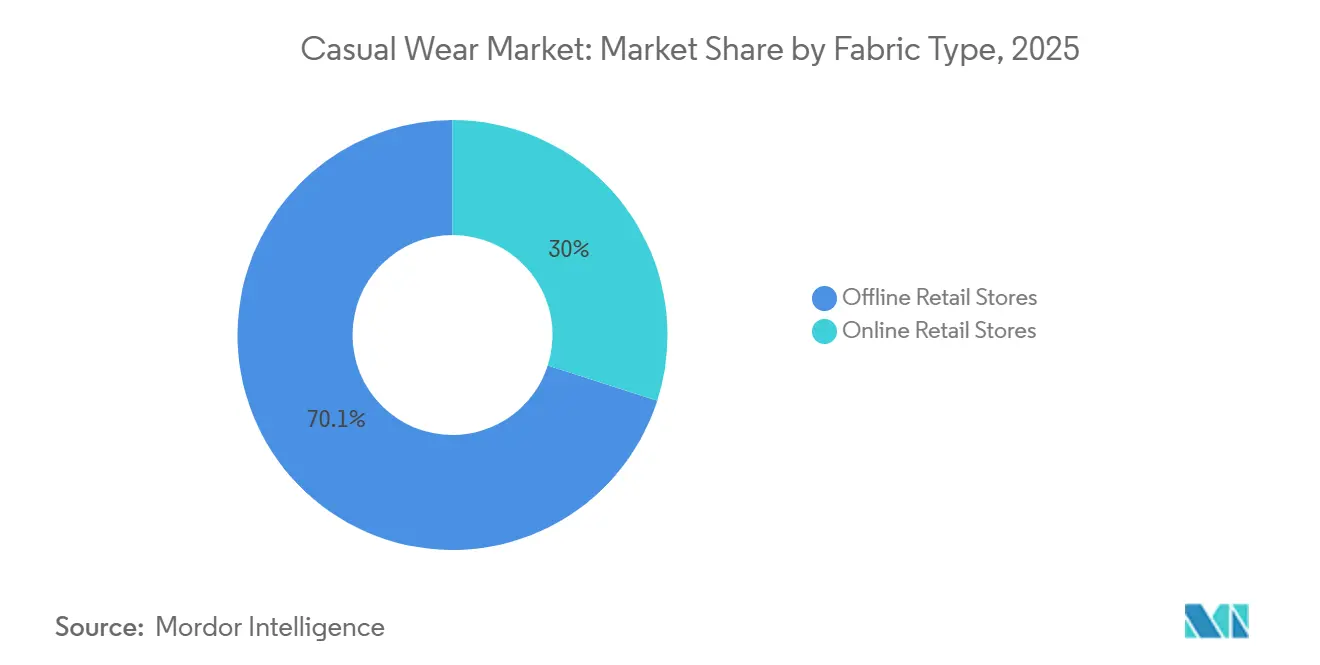
- Par canal de distribution, les magasins de détail hors ligne détenaient 70,05 % de part en 2025, tandis que les magasins de détail en ligne devraient croître à un CAGR de 6,25 % jusqu'en 2031
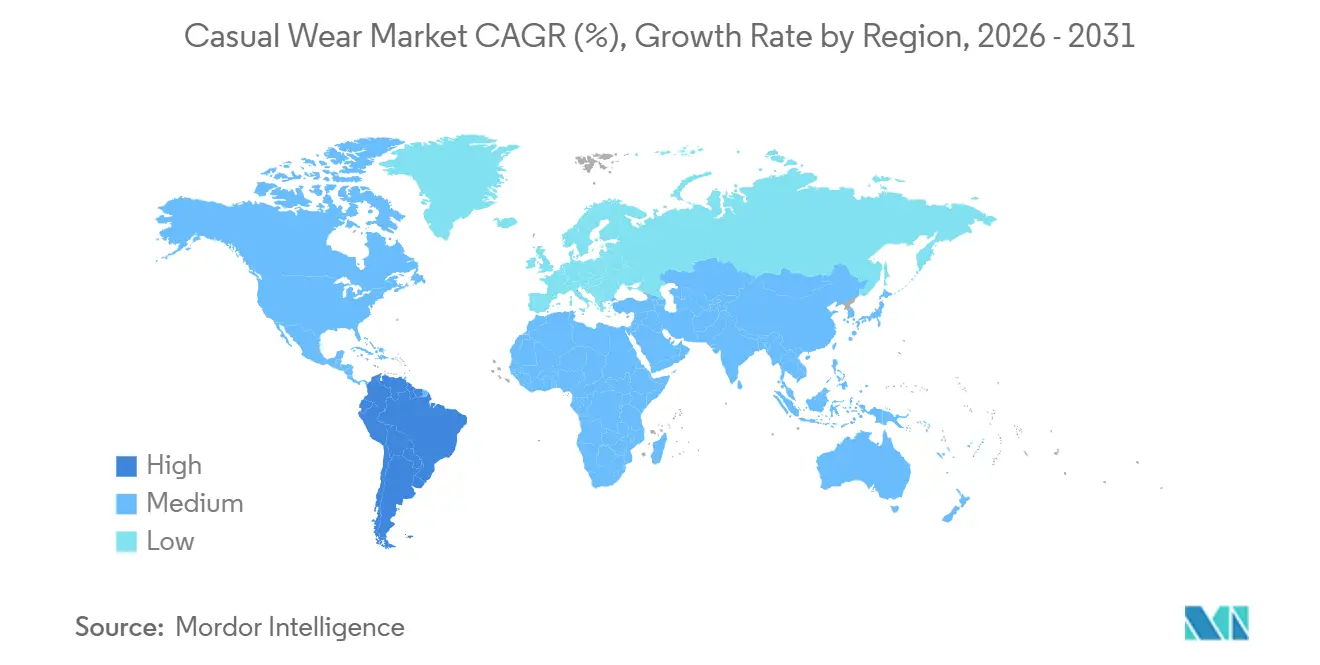
- Par géographie, l'Asie-Pacifique détenait 32,56 % de part en 2025, tandis que l'Amérique du Sud devrait croître à un CAGR de 5,19 % de 2026 à 2031
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du vêtement casual
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Influence croissante des médias sociaux et des tendances de la mode numérique | +0.6% | Mondial, avec un impact concentré en Amérique du Nord, en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Acceptation croissante des codes vestimentaires décontractés en milieu professionnel | +0.8% | Mondial ; plus fort en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Innovation continue dans les tissus durables et fonctionnels | +0.5% | Europe (impulsion réglementaire), Amérique du Nord, Asie-Pacifique (innovation manufacturière) | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et de la vente au détail de mode omnicanale | +0.8% | Mondial ; croissance la plus forte en Amérique du Sud, en Asie du Sud/du Sud-Est, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Expansion de l'athleisure et de la mode inspirée du sport | +0.7% | Amérique du Nord, cœur de l'Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Popularité croissante du streetwear et de la culture de la mode jeune | +0.4% | Amérique du Nord, Europe, Asie de l'Est, avec une pertinence croissante au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Influence croissante des médias sociaux et des tendances de la mode numérique
L'influence croissante des médias sociaux et des plateformes numériques remodèle la découverte de la mode, permettant aux marques d'engager les consommateurs via des contenus d'influenceurs, des mises en scène créées par des créateurs et des expériences d'achat intégrées. Selon les Faits et chiffres 2024 de l'Union internationale des télécommunications (UIT), 5,5 milliards de personnes, représentant 68 % de la population mondiale, utilisaient Internet en 2024, élargissant la portée potentielle des contenus de mode numérique[1]Source : Union internationale des télécommunications, « Utilisation d'Internet », itu.int. Le même rapport indiquait que 79 % des personnes âgées de 15 à 24 ans utilisaient Internet à l'échelle mondiale en 2024, contre 66 % pour le reste de la population, soulignant le fort engagement en ligne des jeunes consommateurs[2]Source : Union internationale des télécommunications, « Utilisation d'Internet par les jeunes », itu.int. Par ailleurs, les Perspectives de l'économie numérique de l'OCDE 2024 ont révélé que les personnes âgées de 18 à 24 ans sont 25 points de pourcentage plus susceptibles de s'informer via les médias sociaux que celles âgées de 65 ans et plus, renforçant le rôle croissant des plateformes numériques dans l'influence des tendances du vêtement casual et des décisions d'achat[3]Source : Organisation de coopération et de développement économiques, « Perspectives de l'économie numérique de l'OCDE 2024 (Volume 2) », oecd.org.
Acceptation croissante des codes vestimentaires décontractés en milieu professionnel
L'acceptation croissante des codes vestimentaires décontractés en milieu professionnel soutient la demande de vêtements casual, à mesure que les organisations adoptent des politiques de travail plus flexibles. L'essor des modèles de travail hybrides et à distance a encore encouragé le port de vêtements confortables mais présentables, adaptés à la fois aux cadres professionnels et personnels. Les employés recherchent de plus en plus des vêtements polyvalents pouvant passer du travail aux activités sociales et de loisirs, stimulant les achats de vêtements smart-casual et inspirés de l'athleisure. Cette évolution de la culture d'entreprise continue de renforcer la demande à long terme pour des vêtements casual fonctionnels, confortables et élégants auprès de groupes de consommateurs diversifiés.
Innovation continue dans les tissus durables et fonctionnels
L'innovation continue dans les tissus durables et fonctionnels stimule la croissance du marché du vêtement casual en améliorant les performances des produits et en répondant aux attentes évolutives des consommateurs. Les fabricants de vêtements intègrent de plus en plus de fibres recyclées, de matériaux biologiques, de textiles à évacuation de l'humidité, de tissus extensibles et de technologies de régulation thermique pour améliorer le confort, la durabilité et la fonctionnalité au quotidien. L'investissement dans des matériaux respectueux de l'environnement et des procédés de production à faible impact renforce également l'attrait du vêtement casual auprès des consommateurs soucieux de durabilité. Ces développements permettent aux marques de différencier leurs offres de produits et de soutenir une demande durable dans diverses catégories de vêtements casual.
Expansion du commerce électronique et de la vente au détail de mode omnicanale
L'expansion du commerce électronique et de la vente au détail de mode omnicanale stimule la croissance du marché du vêtement casual en améliorant l'accessibilité des produits et l'expérience d'achat globale. Les plateformes numériques permettent aux consommateurs de parcourir de vastes assortiments de produits, de comparer les prix et d'effectuer des achats depuis n'importe quel endroit, tandis que les stratégies omnicanales intègrent les points de contact en ligne et hors ligne. Des fonctionnalités telles que les recommandations personnalisées, les outils d'essayage virtuel, les options de livraison flexibles et les retours sans tracas renforcent l'engagement des consommateurs. À mesure que les marques continuent d'investir dans le commerce numérique et les écosystèmes de vente au détail unifiés, la disponibilité et la portée des produits de vêtement casual s'étendent à divers segments de consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux fibres synthétiques et examen de la durabilité | -0.3% | Europe (réglementations), Amérique du Nord, pôles manufacturiers d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des produits contrefaits et des produits clones | -0.2% | Mondial ; impact le plus fort en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Long terme (≥ 4 ans) |
| Renforcement des exigences réglementaires en matière de durabilité textile et de conformité des produits | -0.2% | Europe (principalement), suivi de l'Amérique du Nord et de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Évolution rapide des tendances de la mode entraînant l'obsolescence des stocks | -0.2% | Mondial ; impact le plus fort sur les marques ayant de longs délais d'approvisionnement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux fibres synthétiques et examen de la durabilité
Le marché du vêtement casual est confronté à des défis en raison de sa dépendance continue aux fibres synthétiques, qui font l'objet d'un examen environnemental croissant de la part des consommateurs, des régulateurs et des groupes de défense. Les préoccupations concernant la pollution par les microplastiques, les matières premières d'origine fossile et l'impact environnemental de la production textile stimulent la demande d'alternatives durables. Parallèlement, les marques subissent des pressions pour améliorer la transparence de leur chaîne d'approvisionnement, adopter des pratiques d'approvisionnement responsables et étayer leurs allégations de durabilité, ce qui augmente les coûts de conformité et opérationnels. Ces facteurs peuvent limiter la rentabilité et créer des défis pour les fabricants qui transitionnent vers des portefeuilles de produits plus durables.
Prolifération des produits contrefaits et des produits clones
La prolifération des produits contrefaits et des produits clones représente un défi majeur pour le marché du vêtement casual en érodant la valeur des marques et en détournant les ventes des fabricants légitimes. La disponibilité généralisée de vêtements imitation via des canaux de vente au détail informels et des places de marché en ligne rend difficile pour les consommateurs de distinguer les produits authentiques des répliques de mauvaise qualité. Cela affecte la confiance des consommateurs et intensifie la concurrence par les prix, en particulier pour les marques établies et premium. En conséquence, les entreprises sont contraintes d'investir davantage dans la protection des marques, l'authentification des produits et les mesures d'application, ce qui augmente les coûts opérationnels et la complexité du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'envergure des vêtements du haut masque la dynamique des vêtements du bas
Les vêtements du haut représentaient la plus grande part du marché du vêtement casual, à 45,76 % en 2025. Cela est attribué à leur large portefeuille de produits, comprenant les T-shirts, les polos, les chemises casual, les sweats à capuche et les sweatshirts. Ces vêtements répondent à un large éventail d'occasions quotidiennes, du travail et des voyages aux loisirs et aux activités sociales, en faisant des incontournables de la garde-robe pour tous les groupes d'âge. Les cycles de remplacement fréquents, la demande tout au long de l'année et les renouvellements de style continus soutiennent davantage la position dominante du segment sur le marché. Le segment bénéficie également de son adaptabilité aux préférences de mode changeantes et aux variations saisonnières. Une large gamme de prix et de designs soutient en outre son accessibilité auprès des groupes de consommateurs.
Les vêtements du bas devraient enregistrer la croissance la plus rapide, progressant à un CAGR de 5,05 % durant 2026-2031. La préférence croissante des consommateurs pour le denim polyvalent, les joggings, les chinos, les pantalons cargo et les bas inspirés de l'athleisure soutient la demande dans les garde-robes casual et smart-casual. Les fabricants introduisent également des coupes améliorées, des tissus extensibles et des matériaux durables pour améliorer le confort et la fonctionnalité, stimulant une adoption plus élevée par les consommateurs. L'accent croissant mis sur les vêtements polyvalents encourage les consommateurs à choisir des styles de vêtements du bas adaptés à plusieurs contextes. La disponibilité plus large des produits dans les différents formats de vente au détail soutient également le choix et l'adoption par les consommateurs.


Par catégorie : envergure de la grande diffusion face à l'accélération du premium
La grande diffusion représentait la plus grande part du marché du vêtement casual, à 67,85 % en 2025, en raison de son accessibilité financière, de la large disponibilité des produits et de son attrait auprès d'une large base de consommateurs. Le segment bénéficie d'une forte demande pour les articles du quotidien tels que les T-shirts, les jeans, les chemises et les sweatshirts, en particulier dans les marchés sensibles aux prix et les marchés émergents. La distribution étendue via les supermarchés, les grands magasins, les détaillants spécialisés et les plateformes en ligne renforce davantage sa position dominante sur le marché.
Le segment premium devrait enregistrer la croissance la plus rapide, à un CAGR de 5,65 % durant 2026-2031. La préférence croissante des consommateurs pour des matériaux de meilleure qualité, un savoir-faire supérieur et des designs polyvalents adaptés à la fois aux contextes casual et semi-formels stimule la demande de vêtements casual premium. La hausse des revenus disponibles, la premiumisation et la volonté croissante des consommateurs d'investir dans des vêtements durables et respectueux de l'environnement soutiennent également l'expansion du segment.
Par type de tissu : la prédominance du coton et l'essor du nylon
Le coton représentait la plus grande part du marché du vêtement casual, à 42,13 % en 2025, en raison de sa douceur, de sa respirabilité, de sa durabilité et de son adéquation aux vêtements quotidiens. Son utilisation répandue dans les T-shirts, les chemises, les robes, les jeans et autres vêtements casual en fait le tissu préféré des consommateurs recherchant confort et polyvalence. La large disponibilité du matériau, sa facilité d'entretien et sa compatibilité avec les vêtements grand public et premium soutiennent davantage sa position dominante sur le marché.
Le nylon devrait enregistrer la croissance la plus rapide, progressant à un CAGR de 5,12 % durant 2026-2031. La demande croissante de tissus légers, extensibles et à évacuation de l'humidité dans les vêtements casual inspirés de l'athleisure et de la performance stimule l'adoption du nylon. Les avancées continues dans la production de nylon recyclé, l'ingénierie des tissus et les technologies textiles durables renforcent encore son attrait, permettant aux fabricants de combiner fonctionnalité et meilleures performances environnementales.
Par utilisateur final : la domination des femmes et l'expansion rapide des hommes
Les femmes représentaient la plus grande part du marché du vêtement casual, à 51,95 % en 2025, portées par une gamme plus large d'options vestimentaires, une fréquence d'achat plus élevée et une forte demande pour des vêtements quotidiens tendance. Le segment comprend diverses catégories de produits telles que les hauts, les robes, les jeans, les leggings et l'athleisure, répondant à divers styles de vie et occasions. Les lancements continus de produits, les collections saisonnières et l'évolution des tendances de la mode renforcent davantage la position dominante du segment sur le marché.
Les hommes devraient représenter le segment d'utilisateurs finaux à la croissance la plus rapide, progressant à un CAGR de 5,96 % durant 2026-2031. L'acceptation croissante de la tenue décontractée en milieu professionnel, la demande croissante de vêtements quotidiens polyvalents et la popularité croissante de l'athleisure stimulent la croissance du vêtement casual masculin. Les marques élargissent également leurs offres avec des coupes modernes, des tissus de performance et des collections orientées lifestyle, soutenant une adoption plus élevée dans différents groupes d'âge et occasions.
Par canal de distribution : l'envergure du hors ligne face à la vélocité du en ligne
Les magasins de détail hors ligne représentaient la plus grande part du marché du vêtement casual, à 70,05 % en 2025, portés par la préférence des consommateurs à évaluer la coupe, la qualité du tissu et le confort avant l'achat. Les magasins de vêtements spécialisés, les grands magasins, les supermarchés et les hypermarchés continuent d'attirer une fréquentation importante en offrant un large assortiment de produits, une disponibilité immédiate des produits et des activités promotionnelles en magasin. Ces avantages contribuent à maintenir la position dominante du canal, en particulier dans les marchés en développement.
Les magasins de détail en ligne devraient enregistrer la croissance la plus rapide, progressant à un CAGR de 6,25 % durant 2026-2031. La pénétration croissante d'Internet, l'adoption des smartphones et la commodité des achats numériques encouragent les consommateurs à acheter des vêtements casual via des plateformes de commerce électronique. Des fonctionnalités telles que les recommandations personnalisées, les essayages virtuels, les options de paiement flexibles et les retours faciles améliorent encore l'expérience d'achat en ligne, tandis que les stratégies omnicanales continuent de renforcer les ventes numériques.
Analyse géographique
L'Asie-Pacifique représentait la plus grande part du marché du vêtement casual à 32,56 % en 2025, soutenue par sa large base de consommateurs, l'urbanisation rapide, la hausse des revenus disponibles et un solide écosystème de fabrication de vêtements. Des pays tels que la Chine, l'Inde, le Japon, la Corée du Sud et l'Indonésie continuent de stimuler la demande régionale grâce à l'expansion des classes moyennes, à l'évolution des préférences de mode et à l'adoption croissante des vêtements casual et athleisure. La croissance rapide du commerce de détail organisé et des plateformes de commerce électronique soutient davantage la position du marché dans la région.
L'Amérique du Sud devrait enregistrer la croissance la plus rapide, progressant à un CAGR de 5,19 % durant 2026-2031. La hausse des dépenses de consommation en vêtements, la sensibilisation croissante à la mode et l'accès élargi au commerce de détail organisé et aux achats en ligne soutiennent la croissance du marché dans la région. Le Brésil reste le principal moteur de croissance en raison de sa grande industrie de l'habillement et de la demande croissante de vêtements casual abordables et premium, tandis que d'autres pays d'Amérique du Sud connaissent une participation croissante des marques de mode nationales et internationales.
L'Amérique du Nord et l'Europe représentent des marchés matures caractérisés par des dépenses vestimentaires par habitant élevées, une infrastructure de vente au détail établie et une forte demande de vêtements casual premium et durables. Le Moyen-Orient et l'Afrique sont en expansion régulière, soutenus par une population jeune, une urbanisation croissante et le développement progressif du commerce de détail organisé et du commerce numérique. Ces régions devraient offrir des opportunités de croissance à long terme à mesure que l'accessibilité à la mode et le pouvoir d'achat des consommateurs continuent de s'améliorer.

Paysage concurrentiel
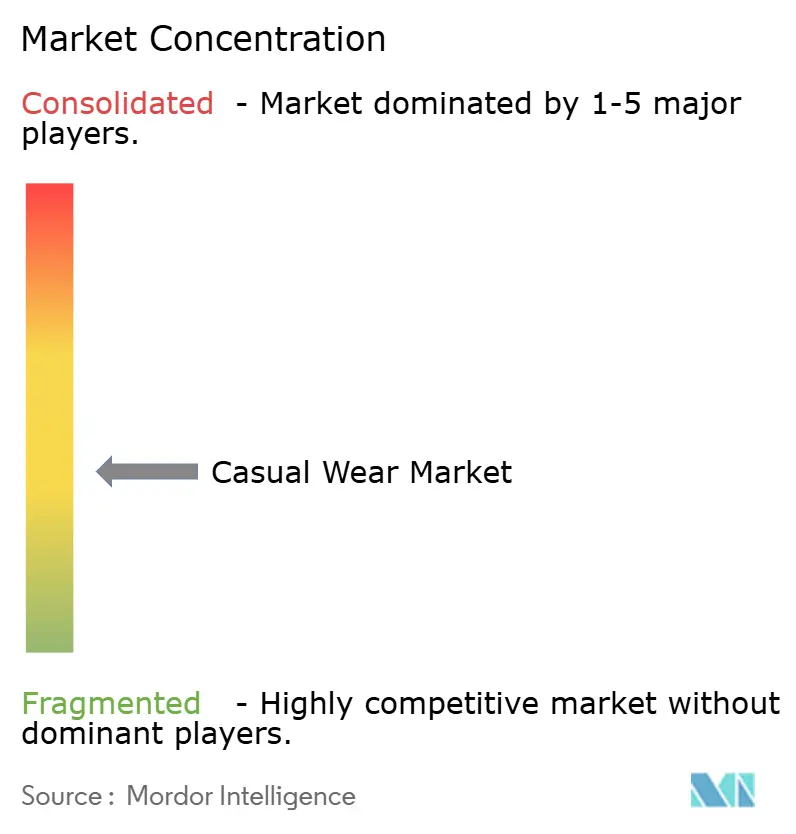
Le marché du vêtement casual est modérément fragmenté, avec une concurrence répartie entre les grandes marques mondiales de vêtements, les fabricants régionaux et les entreprises émergentes de vente directe aux consommateurs. Les principaux acteurs, notamment Nike, Inc., Adidas AG, Hennes & Mauritz AB (H&M), Inditex Group et Lululemon Athletica, maintiennent de solides positions sur le marché grâce à de larges portefeuilles de produits, une notoriété de marque établie et de vastes réseaux de vente au détail. Les marques régionales continuent de renforcer leur présence en répondant aux préférences de mode locales et aux segments de consommateurs sensibles aux prix.
Les entreprises leaders se concentrent sur l'expansion des capacités de vente au détail omnicanale, le renforcement du commerce numérique et l'introduction de collections de vêtements durables et fonctionnels pour améliorer l'engagement des consommateurs. Elles investissent également dans des tissus innovants, la personnalisation des produits, le merchandising basé sur les données et les collaborations stratégiques pour différencier leurs offres et répondre à l'évolution des tendances de la mode. L'expansion géographique vers les marchés émergents et l'optimisation de la chaîne d'approvisionnement restent des priorités concurrentielles clés.
Le marché connaît également une concurrence croissante de la part des marques de mode nativement numériques et des détaillants à marque propre, notamment via les canaux de vente en ligne. La demande croissante de vêtements durables, de vêtements casual premium et de vêtements inspirés de l'athleisure crée des opportunités de croissance tant pour les entreprises établies que pour les nouveaux entrants. À mesure que les préférences des consommateurs continuent d'évoluer, l'innovation produit, les stratégies de prix et la différenciation des marques devraient rester les principaux facteurs façonnant la concurrence sur le marché mondial du vêtement casual.
Leaders du secteur du vêtement casual
Nike, Inc.
Adidas AG
Hennes and Mauritz AB
Inditex Group
Lululemon Athletica
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : NikeSKIMS a lancé la collection Studio Stretch, présentant un matériau de performance ultrasoft et léger conçu pour les entraînements en studio et le port quotidien. La collection offre une légère compression, un stretch amélioré et un toucher doux pour assurer confort et flexibilité lors des mouvements. Dans le cadre du système d'habillage de la tête aux pieds de la marque, Studio Stretch comprend des essentiels près du corps conçus pour le superposition et le style polyvalent dans des contextes actifs et casual.
- Janvier 2026 : ANTA Sports a annoncé son intention d'acquérir une participation de 29,06 % dans PUMA SE dans le cadre de sa stratégie de mondialisation multi-marques. L'acquisition devrait renforcer la présence mondiale d'ANTA Sports tout en soutenant la croissance de PUMA sur des marchés clés, notamment la Chine. Le partenariat vise à tirer parti des capacités complémentaires dans les catégories de produits, la portée régionale et la gestion des marques, tout en maintenant l'indépendance opérationnelle et l'identité de marque de PUMA.
- Août 2025 : H&M est entré sur le marché brésilien en lançant simultanément son premier magasin physique et sa plateforme de commerce électronique, élargissant son empreinte de vente au détail en Amérique du Sud. L'expansion introduit les offres vestimentaires de H&M aux consommateurs brésiliens via des canaux hors ligne et en ligne, soutenant la stratégie de croissance mondiale plus large de l'entreprise.


Portée du rapport mondial sur le marché du vêtement casual
Le marché du vêtement casual comprend les vêtements quotidiens conçus pour le confort, la polyvalence et le style, répondant à un large éventail de styles de vie et d'occasions des consommateurs. Le marché est segmenté par type de produit comprenant les vêtements du haut, les vêtements du bas et autres types de produits ; par catégorie incluant la grande diffusion et le premium ; par type de tissu couvrant le coton, le polyester, le denim, le nylon et autres types de tissus ; par utilisateur final incluant les hommes, les femmes et les enfants ; par canal de distribution comprenant les magasins de détail hors ligne et les magasins de détail en ligne ; et par géographie couvrant l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
| Vêtements du haut |
| Vêtements du bas |
| Autres types de produits |
| Grande diffusion |
| Premium |
| Coton |
| Polyester |
| Nylon |
| Denim |
| Autres types de tissus |
| Hommes |
| Femmes |
| Enfants |
| Magasins de détail hors ligne | Supermarchés/Hypermarchés |
| Magasins spécialisés | |
| Grands magasins | |
| Autres magasins de détail hors ligne | |
| Magasins de détail en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Vêtements du haut | |
| Vêtements du bas | ||
| Autres types de produits | ||
| Par catégorie | Grande diffusion | |
| Premium | ||
| Par type de tissu | Coton | |
| Polyester | ||
| Nylon | ||
| Denim | ||
| Autres types de tissus | ||
| Par utilisateur final | Hommes | |
| Femmes | ||
| Enfants | ||
| Par canal de distribution | Magasins de détail hors ligne | Supermarchés/Hypermarchés |
| Magasins spécialisés | ||
| Grands magasins | ||
| Autres magasins de détail hors ligne | ||
| Magasins de détail en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du vêtement casual d'ici 2031 ?
Le marché du vêtement casual devrait atteindre 812,43 milliards USD d'ici 2031, en hausse par rapport à 664,33 milliards USD en 2026, à un CAGR de 4,11 %.
Quel segment de produit domine la demande mondiale de vêtement casual ?
Les vêtements du haut constituaient le plus grand type de produit en 2025 avec une part de 45,76 %, soutenus par une utilisation large dans tous les groupes d'âge, niveaux de revenus et occasions.
Quelle catégorie croît le plus vite, la grande diffusion ou le premium ?
La grande diffusion est restée la plus grande catégorie avec 67,85 % de part en 2025, tandis que le premium croît plus vite à un CAGR de 5,65 % jusqu'en 2031.
Pourquoi les canaux en ligne deviennent-ils plus importants pour les marques de vêtements ?
Les magasins de détail en ligne devraient croître à un CAGR de 6,25 %, aidés par les achats sur mobile, le réapprovisionnement répété et une meilleure intégration avec les réseaux de magasins.
Dernière mise à jour de la page le:



