
Casual Wear Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 664.33 Milliarden US-Dollar |
| Marktgröße (2031) | 812.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.11 % |
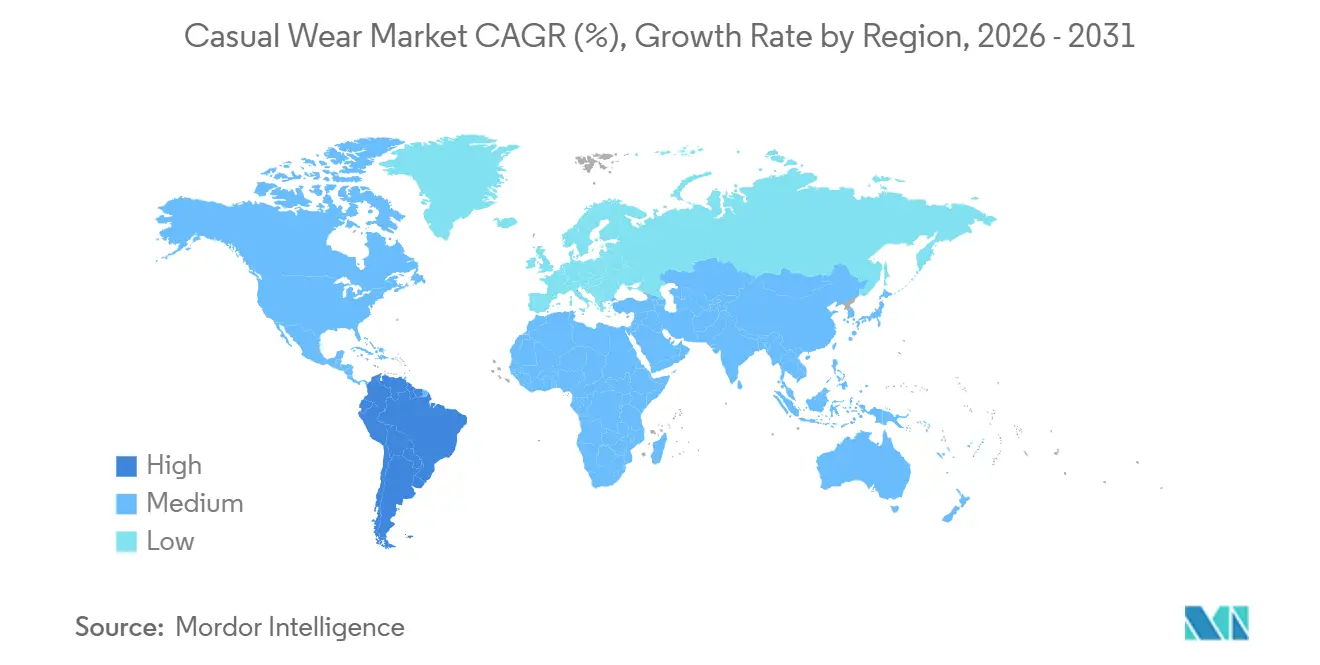
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
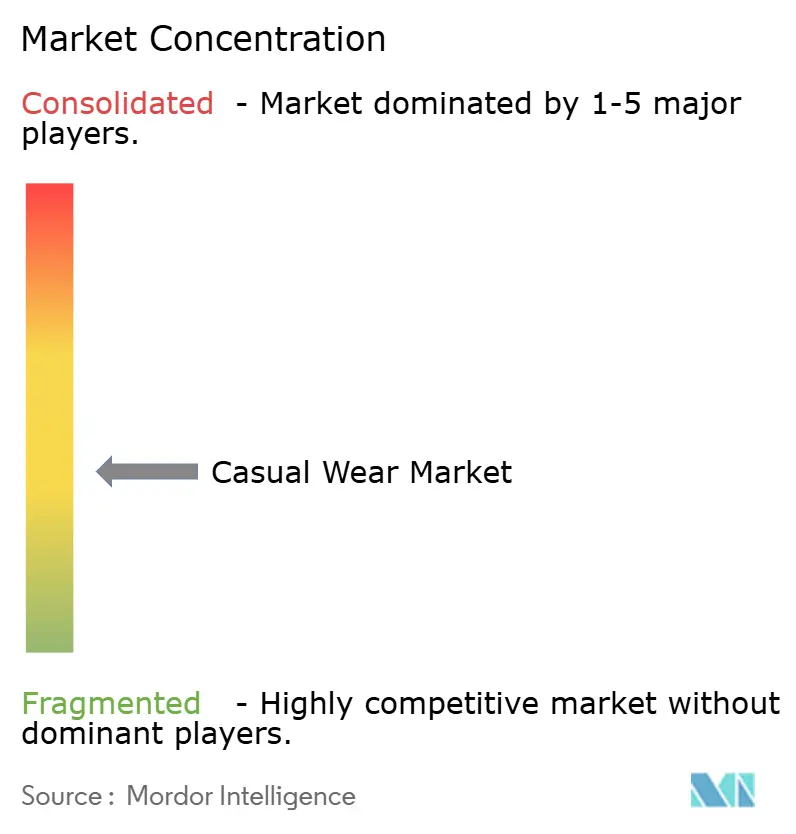
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Casual Wear Marktanalyse von Mordor Intelligence
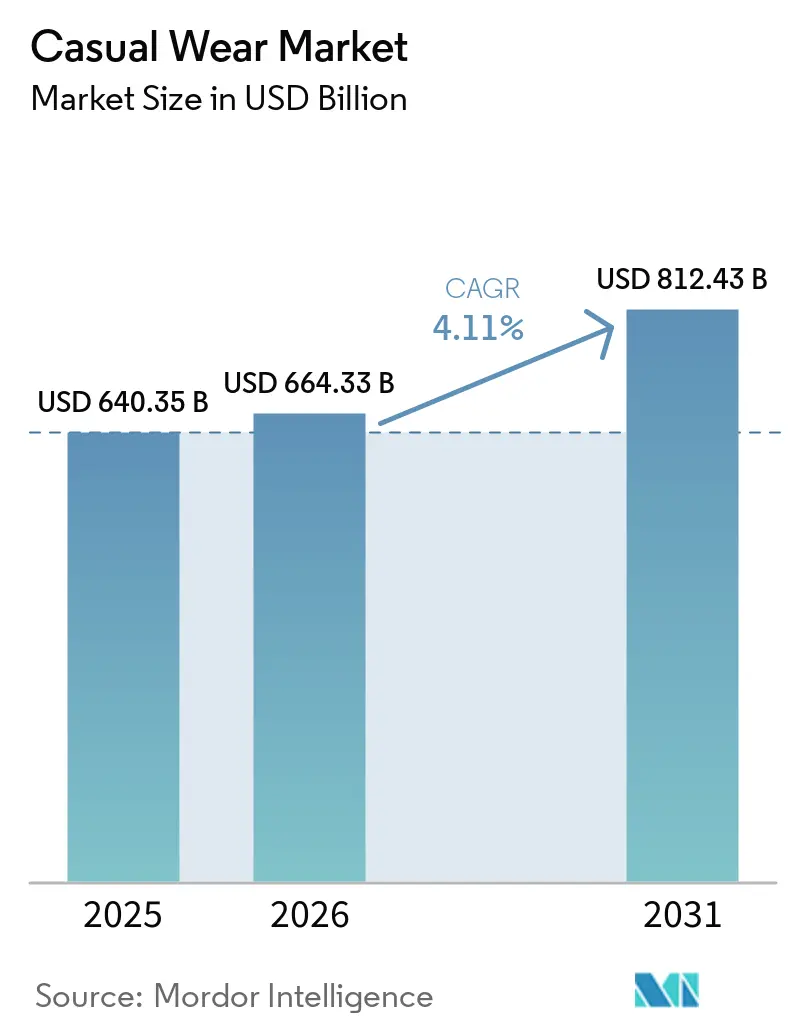
Die Größe des Casual Wear Marktes wird voraussichtlich von 640,35 Milliarden USD im Jahr 2025 auf 664,33 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 4,11 % über den Zeitraum 2026–2031 einen Wert von 812,43 Milliarden USD erreichen. Das Marktwachstum wird durch die zunehmende Präferenz für bequeme und vielseitige Alltagsbekleidung angetrieben, unterstützt durch die weit verbreitete Einführung lässiger Kleiderordnungen in Unternehmen, die anhaltende Beliebtheit von Athleisure und Streetwear sowie die Expansion des E-Commerce und des Omnichannel-Einzelhandels. Fortschritte bei nachhaltigen und funktionalen Textiltechnologien sowie das wachsende Interesse der Verbraucher an umweltverantwortlicher Bekleidung prägen darüber hinaus Produktinnovationen und Kaufentscheidungen. Der Markt steht jedoch weiterhin vor Herausforderungen durch schwankende Rohstoffkosten, zunehmende regulatorische Anforderungen in Bezug auf Textilnachhaltigkeit und Produktkonformität, sich schnell ändernde Modetrends, die zu Lagerbestandsveralterung führen können, sowie die Verbreitung von Fälschungsprodukten – all dies beeinträchtigt die Rentabilität und betriebliche Effizienz entlang der gesamten Wertschöpfungskette.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Oberbekleidung im Jahr 2025 einen Marktanteil von 45,76 % am Casual Wear Markt, während Unterbekleidung voraussichtlich mit einem CAGR von 5,05 % von 2026 bis 2031 wachsen wird
- Nach Kategorie hielt der Massenmarkt im Jahr 2025 einen Anteil von 67,85 %, während das Premium-Segment voraussichtlich bis 2031 mit einem CAGR von 5,65 % wachsen wird
- Nach Stofftyp entfiel auf Baumwolle im Jahr 2025 ein Anteil von 42,13 %, während Nylon voraussichtlich im Zeitraum 2026 bis 2031 mit einem CAGR von 5,12 % wachsen wird
- Nach Endverbraucher repräsentierten Frauen im Jahr 2025 einen Anteil von 51,95 %, während Männer den höchsten prognostizierten CAGR von 5,96 % bis 2031 verzeichneten
- Nach Vertriebskanal hielten stationäre Einzelhandelsgeschäfte im Jahr 2025 einen Anteil von 70,05 %, während Online-Einzelhandelsgeschäfte voraussichtlich bis 2031 mit einem CAGR von 6,25 % wachsen werden
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 32,56 %, während Südamerika voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,19 % wachsen wird
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Casual Wear Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Einfluss sozialer Medien und digitaler Modetrends | +0.6% | Global, mit konzentrierter Wirkung in Nordamerika, Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz lässiger Kleiderordnungen in Unternehmen | +0.8% | Global; am stärksten in Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Kontinuierliche Innovation bei nachhaltigen und funktionalen Stoffen | +0.5% | Europa (regulatorischer Anreiz), Nordamerika, Asien-Pazifik (Fertigungsinnovation) | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce und des Omnichannel-Modeeinzelhandels | +0.8% | Global; höchstes Wachstum in Südamerika, Süd-/Südostasien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Expansion von Athleisure und sportlich inspirierter Mode | +0.7% | Nordamerika, Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit von Streetwear und Jugendmodekultur | +0.4% | Nordamerika, Europa, Ostasien, mit wachsender Relevanz in Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Einfluss sozialer Medien und digitaler Modetrends
Der wachsende Einfluss sozialer Medien und digitaler Plattformen verändert die Modeentdeckung und ermöglicht es Marken, Verbraucher durch Influencer-Inhalte, von Creators geleitetes Styling und integrierte Einkaufserlebnisse anzusprechen. Laut dem Bericht „Facts and Figures 2024” der Internationalen Fernmeldeunion (ITU) nutzten im Jahr 2024 5,5 Milliarden Menschen, was 68 % der Weltbevölkerung entspricht, das Internet, was die potenzielle Reichweite digitaler Modeinhalte erweitert[1]Quelle: Internationale Fernmeldeunion, „Internetnutzung”, itu.int. Derselbe Bericht stellte fest, dass 79 % der Personen im Alter von 15–24 Jahren das Internet im Jahr 2024 weltweit nutzten, verglichen mit 66 % der übrigen Bevölkerung, was das starke Online-Engagement jüngerer Verbraucher unterstreicht[2]Quelle: Internationale Fernmeldeunion, „Internetnutzung durch Jugendliche”, itu.int. Darüber hinaus stellte der OECD Digital Economy Outlook 2024 fest, dass Personen im Alter von 18–24 Jahren mit 25 Prozentpunkten höherer Wahrscheinlichkeit Informationen aus sozialen Medien beziehen als Personen ab 65 Jahren, was die wachsende Rolle digitaler Plattformen bei der Beeinflussung von Casual Wear Trends und Kaufentscheidungen unterstreicht[3]Quelle: Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, „OECD Digital Economy Outlook 2024 (Band 2)”, oecd.org.
Zunehmende Akzeptanz lässiger Kleiderordnungen in Unternehmen
Die wachsende Akzeptanz lässiger Kleiderordnungen in Unternehmen unterstützt die Nachfrage nach Casual Wear, da Organisationen flexiblere Arbeitsplatzrichtlinien einführen. Die Ausweitung hybrider und remote Arbeitsmodelle hat den Einsatz bequemer, aber präsentabler Bekleidung, die sowohl für berufliche als auch für private Umgebungen geeignet ist, weiter gefördert. Mitarbeiter suchen zunehmend nach vielseitiger Kleidung, die zwischen Arbeit, sozialen Aktivitäten und Freizeitaktivitäten wechseln kann, was den Kauf von Smart-Casual- und Athleisure-inspirierten Kleidungsstücken antreibt. Dieser Wandel in der Unternehmenskultur stärkt weiterhin die langfristige Nachfrage nach funktionaler, bequemer und stilvoller Casual Wear bei verschiedenen Verbrauchergruppen.
Kontinuierliche Innovation bei nachhaltigen und funktionalen Stoffen
Kontinuierliche Innovation bei nachhaltigen und funktionalen Stoffen treibt das Wachstum im Casual Wear Markt voran, indem sie die Produktleistung verbessert und den sich wandelnden Verbrauchererwartungen gerecht wird. Bekleidungshersteller integrieren zunehmend recycelte Fasern, organische Materialien, feuchtigkeitsableitende Textilien, Stretchstoffe und temperaturregulierender Technologien, um Komfort, Langlebigkeit und alltägliche Funktionalität zu verbessern. Investitionen in umweltverantwortliche Materialien und ressourcenschonende Produktionsprozesse stärken auch die Attraktivität von Casual Wear bei nachhaltigkeitsbewussten Verbrauchern. Diese Entwicklungen ermöglichen es Marken, ihre Produktangebote zu differenzieren und eine anhaltende Nachfrage in verschiedenen Casual Wear Kategorien zu unterstützen.
Expansion des E-Commerce und des Omnichannel-Modeeinzelhandels
Die Expansion des E-Commerce und des Omnichannel-Modeeinzelhandels treibt das Wachstum im Casual Wear Markt voran, indem sie die Produktverfügbarkeit und das gesamte Einkaufserlebnis verbessert. Digitale Plattformen ermöglichen es Verbrauchern, umfangreiche Produktsortimente zu durchsuchen, Preise zu vergleichen und Einkäufe von jedem Ort aus zu tätigen, während Omnichannel-Strategien Online- und Offline-Berührungspunkte integrieren. Funktionen wie personalisierte Empfehlungen, virtuelle Anprobewerkzeuge, flexible Lieferoptionen und unkomplizierte Rückgaben stärken das Verbraucherengagement. Da Marken weiterhin in den digitalen Handel und einheitliche Einzelhandels-Ökosysteme investieren, erweitern sich die Verfügbarkeit und Reichweite von Casual Wear Produkten über verschiedene Verbrauchersegmente hinweg.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von Synthesefasern und Nachhaltigkeitsprüfung | -0.3% | Europa (Regulierung), Nordamerika, Fertigungszentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbreitung von Fälschungs- und Klonprodukten | -0.2% | Global; höchste Auswirkung in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende regulatorische Anforderungen an Textilnachhaltigkeit und Produktkonformität | -0.2% | Europa (primär), gefolgt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Sich schnell ändernde Modetrends, die zu Lagerbestandsveralterung führen | -0.2% | Global; höchste Auswirkung auf Marken mit langen Beschaffungsvorlaufzeiten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von Synthesefasern und Nachhaltigkeitsprüfung
Der Casual Wear Markt steht vor Herausforderungen aufgrund seiner anhaltenden Abhängigkeit von Synthesefasern, die zunehmend der Umweltprüfung durch Verbraucher, Regulierungsbehörden und Interessengruppen ausgesetzt sind. Bedenken hinsichtlich der Mikroplastikverschmutzung, fossiler Rohstoffe und der Umweltauswirkungen der Textilproduktion treiben die Nachfrage nach nachhaltigen Alternativen an. Gleichzeitig stehen Marken unter Druck, die Transparenz der Lieferkette zu verbessern, verantwortungsvolle Beschaffungspraktiken einzuführen und Nachhaltigkeitsansprüche zu belegen, was die Compliance- und Betriebskosten erhöht. Diese Faktoren können die Rentabilität einschränken und Herausforderungen für Hersteller schaffen, die auf nachhaltigere Produktportfolios umsteigen.
Verbreitung von Fälschungs- und Klonprodukten
Die Verbreitung von Fälschungs- und Klonprodukten stellt eine erhebliche Herausforderung für den Casual Wear Markt dar, da sie den Markenwert untergräbt und Umsätze von legitimen Herstellern ablenkt. Die weit verbreitete Verfügbarkeit von Imitationsbekleidung über informelle Einzelhandelskanäle und Online-Marktplätze macht es für Verbraucher schwierig, authentische Produkte von minderwertigen Nachahmungen zu unterscheiden. Dies beeinträchtigt das Verbrauchervertrauen und verschärft den Preiswettbewerb, insbesondere für etablierte und Premium-Marken. Infolgedessen sind Unternehmen gezwungen, mehr in Markenschutz, Produktauthentifizierung und Durchsetzungsmaßnahmen zu investieren, was die Betriebskosten und die Marktkomplexität erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Das Volumen der Oberbekleidung überdeckt die Dynamik der Unterbekleidung
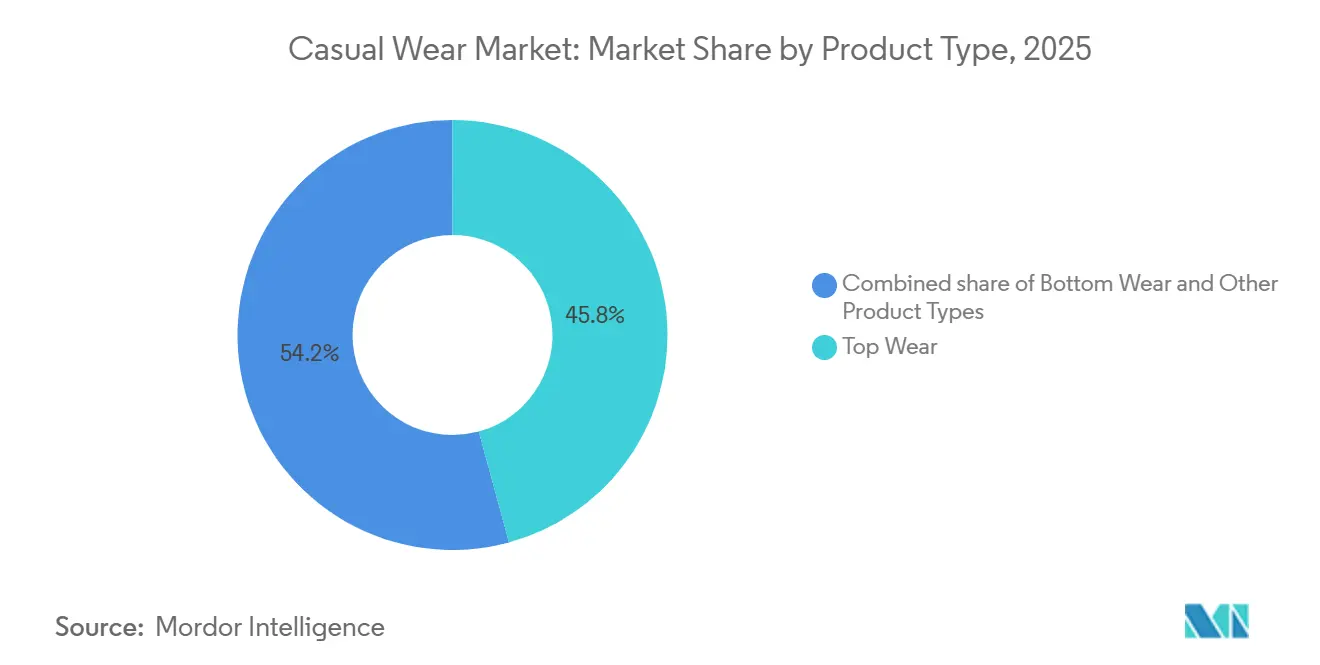
Oberbekleidung hatte im Jahr 2025 mit 45,76 % den größten Anteil am Casual Wear Markt. Dies ist auf das breite Produktportfolio zurückzuführen, das T-Shirts, Polohemden, Freizeithemden, Hoodies und Sweatshirts umfasst. Diese Kleidungsstücke eignen sich für eine Vielzahl von Alltagsanlässen, von der Arbeit und dem Reisen bis hin zu Freizeit- und sozialen Aktivitäten, und machen sie zu Garderobe-Grundlagen für alle Altersgruppen. Häufige Ersatzzyklen, ganzjährige Nachfrage und kontinuierliche Stilauffrischungen unterstützen die dominante Marktposition des Segments weiter. Das Segment profitiert auch von seiner Anpassungsfähigkeit an sich ändernde Modepräferenzen und saisonale Schwankungen. Eine breite Preisspanne und vielfältige Designs unterstützen seine Zugänglichkeit für verschiedene Verbrauchergruppen weiter.
Unterbekleidung wird voraussichtlich das schnellste Wachstum verzeichnen und sich im Zeitraum 2026–2031 mit einem CAGR von 5,05 % ausweiten. Die steigende Verbraucherpräferenz für vielseitige Jeans, Jogginghosen, Chinos, Cargohosen und Athleisure-inspirierte Unterteile unterstützt die Nachfrage in sowohl lässigen als auch Smart-Casual-Garderoben. Hersteller führen auch verbesserte Passformen, Stretchstoffe und nachhaltige Materialien ein, um Komfort und Funktionalität zu verbessern und eine höhere Verbraucherakzeptanz zu fördern. Die zunehmende Betonung vielseitiger Kleidung ermutigt Verbraucher, Unterbekleidungsstile zu wählen, die für mehrere Umgebungen geeignet sind. Eine breitere Produktverfügbarkeit in verschiedenen Einzelhandelsformaten unterstützt ebenfalls die Verbraucherwahl und -akzeptanz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kategorie: Massenmarktvolumen versus Premium-Beschleunigung
Der Massenmarkt hatte im Jahr 2025 mit 67,85 % den größten Anteil am Casual Wear Markt, was auf seine Erschwinglichkeit, breite Produktverfügbarkeit und Attraktivität für eine breite Verbraucherbasis zurückzuführen ist. Das Segment profitiert von einer starken Nachfrage nach Alltagsartikeln wie T-Shirts, Jeans, Hemden und Sweatshirts, insbesondere in preissensiblen und aufstrebenden Märkten. Der umfangreiche Vertrieb über Supermärkte, Kaufhäuser, Facheinzelhändler und Online-Plattformen stärkt seine dominante Marktposition weiter.
Das Premium-Segment wird voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 5,65 % im Zeitraum 2026–2031. Die steigende Verbraucherpräferenz für hochwertigere Materialien, überlegene Verarbeitung und vielseitige Designs, die sowohl für lässige als auch für halbformelle Umgebungen geeignet sind, treibt die Nachfrage nach Premium-Casual Wear an. Steigende verfügbare Einkommen, Premiumisierung und die zunehmende Bereitschaft der Verbraucher, in langlebige und nachhaltige Kleidung zu investieren, unterstützen ebenfalls die Expansion des Segments.
Nach Stofftyp: Baumwolls Fundament und Nylons Aufstieg
Baumwolle hatte im Jahr 2025 mit 42,13 % den größten Anteil am Casual Wear Markt, was auf ihre Weichheit, Atmungsaktivität, Langlebigkeit und Eignung für Alltagsbekleidung zurückzuführen ist. Ihre weit verbreitete Verwendung in T-Shirts, Hemden, Kleidern, Jeans und anderen Freizeitkleidungsstücken macht sie zum bevorzugten Stoff für Verbraucher, die Komfort und Vielseitigkeit suchen. Die breite Verfügbarkeit des Materials, die einfache Pflege und die Kompatibilität mit sowohl Massenmarkt- als auch Premium-Bekleidung unterstützen seine dominante Marktposition weiter.
Nylon wird voraussichtlich das schnellste Wachstum verzeichnen und sich im Zeitraum 2026–2031 mit einem CAGR von 5,12 % ausweiten. Die steigende Nachfrage nach leichten, dehnbaren und feuchtigkeitsableitenden Stoffen in Athleisure-inspirierter und leistungsorientierter Casual Wear treibt die Nylon-Akzeptanz an. Laufende Fortschritte bei der Produktion von recyceltem Nylon, der Stofftechnik und nachhaltigen Textiltechnologien verbessern seine Attraktivität weiter und ermöglichen es Herstellern, Funktionalität mit verbesserter Umweltleistung zu verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher: Dominanz der Frauen und rasante Expansion der Männer
Frauen hatten im Jahr 2025 mit 51,95 % den größten Anteil am Casual Wear Markt, angetrieben durch eine breitere Palette an Bekleidungsoptionen, höhere Kaufhäufigkeit und eine starke Nachfrage nach modischer Alltagskleidung. Das Segment umfasst vielfältige Produktkategorien wie Oberteile, Kleider, Jeans, Leggings und Athleisure, die verschiedene Lebensstile und Anlässe bedienen. Kontinuierliche Produkteinführungen, saisonale Kollektionen und sich entwickelnde Modetrends stärken die dominante Marktposition des Segments weiter.
Männer werden voraussichtlich das am schnellsten wachsende Endverbrauchersegment darstellen und sich im Zeitraum 2026–2031 mit einem CAGR von 5,96 % ausweiten. Die zunehmende Akzeptanz lässiger Kleidung in Unternehmen, die steigende Nachfrage nach vielseitiger Alltagsbekleidung und die wachsende Beliebtheit von Athleisure treiben das Wachstum im Bereich Casual Wear für Männer an. Marken erweitern auch ihre Angebote mit modernen Passformen, Leistungsstoffen und lifestyle-orientierten Kollektionen, was eine höhere Akzeptanz in verschiedenen Altersgruppen und bei verschiedenen Anlässen unterstützt.
Nach Vertriebskanal: Stationäres Volumen versus Online-Dynamik
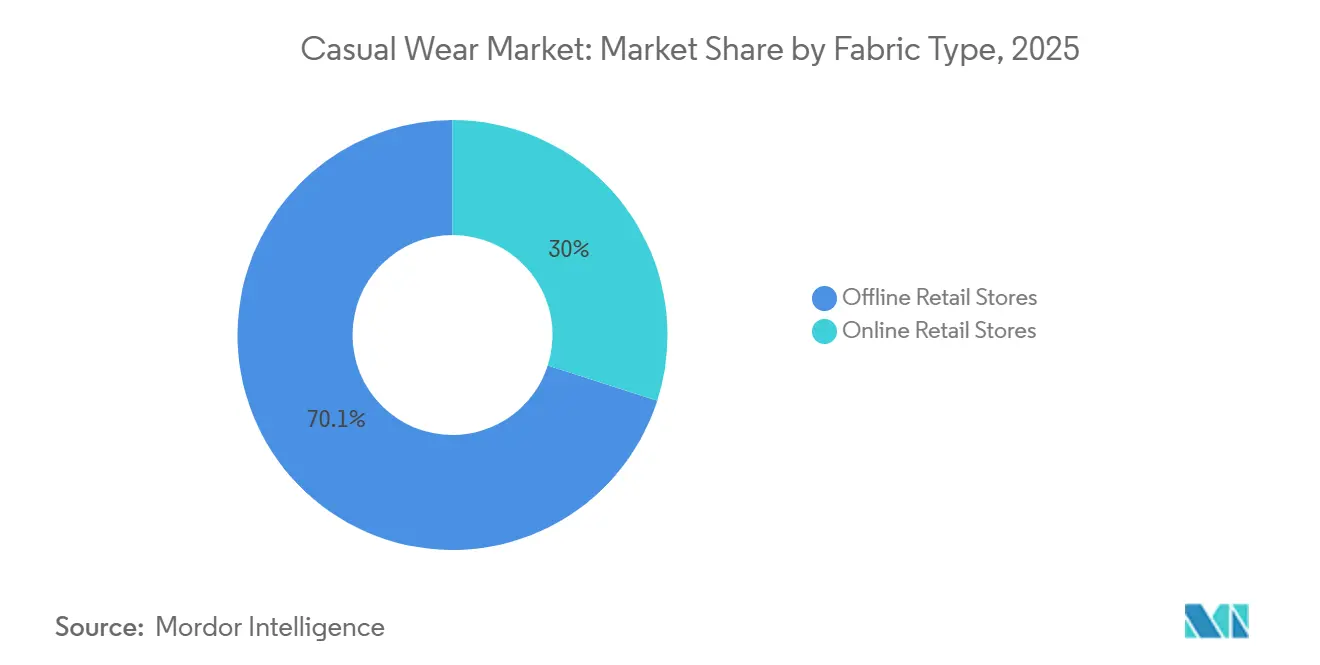
Stationäre Einzelhandelsgeschäfte hatten im Jahr 2025 mit 70,05 % den größten Anteil am Casual Wear Markt, angetrieben durch die Präferenz der Verbraucher, Passform, Stoffqualität und Komfort vor dem Kauf zu beurteilen. Fachbekleidungsgeschäfte, Kaufhäuser, Supermärkte und Verbrauchermärkte ziehen weiterhin erheblichen Kundenverkehr an, indem sie ein breites Produktsortiment, sofortige Produktverfügbarkeit und Aktionen im Geschäft anbieten. Diese Vorteile helfen, die dominante Position des Kanals aufrechtzuerhalten, insbesondere in Entwicklungsmärkten.
Online-Einzelhandelsgeschäfte werden voraussichtlich das schnellste Wachstum verzeichnen und sich im Zeitraum 2026–2031 mit einem CAGR von 6,25 % ausweiten. Zunehmende Internetdurchdringung, Smartphone-Akzeptanz und die Bequemlichkeit des digitalen Einkaufens ermutigen Verbraucher, Freizeitbekleidung über E-Commerce-Plattformen zu kaufen. Funktionen wie personalisierte Empfehlungen, virtuelle Anproben, flexible Zahlungsoptionen und einfache Rückgaben verbessern das Online-Einkaufserlebnis weiter, während Omnichannel-Strategien den digitalen Umsatz weiter stärken.
Geografische Analyse
Asien-Pazifik hatte im Jahr 2025 mit 32,56 % den größten Anteil am Casual Wear Markt, unterstützt durch seine große Verbraucherbasis, rasche Urbanisierung, steigende verfügbare Einkommen und ein starkes Bekleidungsfertigungs-Ökosystem. Länder wie China, Indien, Japan, Südkorea und Indonesien treiben die regionale Nachfrage weiterhin durch wachsende Mittelklassebevölkerungen, sich entwickelnde Modepräferenzen und eine zunehmende Akzeptanz von Casual Wear und Athleisure-Bekleidung an. Das rasche Wachstum des organisierten Einzelhandels und der E-Commerce-Plattformen unterstützt die Marktposition der Region weiter.
Südamerika wird voraussichtlich das schnellste Wachstum verzeichnen und sich im Zeitraum 2026–2031 mit einem CAGR von 5,19 % ausweiten. Steigende Verbraucherausgaben für Bekleidung, zunehmendes Modebewusstsein und ein erweiterter Zugang zu organisiertem Einzelhandel und Online-Shopping unterstützen das Marktwachstum in der gesamten Region. Brasilien bleibt der primäre Wachstumstreiber aufgrund seiner großen Bekleidungsindustrie und der wachsenden Nachfrage nach erschwinglicher und Premium-Casual Wear, während andere südamerikanische Länder eine zunehmende Beteiligung sowohl inländischer als auch internationaler Modemarken verzeichnen.
Nordamerika und Europa repräsentieren reife Märkte, die durch hohe Pro-Kopf-Bekleidungsausgaben, eine etablierte Einzelhandelsinfrastruktur und eine starke Nachfrage nach Premium- und nachhaltiger Casual Wear gekennzeichnet sind. Der Nahe Osten und Afrika expandieren stetig, unterstützt durch eine junge Bevölkerung, zunehmende Urbanisierung und die schrittweise Entwicklung des organisierten Einzelhandels und des digitalen Handels. Von diesen Regionen werden langfristige Wachstumschancen erwartet, da die Zugänglichkeit zur Mode und die Kaufkraft der Verbraucher weiter zunehmen.

Wettbewerbslandschaft
Der Casual Wear Markt ist mäßig fragmentiert, wobei der Wettbewerb auf globale Bekleidungsmarken, regionale Hersteller und aufstrebende Direct-to-Consumer-Unternehmen verteilt ist. Große Marktteilnehmer, darunter Nike, Inc., Adidas AG, Hennes & Mauritz AB (H&M), Inditex Group und Lululemon Athletica, behaupten starke Marktpositionen durch umfangreiche Produktportfolios, etablierte Markenbekanntheit und weitreichende Einzelhandelsnetzwerke. Regionale Marken stärken weiterhin ihre Präsenz, indem sie auf lokale Modepräferenzen und preissensible Verbrauchersegmente eingehen.
Führende Unternehmen konzentrieren sich auf den Ausbau der Omnichannel-Einzelhandelsfähigkeiten, die Stärkung des digitalen Handels und die Einführung nachhaltiger und funktionaler Bekleidungskollektionen, um das Verbraucherengagement zu verbessern. Sie investieren auch in innovative Stoffe, Produktpersonalisierung, datengesteuertes Merchandising und strategische Kooperationen, um ihre Angebote zu differenzieren und auf sich ändernde Modetrends zu reagieren. Die geografische Expansion in aufstrebende Märkte und die Optimierung der Lieferkette bleiben wichtige Wettbewerbsprioritäten.
Der Markt erlebt auch zunehmenden Wettbewerb durch digital native Modemarken und Handelsmarken-Einzelhändler, insbesondere über Online-Vertriebskanäle. Die steigende Nachfrage nach nachhaltiger Bekleidung, Premium-Casual Wear und Athleisure-inspirierter Kleidung schafft Wachstumschancen für sowohl etablierte Unternehmen als auch neue Marktteilnehmer. Da sich die Verbraucherpräferenzen weiterentwickeln, werden Produktinnovation, Preisstrategien und Markendifferenzierung voraussichtlich die primären Faktoren bleiben, die den Wettbewerb im globalen Casual Wear Markt prägen.
Branchenführer im Casual Wear Markt
Nike, Inc.
Adidas AG
Hennes and Mauritz AB
Inditex Group
Lululemon Athletica
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: NikeSKIMS brachte die Studio Stretch Kollektion auf den Markt, die ein ultraweich es und leichtes Leistungsmaterial enthält, das für Studio-Workouts und den täglichen Gebrauch konzipiert ist. Die Kollektion bietet leichte Kompression, verbesserte Dehnbarkeit und ein weiches Griffgefühl, um Komfort und Flexibilität bei Bewegungen zu gewährleisten. Als Teil des Kopf-bis-Fuß-Bekleidungssystems der Marke umfasst Studio Stretch körpernahe Grundlagen, die für das Schichten und vielseitiges Styling in aktiven und lässigen Umgebungen konzipiert sind.
- Januar 2026: ANTA Sports gab Pläne bekannt, im Rahmen seiner Multi-Marken-Globalisierungsstrategie einen Anteil von 29,06 % an Puma SE zu erwerben. Die Übernahme soll die globale Präsenz von ANTA Sports stärken und gleichzeitig das Wachstum von Puma in wichtigen Märkten, einschließlich China, unterstützen. Die Partnerschaft zielt darauf ab, komplementäre Fähigkeiten in Produktkategorien, regionaler Reichweite und Markenmanagement zu nutzen, während die operative Unabhängigkeit und Markenidentität von Puma gewahrt bleibt.
- August 2025: H&M trat in den brasilianischen Markt ein, indem es gleichzeitig sein erstes stationäres Geschäft und eine E-Commerce-Plattform eröffnete und damit seinen Einzelhandels-Fußabdruck in Südamerika erweiterte. Die Expansion führt das Bekleidungsangebot von H&M für brasilianische Verbraucher über sowohl Offline- als auch Online-Kanäle ein und unterstützt die breitere globale Marktwachstumsstrategie des Unternehmens.


Berichtsumfang des globalen Casual Wear Marktes
Der Casual Wear Markt umfasst Alltagsbekleidung, die auf Komfort, Vielseitigkeit und Stil ausgelegt ist und eine breite Palette von Verbraucherlebensstilen und Anlässen bedient. Der Markt ist segmentiert nach Produkttyp, bestehend aus Oberbekleidung, Unterbekleidung und anderen Produkttypen; Kategorie, einschließlich Massenmarkt und Premium; Stofftyp, der Baumwolle, Polyester, Denim, Nylon und andere Stofftypen abdeckt; Endverbraucher, einschließlich Männer, Frauen und Kinder; Vertriebskanal, bestehend aus stationären Einzelhandelsgeschäften und Online-Einzelhandelsgeschäften; sowie Geografie, die Nordamerika, Europa, Asien-Pazifik, Südamerika und den Nahen Osten und Afrika abdeckt. Für jedes Segment wurden die Marktgröße und -prognosen in Wertangaben (Milliarden USD) erstellt.
| Oberbekleidung |
| Unterbekleidung |
| Andere Produkttypen |
| Massenmarkt |
| Premium |
| Baumwolle |
| Polyester |
| Nylon |
| Denim |
| Andere Stofftypen |
| Männer |
| Frauen |
| Kinder |
| Stationäre Einzelhandelsgeschäfte | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Kaufhäuser | |
| Andere stationäre Einzelhandelsgeschäfte | |
| Online-Einzelhandelsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Oberbekleidung | |
| Unterbekleidung | ||
| Andere Produkttypen | ||
| Nach Kategorie | Massenmarkt | |
| Premium | ||
| Nach Stofftyp | Baumwolle | |
| Polyester | ||
| Nylon | ||
| Denim | ||
| Andere Stofftypen | ||
| Nach Endverbraucher | Männer | |
| Frauen | ||
| Kinder | ||
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | ||
| Kaufhäuser | ||
| Andere stationäre Einzelhandelsgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Casual Wear Markt bis 2031 erreichen?
Der Casual Wear Markt wird voraussichtlich bis 2031 einen Wert von 812,43 Milliarden USD erreichen, ausgehend von 664,33 Milliarden USD im Jahr 2026 bei einem CAGR von 4,11 %.
Welches Produktsegment führt die globale Nachfrage nach Casual Wear an?
Oberbekleidung war im Jahr 2025 mit einem Anteil von 45,76 % der größte Produkttyp, unterstützt durch die breite Nutzung über alle Altersgruppen, Einkommensniveaus und Anlässe hinweg.
Welche Kategorie wächst schneller, Massenmarkt oder Premium?
Der Massenmarkt blieb im Jahr 2025 mit einem Anteil von 67,85 % die größte Kategorie, während das Premium-Segment mit einem CAGR von 5,65 % bis 2031 schneller wächst.
Warum werden Online-Kanäle für Bekleidungsmarken immer wichtiger?
Online-Einzelhandelsgeschäfte werden voraussichtlich mit einem CAGR von 6,25 % wachsen, unterstützt durch mobiles Einkaufen, wiederkehrende Nachbestellungen und eine stärkere Integration mit Filialnetzen.
Seite zuletzt aktualisiert am:



