
Taille et part du marché de la surveillance des sols au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 36.10 Millions de dollars américains |
| Taille du Marché (2027) | 40.01 Millions de dollars américains |
| Taille du Marché (2032) | 66.87 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.82 % |
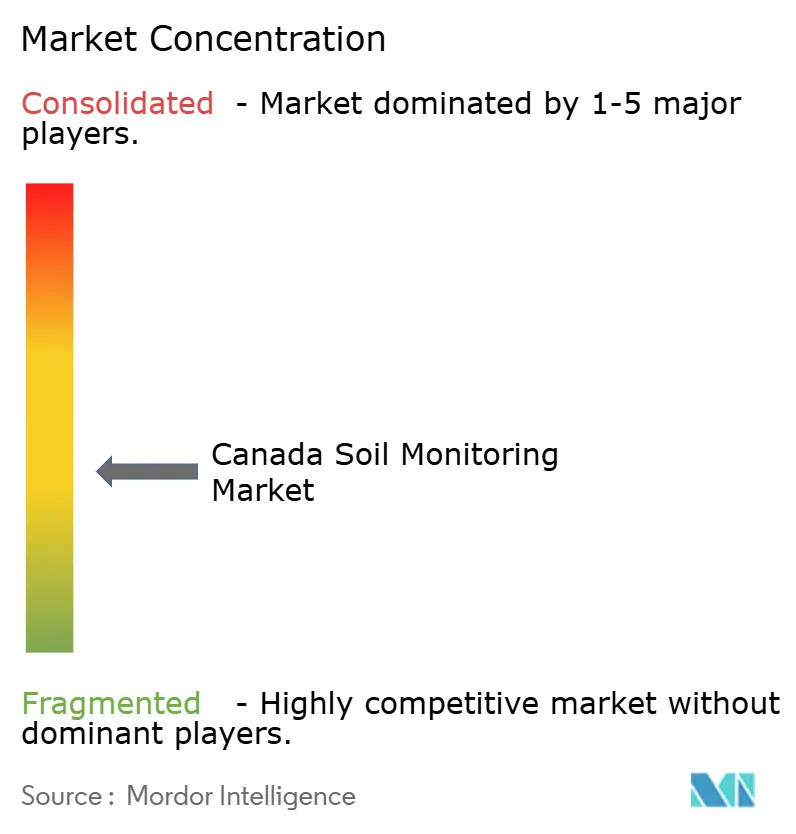
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
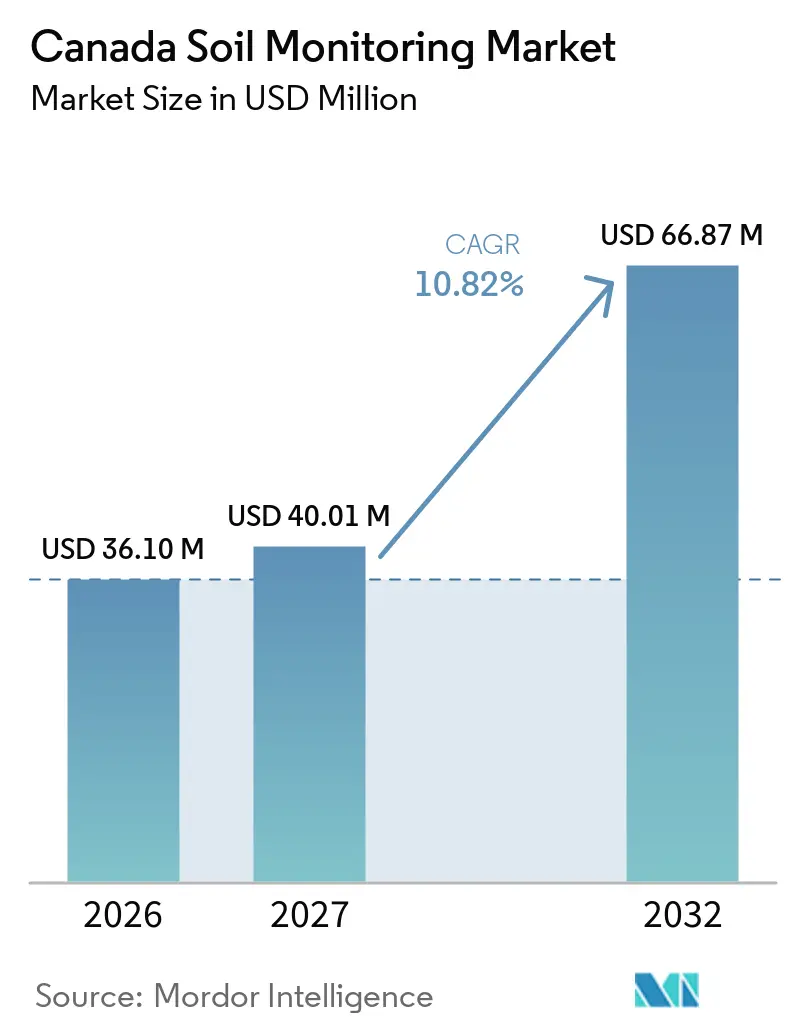
Analyse du marché de la surveillance des sols au Canada par Mordor Intelligence
Le marché de la surveillance des sols au Canada était évalué à 36,10 millions USD en 2026 et à 40,01 millions USD en 2027, et devrait atteindre 66,87 millions USD d'ici 2032, avec un CAGR de 10,82 % de 2027 à 2032. Le marché est soutenu par les exploitations commerciales qui intègrent les données sur les sols dans leurs décisions opérationnelles, permettant une gestion plus précise des intrants et une utilisation efficace des ressources sur de vastes zones agricoles. Les programmes fédéraux de conservation des sols et du climat, notamment les initiatives soutenant les pratiques agricoles durables, offrent des incitations financières pour l'adoption de techniques améliorées de gestion des sols et peuvent encourager l'investissement dans les technologies de surveillance. Cependant, l'adoption dépend également de la rentabilité des exploitations, des financements disponibles et de la volonté des agriculteurs d'investir dans des équipements de mesure. Les initiatives provinciales en matière de santé des sols soutiennent davantage la sensibilisation aux conditions des sols et encouragent l'utilisation d'outils de surveillance pour évaluer les propriétés des sols et les résultats de gestion. Les fournisseurs de technologie proposent également des solutions de surveillance connectées aux côtés d'appareils autonomes. Par exemple, CropX fournit des capteurs de sol intégrés à une plateforme agronomique numérique, tandis que Sentera propose des outils d'analyse de données agricoles et de gestion des exploitations qui peuvent compléter les flux de travail de surveillance des sols. Ces offres démontrent la disponibilité de services de données connectés, bien que l'adoption varie selon les exploitations et les fournisseurs de technologie. Les coûts élevés des équipements, la connectivité rurale inégale et les exigences de calibration continuent de limiter l'adoption parmi les petites exploitations, tandis que l'absence de formats de données standardisés entre les plateformes demeure un défi pour l'interopérabilité et la croissance plus large du marché.
Principaux enseignements du rapport
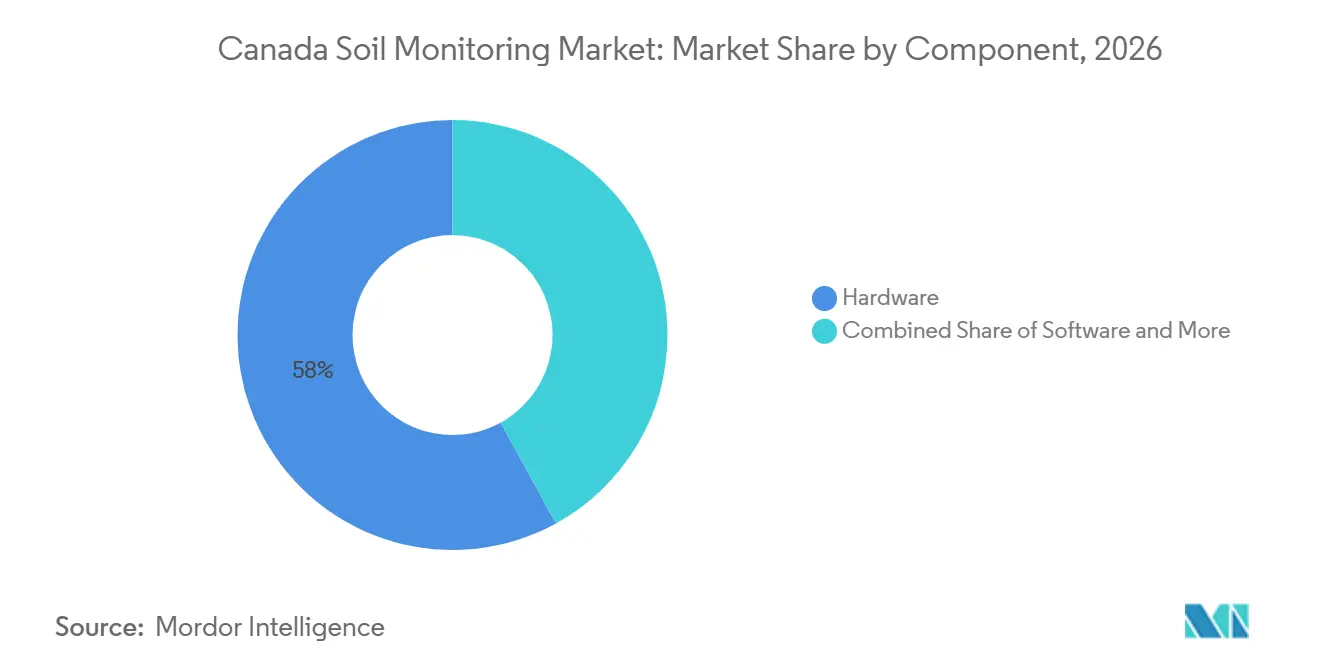
- Par composant, le matériel était le segment le plus important et détenait 58,0 % de la part du marché de la surveillance des sols au Canada en 2026, tandis que les services devraient croître à un CAGR de 16,3 % de 2027 à 2032.
- Par type de produit, les capteurs in situ étaient le segment le plus important et détenaient 46,0 % de la taille du marché de la surveillance des sols au Canada en 2026, tandis que les plateformes de télédétection devraient croître à un CAGR de 18,1 % de 2027 à 2032.
- Par technologie de connectivité, le sans-fil était le segment le plus important et détenait 70,0 % de la part de marché en 2026, et devrait également croître à un CAGR de 19,8 % de 2027 à 2032.
- Par application, le plein champ était le segment le plus important et détenait 63,0 % de la part de marché en 2026, tandis que la culture protégée devrait croître à un CAGR de 14,2 % de 2027 à 2032.
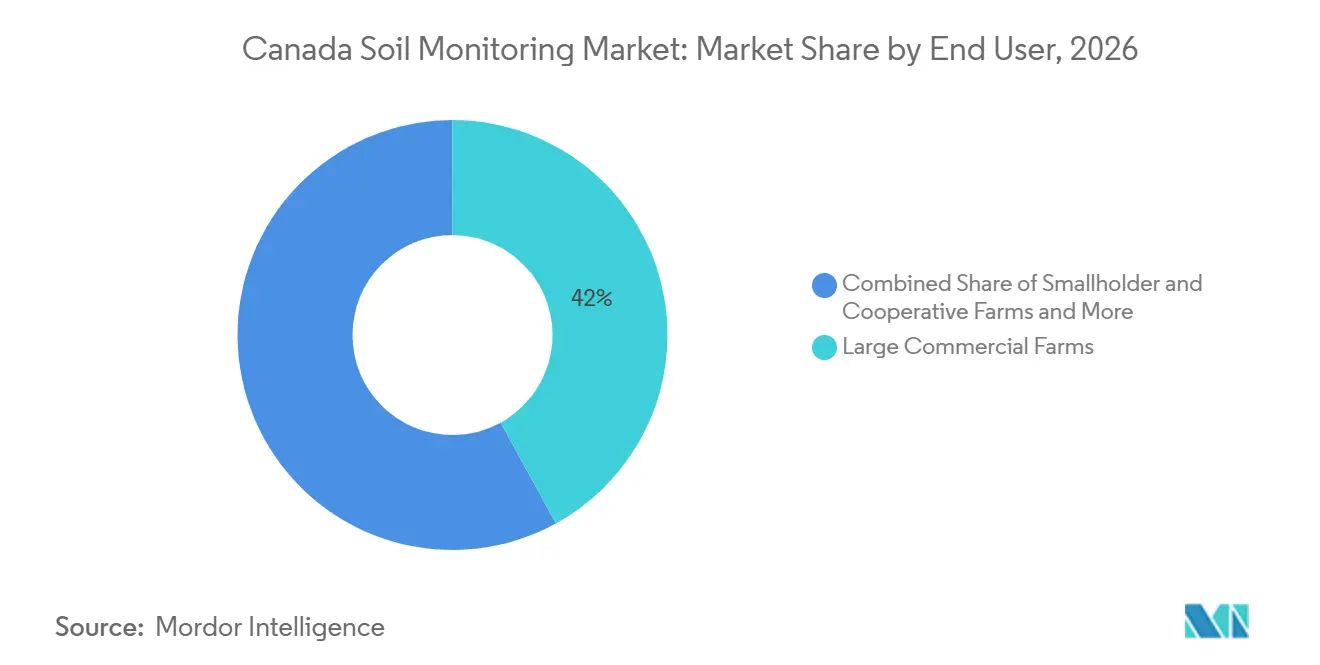
- Par utilisateur final, les grandes exploitations commerciales étaient le segment le plus important et détenaient 42,0 % de la part de marché en 2026, tandis que les instituts de recherche et les universités devraient croître à un CAGR de 14,6 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'agriculture de précision dans les exploitations commerciales | +2.2% | Ontario, provinces des Prairies, Colombie-Britannique | Moyen terme (2-4 ans) |
| Incitations à la durabilité et programmes de conservation des sols | +1.6% | National, gains précoces en Ontario et dans les provinces des Prairies | Court terme (≤ 2 ans) |
| Intégration avec les plateformes numériques de gestion agricole | +1.4% | Ontario, provinces des Prairies | Moyen terme (2-4 ans) |
| Demande liée au climat pour l'observation continue des sols | +1.5% | Provinces des Prairies, Colombie-Britannique, Ontario | Court terme (≤ 2 ans) |
| Standardisation nationale de la mesure de la santé des sols | +0.9% | National | Moyen terme (2-4 ans) |
| Demande en matière de mesure du carbone des sols et de surveillance, de déclaration et de vérification | +1.1% | Provinces des Prairies, Ontario, Québec | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'agriculture de précision dans les exploitations commerciales
Les grandes exploitations commerciales en Ontario et dans les provinces des Prairies intègrent de plus en plus les données sur les sols dans leurs décisions de gestion agricole, créant des opportunités pour des systèmes de surveillance multicouches combinant des capteurs de terrain, la cartographie des sols et l'analyse numérique. Une revue de portée publiée en mars 2026 dans Smart Agricultural Technology, intitulée Transformation numérique dans la production agricole canadienne : une revue de portée des technologies, des facteurs d'adoption et des obstacles systémiques,
a synthétisé 64 études canadiennes et internationales, comprenant 57 études techniques et 7 études axées sur les parties prenantes. La revue a identifié la détection des sols, la cartographie thématique des sols et l'analyse basée sur l'apprentissage automatique parmi les technologies clés étudiées pour la production de grandes cultures au Canada. Ces technologies ont démontré de solides performances prédictives dans des conditions localisées, notamment pour les propriétés des sols, l'humidité des sols et l'estimation des rendements. La base de données probantes était principalement axée sur la production d'oléagineux et de céréales, reflétant l'importance des systèmes de grandes cultures en Ontario et dans les provinces des Prairies. Le financement gouvernemental soutient également l'investissement dans l'agriculture de précision : le 28 février 2025, Agriculture et Agroalimentaire Canada a annoncé plus de 116 millions CAD (82 millions USD) de financement dans le cadre du Programme des technologies propres en agriculture pour 119 projets à l'échelle nationale, l'agriculture de précision figurant parmi les trois domaines prioritaires du programmeLe ministre MacAulay annonce plus de 116 millions de dollars pour aider les agriculteurs à adopter des technologies propres, canada.ca">[1]. Ce financement peut encourager l'adoption de technologies au niveau des exploitations.
Incitations à la durabilité et programmes de conservation des sols
Les programmes publics rendent la caractérisation des sols et le suivi des résultats plus pertinents pour les décisions d'investissement des exploitations. Selon les données du gouvernement du Canada, le Fonds d'action à la ferme pour le climat avait un financement total engagé de 704,1 millions CAD (498 millions USD) et soutenait des pratiques nécessitant des mesures de référence et une documentation de suiviLe ministre MacAulay annonce plus de 116 millions de dollars pour aider les agriculteurs à adopter des technologies propres, canada.ca">[2]. En septembre 2024, le Canada et l'Ontario ont alloué 14,6 millions CAD (10,3 millions USD) dans le cadre du Programme des paysages agricoles résilients pour des améliorations des terres agricoles liées aux résultats en matière de santé des sols. L'Ontario dispose également d'un engagement de programme quinquennal de 56,7 millions CAD (40,1 millions USD) dans le cadre de la même initiative. Ces programmes rendent les enregistrements basés sur des capteurs utiles pour les exploitations qui doivent démontrer leur activité de gestion des sols. Le marché de la surveillance des sols au Canada bénéficie ainsi d'un canal de demande qui va au-delà des achats directs d'équipements.
Intégration avec les plateformes numériques de gestion agricole
L'intégration des systèmes de surveillance des sols avec les plateformes numériques de gestion agricole accroît la valeur des technologies d'agriculture de précision au Canada. Les plateformes connectées permettent de consolider les données sur l'humidité des sols, la météo, l'évapotranspiration et les cultures dans une interface unique, favorisant des décisions plus éclairées en matière d'irrigation et de gestion des nutriments. Les développements récents de produits reflètent l'accent croissant mis sur les écosystèmes numériques interopérables qui éliminent le transfert manuel de données et améliorent l'efficacité opérationnelle. À mesure que les exploitations adoptent de plus en plus des technologies d'agriculture de précision connectées, la demande augmente pour des solutions de surveillance des sols qui s'intègrent de manière transparente aux systèmes d'irrigation et aux flux de travail agronomiques plus larges, soutenant la croissance du marché de la surveillance des sols au Canada.
Demande liée au climat pour l'observation continue des sols
L'évolution des conditions météorologiques accroît l'importance opérationnelle de la surveillance de l'humidité des sols dans les régions agricoles sujettes à la sécheresse au Canada. En 2025, les conditions de sécheresse se sont intensifiées dans plusieurs zones pendant la saison de croissance, bien que leur gravité ait varié géographiquement. Selon le Moniteur canadien de la sécheresse d'Agriculture et Agroalimentaire Canada, la sécheresse s'est étendue dans le nord de la Colombie-Britannique, le centre de la Saskatchewan, le centre du Manitoba et le nord-ouest de l'Ontario en mai 2025. En juin, les conditions sèches se sont propagées davantage à travers la Colombie-Britannique, les Prairies du Sud, le sud-est de l'Ontario et le Canada atlantique. En juillet, des précipitations exceptionnellement faibles avaient approfondi la sécheresse dans les Prairies du Nord et du Centre, tandis que des déficits persistants de précipitations se poursuivaient en Colombie-Britannique et que les conditions sèches s'étendaient dans le sud et l'est de l'Ontario. Le sud de l'Alberta et le sud-ouest de la Saskatchewan, cependant, ont reçu des précipitations supérieures à la normale et ont connu un certain soulagement. Au 30 septembre, environ 85 % de la superficie terrestre du Canada était classée comme anormalement sèche ou en sécheresse, dont environ 76 % de ses terres agricoles. Ces différences régionales soulignent l'importance du suivi des conditions d'humidité des sols plutôt que de se fier uniquement aux schémas historiques de précipitations. Les capteurs de sol à plusieurs profondeurs peuvent aider les producteurs à surveiller la disponibilité de l'humidité dans la zone racinaire et à prendre des décisions plus éclairées concernant la planification de l'irrigation, la gestion des cultures et les inspections des champs. Cela crée des opportunités pour des solutions de surveillance continue des sols dans les zones touchées par la sécheresse, notamment certaines parties de la Colombie-Britannique, des provinces des Prairies et de l'est de l'Ontario, où l'évolution des conditions d'humidité peut influencer la disponibilité en eau des cultures et la gestion des ressources au niveau des exploitations.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des réseaux de capteurs connectés | -1.3% | National, concentré parmi les petites exploitations et les exploitations coopératives | Court terme (≤ 2 ans) |
| Connectivité rurale fragmentée et couverture de service | -1.1% | Territoires du Nord, intérieur de la Colombie-Britannique, Saskatchewan et Manitoba ruraux | Moyen terme (2-4 ans) |
| Complexité de calibration spécifique aux sols et d'interopérabilité | -0.7% | National, amplifié dans les diverses zones pédologiques du Canada | Moyen terme (2-4 ans) |
| Retour sur investissement incertain pour les cultures à faible valeur | -0.6% | Provinces des Prairies, provinces de l'Atlantique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des réseaux de capteurs connectés
Un réseau de capteurs de sol connecté nécessite du matériel de nœud, des équipements de passerelle, des abonnements logiciels et des services d'installation. Ces coûts combinés sont difficiles à récupérer pour les petites exploitations en une seule saison de croissance. La charge financière augmente davantage lorsqu'une exploitation nécessite plusieurs capteurs pour capturer la variabilité à l'échelle du champ selon différents types de sols, topographies et microclimats. Bien que les programmes de soutien gouvernementaux, tels que les subventions et les aides, puissent compenser une partie des dépenses, les exigences complexes de candidature et les longs processus d'approbation découragent souvent les petits exploitants de les solliciter. Par conséquent, l'adoption est plus importante parmi les grandes exploitations commerciales qui peuvent répartir les coûts sur davantage d'hectares et absorber plus facilement l'investissement initial. Les petites exploitations, en revanche, manquent souvent des réserves de capital ou de l'accès au crédit nécessaires pour financer de tels déploiements. Cette barrière de coût limite l'adoption de la surveillance des sols parmi les petits exploitants et les utilisateurs coopératifs au Canada, ralentissant la diffusion plus large des pratiques d'agriculture de précision dans ces segments.
Connectivité rurale fragmentée et couverture de service
La surveillance connectée repose sur une transmission fiable des données des champs vers les systèmes de gestion agricole. Selon le rapport de l'Institut canadien des politiques agroalimentaires, le Fonds pour la large bande universelle du Canada s'est engagé à plus de 3,225 milliards CAD (2,3 milliards USD) pour connecter 98 % des Canadiens à l'internet haute vitesse d'ici 2026L'avenir est numérique : l'agriculture numérique et la politique agricole canadienne, capi-icpa.ca">[3]. Cependant, les zones agricoles éloignées peuvent encore connaître un déploiement d'infrastructure plus lent que l'objectif politique. Dans les endroits sans service cellulaire adéquat, les fournisseurs peuvent avoir besoin de déployer des options de réseau étendu à faible consommation (LPWAN) ou de liaison satellite. Ces alternatives augmentent le coût du système et la complexité technique pour les déploiements connectés. La couverture inégale continue de freiner le marché de la surveillance des sols au Canada dans les territoires du Nord, l'intérieur de la Colombie-Britannique, la Saskatchewan rurale et le Manitoba.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services soutiennent la valeur au-delà du matérielLe matériel détenait 58,0 % de la part du marché de la surveillance des sols au Canada en 2026, reflétant son rôle de fondement des systèmes de surveillance des sols. Le déploiement de capteurs, d'enregistreurs de données, de dispositifs de communication et d'infrastructures de terrain connexes est essentiel pour collecter des données précises sur les sols dans de grandes exploitations géographiquement dispersées. Les producteurs commerciaux nécessitent souvent plusieurs points de détection pour capturer la variabilité des champs, faisant du matériel le plus grand investissement initial dans la surveillance des sols. Les logiciels complètent ces systèmes en organisant, visualisant et intégrant les données de terrain dans des plateformes de gestion agricole plus larges.
Les services devraient croître à un CAGR de 16,3 % de 2027 à 2032, portés par une demande croissante d'installation, de calibration, de support technique, d'interprétation des données et de services de conseil agronomique. À mesure que la surveillance des sols s'intègre davantage dans les initiatives d'agriculture de précision et de durabilité, les agriculteurs s'appuient de plus en plus sur des prestataires de services spécialisés pour traduire les données des capteurs en décisions de gestion exploitables. Les exigences en matière de mesure du carbone et de rapports environnementaux soutiennent davantage la demande récurrente de services de surveillance et de vérification. L'expansion des projets d'agriculture intelligente, notamment la surveillance des serres basée sur des capteurs, contribue également à l'importance croissante des offres basées sur les services dans le marché de la surveillance des sols au Canada.

Par type de produit :
les capteurs in situ en tête, la télédétection s'accélèreLes capteurs in situ détenaient 46,0 % de la part du marché de la surveillance des sols au Canada en 2026, en faisant la plus grande catégorie de produits. Leur capacité à fournir des mesures continues en temps réel de l'humidité des sols, de la température et des conditions nutritives directement dans la zone racinaire soutient une gestion efficace de l'irrigation et des nutriments dans les systèmes de culture en plein champ et en culture protégée. Contrairement aux sondes portables et aux kits de test, qui nécessitent une intervention manuelle et un échantillonnage périodique, les capteurs in situ fonctionnent de manière autonome, réduisant les besoins en main-d'œuvre et permettant des réponses plus rapides aux changements des conditions du sol. Cette capacité est particulièrement pertinente dans les grandes exploitations agricoles où la collecte de données en temps opportun dans plusieurs zones de champ est critique. Leur utilisation établie dans l'agriculture de précision a renforcé leur position de technologie privilégiée pour la surveillance continue des champs. Les données collectées par les capteurs in situ sont de plus en plus intégrées aux logiciels de gestion agricole et aux plateformes d'internet des objets (IoT), permettant aux agriculteurs de prendre des décisions éclairées sur la planification de l'irrigation, l'application d'engrais et la gestion du stress des cultures. Les sondes portables et les kits de test continuent de répondre aux besoins de vérification ponctuelle et de validation sur le terrain, mais jouent un rôle plus limité dans les applications de surveillance à long terme.
Les plateformes de télédétection devraient croître à un CAGR de 18,1 % de 2027 à 2032, portées par la nécessité de surveiller de grandes zones agricoles plus efficacement. Les technologies basées sur les drones et les satellites permettent aux agriculteurs d'évaluer la variabilité des sols sur de vastes champs sans nécessiter un déploiement dense de capteurs en sol. Les initiatives de développement technologique font également progresser les capacités de surveillance souterraine. Par exemple, John Deere a inclus resonAg dans son programme de collaborateurs de démarrage 2026 pour explorer les technologies miniaturisées d'imagerie par résonance magnétique (IRM) pour la détection souterraine. Cette collaboration reflète l'innovation continue dans la technologie de surveillance des sols plutôt qu'un déploiement commercial confirmé au Canada. Ces développements pourraient élargir la gamme de solutions de surveillance disponibles pour les producteurs agricoles, soutenant la croissance potentielle de la télédétection et de la surveillance souterraine avancée aux côtés des systèmes in situ conventionnels dans le marché de la surveillance des sols au Canada.
Par technologie de connectivité :
le sans-fil étend sa dominationLes technologies sans fil détenaient une part de 70,0 % du marché de la surveillance des sols au Canada en 2026. Les exploitations privilégient les systèmes sans fil car l'infrastructure filaire est difficile à étendre sur de grands champs dispersés. Les réseaux étendus à faible consommation (LPWAN) et les liaisons satellites soutiennent les emplacements avec un accès filaire ou cellulaire limité. Les systèmes filaires restent utiles dans les serres permanentes et les environnements à atmosphère contrôlée. La connectivité sans fil devrait croître à un CAGR de 19,8 % de 2027 à 2032, soutenue par les systèmes d'internet des objets (IoT) hybrides satellite et les coûts matériels LPWAN réduits.
Les systèmes sans fil permettent un déploiement plus large de capteurs avec moins d'infrastructure physique que les configurations filaires. Leur faible consommation d'énergie et leur fonctionnement longue portée conviennent aux équipements agricoles distribués. En mars 2025, Terrestar Solutions et Monogoto ont annoncé un partenariat IoT hybride cellulaire-satellite pour le Canada. Le partenariat visait à soutenir la connectivité des appareils dans les zones éloignées sans couverture cellulaire. Les systèmes sans fil restent au cœur du marché de la surveillance des sols au Canada car ils s'alignent sur les réalités géographiques de l'agriculture canadienne, malgré le coût supplémentaire de la liaison satellite.
Par application :
l'échelle du plein champ rencontre la croissance de la culture protégéeLes applications en plein champ détenaient 63,0 % de la part du marché de la surveillance des sols au Canada en 2026, soutenues par la culture extensive de canola, de blé, d'orge et de soja dans les provinces des Prairies. Dans les systèmes de culture principalement pluviaux, notamment en Alberta, en Saskatchewan et au Manitoba, la surveillance de l'humidité des sols aide les agriculteurs à évaluer l'eau stockée dans le sol, à suivre la disponibilité de l'humidité pendant les stades critiques de croissance des cultures et à identifier le stress hydrique potentiel dans des conditions de précipitations variables. Ces mesures soutiennent les décisions liées aux semis, à l'application d'engrais et à d'autres pratiques de gestion des champs. Dans la production en plein champ irriguée, la surveillance des sols sert un objectif supplémentaire en aidant les agriculteurs à déterminer le calendrier d'irrigation et les besoins en application en fonction des conditions d'humidité dans la zone racinaire des cultures. Les grandes exploitations agricoles utilisent également les données sur les sols pour identifier la variabilité spatiale de l'humidité et des propriétés des sols, permettant une gestion plus ciblée des nutriments et des décisions de travail du sol sur de vastes zones cultivées. La nécessité de gérer la variabilité des sols, de répondre à l'évolution des schémas de précipitations et d'améliorer l'efficacité d'utilisation des intrants continue de soutenir la demande de technologies de surveillance des sols dans le secteur agricole en plein champ au Canada.
La culture protégée devrait croître à un CAGR de 14,2 % de 2027 à 2032, soutenue par l'utilisation croissante de technologies de surveillance de précision et de gestion automatisée dans la production en serre. Les cultures à haute valeur cultivées dans des environnements contrôlés nécessitent une surveillance étroite des conditions de croissance, notamment l'humidité de la zone racinaire, les concentrations de nutriments et la température du substrat, pour maintenir la productivité des cultures et l'efficacité des ressources. En janvier 2026, le gouvernement de la Colombie-Britannique a annoncé un projet de développement d'agriculture intelligente impliquant Windset Farms à Delta, soutenu par le Centre d'innovation en agrotechnologie de la Colombie-Britannique. L'initiative réunit l'Université Simon Fraser, Koidra, Vivent Biosignals et l'Université de Wageningen & Research pour développer un système basé sur des capteurs utilisant l'analyse de données et l'apprentissage automatique pour surveiller le stress des plantes et automatiser la gestion des serres, avec des applications dans le contrôle du climat, l'absorption des nutriments et la détection précoce des maladies dans les tomates hydroponiques. Bien que le projet n'établisse pas spécifiquement le déploiement de capteurs d'humidité des sols ou de conductivité électrique, il démontre un investissement croissant dans la surveillance et l'automatisation pilotées par des capteurs dans la culture protégée canadienne. Ces développements fournissent une indication plus large de l'adoption technologique dans la production en serre, soutenant la demande potentielle de solutions de surveillance intégrées dans le marché de la surveillance des sols au Canada.
Par utilisateur final :
les exploitations commerciales en tête, les instituts de recherche s'accélèrentLes grandes exploitations commerciales détenaient 42,0 % de la part du marché de la surveillance des sols au Canada en 2026, reflétant leur plus grande capacité à investir dans les technologies d'agriculture de précision. Ces exploitations peuvent répartir les coûts des capteurs, des logiciels, de l'installation et de la maintenance sur de vastes zones cultivées tout en utilisant les données sur les sols pour optimiser l'irrigation, la gestion des nutriments et les opérations sur le terrain. En comparaison, l'adoption parmi les petites exploitations et les exploitations coopératives reste plus limitée en raison des exigences d'investissement initial plus élevées et de la complexité de la gestion des systèmes de surveillance numérique.
Les instituts de recherche et les universités devraient croître à un CAGR de 14,6 % de 2027 à 2032, portés par l'investissement dans la science des sols, l'agriculture intelligente face au climat et la recherche en agriculture numérique. L'Université de la Saskatchewan entreprend des recherches qui impliquent directement la caractérisation et la surveillance des sols. En janvier 2025, l'université a annoncé deux projets de recherche sur le carbone des sols soutenus par le Fonds de développement agricole de la Saskatchewan. Le projet intitulé « Cartographie de la séquestration du carbone des sols dans les terres cultivées de la Saskatchewan » combine des échantillons de sols collectés sur le terrain, la télédétection et la cartographie prédictive pour mesurer les niveaux de carbone des sols et évaluer les changements associés à l'utilisation des terres et au climat. Une initiative connexe, Un avenir durable pour le Système d'information sur les sols de la Saskatchewan (SKSIS),
vise à enrichir le référentiel numérique de la province avec des données supplémentaires sur la santé et la composition des sols. Ces projets démontrent l'utilisation par les institutions de recherche de l'échantillonnage sur le terrain, de l'analyse des sols et de la cartographie numérique pour générer des informations plus détaillées sur les sols, soutenant la demande de services de surveillance des sols, de capacités analytiques et de technologies de recherche associées au Canada.
Analyse géographique
Les provinces des Prairies détenaient la plus grande part du marché de la surveillance des sols au Canada en 2026, portées par la culture extensive de céréales, d'oléagineux et d'autres grandes cultures du pays. Les grandes exploitations commerciales de la région s'appuient sur les technologies de surveillance des sols pour optimiser l'irrigation, la gestion des nutriments et les opérations sur le terrain sur de vastes zones cultivées. Les conditions de sécheresse fréquentes augmentent davantage la valeur des données en temps opportun sur l'humidité et la fertilité des sols, soutenant l'adoption de capteurs in situ et de technologies de surveillance à distance. L'Alberta, la Saskatchewan et le Manitoba représentent collectivement le cœur de la production agricole canadienne, la Saskatchewan seule représentant une part significative des terres agricoles cultivées totales du pays. L'échelle des opérations agricoles dans ces provinces crée une forte demande d'outils d'agriculture de précision, notamment des capteurs de sol, la surveillance par satellite et les plateformes d'analyse de données. Les programmes gouvernementaux soutenant l'agriculture durable et la conservation de l'eau dans la région ont également encouragé les agriculteurs à investir dans des solutions de surveillance des sols, renforçant davantage la position dominante des provinces des Prairies sur le marché.
L'Ontario continue de renforcer sa position grâce à des investissements dans l'agriculture durable, la production en serre et les initiatives de conservation des sols. En septembre 2025, les gouvernements du Canada et de l'Ontario ont alloué 14,6 millions CAD (10,3 millions USD) dans le cadre du Programme des paysages agricoles résilients pour soutenir des projets d'amélioration des terres agricoles, tandis que l'Ontario s'est engagé à 56,7 millions CAD (40,1 millions USD) sur cinq ans pour promouvoir la gestion durable des terres et les pratiques de santé des sols. Ces initiatives devraient encourager l'adoption de technologies de surveillance des sols pour la gestion des exploitations, les rapports et la gestion environnementale.
Le Québec génère une demande provenant de l'élevage laitier, des cultures spécialisées, de la gestion des nutriments et de la conformité à la qualité de l'eau. La Colombie-Britannique soutient le marché grâce à des vignobles, des vergers et des productions maraîchères à forte intensité d'irrigation, où la surveillance de la zone racinaire améliore l'efficacité de l'irrigation et la qualité des cultures. Une étude de sondage des sols par drone réalisée en 2026 dans un vignoble de Colombie-Britannique a démontré le potentiel de l'évaluation aérienne des sols pour la cartographie de précision des nutriments. Les provinces de l'Atlantique contribuent à la demande provenant de la production de pommes de terre et de cultures horticoles, où les sondes portables et les systèmes de surveillance in situ sont largement utilisés. Dans le reste du Canada, les technologies de surveillance par satellite élargissent l'accès à la surveillance des sols dans les régions agricoles éloignées et soutiennent une adoption plus large au-delà des principales provinces agricoles du pays.
Paysage concurrentiel
Le marché de la surveillance des sols au Canada était modérément concentré, les cinq premières entreprises détenant collectivement une part de marché modérée en 2026. Les principales entreprises comprennent METER Group, Inc., Pessl Instruments GmbH, CropX Technologies, Inc., Campbell Scientific, Inc. et Deere & Company. Le reste du marché est desservi par des acteurs dans le matériel de détection, les enregistreurs de données, les plateformes logicielles, les solutions de cartographie et les services agronomiques, ce qui limite le pouvoir de fixation des prix de toute entreprise individuelle. La concurrence est également façonnée par les différences dans les capacités des capteurs, les options de connectivité, les fonctionnalités de traitement des données et la capacité à intégrer les informations sur les sols avec des systèmes de gestion agricole plus larges.
Les acteurs se font concurrence par des améliorations de la technologie de détection, des capacités de mesure et de l'intégration des plateformes numériques. Le SOLYX 14 de METER Group utilise sa technologie brevetée Complex Dielectric through Intersections (CDX) pour mesurer la teneur volumétrique en eau, la température du sol et la conductivité électrique. Le capteur mesure la conductivité électrique en vrac et de l'eau des pores et est conçu pour fournir des mesures fiables de l'humidité des sols dans une large gamme de conditions de salinité et de température. Ses spécifications comprennent une plage de mesure de la teneur volumétrique en eau de 0,00 à 0,72 m³/m³ sous calibration de sol minéral et une plage de conductivité électrique en vrac de 0 à 20 dS/m. En novembre 2025, CropX Technologies et Reinke Manufacturing ont annoncé une intégration de plateforme élargie permettant aux données de sol, météo et agronomiques de CropX d'être affichées directement dans l'interface d'irrigation ReinCloud 3 de Reinke. L'intégration permet également aux données d'application d'irrigation de Reinke d'être accessibles dans CropX pour les calculs agronomiques et les rapports. Ces développements démontrent la différenciation des produits grâce à la détection multi-paramètres et à l'interopérabilité entre les plateformes de surveillance des sols et de gestion de l'irrigation, sans établir d'installations canadiennes spécifiques.
Les partenariats internationaux et les réseaux de distribution illustrent davantage le développement de solutions de surveillance connectées. En juillet 2026, Pessl Instruments et 1NCE ont annoncé le déploiement mondial des solutions de réseau météorologique METOS utilisant la connectivité 1NCE, connectant des stations météorologiques et des capteurs de terrain dans plus de 80 pays. L'annonce démontre la disponibilité internationale de la technologie de surveillance agricole connectée mais n'établit pas de ventes ou de déploiements canadiens. En mai 2026, Grodan et Priva ont annoncé l'intégration des données du capteur de zone racinaire GroSens dans la plateforme de gestion de serre Priva One, permettant aux agriculteurs d'accéder aux mesures de substrat aux côtés d'autres paramètres d'exploitation de serre. Il s'agit d'une intégration technologique mondiale plutôt que d'une preuve d'adoption par des opérateurs de serres canadiens. SoilOptix fournit une indication plus directe de la présence sur le marché canadien grâce à son réseau de fournisseurs de services et de sous-distributeurs répertoriés, qui comprend des représentants en Alberta, en Colombie-Britannique, au Manitoba et en Saskatchewan, ainsi que dans d'autres provinces. Sa technologie de cartographie des sols basée sur les rayons gamma génère des informations spatiales à haute résolution sur les propriétés des sols, soutenant la gestion des intrants à taux variable et l'analyse à l'échelle du champ. Dans l'ensemble, la concurrence sur le marché de la surveillance des sols au Canada implique de plus en plus la combinaison d'un matériel de mesure fiable avec l'analyse numérique, la connectivité des données et des services techniques accessibles localement.
Leaders du secteur de la surveillance des sols au Canada
-
Pessl Instruments GmbH
-
CropX Technologies, Inc.
-
Campbell Scientific, Inc. (Campbell Group, Inc.)
-
METER Group, Inc.
-
Deere & Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la surveillance des sols au Canada Entreprises couvertes dans ce rapport
- METER Group, Inc.
- Campbell Scientific, Inc. (Campbell Group, Inc.)
- Deere & Company
- Yara International ASA
- PTx Trimble LLC (AGCO Corporation)
- Topcon Positioning Systems, Inc. (Topcon Corporation)
- CropX Technologies, Inc.
- Pessl Instruments GmbH
- SENTEK PTY. LTD
- Delta-T Devices Ltd
- Soil Scout Oy
- Onset Computer Corporation (LI-COR, Inc.)
- Royal Eijkelkamp B.V.
- IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- SoilOptix Inc.
Développements industriels récents dans Marché de la surveillance des sols au Canada
- Janvier 2026 : Croptimistic Technology Inc. a lancé SWAT LABS, un laboratoire d'analyse des sols en interne au siège social de l'entreprise à Saskatoon, en Saskatchewan. Le laboratoire intègre l'échantillonnage des sols, les tests analytiques et les enregistrements numériques au sein de l'écosystème SWAT de l'entreprise et avait déjà traité des échantillons collectés pendant la saison d'automne 2025. L'installation soutient également le développement d'une bibliothèque de sols intégrée et la calibration de prototypes de capteurs en champ par rapport aux résultats conventionnels de laboratoire.
- Mars 2026 : Agriculture et Agroalimentaire Canada (AAC) a annoncé la Stratégie nationale de santé des sols agricoles en partenariat avec le Conseil de conservation des sols du Canada dans le cadre du projet de loi S-230. L'initiative comprend des consultations provinciales pour établir des cadres standardisés de surveillance, d'évaluation et de collecte de données sur la santé des sols à travers le Canada.
- Juillet 2025 : Miraterra Technologies Corporation a acquis les actifs de Trace Genomics, basée aux États-Unis, notamment sa propriété intellectuelle, ses produits commercialisés, ses outils analytiques et ses installations de laboratoire à Ames, Iowa. L'acquisition renforce les capacités de mesure des sols de Miraterra en incorporant l'analyse de l'ADN des sols et les tests biologiques dans sa plateforme technologique existante basée sur la spectroscopie. La transaction élargit les capacités techniques d'une entreprise canadienne de technologie des sols et soutient le développement de services intégrés de mesure des sols, des plantes et des aliments.
- Avril 2025 : Corvian Labs, anciennement Farmers Edge Laboratories, a conclu un partenariat avec Taurus Agricultural Marketing, nommant l'entreprise comme son représentant commercial exclusif au Canada. L'accord élargit l'accès aux services de tests de chimie des sols, d'analyse des tissus végétaux et de diagnostic de la santé des sols de Corvian grâce au réseau de détaillants agricoles, de consultants et d'agriculteurs de Taurus. Le partenariat vise à améliorer la disponibilité de l'analyse des sols en laboratoire et à fournir aux clients agronomiques des données supplémentaires pour les décisions de fertilité et de gestion des sols.
Portée du rapport sur le marché de la surveillance des sols au Canada
Le marché de la surveillance des sols désigne le segment du marché qui se concentre sur l'utilisation de la technologie pour surveiller les conditions des sols, ce qui est crucial pour l'agriculture et la gestion environnementale. Il englobe divers composants et est porté par le besoin de données en temps réel sur les paramètres des sols tels que l'humidité, la température et la teneur en nutriments.
Le rapport sur le marché de la surveillance des sols au Canada est segmenté par composant (matériel, logiciels et services), par type de produit (capteurs in situ, plateformes de télédétection et sondes portables et kits de test), par technologie de connectivité (filaire et sans fil), par application (plein champ, culture protégée et foresterie) et par utilisateur final (grandes exploitations commerciales, petites exploitations et exploitations coopératives, instituts de recherche et universités, et gouvernement et ONG). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Foresterie |
| Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives |
| Instituts de recherche et universités |
| Gouvernement et ONG |
| Par composant | Matériel |
| Logiciels | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil (LPWAN, cellulaire, satellite) | |
| Par application | Plein champ |
| Culture protégée | |
| Foresterie | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives | |
| Instituts de recherche et universités | |
| Gouvernement et ONG |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la surveillance des sols au Canada ?
Le marché de la surveillance des sols au Canada était évalué à 36,10 millions USD en 2026 et à 40,01 millions USD en 2027, et devrait atteindre 66,87 millions USD d'ici 2032, avec un CAGR de 10,82 % de 2027 à 2032.
Qu'est-ce qui stimule l'adoption de la surveillance des sols au Canada ?
L'agriculture de précision, les programmes climatiques et de conservation des sols, les plateformes agricoles connectées et les exigences de surveillance du carbone des sols soutiennent l'adoption. Ces facteurs relient les outils de mesure à la gestion des champs, aux rapports et aux besoins de vérification.
Quel type de produit a dominé le marché de la surveillance des sols au Canada en 2026 ?
Les capteurs in situ ont dominé les types de produits avec une part de 46,0 % en 2026. Les plateformes de télédétection devraient croître à un CAGR de 18,1 % de 2027 à 2032.
Quelle technologie de connectivité connaît la croissance la plus rapide sur le marché ?
La connectivité sans fil devrait croître à un CAGR de 19,8 % de 2027 à 2032. Les systèmes IoT hybrides LPWAN et satellite soutiennent la surveillance connectée dans les emplacements agricoles dispersés.