
Größe und Marktanteil des kanadischen Bodenüberwachungsmarktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 36.10 Millionen US-Dollar |
| Marktgröße (2027) | 40.01 Millionen US-Dollar |
| Marktgröße (2032) | 66.87 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.82 % |
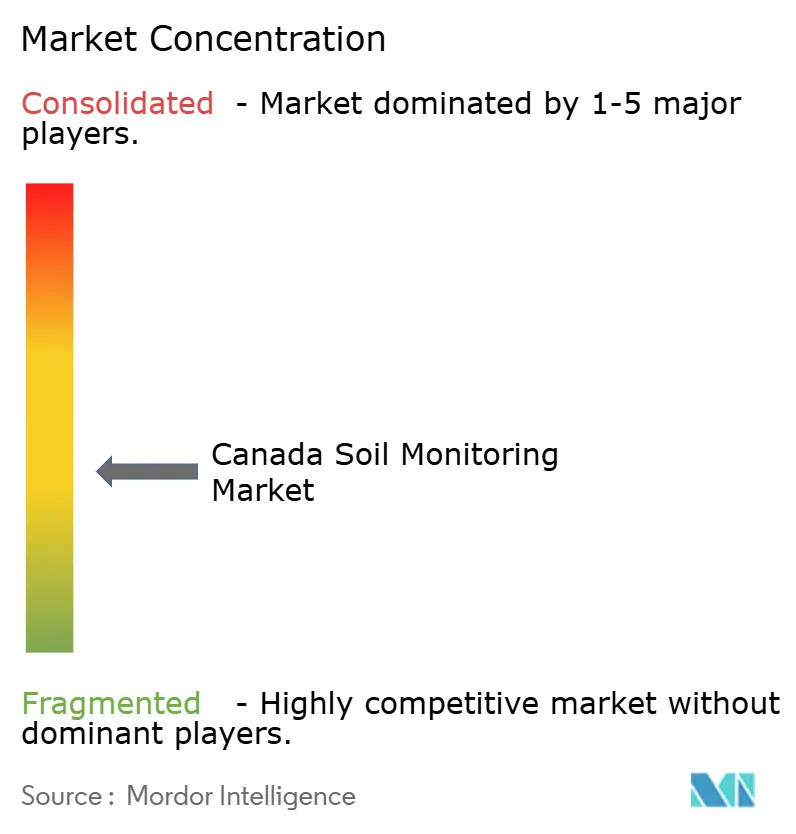
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Bodenüberwachungsmarktes von Mordor Intelligence
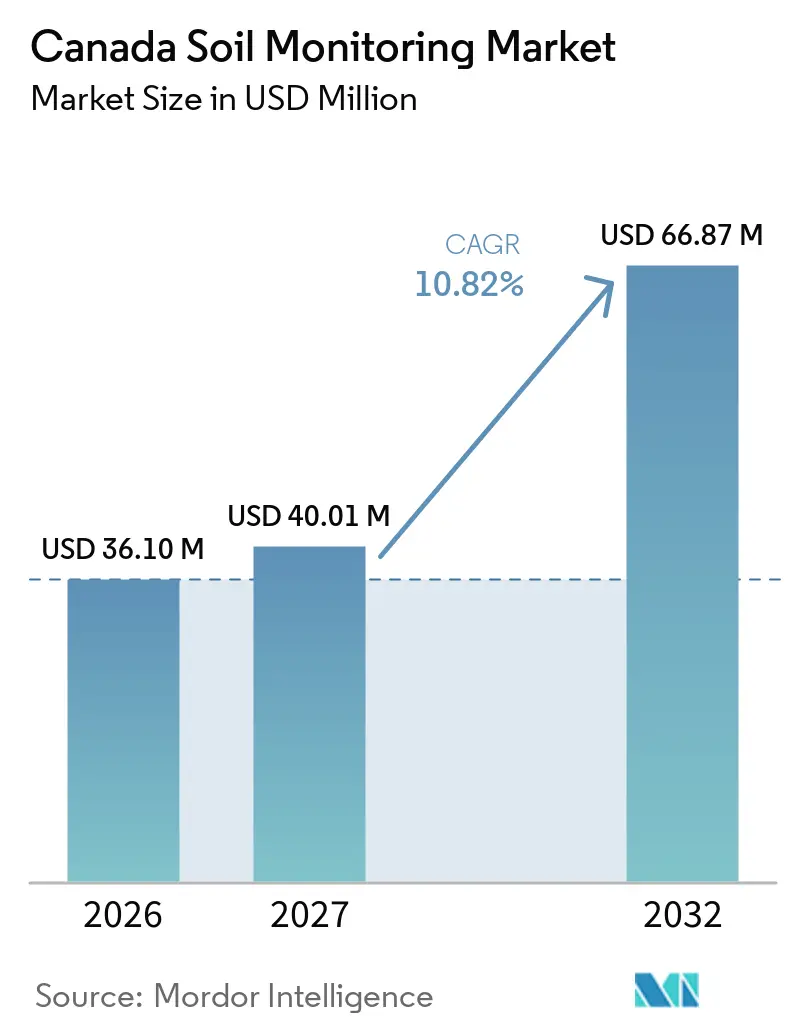
Der kanadische Bodenüberwachungsmarkt wurde im Jahr 2026 auf 36,10 Millionen USD und im Jahr 2027 auf 40,01 Millionen USD bewertet und wird voraussichtlich bis 2032 einen Wert von 66,87 Millionen USD erreichen, mit einer CAGR von 10,82 % von 2027 bis 2032. Der Markt wird durch kommerzielle Betriebe gestützt, die Bodendaten in betriebliche Entscheidungen einbeziehen, was eine präzisere Betriebsmittelsteuerung und eine effizientere Ressourcennutzung auf großen landwirtschaftlichen Flächen ermöglicht. Bundesweite Klima- und Bodenschutzprogramme, einschließlich Initiativen zur Förderung nachhaltiger landwirtschaftlicher Praktiken, bieten finanzielle Anreize für die Einführung verbesserter Bodenbewirtschaftungstechniken und können Investitionen in Überwachungstechnologien fördern. Die Einführung hängt jedoch auch von der Rentabilität der Betriebe, den verfügbaren Fördermitteln und der Investitionsbereitschaft der Landwirte in Messtechnik ab. Provinzielle Initiativen zur Bodengesundheit fördern darüber hinaus das Bewusstsein für Bodenzustände und regen den Einsatz von Überwachungsinstrumenten zur Beurteilung von Bodeneigenschaften und Bewirtschaftungsergebnissen an. Technologieanbieter bieten zudem vernetzte Überwachungslösungen neben eigenständigen Geräten an. So stellt CropX Technologies, Inc. beispielsweise Bodensensoren bereit, die in eine digitale agronomische Plattform integriert sind, während Sentera landwirtschaftliche Datenanalysen und Betriebsmanagementsysteme anbietet, die Bodenüberwachungsabläufe ergänzen können. Diese Angebote verdeutlichen die Verfügbarkeit vernetzter Datendienste, obwohl die Einführung je nach Betrieb und Technologieanbieter variiert. Hohe Gerätekosten, ungleichmäßige Konnektivität im ländlichen Raum und Kalibrierungsanforderungen schränken die Einführung bei kleineren Betrieben weiterhin ein, während das Fehlen standardisierter Datenformate über Plattformen hinweg eine Herausforderung für die Interoperabilität und das breitere Marktwachstum darstellt.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente war Hardware das größte Segment und hielt im Jahr 2026 einen Anteil von 58,0 % am kanadischen Bodenüberwachungsmarkt, während Dienstleistungen von 2027 bis 2032 voraussichtlich mit einer CAGR von 16,3 % wachsen werden.
- Nach Produkttyp waren In-situ-Sensoren das größte Segment und hielten im Jahr 2026 einen Anteil von 46,0 % am kanadischen Bodenüberwachungsmarkt, während Fernerkundungsplattformen von 2027 bis 2032 voraussichtlich mit einer CAGR von 18,1 % wachsen werden.
- Nach Konnektivitätstechnologie war Kabellos das größte Segment und hielt im Jahr 2026 einen Marktanteil von 70,0 %, während es von 2027 bis 2032 ebenfalls mit einer CAGR von 19,8 % wachsen soll.
- Nach Anwendung war Freilandanbau das größte Segment und hielt im Jahr 2026 einen Marktanteil von 63,0 %, während geschützter Anbau von 2027 bis 2032 voraussichtlich mit einer CAGR von 14,2 % wachsen wird.
- Nach Endnutzer waren große kommerzielle Betriebe das größte Segment und hielten im Jahr 2026 einen Marktanteil von 42,0 %, während Forschungseinrichtungen und Universitäten von 2027 bis 2032 voraussichtlich mit einer CAGR von 14,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Präzisionslandwirtschaft in kommerziellen Betrieben | +2.2% | Ontario, Prärieprovinzen, Britisch-Kolumbien | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsanreize und Bodenschutzprogramme | +1.6% | National, frühe Gewinne in Ontario und den Prärieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Integration in digitale Betriebsmanagementsysteme | +1.4% | Ontario, Prärieprovinzen | Mittelfristig (2–4 Jahre) |
| Klimabedingter Bedarf an kontinuierlicher Bodenbeobachtung | +1.5% | Prärieprovinzen, Britisch-Kolumbien, Ontario | Kurzfristig (≤ 2 Jahre) |
| Nationale Standardisierung der Bodengesundheitsmessung | +0.9% | National | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Bodenkohlenstoffmessung sowie Überwachung, Berichterstattung und Verifizierung | +1.1% | Prärieprovinzen, Ontario, Quebec | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Präzisionslandwirtschaft in kommerziellen Betrieben
Große kommerzielle Betriebe in Ontario und den Prärieprovinzen beziehen Bodendaten zunehmend in Betriebsführungsentscheidungen ein, was Möglichkeiten für mehrschichtige Überwachungssysteme schafft, die Feldsensoren, Bodenkartierung und digitale Analytik kombinieren. Eine im März 2026 in Smart Agricultural Technology veröffentlichte Scoping-Übersicht mit dem Titel Digitale Transformation in der kanadischen Pflanzenproduktion: Eine Scoping-Übersicht zu Technologien, Einführungstreibern und systemischen Barrieren
fasste 64 kanadische und internationale Studien zusammen, bestehend aus 57 technischen Studien und 7 stakeholderorientierten Studien. Die Übersicht identifizierte Bodensensorik, thematische Bodenkartierung und auf maschinellem Lernen basierende Analytik als Schlüsseltechnologien, die für die kanadische Feldkulturerzeugung untersucht wurden. Diese Technologien zeigten unter lokalisierten Bedingungen eine starke Vorhersageleistung, insbesondere für Bodeneigenschaften, Bodenfeuchte und Ertragsschätzung. Die Evidenzbasis konzentrierte sich überwiegend auf die Ölsaaten- und Getreideproduktion, was die Bedeutung von Feldkultursystemen in Ontario und den Prärieprovinzen widerspiegelt. Staatliche Förderung unterstützt ebenfalls Investitionen in die Präzisionslandwirtschaft: Am 28. Februar 2025 kündigte Agriculture and Agri-Food Canada mehr als 116 Millionen CAD (82 Millionen USD) an Fördermitteln aus dem Agricultural Clean Technology Program für 119 Projekte im ganzen Land an, wobei die Präzisionslandwirtschaft zu den drei Prioritätsbereichen des Programms gehörtMinister MacAulay kündigt über 116 Millionen Dollar an, um Landwirten bei der Einführung sauberer Technologien zu helfen, canada.ca">[1]. Diese Förderung kann die Einführung von Technologien auf Betriebsebene begünstigen.
Nachhaltigkeitsanreize und Bodenschutzprogramme
Öffentliche Programme machen die Bodencharakterisierung und die Ergebnisdokumentation für betriebliche Investitionsentscheidungen relevanter. Laut Daten der Regierung von Kanada verfügte der On-Farm Climate Action Fund über ein gesamtes zugesagtes Fördervolumen von 704,1 Millionen CAD (498 Millionen USD) und unterstützte Praktiken, die Basismessungen und Folgedokumentation erfordernMinister MacAulay kündigt über 116 Millionen Dollar an, um Landwirten bei der Einführung sauberer Technologien zu helfen, canada.ca">[2]. Im September 2024 stellten Kanada und Ontario im Rahmen des Resilient Agricultural Landscape Program 14,6 Millionen CAD (10,3 Millionen USD) für Verbesserungen landwirtschaftlicher Nutzflächen bereit, die mit Bodengesundheitsergebnissen verknüpft sind. Ontario hat im Rahmen derselben Initiative auch eine Fünfjahresverpflichtung von 56,7 Millionen CAD (40,1 Millionen USD) übernommen. Diese Programme machen sensorbasierte Aufzeichnungen für Betriebe nützlich, die Bodenmanagementaktivitäten nachweisen müssen. Der kanadische Bodenüberwachungsmarkt gewinnt dadurch einen Nachfragekanal, der über direkte Gerätekäufe hinausgeht.
Integration in digitale Betriebsmanagementsysteme
Die Integration von Bodenüberwachungssystemen in digitale Betriebsmanagementsysteme steigert den Wert von Präzisionslandwirtschaftstechnologien in Kanada. Vernetzte Plattformen ermöglichen die Konsolidierung von Bodenfeuchte-, Wetter-, Evapotranspirations- und Kulturdaten in einer einzigen Oberfläche, was fundiertere Entscheidungen zur Bewässerungs- und Nährstoffsteuerung unterstützt. Jüngste Produktentwicklungen spiegeln die wachsende Bedeutung interoperabler digitaler Ökosysteme wider, die manuelle Datenübertragungen überflüssig machen und die betriebliche Effizienz verbessern. Da Betriebe zunehmend vernetzte Präzisionslandwirtschaftstechnologien einsetzen, steigt die Nachfrage nach Bodenüberwachungslösungen, die sich nahtlos in Bewässerungssysteme und umfassendere agronomische Arbeitsabläufe integrieren lassen, was das Wachstum des kanadischen Bodenüberwachungsmarktes unterstützt.
Klimabedingter Bedarf an kontinuierlicher Bodenbeobachtung
Veränderte Wetterbedingungen erhöhen die betriebliche Bedeutung der Bodenfeuchteüberwachung in den dürregefährdeten Agrarregionen Kanadas. Im Jahr 2025 verschärften sich die Dürrebedingungen in mehreren Gebieten während der Vegetationsperiode, obwohl ihre Schwere geografisch variierte. Laut dem Canadian Drought Monitor von Agriculture and Agri-Food Canada weitete sich die Dürre im Mai 2025 in Nordbritisch-Kolumbien, Zentralsaskatchewan, Zentralmanitoba und Nordwestontario aus. Im Juni breiteten sich trockene Bedingungen weiter über Britisch-Kolumbien, die südlichen Prärieprovinzen, Südostontario und die atlantischen Provinzen aus. Bis Juli hatte außergewöhnlich geringer Niederschlag die Dürre in den nördlichen und zentralen Prärieprovinzen vertieft, während anhaltende Niederschlagsdefizite in Britisch-Kolumbien fortbestanden und sich trockene Bedingungen über Süd- und Ostontario ausbreiteten. Südalbert und Südwestsaskatchewan erhielten jedoch überdurchschnittliche Niederschläge und erlebten eine gewisse Erholung. Bis zum 30. September wurden etwa 85 % der Landfläche Kanadas als ungewöhnlich trocken oder in Dürre eingestuft, darunter rund 76 % der landwirtschaftlichen Nutzfläche. Diese regionalen Unterschiede unterstreichen die Bedeutung der Verfolgung von Bodenfeuchtebedingungen anstelle der ausschließlichen Abhängigkeit von historischen Niederschlagsmustern. Mehrtiefen-Bodensensoren können Erzeugern helfen, die Feuchtigkeitsverfügbarkeit in der Wurzelzone zu überwachen und fundiertere Entscheidungen über Bewässerungsplanung, Kulturpflanzenmanagement und Feldbegehungen zu treffen. Dies schafft Möglichkeiten für kontinuierliche Bodenüberwachungslösungen in von Dürre betroffenen Gebieten, insbesondere in Teilen von Britisch-Kolumbien, den Prärieprovinzen und Ostontario, wo veränderte Feuchtebedingungen die Wasserverfügbarkeit für Kulturen und das betriebliche Ressourcenmanagement beeinflussen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für vernetzte Sensornetzwerke | -1.3% | National, konzentriert auf Kleinbetriebe und Genossenschaften | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte ländliche Konnektivität und Versorgungsabdeckung | -1.1% | Nördliche Territorien, Innenland Britisch-Kolumbien, ländliches Saskatchewan und Manitoba | Mittelfristig (2–4 Jahre) |
| Bodenspezifische Kalibrierungs- und Interoperabilitätskomplexität | -0.7% | National, verstärkt in Kanadas vielfältigen Bodenzonen | Mittelfristig (2–4 Jahre) |
| Unklarer Return on Investment bei Niedrigwertkulturen | -0.6% | Prärieprovinzen, atlantische Provinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für vernetzte Sensornetzwerke
Ein vernetztes Bodensensornetzwerk erfordert Knotengeräte, Gateway-Ausrüstung, Softwareabonnements und Installationsdienstleistungen. Diese kombinierten Kosten sind für kleinere Betriebe innerhalb einer einzigen Vegetationsperiode schwer zu amortisieren. Die finanzielle Belastung steigt weiter, wenn ein Betrieb mehrere Sensoren benötigt, um die Feldvariabilität über verschiedene Bodentypen, Topografien und Mikroklimata hinweg zu erfassen. Während staatliche Förderprogramme wie Zuschüsse und Subventionen einen Teil der Kosten ausgleichen können, schrecken komplexe Antragsanforderungen und langwierige Genehmigungsverfahren kleine Betreiber häufig davon ab, diese in Anspruch zu nehmen. Folglich ist die Einführung bei großen kommerziellen Betrieben stärker ausgeprägt, die Kosten auf mehr Hektar verteilen und die Anfangsinvestition leichter absorbieren können. Kleinere Betriebe hingegen verfügen häufig nicht über die notwendigen Kapitalreserven oder den Kreditzugang, um solche Installationen zu finanzieren. Diese Kostenbarriere schränkt die Einführung von Bodenüberwachung bei Kleinbetrieben und Genossenschaftsnutzern in Kanada ein und verlangsamt die breitere Diffusion von Präzisionslandwirtschaftspraktiken in diesen Segmenten.
Fragmentierte ländliche Konnektivität und Versorgungsabdeckung
Vernetzte Überwachung setzt eine zuverlässige Datenübertragung von den Feldern zu den Betriebsmanagementsystemen voraus. Laut dem Bericht des Canadian Agri-Food Policy Institute hat Kanadas Universal Broadband Fund mehr als 3,225 Milliarden CAD (2,3 Milliarden USD) zugesagt, um bis 2026 98 % der Kanadier mit Hochgeschwindigkeitsinternet zu versorgenDie Zukunft ist digital: Digitale Landwirtschaft und kanadische Agrarpolitik, capi-icpa.ca">[3]. Abgelegene Agrargebiete könnten jedoch weiterhin einen langsameren Infrastrukturausbau als das politische Ziel erfahren. An Standorten ohne ausreichende Mobilfunkversorgung müssen Anbieter möglicherweise Niederleistungs-Weitverkehrsnetz (LPWAN)- oder Satelliten-Backhaul-Optionen einsetzen. Diese Alternativen erhöhen die Systemkosten und die technische Komplexität für vernetzte Installationen. Eine ungleichmäßige Abdeckung schränkt den kanadischen Bodenüberwachungsmarkt weiterhin in den nördlichen Territorien, im Innenland Britisch-Kolumbiens, im ländlichen Saskatchewan und in Manitoba ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
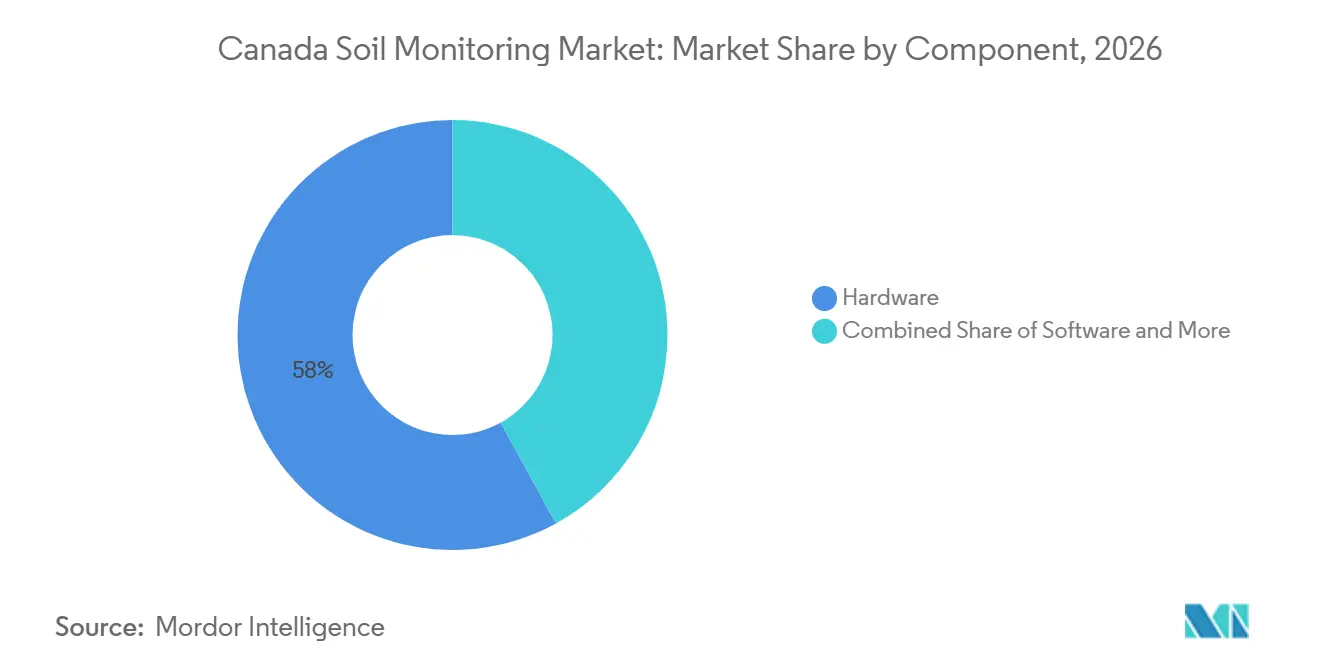
Dienstleistungen schaffen Mehrwert über Hardware hinausHardware hielt im Jahr 2026 einen Anteil von 58,0 % am kanadischen Bodenüberwachungsmarkt, was ihre Rolle als Grundlage von Bodenüberwachungssystemen widerspiegelt. Der Einsatz von Sensoren, Datenloggern, Kommunikationsgeräten und zugehöriger Feldinfrastruktur ist für die Erfassung genauer Bodendaten auf großen und geografisch verteilten Betrieben unerlässlich. Kommerzielle Erzeuger benötigen häufig mehrere Messpunkte, um die Feldvariabilität zu erfassen, was Hardware zur größten Anfangsinvestition in der Bodenüberwachung macht. Software ergänzt diese Systeme, indem sie Felddaten organisiert, visualisiert und in umfassendere Betriebsmanagementsysteme integriert.
Dienstleistungen werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 16,3 % wachsen, angetrieben durch die steigende Nachfrage nach Installations-, Kalibrierungs-, technischen Support-, Dateninterpretations- und agronomischen Beratungsdienstleistungen. Da die Bodenüberwachung stärker in Präzisionslandwirtschaft und Nachhaltigkeitsinitiativen integriert wird, verlassen sich Landwirte zunehmend auf spezialisierte Dienstleister, um Sensordaten in umsetzbare Bewirtschaftungsentscheidungen umzuwandeln. Anforderungen an die Kohlenstoffmessung und Umweltberichterstattung unterstützen darüber hinaus die wiederkehrende Nachfrage nach Überwachungs- und Verifizierungsdienstleistungen. Die Ausweitung von Smart-Farming-Projekten, einschließlich sensorbasierter Gewächshausüberwachung, trägt ebenfalls zur wachsenden Bedeutung dienstleistungsbasierter Angebote im kanadischen Bodenüberwachungsmarkt bei.

Nach Produkttyp:
In-situ-Sensoren führend, Fernerkundung beschleunigt sichIn-situ-Sensoren hielten im Jahr 2026 einen Anteil von 46,0 % am kanadischen Bodenüberwachungsmarkt und waren damit die größte Produktkategorie. Ihre Fähigkeit, kontinuierliche Echtzeitmessungen von Bodenfeuchte, Temperatur und Nährstoffbedingungen direkt in der Wurzelzone bereitzustellen, unterstützt eine effiziente Bewässerungs- und Nährstoffsteuerung in Freiland- und Schutzanbausystemen. Im Gegensatz zu tragbaren Sonden und Testkits, die manuelle Eingriffe und periodische Probenahmen erfordern, arbeiten In-situ-Sensoren autonom, reduzieren den Arbeitsaufwand und ermöglichen schnellere Reaktionen auf veränderte Bodenbedingungen. Diese Fähigkeit ist besonders relevant bei großflächigen landwirtschaftlichen Betrieben, bei denen eine zeitnahe Datenerfassung über mehrere Feldzonen hinweg entscheidend ist. Ihr etablierter Einsatz in der Präzisionslandwirtschaft hat ihre Position als bevorzugte Technologie für die kontinuierliche Feldüberwachung gefestigt. Von In-situ-Sensoren erfasste Daten werden zunehmend in Betriebsmanagementsoftware und IoT-Plattformen integriert, sodass Landwirte fundierte Entscheidungen über Bewässerungsplanung, Düngereinsatz und Kulturpflanzenstressmanagement treffen können. Tragbare Sonden und Testkits dienen weiterhin der Stichprobenkontrolle und Feldvalidierung, spielen jedoch eine begrenztere Rolle bei langfristigen Überwachungsanwendungen.
Fernerkundungsplattformen werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 18,1 % wachsen, angetrieben durch den Bedarf, große Agrarflächen effizienter zu überwachen. Drohnen- und satellitengestützte Technologien ermöglichen es Landwirten, die Bodenvariabilität auf ausgedehnten Feldern zu beurteilen, ohne eine dichte Bodensensorinstallation zu benötigen. Technologieentwicklungsinitiativen treiben auch die Untergrundüberwachungsfähigkeiten voran. So nahm John Deere beispielsweise resonAg in sein 2026 Startup Collaborator Program auf, um miniaturisierte Magnetresonanzbildgebungs (MRT)-basierte Technologien für die Untergrunderkundung zu erforschen. Diese Zusammenarbeit spiegelt laufende Innovationen in der Bodenüberwachungstechnologie wider und stellt keine bestätigte kommerzielle Einführung in Kanada dar. Solche Entwicklungen könnten das Spektrum der für landwirtschaftliche Erzeuger verfügbaren Überwachungslösungen erweitern und das potenzielle Wachstum von Fernerkundung und fortschrittlicher Untergrundüberwachung neben konventionellen In-situ-Systemen im kanadischen Bodenüberwachungsmarkt unterstützen.
Nach Konnektivitätstechnologie:
Kabellos festigt seine DominanzKabellostechnologien hielten im Jahr 2026 einen Anteil von 70,0 % am kanadischen Bodenüberwachungsmarkt. Betriebe bevorzugen kabellose Systeme, da kabelgebundene Infrastruktur auf großen und verteilten Feldern schwer auszubauen ist. Niederleistungs-Weitverkehrsnetze (LPWANs) und Satellitenverbindungen unterstützen Standorte mit begrenztem kabelgebundenem oder mobilem Zugang. Kabelgebundene Systeme bleiben in dauerhaften Gewächshaus- und kontrollierten Umgebungseinstellungen nützlich. Kabellose Konnektivität wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 19,8 % wachsen, unterstützt durch satellitenhybride Internet-der-Dinge (IoT)-Systeme und niedrigere LPWAN-Hardwarekosten.
Kabellose Systeme ermöglichen eine breitere Sensorinstallation mit weniger physischer Infrastruktur als kabelgebundene Konfigurationen. Ihr geringer Stromverbrauch und ihr Langstreckenbetrieb eignen sich für verteilte Betriebsausrüstung. Im März 2025 kündigten Terrestar Solutions und Monogoto eine zellular-satellitenhybride IoT-Partnerschaft für Kanada an. Die Partnerschaft zielte darauf ab, die Gerätekonnektivität in abgelegenen Gebieten ohne Mobilfunkabdeckung zu unterstützen. Kabellose Systeme bleiben zentral für den kanadischen Bodenüberwachungsmarkt, da sie mit den geografischen Gegebenheiten der kanadischen Landwirtschaft übereinstimmen, trotz der zusätzlichen Kosten für Satelliten-Backhaul.
Nach Anwendung:
Freilandmaßstab trifft auf Wachstum im geschützten AnbauFreilandanwendungen hielten im Jahr 2026 einen Anteil von 63,0 % am kanadischen Bodenüberwachungsmarkt, unterstützt durch den umfangreichen Anbau von Raps, Weizen, Gerste und Sojabohnen in den Prärieprovinzen. In überwiegend regengespeisten Anbausystemen, insbesondere in Alberta, Saskatchewan und Manitoba, hilft die Bodenfeuchteüberwachung Landwirten, gespeichertes Bodenwasser zu beurteilen, die Feuchtigkeitsverfügbarkeit während kritischer Kulturwachstumsphasen zu verfolgen und potenzielle Wasserstresssituationen bei variablen Niederschlagsbedingungen zu identifizieren. Diese Messungen unterstützen Entscheidungen im Zusammenhang mit Aussaat, Düngereinsatz und anderen Feldbewirtschaftungspraktiken. Bei bewässertem Freilandanbau dient die Bodenüberwachung einem zusätzlichen Zweck, indem sie Landwirten hilft, Bewässerungszeitpunkt und -bedarf anhand der Feuchtebedingungen in der Kulturpflanzenwurzelzone zu bestimmen. Großflächige Betriebe nutzen Bodendaten auch zur Identifizierung räumlicher Variabilität in Feuchte und Bodeneigenschaften, was eine gezieltere Nährstoffsteuerung und Bodenbearbeitungsentscheidungen auf ausgedehnten Anbauflächen ermöglicht. Der Bedarf, Bodenvariabilität zu bewältigen, auf veränderte Niederschlagsmuster zu reagieren und die Betriebsmitteleffizienz zu verbessern, unterstützt weiterhin die Nachfrage nach Bodenüberwachungstechnologien im kanadischen Freilandsektor.
Geschützter Anbau wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 14,2 % wachsen, unterstützt durch den zunehmenden Einsatz von Präzisionsüberwachungs- und automatisierten Managementtechnologien in der Gewächshausproduktion. Hochwertige Kulturen, die in kontrollierten Umgebungen angebaut werden, erfordern eine enge Überwachung der Wachstumsbedingungen, einschließlich Wurzelzonenfeuchte, Nährstoffkonzentrationen und Substrattemperatur, um Kulturproduktivität und Ressourceneffizienz aufrechtzuerhalten. Im Januar 2026 kündigte die Regierung von Britisch-Kolumbien ein Smart-Farming-Entwicklungsprojekt mit Windset Farms in Delta an, unterstützt vom B.C. Centre for Agritech Innovation. Die Initiative bringt die Simon Fraser University, Koidra, Vivent Biosignals und die Wageningen University & Research zusammen, um ein sensorbasiertes System zu entwickeln, das Datenanalytik und maschinelles Lernen nutzt, um Pflanzenstress zu überwachen und das Gewächshausmanagement zu automatisieren, mit Anwendungen in Klimasteuerung, Nährstoffaufnahme und Früherkennungssystemen für Krankheiten in hydroponischen Tomaten. Obwohl das Projekt nicht ausdrücklich den Einsatz von Bodenfeuchte- oder elektrischer Leitfähigkeitssensoren vorsieht, zeigt es wachsende Investitionen in sensorgesteuerte Überwachung und Automatisierung im kanadischen Schutzanbau. Diese Entwicklungen liefern einen breiteren Hinweis auf die Technologieeinführung in der Gewächshausproduktion und unterstützen die potenzielle Nachfrage nach integrierten Überwachungslösungen im kanadischen Bodenüberwachungsmarkt.
Nach Endnutzer:
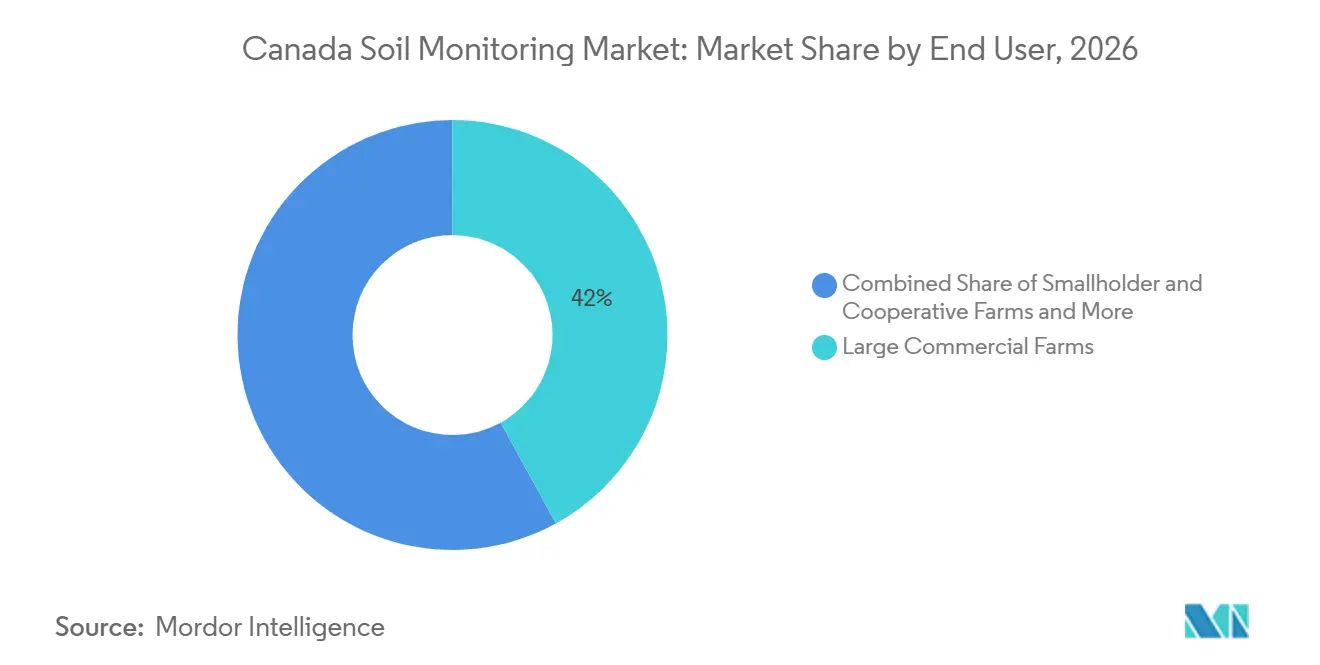
Kommerzielle Betriebe führend, Forschungseinrichtungen beschleunigen sichGroße kommerzielle Betriebe hielten im Jahr 2026 einen Anteil von 42,0 % am kanadischen Bodenüberwachungsmarkt, was ihre größere Kapazität zur Investition in Präzisionslandwirtschaftstechnologien widerspiegelt. Diese Betriebe können die Kosten für Sensoren, Software, Installation und Wartung auf ausgedehnte Anbauflächen verteilen und gleichzeitig Bodendaten zur Optimierung von Bewässerung, Nährstoffsteuerung und Feldbetrieb nutzen. Im Vergleich dazu bleibt die Einführung bei Kleinbetrieben und Genossenschaften aufgrund höherer Anfangsinvestitionsanforderungen und der Komplexität der Verwaltung digitaler Überwachungssysteme begrenzter.
Forschungseinrichtungen und Universitäten werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 14,6 % wachsen, angetrieben durch Investitionen in Bodenwissenschaften, klimasmarte Landwirtschaft und digitale Landwirtschaftsforschung. Die University of Saskatchewan führt Forschungen durch, die direkt Bodencharakterisierung und -überwachung beinhalten. Im Januar 2025 kündigte die Universität zwei Bodenkohlenstoff-Forschungsprojekte an, die durch den Agriculture Development Fund von Saskatchewan unterstützt werden. Das Projekt mit dem Titel „Kartierung der Bodenkohlenstoffsequestrierung in Saskatchewan-Ackerland” kombiniert im Feld gesammelte Bodenproben, Fernerkundung und prädiktive Kartierung, um Bodenkohlenstoffgehalte zu messen und Veränderungen im Zusammenhang mit Landnutzung und Klima zu bewerten. Eine verwandte Initiative, Eine nachhaltige Zukunft für das Saskatchewan Soil Information System (SKSIS),
zielt darauf ab, das digitale Repository der Provinz um zusätzliche Bodengesundheits- und Bodenzusammensetzungsdaten zu erweitern. Diese Projekte demonstrieren den Einsatz von Feldprobenahme, Bodenanalyse und digitaler Kartierung durch Forschungseinrichtungen zur Generierung detaillierterer Bodeninformationen und unterstützen die Nachfrage nach Bodenüberwachungsdienstleistungen, analytischen Fähigkeiten und zugehörigen Forschungstechnologien in Kanada.
Geografische Analyse
Die Prärieprovinzen hielten im Jahr 2026 den größten Anteil am kanadischen Bodenüberwachungsmarkt, angetrieben durch den umfangreichen Anbau von Getreide, Ölsaaten und anderen Breitflächenkulturen des Landes. Große kommerzielle Betriebe in der Region verlassen sich auf Bodenüberwachungstechnologien, um Bewässerung, Nährstoffsteuerung und Feldbetrieb auf riesigen Anbauflächen zu optimieren. Häufige Dürrebedingungen erhöhen zusätzlich den Wert zeitnaher Bodenfeuchte- und Fruchtbarkeitsdaten und unterstützen die Einführung sowohl von In-situ-Sensoren als auch von Fernüberwachungstechnologien. Alberta, Saskatchewan und Manitoba repräsentieren gemeinsam den Kern der kanadischen Agrarproduktion, wobei Saskatchewan allein einen erheblichen Anteil der gesamten kultivierten Ackerfläche des Landes ausmacht. Der Umfang der Betriebe in diesen Provinzen schafft eine starke Nachfrage nach Präzisionslandwirtschaftswerkzeugen, einschließlich Bodensensoren, satellitengestützter Überwachung und Datenanalyseplattformen. Staatliche Programme zur Förderung nachhaltiger Landwirtschaft und Wasserschutz in der Region haben Landwirte auch dazu ermutigt, in Bodenüberwachungslösungen zu investieren, was die dominante Position der Prärieprovinzen auf dem Markt weiter festigt.
Ontario stärkt seine Position weiterhin durch Investitionen in nachhaltige Landwirtschaft, Gewächshausproduktion und Bodenschutzinitiativen. Im September 2025 stellten die Regierungen von Kanada und Ontario im Rahmen des Resilient Agricultural Landscape Program 14,6 Millionen CAD (10,3 Millionen USD) bereit, um Projekte zur Verbesserung landwirtschaftlicher Nutzflächen zu unterstützen, während Ontario 56,7 Millionen CAD (40,1 Millionen USD) über fünf Jahre für die Förderung nachhaltiger Landbewirtschaftung und Bodengesundheitspraktiken zusagte. Es wird erwartet, dass diese Initiativen die Einführung von Bodenüberwachungstechnologien für Betriebsführung, Berichterstattung und Umweltverantwortung fördern.
Quebec generiert Nachfrage aus Milchwirtschaft, Spezialkulturen, Nährstoffsteuerung und Einhaltung von Wasserqualitätsvorschriften. Britisch-Kolumbien unterstützt den Markt durch bewässerungsintensive Weinberge, Obstgärten und Gemüseproduktion, wo die Wurzelzonenüberwachung die Bewässerungseffizienz und Kulturqualität verbessert. Eine 2026 in einem britisch-kolumbianischen Weinberg durchgeführte UAV-basierte Bodensondierstudie demonstrierte das Potenzial der Luftbodenbeurteilung für präzise Nährstoffkartierung. Die atlantischen Provinzen tragen Nachfrage aus Kartoffel- und Gartenbauproduktion bei, wo tragbare Sonden und In-situ-Überwachungssysteme weit verbreitet sind. Im übrigen Kanada erweitern satellitengestützte Überwachungstechnologien den Zugang zur Bodenüberwachung in abgelegenen Agrarregionen und unterstützen eine breitere Einführung über die wichtigsten Agrarprovinzen des Landes hinaus.
Wettbewerbslandschaft
Der kanadische Bodenüberwachungsmarkt war mäßig konzentriert, wobei die fünf größten Unternehmen im Jahr 2026 gemeinsam einen moderaten Marktanteil hielten. Zu den wichtigsten Unternehmen zählen METER Group, Inc., Pessl Instruments GmbH, CropX Technologies, Inc., Campbell Scientific, Inc. und Deere & Company. Der verbleibende Markt wird von Akteuren in den Bereichen Sensorhardware, Datenlogger, Softwareplattformen, Kartierungslösungen und agronomische Dienstleistungen bedient, was die Preissetzungsmacht eines einzelnen Unternehmens begrenzt. Der Wettbewerb wird auch durch Unterschiede in den Sensorfähigkeiten, Konnektivitätsoptionen, Datenverarbeitungsfunktionen und der Fähigkeit zur Integration von Bodeninformationen in umfassendere Betriebsmanagementsysteme geprägt.
Akteure konkurrieren durch Verbesserungen in der Sensortechnologie, Messkompetenz und digitaler Plattformintegration. METER Group's SOLYX 14 nutzt seine patentierte Complex Dielectric through Intersections (CDX)-Technologie zur Messung des volumetrischen Wassergehalts, der Bodentemperatur und der elektrischen Leitfähigkeit. Der Sensor misst die elektrische Leitfähigkeit von Bulk und Porenwasser und ist darauf ausgelegt, zuverlässige Bodenfeuchtemessungen über ein breites Spektrum von Salzgehalts- und Temperaturbedingungen zu liefern. Seine Spezifikationen umfassen einen Messbereich des volumetrischen Wassergehalts von 0,00–0,72 m³/m³ unter Mineralbodenkalibrierung und einen Bereich der elektrischen Bulk-Leitfähigkeit von 0–20 dS/m. Im November 2025 kündigten CropX Technologies, Inc. und Reinke Manufacturing eine erweiterte Plattformintegration an, die es ermöglicht, CropX-Boden-, Wetter- und agronomische Daten direkt in Reinkes ReinCloud 3-Bewässerungsoberfläche anzuzeigen. Die Integration ermöglicht auch den Zugriff auf Reinke-Bewässerungsanwendungsdaten innerhalb von CropX für agronomische Berechnungen und Berichterstattung. Diese Entwicklungen demonstrieren Produktdifferenzierung durch Mehrparametersensorik und Interoperabilität zwischen Bodenüberwachungs- und Bewässerungsmanagementplattformen, ohne spezifische kanadische Installationen zu belegen.
Internationale Partnerschaften und Vertriebsnetzwerke veranschaulichen darüber hinaus die Entwicklung vernetzter Überwachungslösungen. Im Juli 2026 kündigten Pessl Instruments und 1NCE den globalen Rollout von METOS-Wetterstationslösungen unter Nutzung der 1NCE-Konnektivität an, die Wetterstationen und Feldsensoren in mehr als 80 Ländern verbindet. Die Ankündigung demonstriert die internationale Verfügbarkeit vernetzter landwirtschaftlicher Überwachungstechnologie, belegt jedoch keine kanadischen Verkäufe oder Installationen. Im Mai 2026 kündigten Grodan und Priva die Integration von GroSens-Wurzelzonensensordaten in die Priva One-Gewächshausmanagementsystem-Plattform an, die es Landwirten ermöglicht, Substratmessungen neben anderen Gewächshausbetriebsparametern abzurufen. Dies ist eine globale Technologieintegration und kein Beleg für die Einführung durch kanadische Gewächshausbetreiber. SoilOptix Inc. liefert einen direkteren Hinweis auf die kanadische Marktpräsenz durch sein aufgelistetes Netzwerk von Dienstleistern und Unterhändlern, das Vertreter in Alberta, Britisch-Kolumbien, Manitoba und Saskatchewan sowie anderen Provinzen umfasst. Seine auf Gammastrahlung basierende Bodenkartierungstechnologie erzeugt hochauflösende räumliche Informationen zu Bodeneigenschaften und unterstützt variables Betriebsmittelmanagement und Feldanalysen. Insgesamt beinhaltet der Wettbewerb im kanadischen Bodenüberwachungsmarkt zunehmend die Kombination zuverlässiger Messtechnik mit digitaler Analytik, Datenkonnektivität und lokal zugänglichen technischen Dienstleistungen.
Marktführer im kanadischen Bodenüberwachungsmarkt
-
Pessl Instruments GmbH
-
CropX Technologies, Inc.
-
Campbell Scientific, Inc. (Campbell Group, Inc.)
-
METER Group, Inc.
-
Deere & Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kanadischer Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- METER Group, Inc.
- Campbell Scientific, Inc. (Campbell Group, Inc.)
- Deere & Company
- Yara International ASA
- PTx Trimble LLC (AGCO Corporation)
- Topcon Positioning Systems, Inc. (Topcon Corporation)
- CropX Technologies, Inc.
- Pessl Instruments GmbH
- SENTEK PTY. LTD
- Delta-T Devices Ltd
- Soil Scout Oy
- Onset Computer Corporation (LI-COR, Inc.)
- Royal Eijkelkamp B.V.
- IMKO Mikromodultechnik GmbH (Endress+Hauser Group)
- SoilOptix Inc.
Neueste Industrielle Entwicklungen in Kanadischer Bodenüberwachungsmarkt
- Januar 2026: Croptimistic Technology Inc. eröffnete SWAT LABS, ein internes Bodentestlabor am Unternehmenssitz in Saskatoon, Saskatchewan. Das Labor integriert Bodenprobenahme, analytische Tests und digitale Aufzeichnungen innerhalb des SWAT ECOSYSTEM des Unternehmens und hatte bereits Proben verarbeitet, die während der Herbstsaison 2025 gesammelt wurden. Die Einrichtung unterstützt auch die Entwicklung einer integrierten Bodenbibliothek und die Kalibrierung von Feldsensorprototypen anhand konventioneller Laborergebnisse.
- März 2026: Agriculture and Agri-Food Canada (AAFC) kündigte die National Agricultural Soil Health Strategy in Partnerschaft mit dem Soil Conservation Council of Canada im Rahmen von Bill S-230 an. Die Initiative umfasst provinzielle Konsultationen zur Einrichtung standardisierter Rahmenbedingungen für Bodengesundheitsüberwachung, -bewertung und -datenerhebung in ganz Kanada.
- Juli 2025: Miraterra Technologies Corporation erwarb die Vermögenswerte des US-amerikanischen Unternehmens Trace Genomics, einschließlich seines geistigen Eigentums, marktreifer Produkte, analytischer Werkzeuge und Laboreinrichtungen in Ames, Iowa. Die Übernahme stärkt Mirarterras Bodenmesskapazitäten durch die Einbeziehung von Boden-DNA-Analyse und biologischen Tests in seine bestehende spektroskopiebasierte Technologieplattform. Die Transaktion erweitert die technischen Fähigkeiten eines kanadischen Bodentechnologieunternehmens und unterstützt die Entwicklung integrierter Boden-, Pflanzen- und Lebensmittelmessdienstleistungen.
- April 2025: Corvian Labs, ehemals Farmers Edge Laboratories, schloss eine Partnerschaft mit Taurus Agricultural Marketing und ernannte das Unternehmen zu seinem exklusiven kanadischen Vertriebsbeauftragten. Die Vereinbarung erweitert den Zugang zu Corvians Bodenchemietests, Pflanzentissueanalysen und Bodengesundheitsdiagnostikdienstleistungen über das Netzwerk von Taurus aus Agrarhändlern, Beratern und Landwirten. Die Partnerschaft soll die Verfügbarkeit laborbasierter Bodenanalysen verbessern und agronomischen Kunden zusätzliche Daten für Fruchtbarkeits- und Bodenbewirtschaftungsentscheidungen bereitstellen.
Berichtsumfang des kanadischen Bodenüberwachungsmarktes
Der Bodenüberwachungsmarkt bezieht sich auf das Marktsegment, das sich auf den Einsatz von Technologie zur Überwachung von Bodenbedingungen konzentriert, was für Landwirtschaft und Umweltmanagement von entscheidender Bedeutung ist. Er umfasst verschiedene Komponenten und wird durch den Bedarf an Echtzeitdaten zu Bodenparametern wie Feuchte, Temperatur und Nährstoffgehalt angetrieben.
Der Bericht über den kanadischen Bodenüberwachungsmarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft) sowie nach Endnutzer (große kommerzielle Betriebe, Kleinbetriebe und Genossenschaftsbetriebe, Forschungseinrichtungen und Universitäten sowie Regierung und Nichtregierungsorganisationen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbetriebe und Genossenschaftsbetriebe |
| Forschungseinrichtungen und Universitäten |
| Regierung und Nichtregierungsorganisationen |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freilandanbau |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbetriebe und Genossenschaftsbetriebe | |
| Forschungseinrichtungen und Universitäten | |
| Regierung und Nichtregierungsorganisationen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kanadische Bodenüberwachungsmarkt?
Der kanadische Bodenüberwachungsmarkt wurde im Jahr 2026 auf 36,10 Millionen USD und im Jahr 2027 auf 40,01 Millionen USD bewertet und wird voraussichtlich bis 2032 einen Wert von 66,87 Millionen USD erreichen, mit einer CAGR von 10,82 % von 2027 bis 2032.
Was treibt die Einführung von Bodenüberwachung in Kanada an?
Präzisionslandwirtschaft, Klima- und Bodenprogramme, vernetzte Betriebsplattformen und Anforderungen an die Bodenkohlenstoffüberwachung unterstützen die Einführung. Diese Faktoren verknüpfen Messwerkzeuge mit Betriebsführung, Berichterstattung und Verifizierungsanforderungen.
Welcher Produkttyp führte den kanadischen Bodenüberwachungsmarkt im Jahr 2026 an?
In-situ-Sensoren führten die Produkttypen mit einem Anteil von 46,0 % im Jahr 2026 an. Fernerkundungsplattformen werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 18,1 % wachsen.
Welche Konnektivitätstechnologie wächst am schnellsten auf dem Markt?
Kabellose Konnektivität wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 19,8 % wachsen. LPWAN- und satellitenhybride IoT-Systeme unterstützen vernetzte Überwachung an verteilten Betriebsstandorten.