
Taille et part du marché canadien de l'hydroponique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
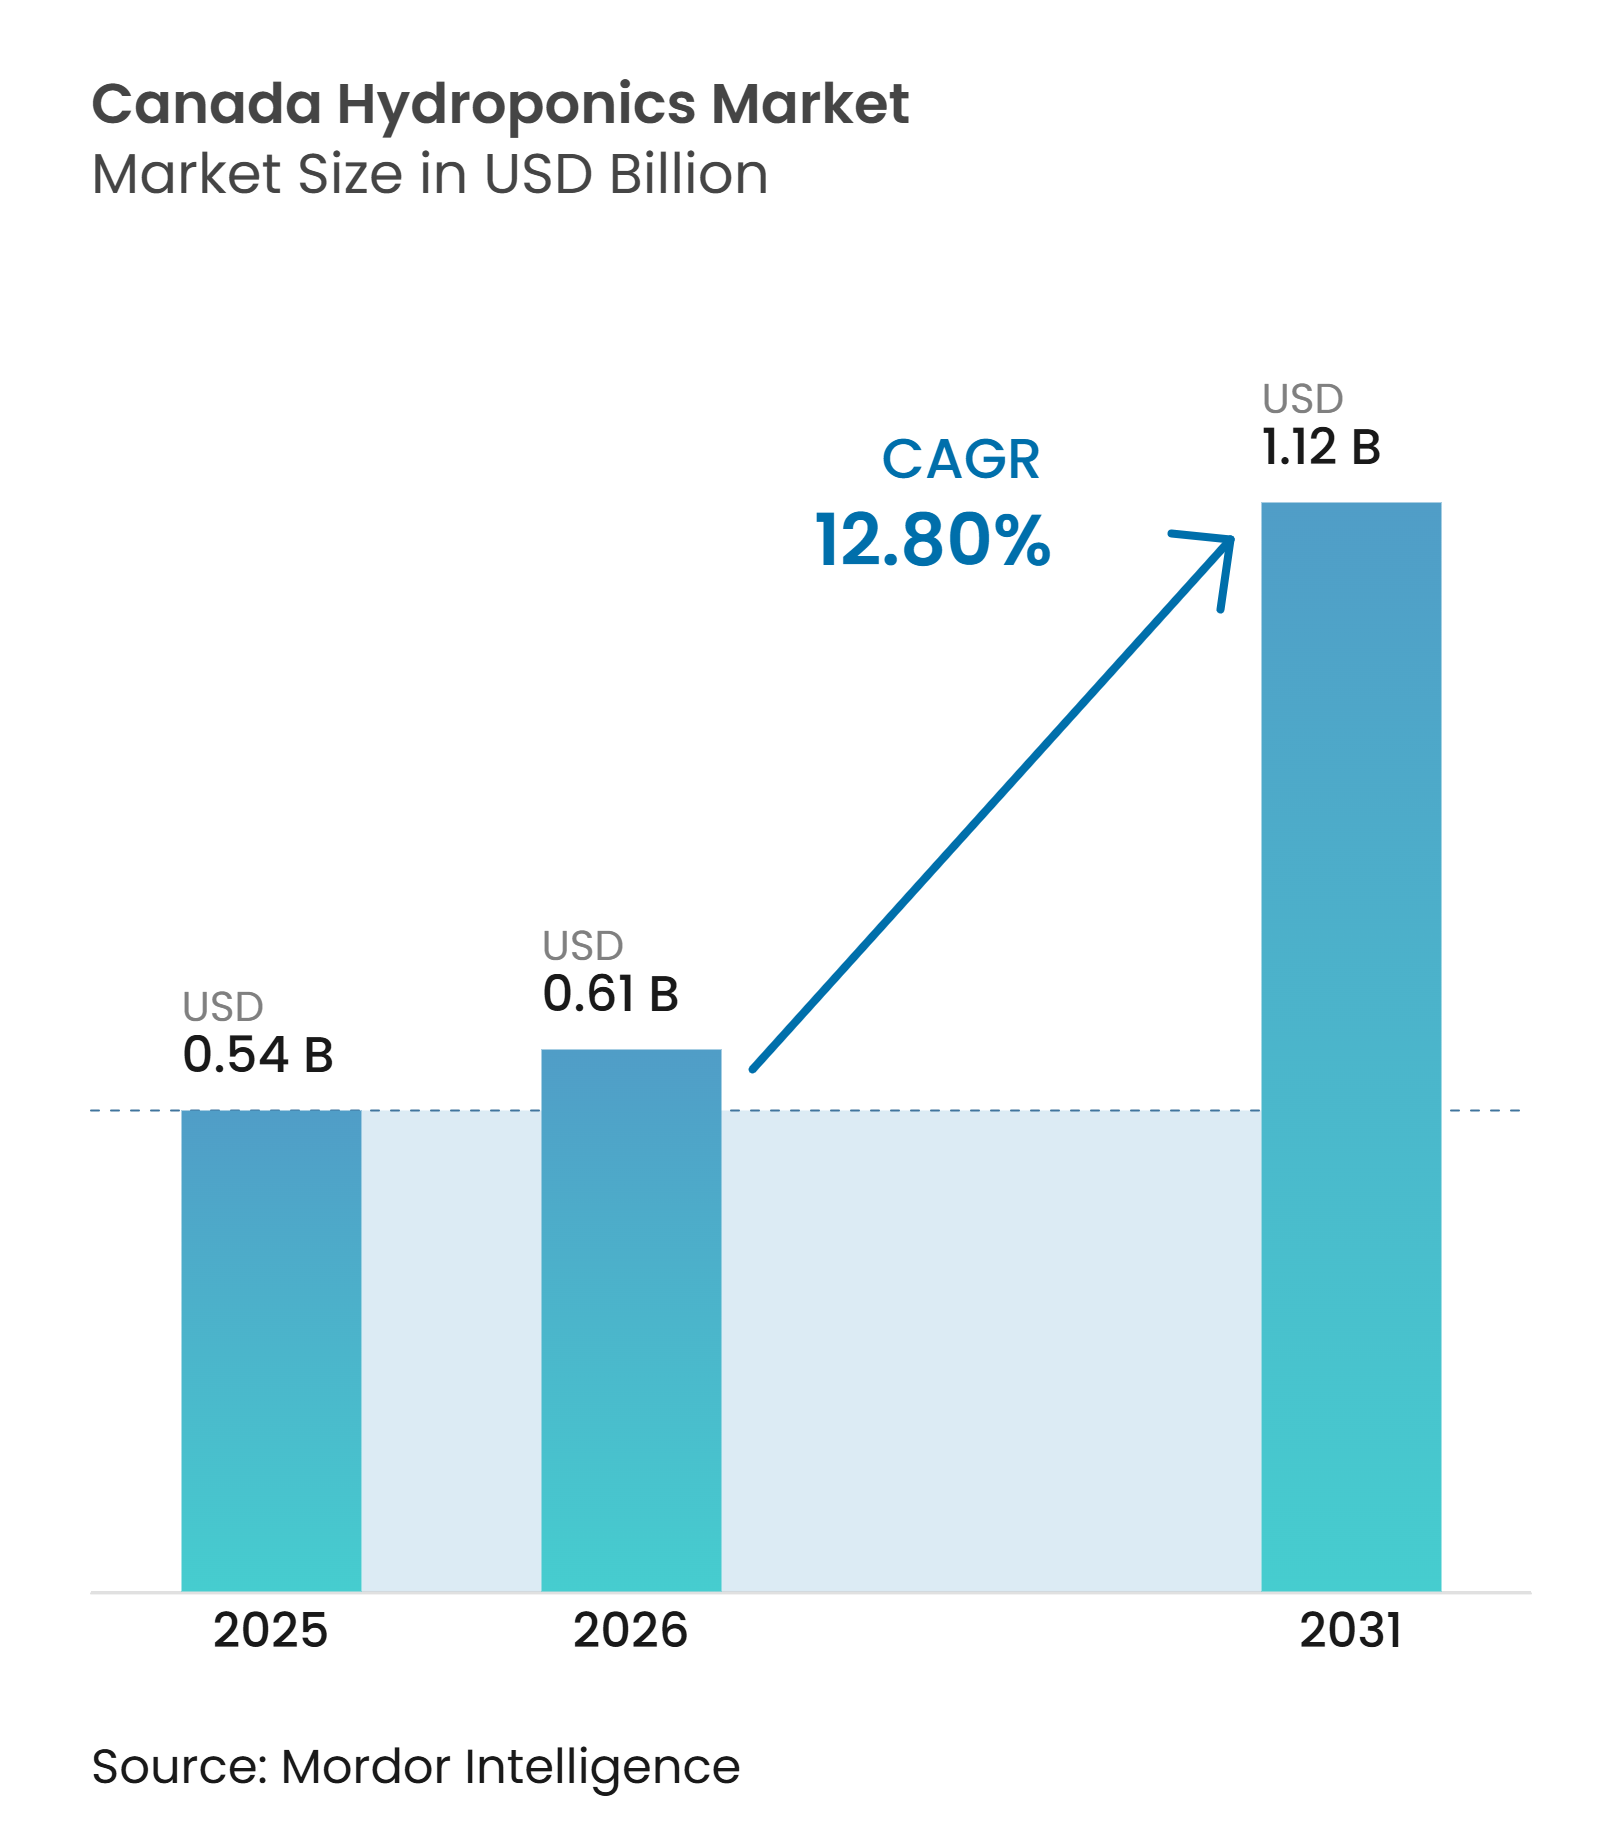
| Taille du marché de l'année de base (2025) | 0.54 Milliards de dollars |
| Taille du Marché (2026) | 0.61 Milliards de dollars |
| Taille du Marché (2031) | 1.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien de l'hydroponique par Mordor Intelligence
Le marché canadien de l'hydroponique était évalué à 0,54 milliard USD en 2025, devrait atteindre 0,61 milliard USD en 2026, et est projeté pour croître jusqu'à 1,12 milliard USD d'ici 2031, à un CAGR de 12,80 % sur la période 2026-2031. Le marché canadien de l'hydroponique est soutenu par la demande de produits locaux fiables pendant les périodes où l'approvisionnement extérieur est limité. Le Canada a lancé sa Stratégie nationale pour la sécurité alimentaire en juin 2026, s'engageant à investir plus de 3 milliards USD sur 10 ans, dont 750 millions USD pour le Programme de croissance de l'agriculture en environnement contrôlé[1]. La stratégie vise la croissance de la production agricole en environnement contrôlé d'ici 2032. Cet environnement politique renforce la position des opérateurs prêts à déployer des projets, tout en faisant de l'automatisation, de l'efficacité énergétique et de l'accès à la distribution au détail des priorités concurrentielles centrales. Les tensions commerciales avec les États-Unis en 2025 ont également accru l'intérêt pour les produits locaux, et GoodLeaf Farms a signalé une demande presque doublée pour ses produits en avril 2025.
Principaux enseignements du rapport
- Par système de production, les serres détenaient 62 % de la taille du marché canadien de l'hydroponique en 2025, tandis que les fermes hydroponiques en conteneurs devraient connaître la croissance la plus rapide avec un CAGR de 16,2 % jusqu'en 2031.
- Par type de culture, les légumes-feuilles représentaient 31 % de la part des revenus en 2025, tandis que les herbes et micropousses devraient afficher la croissance la plus rapide avec un CAGR de 15,4 % jusqu'en 2031.
- Par équipement, les systèmes d'éclairage représentaient 49 % de la part du marché canadien de l'hydroponique en 2025, tandis que les systèmes d'automatisation et de contrôle devraient croître à un CAGR de 14,8 % jusqu'en 2031.
- Par échelle de production, les opérations à grande échelle détenaient 58 % de la part des revenus en 2025, tandis que les fermes à moyenne échelle devraient croître à un CAGR de 14,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande annuelle de produits locaux | 3.20% | Nationale, avec une intensité maximale en Ontario, au Québec et en Colombie-Britannique | Court terme (≤ 2 ans) |
| Soutien fédéral et provincial à l'agriculture en environnement contrôlé | 2.80% | Nationale, avec des gains précoces en Ontario, au Québec, en Alberta et dans les territoires du Nord | Moyen terme (2 à 4 ans) |
| Demande de la distribution au détail pour les légumes-feuilles et les légumes spéciaux | 2.50% | Nationale, concentrée dans les principaux corridors de distribution au détail urbains | Court terme (≤ 2 ans) |
| Transfert de technologie de la production de cannabis | 1.80% | Colombie-Britannique, Ontario et Québec, avec des retombées vers le Canada atlantique | Moyen terme (2 à 4 ans) |
| Sécurité alimentaire dans les communautés nordiques et éloignées | 1.50% | Nunavut, Territoires du Nord-Ouest, Yukon et nord du Manitoba | Long terme (≥ 4 ans) |
| Utilisation commerciale de l'automatisation, des capteurs et de l'analyse de données | 2.00% | Nationale, avec une adoption précoce dans les ceintures de serres de l'Ontario et du Québec | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande annuelle de produits cultivés localement
Le Canada a importé le deuxième plus grand volume mondial de laitue en 2024, dont une grande partie provenait des États-Unis. Cette dépendance est devenue plus visible lorsque les tensions commerciales se sont intensifiées en 2025. La production nationale de laitue a dépassé 54 millions de livres en 2025, en hausse de 9 millions de livres par rapport à l'année précédente. Le Canada dispose d'une courte période sans gel, ce qui oblige les détaillants à dépendre des importations pendant 5 à 8 mois par an. La production hydroponique peut combler les lacunes d'approvisionnement que l'agriculture de plein champ ne peut pas satisfaire de manière fiable. Lufa Farms a réduit le coût de son concombre libanais à 1,00 CAD pour 100 grammes en 2026. Au taux de conversion moyen de 2026 utilisé dans la source, cette valeur correspondait à 0,72 USD pour 100 grammes. Des coûts unitaires plus bas peuvent aider le marché canadien de l'hydroponique à concurrencer les produits importés plutôt que de dépendre d'une tarification premium.
Soutien fédéral et provincial à l'agriculture en environnement contrôlé
La Stratégie nationale pour la sécurité alimentaire alloue 750 millions USD sur sept ans par le biais du Programme de croissance de l'agriculture en environnement contrôlé. Son volet d'adoption technologique de 650 millions USD soutient la robotique, l'éclairage avancé, l'automatisation et les outils numériques de gestion agricole. Un volet supplémentaire de 100 millions USD soutient les petites fermes intérieures dans les communautés rurales et nordiques, une allocation adaptée aux modèles hydroponiques en conteneurs desservant des populations plus réduites. Financement agricole Canada administre un véhicule de financement de 1 milliard USD pour les projets agroalimentaires à forte intensité de capital. La déduction immédiate pour les serres nouvelles ou agrandies offre un allègement fiscal pour les constructions admissibles. En décembre 2025, l'Alberta a annoncé son programme triennal Croissance des serres, fournissant 10 millions CAD (7,2 millions USD) pour soutenir la construction ou l'expansion de serres commerciales et de fermes verticales. Le Fonds de réponse stratégique a ouvert un appel à candidatures compétitif en juin 2026, offrant des contributions allant jusqu'à 50 millions USD par projet, créant un avantage pour les opérateurs disposant de conceptions prêtes à l'emploi.
Demande de la distribution au détail pour les légumes-feuilles frais et les légumes spéciaux
Le modèle de distribution au détail local s'étend au-delà des coopératives alimentaires et des points de vente spécialisés. En mai 2025, Lufa Farms et Walmart Canada ont lancé un partenariat à Montréal, grâce auquel les produits de la serre sur toit de 127 000 pieds carrés de Lufa peuvent atteindre le magasin dans l'heure suivant la récolte. Cette collaboration a marqué la première vente au détail canadienne issue d'une serre sur toit en magasin. GoodLeaf Farms fournit des jeunes pousses et des micropousses aux principales chaînes d'épicerie nationales et a signalé que la demande a presque doublé en avril 2025, les consommateurs recherchant des alternatives cultivées au Canada. L'augmentation des volumes et l'amélioration de l'efficacité opérationnelle réduisent la dépendance à une tarification premium. Les opérateurs qui développent leur échelle sont mieux positionnés dans un environnement où la parité des prix avec les produits de plein champ importés devient une exigence clé.
Transfert de technologie hydroponique de l'industrie canadienne du cannabis
L'industrie légale du cannabis au Canada a développé des capacités de production en environnement contrôlé commercial au cours de la dernière décennie. Les opérateurs ont acquis une expertise en optimisation des LED, en fertirrigation en circuit fermé, en zonage climatique et en systèmes de données de production — des capacités directement applicables à l'hydroponique pour les cultures alimentaires. Village Farms International modernise les systèmes d'éclairage et de culture automatisés dans le cadre de son expansion Delta 2 en Colombie-Britannique. Le campus Delta de l'entreprise comprend la plus grande installation de cannabis certifiée EU-GMP au monde par superficie au sol. Les équipes de production de cannabis ont également acquis une expérience dans la gestion précise des nutriments et le contrôle environnemental, et ces compétences se transfèrent vers des rôles dans les cultures alimentaires, élargissant le vivier de talents disponibles. Cette infrastructure existante donne au marché canadien de l'hydroponique une base pratique que les nouveaux programmes d'hydroponique alimentaire dans d'autres régions pourraient ne pas avoir.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et d'exploitation élevés | -2.50% | Nationale, avec une exposition plus grande en Alberta et dans le Canada atlantique | Court terme (≤ 2 ans) |
| Coûts d'électricité pour l'éclairage et le contrôle climatique | -1.80% | L'Alberta et l'Ontario sont plus exposées, tandis que le Québec et la Colombie-Britannique bénéficient d'une fourniture hydroélectrique à moindre coût | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre qualifiée en agriculture en environnement contrôlé | -1.50% | Nationale, avec des pénuries aiguës dans la ceinture de serres de l'Ontario et en Colombie-Britannique | Moyen terme (2 à 4 ans) |
| Portefeuille de cultures limité et volatilité des prix des produits | -0.90% | Nationale, avec une exposition plus forte parmi les opérateurs de légumes-feuilles en concurrence avec les importations américaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et d'exploitation élevés
Les serres hydroponiques commerciales et les fermes verticales nécessitent des investissements initiaux substantiels. La serre en verre de 5,2 hectares de Vegpro International à Sherrington a nécessité 135 millions CAD (97,2 millions USD en 2024). GoodLeaf Farms a investi 200 millions CAD (146 millions USD) dans trois installations à Guelph, Calgary et Montréal, soit une moyenne de 49 millions USD par site. Selon Statistique Canada, les producteurs spécialisés en légumes de serre ont déclaré des charges d'exploitation de 2,08 milliards CAD (1,5 milliard USD) en 2025, l'électricité, la masse salariale et les matières végétales contribuant à ces coûts[2]. Les opérateurs de taille moyenne doivent souvent choisir entre une automatisation étendue et un modèle restreint et spécialisé. En conséquence, le marché canadien de l'hydroponique offre peu de place aux projets qui ne disposent ni d'une échelle suffisante ni d'une niche distincte.
Exposition aux prix de l'électricité liée à l'éclairage et au contrôle climatique
L'éclairage représente 11 % à 30 % des coûts d'exploitation des producteurs en serre canadiens. Les coûts de l'énergie provinciaux influencent le choix de l'emplacement des installations et les résultats d'exploitation. Les coûts du système électrique s'élevaient à 76 USD par mégawattheure au Québec en 2023, contre 225 USD par mégawattheure en Alberta et 142 USD par mégawattheure en Ontario. Les prix du marché de l'Alberta ont été volatils jusqu'en 2025, puis ont atteint une moyenne de 44 USD en 2025. Une telle volatilité complique la planification des projets à coûts fixes. Une étude académique de 2026 a révélé que la récupération de chaleur, le déplacement de la demande et les recettes d'éclairage LED dynamiques pourraient réduire le coût énergétique par kilogramme de produit. La Réglementation sur les combustibles propres et la tarification du carbone influencent également les décisions relatives aux sources d'énergie et à la sélection des sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par système de production :
l'infrastructure des serres ancre le marché tandis que les modèles en conteneurs s'accélèrentLes serres détenaient 62 % de la part du marché canadien de l'hydroponique en 2025. Leur dominance reflète une infrastructure commerciale établie en Ontario, en Colombie-Britannique et au Québec. Les grandes exploitations en serre combinent la lumière naturelle avec un éclairage LED en complément, réduisant la dépendance à l'éclairage artificiel par rapport aux fermes verticales fermées. Ces systèmes offrent également des rendements supérieurs à l'agriculture de plein champ. Les détaillants canadiens dépendent des tomates, concombres et poivrons cultivés en serre au pays tout au long de l'année. En avril 2025, Vegpro a inauguré sa serre de Sherrington, une installation de 135 millions CAD (97,2 millions USD) utilisant un système de gouttières mobiles hydroponiques et une recirculation d'eau de pluie en circuit fermé. L'installation devrait réduire les émissions de gaz à effet de serre jusqu'à 2 000 tonnes métriques par an[3].
Les fermes hydroponiques en conteneurs devraient croître à un CAGR de 16,2 % jusqu'en 2031. Growcer a déployé plus de 125 fermes modulaires à travers le Canada, au service des communautés des Premières Nations, des écoles, des banques alimentaires et des coopératives urbaines. Ces fermes permettent une production annuelle dans des communautés éloignées des grands systèmes de distribution. En juillet 2025, Growcer a acquis les actifs de Freight Farms pour 2,6 millions USD, ajoutant plus de 600 clients internationaux dans 30 pays. Les fermes verticales passent également de projets de démonstration à des installations commerciales. GoodLeaf exploite trois installations au Québec, en Ontario et en Alberta. En janvier 2026, Elevate Farms a acquis Fieldless Farms, combinant des technologies complémentaires et des capacités de production. Ces modèles élargissent le marché canadien de l'hydroponique au-delà de la production en serre conventionnelle.
Par type de culture :
les légumes-feuilles dominent, mais les cultures spéciales remodèlent l'économieLes légumes-feuilles représentaient 31 % du marché canadien de l'hydroponique en 2025. Les cycles de culture rapides, le positionnement nutritionnel et la distribution au détail établie soutiennent cette position. Le segment comprend des exploitations en serre automatisées et des installations commerciales conventionnelles. Haven Greens à King City exploite une serre hydroponique entièrement automatisée. L'installation récolte 5 352 kilogrammes de laitue sans pesticides par jour grâce à des systèmes de gouttières mobiles, des bras robotiques et un suivi RFID. Les tomates et les concombres restent des cultures de serre établies, tandis que les poivrons détiennent une part plus faible du mix de cultures. Des essais en Colombie-Britannique ont démontré la production hydroponique de poivrons sous éclairage LED d'appoint hivernal. Cette diversité de cultures aide les fournisseurs à répondre à la demande de la distribution au détail tout au long de l'année.
Les herbes et micropousses devraient croître à un CAGR de 15,4 % jusqu'en 2031. Leurs cycles de récolte de 14 à 21 jours conviennent aux systèmes de culture denses à plusieurs niveaux. Les acheteurs de la restauration valorisent les articles spéciaux qui assurent un approvisionnement régulier en menu. Lufa Farms cultive des concombres, des tomates et des herbes spéciales sur 164 000 pieds carrés d'espace intérieur à Montréal, produisant 10 000 livres de concombres chaque jour. La production de micropousses à grande échelle peut également approvisionner les hôpitaux, la restauration collective et les épiceries haut de gamme, qui exigent tous des volumes fiables et une traçabilité. Le Règlement sur la salubrité des aliments au Canada fournit le cadre de conformité utilisé pour la qualification des fournisseurs, favorisant les opérateurs capables de satisfaire aux exigences en matière de sécurité alimentaire et de volume.
Par équipement :
les systèmes d'éclairage en tête tandis que l'automatisation gagne du terrainLes systèmes d'éclairage représentaient 49 % de la valeur des équipements en 2025, soulignant le rôle essentiel des lampes de croissance dans l'agriculture intérieure canadienne. Les producteurs remplacent les installations à sodium haute pression héritées par des systèmes LED dynamiques multicanaux. Heliospectra a identifié le Canada comme l'un des plus grands marchés de serres au monde dans son rapport de mars 2026, citant un cycle de remplacement en 2026 et 2027 avant sa faillite de juillet 2026. Sollum Technologies a achevé une installation LED dynamique de 12 acres chez Roelands Plant Farms en Ontario en février 2026. L'efficacité énergétique guide les décisions d'achat, l'éclairage contribuant à 11 % à 30 % des coûts d'exploitation. Les systèmes à spectre dynamique peuvent également déplacer la demande d'électricité vers des périodes à moindre coût.
Les systèmes d'automatisation et de contrôle devraient croître à un CAGR de 14,8 % jusqu'en 2031. Argus a introduit la plateforme de contrôle Axia en octobre 2025 pour gérer le climat, l'irrigation, la fertirrigation, l'éclairage et le chauffage. La plateforme a été conçue pour les serres commerciales et les fermes verticales. Priva a ajouté le système d'intelligence artificielle LUNA d'IUNU à Priva One en janvier 2026, fournissant des prévisions de rendement allant de 1 à 8 semaines. Les composants d'irrigation, les pompes, les systèmes climatiques et autres équipements représentent les 51 % restants de la valeur des équipements. Netafim a lancé sa gamme de fertirrigation automatisée Dosing 5G en février 2026, permettant une gestion plus précise des nutriments et réduisant les travaux manuels de routine.
Par échelle de production :
les grandes exploitations établissent les normes, la moyenne échelle façonne la prochaine vague de croissanceLes grandes exploitations détenaient 58 % de la part du marché canadien de l'hydroponique en 2025. Leur taille permet des coûts unitaires plus faibles pour l'éclairage, la main-d'œuvre et la distribution. Village Farms, GoodLeaf, Lufa Farms et Vegpro exploitent des installations allant de 127 000 pieds carrés à plus d'un million de pieds carrés. Ces opérateurs peuvent accéder aux circuits de distribution au détail, aux contrats institutionnels et aux marchés d'exportation. Village Farms agrandit sa serre Delta 2 à 1,1 million de pieds carrés. Une fois pleinement opérationnelle en 2027, l'expansion devrait ajouter 40 tonnes métriques de production annualisée, représentant une augmentation de 33 % par rapport à la base de l'entreprise en 2025. Le Canada a enregistré des ventes en serre de 6,5 milliards CAD (4,7 milliards USD) en 2025.
La moyenne échelle devrait croître à un CAGR de 14,1 % jusqu'en 2031. Les installations construites à cet effet de 10 000 à 50 000 pieds carrés peuvent améliorer l'efficacité du capital et de l'exploitation et pourraient bénéficier du volet d'adoption technologique pour les mises à niveau d'équipements. Le Fonds Growcer, lancé en 2025, propose une ferme hydroponique entièrement prise en charge pour moins de 1 000 CAD (720 USD) par semaine, incluant la maintenance et le support technique, abaissant la barrière au capital pour les opérateurs commerciaux plus modestes. Les fermes à petite échelle continuent de répondre aux besoins locaux et communautaires, les fermes des communautés autochtones, les hôpitaux, les écoles et les micro-fermes urbaines représentant des utilisateurs clés. Dans ces contextes, le retour social prend souvent le pas sur la marge commerciale.
Analyse géographique
L'Ontario est la province de production dominante sur le marché canadien de l'hydroponique. Le corridor Leamington-Windsor est reconnu comme la capitale des serres en Amérique du Nord, et la région du Grand Toronto abrite Haven Greens à King City. Le Québec détient la deuxième plus grande part, soutenu par Lufa Farms, GoodLeaf et Vegpro. Lufa Farms exploite six fermes sur toit avec plus de 500 000 pieds carrés d'espace de culture hydroponique. La serre de Sherrington de Vegpro a nécessité un investissement de 135 millions CAD (97,2 millions USD). Le coût de l'électricité au Québec de 76 USD par mégawattheure se compare favorablement aux 142 USD par mégawattheure en Ontario, soutenant l'investissement en serre dans la province. Le Système de plafonnement et d'échange du Québec et la Loi sur les pesticides encouragent en outre les systèmes de production en circuit fermé et sans pesticides.
La Colombie-Britannique accueille le campus Delta de 1,1 million de pieds carrés de Village Farms International. Le climat côtier doux de la province réduit les besoins en chauffage hivernal par rapport aux régions des Prairies et du Nord, et l'accès au port du Pacifique soutient les exportations vers les marchés asiatiques du cannabis médical. Les revenus de ce segment ont soutenu des améliorations de serres transférables à l'hydroponique alimentaire. L'Alberta présente des coûts d'électricité élevés de 225 USD par mégawattheure, mais bénéficie de la demande urbaine et d'un programme de soutien aux serres de 10 millions CAD (7,2 millions USD). L'installation de GoodLeaf à Calgary et les sites de Vertical Roots démontrent que des opérations viables peuvent exister là où la densité de distribution et les prix sont suffisants.
Les communautés nordiques et éloignées représentent la zone géographique à la plus forte croissance. L'insécurité alimentaire touche plus de la moitié des ménages du Nunavut, et les prix des produits sont élevés en raison de la dépendance au fret aérien. En juillet 2026, l'Agence spatiale canadienne a attribué 745 000 USD à Growcer et à Arctic Fresh Group pour développer une unité d'agriculture en environnement contrôlé déployable pour les communautés du Nunavut. Le volet nordique de 100 millions USD de la stratégie nationale peut soutenir de nouveaux déploiements jusqu'en 2032. Le Canada atlantique reste un marché plus modeste mais en développement. GoodLeaf étend sa distribution au détail en Nouvelle-Écosse, au Nouveau-Brunswick et à l'Île-du-Prince-Édouard depuis son réseau de trois fermes.
Paysage concurrentiel
Concentration du Marché
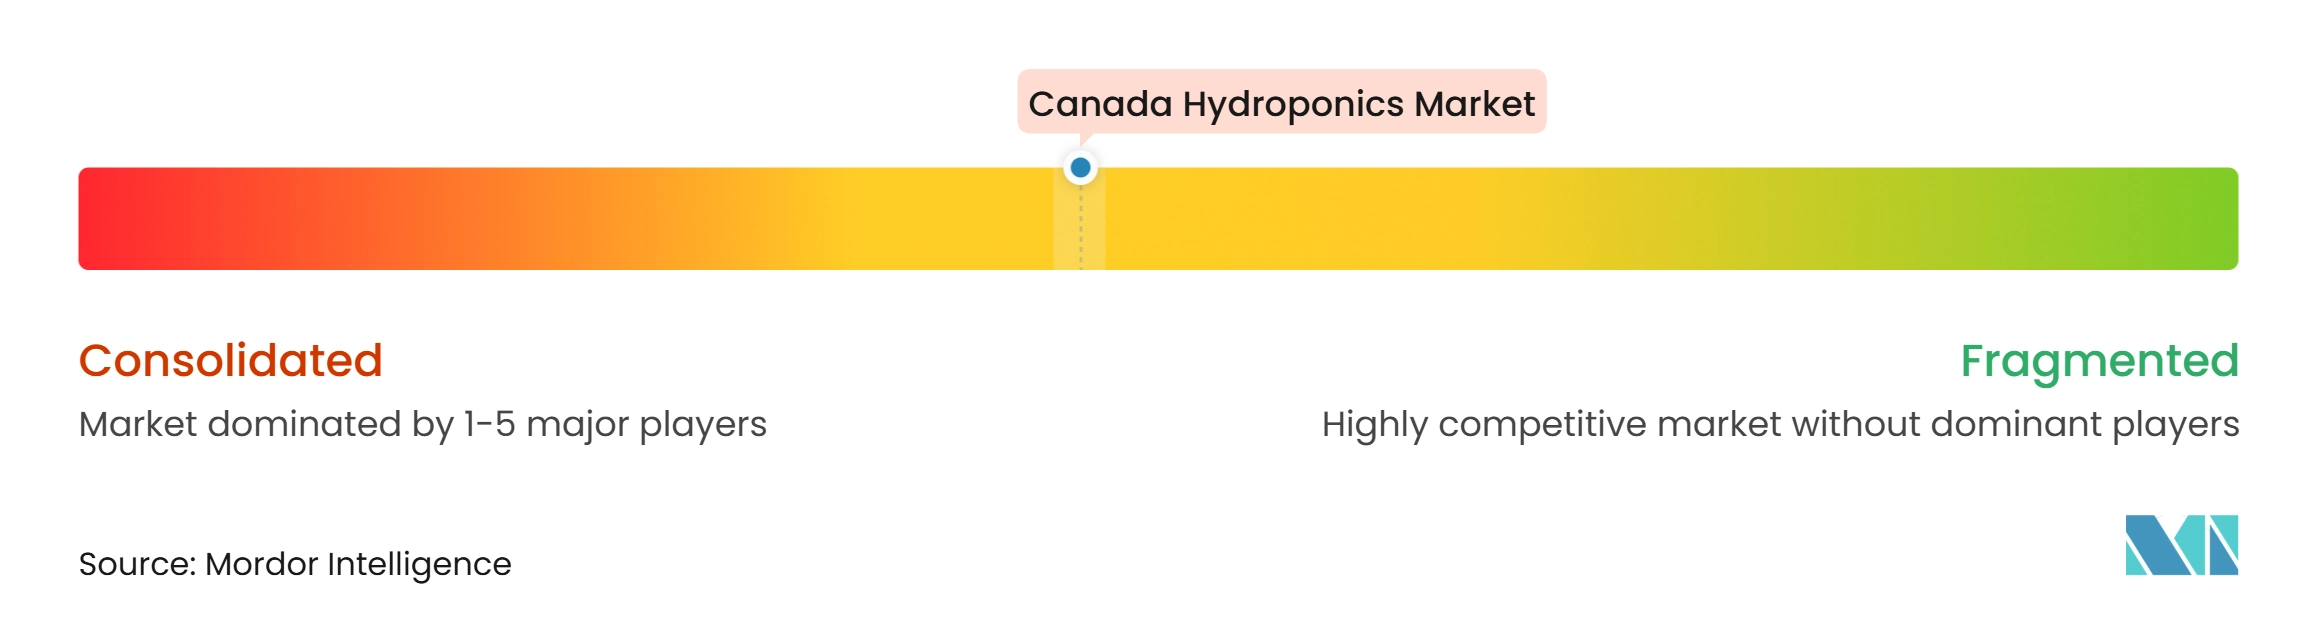
Le marché canadien de l'hydroponique est modérément consolidé en 2025. Village Farms International, GoodLeaf Farms, Growcer Inc., Argus Control Systems Limited et Les Fermes Lufa Farms comptent parmi les opérateurs les plus importants. Le secteur canadien de l'hydroponique s'éloigne de l'expansion financée par capital-risque vers une économie unitaire plus disciplinée. GoodLeaf a déclaré la rentabilité de ses 3 fermes verticales canadiennes en août 2026. L'entreprise a indiqué qu'il s'agissait du premier résultat de ce type pour un opérateur de fermes verticales en Amérique du Nord. Sa performance illustre l'importance de l'échelle, de la distribution et du contrôle opérationnel.
La concurrence dans la couche des équipements se concentre de plus en plus sur les plateformes d'exploitation intégrées. Priva s'est associé à IUNU, Grodan, Nelson Irrigation et Skye Energy en 2026. Ces partenariats intègrent plusieurs flux de données de culture dans un seul système d'exploitation. Cela peut réduire la complexité pour les producteurs et créer des coûts de changement. Argus a repositionné son offre avec la plateforme Axia en octobre 2025. Le système intègre les contrôles du climat, de l'irrigation, de la fertirrigation, de l'éclairage et du chauffage. Cela élève la barrière pour les fournisseurs de solutions ponctuelles étroites. La conformité à la Loi sur la salubrité des aliments au Canada favorise également les opérateurs dotés de solides systèmes de traçabilité et de sécurité alimentaire.
Les opportunités sont les plus fortes dans les services d'automatisation pour les producteurs de taille moyenne, la génétique des cultures adaptées aux conditions d'éclairage intérieur canadien, et les modèles de serres sur toit liés aux détaillants. Elevate Farms a acquis Fieldless Farms en janvier 2026 pour combiner la technologie de culture avec la capacité de production commerciale. L'acquisition des actifs de Freight Farms par Growcer a élargi sa base de clients internationaux et sa portée en matière de fermes modulaires. Hydrofarm a annoncé une alliance avec Quality Horticulture en mars 2026. L'accord a transféré la distribution canadienne d'une partie du portefeuille d'équipements de Hydrofarm à une entreprise canadienne familiale. La vision artificielle, la récolte automatisée et les services de flexibilité énergétique restent des domaines concurrentiels pertinents. Ces approches aident les opérateurs à répondre aux besoins en main-d'œuvre et à gérer l'électricité comme un coût variable plutôt que fixe.
Leaders du secteur canadien de l'hydroponique
-
Village Farms International
-
GoodLeaf Farms
-
Growcer Inc.
-
Argus Control Systems Limited
-
Lufa Farms
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché canadien de l'hydroponique Entreprises couvertes dans ce rapport
- Argus Control Systems Limited
- Biofloral Inc.
- GoodLeaf Community Farms Ltd.
- Growcer Inc.
- Lufa Farms Inc.
- Village Farms International Inc.
- Elevate Farms Inc.
- Urban Cultivator Inc.
- Hydrofarm Canada
- Holland Industry, Inc.
- Hydro-Lite Hydroponics
- Netafim Ltd.
- Priva Holding B.V.
- Richel Group
- Heliospectra AB
- AmHydro
Développements industriels récents dans Marché canadien de l'hydroponique
- Août 2026 : Netafim a lancé GrowSphere FLEX, un contrôleur d'irrigation et de fertirrigation pour les petits exploitants et les fermes de taille moyenne. Le système étend les outils professionnels d'agriculture numérique aux fermes de toutes tailles.
- Août 2026 : Hydrofarm Holdings Group a finalisé la vente d'Aurora Peat Products ULC à Raven Holdings LLC pour 16 millions USD. Hydrofarm a également lancé le Projet Agilité pour développer sa plateforme de services logistiques.
- Juillet 2026 : L'Agence spatiale canadienne a attribué 745 000 USD à Growcer et au groupe Arctic Fresh Group, détenu par des Inuits. Les partenaires développeront une unité d'agriculture en environnement contrôlé déployable pour les communautés du Nunavut. Le projet comprend des consultations dans 4 communautés du Haut-Arctique.
Périmètre du rapport sur le marché canadien de l'hydroponique
L'hydroponique est la technique de culture des plantes à l'aide d'une solution nutritive à base d'eau plutôt que de sol. Ces systèmes de production sont utilisés par les petits agriculteurs, les amateurs et les entreprises commerciales.
Le marché canadien de l'hydroponique est segmenté par système de production (serres, fermes verticales et fermes hydroponiques en conteneurs), par type de culture (légumes-feuilles, tomates, concombres, poivrons, herbes et micropousses), par équipement (éclairage, irrigation, systèmes climatiques, systèmes d'automatisation et de contrôle, et autres), et par échelle de production (petite, moyenne et grande). Les prévisions du marché sont exprimées en valeur en USD.
Aperçu de la segmentation
| Serres |
| Fermes verticales |
| Fermes hydroponiques en conteneurs |
| Légumes-feuilles |
| Tomates |
| Concombres |
| Poivrons |
| Herbes et micropousses |
| Systèmes d'éclairage |
| Composants d'irrigation et pompes |
| Systèmes climatiques |
| Systèmes d'automatisation et de contrôle |
| Autres équipements |
| Grande |
| Moyenne |
| Petite |
| Prévisions du marché par système de production | Serres |
| Fermes verticales | |
| Fermes hydroponiques en conteneurs | |
| Prévisions du marché par type de culture | Légumes-feuilles |
| Tomates | |
| Concombres | |
| Poivrons | |
| Herbes et micropousses | |
| Prévisions du marché par équipement | Systèmes d'éclairage |
| Composants d'irrigation et pompes | |
| Systèmes climatiques | |
| Systèmes d'automatisation et de contrôle | |
| Autres équipements | |
| Prévisions du marché par échelle de production | Grande |
| Moyenne | |
| Petite |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de l'hydroponique au Canada d'ici 2031 ?
Le marché canadien de l'hydroponique devrait atteindre 1 121,3 millions USD d'ici 2031, avec une expansion à un CAGR de 12,8 % de 2026 à 2031.
Quel système de production est en tête de l'hydroponique au Canada ?
Les serres ont dominé avec 62 % de la part des revenus en 2025, soutenues par une infrastructure établie en Ontario, en Colombie-Britannique et au Québec.
Quelle catégorie de cultures connaît la croissance la plus rapide dans l'hydroponique canadienne ?
Les herbes et micropousses devraient croître à un CAGR de 15,4 % jusqu'en 2031, soutenues par la restauration et les systèmes de production à plusieurs niveaux.
Pourquoi les fermes en conteneurs sont-elles importantes au Canada ?
Les fermes en conteneurs soutiennent la production locale annuelle dans les communautés nordiques et éloignées qui font face à des coûts de transport élevés et à un accès limité aux produits frais.