
Taille et part du marché de l'acétate de butyle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.55 Milliards de dollars |
| Taille du Marché (2032) | 3.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'acétate de butyle par Mordor Intelligence
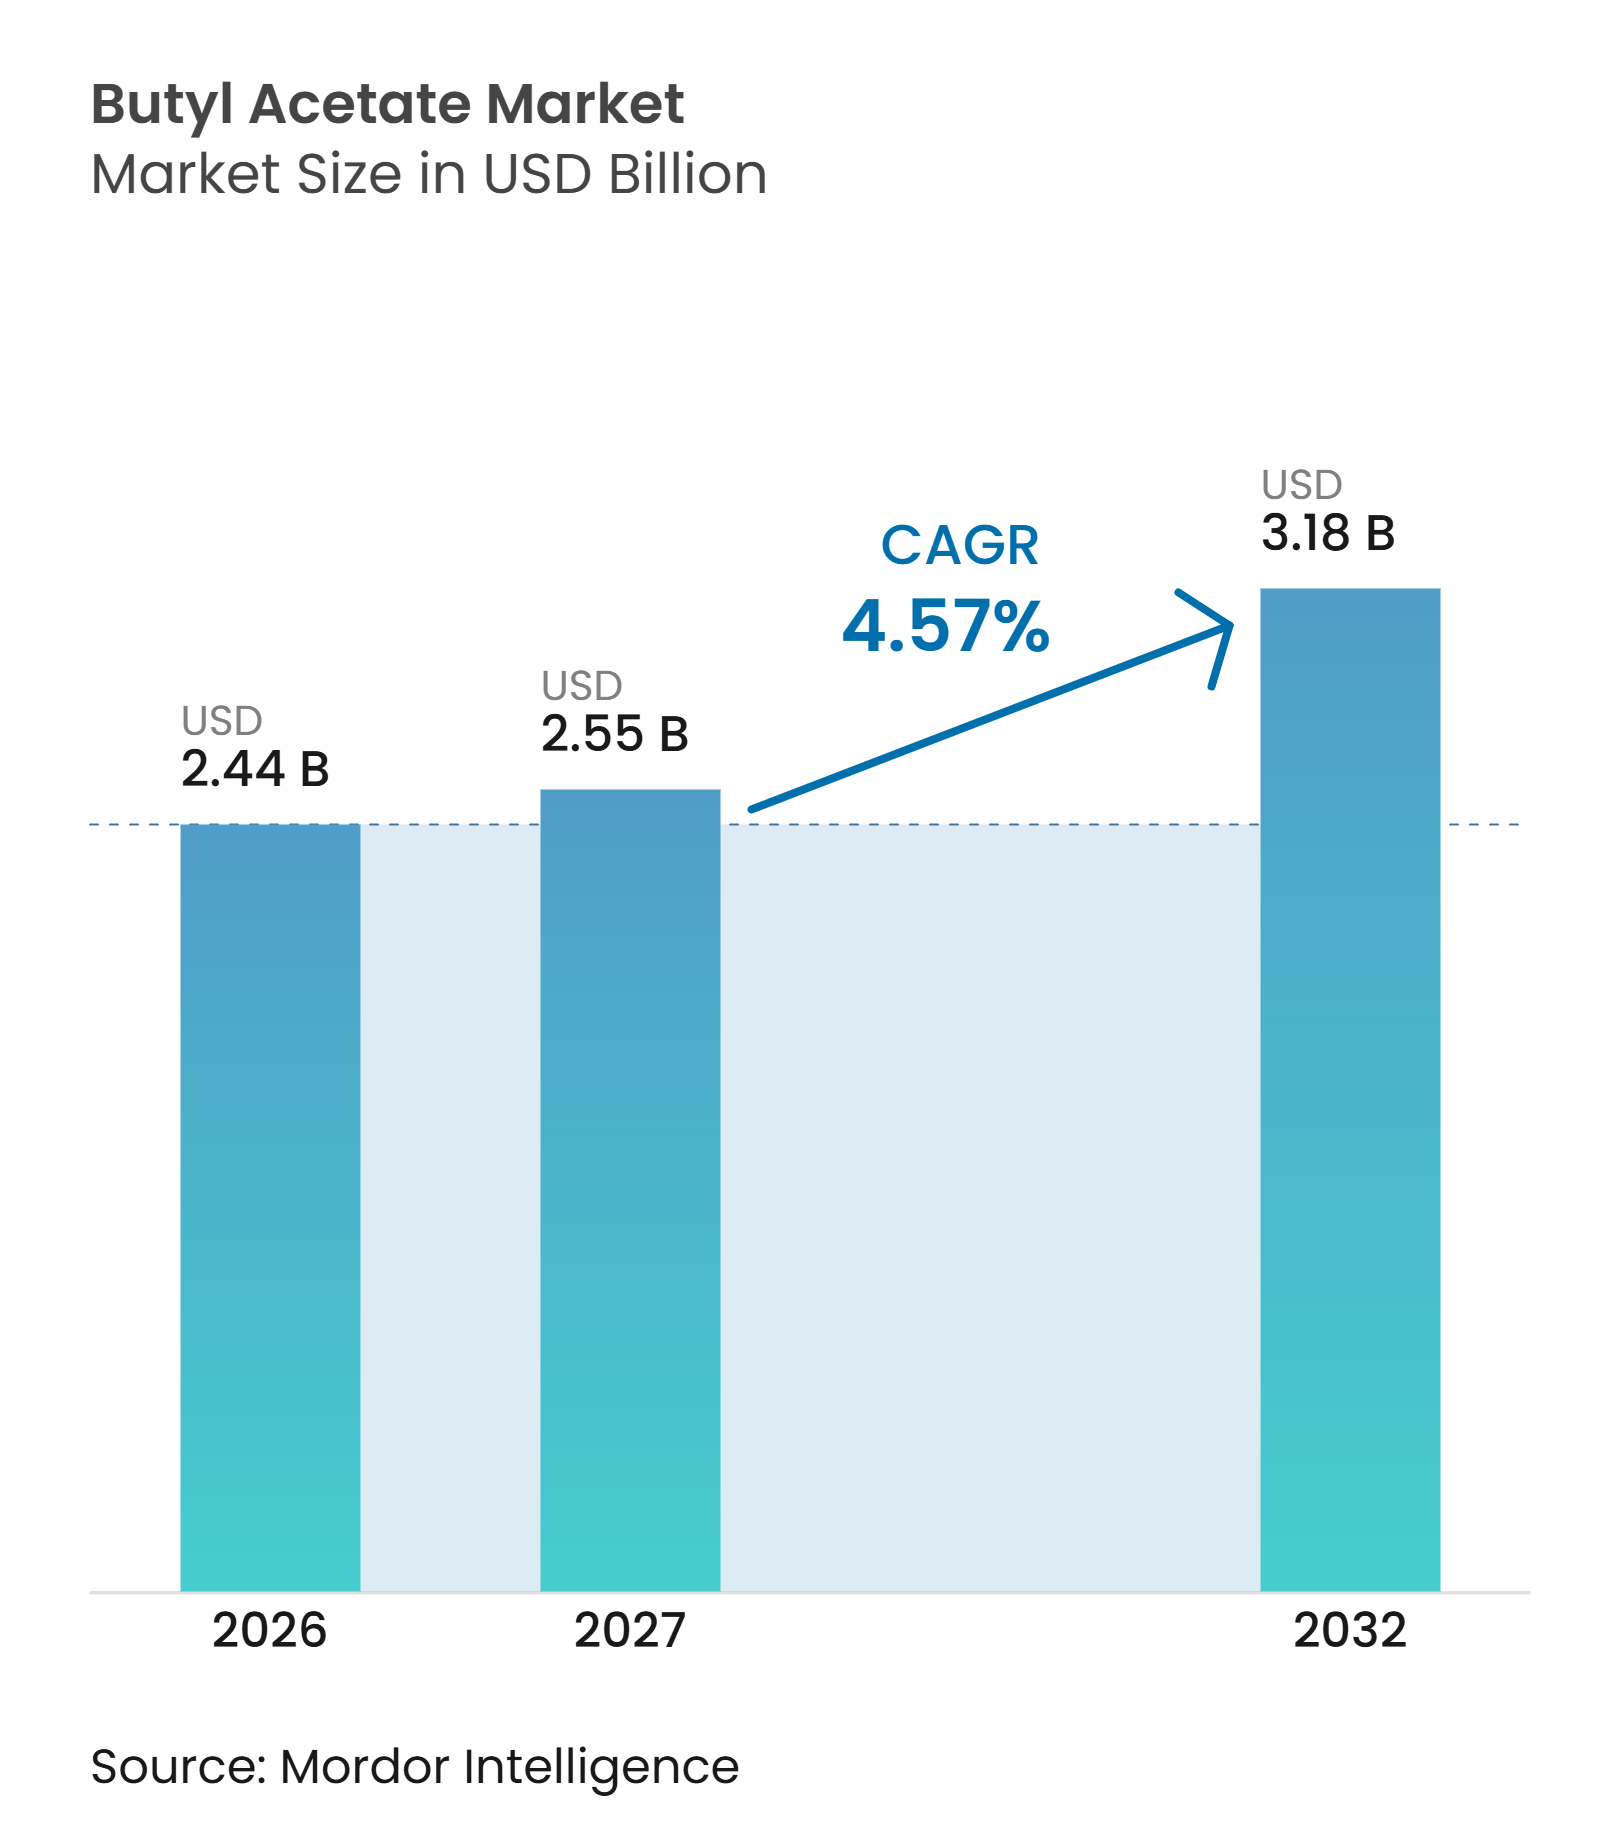
La taille du marché de l'acétate de butyle était évaluée à 2,44 milliards USD en 2026 et devrait croître de 2,55 milliards USD en 2027 pour atteindre 3,18 milliards USD d'ici 2032, à un CAGR de 4,57 % pendant la période de prévision (2027-2032). La demande industrielle reste centrée sur les revêtements, les encres et les adhésifs, tandis que les matériaux de plus haute pureté soutiennent les usages pharmaceutiques et dans les semi-conducteurs. L'évolution du marché de l'acétate de butyle vers des produits de plus haute pureté crée une opportunité de valeur pour les producteurs capables de satisfaire aux exigences de qualification. Les producteurs intégrés bénéficient également d'un avantage en termes de coûts, car ils peuvent gérer l'approvisionnement en n-butanol et en acide acétique au sein de leurs propres opérations. Les réglementations environnementales modifient la sélection des solvants dans les revêtements, ce qui peut réduire la demande dans certaines applications tout en soutenant la reformulation dans d'autres. La capacité de production chinoise et la disponibilité à l'exportation continuent d'influencer les prix et le taux d'utilisation sur l'ensemble du marché de l'acétate de butyle.
Principaux enseignements du rapport
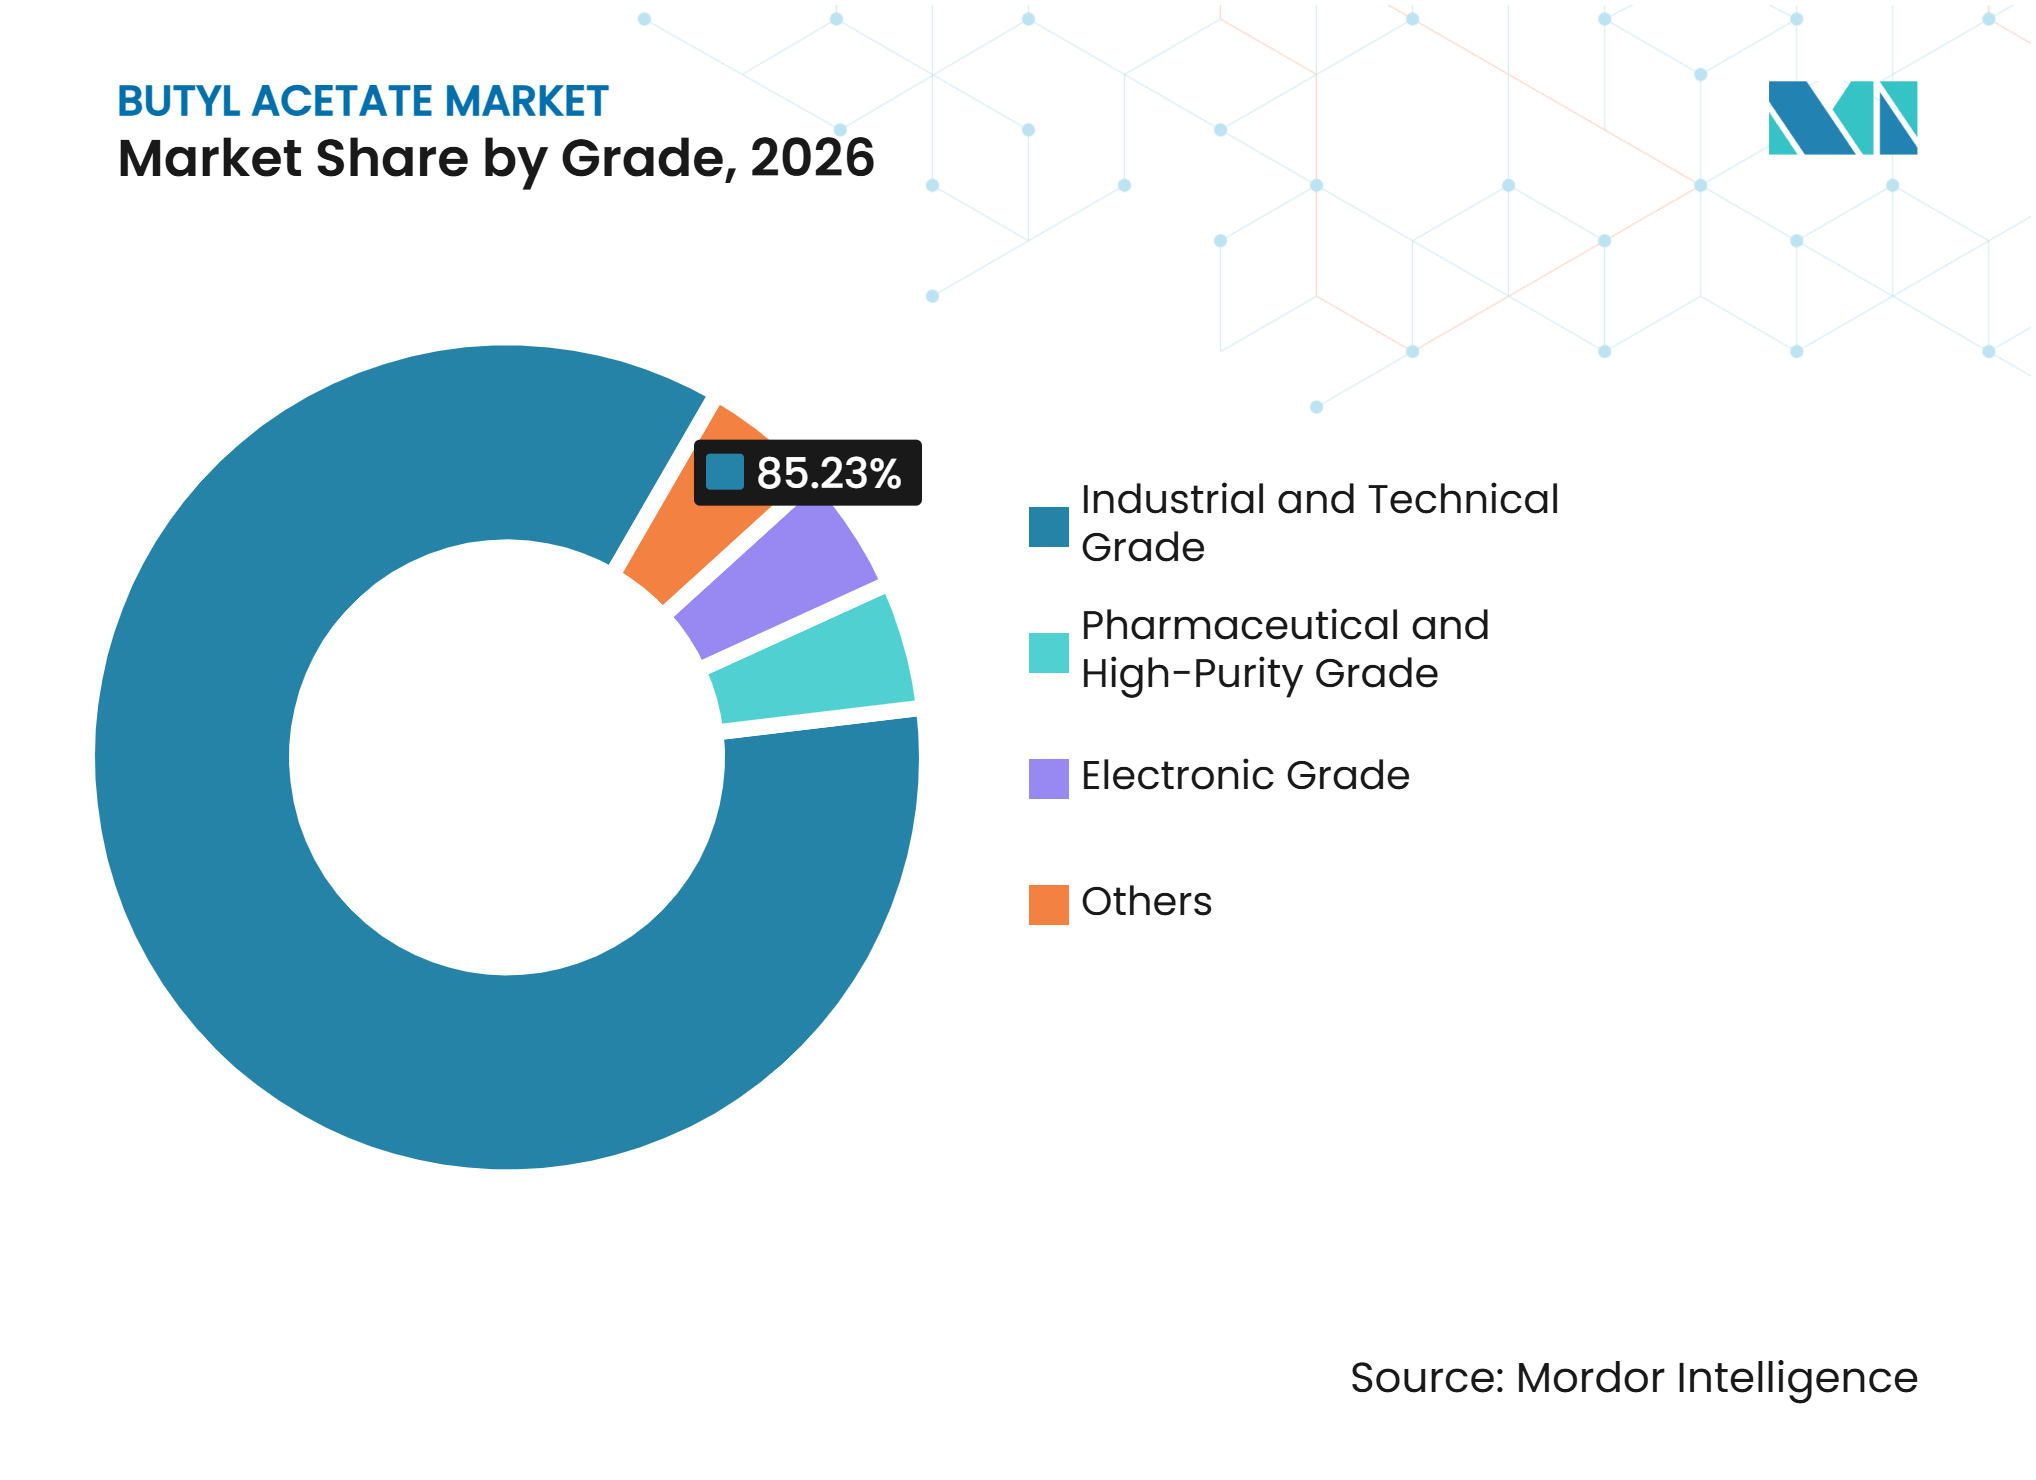
- Par grade, le grade industriel et technique détenait 85,23 % de la part du marché de l'acétate de butyle en 2026, tandis que le grade électronique devrait progresser à un CAGR de 4,91 % jusqu'en 2032.
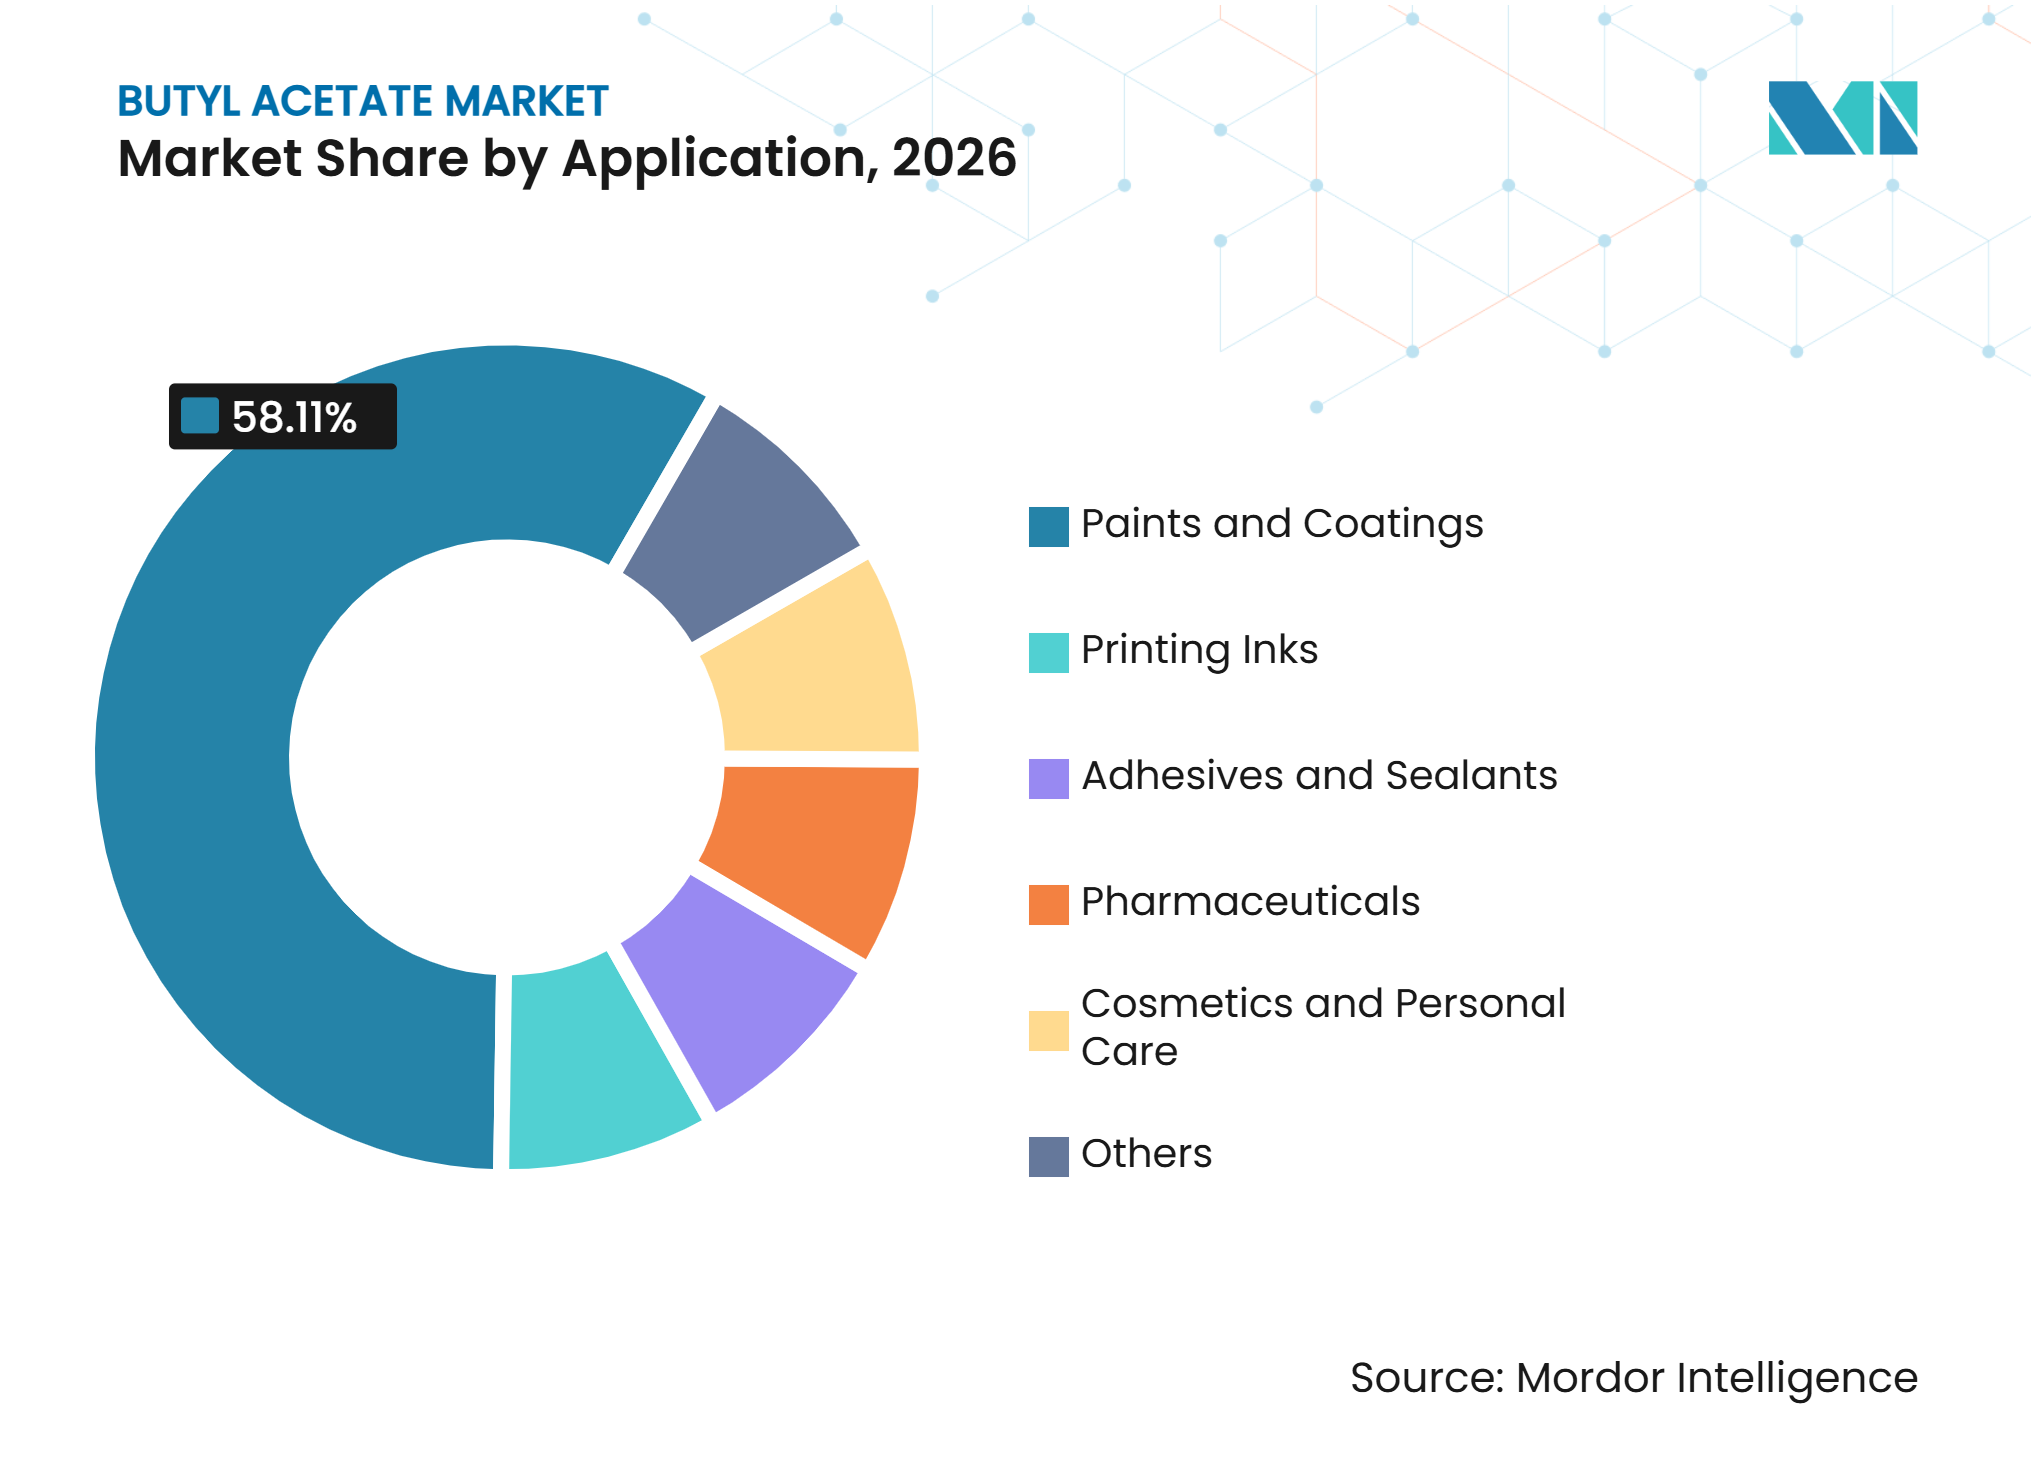
- Par application, les peintures et revêtements détenaient 58,11 % de la part du marché de l'acétate de butyle en 2026, tandis que les produits pharmaceutiques devraient progresser à un CAGR de 5,25 % jusqu'en 2032.
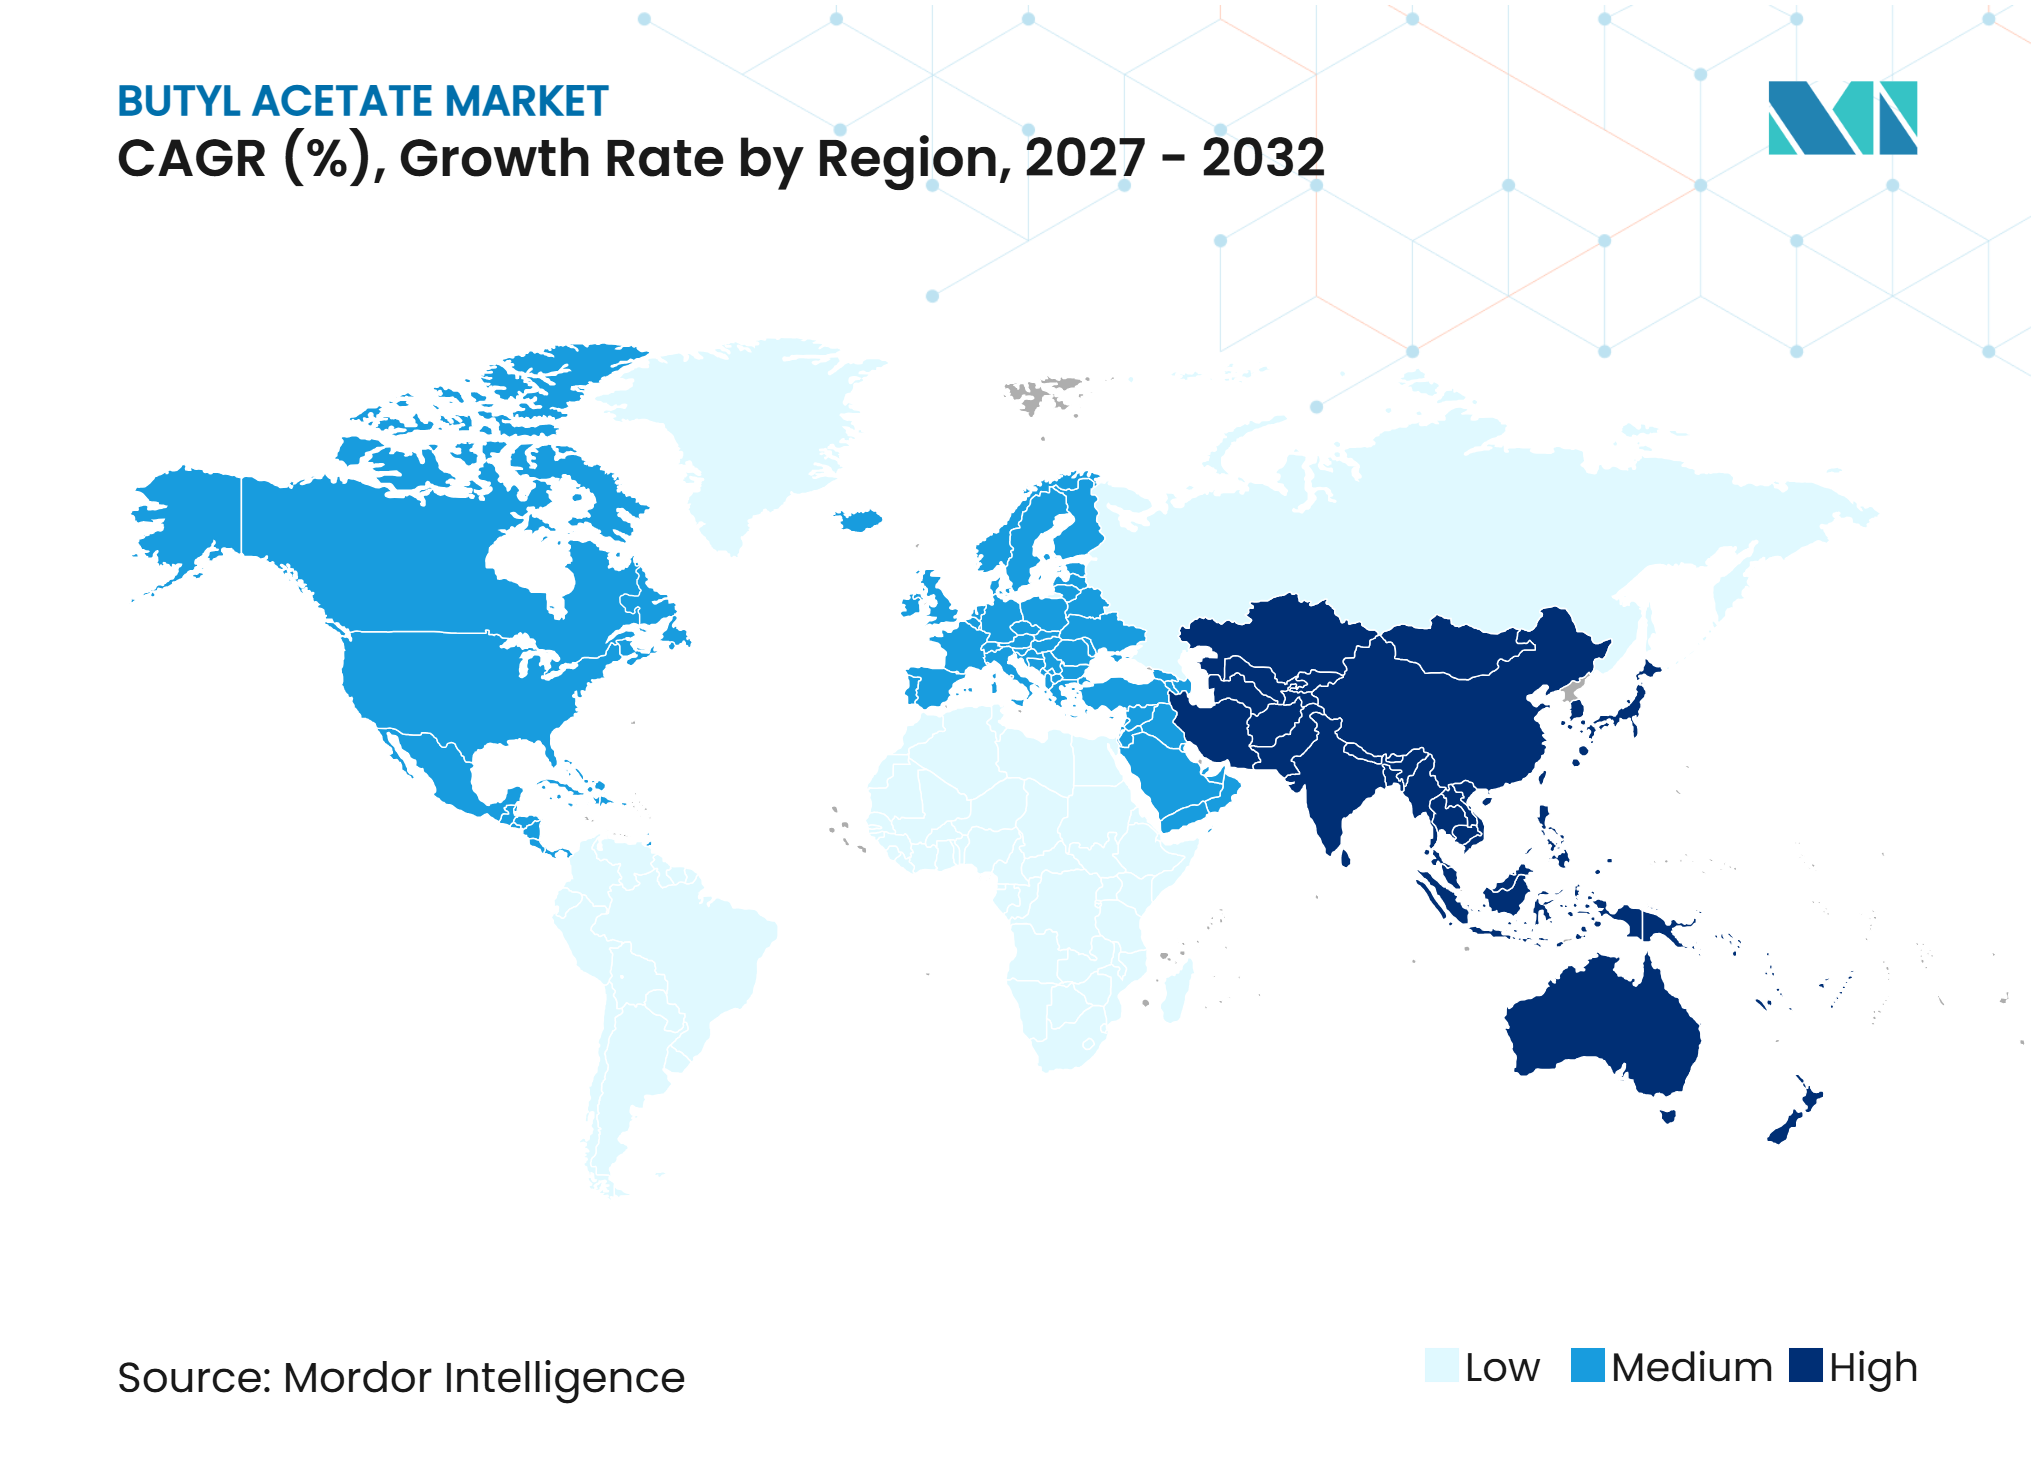
- Par géographie, l'Asie-Pacifique détenait 47,98 % de la part du marché de l'acétate de butyle en 2026 et devrait progresser à un CAGR de 5,17 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des revêtements en Asie-Pacifique et de la fabrication destinée à l'exportation | +1.7% | Cœur APAC (Chine, Inde, ASEAN), répercussions sur le MEA | Moyen terme (2-4 ans) |
| Croissance de la fabrication de produits pharmaceutiques génériques et de solvants de haute pureté | +1.2% | Asie du Sud (Inde), Asie du Sud-Est, marchés d'exportation mondiaux | Long terme (≥ 4 ans) |
| Demande en grade électronique et en pureté spécialisée | +0.8% | Cœur APAC (Corée du Sud, Japon, Chine), Amérique du Nord | Long terme (≥ 4 ans) |
| Performance des solvants et systèmes de résines conformes aux COV | +0.5% | Amérique du Nord et UE, répercussions sur l'APAC | Court terme (≤ 2 ans) |
| Avantages de la chaîne oxo et acétyle intégrée | +0.3% | Mondial, plus fort en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des revêtements en Asie-Pacifique et de la fabrication destinée à l'exportation
Les équipementiers automobiles indiens, la maintenance industrielle et les revêtements de construction soutiennent une demande stable en solvants. Les investissements manufacturiers au Vietnam, en Thaïlande et en Indonésie ajoutent également une production de revêtements et d'adhésifs nécessitant des capacités en solvants. L'activité d'exportation remodèle les flux commerciaux, Yip's Chemical Holdings Limited ayant indiqué que son associé Handsome Chemical a enregistré 1,8 million de tonnes métriques de ventes de solvants acétate en 2025. Le même communiqué faisait état d'exportations de 760 000 tonnes métriques, ce qui accroît la pertinence de l'approvisionnement asiatique pour les acheteurs étrangers.
Croissance de la fabrication de produits pharmaceutiques génériques et de solvants de haute pureté
La base de fabrication de médicaments génériques en Inde soutient la demande d'acétate de butyle de haute pureté, moins dépendante de l'activité de construction. Le Conseil international pour l'harmonisation (ICH) classe l'acétate de butyle comme solvant résiduel de classe 3 dans sa directive Q3C. Cette classification soutient son utilisation dans les enrobages de comprimés et la synthèse de principes actifs pharmaceutiques lorsque les fabricants satisfont aux exigences de qualité applicables. Les installations orientées vers l'exportation doivent également gérer les exigences des Bonnes Pratiques de Fabrication en vigueur dans les systèmes réglementaires nationaux concernés. L'approvisionnement en haute pureté peut donc commander une prime par rapport au matériau industriel, soutenant une évolution du mix produit pour les fournisseurs qualifiés. Ce flux de demande offre au marché de l'acétate de butyle un débouché plus stable que les applications principalement liées à l'activité de construction.
Demande en grade électronique et en pureté spécialisée
La demande en grade électronique est soutenue par la nécessité d'un contrôle strict des impuretés dans les produits chimiques de procédé pour semi-conducteurs. La norme SEMI C12 fournit le cadre de référence pour les produits chimiques de procédé de photoréserve, incluant des exigences qui soutiennent l'utilisation de solvants ultra-purs dans la fabrication de semi-conducteurs. Eastman Chemical Company décrit sa gamme EastaPure comme un portefeuille de solvants ultra-purs bénéficiant d'une surveillance en salle blanche et d'une certification de pureté. Korea Alcohol Industrial développe sa position dans les matériaux pour semi-conducteurs grâce à des investissements dans le complexe industriel général de Yesan 2 avec des sociétés affiliées. Ces investissements reflètent la nécessité d'un approvisionnement fiable et qualifié à proximité des clusters de fabrication de semi-conducteurs. Le seuil technique plus élevé rend cette partie du marché de l'acétate de butyle plus difficile d'accès pour les fournisseurs de produits de base.
Performance des solvants et systèmes de résines conformes aux COV
Les réglementations sur les Composés Organiques Volatils (COV) modifient la façon dont les formulateurs évaluent le rôle de l'acétate de butyle dans les revêtements. L'Agence américaine de protection de l'environnement a finalisé des amendements aux normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol en janvier 2025[1]. Les amendements exigent des fabricants qu'ils tiennent compte de la conformité lors de la sélection des solvants et des systèmes de résines. En Californie, le District de gestion de la qualité de l'air du Sud de la Californie a amendé la règle 1171 en 2025, affectant l'utilisation de certains solvants dans les opérations de nettoyage. Les formulateurs peuvent répondre en modifiant les mélanges de solvants, en améliorant l'efficacité de transfert ou en orientant certaines applications vers des systèmes à faible teneur en solvants. L'effet résultant sur la demande est inégal, car certaines applications nécessitent le taux d'évaporation et la compatibilité avec les résines que fournit l'acétate de butyle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conversion vers les revêtements à base d'eau et à haute teneur en solides | -0.9% | Amérique du Nord et UE, adoption précoce en APAC | Moyen terme (2-4 ans) |
| Volatilité des coûts du n-butanol et de l'acide acétique | -0.6% | Mondial, plus aiguë en Europe et en APAC | Court terme (≤ 2 ans) |
| Concurrence par les prix à l'exportation chinoise et risque de suroffre | -0.5% | Mondial, plus aigu en APAC et au MEA | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conversion vers les revêtements à base d'eau et à haute teneur en solides
L'évolution vers les systèmes à base d'eau et à haute teneur en solides limite la demande en solvants dans les revêtements architecturaux et certains revêtements industriels. Une étude scientifique de 2025 a examiné la substitution des solvants d'origine fossile dans les revêtements organiques et a montré des voies pour réduire les émissions sur le cycle de vie tout en maintenant les performances des revêtements. Les systèmes à base d'eau s'étendent au-delà des revêtements décoratifs vers certaines utilisations dans le bois industriel, les équipementiers automobiles et la retouche. Cette conversion est progressive dans les applications exigeantes, car les systèmes polyuréthane et époxy peuvent encore nécessiter un temps ouvert, un écoulement et une formation de film contrôlés. La directive sur les émissions industrielles de l'Union européenne et le cadre d'enregistrement, d'évaluation, d'autorisation et de restriction des substances chimiques renforcent la pression pour gérer les émissions des opérations de traitement de surface[2]. Ce frein limite la croissance du marché de l'acétate de butyle sans éliminer son utilisation dans les applications nécessitant des performances à base de solvants.
Volatilité des coûts du n-butanol et de l'acide acétique
Le n-butanol et l'acide acétique restent les deux matières premières essentielles pour la production d'acétate de butyle. Les variations de coûts peuvent temporairement améliorer les marges des producteurs lorsque les prix de vente réagissent plus lentement que les prix des intrants. L'inverse peut se produire lorsqu'une perturbation de l'approvisionnement ou des changements opérationnels font augmenter les coûts des matières premières plus rapidement que les producteurs ne peuvent les répercuter. Les producteurs sans intégration sont plus exposés car ils dépendent de l'approvisionnement marchand régional. Cette volatilité complique la planification pour les clients des revêtements, des encres et des adhésifs qui nécessitent des prix livrés stables. Elle fait également de la flexibilité de la chaîne d'approvisionnement une exigence concurrentielle sur le marché de l'acétate de butyle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le grade industriel et technique ancre les revenus, le grade électronique se développeLe grade industriel et technique détenait une part de 85,23 % en 2026, reflétant son utilisation dans les revêtements, les adhésifs, les encres d'imprimerie et les formulations industrielles générales. Sa position reflète le taux d'évaporation établi et le profil de solvabilité du n-acétate de butyle dans les systèmes de résines. Les formulateurs conçoivent souvent des produits autour de ces caractéristiques, ce qui rend la substitution directe difficile dans les produits existants à base de solvants. Les grades pharmaceutiques et de haute pureté servent une base de clientèle différente qui nécessite une pureté contrôlée, une teneur en eau, une acidité et des contaminants traces. La directive ICH Q3C donne aux producteurs pharmaceutiques une base reconnue pour l'évaluation des solvants résiduels.
Le grade électronique devrait progresser à un CAGR de 4,91 % jusqu'en 2032, ce qui en fait le grade à la croissance la plus rapide sur le marché de l'acétate de butyle. La fabrication de semi-conducteurs nécessite des produits chimiques de haute qualité avec un contrôle strict des impuretés, ce qui élève le seuil de qualification pour les fournisseurs. Eastman Chemical Company a identifié les solvants ultra-purs comme faisant partie de son portefeuille EastaPure dans son formulaire 10-K 2025. L'investissement de Korea Alcohol Industrial dans un campus de matériaux pour semi-conducteurs dans la province du Chungcheong du Sud s'aligne sur l'expansion des chaînes d'approvisionnement régionales en électronique. Ce grade peut améliorer la réalisation de valeur pour les producteurs, car les clients accordent une plus grande importance à la certification, à la cohérence et au support technique local.



Par application :
les peintures et revêtements dominent la demande, les produits pharmaceutiques stimulent la croissanceLes peintures et revêtements détenaient 58,11 % du marché de l'acétate de butyle en 2026, car le solvant fonctionne avec les systèmes de résines acryliques, alkydes et polyuréthanes. Son comportement d'évaporation équilibré soutient l'aspect du film et le contrôle de l'application dans les couches de finition à base de solvants. La retouche automobile, les finitions pour bois et les revêtements de maintenance industrielle restent des débouchés importants. Dans le même temps, la conversion vers les systèmes à base d'eau réduit la charge en solvants dans certaines applications. Le segment reste donc important, mais son expansion est affectée par la conformité environnementale et les cycles liés à la construction.
Les produits pharmaceutiques devraient progresser à un CAGR de 5,25 % jusqu'en 2032. Leur croissance est liée à l'utilisation de haute pureté dans la production de médicaments génériques plutôt qu'à la demande de construction ou d'infrastructure. La désignation de classe 3 de l'acétate de butyle selon ICH Q3C soutient l'évaluation continue pour les usages pharmaceutiques appropriés. Les encres d'imprimerie, les adhésifs et mastics, ainsi que les cosmétiques et soins personnels fournissent des débouchés supplémentaires pour le matériau de grade industriel. L'impression d'emballages flexibles bénéficie d'un comportement de flash-off rapide, tandis que les produits de soin des ongles continuent d'utiliser l'acétate de butyle dans les systèmes de laques conventionnels.

Analyse géographique
Asie-Pacifique : l'échelle de fabrication soutient le leadership régional
L'Asie-Pacifique détenait 47,98 % de la taille du marché de l'acétate de butyle en 2026 et devrait progresser à un CAGR de 5,17 % jusqu'en 2032. La Chine reste le principal centre d'approvisionnement de la région, tandis que la production de revêtements et de principes actifs pharmaceutiques en Inde fournit une demande pour les grades industriels et de plus haute pureté. La Corée du Sud ajoute une demande spécialisée via sa chaîne de matériaux pour semi-conducteurs. L'investissement de Korea Alcohol Industrial dans le complexe industriel général de Yesan 2 reflète l'orientation de la région vers les matériaux pour semi-conducteurs. La disponibilité à l'exportation depuis la région peut également influencer les prix sur les marchés importateurs voisins.
Amérique du Nord : les grades premium et les changements réglementaires façonnent la demande
L'Amérique du Nord dispose d'une base de demande stable dans les applications pharmaceutiques et de revêtements, tandis que les conditions de construction et la politique commerciale peuvent affecter la demande. Eastman Chemical Company a positionné les solvants ultra-purs EastaPure pour les clients en produits chimiques électroniques qui nécessitent une qualité contrôlée dans les chaînes d'approvisionnement en semi-conducteurs. Les amendements de 2025 de l'Agence américaine de protection de l'environnement sur les revêtements en aérosol influencent les décisions de formulation. Le Mexique offre un débouché supplémentaire via les revêtements automobiles et l'assemblage électronique, tandis que les actifs intégrés et le matériau de grade électronique qualifié soutiennent les applications moins sensibles aux prix.
Europe, Amérique du Sud, et Moyen-Orient et Afrique : des conditions de coûts et de demande différentes
L'Europe fait face à des coûts énergétiques élevés, à une faible demande en revêtements liée à la construction et à des facteurs de conformité environnementale plus stricts. INEOS a achevé un investissement sur son site de Hull en juillet 2025 pour convertir la production du gaz naturel à l'hydrogène comme combustible. La société a déclaré que le projet réduit les émissions de dioxyde de carbone de 75 %. L'Amérique du Sud reste concentrée au Brésil, où la concurrence des importations peut affecter les producteurs et clients locaux. Sahara International Petrochemical Company (Sipchem) a signalé des conditions de marché difficiles en 2025, tandis que la demande au Moyen-Orient et en Afrique dépend de la production locale d'acétyles, de la disponibilité des importations et de la demande en revêtements liée aux infrastructures.
Paysage concurrentiel
Concentration du Marché
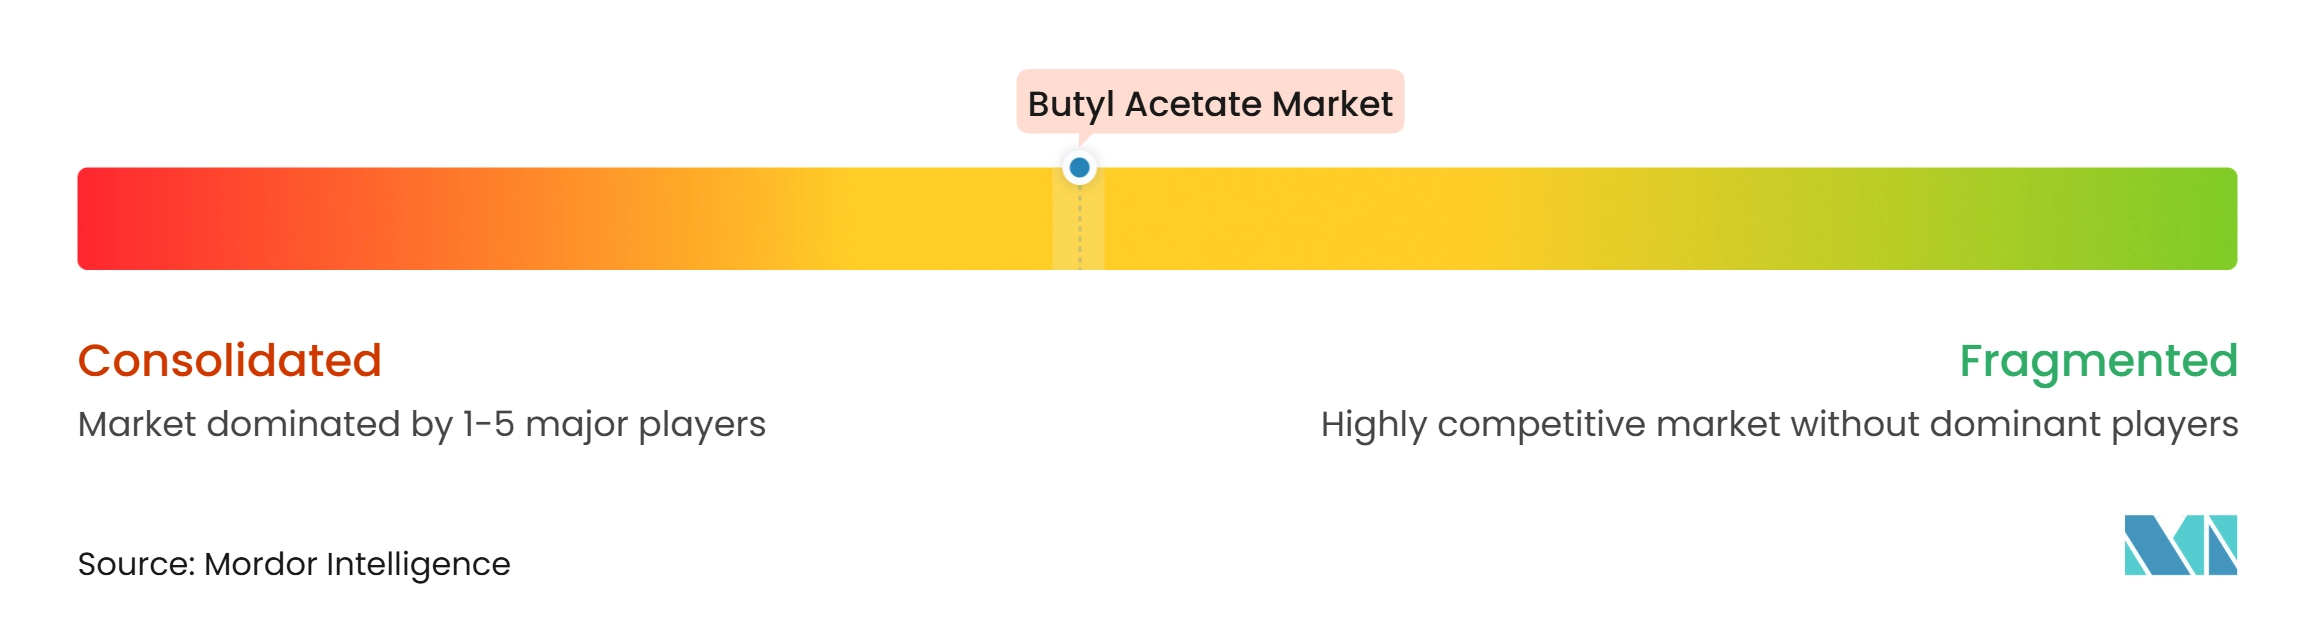
Le marché de l'acétate de butyle est modérément concentré, avec des acteurs majeurs incluant BASF, Eastman Chemical Company, Celanese Corporation, Dow et OQEMA Ltd. Le développement du Verbund de Zhanjiang de BASF renforce sa position de production chimique intégrée en Chine. Celanese Corporation a indiqué se concentrer sur ses actifs de production les moins coûteux dans le cadre de la gestion de son portefeuille 2025. Eastman Chemical Company différencie son portefeuille EastaPure grâce à ses capacités en solvants ultra-purs.
Les producteurs chinois sont en concurrence grâce à leur échelle de production et à leur disponibilité à l'exportation, tandis que les autres fournisseurs régionaux se concentrent sur la demande locale. Yip's Chemical Holdings Limited a indiqué que Handsome Chemical, son associé, a réalisé 1,8 million de tonnes métriques de ventes de solvants acétate en 2025. La société a également indiqué que la nouvelle usine d'acide acétique et de solvants acétate de l'associé au Hubei est entrée en production à pleine échelle au second semestre 2025. Korea Alcohol Industrial développe des capacités liées aux matériaux de grade électronique. L'approvisionnement qualifié pour les semi-conducteurs et les produits pharmaceutiques peut donc être concurrentiel sur la certification ainsi que sur le prix.
L'orientation concurrentielle évolue du volume de produits de base vers la pureté, la fiabilité de l'approvisionnement et une production à faible empreinte carbone. INEOS a achevé son projet de conversion à l'hydrogène à Hull en 2025, renforçant sa position en acétyles à faibles émissions en Europe. Les actions sur les actifs de Celanese Corporation en 2025 ont également reflété une concentration sur les actifs rentables et les opportunités en aval. L'investissement intégré de BASF en Chine renforce son accès à une région manufacturière majeure.
Leaders du secteur de l'acétate de butyle
-
BASF
-
Eastman Chemical Company
-
Celanese Corporation
-
Dow
-
OQEMA Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'acétate de butyle Entreprises couvertes dans ce rapport
- BASF
- Celanese Corporation
- Dow
- Eastman Chemical Company
- INEOS
- Jiangsu Baichuan High-Tech New Materials Co., Ltd.
- Korea Alcohol Industrial
- Mitsubishi Chemical Corporation
- OQEMA Ltd
- Sasol
- Saudi International Petrochemical Company (Sipchem)
- Shandong Jinyimeng Group Co., Ltd.
- Solvay
- Yankuang Lunan Chemicals Co Ltd
- Yip's Chemical Holdings Limited
Développements industriels récents dans Marché de l'acétate de butyle
- Janvier 2026 : Laxmi Organic Industries Limited a confirmé que la phase I de sa nouvelle installation de n-acétate de butyle à Dahej, Gujarat, avait démarré ses opérations. Le projet a ajouté à la capacité de production nationale indienne de n-acétate de butyle, l'installation prévue étant conçue pour 70 000 tonnes métriques par an et destinée à substituer les importations.
- Juillet 2025 : INEOS a annoncé un investissement sur son site de Hull, au Royaume-Uni, pour convertir la production du gaz naturel à l'hydrogène comme combustible, visant une réduction de 75 % des émissions de dioxyde de carbone. Cette initiative de décarbonisation sur le seul site de fabrication industrielle à grande échelle d'acide acétique et d'anhydride acétique en Europe devrait soutenir un approvisionnement fiable et à faible empreinte carbone pour les marchés britannique et européen, influençant positivement le marché de l'acétate de butyle, qui dépend de l'acide acétique comme matière première essentielle.
Périmètre du rapport mondial sur le marché de l'acétate de butyle
L'acétate de butyle est un solvant organique et un ester produit par la réaction du butanol et de l'acide acétique. Il se caractérise par son taux d'évaporation modéré, sa faible solubilité dans l'eau et sa capacité à dissoudre une large gamme de résines et de polymères. Ces propriétés le rendent adapté à une utilisation dans les peintures et revêtements, les encres d'imprimerie, les adhésifs, les formulations pharmaceutiques et les produits de soins personnels.
Le marché de l'acétate de butyle est segmenté par grade, application et géographie. Par grade, le marché est segmenté en grade industriel et technique, grade pharmaceutique et haute pureté, grade électronique et autres. Par application, le marché est segmenté en peintures et revêtements, encres d'imprimerie, adhésifs et mastics, produits pharmaceutiques, cosmétiques et soins personnels, et autres. Le rapport couvre également la taille du marché et les prévisions pour l'acétate de butyle dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Grade industriel et technique |
| Grade pharmaceutique et haute pureté |
| Grade électronique |
| Autres |
| Peintures et revêtements |
| Encres d'imprimerie |
| Adhésifs et mastics |
| Produits pharmaceutiques |
| Cosmétiques et soins personnels |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade industriel et technique | |
| Grade pharmaceutique et haute pureté | ||
| Grade électronique | ||
| Autres | ||
| Par application | Peintures et revêtements | |
| Encres d'imprimerie | ||
| Adhésifs et mastics | ||
| Produits pharmaceutiques | ||
| Cosmétiques et soins personnels | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'acétate de butyle ?
La taille du marché de l'acétate de butyle était évaluée à 2,44 milliards USD en 2026 et devrait croître de 2,55 milliards USD en 2027 pour atteindre 3,18 milliards USD d'ici 2032, à un CAGR de 4,57 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'acétate de butyle ?
La demande est soutenue par les revêtements, les adhésifs, les encres d'imprimerie, la fabrication de médicaments génériques et les exigences en solvants de grade semi-conducteur.
Quel grade détenait la plus grande part en 2026 ?
Le grade industriel et technique détenait une part de 85,23 % en 2026, car il est largement utilisé dans les revêtements, les adhésifs, les encres et les formulations industrielles.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Les produits pharmaceutiques devraient progresser à un CAGR de 5,25 % jusqu'en 2032, soutenus par la demande de solvants de haute pureté qualifiés.