
Tamaño y Participación del Mercado de Acetato de Butilo
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Acetato de Butilo por Mordor Intelligence
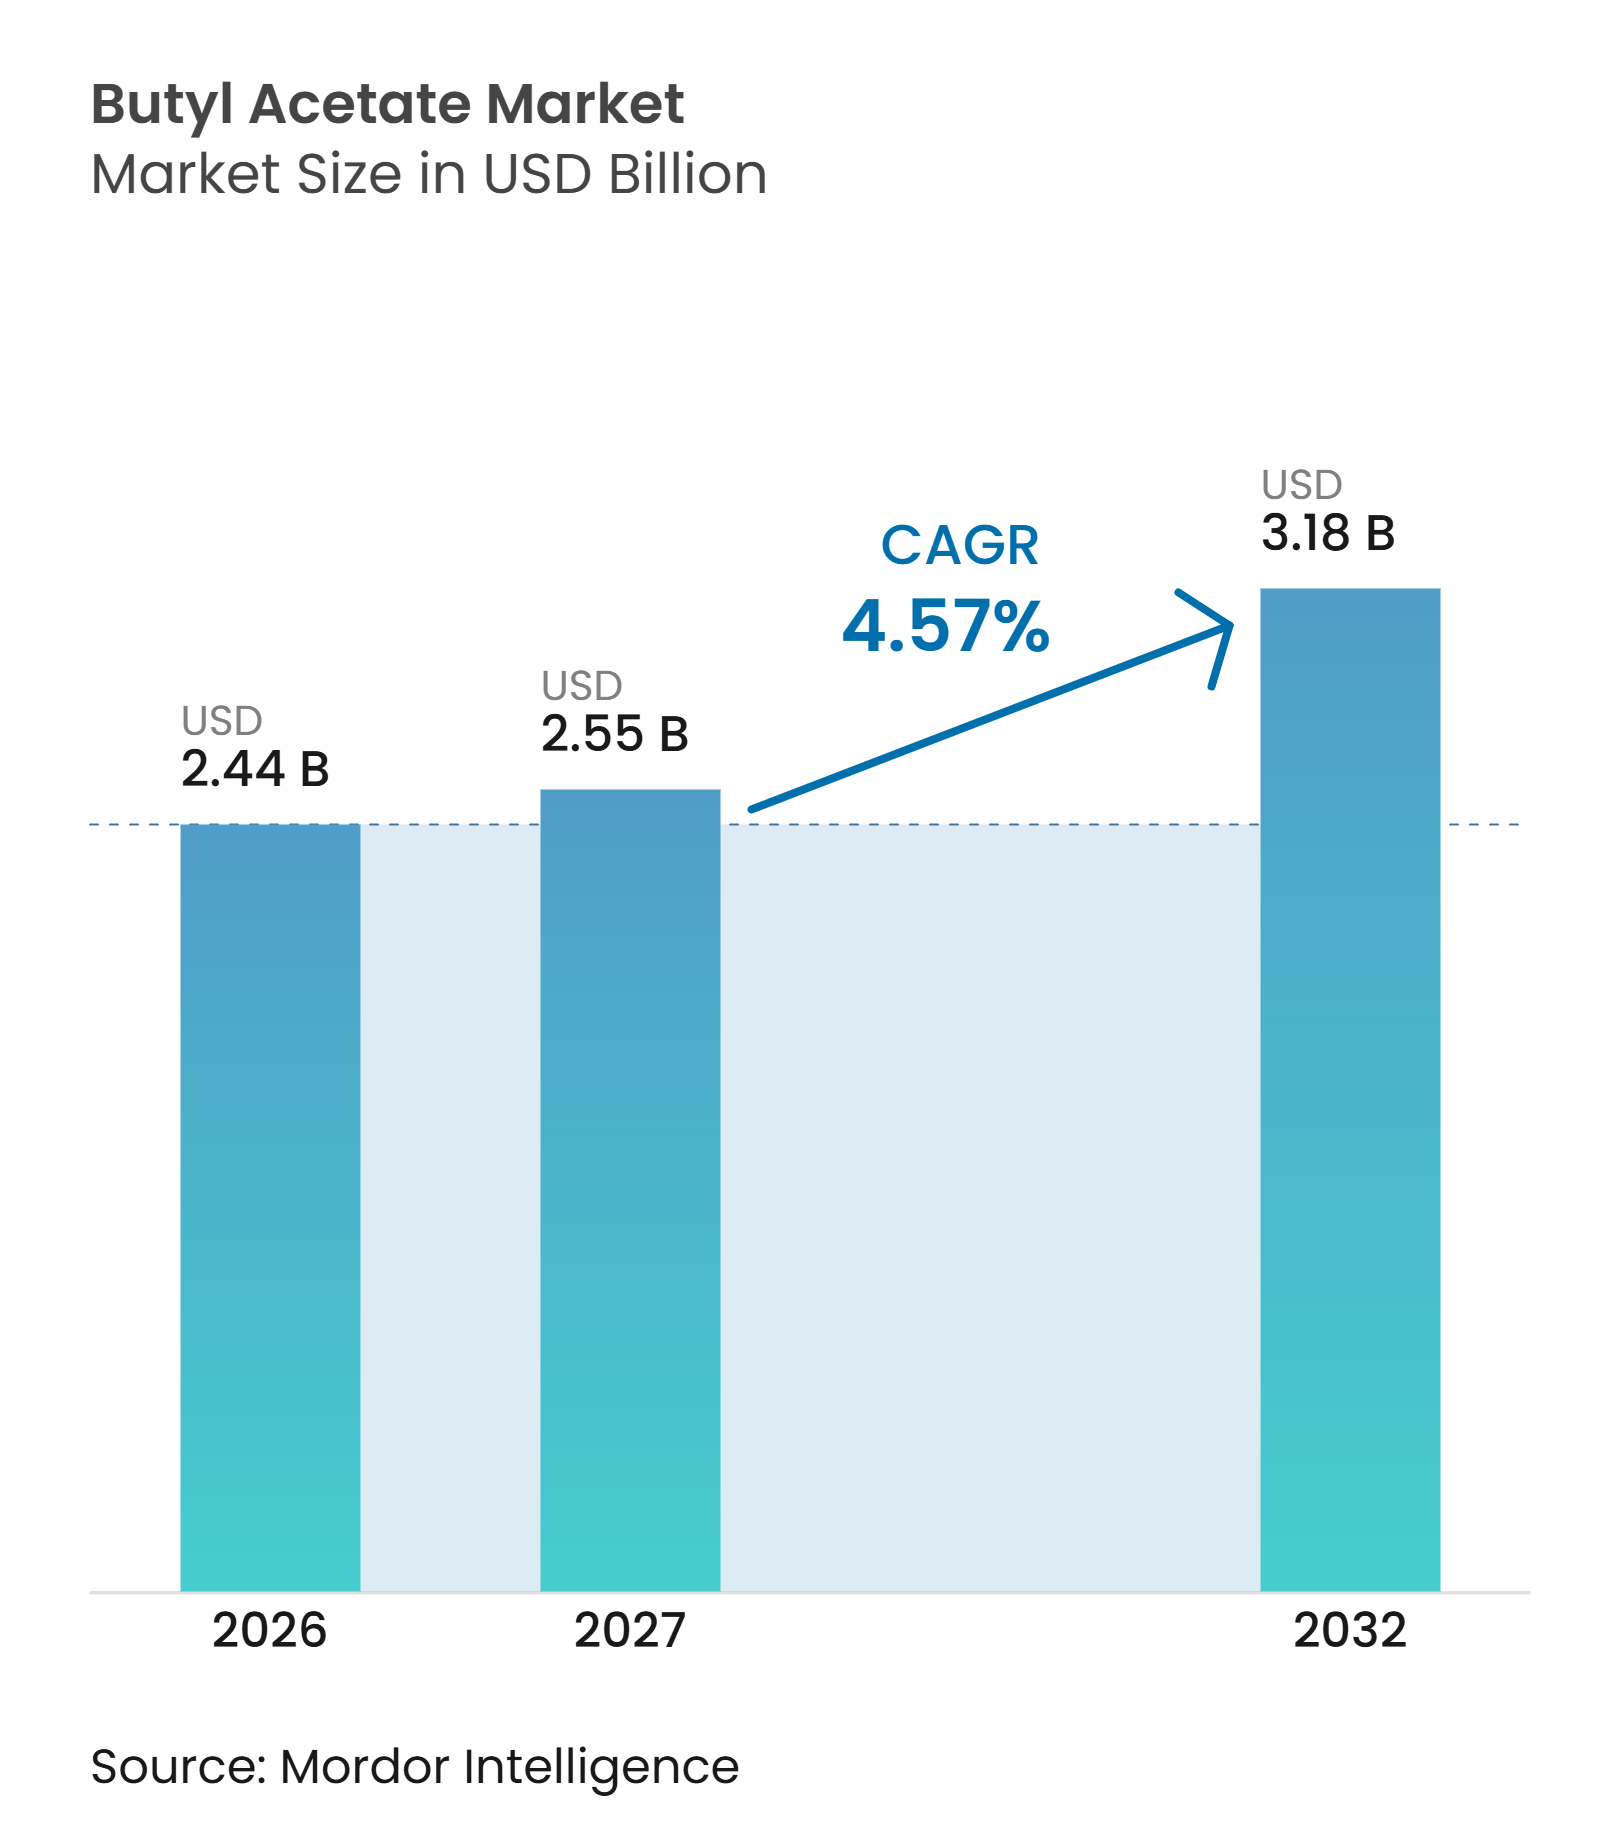
El tamaño del mercado de acetato de butilo fue valorado en 2,44 mil millones de USD en 2026 y se estima que crecerá desde 2,55 mil millones de USD en 2027 hasta alcanzar los 3,18 mil millones de USD para 2032, a una CAGR del 4,57% durante el período de pronóstico (2027-2032). La demanda industrial sigue centrada en recubrimientos, tintas y adhesivos, mientras que el material de mayor pureza respalda los usos farmacéuticos y de semiconductores. El cambio en el mercado de acetato de butilo hacia productos de mayor pureza crea una oportunidad de valor para los productores que pueden cumplir con los requisitos de calificación. Los productores integrados también tienen una ventaja en costos porque pueden gestionar el suministro de n-butanol y ácido acético dentro de sus propias operaciones. Las normativas ambientales están cambiando la selección de solventes en recubrimientos, lo que puede reducir la demanda en algunos usos mientras respalda la reformulación en otros. La capacidad de exportación china continúa influyendo en los precios y la utilización en todo el mercado de acetato de butilo.
Conclusiones Clave del Informe
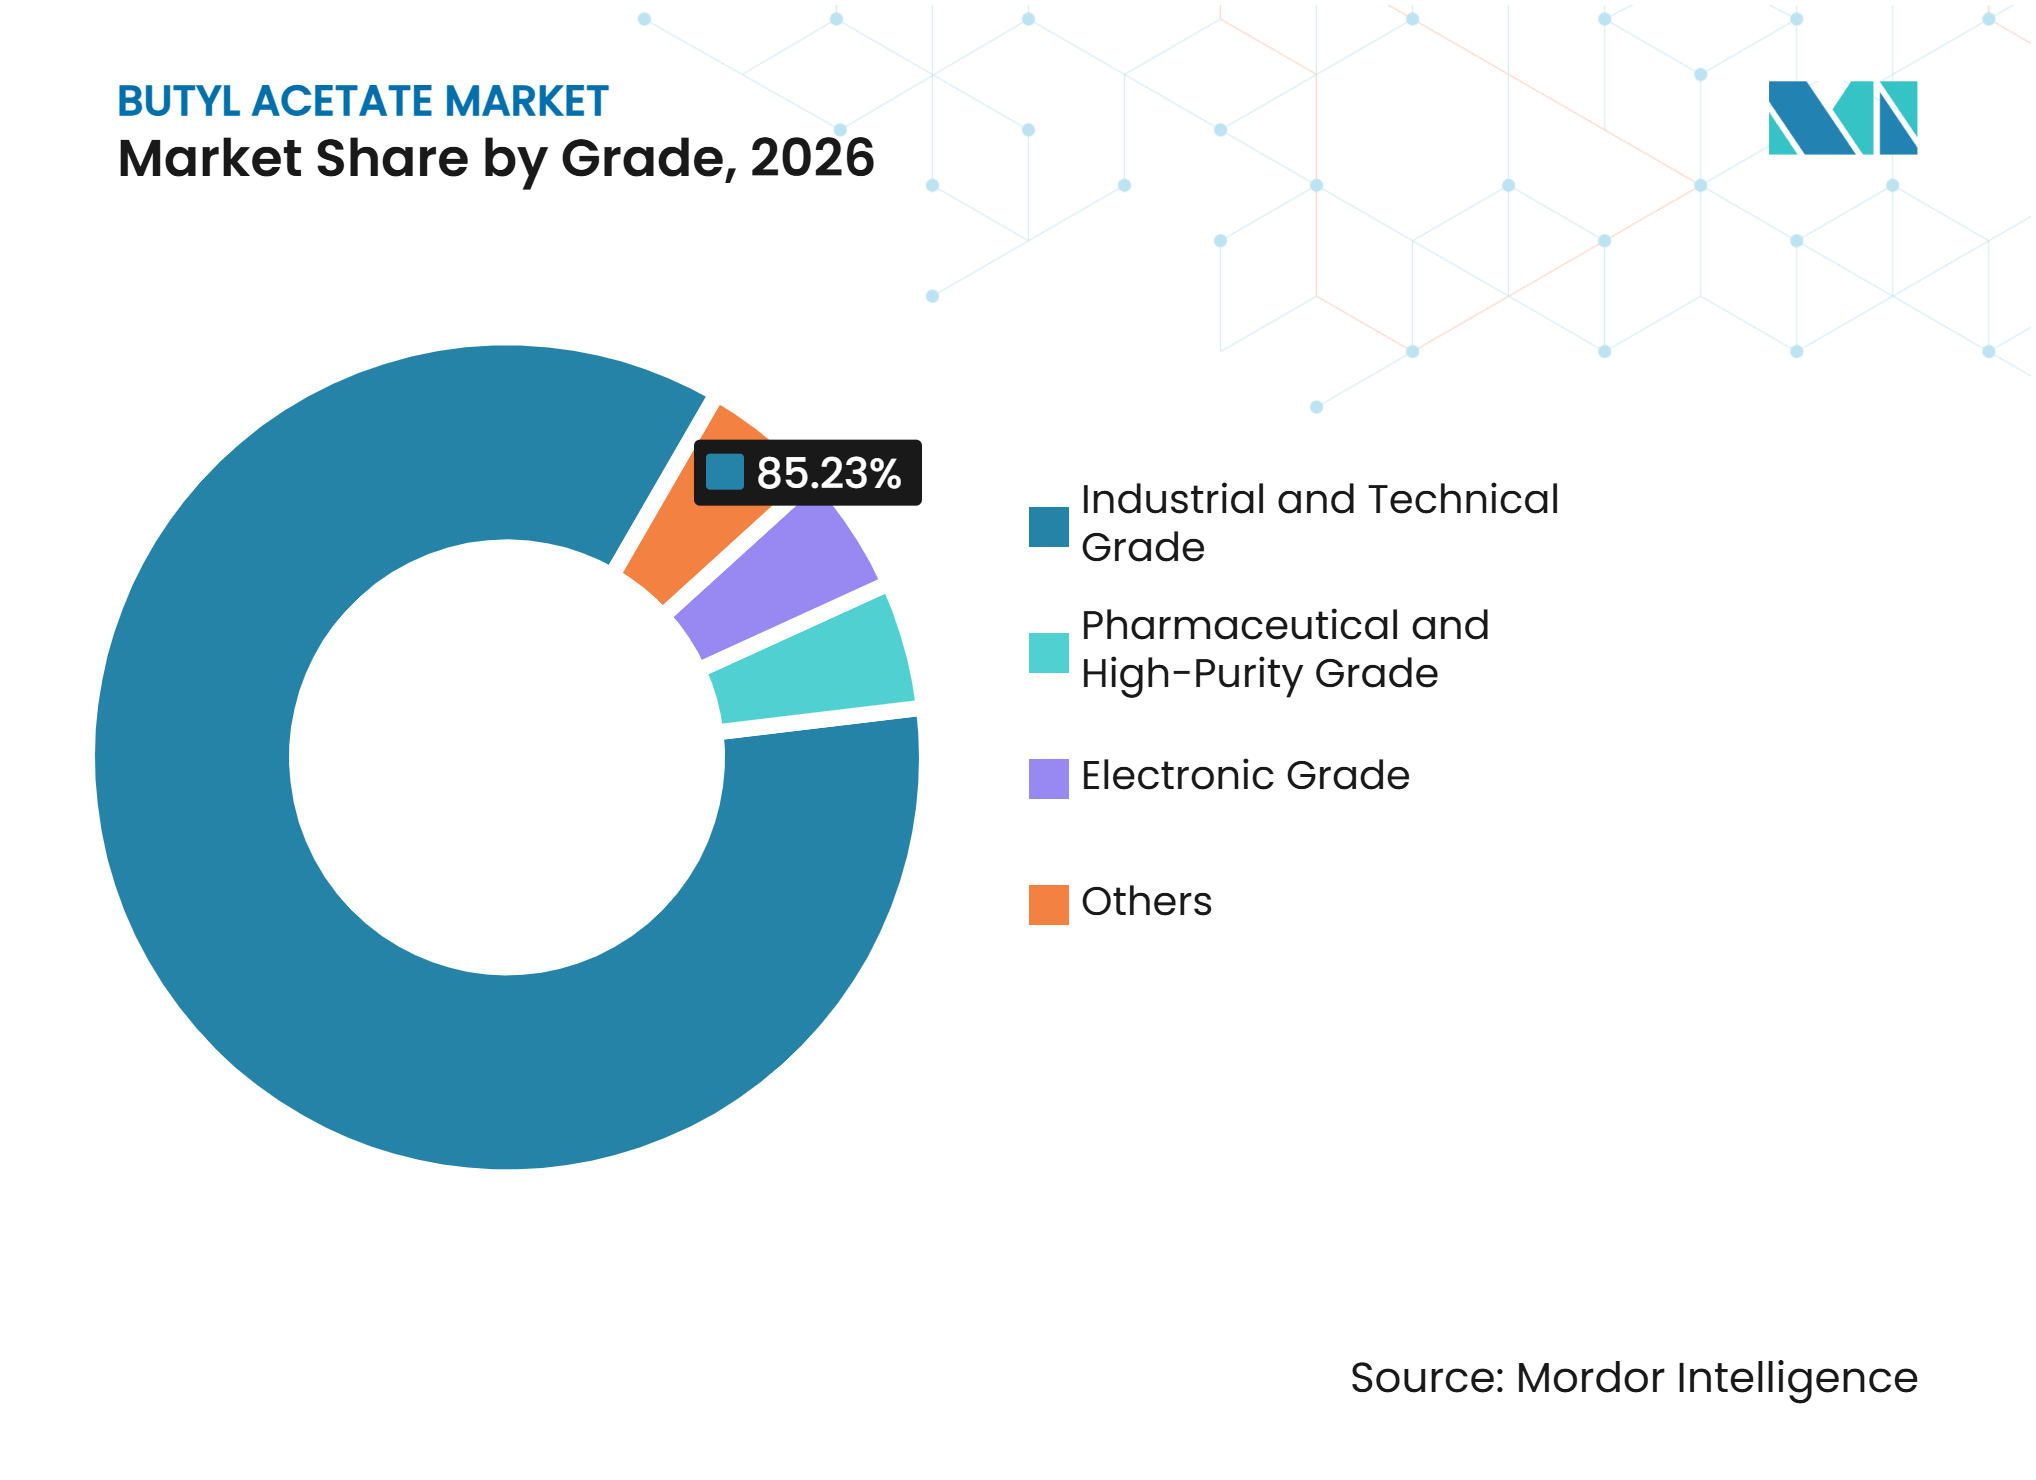
- Por grado, el grado industrial y técnico representó el 85,23% de la participación del mercado de acetato de butilo en 2026, mientras que se proyecta que el grado electrónico avance a una CAGR del 4,91% hasta 2032.
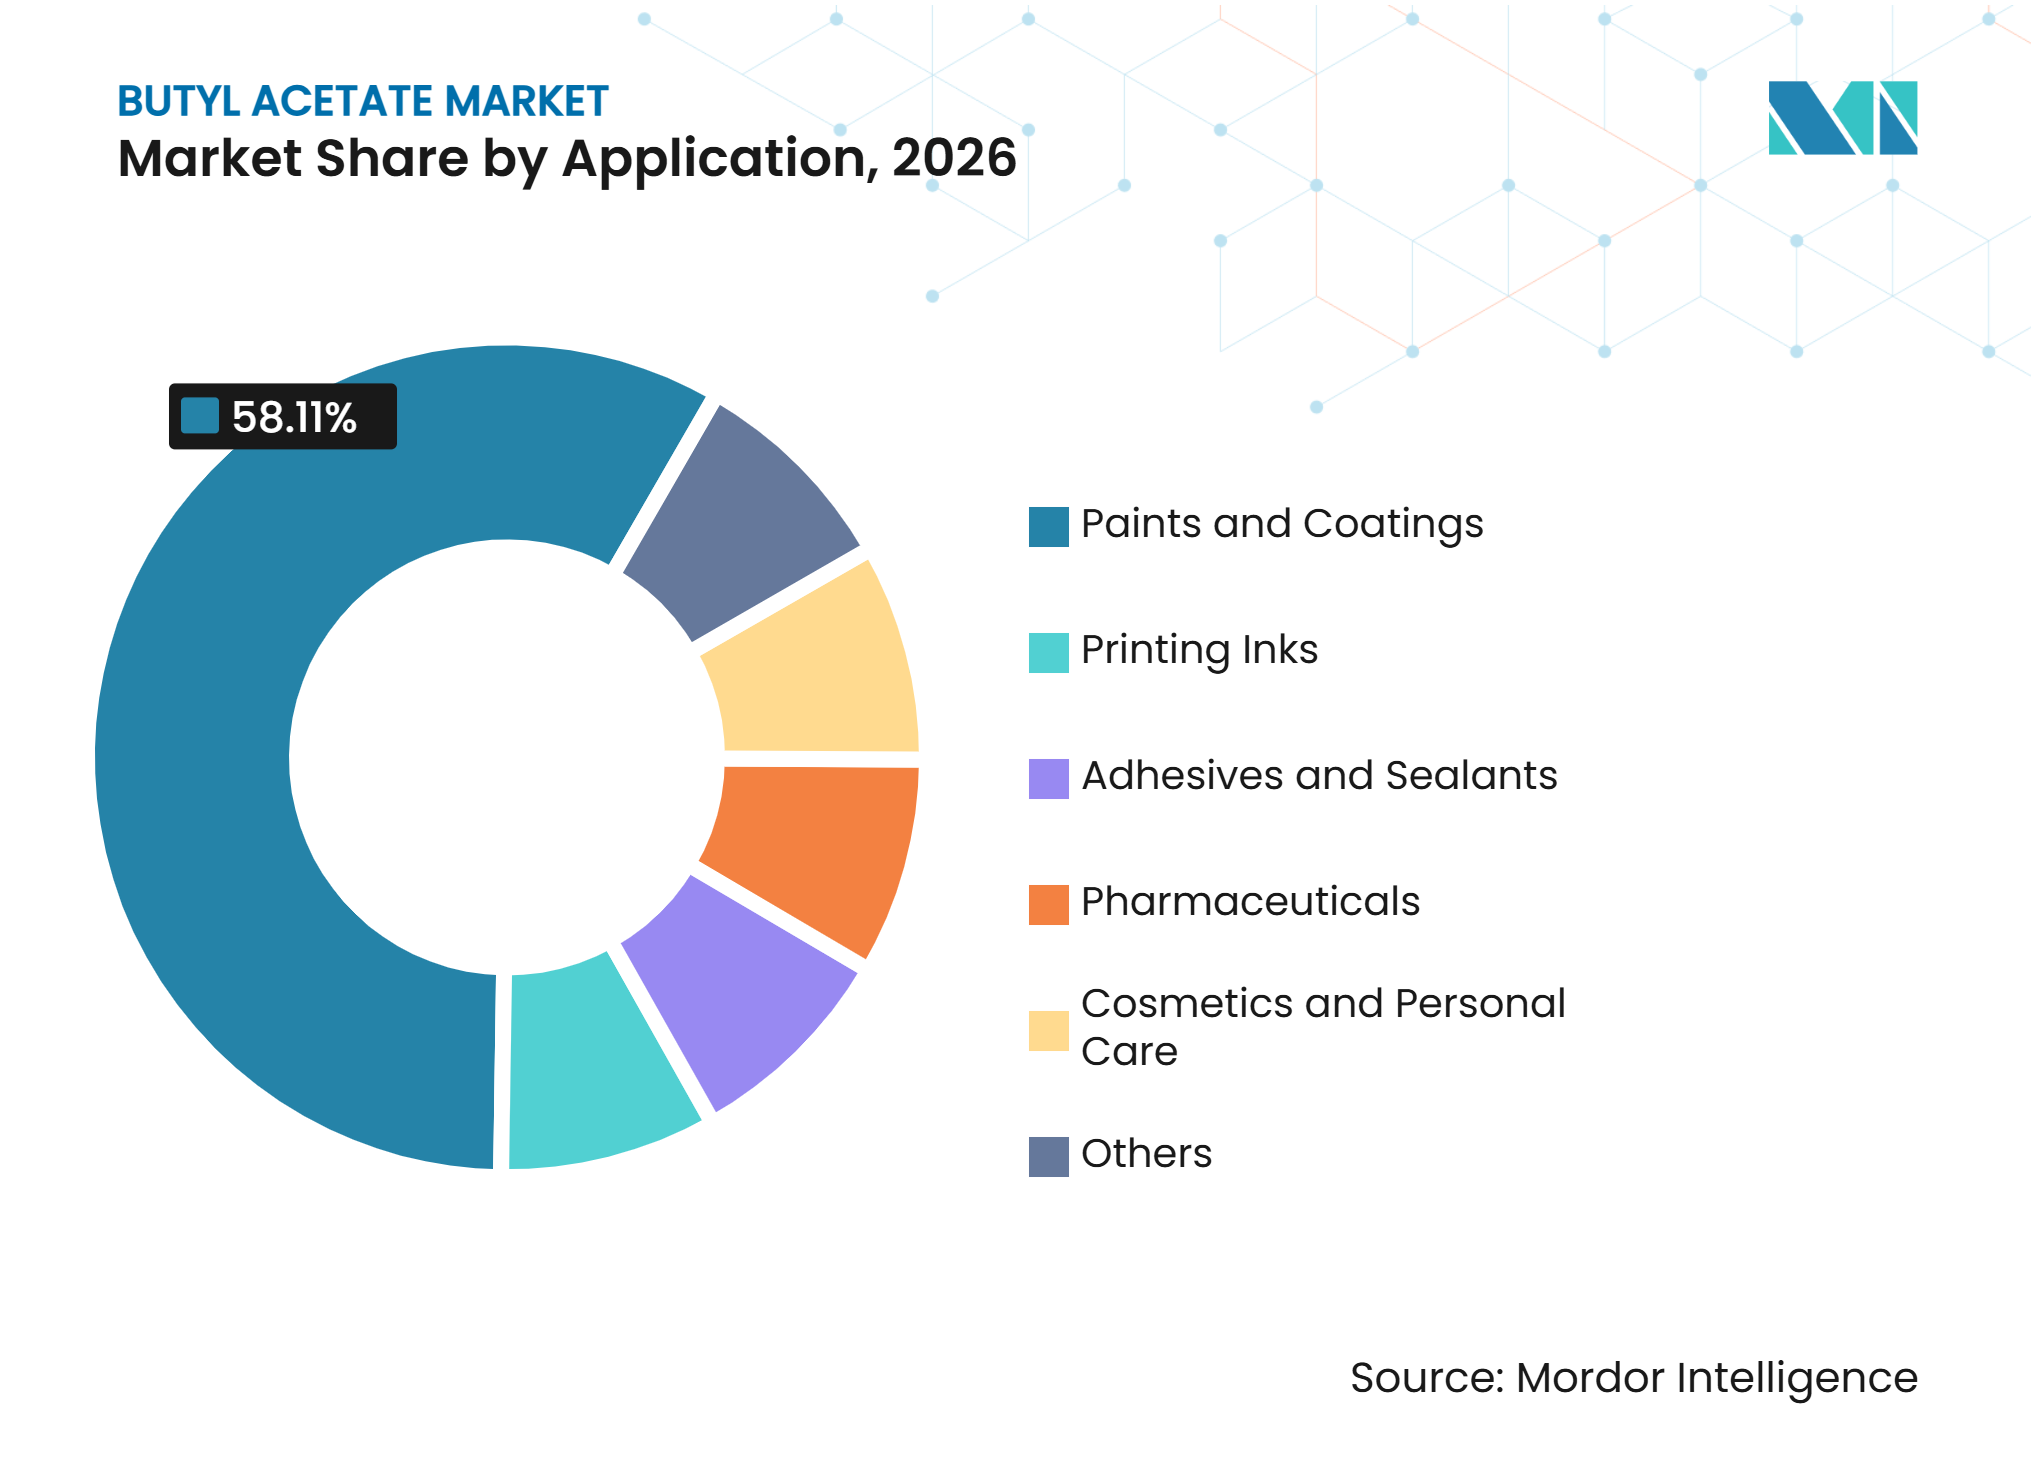
- Por aplicación, pinturas y recubrimientos representaron el 58,11% de la participación del mercado de acetato de butilo en 2026, mientras que se proyecta que los productos farmacéuticos avancen a una CAGR del 5,25% hasta 2032.
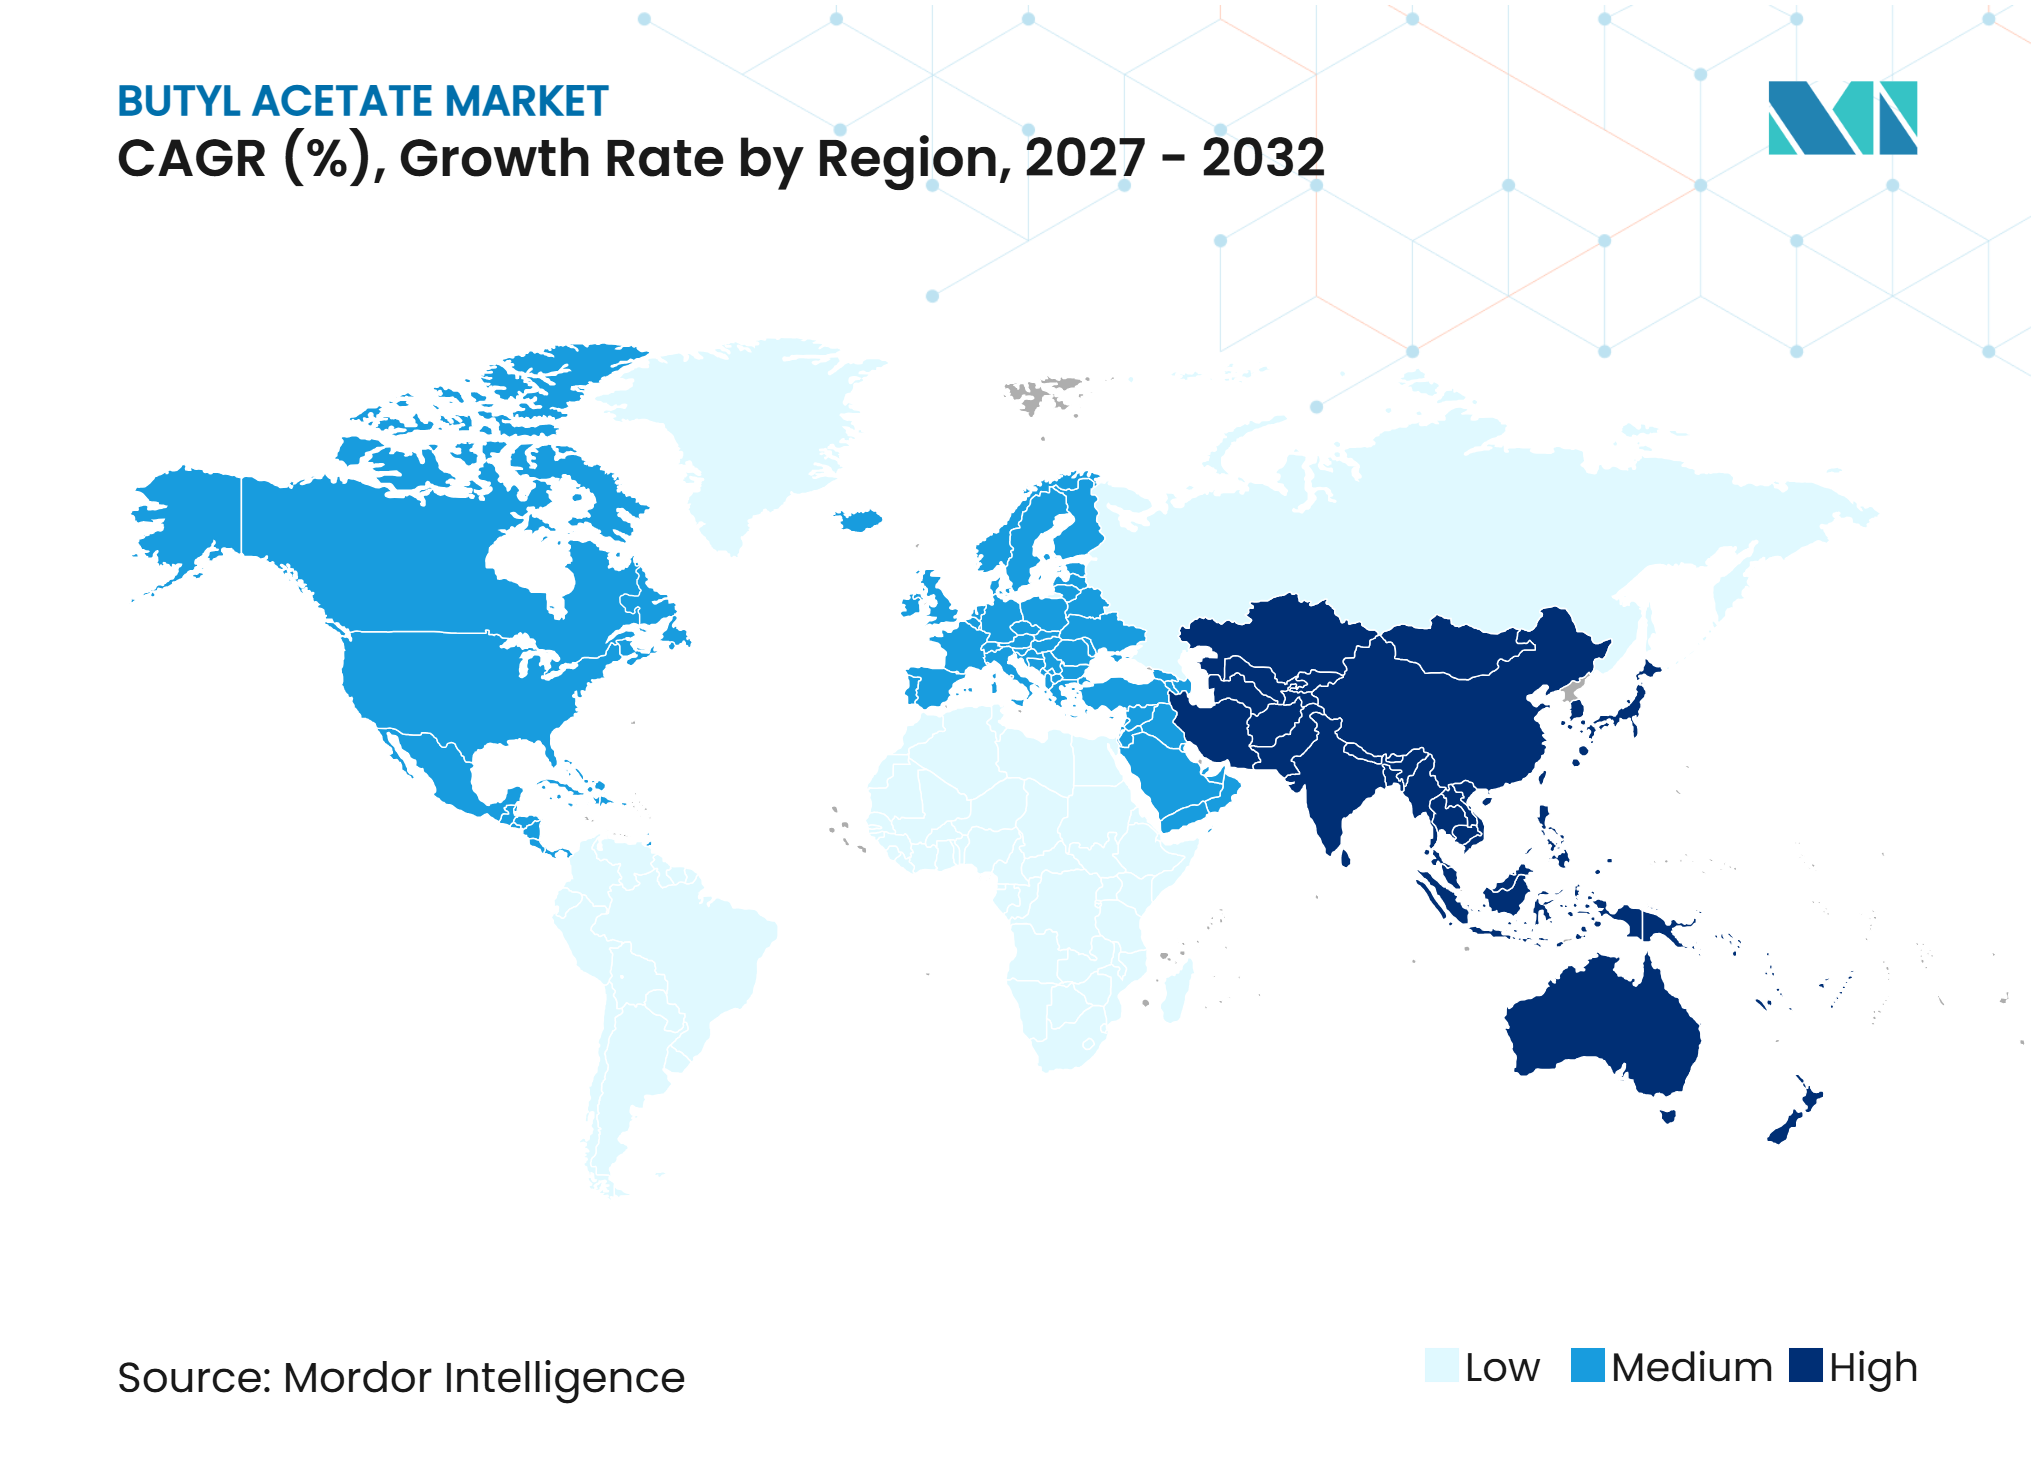
- Por geografía, Asia-Pacífico representó el 47,98% de la participación del mercado de acetato de butilo en 2026 y se proyecta que avance a una CAGR del 5,17% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Recubrimientos y Manufactura de Exportación en Asia-Pacífico | +1.7% | Núcleo de APAC (China, India, ASEAN), extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Crecimiento de la Fabricación de Solventes Farmacéuticos Genéricos y de Alta Pureza | +1.2% | Asia del Sur (India), Sudeste Asiático, Mercados de exportación globales | Largo plazo (≥ 4 años) |
| Demanda de Grado Electrónico y Pureza Especializada | +0.8% | Núcleo de APAC (Corea del Sur, Japón, China), América del Norte | Largo plazo (≥ 4 años) |
| Rendimiento de Solventes y Sistemas de Resinas Conformes con COV | +0.5% | América del Norte y UE, extensión a APAC | Corto plazo (≤ 2 años) |
| Ventajas de la Cadena Integrada de Oxo y Acetilo | +0.3% | Global, más fuerte en América del Norte y UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Recubrimientos y Manufactura de Exportación en Asia-Pacífico
Los fabricantes de equipos originales automotrices de India, el mantenimiento industrial y el uso de recubrimientos en construcción respaldan una demanda estable de solventes. La inversión manufacturera en Vietnam, Tailandia e Indonesia también está añadiendo producción de recubrimientos y adhesivos que requiere capacidad de solventes. La actividad exportadora está reconfigurando los flujos comerciales, ya que Yip's Chemical Holdings Limited informó que su empresa asociada Handsome Chemical registró 1,8 millones de toneladas métricas en ventas de solventes de acetato en 2025. El mismo comunicado reportó exportaciones de 760.000 toneladas métricas, lo que aumenta la relevancia del suministro asiático para los compradores en el extranjero.
Crecimiento de la Fabricación de Solventes Farmacéuticos Genéricos y de Alta Pureza
La base de fabricación de medicamentos genéricos de India respalda la demanda de acetato de butilo de alta pureza, que depende menos de la actividad de construcción. El Consejo Internacional para la Armonización (ICH) clasifica el acetato de butilo como solvente residual de Clase 3 bajo su directriz Q3C. Esta clasificación respalda su uso en recubrimientos de tabletas y síntesis de ingredientes farmacéuticos activos cuando los fabricantes cumplen con los requisitos de calidad aplicables. Las instalaciones orientadas a la exportación también deben gestionar los requisitos de Buenas Prácticas de Fabricación vigentes bajo los sistemas regulatorios nacionales pertinentes. El suministro de alta pureza puede, por tanto, obtener una prima sobre el material industrial, lo que respalda un cambio en la mezcla de productos para los proveedores calificados. Esta corriente de demanda otorga al mercado de acetato de butilo una salida más estable que las aplicaciones vinculadas principalmente a la actividad de construcción.
Demanda de Grado Electrónico y Pureza Especializada
La demanda de grado electrónico está respaldada por la necesidad de impurezas estrictamente controladas en los productos químicos de proceso para semiconductores. SEMI C12 proporciona el marco de referencia pertinente para los productos químicos de proceso de fotorresistencia, incluidos los requisitos que respaldan el uso de solventes ultrapuros en la fabricación de semiconductores. Eastman Chemical Company describe su gama EastaPure como una cartera de solventes ultrapuros respaldada por monitoreo en sala limpia y certificación de pureza. Korea Alcohol Industrial está ampliando su posición en materiales para semiconductores mediante inversiones en el Complejo Industrial General Yesan 2 con empresas afiliadas. Estas inversiones reflejan la necesidad de un suministro confiable y calificado cerca de los clústeres de fabricación de semiconductores. El mayor umbral técnico hace que esta parte del mercado de acetato de butilo sea más difícil de ingresar para los proveedores de productos básicos.
Rendimiento de Solventes y Sistemas de Resinas Conformes con COV
Las normativas sobre Compuestos Orgánicos Volátiles (COV) están cambiando la forma en que los formuladores evalúan el papel del acetato de butilo en los recubrimientos. La Agencia de Protección Ambiental de los Estados Unidos finalizó las enmiendas a las Normas Nacionales de Emisión de Compuestos Orgánicos Volátiles para Recubrimientos en Aerosol en enero de 2025[1]. Las enmiendas requieren que los fabricantes consideren el cumplimiento normativo al seleccionar solventes y sistemas de resinas. En California, el Distrito de Gestión de la Calidad del Aire de la Costa Sur enmendó la Regla 1171 en 2025, afectando el uso de ciertos solventes en operaciones de limpieza. Los formuladores pueden responder cambiando las mezclas de solventes, mejorando la eficiencia de transferencia o trasladando algunas aplicaciones hacia sistemas de menor contenido de solventes. El efecto resultante sobre la demanda es desigual porque algunas aplicaciones requieren la tasa de evaporación y la compatibilidad con resinas que proporciona el acetato de butilo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conversión a Recubrimientos a Base de Agua y de Alto Contenido de Sólidos | -0.9% | América del Norte y UE, adopción temprana en APAC | Mediano plazo (2-4 años) |
| Volatilidad en el Costo del N-Butanol y el Ácido Acético | -0.6% | Global, más aguda en Europa y APAC | Corto plazo (≤ 2 años) |
| Competencia de Precios de Exportación China y Riesgo de Sobreoferta | -0.5% | Global, más aguda en APAC y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Conversión a Recubrimientos a Base de Agua y de Alto Contenido de Sólidos
El avance hacia sistemas a base de agua y de alto contenido de sólidos limita la demanda de solventes en recubrimientos arquitectónicos y algunos industriales. Un estudio científico de 2025 examinó la sustitución de solventes de origen fósil en recubrimientos orgánicos y mostró vías para reducir las emisiones del ciclo de vida manteniendo el rendimiento del recubrimiento. Los sistemas a base de agua están avanzando más allá de los recubrimientos decorativos hacia algunos usos industriales en madera, fabricantes de equipos originales automotrices y reacabado. Esta conversión es gradual en aplicaciones exigentes porque los sistemas de poliuretano y epoxi aún pueden requerir un tiempo de apertura, flujo y formación de película controlados. La Directiva de Emisiones Industriales de la Unión Europea y el marco de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas refuerzan la presión para gestionar las emisiones de las operaciones de tratamiento de superficies[2]. Esta restricción limita el crecimiento en el mercado de acetato de butilo sin eliminar su uso en aplicaciones que requieren el rendimiento de los sistemas a base de solventes.
Volatilidad en el Costo del N-Butanol y el Ácido Acético
El n-butanol y el ácido acético siguen siendo las dos materias primas críticas para la producción de acetato de butilo. Los cambios en los costos pueden mejorar temporalmente los márgenes de los productores cuando los precios de venta responden más lentamente que los precios de los insumos. Lo contrario puede ocurrir cuando una interrupción del suministro o cambios operativos elevan los costos de las materias primas más rápido de lo que los productores pueden trasladarlos. Los productores sin integración están más expuestos porque dependen del suministro comercial regional. Esta volatilidad complica la planificación para los clientes de recubrimientos, tintas y adhesivos que requieren precios de entrega estables. También convierte la flexibilidad de la cadena de suministro en un requisito competitivo en el mercado de acetato de butilo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
El Grado Industrial y Técnico Ancla los Ingresos, el Grado Electrónico se ExpandeEl grado industrial y técnico representó una participación del 85,23% en 2026, lo que refleja su uso en recubrimientos, adhesivos, tintas de impresión y formulaciones industriales generales. Su posición refleja el perfil establecido de tasa de evaporación y poder solvente del acetato de n-butilo en sistemas de resinas. Los formuladores a menudo diseñan productos en torno a esas características, lo que hace que la sustitución directa sea difícil en los productos a base de solventes existentes. Los grados farmacéutico y de alta pureza sirven a una base de clientes diferente que necesita pureza controlada, contenido de agua, acidez y contaminantes traza. La directriz ICH Q3C proporciona a los productores farmacéuticos una base reconocida para la evaluación de solventes residuales.
Se proyecta que el grado electrónico avance a una CAGR del 4,91% hasta 2032, convirtiéndolo en el grado de más rápido crecimiento en el mercado de acetato de butilo. La fabricación de semiconductores requiere productos químicos de alta calidad con un control estricto de impurezas, lo que eleva el umbral de calificación para los proveedores. Eastman Chemical Company identificó los solventes ultrapuros como parte de su cartera EastaPure en su Formulario 10-K de 2025. La inversión de Korea Alcohol Industrial en un campus de materiales para semiconductores en la Provincia de Chungcheong del Sur se alinea con la expansión de las cadenas de suministro de electrónica regionales. Este grado puede mejorar la realización de valor para el productor porque los clientes otorgan mayor importancia a la certificación, la consistencia y el soporte técnico local.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Pinturas y Recubrimientos Lideran la Demanda, los Productos Farmacéuticos Impulsan el CrecimientoPinturas y recubrimientos representaron el 58,11% del mercado de acetato de butilo en 2026 porque el solvente funciona con sistemas de resinas acrílicas, alquídicas y de poliuretano. Su comportamiento de evaporación equilibrado respalda la apariencia de la película y el control de aplicación en acabados superiores a base de solventes. El reacabado automotriz, los acabados para madera y los recubrimientos de mantenimiento industrial siguen siendo importantes salidas de demanda. Al mismo tiempo, la conversión a base de agua reduce la carga de solventes en aplicaciones seleccionadas. El segmento, por tanto, sigue siendo grande, pero su expansión se ve afectada por el cumplimiento ambiental y los ciclos relacionados con la construcción.
Se proyecta que los productos farmacéuticos avancen a una CAGR del 5,25% hasta 2032. Su crecimiento está vinculado al uso de alta pureza en la producción de medicamentos genéricos más que a la demanda de construcción o infraestructura. La designación de Clase 3 del acetato de butilo bajo ICH Q3C respalda la evaluación continua para usos farmacéuticos apropiados. Las tintas de impresión, los adhesivos y selladores, y los cosméticos y cuidado personal proporcionan salidas adicionales para el material de grado industrial. La impresión de empaques flexibles se beneficia del comportamiento de evaporación rápida, mientras que los productos para el cuidado de uñas continúan usando acetato de butilo en sistemas de lacas convencionales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: La Escala Manufacturera Respalda el Liderazgo Regional
Asia-Pacífico representó el 47,98% del tamaño del mercado de acetato de butilo en 2026 y se proyecta que avance a una CAGR del 5,17% hasta 2032. China sigue siendo el principal centro de suministro de la región, mientras que la producción de recubrimientos e ingredientes farmacéuticos activos de India proporciona demanda en grados industriales y de mayor pureza. Corea del Sur añade demanda especializada a través de su cadena de materiales para semiconductores. La inversión de Korea Alcohol Industrial en el Complejo Industrial General Yesan 2 refleja el enfoque de la región en materiales para semiconductores. La disponibilidad de exportaciones de la región también puede influir en los precios en los mercados de importación cercanos.
América del Norte: Los Grados Premium y el Cambio Regulatorio Configuran la Demanda
América del Norte tiene una base de demanda estable en aplicaciones farmacéuticas y de recubrimientos, mientras que las condiciones de construcción y la política comercial pueden afectar la demanda. Eastman Chemical Company ha posicionado los solventes ultrapuros EastaPure para clientes de productos químicos electrónicos que requieren calidad controlada en las cadenas de suministro de semiconductores. Las enmiendas de 2025 de la Agencia de Protección Ambiental de los Estados Unidos sobre recubrimientos en aerosol influyen en las decisiones de formulación. México proporciona una salida adicional a través de recubrimientos automotrices y ensamblaje de electrónica, mientras que los activos integrados y el material de grado electrónico calificado respaldan aplicaciones menos sensibles al precio.
Europa, América del Sur, y Oriente Medio y África: Diferentes Condiciones de Costo y Demanda
Europa enfrenta altos costos energéticos, débil demanda de recubrimientos vinculada a la construcción y factores de cumplimiento ambiental más estrictos. INEOS completó una inversión en su planta de Hull en julio de 2025 para convertir la producción de gas natural a combustible de hidrógeno. La empresa declaró que el proyecto reduce las emisiones de dióxido de carbono en un 75%. América del Sur sigue concentrada en Brasil, donde la competencia de importaciones puede afectar a los productores y clientes locales. Sahara International Petrochemical Company (Sipchem) reportó condiciones de mercado desafiantes en 2025, mientras que la demanda de Oriente Medio y África depende de la producción local de acetilos, la disponibilidad de importaciones y la demanda de recubrimientos relacionada con infraestructura.
Panorama Competitivo
Concentración del Mercado
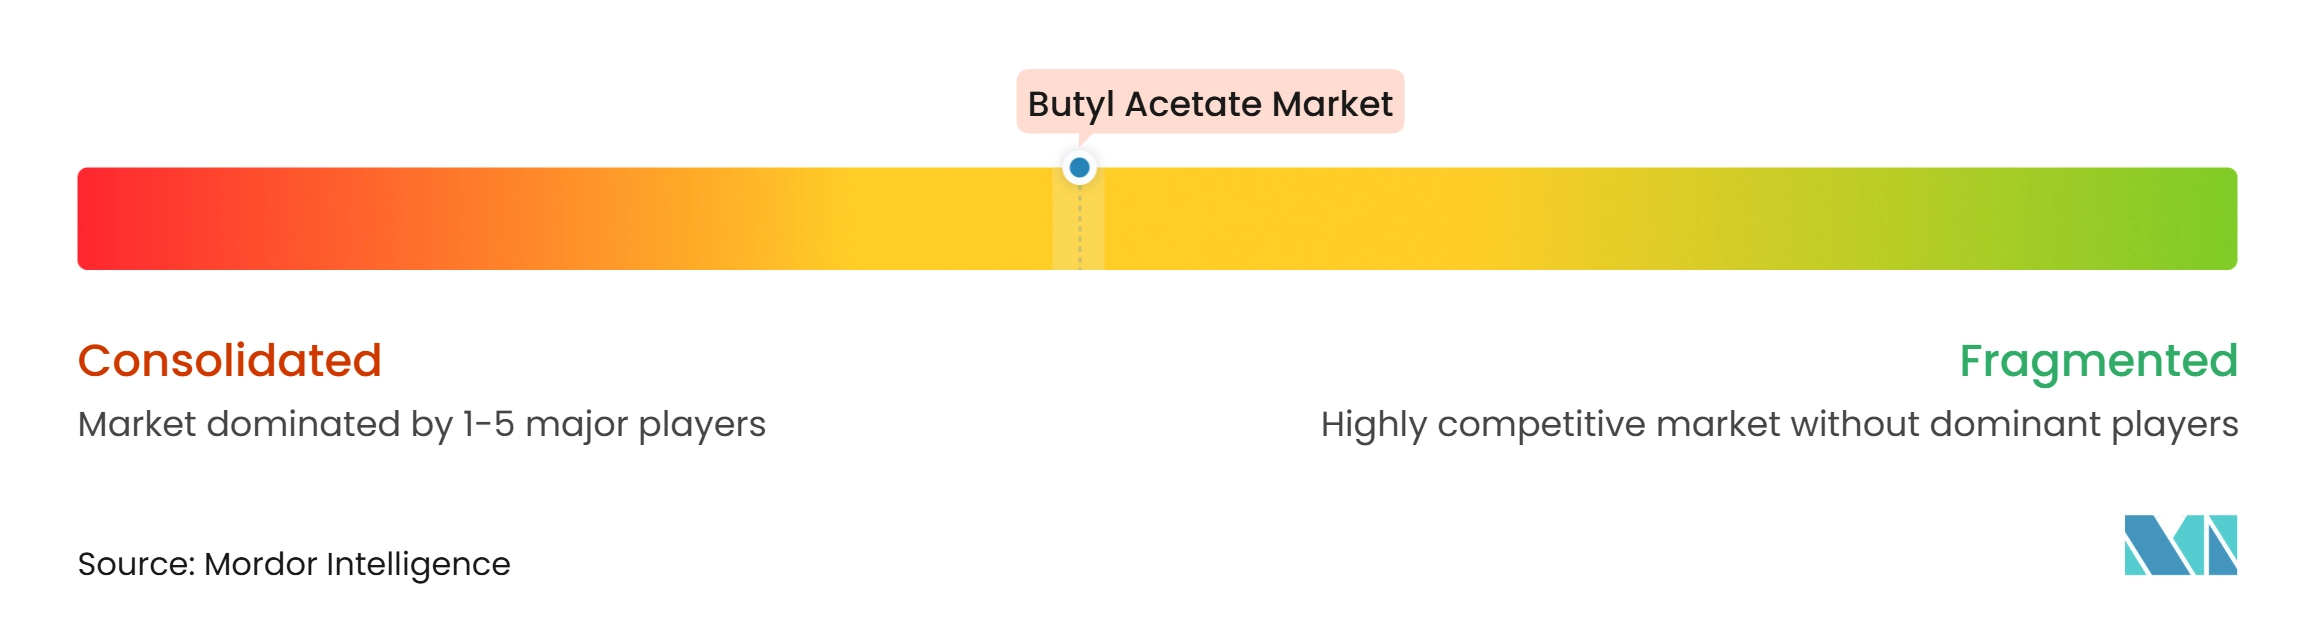
El mercado de acetato de butilo está moderadamente concentrado, con los principales actores incluyendo BASF, Eastman Chemical Company, Celanese Corporation, Dow y OQEMA Ltd. El desarrollo Verbund de Zhanjiang de BASF amplía su posición de producción química integrada en China. Celanese Corporation reportó un enfoque en sus activos de producción de menor costo mientras gestionaba su cartera en 2025. Eastman Chemical Company diferencia su cartera EastaPure a través de capacidades de solventes ultrapuros.
Los productores chinos compiten con escala de producción y disponibilidad de exportaciones, mientras que otros proveedores regionales se enfocan en la demanda local. Yip's Chemical Holdings Limited reportó que Handsome Chemical, su empresa asociada, logró 1,8 millones de toneladas métricas en ventas de solventes de acetato en 2025. La empresa también reportó que la nueva planta de ácido acético y solventes de acetato de la empresa asociada en Hubei entró en producción a plena escala en el segundo semestre de 2025. Korea Alcohol Industrial está desarrollando capacidades vinculadas a materiales de grado electrónico. El suministro calificado para semiconductores y productos farmacéuticos puede, por tanto, competir tanto en certificación como en precio.
El enfoque competitivo está cambiando del volumen de productos básicos hacia la pureza, la confiabilidad del suministro y la producción con menor huella de carbono. INEOS completó su proyecto de conversión a hidrógeno en Hull en 2025, fortaleciendo su posición de acetilos con menores emisiones en Europa. Las acciones sobre activos de Celanese Corporation en 2025 también reflejaron un enfoque en activos eficientes en costos y oportunidades en la cadena de valor descendente. La inversión integrada de BASF en China fortalece su acceso a una importante región manufacturera.
Líderes de la Industria del Acetato de Butilo
-
BASF
-
Eastman Chemical Company
-
Celanese Corporation
-
Dow
-
OQEMA Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Acetato de Butilo Empresas cubiertas en este informe
- BASF
- Celanese Corporation
- Dow
- Eastman Chemical Company
- INEOS
- Jiangsu Baichuan High-Tech New Materials Co., Ltd.
- Korea Alcohol Industrial
- Mitsubishi Chemical Corporation
- OQEMA Ltd
- Sasol
- Saudi International Petrochemical Company (Sipchem)
- Shandong Jinyimeng Group Co., Ltd.
- Solvay
- Yankuang Lunan Chemicals Co Ltd
- Yip's Chemical Holdings Limited
Desarrollos recientes de la industria en Mercado de Acetato de Butilo
- Enero de 2026: Laxmi Organic Industries Limited confirmó que la Fase I de su nueva instalación de acetato de n-butilo en Dahej, Gujarat, había iniciado operaciones. El proyecto añadió capacidad de producción doméstica de acetato de n-butilo en India, con la instalación planificada diseñada para 70.000 toneladas métricas por año e intended para sustituir importaciones.
- Julio de 2025: INEOS anunció una inversión en su planta de Hull, Reino Unido, para convertir la producción de gas natural a combustible de hidrógeno, con el objetivo de una reducción del 75% en las emisiones de dióxido de carbono. Esta iniciativa de descarbonización en el único sitio de fabricación a escala industrial de ácido acético y anhídrido acético en Europa se espera que respalde un suministro confiable y con menor huella de carbono para los mercados del Reino Unido y Europa, influyendo positivamente en el mercado de acetato de butilo, que depende del ácido acético como materia prima clave.
Alcance del Informe Global del Mercado de Acetato de Butilo
El acetato de butilo es un solvente orgánico y éster producido mediante la reacción del butanol y el ácido acético. Se caracteriza por su tasa de evaporación moderada, baja solubilidad en agua y capacidad para disolver una amplia gama de resinas y polímeros. Estas propiedades lo hacen adecuado para su uso en pinturas y recubrimientos, tintas de impresión, adhesivos, formulaciones farmacéuticas y productos de cuidado personal.
El Mercado de Acetato de Butilo está segmentado por grado, aplicación y geografía. Por grado, el mercado está segmentado en grado industrial y técnico, grado farmacéutico y de alta pureza, grado electrónico y otros. Por aplicación, el mercado está segmentado en pinturas y recubrimientos, tintas de impresión, adhesivos y selladores, productos farmacéuticos, cosméticos y cuidado personal, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el acetato de butilo en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Grado Industrial y Técnico |
| Grado Farmacéutico y de Alta Pureza |
| Grado Electrónico |
| Otros |
| Pinturas y Recubrimientos |
| Tintas de Impresión |
| Adhesivos y Selladores |
| Productos Farmacéuticos |
| Cosméticos y Cuidado Personal |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Industrial y Técnico | |
| Grado Farmacéutico y de Alta Pureza | ||
| Grado Electrónico | ||
| Otros | ||
| Por Aplicación | Pinturas y Recubrimientos | |
| Tintas de Impresión | ||
| Adhesivos y Selladores | ||
| Productos Farmacéuticos | ||
| Cosméticos y Cuidado Personal | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de acetato de butilo?
El tamaño del mercado de acetato de butilo fue valorado en 2,44 mil millones de USD en 2026 y se estima que crecerá desde 2,55 mil millones de USD en 2027 hasta alcanzar los 3,18 mil millones de USD para 2032, a una CAGR del 4,57% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de acetato de butilo?
La demanda está respaldada por recubrimientos, adhesivos, tintas de impresión, fabricación de medicamentos genéricos y requisitos de solventes de grado semiconductor.
¿Qué grado tuvo la mayor participación en 2026?
El grado industrial y técnico representó una participación del 85,23% en 2026 porque se usa ampliamente en recubrimientos, adhesivos, tintas y formulaciones industriales.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que los productos farmacéuticos avancen a una CAGR del 5,25% hasta 2032, respaldados por la demanda de solventes de alta pureza calificados.