
Taille et part du marché de l'agriculture verticale en bâtiment
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.41 Milliards de dollars |
| Taille du Marché (2032) | 11.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.93 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'agriculture verticale en bâtiment par Mordor Intelligence
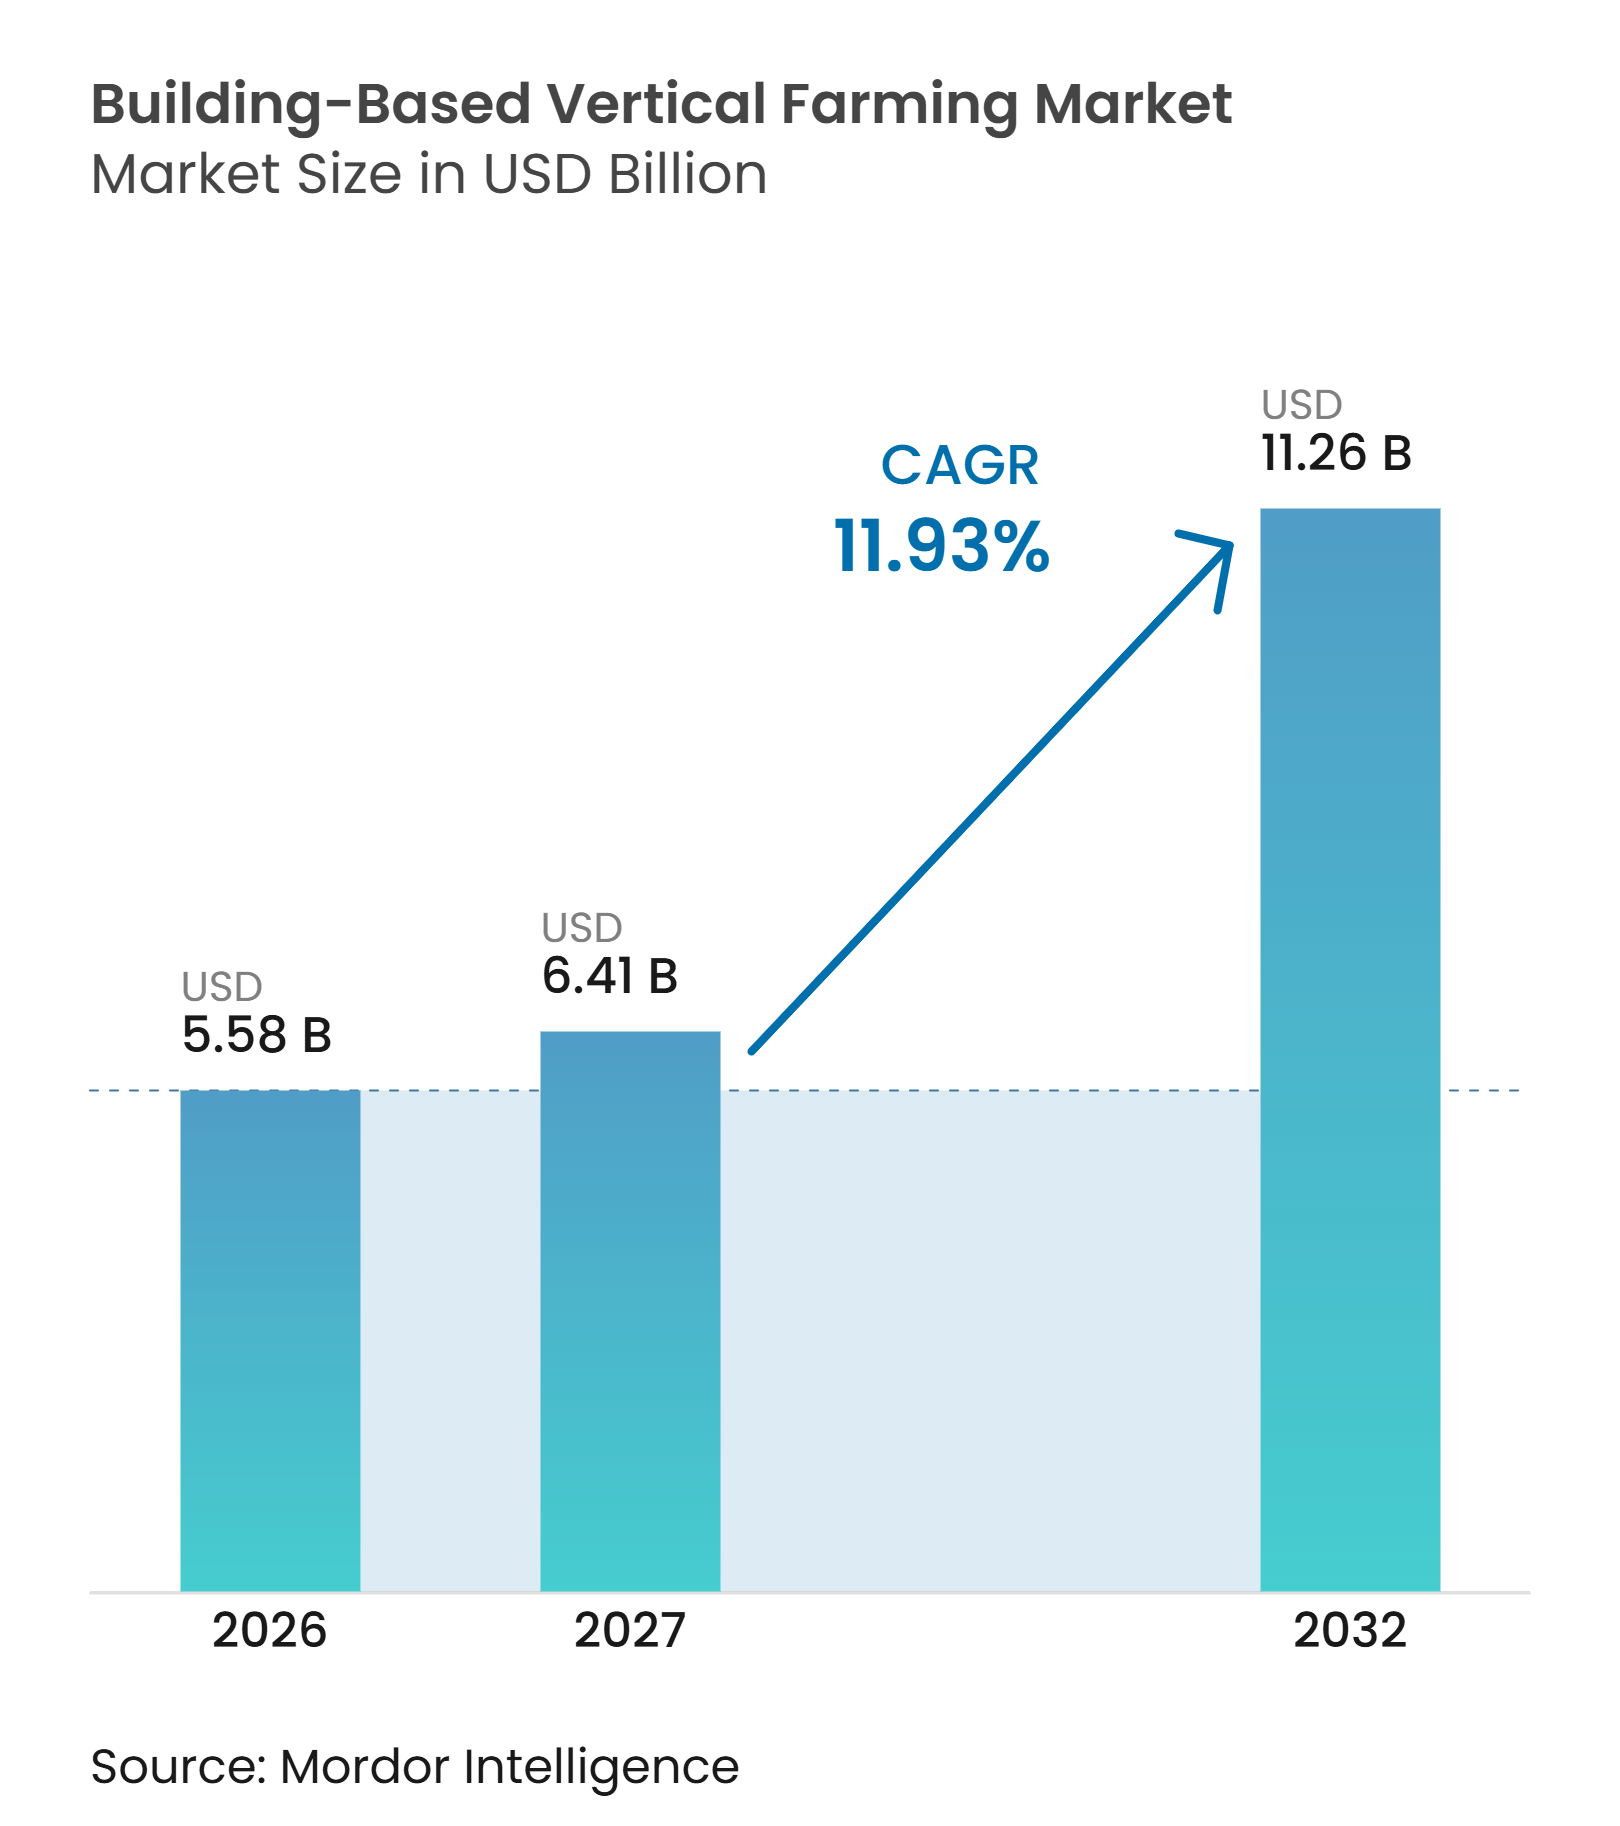
La taille du marché de l'agriculture verticale en bâtiment était évaluée à 5,58 milliards USD en 2026 et devrait croître de 6,41 milliards USD en 2027 à 11,26 milliards USD d'ici 2032, à un CAGR de 11,93 % de 2027 à 2032. La croissance urbaine concentre la demande à proximité des points de vente au détail et des établissements de restauration, où des circuits de distribution plus courts améliorent la fraîcheur des produits et réduisent la pression sur les stocks. Les perturbations climatiques rendent la production locale et régulière plus précieuse dans les régions où la chaleur, le stress hydrique ou les perturbations des transports affectent l'approvisionnement conventionnel. Les programmes publics de sécurité alimentaire et la baisse des coûts des équipements soutiennent l'investissement, bien que les exigences en capital restent élevées. Les fermes verticales en bâtiment peuvent également offrir une traçabilité et des conditions de production contrôlées qui correspondent à certaines exigences d'approvisionnement du commerce de détail et de la restauration. La performance commerciale dépend de facteurs tels que les coûts énergétiques, la sélection des cultures, l'utilisation des installations et les prix de vente réalisables.
Points clés du rapport
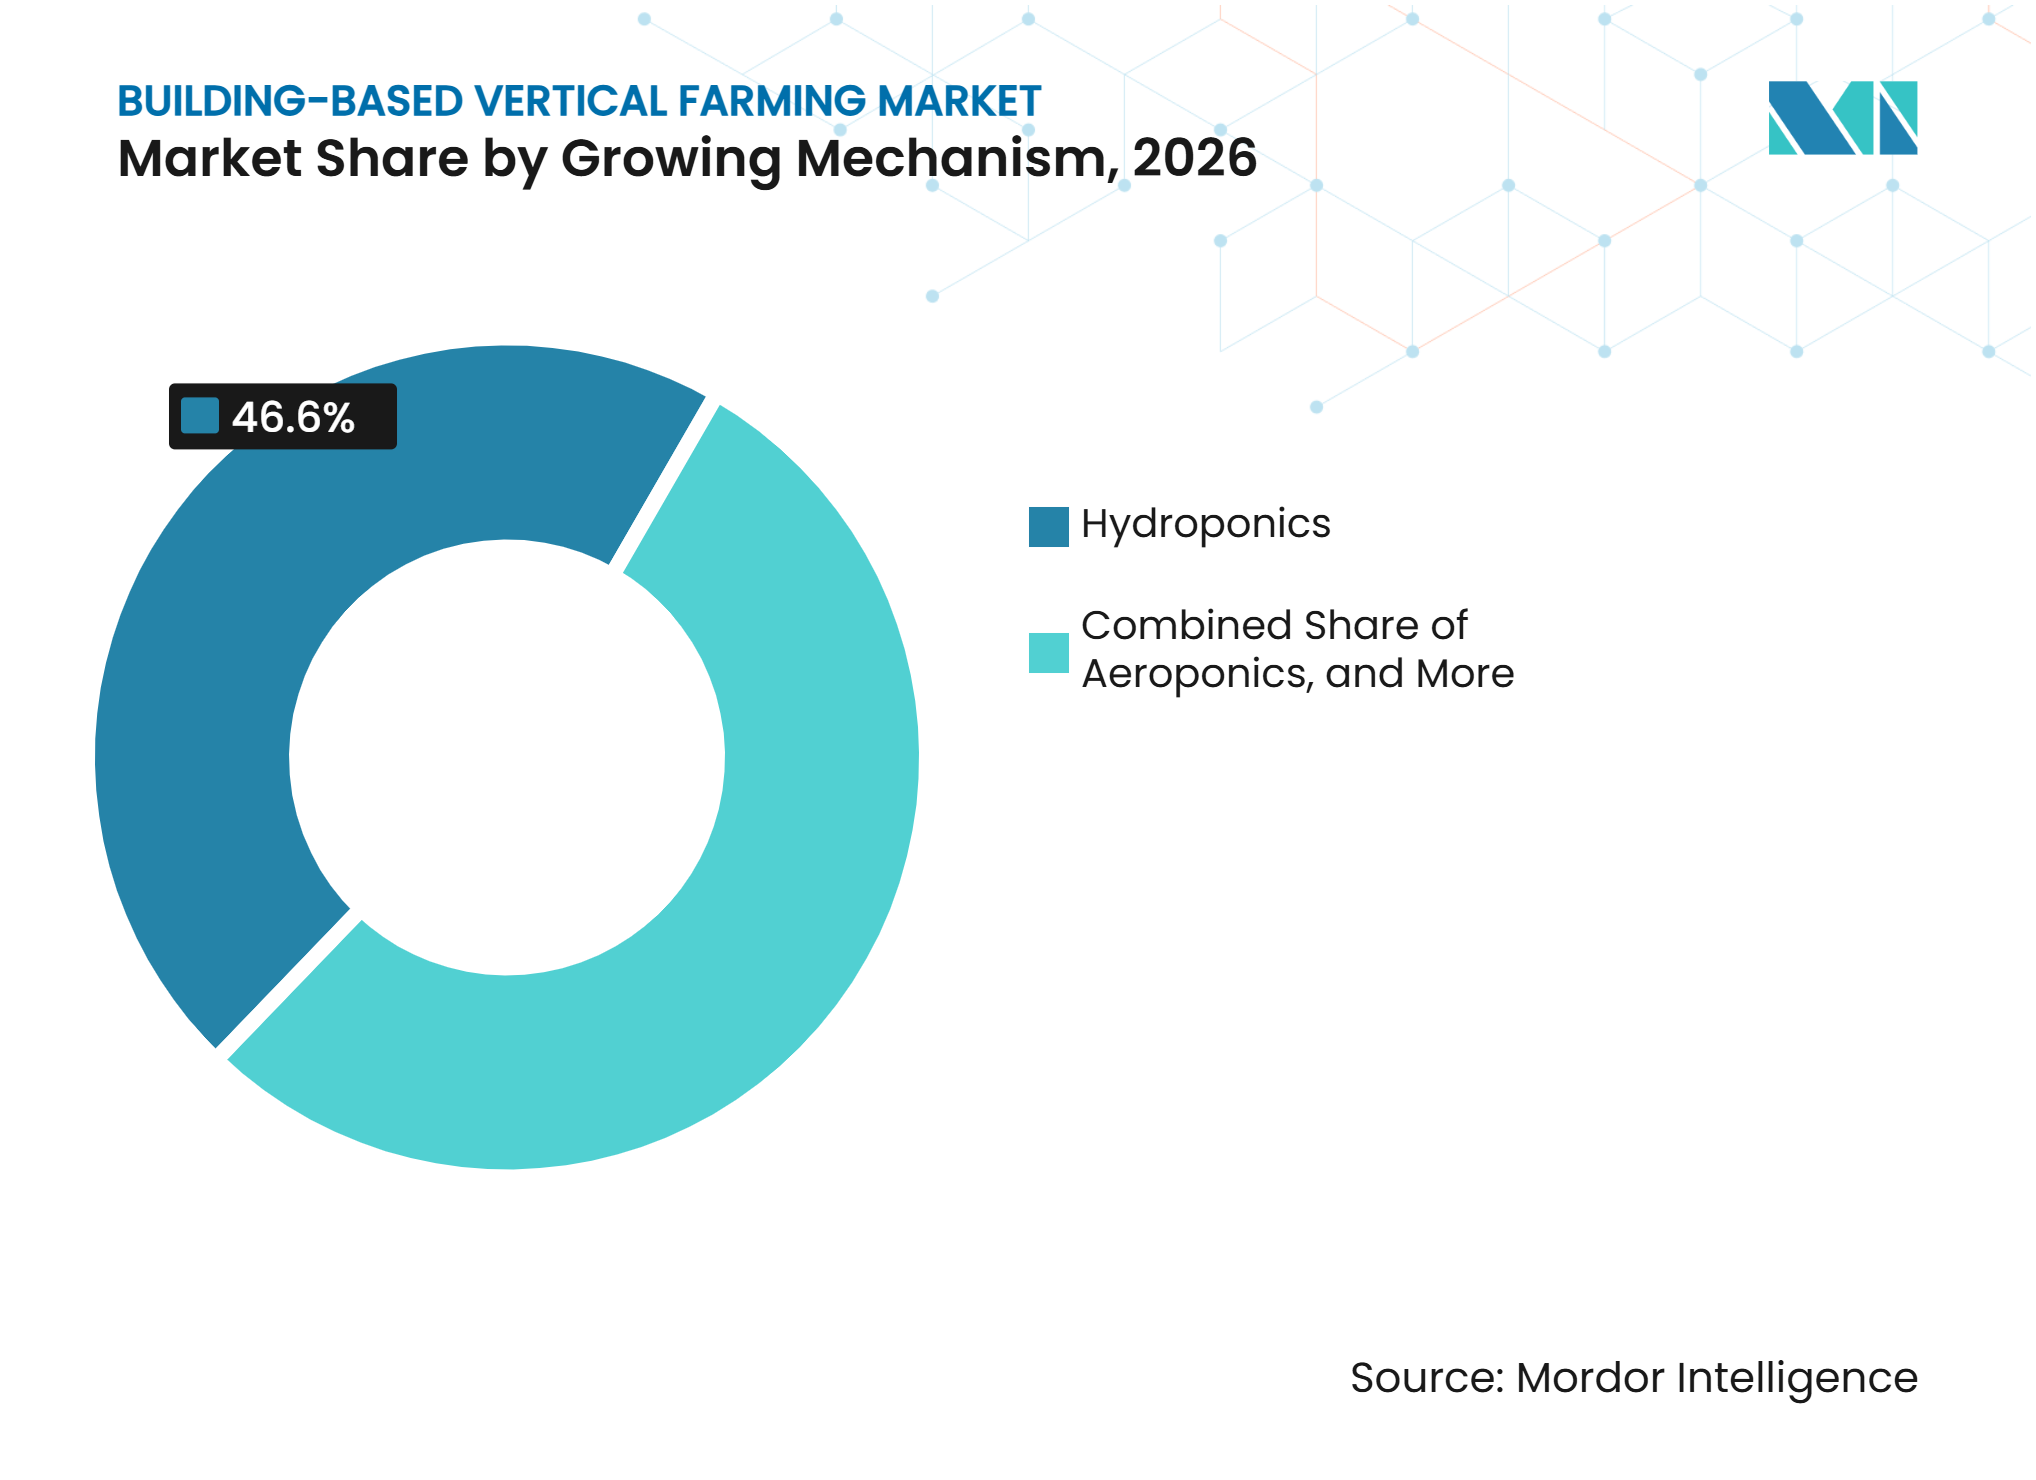
- Par mécanisme de culture, l'hydroponique représentait 46,6 % de la part du marché de l'agriculture verticale en bâtiment en 2026, tandis que l'aéroponique devrait croître à un CAGR de 14,8 % de 2027 à 2032.
- Par structure de ferme, les bâtiments à usage spécifique représentaient 65,0 % de la taille du marché de l'agriculture verticale en bâtiment en 2026 et devraient croître à un CAGR de 15,2 % de 2027 à 2032.
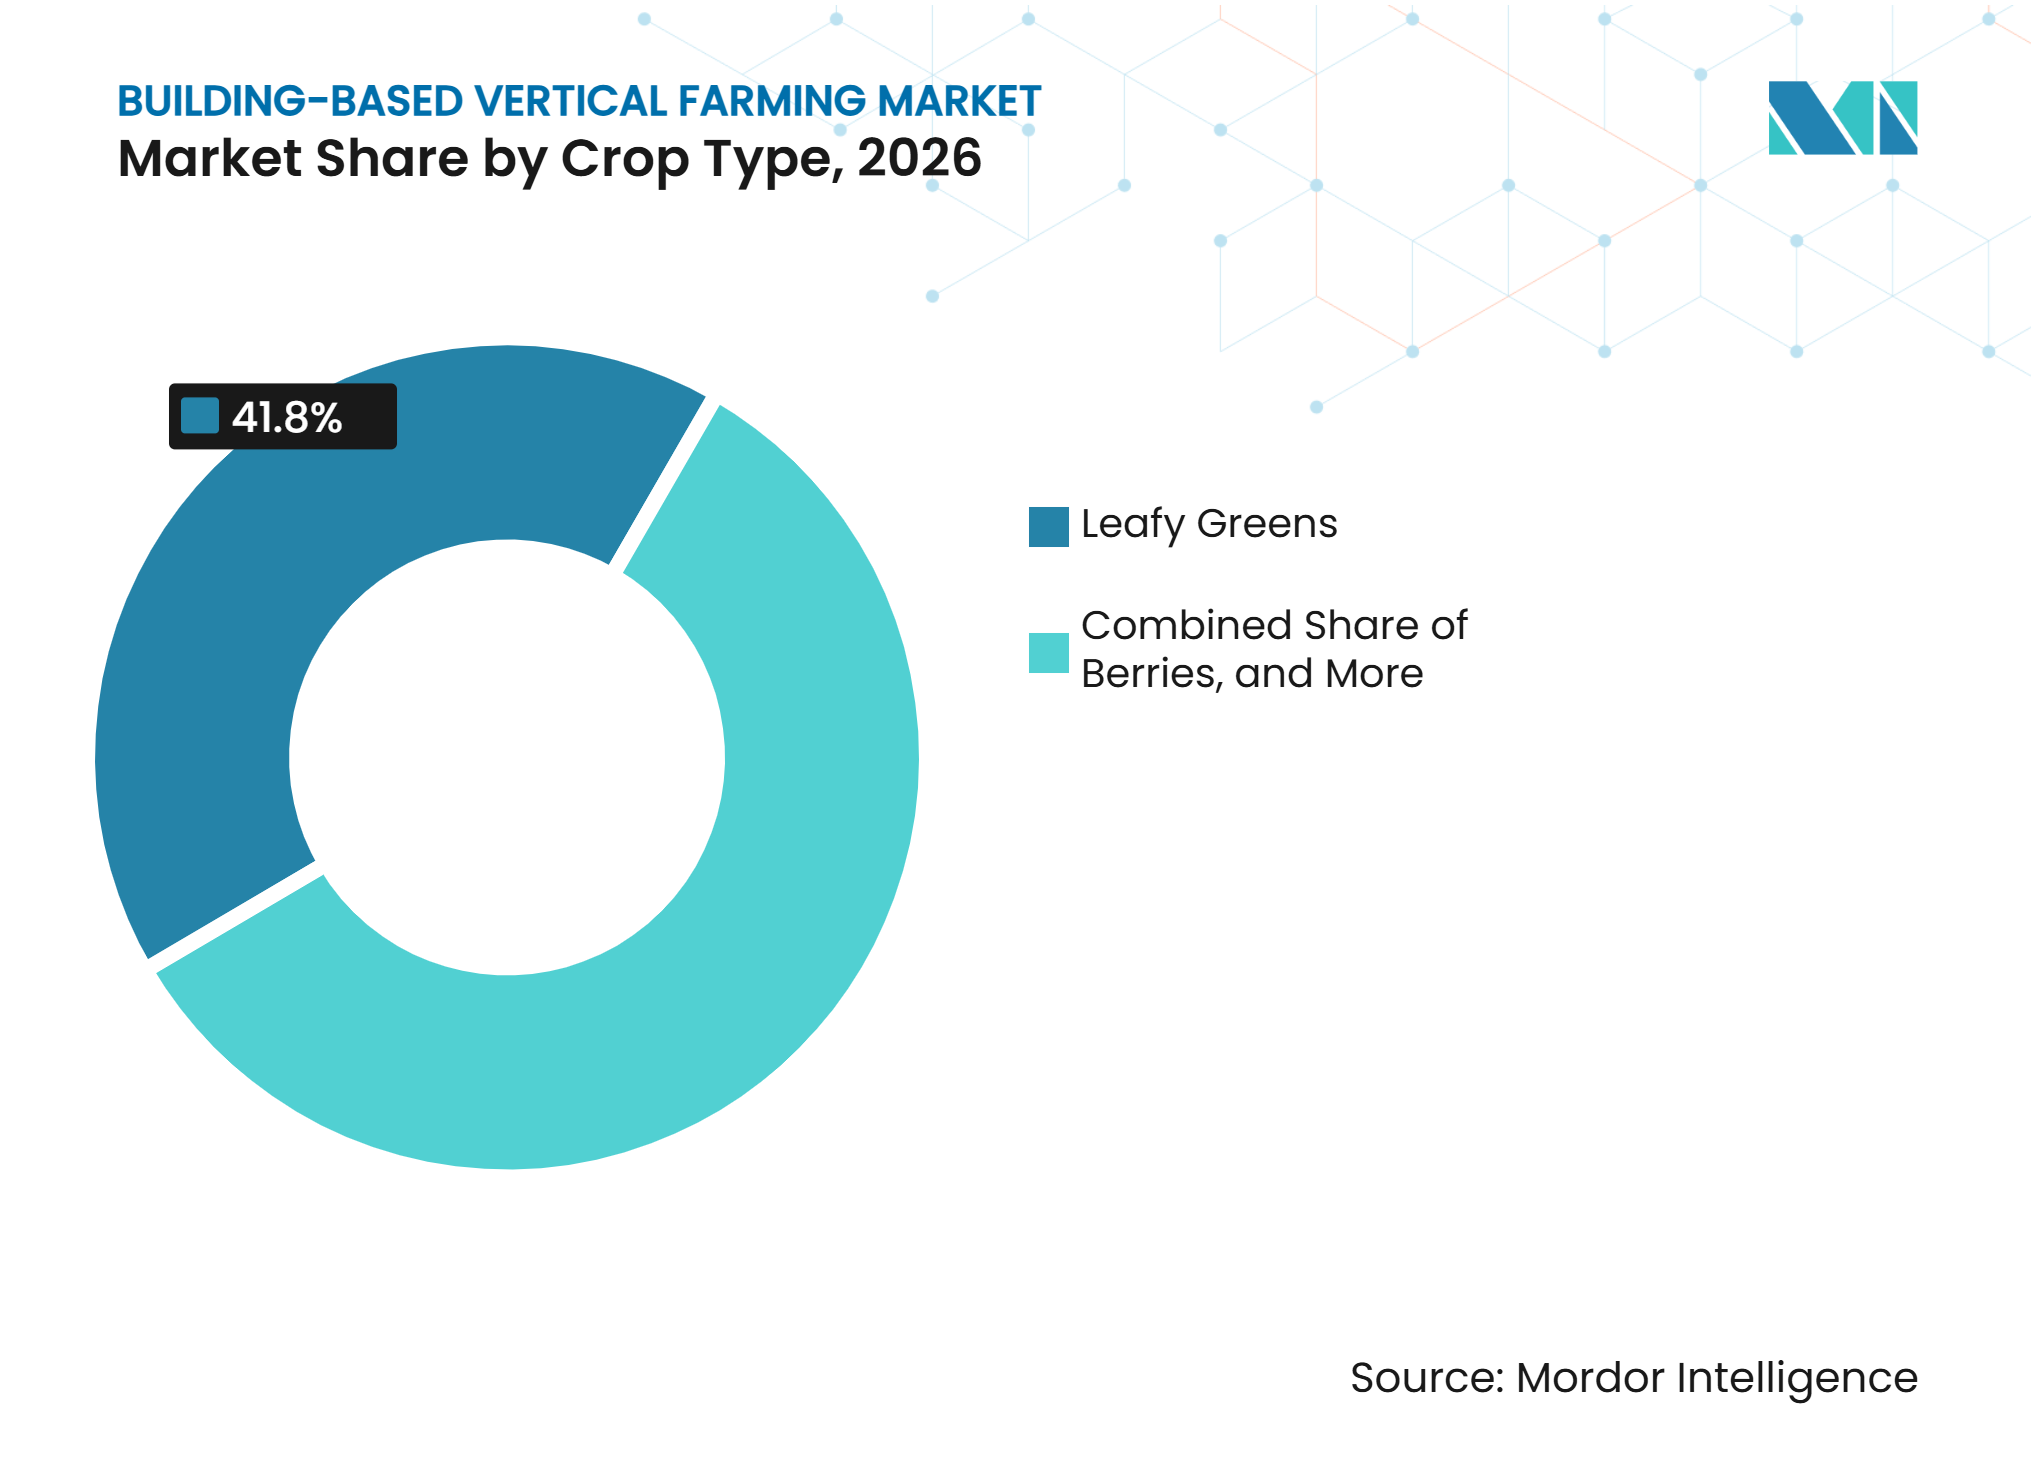
- Par type de culture, les légumes-feuilles représentaient 41,8 % de la part de marché en 2026, tandis que les baies devraient croître à un CAGR de 15,1 % de 2027 à 2032.
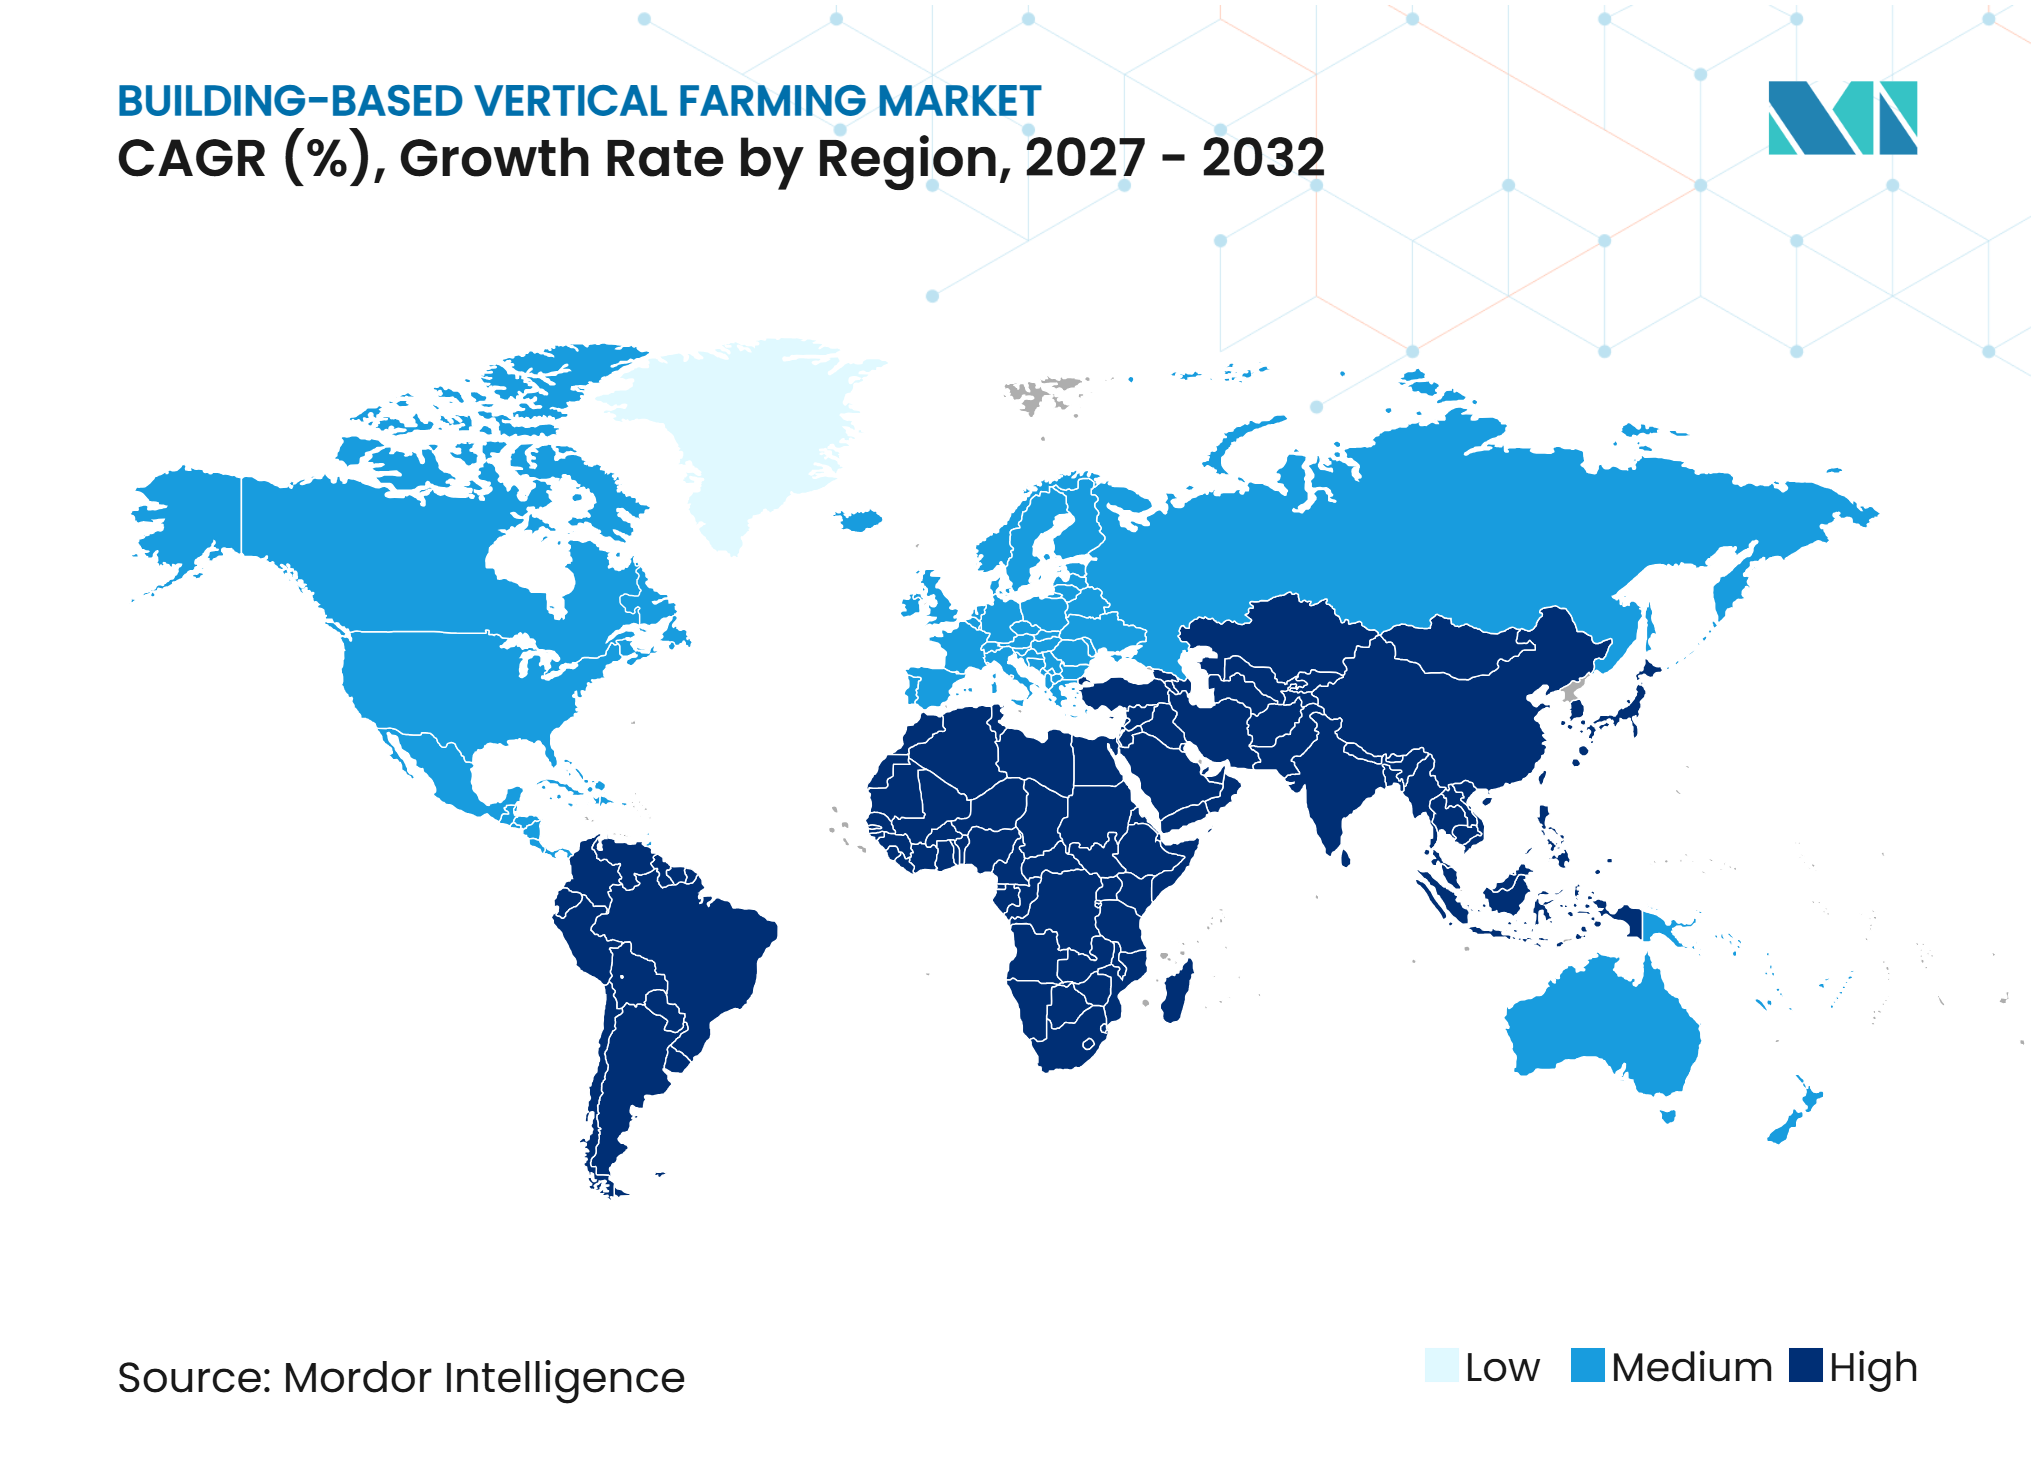
- Par géographie, l'Amérique du Nord représentait 38,0 % de la part de marché en 2026, tandis que le Moyen-Orient devrait être la région à la croissance la plus rapide, avec un CAGR de 13,1 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande urbaine croissante de produits cultivés localement | +3.2% | Mondial, avec la plus forte intensité en Amérique du Nord, en Europe et en Asie | Court terme (≤ 2 ans) |
| Amélioration de l'efficacité des LED et optimisation de l'éclairage | +2.8% | Mondial | Moyen terme (2-4 ans) |
| Demande d'une production résiliente au climat, tout au long de l'année | +2.5% | Mondial, plus forte en Asie occidentale, en Afrique et en Asie | Court terme (≤ 2 ans) |
| Initiatives gouvernementales en matière de sécurité alimentaire et financement de l'AgTech | +2% | Asie, Asie occidentale, Amérique du Nord et Amérique du Sud | Moyen terme (2-4 ans) |
| Accumulation de revenus issus des crédits carbone et des primes ESG | +1.5% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Intégration de la chaleur résiduelle et de sources d'énergie à faible coût | +1.2% | Amérique du Nord, Europe et Asie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande urbaine croissante de produits cultivés localement
La proximité urbaine confère au marché de l'agriculture verticale en bâtiment un avantage en termes de qualité et de logistique en permettant aux produits frais d'atteindre les détaillants et les consommateurs plus rapidement. Des distances de transport plus courtes peuvent contribuer à prolonger la durée de conservation, à réduire les démarques des produits et à diminuer les besoins des détaillants en stocks de sécurité. Un rapport de l'Organisation des Nations Unies pour l'alimentation et l'agriculture et de la Banque européenne pour la reconstruction et le développement a également mis en évidence le rôle des environnements en bâtiment entièrement contrôlés dans l'agriculture urbaine commerciale de haute technologie[1]. Alors que les détaillants recherchent de plus en plus des approvisionnements fiables en produits frais cultivés localement, les fermes verticales en bâtiment peuvent bénéficier de leur proximité avec les centres de consommation urbains, de la qualité constante de leurs produits et de chaînes de distribution plus courtes.
Amélioration de l'efficacité des LED et optimisation de l'éclairage
Les avancées dans la technologie d'éclairage LED améliorent l'économie d'exploitation du marché de l'agriculture verticale en bâtiment en réduisant la consommation d'énergie et en permettant un contrôle plus précis des conditions de croissance des cultures. Une étude publiée dans Sustainability en 2025 a révélé que les systèmes LED à haute efficacité peuvent réduire la consommation d'énergie de 30 % à 50 % par rapport aux lampes à vapeur de sodium à haute pression traditionnelles, avec des périodes de retour sur investissement de deux à trois ans dans des conditions d'exploitation standard[2]. Les systèmes LED dynamiques permettent également aux cultivateurs d'ajuster l'intensité lumineuse et la composition spectrale pour répondre aux exigences spécifiques des cultures. Des recherches publiées dans Scientific Reports en 2025 ont démontré que l'optimisation des spectres lumineux LED peut soutenir la croissance des cultures dans des fermes verticales en environnement contrôlé [3]. Aux États-Unis, le Département de l'énergie estime qu'une adoption plus large des LED pourrait réduire la consommation annuelle d'énergie pour l'éclairage horticole intérieur de 34 % et générer 350 millions USD d'économies à l'échelle du secteur. Ces gains d'efficacité peuvent aider les exploitants de fermes verticales à gérer leurs dépenses d'électricité et à améliorer l'économie des installations, en particulier dans les environnements de production intérieure à forte intensité énergétique.
Demande d'une production résiliente au climat, tout au long de l'année
Le marché de l'agriculture verticale en bâtiment bénéficie de la capacité à maintenir la production dans des conditions contrôlées, réduisant ainsi la dépendance aux conditions météorologiques extérieures et aux cycles de culture saisonniers. Les installations intérieures peuvent limiter l'exposition aux températures extrêmes, à certains ravageurs et aux contaminants environnementaux externes, tout en soutenant des approvisionnements plus réguliers en produits frais tout au long de l'année. Des recherches publiées dans Philosophical Transactions of the Royal Society B : Biological Sciences ont examiné l'agriculture verticale urbaine comme approche potentielle pour relever les défis de la production alimentaire dans des conditions environnementales changeantes. Ces efforts soutiennent l'intérêt pour les systèmes de production capables d'améliorer la régularité de l'approvisionnement, en particulier dans les régions confrontées au stress thermique, à la pénurie d'eau ou à la limitation des terres agricoles. À mesure que les perturbations liées au climat accroissent l'incertitude dans les chaînes d'approvisionnement conventionnelles en produits frais, l'agriculture verticale en bâtiment offre une alternative pour produire certaines cultures tout au long de l'année.
Initiatives gouvernementales en matière de sécurité alimentaire et financement de l'AgTech
Les initiatives gouvernementales peuvent soutenir le marché de l'agriculture verticale en bâtiment en fournissant des subventions, une assistance technique et des financements pour l'agriculture en environnement contrôlé et les technologies d'agriculture intelligente. Aux États-Unis, le Département de l'agriculture soutient l'agriculture urbaine par le biais de son Programme de subventions pour l'agriculture urbaine et la production innovante, tandis que d'autres programmes peuvent aider à financer des améliorations éligibles en matière d'efficacité énergétique. La Corée du Sud a alloué 11,7 milliards KRW (8,4 millions USD) à son Projet de mondialisation K-Vertical Farm pour des modèles de fermes modulaires et des exportations d'agriculture intelligente. Le Programme des Nations Unies pour le développement a identifié les stratégies de sécurité alimentaire et la planification de l'utilisation des terres comme des outils clés pour débloquer le co-investissement privé. De telles initiatives peuvent contribuer à réduire les obstacles à l'adoption des technologies et à encourager l'investissement privé, en particulier dans les régions cherchant à renforcer leurs approvisionnements domestiques en produits frais et à réduire leur dépendance aux importations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte consommation d'électricité et intensité capitalistique | -2.5% | Mondial | Court terme (≤ 2 ans) |
| Gamme limitée de cultures économiquement viables à l'échelle commerciale | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Conditions de crédit et d'investissement plus strictes à la suite des échecs du secteur | -1.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Hausse des coûts d'assurance et risques liés à la sécurité alimentaire | -0.9% | Amérique du Nord et Europe, avec des répercussions en Asie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte consommation d'électricité et intensité capitalistique
La consommation d'électricité et les exigences d'investissement initial restent des freins importants pour le marché de l'agriculture verticale en bâtiment. L'éclairage artificiel représente une part substantielle de la consommation d'énergie dans les fermes intérieures entièrement contrôlées, tandis que les systèmes de chauffage, de ventilation et de climatisation (CVC) s'ajoutent aux charges d'exploitation. Une étude publiée dans Agronomy for Sustainable Development en 2025 a révélé que la production intérieure reste plus énergivore que la production en serre, même avec l'adoption d'un éclairage LED à haute efficacité. Les sites à usage spécifique nécessitent également des systèmes électriques spécialisés, des équipements CVC, des renforcements structurels et une automatisation avant le début de la production. Le marché de l'agriculture verticale en bâtiment exige donc une gestion rigoureuse de l'approvisionnement en énergie et une tarification des cultures adaptée pour protéger les marges. Des exigences élevées en capital initial peuvent également limiter l'accès au financement, en particulier pour les exploitants qui n'ont pas encore démontré des performances commerciales régulières.
Gamme limitée de cultures économiquement viables à l'échelle commerciale
Le marché de l'agriculture verticale en bâtiment reste concentré sur les légumes-feuilles, les herbes aromatiques, les micropousses et certaines cultures fruitières à haute valeur ajoutée, car ces cultures sont généralement mieux adaptées aux systèmes de production intérieure contrôlée. Des cycles de croissance plus longs, des canopées plus hautes et des besoins en espace plus importants peuvent augmenter les coûts de production et compliquer la culture de produits au-delà de ces catégories établies. Des recherches publiées dans Frontiers in Sustainable Food Systems en 2026 ont révélé que les cultures à cycle long et à canopée haute posent des défis biophysiques qui augmentent les coûts de production par kilogramme. Bien que l'expansion vers les baies, les tomates, les poivrons et les fleurs puisse diversifier l'offre de produits, ces cultures peuvent nécessiter des investissements supplémentaires, des infrastructures spécifiques aux cultures et une expertise de production spécialisée. La gamme limitée de cultures pouvant être produites de manière compétitive à l'échelle commerciale contraint donc l'expansion du marché et réduit l'adéquation des systèmes d'agriculture verticale standard à un éventail plus large de produits agricoles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mécanisme de culture :
l'hydroponique en tête tandis que l'aéroponique gagne en dynamismeL'hydroponique représentait 46,6 % de la part du marché de l'agriculture verticale en bâtiment en 2026, ce qui en fait la principale méthode de culture. Sa position reflète l'expérience commerciale acquise avec les systèmes à film nutritif et à culture en eau profonde. Ces systèmes conviennent bien à la laitue, au basilic et aux épinards, qui ont des cycles courts et des racines peu profondes. La base installée établie soutient un large écosystème de fournisseurs d'équipements et de savoir-faire opérationnel. L'aquaponique reste un contributeur plus modeste car la gestion conjointe de la production de poissons et de plantes ajoute une complexité opérationnelle.
L'aéroponique devrait croître à un CAGR de 14,8 % de 2027 à 2032. Une étude publiée dans Agriculture en 2026 a rapporté que les systèmes aéroponiques en circuit fermé peuvent réduire la consommation d'eau de plus de 90 % par rapport à la culture conventionnelle. L'étude a également rapporté des améliorations de rendement de 45 % à 75 % par rapport aux méthodes en pleine terre, attribuant ces gains en partie à une meilleure oxygénation de la zone racinaire grâce à la diffusion de brouillard ultrasonique. La taille du marché de l'agriculture verticale en bâtiment pour les systèmes aéroponiques bénéficie de la capacité à soutenir les cultures racines et les plantes médicinales à des rendements commerciaux. Le contrôle numérique de la fréquence de brumisation et de la concentration en nutriments peut améliorer la gestion des cycles de culture et l'utilisation des ressources.



Par structure de ferme :
les installations à usage spécifique soutiennent l'échelle et l'efficacitéLes bâtiments à usage spécifique représentaient 65,0 % de la part du marché de l'agriculture verticale en bâtiment en 2026 et devraient croître à un CAGR de 15,2 % de 2027 à 2032. Ils peuvent être conçus en fonction du mix de cultures, de la géométrie des rayonnages, de la circulation d'air, de la distribution d'énergie et des largeurs d'allées compatibles avec l'automatisation. Ces caractéristiques peuvent améliorer les rendements par mètre carré par rapport aux structures initialement conçues pour la logistique ou la fabrication. La configuration permet aux promoteurs de traiter les charges d'empilement et les exigences CVC avant la fin de la construction. Les projets à usage spécifique nécessitent des investissements initiaux plus importants mais peuvent créer de meilleures conditions d'exploitation à long terme.
L'installation de Cirimido de Planet Farms Holding S.p.A. a été construite pour 62,5 millions EUR (67,5 millions USD) et a atteint un EBITDA positif en 2026 tout en produisant 90 000 emballages par jour. Ses performances constituent un exemple commercial du modèle à usage spécifique. Les entrepôts reconvertis offrent des coûts de construction initiaux plus faibles et un déploiement plus rapide pour les exploitants qui testent la demande locale. Ils ont été courants à proximité des corridors de fret urbain aux États-Unis et au Royaume-Uni. Le marché de l'agriculture verticale en bâtiment est encore confronté à une hauteur sous plafond plus faible et à des besoins de rénovation CVC plus importants dans les structures d'entrepôt.
Par type de culture :
les légumes-feuilles en tête tandis que les baies offrent une croissance plus rapideLes légumes-feuilles représentaient 41,8 % de la part du marché de l'agriculture verticale en bâtiment en 2026. Leurs cycles de culture de 20 à 30 jours soutiennent une rotation élevée par mètre carré et répondent à une demande établie dans le commerce de détail. Les herbes aromatiques étaient le deuxième contributeur en termes de chiffre d'affaires car les acheteurs de la restauration apprécient leur prix élevé par gramme par rapport à l'espace requis. Les tomates, les poivrons et autres cultures fruitières peuvent être produits dans des installations avancées mais nécessitent une période plus longue pour atteindre la rentabilité. Ce mix de cultures positionne le marché de l'agriculture verticale en bâtiment autour de produits à cycle rapide avec une demande prévisible.
Les baies devraient croître à un CAGR de 15,1 % de 2027 à 2032, le taux le plus rapide parmi les types de cultures. Oishii Farm Corporation s'est étendue à 18 États américains et a introduit des gammes de baies dont les prix varient de 4,99 USD à 15 USD. Cet exemple indique que les baies haut de gamme peuvent atteindre la distribution au détail grand public lorsque la qualité et les prix soutiennent la demande des consommateurs. Les micropousses sont des ajouts à haute valeur ajoutée avec des cycles de production rapides, tandis que les fleurs et les plantes ornementales suscitent de l'intérêt au Japon et aux Pays-Bas. Le marché de l'agriculture verticale en bâtiment bénéficie lorsque ces catégories réduisent la dépendance aux légumes-feuilles de grande consommation.

Analyse géographique
L'Amérique du Nord représentait 38,0 % de la part du marché de l'agriculture verticale en bâtiment en 2026, soutenue par un écosystème commercial établi et des investissements dans des installations d'agriculture intérieure à usage spécifique. Les initiatives gouvernementales soutenant l'agriculture urbaine et la production innovante pourraient encourager davantage le développement du marché. L'Europe progresse également grâce à des investissements dans des projets commerciaux d'agriculture verticale, notamment une coentreprise entre Planet Farms et Swiss Life Asset Managers qui prévoit de soutenir l'expansion régionale. Par ailleurs, la Russie et l'Océanie présentent des opportunités supplémentaires alors que les exploitants ciblent les consommateurs urbains et les clients de la restauration à la recherche d'approvisionnements réguliers en produits frais.
Le Moyen-Orient devrait être la région à la croissance la plus rapide du marché de l'agriculture verticale en bâtiment, avec un CAGR de 13,1 % de 2027 à 2032. Les températures estivales élevées, la pénurie d'eau et la dépendance aux importations alimentaires stimulent l'intérêt pour la production alimentaire en environnement contrôlé. Les stratégies de sécurité alimentaire des pays du Conseil de coopération du Golfe créent également des opportunités d'investissement dans des installations d'agriculture verticale en bâtiment. L'Afrique est un autre marché émergent, soutenu par la croissance de la population urbaine et la demande croissante de produits frais, bien que les contraintes d'infrastructure énergétique continuent d'affecter l'économie des projets dans plusieurs pays d'Afrique subsaharienne.
Le marché de l'agriculture verticale en bâtiment en Asie-Pacifique est soutenu par des initiatives gouvernementales et des investissements dans les technologies d'agriculture intérieure. La Corée du Sud a assoupli la réglementation pour les fermes verticales dans certains contextes agricoles et industriels et a financé son Projet de mondialisation K-Vertical Farm, soutenant le développement technologique national et la capacité d'exportation. L'Amérique du Sud gagne également en dynamisme alors que les initiatives d'agriculture urbaine et la demande de produits frais cultivés localement créent des opportunités pour l'agriculture en environnement contrôlé. Cependant, le développement du marché dépendra des investissements dans les infrastructures et de la viabilité commerciale des installations en bâtiment.
Paysage concurrentiel
Concentration du Marché
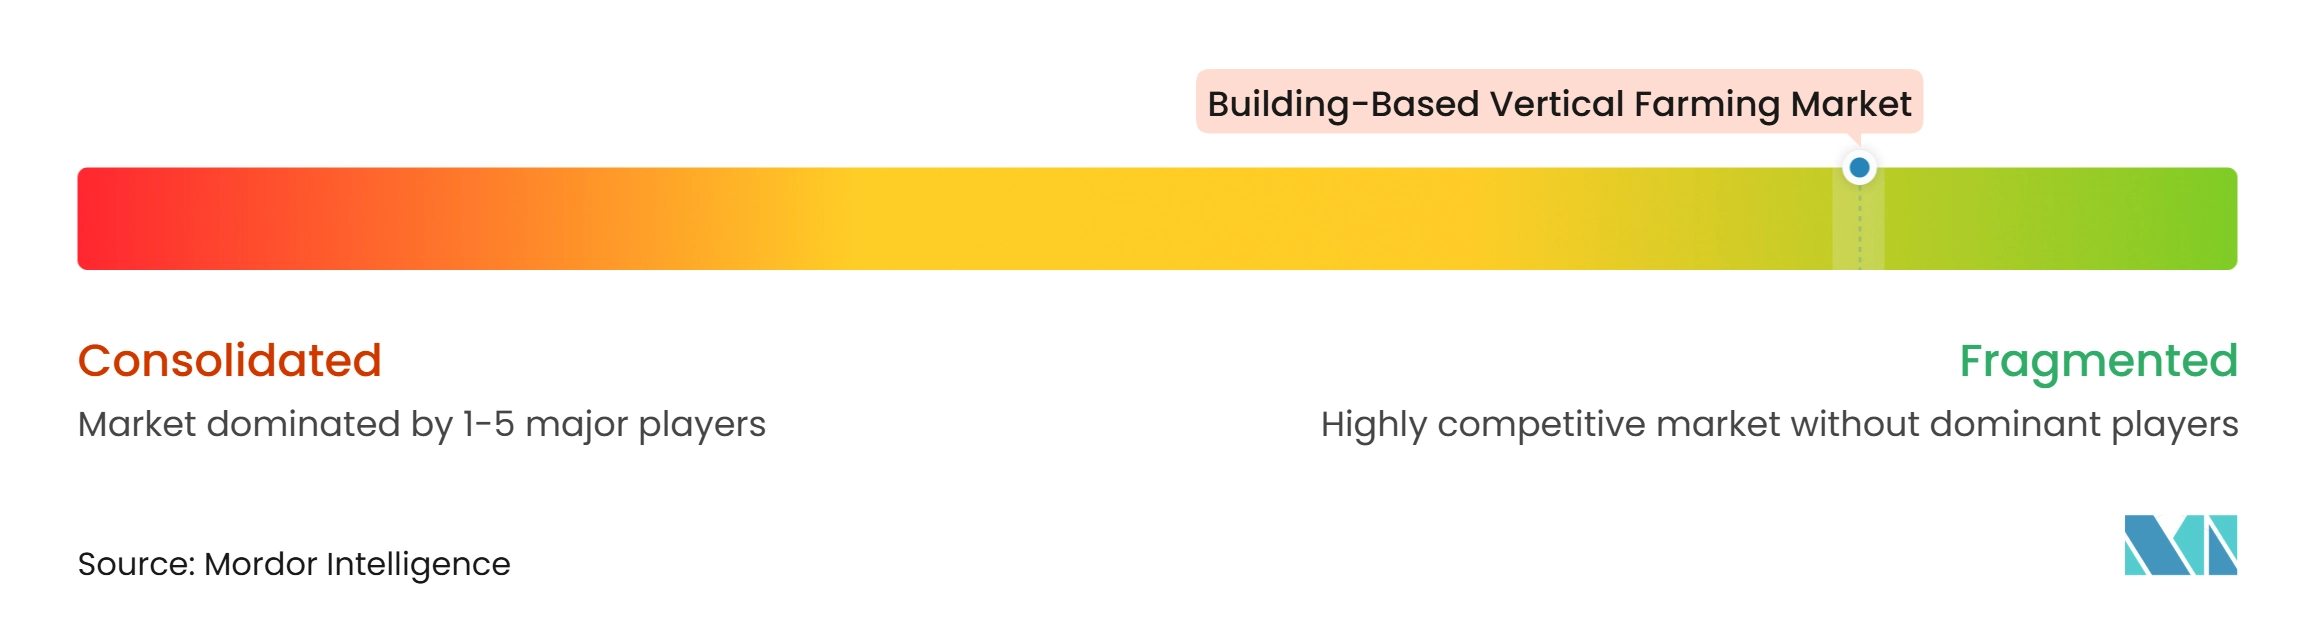
Le marché de l'agriculture verticale en bâtiment est trs fragmenté en 2026, avec une concurrence répartie entre les exploitants de fermes et les fournisseurs de technologies spécialisés dans l'éclairage horticole, le contrôle climatique, la fertirrigation, l'automatisation et les systèmes de gestion des fermes. Les principaux acteurs comprennent Signify N.V., Planet Farms Holding S.p.A., GrowUp Farms Limited, Oishii Farm Corporation et AeroFarms LLC. Les entreprises se concentrent sur l'automatisation, les technologies propriétaires et l'efficacité opérationnelle pour réduire les coûts de main-d'œuvre et améliorer les rendements des cultures. Les fournisseurs de technologies se différencient par leurs systèmes d'éclairage, leurs plateformes de contrôle intégrées et leurs solutions qui soutiennent une production régulière des cultures.
Oishii Farm Corporation a acquis la propriété intellectuelle, les actifs et l'équipe d'ingénierie de Tortuga AgTech en mars 2025 pour développer ses capacités de récolte assistée par robotique. L'entreprise visait une réduction de 50 % des coûts de récolte des fraises en intégrant une robotique pilotée par l'intelligence artificielle. Cette démarche souligne le rôle de l'automatisation dans la maîtrise des coûts de main-d'œuvre dans l'agriculture verticale commerciale. En mars 2025, 80 Acres Farms a acquis trois fermes intérieures auprès de Kalera, étendant son empreinte en Géorgie, au Texas et au Colorado et intégrant les installations dans sa plateforme GroLoop. Ces acquisitions démontrent comment les exploitants utilisent la technologie et l'expansion des installations pour renforcer leurs opérations.
Des opportunités subsistent dans les systèmes d'exploitation de fermes neutres vis-à-vis des cultures et les modèles de co-localisation énergétique qui améliorent l'économie des installations. Le Legendary Harvest Project dans le Dakota du Nord évalue l'utilisation de la chaleur résiduelle des centres de données pour la production alimentaire en environnement contrôlé. De telles approches pourraient contribuer à réduire les coûts énergétiques, qui restent un défi opérationnel clé pour les fermes verticales en bâtiment. La concurrence devrait se concentrer sur la fiabilité opérationnelle, l'efficacité énergétique, la sélection des cultures, l'automatisation et les relations avec les clients plutôt que sur la concentration des parts de marché.
Leaders du secteur de l'agriculture verticale en bâtiment
-
Signify N.V.
-
Planet Farms Holding S.p.A.
-
GrowUp Farms Limited
-
Oishii Farm Corporation
-
AeroFarms LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'agriculture verticale en bâtiment Entreprises couvertes dans ce rapport
- Oishii Farm Corporation
- GrowUp Farms Limited
- Planet Farms Holding S.p.A.
- Intelligent Growth Solutions Limited
- Urban Crop Solutions BV
- Signify N.V.
- Heliospectra AB
- AeroFarms LLC
- LettUs Grow Ltd.
- Intravision Group AS
- AGEYE Technologies Inc.
- UrbanKisaan
- Alta-CEA Innovations Inc.
- SPREAD Co., Ltd.
Développements industriels récents dans Marché de l'agriculture verticale en bâtiment
- Avril 2025 : Planet Farms Holding S.p.A. et Swiss Life Asset Managers ont créé une coentreprise pour développer des installations d'agriculture verticale intérieure en Europe, Swiss Life Asset Managers s'engageant à investir jusqu'à 125 millions EUR en capital de croissance.
- Mars 2025 : LettUs Grow Ltd. et KG Systems ont établi un partenariat de distribution mondial pour intégrer la technologie d'aéroponique avancée de LettUs Grow dans les projets de serres et d'agriculture verticale de KG Systems. L'accord a ajouté les systèmes de bancs roulants aéroponiques de LettUs Grow au portefeuille de produits de KG Systems, avec un déploiement sur plusieurs hectares ciblé pour 2026.
- Mars 2025 : Oishii Farm Corporation a acquis la propriété intellectuelle clé, les actifs et des membres de l'équipe d'ingénierie de Tortuga AgTech pour renforcer ses capacités de récolte robotisée. L'intégration de modèles d'intelligence artificielle, de logiciels de robotique et de matériel personnalisé vise à améliorer l'efficacité de la récolte et à réduire les coûts de récolte des fraises de 50 %.
Périmètre du rapport mondial sur le marché de l'agriculture verticale en bâtiment
Le marché de l'agriculture verticale en bâtiment désigne la culture commerciale de cultures en couches empilées verticalement à l'intérieur de bâtiments fermés, utilisant des technologies d'environnement contrôlé pour réguler l'éclairage, la température, l'humidité et l'apport en nutriments.
Le rapport sur le marché de l'agriculture verticale en bâtiment est segmenté par mécanisme de culture (hydroponique, aéroponique et aquaponique), par structure de ferme (bâtiments à usage spécifique et bâtiments reconvertis), par type de culture (légumes-feuilles, herbes aromatiques, tomates, baies, poivrons, micropousses, fleurs et plantes ornementales, et autres), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Hydroponique |
| Aéroponique |
| Aquaponique |
| Bâtiments à usage spécifique |
| Bâtiments reconvertis |
| Légumes-feuilles |
| Herbes aromatiques |
| Tomates |
| Baies |
| Poivrons |
| Micropousses |
| Fleurs et plantes ornementales |
| Autres |
| Par mécanisme de culture | Hydroponique |
| Aéroponique | |
| Aquaponique | |
| Par structure de ferme | Bâtiments à usage spécifique |
| Bâtiments reconvertis | |
| Par type de culture | Légumes-feuilles |
| Herbes aromatiques | |
| Tomates | |
| Baies | |
| Poivrons | |
| Micropousses | |
| Fleurs et plantes ornementales | |
| Autres |
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché de l'agriculture verticale en bâtiment ?
Le marché devrait atteindre 11,26 milliards USD d'ici 2032, avec un CAGR de 11,93 % de 2027 à 2032.
Quel mécanisme de culture représente la plus grande part de marché ?
L'hydroponique représentait 46,6 % de la part de marché en 2026, soutenu par son utilisation établie dans la production en environnement contrôlé.
Quel type de culture devrait connaître la croissance la plus rapide ?
Les baies devraient croître à un CAGR de 15,1 % de 2027 à 2032, soutenues par un positionnement haut de gamme dans le commerce de détail et des investissements dans l'automatisation.
Quelle région connaît la croissance prévisionnelle la plus rapide ?
Le Moyen-Orient devrait être la région à la croissance la plus rapide, avec un CAGR de 13,1 % de 2027 à 2032