
Marktgröße und Marktanteil der gebäudebasierten vertikalen Landwirtschaft
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.41 Milliarden US-Dollar |
| Marktgröße (2032) | 11.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.93 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der gebäudebasierten vertikalen Landwirtschaft von Mordor Intelligence
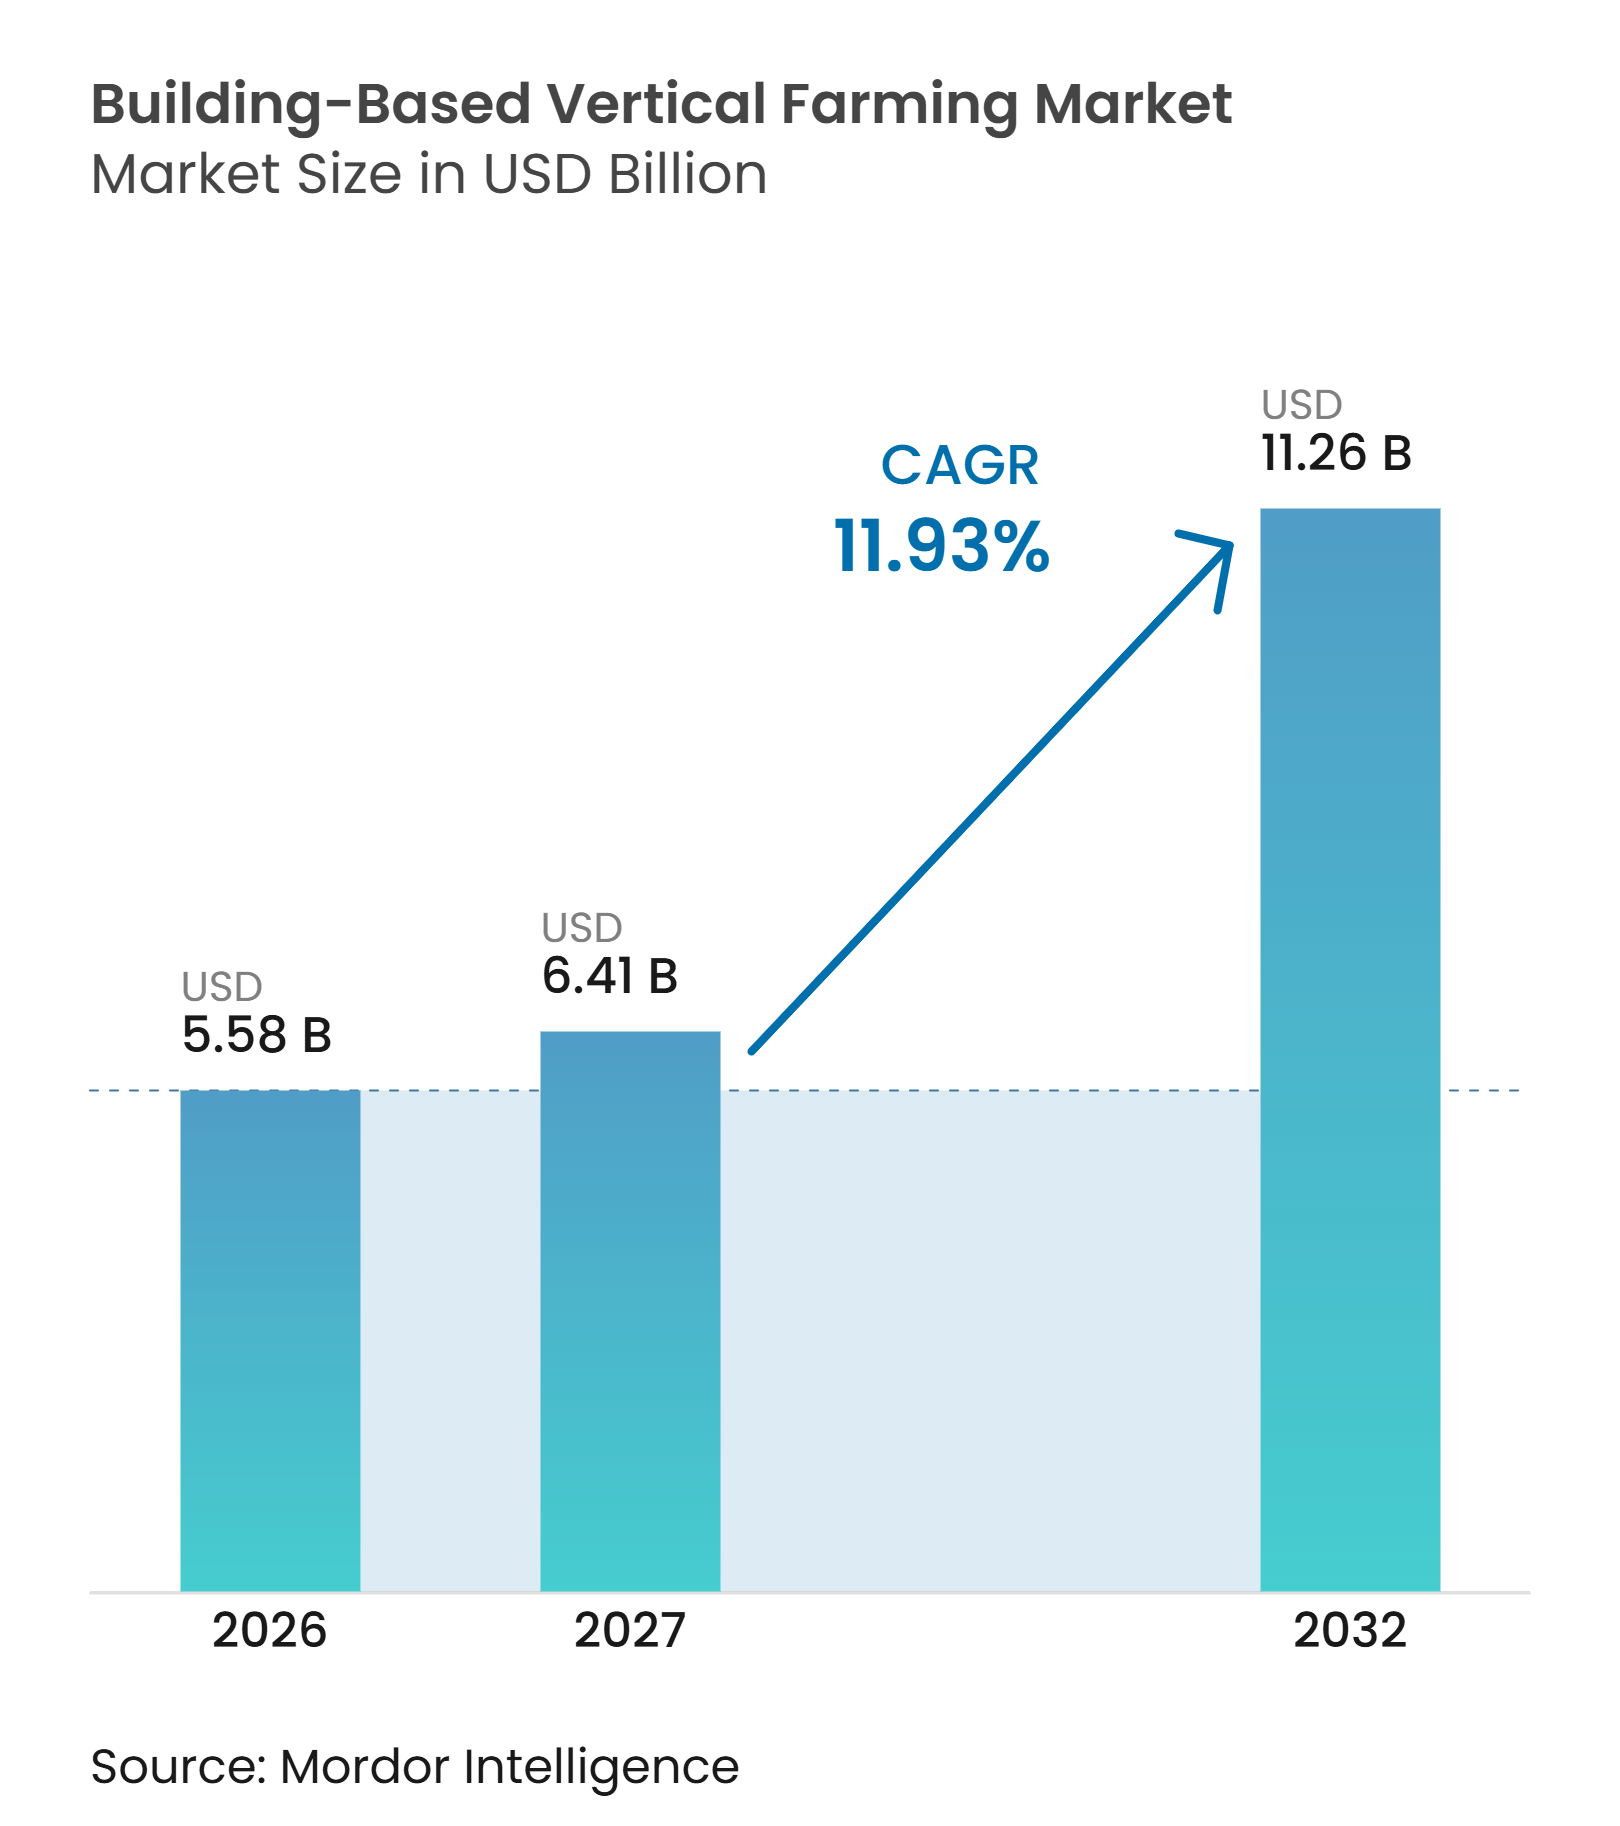
Die Marktgröße der gebäudebasierten vertikalen Landwirtschaft wurde im Jahr 2026 auf 5,58 Milliarden USD geschätzt und wird voraussichtlich von 6,41 Milliarden USD im Jahr 2027 auf 11,26 Milliarden USD bis 2032 wachsen, mit einem CAGR von 11,93 % von 2027 bis 2032. Das Stadtwachstum konzentriert die Nachfrage in der Nähe von Einzelhandels- und Gastronomiestandorten, wo kürzere Vertriebswege die Produktfrische verbessern und den Lagerdruck verringern. Klimastörungen machen eine konsistente, lokale Produktion in Regionen wertvoller, in denen Hitze, Wasserstress oder Transportunterbrechungen die konventionelle Versorgung beeinträchtigen. Öffentliche Ernährungssicherheitsprogramme und sinkende Ausrüstungskosten unterstützen Investitionen, obwohl die Kapitalanforderungen weiterhin hoch bleiben. Gebäudebasierte vertikale Farmen können auch Rückverfolgbarkeit und kontrollierte Produktionsbedingungen bieten, die bestimmten Beschaffungsanforderungen des Einzelhandels und der Gastronomie entsprechen. Die kommerzielle Leistung hängt von Faktoren wie Energiekosten, Kulturpflanzenauswahl, Anlagenauslastung und erzielbaren Verkaufspreisen ab.
Wichtigste Erkenntnisse des Berichts
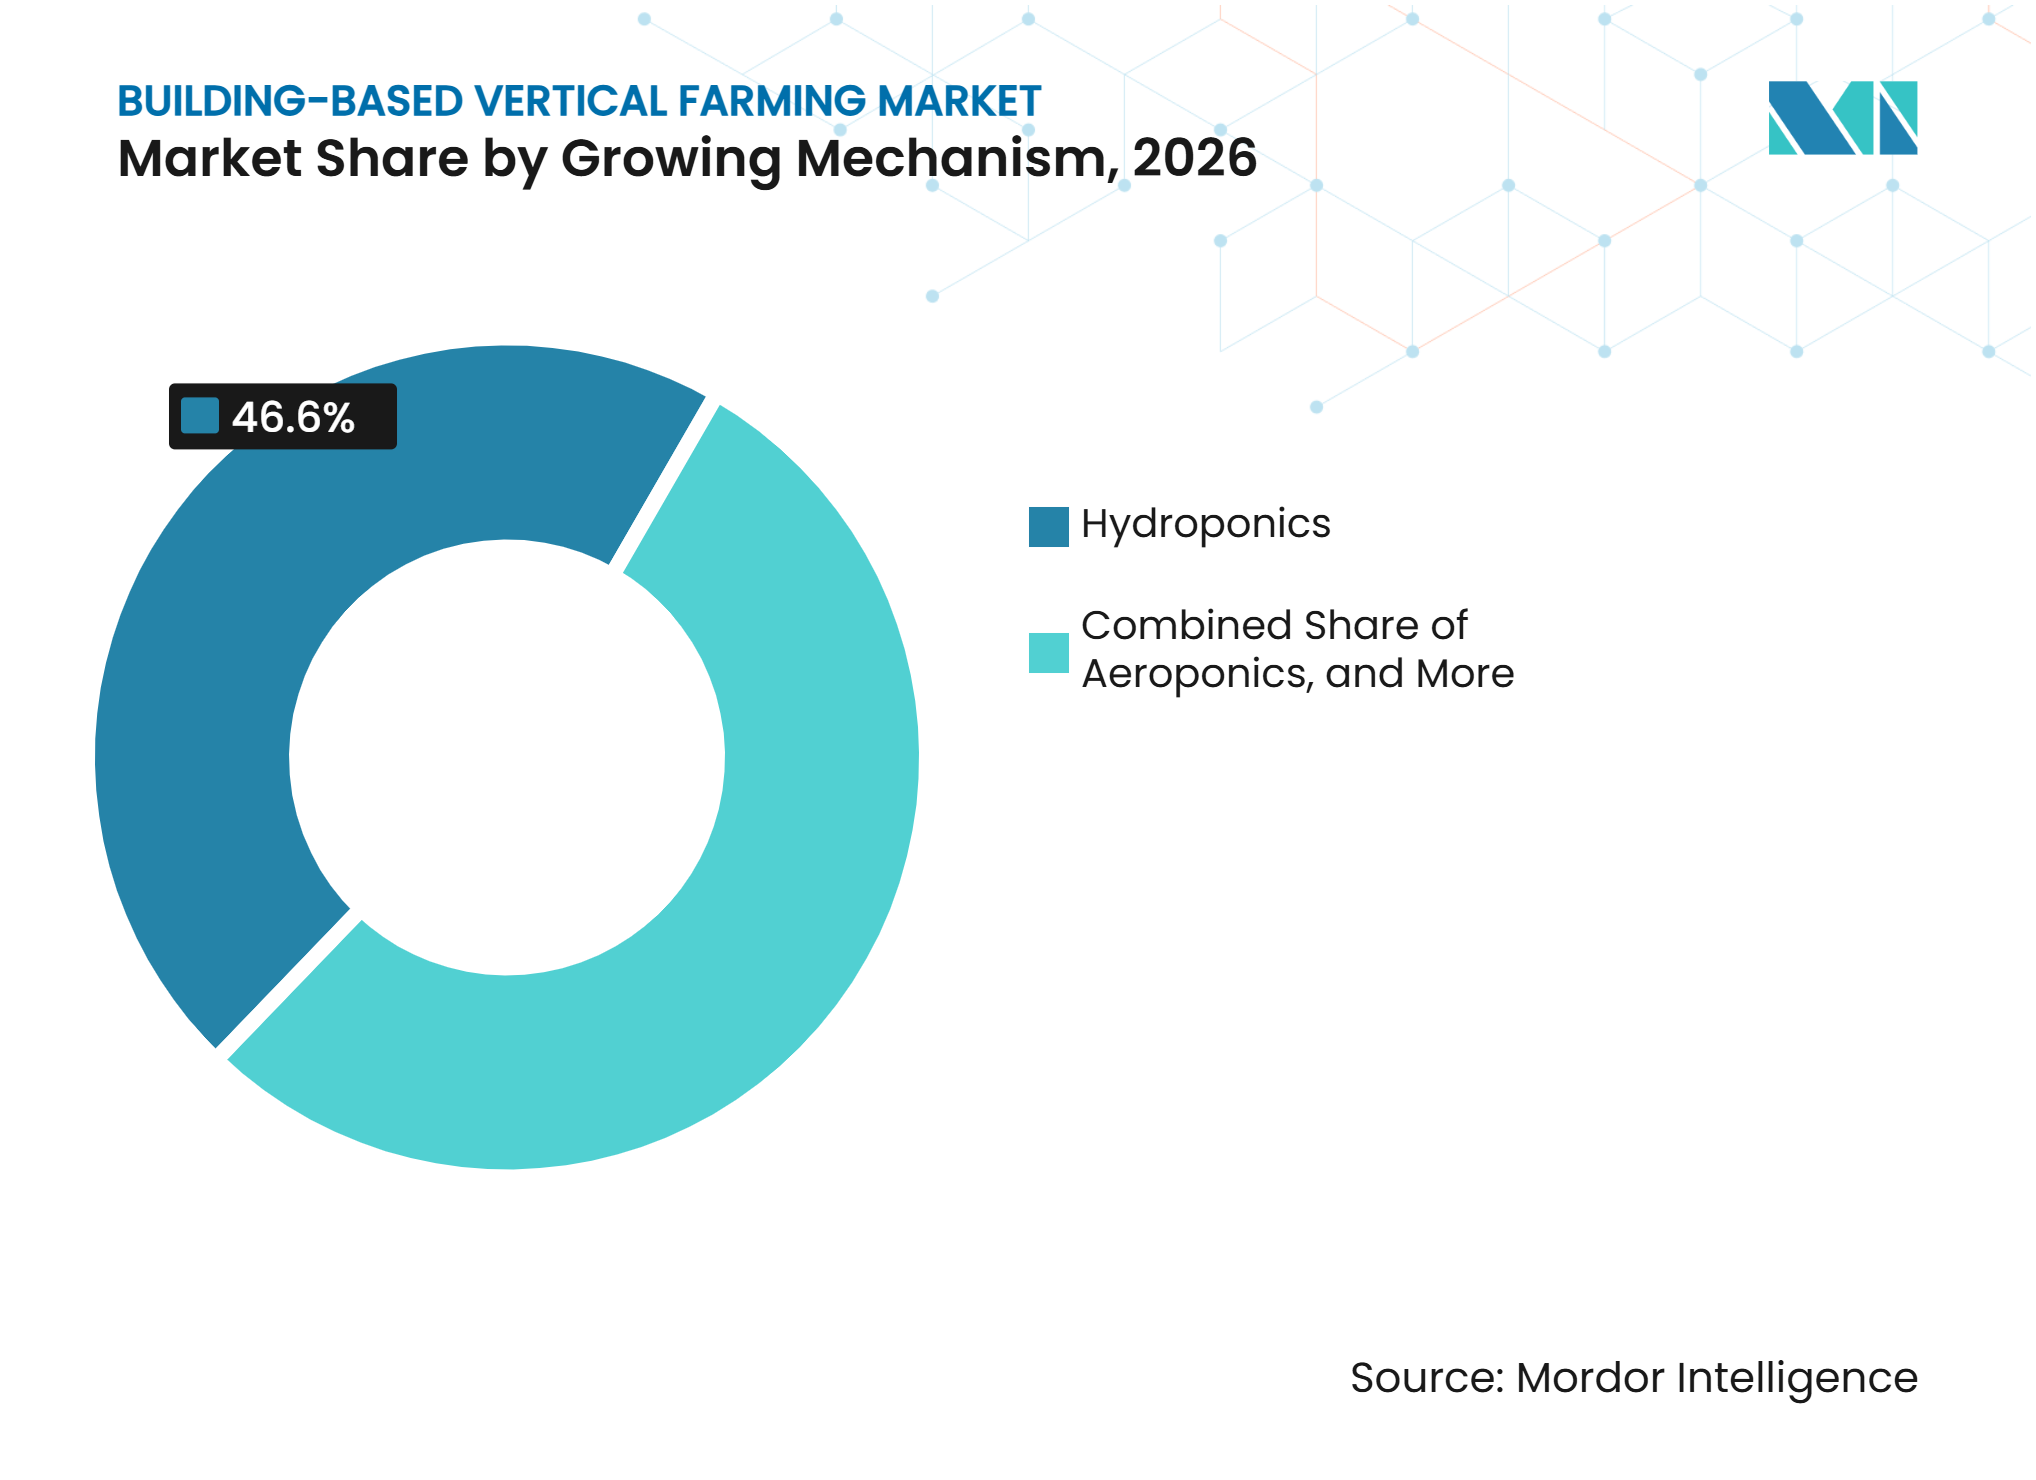
- Nach Anbaumechanismus entfiel auf die Hydroponik im Jahr 2026 ein Marktanteil von 46,6 % am Markt für gebäudebasierte vertikale Landwirtschaft, während die Aeroponik von 2027 bis 2032 voraussichtlich mit einem CAGR von 14,8 % wachsen wird.
- Nach Gebäudestruktur entfielen auf zweckgebaute Gebäude im Jahr 2026 65,0 % der Marktgröße der gebäudebasierten vertikalen Landwirtschaft, und sie werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 15,2 % wachsen.
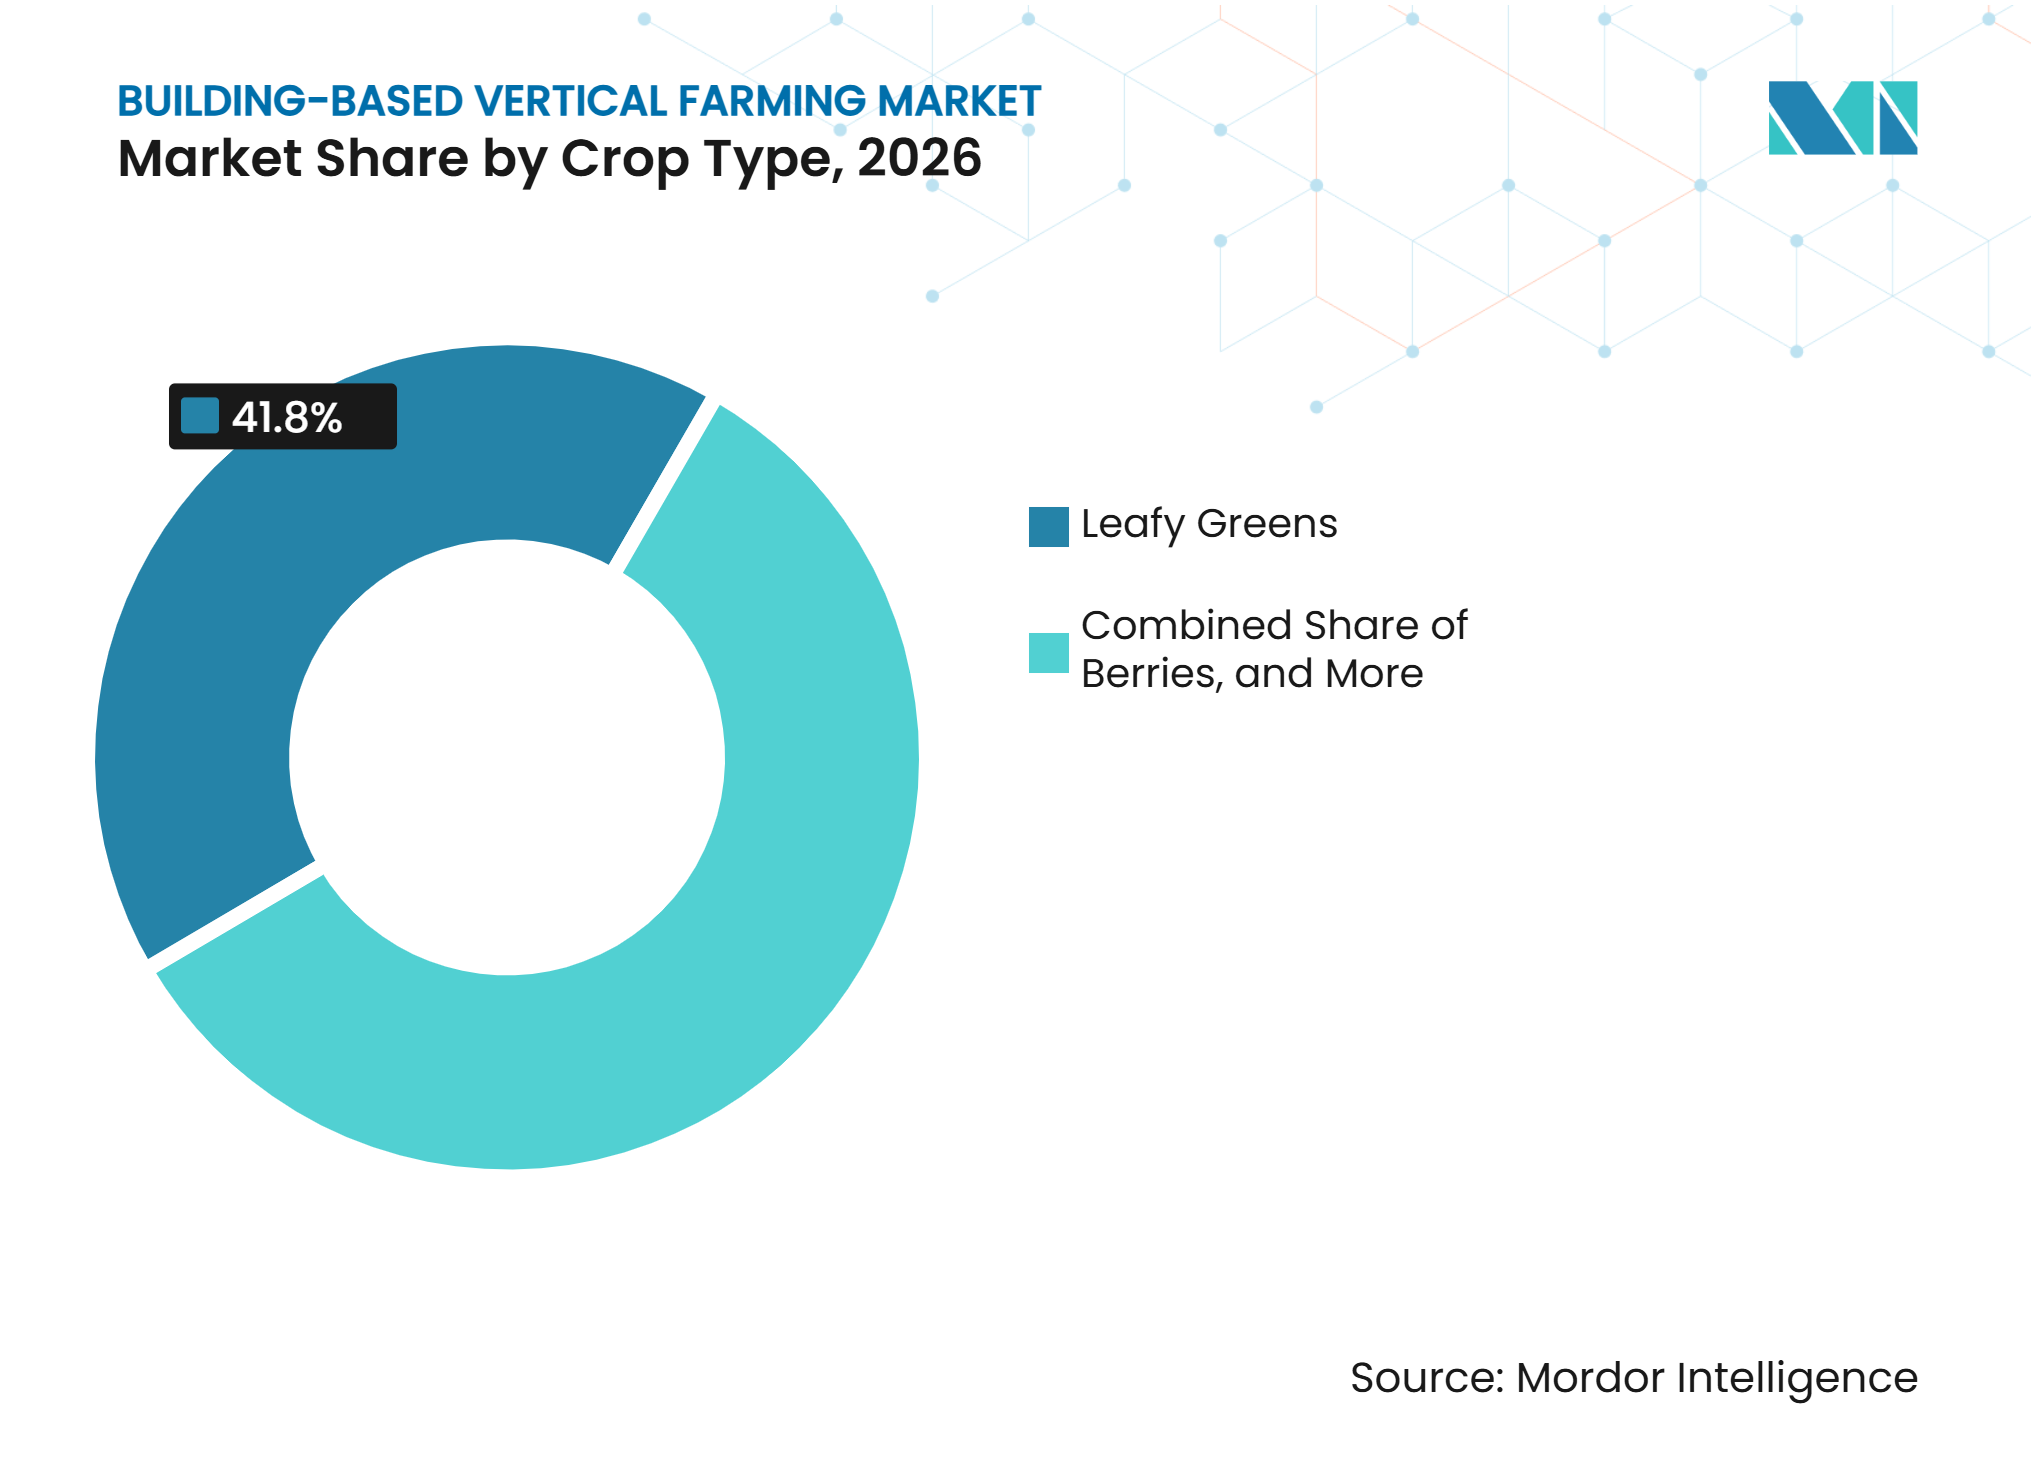
- Nach Kulturpflanzenart entfiel auf Blattgemüse im Jahr 2026 ein Marktanteil von 41,8 %, während Beeren von 2027 bis 2032 voraussichtlich mit einem CAGR von 15,1 % wachsen werden.
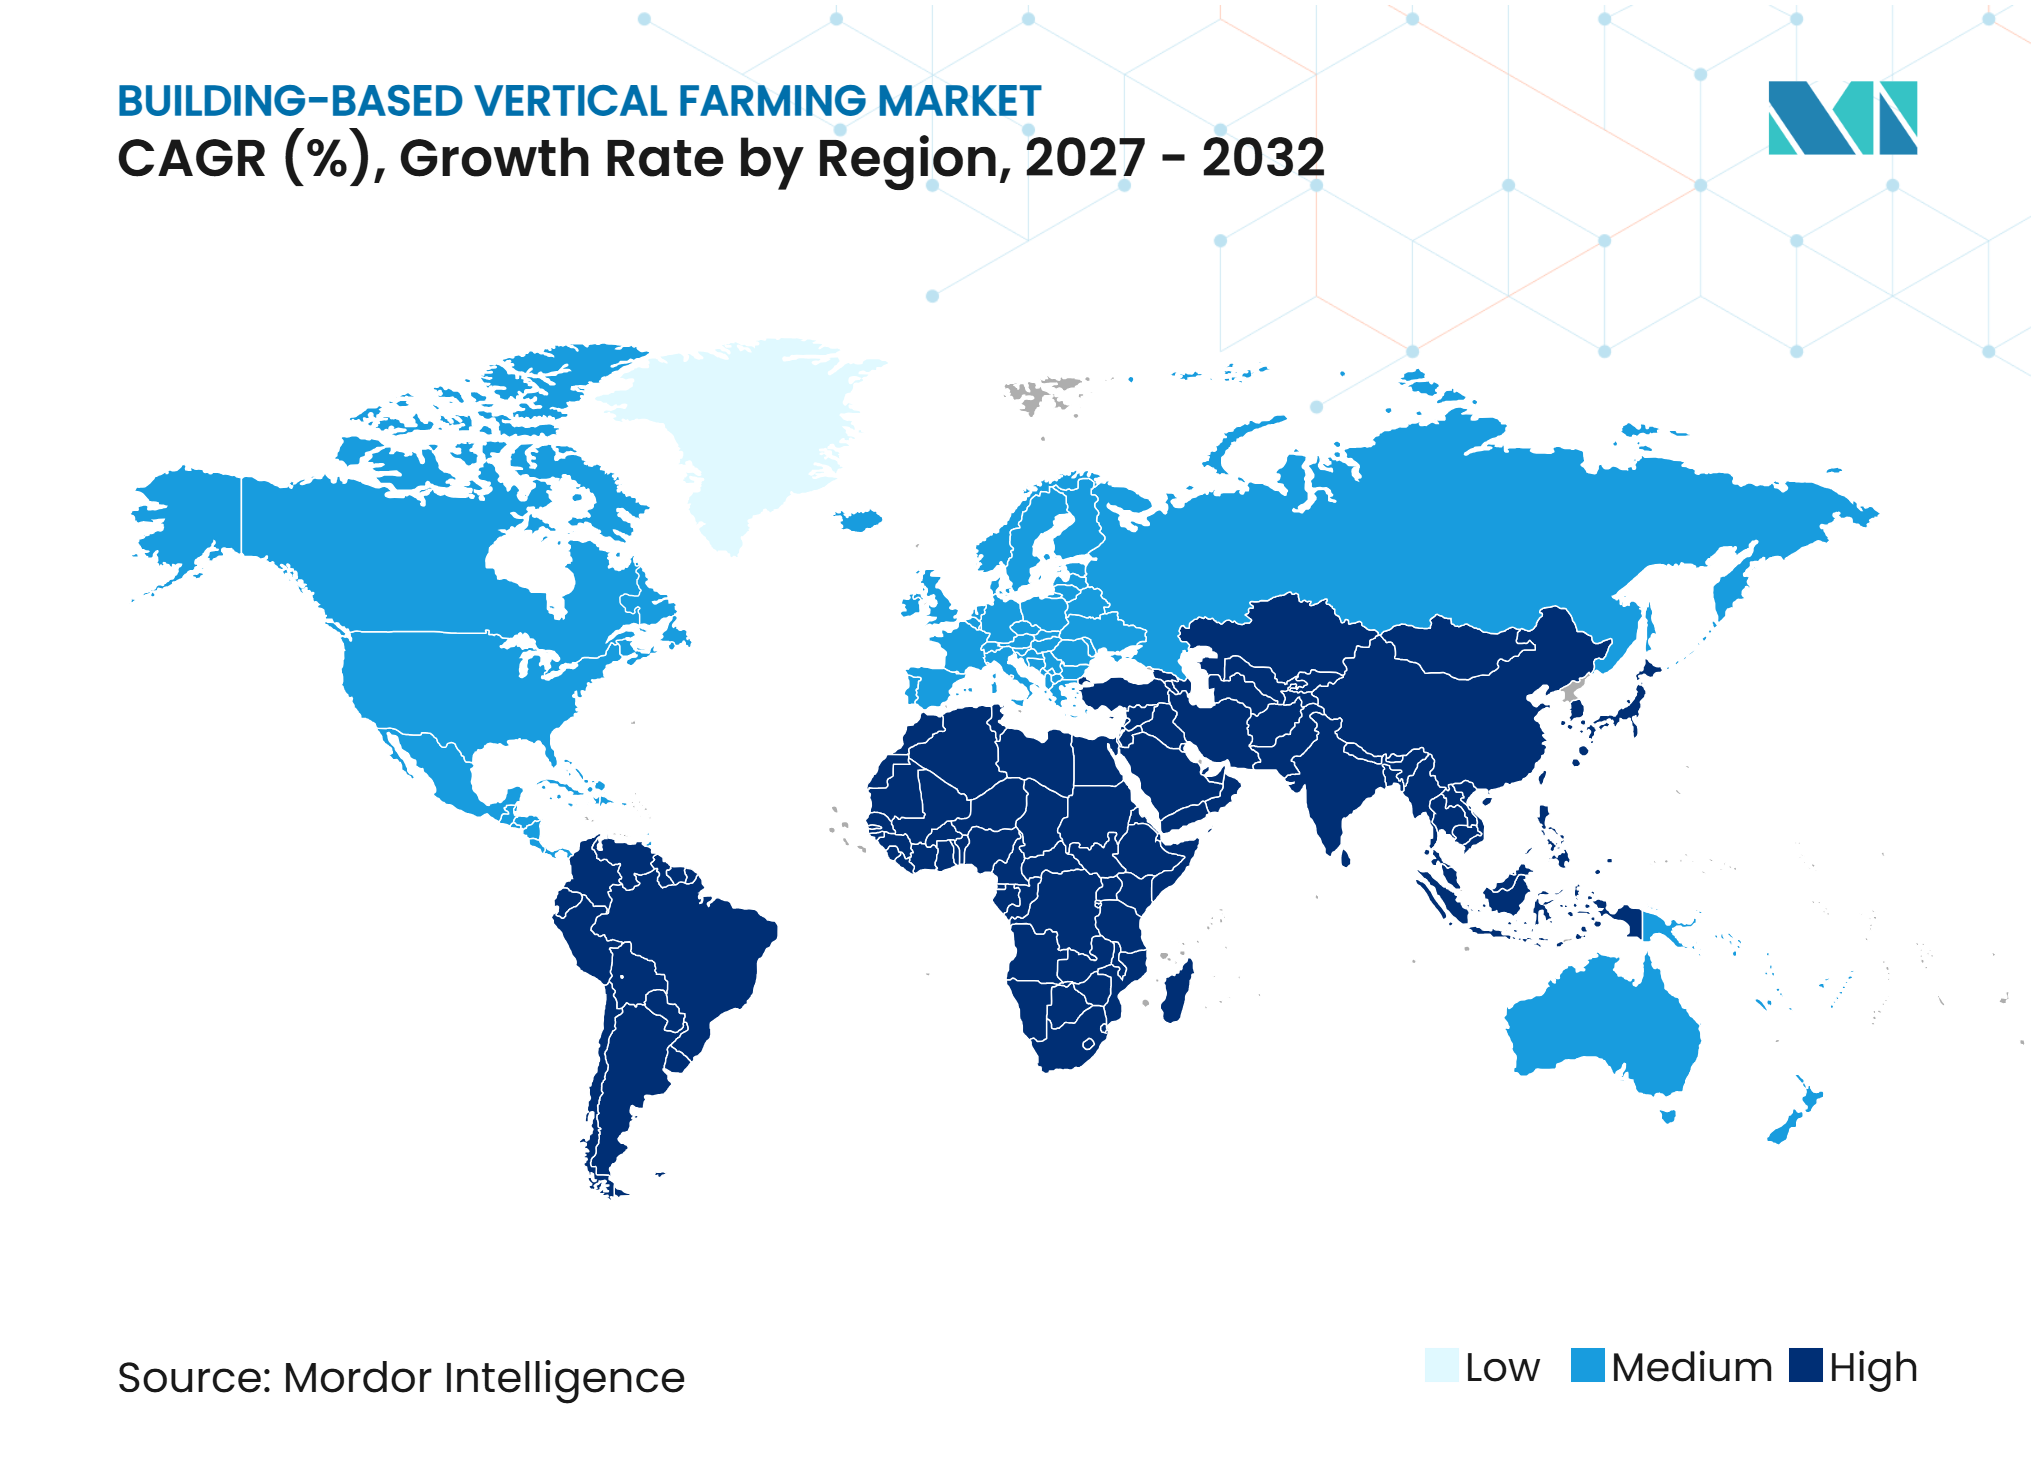
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Marktanteil von 38,0 %, während der Nahe Osten voraussichtlich die am schnellsten wachsende Region sein wird, mit einem CAGR von 13,1 % von 2027 bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende städtische Nachfrage nach lokal angebautem Obst und Gemüse | +3.2% | Global, mit höchster Intensität in Nordamerika, Europa und Asien | Kurzfristig (≤ 2 Jahre) |
| Verbesserung der LED-Effizienz und Beleuchtungsoptimierung | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach klimaresistenter, ganzjähriger Produktion | +2.5% | Global, am stärksten in Westasien, Afrika und Asien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Initiativen zur Ernährungssicherheit und AgTech-Förderung | +2% | Asien, Westasien, Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Einnahmen aus CO₂-Zertifikaten und ESG-Prämien | +1.5% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Integration von Abwärme und kostengünstigen Energiequellen | +1.2% | Nordamerika, Europa und Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende städtische Nachfrage nach lokal angebautem Obst und Gemüse
Die städtische Nähe verschafft dem Markt für gebäudebasierte vertikale Landwirtschaft einen Qualitäts- und Logistikvorteil, indem frische Produkte Einzelhändler und Verbraucher schneller erreichen können. Kürzere Transportwege können dazu beitragen, die Haltbarkeit zu verlängern, Produktabschreibungen zu reduzieren und den Sicherheitsbestand der Einzelhändler zu senken. Ein Bericht der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen und der Europäischen Bank für Wiederaufbau und Entwicklung hob auch die Rolle vollständig kontrollierter gebäudebasierter Umgebungen im hochtechnologischen kommerziellen städtischen Anbau hervor[1]. Da Einzelhändler zunehmend zuverlässige Versorgung mit frischen, lokal angebauten Produkten suchen, können gebäudebasierte vertikale Farmen von der Nähe zu städtischen Verbrauchszentren, konsistenter Produktqualität und kürzeren Vertriebsketten profitieren.
Verbesserung der LED-Effizienz und Beleuchtungsoptimierung
Fortschritte in der LED-Beleuchtungstechnologie verbessern die Betriebswirtschaft des Marktes für gebäudebasierte vertikale Landwirtschaft, indem sie den Energieverbrauch senken und eine präzisere Steuerung der Kulturpflanzenwachstumsbedingungen ermöglichen. Eine im Jahr 2025 in Sustainability veröffentlichte Übersichtsarbeit ergab, dass hocheffiziente LED-Systeme den Energieverbrauch im Vergleich zu herkömmlichen Hochdrucknatriumlampen um 30 % bis 50 % senken können, mit Amortisationszeiten von zwei bis drei Jahren unter Standardbetriebsbedingungen[2]. Dynamische LED-Systeme ermöglichen es Anbauern auch, Lichtintensität und Spektralzusammensetzung an kulturpflanzenspezifische Anforderungen anzupassen. Eine im Jahr 2025 in Scientific Reports veröffentlichte Studie zeigte, dass die Optimierung von LED-Lichtspektren das Kulturpflanzenwachstum in kontrollierten vertikalen Farmen unterstützen kann[3]. In den Vereinigten Staaten schätzt das Energieministerium, dass eine breitere Einführung von LEDs den jährlichen Energieverbrauch für die Innenraum-Gartenbaubeleuchtung um 34 % senken und branchenweit Einsparungen von 350 Millionen USD generieren könnte. Diese Effizienzgewinne können vertikalen Farmbetreibern helfen, Stromkosten zu managen und die Anlagenökonomie zu verbessern, insbesondere in energieintensiven Innenproduktionsumgebungen.
Nachfrage nach klimaresistenter, ganzjähriger Produktion
Der Markt für gebäudebasierte vertikale Landwirtschaft profitiert von der Fähigkeit, die Produktion unter kontrollierten Bedingungen aufrechtzuerhalten, wodurch die Abhängigkeit von Außenwetterbedingungen und saisonalen Wachstumszyklen verringert wird. Innenanlagen können die Exposition gegenüber extremen Temperaturen, bestimmten Schädlingen und externen Umweltkontaminanten begrenzen und gleichzeitig konsistentere ganzjährige Versorgung mit frischen Produkten unterstützen. Eine in Philosophical Transactions of the Royal Society B: Biological Sciences veröffentlichte Studie untersuchte den städtischen vertikalen Anbau als potenziellen Ansatz zur Bewältigung von Herausforderungen der Nahrungsmittelproduktion unter sich verändernden Umweltbedingungen. Diese Bemühungen unterstützen das Interesse an Produktionssystemen, die die Versorgungskonsistenz verbessern können, insbesondere in Regionen, die mit Hitzestress, Wasserknappheit oder begrenztem landwirtschaftlichem Land konfrontiert sind. Da klimabedingte Störungen die Unsicherheit in konventionellen Frischprodukt-Lieferketten erhöhen, bietet die gebäudebasierte vertikale Landwirtschaft eine Alternative zur ganzjährigen Produktion ausgewählter Kulturpflanzen.
Staatliche Initiativen zur Ernährungssicherheit und AgTech-Förderung
Staatliche Initiativen können den Markt für gebäudebasierte vertikale Landwirtschaft durch Zuschüsse, technische Unterstützung und Finanzierung für kontrollierte Umgebungslandwirtschaft und Smart-Farming-Technologien fördern. In den Vereinigten Staaten unterstützt das Landwirtschaftsministerium die städtische Landwirtschaft durch sein Förderprogramm für städtische Landwirtschaft und innovative Produktion, während andere Programme bei förderfähigen Energieeffizienzverbesserungen helfen können. Südkorea stellte 11,7 Milliarden KRW (8,4 Millionen USD) für sein K-Vertical Farm Globalization Project für modulare Farmmodelle und Smart-Farming-Exporte bereit. Das Entwicklungsprogramm der Vereinten Nationen identifizierte Ernährungssicherheitsstrategien und Landnutzungsplanung als wichtige Instrumente zur Erschließung privater Co-Investitionen. Solche Initiativen können dazu beitragen, Hindernisse für die Technologieakzeptanz zu verringern und private Investitionen zu fördern, insbesondere in Regionen, die ihre inländische Frischproduktversorgung stärken und die Importabhängigkeit verringern möchten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Stromverbrauch und Kapitalintensität | -2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenztes Spektrum wirtschaftlich rentabler Kulturpflanzen im kommerziellen Maßstab | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Strengere Kredit- und Investitionsbedingungen nach Branchenausfällen | -1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Versicherungskosten und Lebensmittelsicherheitsrisiken | -0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Stromverbrauch und Kapitalintensität
Stromverbrauch und Vorabinvestitionsanforderungen bleiben erhebliche Hemmnisse für den Markt für gebäudebasierte vertikale Landwirtschaft. Künstliche Beleuchtung macht einen erheblichen Anteil des Energieverbrauchs in vollständig kontrollierten Innenfarmen aus, während Heizungs-, Lüftungs- und Klimaanlagen (HVAC) zu den Betriebskosten beitragen. Eine im Jahr 2025 in Agronomy for Sustainable Development veröffentlichte Übersichtsarbeit ergab, dass die Innenproduktion energieintensiver bleibt als die Gewächshausproduktion, selbst bei Einführung hocheffizienter LED-Beleuchtung. Zweckgebaute Standorte erfordern auch spezialisierte Elektroanlagen, HVAC-Ausrüstung, strukturelle Verstärkung und Automatisierung, bevor die Produktion beginnt. Der Markt für gebäudebasierte vertikale Landwirtschaft erfordert daher eine sorgfältige Strombeschaffung und Kulturpflanzenpreisgestaltung zum Schutz der Margen. Hohe Vorabkapitalanforderungen können auch den Zugang zu Finanzierungen einschränken, insbesondere für Betreiber, die noch keine konsistente kommerzielle Leistung nachgewiesen haben.
Begrenztes Spektrum wirtschaftlich rentabler Kulturpflanzen im kommerziellen Maßstab
Der Markt für gebäudebasierte vertikale Landwirtschaft konzentriert sich weiterhin auf Blattgemüse, Kräuter, Microgreens und ausgewählte hochwertige Fruchtgemüse, da diese Kulturpflanzen im Allgemeinen besser für kontrollierte Innenproduktionssysteme geeignet sind. Längere Wachstumszyklen, höhere Pflanzenwüchse und größere Platzanforderungen können die Produktionskosten erhöhen und den Anbau von Kulturpflanzen jenseits dieser etablierten Kategorien erschweren. Eine im Jahr 2026 in Frontiers in Sustainable Food Systems veröffentlichte Studie ergab, dass Kulturpflanzen mit längeren Zyklen und höherem Wuchs biophysikalische Herausforderungen darstellen, die die Produktionskosten pro Kilogramm erhöhen. Obwohl die Ausweitung auf Beeren, Tomaten, Paprika und Blumen das Produktangebot diversifizieren kann, erfordern diese Kulturpflanzen möglicherweise zusätzliche Investitionen, kulturpflanzenspezifische Infrastruktur und spezialisiertes Produktions-Know-how. Das begrenzte Spektrum an Kulturpflanzen, die im kommerziellen Maßstab wettbewerbsfähig produziert werden können, schränkt daher die Marktexpansion ein und verringert die Eignung standardmäßiger vertikaler Anbausysteme für ein breiteres Spektrum landwirtschaftlicher Produkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anbaumechanismus:
Hydroponik führt, während Aeroponik an Dynamik gewinntDie Hydroponik entfiel im Jahr 2026 auf 46,6 % des Marktanteils der gebäudebasierten vertikalen Landwirtschaft und ist damit die führende Anbaummethode. Ihre Position spiegelt kommerzielle Erfahrungen mit Nährstofffilm-Technik und Tiefwasserkultur-Systemen wider. Diese Systeme eignen sich gut für Salat, Basilikum und Spinat, die kurze Zyklen und flache Wurzeln haben. Die etablierte installierte Basis unterstützt ein breites Ökosystem von Ausrüstungslieferanten und Betriebswissen. Aquaponik bleibt ein kleinerer Beitrag, da die gemeinsame Verwaltung von Fisch- und Pflanzenproduktion die betriebliche Komplexität erhöht.
Die Aeroponik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 14,8 % wachsen. Eine im Jahr 2026 in Agriculture veröffentlichte Übersichtsarbeit berichtete, dass geschlossene aeroponische Systeme den Wasserverbrauch im Vergleich zum konventionellen Anbau um mehr als 90 % reduzieren können. Die Übersichtsarbeit berichtete auch von Ertragssteigerungen von 45 % bis 75 % im Vergleich zu bodenbasierten Methoden und führte diese Gewinne teilweise auf eine verbesserte Wurzelzonenoxygenierung durch Ultraschallnebelabgabe zurück. Die Marktgröße der gebäudebasierten vertikalen Landwirtschaft für aeroponische Systeme profitiert von der Fähigkeit, Wurzelgemüse und Heilpflanzen in kommerziellen Erträgen zu unterstützen. Die digitale Steuerung der Nebelfrequenz und Nährstoffkonzentration kann das Kulturpflanzenzyklusmanagement und die Ressourcennutzung verbessern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gebäudestruktur:
Zweckgebaute Anlagen unterstützen Skalierung und EffizienzZweckgebaute Gebäude entfielen im Jahr 2026 auf 65,0 % des Marktanteils der gebäudebasierten vertikalen Landwirtschaft und werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 15,2 % wachsen. Sie können auf Kulturpflanzenmix, Regalgeometrie, Luftströmung, Energieverteilung und automatisierungskompatible Gangbreiten ausgelegt werden. Diese Merkmale können die Erträge pro Quadratmeter im Vergleich zu Strukturen verbessern, die ursprünglich für Logistik oder Fertigung konzipiert wurden. Die Konfiguration ermöglicht es Entwicklern, Stapellasten und HVAC-Anforderungen vor Abschluss der Bauarbeiten zu berücksichtigen. Zweckgebaute Projekte erfordern größere Anfangsinvestitionen, können aber bessere langfristige Betriebsbedingungen schaffen.
Die Cirimido-Anlage von Planet Farms Holding S.p.A. wurde für 62,5 Millionen EUR (67,5 Millionen USD) gebaut und erreichte im Jahr 2026 ein positives EBITDA, während sie 90.000 Packungen pro Tag produzierte. Ihre Leistung liefert ein kommerzielles Beispiel für das zweckgebaute Modell. Umgenutzte Lagerhäuser bieten niedrigere anfängliche Baukosten und eine schnellere Bereitstellung für Betreiber, die die lokale Nachfrage testen. Sie waren in der Nähe städtischer Frachtkorridore in den Vereinigten Staaten und im Vereinigten Königreich verbreitet. Der Markt für gebäudebasierte vertikale Landwirtschaft sieht sich in Lagerstrukturen weiterhin mit geringerer Deckenhöhe und umfangreicherem HVAC-Nachrüstungsbedarf konfrontiert.
Nach Kulturpflanzenart:
Blattgemüse führt, während Beeren schnelleres Wachstum bietenBlattgemüse entfiel im Jahr 2026 auf 41,8 % des Marktanteils der gebäudebasierten vertikalen Landwirtschaft. Ihre 20- bis 30-tägigen Anbauzyklen unterstützen einen hohen Umschlag pro Quadratmeter und erfüllen die etablierte Einzelhandelsnachfrage. Kräuter waren der zweitgrößte Umsatzbeitrag, da Gastronomiekäufer ihren hohen Preis pro Gramm im Verhältnis zum benötigten Platz schätzen. Tomaten, Paprika und andere Fruchtgemüse können in fortschrittlichen Anlagen produziert werden, benötigen aber einen längeren Zeitraum, um die Rentabilität zu erreichen. Dieser Kulturpflanzenmix positioniert den Markt für gebäudebasierte vertikale Landwirtschaft rund um schnellzyklische Produkte mit vorhersehbarer Nachfrage.
Beeren werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 15,1 % wachsen, der schnellsten Rate unter den Kulturpflanzenarten. Oishii expandierte in 18 US-Bundesstaaten und führte Beerenlinien ein, die zwischen 4,99 USD und 15 USD kosten. Das Beispiel zeigt, dass Premium-Beeren den Mainstream-Einzelhandelsvertrieb erreichen können, wenn Qualität und Preisgestaltung die Verbrauchernachfrage unterstützen. Microgreens sind hochwertige Ergänzungen mit schnellen Produktionszyklen, während Blumen und Zierpflanzen in Japan und den Niederlanden Interesse wecken. Der Markt für gebäudebasierte vertikale Landwirtschaft profitiert, wenn diese Kategorien die Abhängigkeit von Massenware-Blattgemüse verringern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf 38,0 % des Marktanteils der gebäudebasierten vertikalen Landwirtschaft, unterstützt durch ein etabliertes kommerzielles Ökosystem und Investitionen in zweckgebaute Innenfarmanlagen. Staatliche Initiativen zur Unterstützung der städtischen Landwirtschaft und innovativer Produktion können die Marktentwicklung weiter fördern. Europa schreitet ebenfalls durch Investitionen in kommerzielle vertikale Farmprojekte voran, darunter ein Gemeinschaftsunternehmen zwischen Planet Farms und Swiss Life Asset Managers, das eine regionale Expansion plant. Unterdessen bieten Russland und Ozeanien zusätzliche Chancen, da Betreiber städtische Verbraucher und Gastronomiekunden ansprechen, die konsistente Versorgung mit frischen Produkten suchen.
Der Nahe Osten wird voraussichtlich die am schnellsten wachsende Region im Markt für gebäudebasierte vertikale Landwirtschaft sein, mit einem CAGR von 13,1 % von 2027 bis 2032. Hohe Sommertemperaturen, Wasserknappheit und Abhängigkeit von Lebensmittelimporten treiben das Interesse an kontrollierter Umgebungsnahrungsmittelproduktion an. Ernährungssicherheitsstrategien in den Ländern des Golfkooperationsrats schaffen ebenfalls Investitionsmöglichkeiten in gebäudebasierte vertikale Farmanlagen. Afrika ist ein weiterer aufstrebender Markt, unterstützt durch städtisches Bevölkerungswachstum und steigende Nachfrage nach frischen Produkten, obwohl Einschränkungen der Energieinfrastruktur die Projektökonomie in mehreren Ländern südlich der Sahara weiterhin beeinflussen.
Der Markt für gebäudebasierte vertikale Landwirtschaft im Asien-Pazifik-Raum wird durch staatliche Initiativen und Investitionen in Innenanbautechnologien unterstützt. Südkorea hat die Vorschriften für vertikale Farmen in bestimmten landwirtschaftlichen und industriellen Umgebungen gelockert und sein K-Vertical Farm Globalization Project finanziert, das die Entwicklung inländischer Technologien und Exportkapazitäten unterstützt. Südamerika gewinnt ebenfalls an Dynamik, da Initiativen zur städtischen Landwirtschaft und die Nachfrage nach lokal produzierten frischen Lebensmitteln Möglichkeiten für kontrollierte Umgebungslandwirtschaft schaffen. Die Marktentwicklung wird jedoch von Investitionen in die Infrastruktur und der kommerziellen Rentabilität gebäudebasierter Anlagen abhängen.
Wettbewerbslandschaft
Marktkonzentration
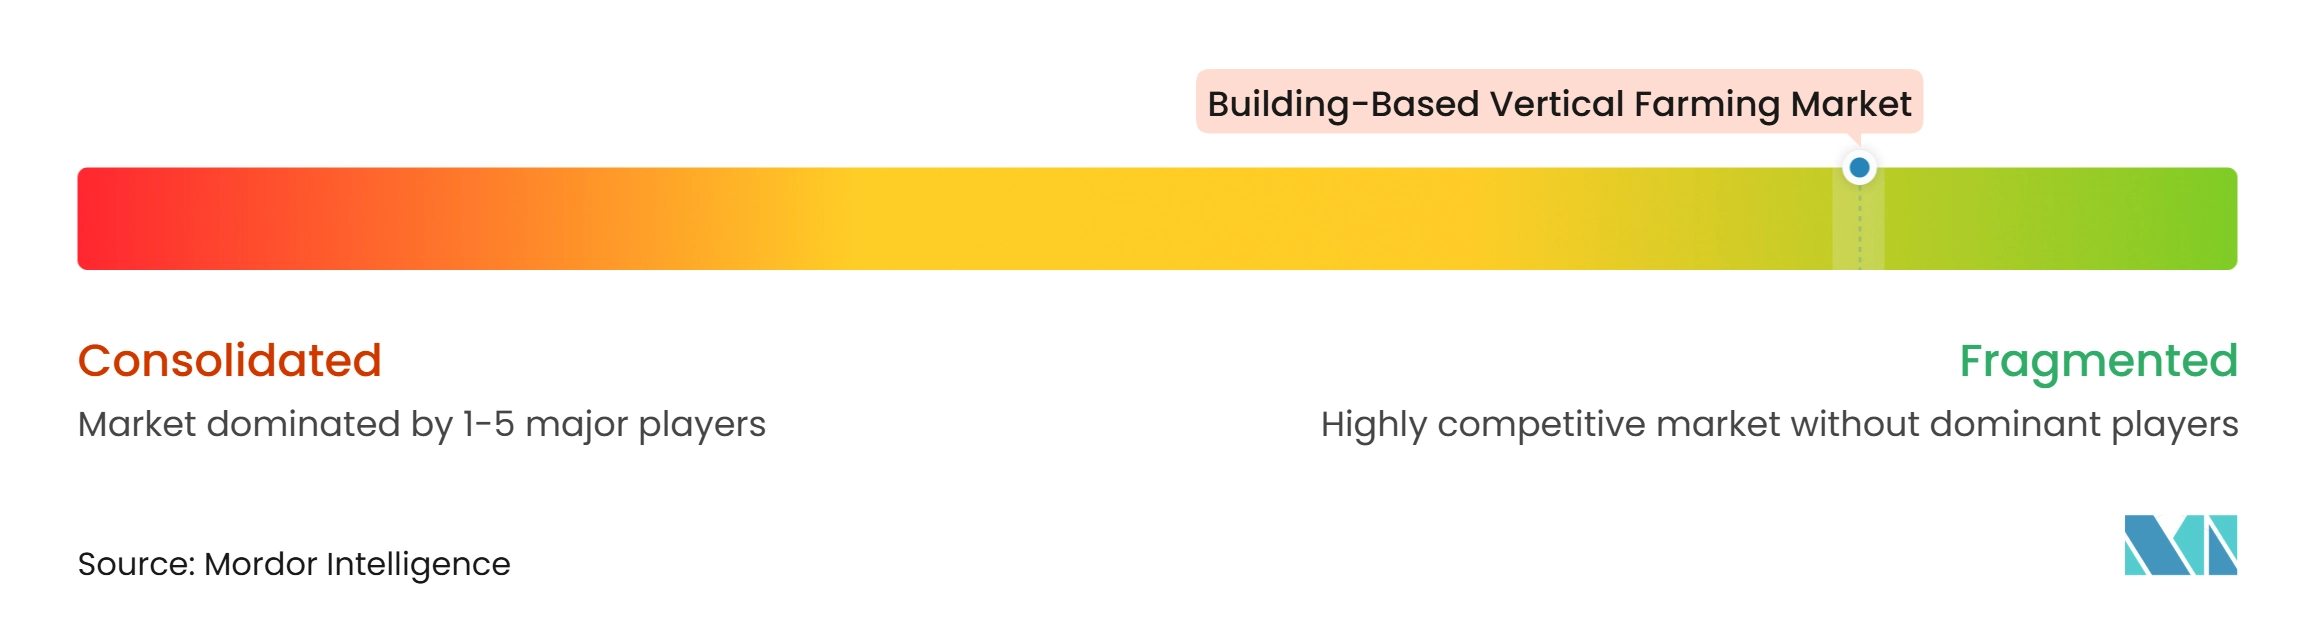
Der Markt für gebäudebasierte vertikale Landwirtschaft ist im Jahr 2026 stark fragmentiert, wobei der Wettbewerb auf Farmbetreiber und Technologieanbieter verteilt ist, die auf Gartenbaubeleuchtung, Klimasteuerung, Fertigationssysteme, Automatisierung und Farmverwaltungssysteme spezialisiert sind. Zu den wichtigsten Marktteilnehmern gehören Signify N.V., Planet Farms Holding S.p.A., GrowUp Farms Limited, Oishii Farm Corporation und AeroFarms LLC. Unternehmen konzentrieren sich auf Automatisierung, proprietäre Technologien und betriebliche Effizienz, um Arbeitskosten zu senken und Kulturpflanzenerträge zu verbessern. Technologieanbieter differenzieren sich durch Beleuchtungssysteme, integrierte Steuerungsplattformen und Lösungen, die eine konsistente Kulturpflanzenproduktion unterstützen.
Oishii Farm Corporation erwarb im März 2025 das geistige Eigentum, die Vermögenswerte und das Ingenieurteam von Tortuga AgTech, um seine robotergestützten Erntekompetenz zu erweitern. Das Unternehmen zielte auf eine Reduzierung der Erdbeererntekosten um 50 % durch die Integration von KI-gesteuerter Robotik ab. Dieser Schritt unterstreicht die Rolle der Automatisierung bei der Bewältigung von Arbeitskosten im kommerziellen vertikalen Anbau. Im März 2025 erwarb 80 Acres Farms drei Innenfarmen von Kalera und erweiterte seinen Fußabdruck in Georgia, Texas und Colorado, wobei die Anlagen in seine GroLoop-Plattform integriert wurden. Diese Akquisitionen zeigen, wie Betreiber Technologie und Anlagenerweiterung nutzen, um ihre Betriebe zu stärken.
Chancen bestehen weiterhin bei kulturpflanzenneutralen Farmbetriebssystemen und Energie-Co-Lokalisierungsmodellen, die die Anlagenökonomie verbessern. Das Legendary Harvest Project in North Dakota bewertet die Nutzung von Rechenzentrumsabwärme für die kontrollierte Umgebungsnahrungsmittelproduktion. Solche Ansätze könnten dazu beitragen, die Energiekosten zu senken, die eine wichtige betriebliche Herausforderung für gebäudebasierte vertikale Farmen bleiben. Der Wettbewerb wird sich voraussichtlich auf Betriebszuverlässigkeit, Energieeffizienz, Kulturpflanzenauswahl, Automatisierung und Kundenbeziehungen konzentrieren, anstatt auf Marktanteilskonzentration.
Branchenführer der gebäudebasierten vertikalen Landwirtschaft
-
Signify N.V.
-
Planet Farms Holding S.p.A.
-
GrowUp Farms Limited
-
Oishii Farm Corporation
-
AeroFarms LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gebäudebasierte vertikale Landwirtschaft Unternehmen in diesem Bericht
- Oishii Farm Corporation
- GrowUp Farms Limited
- Planet Farms Holding S.p.A.
- Intelligent Growth Solutions Limited
- Urban Crop Solutions BV
- Signify N.V.
- Heliospectra AB
- AeroFarms LLC
- LettUs Grow Ltd.
- Intravision Group AS
- AGEYE Technologies Inc.
- UrbanKisaan
- Alta-CEA Innovations Inc.
- SPREAD Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für gebäudebasierte vertikale Landwirtschaft
- April 2025: Planet Farms Holding S.p.A. und Swiss Life Asset Managers gründeten ein Gemeinschaftsunternehmen zur Entwicklung von Innen-Vertikalfarmanlagen in Europa, wobei Swiss Life Asset Managers bis zu 125 Millionen EUR an Wachstumskapital bereitstellt.
- März 2025: LettUs Grow Ltd. und KG Systems schlossen eine globale Vertriebspartnerschaft, um die Advanced Aeroponics-Technologie von LettUs Grow in die Gewächshaus- und Vertikalfarmprojekte von KG Systems zu integrieren. Die Vereinbarung fügte die Aeroponic Rolling Bench-Systeme von LettUs Grow in das Produktportfolio von KG Systems ein, wobei der Einsatz über mehrere Hektar für 2026 angestrebt wird.
- März 2025: Oishii Farm Corporation erwarb wichtiges geistiges Eigentum, Vermögenswerte und Mitglieder des Ingenieurteams von Tortuga AgTech, um seine robotergestützten Erntekapazitäten zu stärken. Die Integration von KI-Modellen, Robotersoftware und kundenspezifischer Hardware zielt darauf ab, die Ernteeffizienz zu verbessern und die Erdbeererntekosten um 50 % zu senken.
Globaler Berichtsumfang des Marktes für gebäudebasierte vertikale Landwirtschaft
Der Markt für gebäudebasierte vertikale Landwirtschaft bezieht sich auf den kommerziellen Anbau von Kulturpflanzen in vertikal gestapelten Schichten innerhalb geschlossener Gebäude unter Verwendung von Technologien für kontrollierte Umgebungen zur Regulierung von Beleuchtung, Temperatur, Luftfeuchtigkeit und Nährstoffversorgung.
Der Bericht über den Markt für gebäudebasierte vertikale Landwirtschaft ist segmentiert nach Anbaumechanismus (Hydroponik, Aeroponik und Aquaponik), nach Gebäudestruktur (zweckgebaute Gebäude und umgenutzte Gebäude), nach Kulturpflanzenart (Blattgemüse, Kräuter, Tomaten, Beeren, Paprika, Microgreens, Blumen und Zierpflanzen sowie weitere) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hydroponik |
| Aeroponik |
| Aquaponik |
| Zweckgebaute Gebäude |
| Umgenutzte Gebäude |
| Blattgemüse |
| Kräuter |
| Tomaten |
| Beeren |
| Paprika |
| Microgreens |
| Blumen und Zierpflanzen |
| Weitere |
| Nach Anbaumechanismus | Hydroponik |
| Aeroponik | |
| Aquaponik | |
| Nach Gebäudestruktur | Zweckgebaute Gebäude |
| Umgenutzte Gebäude | |
| Nach Kulturpflanzenart | Blattgemüse |
| Kräuter | |
| Tomaten | |
| Beeren | |
| Paprika | |
| Microgreens | |
| Blumen und Zierpflanzen | |
| Weitere |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Markt für gebäudebasierte vertikale Landwirtschaft?
Der Markt wird voraussichtlich bis 2032 einen Wert von 11,26 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 11,93 % wachsen.
Welcher Anbaumechanismus hat den größten Marktanteil?
Die Hydroponik entfiel im Jahr 2026 auf 46,6 % des Marktanteils, unterstützt durch ihre etablierte Nutzung in der kontrollierten Umgebungsproduktion.
Welche Kulturpflanzenart wird voraussichtlich am schnellsten wachsen?
Beeren werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 15,1 % wachsen, unterstützt durch Premium-Einzelhandelspositionierung und Investitionen in Automatisierung.
Welche Region hat das schnellste prognostizierte Wachstum?
Der Nahe Osten wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 13,1 % von 2027 bis 2032