
Taille et Part du Marché des Chaudières à Biomasse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
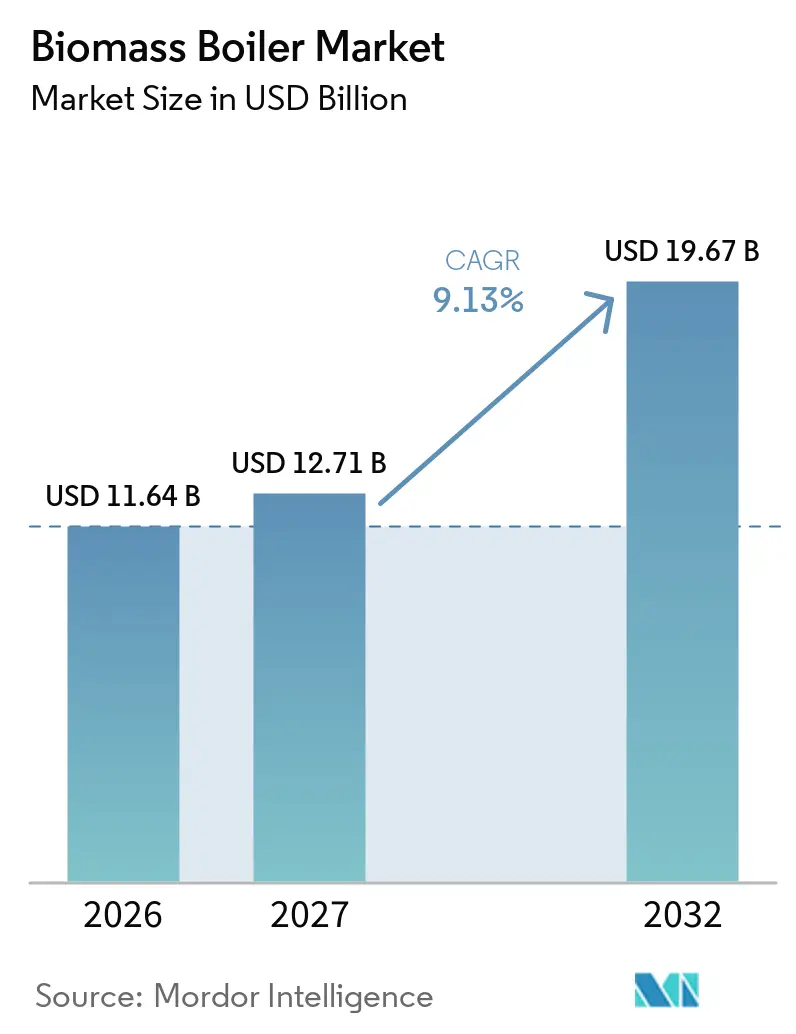
| Taille du Marché (2027) | 12.71 Milliards de dollars |
| Taille du Marché (2032) | 19.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Chaudières à Biomasse par Mordor Intelligence
La taille du Marché des Chaudières à Biomasse devrait augmenter de 11,64 milliards USD en 2026 à 12,71 milliards USD en 2027 et atteindre 19,67 milliards USD d'ici 2032, avec une croissance à un CAGR de 9,13 % sur la période 2027-2032. Les utilisateurs industriels remplacent les équipements à combustibles fossiles là où la demande de vapeur à haute température limite l'utilisation pratique des pompes à chaleur électriques. La demande de chaleur renouvelable devrait s'accroître à mesure que les utilisateurs d'énergie cherchent à réduire leurs émissions directes et leur dépendance aux combustibles importés. Le soutien politique, les coûts carbone et l'accès aux résidus locaux façonnent l'économie des projets sur le marché des chaudières à biomasse. Les fournisseurs répondent par des conceptions flexibles en carburant, des traitements des gaz de combustion et des services numériques qui soutiennent une exploitation stable. La disponibilité des matières premières et les coûts de conformité restent des facteurs déterminants pour le calendrier des projets et les rendements des investissements sur le marché des chaudières à biomasse.
Principaux Enseignements du Rapport
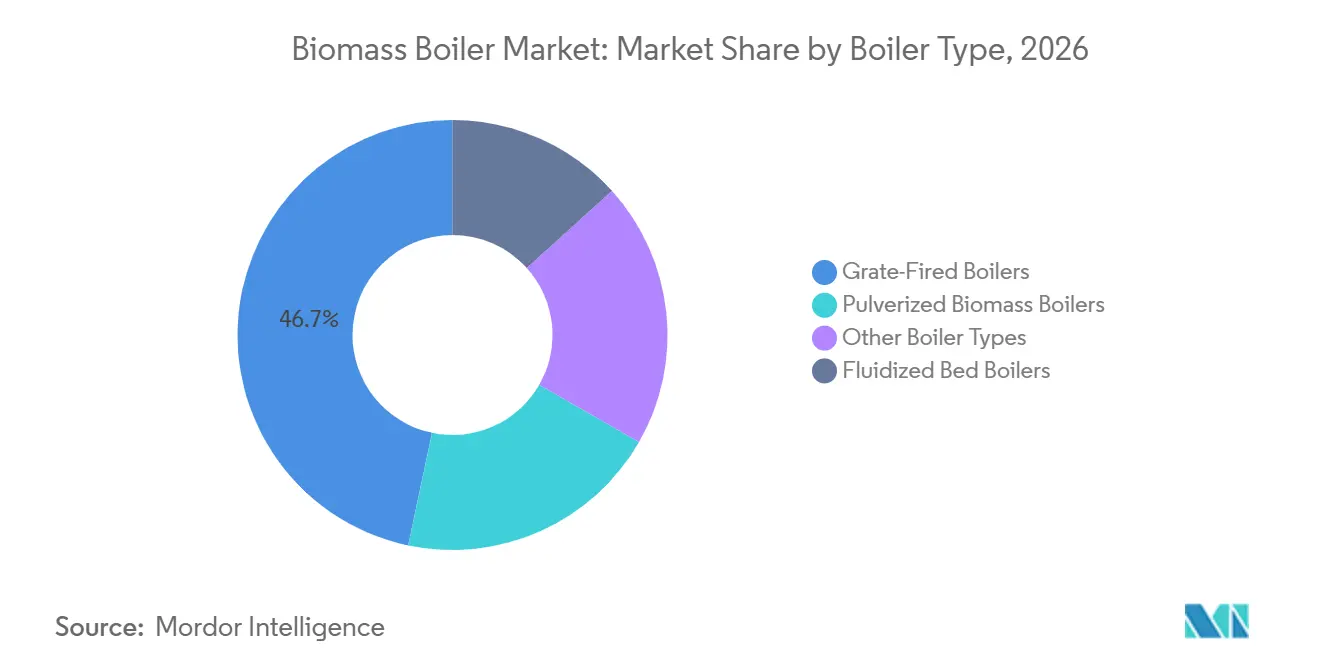
- Par type de chaudière, les systèmes à grille de combustion détenaient 46,7 % de la part des revenus en 2026, tandis que les chaudières à lit fluidisé devraient croître à un CAGR de 9,6 % jusqu'en 2032.
- Par technologie, les systèmes à chauffe à grille mécanique détenaient 41,3 % de la part des revenus en 2026, tandis que la technologie à lit fluidisé circulant devrait croître à un CAGR de 10,2 % jusqu'en 2032.
- Par application, le chauffage industriel détenait 38,3 % de la part des revenus en 2026, tandis que la production combinée de chaleur et d'électricité devrait croître à un CAGR de 10,1 % jusqu'en 2032.
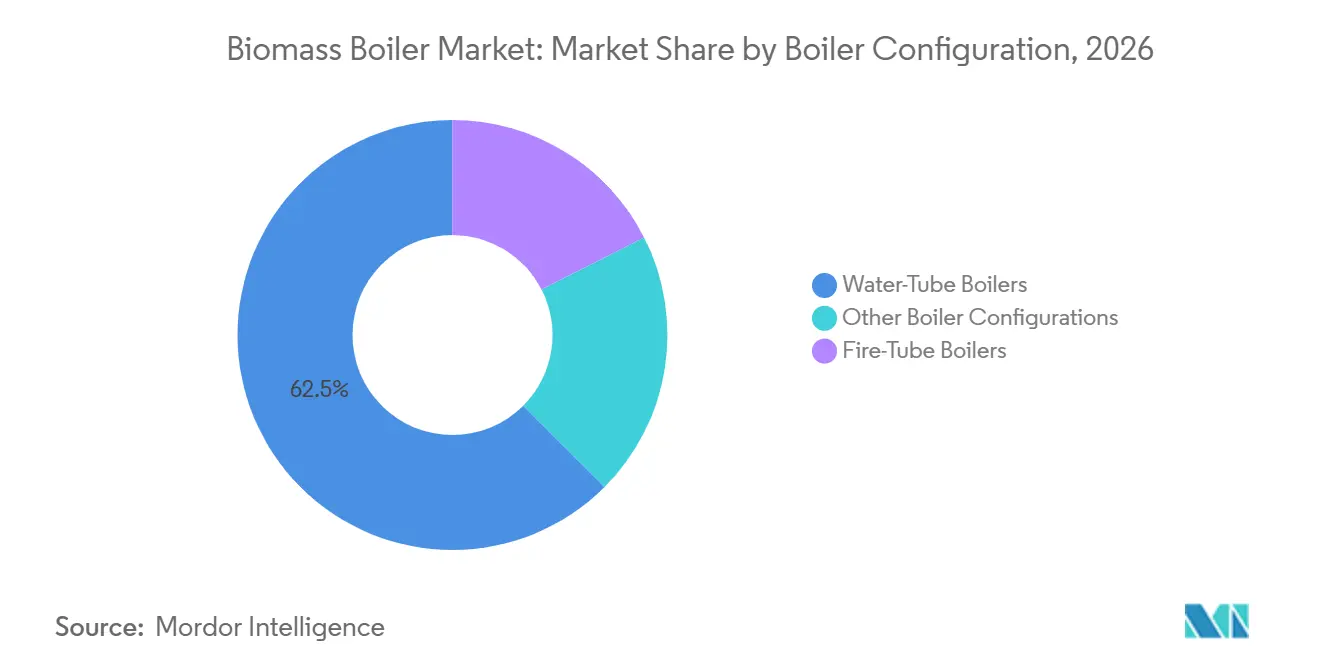
- Par configuration de chaudière, les chaudières à tubes d'eau détenaient 62,5 % de la part des revenus en 2026 et devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 39,2 % de la part des revenus en 2026 et devrait croître à un CAGR de 9,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Décarbonation de la Chaleur Industrielle et Substitution des Combustibles Fossiles | +2.6% | Mondial, concentré dans l'UE, le Royaume-Uni, l'Inde et l'Asie de l'Est | Moyen terme (2-4 ans) |
| Incitations à la Chaleur Renouvelable et Tarification du Carbone | +2.0% | UE, Royaume-Uni et Chine | Court terme (≤ 2 ans) |
| Modernisation de la CHP et du Chauffage Urbain | +1.5% | Europe du Nord et Centrale, Scandinavie et nord de la Chine | Moyen terme (2-4 ans) |
| Combustion Flexible en Carburant pour des Flux de Biomasse Variables | +0.9% | Mondial, avec l'Asie-Pacifique comme région centrale et des retombées vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Valorisation des Résidus Locaux et Économie de Détournement des Déchets | +0.8% | Asie du Sud-Est, Amérique du Sud et Afrique subsaharienne | Moyen terme (2-4 ans) |
| Optimisation Numérique de la Combustion et Maintenance Prédictive | +0.7% | Mondial, avec une adoption précoce en Europe du Nord et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation de la Chaleur Industrielle et Substitution des Combustibles Fossiles
La chaleur industrielle représente 20 % des émissions mondiales de dioxyde de carbone liées à l'énergie.[1] Les chaudières à biomasse constituent l'une des options commercialement établies pour la chaleur à haute température là où l'électrification est moins adaptée. L'Agence Internationale de l'Énergie prévoit que la consommation de chaleur renouvelable industrielle augmentera de près de 50 % entre 2025 et 2030, la bioénergie restant la principale source de chaleur renouvelable. Cela soutient les achats sur le marché des chaudières à biomasse par les fabricants ayant des objectifs de réduction des émissions directes. DS Smith a mis en service une chaudière à biomasse de 90 millions EUR dans son usine papetière de Rouen en juin 2025, soutenue par 15 millions EUR de l'ADEME, et prévoit des réductions annuelles de dioxyde de carbone de 99 000 tonnes.[2] En Chine, le coût de la vapeur produite par chaudière à biomasse s'élevait en moyenne à 144 CNY par tonne en 2025, contre 333 CNY par tonne pour les chaudières à gaz, renforçant l'argument en faveur de la substitution de combustible lorsque les approvisionnements en gaz se resserrent.[3]
Incitations à la Chaleur Renouvelable et Tarification du Carbone
Le soutien financier reste important pour le marché des chaudières à biomasse là où les équipements à biomasse sont en concurrence avec les chaudières à gaz dont les coûts initiaux sont plus faibles. L'Incitation à la Chaleur Renouvelable Non Domestique de Grande-Bretagne a généré 120,2 TWh d'ici mars 2025.[4] Les chaudières à biomasse solide représentaient 77 % des 22 703 installations accréditées du programme, tandis que les paiements annuels dépassaient 1 milliard GBP en 2024-2025. Le programme a fermé aux nouveaux demandeurs en 2023, laissant le Royaume-Uni sans mécanisme successeur à partir de 2026. La France a relancé le programme de subventions à la chaleur industrielle à la biomasse Biomasse Chaleur Industrie Agriculture Tertiaire (BCIAT) en avril 2025, et les subventions peuvent dépasser 30 millions EUR par projet. La tarification du carbone et le soutien par subventions peuvent ensemble raccourcir la période de remboursement pour les projets industriels sur le marché des chaudières à biomasse.
Modernisation de la CHP et du Chauffage Urbain
Les réseaux de chauffage urbain en Europe du Nord et Centrale remplacent la chaleur à base de charbon par des installations de production combinée de chaleur et d'électricité à la biomasse. Fortum s'est engagé à investir 85 millions EUR pour convertir son installation de Zabrze en Pologne du charbon à la biomasse et au combustible dérivé de déchets. Sumitomo SHI FW convertira la chaudière à lit fluidisé circulant de Częstochowa d'une alimentation à 70 % au charbon à 100 % de biomasse certifiée dans le cadre d'un projet de 100 millions EUR. De tels projets peuvent fournir chaleur et électricité à partir d'une seule source de combustible tout en élargissant les opportunités du marché des chaudières à biomasse pour les services publics municipaux. Gren a contracté une installation de chaudière à biomasse de 50 MW pour le chauffage urbain de Riga en mars 2025, avec une mise en service prévue pour le printemps 2027. L'activité de conversion du charbon élargit donc l'opportunité adressable pour le marché des chaudières à biomasse au-delà de la chaleur industrielle autonome.
Optimisation Numérique de la Combustion et Maintenance Prédictive
Les combustibles à base de biomasse varient en humidité, en pouvoir calorifique et en composition au fil du temps. Les contrôles numériques aident les opérateurs du marché des chaudières à biomasse à gérer cette variabilité sans compromettre la stabilité de la combustion ni les performances en matière d'émissions. Une étude d'ingénierie de 2025 a rapporté qu'un cadre MFRNet peut reconstituer les conditions de combustion dans un four à grille de biomasse à l'échelle industrielle avec des exigences informatiques réduites. Sumitomo SHI FW a déployé sa plateforme d'analyse IZANA sur la chaudière à lit fluidisé circulant de Keljonlahti d'Alva en Finlande en novembre 2025. Le système soutient la gestion de l'encrassement, la détection des fuites et l'optimisation de la combustion lors de la transition de la tourbe à la biomasse. Ces services offrent aux fabricants d'équipements d'origine des revenus récurrents et font des données opérationnelles un élément plus important de la concurrence sur le marché des chaudières à biomasse.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Collecte, Agrégation et Prétraitement de la Biomasse | -1.2% | Mondial, avec l'impact le plus élevé en Asie du Sud-Est et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Stockage, Séchage, Manutention et Alimentation du Combustible | -0.8% | Mondial, concentré dans les régions sans infrastructure logistique établie | Moyen terme (2-4 ans) |
| Fabricants de Chaudières, Entrepreneurs EPC et Intégrateurs de Systèmes | -0.5% | Amérique du Nord et UE, où la pénurie d'entrepreneurs qualifiés est significative | Court terme (≤ 2 ans) |
| Contrôle des Émissions, Gestion des Cendres et Services Après-Vente | -0.7% | UE, Royaume-Uni et Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Collecte, Agrégation et Prétraitement de la Biomasse
Les chaînes d'approvisionnement en matières premières restent un défi structurel pour le marché des chaudières à biomasse, en particulier en dehors de la Scandinavie et de l'Europe Centrale. Les systèmes organisés de combustible bois sont moins développés dans de nombreuses régions disposant d'importantes réserves de résidus agricoles. La collecte, l'agrégation, le séchage et le prétraitement du combustible peuvent nécessiter des investissements parallèlement aux équipements du marché des chaudières à biomasse. Cela augmente les besoins de financement initiaux et peut allonger le délai nécessaire pour atteindre la clôture financière. La disponibilité saisonnière et la qualité inégale du combustible affectent également les coûts du combustible livré. Des dépôts de prétraitement portables pourraient réduire les coûts de la chaîne d'approvisionnement, mais cette approche reste peu courante à l'échelle commerciale.
Contrôle des Émissions, Gestion des Cendres et Services Après-Vente
Le renforcement des limites d'oxydes d'azote et de particules ajoute des exigences en capital et en exploitation pour les projets de chaudières à biomasse en Europe et en Chine. Une étude scientifique de 2025 a révélé que la co-combustion de biomasse dans des chaudières industrielles à lit fluidisé circulant peut augmenter l'adhérence des cendres fines, nécessitant davantage de soufflage de suie et de gestion du lit que la combustion au charbon. L'exploitation à pleine biomasse peut nécessiter une recirculation des gaz de combustion, des systèmes de réduction catalytique ou non catalytique sélective, et une injection de bicarbonate. Ces ajouts élargissent le périmètre d'ingénierie, d'approvisionnement et de construction sur le marché des chaudières à biomasse. Les règles nationales allemandes exigent également des pratiques détaillées de gestion et de caractérisation des cendres. Des besoins de maintenance plus élevés au cours des 3 à 5 premières années peuvent créer des arrêts imprévus et affaiblir les rendements attendus des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Chaudière :
Les Systèmes à Grille de Combustion Dominent Tandis que les Lits Fluidisés Croissent Plus RapidementLes systèmes à grille de combustion détenaient 46,7 % de la part du marché des chaudières à biomasse en 2026. Leur base installée est large dans les applications industrielles de vapeur, les services publics et le chauffage urbain. Ils peuvent traiter l'écorce, les copeaux de bois et les résidus agricoles avec un prétraitement limité. Cette capacité soutient un fonctionnement fiable là où la qualité du combustible varie. Le marché des chaudières à biomasse bénéficie de la demande de remplacement et de modernisation dans les applications industrielles et de chauffage urbain établies.
Les chaudières à lit fluidisé devraient croître à un CAGR de 9,6 % de 2027 à 2032. Elles peuvent accommoder une humidité du combustible comprise entre 20 % et 55 %, avec des variations de pouvoir calorifique et de granulométrie. Cette tolérance au combustible est utile là où l'approvisionnement dépend de flux de biomasse régionaux mixtes. Les pièces sous pression des lits fluidisés circulants existants peuvent parfois rester en place lors des conversions charbon-biomasse. Cela peut réduire les coûts en capital et raccourcir les calendriers de projet pour le secteur des chaudières à biomasse.

Par Technologie :
Les Systèmes à Chauffe à Grille Mécanique Dominent Tandis que la Technologie à Lit Fluidisé Circulant (LFC) Gagne du TerrainLa technologie à chauffe à grille mécanique détenait 41,3 % des revenus en 2026. Elle est largement utilisée dans les installations industrielles et de chauffage urbain de petite et moyenne capacité. Des coûts en capital plus faibles et une exploitation simple soutiennent sa position en Europe Centrale, en Asie du Sud-Est et en Amérique du Nord. Les réseaux d'installateurs établis facilitent également l'approvisionnement et la maintenance de la technologie. D'autres options technologiques, notamment les systèmes couplés à la pyrolyse, restent en phase de déploiement commercial précoce.
La technologie à lit fluidisé circulant devrait croître à un CAGR de 10,2 % de 2027 à 2032. Elle convient aux installations à l'échelle des services publics et industrielles qui nécessitent une capacité multi-combustibles et un contrôle strict des oxydes d'azote. Sumitomo SHI FW a obtenu des contrats en 2025 pour convertir des centrales au charbon en biomasse certifiée en Pologne et en Slovaquie. Une étude Fuel de 2025 a modélisé une installation à lit fluidisé circulant de 90 MW sur des mélanges de combustibles allant du tout charbon à la tout biomasse. Cette flexibilité soutient le marché des chaudières à biomasse là où les actifs charbon existants peuvent être adaptés plutôt que totalement remplacés.
Par Application :
La Chaleur Industrielle Domine Tandis que la Production Combinée de Chaleur et d'Électricité se Développe le Plus RapidementLe chauffage industriel représentait 38,3 % de la part du marché des chaudières à biomasse en 2026. La demande continue de chaleur crée des conditions d'exploitation favorables pour les systèmes alimentés à la biomasse. Ahlstrom a annoncé un investissement dans une chaudière à biomasse sur son site d'emballage alimentaire de Rottersac en France en septembre 2025. Le projet devrait réduire les émissions du site de 80 % et économiser 34 kilotonnes de dioxyde de carbone chaque année après la mise en service. Les installations papetières, d'emballage, de transformation alimentaire et similaires peuvent utiliser des flux de résidus captifs pour améliorer la sécurité d'approvisionnement en combustible.
La production combinée de chaleur et d'électricité devrait croître à un CAGR de 10,1 % de 2027 à 2032. Les retraits du charbon en Europe et en Chine créent une demande de chaleur et d'électricité intégrées à partir de la biomasse. Les projets de Zabrze, Częstochowa et Riga montrent comment les réseaux municipaux évoluent vers une infrastructure de chaleur renouvelable. Le chauffage commercial et institutionnel se développe également dans les endroits qui maintiennent des incitations à la chaleur renouvelable. Le marché des chaudières à biomasse dessert également des applications plus petites de séchage agricole et d'aquaculture.
Par Configuration de Chaudière :
Les Systèmes à Tubes d'Eau Soutiennent les Projets à Grande CapacitéLes chaudières à tubes d'eau représentaient 62,5 % des revenus en 2026. Leur conception soutient le fonctionnement à haute pression et haute température requis par les grandes installations industrielles de vapeur et de production combinée de chaleur et d'électricité. ANDRITZ fournit une chaudière à énergie à lit fluidisé bouillonnant EcoFluid à l'installation de Green Bay Packaging à Morrilton, Arkansas. Le projet fait partie d'un investissement d'installation de 1 milliard USD et est ciblé pour une mise en service fin 2027. La Commission Européenne a rapporté que la bioénergie fournit 75 % de la chaleur renouvelable dans le chauffage et le refroidissement de l'Union Européenne.
Les chaudières à tubes de fumée servent les utilisateurs commerciaux et industriels légers plus petits, généralement en dessous de 10 MW. Ces clients privilégient souvent des coûts initiaux plus faibles et une maintenance plus simple. Leur part devrait diminuer modestement à mesure que l'activité des projets se déplace vers des systèmes de production combinée de chaleur et d'électricité et de chauffage urbain plus grands et à plus haute pression. Les systèmes à circulation combinée et à passage unique répondent à des besoins étroits dans les produits pharmaceutiques et les produits chimiques de spécialité. Les systèmes à tubes d'eau s'alignent également plus facilement avec l'infrastructure de contrôle numérique utilisée sur le marché des chaudières à biomasse.
Analyse Géographique
Marché des Chaudières à Biomasse en Asie-Pacifique
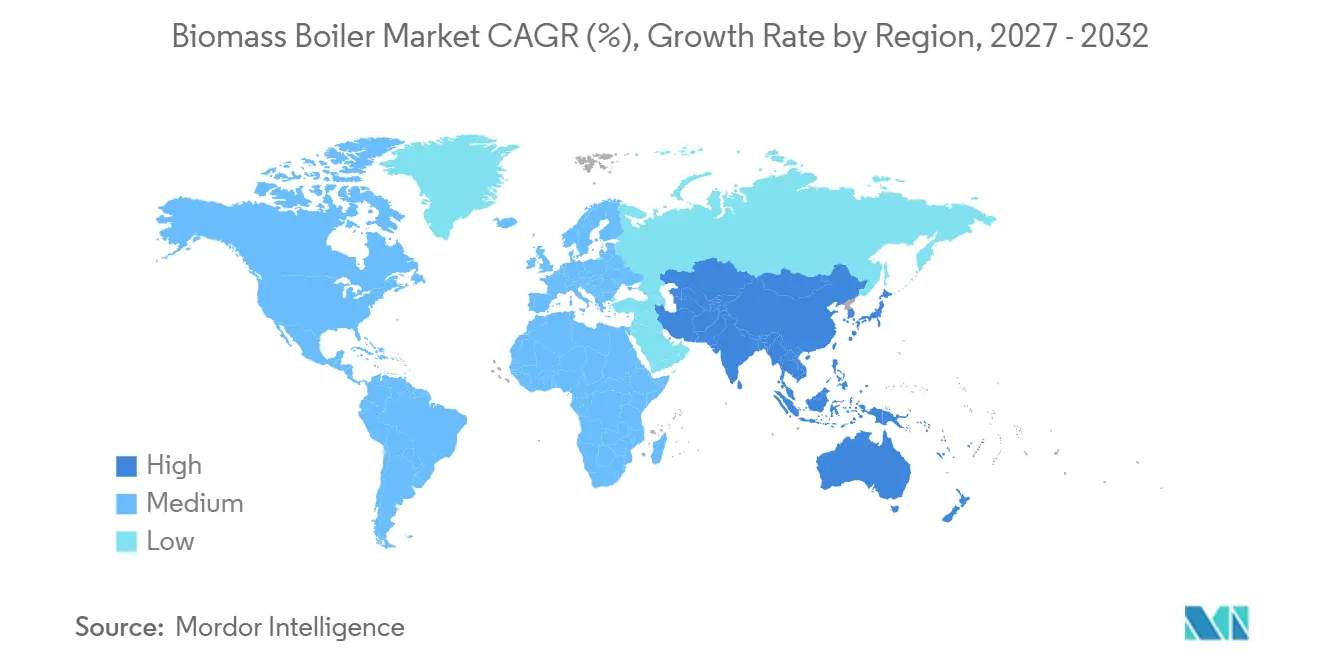
L'Asie-Pacifique détenait 39,2 % de la taille du marché des chaudières à biomasse en 2026 et devrait croître à un CAGR de 9,9 % de 2027 à 2032. La région bénéficie d'abondants résidus agricoles, d'une expansion industrielle et d'un soutien gouvernemental. La Chine a intégré les chaudières à biomasse dans des programmes de chauffage propre dans 88 villes du nord. Le pays produit plus de 800 millions de tonnes métriques de paille chaque année. L'Inde est le pays à la croissance la plus rapide de la région, soutenu par les opérations sucrières, éthanoliques et d'agro-transformation avec des flux de résidus captifs.
Marché des Chaudières à Biomasse en Europe et en Amérique du Nord
L'Europe est le deuxième marché régional et dispose d'une base installée mature. Le Système d'Échange de Quotas d'Émissions de l'UE et les exigences nationales de décarbonation soutiennent les reconversions charbon-biomasse. La Pologne, l'Allemagne, la Suède, la Finlande et les États baltes mènent l'activité d'approvisionnement. Le programme Biomasse Chaleur Industrie Agriculture et Tertiaire (BCIAT) de la France soutient les investissements industriels dans la biomasse par le biais de subventions pour les grands projets. L'Amérique du Nord est le troisième marché régional, dirigé par les secteurs américains de la pâte à papier, du papier et des produits forestiers, tandis que le Canada ajoute de la demande par le biais des industries du bois en Colombie-Britannique et en Ontario.
Marché des Chaudières à Biomasse en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud est centrée sur le Brésil, où la bagasse de canne à sucre soutient depuis longtemps l'utilisation des chaudières industrielles. L'Argentine et la Colombie offrent un potentiel supplémentaire grâce au développement agro-industriel et aux objectifs en matière d'énergie renouvelable. L'Afrique du Sud, le Kenya, le Nigeria et l'Égypte sont les principaux points d'entrée au Moyen-Orient et en Afrique. La sécurité énergétique devient aussi importante que la décarbonation dans le développement des opportunités du marché des chaudières à biomasse.
Paysage Concurrentiel
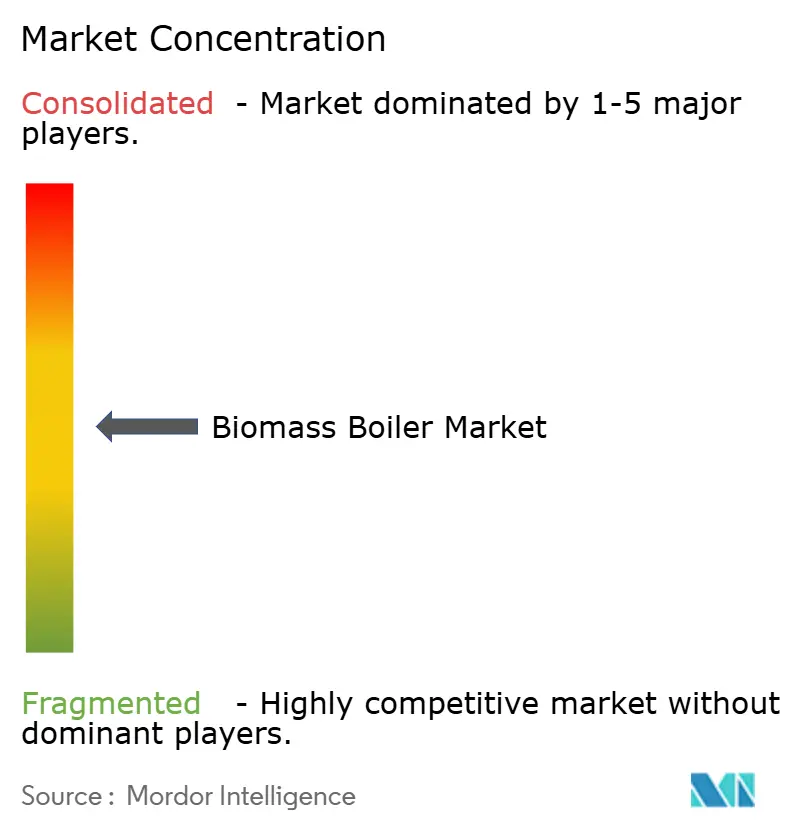
Le marché des chaudières à biomasse est modérément consolidé pour les projets à l'échelle des services publics et fragmenté pour les capacités plus petites. Valmet, ANDRITZ et Sumitomo SHI FW se disputent les grands contrats grâce à leurs portefeuilles de lits fluidisés circulants et bouillonnants. Au niveau supérieur, la différenciation dépend de la livraison du projet, de la flexibilité du combustible, du nettoyage des gaz de combustion et de la capacité d'obtention des permis. Les contrats de service à long terme et les plateformes d'automatisation donnent aux fournisseurs un rôle continu après la mise en service. Les données d'exploitation et les performances des installations sont de plus en plus importantes dans la sélection des fournisseurs.
Valmet associe les livraisons d'équipements à des systèmes d'automatisation et de traitement des gaz de combustion. Son contrat de juillet 2025 avec Kraftringen Energi couvre une chaudière à lit fluidisé bouillonnant et le traitement des gaz de combustion pour une nouvelle installation de production combinée de chaleur et d'électricité à Örtofta, en Suède. L'installation est prête pour la capture de carbone, avec une installation prévue pour débuter en juin 2026 et des opérations planifiées pour 2028. Sumitomo SHI FW a déployé la suite d'analyse IZANA dans l'installation finlandaise d'Alva pour gérer le passage de la tourbe à 100 % de biomasse. Son bilan de plus de 550 systèmes à lit fluidisé circulant livrés peut réduire le risque perçu de mise en service.
Les fabricants asiatiques intensifient la concurrence par les prix dans les projets de milieu de gamme en Asie du Sud-Est et en Afrique. Les systèmes modulaires peuvent réduire les travaux d'installation sur site et élargir l'accès pour les opérateurs des marchés émergents. Les règles d'émission de l'Union Européenne et les normes nationales allemandes limitent les fournisseurs qui se concurrencent uniquement sur le prix. Le marché des chaudières à biomasse récompense les entreprises qui combinent des garanties de performance, des services numériques et un soutien au financement de projets.
Leaders du Secteur des Chaudières à Biomasse
-
Valmet Oyj
-
ANDRITZ AG
-
Babcock & Wilcox Enterprises, Inc.
-
Sumitomo SHI FW
-
Thermax Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Chaudières à Biomasse Entreprises couvertes dans ce rapport
- ANDRITZ AG
- Aalborg Energie Technik A/S
- Babcock & Wilcox Enterprises, Inc.
- Binder Energietechnik GmbH
- Compte R
- DP CleanTech
- Fröling Heizkessel- und Behälterbau GmbH
- Hargassner Ges mbH
- HoSt Bioenergy Systems
- Hurst Boiler & Welding Co., Inc.
- Justsen Energiteknik A/S
- ÖkoFEN Forschungs- und Entwicklungsgesellschaft m.b.H.
- Schmid Energy Solutions
- Sumitomo SHI FW
- Taishan Group
- Thermax Limited
- Valmet Oyj
- Viessmann Climate Solutions SE
- VYNCKE N.V.
- Wuxi Zozen Boiler Co., Ltd.
Développements industriels récents dans Marché des Chaudières à Biomasse
- Décembre 2025 : Valmet contracté pour décarboner l'installation CHP de Zabrze de Fortum en Pologne. Valmet convertit (ou a converti) l'îlot de chaudière CHP de Zabrze du charbon à la biomasse dans le cadre de la sortie du charbon de Fortum pour 85 millions EUR, réduisant environ 280 000 tonnes de CO₂ fossile annuel.
- Novembre 2025 : La plateforme numérique IZANA de Sumitomo SHI FW déployée sur la chaudière à Lit Fluidisé Circulant (LFC) d'Alva, en Finlande. Alva, le service public municipal de Jyväskylä, a sélectionné la suite complète d'analyse IZANA de SFW couvrant la gestion de l'encrassement, la détection des fuites et l'optimisation de la combustion pour gérer la transition de la chaudière LFC de Keljonlahti de la tourbe à 100 % de biomasse.
- Octobre 2025 : Fortum s'engage à investir 85 millions EUR pour la sortie du charbon à Zabrze en Production Combinée de Chaleur et d'Électricité (CHP), Pologne. L'investissement convertit l'installation de Zabrze à la biomasse et au Combustible Dérivé de Déchets (CDD), éliminant environ 0,1 GW de capacité charbon et 280 000 tonnes de CO₂ fossile direct annuellement.
- Octobre 2025 : Sumitomo SHI FW contracté pour la chaudière à biomasse LFC de Mondi SCP, Slovaquie. La livraison complète en Ingénierie, Approvisionnement et Construction (EPC) de la chaudière à biomasse LFC de SFW dans l'usine de Ružomberok de Mondi augmentera l'autosuffisance énergétique de 75 % à 90 % et fournira de la chaleur urbaine sans combustibles fossiles, avec des opérations commerciales ciblées pour 2027.
Périmètre du Rapport sur le Marché Mondial des Chaudières à Biomasse
Le marché des chaudières à biomasse couvre le secteur mondial de la fabrication, de la vente et de l'installation de systèmes de chauffage et de production d'énergie qui brûlent des matières organiques telles que les granulés de bois, les copeaux de bois, les résidus agricoles et les déchets urbains pour produire de l'eau chaude, de la vapeur ou de l'électricité.
Le marché mondial des chaudières à biomasse est segmenté par type de chaudière, technologie, application, configuration de chaudière et géographie. Par type de chaudière, le marché est segmenté en chaudières à grille de combustion, chaudières à lit fluidisé, chaudières à biomasse pulvérisée et autres types de chaudières. Par technologie, le marché est segmenté en lit fluidisé bouillonnant (LFB), lit fluidisé circulant (LFC), technologie à chauffe à grille mécanique et autres technologies de combustion. Par application, le marché est segmenté en production d'électricité, chauffage industriel, chauffage urbain, production combinée de chaleur et d'électricité (CHP), chauffage commercial et institutionnel et autres applications. Par configuration de chaudière, le marché est segmenté en chaudières à tubes d'eau et à tubes de fumée. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des chaudières à biomasse dans 29 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Chaudières à Grille de Combustion |
| Chaudières à Lit Fluidisé |
| Chaudières à Biomasse Pulvérisée |
| Autres Types de Chaudières |
| Lit Fluidisé Bouillonnant (LFB) |
| Lit Fluidisé Circulant (LFC) |
| Technologie à Chauffe à Grille Mécanique |
| Autres Technologies de Combustion |
| Production d'Électricité |
| Chauffage Industriel |
| Chauffage Urbain |
| Production Combinée de Chaleur et d'Électricité (CHP) |
| Chauffage Commercial et Institutionnel |
| Autres Applications |
| Chaudières à Tubes d'Eau |
| Chaudières à Tubes de Fumée |
| Autres Configurations de Chaudières |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Chaudière | Chaudières à Grille de Combustion | |
| Chaudières à Lit Fluidisé | ||
| Chaudières à Biomasse Pulvérisée | ||
| Autres Types de Chaudières | ||
| Par Technologie | Lit Fluidisé Bouillonnant (LFB) | |
| Lit Fluidisé Circulant (LFC) | ||
| Technologie à Chauffe à Grille Mécanique | ||
| Autres Technologies de Combustion | ||
| Par Application | Production d'Électricité | |
| Chauffage Industriel | ||
| Chauffage Urbain | ||
| Production Combinée de Chaleur et d'Électricité (CHP) | ||
| Chauffage Commercial et Institutionnel | ||
| Autres Applications | ||
| Par Configuration de Chaudière | Chaudières à Tubes d'Eau | |
| Chaudières à Tubes de Fumée | ||
| Autres Configurations de Chaudières | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule l'adoption des chaudières à biomasse ?
La décarbonation de la chaleur industrielle, le remplacement des combustibles fossiles, les subventions à la chaleur renouvelable et les conversions charbon-biomasse soutiennent la demande. La flexibilité du combustible et les services d'exploitation numériques influencent également la sélection des projets.
Quelle est la taille du secteur des chaudières à biomasse en 2026 ?
Le secteur est évalué à 11,64 milliards USD en 2026 et devrait atteindre 19,67 milliards USD d'ici 2032. Les prévisions reflètent un CAGR de 9,13 % durant la période 2027 à 2032.
Quelle application de chaudière à biomasse connaît la croissance la plus rapide ?
La production combinée de chaleur et d'électricité devrait croître à un CAGR de 10,1 % jusqu'en 2032, les réseaux de chauffage urbain remplaçant les actifs charbon. Elle permet à une seule source de combustible de produire chaleur et électricité.
Quelle technologie affiche la croissance projetée la plus élevée ?
La technologie à lit fluidisé circulant devrait croître à un CAGR de 10,2 % jusqu'en 2032 car elle peut gérer des combustibles mixtes et soutenir le contrôle des émissions. L'infrastructure charbon existante peut également soutenir les plans de reconversion.
Quelle région mène la demande de chaudières à biomasse ?
L'Asie-Pacifique détenait 39,2 % de la part des revenus en 2026 et devrait se développer à un CAGR de 9,9 % jusqu'en 2032. Les résidus agricoles et les programmes de chauffage propre renforcent la demande régionale.
Quels sont les principaux risques pour les projets de chaudières à biomasse ?
La collecte des matières premières, le stockage, la qualité du combustible, les exigences de contrôle des émissions, la gestion des cendres et les besoins de maintenance peuvent augmenter les coûts des projets. Ces facteurs peuvent retarder la clôture financière et affecter les performances opérationnelles.