
Tamaño y Participación del Mercado de Calderas de Biomasa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
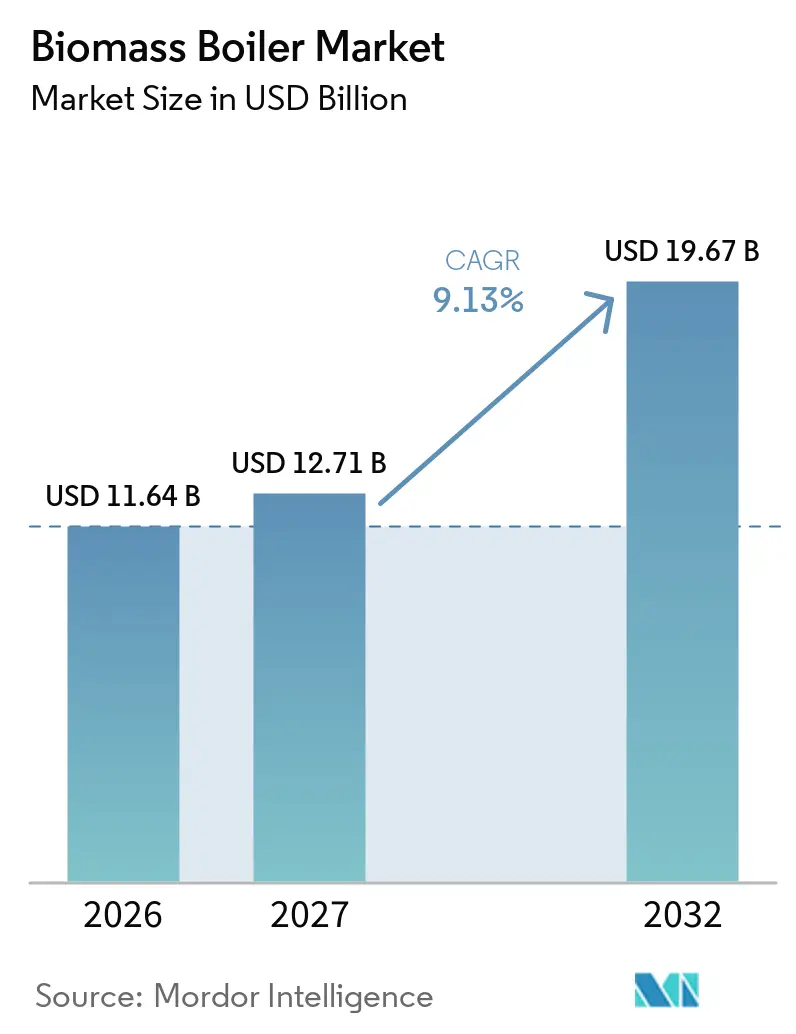
| Tamaño del Mercado (2027) | 12.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calderas de Biomasa por Mordor Intelligence
Se espera que el tamaño del Mercado de Calderas de Biomasa aumente de 11,64 mil millones de USD en 2026 a 12,71 mil millones de USD en 2027 y alcance los 19,67 mil millones de USD para 2032, creciendo a una CAGR del 9,13% durante 2027-2032. Los usuarios industriales están reemplazando equipos de combustibles fósiles donde la alta demanda de vapor a temperatura elevada limita el uso práctico de bombas de calor eléctricas. Se espera que la demanda de calor renovable se expanda a medida que los usuarios de energía busquen reducir las emisiones directas y disminuir la dependencia de combustibles importados. El apoyo de políticas, los costos de carbono y el acceso a residuos locales determinan la economía de los proyectos en el mercado de calderas de biomasa. Los proveedores están respondiendo mediante diseños flexibles en cuanto a combustible, tratamiento de gases de combustión y servicios digitales que respaldan una operación estable. La disponibilidad de materia prima y los costos de cumplimiento siguen siendo factores decisivos para el calendario de proyectos y los rendimientos de inversión en el mercado de calderas de biomasa.
Conclusiones Clave del Informe
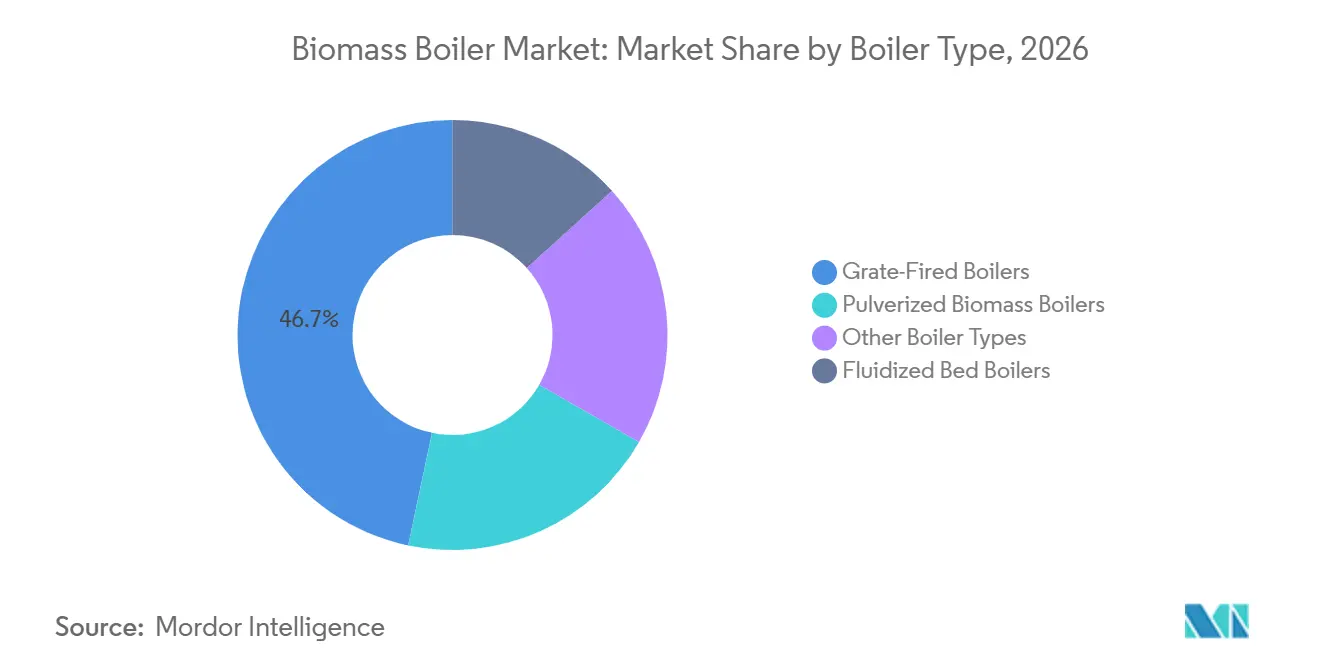
- Por tipo de caldera, los sistemas de parrilla representaron el 46,7% de la participación en ingresos en 2026, mientras que se prevé que las calderas de lecho fluidizado crezcan a una CAGR del 9,6% hasta 2032.
- Por tecnología, los sistemas de alimentación por tornillo representaron el 41,3% de la participación en ingresos en 2026, mientras que se prevé que la tecnología de lecho fluidizado circulante crezca a una CAGR del 10,2% hasta 2032.
- Por aplicación, la calefacción de procesos industriales representó el 38,3% de la participación en ingresos en 2026, mientras que se prevé que el calor y energía combinados crezca a una CAGR del 10,1% hasta 2032.
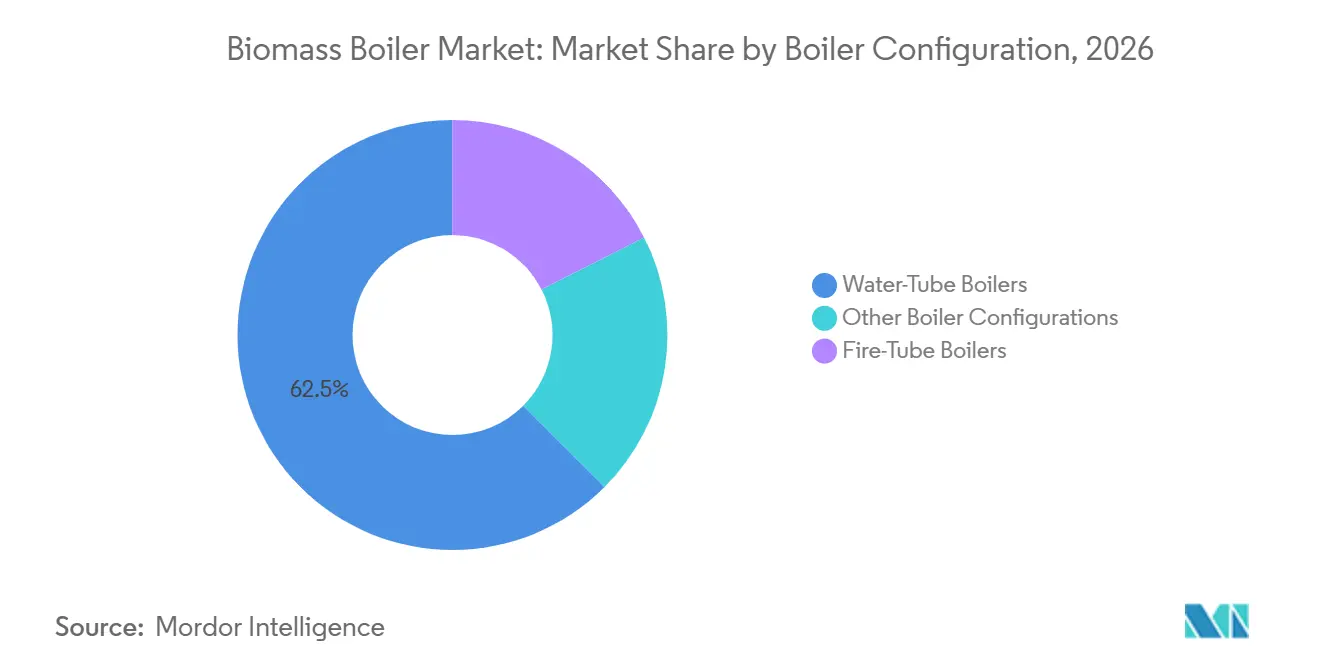
- Por configuración de caldera, las calderas de tubos de agua representaron el 62,5% de la participación en ingresos en 2026 y se prevé que crezcan a una CAGR del 9,7% hasta 2032.
- Por geografía, Asia-Pacífico representó el 39,2% de la participación en ingresos en 2026 y se prevé que crezca a una CAGR del 9,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descarbonización del Calor Industrial y Sustitución de Combustibles Fósiles | +2.6% | Global, concentrado en la UE, Reino Unido, India y Asia Oriental | Mediano plazo (2-4 años) |
| Incentivos de Calor Renovable y Fijación de Precios del Carbono | +2.0% | UE, Reino Unido y China | Corto plazo (≤ 2 años) |
| Modernización de CHP y Calefacción Urbana | +1.5% | Norte y Centro de Europa, Escandinavia y norte de China | Mediano plazo (2-4 años) |
| Combustión Flexible para Flujos Variables de Biomasa | +0.9% | Global, con Asia-Pacífico como región central y expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Valorización de Residuos Locales y Economía de Desvío de Residuos | +0.8% | Sudeste Asiático, América del Sur y África Subsahariana | Mediano plazo (2-4 años) |
| Optimización Digital de la Combustión y Mantenimiento Predictivo | +0.7% | Global, con adopción temprana en el Norte de Europa y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Descarbonización del Calor Industrial y Sustitución de Combustibles Fósiles
El calor de proceso industrial representa el 20% de las emisiones globales de dióxido de carbono relacionadas con la energía.[1] Las calderas de biomasa son una de las opciones comercialmente establecidas para el calor a alta temperatura donde la electrificación es menos adecuada. La Agencia Internacional de Energía espera que el consumo industrial de calor renovable aumente casi un 50% entre 2025 y 2030, con la bioenergía manteniéndose como la mayor fuente de calor renovable. Esto respalda la adquisición en el mercado de calderas de biomasa por parte de fabricantes con objetivos de reducción de emisiones directas. DS Smith activó una caldera de biomasa de 90 millones de EUR en su planta de papel de Rouen en junio de 2025, con el apoyo de 15 millones de EUR de ADEME, y espera reducciones anuales de dióxido de carbono de 99.000 toneladas.[2] En China, el costo del vapor de caldera de biomasa promedió 144 CNY por tonelada en 2025, en comparación con 333 CNY por tonelada para calderas de gas, lo que refuerza el argumento para la sustitución de combustible cuando el suministro de gas se reduce.[3]
Incentivos de Calor Renovable y Fijación de Precios del Carbono
El apoyo financiero sigue siendo importante para el mercado de calderas de biomasa donde los equipos de biomasa compiten con calderas de gas que tienen costos iniciales más bajos. El Incentivo de Calor Renovable No Doméstico de Gran Bretaña generó 120,2 TWh hasta marzo de 2025.[4] Las calderas de biomasa sólida representaron el 77% de las 22.703 instalaciones acreditadas del programa, mientras que los pagos anuales superaron los 1.000 millones de GBP en 2024 a 2025. El programa cerró a nuevos solicitantes en 2023, lo que deja al Reino Unido sin un mecanismo sucesor a partir de 2026. Francia relanzó el programa de subvenciones para calor industrial de biomasa Biomasse Chaleur Industrie Agriculture Tertiaire (BCIAT) en abril de 2025, y las subvenciones pueden superar los 30 millones de EUR por proyecto. La fijación de precios del carbono y el apoyo mediante subvenciones juntos pueden acortar el período de recuperación de la inversión para proyectos industriales en el mercado de calderas de biomasa.
Modernización de CHP y Calefacción Urbana
Los sistemas de calefacción urbana en el Norte y Centro de Europa están reemplazando el calor basado en carbón por instalaciones de calor y energía combinados de biomasa. Fortum se comprometió a invertir 85 millones de EUR para convertir su planta de Zabrze en Polonia de carbón a biomasa y combustible derivado de residuos. Sumitomo SHI FW convertirá la caldera de lecho fluidizado circulante de Częstochowa del 70% de quema de carbón al 100% de biomasa certificada en el marco de un proyecto de 100 millones de EUR. Dichos proyectos pueden proporcionar calor y energía a partir de un único insumo de combustible, al tiempo que amplían las oportunidades del mercado de calderas de biomasa para las empresas de servicios municipales. Gren contrató una planta de caldera de biomasa de 50 MW para la calefacción urbana de Riga en marzo de 2025, con la puesta en marcha prevista para la primavera de 2027. La actividad de conversión del carbón amplía, por tanto, la oportunidad disponible para el mercado de calderas de biomasa más allá del calor industrial independiente.
Optimización Digital de la Combustión y Mantenimiento Predictivo
Los combustibles de biomasa varían en humedad, valor calorífico y composición a lo largo del tiempo. Los controles digitales ayudan a los operadores del mercado de calderas de biomasa a gestionar esta variabilidad sin comprometer la estabilidad de la combustión ni el rendimiento en materia de emisiones. Un estudio de Ingeniería de 2025 informó que un marco MFRNet puede reconstruir las condiciones de combustión en un horno de parrilla de biomasa a escala industrial con menores requisitos informáticos. Sumitomo SHI FW desplegó su plataforma de análisis IZANA en la caldera de lecho fluidizado circulante de Keljonlahti de Alva en Finlandia durante noviembre de 2025. El sistema respalda la gestión del ensuciamiento, la detección de fugas y la optimización de la combustión durante la transición de turba a biomasa. Estos servicios proporcionan a los fabricantes de equipos originales ingresos recurrentes y hacen que los datos operativos sean una parte más importante de la competencia en el mercado de calderas de biomasa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recolección, Agregación y Preprocesamiento de Biomasa | -1.2% | Global, con mayor impacto en el Sudeste Asiático y África Subsahariana | Largo plazo (≥ 4 años) |
| Almacenamiento, Secado, Manejo y Alimentación de Combustible | -0.8% | Global, concentrado en regiones sin infraestructura logística establecida | Mediano plazo (2-4 años) |
| Fabricantes de Calderas, Contratistas EPC e Integradores de Sistemas | -0.5% | América del Norte y UE, donde la escasez de contratistas especializados es significativa | Corto plazo (≤ 2 años) |
| Control de Emisiones, Manejo de Cenizas y Servicios Posventa | -0.7% | UE, Reino Unido y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Recolección, Agregación y Preprocesamiento de Biomasa
Las cadenas de suministro de materia prima siguen siendo un desafío estructural para el mercado de calderas de biomasa, especialmente fuera de Escandinavia y Europa Central. Los sistemas organizados de combustible de madera están menos desarrollados en muchas regiones con grandes suministros de residuos agrícolas. La recolección, agregación, secado y preprocesamiento de combustible pueden requerir inversión junto con el equipo del mercado de calderas de biomasa. Esto aumenta las necesidades de financiación inicial y puede prolongar el tiempo necesario para alcanzar el cierre financiero. La disponibilidad estacional y la calidad desigual del combustible también afectan los costos del combustible entregado. Los depósitos de preprocesamiento portátiles pueden reducir los costos de la cadena de suministro, pero este enfoque sigue siendo poco común a escala comercial.
Control de Emisiones, Manejo de Cenizas y Servicios Posventa
El endurecimiento de los límites de óxidos de nitrógeno y partículas añade requisitos de capital y operación para los proyectos de calderas de biomasa en Europa y China. Un estudio científico de 2025 encontró que la co-combustión de biomasa en calderas industriales de lecho fluidizado circulante puede aumentar la adhesión de cenizas finas, lo que requiere más soplado de hollín y gestión del lecho que la combustión de carbón. La operación completa con biomasa puede requerir recirculación de gases de combustión, sistemas de reducción catalítica o no catalítica selectiva e inyección de bicarbonato. Estas adiciones amplían el alcance de ingeniería, adquisición y construcción en el mercado de calderas de biomasa. Las normas nacionales de Alemania también requieren prácticas detalladas de gestión y caracterización de cenizas. Las mayores necesidades de mantenimiento durante los primeros 3 a 5 años pueden generar paradas no planificadas y debilitar los rendimientos esperados del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Caldera:
Los Sistemas de Parrilla Lideran Mientras los Lechos Fluidizados Crecen Más RápidoLos sistemas de parrilla representaron el 46,7% de la participación del mercado de calderas de biomasa en 2026. Su base instalada es amplia en aplicaciones industriales de vapor, servicios públicos y calefacción urbana. Pueden procesar corteza, astillas de madera y residuos agrícolas con un preprocesamiento limitado. Esta capacidad respalda una operación confiable donde la calidad del combustible varía. El mercado de calderas de biomasa se beneficia de la demanda de reemplazo y actualización en aplicaciones industriales y de calefacción urbana establecidas.
Se prevé que las calderas de lecho fluidizado crezcan a una CAGR del 9,6% de 2027 a 2032. Pueden acomodar humedad de combustible entre el 20% y el 55%, con cambios en el valor calorífico y el tamaño de partícula. Esta tolerancia al combustible es útil donde el suministro depende de flujos mixtos de biomasa regional. Las partes a presión de lecho fluidizado circulante existentes pueden a veces permanecer en su lugar durante las conversiones de carbón a biomasa. Esto puede reducir los costos de capital y acortar los calendarios de proyectos para la industria de calderas de biomasa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Los Sistemas de Alimentación por Tornillo Lideran Mientras la Tecnología de Lecho Fluidizado Circulante (LFC) Gana TerrenoLa tecnología de alimentación por tornillo representó el 41,3% de los ingresos en 2026. Se utiliza ampliamente en instalaciones industriales y de calefacción urbana de pequeña y mediana capacidad. Los menores costos de capital y la operación sencilla respaldan su posición en Europa Central, el Sudeste Asiático y América del Norte. Las redes de instaladores establecidas también facilitan la adquisición y el mantenimiento de la tecnología. Otras opciones tecnológicas, incluidos los sistemas acoplados a pirólisis, se encuentran en una fase comercial temprana.
Se prevé que la tecnología de lecho fluidizado circulante crezca a una CAGR del 10,2% de 2027 a 2032. Es adecuada para plantas a escala de servicios públicos e industriales que necesitan capacidad multifuel y un estricto control de óxidos de nitrógeno. Sumitomo SHI FW obtuvo contratos en 2025 para convertir plantas de carbón a biomasa certificada en Polonia y Eslovaquia. Un estudio de Combustible de 2025 modeló una planta de lecho fluidizado circulante de 90 MW con mezclas de combustible que van desde todo carbón hasta toda biomasa. Esta flexibilidad respalda el mercado de calderas de biomasa donde los activos de carbón existentes pueden adaptarse en lugar de reemplazarse por completo.
Por Aplicación:
El Calor Industrial Lidera Mientras el Calor y Energía Combinados se Expande Más RápidoLa calefacción de procesos industriales representó el 38,3% de la participación del mercado de calderas de biomasa en 2026. La demanda continua de calor crea condiciones operativas favorables para los sistemas alimentados con biomasa. Ahlstrom anunció una inversión en caldera de biomasa en su planta de embalaje alimentario de Rottersac en Francia durante septiembre de 2025. Se espera que el proyecto reduzca las emisiones del sitio en un 80% y ahorre 34 kilotones de dióxido de carbono cada año tras la puesta en marcha. Las instalaciones de papel, embalaje, procesamiento de alimentos y similares pueden utilizar flujos de residuos propios para mejorar la seguridad del suministro de combustible.
Se prevé que el calor y energía combinados crezca a una CAGR del 10,1% de 2027 a 2032. Las retiradas de carbón en Europa y China están creando demanda de calor y energía integrados a partir de biomasa. Los proyectos de Zabrze, Częstochowa y Riga muestran cómo las redes municipales están avanzando hacia una infraestructura de calor renovable. La calefacción comercial e institucional también se está desarrollando en lugares que mantienen incentivos de calor renovable. El mercado de calderas de biomasa también sirve a aplicaciones más pequeñas de secado agrícola y acuicultura.
Por Configuración de Caldera:
Los Sistemas de Tubos de Agua Respaldan Proyectos de Alta CapacidadLas calderas de tubos de agua representaron el 62,5% de los ingresos en 2026. Su diseño respalda la operación a alta presión y alta temperatura requerida por las grandes plantas industriales de vapor y de calor y energía combinados. ANDRITZ está suministrando una caldera de energía de lecho fluidizado burbujeante EcoFluid a la instalación de Green Bay Packaging en Morrilton, Arkansas. El proyecto forma parte de una inversión de 1.000 millones de USD en la instalación y está previsto para su puesta en marcha a finales de 2027. La Comisión Europea informó que la bioenergía proporciona el 75% del calor renovable en la calefacción y refrigeración de la Unión Europea.
Las calderas de tubos de fuego sirven a usuarios comerciales e industriales ligeros más pequeños, generalmente por debajo de 10 MW. Estos clientes suelen preferir menores costos iniciales y un mantenimiento más sencillo. Se espera que su participación disminuya modestamente a medida que la actividad de proyectos se desplace hacia sistemas más grandes de calor y energía combinados y calefacción urbana de mayor presión. Los sistemas de circulación combinada y de paso único sirven a necesidades específicas en productos farmacéuticos y productos químicos especiales. Los sistemas de tubos de agua también se alinean más fácilmente con la infraestructura de control digital utilizada en todo el mercado de calderas de biomasa.
Análisis Geográfico
Mercado de Calderas de Biomasa en Asia-Pacífico
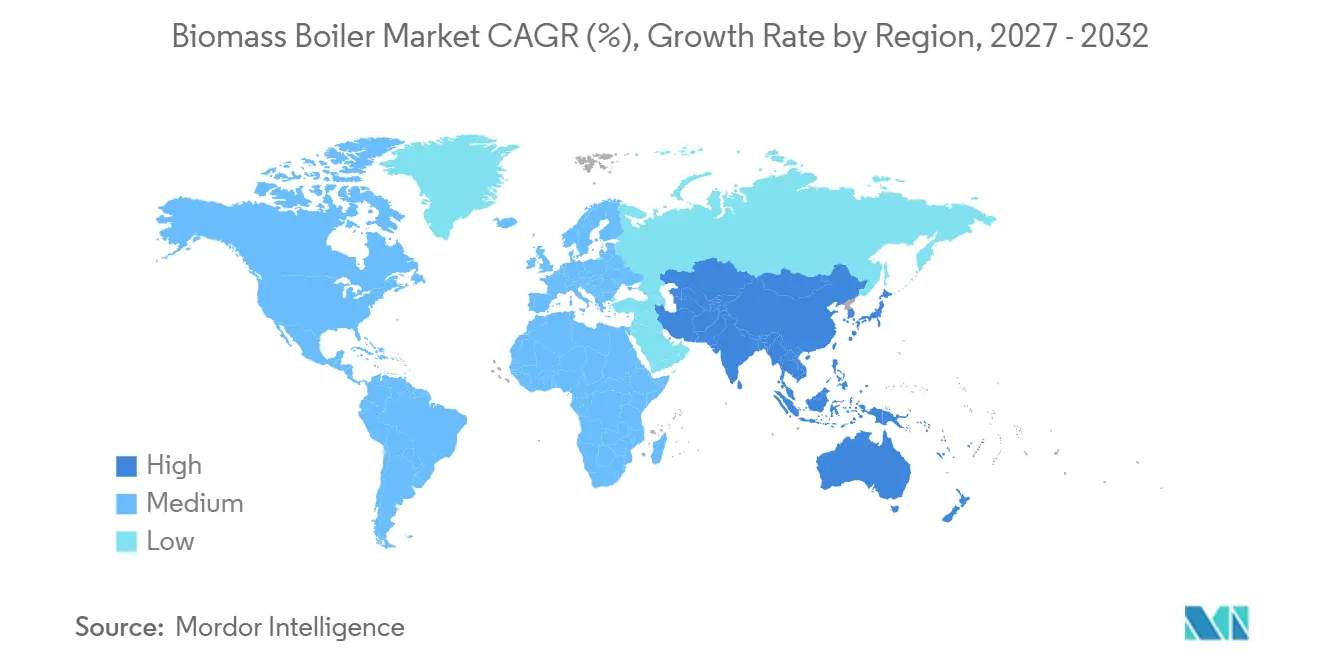
Asia-Pacífico representó el 39,2% del tamaño del mercado de calderas de biomasa en 2026 y se prevé que crezca a una CAGR del 9,9% de 2027 a 2032. La región se beneficia de abundantes residuos agrícolas, expansión industrial y apoyo gubernamental. China incorporó calderas de biomasa en programas de calefacción limpia en 88 ciudades del norte. El país produce más de 800 millones de toneladas métricas de paja cada año. India es el país de más rápido crecimiento de la región, respaldado por operaciones de azúcar, etanol y agroprocesamiento con flujos de residuos propios.
Mercado de Calderas de Biomasa en Europa y América del Norte
Europa es el segundo mercado regional más grande y cuenta con una base instalada madura. El Sistema de Comercio de Emisiones de la UE y los requisitos nacionales de descarbonización están respaldando las reconversiones de carbón a biomasa. Polonia, Alemania, Suecia, Finlandia y los estados bálticos lideran la actividad de adquisición. El programa Biomasse Chaleur Industrie Agriculture et Tertiaire (BCIAT) de Francia apoya las inversiones industriales en biomasa mediante grandes subvenciones por proyecto. América del Norte es el tercer mercado regional más grande, liderado por los sectores de pulpa, papel y productos forestales de los EE. UU., mientras que Canadá añade demanda a través de las industrias de productos de madera en Columbia Británica y Ontario.
Mercado de Calderas de Biomasa en América del Sur y Oriente Medio y África
América del Sur se centra en Brasil, donde el bagazo de caña de azúcar ha respaldado durante mucho tiempo el uso de calderas industriales. Argentina y Colombia ofrecen mayor potencial a través del desarrollo agroindustrial y los objetivos de energía renovable. Sudáfrica, Kenia, Nigeria y Egipto son los principales puntos de entrada en Oriente Medio y África. La seguridad energética está adquiriendo tanta importancia como la descarbonización en el desarrollo de oportunidades del mercado de calderas de biomasa.
Panorama Competitivo
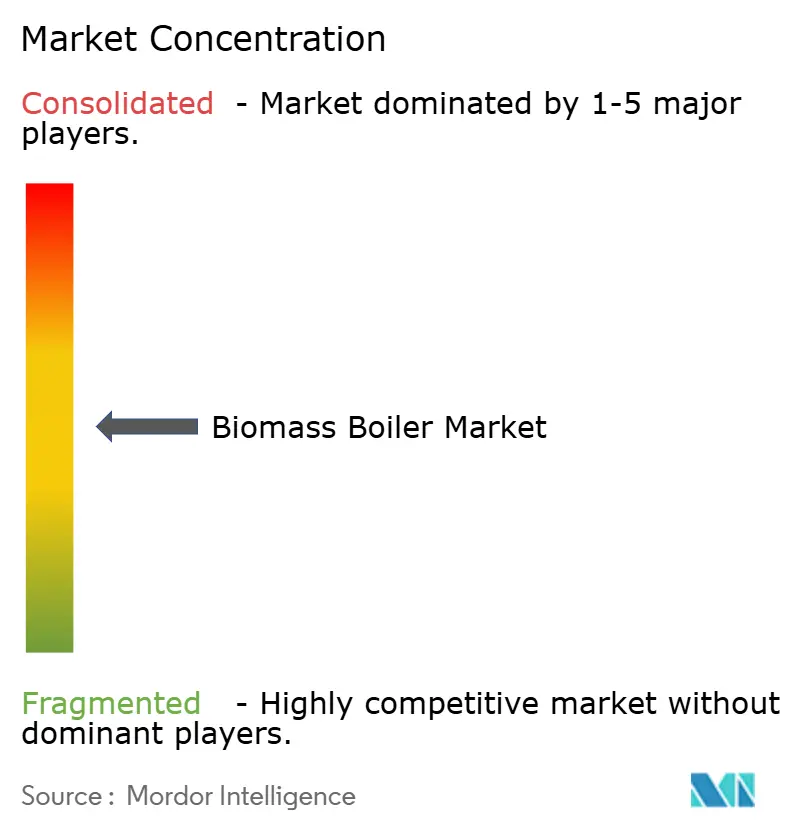
El mercado de calderas de biomasa está moderadamente consolidado en proyectos a escala de servicios públicos y fragmentado en capacidades más pequeñas. Valmet, ANDRITZ y Sumitomo SHI FW compiten por los principales contratos a través de carteras de lecho fluidizado circulante y burbujeante. En el segmento superior, la diferenciación depende de la entrega del proyecto, la flexibilidad del combustible, la limpieza de gases de combustión y la capacidad de obtención de permisos. Los contratos de servicio a largo plazo y las plataformas de automatización dan a los proveedores un papel continuo después de la puesta en marcha. Los datos operativos y el rendimiento de la planta son cada vez más importantes en la selección de proveedores.
Valmet está combinando entregas de equipos con sistemas de automatización y manejo de gases de combustión. Su contrato de julio de 2025 con Kraftringen Energi cubre una caldera de lecho fluidizado burbujeante y el manejo de gases de combustión para una nueva planta de calor y energía combinados en Örtofta, Suecia. La planta está preparada para la captura de carbono, con la instalación programada para comenzar en junio de 2026 y las operaciones previstas para 2028. Sumitomo SHI FW desplegó la suite de análisis IZANA en la instalación finlandesa de Alva para gestionar el cambio de turba al 100% de biomasa. Su historial de más de 550 sistemas de lecho fluidizado circulante entregados puede reducir el riesgo percibido de puesta en marcha.
Los fabricantes asiáticos están aumentando la competencia de precios en proyectos de mercado medio en el Sudeste Asiático y África. Los sistemas modulares pueden reducir el trabajo de instalación en el sitio y ampliar el acceso para los operadores de mercados emergentes. Las normas de emisiones de la Unión Europea y los estándares nacionales de Alemania limitan a los proveedores que compiten únicamente por precio. El mercado de calderas de biomasa recompensa a las empresas que combinan garantías de rendimiento, servicios digitales y apoyo para la financiación de proyectos.
Líderes de la Industria de Calderas de Biomasa
-
Valmet Oyj
-
ANDRITZ AG
-
Babcock & Wilcox Enterprises, Inc.
-
Sumitomo SHI FW
-
Thermax Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calderas de Biomasa Empresas cubiertas en este informe
- ANDRITZ AG
- Aalborg Energie Technik A/S
- Babcock & Wilcox Enterprises, Inc.
- Binder Energietechnik GmbH
- Compte R
- DP CleanTech
- Fröling Heizkessel- und Behälterbau GmbH
- Hargassner Ges mbH
- HoSt Bioenergy Systems
- Hurst Boiler & Welding Co., Inc.
- Justsen Energiteknik A/S
- ÖkoFEN Forschungs- und Entwicklungsgesellschaft m.b.H.
- Schmid Energy Solutions
- Sumitomo SHI FW
- Taishan Group
- Thermax Limited
- Valmet Oyj
- Viessmann Climate Solutions SE
- VYNCKE N.V.
- Wuxi Zozen Boiler Co., Ltd.
Desarrollos recientes de la industria en Mercado de Calderas de Biomasa
- Diciembre de 2025: Valmet contratada para descarbonizar la planta de CHP de Zabrze de Fortum en Polonia. Valmet está convirtiendo (o ha convertido) la isla de calderas de CHP de Zabrze de carbón a biomasa como parte de la salida del carbón de Fortum por 85 millones de EUR, reduciendo aproximadamente 280.000 toneladas de CO₂ fósil anual.
- Noviembre de 2025: Plataforma digital IZANA de Sumitomo SHI FW desplegada en la caldera de Lecho Fluidizado Circulante (LFC) de Alva, Finlandia. Alva, la empresa de servicios municipales de Jyväskylä, seleccionó la suite completa de análisis IZANA de SFW que cubre la gestión del ensuciamiento, la detección de fugas y la optimización de la combustión para gestionar la transición de la caldera LFC de Keljonlahti de turba al 100% de biomasa.
- Octubre de 2025: Fortum se compromete a invertir 85 millones de EUR para la salida del carbón en la planta de Calor y Energía Combinados (CHP) de Zabrze, Polonia. La inversión convierte la planta de Zabrze a biomasa y Combustible Derivado de Residuos (CDR), eliminando aproximadamente 0,1 GW de capacidad de carbón y 280.000 toneladas de CO₂ fósil directo anualmente.
- Octubre de 2025: Sumitomo SHI FW contratada para la caldera de biomasa LFC de Mondi SCP, Eslovaquia. La entrega completa de la caldera de biomasa LFC en modalidad Ingeniería, Adquisición y Construcción (EPC) de SFW en la planta de Ružomberok de Mondi aumentará la autosuficiencia energética del 75% al 90% y suministrará calor urbano libre de combustibles fósiles, con operaciones comerciales previstas para 2027.
Alcance del Informe Global del Mercado de Calderas de Biomasa
El mercado de calderas de biomasa abarca la industria global de fabricación, venta e instalación de sistemas de calefacción y energía que queman materia orgánica como pellets de madera, astillas de madera, residuos agrícolas y residuos urbanos para generar agua caliente, vapor o electricidad.
El mercado global de calderas de biomasa está segmentado por tipo de caldera, tecnología, aplicación, configuración de caldera y geografía. Por tipo de caldera, el mercado está segmentado en calderas de parrilla, calderas de lecho fluidizado, calderas de biomasa pulverizada y otros tipos de calderas. Por tecnología, el mercado está segmentado en lecho fluidizado burbujeante (LFB), lecho fluidizado circulante (LFC), tecnología de alimentación por tornillo y otras tecnologías de combustión. Por aplicación, el mercado está segmentado en generación de energía, calefacción de procesos industriales, calefacción urbana, calor y energía combinados (CHP), calefacción comercial e institucional y otras aplicaciones. Por configuración de caldera, el mercado está segmentado en calderas de tubos de agua y calderas de tubos de fuego. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de calderas de biomasa en 29 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Calderas de Parrilla |
| Calderas de Lecho Fluidizado |
| Calderas de Biomasa Pulverizada |
| Otros Tipos de Calderas |
| Lecho Fluidizado Burbujeante (LFB) |
| Lecho Fluidizado Circulante (LFC) |
| Tecnología de Alimentación por Tornillo |
| Otras Tecnologías de Combustión |
| Generación de Energía |
| Calefacción de Procesos Industriales |
| Calefacción Urbana |
| Calor y Energía Combinados (CHP) |
| Calefacción Comercial e Institucional |
| Otras Aplicaciones |
| Calderas de Tubos de Agua |
| Calderas de Tubos de Fuego |
| Otras Configuraciones de Calderas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Kenia | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Caldera | Calderas de Parrilla | |
| Calderas de Lecho Fluidizado | ||
| Calderas de Biomasa Pulverizada | ||
| Otros Tipos de Calderas | ||
| Por Tecnología | Lecho Fluidizado Burbujeante (LFB) | |
| Lecho Fluidizado Circulante (LFC) | ||
| Tecnología de Alimentación por Tornillo | ||
| Otras Tecnologías de Combustión | ||
| Por Aplicación | Generación de Energía | |
| Calefacción de Procesos Industriales | ||
| Calefacción Urbana | ||
| Calor y Energía Combinados (CHP) | ||
| Calefacción Comercial e Institucional | ||
| Otras Aplicaciones | ||
| Por Configuración de Caldera | Calderas de Tubos de Agua | |
| Calderas de Tubos de Fuego | ||
| Otras Configuraciones de Calderas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Kenia | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de calderas de biomasa?
La descarbonización del calor industrial, la sustitución de combustibles fósiles, las subvenciones de calor renovable y las conversiones de carbón a biomasa respaldan la demanda. La flexibilidad del combustible y los servicios operativos digitales también influyen en la selección de proyectos.
¿Cuál es el tamaño del sector de calderas de biomasa en 2026?
El sector está valorado en 11,64 mil millones de USD en 2026 y se prevé que alcance los 19,67 mil millones de USD para 2032. El pronóstico refleja una CAGR del 9,13% durante 2027 a 2032.
¿Qué aplicación de calderas de biomasa está creciendo más rápido?
Se prevé que el calor y energía combinados crezca a una CAGR del 10,1% hasta 2032 a medida que los sistemas de calefacción urbana reemplazan los activos de carbón. Permite que un único insumo de combustible produzca calor y energía.
¿Qué tecnología tiene el mayor crecimiento proyectado?
Se prevé que la tecnología de lecho fluidizado circulante crezca a una CAGR del 10,2% hasta 2032 porque puede gestionar combustibles mixtos y respaldar el control de emisiones. La infraestructura de carbón existente también puede respaldar planes de reconversión.
¿Qué región lidera la demanda de calderas de biomasa?
Asia-Pacífico representó el 39,2% de la participación en ingresos en 2026 y se prevé que se expanda a una CAGR del 9,9% hasta 2032. Los residuos agrícolas y los programas de calefacción limpia refuerzan la demanda regional.
¿Cuáles son los principales riesgos para los proyectos de calderas de biomasa?
La recolección de materia prima, el almacenamiento, la calidad del combustible, los requisitos de control de emisiones, el manejo de cenizas y las necesidades de mantenimiento pueden aumentar los costos del proyecto. Estos factores pueden retrasar el cierre financiero y afectar el rendimiento operativo.