
Taille et part du marché des compléments beauté
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.65 Milliards de dollars |
| Taille du Marché (2031) | 14.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.20 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
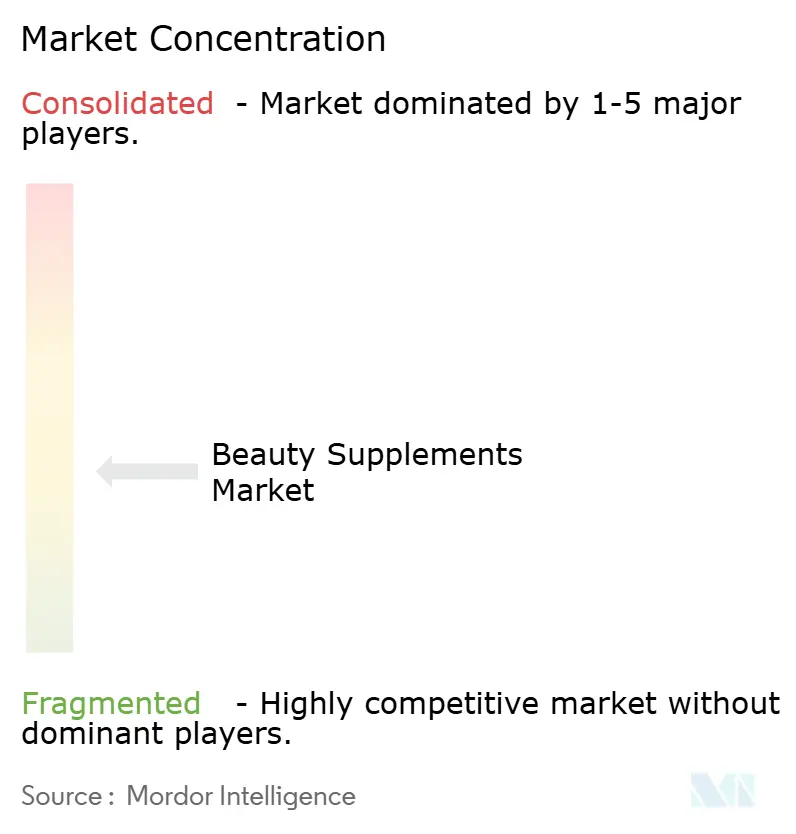
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compléments beauté par Mordor Intelligence
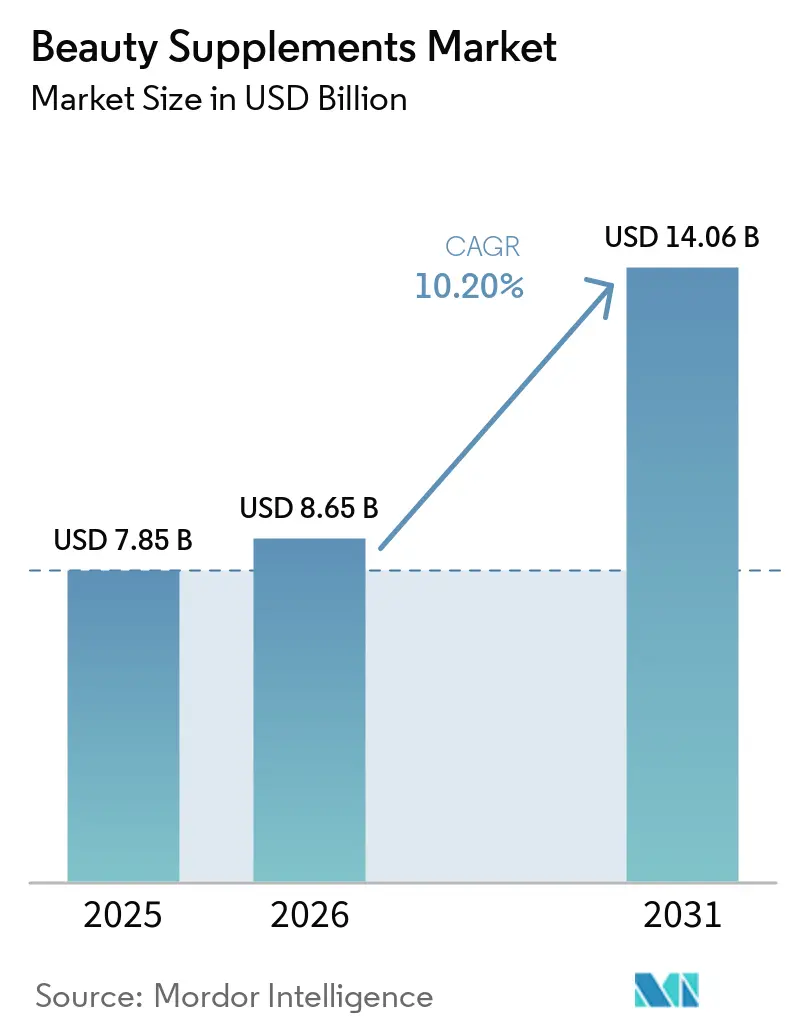
Le marché des compléments beauté était évalué à 7,85 milliards USD en 2025 et devrait croître de 8,65 milliards USD en 2026 pour atteindre 14,06 milliards USD d'ici 2031, à un CAGR de 10,20 % durant la période de prévision (2026-2031). Le marché bénéficie de consommateurs qui considèrent désormais les produits oraux en complément des routines topiques pour les soins de la peau, des cheveux et des ongles. Les soins préventifs soutiennent également les achats répétés, notamment lorsque les produits répondent à des préoccupations visibles telles que l'hydratation, l'amincissement des cheveux et le vieillissement en bonne santé. La recherche clinique est devenue plus importante pour la catégorie, car les consommateurs attendent de plus en plus une justification claire des allégations produits. Cela favorise les marques capables d'étayer leurs choix de formulation par des données d'essais, des informations transparentes sur les ingrédients et des formats adaptés aux routines quotidiennes. Le marché offre également des opportunités pour les marques spécialisées, les grandes entreprises de santé grand public et les entreprises en vente directe au consommateur répondant à des besoins différents en matière d'ingrédients, de formes de produits et de canaux de distribution.
Points clés du rapport
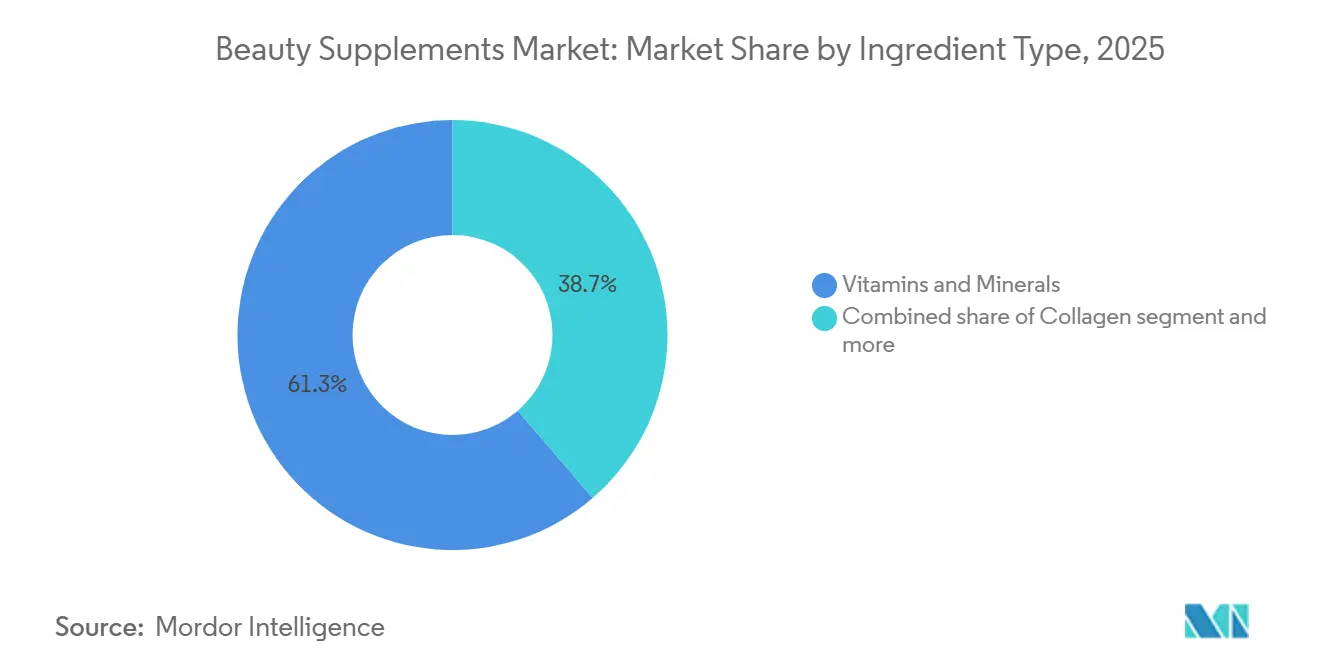
- Par type d'ingrédient, les vitamines et minéraux détenaient 61,31 % de la part du marché des compléments beauté en 2025, tandis que le collagène devrait enregistrer le CAGR le plus élevé, soit 12,56 %, jusqu'en 2031.
- Par forme de produit, les comprimés détenaient 58,81 % de la part du marché des compléments beauté en 2025, tandis que les gommes devraient enregistrer le CAGR le plus élevé, soit 11,83 %, jusqu'en 2031.
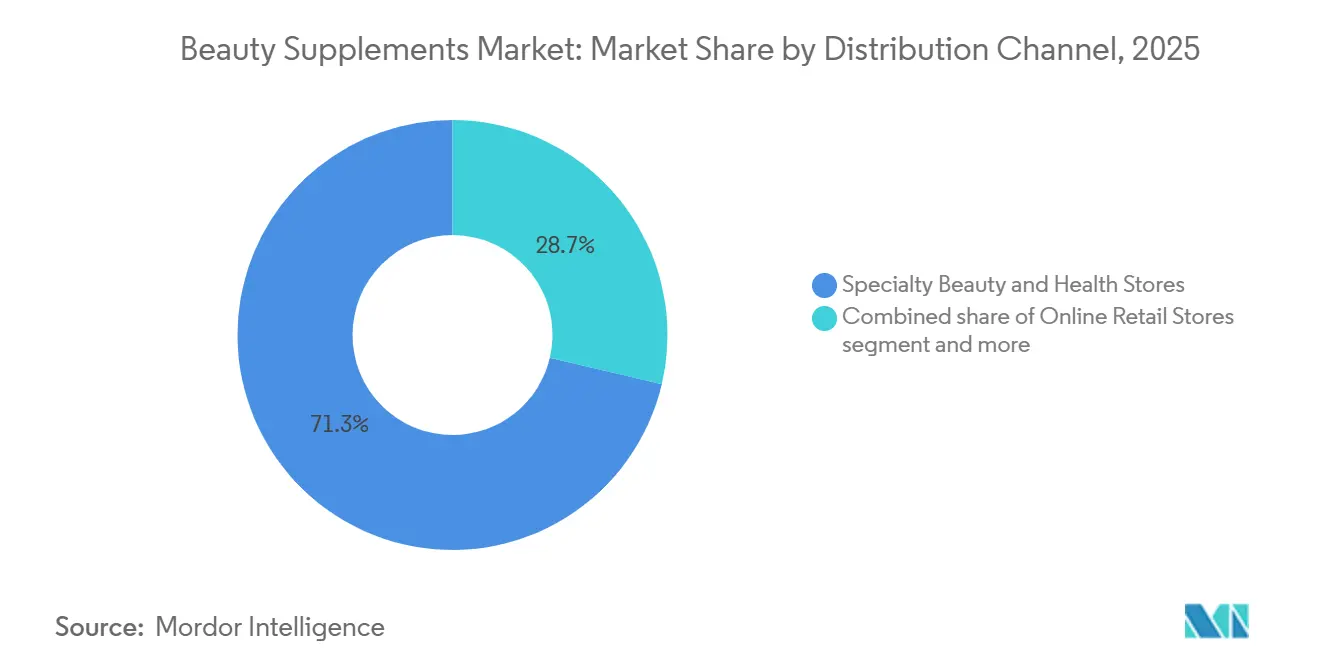
- Par canal de distribution, les boutiques spécialisées en beauté et santé détenaient 71,33 % de la part du marché des compléments beauté en 2025, tandis que les boutiques en ligne devraient enregistrer le CAGR le plus élevé, soit 13,71 %, jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 21,68 % de la part du marché mondial des compléments beauté en 2025, tandis que l'Europe devrait enregistrer le CAGR régional le plus élevé, soit 12,08 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de la beauté de l'intérieur et des soins préventifs | +2.3% | Mondial ; plus prononcé en Amérique du Nord, en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Demande croissante de solutions anti-âge | +2.1% | Mondial ; croissance principale en Amérique du Nord, en Europe et en Chine | Moyen terme (2–4 ans) |
| Intérêt croissant des consommateurs pour la santé et l'apparence de la peau | +1.6% | Mondial ; forte dynamique en Asie-Pacifique | Court terme (≤ 2 ans) |
| Influence des réseaux sociaux et des influenceurs beauté | +1.2% | Amérique du Nord, Europe, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Positionnement axé sur le lien intestin-peau, stress-cheveux et longévité | +0.9% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2–4 ans) |
| Formulations de collagène et bioactives cliniquement validées | +1.4% | Mondial ; attrait le plus fort en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la Beauté de l'Intérieur et des Soins Préventifs
L'évolution croissante vers la beauté de l'intérieur et les soins préventifs incite les consommateurs à investir dans des produits nutritionnels qui soutiennent à la fois l'apparence et le bien-être général. Cette tendance est particulièrement marquée chez les consommateurs aisés, qui dépensent nettement plus pour la beauté. Les données de World Data Lab indiquent que les consommateurs aisés ont dépensé 647 USD par habitant pour la beauté en 2026, contre 115 USD pour les consommateurs de la classe moyenne centrale, soit environ six fois plus[1]. Cet écart de dépenses reflète une tendance plus large selon laquelle les consommateurs à revenus plus élevés sont plus susceptibles d'adopter des routines de bien-être holistiques qui vont au-delà des soins topiques pour inclure des solutions ingestibles. À mesure que la prise de conscience du lien entre la nutrition et la santé de la peau se développe, les consommateurs recherchent de plus en plus des produits qui traitent les préoccupations esthétiques de l'intérieur. Cette plus grande volonté de dépenser pour des solutions de beauté et de bien-être haut de gamme crée des opportunités pour les compléments alimentaires de beauté tels que le collagène, les vitamines, les minéraux, les antioxydants et les formulations botaniques, les consommateurs intégrant de plus en plus les produits ingestibles dans leurs routines régulières de beauté et de soins préventifs.
Demande Croissante de Solutions Anti-Âge
Le vieillissement des populations stimule la demande de solutions anti-âge et de vieillissement en bonne santé, les consommateurs recherchant de plus en plus des produits qui aident à maintenir la santé de la peau, la vitalité et une apparence jeune. Cette tendance est particulièrement prononcée sur les marchés présentant des profils démographiques plus âgés. Les données des Nations Unies montrent qu'environ 30,0 % de la population japonaise était âgée de 65 ans et plus en 2025, tandis que la part de Hong Kong devrait passer de 23,7 % à 46,4 %, soulignant le nombre croissant de consommateurs susceptibles de rechercher des solutions de beauté et de bien-être liées à l'âge[2]. À mesure que les gens vivent plus longtemps, l'intérêt pour les produits de beauté et de bien-être préventifs et axés sur l'entretien augmente, les consommateurs de tous les groupes d'âge cherchant à traiter des préoccupations telles que l'élasticité de la peau, l'hydratation et la vitalité générale. Ce changement démographique crée des opportunités pour les compléments alimentaires de beauté contenant du collagène, des antioxydants, des vitamines, des minéraux et des ingrédients botaniques positionnés autour du vieillissement en bonne santé, de la santé de la peau et des préoccupations esthétiques liées à l'âge. Les fabricants répondent en développant des formulations ciblées qui traitent des préoccupations spécifiques liées au vieillissement, tandis que les détaillants et les marques élargissent leurs gammes de produits anti-âge pour répondre à cette base de consommateurs croissante.
Influence des Réseaux Sociaux et des Influenceurs Beauté
L'influence croissante des plateformes de réseaux sociaux et des influenceurs beauté accélère la notoriété, la découverte de produits et l'adoption par les consommateurs de compléments alimentaires de beauté. Les consommateurs s'appuient de plus en plus sur le contenu numérique, les avis, les recommandations et les routines menées par des influenceurs lorsqu'ils explorent de nouveaux produits de beauté et de bien-être. Les influenceurs sur des plateformes telles qu'Instagram, YouTube et TikTok présentent régulièrement des compléments alimentaires de beauté dans le cadre de leurs routines de soins personnels, stimulant la visibilité et normalisant le concept de beauté de l'intérieur auprès de leurs abonnés. Cette influence est particulièrement significative sur les marchés de la beauté très numérisés comme la Corée du Sud, où environ 45,8 % des personnes interrogées en 2024 ont identifié Instagram comme leur plateforme de réseaux sociaux la plus fréquemment utilisée[3]. Le fort engagement envers les plateformes visuelles telles qu'Instagram offre aux marques de compléments alimentaires de beauté un canal efficace pour mettre en valeur les bénéfices des produits, démontrer les routines de beauté de l'intérieur et exploiter la crédibilité des influenceurs pour stimuler l'essai et l'achat par les consommateurs. À mesure que le marketing d'influence continue de croître, les marques s'associent de plus en plus à des micro et macro influenceurs pour atteindre des segments de consommateurs ciblés, renforcer la confiance et convertir l'engagement numérique en ventes de produits.
Positionnement Intestin-Peau, Stress-Cheveux et Longévité
La relation entre la santé intestinale et les résultats cutanés a suscité une attention scientifique croissante. Une revue systématique de 2025 portant sur 60 essais contrôlés randomisés a révélé que les interventions probiotiques, prébiotiques et synbiotiques amélioraient les mesures de sévérité de la dermatite atopique, du psoriasis, de l'acné vulgaire et du mélasma. Ces données soutiennent un développement de produits plus ciblé sur le marché des compléments alimentaires de beauté, notamment à mesure que les consommateurs recherchent des produits qui traitent plusieurs préoccupations de bien-être. Les résultats encouragent également les formulateurs à aller au-delà des allégations générales de bien-être vers des combinaisons d'ingrédients avec des preuves spécifiques à certaines conditions. OLLY a lancé Precise Probiotics en avril 2026, incluant une variante de soutien cutané formulée pour soutenir l'hydratation de la peau et l'équilibre du pH. Ce lancement reflète une évolution plus large parmi les marques de compléments vers des produits qui relient les mécanismes de santé interne aux résultats cutanés visibles. L'amincissement des cheveux lié au stress stimule également la demande de formules spécifiques à certaines conditions, les consommateurs recherchant de plus en plus des produits soutenus par une crédibilité clinique ou dermatologique plutôt qu'un soutien nutritionnel général.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de produits contrefaits et adultérés | -0.8% | Mondial ; plus aigu dans le commerce électronique transfrontalier et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Volatilité des matières premières et contraintes liées aux intrants durables | -0.6% | Mondial ; particulièrement pour le collagène marin et les intrants d'origine végétale | Moyen terme (2–4 ans) |
| Compromis entre stabilité des gommes, teneur en sucre et prix premium | -0.4% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Scepticisme des consommateurs et manque de preuves scientifiques pour les allégations | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque de Produits Contrefaits et Adultérés
La présence de produits contrefaits et adultérés freine la croissance du marché des compléments beauté en sapant la confiance des consommateurs et en soulevant des préoccupations concernant la sécurité des produits, l'authenticité, la qualité des ingrédients et l'efficacité. Les compléments beauté contiennent souvent des ingrédients haut de gamme tels que le collagène, les vitamines, les minéraux, les extraits botaniques et les composés spéciaux, les rendant susceptibles de substitution, de dilution ou d'étiquetage erroné. Les produits présentant des allégations inexactes sur les ingrédients ou la santé rendent les consommateurs hésitants à acheter des marques inconnues, tandis que les fabricants légitimes subissent des pressions pour investir dans des technologies d'authentification, des tests, des certifications et la traçabilité de la chaîne d'approvisionnement. Ces facteurs augmentent les coûts de conformité et d'assurance qualité et limitent l'adoption des compléments beauté, en particulier sur les marchés où la surveillance réglementaire et les mécanismes de contrôle des contrefaçons sont moins développés.
Volatilité des Matières Premières et Contraintes liées aux Intrants Durables
Les fluctuations de la disponibilité et de la qualité des ingrédients clés peuvent freiner le marché des compléments beauté en créant des difficultés à maintenir une qualité de produit, une formulation et un approvisionnement cohérents. Les compléments beauté s'appuient de plus en plus sur des intrants spécialisés tels que le collagène, les ingrédients d'origine marine, les extraits botaniques, les vitamines, les minéraux et les composés d'origine végétale. Certains de ces intrants sont vulnérables aux variations des rendements agricoles, des ressources marines, des conditions d'approvisionnement et des exigences de durabilité. La préférence croissante des consommateurs pour des ingrédients biologiques, d'approvisionnement durable, traçables et produits de manière éthique peut encore réduire le nombre de fournisseurs appropriés et augmenter les exigences en matière d'approvisionnement et de certification. Ces contraintes peuvent augmenter les coûts d'approvisionnement et de contrôle qualité des fabricants, compliquer la planification de la production et rendre plus difficile pour les marques le maintien de prix compétitifs et d'une disponibilité de produits cohérente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'ingrédient :
les vitamines et minéraux en tête tandis que le collagène se développeLes vitamines et minéraux représentaient 61,31 % du marché des compléments alimentaires de beauté en 2025. La biotine, la vitamine C et le zinc soutiennent cette position, car de nombreux consommateurs reconnaissent déjà ces micronutriments dans les produits pour les cheveux, la peau et les ongles. Cette familiarité offre aux marques un point de départ accessible pour des formulations plus larges axées sur la beauté, réduisant le besoin d'une éducation approfondie des consommateurs au point de vente. Les acides gras oméga-3 et oméga-6 restent pertinents grâce au positionnement sur la barrière cutanée et anti-inflammatoire, avec un intérêt croissant pour leur rôle dans la gestion de conditions telles que la sécheresse et la sensibilité.
Le collagène devrait être le type d'ingrédient à la croissance la plus rapide, avec un CAGR de 12,56 % jusqu'en 2031. La catégorie du collagène oral en Chine présente un potentiel significatif, le collagène y détenant une part importante. Cela reflète une forte demande des consommateurs pour des formats ingestibles ciblant l'élasticité et l'hydratation de la peau de l'intérieur. Les poudres, boissons et gommes offrent aux marques de collagène plusieurs voies pour atteindre les consommateurs ayant des routines différentes, permettant une distribution au détail et en vente directe aux consommateurs plus large. Les probiotiques, postbiotiques et ingrédients de longévité constituent l'autre catégorie, soutenant des offres multi-ingrédients plus complexes que les marques mono-ingrédient peuvent trouver difficiles à reproduire.

Par forme de produit :
les comprimés maintiennent leur position tandis que les gommes progressentLes comprimés détenaient 58,81 % de la taille du marché des compléments alimentaires de beauté en 2025. Leur position reflète un coût par dose plus faible, une grande flexibilité de formulation et une présence établie dans les circuits de vente en pharmacie et en commerce spécialisé. Les comprimés offrent également une durée de conservation plus longue et une standardisation des dosages plus facile par rapport aux autres formats, ce qui en fait un choix pratique tant pour les fabricants que pour les consommateurs. Les gélules et softgels séduisent les consommateurs à la recherche de formules à base d'huile ou axées sur la biodisponibilité, notamment les produits oméga-3. Les poudres continuent de servir les consommateurs de bien-être proches du sport qui utilisent des produits à base de collagène ou de protéines dans le cadre d'une routine quotidienne, en les mélangeant souvent à des boissons ou des repas pour plus de commodité.
Les gommes devraient se développer à un CAGR de 11,83 % jusqu'en 2031, le rythme le plus rapide parmi les formes de produits. Leur attrait vient du goût, de la commodité et du potentiel à encourager une utilisation régulière, notamment chez les consommateurs qui trouvent les comprimés ou gélules traditionnels moins attrayants. Swisse du groupe H&H a lancé Glam Bites en décembre 2025 sans sucre ajouté et sans édulcorants artificiels, alcools de sucre ni gluten. Ce lancement illustre comment les produits sous forme de gommes évoluent au-delà d'un positionnement de type confiserie vers des formats de délivrance plus techniquement développés, les fabricants se concentrant de plus en plus sur des profils d'ingrédients plus propres et des concentrations d'ingrédients fonctionnels. Le sucre, la stabilité et le prix restent des contraintes pratiques pour ce format, limitant la gamme d'ingrédients actifs pouvant être efficacement délivrés sous forme de gommes.
Par canal de distribution :
les boutiques spécialisées en tête tandis que le commerce en ligne progresseLes boutiques spécialisées en beauté et santé représentaient 71,33 % de la part du marché des compléments beauté en 2025. Ces boutiques fournissent des conseils pertinents lorsque les consommateurs comparent des produits avec différents soutiens cliniques, ingrédients et niveaux de prix. Le déploiement de Nutrafol dans 500 points de vente Ulta Beauty en 2025 a démontré comment le commerce de détail spécialisé peut soutenir des produits spécifiques à certaines affections. Les supermarchés et hypermarchés élargissent la portée et l'accès à la catégorie, bien que la pression des marques distributeurs puisse contraindre le positionnement premium. Les abonnements en vente directe au consommateur offrent un canal supplémentaire pour les marques qui utilisent des recommandations personnalisées et des consultations cliniques pour fidéliser les acheteurs.
Le commerce en ligne devrait croître à un CAGR de 13,71 % jusqu'en 2031, le taux le plus élevé parmi les canaux de distribution. Le marché des compléments beauté bénéficie de la découverte en ligne, car les consommateurs peuvent comparer les formats de produits, les ingrédients, les avis et le contenu éducatif avant d'acheter. Les sites de vente directe au consommateur permettent également aux marques de collecter des données propriétaires et de recommander des produits en fonction des besoins des consommateurs. Le commerce social peut raccourcir le chemin de la découverte à l'achat, mais il augmente également l'exposition aux allégations trompeuses et aux produits contrefaits. Les programmes d'abonnement peuvent améliorer la fidélisation lorsque les clients identifient une routine claire et une valeur acceptable. Le commerce de détail spécialisé physique restera probablement important, car les conseils d'experts aident les marques premium à établir leur crédibilité.
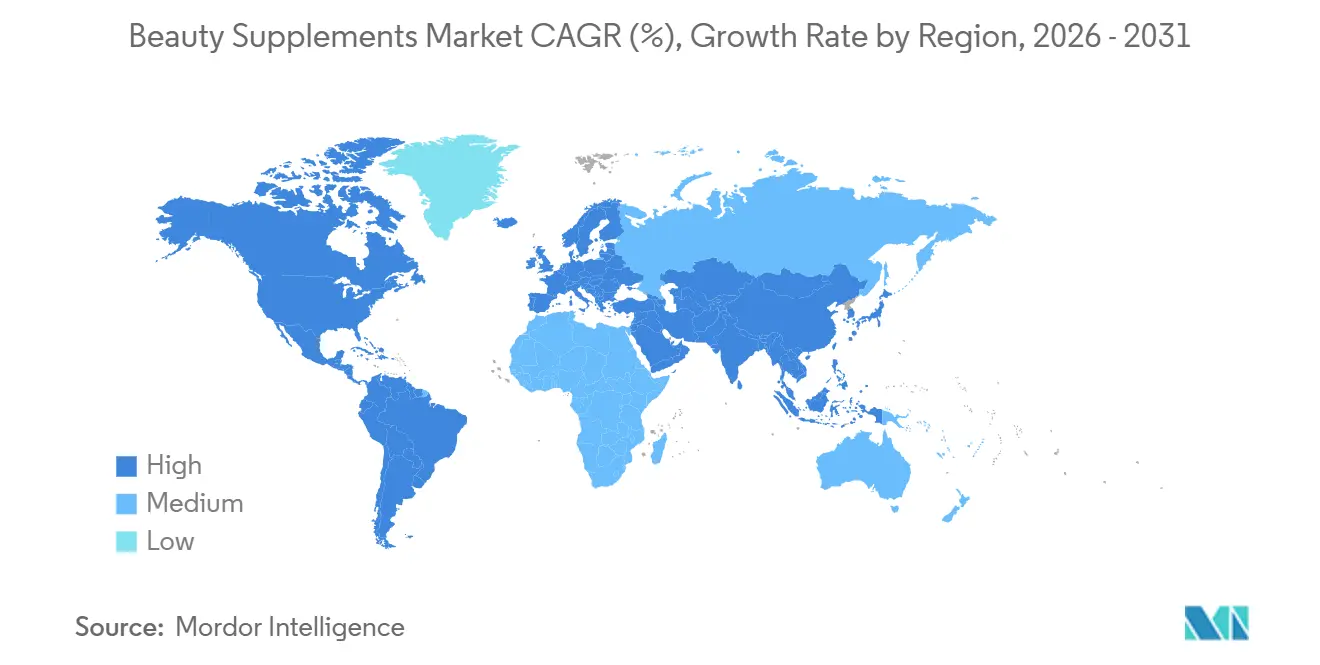
Analyse géographique
L'Amérique du Nord représentait 21,68 % de la part de marché des compléments alimentaires de beauté en 2025, la plus grande part régionale. Le commerce de détail spécialisé mature, les activités de vente directe aux consommateurs par abonnement et une forte sensibilisation à la beauté soutiennent la demande dans la région. Les États-Unis représentent la majeure partie des revenus régionaux, les consommateurs associant de plus en plus les compléments de santé généraux à des besoins spécifiques à la beauté. Les besoins des consommateurs liés à l'amincissement des cheveux, à la perte de volume cutané et au remplacement des micronutriments créent d'autres opportunités de produits. Le Canada et le Mexique restent des marchés de croissance secondaires, le Mexique affichant un intérêt croissant pour les produits de bien-être haut de gamme, la hausse des revenus de la classe moyenne soutenant les dépenses en soins personnels et en nutrition.
L'Europe devrait croître à un CAGR de 12,08 % jusqu'en 2031, le taux le plus rapide parmi les segments géographiques. La région combine une demande haut de gamme au Royaume-Uni, en Allemagne, en France et en Italie avec un environnement réglementaire qui récompense un développement de produits rigoureux. La directive 2002/46/CE et les exigences connexes relatives aux sources de nutriments et aux allégations peuvent augmenter les coûts de conformité pour les nouveaux entrants, mais ces exigences peuvent également renforcer la confiance des consommateurs dans les marques qui les respectent. Les consommateurs européens sont susceptibles de répondre le plus favorablement aux produits fondés sur des preuves qui expliquent les bénéfices dans le cadre des règles d'allégations autorisées. La demande de formulations à étiquette propre et la transparence dans l'approvisionnement en ingrédients façonnent davantage les décisions d'achat dans toute la région.
L'Asie-Pacifique comprend des marchés variés, la Chine et le Japon servant de principaux centres de volume et l'Inde offrant un potentiel à plus long terme porté par une classe moyenne urbaine croissante et une sensibilisation accrue à la santé préventive. L'Amérique du Sud est soutenue par l'héritage établi du collagène au Brésil et une large base de consommateurs familiarisés avec les produits de beauté ingestibles, tandis que le Moyen-Orient et l'Afrique bénéficient de populations plus jeunes et d'un pouvoir d'achat croissant aux Émirats arabes unis et en Arabie saoudite. Cependant, la dépendance aux importations et la sensibilité aux prix continuent de limiter l'adoption à court terme dans certains de ces marchés.
Paysage concurrentiel
Le marché des compléments alimentaires de beauté reste modérément consolidé, avec un leadership réparti entre les régions, les ingrédients, les formats et les canaux de vente plutôt que concentré dans une seule entreprise. Nestlé, via Vital Proteins, Unilever, via OLLY, et Haleon, via Centrum, disposent de larges capacités de distribution et de plateformes de santé grand public établies. Des marques spécialisées telles que Nutrafol et HUM Nutrition se démarquent par des architectures de produits plus ciblées et des relations directes avec les consommateurs. Ce mélange crée de la place pour les grandes entreprises de biens de consommation et les entreprises haut de gamme axées sur la science pour se concurrencer sur la base des preuves, de la conception des formats, de l'accès aux détaillants et de la confiance des consommateurs.
Au-delà de l'innovation produit, l'étendue du portefeuille et le positionnement stratégique deviennent de plus en plus importants pour le paysage concurrentiel. Les grandes entreprises de santé et de beauté grand public peuvent tirer parti de réseaux de distribution établis, de relations avec les détaillants et de portefeuilles multi-catégories pour développer les compléments alimentaires de beauté, tandis que les marques spécialisées peuvent se différencier par des formulations ciblées, des ingrédients haut de gamme, un positionnement clinique et un engagement numérique plus fort. Les partenariats avec les détaillants, les plateformes de beauté, les professionnels de santé et les canaux de commerce électronique peuvent encore améliorer la portée et la crédibilité auprès des consommateurs.
La technologie et les preuves façonnent également la concurrence. La plateforme de microencapsulation de Folli, l'approche de gommes à base de fibres de TopGum et la délivrance liposomale de Cymbiotika illustrent des tentatives d'améliorer la différenciation des produits. Le rapport 2026 de Haleon sur l'analyse COSMOS donne à Centrum Silver un point de référence clinique susceptible de renforcer la confiance dans la marque. L'avantage concurrentiel des entreprises individuelles dépendra de leur capacité à combiner une science crédible, des formats pratiques, un contrôle de qualité et une stratégie de canal claire. Les marques qui s'appuient uniquement sur des allégations de beauté générales pourraient avoir plus de mal à se démarquer à mesure que le niveau d'exigence des consommateurs augmente.
Leaders du secteur des compléments beauté
-
Amway Corp
-
Herbalife Nutrition Ltd.
-
Shiseido Company, Limited
-
Unilever PLC
-
Otsuka Holdings Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compléments Alimentaires de Beauté Entreprises couvertes dans ce rapport
- Nestle S.A.
- Amway Corp
- Herbalife Nutrition Ltd.
- Shiseido Company, Limited
- Unilever PLC
- Otsuka Holdings Co., Ltd.
- Meiji Holdings Co., Ltd.
- Nu Skin Enterprises, Inc.
- H&H Group
- Haleon Group of Companies
- Vitabiotics Ltd.
- Nature's Sunshine Products, Inc.
- GNC Holdings, LLC
- Nutrafol
- HUM Nutrition
- Vital Proteins
- Gelita AG
- Nitta Gelatin Inc.
- Vida Glow
- OLLY Public Benefit Corporation
Développements industriels récents dans Marché des Compléments Alimentaires de Beauté
- Août 2026 : Lemme a lancé un complément beauté, Lemme NAD+, un complément quotidien à base de NMN combinant Lutemax SkinGlo, resvératrol et spermidine pour soutenir la santé cellulaire, le vieillissement en bonne santé et l'éclat de la peau. Ce lancement met en évidence la convergence croissante des compléments de longévité et de beauté de l'intérieur, Lemme positionnant le produit autour du vieillissement en bonne santé et de l'apparence cutanée.
- Avril 2026 : UKHAIR by UKLASH a lancé ses compléments capillaires avancés, introduisant des gélules véganes et sans sucre contenant AnaGain™ NU, de la biotine, de la vitamine C et de l'extrait de racine de ginseng pour soutenir des cheveux d'apparence plus saine de l'intérieur.
- Juillet 2025 : Nutrafol a lancé ses compléments pour la croissance des cheveux chez Ulta Beauty, élargissant l'accès aux produits incluant Nutrafol Women, Women's Balance, Postpartum et Skin, ainsi que des produits capillaires topiques. Ce lancement renforce l'intégration des compléments ingestibles dans le commerce de détail beauté grand public et reflète l'approche croissante de l'intérieur vers l'extérieur pour le bien-être capillaire et beauté.
Périmètre du rapport mondial sur le marché des compléments beauté
Les compléments alimentaires de beauté sont des produits diététiques ou nutritionnels oraux formulés avec des vitamines, des minéraux, des acides aminés, des extraits botaniques, des antioxydants ou d'autres ingrédients bioactifs pour soutenir la santé et l'apparence de la peau, des cheveux et des ongles de l'intérieur. Ils sont généralement positionnés autour de bénéfices tels que l'hydratation et l'élasticité de la peau, la force et la croissance des cheveux, la santé des ongles, et le soutien antioxydant ou au collagène. Le marché des compléments alimentaires de beauté est segmenté par type d'ingrédient, forme de produit, canal de distribution et géographie. Par type d'ingrédient, le marché est segmenté en collagène, vitamines et minéraux, acides gras oméga-3 et oméga-6, et autres types d'ingrédients. Par forme de produit, le marché est segmenté en comprimés, gélules, poudres et autres formes. Par canal de distribution, le marché est segmenté en supermarchés et hypermarchés, boutiques de vente en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Le rapport fournit la taille du marché et les prévisions en termes de valeur (USD) pour tous les segments susmentionnés.
| Collagène |
| Vitamines et minéraux |
| Acides gras oméga-3 et oméga-6 |
| Acide hyaluronique |
| Antioxydants |
| Autres |
| Comprimés |
| Gélules |
| Poudres |
| Gommes |
| Capsules molles |
| Autres |
| Supermarchés et hypermarchés |
| Boutiques spécialisées en beauté et santé |
| Boutiques en ligne |
| Vente directe au consommateur et abonnement |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'ingrédient | Collagène | |
| Vitamines et minéraux | ||
| Acides gras oméga-3 et oméga-6 | ||
| Acide hyaluronique | ||
| Antioxydants | ||
| Autres | ||
| Par forme de produit | Comprimés | |
| Gélules | ||
| Poudres | ||
| Gommes | ||
| Capsules molles | ||
| Autres | ||
| Par canal de distribution | Supermarchés et hypermarchés | |
| Boutiques spécialisées en beauté et santé | ||
| Boutiques en ligne | ||
| Vente directe au consommateur et abonnement | ||
| Autres | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les compléments beauté ?
Le marché devrait croître à un CAGR de 10,20 % de 2026 à 2031, pour atteindre 14,06 milliards USD d'ici 2031.
Quel ingrédient connaît la croissance la plus rapide dans les compléments beauté ?
Le collagène est le type d'ingrédient à la croissance la plus rapide, avec un CAGR prévu de 12,56 % jusqu'en 2031.
Pourquoi les compléments à base de collagène sont-ils populaires pour les soins de la peau ?
Des études cliniques citées dans ce rapport ont mis en évidence des améliorations des mesures incluant l'hydratation cutanée, l'humidité, l'élasticité et le volume des rides pour certaines formulations de collagène.
Quel canal de vente se développe le plus rapidement ?
Le commerce en ligne devrait croître à un CAGR de 13,71 % jusqu'en 2031, tandis que les boutiques spécialisées en beauté et santé détenaient la plus grande part de canal en 2025.