
Marktgröße und Marktanteil für Beauty-Supplements
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
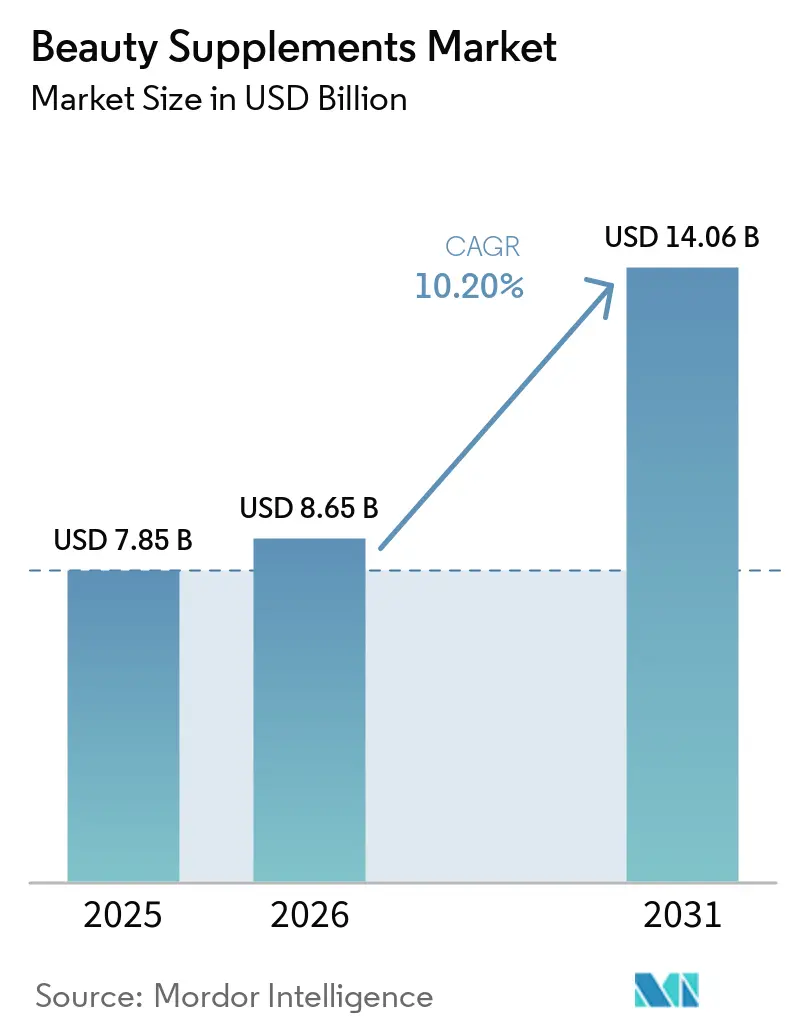
| Marktgröße (2026) | 8.65 Milliarden US-Dollar |
| Marktgröße (2031) | 14.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.20 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Beauty-Supplements von Mordor Intelligence
Der Markt für Beauty-Supplements wurde im Jahr 2025 auf 7,85 Milliarden USD geschätzt und wird voraussichtlich von 8,65 Milliarden USD im Jahr 2026 auf 14,06 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,20 % während des Prognosezeitraums (2026–2031). Der Markt profitiert von Verbrauchern, die orale Produkte nun neben topischen Routinen für die Haut-, Haar- und Nagelpflege in Betracht ziehen. Präventive Selbstfürsorge unterstützt ebenfalls Wiederholungskäufe, insbesondere wenn Produkte sichtbare Anliegen wie Feuchtigkeit, Haarausfall und gesundes Altern ansprechen. Klinische Forschung ist für die Kategorie wichtiger geworden, da Verbraucher zunehmend eine klare Begründung für Produktaussagen erwarten. Dies begünstigt Marken, die Formulierungsentscheidungen mit Studienergebnissen, transparenten Inhaltsstoffinformationen und Formaten unterstützen können, die in den Alltag passen. Der Markt bietet auch Raum für Spezialmarken, da große Konsumgesundheitsunternehmen und Direktvertriebsunternehmen unterschiedliche Bedürfnisse in Bezug auf Inhaltsstoffe, Produktformen und Einzelhandelskanäle bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Inhaltsstofftyp hielten Vitamine und Mineralien im Jahr 2025 einen Marktanteil von 61,31 % am Markt für Beauty-Supplements, während Kollagen bis 2031 die höchste CAGR von 12,56 % verzeichnen soll.
- Nach Produktform hielten Tabletten im Jahr 2025 einen Marktanteil von 58,81 % am Markt für Beauty-Supplements, während Gummibärchen bis 2031 die höchste CAGR von 11,83 % verzeichnen sollen.
- Nach Vertriebskanal hielten Spezialgeschäfte für Schönheit und Gesundheit im Jahr 2025 einen Marktanteil von 71,33 % am Markt für Beauty-Supplements, während Online-Einzelhandelsgeschäfte bis 2031 die höchste CAGR von 13,71 % verzeichnen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 21,68 % am globalen Markt für Beauty-Supplements, während Europa bis 2031 die höchste regionale CAGR von 12,08 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akzeptanz von Beauty-from-within und präventiver Selbstfürsorge | +2.3% | Global; am ausgeprägtesten in Nordamerika, Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Anti-Aging-Lösungen | +2.1% | Global; Kernwachstum in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherinteresse an Hautgesundheit und Erscheinungsbild | +1.6% | Global; starke Dynamik im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einfluss von sozialen Medien und Beauty-Influencern | +1.2% | Nordamerika, Europa, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Positionierung rund um Darm-Haut-Achse, stressbedingten Haarausfall und Langlebigkeit | +0.9% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Klinisch belegte Kollagen- und bioaktive Formulierungen | +1.4% | Global; stärkste Nachfrage in Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beauty-from-Within und Adoption präventiver Selbstfürsorge
Die wachsende Verlagerung hin zu Beauty-from-Within und präventiver Selbstfürsorge veranlasst Verbraucher, in Ernährungsprodukte zu investieren, die sowohl das Erscheinungsbild als auch das allgemeine Wohlbefinden unterstützen. Dieser Trend ist besonders bei wohlhabenden Verbrauchern ausgeprägt, die deutlich mehr für Schönheitspflege ausgeben. Erkenntnisse des World Data Lab zeigen, dass wohlhabende Verbraucher im Jahr 2026 647 USD pro Kopf für Schönheitspflege ausgaben, verglichen mit 115 USD bei Verbrauchern der mittleren Kernschicht – etwa sechsmal mehr[1]. Diese Ausgabenlücke spiegelt ein breiteres Muster wider, bei dem Verbraucher mit höherem Einkommen eher ganzheitliche Wellness-Routinen übernehmen, die über topische Hautpflege hinausgehen und ingestierbare Lösungen einschließen. Da das Bewusstsein für den Zusammenhang zwischen Ernährung und Hautgesundheit wächst, suchen Verbraucher zunehmend nach Produkten, die Schönheitsanliegen von innen heraus ansprechen. Diese größere Bereitschaft, für Premium-Schönheits- und Wellnesslösungen auszugeben, schafft Chancen für Beauty-Supplements wie Kollagen, Vitamine, Mineralien, Antioxidantien und botanische Formulierungen, da Verbraucher ingestierbare Produkte zunehmend in ihre regulären Schönheits- und präventiven Selbstfürsorgeprogramme integrieren.
Steigende Nachfrage nach Anti-Aging-Lösungen
Alternde Bevölkerungen treiben die Nachfrage nach Anti-Aging- und Healthy-Aging-Lösungen an, da Verbraucher zunehmend nach Produkten suchen, die zur Erhaltung der Hautgesundheit, Vitalität und eines jugendlichen Erscheinungsbildes beitragen. Dieser Trend ist besonders in Märkten mit älteren demografischen Profilen ausgeprägt. Daten der Vereinten Nationen zeigen, dass im Jahr 2025 rund 30,0 % der Bevölkerung Japans 65 Jahre und älter waren, während der Anteil Hongkongs voraussichtlich von 23,7 % auf 46,4 % steigen wird, was den wachsenden Pool an Verbrauchern verdeutlicht, die möglicherweise altersbezogene Schönheits- und Wellnesslösungen suchen[2]. Da die Menschen länger leben, wächst das Interesse an präventiven und wartungsorientierten Schönheits- und Wellnessprodukten, wobei Verbraucher aller Altersgruppen Anliegen wie Hautelastizität, Feuchtigkeit und allgemeine Vitalität ansprechen möchten. Dieser demografische Wandel schafft Chancen für Beauty-Supplements, die Kollagen, Antioxidantien, Vitamine, Mineralien und botanische Inhaltsstoffe enthalten und rund um gesundes Altern, Hautgesundheit und altersbezogene Schönheitsanliegen positioniert sind. Hersteller reagieren darauf, indem sie gezielte Formulierungen entwickeln, die spezifische altersbezogene Anliegen ansprechen, während Einzelhändler und Marken ihre Anti-Aging-Produktsortimente erweitern, um dieser wachsenden Verbraucherbasis gerecht zu werden.
Einfluss sozialer Medien und Beauty-Influencer
Der wachsende Einfluss von Social-Media-Plattformen und Beauty-Influencern beschleunigt das Bewusstsein, die Produktentdeckung und die Verbraucherakzeptanz von Beauty-Supplements. Verbraucher verlassen sich bei der Erkundung neuer Schönheits- und Wellnessprodukte zunehmend auf digitale Inhalte, Bewertungen, Empfehlungen und von Influencern geleitete Routinen. Influencer auf Plattformen wie Instagram, YouTube und TikTok präsentieren Beauty-Supplements regelmäßig als Teil ihrer persönlichen Pflegeprogramme, steigern die Sichtbarkeit und normalisieren das Konzept von Beauty-from-Within bei ihren Followern. Dieser Einfluss ist besonders bedeutsam in stark digitalisierten Schönheitsmärkten wie Südkorea, wo rund 45,8 % der Umfrageteilnehmer im Jahr 2024 Instagram als ihre am häufigsten genutzte Social-Media-Plattform identifizierten[3]. Das starke Engagement auf visuellen Plattformen wie Instagram bietet Beauty-Supplement-Marken einen effektiven Kanal, um Produktvorteile zu präsentieren, Beauty-from-Within-Routinen zu demonstrieren und die Glaubwürdigkeit von Influencern zu nutzen, um Verbraucher zu Produkttests und Käufen zu bewegen. Da Influencer-Marketing weiter wächst, gehen Marken zunehmend Partnerschaften mit Mikro- und Makro-Influencern ein, um gezielte Verbrauchersegmente zu erreichen, Vertrauen aufzubauen und digitales Engagement in Produktverkäufe umzuwandeln.
Darm-Haut-, Stress-Haar- und Langlebigkeitspositionierung
Der Zusammenhang zwischen Darmgesundheit und Hautergebnissen hat zunehmend wissenschaftliche Aufmerksamkeit erlangt. Ein systematischer Review aus dem Jahr 2025, der 60 randomisierte kontrollierte Studien umfasste, ergab, dass probiotische, präbiotische und synbiotische Interventionen die Schweregrad-Messwerte bei atopischer Dermatitis, Psoriasis, Acne vulgaris und Melasma verbesserten. Diese Erkenntnisse unterstützen eine gezieltere Produktentwicklung im Beauty-Supplements-Markt, insbesondere da Verbraucher nach Produkten suchen, die mehrere Wellness-Anliegen ansprechen. Die Ergebnisse ermutigen Formulierer auch dazu, über allgemeine Wellness-Aussagen hinaus zu Inhaltsstoffkombinationen mit zustandsspezifischen Belegen überzugehen. OLLY brachte im April 2026 Precise Probiotics auf den Markt, darunter eine Hautvariante, die zur Unterstützung der Hautfeuchtigkeit und des pH-Gleichgewichts formuliert wurde. Die Markteinführung spiegelt eine breitere Verlagerung bei Supplement-Marken hin zu Produkten wider, die interne Gesundheitsmechanismen mit sichtbaren Hautergebnissen verbinden. Stressbedingter Haarausfall treibt ebenfalls die Nachfrage nach zustandsspezifischen Formulierungen an, wobei Verbraucher zunehmend nach Produkten suchen, die durch klinische oder dermatologische Glaubwürdigkeit gestützt werden, anstatt durch allgemeine Ernährungsunterstützung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko durch gefälschte und verfälschte Produkte | -0.8% | Global; am akutesten im grenzüberschreitenden E-Commerce und in Südostasien | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Rohstoffen und Einschränkungen bei nachhaltigen Einsatzstoffen | -0.6% | Global; insbesondere für marines Kollagen und pflanzenbasierte Einsatzstoffe | Mittelfristig (2–4 Jahre) |
| Kompromisse bei Gummibärchen-Stabilität, Zucker und Premium-Preisen | -0.4% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Verbraucherskepsis und mangelnde wissenschaftliche Belege für Aussagen | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko durch gefälschte und verfälschte Produkte
Das Vorhandensein gefälschter und verfälschter Produkte hemmt das Wachstum im Markt für Beauty-Supplements, indem es das Verbrauchervertrauen untergräbt und Bedenken hinsichtlich Produktsicherheit, Authentizität, Inhaltsstoffqualität und Wirksamkeit aufwirft. Beauty-Supplements enthalten häufig Premium-Inhaltsstoffe wie Kollagen, Vitamine, Mineralien, botanische Extrakte und Spezialverbindungen, was sie anfällig für Substitution, Verdünnung oder Fehletikettierung macht. Produkte mit ungenauen Inhaltsstoff- oder Gesundheitsaussagen machen Verbraucher zögerlich beim Kauf unbekannter Marken, während legitime Hersteller unter Druck stehen, in Authentifizierungstechnologien, Tests, Zertifizierungen und Rückverfolgbarkeit der Lieferkette zu investieren. Diese Faktoren erhöhen die Compliance- und Qualitätssicherungskosten und begrenzen die Akzeptanz von Beauty-Supplements, insbesondere in Märkten, in denen die regulatorische Aufsicht und die Mechanismen zur Bekämpfung von Fälschungen weniger entwickelt sind.
Volatilität der Rohstoffe und Einschränkungen bei nachhaltigen Einsatzstoffen
Schwankungen in der Verfügbarkeit und Qualität wichtiger Inhaltsstoffe können den Markt für Beauty-Supplements hemmen, indem sie Herausforderungen bei der Aufrechterhaltung einer konsistenten Produktqualität, Formulierung und Versorgung schaffen. Beauty-Supplements sind zunehmend auf Spezial-Einsatzstoffe wie Kollagen, meeresbasierte Inhaltsstoffe, botanische Extrakte, Vitamine, Mineralien und pflanzenbasierte Verbindungen angewiesen. Einige dieser Einsatzstoffe sind anfällig für Schwankungen bei landwirtschaftlichen Erträgen, Meeresressourcen, Beschaffungsbedingungen und Nachhaltigkeitsanforderungen. Die wachsende Verbraucherpräferenz für biologische, nachhaltig beschaffte, rückverfolgbare und ethisch produzierte Inhaltsstoffe kann den Pool geeigneter Lieferanten weiter einengen und die Beschaffungs- und Zertifizierungsanforderungen erhöhen. Diese Einschränkungen können die Beschaffungs- und Qualitätskontrollkosten der Hersteller erhöhen, die Produktionsplanung erschweren und es für Marken schwieriger machen, wettbewerbsfähige Preise und eine konsistente Produktverfügbarkeit aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inhaltsstofftyp:
Vitamine und Mineralien führen, während Kollagen expandiertVitamine und Mineralien machten im Jahr 2025 61,31 % des Beauty-Supplements-Marktes aus. Biotin, Vitamin C und Zink stützen diese Position, da viele Verbraucher diese Mikronährstoffe bereits in Haar-, Haut- und Nagelprodukten kennen. Diese Vertrautheit gibt Marken einen zugänglichen Ausgangspunkt für umfassendere schönheitsorientierte Formulierungen und reduziert den Bedarf an umfangreicher Verbraucheraufklärung am Point of Sale. Omega-3- und Omega-6-Fettsäuren bleiben durch die Positionierung rund um Hautbarriere und entzündungshemmende Wirkung relevant, mit wachsendem Interesse an ihrer Rolle bei der Behandlung von Zuständen wie Trockenheit und Empfindlichkeit.
Kollagen wird voraussichtlich der am schnellsten wachsende Inhaltsstofftyp sein, mit einem CAGR von 12,56 % bis 2031. Die orale Kollagenkategorie in China hat erhebliches Potenzial, wobei Kollagen einen bedeutenden Anteil hält. Dies spiegelt eine starke Verbrauchernachfrage nach ingestierbaren Formaten wider, die auf Hautelastizität und Feuchtigkeit von innen abzielen. Pulver, Getränke und Gummis bieten Kollagenmarken mehrere Wege, Verbraucher mit unterschiedlichen Routinen zu erreichen, was eine breitere Einzel- und Direktverteilung an Verbraucher ermöglicht. Probiotika, Postbiotika und Langlebigkeitsinhaltsstoffe bilden die sonstige Kategorie und unterstützen komplexere Mehrinhaltsstoffangebote, die Einzelinhaltsstoffmarken möglicherweise schwer zu replizieren finden.
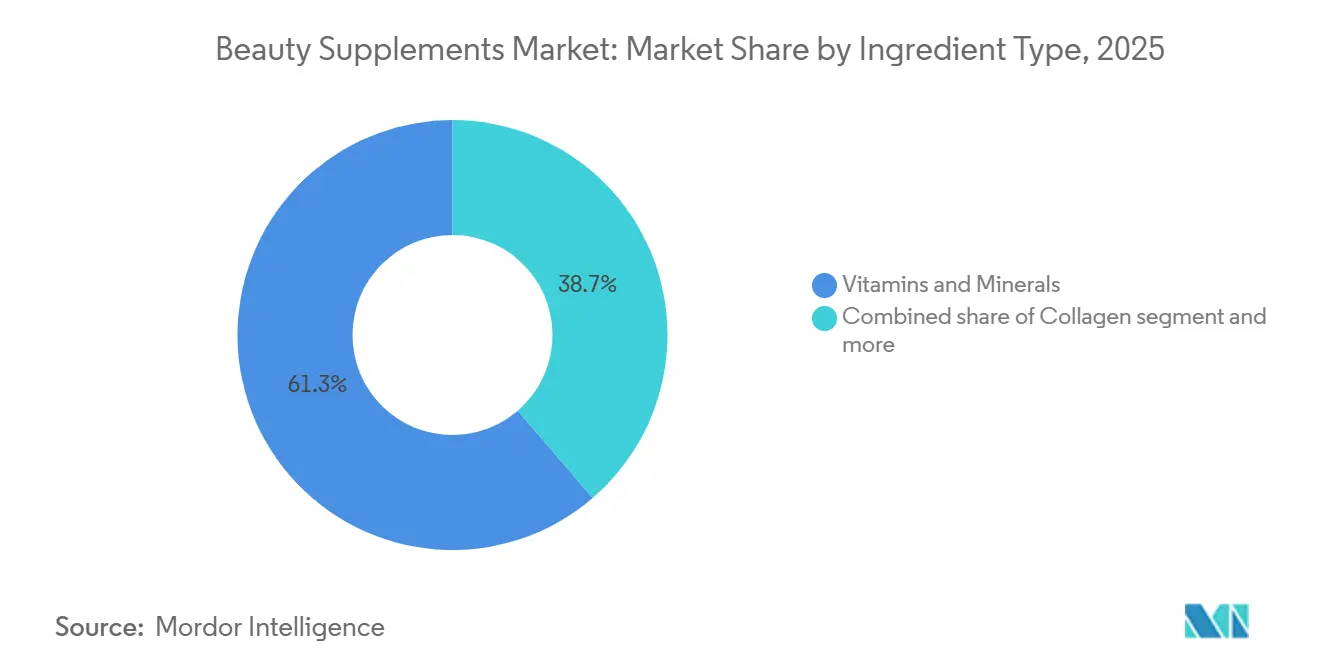
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktform:
Tabletten behalten ihre Position, während Gummibärchen wachsenTabletten hielten im Jahr 2025 einen Anteil von 58,81 % am Beauty-Supplements-Markt. Ihre Position spiegelt niedrigere Kosten pro Dosis, breite Formulierungsflexibilität und eine etablierte Präsenz in Apotheken- und Facheinzelhandelskanälen wider. Tabletten bieten im Vergleich zu anderen Formaten auch eine längere Haltbarkeit und eine einfachere Dosisstandardisierung, was sie zu einer praktischen Wahl sowohl für Hersteller als auch für Verbraucher macht. Kapseln und Weichkapseln sprechen Verbraucher an, die ölbasierte oder bioverfügbarkeitsorientierte Formulierungen suchen, einschließlich Omega-3-Produkten. Pulver bedienen weiterhin sportnahe Wellness-Verbraucher, die Kollagen- oder Proteinprodukte als Teil einer täglichen Routine verwenden und diese häufig zur zusätzlichen Bequemlichkeit in Getränke oder Mahlzeiten mischen.
Gummis werden voraussichtlich mit einem CAGR von 11,83 % bis 2031 expandieren, dem schnellsten Tempo unter den Produktformen. Ihre Attraktivität ergibt sich aus Geschmack, Bequemlichkeit und dem Potenzial, regelmäßige Anwendung zu fördern, insbesondere bei Verbrauchern, die herkömmliche Tabletten oder Kapseln weniger ansprechend finden. Swisse von H&H Group brachte im Dezember 2025 Glam Bites ohne zugesetzten Zucker und ohne künstliche Süßungsmittel, Zuckeralkohole oder Gluten auf den Markt. Diese Markteinführung veranschaulicht, wie Gummiprodukte über eine süßigkeitenähnliche Positionierung hinaus zu technisch weiterentwickelten Darreichungsformen übergehen, wobei Hersteller zunehmend auf sauberere Inhaltsstoffprofile und funktionelle Inhaltsstoffkonzentrationen setzen. Zucker, Stabilität und Preis bleiben praktische Einschränkungen für das Format und begrenzen die Bandbreite der Wirkstoffe, die durch Gummis effektiv verabreicht werden können.
Nach Vertriebskanal:
Spezialgeschäfte führen, während der Online-Einzelhandel wächstSpezialgeschäfte für Schönheit und Gesundheit machten im Jahr 2025 71,33 % des Marktanteils für Beauty-Supplements aus. Diese Geschäfte bieten Beratung, die relevant ist, wenn Verbraucher Produkte mit unterschiedlicher klinischer Unterstützung, Inhaltsstoffen und Preispunkten vergleichen. Nutrafols Einführung in 500 Ulta-Beauty-Standorten im Jahr 2025 zeigte, wie der Spezialhandel zustandsspezifische Produkte unterstützen kann. Supermärkte und Hypermärkte erweitern die Reichweite und den Kategoriezugang, obwohl der Druck durch Eigenmarken die Premium-Positionierung einschränken kann. Direktvertriebsabonnements bieten einen zusätzlichen Kanal für Marken, die maßgeschneiderte Empfehlungen und klinische Beratungen nutzen, um Wiederholungskäufe aufzubauen.
Der Online-Einzelhandel soll bis 2031 mit einer CAGR von 13,71 % wachsen, der höchsten Rate unter den Vertriebskanälen. Der Markt für Beauty-Supplements profitiert von der Online-Entdeckung, da Verbraucher Produktformate, Inhaltsstoffe, Bewertungen und Bildungsinhalte vor dem Kauf vergleichen können. Direktvertriebswebsites ermöglichen es Marken auch, Erstanbieterdaten zu sammeln und Produkte basierend auf Verbraucherbedürfnissen zu empfehlen. Social Commerce kann den Weg von der Entdeckung zum Kauf verkürzen, erhöht aber auch die Exposition gegenüber irreführenden Aussagen und gefälschten Produkten. Abonnementprogramme können die Kundenbindung verbessern, wenn Kunden eine klare Routine und einen akzeptablen Wert identifizieren. Der stationäre Spezialhandel wird voraussichtlich wichtig bleiben, da fachkundige Beratung Premium-Marken hilft, Glaubwürdigkeit aufzubauen.
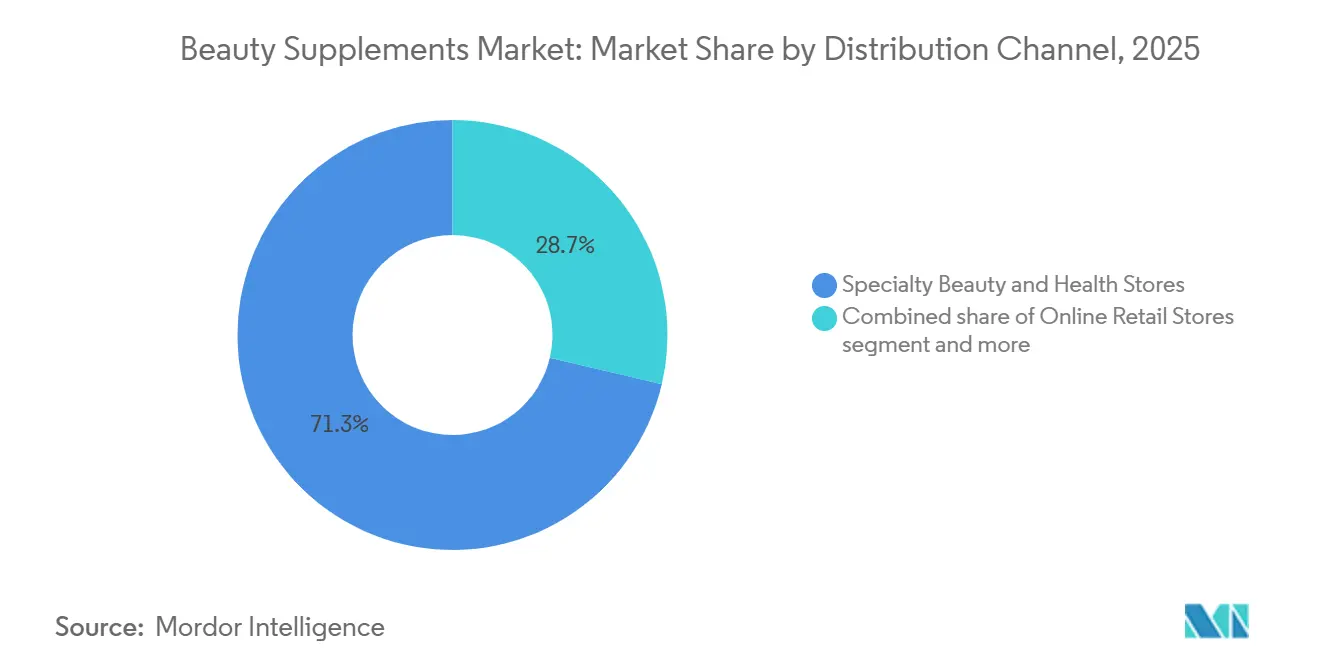
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
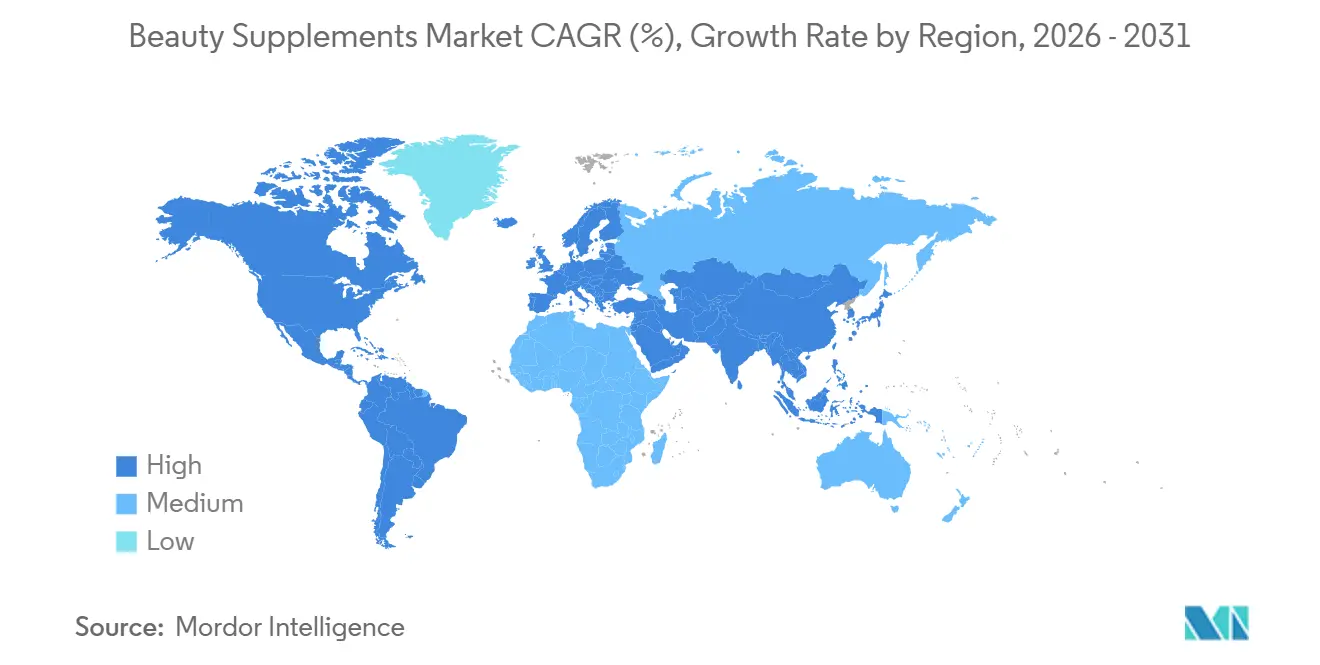
Nordamerika hatte im Jahr 2025 mit 21,68 % den größten regionalen Anteil am Beauty-Supplements-Markt. Reifer Facheinzelhandel, abonnementbasierte Direktvertriebsunternehmen an Verbraucher und ein starkes Schönheitsbewusstsein stützen die Nachfrage in der Region. Die Vereinigten Staaten machen den größten Teil des regionalen Umsatzes aus, da Verbraucher allgemeine Gesundheitssupplements zunehmend mit schönheitsspezifischen Bedürfnissen verknüpfen. Verbraucherbedürfnisse im Zusammenhang mit Haarausfall, Hautvolustverlust und Mikronährstoffauffüllung schaffen weitere Produktchancen. Kanada und Mexiko bleiben sekundäre Wachstumsmärkte, wobei Mexiko wachsendes Interesse an Premium-Wellnessprodukten zeigt, da steigende Mittelklasseeinkommen die Ausgaben für Körperpflege und Ernährung unterstützen.
Europa wird voraussichtlich mit einem CAGR von 12,08 % bis 2031 wachsen, der schnellsten Rate unter den geografischen Segmenten. Die Region kombiniert Premiumnachfrage im Vereinigten Königreich, Deutschland, Frankreich und Italien mit einem regulatorischen Umfeld, das eine disziplinierte Produktentwicklung belohnt. Die Richtlinie 2002/46/EG und damit verbundene Anforderungen an Nährstoffquellen und Aussagen können die Compliance-Kosten für neue Marktteilnehmer erhöhen, aber diese Anforderungen können auch das Verbrauchervertrauen in Marken stärken, die sie erfüllen. Europäische Verbraucher reagieren wahrscheinlich am stärksten auf evidenzbasierte Produkte, die Vorteile innerhalb der zulässigen Aussageregeln erläutern. Die Nachfrage nach Clean-Label-Formulierungen und Transparenz bei der Inhaltsstoffbeschaffung prägt die Kaufentscheidungen in der gesamten Region weiter.
Asien-Pazifik umfasst vielfältige Märkte, wobei China und Japan als wichtige Volumenzentren dienen und Indien längerfristiges Potenzial bietet, das durch eine wachsende städtische Mittelklasse und ein wachsendes Bewusstsein für präventive Gesundheit angetrieben wird. Südamerika wird durch Brasiliens etabliertes Kollagenerbe und eine breite Verbraucherbasis gestützt, die mit ingestierbaren Schönheitsprodukten vertraut ist, während der Nahe Osten und Afrika von jüngeren Bevölkerungen und steigendem verfügbaren Einkommen in den Vereinigten Arabischen Emiraten und Saudi-Arabien profitieren. Importabhängigkeit und Preissensibilität schränken jedoch die kurzfristige Akzeptanz in einigen dieser Märkte weiterhin ein.
Wettbewerbslandschaft
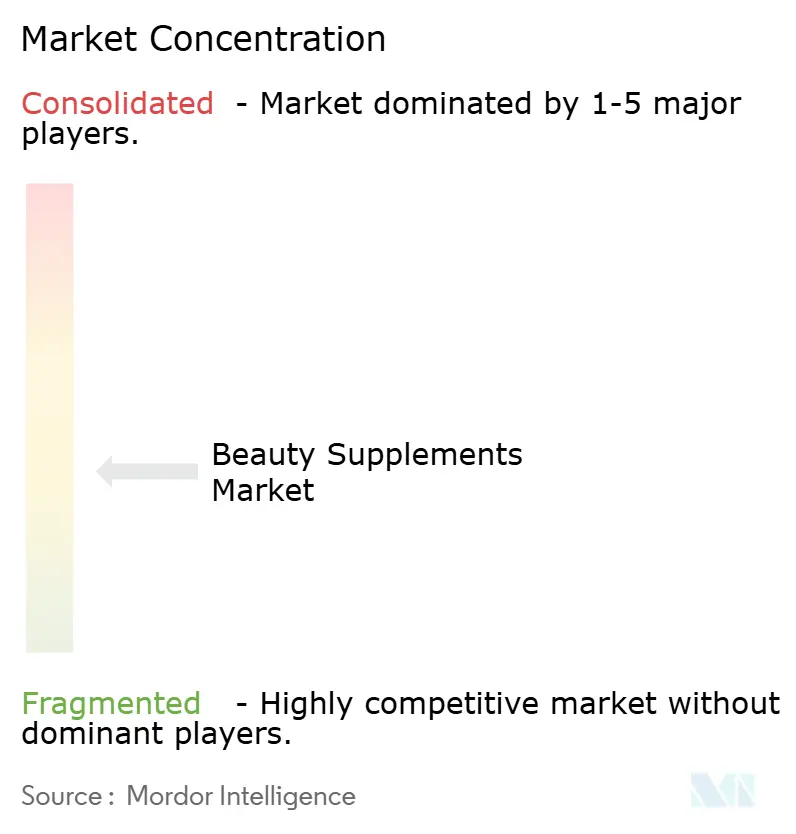
Der Beauty-Supplements-Markt ist mäßig konsolidiert, wobei die Führungsposition auf Regionen, Inhaltsstoffe, Formate und Vertriebskanäle verteilt ist, anstatt in einem einzigen Unternehmen konzentriert zu sein. Nestlé, über Vital Proteins, Unilever, über OLLY, und Haleon, über Centrum, verfügen über breite Vertriebskapazitäten und etablierte Verbrauchergesundheitsplattformen. Spezialisierte Marken wie Nutrafol und HUM Nutrition konkurrieren durch fokussiertere Produktarchitekturen und direkte Verbraucherbeziehungen. Diese Mischung schafft Raum für sowohl große Konsumgüterunternehmen als auch für Premium-wissenschaftsbasierte Unternehmen, um auf der Grundlage von Evidenz, Formatgestaltung, Einzelhändlerzugang und Verbrauchervertrauen zu konkurrieren.
Über Produktinnovationen hinaus werden Portfoliobreite und strategische Positionierung für die Wettbewerbslandschaft zunehmend wichtiger. Große Verbrauchergesundheits- und Schönheitsunternehmen können etablierte Vertriebsnetzwerke, Einzelhandelsbeziehungen und kategorieübergreifende Portfolios nutzen, um Beauty-Supplements zu skalieren, während spezialisierte Marken sich durch gezielte Formulierungen, Premium-Inhaltsstoffe, klinische Positionierung und stärkeres digitales Engagement differenzieren können. Partnerschaften mit Einzelhändlern, Schönheitsplattformen, Angehörigen der Gesundheitsberufe und E-Commerce-Kanälen können die Verbraucherreichweite und Glaubwürdigkeit weiter verbessern.
Technologie und Evidenz prägen ebenfalls den Wettbewerb. Follis Mikroverkapselungsplattform, TopGums faserbasierter Gummiansatz und Cymbiotikas liposomale Darreichung veranschaulichen Versuche, die Produktdifferenzierung zu verbessern. Haleons Bericht aus dem Jahr 2026 zur COSMOS-Analyse gibt Centrum Silver einen klinischen Referenzpunkt, der das Markenvertrauen stärken kann. Der Wettbewerbsvorteil einzelner Unternehmen wird von ihrer Fähigkeit abhängen, glaubwürdige Wissenschaft, praktische Formate, Qualitätskontrolle und eine klare Kanalstrategie zu kombinieren. Marken, die sich ausschließlich auf allgemeine Schönheitsaussagen stützen, könnten es schwerer haben, sich abzuheben, da die Verbraucherprüfung zunimmt.
Marktführer in der Branche für Beauty-Supplements
-
Amway Corp
-
Herbalife Nutrition Ltd.
-
Shiseido Company, Limited
-
Unilever PLC
-
Otsuka Holdings Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Beauty-Supplements-Markt Unternehmen in diesem Bericht
- Nestle S.A.
- Amway Corp
- Herbalife Nutrition Ltd.
- Shiseido Company, Limited
- Unilever PLC
- Otsuka Holdings Co., Ltd.
- Meiji Holdings Co., Ltd.
- Nu Skin Enterprises, Inc.
- H&H Group
- Haleon Group of Companies
- Vitabiotics Ltd.
- Nature's Sunshine Products, Inc.
- GNC Holdings, LLC
- Nutrafol
- HUM Nutrition
- Vital Proteins
- Gelita AG
- Nitta Gelatin Inc.
- Vida Glow
- OLLY Public Benefit Corporation
Neueste Industrielle Entwicklungen in Beauty-Supplements-Markt
- August 2026: Lemme brachte ein Beauty-Supplement auf den Markt, Lemme NAD+, ein tägliches NMN-basiertes Supplement, das Lutemax SkinGlo, Resveratrol und Spermidin kombiniert, um Zellgesundheit, gesundes Altern und Hautausstrahlung zu unterstützen. Die Markteinführung unterstreicht die wachsende Konvergenz von Langlebigkeits- und Beauty-from-within-Supplements, wobei Lemme das Produkt rund um gesundes Altern und Hauterscheinungsbild positioniert.
- April 2026: UKHAIR by UKLASH brachte seine Advanced Hair Supplements auf den Markt und führte vegane, zuckerfreie Kapseln ein, die AnaGain™ NU, Biotin, Vitamin C und Ginsengewurzelextrakt enthalten, um von innen heraus gesünder aussehendes Haar zu unterstützen.
- Juli 2025: Nutrafol brachte seine Haarwachstums-Supplements bei Ulta Beauty auf den Markt und erweiterte den Zugang zu Produkten wie Nutrafol Women, Women's Balance, Postpartum und Skin sowie topischen Haarpflegeprodukten. Die Markteinführung stärkt die Integration von ingestierbaren Supplements in den Mainstream-Schönheitshandel und spiegelt den wachsenden Inside-out-Ansatz für Haar- und Schönheitswellness wider.
Berichtsumfang des globalen Marktes für Beauty-Supplements
Beauty-Supplements sind orale Nahrungsergänzungs- oder Ernährungsprodukte, die mit Vitaminen, Mineralien, Aminosäuren, botanischen Extrakten, Antioxidantien oder anderen bioaktiven Inhaltsstoffen formuliert sind, um die Gesundheit und das Erscheinungsbild von Haut, Haaren und Nägeln von innen zu unterstützen. Sie sind typischerweise rund um Vorteile wie Hautfeuchtigkeit und -elastizität, Haarstärke und -wachstum, Nagelgesundheit sowie antioxidative oder Kollagenunterstützung positioniert. Der Beauty-Supplements-Markt ist nach Inhaltsstofftyp, Produktform, Vertriebskanal und Geografie segmentiert. Nach Inhaltsstofftyp ist der Markt in Kollagen, Vitamine und Mineralien, Omega-3- und Omega-6-Fettsäuren sowie andere Inhaltsstofftypen segmentiert. Nach Produktform ist der Markt in Tabletten, Kapseln, Pulver und andere Formen segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte und Hypermärkte, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht liefert Marktgröße und Prognosen in Wertangaben (USD) für alle oben genannten Segmente.
| Kollagen |
| Vitamine und Mineralien |
| Omega-3- und Omega-6-Fettsäuren |
| Hyaluronsäure |
| Antioxidantien |
| Sonstige |
| Tabletten |
| Kapseln |
| Pulver |
| Gummibärchen |
| Weichkapseln |
| Sonstige |
| Supermärkte und Hypermärkte |
| Spezialgeschäfte für Schönheit und Gesundheit |
| Online-Einzelhandelsgeschäfte |
| Direktvertrieb und Abonnement |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Inhaltsstofftyp | Kollagen | |
| Vitamine und Mineralien | ||
| Omega-3- und Omega-6-Fettsäuren | ||
| Hyaluronsäure | ||
| Antioxidantien | ||
| Sonstige | ||
| Nach Produktform | Tabletten | |
| Kapseln | ||
| Pulver | ||
| Gummibärchen | ||
| Weichkapseln | ||
| Sonstige | ||
| Nach Vertriebskanal | Supermärkte und Hypermärkte | |
| Spezialgeschäfte für Schönheit und Gesundheit | ||
| Online-Einzelhandelsgeschäfte | ||
| Direktvertrieb und Abonnement | ||
| Sonstige | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Beauty-Supplements?
Der Markt soll von 2026 bis 2031 mit einer CAGR von 10,20 % wachsen und bis 2031 14,06 Milliarden USD erreichen.
Welcher Inhaltsstoff wächst am schnellsten bei Beauty-Supplements?
Kollagen ist der am schnellsten wachsende Inhaltsstofftyp mit einer prognostizierten CAGR von 12,56 % bis 2031.
Warum sind Kollagen-Supplements für die Hautpflege beliebt?
In diesem Bericht zitierte klinische Studien fanden Verbesserungen bei Messgrößen wie Hautfeuchtigkeit, Feuchtigkeitsgehalt, Elastizität und Faltenvolumen für bestimmte Kollagen-Formulierungen.
Welcher Vertriebskanal expandiert am schnellsten?
Der Online-Einzelhandel soll bis 2031 mit einer CAGR von 13,71 % wachsen, während Spezialgeschäfte für Schönheit und Gesundheit im Jahr 2025 den größten Kanalanteil hielten.