
Taille et part du marché des auxines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 693.75 Millions de dollars américains |
| Taille du Marché (2032) | 924.02 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.90 % |
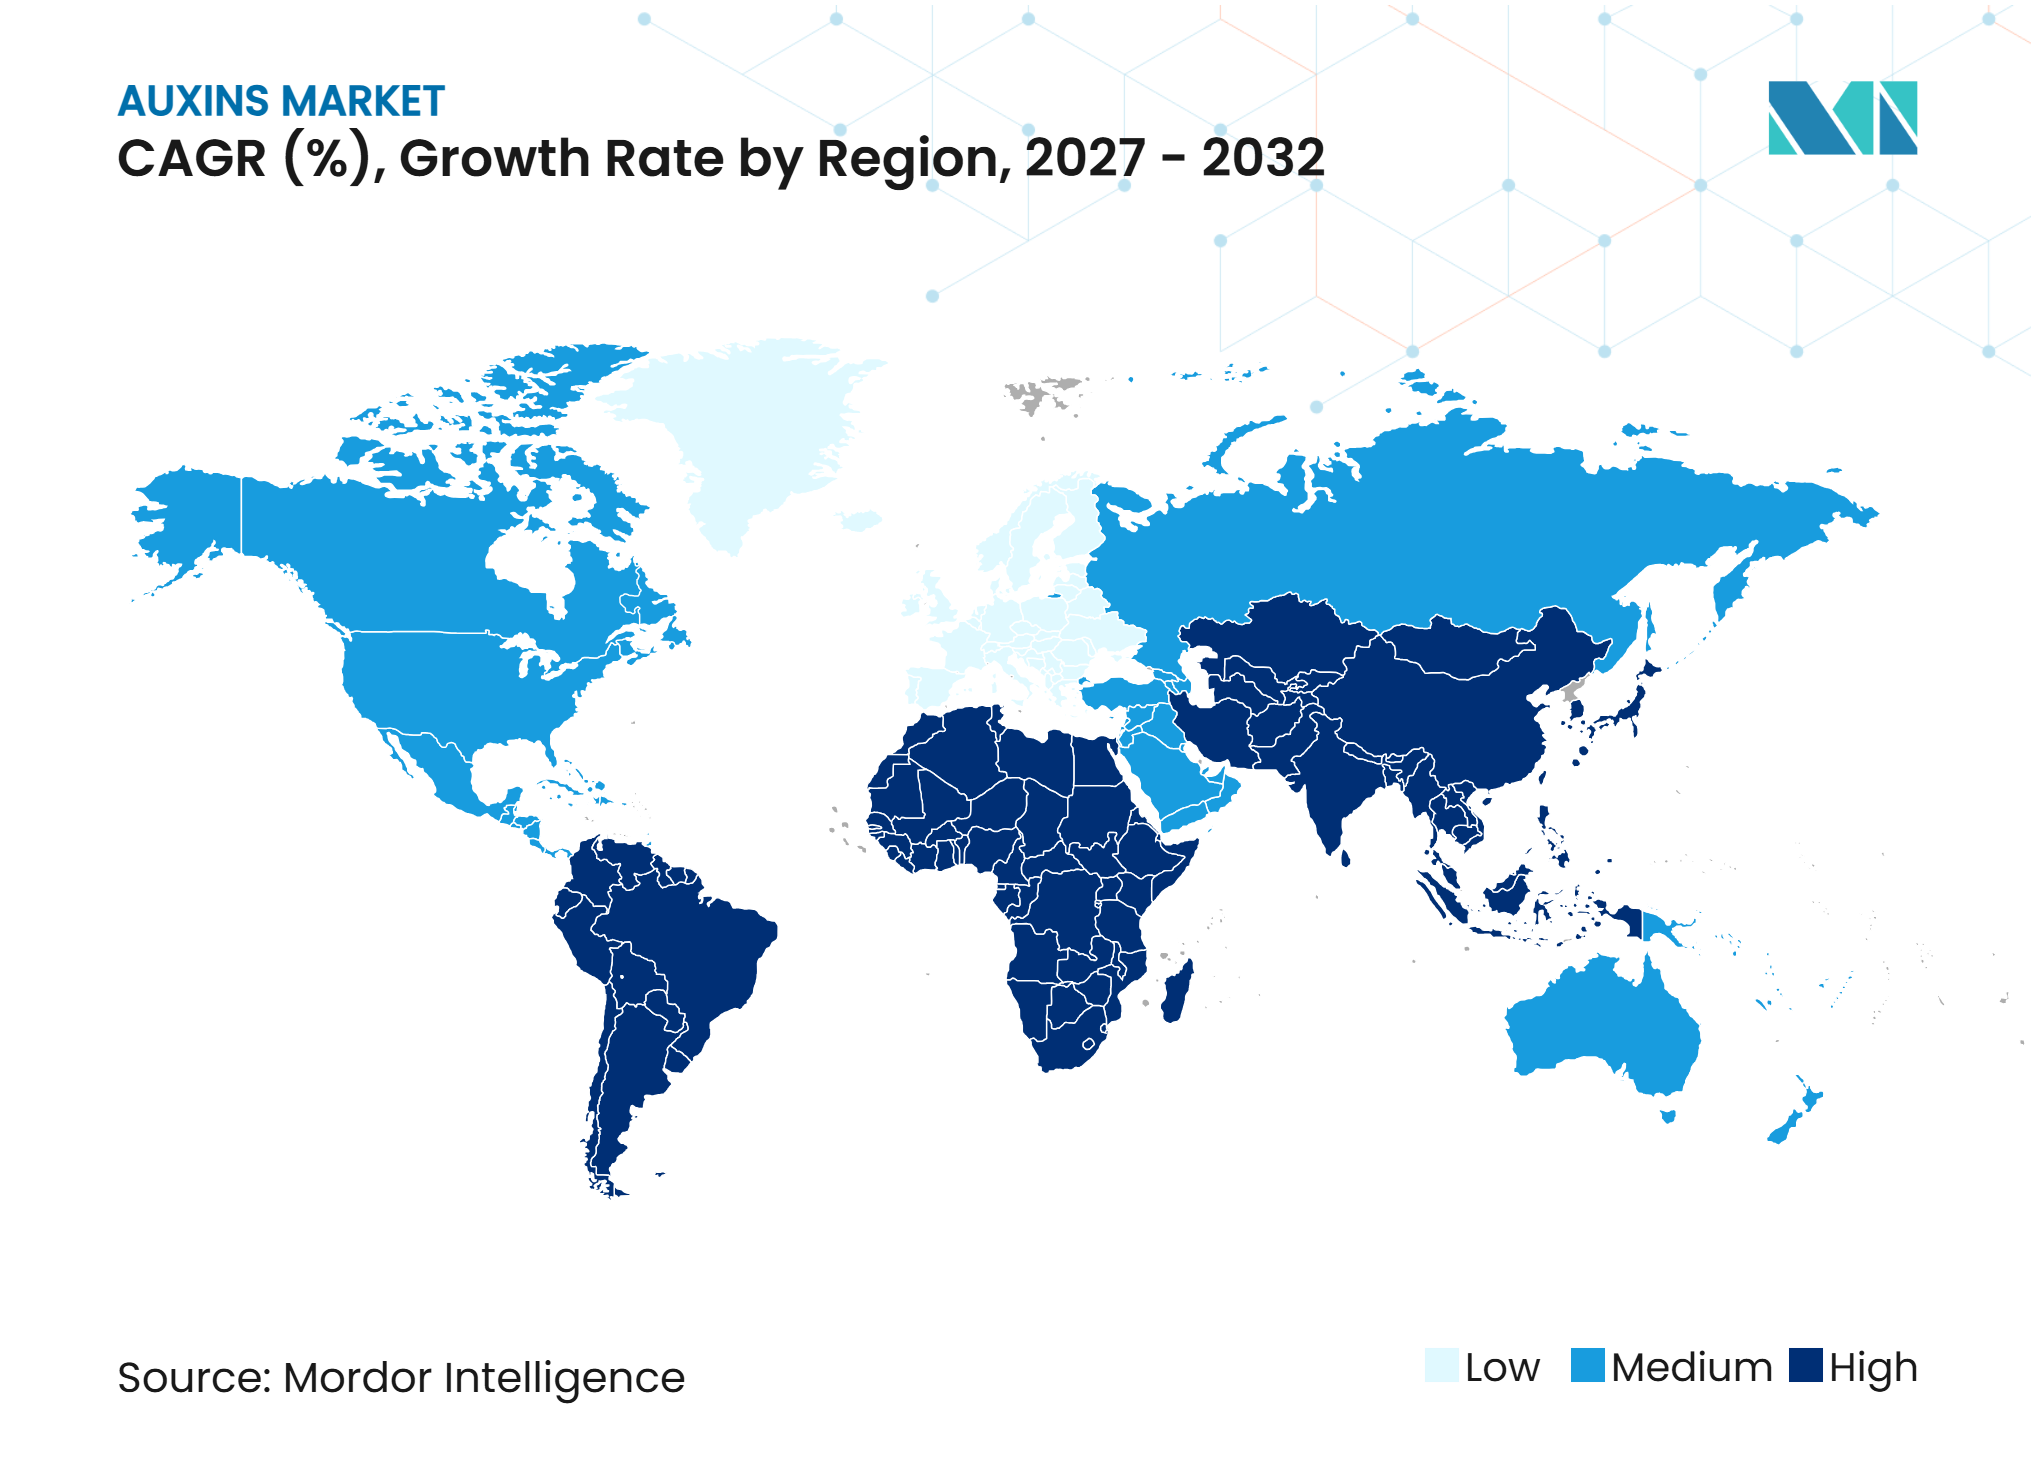
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des auxines par Mordor Intelligence
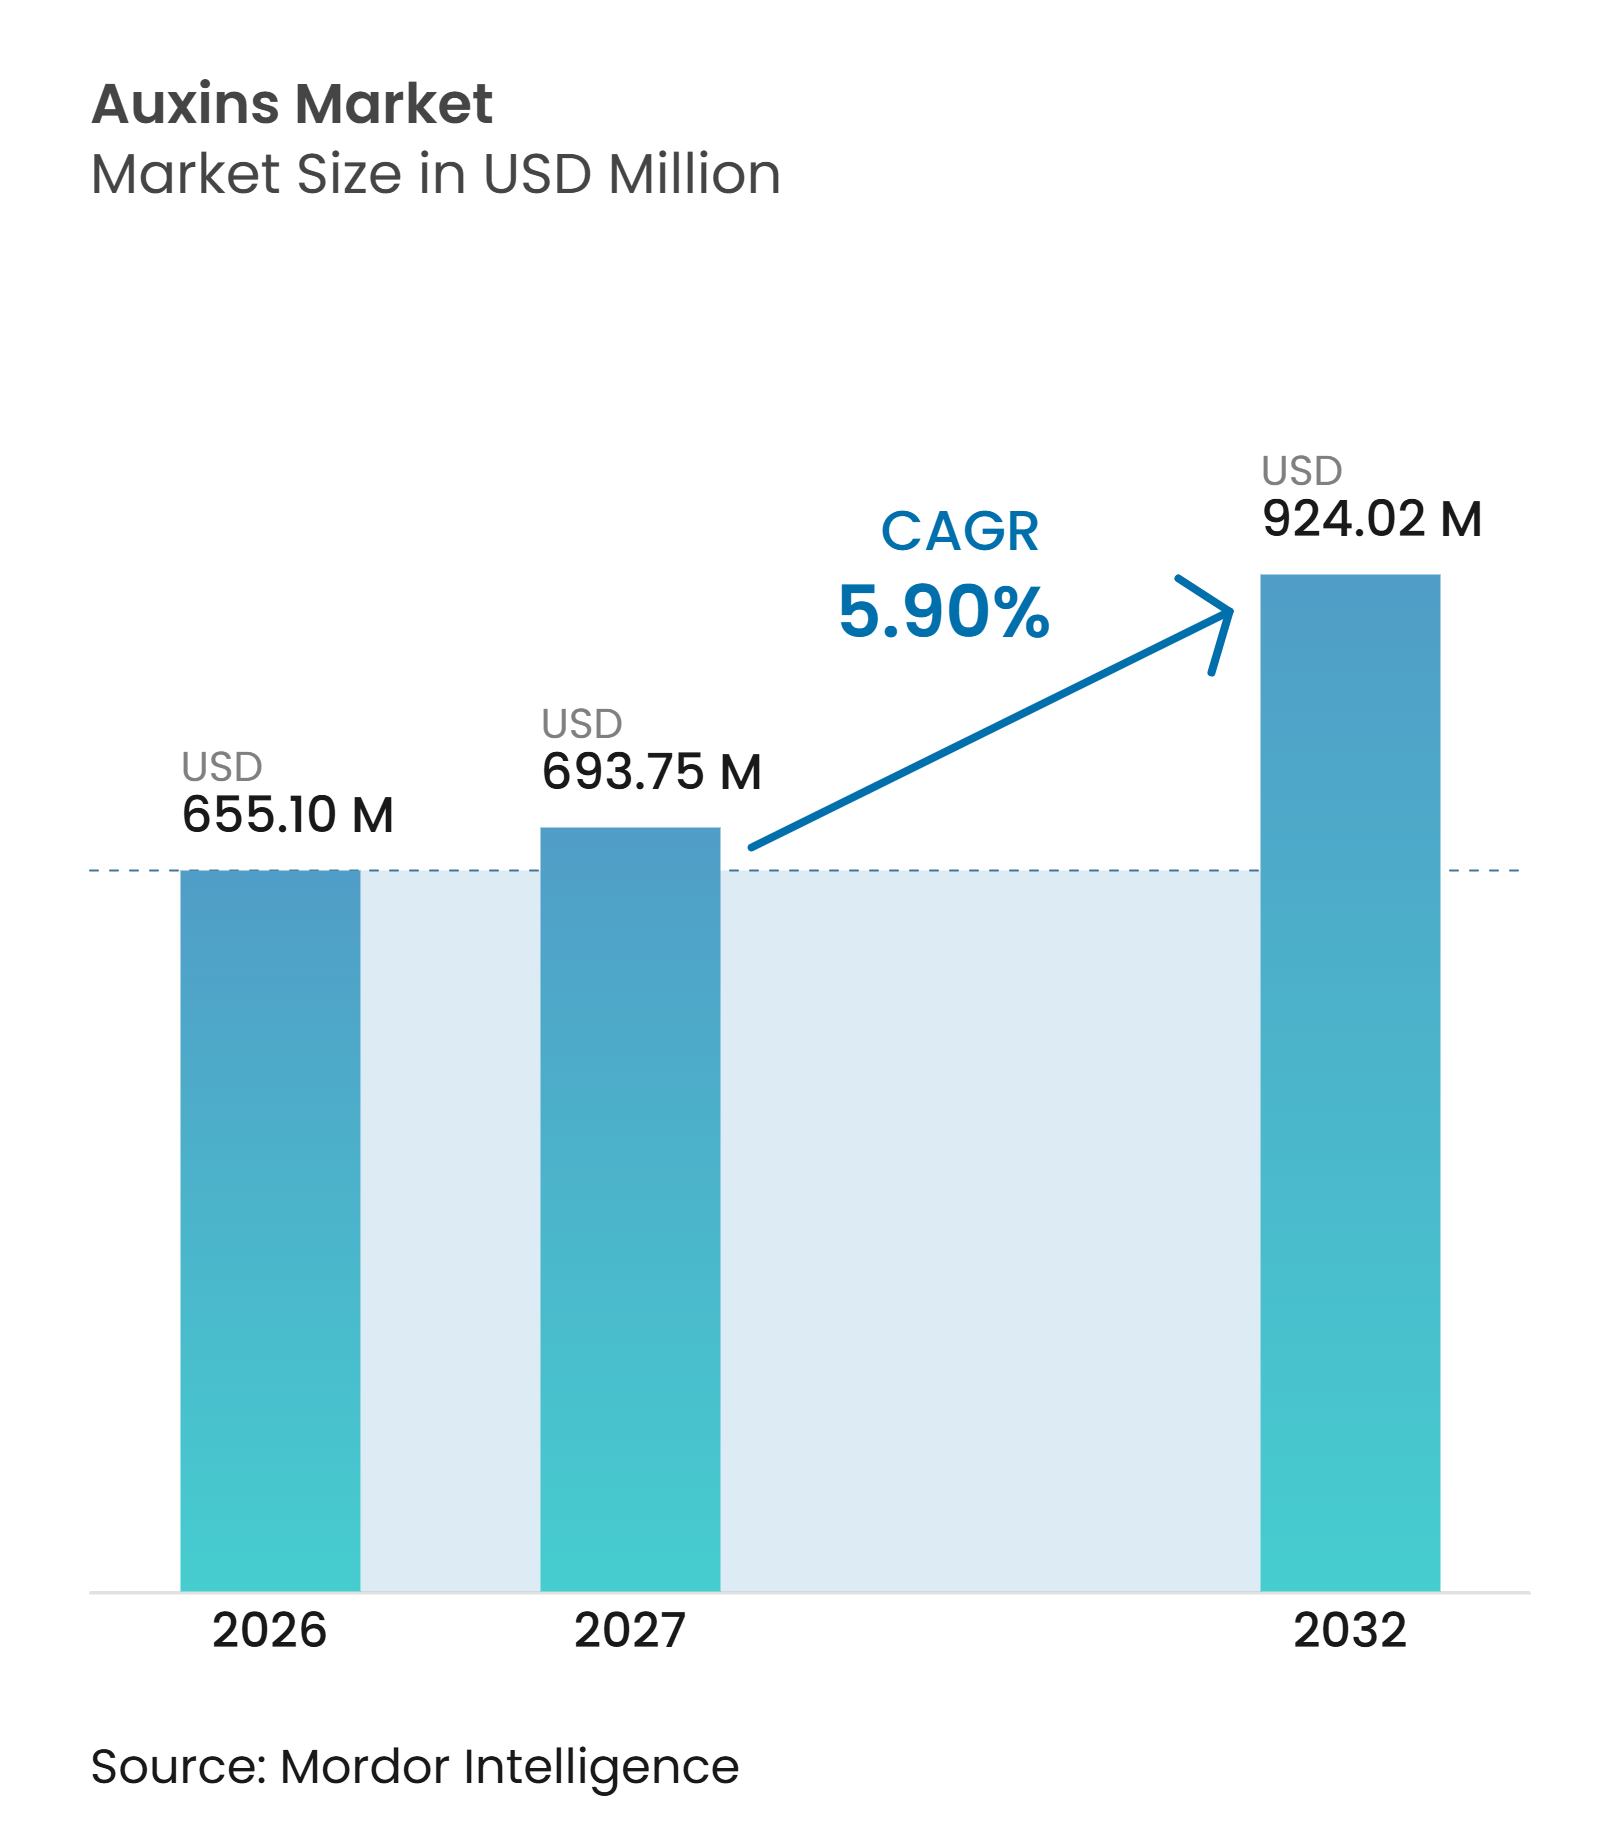
La taille du marché des auxines était évaluée à 655,10 millions USD en 2026 et devrait croître de 693,75 millions USD en 2027 à 924,02 millions USD d'ici 2032, à un CAGR de 5,90 % durant la période de prévision 2027 à 2032. La croissance du marché est soutenue par l'utilisation croissante de régulateurs de croissance des plantes pour améliorer le développement racinaire, la nouaison, la taille des fruits et l'uniformité des cultures dans les grandes cultures, l'horticulture, les pépinières et les applications de culture tissulaire. La demande d'herbicides à base d'auxines est également soutenue par le besoin de solutions alternatives de gestion des mauvaises herbes, à mesure que la résistance aux groupes d'herbicides couramment utilisés, notamment le glyphosate et les inhibiteurs de l'acétolactate synthase (ALS), réduit leur efficacité contre certaines mauvaises herbes à feuilles larges. L'expansion de l'agriculture en environnement contrôlé et de la culture protégée soutient davantage la demande d'auxines dans la propagation des plantes, l'enracinement et la production en pépinière, où une croissance régulière et une uniformité sont importantes. Les fabricants se concentrent sur l'amélioration des formulations, le développement de produits spécifiques aux applications et le soutien technique pour répondre à la demande dans les applications agricoles et horticoles. Cependant, la croissance du marché reste influencée par les exigences réglementaires, les coûts d'homologation des produits et la concurrence des solutions alternatives de protection des cultures et de gestion de la croissance des plantes.
Principaux enseignements du rapport
- Par type, les auxines synthétiques constituaient le segment le plus important et détenaient 44,8 % de la part du marché des auxines en 2026, et devraient également croître à un CAGR de 10,2 % de 2027 à 2032.
- Par formulation, les formulations liquides constituaient le segment le plus important et détenaient 33,9 % de la taille du marché des auxines en 2026, et devraient également croître à un CAGR de 6,9 % de 2027 à 2032.
- Par type de culture, les fruits et légumes constituaient le segment le plus important et détenaient 36,0 % de la part de marché en 2026, et devraient également croître à un CAGR de 7,6 % de 2027 à 2032.
- Par géographie, l'Asie-Pacifique constituait le segment le plus important et détenait 35,3 % de la part de marché en 2026, tandis que l'Amérique du Sud devrait croître à un CAGR de 7,4 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'une productivité agricole plus élevée | +1.4% | Mondial, concentré en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion de l'horticulture commerciale et de l'agriculture en environnement contrôlé | +1.2% | Mondial, avec une intensité précoce en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de l'agriculture de précision et de l'application ciblée | +0.8% | Amérique du Nord et Europe, avec une adoption se répandant vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des intrants agricoles durables et biosourcés | +0.7% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Résistance croissante aux mauvaises herbes et besoin de modes d'action alternatifs | +0.9% | Amérique du Nord, Amérique du Sud, Australie et Europe | Court terme (≤ 2 ans) |
| Compatibilité des auxines avec les protocoles de propagation spécifiques aux cultures | +0.5% | Mondial, concentré en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'une productivité agricole plus élevée
La pression croissante pour améliorer les rendements des cultures, favoriser le développement des fruits et maximiser la production agricole soutient la demande d'auxines dans les systèmes d'agriculture commerciale. Les auxines régulent d'importants processus de croissance des plantes, notamment l'élongation cellulaire, l'initiation racinaire, la nouaison et le développement des tissus végétaux, ce qui les rend pertinentes pour l'amélioration de la productivité des céréales, des fruits, des légumes et des cultures horticoles. Leur application peut soutenir l'établissement racinaire, améliorer le développement des cultures et réduire la chute prématurée des fruits lorsqu'elles sont utilisées aux stades de croissance et aux concentrations appropriés. Une étude de 2025 publiée dans Biology and Biotechnology Communications a rapporté que l'application foliaire d'acide indole-3-acétique (IAA) à 20 micromolaires a augmenté le rendement en grains de riz de 32 % par rapport aux témoins non traités, avec des améliorations de la formation des talles et du nombre de panicules. De même, une étude de 2024 menée à la station expérimentale centrale d'horticulture de l'ICAR-IIHR à Bhubaneswar a révélé que l'application d'ANA à 100 ppm dans le sapotillier a entraîné une nouaison de 34,76 %, une rétention des fruits de 57,46 % à 30 jours après la nouaison, et un rendement de 47,77 kg par arbreInfluence des régulateurs de croissance des plantes sur les attributs de rendement et les paramètres physiques de la qualité des fruits dans le sapotillier sous la région tropicale orientale de l'Inde, horizonepublishing.com">[1]. Ces résultats démontrent le potentiel des traitements à base d'auxines pour améliorer les performances des cultures grâce à une régulation ciblée de la croissance des plantes. Alors que les agriculteurs cherchent à augmenter la production à partir des terres agricoles existantes tout en améliorant la qualité des cultures et l'efficacité de la production, la demande de formulations d'auxines synthétiques et d'origine naturelle devrait se renforcer. Cela crée des opportunités pour les fabricants proposant des formulations spécifiques aux cultures, des conseils d'application et un soutien agronomique pour aider les agriculteurs à obtenir des performances constantes sur le terrain.
Expansion de l'horticulture commerciale et de l'agriculture en environnement contrôlé
L'expansion de l'horticulture commerciale, de la culture sous serre et de l'agriculture en environnement contrôlé (AEC) crée une demande supplémentaire d'auxines utilisées dans la propagation des plantes et l'établissement des cultures. Ces systèmes de production dépendent d'un enracinement uniforme, d'un établissement réussi des transplants et d'un développement cohérent des plantes pour maintenir les calendriers de production et répondre aux exigences de qualité. Les auxines telles que l'acide indole-3-butyrique (AIB) et l'acide indole-3-acétique (IAA) soutiennent l'initiation et le développement racinaires, les rendant pertinentes pour la culture tissulaire, la micropropagation, la propagation par bouturage et les opérations de pépinière. En 2025, Qualterra a annoncé son expansion vers un campus de serre horticole de nouvelle génération de 297 acres à Mabton, dans l'État de Washington, comprenant un laboratoire de micropropagation par culture tissulaire conçu pour produire plus de 15 millions de plantes par an. Cette expansion illustre l'échelle croissante de la propagation commerciale des plantes et le besoin d'intrants de production cohérents. À mesure que les exploitants de serres, les pépinières commerciales et les installations de culture tissulaire développent leur capacité, la demande de formulations d'auxines fiables devrait augmenter. Les fabricants proposant une qualité de produit constante, des formulations spécifiques aux cultures et des conseils techniques peuvent bénéficier de la standardisation des intrants de propagation dans les grandes opérations horticoles.
Adoption de l'agriculture de précision et de l'application ciblée
L'adoption des technologies d'agriculture de précision soutient la demande d'une application plus ciblée et plus efficace des herbicides à base d'auxines et des régulateurs de croissance des plantes. La vision par ordinateur, l'intelligence artificielle et les systèmes de pulvérisation à débit variable permettent aux agriculteurs d'identifier des zones de traitement spécifiques et d'ajuster l'application de produits chimiques en fonction des conditions des cultures, de la pression des mauvaises herbes et des besoins de croissance. Une étude de terrain de 2025 publiée dans Precision Agriculture a révélé que l'application à débit variable guidée par vision par ordinateur dans un verger de pommiers mature a obtenu des résultats d'éclaircissage des fruits comparables au traitement en plein champ tout en réduisant l'utilisation de la matière active de 18 %. De même, des recherches rapportées par la station expérimentale agricole de l'Université de l'Arkansas en mars 2025 ont révélé que la technologie See & Spray a réduit l'utilisation d'herbicides de 43 % à 59 % par rapport aux applications en plein champ sur les sites d'essaiLa recherche en agriculture de précision mesure l'efficacité de la technologie See & Spray, uaex.uada.edu">[2]. Ces développements mettent en évidence le potentiel de l'application ciblée pour améliorer l'efficacité des intrants et réduire les dépôts chimiques inutiles. Pour les herbicides auxiniques synthétiques, une meilleure précision d'application peut également aider à gérer les déplacements hors cible et à réduire le risque de dommages involontaires aux cultures sensibles. Alors que les agriculteurs adoptent de plus en plus la pulvérisation guidée par capteurs et les systèmes d'application à débit variable, les fabricants ont la possibilité de développer des formulations compatibles et des conseils d'application qui soutiennent un dosage précis, un contrôle efficace des mauvaises herbes et une régulation responsable de la croissance des plantes.
Croissance des intrants agricoles durables et biosourcés
L'intérêt croissant pour l'agriculture durable et les intrants biologiques pour les cultures crée des opportunités pour les auxines d'origine naturelle et les formulations microbiennes productrices d'auxines. Les agriculteurs et les producteurs commerciaux explorent de plus en plus les intrants biologiques qui soutiennent le développement racinaire, l'absorption des nutriments et la productivité des cultures tout en complétant les pratiques intégrées de gestion des cultures et de santé des sols. Cette tendance est particulièrement pertinente pour les chaînes d'approvisionnement horticoles haut de gamme, où les producteurs et les détaillants accordent une plus grande importance à l'utilisation responsable des intrants, à la gestion des résidus et aux pratiques de production durables. Les auxines d'origine naturelle et les formulations microbiennes peuvent soutenir la régulation de la croissance des plantes tout en offrant des alternatives ou des compléments aux produits synthétiques conventionnels. Les développements réglementaires influencent également le paysage plus large des intrants biologiques. En juillet 2025, la Commission européenne a proposé un ensemble réglementaire Chemicals Omnibus destiné à simplifier certaines exigences réglementaires en matière de produits chimiques, y compris des dispositions affectant les produits fertilisantsLes problèmes de longue date de l'EBIC seront traités par le biais de l'omnibus chimique, biostimulants.eu">[3]. Cela reflète les efforts plus larges visant à rationaliser le cadre réglementaire pour les intrants agricoles. Alors que les agriculteurs intègrent de plus en plus les produits biologiques dans leurs programmes de gestion des cultures, les fabricants proposant des auxines d'origine naturelle, des formulations microbiennes et des produits biostimulants compatibles peuvent saisir des opportunités dans les systèmes horticoles et de production agricole durable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Exigences complexes d'enregistrement et de ré-enregistrement | -1.1% | Mondial, plus aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Préoccupations environnementales et relatives aux organismes non cibles des cultures | -0.9% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Performances variables sur le terrain en conditions de stress et contraintes de fenêtre d'application | -0.7% | Asie-Pacifique, Asie occidentale et Afrique | Moyen terme (2-4 ans) |
| Classification incohérente des produits entre les cadres des biostimulants et des pesticides | -0.8% | Europe, Amérique du Nord et marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences complexes d'enregistrement et de ré-enregistrement
Les procédures d'enregistrement complexes et les obligations de conformité récurrentes peuvent augmenter les coûts de développement des produits et retarder l'entrée sur le marché pour les fabricants d'auxines. Les auxines synthétiques utilisées comme régulateurs de croissance des plantes ou herbicides doivent satisfaire aux exigences réglementaires applicables dans les marchés individuels, les approbations impliquant souvent des évaluations toxicologiques, environnementales, relatives aux résidus, à l'efficacité et à la sécurité des produits. Dans l'Union européenne, le Règlement (CE) n° 1107/2009 régit l'approbation des substances actives et l'autorisation des produits phytopharmaceutiques, obligeant les fabricants à soumettre des dossiers scientifiques étendus et à se conformer aux exigences périodiques de révision. Ces processus peuvent prolonger les délais d'enregistrement et augmenter les dépenses liées aux tests, à la documentation et à la gestion réglementaire, en particulier pour les entreprises cherchant à commercialiser plusieurs formulations dans différents pays. Les fabricants de plus petite taille et les nouveaux entrants sur le marché peuvent faire face à des contraintes financières et administratives plus importantes que les fournisseurs établis disposant d'équipes réglementaires dédiées. Les délais d'approbation prolongés et les coûts de conformité peuvent retarder les lancements de produits, restreindre l'expansion du portefeuille et limiter la concurrence sur les marchés réglementés.
Performances variables sur le terrain en conditions de stress et contraintes de fenêtre d'application
Les conditions variables sur le terrain peuvent affecter l'efficacité et la cohérence des produits à base d'auxines, créant des défis pour les agriculteurs et les fabricants dans différentes régions agricoles. L'activité des auxines est influencée par la température, l'humidité, le stade de croissance de la culture, les caractéristiques du cultivar, les conditions du sol et la disponibilité en eau, ce qui peut modifier les réponses des plantes et les résultats des traitements. Une revue de 2025 publiée dans Nature Reviews Molecular Cell Biology a examiné comment le transport des auxines médié par les PIN répond aux changements de pH apoplastique, mettant en évidence la sensibilité de la distribution des auxines à l'environnement physiologique de la plante. Ces variations peuvent rendre le moment et la dose d'application particulièrement importants, car les traitements appliqués en dehors des stades de croissance appropriés ou dans des conditions environnementales défavorables peuvent produire des résultats incohérents ou provoquer des réponses végétales involontaires. Les différences entre les conditions de recherche contrôlées et les environnements de terrain commerciaux compliquent davantage le transfert des pratiques d'application recommandées d'une région à l'autre. Cela est particulièrement pertinent en Asie du Sud, en Asie du Sud-Est et en Afrique subsaharienne, où la variabilité climatique et les différences dans les pratiques d'irrigation et de gestion des cultures peuvent influencer les performances des traitements. Par conséquent, le besoin de recommandations d'application localisées, de validation sur le terrain, de formation des agriculteurs et de soutien technique peut augmenter les coûts de commercialisation et ralentir l'adoption des produits à base d'auxines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
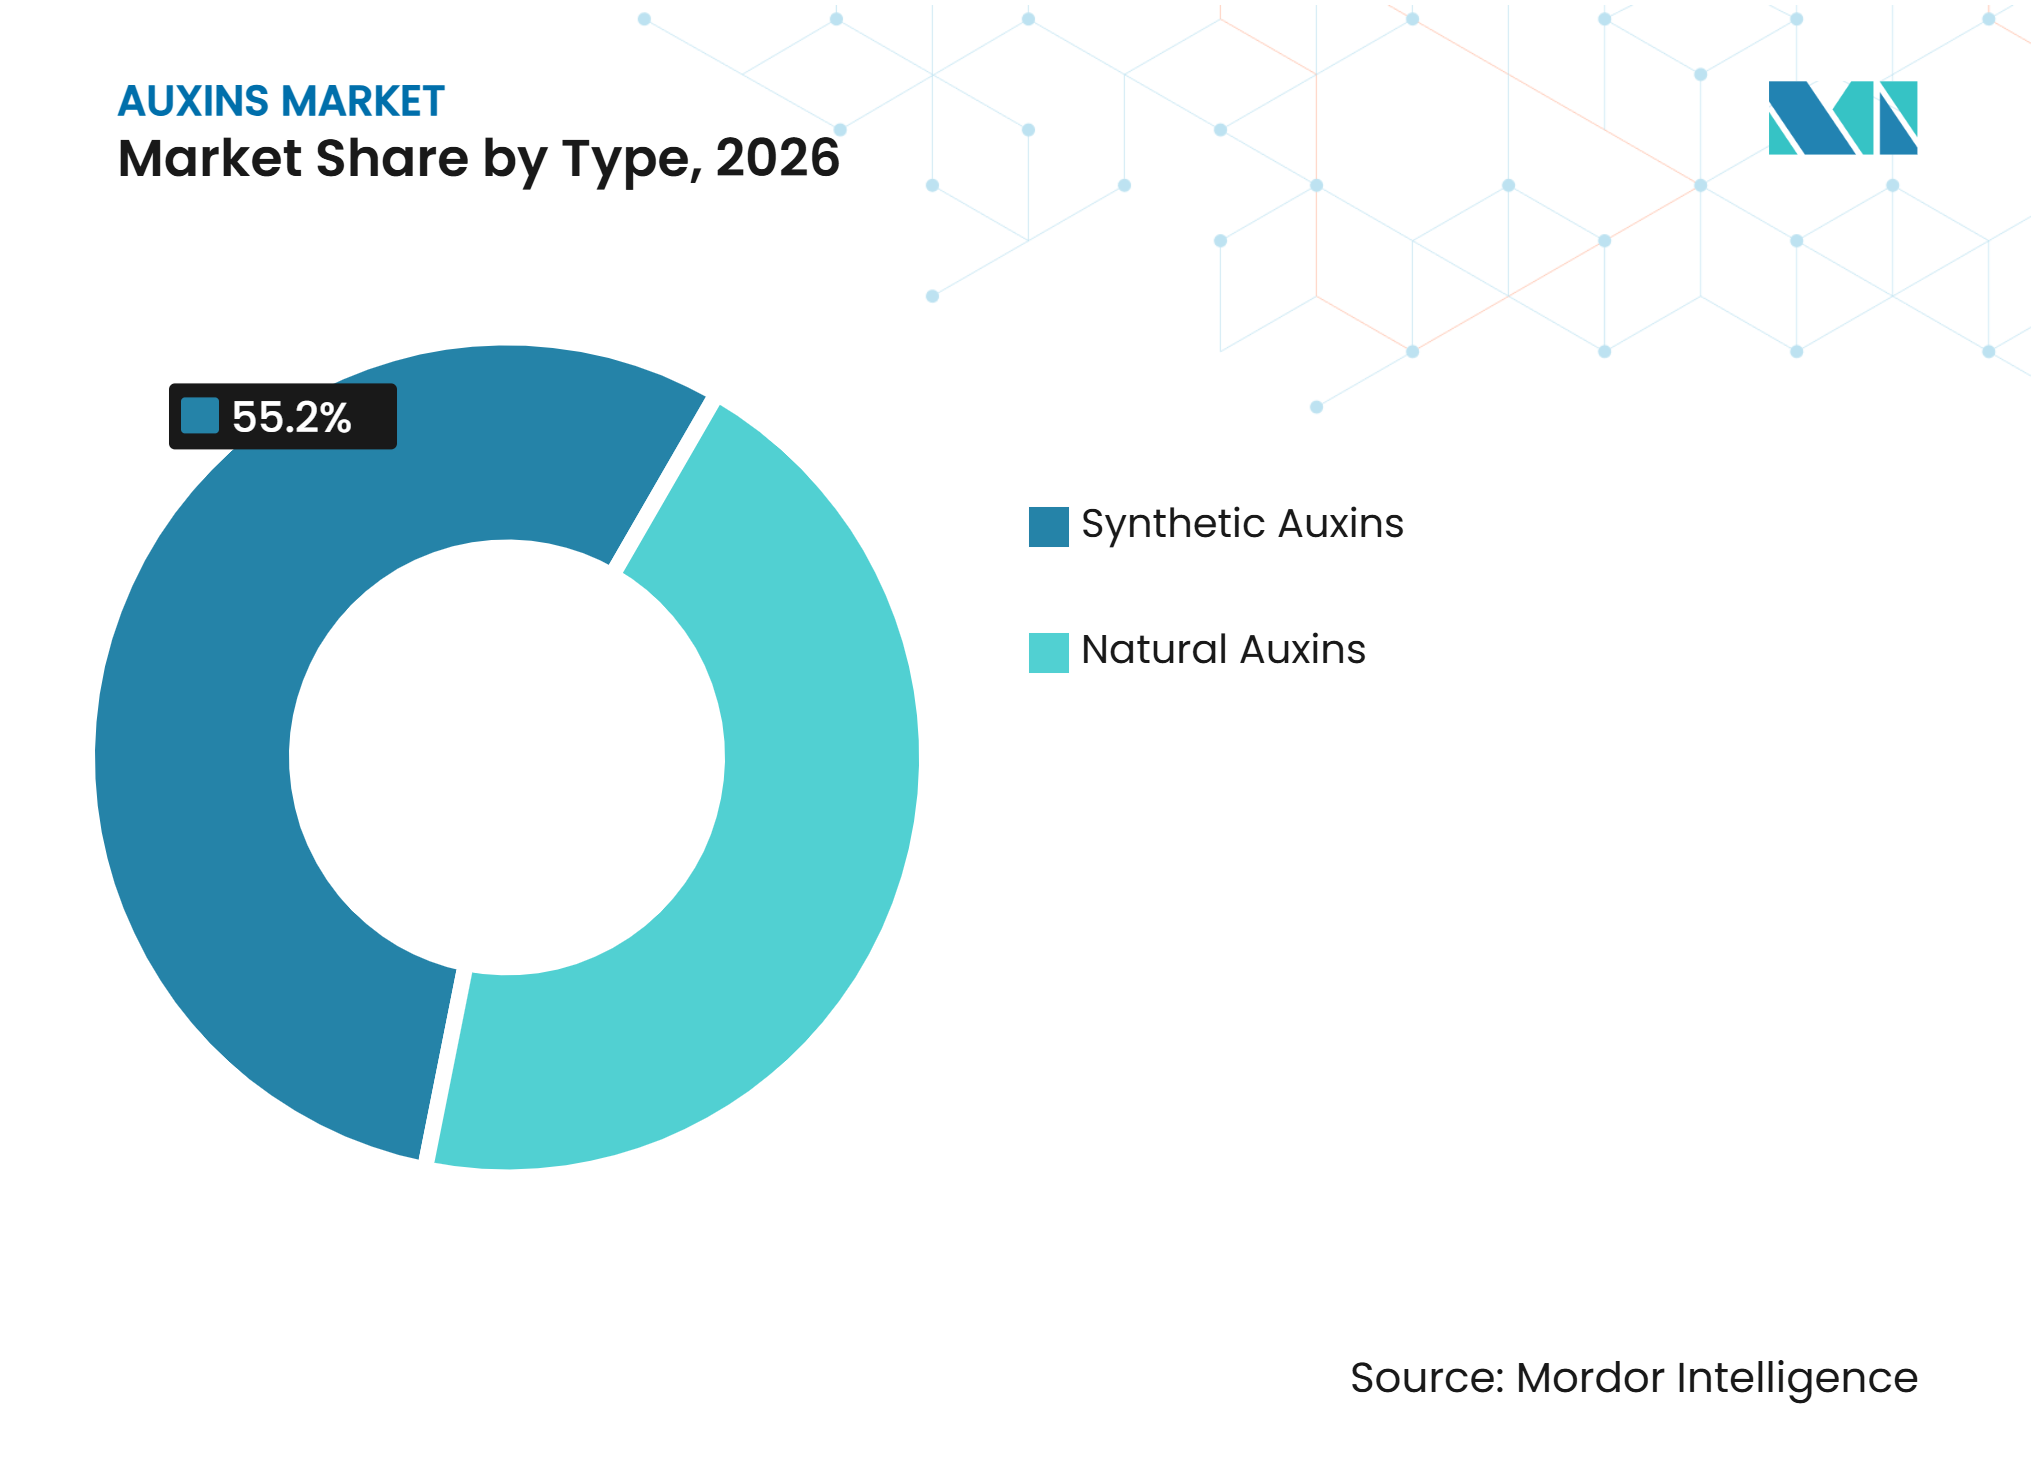
les auxines synthétiques dominent le marché et stimulent la croissance grâce à la gestion des mauvaises herbesLes auxines synthétiques détenaient 44,8 % de la part du marché des auxines en 2026, ce qui en fait la plus grande catégorie de produits. Leur position reflète une utilisation étendue dans le contrôle sélectif des mauvaises herbes dans les cultures à feuilles larges, les pâturages et les zones non cultivées. Des composés tels que le 2,4-D, le dicamba et l'acide 2-méthyl-4-chlorophénoxyacétique (MCPA) restent des outils importants pour contrôler les mauvaises herbes à feuilles larges, tandis que les formulations combinées aident à élargir la couverture du contrôle des mauvaises herbes. La demande est également soutenue par le besoin de programmes herbicides diversifiés pour gérer les populations de mauvaises herbes résistantes. Une étude de 2025 a documenté la résistance à plusieurs modes d'action herbicides, y compris les auxines synthétiques, dans les populations européennes de Bassia scoparia, soulignant l'importance de la rotation des herbicides, des mélanges efficaces et des pratiques de gestion de la résistance.
Les auxines synthétiques devraient croître à un CAGR de 10,2 % de 2027 à 2032, ce qui en fait le segment de type à la croissance la plus rapide. Leurs perspectives de croissance sont soutenues par la demande continue de contrôle sélectif des mauvaises herbes dans les principaux systèmes de production agricole et le besoin de programmes diversifiés de gestion de la résistance. Ces facteurs devraient maintenir la demande d'herbicides auxiniques synthétiques établis et de formulations combinées, tout en encourageant les fabricants à renforcer leurs portefeuilles de produits et à fournir des conseils d'application et de gestion responsable.



Par formulation :
les formulations liquides soutiennent une large application et répondent à des utilisations spécifiquesLes formulations liquides détenaient 33,9 % de la part du marché des auxines en 2026, ce qui en fait la plus grande catégorie de formulation. Leur position reflète la compatibilité avec les équipements de pulvérisation établis, la facilité de mélange avec les adjuvants et l'adéquation à différentes méthodes d'application. Les produits liquides sont utilisés dans la pulvérisation d'herbicides en grandes cultures ainsi que dans les traitements par trempage et foliaires en horticulture, permettant aux agriculteurs d'appliquer des produits à base d'auxines pour diverses exigences de gestion des cultures. Leur compatibilité avec les systèmes de pulvérisation conventionnels et de précision soutient davantage l'adoption parmi les exploitations commerciales cherchant une application cohérente et une manipulation pratique.
Les formulations liquides devraient croître à un CAGR de 6,9 % de 2027 à 2032, soutenues par la demande continue de formats d'application pratiques et la compatibilité avec l'infrastructure de pulvérisation agricole existante. Les formulations granulaires restent pertinentes lorsque l'incorporation dans le sol et la libération contrôlée sont préférées, notamment pour certaines applications céréalières et de gazon. Les formulations en poudre servent des utilisations spécialisées telles que la préparation de milieux de culture tissulaire et offrent des avantages de manipulation et de distribution sur certains marchés. Ces formats alternatifs continuent de répondre à des exigences d'application spécifiques, tandis que les produits liquides devraient maintenir leur position de leader grâce à leur large applicabilité dans les utilisations agricoles.
Par type de culture :
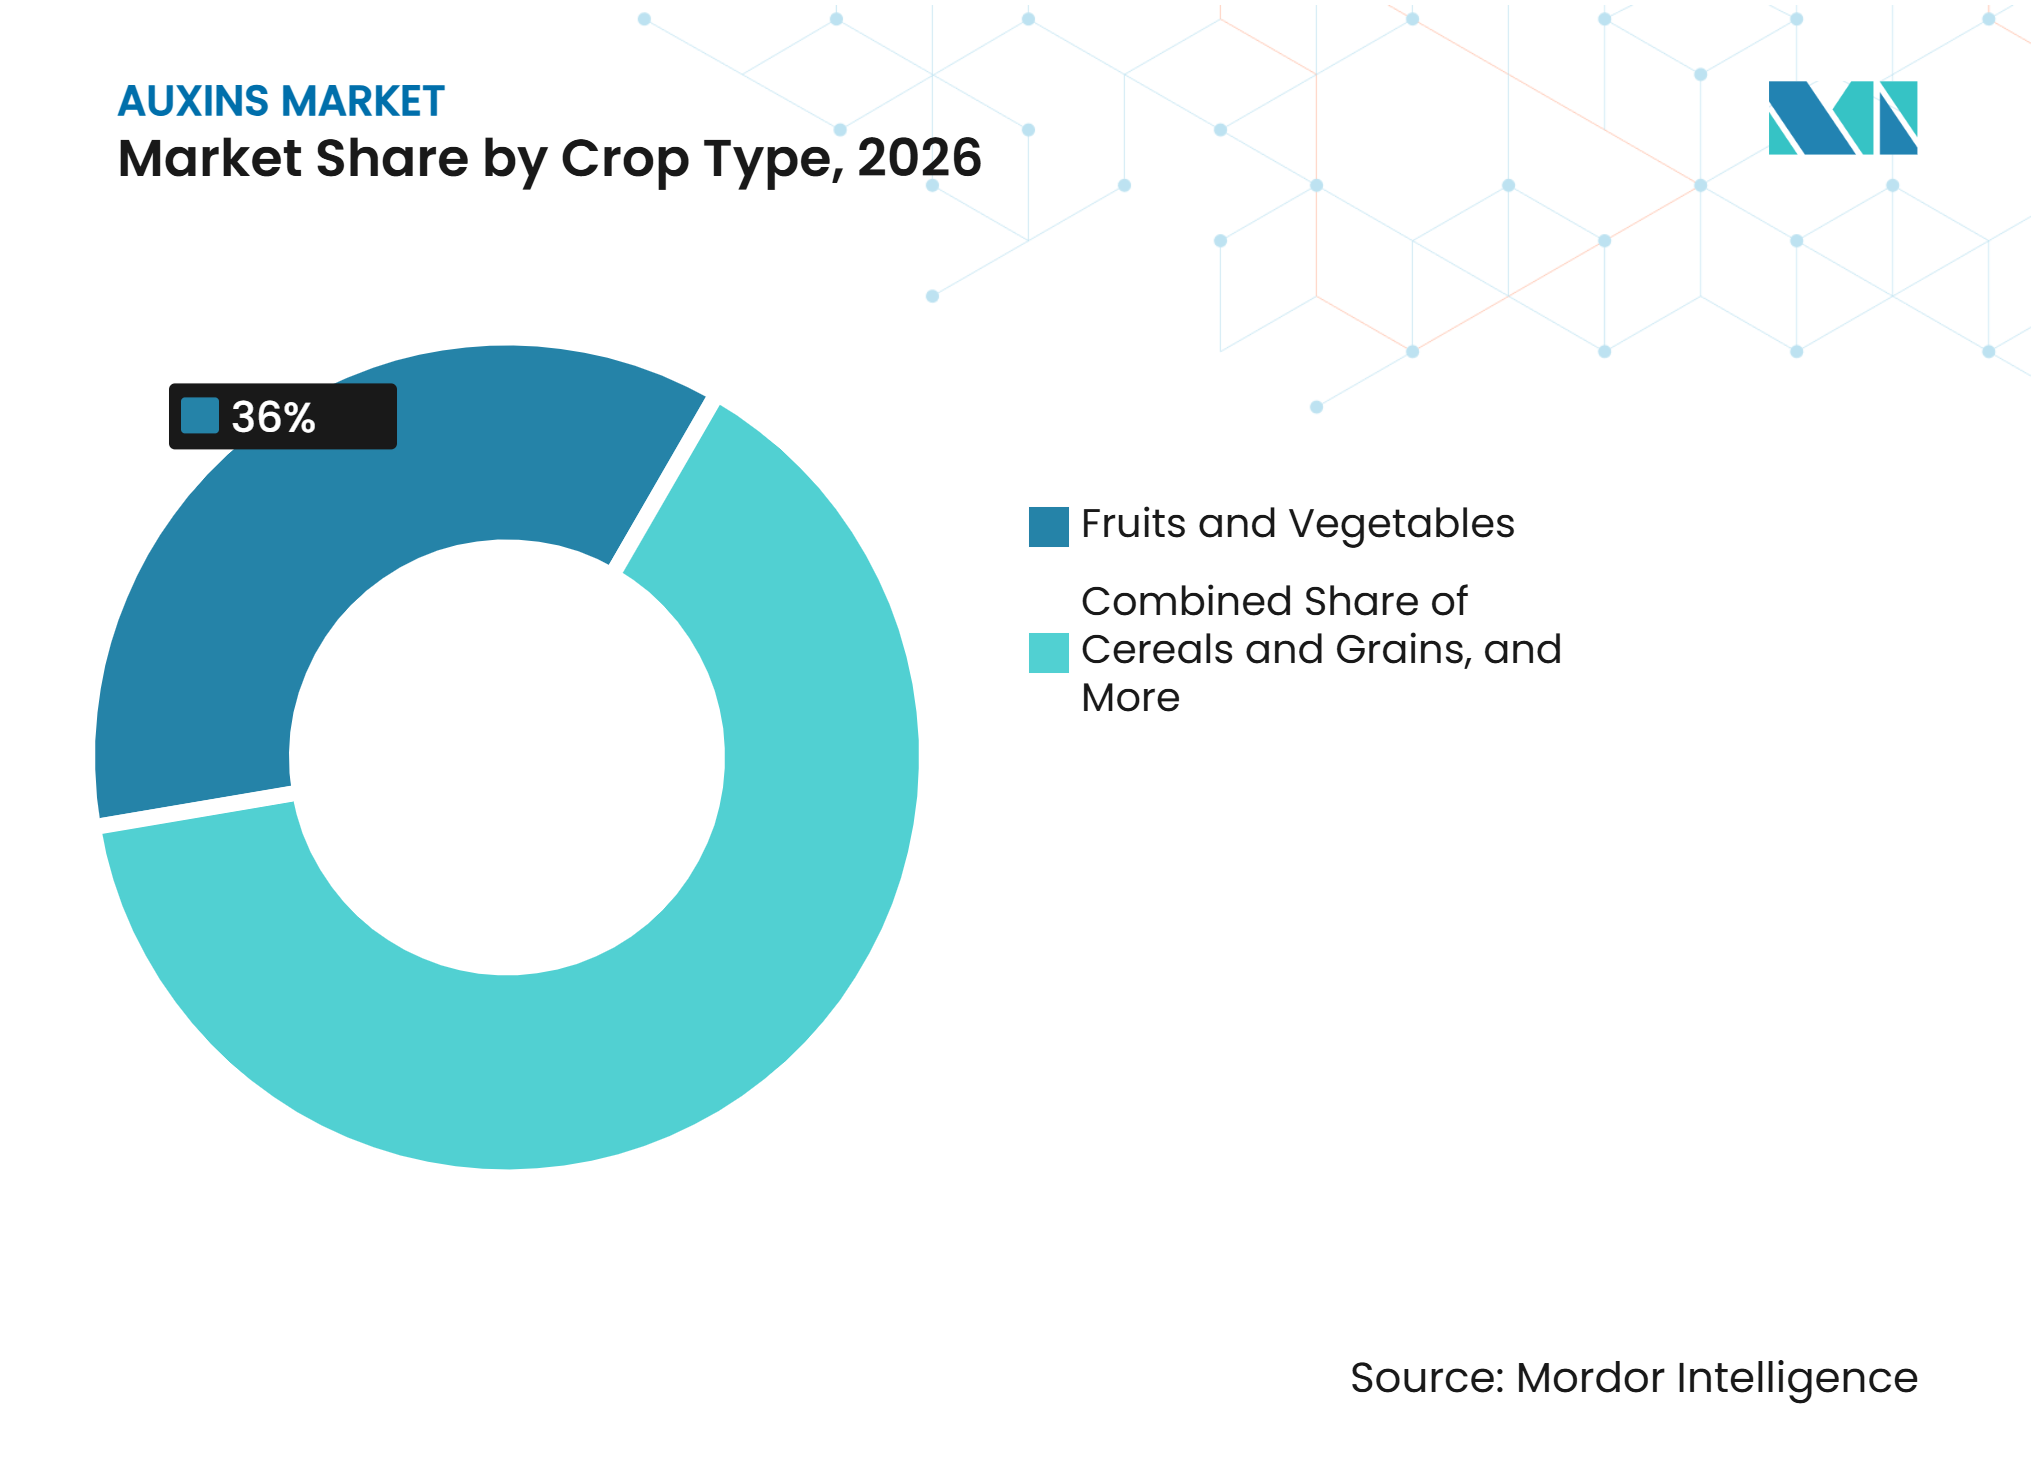
les fruits et légumes combinent haute valeur et croissance la plus rapideLes fruits et légumes détenaient 36,0 % de la part du marché des auxines en 2026, ce qui en fait la plus grande catégorie de cultures. Leur position reflète la valeur commerciale élevée de la production horticole, où la nouaison, la rétention, la taille et l'uniformité des fruits influencent directement le rendement commercialisable et les retours sur ventes. Les auxines sont utilisées dans la culture des fruits et légumes pour réguler la floraison, améliorer le développement des fruits, réduire la chute prématurée des fruits et soutenir la qualité des cultures. Ces applications sont particulièrement pertinentes pour les systèmes horticoles intensifs, où les agriculteurs surveillent étroitement les traitements des cultures pour atteindre les objectifs de qualité et de productivité. Une revue de 2025 a rapporté des améliorations liées aux auxines du poids des fruits et de la qualité du rendement dans la production de tomates, de cucurbitacées et de gombo, soulignant le rôle des régulateurs de croissance des plantes dans la productivité horticole. La demande des systèmes de production de fruits et légumes frais orientés vers l'exportation en Asie du Sud-Est, en Afrique de l'Est et en Amérique du Sud soutient davantage la position du segment sur le marché.
Les fruits et légumes devraient croître à un CAGR de 7,6 % de 2027 à 2032, ce qui en fait la catégorie de cultures à la croissance la plus rapide. Les perspectives de croissance sont soutenues par l'expansion de l'horticulture commerciale et la demande croissante de qualité constante des fruits, d'une meilleure rétention et de rendements commercialisables plus élevés. Les céréales et les grains restent un segment d'application important en volume, soutenu par l'utilisation d'herbicides auxiniques synthétiques dans la production de blé, d'orge, de maïs et de riz. Les oléagineux et les légumineuses, notamment le soja et le canola, contribuent également à la demande par le biais d'applications de contrôle des mauvaises herbes à feuilles larges et de programmes de gestion de la résistance. Pendant ce temps, le gazon, les plantes ornementales et les cultures de pépinière soutiennent une demande spécialisée pour les formulations d'enracinement, tandis que les cultures de plantation et industrielles telles que la canne à sucre, le palmier à huile et le caoutchouc utilisent les auxines dans la gestion des cultures et la propagation clonale.

Analyse géographique
L'Asie-Pacifique détenait 35,3 % de la part du marché des auxines en 2026, soutenue par une production étendue de riz, de céréales, de fruits, de légumes et de cultures de plantation en Chine, en Inde, au Japon et en Asie du Sud-Est. La demande est portée par l'utilisation d'auxines naturelles et synthétiques pour l'initiation racinaire, le développement des fruits, la propagation des cultures et les applications de culture tissulaire. Les activités d'horticulture et de culture protégée en expansion de l'Inde créent des opportunités pour les régulateurs de croissance des plantes à base d'auxines, notamment dans la production en pépinière et la culture de légumes à haute valeur ajoutée. Le Japon dispose également d'un cadre établi de recherche et d'application des régulateurs de croissance des plantes, soutenu par l'Association japonaise de recherche sur les régulateurs des plantes (JAPR), qui mène des essais techniques et fournit des conseils sur l'utilisation appropriée des produits. Des recherches publiées dans le Journal of Experimental Botany en 2025 ont mis en évidence le rôle de la biosynthèse de l'acide indole-3-acétique (IAA) dans la régénération racinaire de novo, renforçant la pertinence des auxines dans la propagation commerciale des plantes et la culture tissulaire.
L'Amérique du Sud devrait croître à un CAGR de 7,4 % de 2027 à 2032, le taux le plus rapide parmi les régions. Les opportunités de croissance sont associées à la culture extensive du soja et du maïs, à la résistance croissante aux herbicides et à l'adoption de programmes diversifiés de gestion des mauvaises herbes au Brésil et en Argentine. Les herbicides auxiniques synthétiques, notamment le 2,4-D et le dicamba, sont utilisés pour contrôler les mauvaises herbes à feuilles larges dans les systèmes de grandes cultures commerciales. Au Brésil, le Comité d'action contre la résistance aux herbicides (HRAC-BR) a documenté 58 cas de résistance aux herbicides dans 29 espèces de mauvaises herbes en 2025, soulignant le besoin de stratégies diversifiées de contrôle des mauvaises herbes. Cependant, la résistance à plusieurs modes d'action herbicides augmente également l'importance de la gestion de la résistance et des pratiques d'application appropriées. La production commerciale de fruits et légumes au Brésil, au Chili et en Argentine soutient davantage les opportunités pour les régulateurs de croissance des plantes utilisés dans le développement des fruits, l'enracinement et la gestion des cultures.
L'Amérique du Nord et l'Europe représentent des marchés établis pour les auxines, soutenus par l'horticulture commerciale, la production en pépinière, la biotechnologie végétale et les activités agricoles à grande échelle. En Amérique du Nord, la demande est associée à la production de soja, de maïs, de céréales et de cultures horticoles, tandis que l'Europe bénéficie d'industries horticoles et de propagation végétale établies dans des pays tels que les Pays-Bas, l'Allemagne, la France et l'Espagne. Le Moyen-Orient et l'Afrique offrent des opportunités émergentes grâce à l'expansion de la culture protégée, de l'horticulture commerciale et de la modernisation agricole. Des pays tels qu'Israël, l'Arabie saoudite et les Émirats arabes unis investissent dans la production sous serre et l'agriculture en environnement contrôlé, créant des applications pour les produits à base d'auxines dans l'enracinement, la propagation et le développement des fruits. À travers l'Afrique, les investissements dans l'horticulture commerciale et l'amélioration de la productivité agricole peuvent soutenir une demande à plus long terme pour les régulateurs de croissance des plantes. L'Australie représente également un marché établi, soutenu par l'agriculture extensive et la production horticole commerciale. Le développement du marché régional dépendra de la composition des cultures, de l'enregistrement des produits, des exigences réglementaires, de l'accessibilité financière et de l'accès aux réseaux de distribution des intrants agricoles.
Paysage concurrentiel
Concentration du Marché
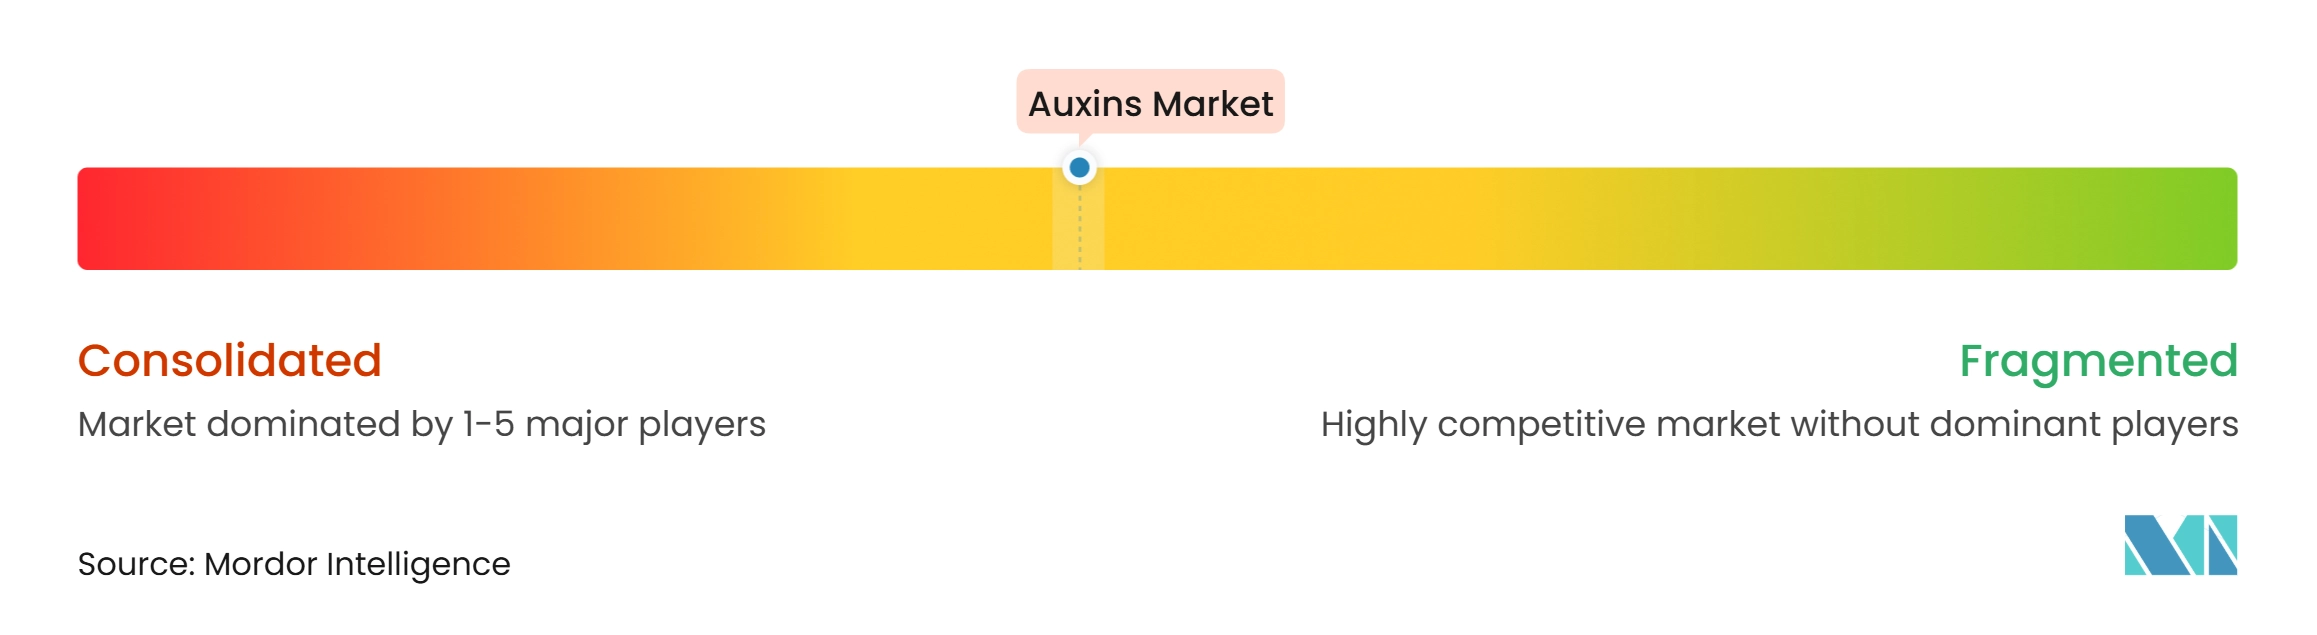
Le marché des auxines était modrément consolidé en 2026, avec Bayer AG, Sumitomo Chemical Co., Ltd., Nufarm Limited, Gowan Company, LLC et Corteva, Inc. détenant une part importante du marché. Leurs positions concurrentielles sont soutenues par des portefeuilles établis de protection des cultures, une expertise en matières actives, des enregistrements de produits, des capacités de formulation et de vastes réseaux de distribution agricole. Ces entreprises se font concurrence sur l'efficacité herbicide, la stabilité des formulations, la compatibilité avec les cultures, la flexibilité d'application et la couverture réglementaire. La concurrence s'étend également aux auxines naturelles utilisées dans l'enracinement, la propagation des plantes et la culture tissulaire, où des fournisseurs spécialisés se différencient par des formulations spécifiques aux applications et une expertise technique.
Le développement de produits et les améliorations de formulation façonnent la différenciation concurrentielle dans le segment des régulateurs de croissance des plantes. Les fabricants se concentrent sur les formulations à base d'auxines pour l'initiation racinaire, la propagation des plantes, le développement des fruits et l'établissement des cultures. Les poudres et solutions d'enracinement à base d'AIB sont utilisées par les pépinières commerciales et les producteurs de plantes ornementales pour améliorer le développement racinaire dans les boutures, tandis que les formulations à base d'ANA soutiennent la rétention des fruits, l'éclaircissage et la gestion de la chute prématurée des fruits dans les cultures horticoles. Les fournisseurs développent également des produits spécifiques aux applications pour la culture sous serre, la culture tissulaire et la propagation commerciale, où un enracinement cohérent et un développement uniforme des plantes sont importants. Ces développements mettent en évidence le rôle de la polyvalence des formulations, de l'optimisation des concentrations, des conseils d'application et des performances spécifiques aux cultures dans le renforcement des positions concurrentielles des fabricants sur le marché mondial des auxines.
Le positionnement concurrentiel à long terme dépend de la disponibilité des matières actives, de l'enregistrement des produits, des performances des formulations, du soutien à la gestion de la résistance et de la couverture de distribution. Les fabricants disposant de capacités réglementaires établies et d'un accès aux principaux marchés agricoles peuvent tirer parti de leurs portefeuilles pour répondre à différentes exigences de protection des cultures, tandis que les fournisseurs spécialisés en régulateurs de croissance des plantes se font concurrence par des formulations spécifiques aux applications et une expertise en propagation. Des opportunités subsistent pour les entreprises développant des herbicides auxiniques synthétiques à faible volatilité, des formulations liquides améliorées et des produits adaptés à l'horticulture et à la propagation commerciale des plantes. Cependant, la concurrence continuera de dépendre de la conformité réglementaire, de la gestion responsable des produits, de la gestion de la résistance et de la capacité à démontrer des performances constantes dans les conditions de culture régionales.
Leaders du secteur des auxines
-
Bayer AG
-
Sumitomo Chemical Co., Ltd.
-
Nufarm Limited
-
Gowan Company, LLC
-
Corteva, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Auxines Entreprises couvertes dans ce rapport
- Bayer AG
- Sumitomo Chemical Co., Ltd.
- Nufarm Limited
- Gowan Company, LLC
- Corteva, Inc.
- BASF SE
- PI Industries Ltd.
- AMVAC Chemical Corporation (American Vanguard Corporation)
- Rhizopon B.V.
- Kelp Products International (Pty) Ltd
Développements industriels récents dans Marché des Auxines
- Mars 2026 : Katyayani a promu FIX IT, un régulateur de croissance des plantes à base d'ANA en Inde. FIX IT de Katyayani, formulé avec de l'acide alpha-naphtalèneacétique (ANA) 4,5 % SL, a été présenté dans une publication produit datée du 11 mars 2026. La formulation est positionnée pour la régulation de la floraison, la rétention des fruits et la réduction de la chute prématurée des fleurs et des fruits dans des cultures comprenant la mangue, l'ananas, la tomate, le piment, le coton et le raisin.
- Février 2026 : Rhizopon a introduit un nouveau kit d'essai de produit d'enracinement professionnel. Le fabricant néerlandais d'hormones d'enracinement Rhizopon a introduit un kit d'essai contenant ses poudres d'enracinement à base d'AIB existantes à des concentrations de 0,1 %, 0,25 %, 0,4 % et 0,8 %, ainsi que des poudres Rhizopon AA à 0,5 %, 1 % et 2 %, et des comprimés AA. Le kit permet aux producteurs commerciaux de comparer différentes concentrations d'auxines dans des conditions de production réelles avant de s'engager sur des quantités plus importantes.
- Octobre 2025 : Sumitomo Chemical a annoncé l'intégration de Sumitomo Biorational, MGK et Valent North America en une organisation unifiée. Les entreprises ont annoncé qu'elles opéreraient sous Sumitomo Biorational Company LLC à partir d'avril 2026, établissant un centre mondial d'excellence pour l'innovation bioraisonnée. L'intégration vise à développer la recherche et le développement, la fabrication, les capacités de la chaîne d'approvisionnement et la commercialisation mondiale de solutions agricoles biologiques. Sumitomo Biorational commercialise également PoMaxa, un régulateur de croissance des plantes contenant de l'ANA pour l'éclaircissage des pommes et des poires et la gestion de la récolte.
Portée du rapport mondial sur le marché des auxines
Les auxines sont une classe d'hormones végétales qui régulent la croissance et le développement des plantes en contrôlant l'élongation cellulaire, la division cellulaire et la différenciation. Elles jouent un rôle important dans l'initiation racinaire, le développement des pousses, la dominance apicale, la nouaison et la croissance des fruits. Les auxines naturelles, telles que l'acide indole-3-acétique (IAA), et les auxines synthétiques, telles que l'acide indole-3-butyrique (AIB) et l'acide 1-naphtalèneacétique (ANA), sont utilisées en agriculture, en horticulture, dans la culture tissulaire végétale et dans la propagation commerciale. Les auxines synthétiques sont également utilisées comme herbicides sélectifs pour contrôler les mauvaises herbes à feuilles larges dans des cultures telles que les céréales, le maïs et les pâturages.
Le marché des auxines est segmenté par type (auxines naturelles et auxines synthétiques), par formulation (formulations liquides, formulations granulaires et formulations en poudre), par type de culture (fruits et légumes, céréales et grains, oléagineux et légumineuses, gazon, plantes ornementales et cultures de pépinière, et cultures de plantation et industrielles), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Afrique et Moyen-Orient). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Auxines naturelles |
| Auxines synthétiques |
| Formulations liquides |
| Formulations granulaires |
| Formulations en poudre |
| Fruits et légumes |
| Céréales et grains |
| Oléagineux et légumineuses |
| Gazon, plantes ornementales et cultures de pépinière |
| Cultures de plantation et industrielles |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type | Auxines naturelles | |
| Auxines synthétiques | ||
| Par formulation | Formulations liquides | |
| Formulations granulaires | ||
| Formulations en poudre | ||
| Par type de culture | Fruits et légumes | |
| Céréales et grains | ||
| Oléagineux et légumineuses | ||
| Gazon, plantes ornementales et cultures de pépinière | ||
| Cultures de plantation et industrielles | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des auxines ?
Le marché des auxines était évalué à 655,10 millions USD en 2026 et devrait croître de 693,75 millions USD en 2027 à 924,02 millions USD d'ici 2032, à un CAGR de 5,90 % durant la période de prévision 2027 à 2032.
Quelle application culturale mène la demande d'auxines ?
Les fruits et légumes détenaient 36,0 % en 2026 et devraient croître à un CAGR de 7,6 % entre 2027 et 2032, soutenus par les besoins en qualité des cultures et en gestion des fruits.
Quel est le principal défi pour les produits auxiniques naturels ?
Des règles différentes pour les biostimulants et les produits phytopharmaceutiques peuvent créer des exigences d'approbation variables, des limites d'étiquetage et des délais de commercialisation différents selon les pays.
Qu'est-ce qui stimule la demande de produits auxiniques ?
La demande est soutenue par les besoins en productivité des cultures, l'expansion de l'agriculture en environnement contrôlé (AEC), l'application de précision, la demande d'intrants biologiques, la gestion de la résistance et les protocoles de propagation spécifiques aux cultures.